miércoles, noviembre 16, 2022

Construcción de obras públicas: Ley 2155 de 2021 modificó el cálculo de la utilidad no gravada


El artículo 58 de la Ley 2155 de 2021 establece un beneficio especialmente aplicable a las distribuciones de utilidades para las empresas que participan en la construcción de obras públicas mediante contratos de concesión y asociaciones público-privadas.

Te contamos más en este editorial.

El artículo 32 del ET fue profundamente modificado con el artículo 31 de la Ley 1819 de 2016 y reglamentado con el Decreto 2335 de diciembre de 2017, el cual agregó los artículos 1.2.1.25.1 hasta 1.2.1.25.17 al DUT 1625 de 2016.

Recientemente, el artículo 32 del ET también fue modificado por el artículo 58 de la Ley 2155 de septiembre 14 de 2021, el cual agregó el siguiente parágrafo:

Parágrafo 7. Para los contribuyentes sometidos a las reglas previstas en este artículo, el término al que se refiere el numeral 5 del artículo 49 será de 10 años, respectivamente.


Al respecto, es necesario recordar que el artículo 32 del ET y su decreto reglamentario definen los registros que contable y fiscalmente deberán realizar las empresas de los consorcios que participan en la construcción de obras públicas mediante contratos de concesión.

Dichas normas indican lo que se debe hacer con los costos e ingresos en que se incurran y generen, respectivamente, durante la etapa de construcción de la obra (los cuales se registran primero como un activo intangible amortizable y un pasivo por ingreso diferido, respectivamente), y lo que se hará con los costos e ingresos durante la etapa de explotación de la concesión.

Por tanto, el nuevo parágrafo 7 agregado al artículo 32 del ET indica a los contribuyentes de este tipo de empresas que a partir del ejercicio 2022, cuando estén efectuando el cálculo del artículo 49 del ET (el cual permite definir cuánta parte de su utilidad contable se puede entregar a sus socios o accionistas como un dividendo o participación no gravada), deberán tener en cuenta que la instrucción del numeral 5 del mencionado artículo 49 del ET les aplicará de forma especial.
“ exceso se podrá tener en cuenta para disminuir el monto de los dividendos gravados que se calculen en cualquiera de los 10 ejercicios siguientes”

Por tanto, si el monto de lo que pueden entregar como dividendo no gravado es un valor que excede al monto total de la utilidad contable disponible a socios, dicho exceso se podrá tener en cuenta para disminuir el monto de los dividendos gravados que se calculen en cualquiera de los 10 ejercicios siguientes (y no dentro de los 5 ejercicios siguientes, como dice la norma del numeral 5 del artículo 49 del ET).

Recuérdese que para las sociedades del régimen ordinario el cálculo del artículo 49 del ET, con el cual se obtiene el monto de los dividendos no gravados en cabeza de los accionistas, parte del valor que figure en el renglón “renta líquida gravable” del formulario 110 y al mismo se le resta el impuesto básico de renta, se le suma la ganancia ocasional gravable y se le resta el impuesto básico de renta.

Por tanto, si los congresistas aprobaron incluir la norma del parágrafo 7 en el artículo 32 del ET, debe entenderse que a las empresas que participan en los contratos de concesión para ejecutar obras públicas con el Estado les ha venido sucediendo que en sus primeros años de operaciones (mientras están ejecutando la obra) su “renta líquida gravable” está siendo más grande que el valor de la utilidad contable disponible a socios; por tanto, el cálculo del artículo 49 del ET les está arrojando un valor de dividendo no gravado que excede al valor de la utilidad contable disponible a socios.

Tarifas de tributación sobre ganancias ocasionales: lo aprobado hasta ahora para la reforma tributaria


En el texto del proyecto de reforma tributaria aprobado en las comisiones económicas del Congreso se establecería que las tarifas para liquidar el impuesto de ganancias ocasionales sean del 15 % y 25 %.

Quienes planeen vender activos fijos o liquidar sucesiones deberían hacerlo antes de finalizar el 2022.

De acuerdo con el texto del proyecto de reforma tributaria aprobado el 6 de octubre de 2022 en las comisiones económicas del Congreso, los congresistas hasta ahora han aprobado los siguientes ajustes a los artículos del Estatuto Tributario –ET– que regulan las tarifas aplicables a las ganancias ocasionales gravables (los subrayados son nuestros):


Versión actual de la norma

Nueva versión con que quedaría la norma

Artículo 313. Para las sociedades y entidades nacionales y extranjeras. Fíjese en diez por ciento (10 %) la tarifa única sobre las ganancias ocasionales de las sociedades anónimas, de las sociedades limitadas, y de los demás entes asimilados a unas y otras, de conformidad con las normas pertinentes. La misma tarifa se aplicará a las ganancias ocasionales de las sociedades extranjeras de cualquier naturaleza y a cualesquiera otras entidades extranjeras.

Artículo 313. Para las sociedades y entidades nacionales y extranjeras (modificado con artículo 17 del proyecto de ley). Fíjese en quince por ciento (15 %) la tarifa única sobre las ganancias ocasionales de las sociedades anónimas, de las sociedades limitadas, y de los demás entes asimilados a unas y otras, de conformidad con las normas pertinentes. La misma tarifa se aplicará a las ganancias ocasionales de las sociedades extranjeras de cualquier naturaleza y a cualesquiera otras entidades extranjeras

Artículo 314. Para personas naturales residentes. La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país, de las sucesiones de causantes personas naturales residentes en el país y de los bienes destinados a fines especiales, en virtud de donaciones o asignaciones modales, es diez por ciento (10 %).

Artículo 314. Para personas naturales residentes (modificado con artículo 18 del proyecto de ley). La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país, de las sucesiones de causantes personas naturales residentes en el país y de los bienes destinados a fines especiales, en virtud de donaciones o asignaciones modales, es quince por ciento (15 %).


Artículo 316. Para personas naturales extranjeras sin residencia. La tarifa única sobre las ganancias ocasionales de fuente nacional de las personas naturales sin residencia en el país y de las sucesiones de causantes personas naturales sin residencia en el país, es diez por ciento (10 %).


Artículo 316. Para personas naturales extranjeras sin residencia (modificado con artículo 19 del proyecto de ley). La tarifa única sobre las ganancias ocasionales de fuente nacional de las personas naturales sin residencia en el país y de las sucesiones de causantes personas naturales sin residencia en el país, es quince por ciento (15 %).


Artículo 317. Para ganancias ocasionales provenientes de loterías, rifas, apuestas y similares. Fíjese en un veinte por ciento (20 %), la tarifa del impuesto de ganancias ocasionales provenientes de loterías, rifas, apuestas y similares.

Artículo 317. Para ganancias ocasionales provenientes de loterías, rifas, apuestas y (modificado con artículo 76 del proyecto de ley). Fíjese en un veinticinco por ciento (25 %), la tarifa del impuesto de ganancias ocasionales provenientes de loterías, rifas, apuestas y similares.

“a partir del año gravable 2023 la tarifa aplicable a las ganancias ocasionales por conceptos diferentes a loterías rifas y similares se elevaría del 10 % al 15 %”

Como puede verse, hasta ahora la propuesta aprobada en las comisiones económicas del congreso implicaría que a partir del año gravable 2023 la tarifa aplicable a las ganancias ocasionales por conceptos diferentes a loterías rifas y similares se elevaría del 10 % al 15 % (es decir, un incremento del 50 %), la cual aplicaría tanto a las personas naturales como a las personas jurídicas. Adicionalmente, la tarifa aplicable a las ganancias ocasionales por loterías rifas y similares se elevaría del 20 % al 25 % (es decir, un incremento del 25 %), la cual aplicaría por igual a todo tipo de contribuyentes.

En relación con lo anterior, es importante destacar que solo los contribuyentes del régimen ordinario y del régimen simple son los que quedan obligados a separar sus ingresos entre “rentas ordinarias” y “ganancias ocasionales”, y aplicar las respectivas depuraciones y tarifas que lleguen a estar vigentes durante el respectivo año fiscal. Sin embargo, los contribuyentes del régimen especial y las entidades no contribuyentes del impuesto de renta informarían todos sus ingresos en la zona de “rentas ordinarias” (nunca utilizarían la zona de ganancias ocasionales; ver Concepto 20453 agosto 16 de 2019).

Por tanto, sabiendo que los congresistas pueden darle una aprobación final en las plenarias del congreso a las nuevas tarifas elevadas que se aplicarían a partir del 2023 a las ganancias ocasionales, sería conveniente que quienes estén planeando liquidar sucesiones ilíquidas, o vender activos fijos poseídos por más de dos años, etc., lleven a cabo esas operaciones en lo que resta del año 2022 antes de que se eleve la respectiva tarifa del impuesto de ganancias ocasionales.

martes, noviembre 15, 2022

Cómo se realiza la valoración de marcas? Aspectos clave según la NIC 38


Los activos intangibles –entre ellos las marcas– hacen parte importante de la empresa, por lo que es trascendental realizar una adecuada valoración de marcas.

Te contamos qué criterios deben tenerse en cuenta para el reconocimiento, el deterioro y los métodos de esta valoración.

Para iniciar daremos un breve repaso a las generalidades que corresponden a los intangibles, dado que la definición de estos activos en los Estándares aborda una amplia cantidad de elementos.

Ahora bien, para comprender aspectos relacionados con el tratamiento de las marcas, será necesaria una combinación de los lineamientos de la NIC 38, el marco conceptual y de la experiencia propia del sector.
Generalidades de los intangibles

Los Estándares Internacionales definen los intangibles como activos que poseen las siguientes características:son identificables,
tienen un carácter no monetario, y
no poseen apariencia física (corporalidad).

La sección 18 del Estándar para Pymes y la NIC 38 establecen las condiciones que se deben cumplir para reconocer un activo intangible en la contabilidad:
que sea probable que el activo genere flujos futuros de beneficios,
su costo pueda medirse con fiabilidad, y
no sea el resultado de desembolsos incurridos de manera interna para su formación.

De acuerdo con las condiciones anteriores, se puede deducir que una marca comercial adquirida por otra entidad, una franquicia o licencia exclusiva adquirida para explotar un determinado establecimiento, la adquisición de varias licencias de programas informáticos, entre otras, cumplen con las condiciones para reconocerse como activos intangibles.

En este editorial nos centraremos en aspectos relacionados con la valoración de marcas según la NIC 38.
¿Cómo se realiza la valoración de marcas?

Escucha de primera mano a la Dra. Sandra Fetecue, maestranda en Contabilidad Internacional y de Gestión, especialista en Política y Legislación Tributaria y certificada en NIIF por el Instituto de Contadores Públicos de Inglaterra y Gales, quien explica cómo debe efectuarse la valoración de marcas de acuerdo con la NIC 38:

Debe tenerse en cuenta que el valor de una marca no solamente es una cifra que se registra en la contabilidad; el buen posicionamiento de una marca comercial trae consigo un valor agregado para la empresa, que de acuerdo con la Dra. Fetecue representa:
Mejoras en el precio de venta de los productos y/o servicios.
Reducción de tasa de abandono de clientes.
Transmisión de valor a otros productos.
Incremento en la lealtad de los clientes.
Mejoras en la relación con entidades financieras.
Facilidad para obtener avales para préstamos.

De manera adicional, la conferencista indica que hacen parte importante del valor de la marca el desempeño financiero, la influencia en la elección y aceptación del cliente y la fuerza de la marca para influir en la elección para imponer un precio o asegurarle ganancias a la empresa.
“la valoración de una marca está representada en el beneficio económico que produce durante su esperada vida útil”

En materia contable, la valoración de una marca está representada en el beneficio económico que produce durante su esperada vida útil.

Para realizar su valoración, se deben considerar los criterios de medición, pues reconocer inadecuadamente una marca puede generar, entre otros factores, una sobrevaloración de la marca en el cierre del ejercicio, y ajustar esta partida puede obligar a realizar un deterioro del valor.


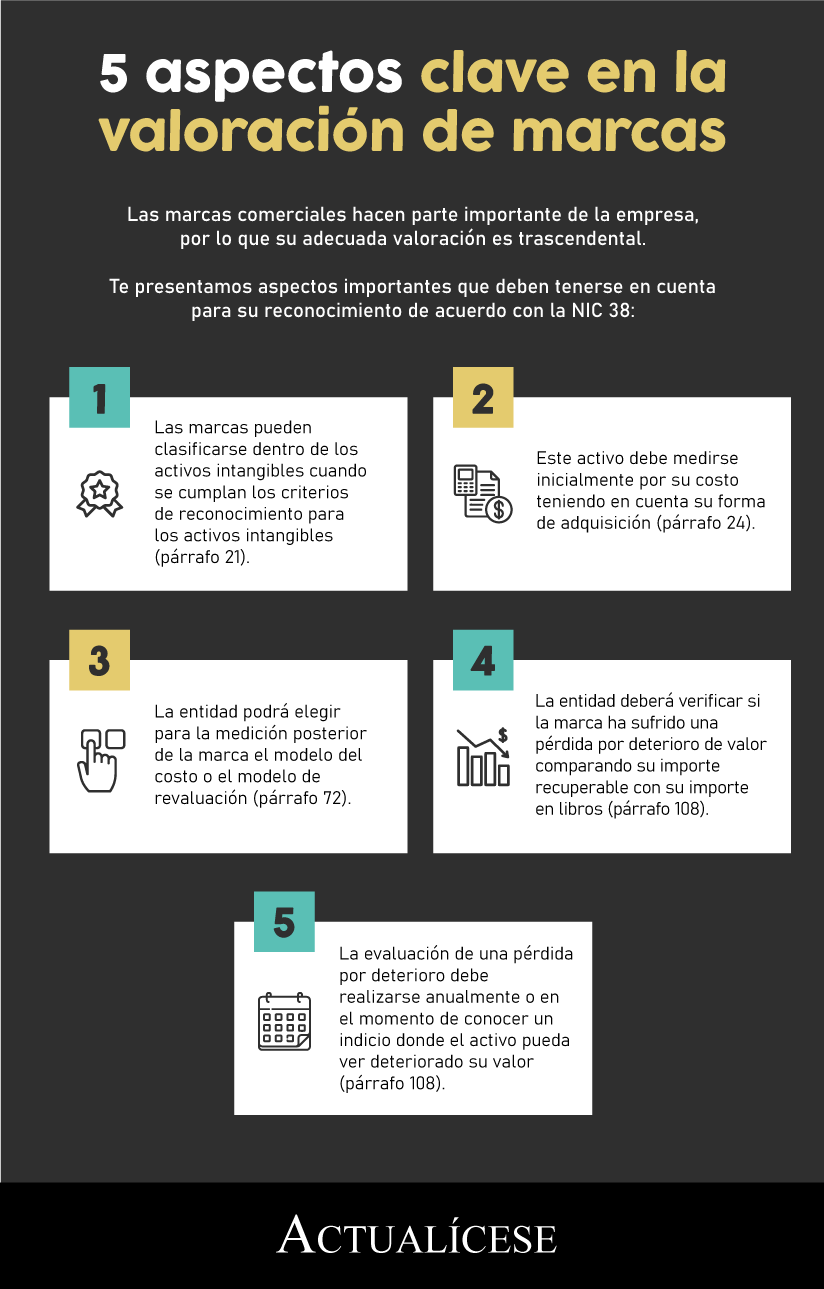
La siguiente infografía muestra los aspectos clave que se deben considerar para la valoración de las marcas:


Criterios de medición según la NIC 38

El párrafo 24 de la NIC 38 establece que una entidad deberá medir inicialmente un activo intangible por su costo. Este criterio obedecerá a la forma de adquisición del activo, por ejemplo, si es de adquisición separada, una combinación de negocios, una subvención del Gobierno, una permuta o intangibles generados internamente.

El párrafo 72 de dicha norma, sin embargo, indica que para el reconocimiento posterior la entidad deberá elegir entre el método del costo o el método de revalorización.Modelo del costo: el activo intangible deberá contabilizarse por su costo menos la amortización acumulada y el importe acumulado de las pérdidas por deterioro del valor.
Modelo de revaluación: la contabilización se realizará por el valor razonable en el momento de la revaluación menos la amortización acumulada y el importe acumulado de las pérdidas por deterioro del valor.
¿Se debe reconocer el deterioro de valor de una marca?

Existen situaciones que pueden llevar a que una marca pierda su valor, entre ellas, que la marca no sea comercializada, que no se recuerde entre los clientes, una disminución en su posicionamiento, etc.


Por lo anterior, y de acuerdo con el párrafo 108 de la NIC 38, una entidad deberá verificar que los activos no sufrieron una pérdida de valor:

La entidad comprobará si un activo intangible con una vida útil indefinida ha experimentado una pérdida por deterioro del valor comparando su importe recuperable con su importe en libros:anualmente, y
en cualquier momento en el que exista un indicio de que el activo puede haber deteriorado su valor.

En el siguiente video, el Dr. Juan David Maya, consultor de Estándares Internacionales de Información Financiera, explica cómo deben reconocerse las pérdidas de valor de un activo intangible:


Métodos de valoración de marcas

Para determinar el importe recuperable, debe tenerse en cuenta el valor de uso o el valor razonable menos los costos de disposición de la marca, los cuales se abordan en la NIC 36.

Teniendo en cuenta el valor de uso, es posible establecer modelos de valoración; algunos de ellos son los que presentamos a continuación:Valoración de marcas basada en el mercado: el valor se obtiene comparando con lo que otros compradores pagaron en el mercado por marcas que pueden considerarse razonablemente similares.Valoración de marcas basada en el costo: este método permite medir el valor de una marca según el costo invertido en su construcción, o en su reposición.
Valoración de marcas basada en la renta: mediante este método el valor de la marca se obtiene por referencia al valor actual de los beneficios que se espera recibir a través de la vida útil restante de la marca, es decir, a partir de los flujos de caja descontados atribuibles a la marca.

El 96% de los usuarios bancarizados usa ‘apps’ móviles de bancos

 Según estudio, el 92% precisó que emplean esta herramienta para consultar su saldo.


Con esta app podrá Recibir los pagos de las ventas de sus productos en línea, de manera fácil y rápida

Un nuevo estudio realizado por la consultora Kantar, para la compañía Veritran, arrojó nuevos hallazgos sobre el comportamiento de los colombianos en el sistema financiero.
Entre los principales puntos que abordó el estudio se destacó que en promedio en el país la población bancarizada posee tres productos financieros: cuentas bancarias (84%), tarjetas débito o crédito (81%) y billeteras virtuales (51%).


Si bien el 94% de los usuarios están vinculados con algún banco tradicional, el reporte evidenció que el 75% de la población bancarizada tiene cuenta en una fintech. Asimismo, el 96% de los colombianos utilizan las aplicaciones móviles de los bancos como el principal canal financiero para realizar sus operaciones diarias.

(El microcrédito subió 30 % participación de empresas en el campo).

Al desagregar la información, se detalló que el principal uso de las aplicación por parte de los usuarios es para consultar el saldo en la cuenta (92%), seguido se ubicaron las transferencias informales de bajo costo (77%) y las compras online (77%), en cuarta posición el pago de servicios y de impuesto (67%) y en quinto lugar pagos con código QR (63%).

Por el lado de las billeteras virtuales, el mayor uso fue para las transferencias informales de bajos montos (61%), seguido de las compras online (56%) y el tercer lugar para las consultas de saldo.

Daniel Aguilar Arias, VP de Desarrollo de Negocios Latam de Veritran, señaló que a nivel general, una de las principales conclusiones, es que los colombianos bancarizados buscan en los canales digitales una experiencia segura, pero con la fluidez y simplicidad suficiente que no ralentice los procesos.

“Los usuarios financieros no desean encontrarse con la típica burocracia tradicional que está asociada a las sucursales físicas de los bancos, sino contar con un canal digital práctico, confiable y en el que se pueda resolver la mayor cantidad de operaciones en un mismo lugar”, destacó.

Asimismo, el ejecutivo destacó que los canales digitales son utilizados, en su mayoría, “para operaciones del día a día”. “Las conclusiones sobre el comportamiento del consumidor financiero en Colombia indican la necesidad de que los bancos afiancen su apuesta por los canales digitales”.

(Colombia redobla la apuesta por diversificar sus exportaciones).

De cara a las razones del uso de aplicaciones móviles bancarias, el 89% de los usuarios aseguró que les resulta fácil ingresar a las apps, mientras que el 74% destacó el fácil acceso a las billeteras digitales y solo el 67% señaló el home banking. Por su parte, el 16% de los participantes precisó que las sucursales físicas son la mejor alternativa.

Retención en la fuente y aportes a seguridad social en pagos por servicios a personas naturales del SIMPLE


A quienes realicen pagos por servicios a personas naturales del SIMPLE no les deberán practicar retención en la fuente a título de renta.

Sin embargo, para deducir el respectivo pago se deberá solicitar la prueba de que estén realizando los aportes a seguridad social según el artículo 108 del ET.

Cuando las personas jurídicas y naturales del régimen ordinario o especial terminen realizando pagos o abonos en cuenta por concepto de prestación de servicios personales a personas naturales (es decir, por honorarios, comisiones, servicios o emolumentos), y pretendan tomar dichos valores como deducibles en sus declaraciones de renta, tendrán que estar pendientes de verificar si existe o no la obligación de practicar retención en la fuente a dichos pagos o abonos en cuenta; adicionalmente, deberán verificar si se debe o no exigir la prueba de que la persona natural está realizando sus aportes a la seguridad social (ver artículos 108 y 383 del Estatuto Tributario –ET–; ver también el artículo 1.2.4.1.7 del DUT 1625 de 2016).

En relación con lo anterior, teniendo en cuenta que desde enero de 2019 los beneficiarios del pago o abono en cuenta pueden terminar perteneciendo al régimen ordinario o al régimen simple, es importante mantener presente lo siguiente:
Si la persona natural beneficiaria del pago o abono en cuenta pertenece al régimen ordinario

A este tipo de personas naturales sí se le deben practicar retenciones en la fuente a título de renta siguiendo las reglas del artículo 383 del ET y los artículos 1.2.4.1.6 hasta 1.2.4.1.41 del DUT 1625 de 2016.

Lo anterior implica confirmar en primer lugar si para el desarrollo de sus actividades vincula o no a otras 2 o más personas naturales por períodos superiores a 90 días, pues en caso negativo la depuración y tarifas que se le aplicarán serán las mismas que se aplican a los asalariados, pero en caso positivo se le aplicarían las tarifas tradicionales aplicables a los honorarios, comisiones o servicios (ver nuestra herramienta en Excel: Retención sobre rentas de trabajo con procedimiento 1 durante el año 2022).
“el control de aportes a la seguridad social solo se debe realizar con las personas naturales que estén recibiendo pagos o abonos en cuenta por prestación de servicios personales”

Adicionalmente, si el monto del pago o abono en cuenta supera mensualmente el equivalente a un salario mínimo mensual, también se les deberá pedir que entreguen una prueba de estar realizando sus respectivos aportes a seguridad social (ver el artículo 1.2.4.1.7 del DUT 1625 de 2016). Al respecto, debe tenerse presente que la Dian ha aclarado en múltiples ocasiones que el control de aportes a la seguridad social solo se debe realizar con las personas naturales que estén recibiendo pagos o abonos en cuenta por prestación de servicios personales; por tal, motivo dicho control no se debe realizar a quienes perciben ingresos por conceptos diferentes, como es el caso de quienes perciben ingresos por arrendamientos, intereses, dividendos o ventas de mercancías, etc. (ver Concepto 2565 de octubre de 2020, el cual ratifica que siguen vigentes otros conceptos especiales expedidos en los años 2014 y 2015).
Si la persona natural beneficiaria del pago o abono en cuenta pertenece al régimen simple

A este tipo de personas naturales no se deben practicar retenciones en la fuente a título de renta, pues así lo establece el artículo 911 del ET y el artículo 1.5.8.3.1 del DUT 1625 de 2016 (véase nuestra herramienta: Retenciones y autorretenciones en operaciones donde participe alguien del régimen simple).


Sin embargo, si el monto del pago o abono en cuenta supera mensualmente el equivalente a un salario mínimo mensual, sí se les deberá pedir que entreguen una prueba de estar realizando sus respectivos aportes a seguridad social (ver el parágrafo 2 del artículo 108 del ET y el artículo 1.2.4.1.7 del DUT 1625 de 2016). Al respecto, es importante destacar que la persona natural del régimen simple que cumpla con realizar sus aportes obligatorios a la seguridad social podrá restar dichos valores como un “ingreso no gravado” en la depuración mensual de sus anticipos bimestrales y en su declaración anual del régimen simple (ver artículos 55 y 56 del ET y los renglones 39 del formulario 2593 y 40 del formulario 260).

lunes, noviembre 14, 2022

Caso práctico sobre asignación de costos en procesos de producción


A partir del análisis de los estados financieros de propósito general, al cierre del ejercicio pueden evaluarse los indicadores de deterioro patrimonial y riesgo de insolvencia.

El Concepto 220-217383 de 2022 de Supersociedades realiza importantes precisiones sobre la aplicación de dichos indicadores.

Una de las razones por las que las empresas estarían obligadas a disolverse –suspender el desarrollo de su actividad social y entrar al proceso de liquidación– es no cumplir con la hipótesis de negocio en marcha.

Constituirá causal de disolución de una sociedad comercial el no cumplimiento de la hipótesis de negocio en marcha al cierre del ejercicio, de conformidad con lo establecido en la normatividad vigente (artículo 4 de la Ley 2069 de 2020).

Cuando una empresa se encuentra bajo esta causal está restringida para realizar operaciones nuevas distintas a las del giro ordinario de los negocios. Seguidamente, debe convocarse inmediatamente al máximo órgano social con el fin de adoptar las decisiones pertinentes respecto a la continuidad, disolución o liquidación de la sociedad comercial.

Indicadores de deterioro patrimonial y riesgo de insolvencia

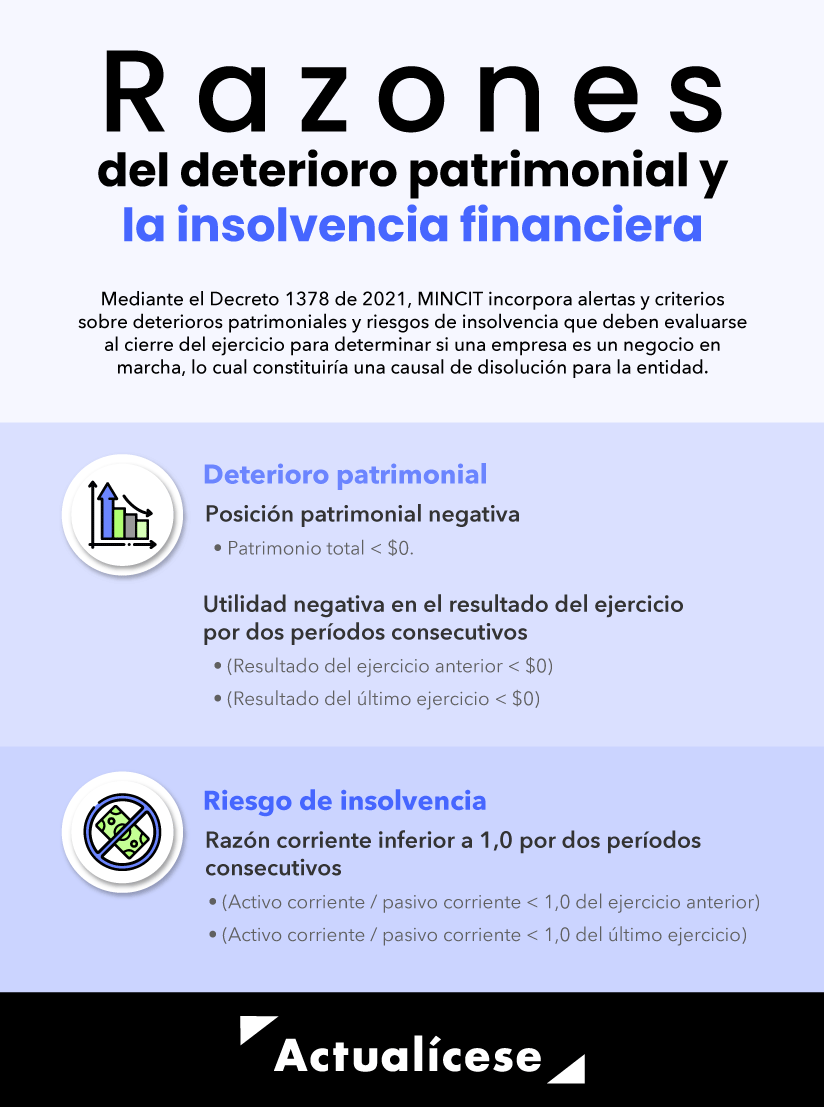
Mediante el Decreto 854 de 2021, modificado por el Decreto 1378 del mismo año, se incorpora una serie de alertas y criterios sobre deterioros patrimoniales y riesgos de insolvencia que los administradores de la sociedad deben vigilar.

Los administradores sociales deben hacer monitoreos de los estados financieros, la información financiera y las proyecciones de la sociedad comercial, para establecer la existencia o posibilidad de deterioros patrimoniales y riesgos de insolvencia (artículo 2.2.1.18.2 del Decreto 1074 de 2015).

Por lo anterior, según el modelo de negocio y el sector en que opera una sociedad, debe establecerse la existencia de deterioros patrimoniales y riesgos de insolvencia, para este fin los administradores deberán observar los indicadores al cierre del ejercicio del Decreto 1378 de 2021:


El Dr. Juan Fernando Mejía explica en detalle qué debe tener en cuenta una entidad inmersa en causal de disolución por el no cumplimiento de la hipótesis de negocio en marcha, observemos:

Aplicación de indicadores de deterioro patrimonial y riesgo de insolvencia

Mediante el Concepto 220-217383 del 4 de octubre de 2022, la Superintendencia de Sociedades realiza importantes precisiones sobre la aplicación de los indicadores de deterioro y riesgo de insolvencia:Es obligatoria la implementación de los indicadores cuando le sean aplicables a la sociedad. Los administradores de la sociedad tienen el deber de verificar si los indicadores establecidos en el Decreto 1378 de 2021 le son aplicables a su sociedad comercial; en caso de que así sea, deberán proceder con su correspondiente implementación.
No implementar los indicadores cuando hay lugar a ello implica el incumplimiento de los deberes de los administradores, situación que puede llegar a comprometer su responsabilidad personal frente a la sociedad, los socios y terceros.
Una vez implementados y analizados se pueden generar varias conclusiones para la compañía:

i) Que no exista deterioro patrimonial ni riesgo de insolvencia.

ii) Que exista deterioro patrimonial pero no riesgo de insolvencia.

iii) Que no exista deterioro patrimonial pero sí riesgo de insolvencia.

iv) Que exista deterioro patrimonial y riesgo de insolvencia.

v) Que las mediciones le sean aplicables a la compañía.
“Los administradores sociales deben hacer monitoreo de los estados financieros, la información financiera y las proyecciones de la sociedad comercial para establecer la existencia o posibilidad de deterioros patrimoniales y riesgos de insolvencia”

vi) Que las mediciones no sean aplicables a la compañía.La implementación de los indicadores señalados no es una simple formalidad. El resultado de la medición debe ser revelado, de manera que el máximo órgano social tenga claridad sobre la situación de la empresa, conozca los riesgos y pueda adoptar las decisiones a las que haya lugar. Para ello, los administradores deben actuar de buena fe, de manera informada y diligente, en interés de la sociedad.
Los indicadores financieros generan, de acuerdo a su configuración, una medición frente al riesgo de deterioro patrimonial o frente al riesgo de insolvencia de la entidad. Por tanto, los indicadores, si son aplicables, deben ser implementados para que sirvan de soporte a la administración de las compañías como significado de la debida gestión.
Los administradores sociales deben hacer monitoreo de los estados financieros, la información financiera y las proyecciones de la sociedad comercial para establecer la existencia o posibilidad de deterioros patrimoniales y riesgos de insolvencia; si estos existieren, de manera inmediata informarán los resultados y entregarán los soportes de tales análisis al máximo órgano social para que este pueda adoptar las decisiones correspondientes.

Este monitoreo debe realizarse conforme a las razones financieras o indicadores pertinentes, según su modelo de negocio y los sectores en los cuales la sociedad desarrolla su objeto social.

domingo, noviembre 13, 2022

Caso práctico sobre asignación de costos en procesos de producción

 En una empresa manufacturera, las gerencias deben distribuir los costos de transformación a los inventarios producidos según la sección 13 de los Estándares Internacionales para Pymes. En este Caso Práctico Exclusivo te damos un ejemplo sobre esta asignación de costos en un proceso de producción.


En una empresa manufacturera existen tres tipos de inventarios: el inventario de materia prima, el cual contiene todos los materiales que la empresa utilizará para convertirlos en un producto de consumo; el inventario de productos en proceso, donde se encuentran todos los productos semielaborados, es decir, los que aún forman parte del proceso de producción; y finalmente, el inventario de productos terminados, donde se ubican todos los productos ya totalmente elaborados para su comercialización.

Según la sección 13 de los Estándares para Pymes, las empresas manufactureras deben distribuir todos los costos de transformación a los productos elaborados para determinar su valor final. Según esta sección, los costos de transformación incluirán todos los costos directamente atribuibles con las unidades de producción y una distribución sistemática de los costos indirectos.

Es muy importante que las fábricas distribuyan correctamente estos costos de producción, porque afectan el valor de la mercancía y, por ende, a sus ingresos futuros. Por esto, Actualícese ha preparado este Caso Práctico Exclusivo para explicar cómo es la distribución de estos costos a los productos.

Este caso práctico es exclusivo para nuestros suscriptores Oro y Platino. Está a cargo del Dr. Otto Ardila y tiene una duración de 15 minutos. Este ejercicio hace parte de nuestro curso Tratamiento contable del inventario bajo los Estándares Internacionales – taller práctico. El objetivo principal es brindar una guía sobre la distribución de los costos de transformación en procesos de producción de acuerdo con la sección 13.

IVA e INC en restaurantes y bares con y sin franquicias cambiaría en enero de 2023


Los artículos 56 y 57 de la Ley 2155 de 2021 modificaron los artículos 437 y 512-13 del ET para establecer, solo durante el año 2022, un tratamiento especial en el IVA e INC de los restaurantes y bares.

Si dicho tratamiento no es prorrogado por la nueva reforma tributaria, todo volverá a cambiar en enero de 2023.

Los artículos 56 y 57 de la Ley 2155 de septiembre 14 de 2021 modificaron los artículos 437 y 512-13 del Estatuto Tributario –ET– para establecer una modificación importante en relación con el IVA e INC de los bares y restaurantes, la cual solo tendría aplicación durante el año 2022.

Al respecto, es necesario recodar primero que el artículo 426 del ET (que no fue modificado con la Ley 2155 de 2021) establece que los servicios de bares y restaurantes pueden ser responsables de IVA o de INC en la siguiente forma:

a. Si en el restaurante o bar se explota alguna franquicia, este (sin importar si le pertenece a alguien del régimen ordinario, o del régimen especial, o del régimen simple, o si le pertenece a una entidad no contribuyente de renta) siempre será responsable del IVA a la tarifa del 19 %.

b. Si en el restaurante o bar no se explota ninguna franquicia, este (sin importar si le pertenece a alguien del régimen ordinario, o del régimen especial, o del régimen simple, o si le pertenece a una entidad no contribuyente de renta) siempre será responsable del INC a la tarifa del 8 % y solo dejaría de cobrarlo la persona natural (de cualquier régimen) que cumpla los dos requisitos del artículo 512-13 del ET (tener máximo un solo establecimiento y que sus ingresos anuales de solamente la actividad del bar o restaurante no superen las 3.500 UVT anuales).

Por tanto, los cambios que la Ley 2155 de 2021 introdujo a los artículos 437 y 512-13 del ET produjeron durante el 2022 los siguientes efectos:

Servicios de restaurantes bajo franquicia del régimen simple están excluidos del IVA hasta diciembre de 2022
“estableció que solo los propietarios de restaurantes bajo franquicia que pertenezcan al régimen simple, y que solamente se dediquen a ese servicio, podían estar excluidos de IVA hasta diciembre de 2022”

La Ley 2155 de 2021, al modificar el parágrafo 4 del artículo 437 del ET, estableció que solo los propietarios de restaurantes bajo franquicia que pertenezcan al régimen simple, y que solamente se dediquen a ese servicio, podían estar excluidos de IVA hasta diciembre de 2022; lo anterior, sin importar si son restaurantes de persona jurídica o persona natural.

Al respecto, es importante destacar que si el servicio es excluido, entonces los valores por IVA de sus costos y gastos se quedan como mayor valor de estos (no se pueden tomar como IVA descontable); por tanto, al dueño del establecimiento sí le toca forzosamente inflar el precio de venta final a los consumidores para recuperar dicho costo. Y si inflan el precio de venta, entonces también se les aumentará el valor del impuesto SIMPLE (el cual involucra automáticamente al impuesto de industria y comercio) pues en el régimen simple el tributo solo se calcula sobre el ingreso bruto. Por tanto, aunque la norma diga que el servicio es excluido de IVA, quizás algunos decidieron renunciar a ese beneficio tributario y prefirieron seguir cobrando el IVA para así poder seguir tomándose los valores por IVA de sus costos y gastos como IVA descontable y, en tal caso, no tener que jugar con los precios finales al consumidor para tampoco afectar el valor del impuesto SIMPLE.

Restaurantes que pertenezcan al régimen simple y que no exploten franquicias estarán excluidos del INC hasta diciembre de 2022

La Ley 2155 de 2021, al modificar el artículo 512-13 del ET, estableció que solo los restaurantes que no exploten franquicias, pero que pertenezcan al régimen simple (sin importar si le pertenecen a personas naturales o jurídicas) serían los que no tendrían que cobrar el INC hasta diciembre de 2022.

En vista de que tales cambios solo tienen aplicación hasta diciembre de 2022, si en la nueva reforma tributaria que actualmente cursa en el congreso no se hace una extensión de estos beneficios, lo que sucederá a partir de enero de 2023 sería lo siguiente:

a. Los restaurantes y bares que exploten franquicias, tanto si son de persona natural o de persona jurídica, pero que pertenezcan al régimen simple, tendrán que volver a cobrar el IVA del 19 % en sus ventas y podrán tomarse como descontable el valor del IVA de sus costos y gastos.

Al respecto, debe destacarse que en el artículo 87 del proyecto de reforma tributaria aprobado la semana pasada en las comisiones del Congreso se propuso modificar el parágrafo 4 del artículo 437 del ET para establecer que toda persona natural del régimen simple (sin importar a cuál actividad se dedique, y si lo hace con o sin explotación de franquicias) podrá operar como no responsable del IVA, siempre y cuando sus ingresos totales por operaciones gravadas con IVA sean inferiores a 3.500 UVT.

b. Los restaurantes y bares que no exploten franquicias, tanto si son de persona natural o de persona jurídica, pero que pertenezcan al régimen simple, tendrán que volver a cobrar el INC con la tarifa del 8 %y solo dejaría de cobrarlo la persona natural (de cualquier régimen) que cumpla los dos requisitos del artículo 512-13 del ET (tener máximo un solo establecimiento y que sus ingresos anuales de solamente la actividad del bar o restaurante no supere las 3.500 UVT anuales).