lunes, octubre 30, 2023

La reducción de la jornada laboral aplica a los trabajadores de las CTA?


Aquí hablaremos sobre...

¿Qué son las cooperativas de trabajo asociado –CTA–?
¿Qué es la jornada laboral y la reducción de la jornada laboral?
¿La reducción de la jornada laboral se aplica a los trabajadores de las CTA?

Primacía de la realidad sobre las formalidades

La reducción de la jornada laboral ha generado diversas inquietudes para múltiples contratantes de distintas actividades, entre ellas, el sector solidario de las cooperativas de trabajo asociado –CTA–.

Este artículo abordará cómo esta ley afecta a los trabajadores y contratantes de las CTA.

La Ley 2101 de 2021, que modificó el artículo 161 del Código Sustantivo del Trabajo –CST– y disminuyó la jornada laboral máxima semanal, ha generado diversos interrogantes para contratantes de distintas actividades económicas, entre ellas, el sector solidario de las cooperativas de trabajo asociado –CTA–, dada la forma especial de vinculación que en ellas se presenta.

A continuación, analizaremos cómo esta ley de reducción de la jornada laboral afecta a los trabajadores y contratantes de las CTA, según lo dicho recientemente por el Ministerio del Trabajo y la Corte Suprema de Justicia.

¿Qué son las cooperativas de trabajo asociado –CTA–?

Las CTA son entidades de naturaleza cooperativa y solidaria, reguladas por la Ley 79 de 1988, el Decreto 4588 de 2006, la Ley 1233 de 2008, la Ley 1429 de 2010, entre otras disposiciones. Su funcionamiento regular consiste en que los trabajadores independientes y autónomos se vinculan con la CTA mediante un contrato de asociación y no de trabajo, siendo esta sociedad una entidad que presta servicios de producción de bienes, ejecución de obras o la prestación de servicios, sin un ánimo de lucro.

“los trabajadores asociados a una CTA no se encuentran regidos por una relación laboral ni por las disposiciones del Código Sustantivo del Trabajo”

Dicho servicio prestado por la CTA se realiza con plena autonomía técnica, administrativa y financiera de su empresa cliente o beneficiaria, la cual, conforme a la Ley 79 de 1988, presta sus servicios a través de los trabajadores asociados, quienes no reciben un salario ni cumplen un horario específico, pues realizan su actividad por un acuerdo en donde prima la autonomía y la independencia. Por ello, los trabajadores asociados a una CTA no se encuentran regidos por una relación laboral ni por las disposiciones del Código Sustantivo del Trabajo.

¿Qué es la jornada laboral y la reducción de la jornada laboral?

Por otra parte, es importante tener claro que la jornada laboral se refiere al tiempo durante el cual el trabajador está a disposición del empleador para cumplir con las tareas asignadas. Esta se pacta según la necesidad del empleador y la misma cuenta con un límite máximo, establecido en el artículo 161 del CST, correspondiendo inicialmente a 48 horas semanales.

Sin embargo, con la entrada en vigor y aplicación de la Ley 2101 de 2021, se dispuso que dicha jornada máxima a pactar se disminuiría a 42 horas gradualmente así:

Fecha de aplicación

Número de horas a reducir

Jornada máxima legal

15 de julio de 2023

1 hora

47 horas

15 de julio de 2024

1 hora

46 horas

15 de julio de 2025

2 horas

44 horas

15 de julio de 2026

2 horas

42 horas

Por ello, la jornada ordinaria máxima que actualmente pueden pactar el empleador y el trabajador disminuirá, implicando la reducción del número de horas que un empleado está obligado a trabajar.

Es de anotar que dichas regulaciones son aplicables a las relaciones laborales, por lo cual, solo pueden ser exigibles en relaciones de trabajo en donde exista continuada subordinación y dependencia, conforme a lo establecido en el artículo 23 del CST.

En la siguiente Conferencia Actualícese te explico todos los pormenores de la reducción de la jornada laboral:

¿La reducción de la jornada laboral se aplica a los trabajadores de las CTA?

Como se dijo, las CTA son entidades cuyo régimen legal no hace parte del derecho laboral respecto de sus trabajadores asociados, situación que implica que ninguna de las disposiciones relacionadas con el contrato de trabajo, incluyendo la disminución de la jornada máxima laboral establecida en la Ley 2101 de 2021, se aplique a los trabajadores de las CTA. Por ello, un trabajador asociado no cuenta con la aplicación de una jornada laboral máxima, sino que se rige por lo pactado entre las partes.

Sin embargo, es importante tener claro que respecto a los trabajadores de la cooperativa con la que esta sostenga un contrato de trabajo (por ejemplo, personal administrativo, de aseo, etc.) en estos casos sí se deberá aplicar todas las disposiciones de las normas laborales, entre ellas lo dispuesto en la Ley 2101 del 2021 (Concepto 29265 del Ministerio del Trabajo).

Primacía de la realidad sobre las formalidades

Es importante recordar que, en el caso de las CTA, su aplicación e interpretación, respecto a los derechos laborales, va de la mano con el principio fundamental del derecho del trabajo de la primacía de la realidad sobre las formas. Este principio establece que, en caso de discrepancia entre lo que ocurre en la práctica y lo que se acordó en el contrato o lo que se establece en la ley, lo que prevalece es la realidad.

En el contexto de las CTA, este principio puede tener implicaciones significativas en situaciones en las que los trabajadores de las CTA, mediante un documento o acuerdo, digan que están vinculados mediante un contrato de asociación y no de trabajo, pero que en la práctica estos trabajadores estén realizando funciones que corresponden a un contrato laboral, tales como encontrarse en una continuada dependencia o subordinación (horarios, herramientas de trabajo, órdenes sucesivas, imposición de reglamentos, entre otros).

En este caso prevalecerá la realidad de la relación laboral, por lo tanto, estos trabajadores serán acreedores al reconocimiento de todos los derechos laborales pese a los acuerdos previos que se hayan manifestado.

Por ello, cuando estemos en situaciones de esta naturaleza, los verdaderos trabajadores podrán exigir aplicación de la Ley 2101 de 2021, que establece la reducción de la jornada laboral, pues como se comentó, aunque esta ley no se aplica a los trabajadores asociados a las CTA, si se demuestra una relación laboral basada en el principio de la primacía de la realidad, el empleador estaría obligado a respetar la jornada máxima y los demás derechos laborales establecidos en el Código Sustantivo del Trabajo.

Es importante mencionar que dicho actuar resulta ser una práctica denominada por las Altas Cortes como “intermediación laboral ilegal”, la cual está prohibida y puede generar sanciones por parte del Ministerio del Trabajo y la demanda de todos los derechos laborales por parte de los trabajadores tanto a la CTA como a la empresa usuaria o cliente. Sobre ello, en sentencias como la SL955 del 2021 la Sala Laboral de la Corte Suprema de Justicia ha dicho:

Si bien es cierto, las cooperativas de trabajo son aquellas que vinculan el trabajo personal de sus asociados para la producción de bienes, ejecución de obras o la prestación de servicios, sin ánimo de lucro, con plena autonomía técnica, administrativa y financiera, y que conforme a la Ley 79 de 1988 y el Decreto 468 de 1990, se admite que estos entes contraten la ejecución de una labor a favor de terceras personas, también lo es que cuando se está en presencia de la subordinación y la continuidad de la relación laboral que se venía desarrollando, sumado a la utilización de los elementos de trabajo, materiales, herramientas y espacios físicos suministrados por la empresa usuaria, que fue lo que sucedió en el sub lite, no resulta de recibo que se aluda a un vínculo de trabajo asociado consagrado en esos preceptos legales.

En la Sentencia CSJ SL6441-2015 reiterada en CSJ SL1430-2018, la Sala insistió en que las cooperativas de trabajo asociado no pueden ser utilizadas o instrumentalizadas para disfrazar u ocultar la existencia de una verdadera relación subordinada. 

Por lo tanto, tanto los trabajadores convencionales como los trabajadores asociados a las CTA deben estar conscientes de estos principios y regulaciones para garantizar el cumplimiento de las leyes laborales y proteger sus derechos.

Por lo anterior, la Ley 2101 de 2021, que establece la reducción de la jornada laboral, no se aplica a los trabajadores vinculados a las cooperativas de trabajo asociado –CTA– mediante un contrato de asociación. Sin embargo, sí se aplica a los trabajadores vinculados a la cooperativa como dependientes y en los casos en los que, en aplicación del principio de la primacía de la realidad sobre las formas, se declare una verdadera relación laboral con el trabajador asociado.

Criterios para autorizar o negar solicitudes para trabajar horas extra


Aquí hablaremos sobre...

Autorización para laborar horas extra
Obligación de actualizar la autorización para laborar horas extra
Criterios para autorizar o negar las solicitudes para laborar horas extra

El Ministerio del Trabajo expidió la Circular 0069 del 20 de septiembre de 2023, en la cual se detallan los criterios que deben ser considerados para aprobar o rechazar las solicitudes realizadas por los empleadores para que sus trabajadores realicen horas extra.

Descubre los detalles.

El Ministerio del Trabajo ha expedido recientemente dos disposiciones con el objetivo de asegurar el cumplimiento, por parte de los empleadores, del derecho al descanso de los trabajadores, relacionadas con el trabajo suplementario o de horas extra.

La primera es la Resolución 3031 del 30 de agosto de 2023, que establece la obligación de todos los empleadores de actualizar la autorización para trabajar horas extra. La segunda, la Circular 0069 del 20 de septiembre de 2023, la cual es una orientación con respecto al trámite para autorizar o negar las solicitudes de trabajo suplementario.

A continuación, veremos en qué consiste cada una de las disposiciones y cuáles son los criterios del Ministerio del Trabajo para autorizar o negar las solicitudes para laborar horas extra.

Autorización para laborar horas extra.

“por regla general, para que un empleador pueda pedir a un trabajador que realice horas extra, debe obtener primero un permiso especial de la autoridad laboral”

El artículo 1 del Decreto 995 de 1968 (compilado en el artículo 2.2.1.2.1.1 del Decreto 1072 de 2015) establece la prohibición expresa de pactar dentro de la relación laboral excepciones a la jornada máxima legal de trabajo, a menos que exista una autorización especial del Ministerio del Trabajo. En otras palabras, por regla general, para que un empleador pueda pedir a un trabajador que realice horas extra, debe obtener primero un permiso especial de la autoridad laboral.

Es importante señalar que si un empleador aumenta las horas de trabajo más allá de la jornada máxima legal, sin la autorización del Ministerio del Trabajo y sin estar dentro de las excepciones establecidas en los artículos 162 y 163 del CST, podría enfrentar sanciones, según lo dispuesto en el artículo 486 del CST.

Por otra parte, el artículo 167A del CST establece que las horas extra, ya sean diurnas o nocturnas, no pueden exceder de dos (2) horas al día o doce (12) horas a la semana. Si la jornada diaria se acuerda entre empleadores y trabajadores en diez horas como máximo, no se pueden trabajar horas extra en el mismo día.

Obligación de actualizar la autorización para laborar horas extra

Con el propósito de velar por el cumplimiento de los límites del trabajo suplementario y de su remuneración efectiva, y del impacto del trabajo de horas extra en la salud y seguridad de los trabajadores, el Ministerio del Trabajo expidió el pasado 30 de agosto de 2023 la Resolución 3031, mediante la cual estableció la obligación para todos los empleadores que cuenten con una autorización para laborar horas extra con vigencia indeterminada, de tramitar la respectiva actualización.

Artículo 1. Obligación de actualización de la Autorización para laborar horas extras. Todo empleador que en la actualidad cuente con una autorización para laborar horas extras que no tenga un término de vigencia específico, contará, a partir de la fecha de vigencia de la presente resolución, con un término de seis (6) meses para tramitar la respectiva actualización de su autorización ante la dirección territorial del Ministerio del Trabajo de su jurisdicción, la cual no podrá superar el término de dos (2) años, de conformidad con lo señalado en la parte motiva del presente acto.

Entonces, todos los empleadores que cuenten con una autorización para laborar horas extra que no tenga un término de vigencia específico deberán tramitar la respectiva actualización de su autorización ante la dirección territorial del Ministerio del Trabajo de su jurisdicción, la cual no podrá ser superior a dos (2) años. Estos empleadores tienen plazo para realizar la actualización hasta el 29 de febrero de 2024; dicho trámite no tendrá ningún costo.

Esta obligación tiene como objetivo que todas las empresas actualicen las autorizaciones periódicamente y se sometan al procedimiento previsto en las normas vigentes, con el fin de permitir que los trabajadores puedan disfrutar del derecho fundamental al descanso.

Obligación de la actualización de la autorización para trabajar horas extra

¿Quiénes deben hacerla?

Todos los empleadores que cuenten con una autorización con vigencia indeterminada.

¿Cómo deben hacerla?

Deberán tramitar la actualización ante la dirección territorial del Ministerio del Trabajo de su jurisdicción.

Plazo para la actualización

Hasta el 29 de febrero de 2024.

Vigencia de la autorización actualizada

No superior a 2 años.

Criterios para autorizar o negar las solicitudes para laborar horas extra

Para la autoridad laboral, la revisión de las solicitudes tendientes a autorizar el trabajo en horas extra es un asunto de primer orden, ya que la exposición a un exceso de horas de trabajo puede afectar la salud y la integridad de los trabajadores.

En este contexto, el Ministerio del Trabajo, a través de la Circular 0069 del 20 de septiembre de 2023, proporcionó orientación sobre los criterios que deben considerarse en relación con el proceso de solicitud de horas extra, que son los siguientes:

A. Acerca de la solicitud El empleador debe presentar la solicitud de autorización ante la dirección territorial de este Ministerio de su domicilio principal, incluso si la solicitud es para varios centros de trabajo en zonas geográficas diferentes al domicilio principal.

El empleador debe motivar la solicitud realizada. La vigencia de la autorización para trabajar horas extra dependerá de las necesidades del empleador. En todo caso, la vigencia no podrá ser superior a dos (2) años.

La solicitud debe detallar los cargos para los cuales se solicita la autorización con su respectiva justificación.

Al presentar la solicitud, el empleador debe colocar una copia de esta en todos los lugares o centros de trabajo. Esto permite que todos los trabajadores estén informados y tengan la oportunidad de expresar su opinión al respecto si así lo desean.

Al momento de radicar la solicitud, el empleador debe informar sobre la existencia o no de organización sindical en la empresa. De ser afirmativo, debe indicar nombre, dirección y correo electrónico de la organización.

El empleador debe proporcionar una certificación de la ARL a la que esté afiliado, demostrando que las condiciones de trabajo extra no representan un riesgo para la salud y seguridad de los trabajadores que realizarán estas tareas.

El empleador debe presentar el último reglamento interno de trabajo e informar sobre la existencia o no de pactos o convenciones colectivas.

B. Respecto del trámite Si hay un sindicato en la empresa, el Ministerio del Trabajo solicitará el concepto de los trabajadores sobre los argumentos presentados por el empleador en su solicitud. El sindicato tiene derecho a estar informado de todos los procedimientos administrativos realizados.

El análisis del funcionario designado para revisar la solicitud tendrá en cuenta lo solicitado por el empleador, lo manifestado por los trabajadores y las organizaciones sindicales, la verificación de manifestaciones y documentos, y que la jornada suplementaria solicitada por el empleador se encuentre conforme a lo permitido por la ley. 

C. Acerca de la decisión Si el empleador no cumple con las condiciones, requisitos y obligaciones señaladas, o actúa de mala fe, se negará la autorización. Esto no impide que posteriormente el empleador pueda realizar una nueva solicitud.

Si la solicitud es aprobada, el acto administrativo dará cuenta del número de horas extraordinarias que pueden ser trabajadas.

En el acto administrativo de autorización se establecerán dos obligaciones para el empleador: llevar un registro diario de trabajo suplementario por trabajador y la inclusión de lo autorizado en el reglamento de trabajo (artículo 2.2.1.2.1.2 del Decreto 1072 de 2015).

Concedida o denegada, el empleador debe fijar copia del acto en todos los centros de trabajo. El empleador y el sindicato tendrán derecho a interponer los recursos correspondientes.

D. Respecto de las acciones de inspección, vigilancia y control Los inspectores de trabajo deben encargarse de verificar el cumplimiento de lo autorizado y que el trabajo suplementario se esté pagando conforme a la ley.

El incumplimiento frente al pago del trabajo suplementario, frente al registro de las horas extra, frente al límite autorizado y frente al trabajo de horas extra sin la debida autorización, podrá dar lugar a las sanciones en el marco del artículo 486 del CST o a la apertura de procedimientos administrativos sancionatorios, según sea el caso.

Se tomarán en cuenta las sanciones impuestas a un empleador por vulnerar las normas en materia de horas extra al evaluar futuras solicitudes.

Plataformas digitales de turismo: novedades en el registro nacional de turismo y pago de parafiscales


Aquí hablaremos sobre...

Trámites que se simplifican
Ajustes por parte de las cámaras de comercio
Recaudo parafiscal por parte de plataformas digitales de turismo

Las plataformas digitales de turismo deberán inscribirse en el RNT.

La inscripción digital se puede realizar a través de las cámaras de comercio.

El Decreto 1338 de 2021 reglamenta el pago de parafiscales para el turismo por parte de plataformas digitales de servicios turísticos.

Con la expedición del Decreto 1836 de 2021, el Gobierno nacional actualizó la reglamentación del registro nacional de turismo –RNT– y las obligaciones que tienen las plataformas digitales de turismo, establecidas en el artículo 38 de la Ley 2068 de 2020.

Respecto de las plataformas electrónicas o digitales de servicios turísticos, la norma reglamenta las obligaciones de:

Inscribirse en el RNT.
Exhibir el número de RNT del prestador.

Retirar el anuncio cuando el prestador no lo exhiba o cuando exista una orden administrativa o judicial en firme.

Entregar información solicitada por las autoridades colombianas.

Cabe recordar que el registro nacional de turismo es totalmente gratuito y la inscripción digital se puede realizar a través de las cámaras de comercio.

Trámites que se simplifican.

A través del decreto se actualiza la reglamentación del registro nacional de turismo en relación con todos los trámites, así como simplifica varios de estos, con el objetivo de facilitar la formalización de los prestadores de servicios turísticos. Reduce de 15 a cinco días el término para que las cámaras de comercio efectúen el registro o devuelvan la solicitud.

Unifica las causales para el no registro de inscripción o renovación.

Fusiona los trámites de reactivación y renovación para los casos en que una inscripción ha sido suspendida por el incumplimiento del deber de renovar.

Impide incluir preguntas adicionales en los trámites de renovación, con el fin de evitar que esta gestión se vuelva excesivamente engorrosa para los prestadores.

A través de decreto también se diferencian los requisitos para inscripción de los comerciantes y de los no comerciantes. Con esto se evita exigir a estos últimos unas cargas desproporcionadas en la realización del trámite.

También actualiza la lista de prestadores de servicios turísticos, incluyendo como nuevas categorías a los parques de ecoturismo, parques de agroturismo, plataformas electrónicas o digitales de servicios turísticos y organizadores de destinos de bodas.

Ajustes por parte de las cámaras de comercio

Según la nueva normatividad, las cámaras de comercio contarán con seis meses para ajustar sus formularios y sistemas de información.

“operadores de plataformas electrónicas o digitales tendrán ocho meses para cumplir con las obligaciones previstas en la norma”

Por su parte, los operadores de plataformas electrónicas o digitales tendrán ocho meses para cumplir con las obligaciones previstas en la norma.

Recaudo parafiscal por parte de plataformas digitales de turismo.

Por su parte, con el Decreto 1338 de 2021 el Gobierno nacional reglamentó el pago de la contribución parafiscal para el turismo por parte de las plataformas electrónicas o digitales de servicios turísticos.

Hay que recordar que la Ley 2068 de 2020 determina como una obligación de estas plataformas pagar la contribución parafiscal conforme a los procedimientos o mecanismos establecidos por el Gobierno nacional.

Desde el punto de vista del Ministerio de Comercio, Industria y Turismo, esta disposición era necesaria porque en la medida en que el turismo crezca, las plataformas que ofrecen estos servicios también se ven beneficiadas e impactadas positivamente.

El recaudo se efectuará a través del Fondo Nacional de Turismo –Fontur–, como sujeto activo de la obligación. La entidad está ajustando los formularios y sistemas de información. La expectativa de recaudo de parafiscales para este año es de $64.000 millones.

Además, se contará con una cuenta internacional a nombre de Fontur, donde el contribuyente consignará el valor en dólares, convertidos a pesos colombianos con la TRM del momento de la liquidación del tributo.

El valor de esta contribución corresponde al 2,5 x 1.000 de los ingresos operacionales derivados de la comisión, remuneración o tarifa de uso que la plataforma de servicios turísticos perciba por su actividad.

sábado, octubre 28, 2023

La dura advertencia de empresas sobre aumento del salario mínimo en 2024

Esta conversación se da luego de que el gobierno esté contemplando un aumento de dos dígitos en el salario mínimo del 2024.


La idea es que ese dinero vaya a becas.

Pixabay License

En el marco del Congreso Nacional de Comerciantes Empresariales de Fenalco, que tuvo lugar en las últimas horas en Cali, el presidente de este gremio, Jaime Alberto Cabal, enfatizó la repercusión negativa que tendría un aumento considerable del salario mínimo en la economía colombiana.

Cabal dio a conocer su preocupación al respecto al afirmar que "volver a un nivel de salario mínimo muy por encima de la inflación, como es lo que ha ocurrido en el año anterior y en el pasado reciente, sería contribuir aún más al problema de la inflación".

De igual manera, indicó que, aunque el tema aún está sobre la mesa, es importante actuar con sensatez y responsabilidad en este momento, evitando adoptar un salario mínimo, ya sea concertado o decretado, que tenga un impacto populista y que solo busque ganar el favor de los trabajadores.

Vale la pena destacar que en las últimas semanas, el tema del salario mínimo ha sido objeto de un intenso debate en Colombia, después de que el viceministro de Hacienda, Diego Guevara, mencionara que se está contemplando un aumento de dos dígitos para el salario mínimo del próximo año.

Esta declaración ha generado diversas opiniones y opiniones encontradas en el ámbito económico y político del país, lo que refleja la complejidad de la situación y la importancia de analizar cuidadosamente las implicaciones de cualquier ajuste en el salario mínimo en el contexto actual.

La dura advertencia de empresas sobre aumento del salario mínimo | RCN Radio 

viernes, octubre 27, 2023

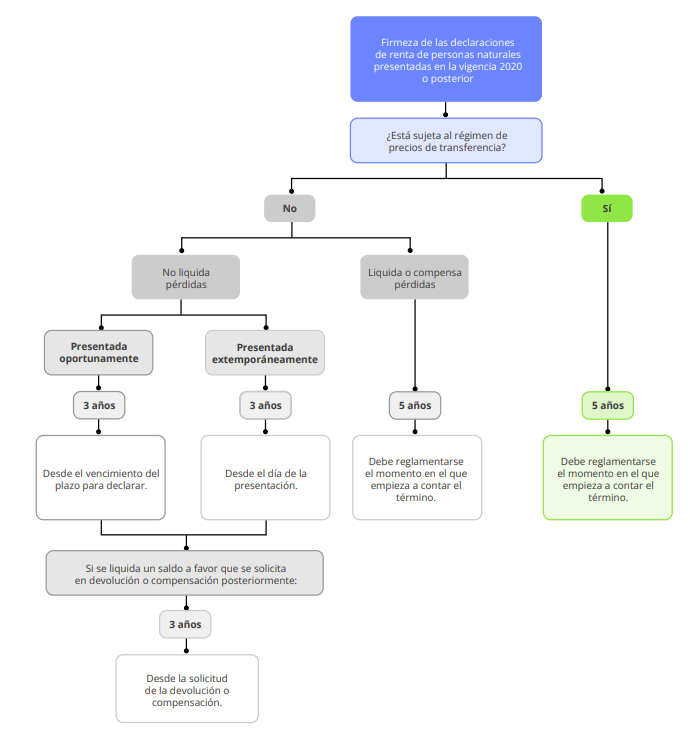
¿Cuál es el período de firmeza de la declaración de renta de personas naturales AG 2022?


Una vez presentada la declaración de renta, tardará un período de 3 o 5 años para adquirir su firmeza ante la Dian, o de 6 o 12 meses si se accede al beneficio de auditoría.

Con esta condición jurídica, la declaración ya no podrá ser modificada por la administración tributaria o el contribuyente.

La firmeza es la condición jurídica que adquiere una declaración tributaria, de manera que no puede ser cuestionada o modificada por parte de la Dian. Al respecto, las versiones vigentes de los artículos 714 del Estatuto Tributario –ET– y 117 de la Ley 2010 de 2019 establecen que la declaración del impuesto de renta tiene un período de firmeza especial de tres (3) a cinco (5) años.

Así, por ejemplo, si se trata de una declaración de renta del régimen ordinario en la cual no se liquidan pérdidas fiscales (independientemente de si la declaración arroja saldo a pagar o a favor), la Dian dispone de tres (3) años para auditarla, contados desde el vencimiento del plazo para declarar en el caso de las declaraciones presentadas oportunamente, o desde el día de la presentación si son extemporáneas.

En todo caso, si el saldo a favor de la declaración es solicitado en devolución o compensación, los tres años para auditarla empezarán a contar desde el momento en que se haya presentado la respectiva solicitud.

De acuerdo con el artículo 147 del ET, la Dian dispone de doce (12) años para auditar una declaración de renta del régimen ordinario si sobre ella se liquida alguna pérdida fiscal compensable en ejercicios siguientes. Sin embargo, la Ley 2010 de 2019 indica lo siguiente:

Artículo 117. Término de firmeza. El término de firmeza de los artículos 147 y 714 del Estatuto Tributario de la declaración del impuesto sobre la renta y complementarios de los contribuyentes que determinen o compensen pérdidas fiscales, o que estén sujetos al régimen de precios de transferencia, será de cinco (5) años.

Por lo tanto, para las declaraciones presentadas a partir de la vigencia 2020 y siguientes, la firmeza operará así: en el caso de la declaración del impuesto sobre la renta de los contribuyentes sometidos al régimen de precios de transferencia, el período de firmeza corresponderá a cinco (5) años, de la misma forma que ocurre con las declaraciones en las que se determinen o compensen pérdidas. Sin embargo, aún no es claro si este plazo comienza después del año gravable en el que se liquidó la pérdida o luego de presentar la declaración.

En síntesis, los plazos de firmeza que podrá tener la declaración de renta de una persona natural son:

Nota: las declaraciones que cumplan los requisitos del artículo 689-2 del ET podrán acceder al beneficio de auditoría para quedar en firme en seis (6) o doce (12) meses.

Oportunidad para corregir una declaración.

Teniendo en cuenta que el plazo para corregir una declaración tributaria es de tres (3) años, contados a partir del plazo para declarar, si un contribuyente, por ejemplo, presenta su declaración de renta del año gravable 2022 el 9 de noviembre de 2023 (día en el que se vence el plazo para declarar), tendrá oportunidad de corregir dicha declaración hasta el 9 de noviembre de 2026.

Por otra parte, es importante resaltar que, si se trata de correcciones mediante las cuales se pretenda disminuir el valor a pagar o aumentar el saldo a favor, atendiendo a las indicaciones del artículo 589 el ET (no modificado por la Ley 2010 de 2019), el contribuyente dispone de un (1) año a partir del vencimiento del plazo para declarar.

Además, cuando la declaración de renta del régimen ordinario del año gravable 2022 queda amparada con el beneficio de auditoría del artículo 689-2 y 689-3 del ET, el contribuyente tampoco podrá modificarla, dado que si la declaración queda en firme para la Dian, también para el contribuyente, de manera que no se admitirán correcciones.

Sanción por extemporaneidad en la declaración de renta: ¿cómo se cuentan los meses?


Aquí hablaremos sobre...

Sanción por extemporaneidad antes del emplazamiento
Sanción por extemporaneidad después del emplazamiento
Ejemplo: conteo de meses en la sanción por extemporaneidad antes de emplazamiento

Si la declaración de renta no se entrega dentro de las fechas establecidas, se deberá liquidar la sanción por extemporaneidad definida en el artículo 641 o 642 del ET, según sea el caso.

Conoce cómo contar los meses cuando la sanción por extemporaneidad se presenta antes del emplazamiento.

Cuando una persona natural está obligada a presentar la declaración de renta y no lo hace dentro de los plazos establecidos por la ley (al respecto, consultar el calendario tributario 2023), incurre en la sanción por extemporaneidad, que varía dependiendo del tipo de declaración; si se calcula antes o después del emplazamiento y si el contribuyente cuenta con la posibilidad de reducirla.

Veamos las diferencias entre la liquidación de la sanción por extemporaneidad antes y después del emplazamiento, y un ejemplo del cálculo de los meses extemporáneos.
Sanción por extemporaneidad antes del emplazamiento

La sanción por extemporaneidad antes del emplazamiento es menos gravosa y se encuentra contemplada en el artículo 641 del ET; para liquidarla se deberán tener en cuenta los siguientes criterios: Cuando existe impuesto a cargo: la sanción por extemporaneidad por cada mes o fracción de mes calendario de retardo equivaldrá al 5 % del total de dicho impuesto o retención objeto de declaración, sin exceder el 100 %.

Cuando no haya ingresos en el período: la sanción por cada mes o fracción de mes será equivalente al 0,5 % de los ingresos brutos percibidos por el declarante en el período objeto de declaración, sin exceder el menor valor entre: el 5 % a dichos ingresos, o del doble del saldo a favor si lo hubiere, o de la suma de 2.500 UVT cuando no existiere saldo a favor.

Sanción por extemporaneidad después del emplazamiento

Conforme al artículo 642 del ET, si el contribuyente, responsable, agente retenedor o declarante presenta la declaración tributaria después de recibir el emplazamiento proferido por la Dian, deberá liquidar y pagar una sanción por extemporaneidad equivalente al 10 % del total del impuesto a cargo o retención objeto de declaración, sin exceder el 200 % del impuesto o retención, según sea el caso.

Cuando no exista impuesto a cargo: la sanción por cada mes o fracción de mes será equivalente al 1 % de los ingresos brutos percibidos por el declarante en el respectivo período, sin exceder la menor cifra entre: el 10 % de los ingresos brutos, o 4 veces el valor del saldo a favor (si aplica), o 5.000 UVT (si no existe saldo a favor).

Cuando no haya ingresos en el período: la sanción que deberá liquidar por cada mes o fracción de mes de retardo será equivalente al 2 % del patrimonio líquido del año inmediatamente anterior, sin que esta cifra exceda el menor valor entre: el 20 % del patrimonio líquido, o 4 veces el valor del saldo a favor (si aplica), o 5.000 UVT (si no existe saldo a favor).

Ejemplo: conteo de meses en la sanción por extemporaneidad antes de emplazamiento

Como mencionamos anteriormente, según el artículo 641 del ET, la sanción por extemporaneidad antes del emplazamiento es equivalente al 5 % del total del impuesto a cargo o retención objeto de la declaración tributaria por cada mes o fracción de extemporaneidad, si el contribuyente ha registrado ingresos en el período.

Frente al conteo de los meses, para efectos de liquidar la sanción por extemporaneidad, se presentan muchas inquietudes. Para mayor claridad al respecto, se presenta el siguiente ejemplo:

Supongamos que la declaración de renta de una persona natural vencía el 11 de agosto pero se presentará el 13 de septiembre. Esta persona deberá liquidar una sanción por extemporaneidad equivalente al 10 % del impuesto a cargo, es decir, un 5 % por cada mes.

Adicionalmente, deberá calcular los meses de sanción a liquidar, así: del 11 de agosto al 11 de septiembre se cumplió un mes; sin embargo, entre el 11 y 13 de septiembre hay una fracción de mes de 2 días, que se debe tomar como un mes completo. Esto quiere decir que, aunque la extemporaneidad equivale a 1 mes y 2 días, se deberá liquidar lo correspondiente a 2 meses de sanción.

Una vez calculada la sanción por extemporaneidad, se deberá aplicar lo estipulado en el artículo 639 del ET, en el cual se aclara que el valor mínimo de cualquier sanción, incluidas las sanciones reducidas, ya sea que deba liquidarla la persona o entidad sometida a ella, o la administración de impuestos, será equivalente a la suma de 10 UVT ($424.000 por el 2023).

Sanción por inexactitud en la declaración de renta de personas naturales


Aquí hablaremos sobre...

¿Qué se entiende por sanción por inexactitud en las declaraciones tributarias?
¿A cuánto equivale la sanción por inexactitud?
¿Es posible disminuir la sanción por inexactitud?

Corrección provocada por requerimiento especial:
Corrección provocada por la liquidación de revisión:

Las personas naturales que declaren renta con errores u omisiones podrían enfrentar la sanción por inexactitud, una multa onerosa en el ámbito tributario. Esta sanción, regulada por el artículo 648 del ET, varía según el tipo de inexactitud.

Infórmate aquí sobre sus detalles y consecuencias.

Además de la sanción que abordamos en nuestro editorial Sanción por extemporaneidad en la declaración de renta: ¿Cómo se cuentan los meses?, las personas naturales que presenten su declaración de renta, a quienes posteriormente la Dian descubra inconsistencias en la información declarada, podrán verse expuestas a la sanción por inexactitud, una de las más onerosas en materia tributaria. Sin embargo, es importante tener en cuenta ciertos detalles sobre esta. Veamos:

¿Qué se entiende por sanción por inexactitud en las declaraciones tributarias?

Se considera inexactitud cuando en las declaraciones tributarias el contribuyente o responsable omite ingresos, impuestos generados por las operaciones gravadas o bienes sobre los que puedan recaer impuestos. De igual manera, se considera inexactitud cuando se incluyen costos, deducciones, exenciones, descuentos, impuestos descontables, pasivos, retenciones o anticipos inexistentes.

En otras palabras, la inexactitud hace referencia al uso de información falsa, equivocada, incompleta o alejada de la realidad, cuya utilización implica un menor impuesto o saldo a pagar, o un mayor saldo a favor.

¿A cuánto equivale la sanción por inexactitud?

El artículo 648 del ET señala que la sanción por inexactitud será equivalente al 100 % de la diferencia entre el saldo a pagar o el saldo a favor (según sea el caso) determinado en la liquidación oficial y el declarado por el contribuyente, agente retenedor o responsable, o al 15 % de los valores inexactos en el caso de las declaraciones de ingresos y patrimonio.

No obstante, el artículo en mención establece casos específicos en los que la sanción por inexactitud será aplicada de forma diferencial, así:

El 200 % del mayor valor del impuesto a cargo determinado cuando se omitan activos o se incluyan pasivos inexistentes.

El 160 % de la diferencia entre el saldo a pagar o el saldo a favor (según sea el caso) determinado en la liquidación oficial y el declarado por el contribuyente cuando la inexactitud se origine por las compras o gastos efectuados a quienes la Dian haya declarado proveedores ficticios o insolventes (ver el numeral 5 del artículo 647 del ET), o por la comisión de abuso en materia tributaria, de acuerdo con lo señalado en el artículo 869 del ET.

El 20 % de los valores inexactos para el caso de la declaración de ingresos y patrimonio cuando la inexactitud se origine de la conducta señalada en el numeral 5 del artículo 647 del ET, o por la comisión de abuso en materia tributaria.


Liquidador automático de sanción por inexactitud en Excel, el cual está elaborado con base en lo expuesto en los artículos 647, 648, 709 y 713 del ET. Podrás conocer por qué la Dian liquida esta sanción, qué procesos debe tener en cuenta el contribuyente y el paso a paso para saber el monto de la sanción.

Liquidador de sanción por inexactitud con macros

¿Es posible disminuir la sanción por inexactitud?

El parágrafo 1 del artículo 648 del ET indica que la sanción por inexactitud podrá ser reducida siempre y cuando se cumplan los requisitos señalados en los artículos 703 y 713 del ET en relación con las siguientes correcciones:

Corrección provocada por requerimiento especial:

Si con ocasión de la respuesta al pliego de cargos, al requerimiento o a su aplicación, el contribuyente, responsable, agente retenedor o declarante acepta total o parcialmente los hechos planteados en el requerimiento, la sanción por inexactitud se reducirá a la cuarta parte de la planteada por la Dian en relación con los hechos aceptados.

Para esto, el contribuyente o responsable deberá corregir su liquidación privada, incluyendo los valores aceptados y la sanción por inexactitud reducida. Además, deberá adjuntar a la respuesta al requerimiento una copia de la respectiva corrección y prueba del pago o acuerdo de pago de los impuestos, retenciones y sanciones, incluida la inexactitud reducida.

Corrección provocada por la liquidación de revisión:

Si dentro del término para imponer el recurso de reconsideración contra la liquidación de revisión el contribuyente, responsable o agente retenedor acepta total o parcialmente los hechos planteados en la liquidación, la sanción por inexactitud se reducirá a la mitad de la sanción inicialmente propuesta por la administración tributaria en relación con los hechos aceptados.

Para tal efecto, el responsable deberá corregir su liquidación privada, incluyendo los mayores valores aceptados y la sanción por inexactitud reducida. Adicionalmente, deberá presentar un memorial ante la correspondiente oficina de recursos tributarios, en el que consten los hechos aceptados y se adjunte copia de la respectiva corrección y prueba del respectivo pago.