miércoles, noviembre 30, 2022

Incentivo para la generación de nuevos empleos: reglamentadas las condiciones para otorgarlo


Mediante la Ley de Inversión Social se establecieron una serie de beneficios laborales, entre los que se encuentra el incentivo para la generación de nuevos empleos.

Las condiciones de este incentivo fueron recientemente reglamentadas. Conócelas a continuación.

Mediante la Ley de Inversión Social 2155 de 2021 se establecieron una serie de beneficios laborales para los empleadores personas naturales y jurídicas, entre los que se encuentra el incentivo para la generación de nuevos empleos.

Este incentivo tiene como finalidad otorgar a los empleadores un aporte mensual que les permita financiar el pago de aportes a seguridad social (salud, pensión y riegos laborales) y parafiscales de los trabajadores nuevos contratados mediante contrato de trabajo.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, explica en qué consisten los beneficios por generar nuevos empleos, beneficios dispuestos en la reforma tributaria 2021:


Atendiendo a esto, el incentivo por este año sería otorgado de la siguiente manera:El 25 % de un (1) salario mínimo mensual legal vigente –smmlv– ($227.132 por 2021) cuando se trate de trabajadores jóvenes (hombres y mujeres) entre los 18 y 28 años.
El 10 % de un (1) smmlv ($90.853 por 2021) cuando se trate de hombres contratados con 29 años o más que devenguen hasta tres (3) smmlv ($2.725.578).
El 15 % de un (1) smmlv ($136.279 por 2021) por la contratación de mujeres con 29 años o más que devenguen hasta tres (3) smmlv ($2.725.578).


Nota: se podrá obtener el incentivo del 25 % por cada joven que hasta el último mes tenga cumplidos 28 años, es decir, antes de que cumpla los 29 años.

Los empleadores no podrán solicitar en simultáneo a los subsidios del 15 % y 10 % para el caso de las mujeres mayores de 28 años; así lo indica el nuevo parágrafo del artículo 2.2.6.1.10.3. del Decreto 1072 de 2015.

Este incentivo podrá recibirse hasta por doce (12) veces, para lo cual el beneficiario deberá cumplir con todos los requisitos en cada uno de los meses en los que se postula.
Reglamentación del incentivo para la generación de nuevos empleos

Mediante el Decreto 1399 del 29 de octubre de 2021, el Ministerio del Trabajo reglamentó las condiciones en las que deberá otorgarse este incentivo.

En la siguiente infografía sintetizamos los puntos para tener en cuenta respecto a dicha reglamentación:


De acuerdo con lo anterior, mediante el decreto en mención se establecieron las siguientes disposiciones:
Beneficiarios del incentivo

Podrán ser beneficiarios de este incentivo los empleadores personas naturales y jurídicas, los consorcios, las uniones temporales, los patrimonios autónomos y las cooperativas, siempre que demuestren su calidad de empleadores mediante la planilla integrada de liquidación de aportes –Pila–.


También pueden ser beneficiarias las cooperativas de trabajo asociado que hayan cotizado, por sus trabajadores asociados, el mes completo al sistema de seguridad social.

No podrán ser beneficiarias del incentivo:Las entidades cuya participación del Gobierno y/o sus entidades descentralizadas sea mayor al cincuenta por ciento (50 %) de su capital.
Las personas naturales que tengan la condición de personas expuestas políticamente.
Postulación y giro de los aportes en la Estrategia Sacúdete

En cuanto a la postulación y giro de los aportes dentro de la Estrategia Sacúdete dispuesta en el Decreto 688 de 2021, para los empleadores que hayan radicado su postulación antes de la entrada en vigor del mencionado Decreto 1399 de 2021 se dará el trámite conforme a lo establecido en el primer decreto.

Las postulaciones posteriores a la entrada en vigor de este nuevo decreto se harán de conformidad con los términos y condiciones en este.
Pautas que deben seguir los empleadores al momento de postularse

Para postularse, los empleadores y demás posibles beneficiarios deberán tener en cuenta, entre otras, las siguientes pautas:Para contabilizar los trabajadores, se tomará como referencia el número de empleados o trabajadores asociados por los que se haya cotizado para marzo de 2021, por los cuales se debe haber pagado antes de la fecha máxima de cada postulación, y se considerará el número de trabajadores adicionales sobre el total de los reportados en la Pila.Se entenderán por empleados los trabajadores dependientes por los cuales el empleador haya cotizado el mes completo al sistema general de seguridad social en la Pila con un ingreso base de cotización –IBC– de al menos un (1) smmlv, y que estén afiliados como empleados del postulante en el registro único de afiliación –RUAF–.

Aunado a lo anterior, se considerarán como empleados o asociados solamente las personas que se encuentren en las planillas integradas tipo:E: empleador.
A: empleados adicionales.
X: empresas en liquidación o reorganización.
S: trabajador del servicio doméstico.

Y tengan los siguientes tipos de cotizante:1: dependiente.
2: trabajador del servicio doméstico.
22: profesor de establecimiento particular.
31: cooperados o precooperativas de trabajo asociado. Se incluirán únicamente los trabajadores asociados por los que se haya cotizado con un IBC de al menos un (1) smmlv.El empleador no recibirá el incentivo por los trabajadores a los que se les haya aplicado la novedad de suspensión temporal de contrato de trabajo o de licencia no remunerada para el mes por el que está recibiendo el incentivo.
Quien figure como aportante no podrá contabilizarse como trabajador.
Para calcular el aporte, cada empleado solamente podrá contabilizarse una vez.
En los casos en que exista multiplicidad de empleadores de un mismo trabajador, se otorgará el aporte al primero que realice la postulación.
Los trabajadores que hayan sido sujetos de una sustitución patronal posterior a marzo de 2021 no podrán considerarse para el cálculo del incentivo, toda vez que no se está generando un nuevo empleo.
Temporalidad del incentivo

Este incentivo regirá desde la entrada en vigor de la Ley 2155 de 2021 y hasta agosto de 2023. El empleador solo podrá recibir dentro de esta vigencia máximo doce (12) pagos, para lo cual solo se reconocerá un pago mensual.

Para presentarse a las postulaciones posteriores a septiembre de 2022, el empleador deberá haberse presentado y recibido como mínimo un aporte antes de este mes.
Fiscalización del incentivo para la generación de nuevos empleos

La fiscalización del programa de la Estrategia Sacúdete, así como del incentivo para la generación de nuevos empleos, se adelantará de la siguiente forma:Para el caso de los empleadores distintos de las cooperativas de trabajo asociado, una vez finalizado el programa la fiscalización la iniciará dentro de los cuatro (4) años siguientes la Unidad de Gestión Pensional y Parafiscales –UGPP–.
En cuanto a las cooperativas de trabajo asociado, el proceso de fiscalización corresponderá a la Superintendencia de la Economía Solidaria.

lunes, noviembre 28, 2022

Deducción de gastos por fiestas de fin de año en la declaración de renta del año gravable 2022


Según el artículo 107-1 del ET, los contribuyentes del impuesto de renta del régimen ordinario o especial, tanto personas naturales como jurídicas, pueden acceder a la deducción de gastos por fiestas cumpliendo un límite especial.

Esta deducción no la podrán usar quienes pertenezcan al SIMPLE.

La norma del artículo 107-1 del Estatuto Tributario –ET–, creado con el artículo 63 de la Ley 1819 de 2016, permite que todos los contribuyentes (tanto personas naturales como jurídicas, del régimen ordinario o especial, residentes o no residentes) puedan seguir deduciendo en su impuesto de renta los valores por concepto de fiestas, reuniones y festejos, pero limitados de forma especial.

En dicha norma se establece lo siguiente:

Artículo 107-1. Limitación de deducciones. Las siguientes deducciones serán aceptadas fiscalmente siempre y cuando se encuentren debidamente soportadas, hagan parte del giro ordinario del negocio, y con las siguientes limitaciones:Atenciones a clientes, proveedores y empleados, tales como regalos, cortesías, fiestas, reuniones y festejos. El monto máximo a deducir por la totalidad de estos conceptos es el 1 % de ingresos fiscales netos y efectivamente realizados.
Los pagos salariales y prestacionales, cuando provengan de litigios laborales, serán deducibles en el momento del pago, siempre y cuando se acredite el cumplimiento de la totalidad de los requisitos para la deducción de salarios.
“la expresión “ingresos fiscales netos” correspondería al valor de tomar los ingresos brutos ordinarios menos la parte que de dichos ingresos se pueda restar como “ingresos no gravados””

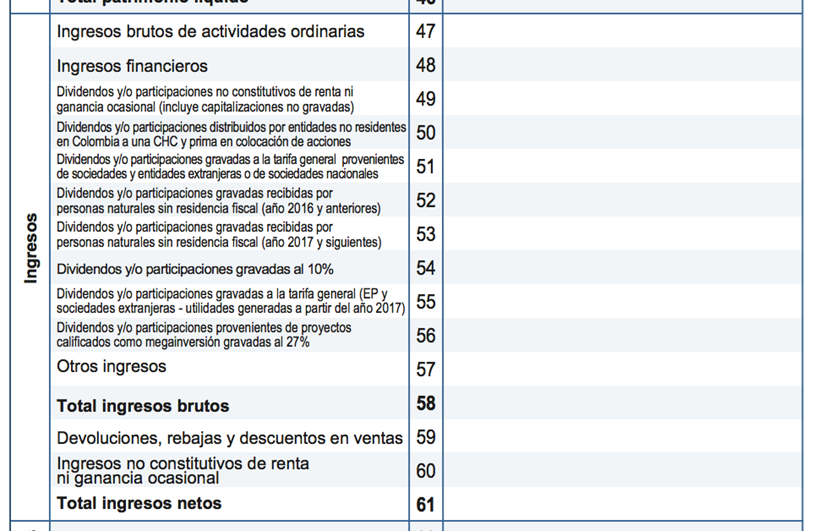
Como puede verse, la norma permite deducir en el impuesto de renta, por concepto de “fiestas, reuniones y festejos”, hasta el equivalente del 1 % de los “ingresos fiscales netos”. Al respecto, se entiende que la expresión “ingresos fiscales netos” correspondería al valor de tomar los ingresos brutos ordinarios menos la parte que de dichos ingresos se pueda restar como “ingresos no gravados” (ver por ejemplo el renglón 61 de lo que fue el formulario 110 para la declaración de renta del año gravable 2021 de las personas jurídicas y las personas naturales no residentes).

Esta es una medida bastante importante que beneficia a los contribuyentes desde el año gravable 2017 en adelante, pues en un comienzo los valores por concepto de “fiestas, reuniones y festejos” no cumplirían con la norma del artículo 107 del ET, la cual establece los requisitos para que un gasto pueda ser deducible (se diría que los gastos por fiestas y festejos no se considerarían gastos “necesarios” para la obtención de la renta; ver por ejemplo los fallos que en el pasado, antes de que se creara la norma del artículo 107-1 del ET, se generaban al interior del Consejo de Estado, caso por ejemplo del fallo de marzo de 2011 para el expediente 16966).
Casos especiales de la deducción para los contribuyentes del régimen simple y con las personas naturales residentes

En relación con este tema es importante destacar que los valores por gastos de fiestas y atenciones a los empleados o proveedores nunca podrán ser utilizados por los contribuyentes (personas naturales o jurídicas) que pertenezcan al régimen simple de tributación, pues en dicho régimen no se permite deducir ningún tipo de partida.

Adicionalmente, si quien incurrió en los gastos por fiestas y atenciones fue una persona natural residente del régimen ordinario de impuesto de renta, deberá tenerse presente que en la cedulación de su impuesto de renta dicha partida solo podría ser utilizada dentro de la cédula general (es decir, para enfrentarla a sus ingresos obtenidos por rentas de trabajo que no sean laborales, o a sus rentas de capital o a sus rentas no laborales), pero no la podría utilizar ni en su cédula de pensiones ni en su cédula de dividendos, las cuales no aceptan tampoco ninguna partida por concepto de deducciones.

Incluso, se debe tener presente que la deducción por fiestas y atenciones que se puede incluir dentro de la cédula general sería en realidad otra “deducción especial” más (tal cual como la deducción por intereses de un crédito de vivienda, o la deducción por el GMF pagado en los retiros de dineros en las entidades financieras), la cual tendría que someterse al límite especial mencionado dentro del artículo 336 del ET (límite según el cual la mayoría de las rentas exentas y las deducciones especiales no deben exceder al 40 % de los ingresos brutos menos los ingresos no gravados informados dentro de la cédula general; ver artículo 1.2.1.20.3 del DUT 1625 de 2016).

domingo, noviembre 27, 2022

Contabilidad de causación, acumulación o devengo: estos son los aspectos clave


La contabilidad de causación o devengo indica que los hechos económicos se reconocen en el momento en que suceden, independientemente del momento en que se produce el flujo de efectivo derivado.

Presentamos este principio en los Estándares Internacionales y sus diferencias con la contabilidad de caja.

El devengo, negocio en marcha, esencia sobre forma, período contable, entre otros términos, hacen parte de los principios de contabilidad que deben observar las empresas para la preparación de su información.

Al respecto, debe tenerse presente que la NIC 1 – Presentación de estados financieros señala que una entidad debe preparar sus informes utilizando esta base contable, a excepción del estado de flujos de efectivo (párrafo 28).

Debido a que la acumulación o devengo es una base contable para la preparación de la información financiera, listamos en este artículo los puntos más relevantes que deben tenerse en cuenta.

¿Qué es la causación, acumulación o devengo?

El principio de causación o acumulación, también llamado “devengo” en los Estándares Internacionales, estipula que los hechos económicos deben reconocerse o registrarse en la contabilidad cuando estos se causen y no solo cuando se reciba un pago o se liquide una obligación.
“la base contable de devengo indica que los hechos económicos se reconocen en el momento en que suceden”

En otras palabras, la base contable de devengo indica que los hechos económicos se reconocen en el momento en que suceden, independientemente del momento en que se produce el flujo de efectivo que se deriva del hecho económico. De esta forma, la contabilización deberá realizarse cuando surgen los derechos y obligaciones o cuando la transacción incide en los resultados del período.

Un ejemplo de esto es la obligación de pagar un préstamo en determinado tiempo: a pesar de que no se pagará en el mismo momento, se obtiene la obligación de pagarlo en un momento futuro, por lo que inicialmente deberá contabilizarse la transacción.
Contabilidad de causación o devengo en los Estándares Internacionales

En Colombia la contabilidad debe llevarse por el sistema de devengo, para ello el DUR 2420 de 2015 contiene las consideraciones para cada grupo de aplicación de Estándares Internacionales, veamos:


Grupo 1: Estándar Pleno, anexo técnico compilatorio y actualizado 1 – 2019, de las Normas Internacionales de Información Financiera – Decreto 2270 de 2019.

1.17 La contabilidad de acumulación (o devengo) describe los efectos de las transacciones y otros sucesos y circunstancias sobre los recursos económicos y los derechos de los acreedores de la entidad que informa en los períodos en que esos efectos tienen lugar, incluso si los cobros y pagos resultantes se producen en un período diferente. Esto es importante porque la información sobre los recursos económicos y los derechos de los acreedores de la entidad que informa y sus cambios durante un período proporciona una mejor base para evaluar el rendimiento pasado y futuro de la entidad que la información únicamente sobre cobros y pagos del período.


Grupo 2: Estándar para Pymes, anexo 2 del Decreto 2420 de 2015.

2.36 Una entidad elaborará sus estados financieros, excepto en lo relacionado con la información sobre flujos de efectivo, utilizando la base contable de acumulación (o devengo). De acuerdo con la base contable de acumulación (o devengo), las partidas se reconocerán como activos, pasivos, patrimonio, ingresos o gastos cuando satisfagan las definiciones y los criterios de reconocimiento para esas partidas.


Grupo 3: microempresas, anexo 3 del Decreto 2420 de 2015.

2.37 Una microempresa elaborará sus estados financieros utilizando la base contable de causación (acumulación o devengo). Los efectos de las transacciones y demás sucesos se reconocen cuando ocurren y no cuando se recibe o paga dinero u otro equivalente al efectivo en los períodos con los cuales se relacionan.

Diferencias entre contabilidad de causación y contabilidad de caja

Registrar los ingresos cuando efectivamente se reciben y los costos y gastos cuando efectivamente se paguen corresponde a los principios de la contabilidad de caja. De acuerdo con este sistema, el reconocimiento de estos elementos solo puede realizarse cuando efectivamente se reciba la contraprestación o se realice una erogación.

De esta forma tenemos que solo se reconocen hechos que efectivamente se hayan realizado, no se contabilizarán en el sistema de caja derechos u obligaciones hasta que se hagan efectivos.

Un ejemplo de una transacción bajo esta denominación se encontrará en el registro de una venta a crédito, al momento de realizar la venta no se reconocerá en contabilidad, no obstante, en el momento en que ingrese a caja el valor que adeuda el cliente (pague la factura) se reconocerá la venta.

En tanto, es una obligación para los obligados a llevar contabilidad registrar las transacciones por la base contable de acumulación o devengo; la contabilidad de caja suele ser utilizada por los no obligados a llevar contabilidad.

Por lo anterior, los registros en la contabilidad de caja son mucho más sencillos que en la contabilidad de causación, no obstante, debe tenerse presente que la contabilidad de caja no permite presentar la situación financiera de la entidad al no presentar los derechos sobre las cuentas por cobrar, los pagos anticipados, ni tampoco las obligaciones relacionadas con sus cuentas por pagar a proveedores, empleados, préstamos con entidades financieras y otros (Concepto CTCP 0328 del 2020)

Además, considerando la utilidad de la información financiera, la contabilidad de causación lograría presentar a los usuarios de la información financiera de mejor forma los hechos económicos.

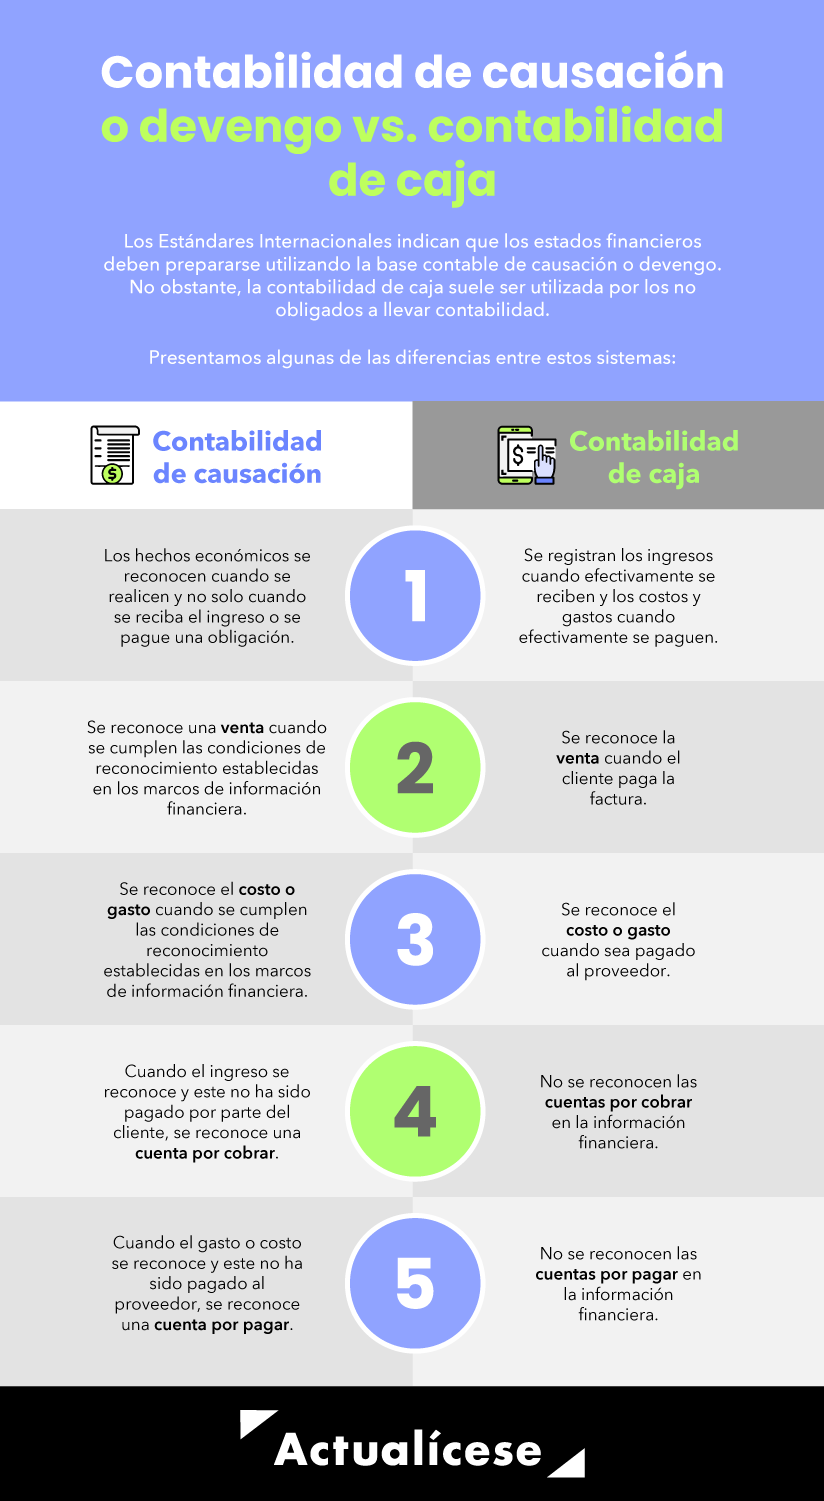
A continuación, presentamos las principales diferencias entre la contabilidad de caja y la contabilidad de causación señaladas por el Consejo Técnico de la Contaduría Pública –CTCP– en el Concepto 0328 del 18 de marzo de 2020:


Venta de bienes y servicios: en la base contable de causación se reconoce la venta cuando se cumplen las condiciones de reconocimiento establecidas en los marcos de información financiera; mientras que en una contabilidad de caja se reconoce la venta cuando el cliente paga la factura.
Costos y gastos: en la base contable de causación se reconoce el costo o gasto cuando se cumplen las condiciones de reconocimiento establecidas en los marcos de información financiera, mientras que en una contabilidad de caja se reconoce el costo o gasto cuando el mismo sea pagado al proveedor.
Cuentas por cobrar a clientes: cuando el ingreso se reconoce y este no ha sido pagado por parte del cliente, se reconoce una cuenta por cobrar de acuerdo con la base contable de causación. En la contabilidad de caja no existirían cuentas por cobrar reconocidas en la información financiera.
Cuentas por pagar a proveedores: en la base contable de causación, cuando el gasto o costo se reconoce y este no ha sido pagado al proveedor, se reconoce una cuenta por pagar. Por otro lado, en la contabilidad de caja no existen cuentas por pagar reconocidas en la información financiera.

Ley de borrón y cuenta nueva: estas son sus disposiciones


El Congreso de la República expidió la ley de borrón y cuenta nueva, que tiene como finalidad, entre otras cuestiones, establecer un término máximo de permanencia de la información financiera negativa en centrales de riesgo.

A continuación, estudiaremos en qué consisten estas nuevas disposiciones.

El Congreso de la República expidió la Ley 2157 de 2021, conocida como la ley de borrón y cuenta nueva, por medio de la cual se modifican y adicionan una serie de disposiciones a la Ley Estatutaria 1266 de 2008.

Mediante esta nueva ley, se dictan disposiciones generales sobre el habeas data en relación con la información financiera, crediticia, comercial, de servicios y la proveniente de terceros países.

En la siguiente charla en casa, Miguel Santiago Pantoja, abogado consultor en derecho comercial, explica en qué consiste la ley de borrón y cuenta nueva:


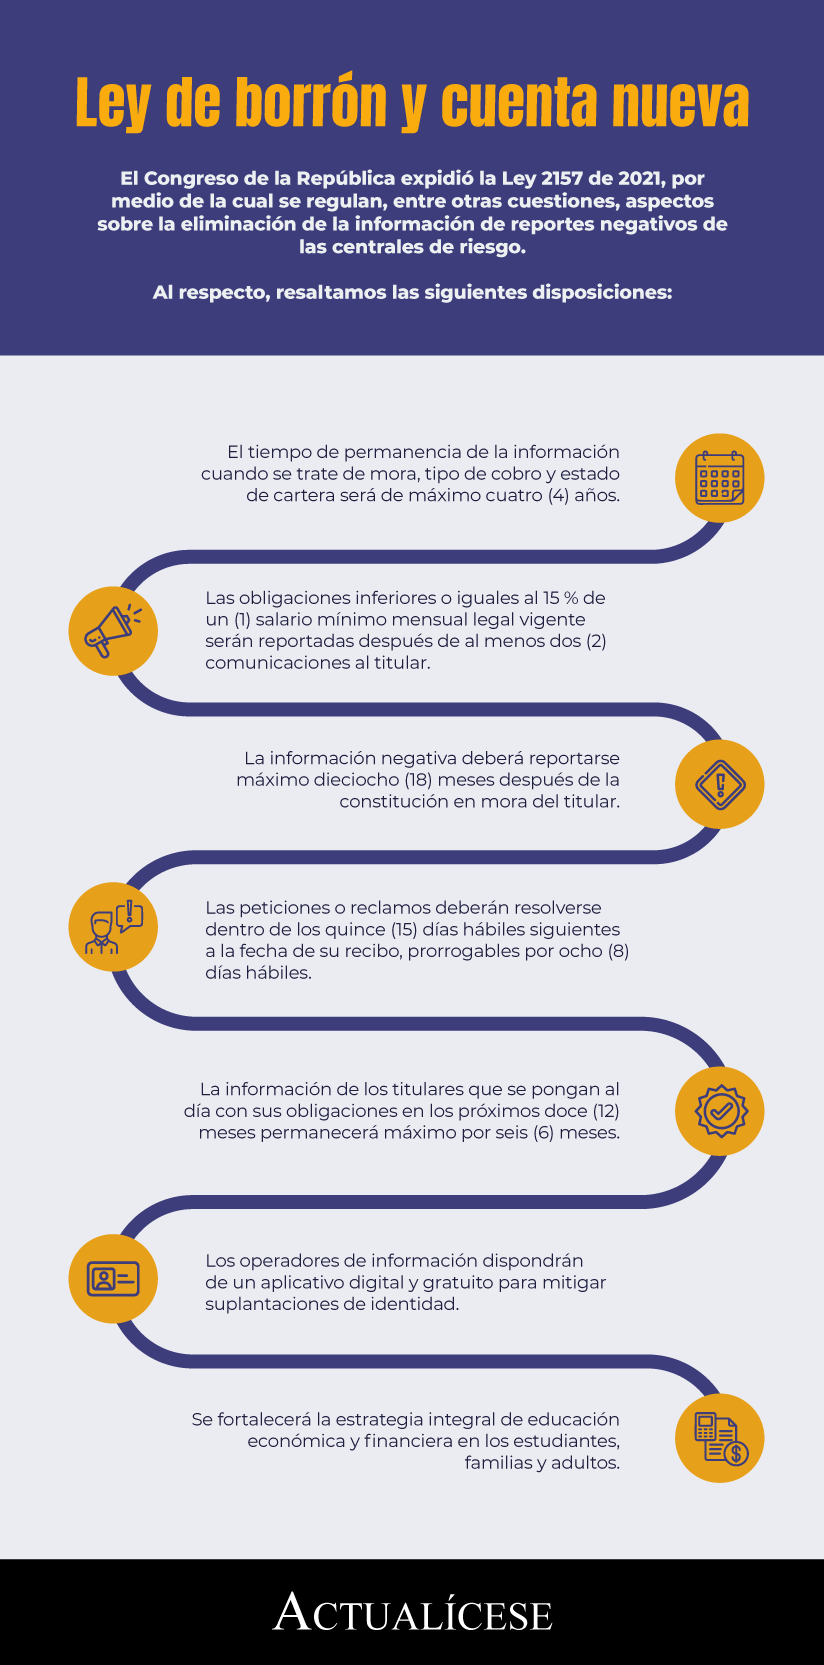
En la siguiente infografía resumimos los aspectos más importantes para tener en cuenta sobre la Ley 2157 de 2021:


Así pues, mediante esta nueva disposición normativa se establece:
Tiempo máximo de permanencia de la información

El tiempo de permanencia de la información cuando se trate de mora, tipo de cobro, estado de cartera y, en general, aquellos datos referentes a situaciones de incumplimiento de obligaciones será del doble del tiempo de la mora, máximo cuatro (4) años contados a partir de la fecha en que se extinga la obligación.

A su vez, se indica que estos datos caducarán en un término de ocho (8) años, contados a partir del momento en que entre en mora la obligación; cumplido este término, deberán eliminarse de la base de datos.

Por otra parte, cuando se trate de obligaciones inferiores o iguales al 15 % de un (1) salario mínimo mensual legal vigente –smmlv–, el dato negativo por obligaciones en mora solo será reportado después del envío de al menos dos (2) comunicaciones en días diferentes. Entre la última comunicación y el reporte deben mediar 20 días calendario.

La información negativa que se encuentre en las bases de datos y se relacione con calificaciones, récord o cualquier tipo de medición financiera, comercial o crediticia deberá actualizarse simultáneamente con el retiro del dato negativo o con la cesación del hecho que generó la disminución de la medición.

Término para el reporte de la información negativa
“el reporte de la información negativa será en máximo dieciocho (18) meses después de la constitución de mora del titular”

Se establece mediante esta nueva ley que el reporte de la información negativa será en máximo dieciocho (18) meses después de la constitución de mora del titular.
Información que deberá tenerse en cuenta para el otorgamiento de créditos

La administración de la información financiera, crediticia, comercial, de servicios y la proveniente de terceros países, por parte de fuentes, usuarios y operadores, deberá realizarse de forma que permita favorecer el otorgamiento de créditos.

Los usuarios de este tipo de información deberán valorarla de manera concurrente con otros factores de juicio que técnicamente incidan en el estudio de riesgo y el análisis crediticio; no podrán basarse solamente en la información relativa al incumplimiento de obligaciones suministrada por los operadores para adoptar decisiones frente a solicitudes de crédito.

La consulta de esta información por parte del titular, en toda ocasión y por todos los medios, será gratuita, y su revisión continua no podrá ser causal de disminución en la calificación de riesgo, récord o cualquier tipo de medición, ni podrá alterar los estudios financieros o crediticios.

Esta información no podrá consultarse para fines laborales, ni podrá utilizarse para fines diferentes al cálculo del riesgo crediticio.
Comunicación de la extinción de la obligación

El incumplimiento de la comunicación previa al titular, en los casos en que la obligación haya sido extinguida, dará lugar al retiro inmediato del reporte negativo.

En los casos en que se genere el reporte sin el envío de la comunicación y no se haya extinguido la obligación, deberá retirarse el reporte y cumplir con la comunicación antes de realizarlo nuevamente.
Tratamiento en caso de suplantación

En caso de que el titular de la información manifieste ser víctima del delito de falsedad personal y le sea exigido el pago de las obligaciones, deberá presentar una petición de corrección adjuntando los soportes correspondientes.

Una vez recibida la solicitud, deberán cotejarse, dentro de los diez (10) días siguientes, los documentos presentados para adquirir la obligación con aquellos presentados por la persona víctima de suplantación.

Una vez verificado el hecho, la información negativa deberá modificarse e indicarse que el titular fue víctima de suplantación y no fue quien adquirió las obligaciones.
Presentación de peticiones o reclamos

Las peticiones o reclamos deberán resolverse dentro de los quince (15) días hábiles siguientes a la fecha de su recibo, prorrogables por ocho (8) días hábiles. Si en este término no se resuelve la petición, se entenderá que fue aceptada.

Si la solicitud no se contestó en el término ni se aceptó, el peticionario podrá solicitar a la Superintendencia de Industria y Comercio y a la Superintendencia Financiera de Colombia, según el caso, la imposición de sanciones para hacer efectivo el derecho al habeas data de los titulares.
Régimen de transición de la ley de borrón y cuenta nueva

A la entada en vigor de esta nueva ley, se dará lugar a un régimen de transición que consistirá en lo siguiente:La información negativa de los titulares que extingan sus obligaciones dentro de los doce (12) meses siguientes permanecerá por el término máximo de seis (6) meses contados a partir de la fecha de extinción de la obligación. Cumplido este término, deberá retirarse de los bancos de datos.
La información negativa de los titulares que a la entrada en vigor de esta ley hayan extinguido sus obligaciones, y cuya información negativa hubiese permanecido por lo menos seis (6) meses, contados a partir de la extinción de las obligaciones, deberá retirarse de manera inmediata.
Para los titulares que extingan sus obligaciones y cuya información negativa no haya permanecido al menos seis (6) meses después de la extinción de la obligación, permanecerá por el tiempo que haga falta para cumplir los seis (6) meses.
Medidas para mitigar suplantaciones de identidad

Los operadores dispondrán de un aplicativo digital y gratuito para que los titulares, previa validación, registren su correo electrónico y reciban comunicaciones cuando se reporte una nueva obligación en la historia de crédito. La comunicación deberá enviarse dentro de un término de cinco (5) días hábiles siguientes al reporte de la obligación.
Educación financiera

Se indica mediante esta nueva ley que desde el Gobierno nacional deberá fortalecerse la estrategia integral de educación económica y financiera para la población estudiantil, las familias y los adultos.

Límite de aceptación fiscal para pagos en efectivo: en 2022 se reduce su porcentaje


El parágrafo 5 del artículo 771-5 del ET, aplicable de forma especial a algunos contribuyentes, entre ellos los del SIMPLE, establece que a partir del 2022 se reduce del 75 % a 70 % el porcentaje de aceptación fiscal para pagos en efectivo que sean tomados como deducibles en renta o impuestos descontable en IVA.

En la norma del artículo 771-5 del Estatuto Tributario –ET–, mejor conocida con el nombre de “bancarización” (la cual fue creada en la Ley 1430 de 2010, pero solo empezó aplicarse desde el año gravable 2018 en adelante), se incluyen seis parágrafos especiales, aplicables a diferentes tipos de contribuyentes, con los cuales se fijan límites especiales para la aceptación fiscal de los costos y gastos en efectivo en que incurran dichos contribuyentes

Al respecto, en el parágrafo 5 de dicho artículo se establece lo siguiente:

Parágrafo 5. <Parágrafo modificado por el artículo 136 de la Ley 2010 de 2019. El nuevo texto es el siguiente:> Tratándose de los pagos en efectivo que efectúen los contribuyentes o responsables pertenecientes al sector agropecuario, de las actividades agrícola, ganadera, pesquera, acuícola, avícola y forestal, así como los comercializadores del régimen simple y las cooperativas y asociaciones de productores del sector agrícola que comercialicen productos adquiridos directamente al productor, podrán tener reconocimiento fiscal dichos pagos como costos, deducciones, pasivos o impuestos descontables, independientemente del número de pagos que se realicen durante el año, así:

– En el año 2020, el ochenta y cinco por ciento (85 %) de los costos, deducciones, pasivos o impuestos descontables totales.

– En el año 2021, el setenta y cinco por ciento (75 %) de los costos, deducciones, pasivos o impuestos descontables totales.

– A partir del año 2022, el setenta (70 %) de los costos, deducciones, pasivos o impuestos descontables totales.

Como puede verse, el parágrafo 5 del artículo en mención fija un límite especial de aceptación a los “pagos en efectivo” que durante el año fiscal lleguen a realizar los contribuyentes específicamente mencionados dentro de dicho parágrafo. Además, dicho porcentaje se iría reduciendo entre los años gravables 2020 y 2022.

En consecuencia, a partir del año gravable 2022, para los contribuyentes mencionados dentro de dicho parágrafo, de los valores que se hayan pagado en efectivo y que pretendan ser tomados como deducibles en la declaración de renta, o de los valores que se hayan pagado en efectivo y que se hayan tomado como IVA descontable en las declaraciones del IVA, o de los valores pagados en efectivo y que correspondían a la cancelación de pasivos informados en el cierre del año anterior, la Dian solo aceptará hasta el 70 %.

Al respecto, debe tenerse presente que los primeros incisos del artículo 771-5 del ET establecen que los pagos por valores que serán tomados como costos o gastos, o los pagos por valores tomados como IVA descontable en las declaraciones del IVA, o los pagos de los pasivos informados al cierre del año anterior, cuando hayan sido bancarizados con alguna de las opciones allí mencionadas, sí serán aceptados fiscalmente de forma plena (100 %).

Entre las opciones que allí se mencionan para bancarizar los respectivos pagos a terceros figuran las transferencias bancarias, o los pagos con cheques que tengan la restricción de “páguese únicamente al primer beneficiario”, o los pagos con tarjetas débito o crédito, o incluso los pagos en especie (daciones en pago).
“debe tenerse presente que para la aceptación fiscal de los costos y gastos no solo es necesario tratar de cumplir con la norma de bancarización”

Adicionalmente, debe tenerse presente que para la aceptación fiscal de los costos y gastos no solo es necesario tratar de cumplir con la norma de bancarización (pues una parte de lo que se haya pagado con el simple efectivo y que no se haya bancarizado terminará siendo rechazada por la Dian tal cual como lo indican los parágrafos del artículo 771-5 del ET). En adición, también se deberá cumplir con otros requisitos adicionales como el contemplado en las normas de los artículos 616-1, 771-2 del ET y la Resolución 000013 de febrero de 2021, los cuales exigen que los costos y gastos por conceptos diferentes a pagos labores estén soportados en facturas electrónicas de venta o en documentos equivalentes a factura de venta, y que los costos y gastos laborales estén soportados en el “documento soporte de pago de nómina electrónica”.

Interrupción de vacaciones: tratamiento del tiempo faltante por retorno anticipado


La interrupción de vacaciones puede darse siempre que medie una causa justificada; puede ser por solicitud del empleador o una circunstancia ajena al trabajador, como la concurrencia de una licencia.

¿Qué tratamiento podría darse al tiempo que no disfruta el trabajador por su retorno anticipado?

El artículo 188 del Código Sustantivo del Trabajo –CST– indica que las vacaciones pueden ser interrumpidas siempre que medie una justa causa, esto supone que, entre otras circunstancias, el empleador puede solicitarle al trabajador que retorne a sus labores antes de la terminación de su descanso remunerado.


Atendiendo a esto, se tiene que la interrupción podría darse por una incapacidad o accidente de origen común, por una licencia por luto o una situación extraordinaria que requiera la presencia obligatoria del trabajador en la empresa.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, resuelve la siguiente pregunta: si durante las vacaciones de un trabajador el empleador lo llama por una situación urgente que requiere de la presencia de este en la empresa, ¿se le remunera con los días perdidos de dichas vacaciones en ese mismo tiempo o se pasan a las próximas vacaciones de dicho trabajador? ¿Para efectos del pago se deben tener en consideración aquellos días?

Interrupción de vacaciones: compensación de días por retorno anticipado

Ahora, en lo que refiere a nuestro caso en concreto, se tiene que pueden presentarse una serie de situaciones:Si las vacaciones le fueron remuneradas desde el momento en que empezó a disfrutarlas, puede retomarlas una vez se haya superado la situación para la que fue solicitado en la empresa. De esta manera se reanudaría el tiempo.
Si las vacaciones no le fueron remuneradas al momento de iniciar su disfrute, sino que le serían pagadas después de culminado el tiempo, lo que podría hacerse es que, por ejemplo, en caso de que el trabajador haya disfrutado diez (10) días de vacaciones al momento de retornar, estos días le sean remunerados; una vez superada la situación podrá reanudar los días pendientes y, a su vez, remunerarlos. Para esto, deberán discriminarse los pagos por concepto de salario y de vacaciones.

También podría presentarse el hecho de que el trabajador solicite la compensación de los días faltantes, en caso de que las vacaciones no le hayan sido pagadas. Es importante tener en cuenta que no puede serle solicitado al trabajador la devolución del dinero de su descanso remunerado.

viernes, noviembre 25, 2022

Las licencias laborales afectan los derechos de los trabajadores?


Los empleadores dentro de sus facultades y obligaciones pueden otorgar permisos o licencias laborales a sus trabajadores, entre ellas las licencias reglamentarias, las remuneradas y las no remuneradas.

A continuación, te contamos su incidencia en las prestaciones sociales de los trabajadores.
“Existen diferentes tipos de licencias, unas dispuestas por la ley y otras concedidas por el empleador de forma facultativa, las cuales pueden ser remuneradas y no remuneradas”

Las licencias, también denominadas permisos, son autorizaciones que los empleadores otorgan a sus trabajadores para ausentarse del trabajo por un tiempo determinado, resultado del ejercicio de la facultad de subordinación que tienen los empleadores en el contrato de trabajo.
Existen diferentes tipos de licencias, unas dispuestas por la ley y otras concedidas por el empleador de forma facultativa, las cuales pueden ser remuneradas y no remuneradas.


Licencias laborales normativas y reglamentarias

Cuando hacemos mención de las licencias normativas o reglamentarias, nos referimos a aquellos permisos que, por disposición normativa, el empleador está en la obligación de otorgar sin que afecten la ejecución del contrato ni los derechos laborales, estas son:Licencia de maternidad.
Licencia de paternidad.
Licencia por luto.
Licencia por grave calamidad doméstica.
Permiso para asistir a tratamientos médicos.
Permiso para asistir al entierro de compañero.
Licencias electorales.
Permisos sindicales.
Incapacidades médicas.

Así las cosas, las licencias laborales están establecidas en la norma y, por ende, es obligatorio que se otorguen por parte del empleador, siendo la mayoría de estas remuneradas, salvo los permisos por tratamiento o citas médicas, de las cuales, según lo dicho por la Corte Constitucional, puede solicitarse su compensación.
Licencias laborales remuneradas

De otra parte, el empleador dentro de sus facultades, según su conveniencia y situación concreta, puede conceder al trabajador que lo solicite una licencia remunerada.

Esta se trata de un permiso que no se encuentra dentro de los reglamentarios, el cual es otorgado por el empleador autorizando al trabajador a ausentarse de su trabajo por un tiempo sin que dicha ausencia afecte sus salarios, prestaciones sociales o demás derechos.

Es decir, pese a que el trabajador falta al trabajo, al estar incurso en un permiso, este continúa percibiendo su salario y no ve ninguna afectación en sus prestaciones sociales.
Efectos de la licencia remunerada

Cuando un empleador concede una licencia remunerada, debido a que esta se trata de un permiso, no se afectan los derechos laborales del trabajador.
Respecto al salario

Al darse una licencia remunerada el trabajador continúa recibiendo su salario de forma normal, dado que el contrato no se suspende.
Respecto a las prestaciones sociales y vacaciones

De igual forma, al ser un permiso remunerado dicho ausentismo no afecta en el conteo y cálculo de primas, cesantías, intereses de cesantías y vacaciones, dado que prácticamente sus efectos se tratan de la continuación normal del contrato de trabajo.
Respecto a la seguridad social y parafiscales

Los aportes a seguridad social y parafiscales no sufren variación, ni en los días de cotización, ni en el ingreso base de liquidación; lo único que se afectaría serían los aportes a riesgos laborales, dado que debe reportarse el ausentismo de dichos días.
Demás derechos laborales

Finalmente, como el trabajador no presta el servicio por esos días, no se causará el auxilio de transporte cuando haya lugar a ello. De otro lado, si la licencia remunerada supera un mes, según el artículo 230 del Código Sustantivo del Trabajo –CST–, no se tendría derecho al suministro de la próxima entrega de dotación.

Los demás derechos laborales contemplados en la norma no sufrirán ninguna variación.
Licencia laboral no remunerada

De otra parte encontramos las licencias no remuneradas, las cuales se tratan del permiso del empleador al trabajador de ausentarse, pero sin que en esos días se efectúe el pago de salarios.

La licencia no remunerada se trata de la suspensión del contrato de trabajo establecida en el artículo 51, literal 4, del CST, en esta el empleador y trabajador establecen la no prestación del servicio, así como tampoco se realizará el pago del salario por ese tiempo.

Esta licencia no remunerada, según lo dicho por el Ministerio del Trabajo en la Circular 27 del 2020, debe ser solicitada por el trabajador y no por imposición o solicitud del empleador.

Por ello, una vez el trabajador solicita esta licencia, la misma se otorga generando unos efectos en los derechos laborales del trabajador.
Efectos de las licencias laborales no remunerada

Dado que es una de las situaciones que suspenden el contrato, sus efectos están dados en el artículo 53 del CST, los cuales al realizar un análisis global podemos decir que son los siguientes:
Respecto al salario

Como se mencionó con anterioridad, la licencia no remunerada tiene como efecto que el trabajador no recibirá el pago de salario por los días que se encontró en tal permiso.
Respecto a las prestaciones sociales y vacaciones

Conforme a lo establecido en el artículo 53 del CST, la licencia no remunerada afecta las vacaciones y el cálculo de cesantías, en el sentido de que al momento de la liquidación de estos derechos dichos días en licencias no serán tenidos en cuenta como días laborados.
Respecto a las primas

Al no hacer mención la norma sobre estas, se entiende que no sufren de ninguna afectación por dichos días de permiso.
Respecto a la seguridad social y parafiscales

Respecto a los aportes a salud, conforme a lo establecido en el artículo 3.2.5.2 del Decreto 780 de 2016, por los días que el trabajador este en licencia no remunerada no habrá lugar al pago de los aportes por parte del afiliado, pero sí de los correspondientes al empleador, los cuales se efectuarán con base en el último salario base reportado.

En riesgos laborales, debido a que el trabajador no va a prestar el servicio, en dichos días no se realizan aportes a ARL, reportándose tal novedad.

Por el contrario, los aportes a pensión deben seguirse efectuando sin ninguna variación.
Demás derechos laborales

Finalmente, respecto a el auxilio de transporte, el mismo no se causa debido a la no prestación del servicio; la dotación al igual que en la licencia remunerada solo se afecta si se trata de una licencia superior a 30 días.

Los demás derechos laborales, como los descansos dominicales (por ser permisos justificados), contemplados en la norma no sufrirán ninguna variación.

Por todo lo anterior, tenemos que las licencias al ser permisos otorgados por el empleador, dependiendo de si se trata de una licencia remunerada o no, afectan derechos laborales como salario, prestaciones sociales y vacaciones.

Angie Marcela Vargas Charry