viernes, marzo 29, 2024

Tpaga lanza WhatsApp Banking, servicio financiero desde un chat

 Arrancará con 100.000 usuarios, que podrán acceder entrando a una lista de espera.


La empresa de tecnología, Tpaga, lanzó un nuevo servicio en donde los usuarios podrán abrir una cuenta de banco, pagar una factura, hacer una recarga de celular y hasta hacer compras de productos y distintos servicios desde un chat de WhatsApp.

Es la primera vez en Colombia que una fintech ofrece este servicio, buscando darles a los usuarios una opción adicional a las billeteras móviles. Este producto se llama WhatsApp Banking. “Nos dimos cuenta que entre la población de adultos mayores y personas que viven en zonas rurales no hay fácil adaptación a las nuevas tecnologías o ni siquiera tienen acceso a ellas. Haciendo trabajo de campo y hablando con ellos, aprendimos que se sienten más cómodos interactuando por medio de WhatsApp. Así que pensamos, ¿por qué no ofrecer todos los servicios que ofrece un banco, pero sobre el WhatsApp?”, indicó Andrés Gutiérrez, CEO de Tpaga.


WhatsApp

La compañía, que actualmente cuenta con más de 1,5 millones de clientes, va a arrancar ofreciendo este servicio a 100.000 usuarios, que podrán usarlo entrando a una lista de espera.

De la misma manera, se busca ofrecer este servicio a bancos y entidades financieras, que quieran ofrecer su propio servicio de WhatsApp teniendo a esta fintech como proveedor.

“Ya estamos trabajando con tres bancos y dos entidades de crédito, para que sus servicios financieros estén disponibles en su propio canal de WhatsApp. Según nuestros cálculos, esto le puede ahorrar al banco un 25% en el costo de atender a los usuarios. Y este es solo el comienzo, también pensamos en extender esto a otros grupos, como las tiendas de barrio en donde podrán pagar desde sus impuestos hasta renovar su certificado en Cámara de Comercio, e inclusive hacer pedidos de los mismos productos que ofrecen en sus establecimientos”, dice Andrés Gutiérrez.


Aplicaciones

Esta empresa colombiana, que ha sido reconocida por Bloomberg y la revista Fast Company como una de las más innovadoras de América Latina, vuelve a irrumpir con un producto que, a su juicio, tiene el impacto de llegar a todo el continente.

Cómo puede salir de la lista negra de los bancos después de haber sido reportado?


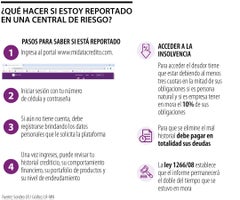
Qué hacer si se encuentra reportado en una central de riesgo

La ley 1266/08 establece que el informe permanecerá el doble del tiempo que se estuvo en mora y se logró saldar la deuda

¿Se encuentra en la lista negra de algún banco o se siente perseguido por DataCrédito? Las deudas le pueden estar respirando en la nuca, pero siempre hay una luz al final del túnel.

Inicialmente, los expertos recomiendan que no se debe meter en deudas innecesarias y siempre pagar todo a una cuota máximo, para no comprar cosas con plata que no se tiene y puede ser complejo pagar.

Sin embargo, si ya sabe que está en la lista negra de los bancos debe verificar la presencia en una entidad de riesgo y saldar la deuda por completo según los pagos acordados para eliminar el informe negativo. Se sugiere informar a la entidad de riesgo después de completar el pago para que retiren el informe, facilitando así la mejora del historial crediticio.

Recuerde saldar todas las deudas pendientes para eliminar el informe negativo, ya que algunos centros financieros o comerciales pueden no notificar automáticamente a las entidades de riesgo sobre la cancelación de la deuda. Se aconseja verificar si el informe persiste y comunicarse con la entidad correspondiente.

Es importante tener en cuenta que la ley establece consecuencias para aquellos con informes negativos en entidades como Datacrédito, y el informe no se eliminará de inmediato. La ley 1266/08 establece que el informe permanecerá el doble del tiempo que se estuvo en mora y se logró saldar la deuda.

Pero si usted le debe a proveedores o bancos se puede acoger a la insolvencia, para esto la normativa estipula que, en el caso de personas naturales, el deudor debe tener al menos tres cuotas pendientes en la mitad de sus obligaciones, mientras que para empresas se requiere que 10% de sus obligaciones estén en mora.

Según Andrés Felipe Villegas, director financiero de ApazySalvo, las implicaciones que tiene que alguien se declare en insolvencia es que “se obtienen grandes beneficios para el deudor, ya que la ley prohíbe que se ejecuten hipotecas o bienes, incluso embargar cuentas. Permitiendo que quien este en dificultades pueda seguir generando recursos y siendo productivo".

Aunque existen reportes negativos, en Inside LR, Clariana Carreño, country manager de Experian Colombia, dijo que 94% de los reportes son positivos. "Esto de alguna manera refleja el comportamiento de pago de los colombianos. Tenemos nuestro ecosistema digital que es MiDatacrédito, donde tenemos 11 millones de inscritos de manera gratuita. Esta es una plataforma que está disponible para todos los colombianos, aquí tienen acceso a conocer lo que es su historia de crédito, su puntaje de crédito. Tienen también acceso a un diagnóstico de su perfil crediticio".

Para la directiva no es malo está reportado. "Es importante entender que la historia de crédito es la base esencial para que las entidades que otorgan crédito puedan hacerlo, que los ciudadanos puedan acceder a créditos formales".

miércoles, marzo 27, 2024

Quiere invertir en una startup? Estos son los consejos que dan expertos para hacerlo


Para invertir en los inicios de una empresa no es necesario tener un alto patrimonio, ya que las primeras rondas de capital son entre conocidos

A la hora de invertir en una startup hay que tener varias consideraciones, pero tal vez una de las más importantes es que esta es una inversión de riesgo, que puede ser muy volátil y fácilmente no traer ningún retorno.

Para invertir en los inicios de una empresa no es necesario tener un alto patrimonio, ya que las primeras rondas de levantamiento de fondos, en general entre familiares y amigos, tienen tickets de entrada menores a US$2.000. El acceso a esa etapa temprana normalmente llega por un dato o una invitación a invertir.

Después del primer levantamiento de capital, conocido como de “family and friends”, suele venir una ronda pre seed (pre semilla) y una ronda seed (semilla). Para participar se requiere de ticket más altos, y es donde entran inversionistas ángel o algún programa de aceleración.

Después, vienen las series A, normalmente superior a US$20 millones, y las posteriores B y C, que requieren de más espaldas y participación de firmas de venture capital, inversionistas de alto patrimonio y family office.

Métodos de inversión

El CEO de Broota (la plataforma chilena de crowdfunding que ha financiado a 53 startups por más de $ 13.000 millones), Federico Iriberry, recomienda diversificar la inversión de tres formas: directa, indirecta o híbrida.

La primera implica que uno como persona natural esté permanentemente buscando y apostando por startups que sintonicen con lo que esa persona busque. Es un proceso que implica estar muy conectado con el ecosistema.

La indirecta se refiere a plataformas que filtran y seleccionan a startups para que una persona pueda invertir aminorando el riesgo, mientras que la híbrida consiste en que “como persona natural, inviertes individualmente en alguna startup que te guste, combinado con una inversión a través de una plataforma experta”, afirma Iriberry.

Matías Zegers, socio de DLA Piper Chile, afirma que este tipo de inversiones en startups “tienen ciertos estándares según sea la etapa de madurez de la firma: si está en etapa inicial o semilla, en early stage (fase inicial) o en growth stage (fase de crecimiento). Esto hace que el tipo de instrumentos en que se invierten cambien según la ronda de financiamiento, así como los derechos de los inversionistas también varíen”.

Para Zegers además es importante para quienes quieran invertir “entender que si se invierte en una ronda de capital, los emprendedores nunca deberían diluirse más de un 20%, y si se invierte en financiamiento puente (un tipo de préstamo), los instrumentos para hacerlo son las notas convertibles, SAFEs (sigla de Simple Agreement for Future Equity, que es la opción futura de compra de un número indeterminado de acciones) y KISS, que son instrumentos de inversión en deuda convertible o en opciones, cuyos términos son estándar en el mercado”.

Los SAFEs fueron creados por YCombinator el año 2013 para facilitar el acceso a capital temprano y tienen la característica de que son rápidos de gestionar y permiten cerrar acuerdos con cada inversionista por separado. Por otro lado, los KISS (siglas de “Keep It Simple Security”) fueron creados por 500 startups en 2014, y al igual que la aceleradora de Silicon Valley, pretenden simplificar y estandarizar la financiación inicial de las startups.

Otra forma de entrar a una empresa de este tipo, son los Demo Days. Se trata de una jornada organizada por un Venture Capital, en la que fundadores de las compañías salen a buscar capital e intentan “conquistar” a inversionistas a través de un pitch y breves presentaciones.

En simple: los ejecutivos presentan su idea al equipo y cómo la están desarrollando. En Estados Unidos es conocido el Demo Day de YCombinator, donde asisten inversionistas famosos como Peter Thiel -uno de los primeros en entrar a Facebook- y se mueven millones de dólares.

Sobre los montos de inversión, el asociado de Reach Capital y fundador de la plataforma de educación Startupeable, Enzo Cavalie, recomienda “definir el monto de capital a invertir en startups y en cuánto tiempo planeas colocarlo. Un máximo del 10% de tu patrimonio es lo recomendable. Si planeas invertir un total de US$ 25 mil en startups, el ticket debería ser tal que te permita hacer al menos 15 a 20 inversiones, que es un número recomendado para tener un portafolio diversificado”.

Para esto, sugiere que si va a ser una inversión directa, sea un mínimo de US$2.500, ya que rara vez una startup aceptará un ticket menor para evitar sobrepoblar su tabla de capitalización. Por otro lado,“si participas en plataformas colectivas como crowdfunding o redes ángeles, empieza con US$500”.

Los cuatro factores

Son cuatro las variables clave: equipo, mercado, tracción y propósito de la firma. Según los expertos esta combinación de factores definirá el éxito o fracaso de una startup; puede tener un muy buen equipo e idea, pero si entran a un mercado sin potencial o saturado, la inversión no va a dar frutos.

En Broota afirman que el equipo es lo más importante, “son ellos quienes tienen la capacidad de reinventarse y mejorar un producto. Debe conocer el mercado, entender qué problema resuelve, en qué sector está involucrado y qué tendencias aborda”, recalcan.

Asimismo es relevante la tracción, es decir, el análisis de que si lo que se ofrece está alineado con el sector involucrado, y en qué volumen. La idea es comprobar si la startup tendrá un crecimiento acelerado, lo que se puede analizar midiendo el estado actual del negocio, los KPIs más importantes y las métricas operativas y financieras.

En cuanto al propósito, en esta industria coinciden en que “es un factor primordial para los inversionistas”. En Broota lo explican así: “es más importante de lo que se cree, y tiene que ver con invertir en empresas con las que compartas la misma visión, el mismo ideal o el mismo estilo de vida. Eso permitirá que tú -como inversionista- seas el primer interesado en promover el producto/servicio de la startup, o sencillamente que la lleve bien”.

Derecho de inspección: ¿cuándo se puede ejercer?


El derecho de inspección es una facultad que tienen todos los asociados para examinar los libros y papeles de la sociedad, con el fin de informarse sobre la situación administrativa y financiera de la compañía en la cual realizaron sus aportes.

Descubre cuándo puede ser ejercido este derecho.

El derecho de inspección es una prerrogativa individual de cada uno de los asociados que consiste en la facultad de examinar, directamente o en representación, los libros y papeles de la sociedad en la cual realizaron sus aportes, con el propósito de conocer su situación administrativa, financiera, contable y jurídica (artículos 48 de la Ley 222 de 1995 y 369 y 447 del Código de Comercio).

Este derecho también implica la obligación de los administradores a permitir el examen de la información en las condiciones y términos exigidos tanto por las normas contables como por las normas propias del tipo de sociedad y sus estatutos.

Es importante destacar que el derecho de inspección no es absoluto y debe ser regulado para no obstaculizar el funcionamiento adecuado de la compañía. La regulación de este derecho puede ser realizada por el máximo órgano social, el cual debe determinar los límites temporales y los tipos de documentos que se excluyen de la inspección (Concepto 220-176650 del 13 de septiembre de 2016, Supersociedades).

¿Cuándo se puede ejercer el derecho de inspección?

Dependiendo del tipo societario, existen criterios temporales mínimos legales para ejercer el derecho de inspección, sin perjuicio de que en los estatutos sociales puedan establecerse limitaciones más amplias para su ejercicio:

Tipo societario

Oportunidad para ejercer el derecho de inspección

Sociedades colectivas

En cualquier momento (artículo 314 del CCo).

Sociedades en comandita

En cualquier momento (artículo 328 del CCo).

Sociedades limitadas

En cualquier momento (artículo 369 del CCo).

Sociedades anónimas

Dentro de los quince (15) días hábiles anteriores a las reuniones de la asamblea general de accionistas en que se vayan a considerar los estados financieros (artículos 379, 422 y 447 del CCo).

Sociedades por acciones simplificadas –SAS–

Salvo estipulación estatutaria en contrario, durante los cinco (5) días hábiles anteriores a la reunión en la que se han de aprobar estados financieros de fin de ejercicio (artículo 20 de la Ley 1258 de 2008).

El derecho de inspección debe ser ejercido en las oficinas de la administración que funcionen en el domicilio principal de la sociedad, independientemente del tipo societario del que se trate. Sin embargo, los administradores podrán disponer que se ejerza mediante el uso de repositorios de información digital u otros instrumentos tecnológicos que salvaguarden la reserva de la información.

martes, marzo 26, 2024

Lo que debe saber sobre el fuero de estabilidad laboral que tienen los prepensionados


Las condiciones de esta protección especial cambian dependiendo de si el trabajador hace parte del sector público o del privado

Muchas personas que se acercan a la edad de pensión (57 años en el caso de las mujeres, y 62 para los hombres) se preocupan por una eventual pérdida de empleo que les impida cumplir con los requisitos de semanas cotizadas para pensionarse, sin embargo, muchos desconocen que cuentan con un fuero de protección especial.

La Ley 790 de 2002 estableció que los prepensionados son aquellas personas que están a tres años de cumplir los requisitos de edad, tiempo de servicio o semanas de cotización para acceder a la pensión de vejez. Inicialmente, la norma adoptó el nombre de ‘retén social’, y cobijaba a los trabajadores próximos a pensionarse que estuvieran vinculados a una entidad pública objeto de reestructuración, modificación o liquidación.


Sin embargo, esta protección posteriormente fue ampliada por la Corte Constitucional a los trabajadores del sector privado.

En este sentido, lo que opera en la actualidad es el fuero de estabilidad laboral de prepensionados, que busca cobijar a esta población con una protección especial en caso de un despido que pueda afectar su posibilidad de pensionares y, debido a ello, vulnerar sus ingresos vitales.

Según explicó Diana Zuleta, socia del área Laboral de DLA Piper Martínez Beltrán, si una persona es despedida a esa edad se vulnera el mínimo vital, teniendo en cuenta que se vuelve muy complicado conseguir trabajo.

“En otros aspectos, si el contrato es terminado sin justa causa, la persona tiene la posibilidad de alegar el reintegro y en, caso de haber justa causa de terminación, no hay opción de aplicar al fuero”, anotó.


DIANA ZULETASOCIA DE DLA PIPER MARTÍNEZ BELTRÁN

“Los contratos de trabajo no pueden ser terminados sin justa causa, esto significa la vulneración del mínimo vital. Por el contrario, si hay una justa causa de terminación, el trabajador no puede acceder al fuero”.


NICOLÁS RICOSOCIO DE SCOLA ABOGADOS

“En el sector público, el requisito de cumplimiento de las 1.300 semanas es determinante para establecer si el trabajador tiene derecho al fuero. En cuanto a la edad, esta también es un factor importante”.

El trabajador, entonces, tiene la posibilidad de permanecer en el puesto de trabajo hasta que le sea reconocida la pensión y esta sea incluida en la nómina. Además, el empleador puede llegar a un mutuo acuerdo con la persona en condición de prepensionada para la terminación del contrato, sin embargo, esto es posible únicamente en el sector privado.

Sobre este punto Nicolás Rico, socio de Scola Abogados, explicó que “los trabajadores del sector público tienen derecho al fuero si están a tres años o menos de la edad la pensión. En el sector privado, el requisito para tener fuero de estabilidad es estar a tres años o menos de cumplir el capital o la pensión mínima de vejez. Si la persona cumplió los requisitos se puede retirar con una pensión de vejez. En algunos casos, en el sector privado, a quienes les faltan tres años se les puede hacer una terminación de mutuo acuerdo”.

Cabe recordar que la sentencia T-055 de 2020 estableció una serie de reglas sobre el ámbito de aplicación de este fuero de estabilidad laboral.

En estas destaca que podrán acceder al fuero quienes estén a tres años o menos de cumplir la edad y las semanas cotizadas, así como quienes ya cuenten con la edad y están a tres años o menos de completar las semanas.

Propuesta del mínimo vital en servicios públicos aumenta temores en empresas

 La propuesta de un monto mínimo garantizado podría perjudicar a las compañías de servicios públicos por falta de claridad sobre fuentes de recursos.


Servicios públicos

El presidente Gustavo Petro había señalado en el pasado su intención de generar un mínimo vital para varios servicios públicos, incluyendo el internet fijo domiciliario. Ahora, en un borrador del proyecto de ley conocido en primicia por Portafolio, se expone cuál es el plan que tiene el Gobierno para avanzar en esta medida.

De acuerdo con lo que explica este documento en el artículo 60, “el subsidio especial del mínimo vital tiene como finalidad asegurar que a la población en condición de vulnerabilidad socioeconómica no le sea interrumpido en su totalidad el suministro del servicio público domiciliario de energía eléctrica, gas combustible o acueducto”.

Además de esto, también se proponen cambios a la ley 1341 de 2009 para crear también este mínimo en el internet fijo domiciliario.

Para este caso, el borrado propone que a la población en situación de vulnerabilidad no se le interrumpa el servicio “en su totalidad” ante una incapacidad de pago por parte de los usuarios. La propuesta ha generado preocupación entre personas del sector que aseguran que esto puede poner en un riesgo financiero a las compañías que prestan los servicios públicos.

Camilo Sánchez, presidente de Andesco, destacó que uno de los focos de alerta es que no se establece con claridad cuáles serán las fuentes de financiamiento que permitan ejecutar esta medida.


Servicios públicos.

En el caso del mínimo para agua, la propuesta del Gobierno estaría encaminada a que a nivel municipal los concejos están en la obligación de crear “fondos de solidaridad y redistribución de ingresos” que permitan que al presupuesto se incorporen los recursos que deben hacer las empresas de servicios públicos por cuenta de los recursos recibidos en las facturas para subsidiar a los estratos 1 y 2.

Vale la pena recordar que en Colombia existe el modelo de subsidios cruzados, mediante los cuales se cobra una sobretasa a los usuarios de estratos 5 y 6 para que se entreguen subsidios a los hogares de estratos 1, 2 y 3.

Ahora, con la ley propuesta se podrán usar estos recursos para financiar el costo de los mínimos vitales.

Sin embargo, vale recordar que el modelo de subsidios cruzados no es suficiente para cubrir los subsidios parciales que se otorgan, por lo que el Gobierno debe destinar recursos desde el Presupuesto General de la nación cada año.


Servicios públicos

Además de esto, el texto apunta que “el Gobierno nacional directamente o a través de las Comisiones de Regulación podrá establecer como componente tarifario factores solidarios y redistributivos que tengan como finalidad exclusiva atender el pago de subsidios destinados al mínimo vital o financiar programas de servicio universal”.

Para el caso de electricidad y gas, los recursos que se requieran saldrán del Fondo de Solidaridad para Subsidios y Redistribución de Ingresos de la Nación, del Ministerio de Minas y Energía.

En el caso del internet, el borrador conocido apunta que “el Ministerio de Tecnologías de la Información y las Comunicaciones, destinará hasta 2% de la contraprestación periódica” que pagan los proveedores del servicio como un único porcentaje sobre sus ingresos brutos por concepto de la provisión de redes y servicios.

Al respecto, el líder de Andesco manifestó que “en estos momentos de estrechez fiscal y de decrecimiento económico no hay un espacio de recursos que puedan soportar esta nueva situación y por el contrario se aumentaría el déficit a niveles insostenibles, poniendo en riesgo la suficiencia financiera de las empresas”.


Servicios públicos

Además, el documento no presenta otras fuentes de las cuales podrían provenir los recursos que se necesiten para destinar a estos mínimos vitales y tampoco hay un estimado de cuánto podrían requerir.

Sobre la definición de lo que se considera mínimo vital, el documento conocido solo señala que los parámetros serán los definidos por el Gobierno bajo la consigna de que se cubriría “el consumo indispensable necesario para satisfacer las necesidades esenciales y asegurar la subsistencia en condiciones de vida digna”.

Con respecto a los plazos para que se establezcan estas condiciones, el borrador conocido expone que seis meses después de la promulgación de esta ley, tanto el Gobierno como las comisiones de regulación deberían expedir las reglamentaciones necesarias para que entren a regir.

Adicionalmente, respecto a la duración del pago del subsidio por mínimo vital, el documento señala que es temporal y la vigencia estaría condicionada “a la subsistencia de las circunstancias que le dieron origen” y se plantea que la duración inicial sería de cuatro meses de facturación y se podrá prorrogar si se demuestra que la situación se mantiene.

Espectro de uso libre para “fines sociales”

Además de la propuesta de un mínimo vital para los servicios públicos, el documento conocido por Portafolio propone el acceso al uso del espectro radioeléctrico de “uso libre” para fines sociales. El artículo 139 señala que la Agencia Nacional del Espectro definirá una banda de frecuencia de espectro radioeléctrico de uso libre, que permita el despliegue de un sistema inalámbrico para acceso gratuito a internet en lugares públicos. Este estaría sujeto a que el Ministerio de Hacienda apropie los recursos para los gastos que requiera el Ministerio de TIC para instalar y administrar las zonas que se definan para este fin.

Sucesión ilíquida por qué los fallecidos pagan impuestos?

 Si no se realiza la sucesión de los bienes y deudas del fallecido, la Dian puede seguir cobrando impuestos a nombre de la persona que murió.


Si no se realiza la sucesión de los bienes y deudas del fallecido, la Dian puede seguir cobrando impuestos a nombre de la persona que murió.

Según la Notaría 19 de Bogotá, una sucesión ilíquida está conformada por todos los bienes activos, pasivos y las rentas de un individuo muerto que no han sido adjudicados a los herederos.

Por lo tanto, si no se realiza la sucesión de los bienes y deudas del fallecido, la Dian puede seguir cobrando impuestos a nombre de la persona que murió.

De acuerdo con el artículo 7 del Estatuto Tributario, "las personas naturales y las sucesiones ilíquidas están sometidas al impuesto sobre la renta y complementarios". Además, el Registro Único Tributario (RUT) y el Número de Identificación Tributaria (NIT) siguen vigentes bajo el nombre del individuo muerto.

Cabe señalar que no todas las sucesiones ilíquidas declaran renta, depende si el fallecido lo hacía en vida, de acuerdo con los topes de ingresos estipulados por la Dian.

Cuando la persona muere, según la Ley, el albacea, es decir, un familiar o representante se encarga de cumplir la última voluntad del difunto.

¿CÓMO HACER LA SUCESIÓN?

1. Entregar las propiedades de acuerdo al testamento, en caso de que no haya, se reparten por igual. Cuando la sucesión se hace por mutuo acuerdo entre los sucesores, solo hay que ir a una notaría para solicitar el proceso. De lo contrario, se debe acudir a un juzgado.

2. Acreditar el proceso ante la Dian, es decir, enviar a la entidad el documento de sucesión expedido por la autoridad correspondiente con el nombre completo, documento de identificación y calidad con la que se actúa en la sucesión.

3. Inscribir Y/o actualizar el RUT del fallecido, lo cual debe ser realizado por el apoderado o representante de la sucesión. Se debe agendar una cita en la página web de la Dian, en la opción 'Actualización RUT'. La entidad habilitará el ingreso al Portal Transaccional a nombre de dicha sucesión.

En este proceso es importante conocer el estado de cuenta del fallecido. Esta información se debe solicitar en la página de la Dian, opción 'Información Cobranzas' o creando una Pqrs (Petición - Queja - Reclamo - Solicitud).

lunes, marzo 25, 2024

Régimen simple: tarifas, declaraciones, novedades y mucho más

 ¿Qué es el régimen simple de tributación?, ¿cuántas y cuáles declaraciones requiere?, ¿cuál es su tarifa? Estas y muchas otras preguntas las resolvemos en este análisis.


Te contamos todo lo que necesitas saber para cumplir satisfactoriamente las responsabilidades del SIMPLE durante el año 2024.

El régimen simple de tributación –SIMPLE– fue creado por la Ley de financiamiento 1943 de 2018 con el objetivo de brindar ventajas y garantías tributarias para los contribuyentes con emprendimientos pequeños.

Tras la declaratoria de inexequibilidad de la Ley 1943 de 2018 a través de la Sentencia C-481 de 2019, la reforma tributaria efectuada con la Ley 2010 de 2019 retomó nuevamente este régimen a partir del 1 de enero de 2020.

Otro aspecto normativo relevante es la decisión tomada el 5 de diciembre de 2023 por la Corte Constitucional, la cual emitió la Sentencia C-540 de 2023. En esta sentencia se declararon inexequibles algunas de las modificaciones introducidas por los artículos 42 y 44 de la Ley 2277 de diciembre de 2022 a los artículos 905 y 908 del Estatuto Tributario –ET–. Estos cambios establecían nuevas reglas de tributación en el régimen simple para los profesionales liberales. Más adelante se profundizará en las implicaciones de esta decisión.

A continuación, abordaremos todos los aspectos relacionados con el régimen, lo que permitirá comprender cuál será el tratamiento para la liquidación de los anticipos y el impuesto anual a cargo, así como demás condiciones, requerimientos y novedades para tributar bajo este régimen.

Hecho generador

De acuerdo con el artículo 904 del Estatuto Tributario –ET–, modificado por el artículo 74 de la Ley 2010 de 2019, el hecho generador del impuesto unificado bajo el régimen simple de tributación es la obtención de ingresos susceptibles de producir un incremento en el patrimonio.

Base gravable

Su base gravable se compone por la totalidad de los ingresos brutos, ordinarios y extraordinarios percibidos durante el respectivo período gravable, exceptuando las ganancias ocasionales y los ingresos no constitutivos de renta ni ganancia ocasional.

Nota: para el impuesto de industria y comercio consolidado, el cual se integra al impuesto unificado, se mantiene la autonomía de los entes territoriales para definir los elementos del hecho generador, la base gravable, la tarifa y los sujetos pasivos.

¿Quiénes pueden inscribirse en el régimen simple?

De acuerdo con el artículo 905 del ET, por el año gravable 2023 pudieron inscribirse como sujetos pasivos del régimen simple los contribuyentes que cumplieron los siguientes requisitos:

1. Ser una persona natural que desarrolle una empresa, o una persona jurídica cuyos socios o accionistas sean personas naturales, nacionales o extranjeras, residentes en Colombia.

2. Haber obtenido en el año gravable anterior ingresos brutos, ordinarios o extraordinarios, inferiores a 100.000 UVT ($4.241.200.000 en 2023 y $4.706.500.000 en 2024, respectivamente). Para el caso de las personas jurídicas constituidas recientemente, la inscripción en el SIMPLE estará condicionada a que los ingresos del año no superen estos topes (ver el numeral 2 del artículo 905 del ET, modificado por el artículo 41 de la Ley 2155 de 2021).

Es importante no perder de vista que, tras las modificaciones introducidas por la Ley 2277 de 2022 al régimen simple de tributación, para el año gravable 2024 deben tenerse en cuenta que podrán optar por el régimen simple las personas que presten servicios profesionales de consultoría y científicos en los que predomine el factor intelectual sobre el material, incluidos los servicios de profesiones liberales, siempre que ingresos brutos, ordinarios o extraordinarios, hayan sido inferiores a 12.000 UVT en el año gravable anterior (unos $508.944.000 en el 2023).

3. Si una persona natural en calidad de socia posee una o varias empresas o tiene participación en más de una sociedad inscrita en este régimen, los límites máximos de sus ingresos brutos serán verificados de forma consolidada en proporción a su participación.

4. Si una persona natural en calidad de socia posee una participación superior al 10 % en una o varias sociedades no inscritas en el régimen simple, los límites máximos de sus ingresos brutos se verificarán de forma consolidada, de acuerdo con su participación.

5. Si uno de los socios persona natural es gerente o administrador de otras empresas o sociedades, los límites máximos de ingresos brutos se verificarán de forma consolidada con los de las empresas o sociedades que administra.

6. La persona natural o jurídica debe contar con la inscripción respectiva en el registro único tributario -RUT- y con todos los mecanismos electrónicos de cumplimiento, firma electrónica y factura electrónica o documentos equivalentes electrónicos.

Nota: es necesario recordar que, mediante el Concepto 766 de mayo 28 de 2021, la Dian aclaró que una sociedad nacional que pertenece al régimen simple de tributación por haber reunido la totalidad de las condiciones señaladas en el artículo 905 del ET no pierde los beneficios de este régimen por el hecho de abrir una agencia o sucursal en otra ciudad. Por tanto, la persona jurídica sería la responsable de cumplir las obligaciones tributarias derivadas de las operaciones de su sucursal o filial.

De igual manera, en dicho concepto se precisa que la prohibición señalada en el numeral 5 del artículo 906 del ET rige para la entidad cuya naturaleza jurídica sea la de filial, subsidiaria, agencia o sucursal, no para la persona jurídica.

Escucha en el siguiente video, la respuesta del Dr. Guevara, quien explica si el representante legal de una SAS puede pertenecer al régimen simple de tributación. Veamos:

Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.

¿Qué pasó con el tope para las profesiones liberales en el SIMPLE?

Tras las modificaciones introducidas por la Ley 2277 de 2022 al régimen simple de tributación, para el año gravable 2024 se planteó que podrían optar por este régimen las personas que presten servicios profesionales de consultoría y científicos en los que predomine el factor intelectual sobre el material, incluidos los servicios de profesiones liberales, siempre que ingresos brutos, ordinarios o extraordinarios hayan sido inferiores a 12.000 UVT en el año gravable anterior (unos $508.944.000 en el 2023).

Tras las modificaciones introducidas por la Ley 2277 de 2022 al régimen simple de tributación, para el año gravable 2024 se planteó que podrían optar por este régimen las personas que presten servicios profesionales de consultoría y científicos en los que predomine el factor intelectual sobre el material, incluidos los servicios de profesiones liberales, siempre que ingresos brutos, ordinarios o extraordinarios hayan sido inferiores a 12.000 UVT en el año gravable anterior (unos $508.944.000 en el 2023).

En consecuencia, al cierre del año gravable 2023 todos los contribuyentes del régimen simple que ejerzan profesiones liberales, sin hacer ninguna distinción (es decir, sin importar si su profesión se relaciona con la educación, o con la salud, o con cualquier otro servicio), podrán mantenerse en el SIMPLE si sus ingresos brutos no superan las 100.000 UVT. Además, deberán liquidar su impuesto simple con lo que fue la antigua tabla No. 3 que se había utilizado hasta el año gravable 2022, en la cual el impuesto se calcula con tarifas que oscilan entre el 5,9 % y el 14,5 % (ver novedades en las tarifas y anticipos del SIMPLE para el cierre del 2023 y siguientes).

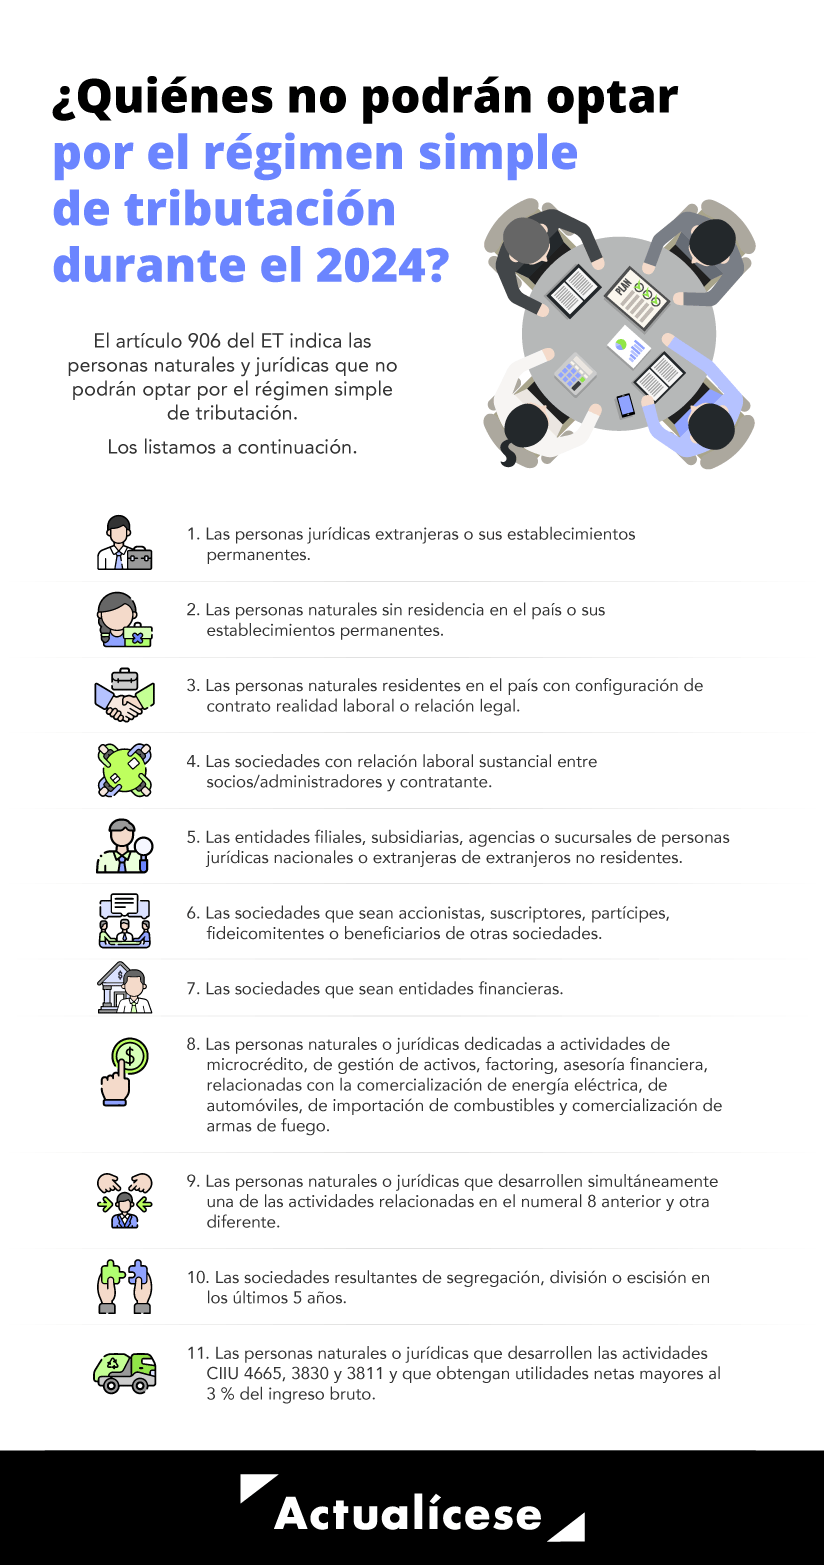
¿Cuáles sujetos no pueden optar por el régimen simple de tributación?

La siguiente infografía lista las personas naturales y jurídicas que no podrán optar por el SIMPLE durante el 2024, de acuerdo con lo establecido en el artículo 906 del ET.


Como se observa, la reforma tributaria establece que no podrán acceder al régimen simple de tributación quienes realicen actividades de reciclaje, recuperación de materiales y recolección de desechos que obtengan utilidades netas superiores al 3 % del ingreso bruto.

Así, la norma precisa que las personas naturales y jurídicas que desarrollen actividades económicas CIIU 4665, 3830 y 3811 (relacionadas con comercio de desperdicios y chatarra, recolección de desechos no peligrosos y recuperación de materiales) tendrían una tarifa del impuesto unificado bajo el régimen simple del 1,62 %, la cual también será aplicable para el pago bimestral anticipado que deberán declarar y pagar.

¿Cómo se identifican los contribuyentes del SIMPLE en el RUT?

Los contribuyentes inscritos en el SIMPLE serán identificados con el código de responsabilidad 47, el cual figura en la casilla 53 de la primera página del registro único tributario –RUT–.

Nota: Es necesario destacar que la casilla 53 del RUT es una de las más importantes, pues expone las responsabilidades tributarias que le aplican al contribuyente; por ello te compartimos una matriz con los códigos y descripciones de cada una de estas responsabilidades:

Ahora bien, a causa de los cambios que el artículo 44 de la Ley 2277 de 2022 introdujo al artículo 908 del ET (estableciendo que a partir del 2023 los inscritos en el régimen simple ya no utilizarán 4 sino 6 tablas diferentes para liquidar sus anticipos bimestrales obligatorios y luego su respectivo impuesto anual), la Dian procedió a modificar los códigos que deben reportar a los inscritos en el SIMPLE dentro de la casilla 89 de la segunda página de su RUT, en la cual se informa el “Estado o beneficio”.

En efecto, desde que la Ley 1943 de 2018 dio vida jurídica al régimen simple, la Dian ha indicado que en la primera página del RUT deben mantener reportado, en la casilla 53, el código de responsabilidad 47 – Régimen simple. Pero al mismo tiempo, en la casilla 89 de la segunda página, se les pedía incluir alguno de los siguientes códigos:100 – Si liquidasen el impuesto con la tabla 1 del artículo 908 del ET (tiendas, minimercados y peluquerías).
101 – Si liquidasen el impuesto con la tabla 2 del artículo 908 del ET (comerciantes en general, y todas las demás actividades que no tengan tabla especial).
102 – Si liquidasen el impuesto con la tabla 3 del artículo 908 del ET (servicios profesionales).
103– Si liquidasen el impuesto con la tabla 4 del artículo 908 del ET (servicios de bares y restaurantes).

Sin embargo, a raíz de los cambios de la Ley 2277 de 2022, ahora en el RUT se pide diligenciar los siguientes nuevos códigos:100 – Si liquidasen el impuesto con la tabla 1 del artículo 908 del ET (tiendas, minimercados y peluquerías)
101 – Si liquidasen el impuesto con la tabla 2 del artículo 908 del ET (comerciantes en general, y todas las demás actividades que no tengan tabla especial).
116 – Si liquidasen el impuesto con la tabla 3 de la nueva versión del artículo 908 del ET (servicios de bares y restaurantes).
117 – Si liquidasen el impuesto con la tabla 4 de la nueva versión del artículo 908 del ET (educación y atención de la salud humana).
118 – Si liquidasen el impuesto con la tabla 5 de la nueva versión del artículo 908 del ET (servicios profesionales).
119 – Si liquidasen el impuesto con la tabla 6 de la nueva versión del artículo 908 del ET (recolección de residuos).

Importante:

Todos los que ya venían inscritos en el RUT en el SIMPLE, y quienes empiecen a figurar en el mismo por primera vez, deberán tener en cuenta estos nuevos códigos. Por tanto, te invitamos a ampliar esta información en nuestro editorial:


¿Qué impuestos se integran dentro del régimen simple?

El artículo 907 del ET, modificado por el artículo 74 de la Ley 2010 de 2019, estipula que se encuentran integrados al impuesto unificado bajo el régimen simple el impuesto de renta, el INC para el expendio de comidas y bebidas y el impuesto de industria y comercio consolidado:


En el siguiente video, dirigido por el Dr. Diego Guevara, se resuelve la consulta sobre si las personas naturales o jurídicas con tiendas pequeñas o minimercados inscritas en el régimen simple están obligadas a operar como no responsables del IVA o si es opcional:

Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.

Tarifas del impuesto en el régimen simple

En concordancia con el artículo 908 del ET, modificado por el artículo 44 de la Ley 2277 de 2022, la tarifa del impuesto del SIMPLE depende de dos factores: los ingresos brutos anuales del año 2023 y la actividad empresarial.

Debe resaltarse que la mayoría de las tarifas asociadas al régimen simple de tributación presentaron una reducción significativa con la Ley 2277 de 2022, a continuación, presentamos un paralelo:

1.Tarifa para tiendas pequeñas, minimercados, micromercados y peluquerías:

Ingresos brutos anuales

Tarifa para el año gravable 2023 y siguientes
(Con la reforma tributaria)

Tarifa antes de la reforma tributaria

Igual o superior (UVT)

Inferior (UVT)

0

6.000

1,2%

2,0%

6.000

15.000

2,8%

2,8%

15.000

30.000

4,4%

8,1%

30.000

100.000

5,6%

11,6%


2. Tarifas para las actividades comerciales al por mayor y detal; servicios técnicos y mecánicos en los que predomina el factor material sobre el intelectual, los electricistas, los albañiles, los servicios de construcción y los talleres mecánicos de vehículos y electrodomésticos; actividades industriales, incluidas las de agroindustria, miniindustria y microindustria; actividades de telecomunicaciones; y las demás actividades no incluidas en otros numerales del artículo 908 del ET.

Ingresos brutos anuales

Tarifa para el año gravable 2023 y siguientes
(Con la reforma tributaria)

Tarifa antes de la reforma tributaria

Igual o superior (UVT)

Inferior (UVT)

0

6.000

1,6%

1,8%

6.000

15.000

2,0%

2,2%

15.000

30.000

3,5%

3,9%

30.000

100.000

4,5%

5,4%

3. Tarifas para actividades de expendio de comidas y bebidas, y actividades de transporte:

Ingresos brutos anuales

Tarifa para el año gravable 2023 y siguientes
(Con la reforma tributaria)

Tarifa antes de la reforma tributaria

Igual o superior (UVT)

Inferior (UVT)

0

6.000

3,1%

3,4%

6.000

15.000

3,4%

3,8%

15.000

30.000

4,0%

5,5%

30.000

100.000

4,5%

7,0%

4. Actividades de educación y atención a la salud humana y asistencia social: este es un nuevo grupo y, por ello, no existen tarifas antes de la reforma tributaria.

Ingresos brutos anuales

Tarifa para el año gravable 2023 y siguientes
(Con la reforma tributaria)

Igual o superior (UVT)

Inferior (UVT)

0

6.000

3,7%

6.000

15.000

5,0%

15.000

30.000

5,4%

30.000

100.000

5,9%

*(Numeral declarado inexequible por la Sentencia C-540 de diciembre de 2023).

5. Servicios profesionales, de consultoría y científicos, en los que predomine el factor intelectual sobre el material, incluidos los servicios de profesiones liberales:

Ingresos brutos anuales

Tarifa para el año gravable 2023 y siguientes
(Con la reforma tributaria)

Tarifa antes de la reforma tributaria

Igual o superior (UVT)

Inferior (UVT)

0

6.000

7,3%

Para este grupo, la norma anterior contemplaba una tabla de tarifas escalonada que iba desde 5,9 % hasta un 14, 5 %

6.000

12.000

8,3%

*(Numeral declarado inexequible por la Sentencia C-540 de diciembre de 2023).

Tarifas de anticipos bimestrales del régimen simple


El parágrafo 4 del artículo 908 del ET , modificado por la Ley 2277 de 2022, indica que los contribuyentes del SIMPLE están obligados a pagar de forma bimestral un anticipo a título de este impuesto:

Ingresos brutos anuales

Tarifa de anticipos bimestrales para:

Igual o superior (UVT)

Inferior (UVT)

1. Tiendas pequeñas, minimercados, micromercados y peluquería:

2. Actividades comerciales al por mayor y detal; servicios técnicos y mecánicos en los que predomina el factor material

3. Actividades de expendio de comidas y bebidas, y actividades de transporte

4. Actividades de educación y atención a la salud humana y asistencia social

0

1.000

1,2%

1,6%

3,1%

3,7%

1.000

2.500

2,8%

2,0%

3,4%

5,0%

2.500

5.000

4,4%

3,5%

4,0%

5,4%

5.000

16.666

5,6%

4,5%

4,5%

5,9%

Servicios profesionales, de consultoría y científicos, en los que predomine el factor intelectual sobre el material, incluidos los servicios de profesiones liberales:

Ingresos brutos anuales

Tarifa de anticipos

Igual o superior (UVT)

Inferior (UVT)

0

1.000

7,3%

1.000

2.000

8,3%

(Tarifas de anticipos de los numerales 4 y 5 declarada inexequible por la Sentencia C-540 de diciembre de 2023).

Importante:

El nuevo parágrafo 2 que le incluyó la reforma tributaria al artículo 910 del ET, estipula que será obligatorio para los contribuyentes del SIMPLE el realizar un pago total del anticipo o de los valores a pagar determinados en la declaración anual según corresponda.

De lo contrario, las declaraciones o anticipos del régimen simple presentados sin pago total se darán por no presentados; lo cual podrá conllevar posteriormente a la exclusión del régimen en concordancia con lo estipulado en el artículo 914 del ET.

Novedades en las tarifas y anticipos del SIMPLE para el cierre del año 2023 y siguientes

Por medio de la Sentencia C-540 de diciembre de 2023 , la Corte Constitucional declaró inexequibles los numerales 4 y 5 del artículo 908 del Estatuto Tributario y los numerales 4 y 5 del parágrafo 4 del artículo 908 del Estatuto Tributario, de conformidad con la modificación efectuada por el artículo 44 de la Ley 2277 de 2022.

El Dr. Guevara, líder de investigación tributaria de Actualícese, explica en detalle en el siguiente video los efectos de la sentencia en los requisitos de acceso, tarifas y anticipos del régimen simple, veamos:

Como consecuencia de lo anterior, se revive el numeral 3 del artículo 42 de la Ley 2155 de 2021, que en su momento modificó el artículo 908 del Estatuto Tributario. Por tanto, así quedarán las tarifas de la declaración y los anticipos para el cierre del año gravable 2023 y períodos siguientes:

Ingresos brutos anuales

1. Tiendas pequeñas, minimercados, micromercados y peluquería:

2. Actividades comerciales al por mayor y detal; servicios técnicos, mecánicos y otros:

3. Actividades de expendio de comidas y bebidas, y actividades de transporte:

4. Servicios profesionales, de consultoría, científicos y servicios de profesiones liberales:

Igual o superior (UVT)

Inferior (UVT)

0

6.000

1,2%

1,6%

3,1%

5,9%

6.000

15.000

2,8%

2,0%

3,4%

7,3%

15.000

30.000

4,4%

3,5%

4,0%

12,0%

30.000

100.000

5,6%

4,5%

4,5%

14,5%

Formulario 2593 para la liquidación de anticipos bimestrales

El pasado 4 de mayo de 2023 la Dian expidió su Resolución 000072 , por medio de la cual se prescribió un nuevo
formulario 2593 para la liquidación de los anticipos bimestrales obligatorios y/o voluntarios de las personas naturales y jurídicas que pertenezcan al régimen simple durante los años 2023 y siguientes.

Para tener en cuenta…

Es importante recordar que el artículo 45 de la Ley 2277 de 2022 agregó un nuevo parágrafo 3 al artículo 910 del ET
estableciendo las situaciones en que las personas naturales no estarían obligadas a liquidar los anticipos del régimen simple.

De acuerdo con esta disposición los contribuyentes personas naturales pertenecientes al Régimen Simple de Tributación que no superen las tres mil quinientas (3.500) UVT de ingreso, deberán presentar únicamente una declaración anual consolidada y pago anual sin necesidad de realizar pagos anticipados a través del recibo electrónico SIMPLE.

¿Contribuyentes del SIMPLE tienen acceso al reporte de terceros?

El reporte de terceros es un archivo de descarga gratuito que la Dian publica en su portal web con la información suministrada asociada a la cédula de ciudadanía de la persona natural en los procesos de recepción de archivos con información exógena tributaria.

Por tanto, para el caso de las personas naturales no obligadas a llevar contabilidad (y que tampoco lo hacen de forma voluntaria), la Dian pone a disposición de los declarantes este archivo personalizado en el cual pueden consultar la información que terceros han reportado a su nombre a la administración tributaria, independientemente de si el contribuyente pertenece al régimen simple o al ordinario.

Sin embargo, debido a que este archivo se publica en el mes de julio, una vez hayan terminado los plazos para el reporte de información exógena, los contribuyentes del régimen simple no alcanzarán a acceder a esta información oportunamente para realizar su declaración anual.

¿Cómo elaborar la declaración anual del régimen simple?


Para el año gravable 2023, el contribuyente debe conocer todas las novedades introducidas por las leyes 2010 de 2019
y 2155 de 2021, el Decreto Reglamentario 1091 de 2020 y la Ley 2277 de 2022 aplicables a esta declaración.
A continuación, te presentamos los puntos más importantes que debes conocer para elaborar la declaración anual del régimen simple correspondiente al año gravable 2023:

Nuevo formulario 260 para la declaración del año gravable 2023

Por medio de la Resolución 008737 del 18 de octubre de 2023 , se estableció el nuevo formulario 260 para la presentación de las declaraciones del año gravable 2023 en adelante de las personas naturales y jurídicas del SIMPLE. Este formulario consta de 170 casillas distribuidas en 3 hojas. Está destinado para su uso por parte de personas naturales y jurídicas inscritas en el régimen simple de tributación.

Al comparar el nuevo formulario 260 prescrito con la Resolución 008737 de octubre 18 de 2023 , con el
anterior formulario 260 que se usó hasta las declaraciones del año gravable 2022, se detectan varias novedades importantes, entre ellas:El nuevo formulario cuenta con 170 casillas distribuidas en 3 hojas, mientras que el anterior tenía 171 casillas distribuidas en 4 hojas.
Se eliminó la casilla 255 “Pérdidas fiscales acumuladas años anteriores sin compensar».

Ahora se usarán 12 renglones y no solo 6 para reportar los ingresos brutos diferentes a ganancias ocasionales que se hayan obtenido en Colombia y en el exterior.

Entre los renglones 49 a 52, se incluyó el nuevo renglón 51 “Gravamen a los movimientos financieros”.
Los renglones 69 a 79 ahora se utilizarán para liquidar el impuesto al consumo de bares y restaurantes, el cual se liquidaba anteriormente entre los renglones 80 a 91.
En la hoja dos se incluyó un nuevo renglón 142 denominado “Saldo a favor solicitado en el municipio o distrito».
También se incluyó un nuevo renglón 143 denominado “Saldo a pagar componente ICA territorial”.
La hoja 4 del formulario 260 fue eliminada. Esta hoja detallaba los activos poseídos en el exterior a diciembre 31.

Liquidación del impuesto SIMPLE

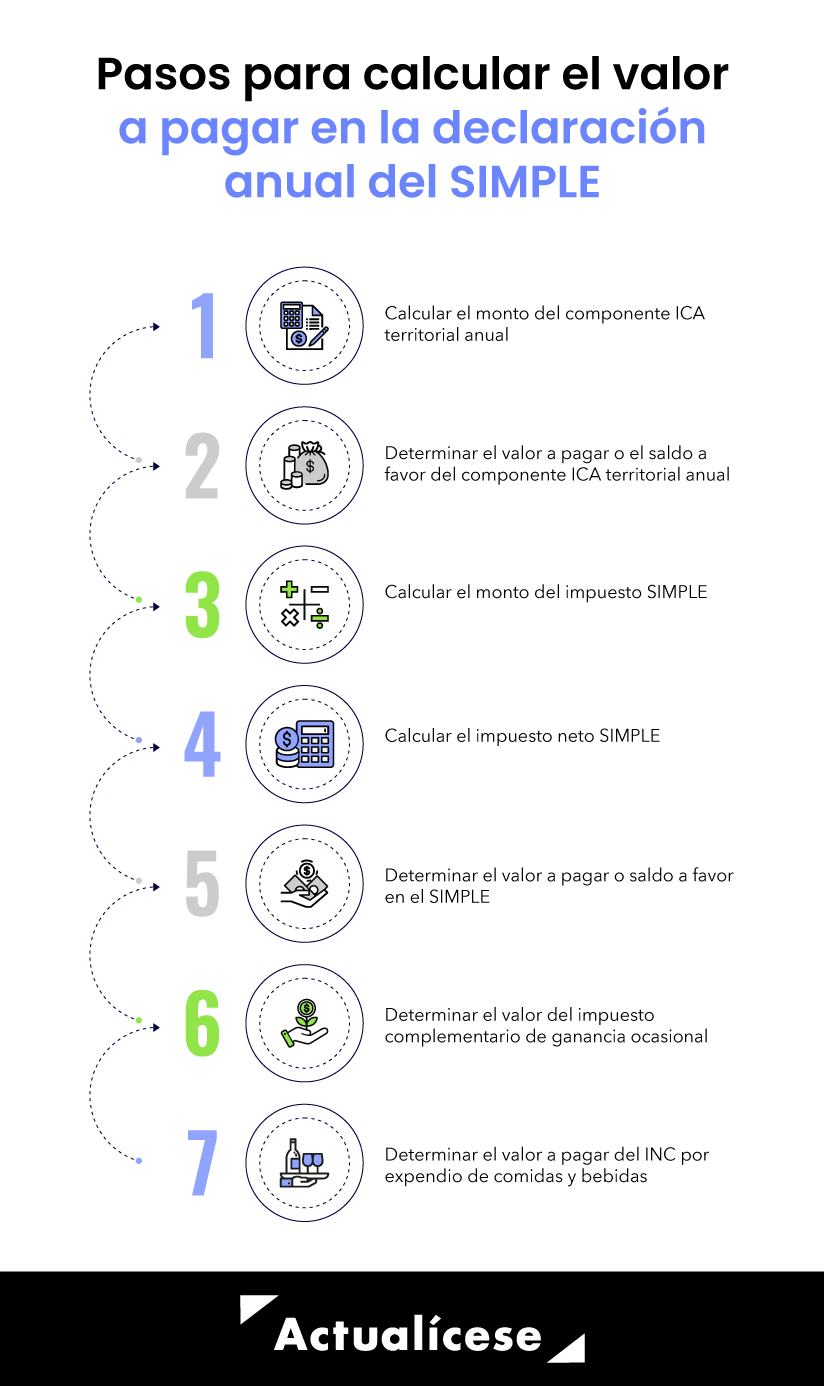
Los siguientes son los pasos que se deberán seguir para calcular el valor a pagar en la declaración anual del SIMPLE:


1. Calcular el monto del componente ICA territorial anual

Corresponde a la sumatoria del impuesto de industria y comercio consolidado de todos los municipios y/o distritos, incorporado en la tarifa SIMPLE, liquidado por el contribuyente en cada bimestre o ajustado en la declaración anual, conforme con las disposiciones vigentes en cada municipio.


2. Determinar el valor a pagar o el saldo a favor del componente ICA territorial anual

Al monto anterior se le restará el valor de las retenciones y autorretenciones a título de los impuestos de industria y comercio, de avisos y tableros y la sobretasa bomberil que le practicaron o se practicó el contribuyente, respectivamente, antes de pertenecer al SIMPLE.


3. Calcular el monto del impuesto SIMPLE

Es el resultado de multiplicar la tarifa del impuesto consolidada y prevista en el artículo 908 del ET por el total de los ingresos gravados obtenidos en el respectivo período gravable 2023.Deberá liquidarse de forma independiente, de acuerdo con el parágrafo 1 del artículo 908 del ET, para lo cual se adicionará a la tarifa SIMPLE consolidada una tasa del 8 %.


4. Calcular el impuesto neto SIMPLE

Se deben disminuir del monto del impuesto el componente ICA territorial sin estar afectado por retenciones, los descuentos por aportes al sistema general de pensiones y el 0,5 % de los ingresos por conceptos de ventas realizadas a través de pago electrónico.


5. Determinar el valor a pagar o saldo a favor en el SIMPLE

Se debe disminuir del monto del impuesto neto los siguientes valores: los anticipos del componente SIMPLE nacional, los anticipos liquidados en la declaración de renta del régimen ordinario, el saldo a favor del año gravable anterior generado en la declaración del SIMPLE y las retenciones o autorretenciones practicadas antes de acogerse a este régimen.


6. Determinar el valor del impuesto complementario de ganancia ocasional

Cuando se obtenga un ingreso considerado ganancia ocasional, el impuesto deberá liquidarse de forma independiente, según los artículos 299 al 317 del ET.


7. Determinar el valor a pagar del INC por expendio de comidas y bebidas

Deberá liquidarse de forma independiente, de acuerdo con el parágrafo 1 del artículo 908 del ET, para lo cual se adicionará a la tarifa SIMPLE consolidada una tasa del 8 %.


Escucha la respuesta de nuestro líder de investigación, Diego Guevara Madrid, con respecto a cuál es el nuevo descuento tributario que los contribuyentes del SIMPLE podrán emplear en su declaración anual de los años gravables 2023 y siguientes:

Novedades en la declaración anual consolidada del SIMPLE AG 2023

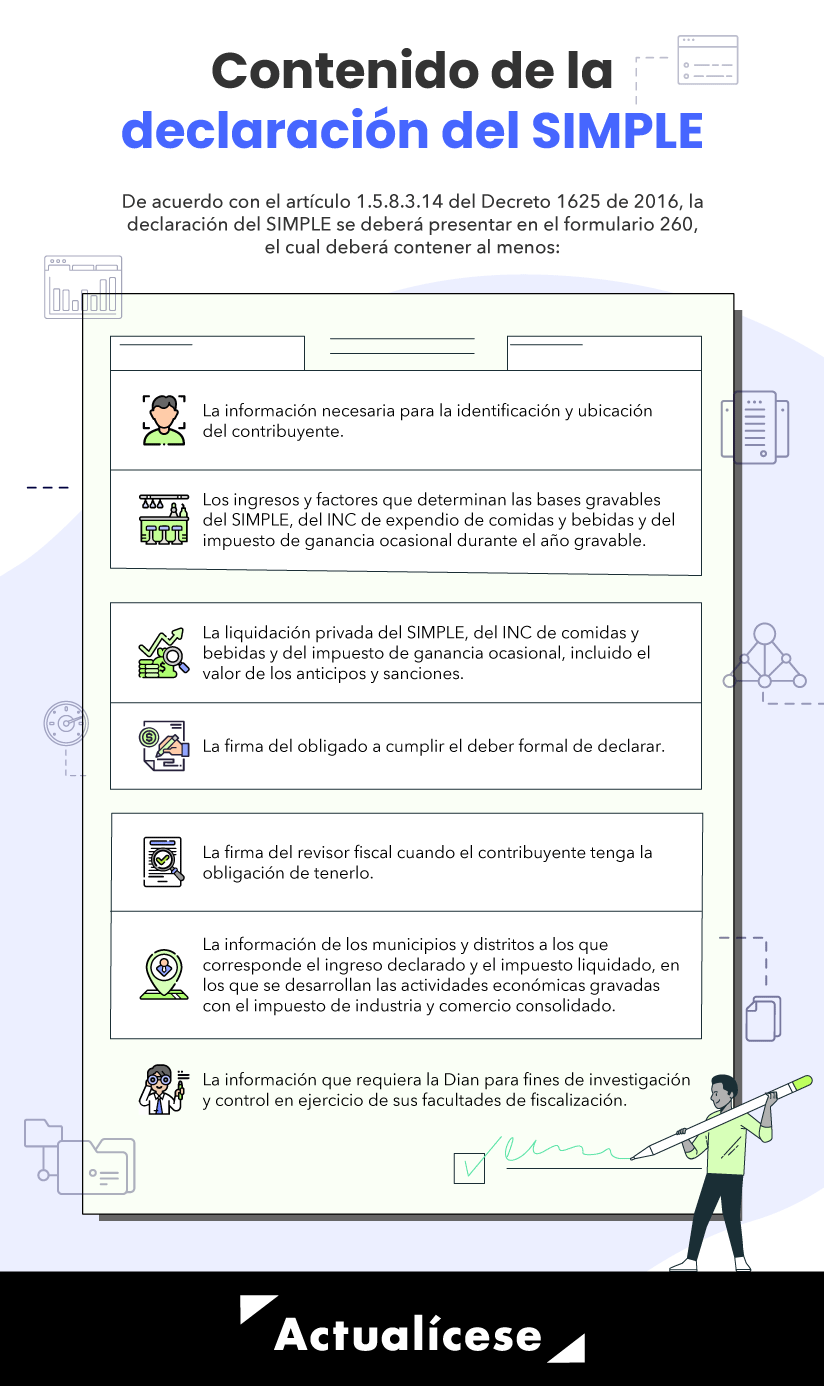
La declaración anual del régimen simple de tributación del año gravable 2023 que se presentará en 2024 deberá contener como mínimo los siguientes apartados:


Ahora bien, para preparar la declaración anual consolidada del régimen simple por el año gravable 2023, las personas naturales y jurídicas deberán tener en cuenta las siguientes novedades:
Se deberán considerar las modificaciones introducidas por la Ley 2277 de 2022 a los artículos 905, 906, 908, 910 y 912 del ET
.
Se deberán tomar en cuenta los cambios que en su momento se introdujeron con múltiples leyes de tipo tributario expedidas durante el 2021 (ver por ejemplo el artículo 136 de la Ley 2010 de diciembre de 2019 , los artículos 8 a 11 y 55 de la Ley 2099 de julio 10 de 2021
, los artículos 2 y 3 de la Ley 2130 de agosto 4 de 2021 , el artículo 30 de la Ley 2133 de agosto 4 de 2021, la Ley 2154 de septiembre 1 de 2021 , los artículos 7, 41 a 44, 51, 58 y 65 de la Ley 2155 de septiembre 14 de 2021).
Los efectos de haber retirado las cesantías durante 2023.
La posibilidad de utilizar el beneficio del ingreso no gravado por componente inflacionario de los rendimientos financieros obtenidos en entidades financieras y, a su vez, nuevamente la aplicación de la restricción del gasto no deducible por componente inflacionario en los intereses pagados a entidades financieras (ver los artículos 38 al 41 y 80 del ET , revividos con la Ley 2010 de 2019
).
La obligación de declarar activos en el exterior tanto en el formulario 260 como en el formulario 160.
La responsabilidad frente al impuesto al patrimonio creado con los artículos 35 al 39 de la Ley 2277 de 2022
.
La selección de la tarifa cuando se realizan varias actividades.

Novedades introducidas por la Ley 2277 de 2022


Describimos algunos de los cambios efectuados por la Ley de reforma tributaria 2277 de 2022 al régimen simple de tributación a continuación:

Responsabilidad frente al IVA

El artículo 74 de la reforma tributaria modificó el parágrafo 4 del artículo 437 del ET para indicar que no serán responsables del IVA las personas naturales contribuyentes del régimen simple cuando sus ingresos brutos sean inferiores a 3.500 UVT ($148.442.000 para el año 2023); antes de la reforma tributaria esta opción solo estaba contemplada para los contribuyentes que desarrollaban actividades de expendio de comidas y bebidas en concordancia con el numeral 4 del artículo 908 del ET.

Requisitos generales de acceso al SIMPLE

Como se mencionó, con la modificación que el artículo 42 de la reforma tributaria le realiza al numeral 6 del artículo 905 del ET se eliminaron dos obligaciones importantes de acceso al SIMPLE:

Ya no se exigirá estar al día en obligaciones tributarias de carácter nacional, departamental y municipal.
No se exigirá estar al día en las obligaciones de pago de contribuciones al sistema de seguridad social integral.

De esta forma se mantienen tan solo las obligaciones de contar con registro en el RUT y en todos los mecanismos electrónicos de cumplimiento, como la firma y la factura electrónicas y los demás documentos electrónicos.

Descuentos tributarios aplicables en el SIMPLE

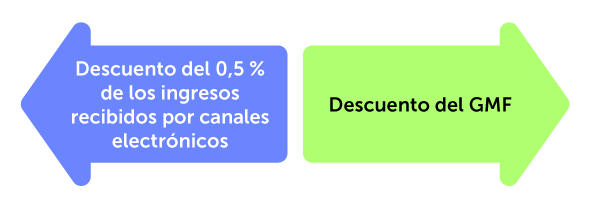
Quienes hagan parte del régimen simple podrán acceder de forma optativa y excluyente a solo una de las siguientes opciones de descuento tributario:

Descuento del 0,5 % de los ingresos recibidos por canales electrónicos, sin exceder el impuesto a cargo del contribuyente perteneciente al SIMPLE; además, la parte que corresponda al impuesto de industria y comercio consolidado no podrá ser cubierta con dicho descuento.
Descuento del GMF, independientemente de si tiene o no relación de causalidad con la actividad económica del contribuyente, sin exceder de un 0,004 % de los ingresos netos. De igual forma, este descuento no podrá exceder el impuesto a cargo del contribuyente perteneciente al SIMPLE; además, la parte que corresponda al impuesto de industria y comercio consolidado no podrá ser cubierta con dicho descuento.

Declaración de activos en el exterior para contribuyentes del régimen simple

El artículo 63 de la Ley de reforma tributaria modifica el artículo 607 del ET con el fin de incluir a los contribuyentes del régimen simple en la responsabilidad de presentar el formulario 160 con la declaración de activos en el exterior cuando dichos activos, al 1 de enero de cada año, tengan un valor patrimonial superior a 2.000 UVT.

¿Cuáles son los plazos de la declaración anual del régimen simple?


De acuerdo con el  artículo 1.6.1.13.2.50 del DUT 1625 de 2016 , modificado por el  Decreto 2229 de 2023
, las personas naturales y jurídicas que por el período gravable 2022 se hayan inscrito como contribuyentes del SIMPLE deberán presentar la declaración anual consolidada correspondiente al año gravable 2022 a más tardar en las fechas que se indican a continuación, teniendo en cuenta el último dígito del NIT registrado en el RUT:

Último dígito del NIT

Hasta el día

1 y 2

15 de abril de 2024

3 y 4

16 de abril de 2024

5 y 6

17 de abril de 2024

7 y 8

18 de abril de 2024

9 y 0

19 de abril de 2024


Plazos para pagar los anticipos bimestrales del año gravable 2024

El parágrafo 4 del artículo 908 del ET señala que los contribuyentes del SIMPLE se encuentran obligados a pagar bimestralmente un anticipo a título del impuesto unificado a través de los recibos de pago electrónico; sin embargo, el parágrafo 3 del
artículo 910 del ET, adicionado con la Ley de reforma tributaria 2277 de 2022 , indica que aquellas personas naturales pertenecientes al régimen simple de tributación, cuyos ingresos no superen las 3.500 UVT ($148.442.000 y $164.727.500 por los años 2023 y 2024 respectivamente) solo deberán presentar la declaración anual consolidada con su respectivo pago, sin necesidad de realizar pagos anticipados.

, establece que por el año gravable 2024 los contribuyentes obligados a presentar y pagar el anticipo bimestral, deberán hacerlo a más tardar en los siguientes plazos, teniendo en cuenta el último dígito del NIT registrado en el RUT:

Bimestre

Enero-febrero

Marzo-abril

Mayo-junio

Julio-agosto

Septiembre-octubre

Noviembre-diciembre

Plazo máximo para declarar

Último dígito del NIT

Mayo 2024

Junio 2024

Julio 2024

Septiembre 2024

Noviembre 2024

Enero 2025

1

10

13

10

10

13

13

2

14

14

11

11

14

14

3

15

17

12

12

15

15

4

16

18

15

13

18

16

5

17

19

16

16

19

17

6

20

20

17

17

20

20

7

21

21

18

18

21

21

8

22

24

19

19

22

22

9

23

25

22

20

25

23

0

24

26

23

23

26

24

Plazos para presentar la declaración de activos en el exterior

, en el cual se indicó que las personas naturales y jurídicas que pertenezcan a regímenes sustitutivos del impuesto de renta (es decir, al régimen simple) y que cumplan los requisitos establecidos en el artículo 607 del ET (modificado por el artículo 63 de la Ley 2277 de 2022) deberán presentar la declaración de activos en el exterior correspondiente al año gravable 2023 dentro de los plazos establecidos en elartículo 1.6.1.13.2.50 del Decreto 1625 de 2016 , modificado por el Decreto 2229 de 2023.

Últimos dígitos del NIT

Hasta el día

1 y 2

15 de abril de 2024

3 y 4

16 de abril de 2024

5 y 6

17 de abril de 2024

7 y 8

18 de abril de 2024

9 y 0

19 de abril de 2024

Fechas de traslado entre el régimen simple y el régimen ordinario

Retenciones y autorretenciones en el SIMPLE

Con fundamento en los artículos 911 del ET y 1.5.8.3.1 del DUT 1625 de 2016 , podemos analizar lo que sucede con las retenciones y autorretenciones por impuestos nacionales y municipales cuando en alguna operación intervenga como vendedor o comprador una persona natural o jurídica inscrita en el régimen simple de tributación (responsabilidad 47 en el RUT).

Ahora bien, según la categoría del contribuyente se determina si este debe o no practicar retención en la fuente a título de IVA y renta. Con esto en mente, te presentamos este simulador en el que ingresando la categoría del comprador y del vendedor podrás determinar la retención que se debe efectuar:

Rentas líquidas por recuperación de deducciones en el SIMPLE

En el formulario 260 no se permitirá imputar el valor de los costos y deducciones en los que haya incurrido el contribuyente del régimen simple durante 2023 a los ingresos que forman rentas ordinarias (sin importar si estaba o no obligado a llevar contabilidad). Solo se permite imputar costos y gastos a los ingresos que hayan formado ganancias ocasionales (por ejemplo, el costo fiscal por la venta de un activo fijo poseído por más de 2 años).

Por esta razón, en el régimen simple no aplican las “rentas líquidas por recuperación de deducciones” a las que hacen referencia los artículos 195 al 199 del ET, las cuales solo aplicarían a quienes se queden en el régimen ordinario y utilicen diferentes deducciones.

Escucha de primera mano al Dr. Diego Guevara Madrid, quien responde a la pregunta de si los contribuyentes del régimen simple también deben declarar rentas líquidas por recuperación de deducciones:

¿Compensación de pérdidas en el SIMPLE?

Los contribuyentes que durante el año gravable 2023 generaron pérdidas operacionales no verán reflejado este dato dentro del formulario 260. Sin embargo, deberán liquidar el impuesto SIMPLE sobre sus ingresos brutos ordinarios obtenidos durante 2023.

Anticipos de renta y saldos a favor del régimen ordinario cuando hay migración al SIMPLE

Quienes figuren en el régimen ordinario y luego decidan trasladarse voluntariamente al SIMPLE, o quienes pertenezcan durante un tiempo al régimen simple y luego regresen al régimen ordinario, deberán tener en cuenta el tratamiento correcto de los anticipos de renta y los saldos a favor, como se muestra a continuación:

Caso

Tratamiento

Un contribuyente (persona natural o jurídica) perteneció hasta el cierre del año gravable 2022 al régimen ordinario y en su declaración de renta de dicho período liquidó un anticipo al impuesto de renta del año gravable 2023 por un monto de $10.000.000, año por el cual se trasladó al régimen simple.

Podrá trasladar dicho anticipo de $10.000.000 a su declaración anual del régimen simple del año gravable 2023.

(Ver el numeral 5.2 del artículo 1.5.8.3.11 del DUT 1625 de 2016 , sustituido por el Decreto 1091 de 2020).


Un contribuyente (persona natural o jurídica) perteneció hasta el cierre del año gravable 2022 al régimen ordinario y en su declaración de renta de dicho período liquidó un saldo a favor por un monto de $5.000.000, pero durante el año gravable 2023 se trasladó al régimen simple.

No podrá trasladar dicho saldo a favor de $5.000.000 a su declaración anual del régimen simple del año gravable 2023. En consecuencia, le queda como opción solicitarlo en devolución o compensación.

(Ver el artículo 1.6.1.21.29 del DUT 1625 de 2016 , sustituido por el Decreto 1091 de 2020).

Un contribuyente (persona natural o jurídica) perteneció hasta el cierre del año gravable 2023 al régimen simple y en su declaración anual de este régimen liquidó un saldo a favor.

a. En caso de que durante el año gravable 2024 decida continuar en el SIMPLE, podrá trasladar dicho saldo a favor a sus recibos de anticipos bimestrales presentados durante 2024 o a su declaración anual del régimen simple del año gravable 2024.


b. Si durante el año gravable 2024 decide regresar al régimen ordinario, solo podrá solicitar dicho saldo a favor en devolución o compensación.


Podrás escuchar este video donde nuestro líder de investigación explica qué sucede si un contribuyente que pertenecía al régimen simple decide regresar al régimen ordinario, y si en tal caso puede tomar el saldo a favor de su declaración anual del régimen simple e imputarlo en su siguiente declaración del régimen ordinario:

De igual forma, es importante que escuches esta respuesta en donde el Dr. Diego Guevara explica si los saldos a favor generados en la declaración anual del régimen simple de tributación pueden ser o no compensados con otras declaraciones cuando el contribuyente decide regresar al régimen ordinario:

Sanciones aplicables en el régimen simple

Las declaraciones del impuesto unificado bajo el régimen simple de tributación están sujetas al régimen de procedimiento sancionatorio previsto en el ET.

Cuando la declaración anual no sea presentada dentro de los plazos establecidos, se presente con errores o inexactitudes en su liquidación, serán aplicadas las sanciones previstas en los artículos 641 al 650 del ET
.

Firmeza de la declaración anual del régimen simple

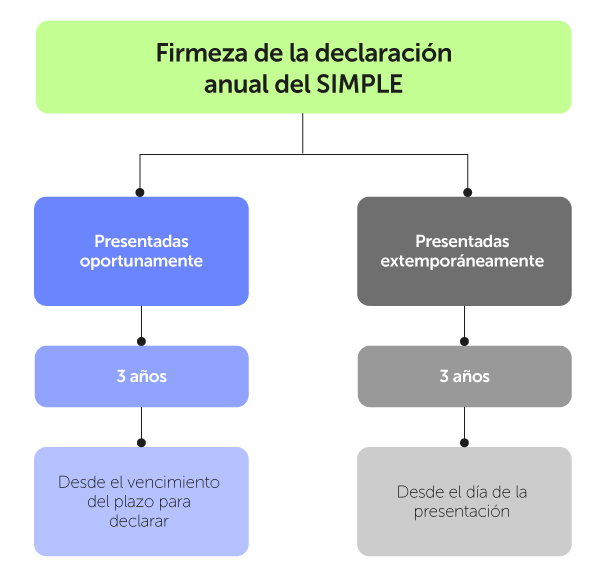
La firmeza es la condición jurídica que adquiere una declaración tributaria, por lo que no puede ser cuestionada o modificada por parte de la Dian.


Al respecto, el  artículo 714 del ET establece que el término general de firmeza de las declaraciones tributarias, incluida la del régimen simple de tributación, es de tres (3) años, así:


Es necesario resaltar que, considerando que en la declaración anual del régimen simple los contribuyentes no podrán imputar costos, gastos, rentas exentas ni compensaciones de pérdidas de años anteriores sobre sus ingresos brutos, en dicha declaración no se liquidarán pérdidas fiscales. Por tanto, a esta declaración no le aplicarán los términos de firmeza especial señalados en los artículos 147 del ET y 117 de la Ley 2010 de 2019 .

Proyecto de decreto modificaría el impuesto unificado del régimen simple

El Ministerio de Hacienda publicó un proyecto de decreto con el que procura modificar disposiciones del impuesto unificado del régimen simple de tributación en aspectos como requisitos de permanencia, sanciones y cambios de tarifas.

Entre las novedades del proyecto, se adicionaría un parágrafo al artículo que regula los ingresos que conforman la base gravable del SIMPLE.

Con el proyecto, de la misma manera, se pretende adicionar un parágrafo al artículo sobre la exclusión del contribuyente del SIMPLE por incumplimiento, en él, se determina que, si los obligados tardan más de un mes presentando la declaración o realizando un pago, serán excluidos del régimen.