miércoles, marzo 01, 2023

Reforma laboral Más carga a las empresas impactará la generación de empleo


La presidente de AmCham Colombia aseguró que la reforma laboral debe permitir crear más empleos.

Con el borrador que se conoció en las últimas horas, las empresas y los trabajadores ya tienen una idea más clara de los aspectos que incluirá la reforma laboral que se radicará en el Congreso de la República, una vez se inicien las sesiones ordinarias el próximo 16 de marzo.

En entrevista con EL TIEMPO, María Claudia Lacouture, presidente de la Cámara de Comercio Colombo Americana (AmCham Colombia), habla de los efectos que podrían tener los cambios que se están planteando sobre la generación de empleo y la productividad.

¿Qué riesgos ven en el borrador del proyecto de reforma laboral?

No tenemos un documento oficial definitivo sobre el cual podamos opinar, pero consideramos que la legislación debe responder a las nuevas realidades del mercado, debe estimular el empleo formal, garantizar la productividad de las empresas y modernizar el sistema, para sincronizarlo con los cambios en la sociedad, a la influencia de la tecnología, que se ajuste a las nuevas generaciones, a sus perspectivas y expectativas sobre una forma de vida.

El sistema debe ser más flexible y superar la vieja retórica de que entre más garantías más estabilidad. Tenemos que ajustar el sistema para que la informalidad dominante y la ilegalidad amenazante dejen de tener sustento en las pesadas estructuras normativas.

El sector privado es el más interesado en una reforma, pero en una reforma que le permita crear más empleos y crecer

Importante enfocarse mucho en la crisis de mano de obra que hay en el campo. Los jóvenes emigran, los trabajadores buscan mejores condiciones en el ámbito urbano y estamos frente a una situación que amenaza la seguridad alimentaria.

Tenemos que buscar opciones, despertar el interés para que las personas del campo regresen, para que el trabajo de la tierra tenga atractivos, que la siempre y la cosecha vuelvan a tener la dinámica de otros tiempos y para lo cual debe haber una regulación flexible que tenga en cuenta las condiciones de estacionalidad, entre otras variables.

El sector privado es el más interesado en una reforma, pero en una reforma que le permita crear más empleos y crecer; es el principal interesado en tener las condiciones para que exista un equilibrio entre la remuneración justa a los trabajadores y una regulación que evite un incremento desproporcionado de los costos laborales para las empresas de tal manera que en el mediano y largo plazo se reduzca el número de puestos formales o que los bienes y servicios se encarezcan para el consumidor a fin de cubrir esta mayor inversión.

Es un tema que hay que mirar con cuidado especialmente en un momento de alta inflación y en donde también se busca que se mantengan los correspondientes aportes al sistema de seguridad social.

¿Ajustar los términos de los contratos mejorará la calidad laboral de los trabajadores?

En mi opinión las condiciones deben ser viables, modernas y flexibles. Las nuevas generaciones no reclaman la posibilidad de atornillarse en un puesto, por el contrario, quieren sentirse más libres, más que garantías contra el despido quieren tiempo, salario emocional, trato justo y oportunidades.

Contar con un recurso humano que tenga una remuneración adecuada es el interés del sector privado. Sin ellos no existirían bienes ni servicios, no crecerían las empresas.

Las empresas siempre buscan el bienestar de sus equipos y debe existir un equilibrio que facilite la generación de empleo y la contratación de servicios para que el ejercicio empresarial sea competitivo.
¿Cuál será el impacto de acortar la jornada diurna?

Imponer las cargas sobre las empresas siempre impactará la productividad y la generación de empleo. Hay que buscar opciones más creativas que sean beneficiosas para todos. Pero poner más peso al tejido empresarial impactará a todo el sistema productivo, y si aumentan los costos, aumenta el precio de los productos y servicios y se estimula la cadena inflacionaria.

El aumento de empleo y de oportunidades se ha dado gracias a que existe la posibilidad de tener jornadas competitivas en fines de semana y en los horarios nocturnos. Lo que debemos procurar ahora es equilibrar la ecuación entre las normas y la lógica para que quien quiera trabajar más gane más y se respeten las libertades. Muchas veces las normas se van en contra del propio trabajador.

Desde la Cámara de Comercio Colombo Americana (AmCham Colombia) hemos manifestado que es esencial mantener el diálogo entre el sector público y privado y en con el legislativo, en su momento, para que estas reformas se hagan teniendo en cuenta las consideraciones de todos los sectores.

En Colombia, el mayor generador de empleo es el sector privado y es el principal aliado del Gobierno dentro del objetivo común de tener una economía próspera, con desarrollo y que represente ingresos para todos los colombianos.


Por qué el país es el único de la región donde inflación sigue al alza

  El índice de precios al consumidor en Colombia subió un 13,25 % en enero respecto al año anterior, el más alto desde 1999.


Inflación en Colombia.

La inflación colombiana se aceleró menos de lo esperado el mes pasado, aliviando la presión sobre el banco central para extender su serie más pronunciada de aumentos de tasas de interés.

El índice de precios al consumidor subió un 13,25 % en enero respecto al año anterior, el más alto desde 1999, dijo el sábado la agencia de estadísticas. El resultado estuvo por debajo del 13,3% de las previsiones medianas de 21 economistas en una encuesta de Bloomberg.

Los precios aumentaron un 1,78 % respecto al mes anterior. El aumento estuvo liderado por los costos de transporte, restaurantes y hoteles, y los precios de los alimentos. La inflación subyacente, medida que excluye los artículos más volátiles de la canasta de consumo, avanzó 10,43 % respecto al mismo mes del año anterior.

Los aumentos de precios al consumidor de Colombia son los más rápidos entre las economías latinoamericanas que tienen como meta la inflación. Es la única nación entre sus pares donde los precios continúan acelerándose.

El banco central ha elevado las tasas de interés en 11 puntos porcentuales a 12,75 % durante el último año y medio, en su mayor ciclo de aumento de tasas de interés. Antes de la decisión de la junta de elevar las tasas de interés en 0,75 puntos porcentuales el mes pasado, los economistas predijeron un final de ciclo en 13 %.

El banco central pronostica que la inflación se desacelerará a 8,7 % para fines de año y a 3,5 % para fines del próximo año. El banco apunta a una inflación del 3 %, más o menos un punto porcentual.

"La inflación puede seguir aumentando en el primer trimestre, en particular la inflación subyacente, ya que los precios siguen bajo presión alcista debido a la indexación a la alta inflación en 2022 y al aumento de los costos", asegura el economista Felipe Hernández.

"La disminución de los subsidios a la gasolina también contribuirá La inflación de los alimentos debido a los efectos de base y los shocks menguantes pueden brindar cierto alivio", puntualiza el experto.

En un intento por aliviar la inflación, el presidente Gustavo Petro congeló el mes pasado los peajes de las carreteras y dijo que intervendría en las comisiones reguladoras que fijan las tarifas de los servicios públicos.


martes, febrero 28, 2023

Las tasas de interés dejarán de subir pronto? Experto lo explica

 El jefe de estrategia de BlackRock dice que el 2023 será de renta fija y que América Latina puede beneficiarse por la recuperación de China y EE.UU.


Benjamín Souza, director de Estrategia de Renta Fija para América Latina de BlackRock

Benjamín Souza es el director de Estrategia de Renta Fija para América Latina de BlackRock, considerada como la empresa más grande del mundo en gestión de activos.

El ejecutivo evalúa, en entrevista con Portafolio, el impacto de la inflación y el alza de las tasas en las inversiones de tasa fija y los créditos.

¿Las tasas de interés dejarán de subir pronto?

Tuvimos un periodo de tasas bajas y eso era un problema para invertir. La inflación es más grave en unos países y aunque en Estados Unidos sigue en 6%, es tres veces más alta que la meta. Donde esté más alta, las decisiones serán más difíciles para los bancos centrales.

Así como hubo una carrera por quién subía más rápido las tasas, ahora la carrera es por quién logra controlar la inflación. Algunos bancos centrales van a demorarse en tener éxito, pero todos tendrán que tomarse una pausa para evaluar lo que pasó, el efecto de las medidas y qué tanto afecta la demanda, para eventualmente comenzar a bajarlas. En promedio, son 12 meses a partir de que terminen de subir y no han terminado de subirlas.

¿Entonces el costo del dinero estará todavía un tiempo más?

Por eso el 2023 es el escenario perfecto para la renta fija. Nos vamos a quedar ahí un rato. Tardará un buen tiempo todavía. La razón es la inflación. Vamos a estar obligados por esa inflación de doble dígito y creo que el problema no está resuelto y no estamos cerca de resolverlo.

¿Por qué se disparó la inflación?

Por tres razones: La política de cero covid de China, que generó inflación de los bienes por el cierre de ciudades y regiones; la segunda es por la invasión de Rusia a Ucrania, que distorsionó precios de algunos bienes como granos y fertilizantes y la tercera es domestica y es la demanda con la recuperación de la pospandemia. La que se está resolviendo es la primera.

Desafortunadamente todos nos vamos a quedar con un poco más de inflación y aprender a vivir con ella. Ningún banco central puede estar conforme con inflación de doble dígito y tiene que apretar. En el resto de países de la región hay que aprender, probablemente, a lidiar con esas inflaciones a pesar de los objetivos de los bancos centrales y vivir cerca de los rangos, tal vez en la parte alta de ellos.

El otro lado de la moneda es el crédito, con tasas altas. ¿Acá lo sufrirán quienes están endeudados?


lunes, febrero 27, 2023

La desigualdad económica mata a una persona cada 4 segundos

 El más reciente estudio de Oxfam mostró que los más ricos del mundo duplicaron su riqueza, mientras la pobreza aumentó en poblaciones vulnerables.


Con la pandemia, más de 160 millones de personas han caído en la pobreza

Los 10 hombres más ricos del mundo duplicaron su riqueza desde el inicio de la pandemia. Al mismo tiempo, los ingresos del 99 % de la humanidad empeoraron a raíz del covid, según un estudio de Oxfam, organización internacional que aboga por combatir la desigualdad y la pobreza.

Con la pandemia, más de 160 millones de personas han caído en la pobreza, según la entidad, mientras que 5,57 millones han perdido la vida a causa del virus, de acuerdo con la Organización Mundial para la Salud.

El problema es que las brechas de desigualdad se hicieron cada vez más grandes, dijo Oxfam, entre países, de género, raciales y económicas.

Oxfam lo ha calificado como 'violencia económica'. Es decir, "cuando se toman decisiones políticas estructurales que benefician a las personas más ricas de cada país; causando un efecto directo en las poblaciones más vulnerables: personas pobres, mujeres, niñas y grupos racializados".

La magnitud de la desigualdad también se puede ver en muertes. Según el informe, cada día estas condiciones generan el fallecimiento de 21.300 personas, de acuerdo con el estudio. Mientras que cada 26 horas surge un nuevo multimillonario.

La desigualdad, por lo tanto, causa la muerte de una persona cada cuatro segundos, dijo Oxfam.

"El acceso desigual a ingresos y oportunidades no solo crea sociedades injustas,
enfermas e infelices, sino que también mata a personas", aseguró Jayati Ghosh, miembro del Consejo de la Organización Mundial de la Salud sobre los Aspectos Económicos
de la Salud para Todos.

¿POR QUÉ LA DESIGUALDAD GENERA MUERTES?

Lo que se ha visto es que, durante la pandemia, las personas con menos recursos y que han contraído el virus no han podido acceder a tiempo a vacunas ni a condiciones de salubridad que evitaran los contagios.

"Han fallecido porque no tenían acceso a asistencia hospitalaria básica u oxígeno cuando lo necesitaban, debido a las carencias de sistemas públicos de salud infrafinanciados", dice Ghosh.

El estudio muestra que quienes mueren son aquellas poblaciones con menos representación política en las decisiones de sus gobiernos. En este sentido, la desigualdad en ingresos resulta más determinante que la edad para perder la vida por el covid, dijo Oxfam.

LAS BRECHAS EN EL GÉNERO


En el barrio Arauquita sector 2 en la localidad de Usaquen, habitantes colocaron trapos rojos en sus casas pidiendo ayuda por falta de alimentos durante la pandemia.

MAURICIO MORENO. EL TIEMPO

Las personas más ricas del mundo son, en su mayoría, hombres. El estudio mostró que durante la pandemia 252 hombres adquirieron más riqueza que mil millones de mujeres en África, América Latina y el Caribe.

Si los 10 hombres más ricos gastasen un millón de dólares diarios, agotar su riqueza conjunta les llevaría 414 años, de acuerdo con Oxfam.

LOS IMPACTOS AMBIENTALES

21300 personas mueren diariamente a causa de la desigualdad económica.

El estudio reveló que 20 de las personas más ricas emiten hasta 8.000 veces más carbono que mil millones de personas pobres.

"Hay dinero de sobra para resolver la mayoría de los problemas del mundo. Los millonarios y milmillonarios están acaparando estos recursos sin pagar
la parte que en justicia les corresponde", asegura Abigail E. Disney, activista,
cofundadora de Fork Films.

Para la organización, los gastos en los intentos por llegar al espacio exterior de forma comercial no solo son económicos, también implican altas emisiones de carbono.

“Si estos hombres perdieran el 99,999 % de su riqueza mañana, seguirán siendo más ricos que el 99 % de las personas del planeta”, puntualizó Gabriela Butcher, directora ejecutiva de Oxfam, al presentar el estudio en el Foro Económico Mundial de 2022.


¿CUÁLES SON LAS POSIBLES SOLUCIONES?

“Nunca ha resultado tan importante poner fin a las violentas y obscenas desigualdades, recuperando el poder y la riqueza extrema de las élites, incluido a través de medidas fiscales, para reintegrar ese dinero en la economía real y salvar vidas”, comentó Butcher.

Para la organización es necesario poner una carga tributaria del 99 % sobre los ingresos extraordinarios de los más ricos. De esta forma podrían producirse vacunas suficientes para todo el mundo, financiar servicios de salud universales, combatir el calentamiento global y reducir la violencia de género en más de 80 países.

Aún con estas medidas, los multimillonarios tendrían “8.000 millones de dólares más que lo que tenían antes de la pandemia”.

A su vez, plantean importante la eliminación de paraísos fiscales y la evasión de impuestos corporativos.

Y consideran vital que los gobiernos redistribuyan el poder en la toma de decisiones y la participación en la economía.

¿QUIÉNES SON LOS HOMBRES MÁS RICOS DEL MUNDO?


Los hombres son los que encabezan el top de los más ricos del mundo.

Oxfam se basó en la lista de los multimillonarios realizada por 'Forbes'. En esta, Elon Musk, fundador de Tesla y del servicio espacial SpaceX, es el más rico del mundo con una fortuna de 258 millones de dólares.

A él le sigue Bernard Arnault, quien posee un clongomerado de importante marcas como Louis Vuitton. En el tercer puesto está Jeff Bezos, fundador de Amazon. Luego Bill Gates, creador de Microsoft. Y en el quinto lugar, Larry Page y Serguéi Brin, creadores de Google.

Se permitirá que las empresas deduzcan impuestos por pagos en Nequi y Daviplata


El director de la Dian, Luis Carlos Reyes, anunció que ahora se permitirá que las empresas deduzcan de la base gravable del impuesto de renta todos los costos y gastos pagados a través de Sociedades Especializadas en Depósitos Electrónicos (Sedpes), que son plataformas como Nequi o Daviplata.

“Esto reduce los impuestos de muchos colombianos que hacen parte de la economía popular, e incentiva la trazabilidad de las transacciones financieras, fortaleciendo la lucha contra la evasión”, indicó el director.

Aunque ya era posible reducir los costos y gastos pagados a través de los bancos tradicionales, aún no era claro si los pagos realizados a través de estas plataformas eran deducibles.

Esta decisión, entonces, echa para atrás un concepto previo de la Dian que, según Reyes, “se apegaba no al espíritu sino a la letra de la ley”. La ley se expidió antes de la existencia de las Sociedades Especializadas en Depósitos Electrónicos (Sedpes).

Lo que buscaba la ley era incentivar la trazabilidad de las transacciones, pero como las Sedpes no existían en el momento, dichas transacciones no estaban numeradas como plenamente deducibles.

“El nuevo concepto privilegia el deber ser de las cosas por encima del ánimo “fiscalista”, es decir, por encima del recaudar por recaudar así se pierdan de vista objetivos claros de política pública, como lo son la lucha contra la evasión y la formalización de la economía popular“, indicó Reyes.

domingo, febrero 26, 2023

Qué información debería tener como mínimo una composición accionaria para tener validez?. Concepto CTCP 0506 de 2022


CONSULTA (TEXTUAL)

“ Por medio del presente quisiera recibir información sobre lo siguiente:

La compañía en la que me desempeño como Oficial de Cumplimiento está obligada a cumplir con lo descrito en la Resolución 74854 de 2016 emitida por la Superintendencia de Transporte. En uno de sus artículos se exige el conocimiento del Beneficiario Final. Para dar cumplimiento a lo anterior se solicita a las contrapartes vinculadas la Composición Accionaria. De lo anterior surgen las siguientes inquietudes:¿La Composición Accionaria puede ser firmada por el Representante Legal o Administrador de la sociedad?
¿Tiene validez una composición accionaria aportada por la contraparte que no esté acompañada de una firma, es decir contador o revisor fiscal?
¿Qué información debería tener como mínimo una composición accionaria para tener validez?”

CONSIDERACIONES Y CONCEPTO

El Consejo Técnico de la Contaduría Pública (CTCP) en su carácter de Organismo Orientador técnico-científico de la profesión y Normalizador de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información, conforme a las normas legales vigentes, especialmente por lo dispuesto en la Ley 43 de 1990, la Ley 1314 de 2009, y en sus Decretos Reglamentarios, procede a dar respuesta a la consulta anterior de manera general, pues no se pretende resolver casos particulares, en los siguientes términos:

En orden a los planteamientos e inquietudes del consultante, nos permitimos señalar:¿La Composición Accionaria puede ser firmada por el Representante Legal o Administrador de la sociedad?

Mediante el concepto 2018-11361 que emitió el CTCP, con relación a las certificaciones de accionistas por parte del Revisor Fiscal, manifestó:

“(…) Respecto de las acciones en una sociedad cuyo patrimonio se encuentra compuesto por acciones (SA, SAS, SCA), la obligación respecto de certificar el patrimonio, lo dividiremos en dos clasificaciones:

 Clasificación 1: Obligación de indicar el monto del capital suscrito y pagado, el capital autorizado, la forma como se realizó el pago de las acciones, y el valor correspondiente a la prima de emisión (o de colocación de acciones), las cuales se pueden determinar examinando la contabilidad de la entidad y se encuentran relacionados con los estados financieros.

Clasificación 2: Obligación de detallar la cantidad de acciones, las clases de acciones emitidas, la identificación, nombre y cantidad de acciones poseídas por cada accionista de la entidad; las cuales se encuentran detalladas en libros comerciales como el de registro de accionistas, el cual debe ser concordante con los estados financieros, pero el detalle de los mismos no se encuentra en la contabilidad de la entidad.

De acuerdo con lo expuesto anteriormente, las certificaciones relacionadas con el monto del capital suscrito y pagado, el capital autorizado, la forma como se realizó el pago de las acciones, y el valor correspondiente a la prima de emisión (o de colocación de acciones), podrán ser firmadas por el administrador de la entidad, como responsable de los estados financieros, o por parte del Revisor Fiscal, cumpliendo los requisitos legales y reglamentarios. Para tal fin, la información será extractada de los libros de accionistas y de la contabilidad o del sistema de información contable de la entidad. En el caso de las certificaciones relacionadas con la cantidad de acciones, las clases de acciones emitidas, la identificación, nombre y cantidad de acciones poseídas por cada accionista de la entidad, se entendería que dicha información es suministrada en las notas a los estados financieros, conforme a lo establecido en el marco de información financiera, y que dichas certificaciones también podrían ser suscritas por la administración de la entidad, del encargado de llevar el libro de accionistas correspondiente o del revisor fiscal, cumpliendo los requisitos legales y reglamentarios.

No obstante lo anterior, si alguna disposición legal o reglamentaria o por virtud de un acuerdo contractual, se establece la obligación de emitir dicha certificación por parte del revisor fiscal, este profesional deberá obtener evidencia valida y suficiente, soportada en el libro de accionistas, actas de asambleas y otros documentos del sistema de información contable, que sean considerados al emitir tal certificación.

Al respecto, cuando un contador público suscriba certificaciones en su calidad de contador público o revisor fiscal, tendrá en cuenta lo establecido con respecto a este tema en los artículos 2, 11 y 70 de la Ley 43 de 19902.”¿Tiene validez una composición accionaria aportada por la contraparte que no esté acompañada de una firma, es decir contador o revisor fiscal?

Conforme a la consulta del peticionario, el CTCP como organismo normalizador se pronuncia sobre aspectos técnicos contables, financieros y de aseguramiento de la información, por ende, no tiene competencia para pronunciarse sobre aspectos legales, formales y/o tributarios de las sociedades, como se expone en la consulta en la cual se hace mención a la validez de una composición accionaria aportada por la contraparte que no esté acompañada de una firma del contador o revisor fiscal. ¿Qué información debería tener como mínimo una composición accionaria para tener validez?”

En la respuesta a la primera pregunta, se manifestó en la Clasificación 2:

“Obligación de detallar la cantidad de acciones, las clases de acciones emitidas, la identificación, nombre y cantidad de acciones poseídas por cada accionista de la entidad; las cuales se encuentran detalladas en libros comerciales como el de registro de accionistas, el cual debe ser concordante con los estados financieros, pero el detalle de los mismos no se encuentra en la contabilidad de la entidad.” Subrayado fuera de texto.

Según lo anterior, es lo mínimo que debe tener una composición accionaria y solo agregar el porcentaje de participación de la inversión por accionista, cuya sumatoria debe representar el 100% del total de la acciones de la entidad.

En los términos anteriores se absuelve la consulta, indicando que, para hacerlo, este organismo se ciñó a la información presentada por el consultante y los efectos de este concepto son los previstos por el artículo 28 de la Ley 1437 de 2011, modificado por el artículo 1 de la Ley 1755 de 2015.

El covid-19 ha generado un déficit fiscal que debe ser cubierto con reformas tributarias


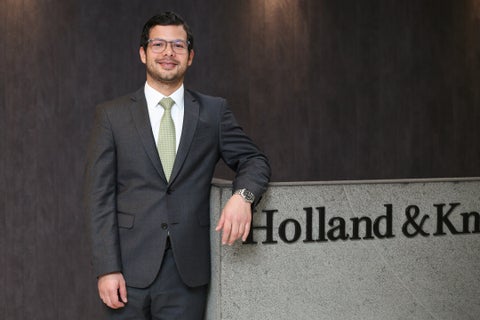
Rafael Lafont Castillo, Holland & Knight_LR

Rafael Lafont es el nuevo socio de Holland & Knight y atiende, desde este año, la práctica de Derecho Tributario y Cambiario

Desde este año, Holland & Knight promovió al estatus de socio al abogado Rafael Lafont Castillo, quien ahora atenderá la práctica de Derecho Tributario y Cambiario. En entrevista con Asuntos Legales, Lafont explicó los retos que implica su promoción y ofreció sus perspectivas para este 2022.

¿Qué responsabilidades trajo el nombramiento?

Mi labor es hacer que siga creciendo el área tributaria y desarrollar el área de derecho cambiario, que es el tema de las inversiones de extranjeros en Colombia y de colombianos en el exterior, de cara a las formalidades del Banco de la República. También, apoyar a los nuevos clientes de estructuración financiera y tributaria, teniendo en cuenta las reformas que tenemos en el país.

¿Qué deberá afrontar el área con el cambio de gobierno?

Independientemente del gobierno que esté, se presentarán reformas tributarias, pues los recursos que requiere el país para operar siempre se van aumentando, sobre todo con el tema del covid-19, que implicó una mayor inversión para aliviar el impacto y un hueco fiscal que debe ser cubierto con dichas reformas.

¿Cómo será el apoyo a los clientes durante 2023?

Cuando las cosas están muy bien los clientes necesitan una adecuada planeación tributaria para ver cómo manejan todas las utilidades que están generando y cómo las invierten. En cambio, cuando las cosas no están bien, también se requiere el tema tributario porque ahí es cuando se necesita cuidar cada peso que tienen y generar eficiencias para lograr sostener la nómina, continuar con la empresa y evitar llegar a una liquidación.

¿Cómo notaron el comportamiento empresarial en 2021?

El año 2021 fue un muy buen año para la firma en todos los temas legales y para la mayoría de los clientes; muchos de ellos ajustaron sus sistemas de ventas. Por ejemplo, los restaurantes ajustaron los temas de domicilios y los importadores analizaron cómo estaban desarrollando las operaciones en Colombia, además de la estructura corporativa y tributaria.

¿Qué sectores repuntaron?

Tuvimos algunos casos de restaurantes que incrementaron sus ventas hasta 400%, y el sector de la construcción se desarrolló bastante. La construcción en Colombia, no solo en temas de vivienda, sino de oficinas, aumentó las ventas representativamente. Vemos también que el apoyo del Gobierno para la adquisición de vivienda dio resultados en el último año.

¿Cómo desarrollan la asesoría empresarial?

Nuestra asesoría empieza desde la fase inicial, desde la incorporación de la sociedad, bien sea que los accionistas sean colombianos o extranjeros. Nos encargamos de todo el manejo cambiario para el fondeo de la operación, normalmente cuando es del exterior, ya sea como capital o como deuda, y acompañamos posteriormente a los clientes en el desarrollo de todas sus operaciones empresariales.


Ingresos devengados contablemente en el año o período gravable. Oficio DIAN 125 (000433) de 2022


DIAN

Ref.: Radicados N° 001591-100153969-100153942 del 18/11/2022 y N° 100005295 del 19/01/2023

De conformidad con el artículo 56 del Decreto 1742 de 2020, este Despacho está facultado para absolver las consultas escritas generales que se formulen sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaria, en el marco de las competencias de la Dirección de Impuestos y Aduanas Nacionales. Por consiguiente, no corresponde a este Despacho, en ejercicio de las funciones descritas anteriormente, prestar asesoría específica para atender casos particulares, ni juzgar o calificar las decisiones tomadas por otras dependencias o entidades.

Mediante el radicado de la referencia, el peticionario manifiesta:

“A. Las Instituciones Prestadoras de Servicios de Salud (IPS) prestan servicios de hospitalización (…)

B. Por temas operativos y legales particulares del sector salud, solo es posible cobrar y facturar los servicios de hospitalización, una vez el paciente que ingresó a hospitalización sea dado de alta. Por lo que, en caso de que el paciente ingrese a hospitalización en diciembre de determinado año gravable y sea dado de alta en enero del año gravable siguiente, la totalidad del servicio de hospitalización prestado durante los meses de diciembre y enero será cobrado y facturado en enero.

C. En ese caso, las IPS registrarían el ingreso devengado en diciembre, por el hecho de haber prestado los servicios de hospitalización como una provisión del ingreso, pendiente de cobro y facturación; contra las cuentas del activo, específicamente, una cuenta por cobrar que aún no tiene la calidad de exigible. Este monto será cobrado y facturado junto con el ingreso que se devengue en enero, por la prestación de servicios de hospitalización, una vez el paciente sea dado de alta.” (subrayado fuera de texto)

Con base en lo anterior, consulta:

“A. ¿Las provisiones de ingresos por prestación de servicios hospitalarios, que no fueron facturados en el año que se prestaron, serán objeto del impuesto sobre la renta en el año en que se registraron como provisión (de ingresos) o en el año en que fueron cobrados y facturados?

B. ¿Para el caso de provisiones de ingresos (que aún no han sido cobrados o facturados), la autorretención especial a título de renta de que trata el artículo 1.2.6.6 del Decreto 1625 de 2016 deberá practicarse al momento en que el abono en cuenta se registre en calidad de no exigible o solo deberá practicarse una vez se registre el abono en cuenta en calidad de exigible?

C. ¿Para el caso de provisiones de ingresos (que aún no han sido cobrados o facturados), la autorretención general a título de renta de que trata el artículo 1.2.6.1 del Decreto 1625 de 2016 deberá practicarse al momento en que el abono en cuenta se registre en calidad de no exigible o solo deberá practicarse una vez se registre el abono en cuenta en calidad de exigible?” (subrayado fuera de texto)

Sobre el particular, las consideraciones de este Despacho son las siguientes:

En relación con la realización del ingreso para efectos del impuesto sobre la renta y complementarios, habrá de atenderse lo dispuesto en los artículos 21-1 y 28 del Estatuto Tributario, los cuales prevén una serie de reglas, como las siguientes: “Para la determinación del impuesto sobre la renta y complementarios, en el valor de los (…) ingresos (…) los sujetos pasivos (…) obligados a llevar contabilidad aplicarán los sistemas de reconocimientos y medición, de conformidad con los marcos técnicos normativos contables vigentes en Colombia, cuando la ley tributaria remita expresamente a ellas y en los casos en que esta no regule la materia” (subrayado fuera de texto).
“Los (…) ingresos (…) deberán tener en cuenta la base contable de acumulación o devengo, la cual describe los efectos de las transacciones y otros sucesos y circunstancias sobre los recursos económicos (…) en los períodos en que esos efectos tienen lugar, incluso si los cobros y pagos resultantes se producen en un período diferente” (subrayado fuera de texto).
“Cuando se utiliza la base contable de acumulación o devengo, una entidad reconocerá partidas como (…) ingresos (…) cuando satisfagan las definiciones y los criterios de reconocimiento previstos para tales elementos, de acuerdo con los marcos técnicos normativos contables que le sean aplicables al obligado a llevar contabilidad” (subrayado fuera de texto).
“Para los contribuyentes que estén obligados a llevar contabilidad, los ingresos realizados fiscalmente son los ingresos devengados contablemente en el año o período gravable” (subrayado fuera de texto), salvo ciertas diferencias.

Habiéndose reconocido la realización fiscal del ingreso y para efectos de las autorretenciones de que tratan los artículos 1.2.6.1. y 1.2.6.6. del Decreto 1625 de 2016, habrá de considerarse lo expresado en el Oficio 023230 del 19 de agosto de 2015:

“(…) de conformidad con lo establecido por la Doctrina de esta Dirección para efectos de que determinado Ingreso sea objeto de retención en la fuente, el mismo como regla general debe cumplir con una serie de características descritas en el concepto 030534 del 12 de abril de 1996 establece:

“En materia de retención en la fuente, es importante tener en cuenta que la misma, como mecanismo de recaudo anticipado del impuesto, es efectuada por la persona o entidad que realiza un pago o abono en cuenta, siempre que estos se encuentren sometidos a retención. Así, en términos generales, un pago o abono en cuenta estará sometido a retención en la fuente, siempre que constituya ingreso tributario, que sea gravado con renta o ganancia ocasional, o que no se halle expresamente exento de retención“

(…)” (subrayado fuera de texto)

Por último, frente a la “provisión de ingresos”, se traen con fines meramente ilustrativos los siguientes pronunciamientos del CTCP: Concepto N° 016 del 21 de agosto de 2013:

“(…) el párrafo 10 de la NIC 37 define la palabra provisión como:

“pasivos en los que existe incertidumbre acerca de su cuantía o vencimiento.”

Por lo anterior, no se contemplan en las Normas Internacionales de Información Financiera provisiones en la sección de ingresos; sin embargo, las normas citan la palabra “estimación” en el párrafo 23 de la NIC 18 (…)” (subrayado fuera de texto)Concepto N° 0384 del 10 de abril de 2019:

“(…) el reconocimiento contable del ingreso en la prestación de servicios se efectuará en la medida que se preste el servicio utilizando algunos de los métodos definidos en los párrafos 23.21 y 23.22 del anexo N° 2, por tanto el concepto de “provisión sobre ingresos”, en el nuevo marco técnico normativo no es aplicable y en consecuencia, se afectará el estado de resultados en la medida en que se preste el servicio (…)” (subrayado fuera de texto)

En los anteriores términos se resuelve su solicitud y finalmente le manifestamos que la Dirección de Impuestos y Aduanas Nacionales -DIAN-, con el fin de facilitar a los contribuyentes, usuarios y público en general el acceso directo a sus pronunciamientos doctrinarios, ha publicado en su página de internet www.dian.gov.co, la base de conceptos en materia tributaria, aduanera y cambiaria expedidos desde el año 2001, la cual se puede ingresar por el ícono de “Normatividad”-“Doctrina”, dando click en el link “Doctrina Dirección de Gestión Jurídica”.