domingo, noviembre 05, 2023

Proyecto por la cual se prescriben los formularios No. 505 “Impuestos a la importación de bebidas ultraprocesadas azucaradas y productos comestibles ultraprocesados”


Este formulario es de uso exclusivo para recibir únicamente comentarios al proyecto de resolución, favor abstenerse de enviar comunicaciones diferentes.

y No. 690 versión 9 “Recibo oficial de pago tributos aduaneros y sanciones cambiarias”.

Por lo anterior, se recibirán comentarios, observaciones y sugerencias sobre el proyecto de resolución del 29 de septiembre al 13 de octubre de 2023, a través del siguiente buzón de correo electrónico: Sub_Operacion_aduanera@dian.gov.co

Este formulario es de uso exclusivo para recibir únicamente comentarios al proyecto de resolución, favor abstenerse de enviar comunicaciones diferentes. Una vez vencido el termino de publicación aquí previsto no se recibirán comentarios.

Descarga aquí el Proyecto de Resolución

Nuevo límite especial a beneficios y estímulos en personas jurídicas del régimen ordinario


El nuevo artículo 259-1 del ET establece un límite a varios beneficios y estímulos: 5 deducciones especiales, un ingreso no gravado y dos descuentos tributarios especiales.

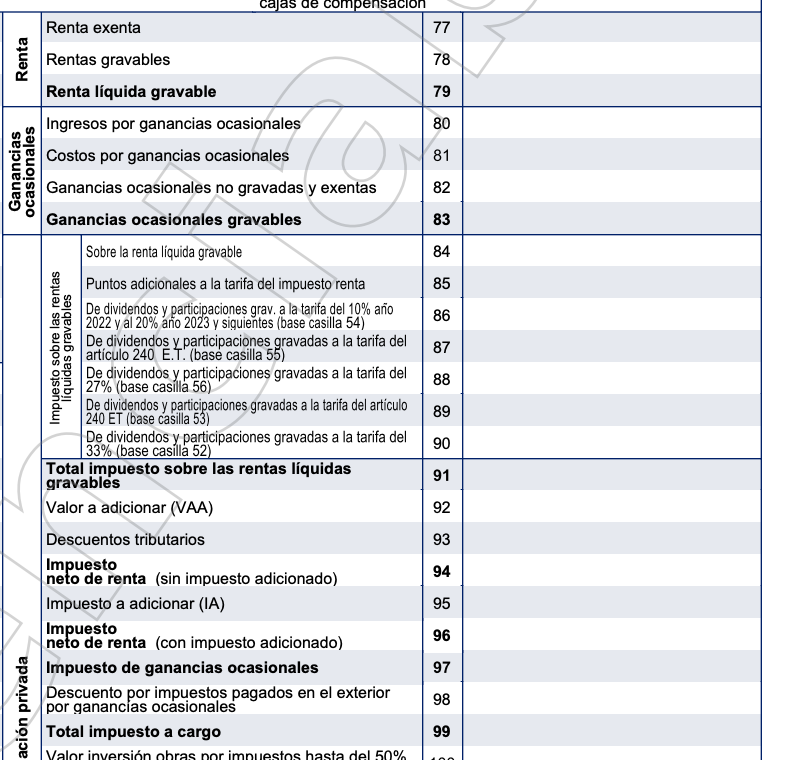
En el formulario 110 de fracción de AG 2023, la Dian dispuso que el control a esta nueva norma se realice con el nuevo renglón 92.

El artículo 14 de la Ley 2277 de diciembre 13 de 2022 adicionó al ET el nuevo artículo 259-1, en el cual se fijaron límites a varios beneficios y estímulos tributarios, como se lee a continuación:

Artículo 259-1. Límite a los beneficios y estímulos tributarios para las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país (agregado con artículo 14 de la Ley 2277 de diciembre 13 de 2022). Para las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país contribuyentes del impuesto sobre la renta y complementarios, el valor de los ingresos no constitutivos de renta ni ganancia ocasional, deducciones especiales, rentas exentas y descuentos tributarios previstos en el presente artículo no podrá exceder el 3 % anual de su renta líquida ordinaria antes de detraer las deducciones especiales contempladas en este artículo. Para efectos del cálculo del impuesto a pagar, se debe adicionar al impuesto a cargo del respectivo año gravable, siempre que sea positivo, el valor resultante de la siguiente fórmula:

𝑉𝐴𝐴 = (𝐷𝐸 + 𝑅𝐸 + 𝐼𝑁𝐶𝑅𝑁𝐺𝑂) × 𝑇𝑅𝑃𝐽 + 𝐷𝑇 – 3%𝑅𝐿𝑂

Donde: 𝑉𝐴𝐴: corresponde al valor a adicionar.
𝐷𝐸: corresponde a las deducciones especiales sujetas al límite previsto.
𝑅𝐸: corresponde a las rentas exentas sujetas al límite previsto.
𝐼𝑁𝐶𝑅𝑁𝐺𝑂: corresponde a los ingresos no constitutivos de renta ni ganancia ocasional sujetos al límite previsto.
𝑇𝑅𝑃𝐽: corresponde a la tarifa del impuesto sobre la renta aplicable.
𝐷𝑇: corresponde a los descuentos tributarios sujetos al límite previsto.
𝑅𝐿𝑂∗: corresponde a la renta líquida ordinaria anual del contribuyente, calculada antes de detraer las deducciones especiales sujetas al límite.

En caso de que el VAA sea menor o igual a cero (VAA ≤ 0), el valor a adicionar no se sumará al impuesto a cargo calculado para el contribuyente. En caso contrario, el VAA será sumado al impuesto a cargo.

Para efectos de la fórmula prevista en el presente artículo, únicamente estarán sujetos al límite los ingresos no constitutivos de renta ni ganancia ocasional, deducciones especiales, rentas exentas y descuentos tributarios establecidos en los artículos 107-2, 255, 257-1 del Estatuto Tributario, 124 de la Ley 30 de 1992, 56 de la Ley 397 de 1997, 44 de la Ley 789 de 2002, 23 de la Ley 1257 de 2008 y 4 de la Ley 1493 de 2011. Los ingresos no constitutivos de renta ni ganancia ocasional, deducciones especiales, rentas exentas y descuentos tributarios que no se encuentren señalados en el presente artículo, no estarán sujetos al límite.

“este nuevo límite aplicará a todas las personas jurídicas del régimen ordinario que sean sociedades nacionales o entidades extranjeras (sin importar si funcionan por dentro o fuera de zonas francas), y solo se tendrá que calcular si primero la entidad está liquidando un “impuesto positivo” en su declaración de renta”

Por tanto, este nuevo límite aplicará a todas las personas jurídicas del régimen ordinario que sean sociedades nacionales o entidades extranjeras (sin importar si funcionan por dentro o fuera de zonas francas), y solo se tendrá que calcular si primero la entidad está liquidando un “impuesto positivo” en su declaración de renta, lo cual es algo que se puede entender como un impuesto básico de renta (es decir, antes de descuentos tributarios) que sea superior a $0.

El mencionado límite de beneficios y estímulos tributarios les implicará comprobar que el 3 % de su renta líquida del ejercicio, calculada hasta antes de ser afectada por las pocas deducciones que se mencionan expresamente en el último párrafo de la norma, es mayor al resultado de sumar las deducciones, ingresos no gravados y descuentos tributarios que se mencionan expresamente en el último párrafo, y multiplicar dicha suma por la tarifa de impuesto de renta que le aplica a la sociedad (que puede ser del 9 %, 15 %, 20 %, 35 % o incluso otras más especiales para las sociedades que funcionan en las Zomac o las Zese, las cuales calculan su tarifa de forma reducida progresiva en sus primeros años de operaciones).
Beneficios y estímulos tributarios mencionados en el artículo 259-1 del ET

Al respecto, es importante destacar que las normas mencionadas en el último párrafo del nuevo artículo 259-1 hacen referencia a lo siguiente:


Nota: el texto del inciso primero de la norma hace referencia a que también se someterían a límite algunas “rentas exentas”, pero en el inciso final no se mencionó ninguna que corresponda a “rentas exentas”. 
Artículo 107-2 del ET: deducciones por contribución a educación de los empleados. Este beneficio fue creado con el artículo 77 de la Ley 1943 de 2018, reincorporado luego con el artículo 87 de la Ley 2010 de diciembre de 2019 y reglamentado con los artículos 1.2.1.18.81 hasta 1.2.1.18.85 del DUT 1625 de 2016, que fueron agregados con el Decreto 1013 de julio 14 de 2020).
Artículo 255 del ET: descuento para inversiones realizadas en control, conservación y mejoramiento del medio ambiente.
Artículo 257-1 del ET: descuento tributario por dar donaciones para becas de estudio de los deportistas. Este beneficio fue creado con el artículo 190 de la Ley 1955 de mayo de 2019 y reglamentado con los artículos 1.6.2.5.5 hasta 1.6.2.5.12 al DUT 1625 de octubre de 2016, los cuales fueron agregados con el Decreto 985 de junio 13 de 2022.
Artículo 124 de la Ley 30 de diciembre 28 de 1992: deducción por financiar estudios superiores de los trabajadores.
Artículo 56 de la Ley 397 de agosto 7 de 1997: deducción por mantenimiento de bienes declarados de interés cultural.
Artículo 44 de la Ley 789 de diciembre 27 de 2002: ingreso no gravado por las utilidades que las empresas entreguen a sus trabajadores en forma de acciones dentro de la sociedad.
Artículo 23 de la Ley 1257 de diciembre 4 de 2008: deducción del 200 % de los salarios y prestaciones pagados a mujeres víctimas de la violencia (ver reglamentación en los artículos 2.2.9.3.1 hasta 2.2.9.3.7 del Decreto Único Reglamentario 1072 de mayo 26 de 2015 expedido por el Ministerio de Trabajo).
Artículo 4 de la Ley 1493 de diciembre 26 de 2011: deducción por las inversiones en escenarios para espectáculos públicos de las artes escénicas.

Sobre este tema, en el siguiente consultorio se responde esta inquietud: ¿Cuáles beneficios tributarios estarán sujetos y cuáles no al límite de beneficios y estímulos tributarios al que se refiere el nuevo artículo 259-1 del ET adicionado por la reforma tributaria?

Ajuste en el formulario 110

Cuando el 3 % de la renta líquida del ejercicio, calculada hasta antes de ser afectada por las pocas deducciones que se mencionan en el último párrafo de la norma, no sea mayor al resultado de sumar las deducciones, ingresos no gravados y descuentos tributarios que se mencionan expresamente en el último párrafo, y multiplicar dicha suma por la tarifa de impuesto de renta que le aplica a la sociedad, el contribuyente tendría solo dos opciones: Ajustar alguna o varias de tales deducciones, o ingresos no gravados o descuentos tributarios, hasta lograr que la diferencia que se forme sea de cero.

Si no se limitan las deducciones, o ingresos no gravados, o descuentos tributarios, y se forma un “valor a adicionar”, en tal caso dicho valor se incluiría de forma especial en el nuevo renglón 92 del formulario 110 diseñado por la Dian para las declaraciones de año gravable 2022 y fracción de año 2023 prescrito con la Resolución 022 de febrero 14 de 2023.


Al respecto, lo más inteligente será acogerse a la opción 1), pues de esa forma sí se podrá aumentar la renta líquida gravable. Por tanto, al momento de efectuar los cálculos de los artículos 48 y 49 del ET, una mayor parte de la utilidad contable después de impuestos se podrá entregar como no gravada a los socios o accionistas (algo que no sucedería si se toma la opción 2).

Además, es claro que si el contribuyente se olvida de efectuar este cálculo y es la Dian la que descubre que sí existía un “valor a adicionar”, dicha entidad siempre aplicará la opción 2.

Por último, es importante destacar que las sociedades del régimen ordinario del impuesto de renta no solo tendrán que tomar en cuenta los límites que el nuevo artículo 259-1 del ET les impone a algunas de sus deducciones, ingresos no gravados y descuentos tributarios, pues después de realizar los cálculos allí establecidos, tendrán que hacer que los valores del renglón 94 del formulario 110 (impuesto neto de renta) también cumplan con el nuevo cálculo de la “Tasa mínima de tributación” mencionada en el parágrafo 6 de la nueva versión del artículo 240 del ET.

Si se olvida hacer los cálculos que implica dicha norma, la Dian hará el ajuste respectivo utilizando el nuevo renglón 95.

viernes, noviembre 03, 2023

Reconocimiento intereses sobre deudas. Concepto 418 CTCP de 2023


En síntesis, la entidad A deberá dar observancia a las directrices contables y financieras aplicando la base de acumulación (o devengo).

1. Una compañía casa matriz (en adelante A) realizó un contrato de mutuo-crédito con una de sus empresas participadas (en adelante B).

2. La compañía A, ha venido cobrando y facturando intereses por el monto adeudado de manera mensual a B.

3. Sin embargo, B atraviesa una compleja situación financiera y actualmente no está percibiendo recursos debido al cese temporal de sus operaciones.

4. No obstante, B espera recibir en un futuro el pago de unas sumas adeudadas por parte de un tercero, pero dicho pago estima percibirlo aproximadamente dentro de uno a cinco años.

5. La compañía A explora la posibilidad de realizar un Otrosí al contrato de mutuo a través del cual se congela el cobro de intereses hasta tanto B perciba los recursos esperados por parte del tercero.

En atención a lo antes descrito, me permito elevar las siguientes: CONSULTAS

1. Atendiendo a la situación económica de B, ¿puede A desde la normativa fiscal, contable y NIIF suspender el cobro de intereses a B hasta que esta última perciba los recursos del tercero?

2. Al suspender el cobro de intereses ¿A se vería obligado a seguir causándolos en su contabilidad? o por el contrario, ¿sería viable causarlos en un futuro una vez B pueda realizar el pago de lo adeudado?

3. En caso de que se viable suspender el cobro de intereses, contablemente ¿Cómo A debe registrarse este acto?

4. En caso de que no sea posible suspender el cobro de los intereses, ¿puede A facturar los mismos una vez B perciba recursos para pagar?, o por el contrario, ¿debe A facturar los intereses mensualmente?

5. En caso de que A se vea en la obligación de seguir causando los intereses, ¿los intereses anteriormente causados, deben ser gravados? ¿Qué obligaciones fiscales-tributarias tendría A teniendo en cuenta que esto sería una provisión?

6. ¿Puede A, a través de un Otrosí al contrato de crédito renegociar la tasa de interés pactada siempre y cuando esta no sea inferior a DTF?“ 

CONSIDERACIONES Y CONCEPTO

El Consejo Técnico de la Contaduría Pública (CTCP) en su carácter de Organismo Orientador técnico-científico de la profesión y Normalizador de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información, conforme a las normas legales vigentes, especialmente por lo dispuesto en la Ley 43 de 1990, la Ley 1314 de 2009, y en sus Decretos Reglamentarios, procede a dar respuesta a la consulta anterior de manera general, pues no se pretende resolver casos particulares, en los siguientes términos:

Con respecto su solicitud, es pertinente advertir que el CTCP no tiene competencia para pronunciarse sobre temas de índole jurídica ni fiscal, ni de actos comerciales entre particulares (como establecer el pago o no de intereses), por lo cual la respuesta se enfocará sólo a aspectos relacionados con las normas de contabilidad e información financiera.

Por otro lado, considerando que el peticionario no indica el grupo en el cual se encuentra clasificada la entidad para la cual se realiza la petición, el CTCP se referirá conforme las directrices del Marco Técnico Normativo del Grupo 2, es decir, la NIIF para las Pymes.

En tal sentido, el Anexo 2 del DUR 2420 de 2015, establece:

“Reconocimiento de activos, pasivos, ingresos y gastos

2.27 Reconocimiento es el proceso de incorporación en los estados financieros de una partida que cumple la definición de un activo, pasivo, ingreso o gasto y que satisface los siguientes criterios:

(a) es probable que cualquier beneficio económico futuro asociado con la partida llegue a, o salga de la entidad; y

(b) que la partida tenga un costo o valor que pueda ser medido con fiabilidad.

2.28 La falta de reconocimiento de una partida que satisface esos criterios no se rectifica mediante la revelación de las políticas contables seguidas, ni tampoco a través de notas u otro material explicativo.

Base contable de acumulación (o devengo)

2.36 Una entidad elaborará sus estados financieros, excepto en lo relacionado con la información sobre flujos de efectivo, utilizando la base contable de acumulación (o devengo). De acuerdo con la base contable de acumulación (o devengo), las partidas se reconocerán como activos, pasivos, patrimonio, ingresos o gastos cuando satisfagan las definiciones y los criterios de reconocimiento para esas partidas.

Activos

2.37 Una entidad reconocerá un activo en el estado de situación financiera cuando sea probable que del mismo se obtengan beneficios económicos futuros para la entidad y, además, el activo tenga un costo o valor que pueda ser medido con fiabilidad.

Ingresos

2.41 El reconocimiento de los ingresos procede directamente del reconocimiento y la medición de activos y pasivos. Una entidad reconocerá un ingreso en el estado del resultado integral (o en el estado de resultados, si se presenta) cuando haya surgido un incremento en los beneficios económicos futuros, relacionado con un incremento en un activo o un decremento en un pasivo, que pueda medirse con fiabilidad.

Medición en el reconocimiento inicial

2.46 En el reconocimiento inicial, una entidad medirá los activos y pasivos al costo histórico, a menos que esta Norma requiera la medición inicial sobre otra base, tal como el valor razonable.

Medición posterior

Activos financieros y pasivos financieros

2.47 Una entidad medirá los activos financieros básicos y los pasivos financieros básicos, según se definen en la Sección 11 Instrumentos Financieros Básicos, al costo amortizado menos el deterioro del valor excepto para las inversiones en acciones preferentes no convertibles y acciones ordinarias o acciones preferentes sin opción de venta que cotizan en bolsa o cuyo valor razonable se puede medir con fiabilidad de otro modo sin esfuerzo o costo desproporcionado, que se miden al valor razonable con cambios en el valor razonable reconocidos en el resultado.

En síntesis, la entidad A deberá dar observancia a las directrices contables y financieras aplicando la base de acumulación (o devengo), mediante el reconocimiento, medición tanto inicial como posterior, de presentación y de revelación de hechos económicos, incorporadas en el anexo 2 del DUR 2420 de 2015, toda vez que conforme la transacción enunciada en su consulta (contrato de mutuo), parece cumplir con las definiciones de activo financiero e ingresos, independientemente de la situación económica del deudor.

Con respecto a la pregunta: “En caso de que A se vea en la obligación de seguir causando los intereses, ¿los intereses anteriormente causados, deben ser gravados? ¿Qué obligaciones fiscales-tributarias tendría A teniendo en cuenta que esto sería una provisión?”, el CTCP no es competente, como ya se expuso, para pronunciarse sobre aspectos de índole tributaria, por lo cual le recomendamos dirigir su inquietud directamente a la UAE Dirección de Impuestos y Aduanas Nacionales –DIAN.

En los términos anteriores se absuelve la consulta, indicando que, para hacerlo, este organismo se ciñó a la información presentada por el consultante y los efectos de este concepto son los previstos por el artículo 28 de la Ley 1437 de 2011, modificado por el artículo 1 de la Ley 1755 de 2015.

Personas naturales podrán deducir a partir del 2023 una parte de sus gastos personales en la cédula general


Así lo establece la nueva versión del artículo 336 del ET, luego de ser modificado con el artículo 7 de la Ley 2277 de 2022. Para utilizar esta deducción de gastos personales se deben cumplir 5 reglas especiales, entre ellas la de no exceder el monto anual de 240 UVT, unos $10.179.000 en el 2023.

Conoce más a continuación.

En la nueva versión del artículo 336 del ET, luego de ser modificado con el artículo 7 de la Ley 2277 de diciembre de 2022, se incluyó un nuevo numeral 5 con la instrucción sobre la forma en que las personas naturales y/o sucesiones ilíquidas residentes del régimen ordinario del impuesto de renta podrán incluir una nueva deducción por gastos personales dentro de su cédula general del impuesto de renta.

En dicha norma se lee lo siguiente: Las personas naturales que declaren ingresos de la cédula general a los que se refiere el artículo 335de este Estatuto, que adquieran bienes y/o servicios, podrán solicitar como deducción en el impuesto sobre la renta, independientemente que tenga o no relación de causalidad con la actividad productora de renta del contribuyente, el uno por ciento (1 %) del valor de las adquisiciones, sin que exceda doscientas cuarenta (240) UVT en el respectivo año gravable, siempre que se cumpla con los siguientes requisitos:

5.1. Que la adquisición del bien y/o del servicio no haya sido solicitada como costo o deducción en el impuesto sobre la renta, impuesto descontable en el impuesto sobre las ventas –-IVA–, ingreso no constitutivo de renta ni ganancia ocasional, renta exenta, descuento tributario u otro tipo de beneficio o crédito fiscal.

5.2. Que la adquisición del bien y/o del servicio esté soportada con factura electrónica de venta con validación previa, en donde se identifique el adquirente con nombres y apellidos y el número de identificación tributaria –NIT– o número de documento de identificación, y con el cumplimiento de todos los demás requisitos exigibles para este sistema de facturación.

5.3. Que la factura electrónica de venta se encuentre pagada a través de tarjeta débito/crédito o cualquier medio electrónico en el cual intervenga una entidad vigilada por la Superintendencia Financiera o quien haga sus veces dentro del periodo gravable en el cual se solicita la deducción de que trata el presente numeral.

5.4. Que la factura electrónica de venta haya sido expedida por sujetos obligados a expedirla.

La deducción de que trata el presente numeral no se encuentra sujeta al límite previsto en el numeral 3 del presente artículo y no se tendrá en cuenta para el cálculo de la retención en la fuente, ni podrá dar lugar a pérdidas.

Como puede observarse, esta es una deducción que solo podrá utilizarse dentro de la cédula general, lo cual implica que no podrá ser empleada por quienes únicamente perciben ingresos que se declaran en las cédulas de pensiones o de dividendos.

Además, la nueva deducción por gastos personales podrá ser utilizada por todo tipo de persona natural o sucesión ilíquida residente que utilice la cédula general (es decir, sin importar si es asalariado, independiente, rentista de capital, etc.).

Esta nueva deducción especial no se tendrá que someter al límite del 40% (o 1.340 UVT) de los ingresos brutos menos ingresos no gravados de la cédula general, el cual se menciona en el numeral 3 del artículo 336 del ET.

Aspectos a tener en cuenta al momento de incluir dicha deducción por gastos personales

Ahora bien, para poder incluir esta nueva deducción se deberá tener en cuenta lo siguiente: La deducción puede corresponder a cualquier tipo de gasto personal, que no esté incluidos en ningún otro renglón de la cédula general, o que no haya dado lugar a tomar algún descuento tributario.

Dicho gasto personal se podrá incluir junto con su respectivo IVA o INC o cualquier otro impuesto que se haya pagado sobre el mismo. Sin embargo, el IVA no puede haberse tomado como IVA descontable en las respectivas declaraciones bimestrales o cuatrimestrales de IVA.

El gasto debe haberse efectuado solo en suelo colombiano (no servirían los gastos efectuados en el exterior) pues debe quedar soportado en las facturas electrónicas que expidan los vendedores de Colombia; en dicha factura deben figurar en el campo “adquirente”, expresamente, los nombres y cédula o NIT de la persona natural o sucesión ilíquida que pretende deducir el gasto.

El gasto personal debe estar pagado (lo cual deja por fuera los simplemente causados). Además, se exige que haya sido pagado solo mediante tarjeta débito/crédito o cualquier medio electrónico en el cual intervenga una entidad vigilada por la Superintendencia Financiera.

El monto que podrá deducirse es solamente el equivalente al 1 % de los mencionados gastos personales, pero sin que dicho 1 % exceda de 240 UVT (unos $10.179.000 en el 2023).

Personas naturales podrán deducir a partir del 2023 una parte de sus gastos personales en la cédula general | (actualicese.com) 


jueves, noviembre 02, 2023

Dictamen del revisor fiscal que incluye opinión con salvedades


Este dictamen ha sido elaborado conforme a los lineamientos de las Normas Internacionales de Auditoría –NIA– para aquellas situaciones en las que el revisor fiscal debe emitir una opinión con salvedades.

Según los lineamientos de la NIA 705 (revisada), el revisor fiscal debe indagar si existen cuestiones que lo lleven a emitir una opinión modificada.

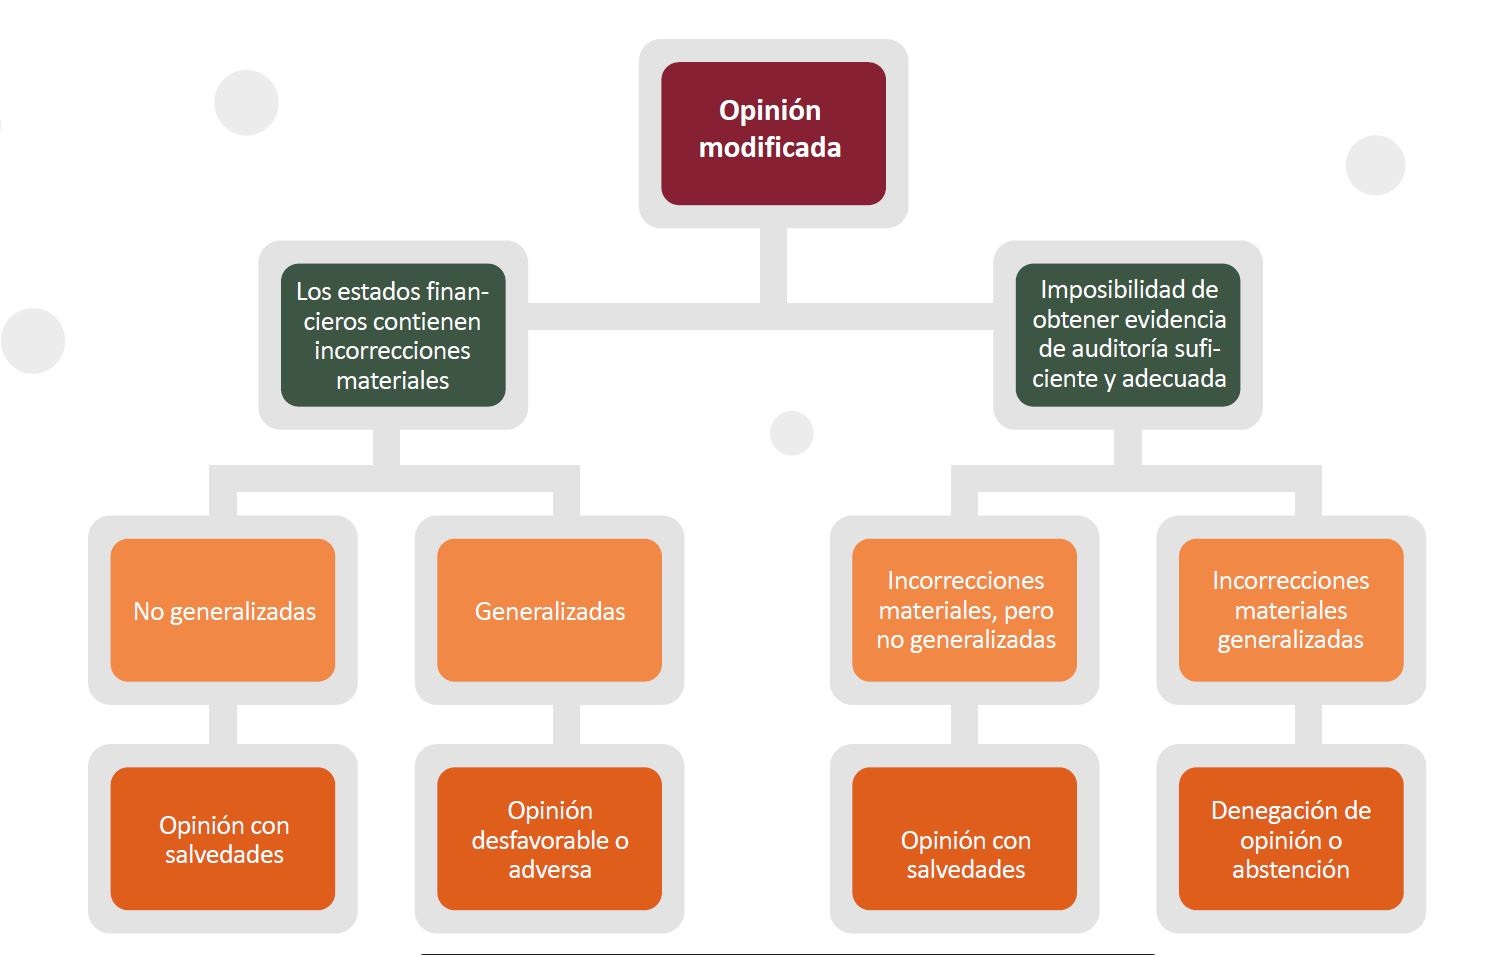
Recordemos que existen tres tipos de opinión modificada, a saber:

Con salvedades.
Adversa (o desfavorable).
Abstención de opinión.

En el siguiente gráfico se pueden identificar estos tipos de opinión modificada y las situaciones en las que se emite cada una:

Dictamen del revisor fiscal que incluye opinión con salvedades

En lo que respecta a la opinión con salvedades, esta debe emitirse en las siguientes situaciones:

Cuando el revisor fiscal obtiene evidencia suficiente y adecuada de que existen incorrecciones materiales, pero no generalizadas, en los estados financieros (ver párrafo 7 de la NIA 705).

Cuando el revisor fiscal no puede obtener evidencia suficiente y adecuada, pero considera que los posibles efectos de las incorrecciones no detectadas, si estas existieran, serían materiales, aunque no generalizadas (ver párrafo 7 de la NIA 705).

Cuando no se revela de forma adecuada en los estados financieros que existe una incertidumbre material sobre la continuidad de la entidad como empresa en marcha (ver párrafo 23 de la NIA 570).

Nota: si el revisor fiscal considera que existen incorrecciones materiales y generalizadas en los estados financieros o que la entidad ha utilizado incorrectamente la hipótesis de negocio en marcha deberá emitir un dictamen con opinión adversa (o desfavorable).

Personas naturales: cambios en las ganancias ocasionales con la reforma tributaria


Aquí hablaremos sobre...

1. Cambios en las tarifas del impuesto de ganancias ocasionales
2. Ganancias ocasionales exentas del artículo 307 del ET
3. Modificación del límite exento en la utilidad por venta de casa o apartamento
4. Indemnizaciones por concepto de seguros de vida

Las personas naturales que durante 2023 hayan obtenido ingresos por ganancia ocasional deberán presentarlos en su declaración de renta, teniendo en cuenta la tarifa y las exenciones a las que haya lugar.

Conoce aquí los cambios en las ganancias ocasionales que generó la reforma tributaria.

Las ganancias ocasionales son un tributo complementario del impuesto sobre la renta. Las personas naturales, residentes fiscales y no residentes, que obtengan ingresos por la venta de activos fijos que hayan sido poseídos por más de dos años, por la liquidación de una sociedad, por donaciones, por porción conyugal u otros ingresos esporádicos que no provengan de las actividades económicas del contribuyente, están sujetas al impuesto a las ganancias ocasionales.

A continuación, veremos los cambios introducidos por la reforma tributaria (Ley 2277 de 2022) para la determinación del impuesto a las ganancias ocasionales de las personas naturales residentes y no residentes.

Veamos a mayor detalle.

1. Cambios en las tarifas del impuesto de ganancias ocasionales

Los artículos 314 y 316 del Estatuto Tributario definen la tarifa del impuesto a aplicar por las personas naturales residentes y no residentes en la generación de la ganancia ocasional, así:

Artículo 314. Para personas naturales residentes. <Artículo modificado por el artículo 33 de la Ley 2277 de 2022. El nuevo texto es el siguiente:> La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país, de las sucesiones de causantes personas naturales residentes en el país y de los bienes destinados a fines especiales, en virtud de donaciones o asignaciones modales, es quince por ciento (15 %).

Artículo 316. Para personas naturales extranjeras sin residencia. <Artículo modificado por el artículo 34 de la Ley 2277 de 2022. El nuevo texto es el siguiente:> La tarifa única sobre las ganancias ocasionales de fuente nacional de las personas naturales sin residencia en el país y de las sucesiones de causantes personas naturales sin residencia en el país, es quince por ciento (15 %).

“Esta tarifa obtiene un incremento de cinco puntos porcentuales, pues para el año gravable 2022 las ganancias ocasionales tienen una tarifa general del 10 %”

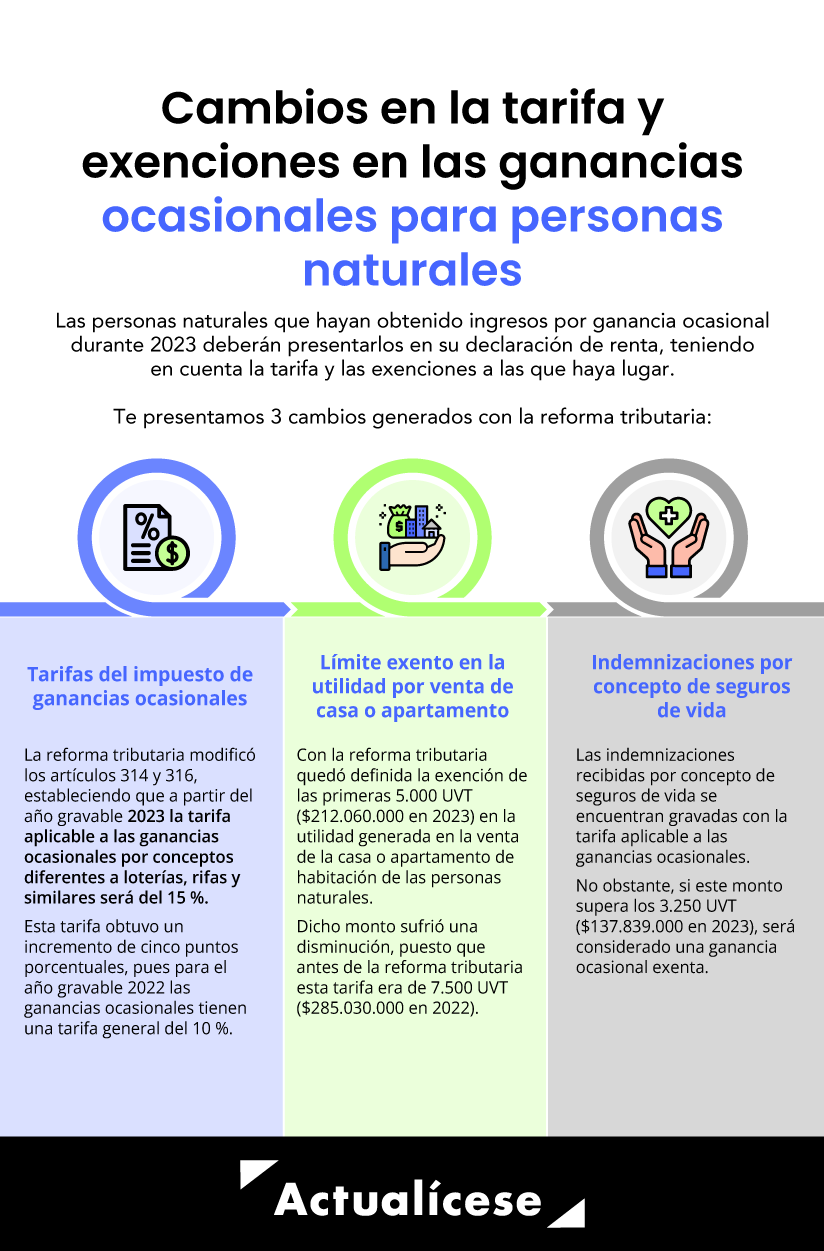
En contexto, la reforma tributaria modifica los artículos 314 y 316 estableciendo que a partir del año gravable 2023 la tarifa aplicable a las ganancias ocasionales por conceptos diferentes a loterías, rifas y similares será del 15 %. Esta tarifa obtiene un incremento de cinco puntos porcentuales, pues para el año gravable 2022 las ganancias ocasionales tienen una tarifa general del 10 %.


Nota: la Ley 2277 de 2022 no contempla modificaciones al artículo 317 del Estatuto Tributario, por lo que se mantiene la tarifa aplicable a ganancias ocasionales por concepto de loterías, rifas y similares del 20 %.

2. Ganancias ocasionales exentas del artículo 307 del ET

El artículo 307 del ET, que trata sobre las ganancias ocasionales exentas, también sufrió modificaciones con la reforma tributaria. El siguiente cuadro resume dichos cambios:

Ganancia ocasional exenta

Monto antes de la reforma tributaria

Monto de la reforma tributaria

Vivienda de habitación propiedad del causante.

Hasta 7.700 UVT.

Hasta 13.000 UVT.

Bienes inmuebles diferentes a la vivienda de habitación propiedad del causante.

Hasta 7.700 UVT.

Hasta 6.500 UVT.

(Se elimina la exclusión de casas, quintas o fincas de recreo).

Porción conyugal, herencia o legado que reciben el cónyuge y herederos.

Hasta 3.490 UVT.

Hasta 3.250 UVT.

El 20 % del valor de las donaciones y otros actos jurídicos inter vivos.

Hasta 2.290 UVT.

Hasta 1.625 UVT.

El 20 % del valor de los bienes y derechos recibidos por personas diferentes a los legitimarios y/o el cónyuge supérstite por concepto de herencias y legados.

Hasta 2.290 UVT.

Hasta 1.625 UVT.

3. Modificación del límite exento en la utilidad por venta de casa o apartamento

La modificación al artículo 311-1 del ET fue otro de los cambios generados con la reforma tributaria. En este quedó definida la exención de las primeras 5.000 UVT ($212.060.000 en 2023) en la utilidad generada en la venta de la casa o apartamento de habitación de las personas naturales.

Dicho monto sufrió una disminución, puesto que antes de la reforma tributaria esta tarifa era de 7.500 UVT ($285.030.000 en 2022). Además, para que dicha utilidad sea exenta, debe cumplir ciertas condiciones:

La totalidad de los dineros recibidos como consecuencia de la venta deben ser depositados en las cuentas de ahorro denominadas “Ahorro para el fomento de la construcción –AFC–”.

Que la utilidad se destine a la adquisición de otra casa o apartamento de habitación, o para el pago total o parcial de uno o más créditos hipotecarios vinculados directamente con la casa o apartamento de habitación objeto de venta.

En este último caso, de acuerdo con la especificación del artículo 311-1 del ET, no se requiere el depósito en la cuenta AFC; siempre que se verifique el abono directo al o a los créditos hipotecarios, en los términos que establezca el reglamento que sobre la materia expida el Gobierno nacional.

4. Indemnizaciones por concepto de seguros de vida

Como menciona el artículo 303-1 del ET, las indemnizaciones recibidas por concepto de seguros de vida se encuentran gravadas con la tarifa aplicable a las ganancias ocasionales. No obstante, si este monto supera los tres mil doscientos cincuenta (3.250) UVT, será considerado una ganancia ocasional exenta.