viernes, julio 14, 2023

Registro único de beneficiarios finales –RUB–: obligados, plazos, elaboración del reporte y sanciones


Como medida para luchar contra la corrupción, el Gobierno creó el registro único de beneficiarios finales, el cual hará parte integral del RUT.

Encuentra en este análisis más detalles sobre sus obligados, plazos y elaboración del reporte, así como recursos de Actualícese que te ayudarán en este proceso.

Como medida para luchar contra la corrupción, mediante el artículo 17 de la Ley 2155 de 2021, el Gobierno nacional modificó los artículos 631-5 y 631-6 del Estatuto Tributario –ET– para ajustar la definición de beneficiario final y crear el registro único de beneficiarios finales –RUB–, el cual hará parte integral del registro único tributario –RUT–. Su funcionamiento y administración estarán a cargo de la Dian.

Ahora bien, la administración tributaria expidió la Resolución 000164 de diciembre 27 de 2021 para reglamentar los artículos 631-5 y 631-6 del ET, estableciendo los términos y condiciones para la efectiva aplicación del RUB, cuyo objetivo es contribuir en la lucha contra la corrupción, el lavado de activos, la financiación del terrorismo y la evasión fiscal.


No olvides acceder a nuestro análisis Dian reglamenta el registro único de beneficiarios finales –RUB–, para que conozcas más detalles sobre la Resolución 000164 de 2021 y las disposiciones realizadas por la administración tributaria con relación al RUB.

A continuación, presentamos los aspectos más importantes de este nuevo registro que deberán tenerse en cuenta para su aplicación.
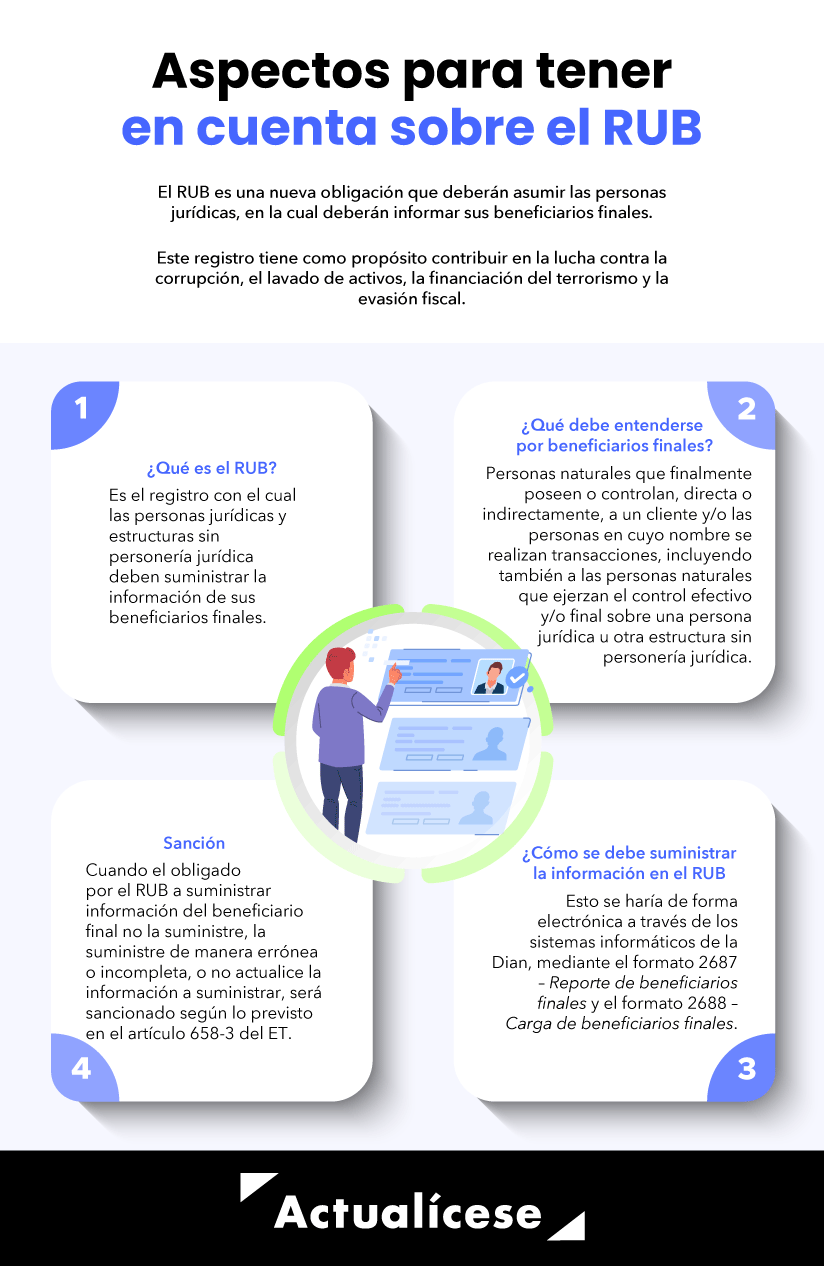

¿Qué es el registro único de beneficiarios finales –RUB–?

El RUB es el registro a través del cual las personas jurídicas y estructuras sin personería jurídica o similares deben suministrar la información de sus beneficiarios finales.

De acuerdo con el artículo 8 de la Resolución 000164 de 2021, los datos que se deben reportar de cada una de las personas naturales que califiquen como beneficiarias efectivas son:
Tipo de documento.
Número de identificación y país de expedición.
Número de identificación tributaria –NIT– o equivalente funcional y país de expedición.
Nombres y apellidos.
Fecha y país de nacimiento.
País de nacionalidad.

Ubicación, incluyendo la siguiente información: 
país de residencia, departamento o estado, ciudad, dirección, código postal, correo electrónico.
Criterios de determinación del beneficiario final.
Porcentaje de participación en el capital de la persona jurídica.
Porcentaje de beneficio en los rendimientos, resultados o utilidades de la persona jurídica, estructura sin personería jurídica o similar.
Fecha desde la cual tiene la calidad de beneficiario final o existe la condición.
Fecha desde la cual deja de tener la calidad de beneficiario final o de existir la condición.

¿Qué debe entenderse por beneficiarios finales?.

De acuerdo con el artículo 631-5 del ET, el beneficiario final hace referencia a las personas naturales que finalmente poseen o controlan, directa o indirectamente, a un cliente y/o las personas en cuyo nombre se realizan transacciones, incluyendo también a las personas naturales que ejerzan el control efectivo y/o final sobre una persona jurídica u otra estructura sin personería jurídica.

¿Quiénes son los beneficiarios finales de las personas jurídicas?.

Son considerados beneficiarios finales de las personas jurídicas los siguientes:
La persona natural que, actuando individual o conjuntamente, sea titular, directa o indirectamente, del 5 % o más del capital o de los derechos de voto de la persona jurídica, y/o se beneficie en 5 % o más de los activos, rendimientos o utilidades de la persona jurídica.

La persona natural que, actuando individual o conjuntamente, ejerce control directo y/o indirecto sobre la persona jurídica por cualquier otro medio diferente a los establecidos en el punto anterior.

Cuando no se identifique ningún beneficiario final bajo los criterios señalados anteriormente, se considerará como beneficiario final a la persona natural que ostente el cargo de representante legal, salvo que exista una persona natural que ostente una mayor autoridad en relación con las funciones de gestión o dirección de la persona jurídica, en cuyo caso se deberá reportar a esta última persona natural.

Así mismo, son considerados beneficios finales de las estructuras sin personerías jurídicas o similares las personas naturales que ostenten cualquiera de las siguientes calidades:

Fiduciantes, fideicomitentes, constituyentes o posición similar o equivalente.
Fiduciarios o posición similar o equivalente.
Comité fiduciario, comité financiero o posición similar o equivalente.
Fideicomisarios, beneficiarios o beneficiarios condicionados.
Cualquier otra persona natural que ejerza control efectivo/final, o que tenga derecho a gozar y/o disponer de los activos, beneficios, resultados o utilidades.

Obligados a elaborar el registro único de beneficiarios finales.

De acuerdo con el artículo 4 de la Resolución 000164 de 2021, deberán elaborar el RUB:
Sociedades y entidades nacionales con o sin ánimo de lucro, de conformidad con lo establecido en el artículo 12-1 del ET, incluyendo aquellas cuyas acciones se encuentren inscritas o listadas en una o más bolsas de valores.

Establecimientos permanentes, de conformidad con lo establecido en el artículo 20-1 del ET.

Ejemplos: sociedades anónimas, sociedades por acciones simplificadas, sociedad en comandita, sociedades de hecho, entidades sin ánimo de lucro, copropiedades, cooperativas, sociedades, fundaciones, corporaciones, entidades gremiales, fondos de empleados, entre otros.

Estructuras sin personería jurídica o similares, en cualquiera de los siguientes casos:
Las creadas o administradas en Colombia.
Las que se rijan por las normas de Colombia.
Las que su fiduciario o posición similar o equivalente sea una persona jurídica nacional o persona natural residente fiscal en Colombia.

Ejemplos: patrimonios autónomos constituidos mediante contratos de fiducia mercantil, contratos de colaboración empresarial, fondos de capital privado o inversión colectiva, fondos de deuda pública, fondos de pensiones y cesantías.

Se debe tener en cuenta que no hacen parte de las entidades sin personería jurídica los contratos de mandato, encargo fiduciario y fiducia civil.Personas jurídicas extranjeras, cuando la totalidad de su inversión en Colombia no se efectúe en personas jurídicas, establecimientos permanentes y/o estructuras sin personería jurídica o similares obligadas a suministrar información en el RUB de acuerdo con los puntos anteriores.

Sociedades de economía mixta (ver el parágrafo del artículo 5 de la Resolución 000164 de 2021).

Por su parte, el artículo 5 de la misma resolución indica que las entidades, establecimientos u organismos públicos, entidades descentralizadas y sociedades en las que el 100 % de su participación sea pública, así como las embajadas, misiones diplomáticas, oficinas consulares, organizaciones u organismos internacionales acreditados por el Gobierno nacional, no estarán obligados a elaborar, conservar, suministrar ni actualizar el RUB.

Escucha a continuación y de primera mano la explicación del Dr. Diego Guevara, experto tributarita de Actualícese, quien explica algunos detalles sobre los obligados a realizar el reporte del RUB:

Pero eso no es todo. Si estás aquí, seguramente te interese conocer si el registro de beneficiarios finales también aplica para las propiedades horizontales o no:

Además, para complementar tu conocimiento, nuestro líder de investigación nos explica cuál es la responsabilidad de las Esal frente al RUB y a quiénes deben reportar como sus beneficiarios finales:


Ahora bien, la Dian, a través de diversos oficios, ha resuelto interrogantes respecto a la obligación frente al RUB en ciertos casos específicos, los cuales podrás profundizar en nuestro editorial: Registro único de beneficiarios finales –RUB–: no dejes pasar la fecha para cumplir con esta obligación.

No obligados a suministrar información en el registro único de beneficiarios finales.

No se encuentran obligadas a suministrar información en el RUB las personas jurídicas o estructuras sin personería jurídica o similares:
Entidades, establecimientos u organismos públicos, entidades descentralizadas (con excepción de las sociedades de economía mixta) y las sociedades nacionales en las que el 100 % de su participación sea pública.

Embajadas, misiones diplomáticas, oficinas consulares, organizaciones u organismos internacionales acreditados por el Gobierno nacional

Actualización del RUT para obligados a reportar el RUB.

En el Oficio 153 del 3 de febrero de 2023, la Dian aclara que sí se encuentran obligadas a realizar el suministro del RUB las estructuras sin personería jurídica, como es el caso de los fondos de inversión colectiva, aun cuando hayan sido creadas, pero no hayan entrado en operación, no hayan realizado actividades o no cuenten con partícipes inversionistas.

Recordemos que en algunas ocasiones la Dian podrá realizar el proceso de actualización de oficio para incluir esta responsabilidad en el RUT de los obligados. Sin embargo, en caso de que la administración tributaria no realice este proceso, recaerá en los encargados de suministrar el RUB la tarea de realizar la debida actualización del RUT, para que el sistema electrónico de la Dian les permita elaborar el RUB.

¡Queremos ser tu principal aliado de actualización permanente!.

No olvides consultar nuestro análisis destacado 7 pasos para la actualización virtual del RUT, con el cual podrás seguir un paso a paso para realizar la actualización virtual del RUT y cumplir la obligación de presentar el reporte del RUB.

Plazo para suministrar el registro único de beneficiarios finales

El artículo 10 de la Resolución 000164 de 2021, modificado por el artículo 1 de la Resolución 001240 de 2022, señala que el suministro inicial de la información en el RUB deberá efectuarse de manera electrónica por parte de las personas jurídicas, estructuras sin personería jurídica o similares, constituidas, creadas y/u obligadas al 31 de mayo de 2023, a través de los sistemas electrónicos de la Dian, a más tardar el 31 de julio del 2023.
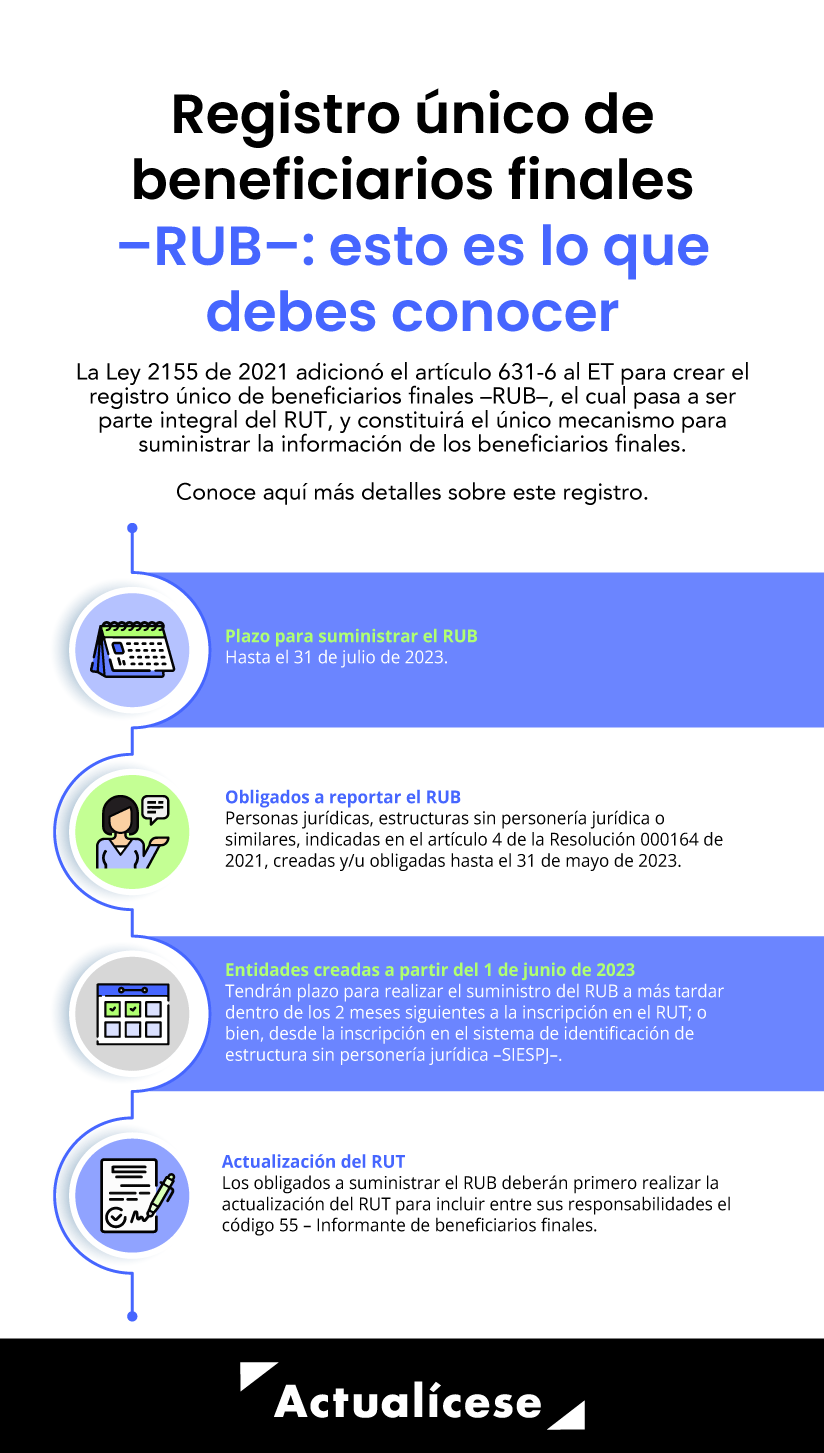
Tratándose de los obligados creados o constituidos a partir del 1 de junio de 2023, tendrán plazo para realizar el suministro del RUB a más tardar dentro de los 2 meses siguientes a la inscripción en el RUT. Si se trata de una entidad sin personería jurídica o similar no obligada a realizar esta inscripción, el plazo se contará desde la inscripción en el sistema de identificación de estructura sin personería jurídica –SIESPJ– (ver el artículo 13 de la Resolución 000164 de 2021).

Para profundizar más detalles sobre los obligados a reportar el RUB constituidos a partir del 1 de junio de 2023, te invitamos a consultar nuestro editorial Personas jurídicas creadas a partir de junio 1 de 2023 y su reporte en el RUB.

No te pierdas a continuación la explicación del Dr. Diego Guevara, líder de investigación tributaria de Actualícese, sobre las particularidades de estos plazos:

Nota: el 15 de junio de 2023 la Dian dio a conocer un proyecto de resolución mediante el cual adicionaría un parágrafo al artículo 10 de la Resolución 000164 de 2021 para indicar que las juntas de acción comunal reconocidas en los términos señalados en los artículos 64 de la Ley 743 de 2002 y 143 de la Ley 136 de 1994, constituidas al 31 de mayo de 2024, deberán efectuar el suministro inicial de la información en el RUB a través de los sistemas informáticos de la Dian a más tardar el 31 de julio de 2024, proporcionando la información correspondiente a la fecha en que se efectúa el suministro de la información.

Las constituidas a partir del 1 de junio de 2024 deberán hacerlo a más tardar dentro de los 2 meses siguientes a la inscripción en el RUT.

Presentación del registro único de beneficiarios finales en el sistema informático de la Dian

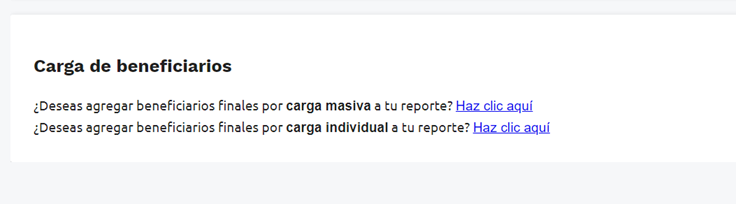
Para efectos de elaborar el RUB, el obligado podrá realizarlo, bien sea mediante la opción de “carga individual”, con la cual se podrán reportar entre 1 a 20 beneficiarios finales, o bien, mediante la opción de “carga masiva”, para la cual se requiere descargar el prevalidador del formato 2688 dispuesto por la Dian, en el cual se podrán reportar entre 1 y 50.000 beneficiarios finales.


Nota: si el reportante es una estructura sin personería jurídica –ESPJ– o similar, no obligada a inscribirse en el RUT, debe contar con un número de identificación de estructura sin personería jurídica –NIESPJ–, el cual podrás autogestionar a través del representante legal del administrador de la ESPJ.

Para conocer los procedimientos a través de los cuales se puede efectuar la presentación del reporte de beneficiarios finales, consulta nuestro análisis: Elaboración y presentación del RUB en el sistema informático de la Dian: procedimiento mediante carga individual o masiva.
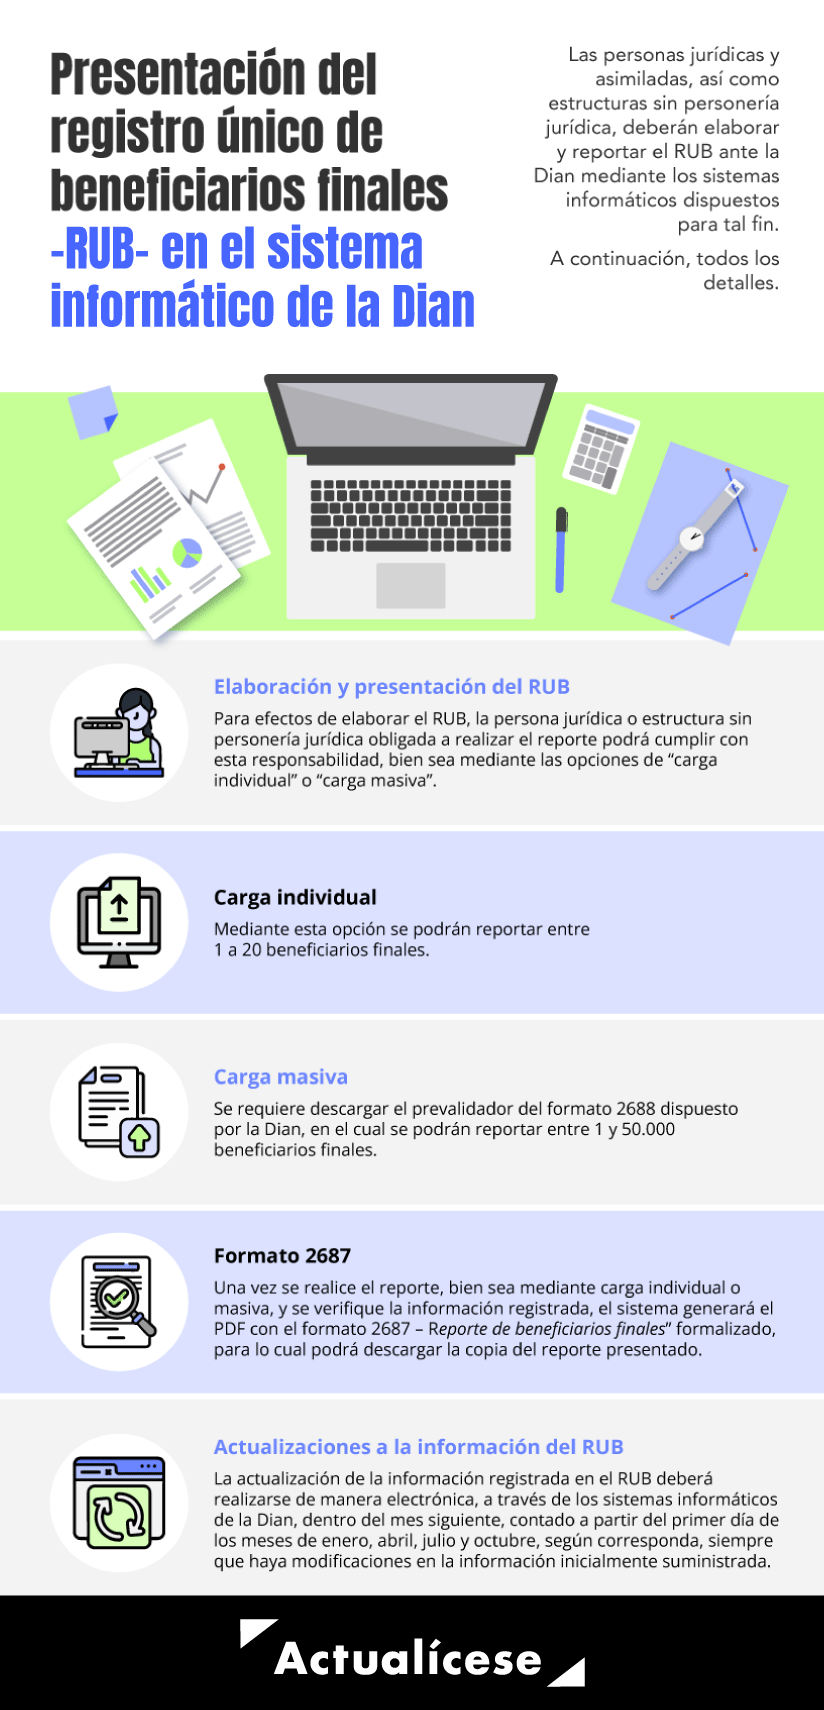

Es recomendable que los obligados a suministrar el RUB, que deban reportar hasta 20 beneficiarios finales o menos, realicen este proceso mediante la opción de carga individual.
Sin embargo, si se poseen más de 20 beneficiarios, se deberá emplear la carga masiva.
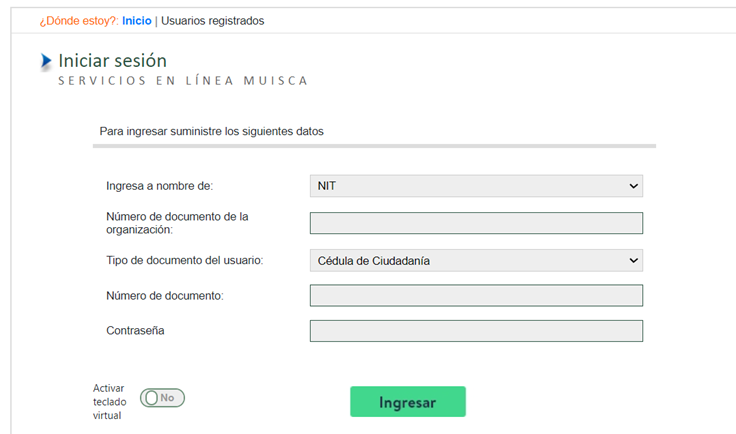
Recordemos que para elaborar el RUB, el obligado deberá ingresar al sistema Muisca de la Dian mediante la opción de usuario registrado, en donde ingresará mediante “NIT”.
Una vez allí, deberás seleccionar en el menú principal la opción “Registro único de beneficiarios finales”:
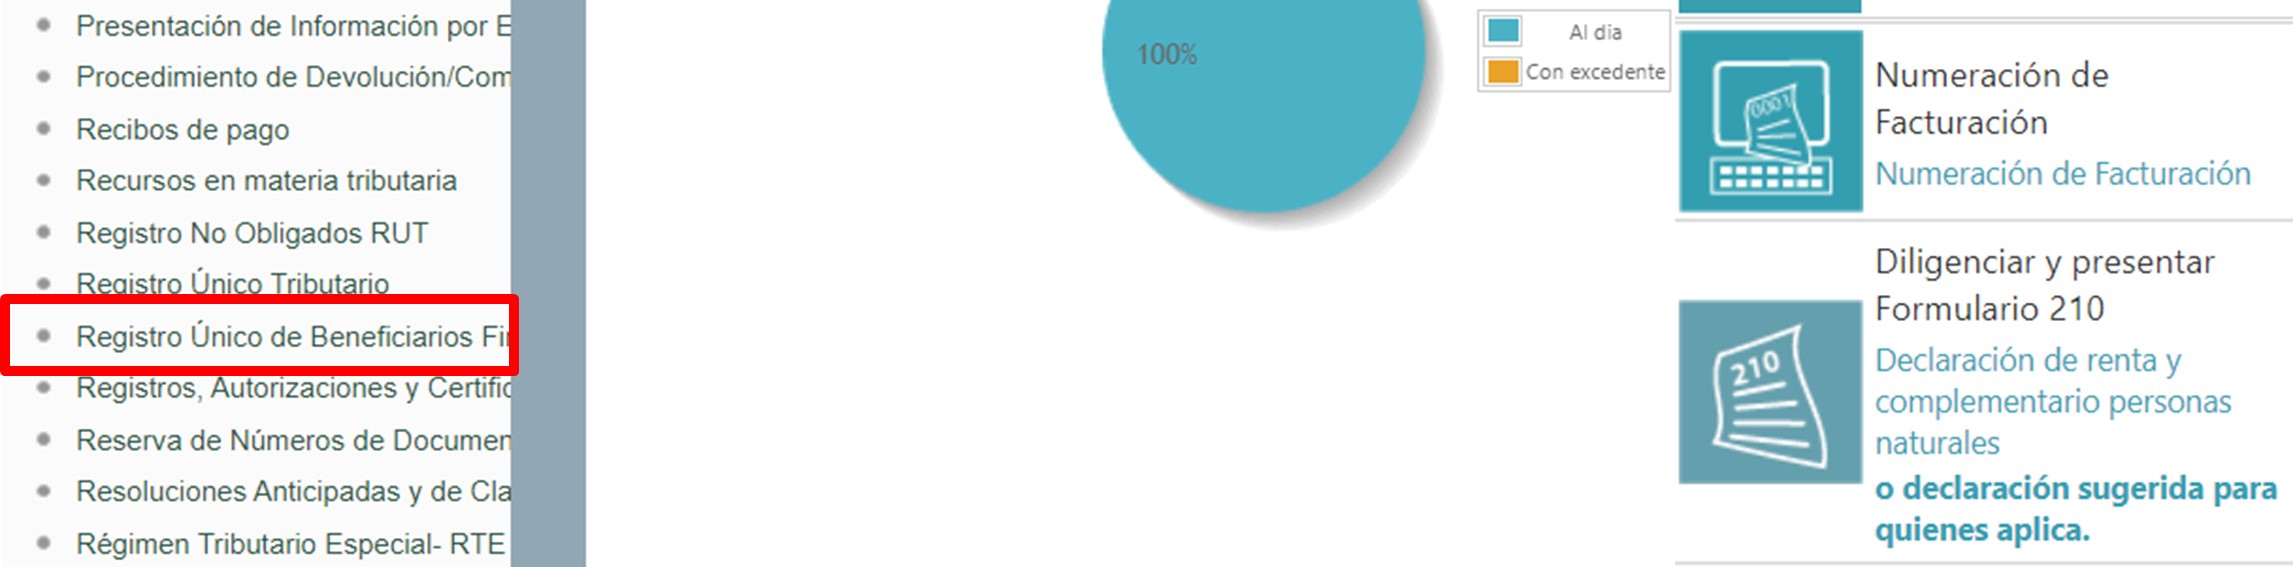
El sistema inmediatamente te redireccionará al menú “Registro único de beneficiarios finales”, en donde encontrarás todas las opciones para realizar el registro de información, consulta de errores en el reporte, actualizar o anular la información reportada, entre otros.

Es importante no perder de vista que para tener acceso a esta opción, la persona jurídica u obligado a realizar este reporte deberá tener registrado en su RUT la responsabilidad 55; en caso contrario, el sistema no le permitirá acceder.
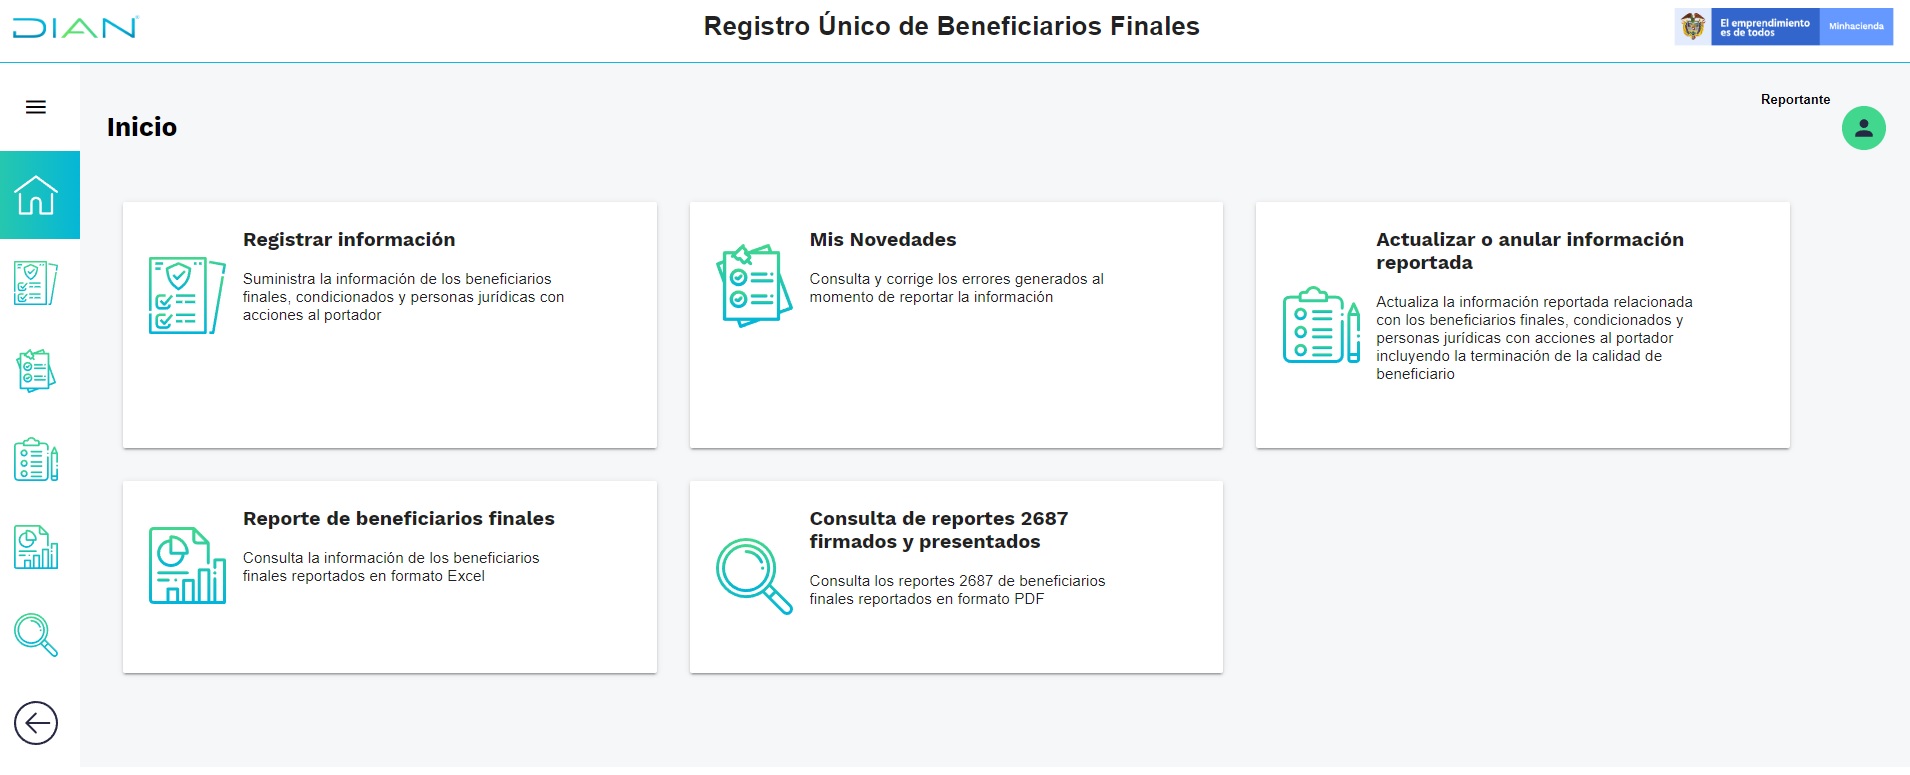
Actualizaciones a la información del RUB

La actualización de la información registrada en el RUB deberá realizarse de manera electrónica a través de los sistemas informáticos de la Dian, determinando si al primer día de los meses de enero, abril, julio y octubre de cada año hubo modificaciones en la información inicialmente suministrada.

De existir modificaciones, se deberá actualizar dicha información dentro del mes siguiente, contado a partir del primer día de los meses de enero, abril, julio y octubre, según corresponda (ver el artículo 11 de la Resolución 000164 de 2021).

Es importante no perder de vista que la desvinculación de los beneficiarios finales de las personas jurídicas y estructuras sin personería jurídica o similares, que sean liquidadas o finalizadas, procederá de oficio, una vez se cancele el RUT en los términos establecidos en el Decreto 1625 de 2016, o se incluya una fecha de terminación en el sistema de identificación de estructuras sin personería jurídica –SIESPJ–, según corresponda.
Sanciones por el incumplimiento del reporte del RUB

Incumplir la obligación de reportar el RUB, suministrar la información de manera errónea o incompleta, o no actualizar la información, serán acciones sancionadas con lo previsto en el artículo 658-3 del ET.

Así, si el obligado a reportar el RUB no cumple su obligación, se impondrá clausura del establecimiento de comercio, sede, local, negocio u oficina, por el término de 1 día por cada mes o fracción de mes de retraso, o una multa equivalente a 1 UVT ($42.412 por 2023) por cada día de retraso.

En caso de reportar información errónea o incompleta, el obligado se podrá enfrentar a una multa equivalente a 100 UVT ($4.241.000 por 2023).

Ahora bien, tratándose de lo previsto en el artículo 17 de la Resolución 000164 de 2021, en donde la Dian solicite la información relacionada con el RUB y la misma no sea suministrada, no se suministre dentro del plazo establecido para ello o el contenido presente errores o no corresponda a lo solicitado, habrá lugar a la aplicación de las sanciones contempladas en el artículo 651 del ET (ver el artículo 20 de la Resolución 000164 de 2021).


Ten en cuenta que…

En virtud del artículo 17 de la Resolución 000164 de 2021, los obligados a suministrar la información en el RUB tienen el deber de efectuar todos los actos necesarios para la identificación de los beneficiarios finales.

Para tal efecto, deberá dejarse constancia de los documentos que sustenten el cumplimiento del deber de debida diligencia prevista en el artículo 17 ibidem anteriormente mencionado, así como el conocimiento de la cadena de propiedad y control de la persona jurídica o estructura sin personería jurídica. Además, en caso de que no sea posible identificar uno o más de sus beneficiarios finales, esto se debe poner presente al momento de suministrar la información en el RUB junto con los motivos por los cuales no fue posible identificarlos (ver el Concepto 1066 de 2022).

Declaración de renta personas naturales: ¿sabes si debes utilizar el formulario 110 o el 210?


Para efectos de presentar la declaración de renta del año gravable 2022, las personas naturales obligadas a declarar deberán primero determinar si deberán emplear el formulario 110 o el 210.

Aprende cómo debes seleccionar el formulario y algunos aspectos a tener en cuenta sobre su manejo.

Para efectos de preparar la declaración de renta, es importante primero determinar si la persona natural es residente o no para efectos fiscales en el territorio nacional, si se encuentra obligada o no a presentar la declaración del impuesto sobre la renta y complementario, y los plazos en los que deberá cumplir esta obligación.

La residencia fiscal incide en los tipos de patrimonio y rentas que tendría que declarar la persona ante el Gobierno colombiano. Además, el hecho de que la persona natural sea residente o no en Colombia es un factor determinante al momento de analizar el formulario en el que se deberá presentar la declaración de renta.

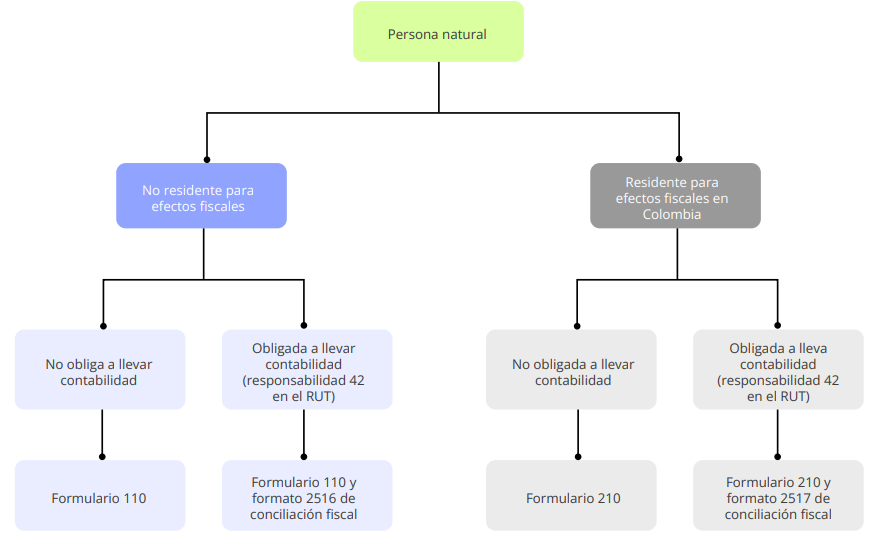
En el siguiente cuadro exponemos los formularios que deben emplearse para la declaración de renta del período gravable 2022:


Personas naturales que utilizarán el formulario 110

A través de la Resolución 000022 de 2023, la Dian prescribió el formulario 110 para el año gravable 2022, el cual deberá ser empleado tanto por personas jurídicas nacionales o extranjeras como por las personas naturales y/o sucesiones ilíquidas no residentes fiscales en Colombia, independientemente de si llevan o no contabilidad.

Se entiende entonces que las personas naturales no residentes declararán en el formulario 110, toda vez que no se encuentran obligadas a aplicar el sistema de renta cedular señalado en el artículo 330 del Estatuto Tributario –ET–, modificado por el artículo 37 de la Ley 2010 de 2019.


Nota: hasta el año gravable 2016 las personas naturales que debían presentar su declaración de renta en el formulario 110 eran aquellas obligadas a llevar contabilidad. Sin embargo, a partir del período 2018, incluso estas deben declarar en el formulario 210 si son consideradas residentes para efectos fiscales en Colombia.

Personas naturales que utilizarán el formulario 210.

Teniendo en cuenta lo descrito hasta este punto, las personas naturales residentes, contribuyentes del régimen ordinario, deberán emplear el formulario 210 para presentar su declaración de renta, independientemente de si llevan o no contabilidad.


Nota: las personas naturales que hayan optado por inscribirse al régimen simple por el año gravable 2022 no podrán utilizar el formulario 210, dado que la declaración anual consolidada de dicho régimen debió presentarse en el formulario 260 a más tardar entre el 10 y el 21 de abril de 2023.

Sobre el particular, el 3 de abril de 2023 la Dian expidió la Resolución 000056 para habilitar el formulario 210 para las declaraciones de renta del año gravable 2022 y fracción de 2023, que deberán utilizar las personas naturales y/o sucesiones ilíquidas residentes en Colombia. Este resulta ser el mismo formulario 210 empleado en las declaraciones del año gravable 2021.

A pesar de lo anterior, es válido destacar que en la declaración del año gravable 2022 no se utilizarán las casillas 28, 112 y 113 del formulario 210, pues estas solo se podían utilizar en las declaraciones de los años gravables 2020 y 2021, en los cuales, en atención al artículo 15 del Decreto Ley 772 de abril 2020, se permitió que los contribuyentes en reorganización pudieran reflejar en la zona de ganancias ocasionales las condonaciones de pasivos que les hicieran sus acreedores y que a dichos ingresos se les hicieran compensaciones con pérdidas fiscales de años anteriores.

Estas son las obligaciones tributarias que tendrán lugar durante el mes de julio de 2023!

Aquí hablaremos sobre...

Pago de la segunda cuota del impuesto de renta para personas jurídicas.
Presentación y pago del tercer anticipo bimestral del régimen simple.
Presentación y pago de la declaración bimestral del IVA e INC.
Presentación de la declaración de retención en la fuente.

Durante el mes de julio de 2023 es importante que tanto las personas naturales como las jurídicas atiendan los vencimientos de las obligaciones tributarias que tendrán lugar.

A continuación, te explicamos cuáles son las principales obligaciones para evitar sanciones por parte de la Dian.

Al comenzar julio de 2023 es importante conocer las obligaciones tributarias que vencerán durante este mes, así como las fechas en las que deberán atenderse, lo cual permitirá evitar incurrir en extemporaneidades o intereses moratorios que terminen incrementando el valor de los gastos fiscales.

A continuación, presentamos los compromisos más importantes en materia tributaria para este mes:
Pago de la segunda cuota del impuesto de renta para personas jurídicas

Entre el 7 y el 21 de julio de 2023, las personas jurídicas no calificadas como grandes contribuyentes deberán realizar el pago de la segunda cuota del impuesto de renta a cargo liquidado en la declaración de renta correspondiente al año gravable 2022, de conformidad con lo previsto en el artículo 1.6.1.13.2.12 del Decreto 1625 de 2016, modificado por el Decreto 2487 de 2022.

Recordemos que la declaración de renta del año gravable 2022 debió ser presentada por parte de las personas jurídicas no calificadas como grandes contribuyentes a más tardar entre el 10 de abril y el 8 de mayo de 2023, atendiendo los dos últimos dígitos del NIT registrado en el RUT.

Presentación y pago del tercer anticipo bimestral del régimen simple.

“Entre el 7 y el 21 de julio de 2023, tanto las personas naturales como jurídicas que sean contribuyentes en el régimen simple de tributación deberán presentar el tercer anticipo correspondiente al bimestre mayo-junio de 2023”

Entre el 7 y el 21 de julio de 2023, tanto las personas naturales como jurídicas que sean contribuyentes en el régimen simple de tributación deberán presentar el tercer anticipo correspondiente al bimestre mayo-junio de 2023, de acuerdo con lo previsto en el artículo 1.6.1.13.2.52 del Decreto 1625 de 2016, modificado por el Decreto 2487 de 2022.

Recordemos que dicho anticipo debe ser presentado en el recibo electrónico (formulario 2593) dispuesto por la Dian para tal fin, y pagado mediante el recibo oficial de pago (formulario 490) (ver nuestro editorial Nuevo formulario 2593 para anticipos del régimen simple durante el año 2023 fue prescrito por la Dian).

Adicionalmente, es importante no perder de vista que, tras las modificaciones de la Ley 2277 de 2022 al artículo 910 del Estatuto Tributario –ET–, se estipuló en su nuevo parágrafo 3 que los contribuyentes personas naturales pertenecientes al régimen simple de tributación que no superen las 3.500 UVT de ingreso deberán presentar únicamente una declaración anual consolidada y un pago anual sin necesidad de realizar los respectivos anticipos bimestrales exigidos por el parágrafo 4 del artículo 908 del ET.

Para efectos de medir el tope de las 3.500 UVT de ingresos ($133.014.000 por 2022 o $148.442.000 por 2023), deberán tenerse en cuenta los ingresos brutos ordinarios gravados con el impuesto SIMPLE. Por tanto, no se tiene en consideración ninguna clasificación frente al IVA: no importa si los ingresos son gravados, exentos o excluidos del IVA. En síntesis, solo importará que sean ingresos ordinarios gravados con el impuesto SIMPLE y que los mismos no excedan las 3.500 UVT.

A continuación, nuestro líder de investigación tributaria profundiza más al respecto:

Presentación y pago de la declaración bimestral del IVA e INC.

Entre el 7 y el 21 de julio de 2023, los responsables del IVA obligados a declarar este impuesto en la periodicidad bimestral, cuyos ingresos brutos provenientes de actividades gravadas y/o exentas hayan sido iguales o superiores a 92.000 UVT ($3.496.368.000 por 2022 y $ 3.901.904.000 por 2023), así como los responsables del impuesto nacional al consumo –INC–, deberán presentar las respectivas declaraciones correspondientes al bimestre mayo-junio de 2023 (ver nuestro editorial Plazos para la declaración del IVA en el año 2023).

Tratándose de prestadores de servicios desde el exterior, el plazo para presentar la declaración del IVA del bimestre mayo-junio del año gravable 2023 y cancelar el valor a pagar vencerá el próximo 13 de julio de 2023, independientemente del último dígito del NIT, sin tener en cuenta el dígito de verificación (ver el parágrafo 5 del artículo 1.6.1.13.2.30 del Decreto 1625 de 2016, modificado por el Decreto 2487 de 2022).

Recordemos que, respecto a la declaración del IVA, el inciso segundo del artículo 601 del ET señala que los responsables del IVA no estarán obligados a presentar la respectiva declaración cuando:No se hayan efectuado operaciones sometidas al IVA.

No se hayan realizado operaciones que den lugar a impuestos descontables.

No se realicen ajustes o deducciones en los términos de lo dispuesto en los artículos 484 y 486 del ET.

Conoce más detalles sobre la declaración del IVA y su presentación en ceros en nuestro editorial Declaración de IVA: ¿debe ser presentada en ceros?.

Por su parte, según el artículo 512-6 del ET, el artículo 512-14 del ET y el Concepto 17537 de julio 4 de 2017, el formulario 310 con la declaración bimestral del INC solo se debe presentar en los períodos donde sí se hayan generado impuestos (es decir, no es obligatorio presentarlo en ceros), pero no es obligatorio presentarlo acompañado de su pago para que se pueda dar por válidamente presentado (ver nuestro editorial Declaraciones del INC que se presentan sin pago generan 2 consecuencias tributarias importantes).

Presentación de la declaración de retención en la fuente.

Entre el 7 y el 21 de julio de 2023, los agentes de retención deberán presentar la declaración de retención en la fuente correspondiente al mes de junio de 2023, registrando el valor total de las retenciones y autorretenciones en la fuente practicadas durante este mes a título de renta, IVA y timbre.

Recuerda que en nuestro Calendario tributario 2023 – versión digital podrás conocer los plazos en los que debes cumplir con cada una de las obligaciones tributarias.


miércoles, julio 12, 2023

Elaboración y presentación del RUB en el sistema informático de la Dian: procedimiento mediante carga individual o masiva


El 31 de julio de 2023 vence el plazo para que las personas jurídicas y asimiladas, así como estructuras sin personería jurídica, reporten el RUB a la Dian.

Para el proceso de elaboración y presentación, los obligados deberán emplear los sistemas informáticos dispuestos por esta entidad para tal fin.

Tal como lo abordamos en nuestro editorial Registro único de beneficiarios finales –RUB–: no dejes pasar la fecha para cumplir con esta obligación, hasta el 31 de julio de 2023, las personas jurídicas, estructuras sin personería jurídica o similares señaladas en el artículo 4 de la Resolución 000164 de 2021 deben realizar el suministro inicial de la información en el registro único de beneficiarios finales –RUB–, a través de los sistemas electrónicos de la Dian.

Para efectos de elaborar el RUB, el obligado podrá realizarlo, bien sea mediante la opción de “carga individual”, con la cual se podrán reportar entre 1 a 20 beneficiarios finales, o mediante la opción de “carga masiva”, para la cual se requiere descargar el prevalidador del formato 2688 dispuesto por la Dian, en el cual se podrán reportar entre 1 y 50.000 beneficiarios finales.


Nota: si el reportante es una estructura sin personería jurídica –ESPJ– o similar, no obligada a inscribirse en el RUT, debe contar con un número de identificación de estructura sin personería jurídica –NIESPJ–, el cual podrá autogestionar a través del representante legal del administrador de la ESPJ.
Carga individual

Para elaborar el RUB mediante la opción “carga individual”, el obligado debe ingresar al sistema Muisca de la Dian mediante la opción de usuario registrado, en donde ingresará mediante “NIT”.


Una vez allí, debe seleccionar en el menú principal la opción “Registro único de beneficiarios finales”:

Seguidamente, debe dar clic en “Registrar beneficiarios”.

El sistema inmediatamente lo redireccionará al menú “Registro único de beneficiarios finales”, en donde podrá encontrar todas las opciones para realizar el registro de información, consulta de errores en el reporte, actualizar o anular la información reportada, entre otros.


Para registrar la información de los beneficiarios finales, se debe seleccionar la opción “Registrar información”.

Seguidamente, se habilitarán los siguientes campos en la ventana “Acciones al portador”, en donde se debe seleccionar la opción “Sí” o “No”, según sea el caso.

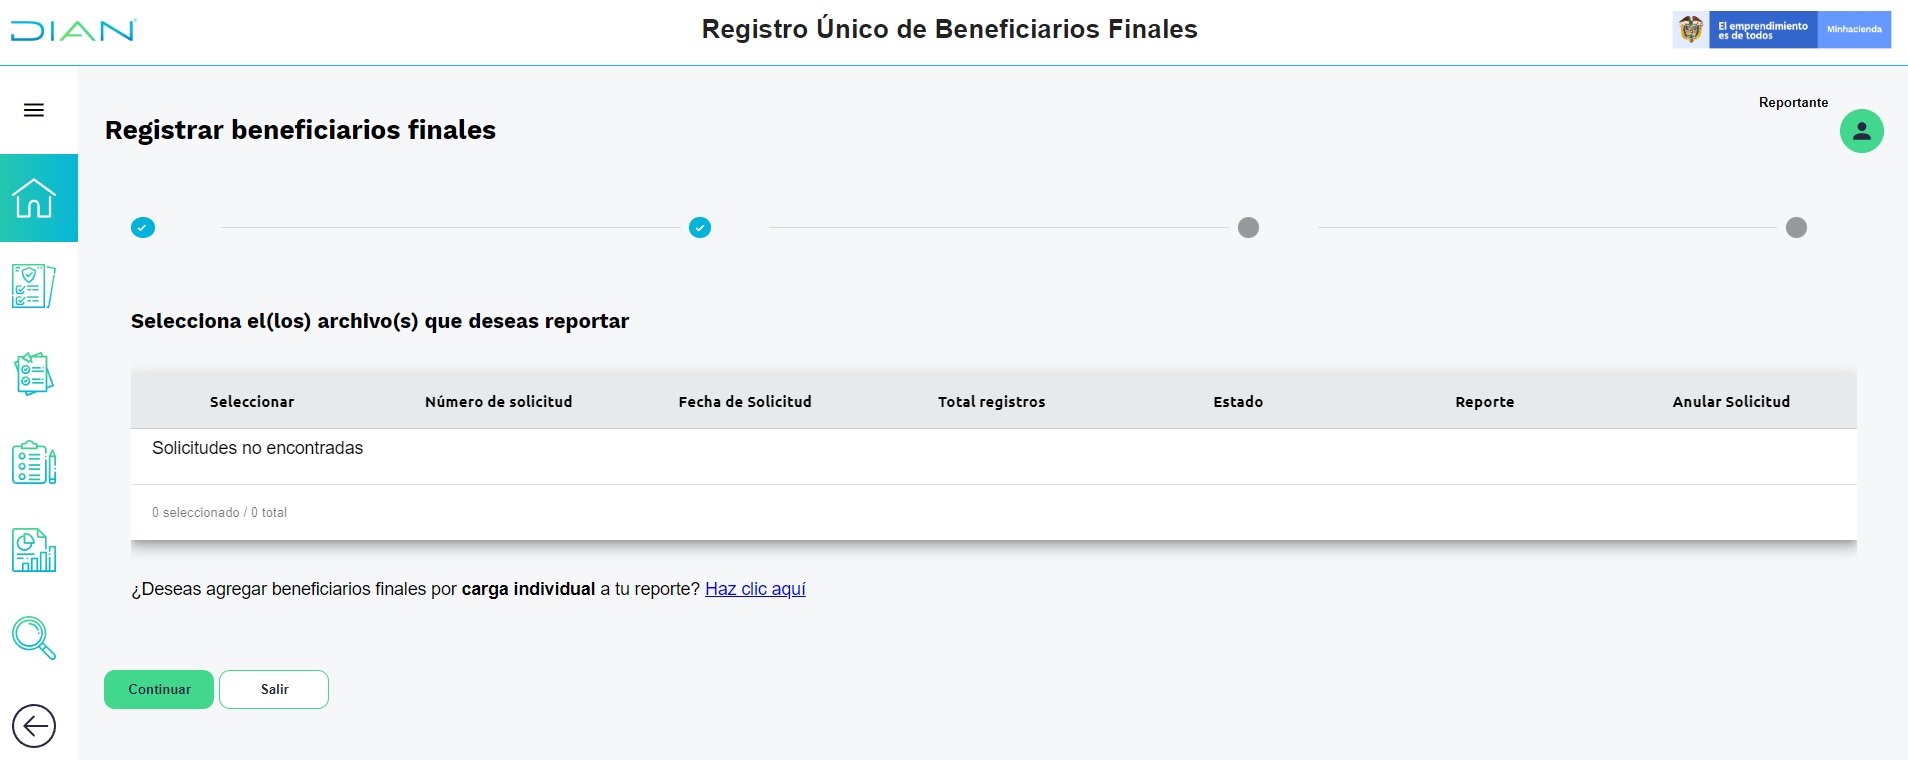
Posteriormente, si el reporte del RUB se realiza mediante “caga individual”, se debe seleccionar dicha opción en “Haz clic aquí”.


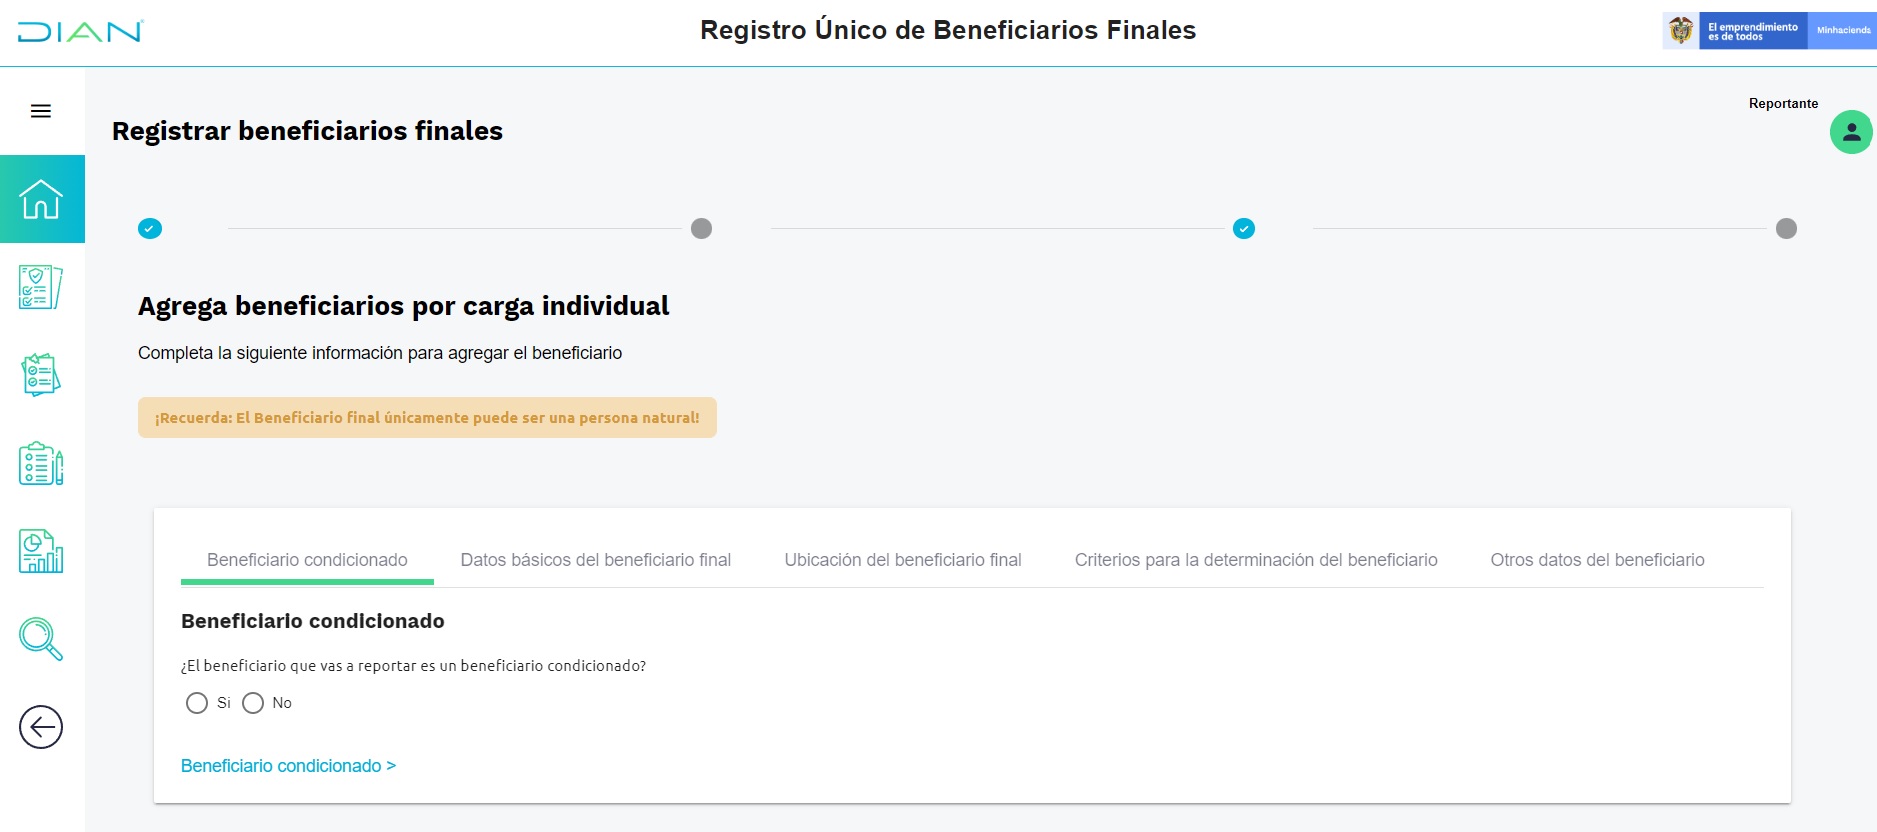
La plataforma permitirá agregar los beneficiarios finales, para lo cual será necesario determinar primero si este es o no un beneficiario condicionado. Si se responde “Sí”, el sistema solicitará la información de la condición y la fecha en la que se estableció tal condición. Si se responde “No”, el sistema solicitará los datos básicos, la ubicación, los criterios de determinación, fechas y porcentaje de participación del beneficiario final.

Seguidamente, se deben registrar los datos básicos del beneficiario final, su ubicación, los criterios para su determinación y otros datos solicitados por el sistema, para posteriormente agregarlo.


Nota: es importante no perder de vista que la carga individual se puede emplear para reportar hasta 20 beneficiarios.

Para finalizar el proceso, se debe confirmar la información reportada, para lo cual el sistema mostrará el siguiente mensaje:

Una vez se confirme si se ha reportado o no la totalidad de los beneficiarios finales, el sistema mostrará la información registrada en el RUB con el propósito de que esta sea verificada antes de que este sea presentado. Para esto, se podrá ver el PDF con la información o bien descargar el mismo.


Al elegir la opción “Ver PDF”, el sistema mostrará el formato 2687 y habilitará la siguiente pregunta:

Si se está de acuerdo con la información suministrada, se debe dar clic en “Sí”; en caso contrario, se debe editar la información.

Al verificar la información suministrada, el sistema mostrará la confirmación de esta y la opción de “Firmar y presentar”, por lo cual podrás finalizar el proceso.


Nota: para el proceso de firma del documento se requiere la clave de la firma electrónica del representante legal de la persona jurídica obligada a realizar el reporte del RUB, así como la clave dinámica que llega directamente al buzón de mensajes de la plataforma Muisca y al correo electrónico registrado en el RUT del representante.

Finalmente, el sistema generará el PDF con el formato 2687 – Reporte de beneficiarios finales formalizado, por lo cual podrás descargar la copia del reporte presentado.
Carga masiva
“Para elaborar el RUB mediante la opción “carga masiva”, se debe realizar el cargue de la información de los beneficiarios (formato 2688 – Carga beneficiarios finales), el cual tendrá como resultado el Formato 100006”

Para elaborar el RUB mediante la opción “carga masiva”, se debe realizar el cargue de la información de los beneficiarios (formato 2688 – Carga beneficiarios finales), el cual tendrá como resultado el Formato 100006.

Para concluir el proceso de presentación de la información de los beneficiarios a través del RUB, se debe presentar el formato 2687 – Reporte beneficiarios finales.

Es importante tener en cuenta que mediante la opción de carga masiva no se podrán reportar las acciones del portador.

Para realizar este proceso, primero se debe descargar el prevalidador dispuesto por la Dian para tal fin, el cual se encuentra dentro del portal web de la administración tributaria, en la opción “Prevalidadores”.

Al seleccionar la opción “Registro único de beneficiarios finales – RUB”, el sistema automáticamente descargará un archivo con el prevalidador del formato 2688, el cual debe ser instalado en el ordenador donde se realizará el proceso.

Una vez se haya instalado el respectivo prevalidador, será posible hacer uso del mismo. Este se encuentra en formato Excel.

Allí se podrá registrar la información de los beneficiarios finales que serán reportados en el RUB y, posteriormente, generar el archivo XML que será subido a la plataforma de la Dian.

Es importante tener en cuenta que, para efectos de general el XML del formato 2688, es necesario revisar primero los datos diligenciados en los siguientes campos:Año de envío: año actual.
Concepto: 1.
Número de envío: corresponde al número consecutivo generado por el sistema al momento de colocar el archivo.
Fecha de envío: fecha actual.
Fecha inicial: 01-01 del año objeto de reporte.
Fecha final: 31-12 del año objeto de reporte.

Para cargar el archivo XML al sistema de la Dian, se debe ingresar a la plataforma Muisca mediante la opción de usuario registrado, en donde se ingresará con el NIT. Allí se debe seleccionar la opción “Presentación de información por envío de archivos”.

Posteriormente, se debe colocar el archivo XML del formato 2688 en el sistema de la Dian, para lo cual será necesario seleccionar la opción “Colocar archivos en su bandeja de entrada”.

Allí se debe buscar el código del formato a reportar y el sistema traerá el formato que se debe registrar.

Se debe seleccionar el archivo XML que se encuentra en la carpeta “Salida” del prevalidador del formato 2688 instalado en el respectivo computador donde se realiza el proceso.

Una vez se cargue el archivo en el sistema, será necesario volver a seleccionar la opción “Presentación de información por envío de archivos” y seguidamente dar clic en “Diligenciar solicitud envío de archivos”

Ten en cuenta que se deben diligenciar los siguientes campos:Año informado.
Nombre y extensión del primer archivo XML.
Número total de registros de los archivos de envío (número de beneficiarios reportados).
Cantidad de archivos (cantidad de archivos XML).

Cuando se hayan diligenciado los datos solicitados en la solicitud, se debe dar clic en “Solicitar”, guardar la solicitud y firmarla mediante el instrumento de firma electrónica.

Posteriormente, el sistema generará el PDF Con la presentación del formato 100006 – Presentación de información por envío de archivos.


Nota: una vez haya finalizado el proceso de solicitud de envío de archivos, es importante consultar el envío realizado en la misma opción “Presentación de información por envío de archivos”. Esto permitirá verificar si el archivo fue recibido de manera satisfactoria por parte de la Dian o si presenta algún tipo de error.

Seguidamente, será necesario volver al menú principal y seleccionar la opción “Registro único de beneficiarios finales”. Es este menú se debe seleccionar “Mis novedades” para verificar si el archivo cargado presenta errores.

Cuando se hayan verificado los archivos cargados, será necesario regresar al menú principal de la sección de registro único de beneficiarios finales, seleccionar la opción “Reporte información” y seguidamente dar clic en “Agregar beneficiarios finales por carga masiva”.

Allí el sistema mostrará los archivos cargados en la plataforma con la información de los beneficiarios finales que será reportada en el RUB. Una vez se seleccionen los archivos que se van a reportar, se debe dar clic en “Continuar”.

Para finalizar el proceso, se debe verificar la información suministrada, y posteriormente proceder a “Firmar y presentar” el documento, tal como se indicó líneas atrás en el proceso de “carga individual”.