jueves, septiembre 29, 2022

Declaraciones de retención en la fuente, ineficacia cuando se presentan sin pago o erróneamente por un no obligado

 Oficio DIAN 991 (911121) de 2022


OFICIO Nº 991 [911121]

10-08-2022

DIAN

Tema

Procedimiento tributario

Descriptores

Declaraciones tributarias presentadas por los no obligados a declarar

Declaraciones de retención en la fuente – ineficacia

Corrección de las declaraciones tributarias

Fuentes formales

Artículos 580-1 y 594-2 del Estatuto Tributario

Artículo 43 de la Ley 962 de 2005

De conformidad con el artículo 56 del Decreto 1742 de 2020, este Despacho está facultado para absolver las consultas escritas generales que se formulen sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaria, en el marco de las competencias de la Dirección de Impuestos y Aduanas Nacionales. Por consiguiente, no corresponde a este Despacho, en ejercicio de las funciones descritas anteriormente, prestar asesoría específica para atender casos particulares, ni juzgar o calificar las decisiones tomadas por otras dependencias o entidades.

Mediante el radicado de la referencia, el peticionario formula unos interrogantes relacionados con las declaraciones de retención en la fuente, los cuales se resolverán cada uno a su turno.“¿Puede proferirse un acto administrativo para dar de baja las declaraciones de retención en la fuente, presentadas sin pago, erróneamente por un no obligado?” (subrayado fuera de texto)

El artículo 594-2 del Estatuto Tributario establece que “Las declaraciones tributarias presentadas por los no obligados a declarar no producirán efecto legal alguno” (subrayado fuera de texto); hipótesis en la que se subsume una declaración de retención en la fuente presentada por quien no tiene la calidad de agente de retención.

Ahora bien, en el Oficio 005603 de enero 25 de 2007 se indicó:

“(…) mediante el Concepto No. 091352 del 11 de octubre de 2001, se aclaró la doctrina expuesta en el Concepto No. 078742 del 29 de agosto de 2001 precisando que en los casos previstos en el citado artículo 594-2, no hay lugar a proferir ‘auto declarativo’ sino que:

‘El acto administrativo… por el cual se declara que no había obligación de declarar, debe producirse dentro del proceso que adelante la Administración, es decir, en el que se aduzca como p rueba y se discuta la validez de las (sic) declaración p resentada, ya sea en el proceso de devolución de los saldos liquidados en las declaraciones tributarias, en el proceso de cobro o en el proceso de corrección voluntaria del artículo 589 del Estatuto Tributario.’

Para efectos de determinar la calidad de no responsable y/o de no declarante de un contribuyente y en consecuencia si la declaración presentada produce efectos jurídicos, el interesado puede utilizar todos los medios probatorios señalados en la ley tributaria o en el Código de Procedimiento Civil en la medida en que estos sean compatibles con aquellos. En el momento en que se requiera por parte de la Administración Tributaria competente, se deben aportar las pruebas que se consideren conducentes para llevar al convencimiento de la existencia o no de la obligación de declarar correspondiéndole al funcionario justipreciar el valor probatorio correspondiente”. (Subrayado fuera de texto).“¿ Cuándo (sic) se presenta sin p ago una declaración de retención en la fuente y luego el agente de retención presenta con pago otra con un valor a pagar inferior a la primera, alegando que este es el valor real para pagar, podría darse de baja la primera declaración?” (subrayado fuera de texto)

Del artículo 580-1 del Estatuto Tributario se destaca lo siguiente:“Las declaraciones de retención en la fuente presentadas sin pago total no producirán efecto legal alguno, sin necesidad de acto administrativo que así lo declare” (subrayado fuera de texto).
“(…) mientras el contribuyente no presente nuevamente la declaración de retención en la fuente con el pago resp ectivo, la declaración inicialmente presentada se entiende como documento que reconoce una obligación clara, exp resa y exigible que podrá ser utilizado por la Administración Tributaria en los procesos de cobro coactivo, aun cuando en el sistema la declaración tenga una marca de ineficaz para el agente retenedor (…)” (subrayado fuera de texto).

Asumiendo que la Administración Tributaria no ejerció la acción de cobro de la obligación fiscal contenida en la primera declaración de retención en la fuente (ineficaz) para cuando el agente de retención la presentó nuevamente, es de colegir que el proceso de fiscalización, liquidación, discusión y cobro de las respectivas retenciones en la fuente se circunscribirá a esta última.

No sobra anotar que, para efectos de lo anterior, es menester que la segunda declaración de retención en la fuente se haya presentado acompañada del pago respectivo, esto es, el pago total por concepto de las retenciones en la fuente liquidadas en la misma, junto con los intereses de mora y la sanción que sean del caso, tal y como fuera manifestado en el Oficio 905544 – interno 840 de junio 16 de 2021:

“(…) la Administración Tributaria no podrá iniciar un proceso de cobro coactivo sobre la obligación reconocida en la declaración de retención en la fuente inicialmente presentada (el 15 de marzo de 2020, según la hipótesis planteada) y que es ineficaz, una vez sea presentada extemporáneamente (el 12 de diciembre de 2020, según la hipótesis planteada) la declaración de retención en la fuente con pago total. Nótese que el p ago total de la segunda declaración deberá incluir la totalidad de la retención debida, así como la sanción y los intereses moratorios corresp ondientes”. (Subrayado fuera de texto).

En cuanto a la primera declaración de retención en la fuente, es preciso recordar que esta no produce efecto legal alguno, sin necesidad de acto administrativo que así lo declare.“¿Pueden corregirse por el procedimiento establecido en el artículo 43 de la Ley 962 de 2005, las declaraciones de retención en la fuente que se presentan con error en el período o en el año gravable?”

El artículo 43 de la Ley 962 de 2005 expresamente contempla que inconsistencias “tales como omisiones o errores en el concepto del tributo que se cancela, año y /o p eríodo gravable” (subrayado fuera de texto) en el diligenciamiento de los formularios prescritos para el cumplimiento de las obligaciones tributarias (como es el caso de las declaraciones de retención en la fuente), podrán ser corregidas de oficio o a solicitud de parte, sin sanción, “para que prevalezca la verdad real sobre la formal, generada por error, siempre re y cuando la inconsistencia no afecte el valor por declarar”

Desde luego, la corrección de que trata el citado artículo 43 de ninguna manera subsana la ineficacia de las declaraciones de retención en la fuente presentadas sin pago total.

En los anteriores términos se resuelve su solicitud y finalmente le manifestamos que la Dirección de Impuestos y Aduanas Nacionales -DIAN-, con el fin de facilitar a los contribuyentes, usuarios y público en general el acceso directo a sus pronunciamientos doctrinarios, ha publicado en su página de internet www.dian.gov.co, la base de conceptos en materia tributaria, aduanera y cambiaria expedidos desde el año 2001, la cual se puede ingresar por el icono de “Normatividad”-“Doctrina”, dando click en el link “Doctrina Dirección de Gestión Jurídica”.

martes, septiembre 27, 2022

Los trabajadores tienen derecho a dos días libres al año para estar con sus familias


Es obligación de las empresas y empleadores garantizar los espacios para fortalecer los vínculos familiares una vez al semestre

La Ley 1857 de 2017 complementó las medidas establecidas en la legislación para proteger la familia y estableció que los empleadores tienen que dar, de manera obligatoria, una jornada al semestre para que los trabajadores fortalezcan sus vínculos con su grupo familiar. Esto, además de adoptar medidas que flexibilicen el horario y las condiciones de trabajo para que los empleados cumplan con sus deberes familiares.

“Los empleadores deberán facilitar, promover y gestionar una jornada semestral en la que sus empleados puedan compartir con su familia en un espacio suministrado por el empleador o en uno gestionado ante la caja de compensación familiar con la que cuentan los empleados. Si el empleador no logra gestionar esta jornada deberá permitir que los trabajadores tengan este espacio de tiempo con sus familias sin afectar los días de descanso, esto sin perjuicio de acordar el horario laboral complementario”, dice la norma.

Entonces, ¿qué opciones tienen las empresas para cumplir con la obligación de dar un día de la familia?

Existen tres alternativas: la primera, organizar una jornada de actividades para que los trabajadores gocen de ese espacio en compañía de su núcleo familiar; la segunda, gestionar el evento a través de la Caja de Compensación a la que están afiliados los empleados; y la tercera, dar un día libre cada semestre, remunerado, para ese propósito.

“Ahora bien, si fue concedido el día y no puso ser disfrutado por el trabajador atendiendo a causas externas relacionadas con el ejercicio de sus labores podría justificarse su aplazamiento y disfrute en el siguiente semestre, sin que esto se vuelva una practica recurrente en la empresa pues se rompería la posibilidad de hacerlo como algo excepcional”, explicó recientemente Loraine Bustamante Mendoza, de Muñoz Abogados, en Asuntos Legales.

Además, agregó que el derecho a tomar el día de la familia no expira, por lo que no se perderá la facultad de disfrutar de la jornada más adelante, y que los empleadores deben evitar agendar las actividades en días de descanso, como los sábados, a menos que estos hagan parte de la jornada laboral ordinaria.

Ahora, para mayor facilidad, Holland & Knight recomendó en sus insights normativos “elegir un día del semestre para dárselo libre a todos los trabajadores como día de la familia y de esta manera no tener que hacer seguimiento del caso de cada trabajador de manera independiente. Así, se garantiza que todos los trabajadores disfruten de ese día asignado como día de la familia, y que al finalizar cada semestre se haya cumplido con esta obligación”.

El seguimiento es importante porque los empleadores deben llevar registro de quiénes han tomado o no el día de la familia, que servirá como material probatorio en caso de que se enfrenten a inspecciones o multas por parte del Ministerio de Trabajo por haber incumplido la obligación.

Es importante aclarar que esta jornada es un derecho de todos los trabajadores, independiente de si tienen hijos o el modelo de familia que tengan, y los empleadores no pueden solicitar un comprobante de que la jornada se usó, efectivamente, para compartir con sus seres queridos.

lunes, septiembre 26, 2022

Nuevas modalidades de propiedad horizontal: esto indicaría la reforma a la Ley 675 de 2001


Se encuentra en curso en el Congreso un proyecto de ley con el cual se espera introducir reformas al régimen de propiedad horizontal en Colombia. Entre las modificaciones se encuentra la creación de nuevas modalidades de propiedad horizontal.

Conoce la descripción y función de cada una.

Cursa en el Congreso de la República el proyecto de ley 301 de 2020, por medio del cual se busca modificar la Ley 675 de 2001, la cual regula el régimen de propiedad horizontal en Colombia.

En la siguiente Charla con Actualícese, el representante a la cámara José Daniel López Jiménez explica cuáles cambios traería este proyecto de ley al régimen de propiedad horizontal:

Ahora bien, entre las modificaciones que se efectuarían en esta ley se encuentra la creación de nuevas modalidades de propiedad horizontal.

Actualmente la ley en mención establece que existen tres (3) modalidades de propiedad horizontal, a saber:Propiedad horizontal de uso residencial: aquella en la que los bienes particulares se encuentran destinados a la vivienda de personas.
Propiedad horizontal de uso comercial: aquella en la que los bienes de dominio particulares se encuentran destinados al desarrollo de actividades mercantiles.
Propiedad horizontal de uso mixto: aquella en la que los bienes de dominio particular tienen diversas destinaciones, tales como vivienda, comercio, industria u oficinas, entre otras.

Así, se tiene que una propiedad horizontal puede constituirse, por ahora, solo para uso residencial, comercial o mixto.
Nuevas modalidades de propiedad horizontal

Mediante el proyecto de ley en mención se amplían a nueve (9) las modalidades de propiedad horizontal, las cuales serían de uso residencial (que podrá ser bifamiliar o multifamiliar), dotacional, comercial y de servicios, industrial, mixto, por etapas o por niveles.

En la siguiente infografía realizamos una síntesis de estas nuevas modalidades de propiedad horizontal:


A continuación, realizaremos una breve descripción de cada una de estas modalidades:Propiedad horizontal de uso residencial: es aquella cuyos bienes privados de dominio particular se encuentran destinados a la habitación de personas.
Propiedad horizontal de uso residencial bifamiliar: en esta modalidad se encontrarían sometidos dos (2) bienes privados construidos sobre una misma área que, además del predio, compartirían áreas comunes. En esta nueva modalidad de copropiedad no se aplicarían las disposiciones de órganos de administración, ni deberá realizarse la inscripción en el registro de propiedad horizontal.
Propiedad horizontal de uso residencial multifamiliar: en esta modalidad se encontrarían sometidos los edificios y conjuntos conformados por más de dos (2) bienes privados.
Propiedad horizontal de uso dotacional: es aquella cuyos bienes privados se encontrarían destinados al desarrollo de funciones sociales y a la prestación de servicios como: salud, culto, exequiales, sociales y culturales, entre otros.
Propiedad horizontal de uso comercial y de servicios: es aquella en donde los bienes privados se encontrarían destinados al desarrollo de transacciones económicas o a la prestación de servicios especializados al público. Dentro de esta definición se incluyen, a su vez, los bienes privados destinados al uso de servicios hoteleros, bancarios, centros comerciales y oficinas.
Propiedad horizontal de uso industrial: aquella cuyos bienes privados estarían destinados al desarrollo de actividades de producción, elaboración, fabricación, preparación, recuperación, almacenamiento, reparación, construcción, transformación y manipulación de materiales con el fin de obtener productos, así como a la prestación de servicios logísticos.
Propiedad horizontal de uso mixto: en esta nuevamodalidad los bienes privados tendrían diversos usos, tales como vivienda, comercio, industria y servicio. Se entenderán como de uso mixto aquellas copropiedades donde el coeficiente de uso residencial sea inferior al 51 % de la totalidad de coeficientes.
Propiedad horizontal por etapas: correspondería a la modalidad de construcción, en la cual el propietario inicial determinaría su desarrollo de forma gradual, ya sea en predios desarrollados por etapas o inmuebles que se construyen de la misma manera.
Propiedad horizontal por niveles: a esta modalidad podrían ser sometidos los predios localizados en suelo urbano o rural de los municipios y distritos en los que se generan dos (2) o más niveles de propiedad horizontal.

De esta manera, en caso de ser aprobada la reforma a este régimen, en la escritura pública de constitución de la persona jurídica deberá indicarse el uso o destinación de la copropiedad teniendo en cuenta las particularidades de cada una de estas nuevas modalidades.

Despido de trabajador cuando se niega al teletrabajo


Una de las medidas más implementadas durante la pandemia fue el teletrabajo como una modalidad de ejecución laboral que usaron muchos empleadores en el marco de la emergencia sanitaria producida por el COVID-19.

¿Es posible despedir a un trabajador que se niega a realizar teletrabajo?

Para entender el contexto hay que conocer un poco lo que es el teletrabajo. Esta fue una modalidad introducida por la Ley 1221 del 2008, reglamentada por el Decreto 884 del 2012.

Primeramente, para hablar del teletrabajo hay que tener claras las diferencias entre trabajo en casa, teletrabajo y trabajo remoto; por ello, te invitamos a consultar nuestro Especial Actualícese Teletrabajo, trabajo en casa y trabajo remoto, en el que podrás detallar las diferencias puntuales entre cada modalidad.

A continuación, la Dra. Angie Marcela Vargas, abogada consultora en derecho laboral y de seguridad social, responde si es posible el despido de un trabajador que se niega a la modalidad del teletrabajo por no contar con las herramientas adecuadas para este:

Modalidades de trabajo a distancia: teletrabajo

Como se mencionó anteriormente, el teletrabajo es una de las modalidades de trabajo a distancia, lo cual implica que el trabajador y el empleador deberán pactar que el trabajo se realizará alejado de las instalaciones de la empresa.

Por lo cual, el trabajador no está obligado a dirigirse presencialmente al puesto de trabajo físico dispuesto por el empleador, sino que puede ejercer sus labores desde otro lugar pactado previamente mediante el uso de las tecnologías de la información –TIC–.

Teniendo en cuenta lo anterior, debe expresarse la voluntad de someterse a esta modalidad de trabajo por un medio escrito, cumpliendo los requisitos establecidos en la Ley 1221 de 2008 y el Decreto 884 del 2012.

Herramientas del teletrabajo

En el artículo 6 de la Ley 1221 de 2008 se estipula lo siguiente:

Artículo 6. Garantías laborales, sindicales y de seguridad social para los teletrabajadores.

(…)Los empleadores deberán proveer y garantizar el mantenimiento de los equipos de los teletrabajadores, conexiones, programas, valor de la energía, desplazamientos ordenados por él, necesarios para desempeñar sus funciones.

Es decir, dentro de las obligaciones contempladas por el empleador está la de suministrar los equipos necesarios para la realización de las funciones del trabajador.
¿Es posible despedir al trabajador si se niega a ejercer el teletrabajo?

Como se señaló anteriormente, es obligación del empleador otorgar al trabajador todas las herramientas mencionadas para el desarrollo del teletrabajo, por lo cual, en caso de que el empleador incumpla con la entrega de estas, el teletrabajador podrá exigirlas.

Por lo anterior, no será considerada justa causa si el teletrabajador se niega a prestar el servicio sin los instrumentos para llevar a cabo sus funciones y, en consecuencia, podrá acudir a la figura del despido indirecto.

Recordemos que la figura del despido indirecto es una ficción jurídica creada en medio de las relaciones de trabajo al ocurrir un hecho lesivo hacia el trabajador, en la cual queda facultado para dar por terminado el contrato de trabajo indicando las justas causas cometidas por el empleador.


Así las cosas, no existe causa legal que permita al empleador despedir al trabajador por negarse a prestar el servicio bajo la modalidad de teletrabajo en caso de que no le sean suministrados sus elementos de trabajo para dichos fines.

domingo, septiembre 25, 2022

UGPP: 5 razones para requerir a empresas y trabajadores


La Unidad de Gestión Pensional y Parafiscal –UGPP–, como entidad fiscalizadora, es la encargada de verificar que los empleadores y trabajadores independientes realicen correctamente los aportes a seguridad social y parafiscales.

¡Te contamos 5 casos de requerimientos a cargo de esta entidad!

La Unidad Administrativa Especial de Gestión Pensional y Contribuciones Parafiscales de la Protección Social –UGPP– es una entidad que nació mediante la Ley 1151 del 2007, la cual, entre otras funciones relacionadas con el reconocimiento de pensiones, tiene la facultad de fiscalizar, liquidar, discutir, sancionar y cobrar a todos los obligados de aportes a seguridad social (salud, pensión, riesgos) y parafiscales según los criterios legales que las normas disponen para ello.
Seguridad social y requerimientos de la UGPP

Todas las personas que tengan capacidad de pago tienen la obligación de aportar a seguridad social sobre sus ingresos con base en si tienen ingresos mensuales de 1 salario mínimo legal mensual vigente –smmlv– o más, presumiendo que tales personas, conforme a lo establecido en la Ley 1438 del 2011, son declarantes de renta, de impuestos a las ventas, quienes pagan el impuesto de industria y comercio o quienes tienen retenciones, así como las personas que, conforme a la información que reposa en la Dian, tienen ingresos mensualizado de 1 smmlv o más.

Es decir, la UGPP revisará que se realicen los aportes a seguridad social como es debido, entre otros, a los empleadores, por sus trabajadores dependientes, y a los independientes.

En el ejercicio de esa función de fiscalización, esta entidad realizará requerimientos a los aportantes cuando se evidencien situaciones puntuales, tales como:
1. Cuando un empleador no realiza aportes por sus trabajadores

Conforme a lo establecido en la Ley 100 de 1993 y el Decreto 780 de 2016, tanto los trabajadores como los empleadores están en la obligación de realizar aportes a seguridad social integral y parafiscales sobre el salario y sus respectivos factores salariales.
“Los aportes a seguridad social y parafiscales son obligatorios por parte del empleador. Por ello, en caso de no liquidarlos, la UGPP lo requerirá para que sean liquidados respecto a todos sus trabajadores”

Recordemos que el empleador debe liquidar los aportes deduciendo previamente el aporte a seguridad social que le corresponde al trabajador de su salario (4 % para salud y 4 % para pensión) y, posteriormente, realizando la debida cotización completa a través de la planilla de liquidación de aportes –Pila–.
Los aportes a seguridad social y parafiscales son obligatorios por parte del empleador. Por ello, en caso de no liquidarlos, la UGPP lo requerirá para que sean liquidados respecto a todos sus trabajadores.

Esta obligación se mantiene respecto a los trabajadores sin importar su tipo de contrato de trabajo.
2. Cuando el empleador realiza aportes de forma incompleta o inexacta

De otra parte, es importante tener presente que la obligación de aportar al sistema de seguridad social incluye también realizar las cotizaciones de forma completa y exacta.

Los empleadores deben realizar los respectivos aportes sobre todo lo que, conforme a lo establecido en los artículos 127 y 128 del CST y el Acuerdo 1035 del 2015 de la UGPP, es considerado factor salarial, es decir:Todo pago que el empleador realice al trabajador como retribución directa o contraprestación del servicio prestado, tanto en dinero como en especie.
Las horas extra, recargos y compensaciones en dinero de descansos.
Comisiones o pagos por el cumplimiento de metas.
Los viáticos permanentes respecto a la alimentación y el hospedaje.
Los auxilios, bonificaciones o cualquier pago que sea habitual, que no se encuentre pactado por escrito su efecto no salarial y que sea retributivo del servicio.

Recuerda que todo pago se presume como salario, salvo que se demuestren la razones del porqué no lo es (Sentencia SL-1798 del 2018 de la Corte Suprema de Justicia).

Además, tratándose de verdaderos pagos no salariales, estos no pueden exceder el 40 % del total de la remuneración; es decir, el empleador al momento de calcular los aportes a seguridad social deberá sumar todos los pagos (tanto los salariales como los verdaderamente no salariales), calcular el 60 % de estos y liquidar los aportes sobre este resultado; esto conforme a lo establecido en el artículo 10 de la Ley 1393 del 2010.

Si el empleador efectúa los aportes a seguridad social de sus trabajadores sin cumplir con los anteriores lineamientos, la UGPP podrá iniciarle un proceso de fiscalización por aportar de forma incompleta o inexacta al sistema. Así mismo, verificara si los parafiscales (Sena, ICBF, caja de compensación familiar) se están pagando como debe ser.
3. Cuando los independientes no realizan aportes o cuando los realizan de forma incompleta

Conforme a lo mencionado anteriormente, todos los independientes con ingresos de 1 smmlv o superiores tienen la obligación de aportar a seguridad social, sean independientes con contrato de prestación de servicios, cuenta propia, rentistas de capital, comerciantes o independientes con ingresos provenientes de otros tipos de contrato.

Estos independientes con capacidad de pago tendrán la obligación de aportar a seguridad social teniendo en cuenta los ingresos reales percibidos, los cuales se calculan dependiendo del tipo de independiente que sea.

Por ello, siempre deberán aportar estos independientes, sin importar si se encuentran afiliados como beneficiarios en el sistema de salud, sean pensionados o retirados de las fuerzas militares, ninguna de estas circunstancias los exime de su obligación de aportar al sistema de seguridad social sobre los ingresos que percibieron.

Por ello, cuando la UGPP identifica, a través de la información que obtiene y cruza con la Dian (información exógena, declaración de renta, impuesto de industria y comercio, entre otros), que un independiente con capacidad de pago no está realizando sus aportes al sistema de seguridad social, esta iniciará el proceso de fiscalización.
4. Cuando un independiente realiza aportes sin incluir todos sus ingresos o a través de cooperativas no autorizadas

También podrán ser objeto de fiscalización los independientes que realizan los aportes a seguridad social de forma inexacta sin incluir todos los ingresos efectivamente percibidos o si realizan los aportes a través de entidades no autorizadas por el Ministerio del Trabajo.

5. Cuando los trabajadores no aportan sobre ingresos adicionales

Finalmente, se debe tener en cuenta que todas las personas con ingresos de 1 smmlv o más deben realizar aportes al sistema de seguridad social; por ello, en los casos en donde se trate de un trabajador que realiza sus cotizaciones como dependiente a través de su empleador y recibe ingresos adicionales a su salario de 1 smmlv o más, este deberá realizar aportes adicionales como independiente sobre esos ingresos adicionales.

En caso de no hacerlo, la UGPP, cuando cruce dicha información con la Dian y evidencie dicha situación, podrá iniciar la respectiva fiscalización al trabajador independiente por los ingresos adicionales sobre los que no aportó.

Recuerda que la UGPP puede imponer sanciones; al respecto, te recomendamos consultar nuestro artículo Fiscalización de la UGPP: 6 aspectos para tener en cuenta.

Por todo lo anterior, tenemos que la UGPP, dentro de sus facultades, fiscalizará tanto a empleadores como independientes cuando estos omitan realizar aportes, aporten sin tener en cuenta los ingresos respectivos como debe ser o por la realización irregular de dichas cotizaciones, teniendo la potestad de requerir, liquidar y hasta sancionar por dichas conductas.

Colegio de Contadores Profesionales de Colombia en qué consiste la propuesta de la JCC?


La JCC presentó el Ante-Proyecto de Ley de Convergencia Contable II, donde propone crear un Colegio de Contadores Profesionales de Colombia.

Los contadores públicos se tendrían que volver a certificar cada cinco años.

La labor disciplinaria quedaría en cabeza del Estado.

José Orlando Ramírez, director general de la UAE Junta Central de Contadores –JCC–, explicó los objetivos y el alcance que se buscan con la presentación del Ante-Proyecto de Ley de Convergencia Contable II:

Este anteproyecto parte del punto de que la moral son leyes. Si un código moral fuera completamente racional se le podría considerar al mismo tiempo completamente ético, pero solo en ese nivel superior se puede decir que estos dos conceptos son lo mismo.

Expresó que lo que conocemos de las normas de la Ley 43 de 1990 enfocado a la ética y lo que indican los Estándares Internacionales de IFAC sobre la buena conducta de los contadores públicos, más que un código de ética, son de la moral, pero es un buen esfuerzo en la línea ética.

Conformación del Colegio de Contadores Profesionales de Colombia, objetivo número uno
“La idea es que el Colegio de Contadores Profesionales de Colombia se encargue de realizar las funciones que hoy cumple la UAE Junta Central de Contadores”

Ramírez dice que con este anteproyecto le estamos diciendo a la profesión que se organice, y a los directores de programas de Contaduría, que en este momento están acreditados, que nos ayuden a conformar el Colegio de Contadores Profesionales de Colombia.La idea es que el Colegio de Contadores Profesionales de Colombia se encargue de realizar las funciones que hoy cumple la UAE Junta Central de Contadores, como son el registro e inspección de quienes conforman la profesión.

Adoptar buenas prácticas según los Estándares Internacionales

De igual manera, el anteproyecto propone una recertificación de los profesionales contables cada cinco años:

Así lo indican los estándares internacionales, no es un invento nuestro, y lo que buscamos es adoptar las buenas prácticas que tiene la profesión contable alrededor del mundo.

Otro elemento importante es la refrendación de las certificaciones profesionales. A través de una aplicación instalada en el celular, el contador público podrá certificar o dictaminar los estados financieros, mientras cumpla con todos los requisitos de ley, explica Ramírez:

Esta herramienta no tendrá ningún costo. La idea es que el Colegio de Contadores Profesionales de Colombia sufragará los costos de implementación de esta aplicación.
Rendición de cuentas

La facultad disciplinaria es otro de los puntos tocados en el anteproyecto. Al respecto, desde su punto de vista, «estamos dando todos los elementos a la profesión contable para que se gobierne, pero la labor disciplinaria quedaría en cabeza del Estado».

Advierte que el contador público que ejerza la profesión de mala manera tendrá que rendirle cuentas al tribunal disciplinario de la unidad.

Ramírez explica que en la actualidad no hay mucha claridad de si los casos adelantados por la JCC prescriben en tres o cinco años, por lo que se debe resolver el término de la acción disciplinaria:

En esta iniciativa legislativa indicamos que deben prescribir cada cinco años, tiempo prudente para que la unidad adelante una labor adecuada.
Unir la JCC y el CTCP

Un elemento muy importante para la profesión contable, desde la propuesta del anteproyecto, es la adscripción del Consejo Técnico de la Contaduría Pública –CTCP– a la UAE Junta Central de Contadores:

De hecho, la Ley 43 de 1990 así fue como lo reglamentó. Por el tema de los estándares internacionales, el MinCIT consideró manejar al CTCP en una oficina aparte. Desde nuestro punto de vista, para hacer un trabajo conjunto por la profesión y el empresariado colombiano, sería importante que el CTCP hiciera parte de la JCC. Así se haría un importante ejercicio de sensibilización y capacitación del tema de los estándares internacionales.
Creación de la Central de Información Empresarial

Algo que considera novedoso Ramírez y que se plantea en el anteproyecto es la creación de la Central de Información Empresarial:

En España y Perú, por ejemplo, se han sintonizado con los estándares internacionales dándole insumos a la empresa privada con la definición de unos catálogos de supervisión. Colombia ha ido avanzando en este punto, pero si hoy existe una institución como el CTCP, de la mano de la Central de Información Empresarial, pueden encargarse de este tema.

Por ejemplo, con los catálogos de supervisión los empresarios sabrían las diferentes definiciones complejas que se manejan en los Estándares Internacionales.
Libertades, barreras y propósitos

El director general de la JCC llama la atención sobre lo siguiente:

Estamos proponiendo un gran juego: libertades, barreras y propósitos. No tiene sentido que en la unidad tengamos 280.000 contadores públicos archivados en un despacho público. Necesitamos que todo este capital humano trabaje por nuestro país en el Colegio de Contadores Profesionales de Colombia.

En cuanto a las barreras, está bien que desde el Estado se promueva que este grupo humano trabaje por el país y la profesión, pero la parte disciplinaria puede ser una barrera, es un patrimonio del Estado, y la idea es administrarla desde la entidad con la aplicación que tendrían los contadores en su celular.

Frente a los propósitos, «queremos que los contadores públicos entiendan que debemos impulsar estas iniciativas que vayan en beneficio de la profesión y la comunidad en general».

Finalmente, el mensaje de Ramírez es que la comunidad contable comience a trabajar como un equipo, es decir, como un grupo de personas que colaboran unas con otras para alcanzar un propósito en común y que, en general, se llevan muy bien entre sí.

Modelo en Excel de solicitud de permiso laboral


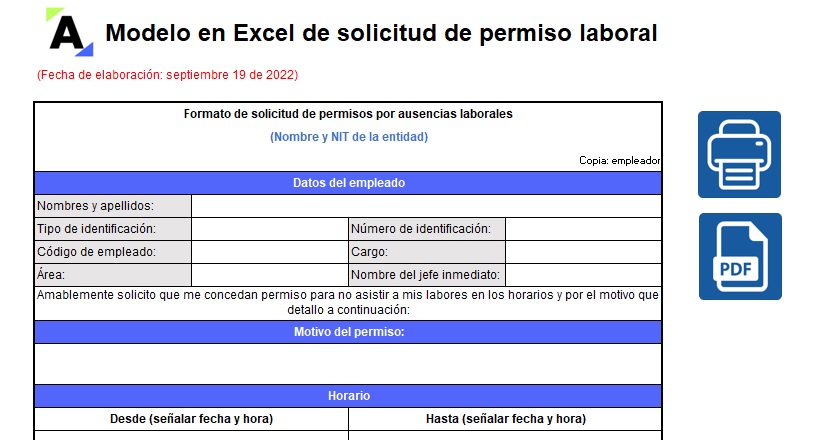
Implementa este modelo en Excel de solicitud de permiso laboral para que los trabajadores de tu empresa te informen los días en que requieran ausentarse de sus funciones para realizar una diligencia personal o asistir a una cita médica.

En este Excel te compartimos un modelo de solicitud de permiso que puedes implementar en tu empresa para que tus trabajadores lo utilicen cuando requieran un permiso laboral para ausentarse de sus funciones porque deben asistir a una cita médica o realizar una diligencia personal, entre otras actividades.

Para utilizarlo el trabajador debe diligenciar la información del permiso en la hoja “Permiso laboral”, señalando sus datos, el motivo y horario del permiso, y si adjunta algún soporte.

También cuenta con botones para imprimir y generar el PDF del permiso laboral de forma automática.

Nota: ten en cuenta que la funcionalidad de impresión y generación de PDF no es compatible con el sistema iOS.
Permiso laboral: puntos para tener en cuenta

Es común que los trabajadores deban pedir permisos laborales a su empleador para ausentarse de sus labores para realizar diligencias personales. Es necesario que el empleador lleve un adecuado registro de las horas y fechas en que no están presentes sus empleados, así como el motivo por el que se ausentan. Esto por motivos de control interno.

En ese sentido, este formato sirve de soporte para documentar en qué fecha solicitaron permisos laborales los trabajadores de una empresa y si estos fueron concedidos.

Cabe anotar que existen en la ley laboral algunos permisos y licencias que son de carácter obligatorio, tales como el permiso por voto, licencia por luto y permisos para asistir a citas médicas, tal como se explica en la siguiente infografía:

No obstante, existen otros permisos que son de carácter voluntario, por ejemplo, solicitar permiso para asistir a un compromiso familiar. En esas situaciones el permiso puede ser acordado entre el trabajador y el empleador, por lo que muchos empleadores optan por requerir que sea compensado el tiempo del permiso o deciden que ese tiempo sea no remunerado.

Liquidador de intereses moratorios reducidos con la tasa transitoria de la Ley de Inversión Social


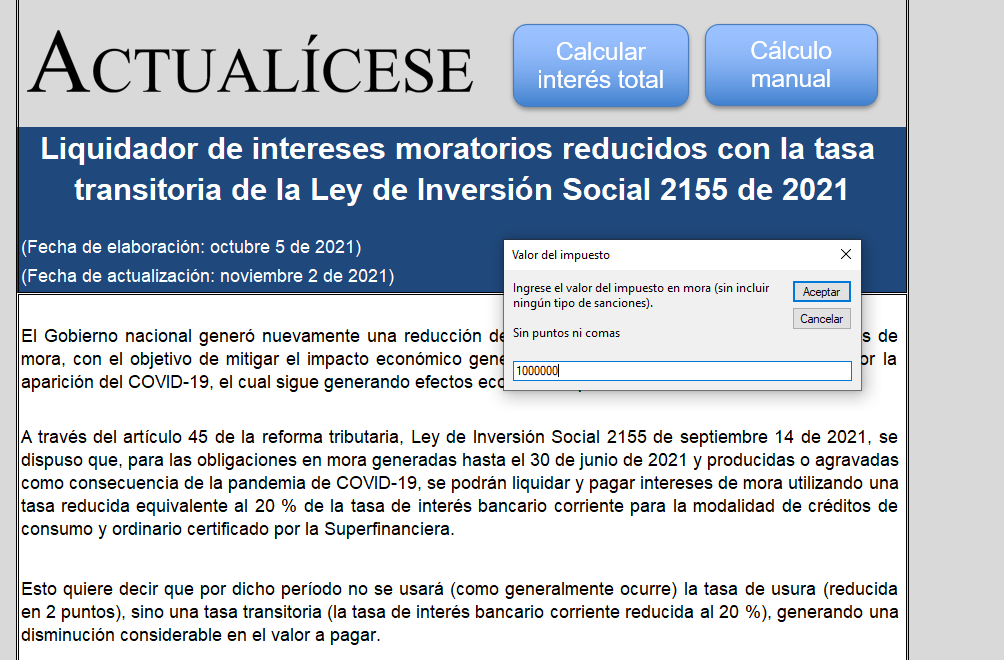
Compartimos este formato en Excel para que liquides intereses moratorios reducidos con la tasa transitoria de la Ley de Inversión Social (para obligaciones generadas o agravadas por la pandemia de COVID-19 al 30 de junio de 2021). ¡Descárgalo y realiza tus propias simulaciones!

El Gobierno nacional generó nuevamente una reducción de la tasa con la que se calculan los intereses de mora, con el objetivo de mitigar el impacto económico generado en Colombia desde marzo de 2020 por la aparición del COVID-19, el cual sigue generando efectos económicos para 2021.

A través del artículo 45 de la reforma tributaria, Ley de Inversión Social 2155 de septiembre 14 de 2021, se dispuso que, para las obligaciones en mora generadas hasta el 30 de junio de 2021 y producidas o agravadas como consecuencia de la pandemia, entre el 14 de septiembre de 2021 y el 31 de diciembre de 2021 se podrán liquidar y pagar intereses de mora utilizando una tasa reducida equivalente al 20 % de la tasa de interés bancario corriente para la modalidad de créditos de consumo y ordinario certificado por la Superfinanciera.

Esto quiere decir que por dicho período no se usará (como generalmente ocurre) la tasa de usura (reducida en 2 puntos), sino una tasa transitoria (la tasa de interés bancario corriente reducida al 20 %), generando una disminución considerable en el valor a pagar.
Requisitos para liquidar intereses moratorios reducidos con la tasa transitoria de la Ley de Inversión Social

Cabe anotar que en el artículo en mención no se expuso ninguna condición que deba cumplir el contribuyente para demostrar que fue afectado por la pandemia de COVID-19, y tampoco se relacionó a empresas con unas actividades económicas específicas para aplicar al beneficio (como sí se relacionó anteriormente en el Decreto 688 de mayo 22 de 2020); esto se puede observar con mayor detalle en la Resolución 000126 de octubre 29 de 2021, en la que se exponen diferentes lineamientos para acceder a este beneficio.
PUBLICIDAD


En este formato podrás conocer dichas condiciones y liquidar intereses moratorios entre el 14 de septiembre de 2021 y el 31 de diciembre de 2021 (de obligaciones generadas o agravadas por la pandemia de COVID-19 al 30 de junio de 2021).

Si deseas liquidar los intereses moratorios con las condiciones actuales y generales expuestas en el artículo 635 del ET, te invitamos a revisar el formato Liquidador de intereses de mora sobre obligaciones tributarias, en el cual no se aplica esta tasa transitoria mencionada en la reforma tributaria 2021.