domingo, marzo 26, 2023

Cuál es la situación de desempleo de la profesión contable en Colombia?

 La profesión contable viene experimentando varios cambios a nivel laboral, provocando una tasa de desempleo considerable.


La automatización, la inteligencia artificial y el aumento de la competencia son factores que han desbordado el desempleo.

Te contamos más detalles a continuación.

En Colombia, la profesión contable ha experimentado una serie de desafíos a en los últimos años, especialmente en lo referente al desempleo.

La profesión contable se ha visto afectada por numerosos factores, incluidos el aumento de la competencia, la automatización de algunas tareas contables y el uso de software para la contabilidad. Estas tendencias han contribuido a una disminución en la demanda de profesionales contables, provocando un aumento en la tasa de desempleo entre los contadores.

En las siguientes líneas explicaremos la situación de desempleo de los contadores públicos y brindaremos una perspectiva sobre el futuro de la profesión contable en Colombia.

Tendencias laborales para los contadores públicos en Colombia

El portal web empleo.com publicó un informe sobre tendencia laborales donde explicaba que la carrera de administración de empresas lideraba el mercado laboral colombiano con el 17,8 %, mientras que ingeniería industrial ocupaba el segundo lugar con un 8,7 %. La profesión contable se ubicó en la quinta posición de este ranking que analizaba la participación laboral en Colombia.

Este informe se ve reflejado en los cambios tan rápidos que están ocurriendo en el mundo laboral para los contadores públicos. Esto se debe a la constante evolución tecnológica, la globalización y la necesidad de más expertos contables cada vez.

Una de las primeras tendencias es la incorporación de nuevas herramientas tecnológicas en el proceso contable, así como la aparición de nuevos modelos de trabajo.


De igual forma, otra tendencia que está afectando el trabajo de los contadores públicos en Colombia es el aumento de la demanda de profesionales contables que sean capaces de prestar servicios a empresas y organizaciones internacionales. Otra, el uso cada vez mayor de la inteligencia artificial y la automatización en el proceso contable.

Estas tendencias pueden ser abrumadoras para los profesionales en contaduría pública, pero también ofrecen una oportunidad para que los contadores se mantengan al día y destaquen entre la competencia.
Aspectos relevantes del ejercicio profesional del contador público

El Observatorio de Pronunciamientos Profesionales de la Universidad Externado de Colombia realizó una investigación titulada Encuesta nacional de la profesión contable 2017. En el estudio participaron 5.530 profesionales en contaduría pública que analizaron un total de 130 variables enfocadas en la calidad de vida de cada contador.

Uno de los hallazgos más relevantes de este estudio fue que un número considerable de contadores públicos suele tener su primer contacto con el mundo laboral a partir de los 20 años. Otro hallazgo fue la comparación entre la carga laboral vs. la remuneración salarial, donde en la mayoría de los casos no es equitativa.

De igual forma, el estudio menciona que los contadores públicos con estudios posgraduales tienen mayor peso a la hora de ocupar posiciones jerárquicas. Sin embargo, algunos contadores públicos con maestría permanecen desempleados.

Diego Barragán, docente investigador de la Facultad de Contaduría Pública de la Universidad Externado, dice que los contadores públicos en Colombia deben estar al tanto de estas tendencias y desarrollar sus habilidades para mantenerse competitivos.

Las personas tienen que motivarse y proyectarse observando las tendencias de la profesión. Si seguimos con una formación netamente técnica e instrumental nos vamos a quedar en el siglo XIX.

“las profesiones en contaduría pública tienen el reto de desempeñarse en roles con mayor pensamiento crítico y evitar conformarse solo con la realización de sus tareas operativas”

Barragán concluye diciendo que el contador público tiene gran importancia en las organizaciones y, por lo tanto, su presencia en el mundo laboral es indiscutible. Sin embargo, las profesiones en contaduría pública tienen el reto de desempeñarse en roles con mayor pensamiento crítico y evitar conformarse solo con la realización de sus tareas operativas.

Exención tributaria para donaciones de Gobiernos extranjeros volvió a ser reglamentada


El Decreto 1651 de diciembre 6 de 2021 reglamenta nuevamente el artículo 96 de la Ley 788 de 2002, concediendo una exención tributaria para donaciones provenientes de Gobiernos extranjeros.

La exención aplica a impuestos nacionales y territoriales.

A continuación, todos los detalles.

El pasado 6 de diciembre de 2021 el Ministerio de Hacienda expidió su Decreto 1651 para reglamentar nuevamente la disposición contenida en el artículo 96 de la Ley 788 de diciembre 27 de 2002, el cual se modificó recientemente con el artículo 138 de la Ley 2010 de diciembre de 2019.

La disposición establece la exención de impuestos nacionales y territoriales a la ejecución de dineros donados por Gobiernos extranjeros y convenidos con el Gobierno Colombiano, siempre que se destinen a realizar programas de utilidad común.

En efecto, la norma del artículo 96 de la Ley 788 de 2002 (que en el pasado ya había sido reglamentada por el Decreto 540 de febrero de 2004, recopilado dentro de los artículos 1.3.1.9.2 al 1.3.1.9.5 del DUT 1625 de octubre de 2016) tiene dos modificaciones importantes, las cuales se pueden apreciar en el siguiente cuadro que muestra la comparación de sus versiones (los subrayados son nuestros):

Versión anterior de la norma Nueva versión de la norma.

Artículo 96 Ley 788 de 2002. Exención para las donaciones de Gobiernos o entidades extranjeras. Se encuentran exentos de todo impuesto, tasa o contribución, los fondos provenientes de auxilios o donaciones de entidades o gobiernos extranjeros convenidos con el Gobierno Colombiano, destinados a realizar programas de utilidad común y amparados por acuerdos intergubernamentales. También gozarán de este beneficio tributario las compras o importaciones de bienes y la adquisición de servicios realizados con los fondos donados, siempre que se destinen exclusivamente al objeto de la donación. El Gobierno Nacional reglamentará la aplicación de esta exención. Artículo 96 Ley 788 de 2002. Exención para las donaciones de Gobiernos o entidades extranjeras (modificado con art. 138 ley 2010 de diciembre 27 de 2019). Se encuentran exentos de todo impuesto, tasa o contribución, los fondos provenientes de auxilios o donaciones de entidades o gobiernos extranjeros convenidos con el Gobierno Colombiano, destinados a realizar programas de utilidad común y registrados en la Agencia Presidencial de la Cooperación Internacional. También gozarán de este beneficio tributario las compras o importaciones de bienes y la adquisición de servicios realizados con los fondos donados, siempre que se destinen exclusivamente al objeto de la donación. El Gobierno Nacional reglamentará la aplicación de esta exención

“en la nueva versión se eliminó el requisito de que la donación del Gobierno extranjero estuviera amparada por acuerdos intergubernamentales”

Como puede verse, en la nueva versión se eliminó el requisito de que la donación del Gobierno extranjero estuviera amparada por acuerdos intergubernamentales, y al mismo tiempo se dispuso que los programas de utilidad común a los cuales se destinarán las donaciones empiecen a registrarse en la Agencia Presidencial de Cooperación Internacional.

¿En qué consiste la nueva reglamentación de la exención tributaria?

Por motivo de lo anterior, el Decreto 1651 de diciembre 6 de 2021 sustituyó el contenido de los artículos 1.3.1.9.2 al 1.3.1.9.5 del DUT 1625 de 2016, y también agregó los nuevos artículos 1.3.1.9.6 hasta 1.3.1.9.13 al mismo DUT para establecer una nueva reglamentación que empezará a regir para conceder la exoneración de impuestos a quienes ejecuten los dineros provenientes de las donaciones de Gobiernos extranjeros.

Al respecto, en la nueva reglamentación se destaca lo siguiente:

a) En la nueva versión del artículo 1.3.1.9.3 se hicieron las definiciones expresas de lo que se debe entender por “Gobiernos extranjeros”, “programas de utilidad común” y otras frases especiales contenidas dentro de la versión actual del artículo 96 de la Ley 788 de diciembre 27 de 2002.

b) En la nueva versión del artículo 1.3.1.9.4 se establece que la entidad que vaya a ejecutar los dineros donados por los Gobiernos extranjeros deberá solicitar a la Agencia Presidencial de Cooperación Internacional de Colombia una certificación en la que se indique que los dineros sí se utilizarán en programas de utilidad común. Para expedir dicho certificado, la Agencia deberá seguir los pasos que se mencionan en el nuevo artículo 1.3.1.9.6 del DUT 1625 de 2016. Cuando la solicitud sea aceptada, el certificado contendrá la información que se menciona en el nuevo artículo 1.3.1.9.8.

c) En la nueva versión del artículo 1.3.1.9.5 se describen los pasos que deberán cumplirse ante la Agencia Presidencial de Cooperación Internacional de Colombia para lograr el registro del proyecto de cooperación internacional.

d) En el nuevo artículo 1.3.1.9.10 del DUT 1625 de 2016 se indica que, si la entidad o Gobierno extranjero que dona los dineros decide utilizar a un contratista en Colombia que se encargará de ejecutarlos, en tal caso deberá dársele otro certificado especial a ese contratista, en el cual se detalle hasta el monto de los recursos que administrará.

e) En el nuevo artículo 1.3.1.9.11 del DUT 1625 de 2016 se establece que quien vaya a ejecutar los dineros donados los deberá depositar primero en una cuenta corriente o de ahorros especial, y en la apertura de dicha cuenta se adjuntarán los certificados anteriormente mencionados en los puntos “b” y “d” anteriores.

f) En el nuevo artículo 1.3.19.12 del DUT 1625 de 2016 se indican las tareas que deberán realizar los proveedores que venderán como exentos de IVA los bienes o servicios adquiridos por el ejecutor de los dineros. Entre tales tareas figura la de incluir en sus facturas la leyenda «Bien o servicio exento artículo 96 Ley 788 de 2002». En dicha norma se sigue ratificando (tal cual como lo hizo en el pasado el Decreto 540 de 2004) que el proveedor sí podrá tomar los valores del IVA de sus propias compras como un IVA descontable, pero sin poder solicitar en devolución el saldo a favor que se le llegue a formar. Dicho saldo a favor solo podrá imputarlo al período siguiente.

Criptoactivos: obligaciones tributarias generadas en la negociación de bienes mediante este tipo de monedas


Aquí hablaremos sobre...

-Criptoactivos en la declaración del impuesto de renta
-Ganancia ocasional por operaciones con criptoactivos
-Retención en la fuente en los contratos de permuta

Actualmente es común encontrar negociaciones de bienes mediante el uso de criptoactivos. Ya no solo se acepta dinero para la compra de bienes, sino también las comúnmente llamadas “criptomonedas”.

A continuación te contamos las obligaciones fiscales derivadas de este tipo de negociaciones.

Los criptoactivos son considerados como bienes inmateriales susceptibles de ser valorados y que, por tanto, forman parte del patrimonio y pueden conducir a la obtención de una renta por parte de quien los posee.

Si bien los criptoactivos no representan una moneda o divisa con efectos jurídicos en Colombia, son un bien intangible que puede generar utilidades con ocasión de su enajenación o valorización. En consecuencia, por tratarse de un bien, cualquier operación que involucre su enajenación como pago por la adquisición de otro bien representa una permuta.


Nota: de acuerdo con el artículo 1955 del Código Civil, la permuta es un contrato en que las parte se obligan mutuamente a dar una especie o cuerpo cierto por otro.

A raíz de lo anterior, es importante conocer algunas de las obligaciones tributarias generadas a partir de la negociación de bienes mediante el uso de criptoactivos, las cuales fueron analizadas por la Dian en el Oficio 915014 de octubre 14 de 2022, mediante el cual se compiló en un solo documento toda la doctrina vigente que en materia tributaria, aduanera y cambiaria de criptoactivos ha expedido la entidad. Veamos:

Criptoactivos en la declaración del impuesto de renta

Para efectos de la declaración de renta, los criptoactivos han sido clasificados como bienes intangibles que pueden ser tratados como activos fijos o inventario, dependiendo de la actividad económica de quien realice su enajenación.

“para el caso de la negociación de bienes mediante el uso de criptoactivos es preciso tener en cuenta que las obligaciones tributarias asociadas al impuesto de renta serán aquellas derivadas de la celebración de contratos de permuta”

Ahora bien, para el caso de la negociación de bienes mediante el uso de criptoactivos es preciso tener en cuenta que las obligaciones tributarias asociadas al impuesto de renta serán aquellas derivadas de la celebración de contratos de permuta.

En consecuencia, el permutante del criptoactivo deberá determinar el valor patrimonial de dicho activo y analizar si con ocasión de la permuta obtuvo un ingreso por la diferencia entre el costo fiscal del activo y el valor de su enajenación.

Adicionalmente, el pago de un inmueble mediante criptoactivos puede representar un incremento patrimonial en cabeza del permutante del inmueble si el valor patrimonial del criptoactivo es superior al del bien inmueble. Por tanto, el incremento patrimonial deberá ser reportado en su contabilidad (en caso de que se trate de un obligado a llevar contabilidad) y en su declaración de renta.

Es preciso tener en cuenta que los permutantes deberán atender las disposiciones del artículo 90 del Estatuto Tributario –ET– para efectos de determinar los precios mínimos de enajenación de los bienes objeto de la permuta.

Ganancia ocasional por operaciones con criptoactivos

Es importante precisar que si la operación realizada por alguno de los permutantes cumple con las condiciones previstas en los artículos 299 y siguientes del ET, se causará el impuesto de ganancia ocasional. Por lo tanto, el respectivo permutante deberá calcular la utilidad generada por el activo fijo poseído por más de 2 años y aplicar la tarifa del 15 % (ver los artículos 313 y 314 del ET, modificados por los artículos 32 y 33 de la Ley 2277 de 2022).

Ahora bien, en caso de que la enajenación no cumpla con los presupuestos de ganancia ocasional, deberá aplicarse la tarifa general del impuesto de renta (ver los artículos 240 y 241 del ET).
Retención en la fuente en los contratos de permuta.

La retención en la fuente a título del impuesto de renta en un contrato de permuta depende de la calidad de las partes que intervienen. Así, en términos generales, si los permutantes son personas jurídicas, estos deben practicar la retención en la fuente, dado que esto constituye un requisito previo para el otorgamiento de la escritura pública o la transferencia de derechos de bienes inmuebles, de acuerdo con lo previsto en el parágrafo del artículo 401 del ET.

Es importante tener en cuenta que la realización de una permuta no condiciona el cumplimiento de esta obligación tributaria, dado que la transferencia de la propiedad de los bienes o activos permutados constituye el pago de una obligación jurídica y, por ende, un incremento patrimonial.

En consecuencia, las partes del contrato de permuta deberán identificar el incremento patrimonial respectivo y la posible utilidad generada por la realización de la operación para proceder con la práctica de la retención en la fuente por la enajenación de cada activo.

Conciliación contencioso-administrativa y terminación por mutuo acuerdo según la Ley 2155 de 2021


Los artículos 46 al 48 de la Ley 2155 de 2021, reglamentados con el Decreto 1653 de diciembre 6 de 2021, contemplan una nueva posibilidad de realizar, hasta marzo 31 de 2022, las conciliaciones contencioso-administrativas y las terminaciones por mutuo acuerdo de algunos procesos tributarios.

Repitiendo el mismo tipo de medidas que en el pasado reciente se establecieron con los artículos 100, 101 y 102 de la Ley 1943 de diciembre de 2018 (reglamentados con el Decreto 872 de mayo 20 de 2019) y los artículos 118, 119 y 120 de la Ley 2010 de diciembre de 2019 (reglamentados con el artículo 3 del Decreto Ley 688 de mayo 22 de 2020 y el Decreto 1014 de julio 14 de 2020), otra vez los congresistas aprobaron en los artículos 46, 47 y 48 de la Ley 2155 de septiembre 14 de 2021 los siguientes beneficios tributarios transitorios que estarán vigentes solo hasta marzo 31 de 2022 (reglamentados con el Decreto 1653 de diciembre 6 de 2021):

Conciliación contencioso-administrativa en procesos tributarios, aduaneros y cambiarios de la Ley 2155 de 2021.

Quienes tengan procesos tributarios en discusión con la Dian (por cualquier clase de impuesto o imposición de sanción), y hayan decidido llevar el caso hasta el Consejo de Estado, podrán obtener rebajas de entre el 50 % y 80 % de las sanciones que pretende exigir la Dian, e igualmente rebajas de entre el 70 % y 80 % de los intereses de mora (todo dependiendo de la etapa en que el proceso haya avanzado al interior del Estado), siempre y cuando cumplan los siguientes requisitos: Haber radicado el proceso en el Consejo de Estado antes de junio 30 de 2021.

Aceptar y pagar el 100 % del mayor impuesto en discusión que pretende exigir la Dian, junto con el otro 50 % o 20 % de las sanciones que no serán conciliadas y el otro 30 % o 20 % de los intereses de mora que tampoco serán conciliados.

El pago, o la solicitud de facilidades de pago (ver artículos 814 y siguientes del Estatuto Tributario –ET–), de las partidas anteriores se deberá realizar a más tardar el 31 de marzo de 2022.

Presentarle a la Dian la solicitud de conciliación a más tardar el 31 de marzo de 2022.

Los plazos de los puntos “c” y “d” anteriores no aplican a quienes estén en procesos de liquidación forzosa administrativa, pues para ellos la oportunidad de ganarse el beneficio de la reducción de las sanciones e intereses durará por todo el tiempo que tarde el proceso de liquidación.
Aportar, adicionalmente, la prueba de pago de la liquidación privada del impuesto o tributo objeto de conciliación correspondiente al año gravable 2020 o al año gravable 2021, dependiendo de si la solicitud de conciliación se presenta en el año 2021 o en el año 2022, respectivamente. Lo anterior, siempre y cuando al momento de presentarse la solicitud de conciliación se generare la obligación de pagar dicho impuesto o tributo dentro de los plazos establecidos por el Gobierno nacional.

Los municipios, departamentos y la UGPP quedan facultados para decidir si también llevan a cabo o no este mismo tipo de conciliaciones con los impuestos territoriales o con los procesos por aportes parafiscales. Sin embargo, si lo que se adeuda a la UGPP son aportes a pensiones, no habrá conciliación con el valor de los intereses de mora, los cuales se deberán pagar en un 100 %.

Recuérdese, además, que los mayores impuestos que la Dian, los entes territoriales o la UGPP soliciten pagar son valores que sí podrán tomarse como deducibles en la declaración de renta de los contribuyentes del régimen ordinario o del SIMPLE (excepto si se trata del impuesto al patrimonio o el impuesto de normalización; ver artículo 115 del ET). Adicionalmente, los valores pagados por sanciones e intereses de mora no se podrán tratar como deducibles (ver inciso segundo del artículo 11 del ET).

Terminación por mutuo acuerdo de procesos administrativos tributarios, aduaneros y cambiarios de la Ley 2155 de 2021.

Quienes tengan procesos tributarios en discusión con la Dian por cualquier clase de impuesto o imposición de sanción (tales como requerimiento especial, liquidación oficial o resolución del recurso de reconsideración), y no hayan decidido llevar el caso hasta el Consejo de Estado (o el caso sí fue llevado al Consejo de Estado, pero aún no ha sido admitido), podrán obtener rebajas de entre el 50 % y 80 % de las sanciones que pretende exigir la Dian, e igualmente rebajas de entre el 70 % y 80 % de los intereses de mora, siempre y cuando cumplan los siguientes requisitos: Haber recibido de parte de la Dian la notificación del proceso en junio 30 de 2021 o en una fecha anterior a esta.

Aceptar y pagar el 100 % del mayor impuesto en discusión que pretende exigir la Dian, junto con el otro 50 % o 20 % de las sanciones que no serán conciliadas y el otro 30 % o 20 % de los intereses de mora que tampoco serán conciliados.

El pago, o la solicitud de facilidades de pago (ver artículos 814 y siguientes del ET), de las partidas anteriores se deberá realizar a más tardar el 31 de marzo de 2022.

Si el contribuyente requiere primero efectuar correcciones a sus declaraciones iniciales, los plazos para hacer correcciones mencionados en los artículos 588, 709 y 713 del ET se le extenderán hasta marzo 31 de 2022.

Presentarle a la Dian la solicitud de terminación por mutuo acuerdo a más tardar el 31 de marzo de 2022.

Los plazos de los puntos “c” y “d” anteriores no aplican a quienes estén en procesos de liquidación forzosa administrativa, pues para ellos la oportunidad de ganarse el beneficio de la reducción de las sanciones e intereses durará por todo el tiempo que tarde el proceso de liquidación.

Aportar, adicionalmente, la prueba de pago de la liquidación privada del impuesto o tributo objeto de conciliación correspondiente al año gravable 2020 o al año gravable 2021, dependiendo de si la solicitud de conciliación se presenta en el año 2021 o en el año 2022, respectivamente. Lo anterior, siempre y cuando al momento de presentarse la solicitud de conciliación se generare la obligación de pagar dicho impuesto o tributo dentro de los plazos establecidos por el Gobierno nacional.

Los municipios, departamentos y la UGPP quedan facultados para decidir si también llevan a cabo o no este mismo tipo de conciliaciones con los impuestos territoriales o con los procesos por aportes parafiscales. No obstante, si lo que se adeuda a la UGPP son aportes a pensiones, no habrá conciliación con el valor de los intereses de mora, los cuales se deberán pagar en un 100 %.

Recuérdese, además, que los mayores impuestos que la Dian, los entes territoriales o la UGPP soliciten pagar son valores que sí podrán tomarse como deducibles en la declaración de renta de los contribuyentes del régimen ordinario o del SIMPLE (excepto si se trata del impuesto al patrimonio o el impuesto de normalización; ver artículo 115 del ET). Adicionalmente, los valores pagados por sanciones e intereses de mora no se podrán tratar como deducibles (ver inciso segundo del artículo 11 del ET).

Nota: recuerda que las más importantes novedades tributarias introducidas con la Ley 2155 de septiembre de 2021 fueron analizadas por el Dr. Diego Guevara, líder de investigación tributaria de Actualícese, en su nueva Guía Multiformato, la cual se elaboró en octubre 22 de 2021.


viernes, marzo 24, 2023

Obligados a entregar el reporte de información exógena por el año gravable 2022


Aquí hablaremos sobre...

-Entidades públicas y privadas obligadas a presentar exógena.
-Personas naturales y jurídicas obligadas a presentar información exógena.
-Consorcios, uniones temporales y contratos de mandato.
-Otros obligados a presentar el reporte de exógena.

¿Qué debe entenderse por “personas asimiladas” a las personas naturales y jurídicas?.
¿Quiénes no se encuentran obligados a entregar el reporte de información exógena?.

Sanciones por no presentar el reporte de información exógena.

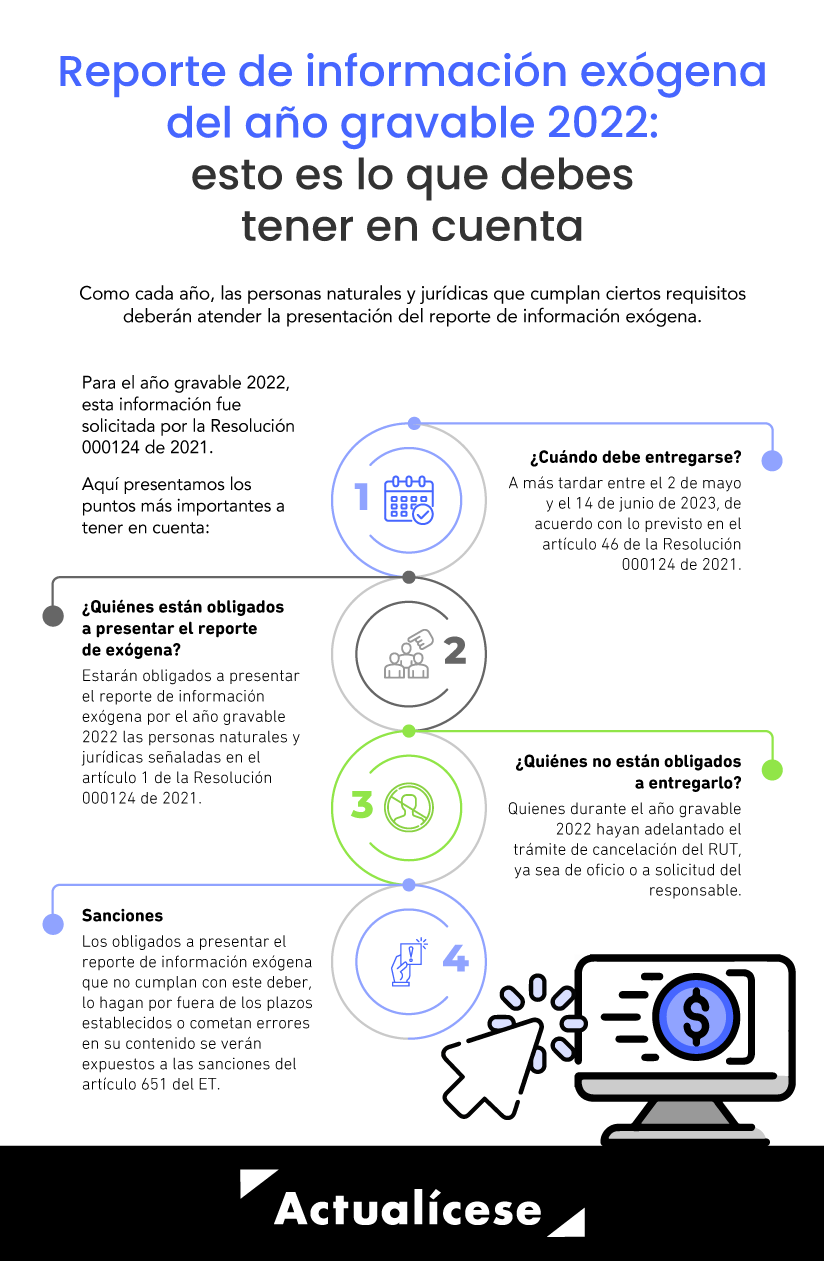
Entre el 2 de mayo y el 14 de junio de 2023, las personas naturales y jurídicas deberán cumplir con la entrega del reporte de información de exógena correspondiente al año gravable 2022.

Conoce aquí quiénes son los obligados a cumplir con esta obligación y cuáles son las sanciones por no hacerlo.

De acuerdo con el artículo 46 de la Resolución 000124 de 2021, entre el 2 de mayo y el 14 de junio de 2023 deberá ser presentado el reporte de información exógena correspondiente al año gravable 2022 por parte de las personas naturales y jurídicas calificadas como grandes contribuyentes, así como aquellas que no cuenten con dicha calificación pero cumplan con ciertos requisitos para entregar dicho reporte.

En este orden de ideas, el artículo 1 de la Resolución 000124 de 2021 señala que estarán obligados a presentar el reporte de información exógena por el año gravable 2022 los siguientes:

Entidades públicas y privadas obligadas a presentar exógena.

Deberán cumplir con la obligación de presentar ante la Dian el reporte de información exógena las entidades públicas y privadas que cumplan con los siguientes requisitos:

Las entidades públicas o privadas que celebren convenios de cooperación y asistencia técnica para el apoyo y ejecución de sus programas o proyectos con organismos internacionales.

Las entidades vigiladas por la Superintendencia Financiera de Colombia, las cooperativas de ahorro y crédito, los organismos cooperativos de grado superior, las instituciones auxiliares del cooperativismo, las cooperativas multiactivas e integrales y los fondos de empleados que realicen actividades financieras.

Las bolsas de valores y los comisionistas de bolsa.

Personas naturales y jurídicas obligadas a presentar información exógena.

En concordancia con los literales “d”, “e”, “f” y “g” del artículo 1 de la Resolución 000124 de 2021, deberán presentar el reporte de información exógena las personas naturales y jurídicas que cumplan con los siguientes requisitos: Las personas naturales y sus asimiladas que durante el año gravable 2021 o 2022 hayan obtenido ingresos brutos superiores a $500.000.000 cuya suma de sus ingresos brutos obtenidos por rentas de capital y/o rentas no laborales durante el año gravable 2022 superen los $100.000.000.

Las personas naturales, contribuyentes del régimen simple de tributación, que durante el año gravable 2021 o 2022 hayan obtenido ingresos brutos superiores a $500.000.000, independientemente del tipo de ingreso.

Las personas jurídicas y sus asimiladas y las demás entidades públicas y privadas que en el año gravable 2021 o 2022 hayan obtenido ingresos brutos superiores a $100.000.000.

Las personas naturales y sus asimiladas, las personas jurídicas y sus asimiladas, entidades públicas y privadas, que durante el año gravable 2022 hayan estado obligadas a practicar retenciones y autorretenciones en la fuente a título del impuesto sobre la renta, IVA y timbre.

Establecimientos permanentes de personas naturales no residentes y de personas jurídicas y entidades extranjeras.

“para efectos de establecer la obligación de presentar el reporte de información exógena de las personas naturales, los ingresos brutos incluyen todos los ingresos independientemente de su origen”

Es preciso tener en cuenta que, para efectos de establecer la obligación de presentar el reporte de información exógena de las personas naturales, los ingresos brutos incluyen todos los ingresos independientemente de su origen, es decir, ingresos ordinarios, extraordinarios, así como ganancias ocasionales.

Además, tratándose de las personas naturales mencionadas en los literales “d” y “f” del artículo 1 de la Resolución 000124 de 2021, estarán obligadas a suministrar el reporte de información exógena respecto de las rentas de capital y/o rentas no laborales.

Consorcios, uniones temporales y contratos de mandato.

El literal “h” del artículo en mención señala que también estarán obligadas a presentar el reporte de información exógena del año gravable 2022 las personas y entidades que celebren contratos de colaboración, tales como consorcios, uniones temporales, contratos de mandato, administración delegada, contratos de exploración y explotación de hidrocarburos, gases y minerales, joint venture, cuentas en participación y convenios de cooperación con entidades públicas.
Otros obligados a presentar el reporte de exógena

Además de los obligados anteriormente mencionados, el artículo 1 de la Resolución 000124 de 2021 establece que también deberán cumplir con la obligación de presentar el reporte de información exógena por el año gravable 2022 los siguientes: Entes públicos del nivel nacional y territorial del orden central y descentralizado, contemplados en el artículo 22 del Estatuto Tributario –ET–, no obligados a presentar declaración de ingresos y patrimonio.

Secretarios generales (o quienes hagan sus veces) de los órganos que financien gastos con recursos del Tesoro Nacional.

Obligados a presentar estados financieros consolidados.
Cámaras de comercio.
Registraduría Nacional del Estado Civil.
Notarios con relación a las operaciones realizadas durante el ejercicio de sus funciones.
Personas o entidades que elaboren facturas de venta o documentos equivalentes.
Alcaldías, distritos y gobernaciones.
Autoridades catastrales.
Responsables del impuesto nacional al carbono.
Entidades que otorgan, reconocen, registran, cancelan o suspenden personerías jurídicas.

¿Qué debe entenderse por “personas asimiladas” a las personas naturales y jurídicas?

Teniendo en cuenta que los literales “d”, “e” y “f” del artículo 1 de la Resolución 000124 de 2021 hacen referencia a “personas naturales y asimiladas”, así como también a “personas jurídicas y asimiladas”, la Dian expidió el Oficio 7 de enero 2 de 2023, mediante el cual aclaró qué debe entenderse por “asimiladas”.

Para tal efecto, la entidad concluyó que las personas asimiladas a las personas naturales y jurídicas, en el marco de la obligación de suministrar información exógena a la Dian, son aquellas listadas en los artículos 7, 11, 13, 14, 16 y 17 del ET, entre las que se destacan: Sucesiones ilíquidas.

Donatarios o asignatarios modales.

Sociedades colectivas, en comandita simple, sociedades ordinarias de minas, sociedades irregulares o de hecho de características similares a las anteriores, comunidades organizadas, corporaciones y asociaciones con fines de lucro, y fundaciones de interés privado.

Sociedades en comandita por acciones y sociedades irregulares.

Empresas industriales y comerciales del Estado y sociedades de economía mixta.

Fondos públicos, tengan o no personería jurídica, cuando sus recursos provengan de impuestos nacionales destinados por disposiciones legales o cuando no sean administrados directamente por el Estado.

¿Quiénes no se encuentran obligados a entregar el reporte de información exógena?

Recordemos que el parágrafo 2 del artículo 1 de la Resolución 000124 de 2021 precisa que no estarán obligadas a presentar la información exógena correspondiente al año gravable 2022 las personas naturales y sus asimiladas, las personas jurídicas y sus asimiladas, y demás entidades que durante el año gravable en mención hayan adelantado el trámite de cancelación del RUT, ya sea de oficio o a solicitud del responsable (ver el artículo 1.6.1.2.18 del Decreto 1625 de 2016).

Lo anterior deja claro que cuando las personas naturales o jurídicas decidan cancelar su RUT, la Dian no les solicitará ningún tipo de información exógena tributaria del año gravable 2022 señalada en la Resolución 000124 de 2021, lo cual implica que la entidad se quedará sin recibir de dichos reportantes la información de sus operaciones realizadas durante al menos una parte o fracción del año gravable 2022.

Ahora bien, en el caso de que la cancelación del RUT corresponda a un contrato de colaboración empresarial, las operaciones del contrato deberán ser informadas a nombre propio por los partícipes ocultos, consorciados, unidos temporalmente, mandantes, contratantes, asociados, ventures o demás partes de los contratos, de acuerdo con lo especificado en los artículos 27 y 46 de la Resolución 000124 de 2021.

Sanciones por no presentar el reporte de información exógena

Es importante tener en cuenta que los obligados a cumplir con la presentación del reporte de información exógena que no cumplan con este deber, lo hagan por fuera de los plazos establecidos para tal fin o cometan errores en su contenido se verán expuestos a las sanciones previstas en el artículo 651 del ET, recientemente modificado por el artículo 80 de la Ley 2277 de 2022, tales como:1 % de las sumas respecto de las cuales no se suministró la información exigida.

-0,7 % de las sumas respecto de las suministradas en forma errónea.
-0,5 % de las sumas respecto de las cuales se suministró de forma extemporánea.

Cuando no sea posible establecer la base para liquidar la sanción o la información no tuviere cuantía, la sanción será de 0,5 UVT por cada dato no suministrado o incorrecto, la cual no podrá exceder de 7.500 UVT.

Nota: en nuestro editorial Sanciones en información exógena: estos son los cambios de la reforma tributaria podrás estudiar todas las novedades introducidas por la Ley 2277 de 2022 al artículo 651 del ET.

Trabajador en misión Cuál es su tiempo máximo de contratación?


Aquí hablaremos sobre...

-Límites de la intermediación de las empresas temporales.
-Tiempo máximo que se puede tener un trabajador en misión.
-Terminar el contrato y empezar uno nuevo no es válido para extender el tiempo.
-Consecuencia de extender el tiempo máximo de contratación mediante temporal.

La contratación de un trabajador en misión mediante una empresa de servicios temporales solo puede darse en situaciones excepcionales, transitorias y circunstanciales.

Conoce los lineamientos dispuestos por la Corte Suprema de Justicia respecto al tiempo máximo de contratación de estos trabajadores.

Para las Altas Cortes siempre ha sido prioridad la contratación laboral directa en donde el empleador es quien recibe el servicio subordinado y finalmente contrata al trabajador y no por medio de un intermediario.

Sin embargo, las normas laborales, entre ellas la Ley 50 de 1991, permiten de forma especial, específica, transitoria y excepcional contratar personal mediante la figura de las empresas de servicios temporales –EST–, permitiendo que en esas situaciones puntuales el empleador no sea el receptor del servicio laboral subordinado directamente, sino que el mismo sea ejercido por un intermediario.

Las EST prestan el servicio de suministro de personal a las empresas usuarias para que a estos les sean enviados trabajadores de la nómina de la empresa temporal y pese a ello pueda la usuaria subordinarlos sin ser su empleador.

Esta es la única figura de intermediación laboral permitida en Colombia, ampliamente reglada y, por ende, con ciertos límites establecidos por las normas labórales.

Límites de la intermediación de las empresas temporales.

Como se hizo mención, la figura del servicio en misión prestado por medio de una EST se encuentra regulada en el artículo 71 y siguientes de la mencionada Ley 50 de 1991, así como en el Decreto 4369 del 2006, en donde se establecen las condiciones específicas en las que una empresa puede acudir a esta figura.

Es decir, el trabajo en misión no se trata de una contratación libre o al arbitrio de la usuaria y la temporal, sino que la misma, para que sea válida, debe cumplir con ciertos límites que las normas en mención y las Altas Cortes de forma reiterada han dispuesto.

Conforme a lo dicho en las normas en mención y lo manifestado de forma reiterativa por la Corte Suprema de Justicia en la reciente Sentencia SL5122 del 2021, deben cumplirse determinadas reglas para que sea legítima la contratación temporal en misión.

En primer lugar, las labores ejecutadas por el trabajador en misión no pueden tener vocación de permanencia, a menos que se trate de labores realizadas en un período determinado que finalice o tenga proyección de hacerlo en el corto plazo; es decir, que se trate de la contratación temporal del suministro de personal, pues ese es el propósito y el objeto de la figura de las empresas de servicios temporales.

De otra parte, como requisito fundamental en la contratación en misión se encuentra que solo puede implementarse en las circunstancias que el artículo 77 la Ley 50 de 1990 dispone; esto es:

Cuando se necesite un trabajador para que realice labores ocasionales, accidentales o transitorias; por ejemplo, reparaciones locativas concretas urgentes y específicas.

Cuando se necesite a un trabajador para que remplace a un empleado de nómina que se ausentará por vacaciones, licencias, incapacidades, entre otras situaciones.

Trabajadores que se requieran para atender el incremento de producción, ventas de productos o mercancías, cosechas o temporadas de alta demanda; todas estas situaciones temporales o circunstanciales solo podrán ser desempeñadas por el trabajador en un término de seis meses prorrogable por otros seis meses.

Tiempo máximo que se puede tener un trabajador en misión.

Además de los límites enunciados para la contratación de trabajadores en misión, se debe tener en cuenta que debido a que se trata de una contratación temporal, dicha intermediación laboral solo se podrá realizar por un tiempo máximo dado en el artículo 6 del Decreto 4369 de 2006; expresa la norma en su parágrafo:

Parágrafo. Si cumplido el plazo de seis (6) meses más la prórroga a que se refiere el presente artículo la causa originaria del servicio específico objeto del contrato subsiste en la empresa usuaria, esta no podrá prorrogar el contrato ni celebrar uno nuevo con la misma o con una diferente empresa de servicios temporales, para la prestación de dicho servicio.

Lo anterior supone que si la empresa usuaria requiriera al trabajador en misión por más de doce (12) meses (seis meses prorrogables por otros seis meses) para el desempeño del mismo servicio, esta no podrá prorrogar el contrato con el mismo ni con la misma temporal, ni con una diferente.

Terminar el contrato y empezar uno nuevo no es válido para extender el tiempo.

Es importante resaltar que la Corte de forma reiterada ha dicho que el tiempo máximo en la contratación de trabajadores en misión por medio de una empresa de servicios temporales debe ser respetado, y maniobras como la de terminar el contrato con la temporal o con el trabajador y empezar uno nuevo no permiten la extensión de dicho tiempo.

Recordemos que la contratación por medio de una EST es una forma alternativa o subsidiaria de vinculación, la cual, como su mismo nombre indica, es temporal y no puede ser utilizada para ocultar una relación laboral directa entre la usuaria y el trabajador en misión; por ello tácticas como el fraccionamiento de la prestación de dicho servicio no es válida.

Además, que interpretaciones del referido artículo 6 del Decreto 4369 de 2006 quieran dar a entender que la terminación del contrato comercial con la temporal y el inicio de otro para las mismas funciones, sea con la misma temporal o una distinta, convalida la extensión del tiempo, son interpretaciones equivocadas de la norma; en la Sentencia SL5122 del 2021 la Corte Suprema de Justicia reitera sobre ello:

De esta forma, no se trata de salvaguardar la anualidad solo de un contrato comercial, sino, prevalentemente, de que la figura del trabajador en misión no sea usada para ocultar la intención permanente de una empresa de llevar a cabo una actividad sin incurrir en los costos laborales y la gestión administrativa que una contratación directa plantea.

Nótese que la confusión de la accionante proviene del mismo texto del parágrafo del artículo 6 del Decreto 4369 de 2006, que señala que si la causa originaria del servicio específico «objeto del contrato» subsiste en la empresa usuaria, esta no podrá prorrogar el contrato ni celebrar uno nuevo «(…) con la misma o con diferente empresa de servicios temporales», por lo que al poner el foco del texto en las sociedades, se ha generado la interpretación equivocada de que el límite temporal se predica del vínculo comercial empresarial y no de la labor del empleado, lo que haría inútil el sentido mismo del servicio temporal: la colaboración en el cumplimiento de ciertas y muy puntuales actividades y metas que, por ende, no tienen vocación de permanencia, pues si así fuere, la empresa usuaria, debería vincular directamente al trabajador cuya disposición requiere de manera continua para el cumplimiento de sus fines y negocios.

(El subrayado es nuestro).

Por lo anterior, si un empleador requiere de la contratación de un trabajador en misión por más de un (1) año para las mismas funciones, este, conforme a lo dicho y reiterado por la Corte Suprema de Justicia, debe ser contratado directamente.

Consecuencia de extender el tiempo máximo de contratación mediante temporal.

Finalmente, la Corte, de forma reiterada, ha manifestado que cuando una empresa usuaria se exceda del tiempo máximo, hace que se determine que el empleador realmente es la empresa usuaria y no la temporal, dado que no se utilizó como una medida temporal; sobre ello puntualizó:

Así, habiéndose extendido las mismas actividades hasta el 19 de enero de 2012, hubo una violación al régimen especial que gobierna el servicio en misión y, por tanto, a la luz del precedente jurisprudencial debe entenderse que el empleador real del médico fue la clínica (empresa usuaria) y no las empresas de servicios temporales, tal y como lo definió el Tribunal.

Considera la Sala que no es válido el argumento de la interrupción de servicios presentado por la recurrente, pues cuando estos se dieron, el tiempo de cesación del servicio fue inferior a un mes incluso y se retomaron las tareas con identidad en las funciones; y, en cualquier caso, ello no comporta afectación alguna a la conclusión porque el servicio, en términos temporales, fue prestado más allá de un año laboral.

(Los paréntesis son nuestros).

Al establecerse que la empresa usuaria será el verdadero empleador, esto significará que esta empresa será quien deberá responder principalmente por todos y cada uno de los derechos laborales y de seguridad social del trabajador en misión.

“las empresas usuarias no pueden mantener una relación de intermediación laboral con sus trabajadores en misión por más de doce (12) meses para realizar las mismas funciones”.

Por lo anterior, conforme a lo dicho por las normas que regulan las empresas de servicios temporales y lo reiterado por la Corte Suprema de Justicia, las empresas usuarias no pueden mantener una relación de intermediación laboral con sus trabajadores en misión por más de doce (12) meses para realizar las mismas funciones.

Sin que el fraccionamiento del contrato o cambio de temporal habilite la extensión o prórroga de dicha relación, reiterando la Corte que la figura de las EST no se puede implementar para defraudar los derechos laborales y evitar la contratación directa con trabajadores que desarrolla actividades habituales y permanentes del empleador.