lunes, noviembre 07, 2022

Tercerización de servicios contables y tributarios: sinónimo de minimizar costos, respaldo e innovación


Claudia Camargo afirma que con la tercerización de servicios las grandes empresas entienden la normatividad local.

De igual forma, desde la tercerización el contador público aporta a los procesos de sostenibilidad al interior de las organizaciones.

Conoce más sobre el tema a continuación.

Claudia Camargo, líder de impuestos y business services and outsourcing en BDO Colombia, afirma que la tercerización de los servicios contables, financieros y tributarios entrega grandes beneficios a las organizaciones.

De igual forma, como contadora pública, especialista en Derecho Tributario, destaca cómo desde la tercerización el contador público aporta a los procesos de sostenibilidad al interior de las organizaciones:

Existen muchas ventajas al tercerizar los servicios en una compañía. Las organizaciones pueden enfocar sus esfuerzos en los negocios, asegurar la calidad en la información, así como minimizar los riesgos.

De igual forma, a través de la tercerización de servicios se pueden identificar oportunamente los cambios que se presenten, minimizar los costos y contar con un aliado en cuanto a innovación y tecnología se refiere:

Contar con un servicio de tercerización de servicios también es sinónimo de aumentar la competitividad empresarial y contar con el respaldo de expertos integrales en diversas temáticas.

Cambios normativos locales, una razón para dar vía a la tercerización de servicios contables

Camargo dice que Colombia es un país donde se presentan muchos cambios normativos y tercerizar un servicio puede hacer que la compañía esté a la vanguardia en este tema:

El outsourcing es sinónimo de estar a la vanguardia, uno o dos pasos adelante. Esto permite ser oportunos en los servicios que se ofrezcan.

Estamos a la vuelta de la esquina de una reforma tributaria y quienes ofrecen un servicio de tercerización están pendientes de los efectos que la normatividad tiene para las compañías. Se le explican a los gerentes y administradores los cambios que se podrían presentar para que estén preparados y tomar decisiones.
Minimizar gastos al interior de las empresas
“existe una especie de minimización de los gastos frente a si en el interior de la organización se hace algún tipo de contratación de personal”

Por otra parte, se ha encontrado que cuando se tercerizan este tipo de servicios al interior de las empresas, existe una especie de minimización de los gastos frente a si en el interior de la organización se hace algún tipo de contratación de personal.


Un proceso de contratación al interior de la compañía significa un costo y la tercerización de servicios podría evitar lo anterior o disminuirlo.
Casos representativos en los que la tercerización es importanteAcompañamiento en los procesos de pandemia y pospandemia. La tercerización permite entender y acompañar el negocio. Ver cuáles cambios se deben efectuar como resultado de la pandemia y luego de ella.
Colombia como hub de servicios regionales (sectores con mayor desarrollo). Ciertos negocios, por la ubicación de Colombia, han decidido establecerse en nuestro país y buscan tercerizar ciertos servicios porque desconocen la normatividad y los procesos locales.
Clientes de consumo masivo (nuevas regulaciones). Camargo dice que este año se han presentado muchos cambios normativos. «Estamos hablando de más de 30 cambios normativos, lo que trae la Dian, lo que podría conllevar la reforma tributaria, nómina y facturación electrónica».
Contribución a la sostenibilidad del negocio

El mundo actual exige que las empresas no se limiten a presentar y analizar las cifras financieras como tradicionalmente se hace. Los contadores públicos también deben realizar análisis desde las variables cualitativas y cuantitativas del negocio.

Un profesional contable está llamado a ejecutar reportes y aportar asesoría, conocimiento, experiencia y soporte para lograr el objetivo de desarrollo en el plan de sostenibilidad del negocio, a corto, mediano y largo plazo, lo que implica una preparación integral desde la formación y práctica del contador público.


Con base en el análisis del contador público es posible mostrar la riqueza propia del objeto de la compañía. Cuando este profesional, además, es capaz de analizar y presentar el impacto social y ambiental de la organización, esto refleja automáticamente una optimización de los costos y/o el incremento de los ingresos.

Libros de contabilidad: estas son las prohibiciones y sanciones aplicables a su preparación


La contabilidad constituye un medio de prueba cuando se lleva conforme a las normas legales; por esto, debe prestarse atención a las prohibiciones sobre los libros de contabilidad del artículo 57 del Código de Comercio, modificado por la Ley 2195 de 2022.

Listamos las 11 prohibiciones sobre estos libros.

Los libros de comercio son aquellos que determine la ley como obligatorios y los libros auxiliares que ayudan a entenderlos completamente, así lo define el Código de Comercio en su artículo 49.

En términos generales, al referirse a los libros de comercio se entiende que son aquellos necesarios para el registro de las transacciones comerciales, al igual que las actas de asamblea, de junta de socios, de junta directiva y los de registros de accionistas o socios.

En resumen, los libros de comercio están compuestos por:Libros de contabilidad.
Libros de registro de socios y actas.
Libros de contabilidad

Teniendo en cuenta las prescripciones legales, los comerciantes se encuentran en la obligación de llevar contabilidad, lo que implica llevar libros, registros contables de las operaciones, inventarios y preparar estados financieros.


Además, tenemos que la contabilidad constituye un medio de prueba cuando se lleva conforme a las normas legales porque contiene el registro de las actividades económicas de cualquier entidad o persona natural, de allí la importancia de llevarlos correctamente.

El Dr. Juan Fernando Mejía, especialista en Estándares Internacionales, explica los requisitos para tener la obligación de llevar contabilidad:

Requisitos para llevar la contabilidad en formatos electrónicos

Los libros de contabilidad pueden llevarse de forma electrónica siempre que su almacenamiento garantice que la información sea completa e inalterada (Circular 100-0000007 de julio 12 de 2022 de Supersociedades). Para ello deben cumplir los siguientes requisitos de acuerdo con la Ley 527 de 1999:
Que la información que contengan sea accesible para su posterior consulta.
Que los mensajes de datos o documentos sean conservados en el formato que se haya generado.
Que permita determinar el origen, la fecha y hora en que fue producido el documento.
La conservación de la información financiera podrá realizarse directamente o a través de terceros.
Se recomienda que los administradores implementen estrategias de respaldo de la información que minimicen una eventual pérdida de datos.

Según lo expresado en líneas anteriores, encontramos que los libros de contabilidad no solamente constituyen los documentos físicos, además incluyen formatos electrónicos como, por ejemplo, el libro diario, de balances, de inventarios, etc., procesados por un sistema contable.

Estos libros de contabilidad, como se mencionó, se encuentran inmersos en lo que se denominan “libros de comercio”, por lo que a continuación abordaremos las prohibiciones contempladas en la ley respecto a los libros de comercio y las sanciones por violaciones a dichas prohibiciones.
Prohibiciones sobre los libros de contabilidad

El artículo 57 del Código de Comercio contiene las prohibiciones aplicables a los libros de comercio. Debe tenerse en cuenta que estas fueron modificadas por la Ley 2195 del 18 de enero de 2022 (Ley de transparencia):


Sanciones por violar las prohibiciones sobre los libros de contabilidad

Recordemos que, según la Ley 1314 de 2009, en el desarrollo de las funciones de inspección, control o vigilancia, corresponde a las autoridades de supervisión:

Vigilar que los entes económicos bajo inspección, vigilancia o control, así como sus administradores, funcionarios y profesionales de aseguramiento de la información cumplan con las normas en materia de contabilidad y de la información financiera y aseguramiento de la información, y aplicar las sanciones a las que haya lugar por infracciones a las mismas.

Es así como el artículo 58 del Código de Comercio, modificado por el artículo 27 de la Ley 2195 de 2022, indica que, indistintamente de las sanciones contenidas en normas especiales, se aplicarán las siguientes sanciones por la violación a las prohibiciones establecidas sobre los libros de comercio:


A cargo de Multa Personas naturales

Hasta dos mil (2.000) salarios mínimos legales mensuales vigentes.

Personas jurídicas

Hasta cien mil (100.000) salarios mínimos legales mensuales vigentes.

Dichas sanciones serán impuestas por la Superintendencia de Sociedades o el ente de inspección, vigilancia y control correspondiente. No obstante, una aclaración establecida por la norma es que, para el caso de las personas jurídicas, la autoridad competente debe tener en cuenta su capacidad patrimonial, en especial al tratarse de pymes o mipymes.
Consideraciones sobre el diligenciamiento de los libros de contabilidad
“al diligenciar los libros de contabilidad, se garantizará su autenticidad e integridad”

La Circular 100-0000007 de julio 12 de 2022 de Supersociedades explica que al diligenciar los libros de contabilidad, se garantizará su autenticidad e integridad, y se llevarán los libros necesarios para cumplir con lo requerido en las normas legales.


La circular recopila también aspectos sobre la forma y contenido de los soportes, comprobantes de contabilidad y asientos; observemos:Soportes contables: son aquellos documentos que acreditan las operaciones económicas debidamente fechadas y autorizadas. La forma y contenido de los soportes dependerán del hecho económico que prueben.
Comprobantes de contabilidad: estos se preparan con base en los soportes, en cualquier medio y en idioma castellano. Todos los comprobantes que sirven de respaldo a partidas contables asentadas harán parte de la contabilidad, al igual que la correspondencia relacionada con los negocios.
Asientos contables: los hechos económicos se deben registrar en libros contables, en idioma castellano, con fundamento en comprobantes debidamente soportados, por el sistema de partida doble y dentro del mes siguiente a que tuvieron ocurrencia, en estricto orden cronológico

domingo, noviembre 06, 2022

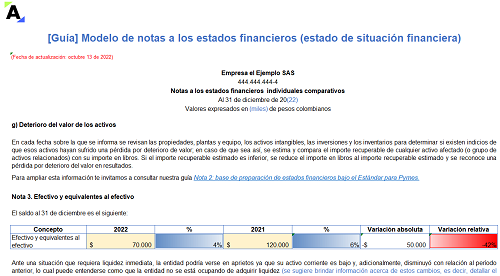
Modelo de notas a los estados financieros (estado de situación financiera)


Hemos preparado para ti este modelo de notas a los estados financieros con una estructura adaptable a entidades del grupo 2.

Contiene información de apoyo a cada partida del estado de situación financiera, que en lo posible deben presentarse en el mismo orden en el que aparecen en dicho informe.

Las notas a los estados financieros deben incluir un resumen de las políticas contables significativas que la entidad ha utilizado para preparar su información. Al redactar dicho resumen es difícil establecer qué se considera significativo y qué no.

Con esto en mente, hemos diseñado este modelo de notas a los estados financieros, en donde exponemos algunas recomendaciones que te ayudarán a revelar los impactos sobre el estado de situación financiera preparado por los períodos comparativos 2021-2022. Cabe aclarar que estas notas tienen un carácter ilustrativo.
Notas a los estados financieros

En las notas a los estados financieros cada entidad debe incluir la información necesaria que le permita a los usuarios entender la forma en que se han elaborado los informes y la situación financiera de la entidad.

El primer requerimiento se logra explicando, por ejemplo, el marco normativo que utiliza la entidad (Estándar Pleno o para Pymes; consultar DUR 2420 de 2015), las políticas contables y las bases de medición utilizadas, entre tanto que el segundo se cumple al detallar las partidas incluidas en cada uno de los informes.

En los párrafos 3.24 y 8.4 del Estándar para Pymes encontramos que el orden sugerido para las notas a los estados financieros es el siguiente:Nota que contenga información general acerca de la entidad, en la cual se incluya:El domicilio.
La forma legal, es decir, si es una sociedad anónima, limitada, o por acciones simplificadas.
Una descripción de las operaciones.
La fecha en que los estados financieros han sido autorizados.La declaración de cumplimiento del Estándar para Pymes, el cual es necesario para que los usuarios conozcan el marco normativo que aplica la entidad.
Un resumen de las políticas contables significativas que incluya:Las bases de medición utilizadas, que pueden ser, por ejemplo, el costo histórico o el valor razonable.
Las estimaciones y los juicios contables significativos que la gerencia haya aplicado al elaborar las políticas contables sobre transacciones materiales.
Otras políticas relevantes para elaborar los estados financieros y la información de cada una de las partidas presentadas en ellos.Por último, se debe expresar cualquier otra situación que se requiera revelar.

sábado, noviembre 05, 2022

Régimen simple cómo calcular correctamente las 100.000 UVT de ingresos brutos para trasladarse a este?


Al definir si se cumple o no con el límite de las 100.000 UVT de ingresos brutos fiscales para acceder al régimen simple, no se deberán tener en cuenta algunos ingresos brutos expresamente mencionados en la norma.

Aquí te recordamos el análisis necesario del artículo 905 del ET y sus reglamentaciones.

De acuerdo con lo contenido en el numeral 2 del artículo 905 del Estatuto Tributario –ET–, uno de los múltiples requisitos exigidos a las personas naturales y jurídicas para poder optar voluntariamente por inscribirse en el régimen simple es el de no haber obtenido en al año anterior, o en el año en curso, un monto de ingresos brutos fiscales que hayan superado las 100.000 UVT (actualmente $3.800.400.000).

En dicha norma se lee textualmente lo siguiente:

Artículo 905. Sujetos pasivos. <Artículo modificado por el artículo 74 de la Ley 2010 de 2019. El nuevo texto es el siguiente:> Podrán ser sujetos pasivos del impuesto unificado bajo el régimen simple de tributación –SIMPLE– las personas naturales o jurídicas que reúnan la totalidad de las siguientes condiciones:

Numeral modificado por el artículo 41de la Ley 2155 de 2021. El nuevo texto es el siguiente:> Que en el año gravable anterior hubieren obtenido ingresos brutos, ordinarios o extraordinarios, inferiores a 100.000 UVT. En el caso de las empresas o personas jurídicas nuevas, la inscripción en el impuesto unificado bajo el régimen simple de tributación –SIMPLE– estará condicionada a que los ingresos del año no superen estos límites.

De acuerdo con dicha norma, en un comienzo se podría entender que para medir el límite de las 100.000 UVT se tendrían que tener en cuenta todos los ingresos brutos fiscales (tanto los que forman renta ordinaria como los que forman ganancia ocasional) sin aplicarles ninguna otra depuración especial.

Sin embargo, en el parágrafo 6 del artículo 908 del ET (que regula las tarifas aplicables a los ingresos gravados en el régimen simple) y en el artículo 1.5.8.1.4 del DUT 1625 de 2016 (sustituido con el Decreto 1091 de agosto de 2020)

Parágrafo 6. En el año gravable en el que el contribuyente del impuesto unificado bajo el régimen simple de tributación –SIMPLE– realice ganancias ocasionales o ingresos no constitutivos de renta ni ganancia ocasional, dichos ingresos no se considerarán para efectos de los límites de ingresos establecidos en este régimen. El impuesto de ganancia ocasional se determina de forma independiente, con base en las reglas generales, y se paga con la presentación de la declaración anual consolidada.

Artículo 1.5.8.1.4. Ingresos que conforman la base gravable del SIMPLE e ingresos que computan para el cumplimiento del límite máximo para inscribirse o pertenecer al SIMPLE. Para efectos de determinar los ingresos brutos ordinarios y extraordinarios que conforman la base gravable del SIMPLE, se tendrá en cuenta lo dispuesto en los artículos 27 y 28 del Estatuto Tributario, en lo que sea compatible con la naturaleza del SIMPLE.

Así mismo y de conformidad con el parágrafo 6 del artículo 908 del Estatuto Tributario, para verificar el cumplimiento del límite de ingresos de que trata el numeral 2 del artículo 905 del Estatuto Tributario para inscribirse y/o pertenecer al SIMPLE durante el año gravable, no se tendrán en cuenta los ingresos que se obtengan por concepto de ganancias ocasionales ni los ingresos no constitutivos de renta ni ganancia ocasional.

(El subrayado es nuestro).
“al momento de medir el monto de las 100.000 UVT de ingresos brutos fiscales, los contribuyentes interesados en pertenecer al régimen simple solo deberán tener en cuenta los ingresos brutos que forman rentas ordinarias”

Por tanto, queda claro que al momento de medir el monto de las 100.000 UVT de ingresos brutos fiscales, los contribuyentes interesados en pertenecer al régimen simple solo deberán tener en cuenta los ingresos brutos que forman rentas ordinarias (sin incluir los que forman ganancias ocasionales).

Además, dentro de los ingresos brutos que sí forman rentas ordinarias no se deberán tener en cuenta aquellos que en el Estatuto Tributario o en otras normas por fuera de este sean consideradas como “ingresos no gravados” (ver por ejemplo los artículos 36 a 57-2 del ET, o el artículo 16 de la Ley 1429 de 2016, por dineros del Estado considerados “capital semilla”; ver también el listado de conceptos de “ingresos no gravados” mencionado en el numeral 26.2 del artículo 26 de la Resolución 000124 de octubre de 2021, con la cual se solicitó la información exógena del año gravable 2022).


5 razones por las que todo contador público debería ser director financiero


Un contador público que es director financiero –CFO– tiene un amplio conocimiento de las finanzas de una organización y puede proporcionar información que otros miembros de la gerencia no pueden ver.

Aquí hay cinco razones por las que se debería considerar un contador público como CFO.

Hace poco estuve hablando con una compañera de estudio de la maestría que estoy cursando. Ella me comentaba que estuvo buscando empleo y que el rol que deseaba desempeñar era de directora financiera. Me narraba que tenía experiencia y conocimiento en este perfil, y me contaba con alegría que logró conseguir su trabajo en aproximadamente un mes. Aunque esta compañera no es contadora pública, consiguió su anhelado trabajo, claramente porque tiene las capacidades para ejercer este cargo. Después de terminar nuestra charla, le desee muchos éxitos en su nuevo reto profesional.

Debido a la anécdota descrita con anterioridad, concluí que definitivamente un contador público podría ejercer este cargo de director financiero con éxito y por eso decidí realizar este artículo, para describir algunas consideraciones sobre por qué esta posición directiva es ideal para los profesionales de la contaduría pública.
Introducción
“contadores públicos son una buena opción para el trabajo porque tienen experiencia trabajando con números, toma de decisiones, análisis financieros y preparación de estados financieros ”

Un CFO (chief executive officer) o director financiero es responsable de la salud financiera de una empresa. Estos profesionales desarrollan una estrategia financiera, controlan los gastos y se aseguran de que la empresa cumpla con las regulaciones financieras. Los contadores públicos son una buena opción para el trabajo porque tienen experiencia trabajando con números, toma de decisiones, análisis financieros y preparación de estados financieros ; además entienden las leyes tributarias y pueden ayudar a la empresa a ahorrar dinero en impuestos diseñando una correcta planeación fiscal.

El contador público tiene los conocimientos y experiencia financiera que las empresas necesitan para tomar decisiones acertadas y garantizar el éxito a largo plazo.

Aquí hay cinco razones por las que debería considerar convertirse en un CFO:
1. Experiencia financiera

El papel de un controlador financiero o contralor es dirigir la planificación financiera y la contabilidad de una organización. Sus funciones incluyen la elaboración de presupuestos, la auditoría, la previsión y el análisis de la posición financiera de una organización. Un contador público debe tener experiencia en todas estas áreas para ser un CFO exitoso.

Un contador público que es un CFO tiene un amplio conocimiento de las finanzas de una organización y puede proporcionar información que otros miembros de la gerencia tal vez no puedan ver. Puede ayudar a desarrollar estrategias para mejorar la rentabilidad, gestión administrativa y el flujo de caja. También puede ayudar a identificar riesgos y oportunidades de los que la organización puede no estar al tanto.

El CFO es un miembro crítico del equipo de gestión de cualquier organización y un contador público está especialmente calificado para desempeñar este papel. Si usted es un contador público que está buscando un nuevo desafío, considere convertirse en un CFO.

2. Pensamiento estratégico

Cuando se trata de pensar como un CFO, los contadores públicos tienen una gran ventaja, dado que están acostumbrados a pensar en números de manera estratégica. Entienden cómo se puede usar la información financiera para tomar decisiones sobre el futuro del negocio.

Los contadores públicos también están acostumbrados a pensar en el riesgo. Entienden que cada decisión tiene riesgos y recompensas potenciales, y saben cómo sopesar esos riesgos frente a las posibles recompensas.

Finalmente, los contadores públicos están acostumbrados a pensar a largo plazo. Entienden que las empresas necesitan planificar para el futuro, no solo para el próximo trimestre o año. Saben que la planificación a largo plazo es esencial para el éxito empresarial.


Entonces, si usted es un contador público que quiere ser un CFO, ya está adelantado en el juego, porque tiene las capacidades para pensar estratégicamente.
3. Habilidades organizativas

Como contador público, ya está bien versado en el mundo de las finanzas y la contabilidad. Pero ¿qué pasa con la otra cara de la moneda: la organización? Aquí hay dos motivos por los cuales tener fuertes habilidades organizacionales puede ayudarlo a tener éxito como CFO:Podrá gestionar varios proyectos a la vez: como director financiero, a menudo será responsable de gestionar varios proyectos al mismo tiempo. Tener sólidas habilidades organizativas le permitirá realizar un seguimiento de cada proyecto y asegurarse de que todos avancen según lo planeado.
Será capaz de priorizar de manera efectiva: las habilidades organizativas también son útiles cuando se trata de priorizar tareas. Como director financiero, deberá poder identificar cuáles tareas son las más importantes y asegurarse de que se completen primero.
Funcionamiento de la empresa

Una de las principales virtudes del contador público es poder conocer en profundidad la empresa, ya que por sus manos pasan la totalidad de los hechos económicos que se dan al interior. Esta oportunidad operativa permite que este profesional tenga la capacidad de identificar y evaluar de manera muy cercana el funcionamiento y operación de la organización, que es una competencia que podrá utilizar en el momento de realizar sus funciones como director financiero de la organización que dirige.
4. Capacidad de liderazgo

Los CFO a menudo son vistos como los líderes financieros de las organizaciones, pero los contadores públicos tienen la capacidad de ser líderes poderosos.


Aquí hay algunas características por las que cada contador público debe desarrollar sus habilidades de liderazgo:Los contadores públicos tienen una comprensión única de los números y cómo pueden afectar a las empresas. Este conocimiento les da una ventaja cuando se trata de tomar decisiones que afectarán los resultados al interior de esta.
Los contadores públicos están acostumbrados a trabajar con personas de todos los niveles de una organización. Esto significa que saben cómo construir relaciones y comunicarse de manera efectiva con los demás.
Los contadores públicos son solucionadores de problemas por naturaleza. Están constantemente buscando formas de mejorar los procesos y encontrar eficiencias. Este conjunto de habilidades es invaluable en un rol de liderazgo.
Los contadores públicos están acostumbrados a trabajar bajo presión y cumplir con los plazos.
5. Habilidades de comunicación

La capacidad de comunicarse de manera clara, concisa y correcta es fundamental para cualquier contador público que quiera ser un CFO exitoso. A continuación, describo algunos principios:Deberá poder explicar los conceptos financieros al personal no financiero y a los miembros de la junta directiva. Si no puede hacer eso, no entenderán sus recomendaciones y no podrá obtener la aceptación de sus iniciativas.
Como director financiero, tratará con muchas personalidades diferentes, desde proveedores hasta banqueros y accionistas. Ser capaz de manejar esas relaciones de manera efectiva es clave para obtener lo que necesita de ellas.
Como la cara del departamento de finanzas, será quien haga presentaciones y represente a la empresa en los eventos. Sus habilidades de comunicación estarán en exhibición para que todos las vean.
Conclusión

Ser un contador público no implica automáticamente ser en un buen CFO. Sin embargo, las habilidades que desarrollan los contadores públicos a través de su trabajo los hacen muy aptos para el rol de CFO.


Contratar a un contador público como director financiero (CFO) de su empresa es una opción inteligente por varias consideraciones. Entre las principales, porque los contadores públicos tienen experiencia en el manejo de los aspectos financieros de las empresas y entienden los entresijos de la contabilidad, impuestos, la elaboración de presupuestos, financiación y los informes financieros. Este conocimiento es invaluable cuando se trata de tomar decisiones sobre dónde asignar recursos y cómo hacer crecer el negocio.

De igual forma, los contadores públicos están acostumbrados a trabajar con números y analizar datos con el apoyo de herramientas tecnológicas. Este conjunto de habilidades es útil para evaluar inversiones potenciales, riesgos y pronosticar ganancias futuras.

Las cinco razones enumeradas anteriormente ilustran por qué los contadores públicos tienen una ventaja sobre otros candidatos cuando se trata de convertirse en un buen director financiero.

Para las empresas que buscan ocupar el puesto de CFO, contratar a un contador público es una opción inteligente.
viernes, noviembre 04, 2022

Proyecto de reforma tributaria contempla rebaja especial de intereses de mora sobre impuestos nacionales


En el texto aprobado del proyecto de reforma tributaria se incluyó un nuevo artículo para establecer que quienes paguen totalmente antes de junio 30 de 2023 sus obligaciones tributarias y aduaneras en mora podrán reducir sus intereses de mora en un 50 %.

Más detalles en este editorial.

En el texto del proyecto de reforma tributaria que se discute actualmente en el congreso se incluyó un nuevo artículo en el que se concedería una reducción especial y transitoria para los intereses de mora que los contribuyentes estén adeudando sobre sus obligaciones tributarias por impuestos nacionales o sobre sus tributos aduaneros.

En el texto aprobado la semana pasada en las comisiones económicas del congreso se incluyó el siguiente artículo nuevo:

Artículo 80 (nuevo). Tasa de interés moratoria transitoria. Para las obligaciones tributarias y aduaneras que se paguen totalmente hasta el treinta (30) de junio de 2023, y para las facilidades o acuerdos para el pago de que trata el artículo 814 del Estatuto Tributario que se suscriban a partir de la entrada en vigencia de la presente ley y hasta el treinta (30) de junio de 2023, la tasa de interés de mora será equivalente al cincuenta por ciento (50 %) de la tasa de interés establecida en el artículo 635 del Estatuto Tributario. La solicitud para la suscripción de las facilidades o acuerdos para el pago de que trata el presente artículo deberá ser radicada a más tardar el 15 de mayo de 2023.

Para los efectos de este artículo será válido cualquier medio de pago, incluida la compensación de los saldos a favor que se generen entre la fecha de entrada en vigencia de la presente ley y el treinta (30) de junio de 2023.

Por tanto, si dicha norma logra quedar incorporada en la versión final con que sea aprobado el proyecto de ley, se entendería que todos los contribuyentes (tanto personas naturales como personas jurídicas, residentes o no residentes, nacionales o extranjeras, del régimen ordinario, o del régimen especial, o del régimen simple, etc.), si realizan el pago total de los impuestos y obligaciones aduaneras que actualmente estén pendientes de ser presentadas y/o pagadas, a más tardar el 30 de junio de 2023, podrán liquidar los intereses de mora aplicando solamente el 50 % de la tasa a la que se refiere el artículo 635 del ET.

Además, se entiende que las nuevas obligaciones tributarias que lleguen a caer en mora después de que se aprueba la nueva ley, pero que se paguen totalmente antes de junio 30 de 2023, también se beneficiarían de la misma reducción de intereses.


Al respecto, debe tenerse presente que en el artículo 635 del ET se establece que la tasa de interés de mora que se debe utilizar para liquidar intereses de mora en obligaciones tributarias se calcula tomando la que haya publicado la Superfinanciera para los créditos de consumo, incrementarla hasta su nivel de usura (es decir, multiplicarla por 1,5 veces; ver artículo 305 de la Ley 599 de julio 24 de 2000, la cual contiene el Código Penal), y luego restarle 2 puntos.

Así, por ejemplo, si en el presente mes de octubre un contribuyente desea pagar todas las deudas tributarias que tiene pendientes de pago, deberá tomar la tasa anual que la Superfinanciera fijó para el mes de octubre (24,61 %; ver Resolución 1327 de septiembre de 2022), multiplicarla por 1,5 veces (lo cual daría 36,91 %), y luego restarle 2 puntos (lo cual daría 34,91 %). Esa tasa se divide entre 365 (para obtener la tasa diaria) y luego se multiplicaría por la cantidad total de días de mora que tiene la obligación pendiente de pago (consulta nuestro Liquidador en Excel de intereses moratorios sobre deudas tributarias).

De acuerdo con el ejemplo anterior, la aplicación de la norma propuesta en el proyecto de reforma tributaría implicaría que el contribuyente no utilizaría una tasa anual de 34,91 % sino de 17,45 %.

En vista de lo anterior, sería prudente que aquellos contribuyentes que estén pensando en hacer en los próximos días el pago de sus obligaciones tributarias vencidas decidan mejor esperar unos días más para conocer si el Congreso finalmente aprueba o no este nuevo beneficio tributario.
“la causación o pago de los intereses de mora en obligaciones tributarias por impuestos nacionales o territoriales sigue siendo un gasto no deducible en el impuesto de renta”

Al respecto, debe recordarse que la causación o pago de los intereses de mora en obligaciones tributarias por impuestos nacionales o territoriales sigue siendo un gasto no deducible en el impuesto de renta (ver el inciso segundo del artículo 11 del ET). Es por ello que, como se indicó en nuestro editorial Decreto 688 de mayo de 2020 y reducción de intereses con la Dian: mejor endeudarse con particulares,

sería mejor endeudarse con los bancos, o con particulares, y obtener de ellos los dineros para pagar oportunamente los impuestos, pues el interés que se pague a dichos bancos o particulares sí sería deducible (conservando en algunos casos el límite de la norma de subcapitalización del artículo 118-1 del ET).


Culpa patronal en cuáles casos existe?


Cuando un accidente laboral ocurre por culpa comprobada del empleador o culpa patronal, este se encuentra en la obligación de resarcir los daños padecidos por el trabajador.

¿En cuáles casos la sociedad empleadora tiene la culpa en el accidente que produjo la muerte al trabajador?

¡Entérate aquí!

El artículo 216 del Código Sustantivo del Trabajo –CST– indica lo siguiente:

Culpa del empleador. Cuando exista culpa suficiente comprobada del empleador en la ocurrencia del accidente de trabajo o de la enfermedad profesional, está obligado a la indemnización total y ordinaria por perjuicios, pero del monto de ella debe descontarse el valor de las prestaciones en dinero pagadas en razón de las normas consagradas en este capítulo.
“la Corte Suprema de Justicia ha dicho que la culpa del empleador se determina por el análisis del incumplimiento de los deberes de prevención que corresponden al empleador, y se constituye en la causa adecuada de la ocurrencia del infortunio laboral”

Al respecto, la Corte Suprema de Justicia ha dicho que la culpa del empleador se determina por el análisis del incumplimiento de los deberes de prevención que corresponden al empleador, y se constituye en la causa adecuada de la ocurrencia del infortunio laboral, independientemente de que el accidente se derive de una acción o un control ejecutado de manera incorrecta, o por una conducta omisiva a cargo de aquel.

A continuación, encontrarás todas las características de la culpa patronal y su incidencia en la responsabilidad por parte del empleador.
Carga de la prueba: ¿a quién le corresponde demostrar la culpa patronal?

Por regla general, le corresponde probar al trabajador demandante o sus beneficiarios, de modo que tiene la obligación de acreditar las circunstancias de hecho que dan cuenta de la existencia de una acción o de un control ejecutado de manera incorrecta.

En ese sentido, excepcionalmente, en aquellos casos en los que se le endilgue culpa al empleador por un comportamiento omisivo de su parte, a los accionantes les basta enunciar dichas omisiones para que la carga de la prueba se traslade a quien ha debido obrar con diligencia y cuidado, es decir al empleador, en los términos del artículo 1604 del Código Civil –CC–.

Es decir, en caso de que el trabajador o los sucesores consideren que el empleador no obró diligentemente respecto de las medidas que, por ley, debe adoptar en el lugar de trabajo, o respecto de la implementación de los estándares mínimos de seguridad y salud en el trabajo, bastará con esa manifestación para que sea la empresa quien aporte las pruebas de aquello que se le endilga.

Bajo dicho panorama, el empleador debe probar que cumplió sus deberes de prevención, cuidado y diligencia, con el fin de resguardar la seguridad e integridad de sus trabajadores.


En la Sentencia SL-7056 del 2016 la Corte Suprema de Justicia explicó:

Pues bien, esta Sala ha determinado que al trabajador le atañe probar las circunstancias de hecho que dan cuenta de la culpa del empleador en la ocurrencia del infortunio; no obstante, por excepción, cuando se denuncia el incumplimiento de las obligaciones de cuidado y protección se invierte la carga de la prueba y es “el empleador el que asume la obligación de demostrar que actuó con diligencia y precaución, a la hora de resguardar la salud y la integridad de sus servidores”, con arreglo a lo previsto en los artículos 167 del Código General del Proceso y 1604 del Código Civil (CSJ SL7056-2016).
¿Qué ocurre cuando concurren las culpas entre trabajador y empleador?

Al respecto, conviene recordar que, una vez establecida la culpa suficientemente comprobada del empleador en la ocurrencia del accidente de trabajo, la responsabilidad de este no desaparece ante la concurrencia de un comportamiento descuidado o imprudente del trabajador.