martes, abril 06, 2021

Ley 43 de 1990: ¿se debe pensar también en modernizar el concepto de Contabilidad


Para Mauricio Gómez la norma que reforme la Ley 43 de 1990 debe adoptar una «definición» sobre Contabilidad.

Se debe diferenciar el conocimiento y las aplicaciones contables para construir una definición que no se reduzca a la perspectiva técnica.

¿Debería la nueva ley que modernizará la Ley 43 de 1990 hacer referencia a la Contabilidad? Esa es la pregunta que plantea Mauricio Gómez Villegas, doctor en Contabilidad, magister en Contabilidad, Auditoría y Control de Gestión, en nuestro espacio #CharlasConActualícese.

Gómez Villegas, profesor de la Universidad Nacional de Colombia, tiene su propia definición de Contabilidad: una forma de comunicación humana para coordinar y controlar las conductas y las acciones, personales y organizacionales, que afectan en diversas formas el mundo económico, social y natural.

Para él, es conveniente que la ley que reforme la estructura de la profesión deba hacer referencia a la Contabilidad.

«No es simplemente un problema académico o de legitimidad. Es indispensable que los contadores definamos lo que es la Contabilidad y las aristas que la caracterizan».

Proceso, evaluación, medición de resultados y efectos

Explica que «muchos de los recursos que controlan las empresas no son de las empresas sino de la sociedad». Además, desde su punto de vista la Contabilidad no puede seguir viéndose como información. «Cada vez más el contador tiene que hablar con el usuario de la información, entendiendo el rol público».

Para este docente y contador público, miembro de la mesa de expertos en Educación Contable del CTCP, los informes contables afectan las conductas y el comportamiento de las personas. Sin embargo, lo más complejo de la Contabilidad es el proceso. «Los datos se toman en un contexto, se vuelven información con sentido para un usuario según el escenario requerido».

Opina que los contadores públicos debe evaluar los escenarios que se les presentan para, luego, tomar decisiones, momento en el cual estarían actuando.

«Cuando ocurren los hechos es cuando ocurre la contabilidad, luego se miden los resultados y efectos. Además, se deben producir informes que transmitan comunicación».
La profesión y el conocimiento que ayuda a la profesión

Discute que existen diferencias en el escenario contable. «Por un lado está la Contabilidad y sus funciones, por otro la profesión del contador público. Además, una cosa es la profesión y otra el conocimiento que puede ayudar a la profesión».

Para él los contadores tenemos una disciplina cuyo monopolio ha sido de nuestros profesionales. Lo anterior está basado en el riesgo social que tenemos los contadores.

«Si la información contable no se ve como un bien público, sino como algo privado, el vínculo se rompe».
“artículo 12 de la Ley 43 de 1990 reduce lo que somos los contadores hacia un punto técnico”

Gómez Villegas afirma que la misma normatividad enfocada en la profesión presenta contradicciones. En medio de la profesión hay técnicos y tecnólogos, y el artículo 12 de la Ley 43 de 1990 reduce lo que somos los contadores hacia un punto técnico.

Con todo lo anterior hay que mantener una regulación en la contabilidad del país. Existe la necesidad que cualquier reforma incluya una definición de lo que es contabilidad.
Reflexiones alrededor de la contabilidad nacional

Al analizar algunos artículos contenidos en la Ley 43 de 1990, Gómez Villegas enuncia varias conclusiones alrededor de las cuales hay que reflexionar:
La regulación nacional vigente hace una referencia a la ciencia contable, pero hay vacíos explicativos y comprensivos en las relaciones entre conocimiento-disciplina y praxis social-profesión.
Conviene hacer referencia a la contabilidad, pero no de forma genérica. ¿La enunciación de la ciencia contable debe buscar solo legitimidad del campo de conocimiento?
Las visiones internacionales adoptan una postura funcionalista-operativa de actividades propias de la contabilidad, con predominancia de la contabilidad y la información financiera.

¿Qué se puede aprender de todo lo anterior?

Para Gómez Villegas es conveniente adoptar una «definición» sobre la Contabilidad (conocimiento contable vs. aplicaciones contables).

No necesariamente se requiere hacer una enunciación de ella como «Ciencia» (discusiones contemporáneas, diversas posturas epistemológicas y filosóficas).

«La ‘definición’ podría tener una dimensión funcional por lo propio de la praxis-profesión, pero no tendría por qué ser enunciativa de acciones o actividades operativas», explica.

Se debe reconocer que los límites o fronteras de la contabilidad (lo que hace y en lo que «deviene») son históricos, contextuales y evolucionan muy rápido. Se debería dar mucha relevancia a la dimensión de la Contabilidad y sus funciones para el público.

Modernización de la Contabilidad en la Ley 43 de 1990 (actualicese.com)

Las razones detrás de una reforma fiscal necesaria

 Para nadie es un secreto que la economía colombiana se enfrentó en 2020 a la contracción más profunda de su historia (-6.8% anual, cifra revelada por el DANE). Crisis que se originó debido a las medidas de aislamiento implementadas para la contención del virus SARS-CoV-2. Pese a eso, se debe reconocer que la caída pudo haber sido más profunda y perjudicial si no se hubiera estructurado, desde el Gobierno Nacional, una serie de programas de emergencia para dar sustento a los hogares más vulnerables y al empleo en las pequeñas, medianas y grandes empresas. Esos programas de emergencia se financiaron con recursos obtenidos a través de un mayor endeudamiento.


De hecho, los ingresos tributarios del país disminuyeron drásticamente durante la crisis, justo en el momento en el que las necesidades de gasto aumentaron. Un gasto que era (y es) inevitable, en tanto es una obligación del Gobierno proteger el empleo y el ingreso de los hogares, en especial el de los más vulnerables. Esa situación resultó, desde la perspectiva puramente fiscal, en un aumento histórico del déficit hasta 7.8% del PIB en 2020. Una cifra que, según el último Plan Financiero recientemente divulgado por el Ministerio de Hacienda, alcanzaría un valor de -8.6% en 2021. Es decir que, los gastos para hacer frente al choque sanitario incrementaron significativamente, más que los ingresos que recibió el Estado y eso disparó los niveles de deuda.

Por ese motivo, es absolutamente necesaria una reforma fiscal que permita un aumento de los ingresos, un manejo eficiente del gasto y la sostenibilidad de las finanzas públicas. Es más, las consecuencias de no lograr tramitar la reforma llevarían a que el país entre en un espiral de bajo crecimiento, alto desempleo y pobreza en los próximos años, así como al empeoramiento de la situación fiscal. Además de una necesidad, la reforma es una oportunidad para avanzar en la simplificación de un sistema que se ha vuelto complejo, de lograr un recaudo mayor y más eficiente y de reorganizar el gasto para dar un nuevo enfoque a la política social que se base un sistema más progresivo.

Bajo ese panorama, desde ANIF, con el apoyo de Corficolombiana, alejados de todo interés individual y del apasionamiento que el debate suscita, hemos decidido aportar y desarrollar una propuesta de la estructura de la reforma fiscal. Para eso hemos realizado un estudio minucioso del sistema fiscal colombiano, con especial énfasis en el sistema tributario. Lo anterior, con el fin de exponer las falencias de la estructura actual, las razones que aluden a la necesidad de una reforma fiscal y las propuestas que consideramos son fundamentales para tener un sistema tributario que incremente el recaudo de forma más eficiente y equitativa.

En ese sentido, es importante mencionar que nuestras propuestas principales se dividen en tres grandes frentes: (i) personas naturales; (ii) personas jurídicas; y (iii) reorganización del gasto y un nuevo enfoque de política social. Para ahondar en cada uno de los puntos publicaremos una serie de columnas en las próximas semanas en las que mostraremos, entrega tras entrega, los principales escenarios y resultados para el nuevo recaudo como aplicación de nuestras propuestas. De modo que, en esta primera entrega realizamos un diagnóstico del panorama fiscal, con particular énfasis en los problemas y desafíos más relevantes.

La situación fiscal de Colombia

Durante gran parte de su historia, sobre todo de las últimas décadas, la estructura fiscal colombiana se ha caracterizado por tener varias limitaciones que, hoy en día, ponen de presente la importancia de llevar a cabo una reforma profunda. En particular, mostraremos que el sistema actual es de muy bajo recaudo, tanto en términos absolutos (no es suficiente para financiar necesidades actuales), como relativos (comparándolo con el nivel de ingreso de otros países). Así mismo, se caracteriza por tener una mayor carga tributaria para las personas jurídicas, contrario a lo que sucede en la mayoría de los países del mundo y contrario, también, a lo que aconseja la teoría económica, por los desincentivos que genera para la inversión y la generación de empleo. Lo que lleva a que, en nuestro país la base de contribuyentes1 sea muy pequeña y, sin embargo, enfrentan una gran carga tributaria. Esto quiere decir que siempre gravamos a los mismos y cada vez más.

Además, en Colombia, una gran parte del recaudo se genera a través de un impuesto que tiene un efecto regresivo sobre los individuos de menores ingresos, el IVA. Es importante también anotar que el hecho de que el sistema impositivo en nuestro país sea tan complejo, dificulta pagar impuestos y abre la puerta para la evasión y elusión. Otro aspecto que genera distorsión son la gran cantidad de impuestos pequeños y/o regionales que coexisten. Por último, estas dificultades van de la mano con un gasto creciente que es generado por mayores obligaciones fiscales del estado a raíz de, entre otras cosas, compromisos adquiridos en la Constitución del 91.

• Bajo recaudo

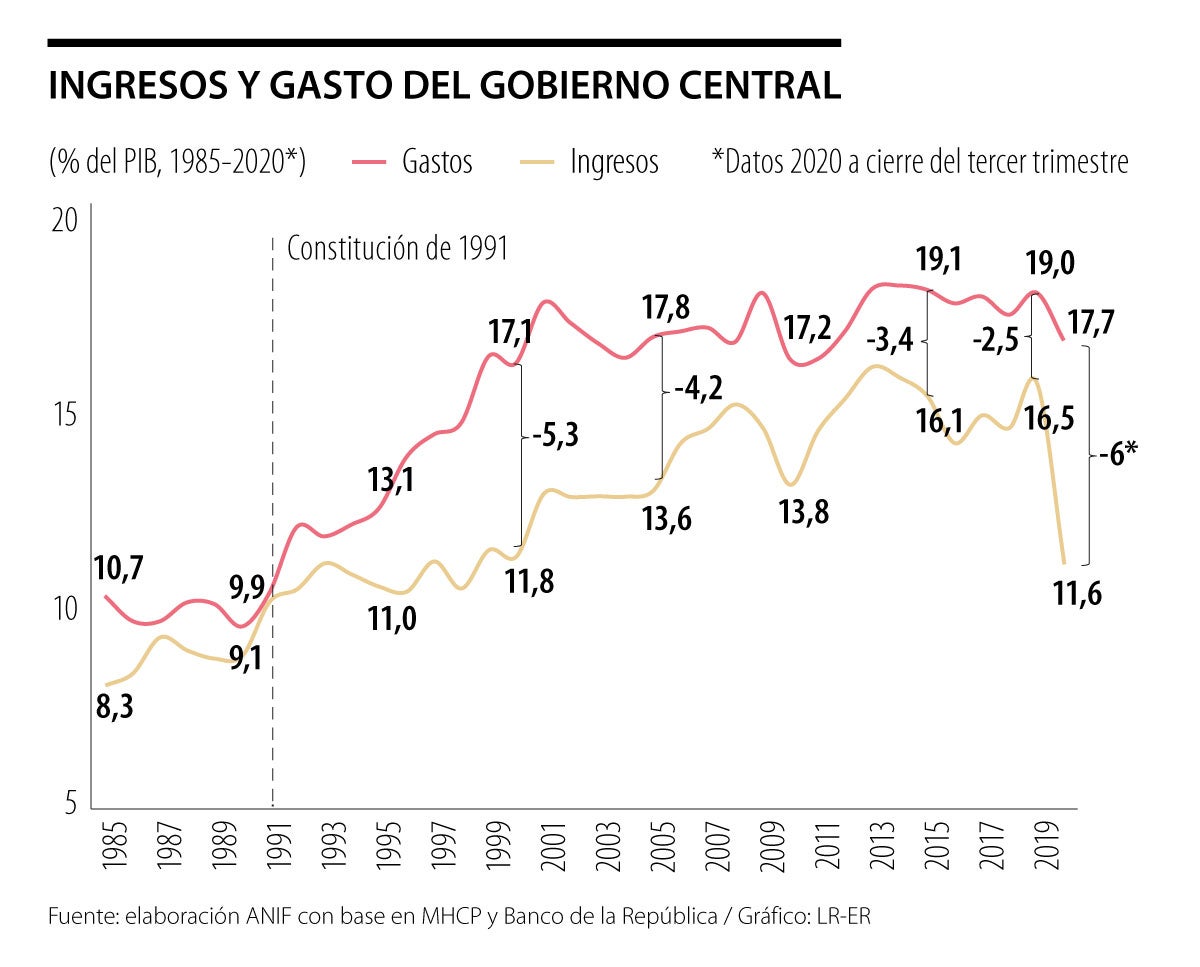
El recaudo tributario del Gobierno Nacional Central (GNC) en el 2019, antes de la llegada del virus, alcanzó tan sólo 14 puntos del PIB. De ese recaudo, 5.8 puntos corresponden al IVA, 6.4 al impuesto de renta y 1.8 a otros impuestos. Ese poco recaudo, que se hace evidente en las cifras de 2019, ha llevado a que, durante varias décadas, los gastos del GNC hayan sido mayores a sus ingresos (déficit estructural2). De hecho, el déficit promedio desde 1991 hasta el 2019 fue de 3.01 puntos del PIB. Sin embargo, en el 2020, a raíz de la pandemia, alcanzamos un déficit de 6 puntos del PIB, con corte al tercer trimestre. En tan solo un año el déficit casi que se multiplicó por cuatro, pues en 2019, había sido de 2.5 puntos del PIB. Ese aumento del déficit se debió fundamentalmente a la abrupta caída de los ingresos del GNC y a un incremento en los gastos. Mientras que en 2019 el GNC tuvo ingresos totales (tributarios y de capital) equivalentes a 16.5 puntos del PIB, en 2020 (con corte al tercer trimestre) cayeron drásticamente a 11.6 puntos, poniéndonos en niveles similares a los de la crisis económica de 1999, ver Gráfico 1.

• Necesidades crecientes

Como acabamos de mencionar, Colombia se caracteriza por tener mayores niveles de gasto que de ingresos. Así, el país ha arrastrado un déficit estructural que, de entrada, supone la necesidad de generar mayores recursos, incluso en un escenario sin pandemia. Ahora bien, si a esas necesidades estructurales (2-2.5% del PIB) le sumamos las nuevas, generadas por la pandemia, estaríamos hablando de necesidades por el orden de 9% del PIB (ver Gráfico 2).

De acuerdo con nuestros cálculos, en los próximos 10-15 años, surgirán necesidades de gasto adicionales que traerán el sector salud, la educación, la infraestructura y el ajuste de la política social hacia una Renta Básica Semi Universal (RBSU), que estimamos sumarían aproximadamente 15 puntos del PIB. En resumen, las necesidades totales podrían llegar a sumar alrededor de 24% del PIB para los próximos 15 años, incluyendo el déficit estructural y el que se generó este año como consecuencia de la pandemia.

Para financiar este gasto creciente debemos recurrir a diversas fuentes. Consideramos que una parte importante del recaudo se obtendrá vía crecimiento económico y formalización. Otra porción, se obtendrá gracias a la formalización de una parte de la población y de las firmas, así como ingresos adicionales que obtendremos debido a la reducción de la evasión y la elusión (gracias a la simplificación y modernización del sistema). El faltante se debe recaudar de manera gradual y creciente hasta el año 2030. En particular, consideramos que se deben recaudar, en el muy corto plazo, 2% del PIB, y para el monto que falta, se debe definir una senda creciente que logre cubrir las necesidades de mediano y largo plazo, que rondan los 10-12 puntos del PIB.

• Falta de progresividad (equidad) y paradojas

Uno de los objetivos principales del sistema fiscal de cualquier país, además de recaudar ingresos para financiar sus gastos, es la redistribución del ingreso para reducir la pobreza y la desigualdad. Como se mostrará en la sección de comparación internacional, mientras que en otros países los sistemas de impuestos y subsidios han mostrado resultados positivos reduciendo la desigualdad, en Colombia la incidencia en la distribución del ingreso ha sido muy baja. Eso se debe a problemas que existen tanto con el impuesto de renta como con el IVA, además de focalizaciones fallidas en varios rubros del gasto social, en especial en las pensiones.

En primer lugar, la carga tributaria del impuesto de renta recae desproporcionadamente sobre las personas jurídicas y no tanto en las personas naturales. El 80% del recaudo total corresponde a personas jurídicas y tan solo el 20% a personas naturales, ver Gráfico 3. Esto quiere decir que las empresas tienen una carga cuatro veces mayor que las personas naturales. Esa proporción es inversa a lo que sucede en la mayoría de los países del mundo, en especial los de mayor nivel de desarrollo y, en todo caso, muy diferente a la observada en la mayoría de los países latinoamericanos, como se verá más adelante.

¿Por qué esto es un problema? Las empresas son quienes generan empleo y, por ende, riqueza y capacidad de consumo en los hogares. Al tener una fuerte carga impositiva, esta capacidad de generar empleo, especialmente para las personas de menores recursos, e inversión se reduce, afectando a la economía como un todo.

El mensaje detrás de todo esto es que el número de personas naturales contribuyentes al impuesto de renta es muy pequeño, tan solo 3.4 millones de personas declaran renta cada año, mientras que cerca de 1.6 millones efectivamente se ven obligadas a pagar el impuesto. Sin lugar a dudas, esa cifra es muy baja si se tiene en cuenta que en el país hay cerca de 22 millones de personas ocupadas. El Gráfico 4 muestra que tan solo el 15.4% de los ocupados declaran renta y solamente el 7.2% contribuyen, cifras escandalosamente bajas.

Se podría decir, entonces, que el esquema tributario actual parte de la invisibilidad económica de millones de personas, lo que se traduce en que la carga es muy alta para los pocos que sí pagan. Adicionalmente, la imposibilidad de recaudar un mayor monto por impuesto de renta a personas naturales ha significado una dependencia cada vez mayor del IVA. Eso es problemático porque el impuesto de renta a personas puede ser altamente progresivo (de hecho, en Colombia lo es, pero es muy pequeño), mientras que el IVA, por definición, es un impuesto altamente regresivo.

¿A qué se debe que tan pocas personas contribuyan al impuesto de renta? Fuera de la respuesta obvia de la evasión y elusión, el problema real es que el monto a partir del cual empieza a ser obligatorio pagar impuesto de renta para las personas naturales es muy alto. Es decir, el monto base de ingresos para que una persona empiece a declarar renta en Colombia es muy alto comparado con otros países: 1.75 veces el PIB per cápita (cerca de $37 millones anuales), mientras que en países como Chile y Brasil esa cifra está por el orden de 0.7 y en países como México y Perú el pago de impuesto de renta empieza desde ingresos equivalentes al PIB per cápita. En EE.UU, se empieza a pagar con un ingreso de alrededor de 0.5 veces el PIB per cápita.

Por esas razones, debemos ampliar el número de contribuyentes que declaran y pagan renta, consistente con su nivel de ingresos, para hacer la carga tributaria más equitativa. Es decir, reducir el tramo exento e incrementar las tasas marginales, desde unas muy pequeñas en los ingresos bajos, hasta unas elevadas, a medida que crecen los ingresos, como lo explicaremos más adelante. Eso es verdadera equidad.

Volviendo al Gráfico 3, en este se muestra la evolución del recaudo por IVA y renta desde 1991. Se puede ver claramente cómo, con el paso de los años, el IVA va ganando participación dentro del recaudo tributario total. En 1991 pesaba 32,5% del recaudo del GNC (2,6% del PIB), mientras que en el 2019 aumentó a 41,4% (5,8% del PIB).

El problema con que dependamos fuertemente del IVA es que hace que el sistema sea altamente regresivo e ineficiente, ya que el IVA tiene muchas exenciones que favorecen a los segmentos de la población de mayor consumo, es decir, a los de mayores ingresos. El costo fiscal de las exenciones tributarias, según el gobierno nacional, ha incrementado año tras año hasta alcanzar el 8.9% del PIB en 2019. El costo de las exenciones únicamente del IVA equivale a $75 billones (7.1% del PIB). Adicionalmente, son los hogares de mayores ingresos quienes más capturan estas excepciones (7 veces más que los hogares de menores ingresos). Es por eso que uno de los retos más importantes es revisar las exenciones y beneficios tributarios. Sin lugar a duda, la situación refleja la regresividad del sistema y, a su vez, muestra que hay un amplio espacio para aumentar el recaudo reduciendo los beneficios, vía exenciones, a las personas de mayores ingresos.

• Complejidad: una carga pesada

Otro reto en el que se debe avanzar es en la simplificación de un sistema tributario sumamente complejo. Por un lado, la estructura hace que sea difícil y largo pagar impuestos y genera espacios para la evasión y la elusión. Adicional a eso, el sistema se ha caracterizado por su inestabilidad a través del tiempo. Por ejemplo, tan solo desde el año 2000, se han realizado 11 reformas fiscales. Esa situación ocurre porque el gasto, como vimos antes, aumenta de manera permanente y las reformas que se proponen para suplir ese gasto terminan siendo insuficientes. El resultado es un sistema cada vez más complicado y que aprieta cada vez más a los mismos contribuyentes.

• Existencia de impuestos de bajo recaudo y alta distorsión

Sumado a lo anterior, aunque nuestra propuesta no abordará el tema a profundidad, sí es importante reconocer que en Colombia coexisten diferentes impuestos territoriales o nacionales que, si bien no generan un recaudo importante, tienen un efecto distorsionador para la economía (ver Gráfico 5). Ejemplos como el Impuesto de Industria y Comercio (ICA), los llamados parafiscales, el gravamen a los movimientos financieros, entre otros, pueden evaluarse para revisar si efectivamente están teniendo un impacto en la actividad económica que contrarreste las distorsiones que generan. Para ilustrar ese punto, en el siguiente gráfico se muestran los impuestos que componen el recaudo total.

Podemos ver que, de los varios impuestos que hay, sólo el IVA y la renta a personas jurídicas recaudan sumas sustanciales. En cambio, la mayoría de esos pequeños impuestos que no generan ingresos significativos sí introducen distorsiones en la economía que afectan el empleo, los ingresos, la competitividad y, por esa vía, el crecimiento. Llama la atención, de nuevo, el bajísimo recaudo del impuesto de renta a personas naturales.

Colombia y su sistema tributario en el panorama internacional

La estructura tributaria de Colombia dice mucho acerca de nuestros bajos niveles de recaudo, de la dependencia excesiva al Impuesto al Valor Agregado (IVA) y del hecho de que la carga tributaria recae en muy pocos de manera desproporcionada. Con el fin de determinar qué tan atípico es el país en su forma de recaudar ingresos tributarios, acudimos a un análisis comparativo con diferentes países de la región y del mundo, con nivel de desarrollo similar o superior al nuestro. Lo anterior da luces sobre los puntos débiles que deben ser corregidos con mayor urgencia, así como los temas en los que hay un buen funcionamiento, pero con espacio para mejorar.

Para empezar, en el Gráfico 6 hacemos un análisis comparativo de cómo está el país en términos de recaudo total, como porcentaje del PIB. El recaudo tributario de todos los niveles de Gobierno en 2019 alcanzó 19.7 puntos del PIB (aproximadamente $200 billones), muy lejos del promedio de la OCDE (34%) y por debajo de Chile y otros países de la región.

Ahora bien, como se dijo anteriormente, lo que Colombia recauda en impuesto a la renta es financiado mayoritariamente por personas jurídicas. En el gráfico 7 se puede apreciar de inmediato que Colombia está muy por debajo del promedio de la OCDE, e incluso de países como Chile, en cuanto al peso relativo del impuesto a la renta de las personas naturales. Se puede ver claramente cómo estamos yendo en contravía del resto de países en ese aspecto. Para la OCDE, se observa que el 70% de los ingresos tributarios se derivan del impuesto a la renta de personas naturales, mientras que en Colombia esa cifra alcanza el 19.1%.

Otro de los aspectos en los que el país está mal parado, es el de las altas tasas del impuesto de renta a las empresas. Cómo se observa en el Gráfico 8, Colombia, aún después del proceso de reducción de las tarifas y sobretasas de los últimos años, presenta una de las tasas de renta corporativa más altas frente a sus pares. Este es un tema crucial para Colombia por, al menos, dos razones. Primero, porque la gran mayoría de las empresas en Colombia son micro, pequeñas y medianas (más del 90%) y muchas de ellas nunca van a generar ingresos netos suficientes para pagar esos impuestos y, por eso, prefieren operar en la informalidad. Segundo, porque es en las empresas, de todos los tamaños, donde se genera empleo y, por ende, ingresos para los hogares. Tasas tan altas lo que realmente logran es reducir la generación de empleo.

Por último, en Colombia pagar impuestos es una labor compleja. Esto es así porque se han efectuado muchas reformas pequeñas que no han generado un impacto significativo, pero sí han distorsionado el sistema mediante la coexistencia de diferentes figuras tributarias. Eso es problemático porque, en promedio, el recaudo es mayor en países donde es más fácil pagar impuestos.

En efecto, en el ranking de Paying Taxes 2020, que evalúa qué tan fácil es pagar los impuestos en cada sistema tributario asignando un puntaje de 0 (muy difícil) a 100 (muy fácil), de 189 economías, Colombia aterrizó en el puesto 148, con una calificación de 58.6/100 Esa situación también se refleja en el desempeño en el ranking de Tax complexity, que asigna una calificación entre 0 (no complejo) y 1 (extremadamente complejo) al sistema de pagos del impuesto de renta de personas jurídicas según la dificultad del código y el marco tributario. En ese, el país ocupó el puesto 99/100 al obtener una calificación de 0.52, lo que refleja que no solo es muy alta la incidencia del impuesto de renta sobre las empresas, sino que además éstas se enfrentan a un sistema de pago muy complejo. Creemos que esas evaluaciones objetivas, hechas por terceros, no dejan ninguna duda sobre la gravedad del problema.

Conclusión

Lo primero que salta a la vista, a partir del análisis minucioso y riguroso del sistema tributario colombiano, es que la estructura actual genera un bajo recaudo en un escenario donde las necesidades de gasto del Estado son cada vez más altas. Además, la estructura del sistema depende, en mayor medida, de un impuesto regresivo (IVA). Por otra parte, el impuesto a la renta, que sí es progresivo, recae sobre las empresas en un 80%, mientras las personas naturales contribuyen sólo con el 20%, contrario a lo que sucede en la mayoría de los países del mundo, sobre todo en los desarrollados. A la situación se suma el hecho de que la base de personas naturales contribuyentes al impuesto de renta es muy pequeña, únicamente 7.2% del total de ocupados están obligados a pagar el impuesto. Eso se traduce en que la pequeña base de contribuyentes tiene una alta carga tributaria. Es decir, son muy pocas personas las que pagan y, además, pagan mucho. A su vez, el hecho de que el recaudo recaiga de forma desproporcionada sobre las empresas, da pie para que muchas firmas prefieran quedarse en el sector informal y así no tener que llevar esa carga impositiva tan alta, lo que se traduce en falta de generación de empleo, menor inversión y en menores ingresos para el Estado.

Todo esto, sumado a la complejidad del sistema impositivo en Colombia y a las distorsiones creadas por la coexistencia de diferentes impuestos temporales y/o regionales, hacen que sea muy difícil pagar impuestos y que se abra la puerta para la evasión y la elusión. No es de extrañar que varios índices internacionales ubiquen a Colombia entre los peores países para pagar impuestos y que, además, nos señalen porque la distribución de cargas impositivas es inversa a lo que dicta la teoría económica y a lo que efectivamente pasa en la mayoría de los países.

En síntesis, el análisis evidenció los enormes retos y la cantidad de posibles mejoras que podríamos tener con la reforma fiscal que se avecina, y nos sirve de marco para nuestras propuestas. Adicionalmente, con la información que presentamos, queda claro que el país debe emprender cuanto antes el camino para mejorar la forma y la estructura en la cual se recaudan los impuestos. Una necesidad para el beneficio de todos los colombianos que dista de ser un capricho político o de unos pocos.

A partir de los puntos tratados en esta columna, en las próximas publicaciones empezaremos a formular nuestras propuestas para la reforma fiscal que se debe llevar a cabo. De esa forma, en la siguiente publicación se plasmarán aquellas ideas relacionadas con el impuesto de renta a personas naturales.

lunes, abril 05, 2021

Notificación de sanción disciplinaria para el empleado de una firma de auditoría

 Las firmas de auditoría, como empleadoras, pueden imponer sanciones disciplinarias a sus colaboradores. Estas sanciones hacen parte de las políticas y procedimientos que establece la firma para asegurar la calidad de sus encargos.


Encuentre aquí una guía de cómo notificar dichas sanciones.

El sistema de control de calidad de una firma de auditoría, de acuerdo con la NICC 1, es el conjunto de políticas y procedimientos establecidos para que tanto la firma de auditoría como sus colaboradores cumplan la normativa aplicable a sus encargos y emitan informes adecuados en función de las circunstancias.

Este sistema se compone de seis (6) elementos, los cuales puedes consultar en la siguiente infografía:

Recursos humanos

En el componente de recursos humanos de su sistema de control de calidad, la firma de auditoría debe incluir políticas y procedimientos que le permitan sancionar los incumplimientos, omisiones, faltas de diligencia y atención, abuso e ignorancia intencional de las normas profesionales, los lineamientos del Código de Ética, el manual de control de calidad y, en general, las políticas y procedimientos establecidos por la firma para la realización de los encargos.

Por esto, a continuación presentamos un modelo de notificación de sanción disciplinaria en la que se comunica al empleado las medidas que ha decidido tomar la firma de auditoría para corregir una infracción cometida por este.

domingo, abril 04, 2021

No entregar certificado de antecedentes disciplinarios constituye un incumplimiento de obligaciones


Conoce lo que el Consejo Técnico de la Contaduría Pública establece en relación con la entrega del certificado de antecedentes disciplinarios que suele adjuntarse en la certificación de estados financieros o solicitarse a la hora de aplicar a un cargo.
“no es competencia del CTCP establecer si constituye una falta disciplinaria el hecho de no entregar certificaciones de antecedentes disciplinarios a la hora de suscribir estados financieros”

El Consejo Técnico de la Contaduría Pública –CTCP– en su Concepto 0006 de enero de 2021, donde hace referencia al efecto del certificado de antecedentes disciplinarios, menciona que no es competencia del CTCP establecer si constituye una falta disciplinaria el hecho de no entregar certificaciones de antecedentes disciplinarios a la hora de suscribir estados financieros.

Para lo anterior, el CTCP menciona que es competencia de la Junta Central de Contadores –JCC– resolver ese tipo de inquietudes. No obstante, es importante señalar que en el concepto el CTCP sí hace referencia al caso de un contador público que presta sus servicios en una entidad y dicha entidad requiere del certificado de antecedentes disciplinarios.

Frente a esta última situación, el CTCP menciona que, cuando la entidad requiere el certificado del contador que le presta sus servicios y el profesional no atiende a la solicitud, ello representaría un incumplimiento de sus obligaciones. Ahora bien, en el concepto no se específica ninguna sanción correctiva al respecto.

Es válido recordar a las entidades que soliciten al contador público este documento que, además de poder ser solicitado directamente al profesional, también podrá ser solicitado ante la JCC. Esto constituye una acción de control, y evitaría a la entidad solicitante una posible negación de su entrega por parte del contador público.

El certificado de antecedentes disciplinarios puede ser solicitado por contadores o entidades donde presten sus servicios a través de la página web https://www.jcc.gov.co/.

Deudores no ven la luz: Ley de borrón y cuenta nueva está estancada


Después de 8 meses de haber sido aprobada por el Congreso de la República, la ley no está vigente porque el estudio en la Corte Constitucional está varado.

Ley busca darle una segunda oportunidad a los colombianos que tienen reportes negativos en las centrales de riesgo.

La Ley de borrón y cuenta nueva o habeas data para el sector financiero, con la cual millones de colombianos sería eliminados de las centrales de riesgo, continúa estancada y parece estar lejana de ver la luz verde.

Cabe recordar que esta ley fue totalmente aprobada por el Congreso de la República en junio de 2020. Ya que se trata de una ley estatutaria, esta debe ser revisada por la Corte Constitucional antes de pasar a ser sancionada por el presidente de la República.
“Sin embargo, luego de ocho (8) meses de ser aprobada, la ley no está vigente porque el estudio en la Corte Constitucional está varado”

Sin embargo, luego de ocho (8) meses de ser aprobada, la ley no está vigente porque el estudio en la Corte Constitucional está varado, «ya que faltan algunos documentos que fueron solicitados a la Cámara de Representantes, que aspiramos que se puedan allegar rápidamente, porque 8 millones de colombianos esperan la ley”, como lo ha explicado César Lorduy, ponente de la ley.

La Corte Constitucional solicitó a la Cámara de Representantes las actas de las sesiones donde se aprobó la norma. Sin embargo, la Secretaría de la Cámara de Representantes le respondió a la Corte que dos de las actas solicitadas, de sesiones realizadas en mayo del año pasado, no han sido aún publicadas en la Gaceta del Congreso debido a que se encuentran en proceso de edición en la Imprenta Nacional de Colombia.

La secretaría también indicó: “el Acta de Plenaria No. 130 del 27 de mayo de 2020, en donde fue discutido, aprobado para segundo debate el proyecto de interés en plenaria de la Corporación, aún se encuentra en período de elaboración en la Sección de Relatoría”.
Segunda oportunidad para quienes tienen reportes negativos

La ley, entre otras bondades, crea un “borrón y cuenta nueva” que beneficia a los colombianos que están reportados en las centrales de riesgo, para que se pongan al día.

Así, se busca darle una segunda oportunidad a los colombianos que tienen reportes negativos en las centrales de riesgo.

Luis Fernando Velasco, uno de sus autores, ha dicho que la ley beneficiará a quienes paguen sus deudas, y que el sector financiero se equivoca al decir que promueve la cultura del no pago.


Beneficios de la Ley de borrón y cuenta nueva
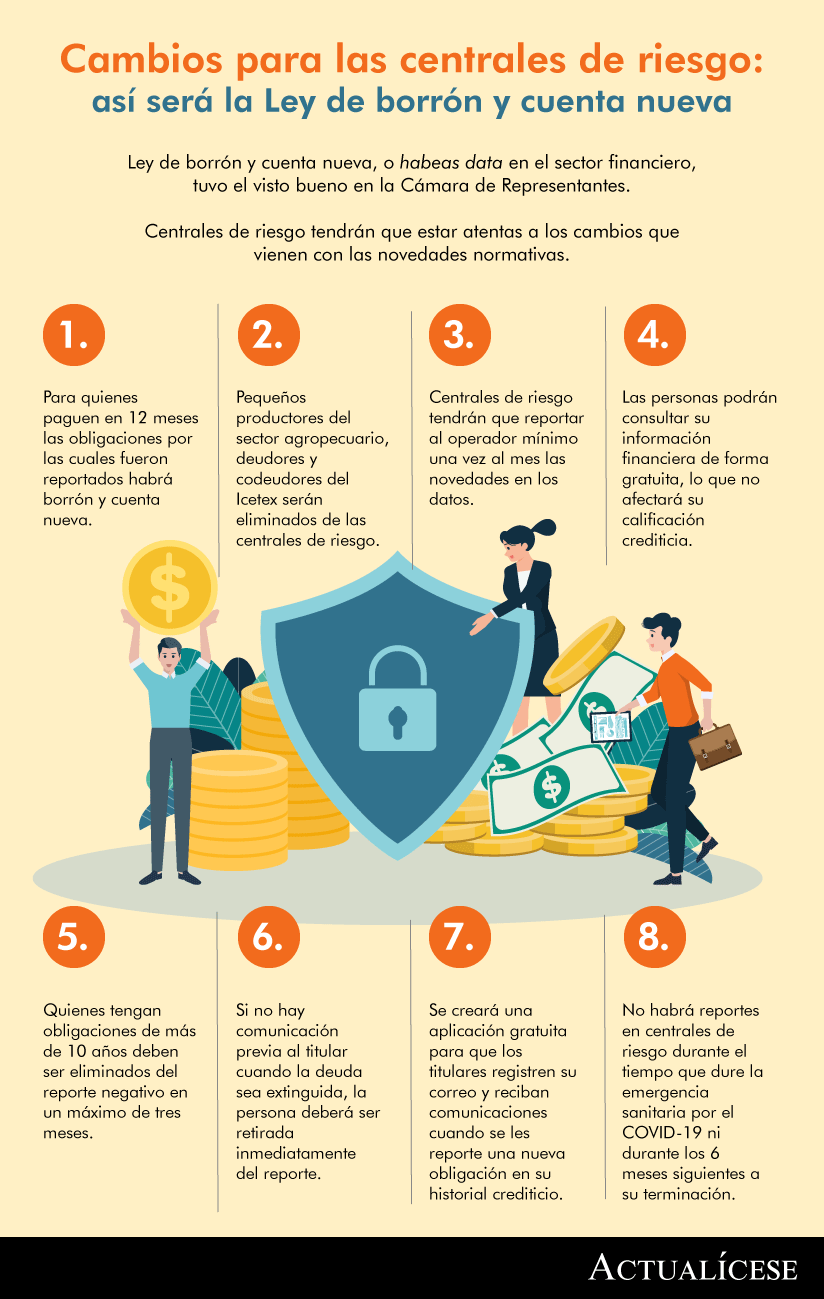
Amnistía por una única vez para que la persona que se ponga al día (o ya lo haya hecho) salga del reporte negativo. Su calificación crediticia se restablecería y así podría contar con crédito formal tanto en establecimientos de comercio como en entidades financieras.
Las víctimas de suplantación con la sola denuncia en la Fiscalía saldrán del reporte negativo.
Centrales de riesgo tendrán un tiempo de seis (6) meses para eliminar el reporte negativo de los usuarios.
Deudores del Icetex, de pequeños créditos agropecuarios, jóvenes y mujeres pueden quedar fuera del reporte una vez cancelen su deuda.
Se debe emitir una comunicación previa para el usuario en caso de cualquier tipo de reporte, que también aplicará para cualquier operación de comercio electrónico.
Para las deudas por debajo de $130.000, las entidades tendrán que enviarle al usuario un par de comunicaciones previas al reporte negativo para que pague y así evitar sanciones.
No se podrán realizar consultas en las centrales de riesgo para las personas que estén buscando empleo; tampoco se podrá cobrar por las consultas, ni afectar la calificación.
No habrá reportes en centrales de riesgo durante el tiempo que dure la emergencia sanitaria por el COVID-19, ni durante los seis (6) meses siguientes a su terminación.
Pequeñas y medianas empresas podrán solicitar por un período de hasta seis (6) meses la suspensión de los reportes negativos, con el fin de que puedan acceder al crédito.
Toda consulta de información crediticia por parte de los usuarios debe ser gratis, a través de todos los canales de acceso y en cualquier momento.
En caso de falsedad que genere una afectación en el historial crediticio de un usuario, y que dicho reporte exija el pago de la deuda por parte de la víctima, el titular de la cuenta deberá presentar una petición de corrección ante la central de riesgo y denunciar el delito de estafa, si así lo considera.
La entidad financiera, una vez reciba la solicitud, deberá cotejar los documentos que prueben el delito en los próximos 10 días, y el dato negativo deberá ser modificado por la fuente reflejando que el titular se encuentra en un proceso de suplantación.
Si pasados 15 días el operador no ha dado pronta resolución, se entenderá que la solicitud ha sido aceptada. De no ser así, el solicitante tendrá la opción de pedir sanciones para la entidad ante la SIC o la Superfinanciera.
Las centrales de riesgo tendrán tres (3) meses para eliminar los reportes negativos de los deudores que hayan superado los 10 años, contados a partir de la fecha del reporte de incumplimiento que haya sido informada por el usuario.
Las entidades financieras deben justificar al usuario la negación de un crédito.


Dictamen del revisor fiscal: aspectos clave para su preparación


Al final de cada ejercicio el revisor fiscal debe presentar un dictamen sobre los estados financieros y un informe dirigido a la asamblea o junta de socios.

El dictamen del revisor fiscal contiene un conjunto de aseveraciones en torno a su trabajo y a las conclusiones alcanzadas en él.

Al final de cada ejercicio contable, según los artículos 208 y 209 del Código de Comercio, el revisor fiscal debe presentar un dictamen sobre los estados financieros y un informe dirigido a la asamblea o junta de socios, los cuales contienen un conjunto de aseveraciones en torno a su trabajo y a las conclusiones alcanzadas durante el ejercicio de la revisoría, en concordancia con la NIA 700.

Todos los procedimientos que deben ser aplicados en el ejercicio profesional de auditores y revisores están estipulados en el DUR 2420 de 2015, que también contiene todos los requerimientos y la estructura que deben tener en cuenta los revisores fiscales al momento de emitir informes y dictámenes de cara a los estados financieros.

Esta norma fue modificada por el Decreto 2270 de 2019, que incorpora una serie de cambios con el propósito de actualizar los marcos técnicos normativos de información financiera y de aseguramiento vigentes en Colombia, y junto con el Decreto 2170 de 2017 establecen la estructura y los elementos clave que deben considerar los revisores fiscales para elaborar sus dictámenes e informes.

En los dictámenes e informes que deben emitirse para los estados financieros del año 2020, deberán tenerse en cuenta los efectos que ha dejado la propagación del COVID-19, que influyen directamente en la opinión del revisor fiscal y en su alcance, el tratamiento de los hechos posteriores y los asuntos de negocio en marcha referidos en la NIA 570.

Con el ánimo de que conozcas todos los aspectos clave que deben considerarse para la elaboración del informe del revisor fiscal, te presentamos el Seminario en Línea: Aspectos clave para elaborar el informe del revisor fiscal.

Al hablar de fraudes relacionados con el fisco, auditores y revisores son los principales implicados


Pablo Cordón afirma que las empresas deben mejorar sus controles, abrir canales de comunicación con sus colaboradores y motivarlos a reportar faltas.

El principal temor que tienen los empleados cuando reportan fraudes es la posibilidad de una represalia a causa de hacer la denuncia.

Pablo Cordón Barrientos, director de plataformas GRC en Ethikos afirma que los mecanismos de denuncia están posicionados como la herramienta más efectiva a nivel global para la detección del fraude.
Por el COVID-19, ¿qué tanto ha aumentado el número de amenazas de fraude corporativo?

Hablar del aumento de fraude sin dar un contexto es difícil. Sin embargo, un reporte de 2020, realizado por Ethics & Compliance Initiative –ECI–, explica que el aumento del fraude y la tendencia a romper las reglas se incrementa con la presión que sufren las empresas en su entorno.
“La pandemia ejerció una fuerte presión sobre las personas y empresas, lo que a su vez generó un incremento en el fraude y la corrupción”

La pandemia ejerció una fuerte presión sobre las personas y empresas, lo que a su vez generó un incremento en el fraude y la corrupción.

Por ello, es importante que las empresas mejoren sus controles, abran suficientes canales de comunicación con sus colaboradores y los motiven a reportar las faltas de las que sean testigos a través de la línea ética.


¿Las empresas se han enfocado más en sobrevivir económicamente y han descuidado sus controles de riesgos?

Pareciera que sí. La presión que ha habido sobre las empresas en cuanto a mantenerse a flote durante la pandemia ha hecho que sean más laxos en la aplicación de sus controles. Esto, a su vez, ha elevado los riesgos de fraude y corrupción al interior de las empresas.
¿Por qué siempre los auditores y revisores fiscales son los primeros señalados en casos de fraude empresarial?

Decir que siempre son los auditores y revisores fiscales sería algo injusto. Los actores en un esquema de fraude pueden variar dependiendo del tipo de situación.

Por ejemplo, en casos de corrupción de alto nivel, usualmente los involucrados son los gerentes o directores ejecutivos de las empresas, en colusión con funcionarios públicos.

Sin embargo, al hablar de fraudes financieros, usualmente relacionados con el fisco, sí resultan ser los auditores y revisores los principales implicados.
¿Las empresas colombianas tienen suficientes canales de denuncia para que los empleados los usen?

Creo que, en general, las empresas en Latinoamérica todavía están en deuda con sus colaboradores cuando hablamos de canales de denuncias.

Aunque es claro que las nuevas regulaciones enfocadas a la responsabilidad penal de las empresas están ejerciendo mayor presión sobre las organizaciones para implementar estos mecanismos, todavía hay muchas organizaciones que deben alinearse a estas disposiciones.

Específicamente en Colombia, la Resolución 100-006261 del 2 de octubre de 2020 habla sobre los criterios que determinan qué empresas deben poner en marcha los programas de ética y transparencia, que incluyen la implementación de los canales de denuncia. No obstante, vale la pena que todas las empresas lo puedan hacer.
¿Cuáles son los mayores temores de los empleados frente a la denuncia de actos de fraude y corrupción?

El principal y más grande temor para reportar es la posibilidad de una represalia a causa de hacer la denuncia.

También hay miedo a que el reporte no se mantenga en secreto y se revele su identidad, miedo al ridículo o verse como «el sapo», ya que culturalmente se castiga al que habla, en lugar de castigar al que efectúa la mala acción.

Finalmente, otra de las razones es porque «no pasa nada»; se hace la denuncia y nadie la evalúa.

Es muy importante que las empresas implementen sistemas seguros, que protejan la identidad de los denunciantes y que facilite el seguimiento a los reportes.
¿Las empresas sí invierten en programas y estrategias para combatir este tema?

Sí, hemos visto que cada día lo hacen más. Las empresas están implementando programas de ética y cumplimiento, los cuales incluyen la implementación de mecanismos de denuncia.

Hay dos grandes razones por las que lo hacen. La primera, porque creen y están convencidos que este tipo de estrategias verdaderamente influyen en los resultados de la organización, y se preocupan por el clima y la cultura de valores de la organización.

La segunda, porque tuvieron un golpe fuerte debido a un fraude o un escándalo, que afectó directamente a sus resultados y reputación.
¿Cuáles son las herramientas que utilizan las empresas para identificar fraudes al interior de estas?

Los mecanismos de denuncia vuelven a posicionarse como la herramienta más efectiva a nivel global para la detección del fraude, con el 43 % de los casos estudiados.

El método que le sigue es la auditoría interna, con el 15 % de efectividad. Esto deja que la efectividad de los mecanismos de denuncia son casi 300 % más efectivos que el sistema que le sigue.


Propiedad horizontal: término de garantía de las constructoras y representación del administrador


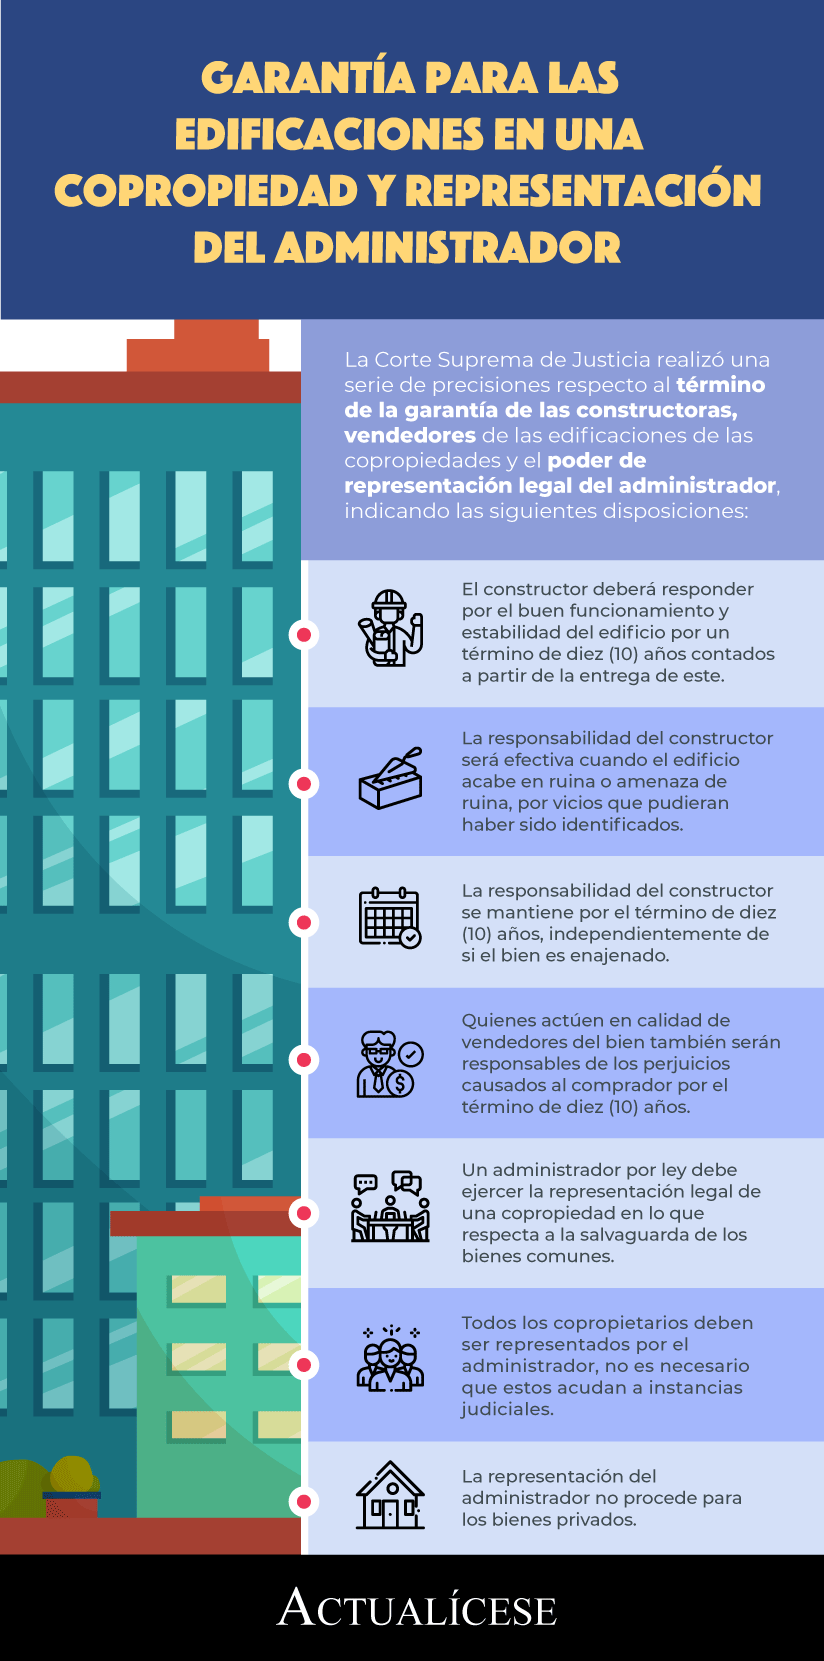
La Corte Suprema de Justicia realizó una serie de precisiones respecto al término de garantía de las constructoras y los vendedores de las edificaciones de las copropiedades.

A su vez, se refirió al poder de representación de los copropietarios por parte de los administradores personas jurídicas.

La Corte Suprema de Justicia mediante la Sentencia SC563 de 2021, realizó una serie de precisiones sobre a la garantía que las constructoras tienen respecto al levantamiento de edificaciones, entre las que se encuentran las construcciones realizadas en el régimen de propiedad horizontal.

Además, se refirió a la representación que pueden ejercer los administradores en lo que respecta a los intereses de la copropiedad, y a su vez de los copropietarios.

En la siguiente infografía realizamos una síntesis de lo dicho por la Corte mediante la sentencia en mención:

Garantía de las constructoras por las edificaciones de la copropiedad

Atendiendo a lo dicho, en lo que respecta al tiempo de garantía, la Corte trajo a colación lo previsto en el numeral 3 del artículo 2060 del Código Civil –CC–, mediante el cual se establece que si el edificio acaba en ruina o amenaza de ruina, en todo o en parte, en los diez (10) años siguientes a su entrega, por vicios en la construcción o por vicios en el suelo que el constructor o sus empleados debían conocer con ocasión del oficio, o por vicio de los materiales, el constructor será responsable por los perjuicios causados.

La Corte señaló que esta responsabilidad por parte de los constructores se mantiene independientemente de que el bien sea vendido a un tercero, es decir, que el nuevo dueño tiene también el derecho dentro de dicho término (10 años) a hacer valer la garantía de la edificación. Para esto, la Corte puntualizó:

“(…) ninguna duda cabe sobre que el artículo 2060, ordinal 3º del Código Civil, frente al dueño de la obra, regula la responsabilidad directa del constructor, definido en el artículo 4º de la Ley 400 de 1997, como el “profesional, ingeniero civil o arquitecto, bajo cuya responsabilidad se adelanta la construcción de una edificación” (…). La pregunta que surge es si el tercero adquirente de la misma, fundado en la garantía decenal allí mismo prevista, puede reclamar del empresario constructor los daños sufridos cuando el edificio “perece o amenaza ruina” como consecuencia de los vicios de la construcción, del suelo o de los materiales.

Sin mayores disquisiciones, la respuesta debe ser afirmativa, (…) se entiende que como esa garantía se activa cuando el edificio pereciere o amenazare ruina, en todo o en parte, en los “diez años subsiguientes a su entrega”, causados por los vicios referidos, la responsabilidad del constructor durante ese lapso sigue siendo la misma, sin consideración a las mutaciones del dominio, puesto que, en últimas, por razones de seguridad se exige que los edificios se construyan con la estabilidad, solidez y la firmeza suficientes para evitar su ruina”

(Los subrayados son nuestros).

Como complemento de lo anterior, la Corte mencionó lo dispuesto en el último inciso del artículo 8 de la Ley 1480 de 2011 (Estatuto del Consumidor), por medio del cual se dispone que para los bienes inmuebles debe garantizarse la estabilidad de la obra por diez (10) años y para los acabos un (1) año, precisando lo siguiente:

“Sin perjuicio de la garantía legal de la que trata el artículo 8º de la Ley 1480 de 2011, en el evento que dentro de los diez (10) años siguientes a la expedición de la certificación Técnica de Ocupación de una vivienda nueva, se presente alguna de las situaciones contempladas en el numeral 3 del artículo 2060 del Código Civil, el constructor o el enajenador de vivienda nueva estará obligado a cubrir los perjuicios patrimoniales causados a los propietarios que se vean afectados”.

(Los subrayados son nuestros).

En igual sentido la Corte señaló que si una persona natural o jurídica construye las edificaciones y procede a venderlas, se convierte también (en calidad de vendedor) en responsable de los daños que se causen al comprador en los términos del mencionado artículo 2060 del CC. Para lo cual la Corte manifestó:

“(…) si una persona natural o jurídica se encarga de la construcción de bienes raíces y una vez edificados procede a venderlos, él también es responsable en los términos del numeral 3º del artículo 2060, de los daños que se causen al comprador en caso de que la cosa perezca o amenace ruina total o parcialmente en los diez años siguientes a su entrega, siempre que tal situación obedezca a vicios de la construcción, del suelo o de los materiales”

(El subrayado es nuestro).

Como conclusión frente a lo anterior, tenemos que las constructoras deben garantizar por un término de diez (10) años el buen funcionamiento y estabilidad de las edificaciones, y esta garantía puede ser exigida independientemente de que el solicitante de la garantía sea un dueño diferente al que adquirió el bien originalmente.

Por último, debe reiterarse que esta garantía solo será efectiva cuando el edificio acaba en ruina o exista amenaza de caer en ella, en todo o en parte y cuando exista vicio en la construcción y en el suelo que hayan podido ser identificados por el constructor.
Representación legal del administrador en las copropiedades

El numeral 10 del artículo 51 de la Ley 675 de 2001 establece que le corresponde al administrador representar judicial y extrajudicialmente a la persona jurídica. Al respecto, la Corte, mediante la sentencia objeto de estudio, determinó que esta representación se efectúa con relación a los bienes comunes que el administrador debe cuidar y vigilar según lo establece el numeral 7 del artículo en mención.

Para esto indicó que el administrador puede acudir en representación de los intereses de todos los copropietarios (en lo que refiere a zonas comunes), sin necesidad de que estos últimos tengan que comparecer ante los estrados judiciales, señalando que:

“(…) la interpretación (…) normativa nos conduce, necesariamente, a considerar a la persona jurídica administradora de esa propiedad horizontal como legitimada por activa y pasiva para representar los intereses de los copropietarios, en lo que hace a los bienes comunes.

(…) esta Sala (…) consideró improcedente que todos los condueños de los bienes que forman la propiedad horizontal debiesen comparecer a los estrados judiciales cuando estimaran lesionados los derechos que comparten (…)”.

“(…) habilita a la persona jurídica para ejercer actos tendientes a prevenir o resolver asuntos que interesen o afecten a todos los copropietarios y que tengan incidencia directa en aquellos bienes y servicios comunes a ellos (…).

(Los subrayados son nuestros).

Dado esto, tenemos que el administrador debe representar judicialmente a la copropiedad y los intereses de los copropietarios siempre que se trate de la salvaguarda de los bienes comunes, lo cual supone que no podrá hacer una representación por los bienes privados o de dominio particular, por lo tanto, en caso de que un copropietario presente inconvenientes con su bien particular deberá asumir por sus propios medios la representación.

jueves, abril 01, 2021

La vicepresidente aseguró que se deberían gravar las pensiones más altas

La vicepresidente aseguró que se deberían gravar las pensiones más altas y que se recuperaron 1,2 millones de empleos perdidos

Con la reforma tributaria ad portas de ser presentada por el Gobierno Nacional ante el Congreso de la República y los planes sobre la reactivación económica y la recuperación de empleos tras la pandemia, la vicepresidente Marta Lucía Ramírez habló en Inside LR sobre los puntos que debería incluir la nueva ley, además de los nuevos impuestos con los que está de acuerdo.


¿Se deberían gravar más productos de la canasta familiar?
Es cierto que tenemos que ampliar la base tributaria, muchos sectores pueden hacer contribuciones muy pequeñas para generar esta cultura del aporte de las rentas del Estado. Aparentemente se eliminará uno de los rangos que hay en este momento en materia de IVA y el Gobierno ha hablado mucho de devolver ese IVA a los estratos más bajos.


Cada quien que tribute en proporción a sus ingresos y que vayamos desarrollando esa cultura del tributo que hace mucha falta en Colombia. Acá tenemos que ser muy cuidadosos de no ir a cargarle la mano a la clase media. A veces en el país hay mucho populismo en el análisis de las cifras.

¿Está de acuerdo con un impuesto a las megapensiones?
Sí, siempre y cuando estemos hablando realmente de las pensiones muy altas. De nuevo caemos en el populismo de que pensiones de $8 millones o $9 millones son muy altas. Sin embargo, deberían pagar tributo las que estén más arriba de esa cifra.

LOS CONTRASTES

José Ignacio LópezDirector de investigaciones económicas de Corficolombiana

“El impuesto a las pensiones altas es una buena medida para poder aumentar la progresividad aunque no creo que llegue a recaudar mucho”.

¿Considera que se debería mantener el impuesto al patrimonio?
Este también hace parte de esa progresividad fiscal. Quienes más tienen más deben pagar para lograr una sociedad donde se vayan cerrando brechas.
Creo que hay que tener una tarifa de tributación pequeña, pero en todo caso estimular que los que tienen más riqueza aporten más. Más vale tener una tributaria más pequeña, pero tener una base más amplia de personas aportando.

¿Es buena idea eliminar el impuesto del 4×1000?
Estoy de acuerdo con esa recomendación pero es imposible en el corto plazo. Esa recomendación es lógica y sensata porque se estableció por una coyuntura específica y fue una idea novedosa y brillante que sirvió para la reconstrucción del Eje Cafetero, pero pensábamos que era temporal y ahora ha generado una gran informalidad de gente que maneja sus recursos en efectivo y así, menos gente va al sistema financiero.

¿Cuántos recursos aporta ese impuesto?
Debemos tener claro que ese impuesto no es técnico, no es sostenible indefinidamente, pero en este momento aporta cerca de $7,5 billones por lo que no es posible para el Estado ahora desprenderse de esa cifra cuando hemos tenido un aumento tan alto en los gastos. Pienso que hay que eliminarlo en un tiempo y pienso que debemos hacer una planeación muy seria de las finanzas públicas.

¿Cuántos empleos se recuperaron por los pactos de crecimiento?
Tenemos cerca de 1,2 millones de empleos recuperados por cuenta de los pactos. Hay algunos sectores en los que la recuperación ha sido mayor que antes de la pandemia. Por ejemplo, la renovación de buena parte de plantación de cacao, cerca de 7.000 hectáreas, esto quiere decir que dentro de los dos años aumentaremos productividad y producción y empleos de manera muy significativa.

A punta de empleo formal se debe hacer parte del esfuerzo, pero no es suficiente recuperar, nosotros necesitamos que esta pandemia sirva para tener una visión mucho más ambiciosa de hacia donde debe ir el país. También hay que desarrollar empresas nuevas porque con esta pandemia retrocedimos prácticamente 10 años.

¿Cómo va la estructuración de los bonos de género y cuál va a ser el monto?
Nosotros estamos pensando que Colombia debe salir al mercado internacional en una primera etapa a conseguir por lo menos US$400 millones que vayan dirigidos al emprendimiento de mujeres.

El verdadero empoderamiento económico de las mujeres es lo que servirá para la equidad de género y reducir la violencia contra las mujeres porque hay una relación causal entre la falta de ingreso y la victimización de la mujer. Por eso buena parte de la equidad de género la he querido enfatizar en el empoderamiento económico y que al término del Gobierno haya un millón de empresarias nuevas entre mujeres rurales y urbanas.

Hemos establecido ya un puntaje adicional para las compras en Colombia Compra Eficiente, vamos a generar muchas más proveedoras mujeres. Recordemos que las compras del Estado suman cerca de $150 billones tanto a nivel nacional como territorial, por lo que estamos hablado de un plan que tiene que ser política de Estado.

¿Cómo va la vacunación, se va a cumplir la meta?
Colombia tiene hoy aseguradas las dosis para vacunar a 35 millones de colombianos de aquí a diciembre. El Gobierno dijo claramente que en el primer mes se vacunaría a un millón de personas y se cumplió. Ahora, ha dicho que de aquí al 17 de abril tendríamos tres millones de vacunados.

Siempre se dijo que esto iría escalando porque la capacidad de vacunación va mejorado a medida que ya existe más práctica y mejor logística. De aquí a mayo estamos hablado de 10 millones de vacunados y hacia julio debemos estar en 13 millones de vacunas. Aquí hay que ver que el desempeño de este proceso ha ido mejorando con los días y necesitamos del trabajo conjunto de las alcaldías y de las EPS.

¿Será candidata presidencial?
Ese es un proceso que ya hice en el pasado. Me gustaría seguir sirviéndole a Colombia desde el sector público o el privado y lo importante es que Colombia necesita una transformación profunda y llegó el momento de tomar decisiones de fondo.

La posibilidad de renunciar en mayo existe, pero también está la posibilidad de seguir acompañado al presidente Iván Duque o de ir acompañado a otro candidato.


En 2021 vence plazo para constituir sociedades con beneficio de renta exenta de economía naranja


Las sociedades con este beneficio podrán tratar durante 7 años como rentas exentas las utilidades fiscales obtenidas solamente con las actividades económicas expresamente mencionadas en el artículo 235-2 del Estatuto Tributario, y no tendrán derecho a la exoneración de aportes de nómina.

La norma contenida en el numeral 1 del artículo 235-2 del Estatuto Tributario –ET–, la cual está reglamentada en los artículos 1.2.1.22.47 al 1.2.1.22.58 del DUT 1625 de 2016 (luego de ser modificados con el artículo 286 de febrero 26 de 2020), contempla que todas las sociedades existentes antes de la Ley 2010 de 2019, y todas aquellas que se alcancen a crear hasta diciembre 31 de 2021, figuran entre las que pueden aspirar a obtener, durante siete (7) años gravables, el beneficio de las rentas exentas de la economía naranja.

Al respecto, en el artículo 1.2.1.22.47 del DUT 1625 de 2016 se lee lo siguiente:

“Artículo 1.2.1.22.47. Empresas de Economía Naranja. Para efectos de la aplicación del numeral 1 del Artículo 235-2 del Estatuto Tributario, son empresas de economía naranja, las personas jurídicas contribuyentes del impuesto sobre la renta y complementarios del régimen ordinario que se encuentren domiciliadas dentro del territorio colombiano, constituidas antes del treinta y uno (31) de diciembre de 2021, que tengan como objeto social exclusivo el desarrollo de industrias de valor agregado tecnológico y/o actividades creativas enmarcadas dentro de las actividades que se encuentran descritas en el Artículo 1.2.1.22.48. de este Decreto y que inicien el desarrollo de estas actividades antes del treinta y uno (31) de diciembre de 2021.”

Por tanto, y tal como lo expresa la norma, los interesados en constituir nuevas sociedades y obtener con ellas el beneficio fiscal del numeral 1 del artículo 235-2 del ET deberán preocuparse por lograr que las mismas queden constituidas antes del 31 de diciembre de 2021, y que también alcancen a iniciar operaciones antes de dicha fecha.

Además, deberán tener como objeto social exclusivo alguna o varias de las 28 actividades económicas expresamente mencionadas en el literal c) del numeral 1 del artículo 235-2 del ET, las cuales se abordan nuevamente dentro del texto del artículo 1.2.1.22.48 del DUT 1625 de 2016 (fabricación de joyas, edición de libros, etc.).

La sociedad interesada en el beneficio deberá presentar primero una “solicitud de proyecto de inversión” ante el Comité de Economía Naranja del Ministerio de Cultura.

Dicha solicitud solo se podrá radicar en marzo, julio u octubre de cada año y el comité deberá pronunciarse, a favor o en contra, dentro de los 30 días siguientes a la radicación de la solicitud.

El beneficio de renta exenta solo se empezará a disfrutar sobre las rentas que se obtengan a partir del día siguiente en que se obtenga la aprobación del Comité de Economía Naranja y aplicará durante un total de siete (7) años gravables (ver artículo 2.1.22.53 del DUT 1625 de 2016). Para ello deberán comprometerse a realizar una inversión mínima de 4.400 UVT en propiedad, planta y equipo y activos intangibles, al igual que a mantener contratado un mínimo de entre 3 y 8 empleados.
“Durante los siete (7) años en que se haga uso del beneficio de renta exenta, la sociedad no podrá obtener al mismo tiempo la exoneración de aportes de nómina”

Durante los siete (7) años en que se haga uso del beneficio de renta exenta, la sociedad no podrá obtener al mismo tiempo la exoneración de aportes de nómina del artículo 114-1 del ET y, por ende, deberá pagar la totalidad de tales aportes (ver parágrafo 2 del artículo 235-2 del ET y el parágrafo del artículo 1.2.1.22.56, agregado al DUT 1625 de 2016).

Además, como no cuentan con la exoneración de aportes del artículo 114-1 del ET, por esa única razón tampoco deben practicarse la autorretención especial a título de renta del Decreto 2201 de diciembre de 2016 (autorretención que no aplicaba en este caso por otra razón adicional, y es que las rentas que obtendrá la sociedad son exentas en el impuesto de renta; ver el inciso cuarto del artículo 1.2.6.8 del DUT 1625 de 2016).
El beneficio con la siguiente reforma tributaria

Este podría ser uno de los beneficios tributarios que desaparezca con la nueva reforma tributaria que se espera sea tramitada durante 2021, y en la cual se tendrán en cuenta las opiniones de la comisión de expertos a la que se hace referencia en el artículo 137 de la Ley 2010 de 2019.

Dicha norma establece lo siguiente:

“Artículo 137. Comisión de estudio de beneficios tributarios. Créase una Comisión de Expertos para estudiar los beneficios tributarios vigentes en el sistema tributario nacional, con el objeto de evaluar su conveniencia y proponer una reforma orientada a mantener los beneficios tributarios que sean eficientes, permitan la reactivación de la economía, fomenten el empleo, emprendimiento y formalización laboral, empresarial y tributaria que se fundamenten en los principios que rigen el sistema tributario nacional. La Comisión de Expertos podrá convocar a expertos de distintas áreas, en calidad de invitados.

La Comisión de Expertos se conformará a más tardar, dentro de los cuatro (4) meses siguientes a la entrada en vigencia de la presente ley, la cual estará integrada por el Director General de la Dirección de Impuestos y Aduanas Nacionales –Dian– o su delegado, el Viceministro Técnico del Ministerio de Hacienda y Crédito Público o su delegado, el Ministro de Comercio, Industria y Turismo o su delegado, el Ministro de Agricultura y Desarrollo Rural o su delegado, Ministro de Trabajo o su delegado y cinco (5) expertos internacionales. La Comisión será presidida por el Viceministro Técnico del Ministerio de Hacienda y Crédito Público y el Director General de la Dirección de Impuestos y Aduanas Nacionales –Dian–.

La Comisión deberá entregar sus propuestas al Ministro de Hacienda y Crédito Público máximo en dieciocho (18) meses contados a partir de su conformación.

El Ministerio de Hacienda y Crédito Público y la Dirección de Impuestos y Aduanas Nacionales –Dian– determinarán mediante resolución el funcionamiento de dicha Comisión, la cual se dictará su propio reglamento.”

Esta comisión fue nombrada con el Decreto 855 de junio 17 de 2020 y, por tanto, se entiende que tiene plazo para entregar sus propuestas máximo hasta diciembre de 2021. Sin embargo, tal parece que, por la premura de tramitar la nueva reforma tributaria, el informe será presentado en una fecha más temprana.

Ahora bien, si en la nueva reforma tributaria se aprobara eliminar el beneficio de las rentas exentas de la economía naranja, y sabiendo que para ese momento no se habrían alcanzado a disfrutar los siete (7) años de beneficio fiscal con que esperaban contar los inversionistas, es posible que quienes hayan apostado por esos beneficios presenten demandas ante la Corte Constitucional, alegando que la eliminación del beneficio iría en contra del artículo 83 de la Constitución Política de Colombia (buena fe y confianza legítima). Ese mismo argumento fue el que se utilizó ante la Corte para lograr que las personas jurídicas que habían construido hoteles entre 2003 y 2016 pudieran seguir disfrutando sus 30 años de rentas exentas, a pesar de que la Ley 1819 de 2016 había dicho que quedarían eliminadas a partir de 2017 (ver Sentencia C-235 de mayo de 2019).

miércoles, marzo 31, 2021

Sanción por omitir la obligación de tener revisor fiscal


Conoce cuáles son las entidades obligadas a tener revisor fiscal en Colombia y las sanciones que se pueden originar por no cumplir este importante requisito.

Antes de abordar las sanciones a las empresas obligadas a tener a tener revisor fiscal que se citarán en este editorial, es importante recordar cuáles son las entidades que en Colombia están obligadas a contar con esta figura.
Entidades obligadas a tener revisor fiscal 2021

El parágrafo 2 del artículo 13 de la Ley 43 de la Ley de 1990 establece la obligatoriedad de tener revisor fiscal para:

“Las sociedades comerciales, de cualquier naturaleza, cuyos activos brutos al 31 de diciembre del año inmediatamente anterior o excedan el equivalente de cinco mil salarios mínimos y/o cuyos ingresos brutos durante el año inmediatamente anterior sean o excedan al equivalente a tres mil salarios mínimos.”

Así pues, teniendo en cuenta que el salario mínimo mensual legal vigente –smmlv– para 2020 fue de $877.803, las sociedades que al 31 de diciembre de 2020 excedieron o igualaron los siguientes montos deberán tener revisor fiscal:

RubroCálculoMonto
Activos brutos

5.000 x $877.803

$4.389.015.000

Ingresos brutos

3.000 x $877.803

$2.633.409.000


Por su parte, el Código de Comercio establece en su artículo 203 la obligatoriedad de tener revisor fiscal en tres casos más, las cuales son:
Las sociedades por acciones.
Las sucursales de compañías extranjeras.
Las sociedades en las que, por ley o por los estatutos, la administración no corresponda a todos los socios, cuando así lo disponga cualquier número de socios excluidos de la administración que representen no menos del 20 % del capital.

Adicionalmente, existen otras entidades que, por disposiciones legales, deben tener revisor fiscal como:
Los conjuntos de uso comercial o mixto, de acuerdo con lo dispuesto en el artículo 56 de Ley 675 de 2001.
Las instituciones financieras sometidas al control y vigilancia de la Superintendencia Financiera, de acuerdo con lo contenido en el artículo 20 de la Ley 45 de 1990.
Las entidades sometidas a la vigilancia de la Superintendencia Nacional de Salud, según lo establecido por la Circular Conjunta 122 SNS – 036 de la Superintendencia Nacional de Salud y la Junta Central de Contadores.
Las entidades sin ánimo de lucro, como las fundaciones o instituciones de utilidad común señaladas por el artículo 3 del decreto 1529.
Las cajas de comprensión familiar, de acuerdo con el artículo 48 de la Ley 21 de 1982.
Los fondos de ganaderos, de acuerdo con el artículo 16 de la Ley 363 de 1997.
Sanciones por no tener revisor fiscal

En cuanto a las empresas, es decir, las entidades establecidas por el Código de Comercio, si bien no se especifican multas por no tener revisor fiscal, sí existen señalamientos que por el incumplimiento de ciertas funciones del revisor fiscal ocasionan sanciones.

Entre los incumplimientos se encuentra la no presentación de estados financieros, señalada en el artículo 42 de la Ley 222 de 1995, donde se mencionan sanciones por las que la administración deberá responder.

Por su parte, el incumplimiento de la firma de declaraciones tributarias podrá originar, a su vez, sanciones, dado que, en caso de que una empresa obligada a tener revisor fiscal no lo haga, las declaraciones se entenderán como no presentadas ante la Dian. Así lo dispone el literal d) del artículo 580 del Estatuto Tributario –ET–.

Adicionalmente, se debe tener en cuenta que si la Dian da por no presentadas las declaraciones tributarias, la empresa difícilmente podrá acceder a créditos bancarios o a la venta de acciones, dado que la confiabilidad de información contenida tanto en las declaraciones tributarias como en los estados financieros es una cualidad que se obtiene al llevar la firma del revisor fiscal.