domingo, abril 17, 2022

Contabilización del impuesto de renta y complementario bajo Estándares Internacionales


De acuerdo con los Estándares Internacionales, el impuesto a las ganancias se reconoce en dos momentos diferentes: en el impuesto corriente y en el impuesto diferido.

En este editorial explicamos en qué consiste el tratamiento contable del impuesto de renta y complementario, y su provisión.

De conformidad con el Estatuto Tributario nacional, el impuesto sobre la renta y su complementario de ganancias ocasionales constituye un único impuesto que grava los ingresos de un contribuyente en el año. Adicional a ello, este ingreso debe ser susceptible de producir incremento neto del patrimonio en el momento de su percepción.

La NIC 12 y la sección 29 del Estándar para Pymes exponen el tratamiento contable del impuesto de renta, llamado impuesto a las ganancias, en el cual se incluyen todos los impuestos, ya sean nacionales o extranjeros, relacionados con las ganancias sujetas a imposición.

De acuerdo con los Estándares Internacionales, el impuesto a las ganancias se reconoce en dos momentos diferentes:
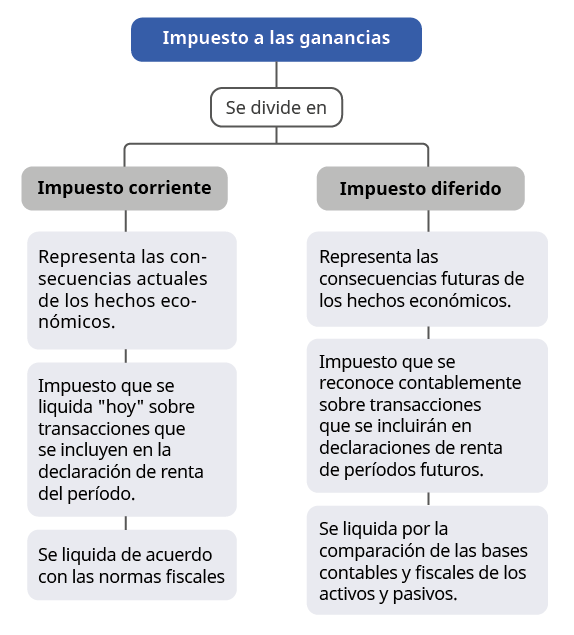

Trataremos en este editorial el impuesto a las ganancias corriente, definido en el Estándar Internacional así:

Impuesto corriente: es la cantidad a pagar (recuperar) por el impuesto a las ganancias relativo a la ganancia (pérdida) fiscal del período.

Además:

El impuesto corriente, correspondiente al período presente y a los anteriores, debe ser reconocido como una obligación de pago en la medida en que no haya sido liquidado. Si la cantidad ya pagada, que corresponda al período presente y a los anteriores, excede el importe a pagar por esos períodos, el exceso debe ser reconocido como un activo.
“el tratamiento contable del impuesto de renta será el de reconocer un gasto por el impuesto y su respectivo activo o pasivo.”

De acuerdo con los Estándares Internacionales, al igual que con la normatividad local, el tratamiento contable del impuesto de renta será el de reconocer un gasto por el impuesto y su respectivo activo o pasivo.
 
ConceptoDébitoCrédito
Gasto – Impuesto de renta y complementario$1.250
Pasivo – Impuesto por pagar $1.250
Ahora bien, previamente al reconocimiento definitivo del impuesto a pagar se debe realizar una provisión del impuesto de renta, cómo lo veremos a continuación.
Provisión del impuesto de renta

Al finalizar el cierre contable y fiscal se debe registrar la provisión del impuesto de renta, que consiste en una proyección de cuánto se deberá pagar o el saldo a favor obtenido del resultado del cálculo de la renta líquida que realice la entidad.

Dicha provisión deberá contabilizarse como un gasto en el estado de resultados contra un pasivo en el estado de situación financiera:
 
ConceptoDébitoCrédito
Gasto – Impuesto de renta y complementario                              $1.000
Pasivo – Provisión de impuesto de renta$1.000
Lo anterior es así por cuanto al final del ejercicio la entidad ya tiene la obligación presente de pagar el impuesto generado sobre la renta líquida de ese período.

De no contabilizarse dicha provisión, se estaría dejando un gasto por fuera de los estados financieros que afectaría, entre otros factores, el monto de los dividendos que distribuirá la entidad a los socios.

Posteriormente a la contabilización de la estimación del impuesto de renta se deberán confrontar dichas proyecciones con el impuesto calculado.
Ajustes por provisión mayor al impuesto definitivo

Cuando la provisión se haya realizado por un valor mayor al impuesto definitivo, se deberá realizar un ajuste contabilizándose la diferencia como un ingreso:

 
ConceptoDébitoCrédito
Pasivo – Provisión de impuesto de renta                               $500
Ingreso – Recuperación de provisiones                               $500

Ajustes por provisión menor al impuesto definitivo


En el caso contrario, cuando la provisión haya sido menor al impuesto definitivo se deberá contabilizar la diferencia en un gasto:
 
ConceptoDébitoCrédito
Gasto – Impuesto de renta y complementario                                $250
Pasivo – Provisión de impuesto de renta                                    $250

Reconocimiento del pago de la obligación

Para reconocer el impuesto definitivo, una vez realizados los ajustes pertinentes será necesario cancelar las cuentas de provisiones, puesto que se reconocerá el pago correspondiente al impuesto de renta y complementario.

Para ello deberán tenerse en cuenta, además, otros factores como los saldos a favor de periodos anteriores, los anticipos de renta realizados y las retenciones efectuadas que determinarán un saldo a pagar o un saldo a favor.

Contrato por prestación de servicios: 10 claves para tener en cuenta


El contrato por prestación de servicios es una modalidad contractual que cuenta con una serie de limitaciones, condiciones y situaciones que conviene conocer para evitar dolores de cabeza en el futuro.

Te presentamos 10 claves que se deben tener en cuenta al momento de realizar esta contratación.

El contrato de prestación de servicios es una forma de contratación trasversal a las ramas del derecho, pues se implementa en relaciones comerciales, civiles o administrativas (contratación estatal). Este consiste en la contratación de un servicio prestado por una persona autónoma e independiente.

Cuando se quiere optar por esta modalidad de vinculación es importante que los contratantes tengan en cuenta estas 10 claves:
1. El contrato por prestación de servicios no es una modalidad de contrato de trabajo

El contrato de trabajo es una relación jurídica donde un empleador contrata los servicios personales de un trabajador a cambio de un salario, reinando en este contrato la continuada dependencia o subordinación, la cual consiste en que el empleador dispone del tiempo, el modo y el lugar en el que se prestará el servicio por parte del trabajador, imponiendo el cumplimiento permanente de órdenes, instrucciones y reglamentos.

Por su parte, el contrato de prestación de servicios resulta ser una contratación completamente contraria al contrato de trabajo, pues dicha prestación se realiza con autonomía e independencia técnica y directiva entre las partes, por lo que un contrato de prestación de servicios sería incompatible con un contrato de trabajo y, por ende, no puede equivocadamente creerse que es una modalidad laboral.
2. No puede ser utilizado en la contratación de personal subordinado

El contrato de prestación de servicios, como se manifestó con anterioridad, se funda en la realización de un servicio de forma autónoma e independiente, por lo que el mismo no debe ser implementado en la contratación de un trabajador que va a ser subordinado.
“la subordinación se trata de la aptitud que tiene el empleador para impartir órdenes al trabajador y exigirle su cumplimiento, dirigir su actividad laboral e imponer los reglamentos internos de trabajo”

Si el contratante requiere la vinculación de un colaborador que va a estar permanentemente subordinado, este no podrá acudir a un contrato de prestación de servicios, entendiendo que la subordinación se trata de la aptitud que tiene el empleador para impartir órdenes al trabajador y exigirle su cumplimiento, dirigir su actividad laboral e imponer los reglamentos internos de trabajo, a los cuales debe someterse.

En caso de que un contratante, pese a lo anterior, decida contratar a un trabajador subordinado a través de un contrato de trabajo, este se encuentra ante un contrato realidad, el cual permite que el trabajador pueda exigir el pago de los derechos laborales no reconocidos ante un juez laboral.

Si quieres conocer más sobre este tema, te recomendamos nuestro análisis Contrato realidad: ¿cómo pueden exigir los contratistas sus derechos laborales?
3. Solo puede utilizarse para la prestación de un servicio autónomo e independiente

Aunque parezca reiterativo, es importante que el contratante tenga claro que los contratos de prestación de servicios son figuras que solo pueden ser utilizadas para la contratación de servicios autónomos e independientes o la contratación de un servicio comercial.

Estos contratos son admisibles cuando se trate de la vinculación de personas que realizarán tareas con independencia económica y autonomía profesional, utilizando sus propios medios, sin sujeción o subordinación laboral, dependiendo de sí mismos y no de quien los contrata; requiriendo los mismos conocimientos técnicos, científicos, profesionales, universitarios o de oficio y especialidades que permiten que quien desarrolla la actividad posea una libertad de acción y de ejercicio, tenido el contratante solo la posibilidad de dar meras instrucciones necesarias para posibilitar el trabajo que este está contratando.
4. No genera pago de prestaciones sociales ni derechos laborales

El contrato de prestación de servicios es un contrato de naturaleza civil, comercial o estatal; no laboral, como se mencionó; por esta razón, cuando se está ante la real figura de esta contratación, al contratista no le asiste ningún derecho de índole laboral, tales como el pago de prima de servicios, cesantías, intereses de las cesantías y demás derechos como el auxilio de transporte, horas extra, dotación o vacaciones, pues es independiente.

Las garantías a las que un contratista tendrá derecho serán las que se encuentren contempladas en el contrato, tales como el pago de sus honorarios, sanciones, adelantos, viáticos convencionales o cláusulas penales, entre otros.

Recuerda que si se trata de la contratación por prestación de servicios de un trabajador subordinado, opera la figura del contrato realidad, en la que el contratante es condenado a pagar todas las prestaciones y derechos laborales no reconocidos indebidamente.
5. La seguridad social es pagada por el contratista

La obligación de los empleadores de aportar a seguridad social solo les asiste respecto a sus trabajadores; cuando se trata de contratistas independientes regidos por un real contrato de prestación de servicios, será directamente el independiente quien debe costear la afiliación, cotización y pago de la seguridad social, la cual debe efectuarse sobre el 40 % de sus ingresos; sin embargo, cuando trate de un trabajador independiente cuya actividad está catalogada en el nivel de riesgo IV o V, el contratante deberá asumir la cotización a la ARL.
6. El contrato por prestación de servicios no es una modalidad de salario integral

Algunos empleadores utilizan los contratos de prestación de servicios creyendo que en estos se está pagando al trabajador, dentro de sus honorarios, las prestaciones sociales y los aportes a seguridad social, situación completamente errada, pues el salario integral solo es válido y se puede pactar en relaciones laborales subordinadas donde se pague un salario de 13 salarios mínimos o más.

Además, como se advirtió, un real contrato de prestación de servicios se utiliza en una relación no subordinada donde no se tiene la obligación de reconocer derechos laborales en razón a su naturaleza civil o comercial.

Si se tiene la obligación de alguna prestación social, entonces no nos encontramos ante un contrato de prestación de servicios real.
7. Ideal que sea por escrito

La vinculación por prestación de servicios es válida si se da de manera verbal o por escrito, sin embargo, es recomendable que al momento de la contratación se suscriba un documento donde se establezcan las reglas claras de dicha contratación autónoma, libre e independiente, indicando con claridad las instrucciones del servicio no subordinado que se requiere, la finalización y todas las condiciones del contrato.

8. La terminación depende de lo pactado en el contrato

Distinto a lo establecido en el contrato de trabajo, los contratos de prestación de servicios no cuentan con la determinación en la ley de formas o situaciones de terminación del contrato, por ello su terminación depende de lo que las partes previamente hayan pactado en el convenio.
9. Pueden imponerse horarios y autorías

Aunque en el contrato de prestación de servicios impere la autonomía e independencia, el contratante puede establecer instrucciones y un horario de acuerdo a las necesidades del servicio, sin que este solo hecho signifique el nacimiento de la subordinación. Sobre ello la Corte Suprema de Justicia, en Sentencia SL-543 del 2013 y SL-9801 del 2015, ha dicho:

(…) dado que esta Sala ha reiterado que la asignación de un horario para la prestación del servicio, si bien… podría tornarse en elemento indicativo de la subordinación, no es necesariamente concluyente y determinante de su configuración, porque la fijación del tiempo que ha de emplear quien presta el servicio en su actividad personal, puede darse también en las relaciones jurídicas independientes, sin que por ello se entiendan forzosamente signadas por la subordinación laboral.
10. Pueden pactarse penalidades por incumplimiento y multas

Finalmente, dentro de esta contratación civil o comercial, las partes, a fin de garantizar la prestación efectiva del servicio, pueden pactar cláusulas especiales de penalidades o multas que serán efectivas si no se cumple con lo pactado en el contrato de prestación de servicios.

Por todo lo anterior, es importante que un contratante use un contrato de prestación de servicios de forma legítima, en servicios que no sean subordinados, pactando las condiciones por escrito y estableciendo las condiciones especiales del contrato para la garantía efectiva de la ejecución del mismo, sin que vulnere ninguna norma o disposición laboral.

Sanción penal por ocultar patrimonios no aplica en el régimen simple


El artículo 434A del Código Penal, modificado con la Ley 2010 de 2019, contempla una sanción penal especial si se ocultan patrimonios fiscales elevados, pero solo en la declaración de renta.

Por tanto, la norma en mención no aplica a los contribuyentes inscritos en el régimen simple de tributación.

La norma del artículo 434A de la Ley 599 de 2000 (Código Penal), modificado con el artículo 71 de la Ley 2010 de 2019, contempla una sanción penal especial por ocultar patrimonios o incluir pasivos inexistentes, la cual solo aplicaría a los contribuyentes que presenten la declaración de renta y complementario (ya sea en el régimen ordinario o especial); por tanto, nunca se podría aplicar a quienes se trasladen al régimen simple.

En dichas normas se lee lo siguiente:

Artículo 434A. Omisión de activos o inclusión de pasivos inexistentes. <artículo modificado por el artículo 71 de la ley 2010 de 2019. el nuevo texto es el siguiente:> el contribuyente que omita activos o declare un menor valor de los activos o declare pasivos inexistentes, en la declaración del impuesto sobre la renta y complementarios, por un valor igual o superior a 5.000 salarios mínimos legales mensuales vigentes, definido por liquidación oficial de la autoridad tributaria, incurrirá en prisión de 48 a 108 meses de prisión.

El valor de los activos omitidos o de los declarados por un menor valor, será establecido de conformidad con las reglas de valoración patrimonial de activos del estatuto tributario, y el de los pasivos inexistentes por el valor por el que hayan sido incluidos en la declaración del impuesto sobre la renta y complementarios.

Si el valor fiscal de los activos omitidos, o el menor valor de los activos declarados o del pasivo inexistente es superior a 7.250 salarios mínimos mensuales legales vigentes pero inferior de 8.500 salarios mínimos mensuales legales vigentes, las penas previstas en este artículo se incrementarán en una tercera parte; en los eventos que sea superior a 8.500 salarios mínimos mensuales legales vigentes, las penas se incrementarán en la mitad.

Parágrafo 1. la acción penal podrá iniciarse por petición especial del director general de la dirección de impuestos y aduanas nacionales (Dian) o la autoridad competente, o su delegado o delegados especiales, siguiendo criterios de razonabilidad y proporcionalidad.

La autoridad se abstendrá de presentar esta petición, cuando exista una interpretación razonable del derecho aplicable, siempre que los hechos y cifras declarados por el contribuyente sean completos y verdaderos.

Parágrafo 2. la acción penal se extinguirá cuando el contribuyente presente o corrija la declaración o declaraciones correspondientes, siempre y cuando esté dentro del término para corregir previsto en el estatuto tributario y, en todo caso, realice los respectivos pagos de impuestos, sanciones tributarias e intereses correspondientes.

Como puede verse, la norma indica que, cuando se detecten en la declaración del impuesto sobre la renta y complementario (formularios 110 o 210) valores por activos omitidos o mal declarados o incluso pasivos inexistentes que lleguen a superar los 5.000 salarios mínimos mensuales legales vigentes –smmlv– ( $4.389.015.000 en 2020 y $4.542.630.000 en 2021), la Dian tendrá que dar aviso a la fiscalía para que se inicie el proceso fiscal allí mencionado.

Por tanto, es claro que dicha disposición no se podrá aplicar a los contribuyentes que se acogen al régimen simple de tributación (ver artículos 903 al 916 del Estatuto Tributario –ET– y los artículos 1.5.8.1.1 al 1.5.8.4.6 del DUT 1625 de 2016, sustituidos con el Decreto 1091 de agosto de 2020), los cuales no vuelven a presentar declaración de renta y complementario, pues solo deben presentar la declaración anual consolidada (formulario 260; ver artículo 1.5.8.3.14 del DUT 1625 de 2016).

En vista de lo anterior, aunque la Dian solicita que en la declaración anual consolidada del régimen simple se informe el monto del patrimonio fiscal a diciembre 31, se debe entender que las pocas razones para las cuales serviría dicha información son las siguientes:

a. Serviría para comprobar si el patrimonio líquido fiscal a diciembre 31 de 2020, que en la práctica es igual al de enero 1 de 2021, fue el mismo reportado en la declaración del impuesto al patrimonio del año 2021 (formulario 420). Recuérdese que la declaración del impuesto al patrimonio del año 2021 solo la presentaron durante mayo de 2021 aquellas personas naturales residentes (del régimen ordinario o del régimen simple) que también debieron presentar la del año gravable 2020 (pues a enero 1 de 2020, sin importar a qué régimen pertenecían, poseían un patrimonio líquido igual o superior a $5.000.000.000; ver artículos 43 al 49 de la Ley 2010 de 2019).

Es importante tener presente, además, que la plataforma Muisca determinó la base gravable final del impuesto al patrimonio del año 2021 tomando en cuenta para ello el patrimonio líquido gravable denunciado en el año 2020 más la inflación del mismo año, efectuando los cálculos especiales del parágrafo 2 del artículo 295-2 del ET, modificado con el artículo 45 de la Ley 2010 de 2019
“a las ganancias ocasionales que se declaren en el formulario anual del régimen simple se les puede asociar su respectivo costo fiscal”

b. Serviría para probar la existencia a diciembre de 2020 de activos fijos que luego se podrían vender en los años siguientes formando ganancias ocasionales (por haber sido poseídos por más de dos años). Por tanto, como a las ganancias ocasionales que se declaren en el formulario anual del régimen simple se les puede asociar su respectivo costo fiscal, es claro que dicho costo fiscal deberá corresponder a aquel que se venía declarando en el patrimonio fiscal del año anterior al de la venta.

c. Serviría para comprobar si el patrimonio bruto a diciembre 31 de 2020 superó las 100.000 UVT ($3.560.700.000), lo cual, según las instrucciones del formulario, provocaría que el contribuyente obligado a llevar contabilidad incluya por lo menos la firma de un contador público. Recuérdese que, si estuvo obligado a nombrar durante 2020 a un revisor fiscal, entonces será este revisor quien firmaría la declaración.

d. Si la Dian les solicita informar sus activos y pasivos fiscales a diciembre 31 de 2020, eso también servirá para lograr confirmar que esa misma información coincida con la reportada en los formatos de información exógena tributaria del año gravable 2020 solicitados con la Resolución 000070 de octubre de 2019 (modificada con la Resolución 000023 de marzo 12 de 2021).

viernes, abril 15, 2022

Pueden quitarme vacaciones por haber estado incapacitado muchos días?

 ¿En qué tipo de contrato tiene vacaciones un trabajador por ley? ¿Cuántos días tiene de vacaciones?


La figura de las vacaciones, o el régimen de descanso remunerado de naturaleza laboral, es propia de los contratos de trabajo.
Todo trabajador vinculado por un contrato de trabajo, cualquiera que sea su clase, tiene derecho a vacaciones remuneradas.

Según el artículo 186 y siguientes del Código Sustantivo del Trabajo -en adelante CST- un trabajador que labore durante 1 año tiene derecho a 15 días hábiles consecutivos de vacaciones remuneradas.

Si el trabajador laboró por un lapso inferior a un año no se causó el derecho a disfrutar un descanso remunerado, por tanto, las vacaciones deben liquidarse y pagarse en dinero, de forma proporcional al tiempo laborado.

Los contratos de prestación de servicios no son de naturaleza laboral; éstos por lo general son de naturaleza civil, pero pueden ser también comerciales o administrativos. Estas formas de contratación están previstas de una mayor autonomía para el contratista, por lo cual, no le aplica el régimen de descansos de los trabajadores contratados por contrato laboral.

Actualmente a una persona con COVID, ¿Cuántos días de incapacidad le dan?

Hay que distinguir dos figuras: La incapacidad temporal y el aislamiento.

Según la Circular conjunta No. 004 de 2022 del Ministerio del Trabajo y el Ministerio de Salud y Protección Social, los días de incapacidad que se le otorguen a una persona por cuenta del COVID-19 es una potestad discrecional de cada profesional de la salud (en uso de su autonomía), teniendo en cuenta el estado clínico del paciente, sin que sea necesaria una prueba de diagnóstico. Esta será una incapacidad temporal, que se regirá por las reglas comunes a todas las incapacidades.

En la circular se establece que los trabajadores que presenten síntomas gripales (independientemente su estado de vacunación) o hayan entrado en contacto con un caso confirmado de COVID-19 debe aislarse durante un lapso de 7 días.

En este evento, el médico expedirá un certificado médico de aislamiento y debe tener en cuenta la actividad laboral del trabajador y la posibilidad de realizar trabajo en casa, ya que en el certificado de aislamiento no existe una situación que inhabilite temporalmente al trabajador para desempeñar sus labores, como sí ocurre cuando se otorga una incapacidad.

¿Cuánto tiempo tengo que cumplir en un trabajo para que me den vacaciones?

Como se mencionó anteriormente, teniendo en cuenta lo nombrado en el artículo 186 del CST, un trabajador que labore durante 1 año tiene derecho a 15 días hábiles consecutivos de vacaciones remuneradas.

Si el trabajador laboró por un lapso inferior a un año no se causó el derecho a disfrutar un descanso remunerado, por tanto, las vacaciones deben liquidarse y pagarse en dinero, de forma proporcional al tiempo laborado.¿Hasta qué día se paga la incapacidad?

Teniendo en cuenta el Decreto 2943 de 2013, el pago de los dos primeros días de incapacidad temporal será a cargo del empleador; a partir del día 3 y hasta el día 180, el pago será a cargo de la EPS a la que se encuentre afiliado el trabajador.

Si la incapacidad se prolonga por un término mayor, y si la EPS estima que hay un concepto favorable de rehabilitación de la salud del trabajador, la Administradora de Pensiones a la que se encuentre afiliado el trabajador deberá pagarle un subsidio por incapacidad, hasta por máximo 360 días calendario, adicionales a los 180 referidos líneas más arriba.

Si la incapacidad supera los 540 días (esto es, los 180 iniciales más los 360), el valor de la incapacidad lo pagará la EPS, con cargo a los recursos del ADRES.

Si una persona sufre un accidente, ¿la empresa tiene que indemnizar y pagar las vacaciones?

Al respecto es importante determinar las causas que originaron el accidente. Los accidentes pueden originarse por causas comunes o causas laborales.

Si se origina por causas comunes, el empleador no debe pagar suma alguna al trabajador, a menos que de acuerdo a criterios médicos, se genere una incapacidad temporal, evento en el cual el pago de los dos primeros días de incapacidad están a cargo del empleador, de acuerdo a las siguientes reglas:

• Durante los dos primeros días, la incapacidad la paga el empleador, sobre el 66,66% del salario.

• A partir del día 3 y hasta el día 90, lo paga la EPS sobre el 66,66% del salario.

• Del día 91 al día 180, lo paga la EPS sobre el 50% del salario base.

• A partir del día 181 al día 360, el Sistema de Pensiones reconoce un “subsidio por incapacidad” sobre el 50% del salario base.

• Si la incapacidad supera los 540 días, los paga la EPS siempre que haya un concepto favorable de rehabilitación del médico tratante.

Si el accidente se origina por causa o con ocasión del trabajo, la Administradora de Riesgos Laborales -en adelante, ARL- deberá pagar un subsidio por incapacidad equivalente al 100% del salario del trabajador, desde el día siguiente a la ocurrencia del accidente, el primer día lo asume el empleador.

Si existe prueba que el accidente laboral ocurrió por una causa imputable al empleador, este está obligado a la reparación plena de perjuicios, conforme al artículo 216 del CST.

El empleador deberá pagar los perjuicios materiales (daño emergente y lucro cesante) e inmateriales (daño moral) que se demuestren en un proceso judicial ante la justicia ordinaria laboral.

Durante los días de incapacidad, sean por accidente de origen común o laboral, las vacaciones deberán reconocerse y el periodo de incapacidad debe computarse para obtener el derecho a vacaciones, pues el periodo de incapacidad no implica la suspensión del contrato de trabajo y por lo tanto, continúan todas las obligaciones en cabeza del empleador.

Si al momento de terminación de la incapacidad el trabajador tiene derecho a vacaciones, el empleador deberá otorgarlas o pagar su equivalente en dinero si el trabajador lo solicita, de acuerdo a la ley.Si una persona tiene una enfermedad muy grave y el jefe no le quiere dar más días de incapacidad ¿es legal que le quite las vacaciones?

En primer lugar, es importante aclarar que la duración de las incapacidades, esto es, el número de días que se conceden al trabajador para la recuperación de su estado de salud, debe ser otorgados por el profesional de la salud, de acuerdo a su autonomía y al estado del paciente, nunca dependen de la voluntad del empleador o el trabajador.

Durante los días de incapacidad, continúan incólumes todas las obligaciones en cabeza del empleador, y por lo tanto, el reconocimiento del derecho a las vacaciones.

No es legal que el empleador descuente de las vacaciones los días de incapacidad, pues el trabajador no estuvo descansando sino apartado temporalmente de su actividad laboral para el cuidado y restablecimiento de su salud, por un accidente o una enfermedad.

De acuerdo con el Ministerio del Trabajo , el derecho a vacaciones no puede afectarse por la duración de la incapacidad, sea de origen laboral o común, y deberán causarse y pagarse, de acuerdo al artículo 186 del CST.¿Cuánto le pagan a una persona si tiene una incapacidad permanente?

De acuerdo con la Ley 776 de 2002, art. 7, la incapacidad permanente parcial se presenta cuando el trabajador, por una enfermedad o accidente de origen laboral, sufre una disminución parcial -pero definitiva- de su capacidad para trabajar, en un porcentaje igual o superior al 5% pero inferior al 50%.

En caso de declararse la incapacidad permanente parcial, la Administradora de Riesgos Laborales deberá reconocer al trabajador una indemnización en proporción al daño sufrido, en cuantía que va entre 2 a 24 veces su salario base de liquidación, de acuerdo con la Ley 776 de 2002.

En el Decreto Reglamentario 2644 de 1994 se establece una tabla de equivalencias para la indemnización por incapacidad permanente, teniendo en cuenta el porcentaje de pérdida de capacidad laboral.

jueves, abril 14, 2022

Oficial de cumplimiento: evite sanciones por demoras al momento de su posesión o reemplazo


El oficial de cumplimiento debe participar en el diseño, dirección, implementación y monitoreo del Sagrilaft.

Las entidades vigiladas están obligadas a garantizar que este oficial cumpla con los requisitos mínimos.

Muchas sanciones por fallas del Sarlaft se basan en demoras en el reemplazo del oficial.

Pese a que la Superfinanciera no ha determinado un plazo para reemplazar a los oficiales de cumplimiento, existen algunos puntos que pueden ser útiles como guía.

Como lo informa infolaft, la mayoría de las sanciones contra entidades financieras por fallas del Sarlaft se basan en demoras excesivas en el reemplazo del oficial de cumplimiento.

Entre 2018 y 2021 esta superintendencia impuso 14 multas por un valor cercano a los 800 millones de pesos por este concepto.
Primero lo primero, ¿cuál es el papel del oficial de cumplimiento

Andrés Jiménez, socio de KPMG Forensic en Colombia, advierte en #CharlasConActualícese que actualmente en muchas empresas el oficial de cumplimiento es la misma persona a cargo de la ética empresarial, lo que no debería ser así.
“oficial de cumplimiento debe participar activamente en los procedimientos de diseño, dirección, implementación, auditoría, verificación del cumplimiento y monitoreo del Sagrilaft”

Jiménez explica que el oficial de cumplimiento debe participar activamente en los procedimientos de diseño, dirección, implementación, auditoría, verificación del cumplimiento y monitoreo del Sagrilaft.

De igual forma, debe tener la capacidad suficiente para tomar decisiones frente a la gestión del riesgo de lavado de activos y financiación del terrorismo.

Por otra parte, las empresas deben designar un individuo con la idoneidad, experiencia y liderazgo requeridos para gestionar los riesgos relacionados con la corrupción.

Verificar la idoneidad del oficial de cumplimiento

En su Concepto 2021007296 del 2 de marzo de 2021, la Superfinanciera señala que «recae en la entidad vigilada la obligación» de garantizar que el oficial de cumplimiento designado cumpla con los requisitos mínimos. Esto con el objetivo de «evitar que se produzcan vacancias prolongadas e injustificadas de dicho cargo».

Han sido varios los casos de postulaciones en los que la persona que reemplaza al oficial de cumplimiento no cumple con lo mínimo, situación que ha llevado a que las posesiones de oficiales de cumplimiento tomen meses y a que esta superintendencia imponga sanciones.
Plazos para reemplazo del oficial de cumplimiento

Las instituciones financieras deben solicitar la debida posesión ante la superintendencia «dentro de los 45 días corrientes siguientes a la fecha de designación del respectivo aspirante».

Vencido dicho plazo y «sin que se haya presentado la solicitud de posesión, es necesario que el órgano nominador correspondiente ratifique la designación del aspirante para surtir el trámite».
Hechos que ponen fin al ejercicio del oficial de cumplimiento

El artículo de infolaft explica que todas las personas que estén debidamente posesionadas y registradas en la base de datos de su grupo de registro mantienen tal condición para todos los efectos legales, salvo que:
Se registre el nombramiento y posesión de una nueva persona.
El responsable del trámite informe que el cargo se suprimió.
La Superfinanciera lleve a cabo la actualización del registro por renuncia o remoción.

En caso de renuncias, es deber del responsable del trámite informar de ello a la Superintendencia «dentro de los 45 días corrientes siguientes a la aceptación de la misma».

Posteriormente, el responsable del trámite deberá diligenciar la proforma “Hoja de vida” y conservar los soportes respectivos que acrediten tal hecho.

Además, existe un plazo si los estatutos sociales de la entidad financiera no cuentan con un término dentro del cual deba proveerse el reemplazo del saliente.

El concepto señala que, en dichos casos, «los órganos sociales encargados de llevar a cabo el nombramiento deben iniciar el trámite de posesión dentro de un plazo de 45 días corrientes, contados a partir de la fecha de presentación de la renuncia». De no hacerlo, se exponen a las sanciones a que haya lugar.

Los mismos plazos se aplican para aquellas situaciones en las que el abandono del cargo se deba a una remoción de este.

El cajero automático no arrojó mi dinero, ¿cómo recuperarlo?


Si esto le sucede en un cajero, es importante que se comunique de inmediato con su entidad bancaria.

Esta situación, aunque puede parecer una completa tragedia, no lo es y tiene solución.

De seguro en algunas ocasiones ha pensado -o en el peor de los casos le ha ocurrido- qué podría pasar si el cajero automático se ‘traga’ su dinero y no se lo entrega completo o solo le da una parte de su solicitud.

Así como cualquier otro aparato electrónico, el cajero puede tener fallas técnicas que afecten su normal funcionamiento, por lo tanto, esta situación, aunque inesperada y excepcional, puede pasar en cualquier momento.

Sin duda es un episodio preocupante y alarmante para todos. Sin embargo, hay algo que debe saber como prioridad: lo más probable es que no pierda el monto que pensaba retirar.

Si el cajero descontó su dinero, pero no se lo entregó, debe pedir que le entregue la factura, ya que esta tendrá toda la información sobre la transacción. Albergará datos vitales para una reclamación como el día, la hora, el cajero y el valor del retiro.

A su vez, en este recibo podrá verificar si realmente le fue descontado o no el dinero dado que ahí aparecerá el monto que en ese momento, tras el ‘final’ de la transacción, está en su cuenta.

Si el dinero sí fue descontado tiene que comunicarse de inmediato con su entidad bancaria y comentarles lo sucedido. En caso de que haya hecho la transacción en un horario en el que el banco está atendiendo por ventanilla, puede comunicar directamente el problema en una sucursal.

Si no pueden atenderlo en las oficinas (hizo el retiro un domingo, por ejemplo), lo que puede hacer es buscar los canales de comunicación por teléfono o virtuales. Además, los cajeros tienen registrado un número de emergencia que puede marcar desde su teléfono móvil y sin retirarse del lugar.

Es primordial que no se retire del cajero automático antes de registrar el problema, dado que cualquier anomalía más en el aparato podría causar otro inconveniente -por ejemplo: que el problema ‘se solucione’ y termine dando el dinero restante de un momento a otro-.


Es posible que le hagan un reembolso en caso de hallar anomalías en el funcionamiento del cajero.


La entidad verificará que la información suministrada por usted es válida y atenderá el inconveniente de acuerdo al proceso que tengan demarcado en su ‘manual’ de atención al cliente.

Por ejemplo, el portal web de ‘Bancolombia’ señala que, “si al momento de hacer un retiro, el Cajero electrónico no te entrega el dinero o no recibe el total del retiro y se hace el cobro en su Cuenta de Ahorros parcial o completamente”, lo que debe hacer es comunicarse “con la Sucursal Telefónica o la Línea de Atención Nacional para hacer el reclamo”.

Dependiendo la empresa bancaria y cómo sucedieron los hechos puede pasar que le hagan un reintegro del dinero en su cuenta, siempre y cuando hayan logrado verificar que no fue retirado el monto y que en verdad el cajero tuvo algún problema en su funcionamiento.

Contribuyentes del régimen simple se exponen a sanción penal por errores en declaraciones tributarias


El artículo 434B del Código Penal, modificado con la Ley 2010 de 2019, contempla una sanción penal especial si se cometen ciertos errores en cualquier declaración tributaria presentada por cualquier tipo de contribuyente. Por tanto, dicha norma también aplica a los inscritos en el régimen simple.

En la norma del artículo 434B del Código Penal, modificado con el artículo 71 de la Ley 2010 de 2019, se dispone lo siguiente:

Artículo 434B. defraudación o evasión tributaria. <artículo modificado por el artículo 71 de la ley 2010 de 2019. el nuevo texto es el siguiente:> siempre que la conducta no constituya otro delito sancionado con pena mayor, el contribuyente que, estando obligado a declarar no declare, o que en una declaración tributaria omita ingresos, o incluya costos o gastos inexistentes, o reclame créditos fiscales, retenciones o anticipos improcedentes por un valor igual o superior a 250 salarios mínimos legales mensuales vigentes e inferior a 2.500 salarios mínimos legales mensuales vigentes, definido por liquidación oficial de la autoridad tributaria, será sancionado con pena privativa de la libertad de 36 a 60 meses de prisión. en los eventos en que sea superior a 2.500 salarios mínimos legales mensuales vigentes e inferior a 8.500 salarios mínimos legales mensuales vigentes, las penas previstas en este artículo se incrementarán en una tercera parte y, en los casos que sea superior a 8.500 salarios mínimos mensuales legales vigentes, las penas se incrementarán en la mitad.

Parágrafo 1. la acción penal podrá iniciarse por petición especial del director general de la dirección de impuestos y aduanas nacionales (Dian) o la autoridad competente, o su delegado o delegados especiales, siguiendo criterios de razonabilidad y proporcionalidad. la autoridad se abstendrá de presentar esta petición, cuando exista una interpretación razonable del derecho aplicable, siempre que los hechos y cifras declarados por el contribuyente sean completos y verdaderos.

Parágrafo 2. la acción penal se extinguirá cuando el contribuyente presente o corrija la declaración o declaraciones correspondientes, siempre y cuando esté dentro del término para corregir previsto en el estatuto tributario y, en todo caso, realice los respectivos pagos de impuestos, sanciones tributarias e intereses correspondientes.

(Los subrayados son nuestros).
“los contribuyentes del régimen simple se exponen a ser sancionados con cárcel cuando se equivoquen en sus declaraciones de IVA, INC (de bolsas plásticas) o en su declaración anual consolidada”

Como puede verse, la norma citada aplicaría a todo tipo de “contribuyente” (tanto del régimen ordinario como del especial y del SIMPLE), pues no hace ninguna distinción. Por tanto, los contribuyentes del régimen simple se exponen a ser sancionados con cárcel cuando se equivoquen en sus declaraciones de IVA, INC (de bolsas plásticas) o en su declaración anual consolidada, ya sea por omisión de ingresos brutos (dejando de declarar todos los que en verdad les correspondían), por inclusión de valores falsos por IVA descontable o de montos erróneos por retenciones a título de renta o IVA.

La sanción penal solo se configura si el monto de las cifras equivocadas combinadas supera el equivalente a 250 salarios mínimos mensuales legales vigentes –smmlv–. Al respecto, debe tenerse presente que a los contribuyentes del régimen simple no les aplica el beneficio de auditoría del artículo 689-2 del Estatuto Tributario –ET–. Por tanto, sus declaraciones del IVA, INC (de bolsas plásticas) y la declaración anual consolidada del SIMPLE siempre se someterán al período de firmeza de 3 años contemplado en el artículo 714 del ET.

Pérdidas, anticipo y saldo a favor en declaración de renta 2021 de quien optó por el SIMPLE en 2022


La reglamentación del régimen simple dispone que el anticipo al impuesto de renta del año siguiente liquidado en una declaración de renta se puede arrastrar a la declaración anual del SIMPLE, pero no se puede hacer lo mismo con las pérdidas ni con los saldos a favor.

Conoce los detalles a continuación.

De acuerdo con lo indicado en los artículos 903 al 917 del Estatuto Tributario –ET– (modificados y reglamentados con el artículo 66 de la Ley 1943 de 2018, el artículo 74 de la Ley 2010 de diciembre de 2019, los artículos 41 al 43 de la Ley 2155 de septiembre de 2021, el Decreto 1468 de agosto de 2019, el Decreto 1091 de agosto de 2020 y el Decreto 1847 de diciembre de 2021), durante el año gravable 2022 seguirá teniendo vida jurídica el régimen simple de tributación.

Por tanto, los contribuyentes (sociedades nacionales o personas naturales residentes) que iniciaron el año gravable 2022 en el régimen ordinario del impuesto de renta (responsabilidad 05) y cumplieran todos los requisitos de los artículos 905 y 906 del ET tuvieron plazo hasta febrero 28 de 2022 para trasladarse voluntariamente al régimen simple (responsabilidad 47 en el RUT).

De acuerdo con lo anterior, es importante examinar lo que sucedería al cierre del año gravable 2021 con una sociedad nacional y una persona natural residente que por dicho año gravable pertenecieron al régimen ordinario y elaborarán su declaración de renta en los formularios 110 o 210, pero justamente durante el año 2022 decidieron trasladarse al régimen simple de tributación.

De acuerdo con la reglamentación efectuada con el Decreto 1091 de 2020, tales contribuyentes deben tener presente lo siguiente:

a. Si en sus formularios 110 o 210 del año gravable 2021 liquidan un “anticipo al impuesto de renta régimen ordinario año gravable 2022”, dicho anticipo se podrá trasladar hasta la declaración anual año del gravable 2022 del régimen simple (formulario 260), la cual tendrán que presentar cuando se termine el año gravable 2022. Esto lo permite el numeral 5.2 del artículo 1.5.8.3.11 del DUT 1625 de 2016, sustituido con el Decreto 1091 de 2020.

Sin embargo, es fácil proyectar que el arrastre de ese anticipo (calculado bajo los parámetros del régimen ordinario) podrá formar grandes saldos a favor al final del año gravable 2022 en la declaración anual del régimen simple.

“Si en sus formularios 110 o 210 del año gravable 2021 liquidan un “saldo a favor”, dicho valor no se podrá arrastrar a la declaración anual del régimen simple del año gravable 2022”

b. Si en sus formularios 110 o 210 del año gravable 2021 liquidan un “saldo a favor”, dicho valor no se podrá arrastrar a la declaración anual del régimen simple del año gravable 2022 (formulario 260); por tanto, lo único que podrán hacer para no perderlo es solicitarlo en devolución o compensación. Lo anterior se concluye al observar el artículo 1.5.8.3.11 del DUT 1625 de 2016, en el cual no se contempla la posibilidad de imputar dicho saldo a favor del impuesto de renta dentro de la declaración del régimen simple.

c. Si en sus formularios 110 o 210 del año gravable 2021 liquidan pérdidas líquidas, estas no se podrán compensar dentro de la declaración anual del año gravable 2022 del régimen simple (formulario 260). En realidad, dichas pérdidas solo se podrán compensar contra otro ejercicio gravable futuro en el cual suceda que el contribuyente haya decidido abandonar el régimen simple y regresar al régimen ordinario (decisión que se debe tomar antes del 28 de febrero de ese nuevo año fiscal en el que desea regresarse al régimen ordinario; ver inciso segundo del artículo 909 del ET y el artículo 147 del ET).

martes, abril 12, 2022

Educación contable y desarrollo profesional: dos tareas que no se pueden aplazar


Se debe pensar en una formación profesional con criterios de calidad, según las expectativas profesionales, que permita responder a los requerimientos sociales.

Inquieta que en más de 70 años de existencia de la profesión no se haya reglamentado la supervisión de la experiencia profesional.

La contabilidad está en permanente transformación y, al estar relacionada con el derecho a la información, debe responder a las preocupaciones y necesidades mundiales al respecto.

Desde el punto de vista de José Obdulio Curvelo, decano nacional de la Facultad de Contaduría Pública de la Universidad Cooperativa de Colombia, para que la profesión contable responda a estos desafíos se requiere repensar tres aspectos: la educación, la agenda de desarrollo profesional y la reglamentación de los campos especializados del ejercicio profesional.

El planteamiento lo hace en su artículo Tres tareas impostergables para el desarrollo de la contaduría pública en el país, publicado en la separata especial por la conmemoración de los 25 años de la Contaduría General de la Nación.

Al abordar esta triada se deben tener en cuenta las vivencias como objeto de reflexión mediante la conciencia histórica. Por ello, quizás, este sea el momento cuando se requiera encarar, más que ideologías, la capacidad de respuesta de la profesión a la dinámica social, ambiental y de los negocios.

Para él, asumir la contabilidad como el centro del entorno para pensar el ejercicio de la profesión hace que los objetivos esenciales enunciados (educación contable, agenda de desarrollo profesional y reglamentación de los campos especializados) sean entendidos de forma interdependiente, atiendan al constructo teórico y al desarrollo del conocimiento en el área, y cumplan los requerimientos institucionales contemporáneos.

Es necesario destacar la construcción cultural propia que ha tenido la contaduría pública en el país.

Se resaltan las distintas cosmovisiones que se han ido apropiando, especialmente la confluencia multicultural que se dio a partir de la Constitución Política de 1991, los factores demográficos, las nuevas formas de hacer negocios y, entre otros, la convivencia con regulaciones internacionales y prácticas profesionales locales orientadas a grupos de pequeños negocios donde ha prevalecido el conservadurismo hacia sus costumbres mercantiles y tributarias.
Formación del profesional contable

Por su parte, en la academia se desarrolló una oferta de programas que consideraron aspectos relevantes y trascendentales para la formación del individuo.

En este punto se habla de la cualificación especializada, los ambientes de aprendizaje, el desarrollo de la investigación y la evaluación de los resultados de aprendizaje una vez terminada la formación académica.
“En este ámbito de la educación también inquieta que en más de 70 años de existencia de la profesión no se haya reglamentado la supervisión de la experiencia profesional”

Lo anterior implica una formación profesional con criterios de calidad acorde a las expectativas profesionales trazadas que permita responder a los requerimientos sociales.
Educación contable en deudaEn este ámbito de la educación también inquieta que en más de 70 años de existencia de la profesión no se haya reglamentado la supervisión de la experiencia profesional.

A la fecha no existen regulaciones ni orientaciones por parte de los organismos de la profesión que establezcan la necesidad de consultorios contables con capacidad técnico-administrativa y técnico-científica, y condiciones de habilitación para supervisar el desarrollo de las prácticas de los estudiantes.

Las condiciones de supervisión de la experiencia profesional, como eje del debate sobre educación contable, implican que tanto las autoridades en materia de educación superior que deben regular los resultados de aprendizajes, como el mismo Ministerio de Comercio, Industria y Turismo regulen los procedimientos y condiciones de inscripción de los consultorios contables y su habilitación para asegurar que la práctica profesional se obtenga en las condiciones establecidas en la ley que hagan parte del proceso formativo.

Junto a lo anterior, emerge la necesidad de establecer las condiciones de formación y de experiencia para ejercer en los campos especializados de la profesión.

La historia nos ha enseñado que es necesario establecer niveles de formación posgradual junto con la experticia y el fortalecimiento de los organismos de la profesión que realizarán la inspección y vigilancia.
Cambios en la función social de la contabilidad y la contaduría pública

Por lo anteriormente expuesto, la agenda de la profesión no se agota en verificar las normas, sino que implica una lectura crítica y amplia alrededor de los cambios importantes en la función social de la contabilidad y la contaduría pública.

También es necesario entender las nuevas ciudadanías y formas de hacer negocios, así como un tránsito innegable de los objetos de estudio de la contabilidad desde su concepción como ciencia de la gerencia de los datos hacia su concepción como herramientas para la toma de decisiones, lo cual, cada vez, gana más claridad con la sociedad digital y el desarrollo de la industria 4.0.

Prevalidadores tributarios para exógena año gravable 2021 fueron liberados por la Dian


El 17 de marzo de 2022 la Dian liberó la versión actualizada de los 7 prevalidadores tributarios para elaborar los 55 formatos de información exógena del año gravable 2021, de los cuales 17 presentan novedades en comparación con los usados para el reporte de 2020.

Ten en cuenta los siguientes aspectos.


De estos formatos, 17 presentan novedades en comparación con los usados para los reportes del año gravable 2020, ya sea porque les cambiaron sus versiones o los listados de conceptos que se deben usar para diligenciar algunas de sus columnas, o porque son formatos que se usarán por primera vez.

Es necesario destacar que esta vez se dispuso que toda la información solicitada (incluida la de los ejecutores de convenios de cooperación internacional que se entrega en el tradicional formato 1159; ver artículo 58 de la Ley 863 de 2003, el artículo 1.6.1.28.1 del DUT 1625 de 2016 y el artículo 2 de la Resolución 000098 de octubre de 2020) solo se entregará a comienzos del año 2022.

Al respecto, creemos que en realidad las normas superiores que regulan el reporte de los ejecutores de convenios de cooperación internacional establecen claramente que este se debe realizar mensualmente a lo largo del mismo año fiscal (y así lo venía solicitando la Dian hasta los reportes del año gravable 2020; ver artículos 2 y 42 de la Resolución 000070 de octubre de 2019). Por tanto, no entendemos cómo pudo la Dian ir esta vez en contra de dichas disposiciones superiores.

La información solo debe ser entregada por parte de las personas naturales y jurídicas mencionadas en el artículo 1 de la Resolución 000098 de 2020, siempre y cuando no se hayan liquidado ni hayan cancelado su RUT durante el año 2021. Recuérdese que el parágrafo 2 del artículo 1 de la Resolución 000098 de 2020 estableció que aquellas personas naturales o jurídicas que se liquidaran durante 2021 quedaban exoneradas de entregar la información de la fracción de año 2021 en la cual hayan alcanzado a realizar operaciones, lo cual deja a la Dian sin un suministro de información muy valiosa que dificultará hacer todos los cruces de información para rastrear las operaciones de los contribuyentes.
Usos de los prevalidadores tributarios diseñados por la Dian

Los prevalidadores tributarios que cada año publica la Dian en su portal de internet son herramientas gratuitas construidas en Excel, las cuales solo funcionan en Windows; no funcionan en el Excel de los equipos MAC. Es por ello por lo que los usuarios de equipos MAC deben tener particionado su disco duro y en una de sus secciones tener instalada una versión reciente de Windows y la respectiva licencia de Excel.

El menú de inicio de los diferentes prevalidadores diseñados por la Dian
siempre tienen la siguiente presentación (se muestra la imagen del menú del prevalidador Informantes tributarios para reportes del año gravable 2021):


Cada prevalidador puede usarse para cualquiera de los siguientes 3 propósitos:
Diligenciar cualquiera de los 55 formatos mencionados en la Resolución 000098 de 2020

En este caso primero se captura la información como si se trabajara en el entorno de Excel y luego el aplicativo convierte esa información en un archivo con el estándar XML exigido por la norma.

La ventaja de usar el propio aplicativo diseñado por la Dian para construir los formatos es que este cuenta con variados niveles de ayuda y validaciones que evitan que en el proceso se cometan errores de forma, tales como digitar datos no numéricos en espacios que son numéricos o dejar casillas en blanco que son obligatorias de diligenciar, etc.

En todo caso, es importante advertir que el aplicativo de la Dian no está hecho para verificar si la información que le suministran es fiscalmente exacta o no. Esto solo lo detectará la Dian en los posteriores procesos internos que efectúe con los archivos que le entreguen los distintos informantes.

Revisar y validar los archivos en el estándar XML

Con los prevalidadores se podrán revisar y validar los archivos en el estándar XML que el informante haya construido por su propia cuenta usando otros aplicativos diferentes al diseñado por la Dian.
Ver archivo de error

Al consultar vía internet alguna solicitud de información por envío de archivos en relación con alguno de los formatos entregados previamente a la Dian, dicha entidad podría informar que los archivos de algún formato contienen errores de tipo técnico (por ejemplo, que un tercero fue reportado con tipo de documento “NIT”, pero en la Dian no está registrado ese NIT y por tanto debía reportarse con otro tipo de documento, como puede ser la cédula).

En tal caso se le permitirá al reportante descargar desde el portal de la Dian un archivo con el informe de tales errores y guardarlo en el equipo. Cuando eso suceda, se podrá comparar el archivo original enviado a la Dian con el archivo que contiene los errores detectados por la administración tributaria.

Una vez se obtiene la copia del prevalidador, el paso siguiente es ejecutarlo o instalarlo. Al instalarlo, el aplicativo generará, en cualquier zona del computador que el usuario haya escogido (preferiblemente no muy alejada de la raíz del disco duro), una carpeta llamada, por ejemplo, “Prevalidador_Tributario_informantes AG2021” (este es el segundo prevalidador de los 7 incluidos en la carpeta comprimida que publica la Dian, y es el que sirve para elaborar la mayoría de los reportes exigidos con el artículo 631 del ET, mencionados en los artículos 16 al 26 de la Resolución 000098 de 2020).


Dentro de dicha carpeta se hará visible, entre otros, un archivo en Word llamado “Manual”, el cual se recomienda que lo lean los usuarios que por primera vez usarán el aplicativo. También se mostrarán una subcarpeta llamada “Salida” y un archivo de Excel llamado “Prevalidador_ Tributario_informantes_AG2021_v2.4.0.xls”, el cual permitirá realizar los trabajos respectivos. En la subcarpeta “Salida” el aplicativo guardará automáticamente los archivos convertidos en el estándar XML que se entregarán a la Dian.

“si un usuario (por ejemplo, un contador) tiene la tarea de elaborar los reportes de distintas empresas, por cada una de ellas realice una instalación diferente del prevalidador”

Se recomienda que, si un usuario (por ejemplo, un contador) tiene la tarea de elaborar los reportes de distintas empresas, por cada una de ellas realice una instalación diferente del prevalidador, pues si usa el mismo aplicativo para todas las empresas lo que sucederá es que en la subcarpeta “Salida” los nuevos archivos que va generando para una segunda empresa reemplazarán a los de la primera empresa (este aplicativo no es tan sofisticado como sí lo es el software Storm User de la Supersociedades, que permite, con un solo aplicativo, construir la información para varias empresas).

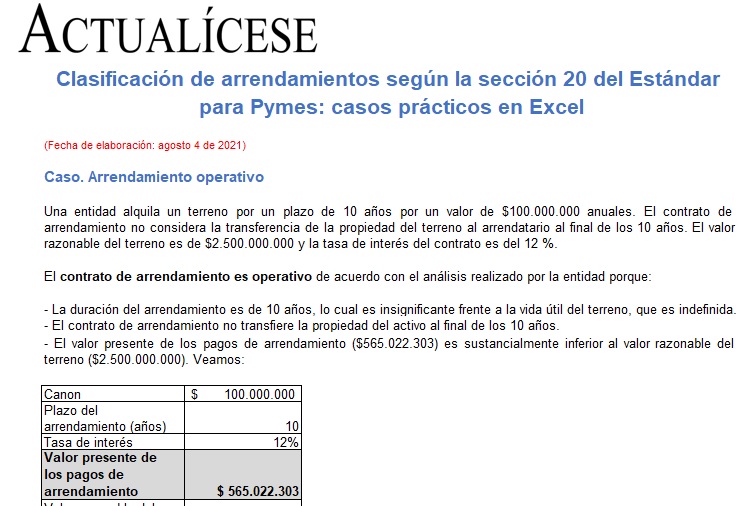
Clasificación de arrendamientos según la sección 20 del Estándar para Pymes


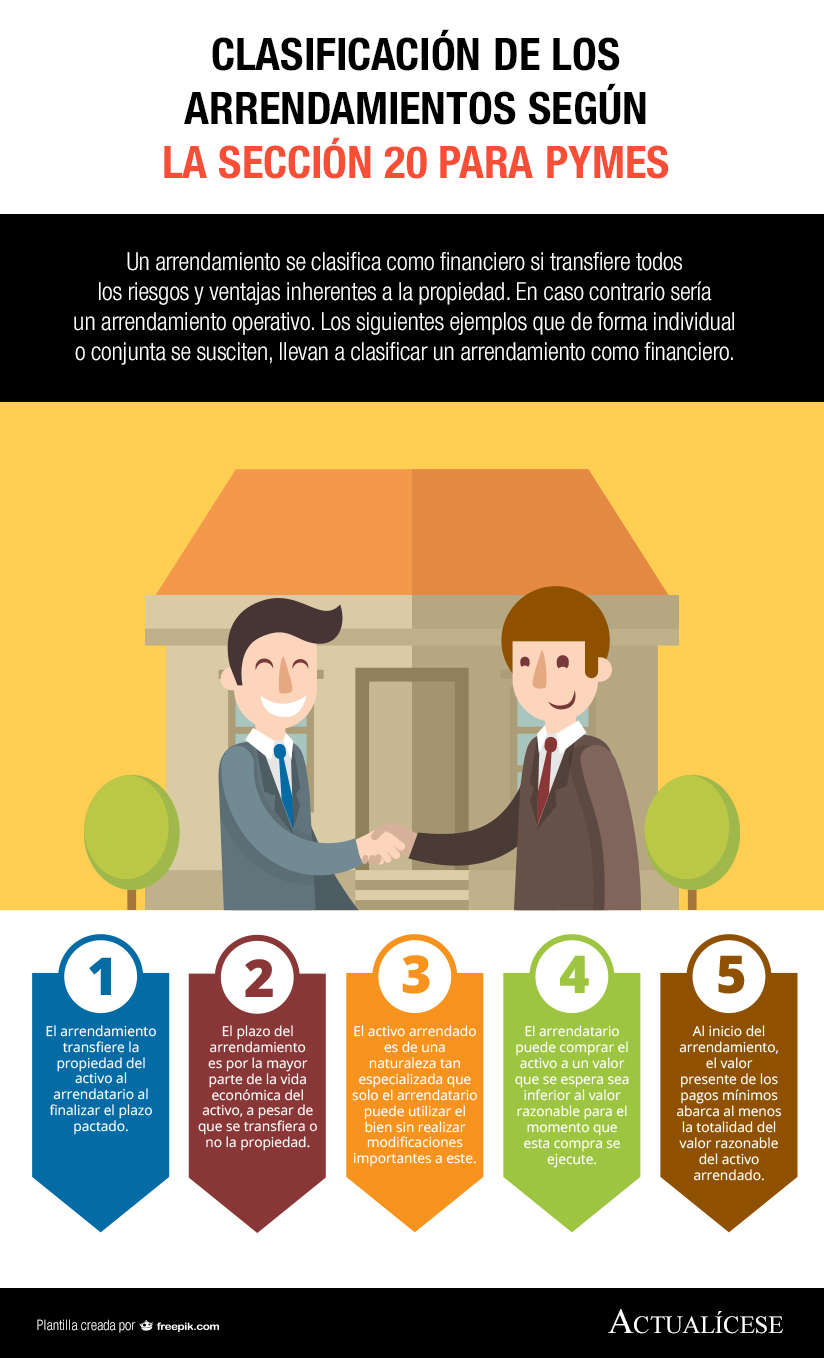
Encuentra en este formato 5 casos prácticos sobre la clasificación de los contratos de arrendamiento de una entidad del grupo 2 como financieros u operativos, teniendo en cuenta las condiciones establecidas en la sección 20 del Estándar para Pymes.

Los contratos de arrendamiento se clasifican en operativos y financieros según los derechos y obligaciones que generen para cada una de las partes (arrendador y arrendatario).

Un arrendamiento financiero es uno en el que el arrendador transfiere al arrendatario los riesgos y ventajas de la propiedad del activo arrendado.

Por el contrario, un arrendamiento operativo es uno en el que no se realiza la transferencia de riesgos y ventajas de la propiedad del activo arrendado, sino que simplemente se paga un canon por el uso del activo durante un tiempo determinado.

En la siguiente infografía se explican algunas de las características que, de acuerdo con el párrafo 20.5 del Estándar para Pymes, debe tener un contrato de arrendamiento para clasificarse como financiero u operativo:


Además, el párrafo 20.6 establece otras situaciones en las que un arrendamiento se clasifica como financiero:
Cuando el arrendatario puede cancelar el contrato de arrendamiento, pero debe asumir las pérdidas que sufriría el arrendador como resultado de la cancelación.
Cuando las ganancias o pérdidas procedentes de fluctuaciones en el valor residual del activo arrendado repercuten en el arrendatario.
Cuando el arrendatario tiene la posibilidad de renovar el contrato de arrendamiento por un valor sustancialmente inferior al de mercado.
Tratamiento contable de los arrendamientos según su clasificación

Es importante realizar una adecuada clasificación de los contratos de arrendamiento que tenga una entidad, pues su reconocimiento, medición y presentación en los estados financieros dependerán de esto.

Los arrendamientos financieros se contabilizan como un activo por el derecho de uso del activo que se está arrendando contra un pasivo por el valor de la obligación derivada del contrato. Al respecto, consulta nuestro editorial Contabilización de un arrendamiento financiero bajo el Estándar para Pymes.

De otra parte, en los arrendamientos operativos se reconocen los pagos por arrendamiento como un gasto en el estado de resultados.