jueves, febrero 08, 2024

Liquidador de aportes a seguridad social para independientes con contrato de prestación de servicios


Si ya tienes este producto, no es necesario que lo adquieras.

Con este liquidador de aportes a seguridad social para independientes podrás calcular el valor a pagar por salud, pensión, fondo de solidaridad pensional, ARL y caja de compensación de este tipo de trabajadores que tengan un contrato de prestación de servicios, de acuerdo con la Ley 2277 de 2022.

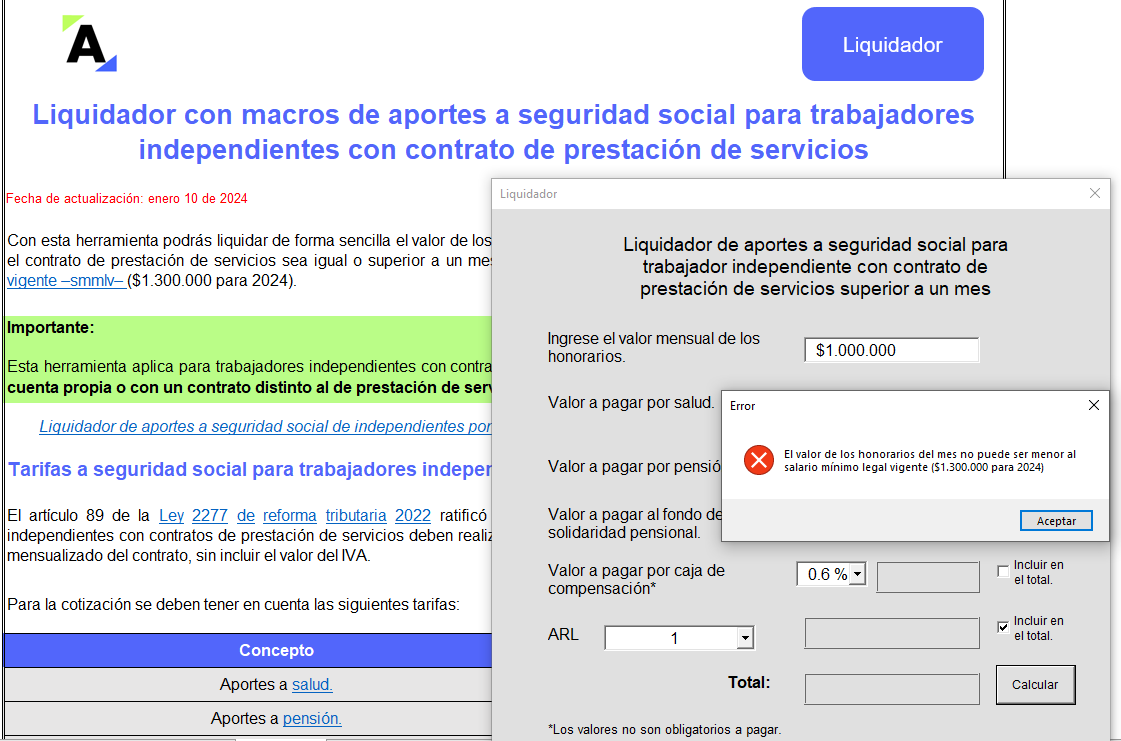
Con esta herramienta podrás liquidar de forma sencilla el valor de tus aportes a seguridad social, siempre que el contrato de prestación de servicios sea igual o superior a un mes, o que el valor sea igual o superior a un salario mínimo mensual legal vigente –smmlv– ($1.300.000 para 2024).

Importante

Este formato aplica para trabajadores independientes con contrato de prestación de servicios. Si eres un trabajador independiente por cuenta propia o con un contrato distinto al de prestación de servicios, liquida tus aportes con nuestro:

Liquidador de aportes a seguridad social de independientes por cuenta propia y rentistas de capital.Recuerda que el 1 de noviembre de 2023 el Ministerio de Salud y Protección Social expidió la Resolución 1798, con el fin de establecer parámetros generales de las condiciones operacionales del Sistema General de Riesgos Laborales en el Sistema de Afiliación Transaccional –SAT–. El ministerio reguló mediante 15 artículos y 2 anexos técnicos el ámbito de aplicación, las reglas de la afiliación, el trámite para incorporar la información y el tratamiento de datos del Sistema General de Riesgos Laborales. Se considera pertinente mencionar que esta regulación le es aplicable a las ARL y a trabajadores de prestación de servicios o independientes con contratos superiores a un mes, dedicados a labores de alto riesgo y que se hubieran afiliado voluntariamente al SGRL.

Tarifas de aportes a seguridad social para independientes

El artículo 89 de la Ley 2277 de reforma tributaria 2022 ratificó que los aportes al sistema de seguridad social de los trabajadores independientes con contratos de prestación de servicios deben realizarse sobre un ingreso base de cotización –IBC– del 40 % sobre el valor del contrato, sin incluir el valor del IVA.

Para la cotización se deben tener en cuenta las siguientes tarifas:

ConceptoPorcentaje

Aportes a salud.

12,5 %

Aportes a pensión.

16 %

Aportes al fondo de solidaridad pensional.

Solo deberás pagar este aporte cuando tu ingreso base de cotización –IBC– (40 % de los ingresos mensuales) sea igual o superior a los cuatro (4) smmlv.

Entre el 1 % y el 2 %, según el valor del IBC.

(Ver nuestro análisis Seguridad social de trabajadores independientes de la A a la Z).

Aportes a ARL.

Cuando el contrato de prestación de servicios es superior a un mes, estás obligado a realizar aportes a ARL.

No obstante, si la actividad contratada es de alto riesgo (clase IV o V), le corresponde al contratante realizar este aporte.

Entre el 0,522 % y el 6,960 %, dependiendo del nivel de riesgo.

(Ver tarifas de riesgos laborales aquí).

Aportes a cajas de compensación familiar.

Aunque como independiente no tienes la obligación de pagar parafiscales, puedes aportar a cajas de compensación familiar con el fin de acceder a algunos o todos sus beneficios (ver artículo 19 de la Ley 789 de 2002).

Aporte voluntario de 0,6 % o 2 %, a elección del independiente.

(Ver nuestro editorial Planilla «Y» o «I»: ¿con cuál realizar los aportes a seguridad social como independiente?).


Aclaraciones sobre el uso del liquidador de aportes de seguridad social para independientes

Es importante precisar que esta herramienta ajustará los valores al smmlv; es decir, si por ejemplo la base de cotización es de $1.225.000, la herramienta realizará el ajuste a $1.300.000, smmlv para 2024, y sobre este último valor liquidará los aportes (artículo 89 de la Ley 2277 de 2022).

Además, resaltamos que, según el artículo 18 de la Ley 100 de 1993, el límite máximo para calcular los aportes a seguridad social es de veinticinco (25) smmlv. Asimismo, esta norma menciona que en ningún caso el IBC podrá ser inferior a un (1) smmlv.

Normativa relacionada con los aportes a seguridad social para independientes

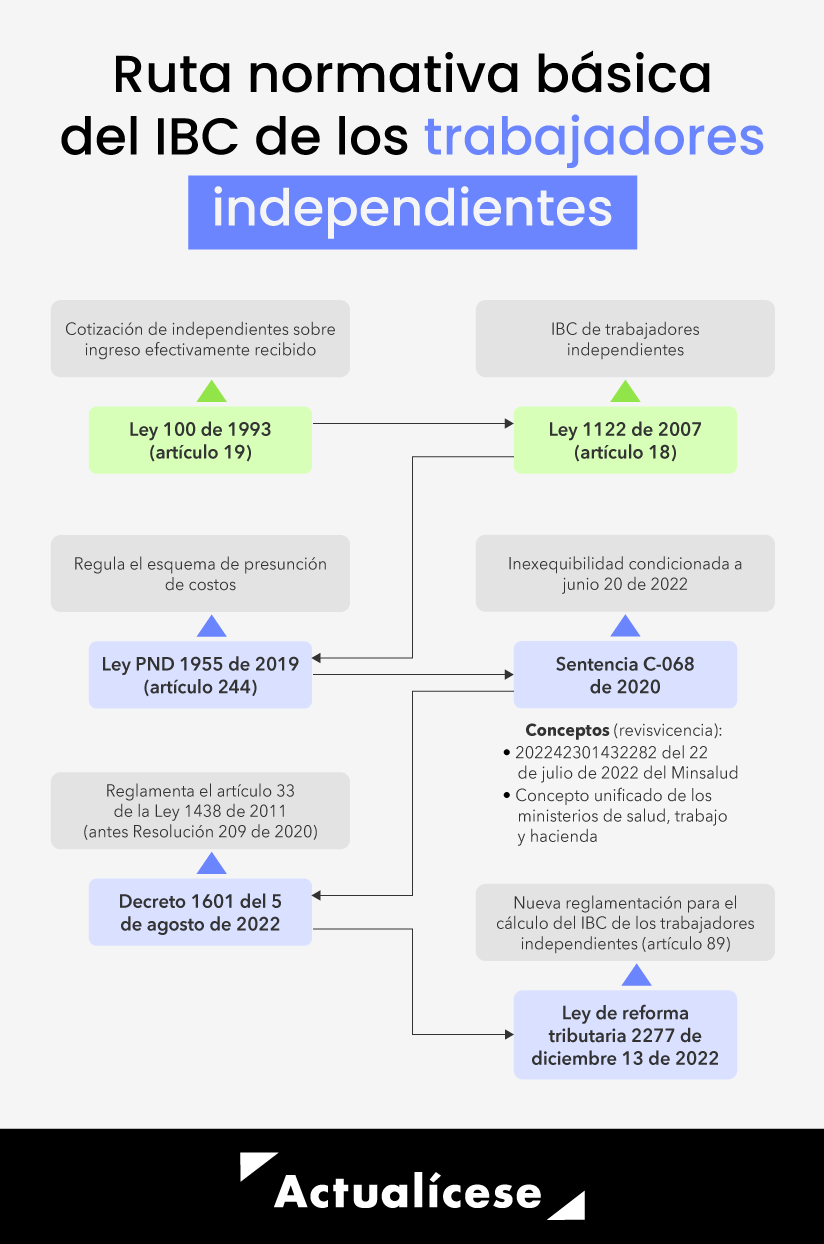
Desde que la Sentencia C-068 de 2020 de la Corte Constitucional declaró que el artículo 244 de la Ley 1955 de 2019 que regulaba la cotización al sistema de seguridad social de los trabajadores independientes era inexequible, se generó un vacío jurídico respecto a la forma en que se debían liquidar los aportes de este tipo de trabajadores.

Los efectos de la decisión de la Corte Constitucional se habían diferido a las dos próximas legislaturas para no afectar a los independientes. Este término se cumplió en junio de 2022 y posteriormente el Gobierno del presidente Gustavo Petro incluyó en el artículo 89 de la Ley 2277 de diciembre 13 de 2022 la forma en que se debe determinar el IBC de los independientes.

Llegamos entonces a la siguiente afirmación: el IBC de los trabajadores independientes que celebren contratos de prestación de servicios personales con ingresos iguales o superiores a un (1) smmlv será el 40 % del valor mensualizado del contrato, sin incluir el valor del IVA.

Conclusión

Así, lo anterior no implica un cambio en la forma de liquidar los aportes a seguridad social de los trabajadores independientes con contrato de prestación de servicios, pues el artículo 89 de la Ley 2277 de reforma tributaria 2022 establece lo mismo que el artículo 244 de la Ley 1955 de 2019, es decir, que los aportes se seguirán efectuando sobre el 40 % del valor mensualizado del contrato, antes de IVA.


Estos aportes se realizarán mes vencido según lo señalado en dicho artículo.

miércoles, febrero 07, 2024

La Ley puede obligar a copropietarios de un conjunto a ir a asambleas presenciales?


Nora Pabón responde a consultas relacionadas con asambleas de copropietarios en modalidad virtual.

La Ley 675 de 2001 establece que las asambleas generales se reunirán ordinariamente por lo menos una vez al año en la fecha señalada en cada reglamento y en silencio de este, dentro de los tres primeros meses siguientes al vencimiento de cada periodo presupuestal.

Por ello, los administradores, consejos de administración y revisores fiscales se encuentran en esta época preparando los informes de su gestión, los balances del año y los presupuestos de 2024.

Ya hemos comenzado a recibir muchas consultas relacionadas con las inquietudes que genera el tema y como durante tantos años, las atenderemos antes, durante y después de estas importantes reuniones de los copropietarios.

A través de la respuesta a las preguntas formuladas iremos tratando cada punto, buscando orientar a los lectores y principalmente a las personas que en tiempo reciente han adquirido sus unidades privadas, o quieren asumir los cargos de administradores o revisores fiscales y principalmente a los administradores, incluyendo a los provisionales que son los primeros propietarios de los inmuebles.

Lo anterior sin perjuicio de que siga atendiendo consultas relacionadas con otros temas inmobiliarios.


Lectores consultan respecto a la posibilidad de realizar asambleas de copropietarios nuevamente de manera presencial.

Pregunta:

"El Consejo de Administración cita a la asamblea ordinaria o extraordinaria solo en forma virtual apoyándose en la emergencia sanitaria, pero varios copropietarios queremos que las reuniones de la asamblea sean presenciales y si alguien quiere pueda también virtual. ¿A la fecha el Consejo de Administración puede citar de carácter obligatorio virtual? ¿En qué norma nos podemos apoyar para que tengan que citar presencial?".

Respuesta:

Corresponde al administrador hacer la convocatoria a la asamblea de propietarios ordinaria o extraordinaria. Por lo general el Consejo de Administración, órgano en el cual se encuentran representados los propietarios pues estos los eligieron en la asamblea, participa activamente en la preparación de la reunión, prepara los informes y fija la fecha y lugar, todo de acuerdo con las facultades que le otorgue el reglamento respectivo.

En realidad, la decisión de la modalidad de asamblea no fue otorgada por la Ley 675 de 2001 a ningún órgano, entre otras porque cuando se preparó y expidió la Ley, las asambleas eran presenciales.

He señalado con anterioridad que en la actualidad ya no se celebran las asambleas virtuales por recomendaciones de las autoridades sanitarias, ya que el origen de las asambleas no presenciales es la Ley, sino que, según las condiciones de cada edificio, conjunto o condominio, el administrador y el consejo (integrado por propietarios) deciden cómo se realizará la asamblea.


En ciertos casos como en los edificios de oficinas y otros diferentes al de vivienda, es más conveniente y práctico realizar las asambleas virtuales.

En ciertos casos como en los edificios de oficinas y otros diferentes al de vivienda, es más conveniente y práctico realizar las asambleas virtuales.

Hemos visto que la presencial podría ser recomendable si se trata de un edificio de vivienda porque la mayoría pueden estar residiendo en el lugar, pero los que no, se les puede dificultar su llegada o cuando se termina muy tarde la reunión podrían no asistir asumiendo motivos de inseguridad; además, en este momento es necesario atender las recomendaciones de las autoridades por enfermedades que requieren medidas de precaución y que en ciertos lugares siguen sugiriendo el uso de tapabocas, lavado de manos y demás.

No obstante, los propietarios podrían solicitar a la administración y al Consejo la convocatoria a asamblea en la modalidad presencial o mixta y estos órganos tienen el deber de analizar la posibilidad y conveniencia, lo cual no obsta para que realicen una encuesta o realicen una convocatoria a todos los propietarios para que por comunicación escrita expresen su opinión (artículo 43 Ley 675 de 2001). En síntesis, cada propietario no puede decidir sino es en asamblea.


Certificado de ingresos expedido por un contador público


Aquí hablaremos sobre...¿Qué es el certificado de ingresos?
¿Sobre qué actos puede emitir certificaciones el contador público?
¿Todos los contadores pueden emitir el certificado de ingresos?
¿Cuál es la normatividad aplicable a la emisión del certificado de ingresos?
¿Qué documentos respaldan la certificación del contador público?
¿Puede el contador firmar el certificado de ingresos de un familiar?
Listado de documentos para persona natural que no lleva contabilidad
Tiempo de conservación de los soportes
Recomendaciones para el contador público
Estructura del certificado de ingresos
Modelo de certificado de ingresos
Sanciones relativas a la expedición de certificaciones

El certificado de ingresos es el documento más frecuentemente solicitado a los contadores públicos.

En este editorial te explicamos la normatividad aplicable y los documentos que debe solicitar el contador. También compartimos un modelo de certificado de ingresos.

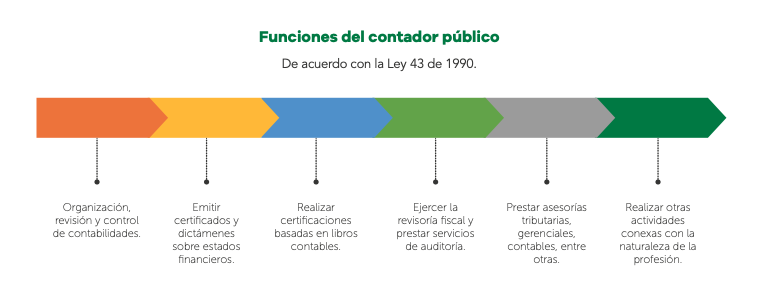
De acuerdo con la Ley 43 de 1990, las funciones del contador público son:


Como puede observarse, dentro de estas funciones se enmarca la de realizar certificaciones. Además, se hace necesario resaltar que el artículo 10 de la Ley 43 de 1990 otorga la facultad al contador de dar fe pública en actos específicos de la profesión, en este señala:

La atestación o firma de un contador público en los actos propios de su profesión hará presumir, salvo prueba en contrario, que el acto respectivo se ajusta a los requisitos legales, lo mismo que a los estatutarios en casos de personas jurídicas. Tratándose de balances, se presumirá además que los saldos se han tomado fielmente de los libros, que estos se ajustan a las normas legales y que las cifras registradas en ellos reflejan en forma fidedigna la correspondiente situación financiera en la fecha del balance.

En virtud de esta facultad, el contador público puede emitir certificaciones de ingresos.
¿Qué es el certificado de ingresos?

El certificado de ingresos es el documento suscrito por un contador público u otra entidad que certifica los ingresos de una persona natural o jurídica y que tiene como objetivo servir de soporte ante un tercero al que se le asegura la verdad de un hecho (Concepto 1106 de 2019 del Consejo Técnico de la Contaduría Pública –CTCP–).

¿Sobre qué actos puede emitir certificaciones el contador público?

El contador público solo puede emitir certificaciones sobre actividades relacionadas con la ciencia contable.

Según el artículo 2 de la Ley 43 de 1990, dichas actividades se refieren a las siguientes:Las que implican organización, revisión y control de contabilidades.

Certificaciones y dictámenes sobre estados financieros.
Certificaciones que se expidan con fundamento en libros de contabilidad.

Prestación de servicios de auditoría.
Actividades conexas, como la asesoría tributaria, la asesoría gerencial, en aspectos contables y similares.

“Para emitir un certificado de ingresos, el contador público debe encontrarse inscrito ante la Junta Central de Contadores –JCC– y tener su tarjeta profesional vigente”

Lo anterior, puesto que la facultad que le ha sido otorgada al contador para dar fe pública únicamente procede con las actividades relacionadas con la ciencia contable.

¿Todos los contadores pueden emitir el certificado de ingresos?Para emitir un certificado de ingresos, el contador público debe encontrarse inscrito ante la Junta Central de Contadores –JCC– y tener su tarjeta profesional vigente, debido a que deberá otorgar fe pública sobre la información contenida en el certificado, haciendo uso de su firma y número de tarjeta profesional.

Por tanto, los contadores públicos recién egresados que no hayan obtenido la tarjeta profesional no podrán emitir certificados de ingresos.

¿Cuál es la normatividad aplicable a la emisión del certificado de ingresos?

La siguiente es la normatividad que debe aplicar en los encargos de certificación de ingresos:La NISR 4400 – Debidas diligencias, cuando se trate de una persona natural independiente, un agricultor o un artesano que no lleve contabilidad, a la cual debe realizarle una reconstrucción de los ingresos.
La NIGC 1 y 2 sobre control de calidad, cuando se apliquen las normas de servicios relacionados NISR.
El Código de Ética de la Ley 43 de 1990 y del anexo 4-2019 del DUR 2420 de 2015.


Ten en cuenta que…

Las firmas de auditoría y los contadores públicos independientes que brinden servicios de auditoría y revisión de información histórica, revisión de estados financieros, trabajos de aseguramiento y trabajos de servicios relacionados deben aplicar un sistema de gestión de la calidad. Este es regulado por las Normas Internacionales de Gestión de la Calidad –NIGC– 1 y 2. Estas normas reemplazarían a la Norma Internacional de Control de Calidad –NICC– 1.

La NIGC 1 y 2 deben aplicarse a nivel internacional a los encargos que cubran periodos iniciados desde el 15 de diciembre del 2022; no obstante, en Colombia no se ha culminado el proceso para incluirlas en la normatividad nacional, por tanto, aún está vigente la Norma Internacional de Control de Calidad NICC 1.

¿Qué documentos respaldan la certificación del contador público?

Las certificaciones emitidas por un contador siempre deben tener un soporte que evidencie que dicha certificación contiene información susceptible a ser verificada; como resultado, la información sobre la cual emita certificaciones y otorgue fe pública debe tener un soporte válido que permita evidenciar su veracidad.

El soporte válido, por excelencia, del nivel de ingresos de una entidad persona natural o jurídica son los libros de contabilidad. Sin embargo, es muy común que la persona natural que solicite un certificado de ingresos no tenga dicha obligación, tema que abordaremos a continuación.

¿Puede el contador firmar el certificado de ingresos de un familiar?

Por medio del Concepto 677 del 9 de agosto de 2018, el Consejo Técnico de la Contaduría Pública –CTCP– reitera lo ya conceptuado en años anteriores respecto a posibles impedimentos para que el contador público realice certificaciones de ingresos a sus familiares.

En este orden de ideas, la entidad advierte que no existe un impedimento expreso en el que se prohíba a un contador público firmar un certificado de ingresos de un familiar. No obstante, la situación es diferente si se pretende avalar con su firma los estados financieros de un familiar en calidad de revisor fiscal, dado que el artículo 50 de la Ley 43 de 1990 lo prohíbe expresamente.

En todo caso, debe advertirse que entre los principios del Código de Ética del contador incluidos en la Ley 43 de 1990 y el DUR 2420 de 2015 se tienen los principios de objetividad e integridad. De acuerdo con estos principios, el contador público debe demostrar absoluta independencia mental y de criterio, por lo cual se recomienda no firmar una certificación cuando no pueda demostrarse independencia mental.

Listado de documentos para persona natural que no lleva contabilidad

Cuando la persona que solicita el certificado no está obligada a llevar contabilidad, es necesario que solicite a su cliente los documentos indispensables para verificar los ingresos que percibe. Entre los documentos que pueden solicitarse se encuentran los siguientes:RUT.
Soportes externos de transacciones, como facturas, desprendibles de pago o servicios públicos.
Extractos bancarios.
Copia de contratos suscritos por el cliente.
Certificaciones laborales.
Declaraciones de renta (no es una evidencia suficiente, pero sirve para contrastar los datos entregados por el cliente).

En el siguiente video, el Dr. Diego Guevara, líder de investigación tributaria, revela más detalles al respecto:

Tiempo de conservación de los soportes

Los contadores públicos deben conservar sus papeles de trabajo por un período de 5 años, contados a partir de la fecha de su elaboración, según lo dispuesto en el artículo 9 de la Ley 43 de 1990.
Recomendaciones para el contador público

Las siguientes son recomendaciones para la emisión de certificados de ingresos:Verifica toda la información que incluya en el certificado de ingresos.

Si el cliente no tiene un soporte válido sobre la información de los ingresos, lo más conveniente, para el contador, sería renunciar al encargo.

Conserva los papeles de trabajo del encargo durante los 5 años estipulados por el artículo 9 de la Ley 43 de 1990.

Estructura del certificado de ingresos

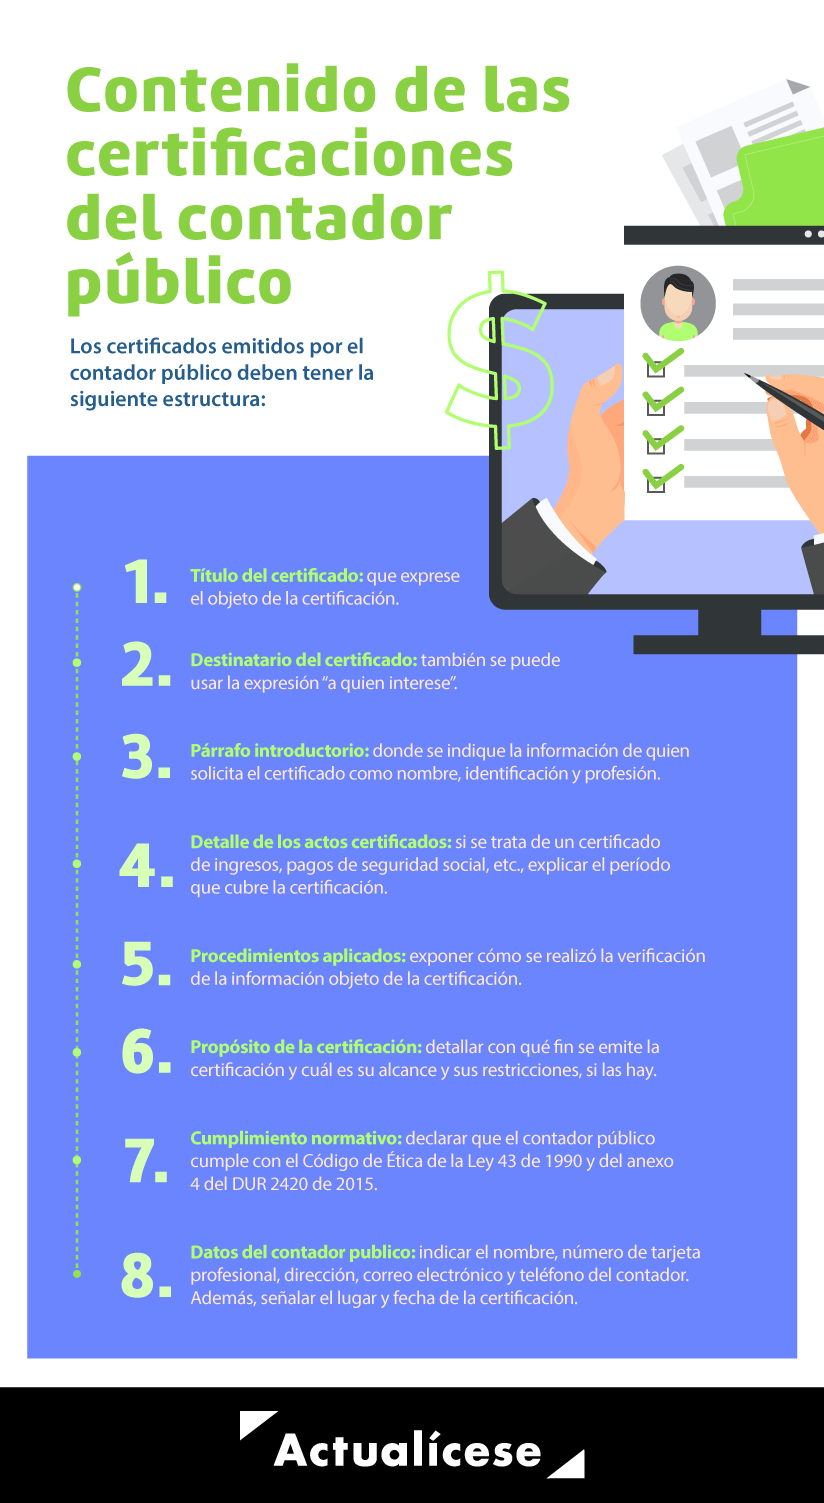
El certificado del contador público debe contener los datos que se exponen en la siguiente infografía:


El certificado debe emitirse en papel membretado con la información del nombre, dirección, correo y teléfono del contador o de la sociedad de contadores públicos.

Modelo de certificado de ingresos

Con el modelo de certificado de ingresos de persona natural que compartimos a continuación tendrás una completa guía de referencia sobre cómo debe elaborar un contador público en Colombia este tipo de documentos.

Sanciones relativas a la expedición de certificaciones
Si un contador incluye información incompleta o contraria a la realidad en sus certificaciones, estaría incumpliendo con los principios éticos de la profesión, exponiéndose así a sanciones disciplinarias por parte de la Junta Central de Contadores –JCC–.

martes, febrero 06, 2024

Este fue el IPC 2023 en Colombia

 El IPC al cierre de diciembre de 2023 en Colombia generó sorpresa al ubicarse nuevamente en un solo dígito. Conoce en esta publicación el análisis respecto a la variación de este importante indicador que mide el aumento en los precios de la economía del país.


El índice de precios al consumidor –IPC– es una investigación estadística que permite medir la variación porcentual promedio de los precios al por menor de un conjunto de bienes y servicios de consumo final requeridos por los consumidores.

Igualmente, la variación porcentual del IPC entre dos períodos representa la inflación observada en dicho lapso.
IPC 2023 en Colombia

De acuerdo con la certificación emitida por el Dane, en 2023 el IPC tuvo una variación porcentual del 9,28 %. Esta variación fue 3,84 puntos porcentuales menor a la que se registró al cierre de 2022, pues en ese año la variación fue de 13,12 %.

La variación anual de las divisiones de alojamiento, agua, electricidad, gas y otros combustibles y transporte sería la que explica el comportamiento anual de este indicador.

Para conocer cuál ha sido la evolución del IPC en los últimos años se puede observar el siguiente gráfico que muestra la variación anual que ha tenido la inflación en Colombia en cada uno de los meses de 2022 y 2023:


Como se puede observar, a inicios de 2022 la inflación llegaba casi al 7 % y en el transcurso de ese año llego hasta el 13,12 %, esto en diciembre de 2022, alcanzando su punto máximo en marzo de 2023 (13,34 %). A partir de ese mes se empieza a observar un descenso en los niveles de inflación del país, los cuales llegaron al único digito al cierre de 2023.

Si bien la inflación en 2023 se encuentra por debajo del país, se encuentra por debajo de la variación que tuvo el IPC en 2022, tal como se mencionó anteriormente. Es importante anotar también que dicho valor está significativamente por encima de la meta que había establecido el Banco de la República para el 2023, la cual fue del 3 %.

Histórico del IPC en los últimos 5 años

Por último, en la siguiente tabla se puede encontrar el histórico de la variación del IPC en los últimos 5 años:


Año

Inflación anual

2023

9,28 %

2022

13,12 %

2021

5,62 %

2020

1,61 %

2019

3,80 %

Este fue el IPC 2023 en Colombia | (actualicese.com)

Aunque las mujeres colombianas estudian más que los hombres, tienen menor salario

 En el caso de las mujeres con posgrado, ganan 17,5% menos que los hombres.


Una de las grandes luchas y demandas de las mujeres es cerrar las brechas salariales que existen con los hombres. Un estudio advirtió que la brecha de géneros todavía existe en las organizaciones a nivel laboral, pese los esfuerzos por lograr una equidad a nivel empresarial entre hombres y mujeres, donde se hallaron amplias diferencias en el empoderamiento femenino en cargos de alta gerencia.

En el marco del Día Internacional de la Mujer, el Laboratorio de Economía de la Educación (LEE) de la Universidad Javeriana analizó los datos del DANE y encontró que a pesar de que las mujeres ocupadas cuentan en promedio con más años de educación que los hombres igualmente ocupados, las mujeres ganan un menor salario.

En el 2023, las mujeres registraron haber estudiado 10 años, en promedio, y los hombres, 9 años. Sin embargo, perciben desde un 17,5% hasta un 28,8% menos ingresos que los hombres, en todos los niveles educativos. En el caso de las mujeres con posgrado, ganan en promedio 17,5% menos que los hombres; y las mujeres con título universitario ganan, un 21% menos que los hombres con este mismo nivel educativo.

"En nuestro análisis, notamos que en los últimos años hay un mayor porcentaje de mujeres con un mayor título educativo, lo que implica que las mujeres colombianas han podido acceder cada vez más a la educación superior y cualificarse más para el mundo laboral, pero a pesar de ello, no están siendo valoradas en el mercado de trabajo", dice el informe de la Javeriana.

En ese sentido, el informe del LEE señala que es clave que los diferentes sectores del país implementen estrategias para reducir las brechas históricas que afectan a las mujeres y que agravó la pandemia.