martes, agosto 22, 2023

En segunda sesión de la Corte Constitucional, DIAN reitera impacto fiscal por deducción de regalías en impuesto sobre la renta.


Hoy tendrá lugar la segunda audiencia pública de la Corte Constitucional para escuchar los distintos argumentos expuestos en los procesos de constitucionalidad que se presentaron contra el parágrafo 1 (parcial) del artículo 19 de la Ley 2277 de 2022 (Reforma Tributaria para la igualdad y la justicia social). En esta jornada la Dirección de Impuestos y Aduanas Nacionales -DIAN- espera poder argumentar la diferencia de cómo es la deducción cuando las regalías se pagan en especie y cómo cuando se pagan en dinero en efectivo.

Otro tema que se espera sea puesto en discusión por parte de la Corte, es si la tasa efectiva de tributación que tienen hoy las compañías petroleras, con la reforma tributaria es una tasa confiscatoria, es decir, que no les permite desarrollar su actividad económica al quitarles todos los recursos fruto de esa actividad económica.

Es de recordar que la norma demandada prevé que la contraprestación económica a título de regalía de que tratan los artículos de la Constitución Política 360 (la explotación de un recurso natural no renovable) y 361 (ingresos corrientes del Sistema General de Regalías), no será deducible de la base gravable del Impuesto sobre la Renta y Complementario, ni podrá tratarse como costo ni gasto de la empresa explotadora de recursos naturales no renovables.

Al respecto, el director general de la DIAN, Luis Carlos Reyes Hernández, ha dicho que de modificar o declarar inconstitucional este artículo de la norma, el impacto fiscal total sería de $2,7 billones en el 2023 y de $2,2 billones en 2024, costo que compara con el del Programa de Alimentación Escolar -PAE, que les da el sustento necesario a millones de niños en el país y que significaría devolver parte de las regalías que son del Estado colombiano.

El director de la DIAN insiste en que el propósito del Congreso fue buscar los recursos necesarios para promover la justicia social y ambiental, que constituyen, además, la garantía de la igualdad de los derechos de todos los colombianos a la educación, a la salud, al acceso a la justicia y la garantía en general de los derechos fundamentales, para los cuales se requiere la financiación que viene del tributo que se está imponiendo.

Por último, cabe recordar que el Ministerio de Hacienda y Crédito Público ha dejado claro que los recursos provenientes de regalías van al Sistema General de Regalías – SGR- y los administra el Departamento Nacional de Planeación -DNP, es decir, no entran al Presupuesto General de la Nación y son ejecutados como inversión en los territorios. Esa es la particularidad que diferencia a las regalías de los impuestos, que tiene una fuente distinta y un uso que va directamente a los territorios como inversión.

Descargue aquí el Comunicado de Prensa

Beneficios fiscales concurrentes. Deducción inversiones o donaciones que se hagan a proyectos de economía creativa. Descuentos tributarios. Donaciones. Concepto DIAN 766 de 2023


Tema: Impuesto sobre la renta y complementarios


Descriptores: Beneficios fiscales concurrentes

Deducción de las inversiones o donaciones que se hagan a proyectos de economía creativa

Descuentos tributarios

Donaciones


Fuentes formales:

Artículo 180 de la Ley 1955 de 2019

Artículo 195 de la Ley 1607 de 2012

Artículo 23 de la Ley 383 de 1997

Artículo 257 del Estatuto Tributario


De conformidad con los artículos 56 del Decreto 1742 de 2020 y 7-1 de la Resolución DIAN No. 91 de 2021, este Despacho está facultado para absolver las consultas escritas generales que se formulen sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaria, en el marco de las competencias de la Dirección de Impuestos y Aduanas Nacionales – DIAN. Por consiguiente, no corresponde a este Despacho, en ejercicio de las funciones descritas anteriormente, prestar asesoría específica para atender casos particulares, ni juzgar o calificar las decisiones tomadas por otras dependencias o entidades

PROBLEMA JURÍDICO

¿Puede hacer uso simultaneo del beneficio contemplado en el artículo 180 de la Ley 1955 de 2019 un contribuyente que también goza del descuento de que trata el artículo 257 del Estatuto Tributario con ocasión de una misma donación efectuada a una entidad sin ánimo de lucro, calificada en el régimen especial del impuesto sobre la renta y complementarios?

TESIS JURÍDICA

Un contribuyente que goza del descuento de que trata el artículo 257 del Estatuto Tributario con ocasión de una donación efectuada a una entidad sin ánimo de lucro, calificada en el régimen especial del impuesto sobre la renta y complementarios, no puede hacer uso simultaneo del beneficio contemplado en el artículo 180 de la Ley 1955 de 2019, teniendo en cuenta lo establecido en el artículo 23 de la Ley 383 de 1997 en torno a la prohibición sobre la concurrencia de beneficios fiscales, al tratarse de un mismo hecho económico.

FUNDAMENTACIÓN

El artículo 180 de la Ley 1955 de 2019 contempla:

ARTÍCULO 180. <Artículo modificado por el artículo 27 de la Ley 2277 de 2022. El nuevo texto es el siguiente:> El Ministerio de Cultura podrá realizar convocatorias anuales de proyectos relacionados con las Artes, Culturas y Patrimonio que comprenden de manera genérica los sectores de: artes visuales y plásticas, artes escénicas y espectáculos, artesanía, turismo cultural, patrimonio cultural material e inmaterial, educación artística, cultural y creativa, diseño, contenidos multimedia, servicios audiovisuales interactivos, moda, editorial, audiovisual y fonográfico, entre otros, así como planes especiales de salvaguardia de manifestaciones culturales incorporadas a listas representativas de patrimonio cultural inmaterial acordes con la Ley 1185 de 2008 e infraestructura de espectáculos públicos de artes escénicas previstos en el Artículo 4o de la Ley 1493 de 2011, respecto de las cuales las inversiones o donaciones recibirán similar deducción a la prevista en el Artículo 195 de la Ley 1607 de 2012. Los certificados de inversión que se generen para emparar el incentivo serán a la orden negociables en el mercado.

PARÁGRAFO 1o. El Ministerio de Cultura podrá definir, de considerarlo necesario, que la convocatoria se realice por intermedio de una entidad sin ánimo de lucro adscrita a esa entidad para lo cual celebrará de manera directa el respectivo convenio. Las inversiones o donaciones que se canalicen mediante el mecanismo previsto en este Artículo deberán cubrir los costos que la convocatoria demande.

Ahora, el artículo 195 de la Ley 1607 de 2012 prevé:

ARTÍCULO 195. Modifíquese el artículo 16 de la Ley 814 de 2003, el cual quedará así:

Artículo 16. Beneficios tributarios a la donación o inversión en producción cinematográfica. Los contribuyentes del impuesto a la renta que realicen inversiones o hagan donaciones a proyectos cinematográficos de producción o coproducción colombianas de largometraje o cortometraje aprobados por el Ministerio de Cultura a través de la Dirección de Cinematografía, tendrán derecho a deducir de su renta por el período gravable en que se realice la inversión o donación e independientemente de su actividad productora de renta, el ciento sesenta y cinco por ciento (165%) del valor real invertido o donado.

Por su parte, el artículo 257 del Estatuto Tributario señala:

ARTÍCULO 257. DESCUENTO POR DONACIONES A ENTIDADES SIN ÁNIMO DE LUCRO PERTENECIENTES AL RÉGIMEN ESPECIAL. <Ver Notas del Editor> <Artículo modificado por el artículo 105 de la Ley 1819 de 2016. El nuevo texto es el siguiente:> Las donaciones efectuadas a entidades sin ánimo de lucro que hayan sido calificadas en el régimen especial del impuesto sobre la renta y complementarios y a las entidades no contribuyentes de que tratan los artículos 22 y 23 del Estatuto Tributario, no serán deducibles del impuesto sobre la renta y complementarios, pero darán lugar a un descuento del impuesto sobre la renta y complementarios, equivalente al 25% del valor donado en el año o período gravable. El Gobierno nacional reglamentará los requisitos para que proceda este descuento.

Se suma a la anterior normativa lo contemplado en el artículo 23 de la Ley 383 de 1997 para efectos del análisis de lo consultado:

ARTÍCULO 23. BENEFICIOS FISCALES CONCURRENTES. <Artículo modificado por el artículo 84 de la Ley 2277 de 2022. El nuevo texto es el siguiente:> Un mismo hecho económico no podrá generar más de un beneficio tributario para el mismo contribuyente, salvo que la Ley expresamente así lo determine.

La utilización de beneficios fiscales múltiples, basados en el mismo hecho económico, ocasiona para el contribuyente la pérdida del mayor beneficio, sin perjuicio de las sanciones por inexactitud a que haya lugar.

Para los efectos de este Artículo, se considera que son beneficios tributarios concurrentes, los siguientes:

a) Las deducciones autorizadas por la ley, que no tengan relación directa de causalidad con la renta;

b) Los descuentos tributarios;

Por ende, si una misma donación realizada a una entidad sin ánimo de lucro, calificada en el régimen especial del impuesto sobre la renta y complementarios, otorga derecho para, por una parte, aplicar la deducción especial prevista en los artículos 195 de la Ley 1607 de 2012 y 180 de la Ley 1955 de 2019, y por otra, aplicar el descuento tributario de que trata el artículo 257 del Estatuto Tributario, al consistir en un mismo hecho económico el contribuyente deberá optar por uno solo de estos beneficios tributarios, atendiendo lo consagrado en el artículo 23 de la Ley 383 de 1997.

En los anteriores términos se resuelve su solicitud y finalmente le manifestamos que la Dirección de Impuestos y Aduanas Nacionales -DIAN-, con el fin de facilitar a los contribuyentes, usuarios y público en general el acceso directo a sus pronunciamientos doctrinarios, ha publicado en su página de internet www.dian.gov.co, la base de conceptos en materia tributaria, aduanera y cambiaria expedidos desde el año 2001, la cual se puede ingresar por el icono de “Normatividad”-“Doctrina”, dando click en el link “Doctrina Dirección de Gestión Jurídica”.

Sabes si tu RUT está desactualizado? ¡Cuidado! Puedes ser sancionado por la Dian


Aquí hablaremos sobre...

¿Qué sucede si no se actualiza la información del RUT?
¿Cómo puede actualizarse el RUT?
Actualizaciones del RUT que pueden realizarse virtualmente
Actualizaciones del RUT que deben realizarse presencialmente
Otras sanciones del RUT

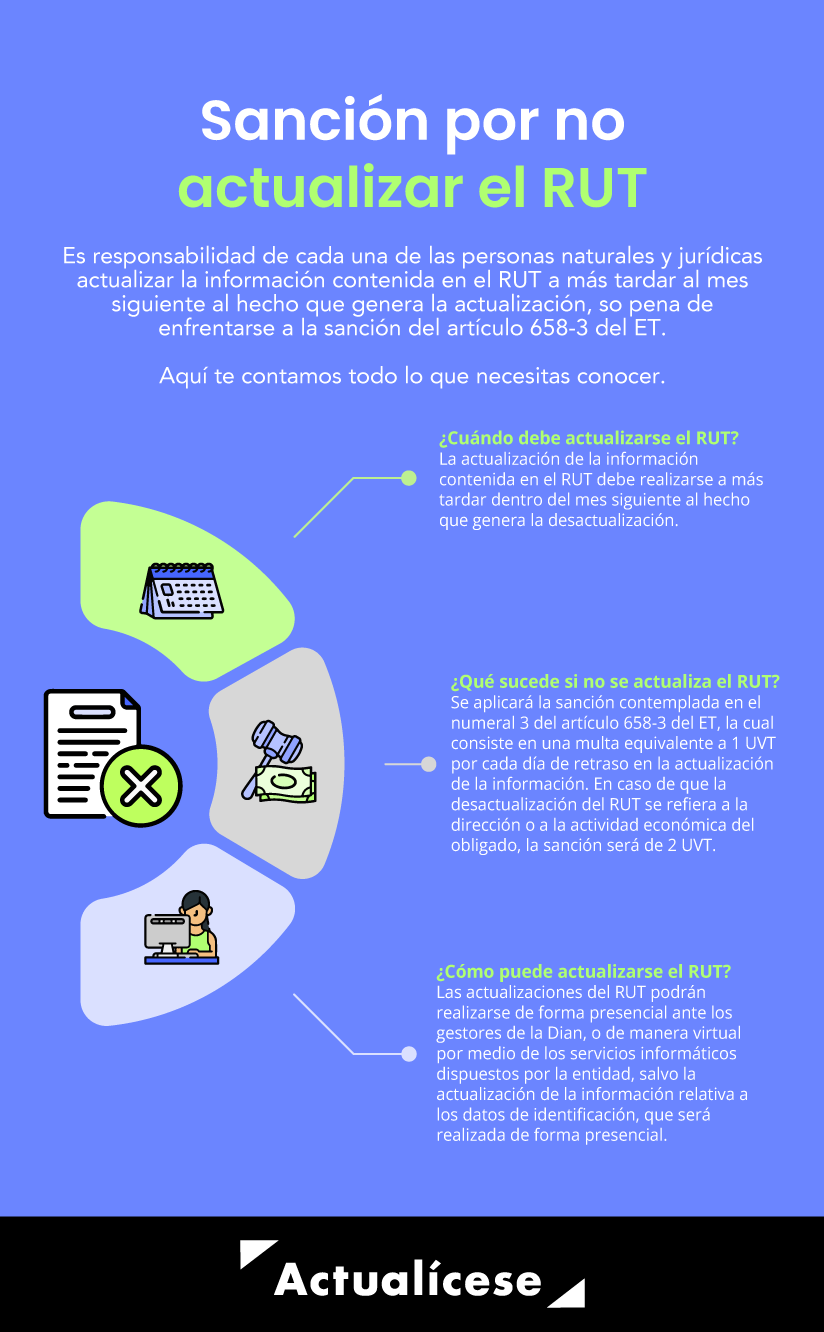
Es responsabilidad de cada persona natural y jurídica actualizar la información contenida en el RUT a más tardar al mes siguiente al hecho que genera la actualización.

Cuando el RUT se encuentre desactualizado, la Dian podrá aplicar la sanción del artículo 658-3 del ET.

Te contamos más aquí.

Durante el proceso de inscripción en el registro único tributario –RUT–, las personas naturales y jurídicas registran información relacionada con la identificación, ubicación, clasificación, responsabilidades, establecimientos, entre otros. Esto permite a la Dian ubicar, identificar y clasificar a las personas y entidades según su actividad económica, lo cual resulta fundamental para su proceso de fiscalización.

Cuando la información registrada inicialmente sufre algún tipo de desactualización, sea porque la persona natural o jurídica cambió de ubicación, o adquirió una nueva responsabilidad, o por cualquier otro motivo, se deberá realizar la respectiva actualización a más tardar dentro del mes siguiente al hecho que la genera.

Recordemos que la actualización del RUT es el procedimiento que permite realizar modificaciones o adiciones a la información contenida en este registro. Así, la actualización se hace efectiva cuando se modifican o adicionan datos consignados originalmente en cualquiera de sus elementos constitutivos de identificación, ubicación o clasificación.

¿Qué sucede si no se actualiza la información del RUT?

No realizar la actualización de la información del RUT dentro del mes siguiente al hecho que origina la desactualización acarrea la sanción contemplada en el numeral 3 del artículo 658-3 del ET.

“En caso de que la desactualización del RUT se refiera a la dirección o a la actividad económica del obligado, la sanción será de 2 UVT ($84.824) por cada día de retraso en la actualización de la información”

Dicha sanción consiste en una multa equivalente a 1 UVT ($42.412 por 2023), por cada día de retraso en la actualización de la información. En caso de que la desactualización del RUT se refiera a la dirección o a la actividad económica del obligado, la sanción será de 2 UVT ($84.824) por cada día de retraso en la actualización de la información.


Respecto a la sanción por retraso en la actualización del RUT, es importante tener en cuenta que esta, a diferencia de otras sanciones, no tiene estipulado un límite, por tanto, puede llegar a incrementarse indefinidamente, llegando a ser onerosa si la actualización de la información no se realiza lo más pronto posible.

Sin embargo, la misma puede ser reducida conforme al principio de favorabilidad dispuesto en el artículo 640 del ET.

Veamos un ejemplo:

Una persona natural inscrita en el RUT, el 26 de julio del año 2021, realizó el cambio de ubicación (departamento, municipio y dirección de residencia o establecimiento de comercio), sin embargo, no realizó la actualización de su RUT.

El 26 de julio del año 2023 la Dian notifica la sanción del numeral 3 del artículo 658-3 del ET, en donde liquida una multa así:

Sanción por no actualizar el RUT

Día en que se genera el hecho que da lugar a la actualización del RUT

24 de julio de 2021

Plazo para realizar la actualización

24 de agosto de 2021

Días en mora en la desactualización del RUT


Días en mora en 2021 (aproximadamente)

87

Días en mora en 2022 (aproximadamente)

247

Días en mora en 2023 (aproximadamente)

136

Total días en mora en la desactualización del RUT

470

Valor 1 UVT por 2023

$42.412

Valor 2 UVT por 2023

$84.824

Sanción (1 UVT por cada día de retraso)

$ 39.867.280


Para efectos del cálculo anterior se consideraron los días hábiles de cada año en mora, dejando por fuera días festivos y fines de semana, toda vez que el artículo 658-3 del ET no hace distinción respecto a si la sanción se aplica por días hábiles o calendario. Por tanto, procede la aplicación del artículo 62 de la Ley 4 de 1913 donde señala que, cuando la norma establece un plazo en días sin especificar si son días hábiles o calendario, se entiende que son días hábiles.

Ahora bien, a la sanción antes liquidada se podrá aplicar la reducción consagrada en el artículo 640 del ET, considerando las especificaciones allí previstas.

¿Cómo puede actualizarse el RUT?

Las actualizaciones del RUT podrán realizarse de forma presencial ante los gestores de la Dian, o de manera virtual por medio de los servicios informáticos dispuestos por la entidad, salvo la actualización de la información relativa a los datos de identificación que será realizada de forma presencial. Cuando la actualización sea ordenada mediante acto administrativo en firme, la Dian incorporará la actualización de oficio en el registro.

domingo, agosto 20, 2023

Saldos a favor en declaraciones de renta de personas naturales: ¿es posible arrastrarlos de un período a otro?


Los saldos a favor son excedentes en las declaraciones de renta derivados de retenciones en la fuente a título de renta a favor de los contribuyentes.

Las personas naturales que liquiden saldos a favor podrán arrastrarlos hacia otra declaración, siempre que cumplan con un requisito fundamental.

Los saldos a favor son excedentes en las declaraciones de renta o IVA a favor de los contribuyentes o responsables, los cuales pueden ser recuperados a través de la solicitud de devolución o compensación.

Ahora bien, las personas naturales que liquiden saldos a favor en sus declaraciones de renta podrán arrastrar dichos saldos a favor, considerando ciertos aspectos importantes mencionados en el artículo 1.6.1.21.24 del Decreto 1625 de 2016.

A continuación, nuestro líder de investigación, Diego Guevara Madrid, nos explica el siguiente caso: Si una persona natural presentó su declaración de renta del año gravable 2020 y no estuvo obligada a declarar por el año gravable 2021, ¿puede arrastrar al año gravable 2022 el saldo a favor que se le había formado en la declaración de renta del año gravable 2020?

Saldos a favor en la declaración de renta de personas naturales

De acuerdo con lo abordado por nuestro investigador, en concordancia con el artículo 1.6.1.21.24 del Decreto 1625 de 2016, los saldos a favor originados en las declaraciones del impuesto sobre la renta se podrán imputar en la declaración tributaria del período inmediatamente siguiente por su valor total, aun cuando con la imputación se genere un nuevo saldo a favor.

Por tanto, si una persona natural presentó la declaración del año gravable 2020 en donde liquidó un saldo a favor, dicho monto solo podía ser arrastrado a la declaración del año gravable 2021. Si esta declaración no fue presentada, el saldo a favor liquidado en la declaración de 2020 solo podrá ser solicitado en devolución a la Dian, dado que no podrá ser arrastrado a la declaración del año gravable 2022.

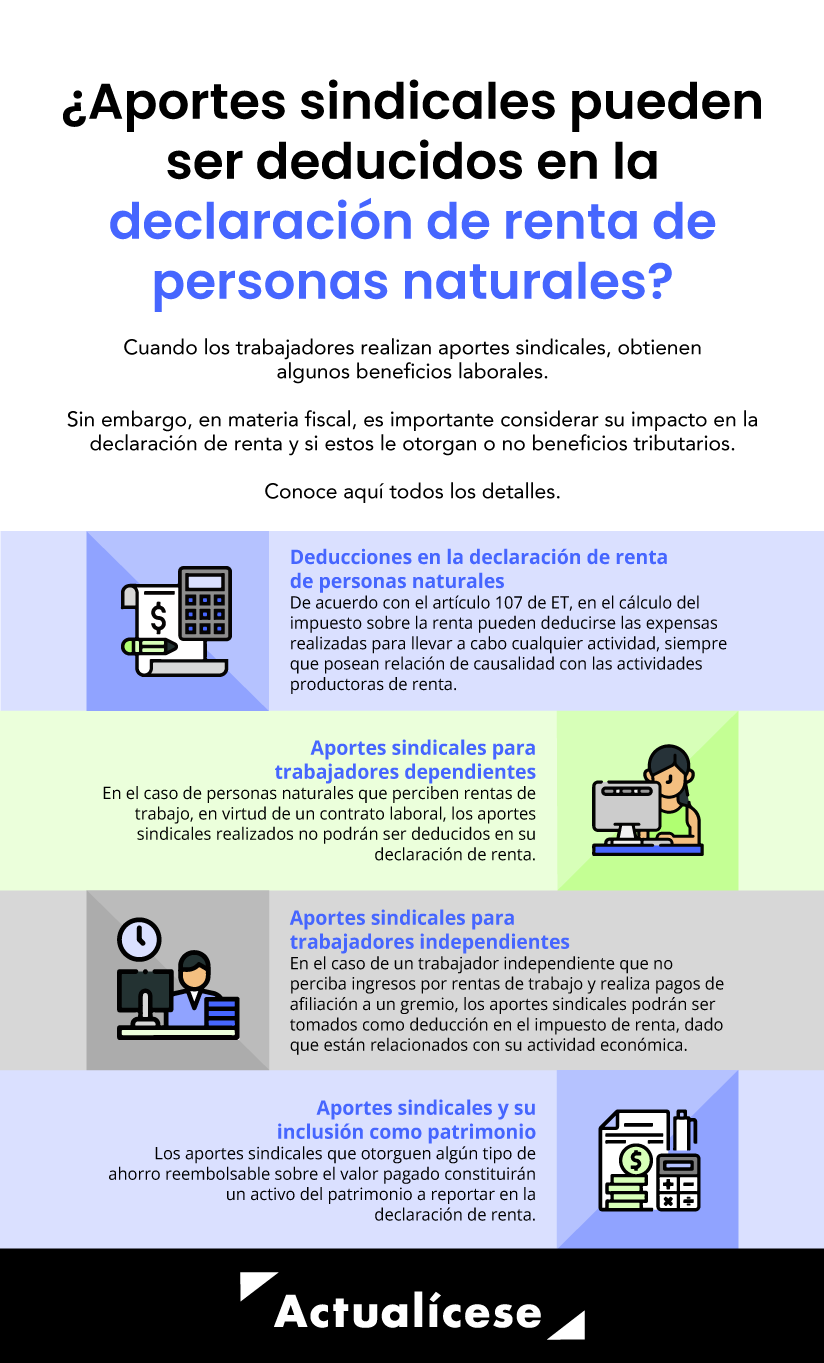
Aportes sindicales pueden ser deducidos en la declaración de renta de personas naturales?


Aquí hablaremos sobre...

Deducciones en la cédula general de la declaración de renta
Deducciones en la cédula de pensiones de la declaración de renta
¿Los aportes sindicales son deducibles en renta?
Aportes sindicales y su inclusión como patrimonio dentro de la declaración de renta


Los aportes sindicales otorgan beneficios en materia laboral; sin embargo, en materia fiscal, es importante considerar su impacto en la declaración de renta y evaluar si le otorgan o no beneficios tributarios al contribuyente.

Aquí te contamos los detalles que no puedes perder de vista al respecto.

De acuerdo con el artículo 107 del Estatuto Tributario –ET–, en el cálculo del impuesto sobre la renta pueden deducirse las expensas realizadas para llevar a cabo cualquier actividad, siempre y cuando posean relación de causalidad con las actividades productoras de renta y sean necesarias y proporcionadas de acuerdo con cada actividad.

Ahora bien, para efectos de la declaración de renta de las personas naturales, los artículos 115, 119 y 387 del ET, y el artículo 1.2.1.20.3 del Decreto 1625 de 2016, sustituido por el artículo 8 del Decreto 1435 de 2020, mencionan las deducciones a las cuales podrán acceder dichas personas, dependiendo de la cédula en la que deban depurar sus ingresos, así:

Deducciones en la cédula general de la declaración de renta.

Las personas naturales que deban depurar su ingreso en la cédula general, conformada por las secciones de rentas de trabajo, honorarios, de capital y no laborales podrán detraer las siguientes deducciones y para adquisición de vivienda (artículo 119 del ET).

Deducción por dependientes (aplicable solo a quienes perciban rentas de trabajo) y pagos por salud (medicina prepagada, planes complementarios, etc., artículo 387 del ET).
Deducción del gravamen a los movimientos financieros –GMF– (en virtud del inciso 2 del artículo 115 del ET).

Deducciones en la cédula de pensiones de la declaración de renta

Para el caso de los ingresos provenientes de pensiones, es importante tener en cuenta que, de conformidad con el inciso 2 del artículo 337 del ET, en la determinación del impuesto sobre la renta en la cédula de pensiones no se encuentran autorizadas las deducciones por parte de la norma fiscal.
 
¿Los aportes sindicales son deducibles en renta?.

Ahora bien, respecto a las deducciones atribuibles a la declaración de renta de personas naturales, el artículo 115 del ET menciona los impuestos pagados que podrán ser tomados como deducibles en la declaración de renta; entre ellos, el parágrafo 3 del artículo en mención señala como deducibles las cuotas de afiliación pagadas a los gremios. En dicho artículo se lee:

Artículo 115. Deducción de impuestos pagados y otros. Es deducible el cien por ciento (100 %) de los impuestos, tasas y contribuciones, que efectivamente se hayan pagado durante el año o período gravable por parte del contribuyente, que tengan relación de causalidad con su actividad económica, con excepción del impuesto sobre la renta y complementarios.

Parágrafo 3. Las cuotas de afiliación pagadas a los gremios serán deducibles del impuesto de renta.

Sin embargo, tratándose de personas naturales que perciban rentas de trabajo y realicen aportes sindicales, este parágrafo suele generar dudas respecto a si la deducción en mención procede también en virtud de dicha cuota sindical.

“tratándose de aportes sindicales realizados por personas naturales que perciban rentas de trabajo, en virtud de un contrato laboral, estos no podrán ser deducidos en su declaración de renta”

Para esto es importante hacer énfasis en que las deducciones en la declaración de renta de las personas naturales son procedentes siempre y cuando se encuentren autorizadas por la ley y posean relación de causalidad con su actividad económica. Por tanto, tratándose de aportes sindicales realizados por personas naturales que perciban rentas de trabajo, en virtud de un contrato laboral, estos no podrán ser deducidos en su declaración de renta.

No obstante, tratándose de un trabajador independiente, que no perciba ingresos por rentas de trabajo, por ejemplo, un ganadero o un comerciante que paga su cuota de afiliación a un gremio (federación colombiana de ganaderos –Fedegan–, federación nacional de comerciantes empresarios, etc.), dicho pago podrá ser tomado como deducción en el impuesto de renta, dado que el mismo está relacionado con su actividad económica, aun cuando no cuente con el principio de necesidad.


Nota: inicialmente la norma contenida en el parágrafo 3 del artículo 115 del ET se encontraba consagrada en el parágrafo 1 del artículo 116 del ET, la cual había sido adicionada por la Ley 1430 de 2010. Así, para brindar claridad en su momento al parágrafo 1 en mención, la Dian, mediante el Concepto 021716 de 2011 señaló que cualquier contribuyente que llegue a pagar en los años 2011 y siguientes alguna cuota de afiliación a los gremios a los cuales pertenezca (como a Cotelco, o Fenalco, o la Andi, etc.) sí podrá empezar a tomar ese gasto como deducible.

Al respecto, es necesario destacar que ese gasto por las cuotas de afiliación pagadas a los gremios siempre había generado polémica, pues la Dian rechazaba este gasto porque no cumplía los requisitos de necesidad del artículo 107 del ET. Por eso fue la misma Andi (Asociación Nacional de Industriales) la que aprovechó el trámite de la reforma tributaria en diciembre de 2010 para hacer la propuesta de que en el Estatuto Tributario sí quedara en claro que ese gasto se podría empezar a tomar como deducible (ver nuestro editorial Doctrinas de la Dian aclaran vacíos de la Ley 1430 sobre deducción del GMF y de las afiliaciones a los gremios).

En este orden de ideas, mientras a la persona natural que perciba rentas de trabajo dicho aporte se le convierte en un gasto no deducible ni imputable en la declaración de renta, el trabajador independiente que no perciba rentas de trabajo, si el pago se asocia a su actividad económica, sí podrá tomarlo como deducción en la declaración de renta.

Aportes sindicales y su inclusión como patrimonio dentro de la declaración de renta.

En caso de que los aportes sindicales realizados por trabajadores ofrezcan entre sus beneficios algún tipo de ahorro sobre el valor pagado, el cual posteriormente le será entregado al aportante, es importante no perder de vista que este ahorro se convertirá en un activo para efectos de la declaración de renta, el cual deberá ser incluido dentro del patrimonio bruto del declarante.


Por tanto, resulta importante que quienes realicen aportes a sindicatos y se encuentren obligados a presentar la declaración de renta, o quienes lo hagan de manera voluntaria, soliciten los respectivos certificados a fin de determinar si dichos pagos generan algún tipo de ahorro, así como el valor acumulado al 31 de diciembre del año objeto de declaración.

Costos y deducciones dentro de la declaración de renta de personas naturales este es su tratamiento fiscal!


Las personas naturales y sucesiones ilíquidas podrán imputar, dentro de su declaración de renta del año gravable 2022, los costos y deducciones procedentes relacionadas con su actividad económica.

Conoce aquí su tratamiento fiscal.

Desde el punto de vista fiscal, los costos son un conjunto de erogaciones, acumulaciones o consumos de activos que se verán reflejados en los costos directos o indirectos en que incurre el contribuyente en un período determinado, sea para la adquisición o la producción de un bien o servicio.

Por su parte, las deducciones corresponden a los gastos en que incurre la persona natural o jurídica en el año gravable, los cuales son necesarios para generar renta. Entre tales gastos se encuentran los de administración y ventas. De acuerdo con estas definiciones, se puede evidenciar que para la legislación tributaria es indispensable la relación de causalidad y de necesidad de los costos y gastos con la actividad que se desarrolla.


Casos especiales para la determinación del costo

Respecto al costo, es importante tener presente la determinación en casos especiales, tales como: Costo de mano de obra en el cultivo del café: para la determinación del costo en los cultivos de café, el artículo 66-1 del ET establece que se presume de derecho que el 40 % del valor del ingreso gravado en cabeza del productor, en cada ejercicio gravable, corresponde a los costos y deducciones inherentes a la mano de obra. El contribuyente podrá tomar dicho porcentaje como costo en su declaración del impuesto de renta, acreditando únicamente el cumplimiento de los requisitos de causalidad y necesidad contenidos en el artículo 107 del ET, los cuales se podrán acreditar a través de cualquier documento que resulte idóneo para ello.

Costo de mano de obra en el cultivo de papa: el nuevo artículo 66-2 del ET, creado por el artículo 17 de la Ley 2277 de 2022, señala que, para la determinación de los costos en los cultivos de papa, se presume de derecho que el 30 % del valor del ingreso gravado en cabeza del productor, en cada ejercicio gravable, corresponde a los costos y deducciones inherentes a la mano de obra. Así, el contribuyente, a partir del año gravable 2023, podrá tomar dicho porcentaje como costo en su declaración del impuesto de renta, acreditando únicamente el cumplimiento de los requisitos de causalidad y necesidad.

Rechazo de costos y deducciones

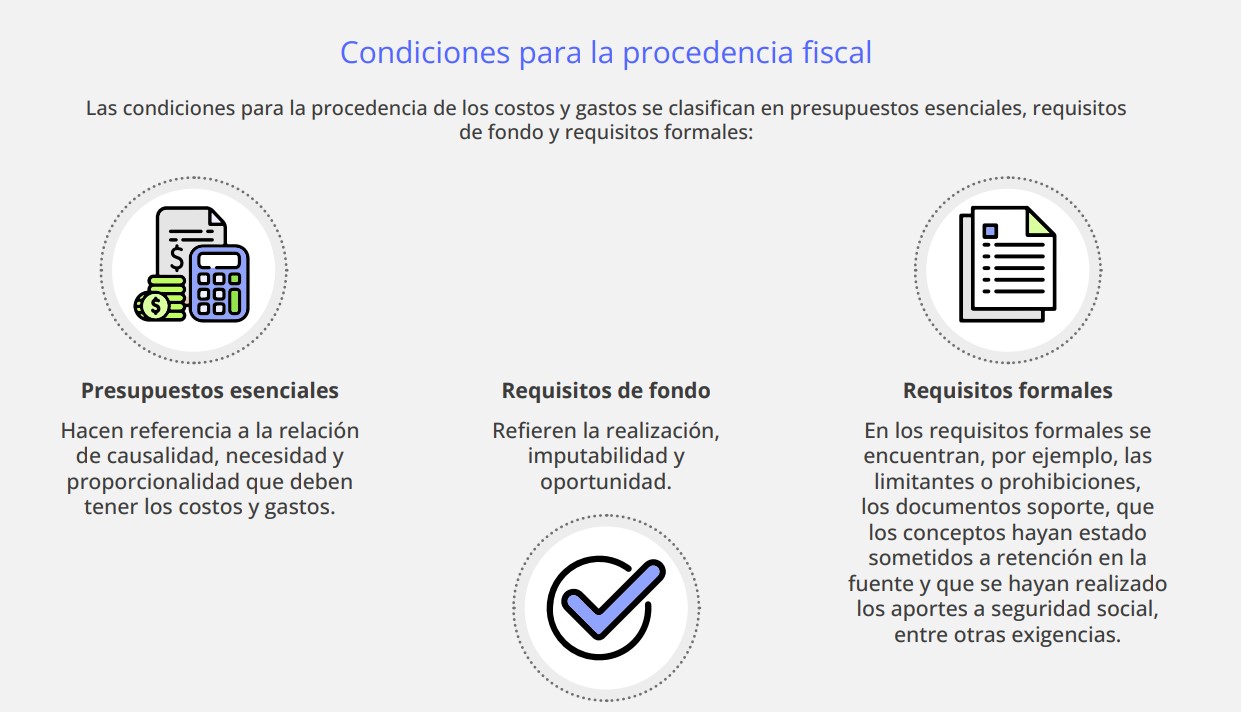
De acuerdo con el artículo 107 del ET, los costos y gastos podrán restarse en la declaración de renta, siempre que posean relación de causalidad, necesidad y proporcionalidad con cada una de las actividades económicas desarrolladas por el contribuyente.

Por lo tanto, la Dian podrá rechazar estos costos y gastos cuando no cumplan las condiciones anteriormente descritas, los requisitos para los obligados a llevar contabilidad y los medios de pago para su aceptación, o cuando no estén debidamente soportados con facturas que cumplan las exigencias establecidas en los artículos 617 y 618 del ET.

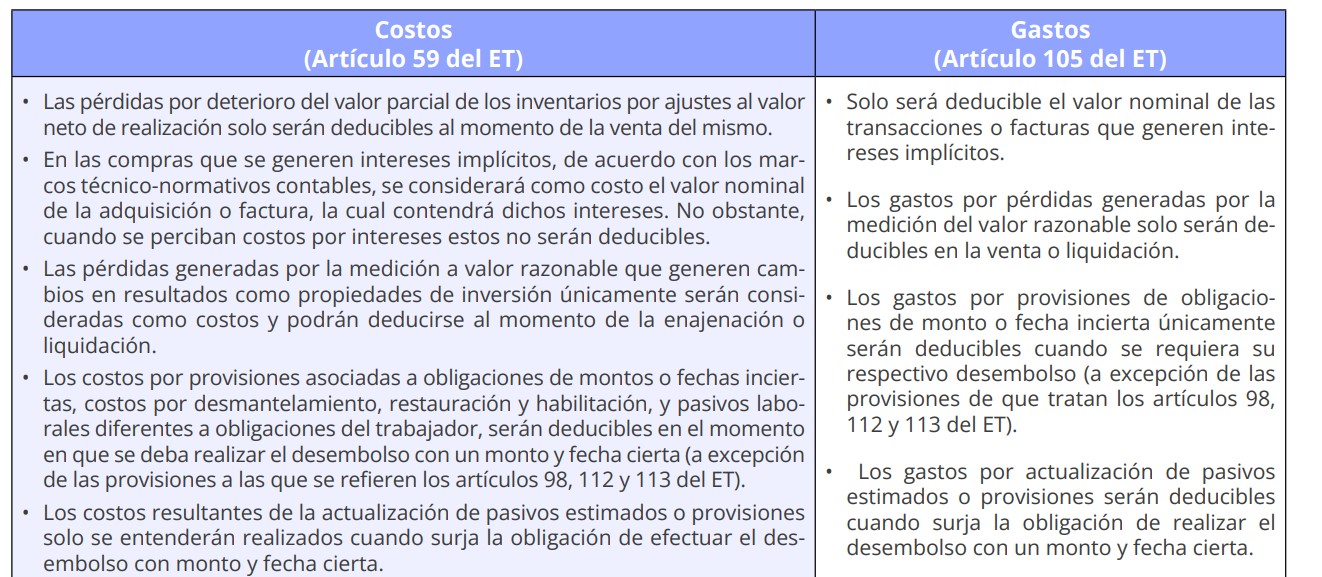
Ahora bien, las normas de los artículos 59 y 105 del ET señalan que los obligados a llevar contabilidad podrán deducir los costos y gastos fiscalmente realizados y contablemente devengados durante el período gravable. Sin embargo, la Dian podrá rechazarlos en el momento en que estos no cumplan las siguientes condiciones para su procedencia:

Si deseas visualizar completamente esta tabla, consulta nuestra Cartilla Práctica Paso a paso para la elaboración de la declaración de renta de personas naturales AG 2022.

Rechazo de gastos de nómina no soportados con el documento de nómina electrónica

Los empleadores que no hayan adoptado el documento soporte de pago de nómina electrónica, según el calendario de implementación y transmisión previsto en la Resolución 000013 de 2021 (modificado por las resoluciones 000037 de mayo 5, 000063 de julio 30, 000151 de diciembre 10 de 2021 y la Resolución 000028 de febrero 28 de 2022) se verán sometidos al rechazo de los gastos de nómina pagados.

Lo anterior, considerando que el documento soporte de pago de nómina electrónica es obligatorio para el soporte fiscal de los costos y deducciones en la declaración de renta de aquellos contribuyentes que realicen pagos derivados de una vinculación laboral o legal y reglamentaria, y por pagos a pensionados a su cargo.
Rechazo de costos y gastos pagados en el exterior

La Dian podrá rechazar los costos y gastos pagados en el exterior cuando la entidad verifique que el beneficiario del pago es directa o indirectamente el mismo contribuyente, en una proporción igual o superior al 50 %, al igual que cuando el pago sea realizado en una jurisdicción no cooperante o de baja o nula imposición, cuando se trate de entidades pertenecientes a un régimen tributario preferencial o bien cuando el beneficiario no posea certificado de residencia fiscal (ver el artículo 771-6 del ET).


La Dian rechaza la deducción de un costo o gasto de la depuración fiscal del impuesto de renta del contribuyente; esto genera que se aumente la renta ordinaria, ocasionando así un mayor valor del impuesto. Así mismo, cuando el rechazo se asocie a costos y gastos ficticios, la Dian aplicará la sanción por inexactitud equivalente al 100 % de la diferencia entre el saldo a pagar o saldo a favor, según sea el caso, determinado en la liquidación oficial y el declarado por el contribuyente, de acuerdo con las condiciones del artículo 648 del ET.

Rechazo de deducciones por incumplimiento de las normas de bancarización

La Dian podrá desconocer los costos y gastos, al igual que las demás deducciones, cuando los contribuyentes realicen pagos por medios diferentes a los establecidos en el artículo 771-5 del ET. Dicho esto, para la aceptación de las deducciones, el responsable deberá realizar el pago por cualquiera de los siguientes canales:

Depósitos en cuentas bancarias.
Giros.
Transferencias bancarias.
Cheques girados al primer beneficiario.
Tarjetas de crédito, de débito o de cualquier otro tipo.