miércoles, julio 13, 2022

Activos no financieros: reconocimiento contable en las pymes


El elemento determinante de los activos no financieros son sus características físicas, las cuales determinan su valor.

Es importante el correcto reconocimiento de estos activos en las pymes, puesto que son los que generan la mayor parte de ingresos y utilidades en la mayoría de estas entidades.

Antes de adentrarnos en la definición de los activos no financieros, es importante mencionar que los activos financieros son definidos en la sección 11 de la NIC 32 y en los Estándares Financieros para las Pymes como “cualquier activo que sea efectivo, un instrumento de patrimonio de otra entidad, una obligación contractual o un contrato que será o podrá ser liquidado utilizando instrumentos de patrimonio propio de la entidad”. Ejemplos de activos financieros son los saldos de las partidas de caja o bancos, las cuentas por cobrar a clientes, cuentas por cobrar a socios y los certificados de depósito a término.

A pesar de que los Estándares Internacionales no cuentan con una definición concreta de activos no financieros, es posible llegar a ella a partir de la definición anterior.
“los activos no financieros son activos no monetarios, tangibles o intangibles, que no son mantenidos con el fin primario de intercambiarlos por una cantidad fija o determinable de efectivo y no están representados en títulos valores ni en instrumentos derivados”

Es así como se concluye que los activos no financieros son activos no monetarios, tangibles o intangibles, que no son mantenidos con el fin primario de intercambiarlos por una cantidad fija o determinable de efectivo y no están representados en títulos valores ni en instrumentos derivados.

Es importante resaltar que los activos no financieros representan:Activos no monetarios, puesto que la razón de ser no es primordialmente una representación específica de dinero en contraste con los activos financieros.
Activos tangibles o intangibles, es decir, pueden ser o no de naturaleza física.
Activos no mantenidos con el fin primario de intercambiarlos por una cantidad fija o determinable de efectivo, lo que significa que la esencia del activo es el “uso”.
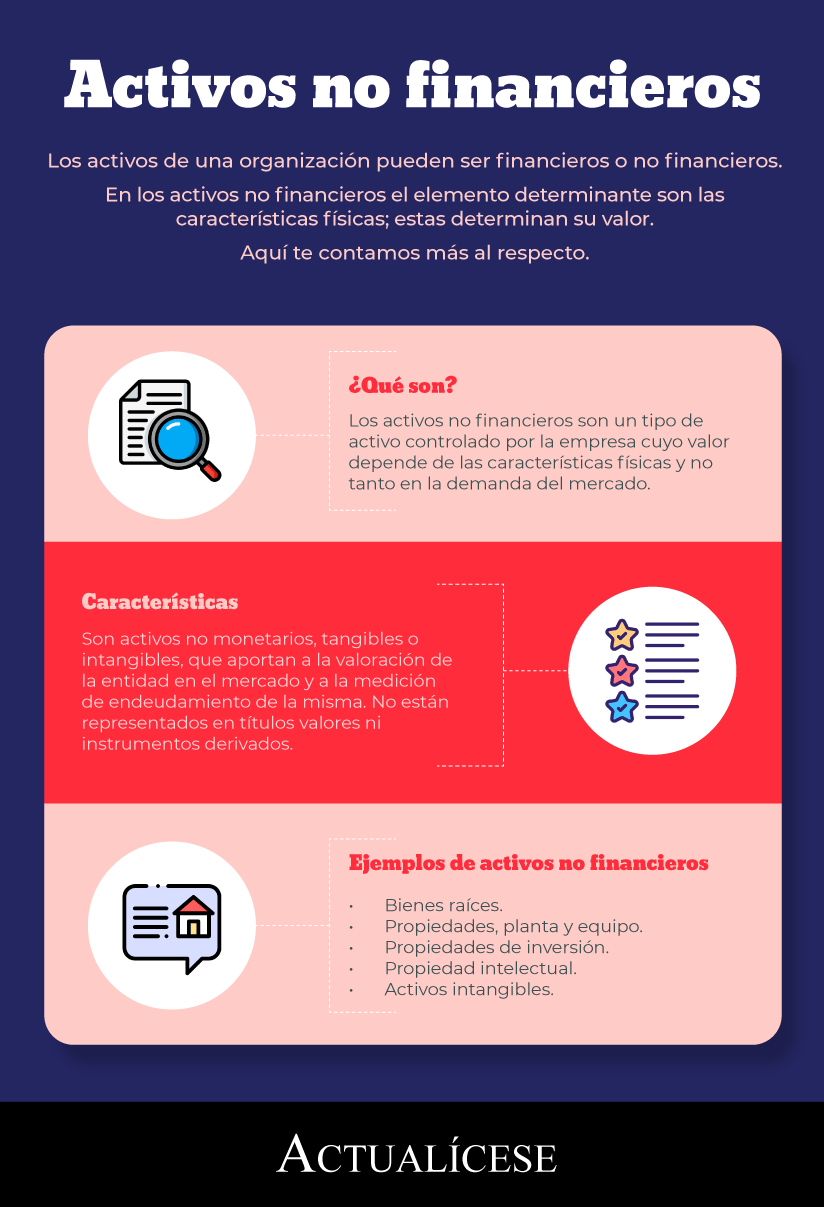
El uso como fin de los activos no financieros

El valor monetario no es un elemento determinante en los activos no financieros, lo será sus características físicas (tangibles) o intrínsecas (intangibles). El uso del activo en la entidad constituye el fin primario.

Para una entidad comercializadora, por ejemplo, el uso de los inventarios será el de su explotación comercial. No obstante, pueden concurrir dos fines en la clasificación de las partidas de activos no financieros:
 
Activo no financierosFin primarioFin secundario
InventariosLa entidad posee los inventarios para compra y venta en el desarrollo de la actividad.La entidad vende los inventarios.
Propiedad, planta y equipoUsados para el desarrollo de las actividades de producción y administrativas.Estos activos son vendidos por decisión de la empresa.
Propiedades de inversiónUsadas para obtener rentas.Estos activos son vendidos por decisión de la empresa.
IntangiblesEmpleados para uso interno.Estos activos son vendidos por decisión de la empresa.
A continuación abordaremos aspectos relacionados con el reconocimiento de algunos activos no financieros:
1. Inventarios

En materia de la esencia de los inventarios podemos decir que estos son activos no financieros cuyo fin primario en la compañía es su uso, dado que, según las definiciones contenidas en la NIC 2 del Estándar Pleno y la sección 13 del Estándar para Pymes, los inventarios son activos que:Se mantienen para la venta en el curso ordinario del negocio (bienes terminados).
Están en proceso de producción
Están en forma de materiales, repuestos, suministros, etc., para ser utilizados en procesos productivos enfocados en ventas posteriores.

La norma no establece los requisitos de reconocimiento de los inventarios, sin embargo, debe tenerse en cuenta que será necesario que los inventarios cumplan con la definición de inventario planteada en los Estándares Internacionales, además, deberá existir la probabilidad de que produzcan beneficios económicos y se pueda obtener una medición fiable de ellos.

Los inventarios dentro del alcance de la sección 13 del Estándar para Pymes deberán medirse al importe menor entre el costo y el valor neto de realización.
2. Propiedades, planta y equipo

Para poder reconocer una partida como propiedad, planta y equipo debe realizarse una verificación del cumplimiento de los siguientes aspectos:Ser tangible, es decir, que tenga una apariencia física.
Estar destinada para la producción o el suministro de bienes y servicios, el arrendamiento a terceros o para propósitos administrativos.
Se espera utilizar durante más de un período económico.

Dependiendo del grupo de convergencia al que pertenezca la entidad, se deberá aplicar una norma diferente para el reconocimiento, medición y presentación de las propiedades, planta y equipo, tal como se muestra a continuación:Grupo 1 de convergencia: NIC 16.
Grupo 2 de convergencia: sección 17 del Estándar para Pymes.
Grupo 3 de convergencia: capítulo 9 del anexo 3 del DUR 2420 de 2015.

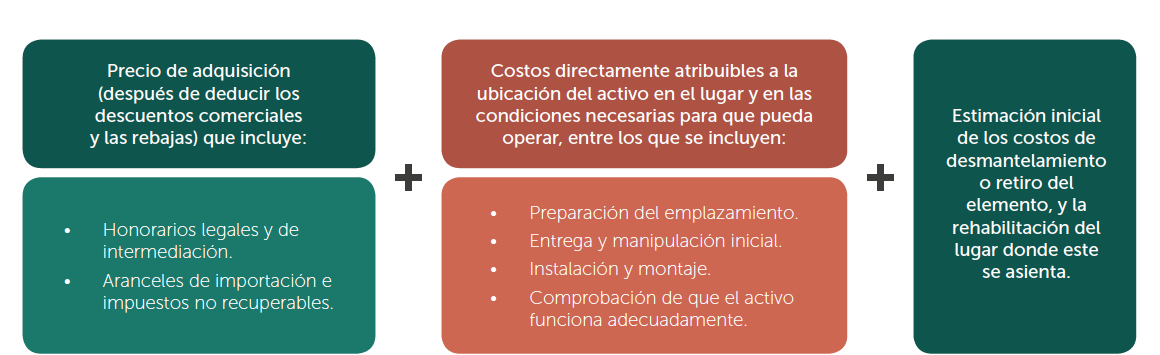
De acuerdo con el párrafo 17.9 del Estándar para Pymes, en el momento del reconocimiento inicial, los elementos de las propiedades, planta y equipo se miden por su costo.

El párrafo 17.10 explica que el costo de un elemento de la propiedad, planta y equipo está conformado por los siguientes conceptos:
3. Propiedades de inversión

Dentro de los activos no financieros se encuentran también las propiedades de inversión, las cuales son bienes inmuebles, como terrenos o edificios destinados de forma exclusiva para el alquiler o generación de plusvalías o rentas.

Es importante tener en cuenta que al hablar de rentas no se refiere únicamente al arrendamiento del bien, sino también a las ganancias o pérdidas obtenidas de los cambios en su valor razonable de mercado, lo que técnicamente se define como “modelo de intención”.

Cabe aclarar que en esta categoría no se pueden incluir los bienes inmuebles utilizados en el proceso productivo de la entidad, o que se tengan para uso de su propietario.

4. Activos intangibles

Dentro de los activos no financieros también se encuentran los relacionados, por ejemplo, con las patentes y marcas comerciales.

Los intangibles son activos que poseen las siguientes características:son identificables,
tienen un carácter no monetario, y
no poseen apariencia física (corporalidad).

La sección 18 del Estándar para Pymes, a su vez, establece las condiciones que se deben verificar para registrar un activo intangible en la contabilidad:que sea probable que genere flujos futuros de beneficios,
que su costo pueda medirse con fiabilidad, y
que el activo no sea el resultado de desembolsos incurridos de manera interna para su formación.

En la medición inicial debe analizarse cómo se adquirió el intangible, ya que, si se adquiere mediante compra, se mide al precio de compra más los costos atribuibles incurridos hasta tenerlo listo para uso. Si el intangible se adquiere en una combinación de negocios, se mide al valor razonable en la fecha de adquisición. Si es una subvención del Gobierno, se mide al valor razonable en la fecha en que se recibe o es exigible.

No obstante, si es un intangible generado internamente mediante un proceso de investigación y desarrollo, no se reconoce contablemente en las pymes, a diferencia de las grandes empresas, que sí lo pueden hacer. A lo largo de su uso debe amortizarse con base en su vida útil, reconocerse deterioro si lo hubiese, darse de baja si ya no se obtendrán beneficios económicos futuros o se dispondrá del intangible.

Sustitución patronal: ¿conoces sus características?


La sustitución patronal es una de las figuras reguladas en el derecho laboral. Desde el punto de vista jurídico, es importante analizarla para proteger a los trabajadores y al trabajo como derecho fundamental y constitucional en nuestra sociedad.

Conoce las características y elementos de esta figura.

El concepto de sustitución patronal hace referencia a la sustitución de una empresa por otra, por cualquier causa, considerándose como un efecto de cualquier modificación jurídica de la empresa.

Cuando se produce la sustitución de una empresa por la otra, debe respetarse el contrato de trabajo para que se configure la sustitución patronal.
“la sustitución puede ser total o parcial. Esto indica que puede existir sustitución sobre una porción de la empresa susceptible de ser considerada y manejada como una unidad económica independiente”

Hay que anotar que el artículo 53 del Decreto Ley 2127 de 1945 establece que la sustitución puede ser total o parcial. Esto indica que puede existir sustitución sobre una porción de la empresa susceptible de ser considerada y manejada como una unidad económica independiente.

A continuación, abordaremos la definición y características específicas de la sustitución patronal.
Definición de sustitución patronal

La sustitución patronal, en virtud del artículo 67 del Código Sustantivo del Trabajo –CST–, es todo cambio de empleador que se presenta por cualquier causa, siempre que se mantenga la identidad del establecimiento o empresa, de tal suerte que permanezcan vigentes los contratos de trabajo. Estos pasan del antiguo empleador al nuevo con los efectos señalados en el artículo 69 del CST.

En la Sentencia SL-4530 de 2020 la Corte Suprema de Justicia afirmó:

Una lectura textual del citado artículo lleva a deducir que los requisitos de la sustitución de empleadores son el cambio de titularidad de la empresa, establecimiento o entidad económica, por cualquier causa (cesión, venta, arrendamiento, fusión, etc.), y la subsistencia de la identidad del negocio. No obstante, para la Sala el tercer elemento que tradicionalmente ha introducido la jurisprudencia -continuidad en la prestación del servicio- está implícito en la noción de «sustitución de patronos» prevista en el artículo 67 ibidem, que supone una sucesión de empleadores o un cambio en la posición jurídica subjetiva empresarial en la ejecución de una relación de trabajo.
Responsabilidad de los nuevos empleadores

El artículo 69 del CST señala que el antiguo y el nuevo empleador deben responder solidariamente por las obligaciones que a la fecha de la sustitución les sean exigibles al primero. Es decir, ambos deben asumir sus obligaciones con el trabajador; sin embargo, si el nuevo empleador las asume por su propia cuenta, puede solicitar el reembolso de dichos pagos al antiguo empleador.

En principio, el nuevo empleador responde por las obligaciones que surjan con posterioridad a la sustitución.
Protecciones en la sustitución patronal

Cabe destacar las siguientes protecciones que se le dan al trabajador durante la sustitución patronal:La sucesión en la titularidad del negocio no modifica ni extingue los contratos de trabajo, lo que significa que el trabajador conserva sus condiciones laborales (categoría, jornada, remuneración, beneficios, antigüedad, entre otros)
El nuevo empleador tiene limitadas sus facultades a las permitidas por el ius variandi.
La solidaridad entre el antiguo y el nuevo empleador de las obligaciones que a la fecha de la sustitución le sean exigibles al primero evita transferencias de establecimiento fraudulentas.

Deberes de los empleadores con los trabajadores

Los deberes son transmitidos por la empresa anterior a la nueva: la sucede tanto en las obligaciones de dar como de hacer; incluso, en las obligaciones impuestas en fallos judiciales que vinculan a la compañía extinta.
Elementos de la sustitución patronal

El artículo 67 del CST define la sustitución de empleadores como todo cambio de un empleador por otro, por cualquier causa, siempre que subsista la identidad del establecimiento, es decir, en cuanto este no sufra variaciones esenciales en el giro de sus actividades o negocios.

Así, la sucesión de empresarios precisa de:Un cambio en la titularidad de la organización productiva por cualquier causa, como compraventa, arrendamiento o traspaso del negocio a cualquier título; u operaciones de reorganización empresarial, como las fusiones, adquisiciones, absorciones, liquidación con traspaso de bienes, etc.
La identidad de establecimiento o subsistencia de la empresa, entendida como un conjunto de medios organizados (personales, patrimoniales, técnicos) para llevar a cabo una actividad económica.
La continuidad en la prestación del servicio.


Es importante mencionar que la continuidad en la prestación del servicio equivale a la continuidad en el contrato de trabajo; de lo contrario, podrían eludirse con facilidad los efectos de la sustitución de empleadores terminando los contratos de trabajo antes de que el nuevo empresario asuma la dirección del negocio y suscribiendo nuevos contratos con los trabajadores.

De esta forma, el nuevo empleador quedaría totalmente liberado de las obligaciones laborales y prestacionales del antiguo empleador; más aún, los trabajadores perderían su antigüedad y las garantías laborales adquiridas con anterioridad.
“la sustitución de empleadores no depende de declaraciones que las partes hagan en acuerdos privados, de manipulaciones de las formas contractuales o de si formalmente el contrato termina y se firma uno nuevo, sino de que empíricamente se comprueben esos tres elementos”

De modo que la sustitución de empleadores no depende de declaraciones que las partes hagan en acuerdos privados, de manipulaciones de las formas contractuales o de si formalmente el contrato termina y se firma uno nuevo, sino de que empíricamente se comprueben esos tres elementos.

Significa lo anterior que, cuando la norma establece qué se entiende por sustitución, remite al cambio de una empresa por otra, siempre y cuando conserve el giro ordinario de sus negocios, el mismo objeto social y continúe prestando el mismo servicio que prestaba la empresa sustituida.

De lo expuesto se infiere lo siguiente: a pesar de haber un cambio de una empresa por otra, siempre que se conserve afinidad en sus negocios, los contratos de trabajo se mantienen sin modificación alguna y la sustituyente asume las obligaciones de la sustituida.

Tasas de interés reales al ahorro son negativas


En el octavo mes de este año los bancos captaron CDT a 180 días a una tasa de interés promedio del 2,27% efectivo anual

El incremento de la inflación, que se ha venido presentando en los últimos meses, así como la transmisión de la baja de las tasas a las del ahorro y el crédito, mantienen en saldo negativo la remuneración que las entidades financieras les hacen a los depósitos de sus clientes, según lo dijeron analistas del mercado financiero.

Así se deduce de las cifras que revela la Superintendencia Financiera con corte a agosto y en las que se muestra que en el octavo mes de este año los bancos captaron CDT a 180 días a una tasa de interés promedio del 2,27% efectivo anual y para el plazo de 360 días la tasa promedio fue de 2,96% efectivo anual.

Hay que recordar que la tasa de inflación en términos anuales en agosto pasado fue de 4,44%.

Un año atrás, en agosto de 2020, los bancos les pagaban a sus clientes en esos instrumentos, a un plazo de 180 días, una tasa del 3,16% efectivo anual y a 360 días de 3,39% efectivo anual.

En ese mes del año pasado, el índice de inflación en términos anuales era del 1,88%, lo que muestra que el ahorrador estaba en una mejor posición al registrar una tasa positiva de al menos 1,3 puntos porcentuales.

De acuerdo con las estadísticas del organismo de supervisión, en el octavo mes del año las compañías de financiamiento captaron recursos a 180 días al 3,13% efectivo anual y a 360 días les reconocieron a sus clientes una remuneración del 3,91% efectivo anual en promedio, cifras ligeramente por encima de las que pagaban los bancos.

Al respecto, Edgar Jiménez, del Laboratorio Financiero de la Universidad Jorge Tadeo Lozano considera que en momentos como el actual, en el que inició el proceso de incremento de tasas, el ahorrador no debe atarse a instrumentos de mediano o largo plazo en una tasa fija pues las condiciones irán cambiando y en seis meses o un año las tasas van a estar más altas.

Sobre la transmisión de la baja de tasas a las captaciones y colocaciones algunos analistas han realizado varias consideraciones, pero la semana pasada el codirector del Banco de la República Jaime Jaramillo Vallejo afirmó que el esfuerzo por bajar la tasa, como una manera de abaratar el crédito, en realidad no se lo pasaron a los usuarios del crédito los bancos. “Se quedaron con dos puntos más o menos de los que bajó la Junta del banco”.

“Uno hace las cosas pensando en que la tasa va a ser expansiva, pero a la hora de la verdad, si las tasas de interés no se mueven en el mercado reflejando la tasa de política monetaria, pues tenemos un problema en el mecanismo de transmisión. Y entonces uno mira la evolución del crédito y uno observa que los niveles de crédito de consumo son mucho menores frente a los que había antes de la pandemia. Después, se miran las tasas de captación, y me encuentro con que eran negativas al principio y después subieron un poco, apenas 0,2%, y ahora volvieron a quedar en terreno negativo”, aseguró.

En la discusión hay varios analistas que muestran varios puntos de vista.
Julio César Romero, economista jefe de Corficolombiana, dijo que no todas las tasas de colocación disminuyeron en lo que lo hizo el Banco de la República.

“En algunos segmentos y plazos los bancos no bajaron las tasas en la misma proporción y eso refleja la identificación del riesgo que vieron las entidades en la pandemia. En las tasas de crédito comercial preferencial sí se vieron tasas competitivas, mientras que para créditos ordinarios no se vio una baja importante”.

Wilson Tovar, gerente de Investigaciones Económicas en Acciones & Valores considera que la transmisión a las tasas del mercado en las de captación es inmediata cuando se bajan las tasas de interés, más no así las de captación pues allí no son completas. En cambio en estos momentos en que comenzaron a subir las tasas, esa transmisión sí va a ser inmediata para las de captación y las de colocación.

Por su parte, Carolina Monzón, gerente de Investigaciones Económicas de Itaú Colombia, considera que con un incremento de la percepción de riesgo no solo a nivel de país, sino en la economía por la pandemia, las disrupciones en la actividad con los paros y bloqueos la percepción de riesgo hace que las tasas estén unos puntos por encima y que incorporen estas preocupaciones en términos del pago.

Pero la analista considera que las disminuciones de tasas sí se transmitieron a la economía no solo por el movimiento agresivo del Emisor con la disminución histórica al 1,75% y se mantuvieron por un año.

Y dijo que hacia el futuro se ajustarán de manera importante cara a mayores tasas y una mayor inflación. Pero hay que tener en cuenta que el mercado de deuda pública está un poco más elevadas. “Eso hará que el reprecio de las tasas se de a un ritmo más rápido intentando contener las presiones inflacionarias”.

martes, julio 12, 2022

Qué hacer con el programa de compensación del IVA?

 En diciembre de 2019 se sancionó la Ley 2010 de 2019, la cual estableció la creación de la compensación del impuesto sobre las ventas - IVA como “una compensación a favor de la población más vulnerable” y como una medida “para generar mayor equidad en el sistema del impuesto”. La norma estableció que la medida se implementaría gradualmente desde el 2020; y estipulaba que el Gobierno nacional podrá hacer uso de los programas de asistencia a la población vulnerable para la canalización de dichos recursos. El Departamento Nacional de Planeación (DNP) sería el responsable de diseñar e implementar la metodología de la focalización de los hogares beneficiarios de la compensación, mientras que el Ministerio de Hacienda se encargaría de la asignación de los recursos.


El DNP seleccionó como los hogares beneficiarios, aquellos que viven en condición de pobreza extrema y, además, reciben Familias en Acción o Colombia Mayor y no reciben ninguna otra ayuda por parte de Prosperidad Social. Para 2020 la población objetivo fue de un millón de hogares y para 2021 dos millones. Para el Programa de Compensación del IVA, el Ministerio de Hacienda definió la entrega de una suma fija cada dos meses -$76.000 para 2021. Durante el año 2021 la Unión Temporal Econometría-SEI-Universidad de los Andes llevó a cabo la evaluación de operaciones y de impacto del programa de compensación de IVA https://sinergiapp.dnp.gov.co/ #Evaluaciones/EvalFin/1217 .


Así, la evaluación encontró que la operación del programa fue (y sigue siendo) altamente positiva, máxime cuando se logró en un corto tiempo poner en marcha una intervención para beneficiar un millón de hogares. La evaluación de impacto arrojó cuatro conclusiones claves. La primera, 80% de los hogares focalizados por el programa tienen ingresos per cápita por debajo de la línea de pobreza monetaria y 44% viven en pobreza extrema. En este contexto, los beneficiarios perciben la transferencia de compensación de IVA como un pequeño alivio -que llegó en un momento de crisis como lo es la pandemia. La segunda, los hogares beneficiarios de la compensación del IVA se han visto en una menor necesidad de pedir préstamos, vender pertenencias o tener que comenzar a trabajar para poder pagar la alimentación, los servicios o los gastos de vivienda. La tercera, existen impactos negativos en empleo para las mujeres que no son jefes de hogar, que residen en las zonas rurales y en donde el jefe de hogar alcanza solo un nivel educativo de primaria o menos. La cuarta, el programa no tiene impacto en seguridad alimentaria -es decir, los hogares no compran más alimentos como consecuencia de la compensación del IVA. Tampoco se observan impactos en la educación de los hijos, ni en cumplimiento de las condicionalidades de Familias en Acción, ni en el empoderamiento femenino, ni en la violencia intrafamiliar, entre otros.

La evaluación también encontró que el programa de compensación de IVA, al otorgar un monto fijo de $76.000 a todos los hogares focalizados, le transfiere dinero a hogares que no han pagado IVA y les está devolviendo menos de lo pagado a otros hogares que pagaron por IVA más de $76.000 en el bimestre. Así, en la encuesta que se realizó para la evaluación del programa, 51% de los hogares indagados reportaron que pagaron $0,0 pesos de IVA, esto explicado por que 64% de estos hogares realizan la mayor parte de sus compras en tiendas de barrio, que no adicionan este impuesto a los productos vendidos. Otros hogares compran en plazas de mercado y 32% realizan la mayor parte de sus compras en almacenes de cadena, que son establecimientos de comercio formal y responsables de recolección de IVA. De esta manera, la compensación de IVA está generado inequidades horizontales, en contravía del objetivo del programa que es “generar mayor equidad en el sistema del impuesto sobre las ventas reduciendo la regresividad que este impuesto tiene sobre los hogares en situación de pobreza y pobreza extrema”.

El análisis de impacto evidenció que la transferencia monetaria de la compensación de IVA no está reduciendo la pobreza monetaria, ni modificando las decisiones de gasto de las familias, permitiéndoles únicamente endeudarse un poco menos que sus pares no beneficiarios. De hecho, se evidenciaron impactos no deseables en la oferta laboral de las mujeres no jefes y en el ingreso per cápita del hogar. En adición, los datos de la encuesta señalan que el IVA efectivo pagado por los hogares depende del tipo de almacén en donde realizan las compras alimentarias.

Dado estos resultados, se propuso que, en vez de compensación de IVA, se implementara un sistema de no cobro de IVA a los hogares en pobreza y extrema, según la clasificación del Sisbén. Colombia tiene hoy los sistemas de información que permitirían con inversiones menores determinar en los sitios de compra qué hogares y hasta qué monto pueden ser sujetos del no cobro de IVA. El traslado a un sistema de no cobro permitiría, así, una mejor focalización de los recursos, y disminuiría los efectos negativos encontrados en la oferta laboral y podría conducir, resultado de una disminución en los precios, a una mayor capacidad adquisitiva. La implementación hacia un sistema de no cobro podría empezar en los grandes centros urbanos, y con el tiempo, en los centros poblados más pequeños y las zonas rurales.

lunes, julio 11, 2022

Sin título

 Los tres factores que debe tener en cuenta a la hora de hacer compras internacionales son la comisión sobre la compra, la TRM del día y el número de cuotas


Lina Vargas Vega

El uso de las tarjetas de crédito y débito es uno en Colombia y otro en el exterior. Por eso, si va a realizar compras fuera del país con productos financieros nacionales, debe tener en cuenta la “letra menuda” de su banco, para no llevarse sorpresas.

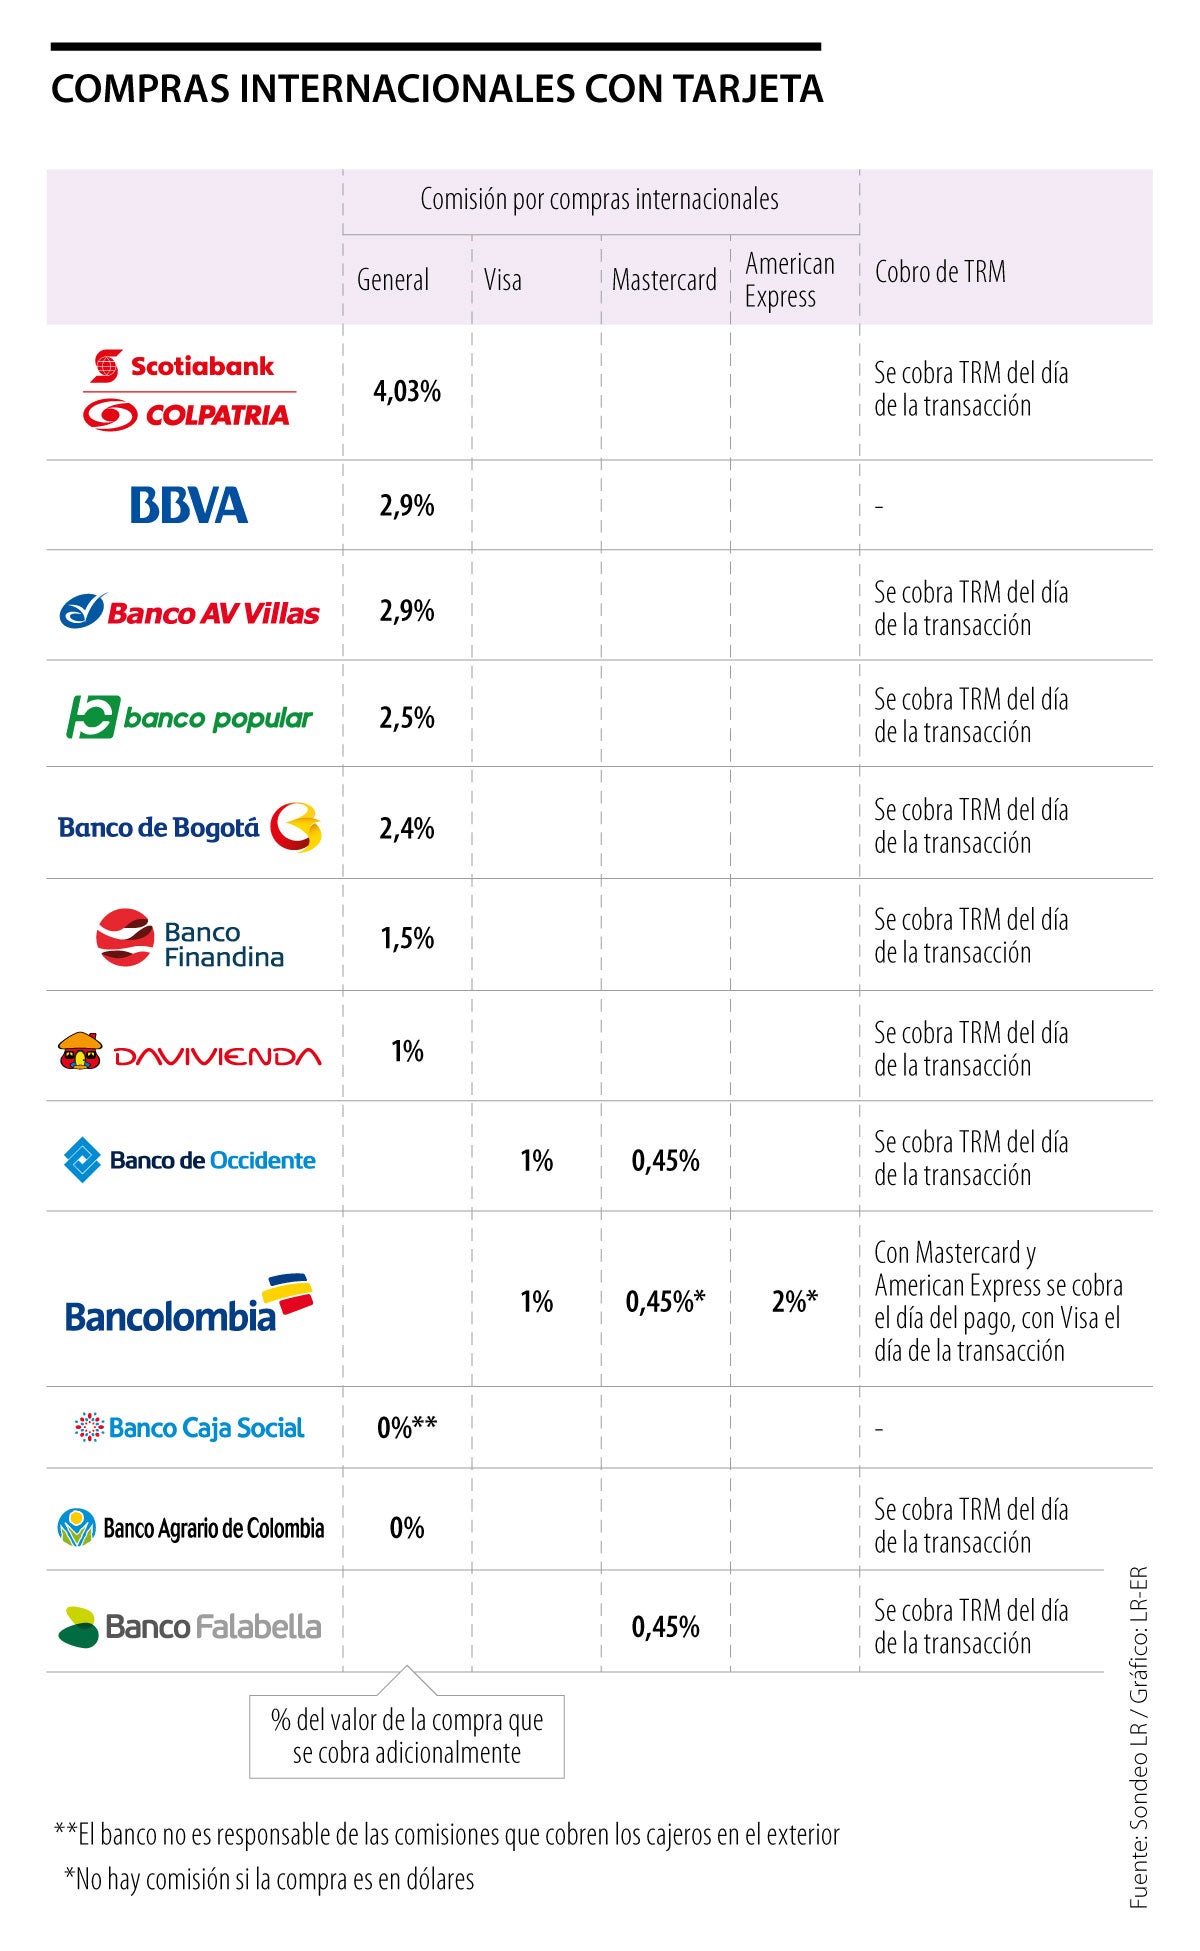
Las franquicias de tarjetas, según la negociación con cada banco, cobran una comisión sobre el valor de la compra. Banco de Occidente, Bancolombia y Banco Falabella se ajustan a dichas tarifas. Sin embargo, otras entidades financieras cobran un porcentaje adicional para cubrir los gastos demandados por Visa, Mastercard y American Express y tener una comisión propia.

La República indagó entre las diferentes entidades financieras y visitó los portales web de cada una, y encontró que las comisiones más altas las cobra Scotiabank Colpatria (4,03%); Bbva y AV Villas (2,90%), Banco Popular (2,50%) y Banco de Bogotá (2,40%).

“En el último año, cerca de 20.000 clientes, entre personas naturales y jurídicas, han realizado operaciones en moneda extranjera a través de nuestra red de oficinas o de la banca virtual web de manera ágil”, expresó Jaime Alberto Upegui, presidente del banco Scotiabank Colpatria.

Entre los cobros que no exceden 2% están los de Finandina (1,50%) y Davivienda (1%). Mientras que Banco Caja Social y Banco Agrario no cobran comisión por compras en el exterior.


Este es el cobro adicional que hacen los bancos sobre el valor de sus compras, es decir que siempre que haga una transacción en el exterior debe pagar ese porcentaje adicional al valor de su adquisición.

“Las comisiones por servicios que cobra la banca tienen una tendencia a reducir o desaparecer. Vemos con mucha frecuencia ofertas de productos con cero cobro de comisiones. Esta reducción es importante hacerla extensiva a los cobros en Colombia por transacciones de los clientes en el exterior, les cuesta el doble con el ingrediente de la Tasa Representativa del Mercado (TRM)”, expresó Wilson Triana, experto y consultor en banca y seguros.

Otra duda muy frecuente a la hora de hacer transacciones es la TRM con la que se cobra la transacción, ya que el precio del dólar cambia todos los días. Los bancos consultados respondieron que la TRM que se cobra es la del día que se hace la compra. Sin embargo, Bancolombia expresó que con Mastercard y American Express se cobra la TRM del día del pago de la deuda y con Visa la del día de la transacción.


El Banco Falabella informó que “las compras realizadas en el exterior se liquidarán por la franquicia respectiva, realizando la conversión de la moneda original de la transacción a dólares de los Estados Unidos de América. Luego, dicha suma será convertida a la moneda legal colombiana a la tasa de conversión. Dichas conversiones varían dependiendo de algunos factores como son: tasa de compra, tasa de conversión, tasa de apertura del mercado y tasa de negociación de la divisa, entre otros”.

LOS CONTRASTES


Wilson TrianaExperto y consultor en banca y seguros

“Las comisiones que cobra la banca tienen una tendencia a desaparecer. Vemos con mucha frecuencia ofertas de productos con cero cobro de comisiones”.


Jaime Alberto UpeguiPresidente de Scotiabank Colpatria

“En el último año, cerca de 20.000 clientes, entre personas naturales y jurídicas, han realizado operaciones en moneda extranjera a través de nuestra red de oficinas”.

Otro factor importante a tener en cuenta con las compras en el exterior es el número de cuotas a las que es diferido el pago. Banco Falabella y Banco Itaú difieren las compras a 24 cuotas, mientras que Bancolombia y Banco Agrario lo hacen a 36 cuotas.

“En el Banco Finandina, el cliente tiene el control y el poder sobre el plazo al que quiere que se le difieran automáticamente las compras presenciales, por Internet, en el exterior, o avances. Posteriormente, también tiene la posibilidad de ajustarlas al plazo que desee”, manifestó la entidad.

Pese a que en la mayoría de entidades financieras este es un proceso automático, el cliente es el que tiene la decisión final. No es recomendable pagar 24 o 36 cuotas con una tasa de interés superior a 20% (el interés para las compras internacionales es el mismo que para las nacionales y si es de tarjeta de crédito, la tasa suele pegarse a la usura, que para octubre está certificada en 25,62%).

El cliente tiene el derecho de acercarse a una sucursal bancaria y pedir que se cambie el número de cuotas. Si su bolsillo lo permite, lo más conveniente para el usuario es diferir sus compras a una cuota para evitar pagar interés.

Las reformas de las reformas

 Derogar todo lo que no sirve del mamotreto tributario, incluyendo los beneficios injustificados y todas las normas que generan confusión”.


Cada vez que hay un cambio de gobierno en Colombia se empieza a hablar de una reforma tributaria, como si este fuera un requisito indispensable en los programas de la gestión del nuevo mandatario. Y es que la costumbre se ha generalizado por diferentes razones o con diferentes pretextos, no solo cuando la situación económica del país lo requiere, sino cuando se trata de cumplir promesas o satisfacer al electorado; por ejemplo, el presente gobierno decretó una rebaja en la tarifa del impuesto sobre la renta de las sociedades, no bien se inició. Tal pareciera que ningún presidente se siente gobernando sin al menos una reforma tributaria en su período.

No sería tan nociva para el país esta costumbre, si las reformas obedecieran no sólo a las necesidades urgentes de ingresos fiscales, sino a estudios juiciosos, con alguna armonía y proyección hacia el futuro.

Por desgracia, la suma incalculable de modificaciones reiteradas a las disposiciones tributarias ha convertido el que dio en llamarse un ‘Estatuto Tributario’, en una masa informe, incoherente, farragosa y plagada además de excepciones y beneficios dirigidos, que rompen la equidad en un aspecto tan importante como las cargas tributarias. No han valido los innumerables estudios de los expertos ni las reiteradas recomendaciones de organismos internacionales para que se eliminen las injustificadas ventajas otorgadas caprichosamente en las denominadas reformas. En materia tributaria debería primar el equilibrio de las cargas, antes que las conquistas de los lagartos en las discusiones de los proyectos.

Si el gobierno que llega quisiera abordar el tema, no solo para salir del parto angustioso del equilibrio de las finanzas sino para racionalizar las normas, facilitar su consulta y evitar discrepancias entre la Administración y los contribuyentes, valdría la pena pensar en derogar todo lo que no sirve del mamotreto tributario, incluyendo los beneficios injustificados y todas las normas que generan confusión y dificultan la tarea de los contribuyentes y de la propia Administración Tributaria. Sería una reforma valiosa.

Hablando de las cosas buenas, se ha formado un verdadero plebiscito alrededor de la designación de José Antonio Ocampo como Ministro de Hacienda del gobierno entrante, cargo que afortunadamente aceptó asumir.

Nada más acertado ante los retos que enfrenta el país por las dificultades de su economía doméstica, agravadas con las amenazas que vive el mundo ante la invasión rusa. Se trata de un profesional a carta cabal, con una hoja de servicios impecable, gran experiencia en los cargos del Estado, en la academia y en sus grandes responsabilidades en las posiciones que ocupó en la Organización de las Naciones Unidas.

Ojalá los criterios en estos aspectos se mantengan, para que no tengamos que volver a vivir episodios de contaminación burocrática en entidades eminentemente técnicas, como pasó con la Junta del Banco de la República.

domingo, julio 10, 2022

Estos son los casos en los que aplica la licencia remunerada por luto a trabajadores


Para solicitar esta prestación social se deberán adjuntar documentos como el acta de defunción del familiar y la relación de familiaridad

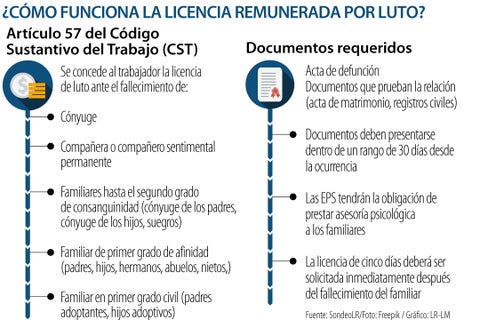
Ante el fallecimiento de un familiar, los trabajadores se encuentran cobijados por una licencia por luto, la cual, se hace efectiva de acuerdo con el grado de parentesco reglamentado por la ley. Esta licencia, según lo señalado en el artículo 57 del Código Sustantivo del Trabajo (CST), en su numeral 10, establece que el empleador deberá dar luz verde para esta licencia por un máximo de cinco días hábiles y, además, será aplicable para todos los trabajadores.

Esta normativa entra en vigencia, según el CST, en diferentes casos, pues no aplica ante el fallecimiento de cualquier familiar, sino respecto al grado de parentesco que establece la ley. En ese sentido, la licencia remunerada aplica cuando se trata del fallecimiento de un cónyuge, así como la compañera o compañero permanente. Así mismo, la normativa ampara al trabajador en caso que el familiar fallecido haga parte de hasta el segundo grado de consanguinidad; cónyuge de los padres, cónyuge de los hijos o suegros.

"El trabajador tiene 30 días para legalizar los documentos ante su empleador y, de no hacerlo, este podría computar esos días como un permiso no remunerado”.


IVÁN JARAMILLODIRECTOR DEL OBSERVATORIO LABORAL DE LA UNIVERSIDAD DEL ROSARIO

“Dentro de los reglamentos de trabajo interno, hay temas que el empleador puede imputar como grave calamidad doméstica, cuando se trate de una afectación emocional”.


NICOLÁS RICOSOCIO EN SCOLA ABOGADOS

"La finalidad de la licencia es que el trabajador pueda asistir a los actos respectivos y que pueda procesar, en compañía de su familia, la pérdida del ser querido, además de mitigar una posible depresión".

También, la licencia aplicará para familiares con primer grado de afinidad; padres, hijos, hermanos, abuelos y nietos. Familiares en primer y segundo grado civil (padres adoptantes e hijos adoptivos) también hacen parte de este grupo estipulado por la ley. Según el CST, al establecer los grados de parentesco, la norma no aplica en caso del fallecimiento de tíos, sobrinos, primos u otros familiares que se alejen de los parentescos ya mencionados.


Iván Jaramillo, docente e investigador del Observatorio Laboral de la Universidad del Rosario, señaló que, en caso que la persona fallecida no haga parte del grupo de parentescos reglamentados por la ley pero el trabajador lo considere como alguien similar a su padre o abuelo, el reglamento interno del trabajo podrá determinar la situación por medio de la figura conocida como calamidad doméstica, la cual no está definida por el CST pero también deberá ser remunerada.

“Dentro de los reglamentos de trabajo interno, hay temas que el empleador puede imputar como grave calamidad doméstica, siempre y cuando se trate de una afectación emocional real para el trabajador”, dijo.
Esta, a diferencia de la licencia de luto, no es una prestación social sino una garantía en término de permiso y es remunerada a partir de la sentencia de C-930-09 del 10 de diciembre de 2009 de la Corte Constitucional.

“La calamidad doméstica no es definida por el CST, pero ha sido entendida como todo suceso familiar cuya gravedad afecte el normal desarrollo de las actividades del trabajado, en la cual eventualmente pueden verse amenazados derechos fundamentales, se puede leer en el documento.

Respecto al tiempo, el CST también aclara que esta licencia debe ser por cinco días hábiles, pues su base corresponde a que el trabajador pueda atender el duelo y los trámites correspondientes del deceso.
Según Nicolás Rico, socio de Scola Abogados, la finalidad de la licencia es que el trabajador pueda asistir a los actos respectivos y que pueda procesar, en compañía de su familia, la pérdida del ser querido, así como mitigar una posible depresión. “La licencia de luto no se interrumpe, pues son cinco días hábiles que no se pueden fraccionar, en caso, por ejemplo, de un accidente mientras se está amparado por la licencia”, añadió.

Por su parte, Karla Escobar, directora del departamento de Derecho Laboral en Cáez Muñoz Mejía, señaló que la norma no aclara el tiempo exacto en el cual los trabajadores deberán solicitar la licencia, sin embargo, se considera que debe ser seguido al hecho.

En otros aspectos, para poder acceder a esta licencia, se debe tener en cuenta diferentes documentos que tendrán que ser presentados ante la compañía para que el empleador pueda validar esta prestación social.
Para realizar la solicitud, según Escobar, en cualquier caso, el trabajador tiene hasta 30 días para legalizar los documentos ante su empleador. “Si el trabajador no presenta la documentación en el tiempo que dicta la ley, su empleador podría computar esos días como un permiso no remunerado, por lo que el trabajador estaría en la obligación de devolver el salario correspondiente a ese periodo de tiempo”, añadió.

De acuerdo con Jaramillo, esta licencia remunerada es imputable únicamente para trabajadores dependientes. Según el experto, el Código regula las vinculaciones de trabajadores que son subordinados o “dependientes de las empresas”. En este sentido, si una persona cuenta con un contrato por prestación de servicios, esta disposición no sería aplicada, pues es una licencia patronal, por tanto, esa persona no tendría derecho a la licencia.

“Al ser una directriz de carácter patronal, cuando un trabajador es independiente, una persona no tiene un empleador sino un contratante. Es por ello que, si un familiar de una persona bajo este tipo contrato fallece, se deberá pactar este acuerdo con el contratante pero recordando que no tiene derecho a esta licencia”, sostuvo Jaramillo.

Otro de los posibles escenarios es el fallecimiento del familiar de un trabajador cuando este cumple con su periodo de vacaciones. En este caso, podría darse una situación más beneficiosa para el trabajador e interrumpir el periodo vacacional mientras se cumplen los cinco días de la licencia. “En ese caso, la persona no podrá disfrutar de sus vacaciones y tendría que atender el duelo y los trámites relacionados”, anotó Rico.

Antecedentes

De acuerdo con el artículo 57 del Código Sustantivo del Trabajo en su numeral 10, en su único parágrafo, además de la licencia remunerada otorgada por el trabajador, las EPS deberán acompañar mediante asesoría psicológica a la familia del fallecido. Además, respecto al auxilio de transporte, este no será reconocido al trabajador, pues durante los cinco días hábiles que establece la licencia, este no deberá trasladarse a su lugar de trabajo.