miércoles, mayo 04, 2022

La seguridad y salud en el trabajo debe sembrarse en el campo colombiano: OIT


El agro está entre los sectores más peligrosos para las y los trabajadores por sus altos índices de accidentalidad y enfermedades laborales. En Colombia se tiene reporte de al menos 50 mil accidentes que sumados a la informalidad laboral, prevalente en el campo, aumentan el riesgo.

Según cifras del DANE, para febrero de 2022 había en Colombia 3 128 000 personas ocupadas en labores de agricultura, ganadería, caza, silvicultura y pesca. Esta cifra es representativa teniendo en cuenta que el 20,6 % de la fuerza de trabajo en el país es rural, lo que hace del campo un escenario clave para el desarrollo económico. Sin embargo, la naturaleza inherentemente peligrosa e insegura del trabajo agrícola genera una alta exposición a riesgos laborales y lesiones relacionadas con el trabajo.

Sólo para 2021, la Federación de Aseguradores Colombianos, Fasecolda, reportó 59.310 accidentes de trabajo en el sector de la agricultura, ganadería, caza y silvicultura, 70 enfermedades laborales y 35 muertes, esto solamente para los trabajadores agrícolas formales, afiliados al Sistema General de Riesgos Laborales, una cifra que se cree es mucho mayor teniendo en cuenta que de 85,3 % se estima fue la tasa de informalidad en la ruralidad para el año 2019.

Según investigaciones de la Organización Internacional del Trabajo, dentro de los riesgos a los que se ven expuestos los agricultores colombianos diariamente, se encuentra la exposición a maquinaria y herramientas inadecuadas y en mal estado, productos químicos, enfermedades contagiosas, la exposición a condiciones ambientales desfavorables o extremas, las infecciones por exposición a parásitos, animales y picaduras de insectos, son algunos de ellos, además del acceso deficiente a agua limpia y saneamiento puesto que el 37,3 % de los productores obtienen el agua para sus actividades de los ríos, quebradas, caños o manantiales según cifras del Tercer Censo Nacional Agropecuario.

Además, es un escenario donde convergen actores de todas las edades, incluidos los trabajadores jóvenes quienes, según la OIT, registran índices de lesiones profesionales superiores a los de los trabajadores adultos.

En este contexto, es vital implementar acciones que mejoren su calidad de vida y la de sus familias, por lo que hablar de Seguridad y Salud en el Trabajo es indispensable para contribuir en la construcción de un trabajo decente y evitar que este tipo de situaciones afecten económica, física y emocionalmente a los agricultores colombianos.

En el marco del Día Mundial de la Seguridad y Salud en el Trabajo, cuyo tema central este año es potenciar el diálogo social hacia una cultura de seguridad y salud positiva, es necesario que todos los actores involucrados actúen conjuntamente para encontrar soluciones adecuadas, eficaces y sostenibles. Esta cultura, requiere de la participación activa del gobierno, los empleadores y los trabajadores en iniciativas destinadas a asegurar un medio ambiente de trabajo seguro y saludable, mediante un sistema de derechos, responsabilidades y deberes bien definidos, y en la que se conceda la máxima prioridad al principio de prevención.

Por ello, la Organización Internacional del Trabajo – OIT, el Ministerio del Trabajo, la Unión Europea, representantes de los empleadores y de los trabajadores y entidades territoriales, se encuentran aunando esfuerzos que permitan fortalecer las capacidades en Seguridad y Salud en el Trabajo de los agricultores y agricultoras de diferentes lugares del país y de diversos sectores productivos, con el fin de brindar los conocimientos y herramientas requeridas para generar una cultura de prevención en sus espacios de trabajo. Una apuesta que vincula especialmente a las mujeres rurales quienes representan el 48% de la fuerza de trabajo en el sector agrícola colombiano.

El sector caficultor: comprometido en generar entornos seguros de trabajo.

El café es el producto de mayor exportación del agro colombiano, el país es el tercer productor y exportador de café del mundo. Según el Ministerio de Agricultura, esta cadena genera alrededor de 2,5 millones de empleos entre directos e indirectos, razón por la que es necesario emplear medidas que involucren a todos los actores que son partícipes en esta cadena de suministro para generar entornos seguros de trabajo.

Frente a este contexto, el sector café ha sido un escenario clave en la implementación de diferentes estrategias para la promoción del trabajo decente. Desde 2017 se adelantan diferentes iniciativas en alianza con la Federación Nacional de Cafeteros (FNC), el Ministerio del Trabajo, la Comisión Europea y la OIT para capacitar a los caficultores en departamentos como el Huila, Quindío, Caldas, Risaralda, Antioquia, Magdalena, Nariño y Valle del Cauca sobre cómo fomentar entornos de trabajo seguros y saludables.

Así mismo, la OIT junto al SENA, la Unión Europea y la Federación Nacional de Cafeteros, están adelantando un programa inédito en el país de Certificación de Competencias Laborales, encaminado a cualificar por primera vez a los recolectores cafeteros. Teniendo en cuenta que el 95% de los trabajadores son pequeños agricultores, este proceso permitirá promover temas clave, como lo son la Seguridad y Salud en el trabajo y los derechos fundamentales, con el fin de alentar el mejoramiento de las condiciones de trabajo.

Hoy, en el Día Mundial de la Seguridad y Salud en el Trabajo, la OIT reitera el papel del diálogo social como el ingrediente fundamental para que los sistemas nacionales de SST sean sólidos y para que las medidas de prevención sean eficaces en el lugar de trabajo. Así mismo, la participación de los interlocutores sociales en la construcción de una cultura de prevención en materia de seguridad y salud es esencial para la definición de políticas, prioridades y planes de acción nacionales, así como en la formulación de leyes y reglamentos.

Afrontar conjuntamente los desafíos y limitantes de la Seguridad y Salud en el Trabajo en la ruralidad a través del diálogo social entre actores nacionales y territoriales, permitirá contribuir a que los agricultores y productores del país puedan desarrollar sus actividades en entornos seguros, saludables y sostenibles en beneficio de cada uno de los trabajadores y de sus familias.

martes, mayo 03, 2022

Día del trabajo: ¿Cómo ofrecer bienestar laboral, más allá del salario emocional?


Los empleadores deben fomentar la satisfacción laboral de los colaboradores a partir de herramientas que se alineen con su propósito.

Cada día las organizaciones buscan nuevas estrategias, alternativas o mecanismos para la retención del talento, y su objetivo es ir más allá del salario emocional para que la esfera laboral tenga un ambiente compuesto por el bienestar integral y el aumento de la productividad en cada trabajador.

Un estudio realizado por The Born Digital demostró que el 82% de sus empleados creen que los empleadores deberían ofrecer la oportunidad de tener un horario de trabajo flexible, el 74% de los empleados dicen que deberían tener una mejor comprensión de los compromisos familiares y el 69% afirman que los empleadores deberían ofrecer la oportunidad de trabajar una semana de cuatro días.[1]

La productividad laboral efectiva y exitosa, así como el bienestar, son dos pilares empresariales que están relacionados estrechamente. Razón por la cual, las empresas han comenzado a focalizar su atención en ellos, creando beneficios no salariales, orientados a brindar a los empleados un desarrollo no solo profesional sino personal que repercuta directa o indirectamente en la producción de la organización. Hoy en día es indispensable que el empleador le ayude al colaborador a lograr un crecimiento y evolución desde el ser y no solo como trabajador.

En línea con lo anterior, Ana Cristina Medina, abogada y socia de Godoy Córdoba, ha planteado una serie de pilares que deben tener en cuenta los líderes a nivel laboral, para que los resultados sean los esperados:

La flexibilidad:

En términos de beneficios, la flexibilidad es importante para que los trabajadores puedan sentir que tienen la posibilidad de buscar alternativas para cobijar sus distintas prioridades, por supuesto, siendo responsables de sus funciones y obligaciones, y en la medida que su rol lo permita.

Se ha evidenciado, que la productividad aumenta cuando el trabajador siente que tiene autonomía en la organización de su tiempo.

El liderazgo desde una perspectiva integral:

Los líderes tienen la misión de impactar positivamente a sus equipos, no solamente a nivel técnico, sino también al ser humano íntegramente considerado. Esto, solamente se logrará en la medida en que el líder trabaje en sí mismo, buscando sus propias herramientas de bienestar y evolución, para posteriormente compartir su búsqueda y aprendizajes e inspirando de esta manera a su entorno. El líder debe ser consciente que, como formador, debe primero liderarse a sí mismo.

Formar equipo:

Es importante siempre saber que los grandes logros son logros colectivos y no individuales. Se debe reconocer a cada miembro y reforzar el papel que desarrolla cada uno para llegar a determinada meta. Los logros o las metas no se logran al azar: No se gana nada si no se trabaja duro y se prepara para ello.

Propósito:

Para que este pilar se cumpla, el trabajador debe enfocarse en la profundización de una actividad que abarque su propósito en la vida, que funcione con el objetivo de aportar acciones positivas para la sociedad y el mundo en general y que pueda desarrollar desde su día a día, ya que si no existe propósito no existirá tampoco motivación.

Escuchar personas con mayor experiencia y saberse rodear:

Cada miembro del equipo debe rodearse, tanto en el trabajo como en su vida personal, de personas que puedan aportar conocimientos por medio de su experiencia, y así obtener información, ideas, consejos valiosos que pueden transformar la práctica laboral.

De esta manera, Medina menciona de qué forma se aplica esto en la Firma: “en Godoy Córdoba implementamos la ‘Escuela del ser’, un espacio en donde se ofrecen diferentes herramientas como respirar adecuadamente, el manejo de las emociones y reacciones; temas de alimentación saludable, ejercicio o yoga, entre otras. Esas herramientas las puede implementar el empleador en espacios de formación, no solamente para la parte productiva, o de formación en habilidades blandas. Si no también yendo un poco más allá y formando herramientas de bienestar del ser”.

¿Qué dicen las cifras?

En el estudio The Born Digital por Citrix Systems, Inc. Work 2035 también se afirma que los jóvenes empleados de hoy son los motores de la economía del conocimiento, y serán los líderes empresariales del mañana. Las empresas que comprenden completamente los deseos de esta generación y necesidades e invertir en su desarrollo, apuntan su futuro éxito empresarial.

lunes, mayo 02, 2022

Propiedad horizontal: estas son algunas de las modificaciones que tendría la Ley 675 de 2001


En el Congreso de la República se presentó un proyecto de ley para modificar la Ley 675 de 2001, mediante la cual se regula el régimen de propiedad horizontal en Colombia.

Entre las modificaciones se encuentra la creación del registro único de administradores y el uso de tecnologías de la información.

La Ley 675 de 2001 regula el régimen de propiedad horizontal en Colombia. En este tipo de régimen confluyen derechos de propiedad exclusiva sobre bienes privados, derechos de copropiedad sobre el terreno y bienes comunes.

A su vez, mediante esta ley se establecen disposiciones referentes a las actas de asamblea del máximo órgano social, funciones de los órganos de administración de la copropiedad, convocatorias y ejercicio del derecho al voto (en las decisiones que deba tomar la asamblea general de copropietarios), entre otras cuestiones.
Proyecto de ley para introducir modificaciones a la Ley 675 de 2001

En el Congreso de la República se presentó el Proyecto de Ley 301 de 2020, el cual tiene como finalidad introducir una serie de modificaciones a la mencionada Ley 675 de 2001.

En la siguiente infografía sintetizamos algunas de las modificaciones que serían aplicadas a la ley en mención:


Atendiendo a lo dicho, realizaremos el estudio de algunas de las posibles modificaciones que serían implementadas en esta ley.
Principios

Al artículo 2 de la Ley 675 de 2001 que regula los principios que rigen la propiedad horizontal se adicionarían los siguientes:
Autonomía de la voluntad privada: consiste en la capacidad que tienen los sujetos para disponer de sus derechos e intereses de acuerdo con su libre criterio.
No discriminación: consiste en el respeto de las personas y que no sean discriminadas con ocasión de su nacionalidad, identidad sexual, étnica, religiosa o política.
Protección de datos personales: deberán protegerse los datos personales de los diferentes actores de la copropiedad y atender las garantías establecidas para cada tipo de información.
Información: consiste en que las copropiedades deberán materializar el derecho de petición, estableciendo para esto canales de comunicación accesibles y emitiendo respuestas claras, oportunas y de fondo.
Accesibilidad: en las instalaciones de la copropiedad deberá garantizarse el acceso a las personas en situación de discapacidad.
Protección, tenencia y bienestar de animales domésticos: deberán establecerse normas que permitan la tenencia de animales domésticos bajo estándares que respeten los derechos, la salubridad y convivencia de los copropietarios y garanticen en todo momento la protección y bienestar de los animales domésticos que en ellas se encuentren.

Nuevas modalidades de propiedad horizontal

Actualmente, en la Ley 675 de 2001 se establece que la propiedad horizontal puede ser de uso residencial, comercial o mixto. En el proyecto que modificaría esta ley, además de estos usos, se establece que las copropiedades también serían de uso dotacional, comercial y de servicios, industrial, mixto, por etapas y por niveles.
Creación del registro único de administradores de propiedad horizontal

En el proyecto de ley se establece la creación del registro único de administradores de propiedad horizontal –RUAPH–, una plataforma digital nacional que sería administrada por las cámaras de comercio.

En este registro se encontrarían los datos del administrador de la propiedad horizontal, los cuales serían de carácter personal, obligatorio y público. A su vez, en este registro se publicarían oportunidades laborales por parte de las propiedades horizontales y las sanciones que serían impuestas a los administradores.
Implementación del uso de las tecnologías de la información y comunicación

En el proyecto se establece que en las copropiedades se implementaría de manera gradual el uso de las tecnologías de la información y la comunicación –TIC– en un plazo de cinco (5) años contados a partir de que este proyecto se convierta en ley.

Esto supone que todos los procesos de la copropiedad se adecuarían a las TIC, como requerimientos, archivos, permisos, certificaciones en línea, peticiones, quejas, reclamos y sugerencias –PQRS–, los sistemas de ingreso y salida, control, manejo y operación de la contabilidad. A su vez, se habilitarían los pagos de cuotas de administración de manera virtual.

En igual sentido, se habilitaría un servicio de almacenamiento de archivos en línea, una página web que contendría la información relevante para el funcionamiento de la propiedad horizontal: el reglamento interno, información jurídica, contable y presupuestal; mecanismos de resolución de conflictos; convocatorias a asambleas y consejos, información de los integrantes del consejo de administración y del comité de convivencia; actas de asambleas generales y de reuniones de los consejos de administración, así como de los comités de convivencia y toda la información referente a los órganos de administración; y las convocatorias de contratos que realice la propiedad horizontal y copias de los contratos suscritos.

Modificaciones a los bienes comunes

Este proyecto de ley establece que, en caso de que deban realizarse modificaciones arquitectónicas a los bienes comunes que varíen las condiciones comerciales de lo ofertado, dichas modificaciones tendrían que ser aprobadas por la entidad competente y se les informaría esta circunstancia a los compradores.
Procedimiento en caso de renuencia a recibir o entregar los bienes comunes de uso y goce general

Se propone un procedimiento en caso de que el propietario inicial se niegue a entregar los bienes comunes o la persona que haya sido encargada se niegue a recibirlos.

Entre otras cuestiones, se establece que, cuando esta situación se presente y una vez se hayan construido y enajenado un numero de bienes privados que represente por lo menos el 51 % de los coeficientes de copropiedad, tendría que convocarse a la asamblea de copropietarios o al propietario inicial, según sea el caso, con el fin de nombrar al administrador definitivo.

En esta asamblea se fijaría una fecha y hora para la entrega de los bienes comunes; si en la fecha propuesta no es posible llevar a cabo la entrega de los bienes, se determinaría una nueva, la cual podría ser citada por el administrador definitivo o por el propietario inicial.

En caso de que finalmente no sea posible la entrega de los bienes, ya sea por la negativa a recibirlos o entregarlos, se nombraría un perito, quien verificaría si lo ofrecido por el propietario inicial corresponde con lo aprobado en la licencia de construcción y con lo incluido en la oferta comercial.
Sanciones por el incumplimiento de los deberes de entrega de los bienes comunes por parte del propietario inicial

Se establecería que el propietario inicial que incumpla con la entrega de los bienes comunes podría ser objeto de sanciones impuestas, entre otros actores, por las alcaldías municipales, distritales o locales y por la Superintendencia de Industria y Comercio por las conductas que vulneren las normas de protección al consumidor previstas en el artículo 61 de la Ley 1480 de 2011 (Estatuto del Consumidor).

Prestación de servicios de hospedaje o alojamiento turístico en la copropiedad

En una copropiedad pueden destinarse bienes inmuebles para servicios de hospedaje o alojamiento turístico. Estas disposiciones no se encuentran propiamente incluidas en la Ley 675 de 2001, razón por la cual, mediante este proyecto de ley, se pretende incluirlas formalmente. No existe una variación en las condiciones bajo las cuales se pueden prestar estos servicios, según lo previsto en el Decreto 1074 de 2015.

Estas son las opciones de la banca para que más jóvenes tengan tarjetas de crédito


Los menores de 28 años se sienten atraídos por las promociones comerciales como descuentos exclusivos con ciertos plásticos

El uso de las tarjetas de crédito es una de las tantas cosas que cambian con la edad. De acuerdo con el estudio Hábitos Financieros en Línea de American Express y Google, realizado por TNS, las personas mayores de 36 años consideran que la tarjeta de crédito es la mejor opción cuando se trata de una urgencia o imprevisto. Sin embargo, esta percepción cambia de forma determinante para quienes están entre el rango de 26 a 36 años. En este caso, la tarjeta ‘plástica’ representa la primera oportunidad para crear una adecuada reputación crediticia y acceder a otro tipo de servicios pensados en el futuro, como préstamos personales, de auto o hipotecarios; mientras que, para los millennials (entre 18 a 25 años), el común denominador indica que se trata de un recurso para disfrutar de ofertas y beneficios.

Fabián Ruiz, Banking Business Advisory Head en SAP Fioneer señaló que “con la gran variedad de nuevas opciones con las que actualmente se cuenta, los bancos tradicionales enfrentan el gran desafío de fidelizar a sus clientes a través de identificar sus necesidades y responder a sus aspiraciones en el momento adecuado”.


Esto indica que los hábitos de los usuarios han sido muy bien estudiados por las entidades bancarias en Colombia y una prueba de ello, son los diferentes productos con los que han innovado en el mercado para cada segmento de clientes. De ahí, que las tarjetas de crédito para jóvenes sean de los servicios bancarios más populares al día de hoy, aunque con distintos nombres y estrategias, pero con el fin único de satisfacer el deseo de gasto que caracteriza a los adolescentes.

“Sabemos que te encanta la tecnología, disfrutar de exquisitas comidas, estar conectado con tus amigos y disfrutar de muchos otros placeres de la vida”, así se refirió Scotiabank Colpatria en una de sus ofertas comerciales para jóvenes en la que promete que ‘la tarjeta ideal si existe’ y a su vez, dejó claro que conoce de manera muy detallada a su cliente más joven.

LOS CONTRASTES

Raúl Ávila ForeroDocente de la Universidad Nacional

“Favorece que los jóvenes ya tienen mucho más empoderamiento frente a los bancos, los canales digitales, las tasas son mínimas y ofrecen otros valores adicionales”.

Raúl Ávila Forero, docente de la Facultad de Ciencias Económicas de la Universidad Nacional confirmó que entre las razones que más impulsan a los jóvenes a la bancarización está, en primera instancia, la necesidad de consolidar su experiencia crediticia y en mayor proporción, la satisfacción de compras y gastos suntuarios, ropa, salidas, espectáculos, entre otros. Asimismo, agregó que en muchos casos, el bajo monto devengado de sus salarios hace que también acudan a este tipo de alternativas crediticias.

Esto, sin mencionar que la reactivación económica, la salida de las restricciones sanitarias y la flexibilización bancaria se han convertido en sí mismas en factores que naturalmente han contribuido al crecimiento del sector en esta materia y que abren paso a un perfil consolidado de los jóvenes en términos de educación financiera.

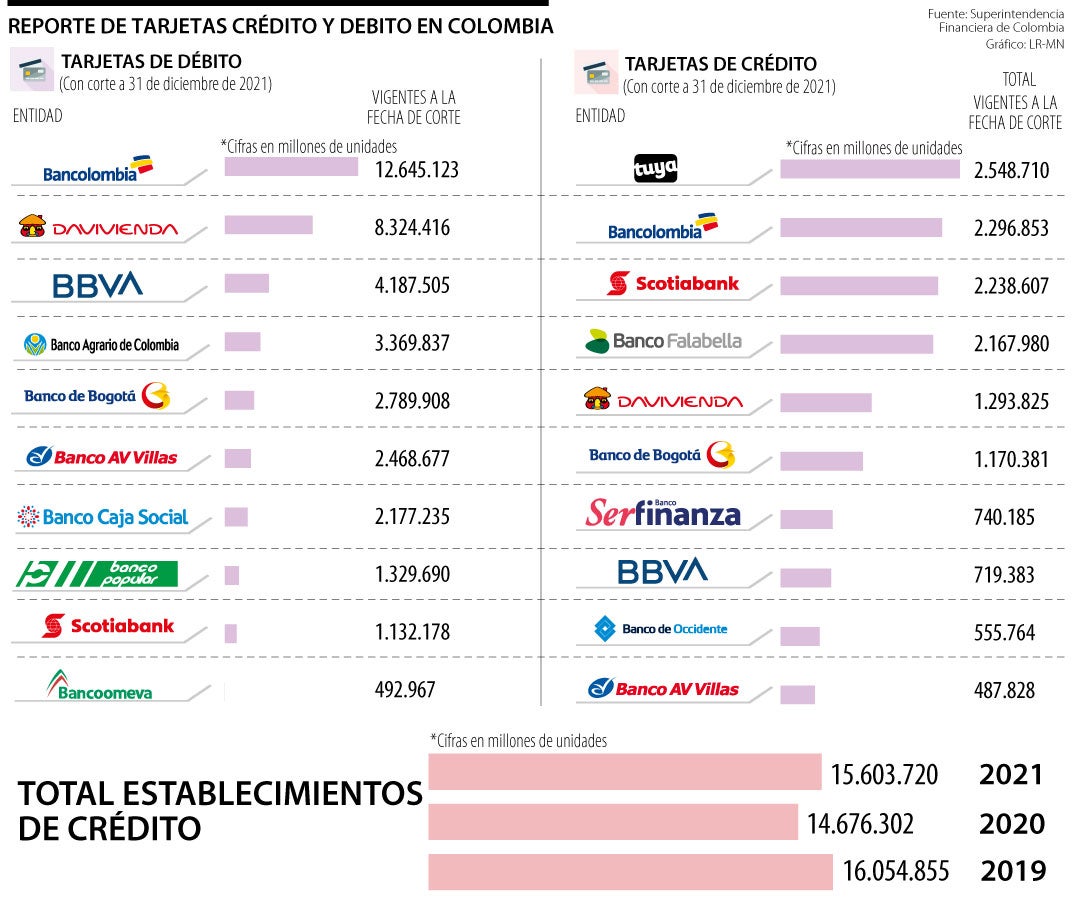
Según cifras de la Superintendencia Financiera, el número total de tarjetas de crédito en 2021 llegó a 15.,6 millones, 927.418 más que en 2020, cuando el dato fue de 14,6 millones. No obstante, apenas se intenta recuperar frente al balance obtenido en 2019 (16 millones).

Aunque hasta hace unos años el crédito era una utopía para los jóvenes, hoy en día se sienten elogiados con el alto número de ofertas a las que pueden acceder de manera fácil y sencilla. Incluso, sin cumplir la mayoría de edad. Pues, para entidades como Bancolombia, es suficiente que el menor esté salvaguardado por un adulto responsable.

Los requisitos para solicitar la primera tarjeta de crédito suelen ser un poco menos exigentes al tratarse de productos con cuotas y cupos menores. En el caso de estos últimos, la cifra oscila, generalmente, entre $200.000 y $5 millones; las cuotas de manejo mensual entre $12.000 y $15.000, mientras que las tasas de interés están en al menos 2,05% y 27,70%, por mes y año, respectivamente.

Aunque la exactitud de estos datos están asociados a las políticas y exigencias de cada entidad financiera, muchas tienden a compartir requisitos similares como los rangos de edad, los criterios de endeudamiento e ingresos mínimos de $200.000. Por lo tanto, lo que marcará la diferencia entre uno y otro serán los beneficios adicionales que puedan ofrecer tales como descuentos, viajes, entre otros.

Índice de desempleo en Colombia se ubicó en 12,9 % en febrero


A nivel nacional, en febrero de 2022, el índice de desempleo se ubicó en 12,9 %, que comparado con el mismo periodo de 2021, cuando la cifra alcanzaba 15,5 % representa una reducción de 2,6 puntos porcentuales (p.p.).

En cuanto a la tasa de ocupación, en febrero fue de 21,7 millones de personas, frente a las 20,2 millones del mismo mes en 2021, representando así una variación de 7,5%.

De acuerdo con el Departamento Administrativo Nacional de Estadística, DANE, este comportamiento estuvo impulsado principalmente por el Comercio y reparación de vehículos que tuvo la mayor alza de ocupados en febrero de 2022 con más de 335 mil respecto a febrero de 2021, contribuyendo así con 1,7 p.p. a la variación nacional y alcanzando las 4,1 millones de personas.

Por el contrario, en Administración pública y defensa, educación y atención de la salud humana el número de ocupados disminuyó en 84 mil personas para contribuir así con -0,4 p.p. a la variación nacional, para terminar con 2,5 millones de personas

De otro lado, por sexo, en el segundo mes de 2022, Colombia tuvo un aumento de 515 mil hombres ocupados y de 1 millón de mujeres ocupadas. De acuerdo con el rango de edad, los mayores aumentos en el total nacional se registraron en la población de 25 a 54 años.

Se reduce la población desocupada

Según el informe del DANE, a nivel nacional, la población desocupada en febrero de 2022 se redujo en 496 mil personas frente al mismo mes de 2021, lo que refleja una variación de -13,4 %, para un total de 3,2 millones de desocupados.

¿Qué hay de la informalidad?

Para el periodo de análisis, la población ocupada informal en el total nacional fue de 44,8 %, evidenciando una reducción de -3,9 p.p. frente al mismo mes de 2021 cuando se registraron proporciones de 48,7 %.

¿Y la Población fuera de la fuerza laboral?

De acuerdo con el análisis, con un total de 13,9 millones de personas fuera de la fuerza laboral, Colombia registró una disminución en este índice en -3,0 % comparado con el segundo mes de 2021, cuando se contabilizaban 14,3 millones de personas.

IVA: ¿Cuáles son los ingresos que deben tenerse en cuenta para determinar su periodicidad?


Mediante el Concepto 283 de agosto 3 de 2021 la Dian revocó sus oficios 01827 de 2015 y 004655 de 2020, relacionados con la forma de determinar el período gravable del IVA.

Según la nueva disposición, los ingresos brutos no deben ser tenidos en cuenta para establecer la periodicidad del IVA.

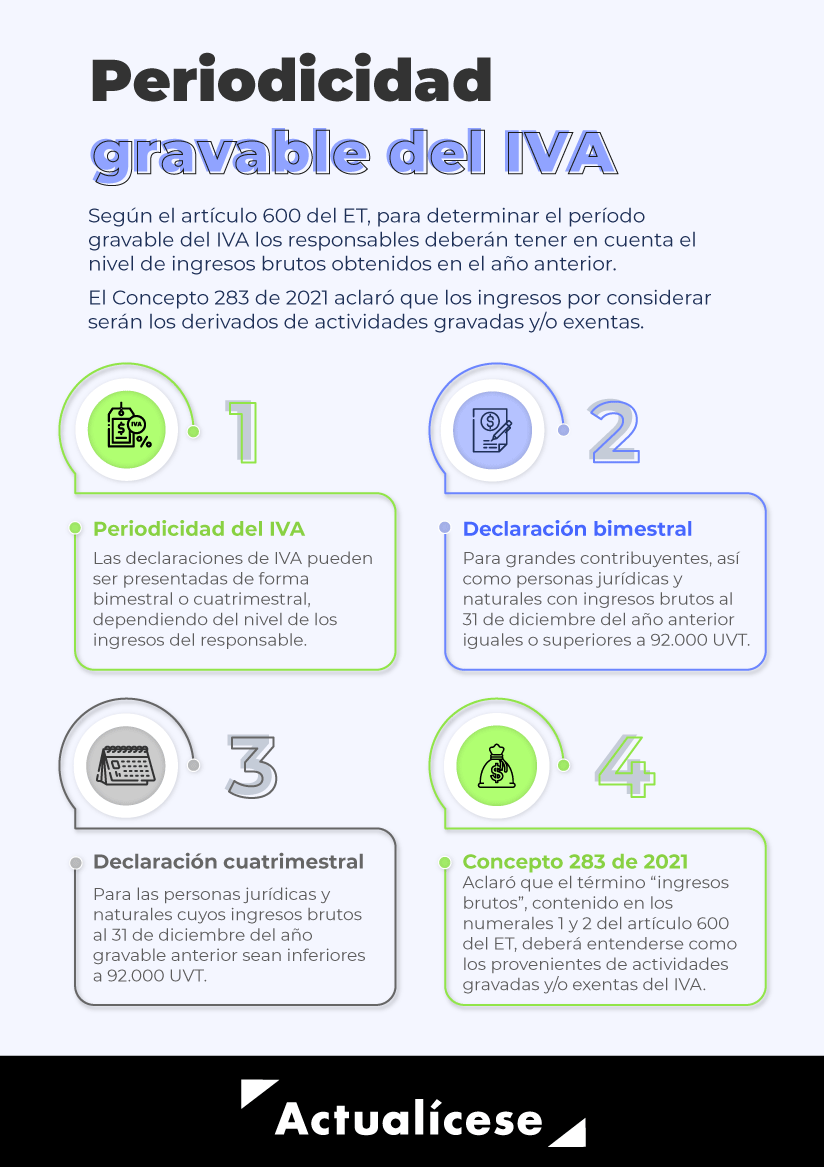
De acuerdo con el artículo 600 del Estatuto Tributario –ET–, para efectos de determinar el período gravable del IVA en Colombia, los responsables del impuesto deberán tener en cuenta lo siguiente:
La declaración del IVA tendrá periodicidad bimestral para los grandes contribuyentes y para aquellas personas jurídicas y naturales cuyos ingresos brutos al 31 de diciembre del año gravable anterior sean iguales o superiores a 92.000 UVT.
La declaración del IVA tendrá periodicidad cuatrimestral para las personas jurídicas y naturales cuyos ingresos brutos al 31 de diciembre del año gravable anterior sean inferiores a 92.000 UVT.

Ahora bien, la norma en mención señala que para definir la periodicidad con la cual se presentará la declaración de IVA, los responsables deberán tener en cuenta el nivel de ingresos brutos obtenidos en el año inmediatamente anterior. No obstante, lo anterior genera problemas de igualdad, dado que se están tomando como base todos los ingresos que perciba el responsable del IVA independientemente de su origen.

Así pues, mediante los radicados 001341 de noviembre 11 de 2020 y el 100180562 de noviembre 27 del mismo año, se solicitó a la Dian reconsiderar el Oficio 18127 del 19 de junio de 2015 en lo relativo a los ingresos considerados para determinar la declaración y pago del IVA.

Lo anterior, bajo el sustento de los antecedentes similares que emanan de la doctrina constitucional previstos en la Sentencia C-514 de octubre 30 de 2019 respecto a lo ocurrido con las consignaciones como determinante para no ser responsable del IVA señalado en el numeral 6 del parágrafo 3 del artículo 437 del ET (ver nuestro editorial Responsables del IVA: nueva indicación sobre el monto de consignaciones).

Originalmente, la versión de la norma consagrada en el numeral 6 del parágrafo 3 del artículo 437 del ET, adicionada por el artículo 4 de la Ley 1943 de 2018, disponía que para no ser responsable del IVA las consignaciones no debían superar el equivalente a 3.500 UVT, ante lo cual se argumentaba que, al no haber distinción en la ley, debían incluirse todas las consignaciones. No obstante, la Corte, mediante la Sentencia C-514 de 2019, precisó que dicha disposición resultaba exequible bajo el entendido de que las consignaciones a considerar fueran las provenientes de actividades gravadas. El fundamento para dicha interpretación derivó de la aplicación del test de igualdad integrado, de acuerdo con el cual, al comparar a dos sujetos en condiciones similares de valor, pero con diferente origen de ingreso, se llega a un resultado disímil, generando un trato desigual entre iguales.

Así, dicha disposición fue ajustada mediante el artículo 4 de la Ley 2010 de 2019, mediante el cual se aclaró que las consignaciones para efectos de determinar la responsabilidad del IVA serían aquellas provenientes de actividades gravadas (ver la actual versión del numeral 6 del parágrafo 3 del artículo 437 del ET, modificado por la Ley 2010 de 2019).

En este orden de ideas, y en concordancia con la doctrina constitucional, resultó apremiante aclarar el origen de los ingresos para determinar la periodicidad del IVA, bajo el sustento de que no hacerlo violaría el principio de igualdad, generando que sujetos en las mismas condiciones deban atender su obligación formal con periodicidad diferente.

Como resultado de lo anterior, a través del Concepto 283 de agosto 3 de 2021, la Dian revocó los oficios 01827 del 19 de junio de 2015 y 004655 del 5 de marzo de 2020, mediante los cuales se había pronunciado respecto a la forma de determinar el período gravable de IVA.

Según dichos oficios, dado que la norma del artículo 600 del ET no hace referencia específica respecto al origen de los ingresos, debían considerarse como ingresos brutos los provenientes tanto de operaciones gravadas, exentas y excluidas del IVA, como las no gravadas con este impuesto, atendiendo al artículo 26 del ET.

Los ingresos base para establecer la periodicidad del IVA son los gravados y exentos, mas no los brutos

Así pues, con el Concepto 283 de 2021 y considerando los precedentes constitucionales, la Dian determinó que los ingresos base para determinar la periodicidad gravable del IVA son los gravados y/o exentos. Lo anterior, considerando que aplicar estrictamente el artículo 600 del ET podría conducir a un trato desigual entre iguales, tal como lo reconoció la Corte Constitucional para el caso del numeral 6 del parágrafo 3 del artículo 437 del ET antes mencionado.

Precisamente, de no diferenciarse los ingresos brutos con ocasión a su origen, en ciertos casos podría llegar a exigir de algunos responsables del IVA una declaración y pago del impuesto con mayor frecuencia, lo cual comporta una carga mayor en el control y cumplimiento de las obligaciones tributarias, en comparación con otros, aun cuando sus condiciones sean equiparables.

Ahora bien, para ilustrar lo anterior, presentamos el siguiente ejemplo:

Un responsable del IVA obtuvo ingresos totales por ventas gravadas por valor de 1.500 millones de pesos. Adicionalmente recibió ingresos por concepto de una lotería y una herencia por valor de 5.000 millones, acumulando un total de 6.500 millones.

De acuerdo con lo anterior, el responsable solo tendría en cuenta los ingresos por las ventas gravadas por valor de 1.500 millones de pesos, con lo cual tendría que presentar la declaración de IVA con periodicidad cuatrimestral, puesto que dicho monto es inferior a 92.000 UVT ($3.275.844.000 por 2020).
“el término “ingresos brutos”, contenido en los numerales 1 y 2 del artículo 600 del ET, deberá entenderse como aquellos de orden fiscal, prevenientes de actividades gravadas y/o exentas del IVA”

Por tanto, según el Concepto 283 de 2021, es evidente que el término “ingresos brutos”, contenido en los numerales 1 y 2 del artículo 600 del ET, deberá entenderse como aquellos de orden fiscal, prevenientes de actividades gravadas y/o exentas del IVA, lo cual garantiza que la relación de medio a fin de la norma tenga coherencia y permita una administración más efectiva del tributo.

sábado, abril 30, 2022

Conozca los 10 mejores bancos del país, según sus clientes


La satisfacción de los clientes con los bancos tanto tradicionales como de microcrédito y retail no tuvo una mejora frente a lo reflejado en el 2020 completando así 3 años seguidos con bajos índices de satisfacción, recomendación y lealtad.

Customer Index Value (CIV), entregó el último informe de satisfacción y cercanía emocional de los clientes de los bancos para el 2021, siendo este el primer estudio que incluye la banca tradicional y los segmentos de microcrédito y banca retail del país.

Juan Pablo Granada, presidente de la firma Customer Index Value (CIV) afirma que el año 2021 representó un gran reto para los consumidores financieros. Varios factores impactaron el consumo y la recuperación de las pequeñas y medianas empresas.

Por un lado, a las personas no se les reactivaron los puestos de trabajo y el desempleo siguió elevado, las remuneraciones se mantuvieron reducidas o sin incrementos por los ajustes por crisis en la salud y la economía y adicionalmente se terminaron los períodos de gracia para el pago de sus obligaciones financieras.

Por otro lado, pequeños y medianos empresarios y profesionales independientes tuvieron algunas reactivaciones parciales en algunos sectores económicos, pero prácticamente nulas en otros. Para este grupo, el acceso al crédito se vio seriamente afectado debido a los malos resultados económicos del 2020 que ya no daban espacio por el alto riesgo crediticio, endeudamiento y pérdidas económicas.

Como en el año 2021 los resultados en general fueron menos malos que el 2020, tampoco se dio lugar a los beneficios, subsidios y apoyos a la nómina por parte del gobierno ya que las condiciones dejaron de ser negativas al comparar los resultados del 2021 frente al año anterior.

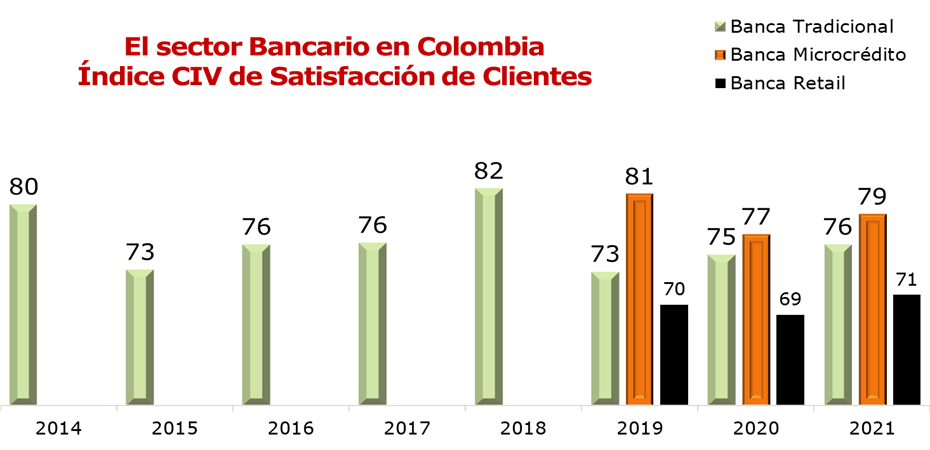
Dentro de este contexto, la satisfacción de los clientes con los bancos tanto tradicionales como de microcrédito y retail no tuvo una mejora frente a lo reflejado en el 2020 completando así 3 años seguidos con bajos índices de satisfacción, recomendación y lealtad.

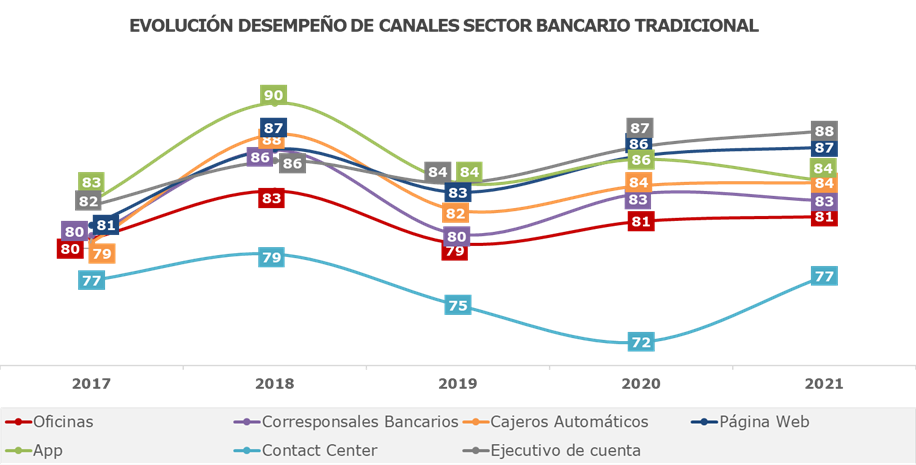
En el siguiente cuadro se evidencia la tendencia en los indicadores para los segmentos mencionados:


Fuente: CIV Sector bancario 2021

De acuerdo con los estándares internacionales del modelo ACSI, solamente calificaciones por encima de los 78 puntos empiezan a mostrar un valor agregado positivo para los clientes. En este caso, solamente la banca de microcrédito se ha mantenido dentro de estos estándares en el último año.

Los 10 mejores bancos en Colombia

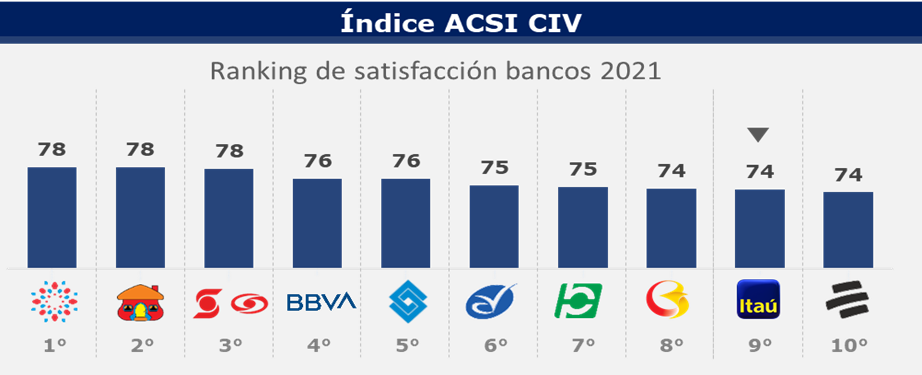
Según el estudio realizado anualmente por el Customer Index Value (CIV) en cinco de las principales ciudades del país (Bogotá, Medellín, Cali, Barranquilla y Bucaramanga) y con una muestra total de 3300 entrevistas presenciales por intercepción aleatoria a personas naturales mayores de 18 años, en la banca tradicional, vemos el siguiente ranking de satisfacción por banco:


Fuente: CIV Sector bancario 2021

Se destacan el banco Caja Social, Davivienda y Scotiabank Colpatria como los tres mejor evaluados en el 2021.

¿Por qué son los mejores?

Las evaluaciones de los bancos tienen dos componentes importantes:

Por un lado, y reforzada por las limitaciones generadas durante la pandemia, se dio una evolución positiva en la parte transaccional gracias al desarrollo de los canales digitales como portales WEB, aplicaciones móviles, billeteras móviles y tarjetas virtuales que le facilitaron a los clientes las transacciones bancarias de manera amplia, sin restricción horaria y eliminando la movilidad a oficinas y corresponsales bancarios. De igual manera, no tener dinero en efectivo, dejó de ser una alta limitación transaccional.

Los call centers, tuvieron una alta demanda relacionada con el soporte a los clientes y dejó de ser un canal de consultas, bloqueos o activación de productos entre otras actividades propias de los sistemas IVR de este canal.

En este sentido, autogestionar los recursos financieros por parte de los clientes facilitó la experiencia y disminuyó sustancialmente procesos complejos, movilidad y acceso a información, extractos, certificaciones etc.

Más del 50% de los consumidores financieros hacen operaciones virtuales a través de la WEB y especialmente con las aplicaciones móviles que con gran rapidez son adoptadas por los clientes. Aunque la experiencia del cliente con estos canales sigue siendo mejor calificada que la de los otros canales, las calificaciones más bajas son en los contact centers ya que el apoyo que los clientes esperan no se está dando por ese canal y su acceso es más complicado:


Fuente: CIV Sector banca tradicional 2021

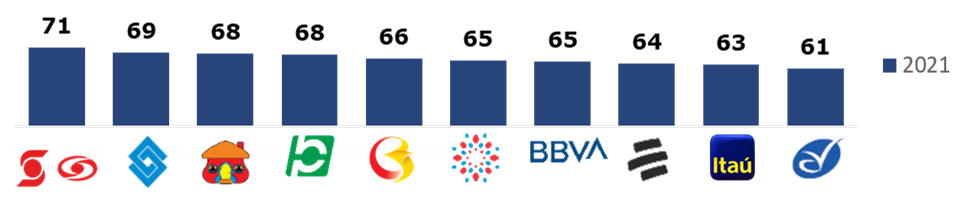
Por otro lado, solo los bancos con altas calificaciones mantuvieron un relacionamiento más cercano con los clientes frente a sus endeudamientos, requerimientos, necesidades y limitaciones para atender sus obligaciones como parte de los programas de acompañamiento al desudo (PAD) definidos por la Superintendencia Financiera. Sin embargo, la mayoría de los bancos fueron mal evaluados por los clientes frente a los apoyos recibidos durante esta crisis socioeconómica que se sigue presentando en el país.

Frente a la pregunta ¿Cómo califica el apoyo brindado durante la coyuntura por su banco? Las calificaciones en una escala de 0 a 100 fueron las siguientes:


Fuente: CIV Sector bancario 2021

Estas calificaciones evidencian las grandes expectativas de soporte y acompañamiento que esperan los consumidores financieros frente a la relación con sus bancos.

Los niveles de quejas y reclamos de estos segmentos están relacionados con los niveles de satisfacción. De esta forma, el 19% de los clientes de la banca retail se quejan del servicio mientras que en el segmento tradicional los reclamos son del 9% y en la banca microcrédito lo hacen el 13% de los clientes.

Las PQR cuando son mal manejadas generan un inconformismo adicional e impactan la experiencia total del cliente afectando negativamente el “voz a voz” de los bancos y por ende la recomendación que dan los usuarios financieros de sus entidades. Este ruido negativo es también aprovechado por sectores políticos que buscan reforzar su labor basada en estas debilidades del sector bancario.

En la medida en que en los dos últimos años la brecha entre la satisfacción y la recomendación se ha ampliado, vemos un consumidor financiero con menor lealtad a sus bancos y con una fuerte intención de mover sus créditos y ahorros hacia entidades que les ofrezcan mejores condiciones.

“El año 2022, se presenta como el gran reto de la economía y la reactivación de las empresas, el empleo y el desarrollo de los colombianos. Sin una activa y decidida acción del gobierno y el sector financiero la recuperación será lenta y dolorosa para las familias y los pequeños empresarios colombianos”, advierte Juan Pablo Granada, presidente de la firma Customer Index Value (CIV).

viernes, abril 29, 2022

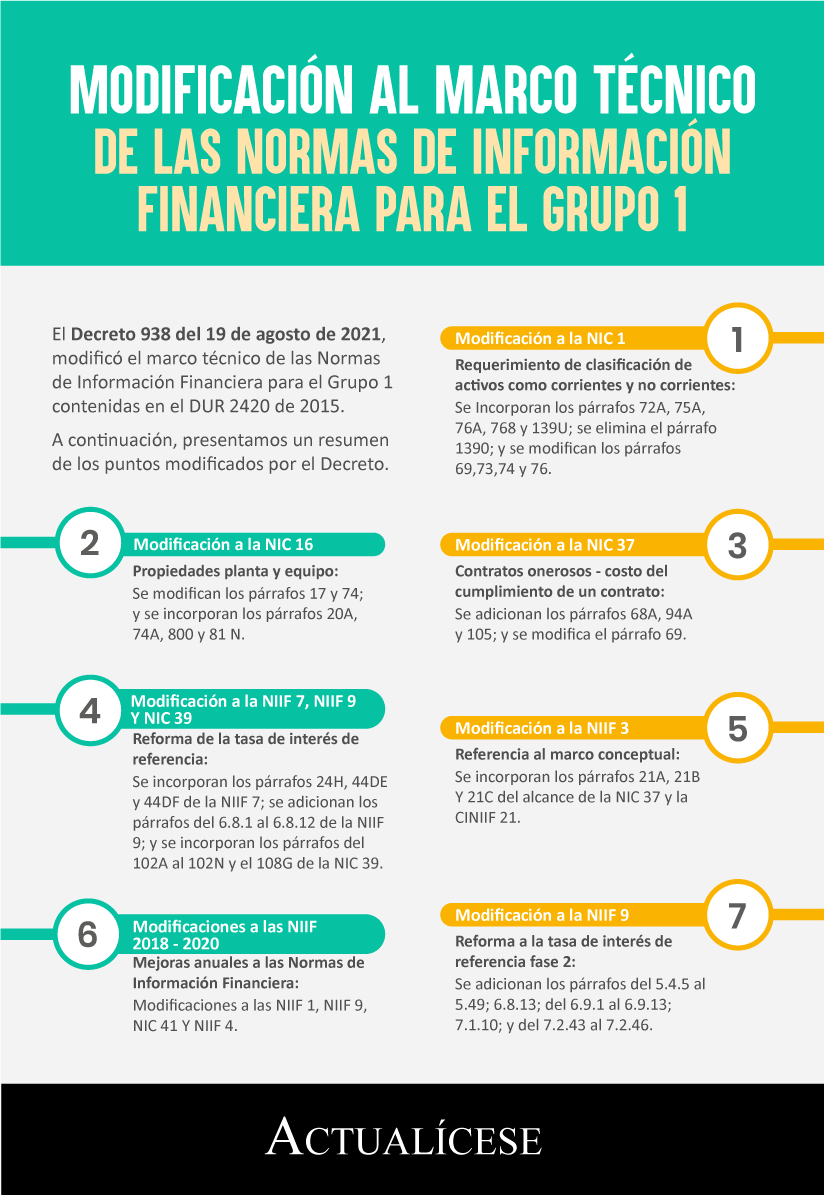
Modificación al marco técnico de información financiera para el grupo 1


El Decreto 938 de 2021 modifica el marco técnico de las Normas de Información Financiera para el grupo 1, contenido en el DUR 2420 de 2015.

En este editorial te indicamos las modificaciones y novedades introducidas por esta norma.

El Decreto 938 del 19 de agosto 2021, expedido por el Ministerio de Comercio, Industria y Turismo, modifica el marco técnico de las Normas de Información Financiera para el grupo 1 del DUR 2420 de 2015.

A continuación, se enuncian los cambios realizados:


Cabe resaltar que la entrada en vigor de este decreto será desde el 1 de enero de 2023, fecha a partir de la cual será aplicable a los estados financieros de propósito general del grupo 1.

No obstante, las modificaciones reglamentadas de la tasa de interés de referencia y la reforma de la tasa de interés de referencia fase 2 podrán aplicarse a partir de 2021.
Modificación de la NIC 1: clasificación de activos como corrientes o no corrientes

El Decreto 938 de 2021 incorpora párrafos a la NIC 1, entre ellos:
El párrafo 72A: incorpora la sustancialidad del derecho de una entidad a diferir la liquidación de un pasivo por al menos 12 meses.
El párrafo 75A: advierte que un pasivo no se verá afectado por la probabilidad de que la entidad ejerza su derecho a diferir la liquidación del pasivo por al menos 12 meses después del período sobre el que se informa.
El párrafo 76A: da a conocer el término “liquidación” usado en la norma, el cual se produce por una transferencia de la contraparte que da origen a una extinción del pasivo.
El párrafo 76B: enuncia las condiciones de un pasivo que podrían dar lugar a su liquidación.

De igual manera, la reglamentación de este decreto elimina el párrafo 139D y modifica los párrafos 69, 73, 74 y 76 de la NIC 1.
Modificación de la NIC 16: propiedades, planta y equipo

La norma modifica los párrafos 17 y 74 de la NIC 16, adicional a ello incorpora:
El párrafo 20A: explica la manera en la que se deben reconocer los productos procedentes de la venta de elementos de propiedad, planta y equipo.
El párrafo 74A: expone la revelación de los estados financieros por compensaciones de terceros de elementos de propiedades, planta y equipo deteriorados.
El párrafo 80D: informa las modificaciones que deberán usar las entidades de forma retroactiva aplicadas a la propiedad, planta y equipo.
El párrafo 81N: manifiesta que una entidad deberá aplicar las modificaciones dispuestas en el Decreto 938 a los períodos anuales sobre los que se informa.
Modificación a la NIC 37: contratos onerosos y costo del cumplimiento de un contrato

El Decreto 938 de 2021 modifica el párrafo 69 referente a la provisión por un contrato oneroso de la NIC 37, y adiciona:
El párrafo 68A: aclara que el costo de cumplimiento de un contrato comprende los costos que están directamente relacionados con el contrato.
Los párrafos 94A y 105: disponen consideraciones sobre la aplicación y la fecha de vigencia de los marcos normativos en contratos onerosos.
Modificación a las NIIF 7 y 9 y a la NIC 39

El decreto modifica las NIIF 7 y 9 y la NIC 39 con respecto a la tasa de interés de referencia, adicionando:
Los párrafos del 6.8.1 al 6.8.12 de la NIIF 9: exponen las excepciones temporales a la aplicación de los requerimientos específicos de la contabilidad de coberturas.
Los párrafos 102A al 102N y el 108G de la NIC 39: identifican las excepciones temporales a la aplicación de los requerimientos específicos de la contabilidad de coberturas.
Los párrafos 24H, 44DE y 44DF de la NIIF 7: denotan la incertidumbre que surge de la reforma de la tasa de interés de referencia

Modificación a la NIIF 3: referencia al marco conceptual

El parágrafo 5 del Decreto 938 indica las modificaciones realizadas a las referencias para alinearlas con el marco conceptual emitido por la IASB en 2018 e incorporarlas a la legislación colombiana. Se introducen:
Los párrafos 21A, 21B y 21C: informan las excepciones al principio del reconocimiento para pasivos y pasivos contingentes dentro del alcance de la NIC 37 y de la CINIIF 21.
El párrafo 23A: define un activo contingente y aclara que el adquiriente en una combinación de negocios no reconocerá un activo contingente en la fecha de adquisición.
Mejoras anuales a las NIIF 2018-2020: NIIF 1, NIIF 9, NIC 41 y NIIF 4

El parágrafo 6 del Decreto 938 expone las modificaciones a las NIIF 1, 9 y 4 y a la NIC 41 en razón de las mejoras anuales a las Normas de Información Financiera:
Modificación a la NIIF 1: incorpora una exención sobre las subsidiarias que adopten por primera vez los Estándares Internacionales.
Modificación a la NIIF 9: aclara el reconocimiento de las comisiones pagadas, ya sea como un resultado o como un menor valor del pasivo.
Modificación a la NIC 41: fija disposiciones sobre los impuestos en las mediciones a valor razonable.
  • Modificación a NIIF 4: permite una exención temporal para la aseguradora que aplique la NIC 39.

Reforma a la tasa de interés de referencia fase 2 de la NIIF 9

El parágrafo 7 del Decreto 938 expone las modificaciones a las NIC 39 y 41 y a las NIIF 7, 4 y 16 relacionadas con cambios en la base para la determinación de los flujos de efectivo contractuales como resultado de la reforma de la tasa de interés de referencia:

  • Modificación a la NIC 39: adiciona consideraciones a la excepción temporal en contabilidad de coberturas, excepciones temporales, fecha de vigencia y transiciones.
  • Modificación a la NIIF 7: añade consideraciones sobre la información a revelar relacionada con la reforma de la tasa de interés de referencia.
  • Modificación a la NIIF 4: incorpora cambios en la base para la determinación de los flujos de efectivo contractuales.
  • Modificación a la NIIF 16: modifica las excepciones temporales que surgen de la reforma de la tasa de interés de referencia.

Pensiones: pros, contras y condiciones que se deben cumplir para acceder al régimen público y al privado


Si el afiliado está en un fondo privado de pensiones el 11,5 % de la cotización financiará su pensión de vejez. En Colpensiones se destinará el 13 %.

Las personas deben exigir que se les suministre información completa, clara y suficiente al momento de afiliarse y durante el proceso.

Aunque el sistema general de pensiones en Colombia necesita una reforma pensional, desde el punto de vista de TG Consultores esta debe buscar un equilibrio entre los derechos de las personas y la sostenibilidad del sistema. Esto opinan en su artículo Las pensiones en tiempos de elecciones presidenciales 2022:

De deben atender las necesidades de la población vulnerable y respetar las expectativas de la clase media quienes diariamente trabajan para cumplir con la cotización mensual y así poder aspirar a ganar una pensión que les permita mantener su nivel de vida.

Desde el punto de vista de esta consultora legal y de pensiones, Colpensiones como entidad que administra el régimen de prima media debe fortalecerse y lograr la administración eficiente del dinero que está recibiendo de las cotizaciones que hacemos los colombianos o de los traslados entre regímenes, para así minimizar y/o anular el pago de subsidios.
Régimen de pensiones privado vs. régimen público

La Ley 100 de 1993, en armonía con el artículo 48 de la Constitución Política, creó dos regímenes pensionales: uno público administrado por Colpensiones, otro privado administrado por los fondos privados de pensiones.

Los dos regímenes son excluyentes entre sí. Las cotizaciones que deben hacer los colombianos que devenguen de forma mensual desde un salario mínimo mensual legal vigente tienen el carácter de parafiscales, por cuyo efecto tienen una destinación específica que no puede cambiarse.

Deben estar destinados exclusivamente a financiar las pensiones en los términos que establece la ley para cada régimen pensional, «aun estando en un fondo privado de pensiones que son entidades de previsión que pese a ser privadas prestan un servicio público y están reguladas por el Estado», explica TG Consultores.

Lo anterior quiere decir que el dinero depositado en las cuentas de ahorro individual (fondos privados de pensiones) no es de libre uso ni para el afiliado ni para el Estado. Solo pueden usarse para pagar la pensión así sea del salario mínimo o la devolución de saldos en caso de no cumplirse los requisitos para pensionarse.
Porcentajes que los trabajadores aportan para su pensión

Cada colombiano debe aportar el 16 % de su salario o ingreso mensual neto. Si es independiente asume el total de la cotización; si está bajo una relación laboral el empleador asume el 12 % y el trabajador el 4 % de la cotización.

Si el aportante está en un fondo privado el 11,5 % de la cotización va a su cuenta de ahorro individual y es lo que servirá para financiar su pensión de vejez, el 3 % cubre los gastos de administración y los seguros previsionales y el 1,5 % va al fondo de garantía de pensión mínima.

Por otra parte, en Colpensiones el 13 % de la cotización se destina a financiar la pensión y el 3 % cubre los gastos de administración y los seguros previsionales. Esto explica TG Consultores:

En Colpensiones el 81.25 % del aporte se destina a financiar la pensión de vejez y en los fondos privados el 71.8 % del total de la cotización. Dependiendo del fondo privado varía el rubro por concepto de gasto de administración.
Condiciones para acceder a la pensión en cada régimen pensional
“La pensión a través del fondo privado para algunos es difícil de lograr, pues se requiere un nivel de ahorro bastante alto que muchos colombianos no pueden alcanzar”

Cada uno de los regímenes pensionales existentes ofrece prestaciones económicas diferentes y las condiciones para acceder a estas prestaciones también varían:

En el régimen público (Colpensiones) dependerá del número de semanas cotizadas y la edad.
En el privado depende del capital ahorrado, los rendimientos financieros y el valor del bono pensional si lo hay.

¿Cuál régimen le conviene a cada persona?La pensión a través del fondo privado para algunos es difícil de lograr, pues se requiere un nivel de ahorro bastante alto que muchos colombianos no pueden alcanzar. Además, en un importante grupo de trabajadores de clase media las pensiones que se les otorga son de aproximadamente el 20 % de su salario promedio de los últimos años laborados.

Por lo anterior, muchos afiliados han tenido que demandar porque no se les suministró información completa, clara y suficiente al momento de la afiliación, ni durante el proceso, sobre las reales condiciones de acceso a las prestaciones económicas que otorga el RAIS. TG consultores señala:

En muchos casos les informaron que era mejor cambiarse de régimen porque el entonces Seguro Social estaba quebrado y su ahorro se iba a perder y solo hasta el momento de pensionarse se dieron cuenta que esa omisión o información sesgada e incompleta que en últimas les hizo perder beneficios pensionales que, con el mismo esfuerzo laboral cumplido, hubieren podido ser mejores en el otro régimen pensional existente.

Para el otro régimen, la ley definió que Colpensiones debía otorgar una prestación definida al cumplimiento de la edad y número de semanas, y se liquidaría con el promedio de las cotizaciones realizadas en los últimos 10 años o con el promedio de toda la vida laboral. Sobre esto explica TG Consultores:

Lo que le resulte más favorable al trabajador y sobre eso se aplicaría una tasa de reemplazo, lo que para muchas personas que lograron mantener una cotización constante y ascendente les benefició. Sin embargo, al parecer no se analizó o efectuó un control riguroso, desde el punto de vista económico frente a las implicaciones que para su sostenibilidad traería los requisitos para acceder a este tipo de prestaciones que en su mayoría favorece a la clase trabajadora media.

Código de ética del contador: requerimientos, comportamiento profesional y amenazas


Contadores deben aplicar los principios de ética y las normas de independencia.

El profesional debe identificar, evaluar y hacer frente a las amenazas que pueden afectar el cumplimiento de los principios de ética.

La independencia está ligada a los principios de objetividad e integridad.

En medio de las discusiones por la reforma a la Ley 43 de 1990, los diversos comités nacionales tienen la posición de tomar como base el Código de Ética del IESBA y estudiar cuáles elementos se pueden implementar en el código de ética del contador público colombiano.

El Consejo Técnico de la Contaduría Pública -CTCP- tiene publicado el documento La importancia del Código de Ética en la reforma a la Ley 43 de 1990, en el que Wilmar Franco, presidente de la entidad, recuerda una serie de conceptos que seguramente han sido discutidos en busca de la actualización de la ley.
Requerimientos éticos para todos los contadores públicos

El Código de Ética del IESBA desarrolla las normas de independencia para los encargos de auditoría y revisión de información financiera histórica y otros trabajos de aseguramiento.

«Los contadores deben aplicar los principios de ética y las normas de independencia. El profesional debe identificar, evaluar y hacer frente a las amenazas que pueden afectar el cumplimiento de los principios fundamentales de ética y las normas de independencia», dice Franco.

Por su parte, el artículo 37.3 de la Ley 43 de 1990, sobre la independencia indica que «en el ejercicio profesional, el contador público deberá tener y demostrar absoluta independencia mental y de criterio con respecto a cualquier interés que pudiere considerarse incompatible con los principios de integridad y objetividad, con respecto a los cuales la independencia, por las características peculiares de la profesión contable, debe considerarse esencial y concomitante».

Franco recuerda que el Código de Ética del IESBA requiere que los contadores públicos sean independientes cuando llevan a cabo auditorías, revisiones u otros encargos aseguramiento.

De igual forma, la independencia está ligada a los principios de objetividad e integridad, y esta comprende:
Actitud mental independiente. La idea es que el contador público cuente con una actitud mental que le permite expresar conclusiones sin influencias que comprometan su juicio profesional, permitiendo que un individuo actúe con integridad, objetividad y escepticismo profesional.
Independencia aparente. Supone evitar hechos y circunstancias que son tan significativos, que un tercero con juicio y bien informado probablemente concluiría que la integridad, la objetividad o el escepticismo profesional de una firma o de un miembro del equipo de auditoría o del equipo del encargo de aseguramiento se han visto comprometidos.
Comportamiento profesional
“contadores públicos no pueden realizar ningún negocio, ocupación o actividad que dañe o pudiera dañar la integridad, la objetividad o la buena reputación de la profesión”

Los contadores públicos no pueden realizar ningún negocio, ocupación o actividad que dañe o pudiera dañar la integridad, la objetividad o la buena reputación de la profesión, y que, por tanto, fuera incompatible con los principios fundamentales.

Frente a lo anterior, el artículo 37.9 de la Ley 43 de 1990 indica que debe existir respeto entre colegas. «El contador público debe tener siempre presente que la sinceridad, la buena fe y la lealtad para con sus colegas son condiciones básicas para el ejercicio libre y honesto de la profesión y para convivencia pacífica, amistosa y cordial de sus miembros».

Por otra parte, el artículo 37.10 trata la conducta ética. «El contador público deberá abstenerse de realizar cualquier acto que pueda afectar negativamente la buena reputación o repercutir en alguna forma en descrédito de la profesión, tomando en cuenta que, por la función social que implica el ejercicio de su profesión, está obligado a sujetar su conducta pública y privada a los más elevados preceptos de la moral universal».

Amenazas a las que se pueden enfrentar los contadores
Amenaza de interés propio. Cualquier tipo de interés financiero u otro podría influir inadecuadamente en el juicio y comportamiento profesional del contador público.

Amenaza de autorrevisión. El contador público podría no evaluar adecuadamente los resultados de un juicio o de una actividad realizada con anterioridad por él o por otra persona de la firma, en la que el contador va a confiar para llegar a una conclusión como parte de una actividad actual.

Amenaza de abogacía. El contador podría promover la posición de un cliente o de la entidad para la que trabaja hasta el punto de comprometer su objetividad.

Amenaza de familiaridad. Debido a una relación prolongada o estrecha con un cliente o con la entidad para la que se trabaja, el contador se podría mostrar demasiado afín a sus intereses o acepte con demasiada facilitar su trabajo.

Amenaza de intimidación. Amenaza de que presiones reales o percibidas, incluidos los intentos de ejercer una influencia indebida, sobre el contador, atenten actuar con objetividad.


jueves, abril 28, 2022

Inhabilidad del contador público por familiaridad: consideraciones del CTCP


Analizamos si prestar servicios en la entidad donde el representante legal, administrador o gerente es un familiar constituye una inhabilidad del contador público.

Además, exponemos importantes consideraciones sobre el conflicto de intereses de acuerdo con las indicaciones del CTCP.

Para el contador público una inhabilidad representa una condición que le impide su elección y nombramiento para ejercer cierto cargo. Las inhabilidades se deben a hechos, circunstancias o antecedentes de una persona que la excluyen de determinadas labores, debido a que pondrían en peligro su desempeño al impedirle su independencia y transparencia.

Estos son ejemplos de situación de inhabilidad del contador público:
Ser contador y representante legal de forma simultánea de la misma entidad.
Ser revisor fiscal y socio de la misma sociedad a la que presta sus servicios.
Ser revisor fiscal de una copropiedad donde se es familiar del administrador.
Ser contador y administrador de la copropiedad simultáneamente.

Teniendo en cuenta lo mencionado, el Dr. Roberto Valencia, especialista en Estándares Internacionales, explica las inhabilidades del contador público en relación con el ejercicio del revisor fiscal en el siguiente video:

Inhabilidad del contador público por consanguinidad

¿Constituye una inhabilidad para el contador público prestar su servicio en la entidad donde el gerente, representante legal o administrador es su familiar? Esta cuestión es tratada en el Concepto 0103 de 2022 del Consejo Técnico de la Contaduría Pública –CTCP–, en el cual se tratan los impedimentos de un contador para aceptar un cargo en el que podría haber un conflicto de intereses.

Para comprender este tema veamos algunas inhabilidades señaladas en la normativa:
Inhabilidad de la Ley 43 de 1990

Es importante precisar que el artículo 50 de la Ley 43 de 1990 establece para el contador la siguiente inhabilidad:

Cuando un Contador Público sea requerido para actuar como auditor externo, Revisor Fiscal, interventor de cuentas o árbitro en controversia de orden contable, se abstendrá de aceptar tal designación si tiene, con alguna de las partes, parentesco dentro del cuarto grado de consanguinidad, primero civil, segundo de afinidad o si median vínculos económicos, amistad íntima o enemistad grave, intereses comunes o cualquier otra circunstancia que pueda restarle independencia u objetividad a sus conceptos o actuaciones.

En concordancia con lo mencionado, no existe una inhabilidad para el contador público que tenga un parentesco con el gerente o representante legal de la compañía para la que presta sus servicios, salvo cuando el contador actúe en condición de auditor o revisor fiscal, situación por la que se entiende inhabilitado por la ley.

No obstante, para este mismo caso será necesario revisar otras disposiciones relevantes, como las que se presentan a continuación:
Manifestaciones del DUR 2420 de 2015 sobre el conflicto de intereses para el contador público

Los párrafos 220.1 y 220.5 del DUR 2420 de 2015 contienen manifestaciones respecto al conflicto de intereses. Las disposiciones precisan que el contador deberá identificar las circunstancias que podrían originar un conflicto de intereses, pues amenazarían el cumplimiento de los principios fundamentales.

El párrafo 220.5 puntualmente indica lo siguiente:

Cuando un conflicto de intereses origina una amenaza en relación con uno o más de los principios fundamentales, incluidas la objetividad, la confidencialidad o el comportamiento profesional, que no se puede eliminar o reducir a un nivel aceptable mediante la aplicación de salvaguardas, el profesional de la contabilidad en ejercicio no aceptará un determinado encargo o se retirará de uno o más encargos en conflicto.
Conclusión

Para el contador público no constituye una inhabilidad prestar sus servicios en la entidad donde el representante legal o gerente sea su familiar. No obstante, debe considerarse un posible conflicto de intereses.

En otras palabras, aunque la Ley 43 de 1990 y las disposiciones del DUR 2420 de 2015 no prohíban que el contador público preste sus servicios en una entidad en la que tenga vínculos de consanguinidad con el representante legal, el gerente o quien administre la entidad, pero, es su responsabilidad evaluar un posible conflicto de intereses.

Al respecto, el CTCP indica lo siguiente en el Concepto 0103 del 15 de febrero de 2022:

Este Consejo considera que dicha situación podría originar amenazas para el cumplimiento de los principios fundamentales, las cuales, aplicando el marco de referencia del código, deberán ser analizadas por el profesional de la contabilidad, ello con el fin de aplicar las salvaguardas que resulten pertinentes. No obstante lo anterior, si al aplicar todas las salvaguardas disponibles no es posible eliminar o reducir las amenazas a un nivel aceptable, en aras de los principios de independencia responsabilidad (artículo 37 numerales 3 y 4 Ley 43 de 1990) sería posible que el profesional de la contabilidad en la empresa concluyera que es adecuado renunciar a la entidad en la que presta sus servicios.