domingo, febrero 09, 2020

Superfinanciera verifica cumplimiento de ley de servicios gratuitos en bancos

En esta legislación se otorga a los usuarios del sistema financiero una canasta de mínimo tres servicios bancarios gratuitos al mes.

El valor de las cuotas de manejo depende de la entidad bancaria, de la franquicia de la tarjeta, de la categoría y del cupo que se le asigna al usuario. 

El Superintendente Financiero, Jorge Castaño Gutiérrez, manifestó que el ente de vigilancia adelanta una revisión a fin de identificar que las entidades bancarias en el país estén cumpliendo lo establecido en la Ley 2009 de 2019, que entró en vigencia el primero de enero del presente año.

En esta legislación se otorga a los usuarios del sistema financiero una canasta de mínimo tres servicios bancarios gratuitos al mes, incluidos en la cuota de manejo de las cuentas de ahorro, tarjetas débito y tarjetas de crédito.

"La Superintendencia se está asegurando que a todos los colombianos no sólo le llegue la información, sino que esa promesa de valor que el sistema financiero está ofreciendo a los consumidores, realmente se pueda materializar", dijo.

Y agregó: "acabamos de pasar el mes de enero, así que llevamos un mes de implementación y lo que debemos asegurarnos es que esto se traduzca y se materialice en los productos y servicios del sistema financiero".

Sin embargo, el autor la ley 2009 de 2019, el congresista David Barguil solicitó a la SuperFinanciera para que investigue formalmente a los 25 bancos del país, luego de recibir decenas de quejas de los usuarios relacionadas con un presunto incumplimiento de dichos beneficios que establece la ley en mención.
Relacionado

“El artículo segundo de nuestra ley establece un mandato para que las entidades financieras publiciten e informen a sus clientes de manera clara y oportuna, a través de todos los canales, cuáles son los servicios que entregarán en el paquete gratuito", sostuvo.

Agregó que "a la fecha, con la investigación que junto a mi equipo hemos realizado, podemos afirmar que la gente no ha recibido la información, no ha existido la publicidad por parte de los bancos y por ello hemos puesto la denuncia ante la Superintendencia Financiera para que inicie la investigación correspondiente”, dijo Bargil.

A lo anterior, Castaño afirmó que el organismo "dentro de sus procesos rutinarios de supervisión, está evaluando, haciendo seguimiento, a que este derecho de los consumidores se esté materializando".

Realizó un llamado a los colombianos para que "no permitan o autoricen cobros relacionados con operaciones fallidas en cajeros electrónicos. No le pueden cobrar por descargar extractos o certificaciones bancarias en las paginas de internet".

"Consulte a su banco a pesar que es un deber de las entidades informarle. Es muy bueno que el consumidor financiero conozca, de primera mano, cuál es el paquete mínimo de productos que no tienen costo asociados a la cuota de manejo de la tarjeta de crédito o a la cuenta de ahorro", apuntó.

Estas declaraciones del vocero del ente de vigilancia se dieron al termino de su participación, en la versión número 22 del Congreso de Tesorería, organizado por Asobancaria en Cartagena.


https://www.rcnradio.com/economia/superfinanciera-verifica-cumplimiento-de-ley-de-servicios-gratuitos-en-bancos

Los profesionales ganan 71% más que las personas que cuentan con básica primaria


Aunque en Colombia el salario promedio es de $1,16 millones, las personas con menor escolaridad reciben $572.746 y los universitarios alcanzan $1,9 millones 

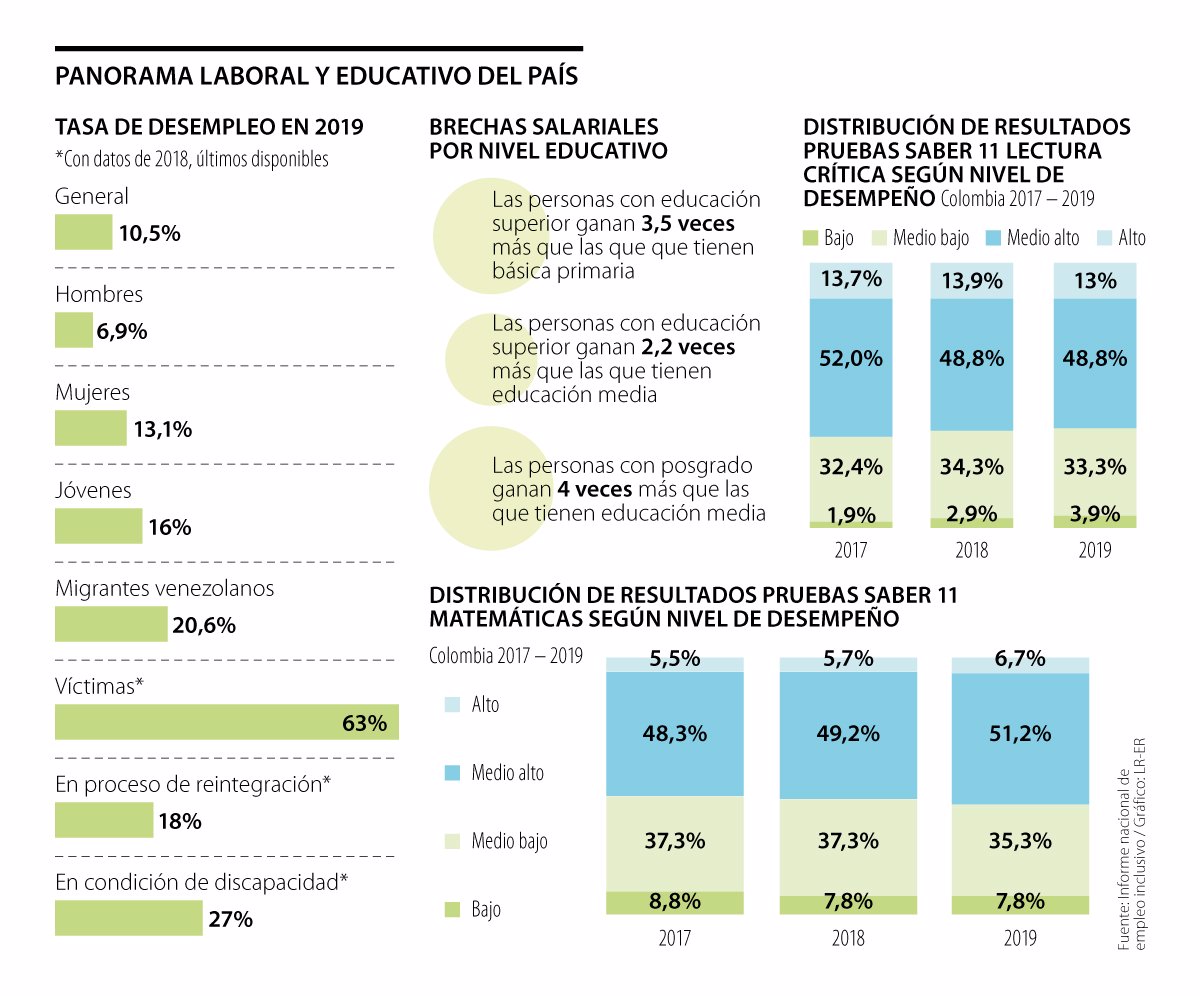
En Colombia los trabajadores con títulos universitarios ganan, en promedio, $1,9 millones, mientras que las personas que estudiaron hasta la básica primaria devengan $572.746, lo que significa que el primer grupo en mención recibe 3,5 veces más remuneración por su trabajo que el segundo. 

Así mismo, se calcula que las personas con educación superior ganan 2,2 veces más que las que tienen educación media y los trabajadores con posgrado reciben cuatro veces más salario que las personas con educación media. Además, según cálculos del Dane, el sueldo promedio en Colombia es de $1,16 millones, solo $338.477 por encima del mínimo de 2019. 


Esta es una de las conclusiones reveladas en el Informe Nacional de Empleo Inclusivo realizado por la Fundación Corona, la Fundación Andi y el programa de Alianzas para la Reconciliación de la Agencia de los Estados Unidos (Usaid), que fue publicado ayer y en el que se destaca la fuerte correlación existente entre el nivel educativo de las personas y la posibilidad de acceder al mercado laboral; lo que a su vez se refleja en sus ingresos y, por tanto, en su calidad de vida. 

El estudio advierte que en el país persisten los retos para acceder a la educación posmedia (técnico profesional, tecnólogo, pregrado y posgrado), a lo que se suma que la tasa de deserción es muy alta. Dado que, en 2016, la tasa por cohorte para el nivel universitario fue de 45,1%, mientras que para el nivel de formación técnica profesional fue de 52,3%, es decir, 7,2 puntos porcentuales más alta que en el caso anterior. Y, en cuanto a la formación tecnológica, la deserción llegó a 53,3%. 

LOS CONTRASTES

Sylvia RamírezExperta en mercado laboral

“Hay una relación directa entre el nivel de educación y de ingresos, pero el análisis no puede ser lineal, porque el impacto no es igual en todas las partes, donde es más alto es en el mundo corporativo”. 


Bruce Mac MasterPresidente de la Andi

“El empleo inclusivo, entendido como una de las estrategias que integra a la población vulnerable en las cadenas de valor de las empresas, ha sido uno de los ejes de trabajo de la Andi”. 


Jorge CastelblancoCEO de Crowe Colombia

"El reto en Colombia está en abrir la posibilidad de generar fuentes de ingreso a través de la generación de puestos de trabajo en todos los niveles de ocupación, tanto en el sector público como en el sector privado" 

También destaca que, más allá del nivel educativo, el nivel de ingresos es influenciado por la calidad de la educación recibida, aspecto en el que las alarmas permanecen prendidas en el país dado que, al revisar los resultados de las pruebas Icfes de 2018- que fueron la muestra analizada- la proporción de estudiantes con puntajes de niveles ‘bajo y medio-bajo’ en lectura crítica fue de 37,2 %. Y la cantidad de estudiantes con resultados negativos en matemáticas, fue de 45,1 %. 

Además, al comparar las evaluaciones de ciudades como Bogotá, Medellín y Cali, se concluye que, tanto en lectura crítica como en matemáticas, los estudiantes de la región de Urabá tienen desempeños inferiores, lo que nuevamente pone sobre la mesa la correlación entre inversión y calidad. 

“Siempre habrá una incidencia, a veces mayor o menor entre la educación y los ingresos pero, en realidad, lo que se debe establecer es si se trata de una incidencia enfocada; es decir, si corresponde al mercado de quien se forma en algún programa universitario, sea técnico o universitario. Hay incontables casos de profesionales que nunca se ubican en el mercado laboral de lo que estudiaron sino donde les tocó”, señaló Carlos Roberto Peña, director de Sapiens Research Group. 

Lo anterior se refleja en la tasa de desempleo, que, de acuerdo con el Dane, en 2019 fue de 10,5%, el nivel más alto de los últimos ocho años. Cifra que fue superior para las mujeres, con 13%, frente a 6,9% de los hombres; y aún más retadora para los jóvenes, cuya proporción de desocupados fue de 16%. 

El nivel educativo y la brecha con la demanda del mercado laboral 

Pese a que es más fácil acceder al mercado laboral teniendo educación, también hay profesionales desempleados que nunca pueden ubicarse en ningún cargo relacionado con su profesión, por lo que uno de los desafíos identificados en el estudio es el de las brechas entre las necesidades del sector productivo y la formación en educación posmedia ofrecida por el sistema educativo. “Hay una necesidad de articulación entre la oferta educativa, la oferta de intermediación formal y la demanda laboral para que el país pueda avanzar en este aspecto”, señaló el documento.


https://www.larepublica.co/economia/los-profesionales-ganan-71-mas-que-personas-con-personas-con-basica-primaria-2960985

viernes, febrero 07, 2020

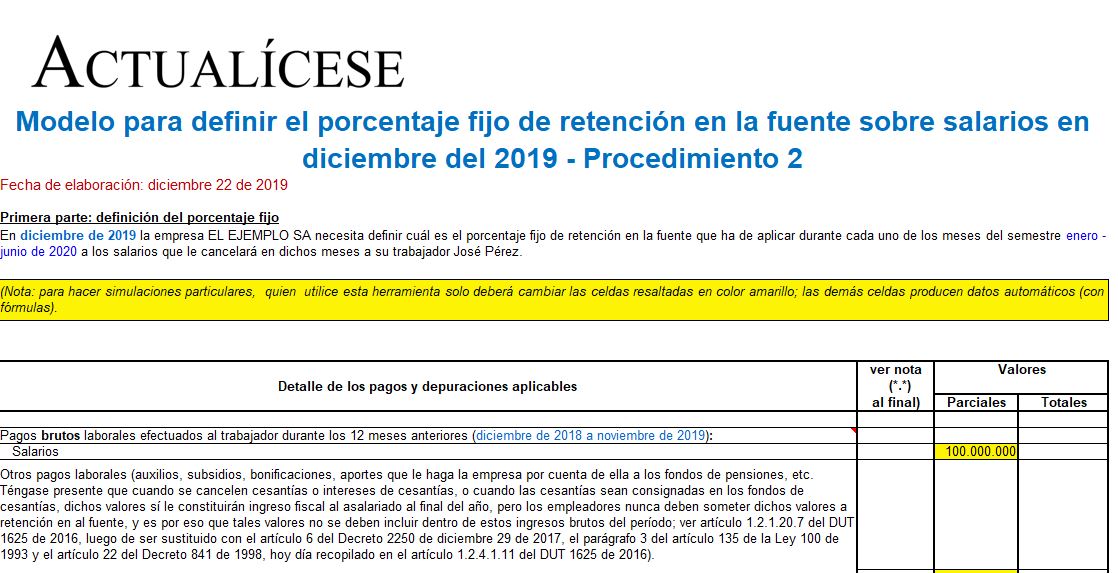
Porcentaje fijo de retención en la fuente sobre salarios en diciembre de 2019 – Procedimiento 2


Para calcular la retención en la fuente sobre salarios por el procedimiento 2 se tendrá que definir en diciembre de 2019 el porcentaje fijo a aplicar durante el primer semestre de 2020. 

La Ley de crecimiento realizó cambios en la tabla de retención en la fuente expuesta en el artículo 383 del ET. 

De acuerdo con el artículo 386 del Estatuto Tributario –ET–, los empleadores que durante el primer semestre del 2020 aplicarán el procedimiento 2 de retenciones en la fuente sobre los salarios y demás pagos laborales que cancelen a sus trabajadores tendrán que definir en diciembre de 2019 cuál será el porcentaje fijo que aplicarán a los pagos gravables de sus trabajadores durante cada uno de los meses del semestre enero – junio de 2020. 

Al respecto, es importante destacar que a la fecha en que se elabora la presente herramienta el Congreso de la República cumplió con aprobar, entre el 18 y 20 de diciembre de 2019, una nueva reforma tributaria nombrada «Ley de crecimiento», de la cual ya se divulgó en internet el texto aprobado, al cual solo le hace falta la respectiva sanción presidencial. 

Por tanto, tal como ha sucedido en años anteriores, en el cálculo que se realiza en diciembre de 2019 para la obtención del porcentaje fijo de retención en la fuente sobre pagos laborales solo se deberá tomar en cuenta la depuración que esté contenida en las normas vigentes hasta diciembre 31 de 2019, y sin importar que el porcentaje que se calcule en diciembre de del año en curso termine siendo aplicado sobre salarios que se depurarán de forma diferente a partir de enero de 2020. 

Sin embargo, es importante recordar que el artículo 1.2.4.1.1 del DUT 1625 de 2016 establece que para calcular el porcentaje fijo se debe utilizar la misma tabla que existirá durante el año gravable en el cual se practicará la respectiva retención, lo cual implica que en este caso se tendrá que usar la nueva tabla que regirá durante el 2020, y que quedó contenida en el artículo 39 de la nueva «Ley de crecimiento». 

Además, respecto del valor de la UVT a utilizar dentro de dicha tabla, el parágrafo del artículo 1.2.4.1.4 del DUT 1625 de 2016 establece que se deberá usar la del año en que se efectúa el cálculo; en este caso, la UVT de 2019. 

Para la definición del porcentaje fijo los empleadores deberán tomar, en diciembre de 2019, el total de los pagos laborales de los 12 meses anteriores a dicha fecha (diciembre de 2018 a noviembre de 2019). Luego deberán hacer las depuraciones permitidas por la norma vigente en diciembre de 2019 (ingresos no gravados, deducciones, rentas exentas, etc.), para obtener con ello un salario mensual promedio gravable en los 12 meses anteriores. 

Ese salario mensual promedio gravable de los últimos 12 meses se busca en la tabla del artículo 383 del ET, la cual, como se dijo anteriormente, será la tabla que existirá durante el 2020, pero usando la UVT que rige en diciembre de 2019. Al hacer esa búsqueda en dicha tabla se obtiene el porcentaje fijo de retención que se ha de aplicar en cada uno de los meses que van de enero a junio de 2020. 

Por consiguiente, en las hojas de trabajo que componen este archivo elaborado por nuestro líder de investigación, el Dr. Diego Guevara Madrid, se establece el modelo de los cálculos que se necesitarán hacer durante diciembre de 2019 para obtener el porcentaje fijo de retención que se ha de aplicar a los pagos mensuales gravables de los trabajadores asalariados durante el semestre enero – junio de 2020, e igualmente se ilustra lo que sería la depuración de los pagos en el primer mes del semestre siguiente (enero de 2020) y la aplicación del porcentaje definido en diciembre. 


Para descargar esta publicación haz click aquí

Puede pedir el trabajador su salario en efectivo, en vez de que le consignen a una cuenta

Al momento de la vinculación laboral, los empleados suelen ser indagados por su empleador con respecto a qué cuenta desean que se les haga el pago de la nómina mensual. 


Muchos tienen una cuenta de ahorros donde reciben el dinero pero puede pasar que a alguno le llame más la atención que su pago sea en efectivo. Debajo del colchón o dentro de una alcancía, los colombianos parece que aunque ahorran de una manera u otra son como ‘negados para el ahorro’, porque no tienen la cultura suficiente para provisionar el dinero sino que crean fondos que se usan en caso de emergencia: un arreglo de la casa, una emergencia familiar o para pegarse una escapadita en vacaciones. 

El ahorro comienza por los ingresos, donde el pago del salario es la fuente principal de recursos por parte de los que pertenecen a una empresa. Generalmente esa aspersión de nómina se realiza a una cuenta de ahorros que muchos utilizan con fines transaccionales y no la ven como lo que se llama: un producto de depósito para ahorrar y cumplir metas. ¿Las razones? Desde los costos que manejan estas cuentas, las bajas rentabilidades y también una escasa cultura, ya que el 47% de los colombianos cree que lo que ganan no les alcanza para ahorrar. 

La cifra pertenece al estudio de Ahorro Latam 360 de SURA Asset Management y Protección. Según este documento, solo la mitad de los colombianos cuenta con una cultura de ahorro para asegurar su futuro a mediano y largo plazo. El ahorro no es cuestión de ingresos, sino de prioridades destaca Protección, compañía que ve la anticipación como la oportunidad para tomar decisiones desde el presente que impacten el futuro. 

El fondo de pensiones obligatorias y cesantías hizo estas revelaciones como parte de su campaña de ahorro voluntario en Colombia #HoyDecido, que invita tomar decisiones hoy para hacer realidad aquello que se quiere. La compañía ofrece soluciones de ahorro e inversión que permiten cumplir metas personales y familiares y mejorar los ingresos para la etapa de retiro. 

En el Laboratorio de Investigación con Clientes Protección, se evidencia que la mayoría de los colombianos no percibimos el ahorro como un elemento esencial. En un ejercicio de reconstrucción de gastos, se puede ver como un colombiano joven, que en promedio se gana dos salarios mínimos, gasta al mes $60.000 en compras por internet, $80.000 en ropa, zapatos y accesorios, y $300.000 comiendo fuera de casa, lo que da un total mensual de gasto de $440.000, lo que al año suma $5.280.000. 

“El ahorro no es cuestión de ingresos, sino de prioridades. Hemos encontrado que bajo el no me alcanza para ahorrar, en ocasiones destinamos el dinero en cosas no tan esenciales. Si destináramos un porcentaje mensual para el ahorro, la posibilidad de alcanzar metas y lograr nuestros sueños sería mucho más alta. En Protección tenemos el propósito de fortalecer la cultura del ahorro y empoderar a las personas para que tomen decisiones hoy que les permitan hacer realidad aquello que quieren” explicó Juan David Correa, presidente de Protección. 

Según estudios de Protección, implementar pequeños pasos en la administración de los gastos, permite lograr grandes resultados para tener una vida financiera tranquila y anticipada. La empresa comparte seis recomendaciones para alcanzarlo: 

#1. Siempre llevar el control de los gastos. La plata que se tiene en el bolsillo también se debe tener en cuenta como gasto. 

#2. Programar el ahorro por débito de nómina o débito automático, así es más fácil no caer en la tentación de gastarlo. 

#3. En los meses que se recibe dinero extra, como por ejemplo el pago de la prima, vacaciones o un ingreso adicional, realizar aportes complementarios al ahorro. 

#4. Disminuir la frecuencia en gastos que no sean necesarios. 

#5. Motivar a la familia a crear un fondo común para que juntos cumplan ese gran sueño. 

#6. Siempre que se cumpla el sueño, fijarse un nuevo objetivo, para no perder la disciplina y costumbre de ahorrar. Para acompañar a los colombianos en el cumplimiento de sus proyectos, Protección continúa trabajando de forma continua en el uso de herramientas de exploración e innovación y desarrollando soluciones de ahorro e inversión que responden a las expectativas en cada etapa de la vida y que permiten alcanzar objetivos en el corto, mediano y largo plazo. 

Como hay dudas sobre si los empleados pueden pedir que el pago de su salario se haga en efectivo, acudimos al experto Nicolás Carrero, director de Carrero & Asociados, firma de abogados y contadores, para conocer si existen limitaciones ante este tipo de requerimientos y si, finalmente, esa es la mejor alternativa que le conviene a un trabajador. Los dejamos con sus apreciaciones en un nuevo capítulo de ‘Finanzas para Todos’.


https://www.finanzaspersonales.co/trabajo-y-educacion/articulo/un-trabajador-puede-pedir-su-salario-en-efectivo/77845?utm_source=newsletter&utm_medium=mail&utm_content=finanzaspersonales&utm_campaign=2019_07_31

jueves, febrero 06, 2020

Por qué no conviene la contratación laboral por horas para Colombia

La implementación de la contratación laboral por horas afecta pilares básicos del sistema de relaciones laborales. 


A propósito de la propuesta gubernamental de adoptar el sistema de retribución y contratación por horas es conveniente analizar los alcances y naturaleza del sistema de contratación propuesto para advertir los riesgos que comporta la reforma que impulsaría el Gobierno Nacional para revertir los índices de empleabilidad y el aumento de cobertura del sistema de protección a la vejez.


El modelo de remuneración por horas, propio de sistemas anglosajones, responde a realidades macroeconómicas y productivas que difieren sustancialmente del contexto colombiano.


Así, mientras en Estados Unidos en estados como Florida el salario mínimo por hora está fijado en 8,56 dólares la hora y en California está determinado por 13,00 dólares la hora, en nuestro país, el salario mínimo por hora alcanza los 3,699 pesos (1,08 dólares). 

En el Reino Unido se ha implementado la modalidad de “contratos cero horas” por la cual el empleador no está obligado a garantizar un mínimo de horas al trabajador, de manera que el trabajador está disponible para el requerimiento horario del empleador por el número de horas requeridas que son remuneradas poniendo el acento en la demanda de trabajo.

La hiper-flexibilidad laboral que deriva de esta figura invierte el patrón de regulación por el cual, el principio protector centrado en el trabajo como parte débil de la relación de trabajo, se traslada a la demanda de trabajo poniendo el acento protector en el capital, parte fuerte en el ámbito del vínculo laboral.


La implementación de la contratación laboral por horas afecta pilares básicos del sistema de relaciones laborales como la seguridad en el ingreso y la estabilidad laboral que compromete la realización de postulados constitucionales y los elementos de trabajo decente como modelo de regulación universal que incluye la promoción de derechos en el trabajo.

La Organización Internacional del Trabajo (OIT) ha advertido la afectación de los pilares del trabajo decente dada la lesión a las garantías de seguridad en el ingreso y estabilidad que derivan de esta modalidad:

“La otra gran preocupación relacionada con el horario de trabajo se refiere a los trabajadores a pedido, incluidos los que tienen contratos de cero horas y otras modalidades similares de trabajo ocasional, pues estos trabajadores por lo general tienen un control limitado sobre cuando les toca trabajar, lo que repercute no solo en el equilibrio entre el trabajo y la vida privada, sino también en la seguridad de los ingresos, puesto que la remuneración es incierta. Los horarios variables también hacen que les resulte difícil conseguir un segundo empleo.”

La contratación laboral por horas presionará el aumento de cobertura del sistema de protección a la vejez hacia sistemas semi-asistenciales articulados en Colombia por los beneficios económicos periódicos (BEPS) degradando el esquema de construcción de derechos en el marco el sistema pensional contributivo, impidiendo completar el número de semanas en el Régimen de Prima Media con Prestación Definida (público) y el capital necesario en el Régimen de Ahorro Individual (privado) para acceder a la pensión de vejez. 

La sustitución del esquema de cobertura de los riesgos de invalidez, vejez y muerte hacia un esquema de naturaleza asistencial para el grupo poblacional que se vincule por la modalidad de trabajo a demanda por horas comporta la derogación de la cobertura del sistema de seguridad social contributivo cuyos pilares básicos constitucionales incorporan la universalidad entendida como “la garantía de la protección para todas las personas, sin ninguna discriminación, en todas las etapas de la vida”.

La exclusión de este grupo de trabajadores del sistema de cubrimiento universal de seguridad social contradice los postulados previstos en el artículo 48 de la Constitución Política, siendo deseable una política pública laboral de inclusión en el modelo formal laboral que incorpore altas en el sistema de seguridad social contributivo de cobertura de contingencias socialmente relevantes.

Como corolario de lo anterior, el análisis de la propuesta normativa de regulación y habilitación del trabajo a demanda debe ser evaluada bajo los criterios del modelo laboral centrado en la protección del trabajo como derecho fundamental y parte débil de la relación sustancial individual para favorecer los principios de seguridad en la remuneración mínima, vital y móvil y estabilidad en el empleo sobre los que descansa la estructura constitucional del trabajo en condiciones dignas y justas que emana del Estado Social de Derecho.


https://www.portafolio.co/economia/empleo/por-que-no-conviene-la-contratacion-laboral-por-horas-para-colombia-537771

Contabilidad en Excel es legal?


Para llevar la contabilidad de una empresa, negocio o persona natural, además de los lineamientos técnicos de las Normas de Información Financiera, se requiere atender las normas relativas a los libros, comprobantes y soportes de contabilidad. Analizamos si esto es posible mediante el uso de Excel.

El proceso contable, sea de una empresa, negocio o persona natural, abarca un conjunto de elementos necesarios para proporcionar a los usuarios de la información contable el soporte que se requiere para evaluar el rendimiento de las operaciones y para decidir sobre los recursos financieros.

Para garantizar un proceso contable eficiente, la entidad debe cumplir con los requerimientos técnicos de las Normas de Información Financiera respecto al reconocimiento, medición y revelación de los hechos económicos (ver DUR 2420 de 2015).

Adicionalmente, para que la información suministrada por el ente económico sea confiable para los usuarios de los estados financieros, se requiere cumplir con las normas relativas a los libros, comprobantes y soportes de contabilidad que garanticen que las operaciones se registran de acuerdo con la realidad económica y sin alteraciones de ningún tipo.

Una duda recurrente de las entidades y los contadores públicos es determinar si la contabilidad que se lleva mediante hojas de cálculo de Excel cumpliría con los requerimientos antes expuestos. El objetivo de este análisis es responder esta inquietud a la luz de la orientación que el Consejo Técnico de la Contaduría Pública –CTCP– expuso en el Concepto 991 de 2 de noviembre de 2018, en el cual abordó el tema.
¿Qué dice la normatividad al respecto?

En primer lugar, señala el CTCP que es necesario consultar las normas relacionadas con los libros, comprobantes y soportes de contabilidad. El artículo 128 del Decreto 2649 de 1993 (decreto que continua vigente para los asuntos relacionados con los libros, comprobantes y soportes de contabilidad) señala lo siguiente respecto a la forma en que se deben llevar los libros:

“Se aceptan como procedimientos de reconocido valor técnico contable, además de los medios manuales, aquellos que sirven para registrar las operaciones en forma mecanizada o electrónica, para los cuales se utilicen máquinas tabuladoras, registradora, contabilizadoras, computadores o similares (…)”

Como puede observarse, el citado artículo permite que la contabilidad se lleve de forma manual o mecánica. Asimismo, cuando la contabilidad se lleve de forma mecánica, la norma en cuestión no precisa si se debe hacer por medio de un software contable o por medio de hojas de cálculo de Excel, por lo cual esta decisión queda a elección de cada entidad.
“la entidad se asegure de que en cualquier medio que elija (software contable o Excel) pueda cumplir con la totalidad de las normas relacionadas con la contabilidad, los libros y comprobantes de contabilidad” 

Lo que es necesario, de acuerdo con el CTCP, es que la entidad se asegure de que en cualquier medio que elija (software contable o Excel) pueda cumplir con la totalidad de las normas relacionadas con la contabilidad, los libros y comprobantes de contabilidad. Para lo anterior, la entidad también deberá observar los aspectos relacionados con el control interno de la información contable y financiera.

Algunos de los requerimientos expuestos para los libros y comprobantes de contabilidad son los siguientes:
Comprobantes de contabilidad (artículo 124 del Decreto 2649 de 1993)
Las partidas asentadas en los libros deben estar respaldadas con comprobantes de contabilidad.
Los comprobantes de contabilidad deben ser numerados consecutivamente con indicación del día de su preparación y de las personas que los hubiesen elaborado y autorizado.
Indicar la fecha, origen, descripción y cuantía de las operaciones, y las cuentas afectadas.
Deben guardar la debida correspondencia con los asientos en los libros auxiliares y donde se registren en orden cronológico todas las operaciones (libro diario).
Libros de contabilidad (artículo 125 y 128 del Decreto 2649 de 1993):
Elaborar de forma tal que se garantice su autenticidad e integridad.
Llevar una numeración sucesiva y continua.
Asentar en orden cronológico todas las operaciones de forma individual o por resúmenes globales no superiores a un mes.
El ente económico debe conservar los medios para consultar y reproducir los asientos contables.
Establecer mensualmente el resumen de operaciones por cada cuenta. Los libros deben totalizarse por los menos a cada fin de mes.
En los libros se debe anotar el número y fecha de los comprobantes de contabilidad que los respalden.

De lo expuesto hasta este punto, en principio puede concluirse que es posible llevar la contabilidad de una entidad en hojas de cálculo de Excel, siempre que se cumplan las normas antes indicadas. No obstante, es necesario analizar si dadas las características del programa Excel esto resulta conveniente para la entidad.
¿Es conveniente llevar la contabilidad en Excel?

Juan David Maya, en nuestro consultorio de Estándares Internacionales señala que es posible llevar la contabilidad de una entidad en hojas de cálculo de Excel, pero esto no resulta conveniente, si se tiene en cuenta que el proceso contable va más allá de realizar la sumatoria de ingresos y gastos de la entidad. Por más sencillas que sean las transacciones del ente económico, es necesario generar los libros auxiliares, balances de comprobación, estados de cuentas de clientes y proveedores, entre otra información requerida para elaborar los estados financieros. Al utilizar hojas de cálculo de Excel, esto debe realizarse a través de macros que inevitablemente tendrá que programar un experto, y no en un simple libro de Excel.

Si se automatizan todos estos procesos a través de un software bien programado, se facilita la elaboración de informes, y además se disminuye la posibilidad de incurrir en errores.

En el mercado existe una gran variedad de programas contables, algunos de ellos con licencias gratuitas, los cuales, como se mencionó anteriormente, permiten tener mejores niveles de control interno sobre la información financiera y contable de la entidad.
¿Se garantiza la autenticidad e integración de la información por este medio?

Otro tema importante al momento de llevar la contabilidad es garantizar que la información contable de la entidad se registre de manera autentica e íntegra, como lo exige el artículo 128 del Decreto 2649 de 1993. Debe tenerse en cuenta que esto difícilmente podrá garantizarse al llevar la contabilidad de la entidad en Excel, por lo cual el riesgo al que se expone la información es alto.

Los revisores fiscales y auditores, conforme a la NIA 315, deben documentar el conocimiento del sistema de información de la entidad en que desarrollen sus encargos, por lo cual es importante garantizar que la contabilidad se lleve de forma tal que no existan riesgos de incorrección inmaterial relacionados con la integridad y confiabilidad de la información financiera (Concepto 991 de 2018 del CTCP).


https://actualicese.com/contabilidad-en-excel-es-legal/?referer=email&campana=20190703&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20190703_contable&MD5=415e8678af580f50598f653f78613c8d

miércoles, febrero 05, 2020

Ley 2010 de 2019: ¿cómo afectará el bolsillo de las personas naturales


Por la unificación del sistema cedular, en varios casos se podría pagar más impuestos. 

Para los rentistas de capital, el impuesto a los dividendos pasará de 15 % a 10 %, siempre y cuando superen los 10,6 millones de pesos. 

Impuesto al patrimonio por los años gravables 2020 y 2021 también se mantendrá. 

Mucho se ha escrito y opinado sobre los beneficios tributarios para las empresas, de la mano de la Ley 2010 de 2019, Ley de crecimiento económico. Sin embargo, casi no se ha hablado sobre cuáles son las nuevas condiciones tributarias que tendrán que afrontar este año las personas naturales. 
“Ley 2010 de 2019 ratificó temas en materia de impuesto de renta, y creó algunos alivios para los rentistas de capital”

Hay que decir que, para las personas naturales, la Ley 2010 de 2019 ratificó temas en materia de impuesto de renta, y creó algunos alivios para los rentistas de capital. De igual forma, los beneficios de los fondos de pensiones voluntarios se mantuvieron. 
Sobre el sistema cedular 

Otro punto que se destaca es la unificación del sistema cedular. A través de la Ley de financiamiento, la tributación se unificó en 3 cédulas: rentas de trabajo, capital (intereses, rendimientos y arrendamientos) y no laborales. 

Como consecuencia de esta unificación, en varios casos se podrían pagar más impuestos. Para los asalariados que cuenten con arrendamientos y/o inversiones ahora deberán sumar todos sus ingresos antes de aplicar el proceso de depuración de la base. Anteriormente, cada uno de los tipos de ingreso tenía su proceso de liquidación independiente y después se sumaban. 

Estas son las 3 cédulas para tener en cuenta: 
Cédula general: integra las rentas de trabajo mencionadas en el artículo 103 del ET; rentas de capital obtenidas por conceptos de intereses financieros, arrendamientos, regalías y explotación de la propiedad intelectual; rentas no laborales, las cuales se encuentran compuestas por los honorarios de personas naturales que presten servicios y contraten por al menos 90 días, continuos o discontinuos, 2 o más trabajadores asociados a la actividad, y demás ingresos no que se clasifiquen en ninguna de las demás cédulas. 
Rentas de pensiones: incluye ingresos por pensión de jubilación, invalidez, vejez, sobreviviente, riesgos profesionales, indemnizaciones sustitutivas de las pensiones y devoluciones de ahorro pensional. 
Dividendos y participaciones: son rentas de esta cédula todas aquellas por concepto de dividendos y participaciones. 
Cambios en la retención en la fuente 

No obstante, hubo algunos cambios en la retención en la fuente, como el pago anticipado del impuesto a la renta. Con las modificaciones se busca que dichos pagos mensuales coincidan mejor con el impuesto a cargo que se paga en agosto. La retención de 19 % comenzará a aplicarse a partir de 95 UVT y no de 87 UVT. 

La Ley 2010 de 2019 también les permite a los independientes que reciben ingresos clasificados en la cédula de rentas de trabajo (honorarios o servicios personales) escoger entre la reducción de costos y gastos en los que haya incurrido en desarrollo de su actividad, y la renta exenta laboral de 25 %. 

Para los rentistas de capital, quizás el principal cambio tiene que ver con la reducción del impuesto a los dividendos que pasará de 15 % a 10 %, siempre y cuando superen los 10,6 millones de pesos (300 UVT). 

También revivió el componente inflacionario para los rendimientos de fondos de inversión colectiva y CDT. Lo anterior quiere decir que el porcentaje del rendimiento correspondiente a la inflación será considerado un ingreso no constitutivo de renta para el año gravable 2020. 
Renta presuntiva e impuesto al patrimonio 

En esta ocasión también habrá un desmonte más rápido de la renta presuntiva. Para el año gravable 2020 bajará 0,5 % y 0 % desde el año gravable 2021. Anteriormente, los patrimonios muy grandes, pero que no tenían ingresos, tenían una presunción por la que debían rentar alrededor de 3,5 %. 

El impuesto al patrimonio correspondiente a los años gravables 2020 y 2021 también se mantendrá. Continuará siendo el 1 % del patrimonio líquido mayor o igual a 5.000 millones de pesos al comienzo de cada año, sin contar la casa o apartamento de habitación hasta 480,7 millones (13.500 UVT). 
Beneficios a través de fondos de pensiones voluntarios 

La ley mantiene los beneficios de los fondos de pensiones voluntarios. De esta forma continuarán siendo un mecanismo para que las personas accedan a beneficios tributarios. 

Los aportes voluntarios a los fondos de pensiones obligatorios se consideran como un ingreso no constitutivo de renta, ni de ganancia ocasional, sin que excedan el 25 % del ingreso anual ni los 89 millones (2.500 UVT). 

Si este dinero se retira para un objetivo distinto al pensional, tendrá una retención en la fuente del 35 % y será considerado como un ingreso gravable en el año que los retiren. 

De igual forma, estos seguirán siendo rentas exentas hasta el 30 % de los ingresos, sin que exceda los 135,3 millones (3.800 UVT). 
Pensiones y cesantías 

Las pensiones seguirán exentas hasta $35.607.000 (1.000 UVT mensuales). Cabe recordar que hubo un cambio positivo como es el desmonte gradual a la cotización mensual en salud de las pensiones de salario mínimo que pagarán 8 % en 2020 y 2021, y 4 % a partir de 2022. La tarifa general sigue siendo 12 %. 

Y frente al tema de las cesantías, las cuales deben ser consignadas por los empleadores máximo el 14 de febrero de 2020, por el retiro de las mismas no se pagará el impuesto del 4 x 1.000. 
De nuevo normalización tributaria 

Al igual que en el 2019, este año vuelve y juega el impuesto de normalización tributaria con las mismas características, requisitos y reglas de juego establecidas el año pasado. La novedad es que en esta oportunidad tendrá una tarifa de 15 % (no del 13 %), calculada sobre los activos omitidos o sobre los pasivos inexistentes que se deseen normalizar. 

Si las traen al país con un mínimo de permanencia de 2 años, pagarán la mitad del impuesto. 

La obligación de presentar la declaración de activos en el exterior solamente será aplicable cuando el valor patrimonial de los declarables supere 71,2 millones para 2020 (2.000 UVT). 
Novedades en el SIMPLE 

A través de la nueva reforma tributaria las personas pertenecientes al régimen simple de tributación son sujetas al impuesto al patrimonio si cumplen las condiciones. 

Hay que recordar que con la Ley de financiamiento solo eran sujetos del impuesto al patrimonio quienes fueran contribuyentes de renta, lo que hacía que muchas personas de altos ingresos estuvieran usando el régimen simple para pagar menos impuestos. 

Para estudiar más a fondo las aproximadamente 55 normas nuevas que fueron modificadas con la Ley de crecimiento, consulte nuestro análisis Ley de crecimiento económico 2010 de 2019: análisis 360º.


https://actualicese.com/ley-2010-de-2019-como-afectara-el-bolsillo-de-las-personas-naturales/?referer=email&campana=20200131&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200131_contribuyente&MD5=415e8678af580f50598f653f78613c8d

Los grandes desafíos que abre el quiebre de tendencia del desempleo

Analistas llaman a impulsar el crecimiento y a hacer las reformas para llevarlo a entre 4 % y 6 %. 


Aunque tuvo una baja en el trimestre octubre-diciembre, ubicándose en 16 %, el desempleo juvenil junto con la migración venezolana son aspectos críticos a abordar en el mercado laboral. 

Aunque en 2019 la tasa nacional de desempleo cerró en 10,5 por ciento, nivel no visto desde 2012, y subió ocho décimas frente a 2018 (cuando fue del 9,7 por ciento, según el Dane), la cifra de diciembre, de 9,5 por ciento, mostró una reducción anual de dos décimas, algo que no se observaba desde marzo de 2018. 

Para algunos analistas y dirigentes gremiales, este quiebre inicial de la curva que mide la desocupación del país se constituye en una señal clara que se debe aprovechar para atacar un flagelo que llevó a que el año pasado Colombia se ubicara en los países con las mayores tasas de desocupación de América Latina, según el informe presentado esta semana por la Organización Internacional del Trabajo (OIT), aunque fue de los que mejor dinámica económica presentó.

Y es que según el director del Dane, Juan Daniel Oviedo, si no se hubieran visto las señales de corrección que tuvo la tasa de desempleo en la segunda mitad del año, no hubieran sido ocho las décimas de aumento con las que cerró el año frente al 2018, sino de 1,6 puntos, como se vio en abril, o de 1,2 puntos porcentuales al corte de agosto.

Por su parte, de acuerdo con el Dane, en el trimestre octubre-diciembre también hubo un descenso en el desempleo juvenil, que se ubicó en 16 por ciento, es decir, 0,4 puntos porcentuales menos que en igual lapso del 2018.

El director del centro de pensamiento Fedesarrollo, Luis Fernando Mejía, explica, además, que cuando se revisaron las cifras desestacionalizadas se observó una reducción en la tasa de desempleo, que pasó del 10,7 por ciento en octubre al 10,2 por ciento en diciembre.

“Pareciera que ya se está dando una tendencia de mejoras en las cifras de desempleo, asociadas seguramente a una mayor actividad económica”, indicó.

Por su parte, el equipo de Investigaciones Económicas de Bancolombia dijo que la demanda por trabajo empieza a dar señales de mejoría, por una mayor cantidad de ocupados y el fortalecimiento de la tasa de desocupación. Desafíos claros

En medio de este panorama, la mayoría de los expertos consultados por EL TIEMPO aseguran que hay dos principales desafíos para que Colombia retome el camino hacia un indicador que no solo sea de un dígito, sino que sea comparable con los países que en el mundo tienen políticas de mercado laboral que se adaptan, cuyas tasas de desempleo están entre 4 y 6 por ciento, de acuerdo con Mauricio Santa María, presidente del centro de estudios económicos Anif. 

El primero es la imperiosa necesidad de aprovechar que la economía ha tenido un desempeño aceptable con respecto al resto de América Latina, con una proyección de crecimiento del 3,5 por ciento para el 2020, para impulsar aún más esta dinámica, ya que hay una relación directa entre aumento del PIB y la creación de puestos de trabajo.

“Hemos afirmado que el descenso en las cifras de desempleo se puede lograr con tasas de crecimiento cercanas al 4 por ciento. A eso le debe apuntar el país”, asegura Bruce Mac Master, presidente de la Asociación Nacional de Empresarios.

En ese sentido, una señal en este frente fue la que dio el viernes el Banco de la República, al mantener, sin cambios, su tasa de interés de referencia en 4,25 por ciento, ya que el mayor crecimiento económico y la inflación básica son factores para apartarse de un mayor estímulo monetario, bajando tasas, como lo han hecho otros mercados emergentes. 

Pregúntele a un informal que tiene un negocio pequeño e ingresos bajos si le gustaría cotizar a pensiones por sumas inferiores al mínimo, a ver qué le contesta 

De acuerdo con Mejía, las proyecciones de Fedesarrollo indican que la cifra que permite empezar a reducir de forma sustancial el desempleo está cercana al 3,7 por ciento o 3,8 por ciento de expansión del PIB; pero si este año se alcanza una cifra del 3,5 por ciento, se comenzarán a ver, de forma progresiva, mejoras durante el transcurrir de 2020. 

El segundo aspecto para empujar a la baja el desempleo pasa, al igual que con la reforma pensional, por hacer ajustes de peso a las normas laborales (flexibilización) y a la política salarial, ya que si el camino es el mismo no habrá mejoras de fondo. 

Para Mejía, independientemente de las medidas que se plateen, hay que generar una agenda de formalización, que permita reducir la tasa de desempleo y bajar la tasa de informalidad laboral, que hoy en día está por encima del 60 por ciento. En este frente será fundamental la forma en la que se plantee la comunicación, en medio de una agenda de marchas, cuyos organizadores definieron el 25 de marzo como el día del ‘gran paro nacional’, precedido por dos marchas previas, para un total de ocho hasta junio. 

Juan Carlos Guataquí, consultor en temas laborales, llama la atención por la exclusión de actores sociales de dicho comité, lo cual habla mucho de la polémica que hay entre la población y la percepción que tiene la gente de los sindicatos como representantes de la problemática laboral.

El presidente de Anif, Mauricio Santa María, cree que los temas de fondo tienen que ver con los impuestos al trabajo, “con medidas, no sé si llamarlas de flexibilización”, y con temas de salario, pero también con la formalización.

“Sin duda, el mecanismo de fijación del salario mínimo hay que revisarlo, porque, por ejemplo, los informales o los desempleados no están sentados en la mesa de concertación. Pregúntele a un informal que tiene un negocio pequeño e ingresos bajos si le gustaría cotizar a pensiones por sumas inferiores al mínimo, a ver qué le contesta. Esas son medidas que benefician a la gente”, indicó el economista. Otras acciones fundamentales

Según el presidente de la Andi, Bruce Mac Master, en el camino para buscar la reducción del desempleo no se deben olvidar las estrategias a largo plazo en educación y mejorar los sistemas de información para conectar la demanda de empleos con la oferta de profesionales y técnicos. 

Por su parte, Juan Carlos Guataquí, consultor en temas laborales, recalca que es importante que la Agencia Pública de Empleo vuelva a procesar las vacantes registradas, para enviar señales al sistema de formación de educación superior, en procura de reducir el desempleo estructural. 

También es importante que el Gobierno implemente el Marco Nacional de Cualificaciones, del cual hemos visto muchos anuncios, pero pocas obras 

“También es importante que el Gobierno implemente el Marco Nacional de Cualificaciones, del cual hemos visto muchos anuncios, pero pocas obras”, agregó. 

Y dijo que uno de los puntos más importantes de la agenda del nuevo Ministro de Trabajo es generar un consenso técnico entre el Gobierno y los expertos sobre el efecto que tiene la migración venezolana en el mercado laboral colombiano.

Asimismo, Mac Master, indicó que no se puede dejar de lado la estrategia de industrialización en la búsqueda de crecimientos altos y sostenidos.

Según Jaime Alberto Cabal, presidente de Fenalco, el hecho de que en el sector sea mayor el aumento de las ventas que la generación de empleo refleja las barreras en los costos laborales, lo que pone de presente que se aborde una reforma laboral integral.


https://www.eltiempo.com/economia/sectores/los-desafios-para-bajar-el-nivel-de-desempleo-del-pais-457884

martes, febrero 04, 2020

Exoneración de parafiscales a propiedades horizontales de uso comercial y mixto (centros comerciales)


El Consejo de Estado determinó que las propiedades horizontales que destinan áreas comunes para la explotación comercial o industrial, y que pertenecen al régimen ordinario del impuesto sobre renta, no están obligadas a realizar aportes parafiscales ni cotizaciones al régimen contributivo en salud. 

La sección cuarta del Consejo de Estado, mediante la Sentencia 23658 de 2019, declaró la nulidad de las expresiones “19-5” y “1.2.1.5.3.1” del artículo 1.2.1.5.4.9 del Decreto 2150 de 2017, expedido por el Ministerio de Hacienda. 

El artículo en mención delimita el grupo de personas jurídicas y naturales responsables de aportar al tesoro público parafiscales a favor del Instituto Colombiano de Bienestar Familiar –ICBF–, el Servicio Nacional de Aprendizaje –Sena– y las cotizaciones del régimen contributivo de salud que indica el artículo 114-1 del Estatuto Tributario –ET–. 

La norma nulitada parcialmente era del siguiente tenor: 

“Artículo 1.2.1.5.4.9. aportes parafiscales. La exoneración de aportes parafiscales a favor del SENA, del ICBF y las cotizaciones del régimen contributivo de salud, establecidas en el artículo 114-1 del Estatuto Tributario no resultan aplicables a los contribuyentes de que tratan los artículos 19, 19-4 y 19-5 del Estatuto Tributario y 1.2.1.5.1.2. y 1.2.1.5.2.1. y 1.2.1.5.3.1. de este Decreto, ni a las cajas de compensación señaladas en el artículo 19-2 del Estatuto Tributario”. 

Por su parte, el artículo 19-5 del ET excluido del citado beneficio reza de la siguiente manera: 

“Las personas jurídicas originadas en la constitución de la propiedad horizontal que destinan algún o algunos de sus bienes, o áreas comunes para la explotación comercial o industrial, generando algún tipo de renta, serán contribuyentes del régimen ordinario del impuesto sobre la renta y complementarios y del impuesto de industria y comercio (…)”. 
¿En qué consiste el beneficio establecido en el artículo 114-1 del ET? 

Esta norma establece una exención en el pago de aportes parafiscales al Sena, al ICBF, y al régimen contributivo en salud por parte del empleador, respecto de los empleados que devenguen menos de diez (10) salarios mínimos mensuales legales vigentes –smmlv– ($8.778.030 para 2020). 

La medida cobija a los empleadores constituidos como personas jurídicas que pertenecen al régimen tributario ordinario y a las personas naturales con más de dos (2) empleados, así como consorcios, uniones temporales y patrimonios autónomos. 
Razones de la demanda 

Las cargas tributarias comprometen directamente el presupuesto y la sostenibilidad fiscal de la nación. Debido al grado de sensibilidad que tiene un tópico de esta envergadura, el artículo 338 de la Constitución Política de Colombia ha establecido que ello debe guardar el principio de reserva de ley, es decir, que las obligaciones tributarias solo puedan ser establecidas según hechos o condiciones de tiempo, modo y lugar inequívocamente determinados por la autoridad competente. 

Según la Constitución, el Congreso de la República es la autoridad competente para imponer los impuestos nacionales, mientras que, a nivel territorial, esta competencia es propia de las asambleas departamentales, concejos distritales y concejos municipales. 

Entonces, si el Gobierno nacional, representado por el Ministerio de Hacienda, a través de un decreto introduce nuevos contribuyentes dentro de una obligación tributaria de carácter nacional, habrá vulnerado el principio de legalidad que defiende el artículo 29 de la Constitución Política, y abusado de su potestad reglamentaria. 

La demandante reveló esta irregularidad, al indicar que el supuesto de hecho de la norma del articulo 114-1 también cobija a las propiedades horizontales que destinan alguno o algunos de sus bienes o áreas comunes para la explotación comercial o industrial (artículo 19-5 ET) que pertenecen al régimen ordinario del impuesto sobre la renta, a pesar de que la norma objeto del medio de control excluye aquellas, lo cual incrementa sus cargas públicas de manera injustificada. 
Tenga en cuenta que… 


De acuerdo con lo dispuesto en el artículo 3 de la Ley 675 de 2001, son copropiedades de uso residencial aquellos inmuebles cuyos bienes de dominio particular se encuentran destinados a la vivienda de personas, de acuerdo con la normatividad urbanística vigente, mientras que se consideran conjuntos de uso comercial los inmuebles cuyos bienes de dominio particular se encuentran destinados al desarrollo de actividades mercantiles (como lo son los centro comerciales, edificios de oficinas, entre otros), de conformidad con la normatividad urbanística vigente. 

Por su parte, las propiedades horizontales de uso mixto, es el género que designa a aquellas en las que coinciden usos residenciales y comerciales. 

Las razones de la decisión del Consejo de Estado coinciden con lo expuesto por la demandante, y aclara que la contradicción entre el decreto reglamentario y el ET es ostensible en que el primero excluye de la exoneración prevista en el texto legal a las copropiedades que por generar algún tipo de renta contribuyen al régimen ordinario del impuesto sobre la renta (comerciales y mixtas), pese a que el ET conservó tal prerrogativa para las mencionadas copropiedades. 
Conclusión 
“las copropiedades que destinan alguno o algunos de sus bienes o áreas comunes para la explotación comercial o industrial (artículo 19-5 del ET), y que pertenecen al régimen ordinario del impuesto sobre renta, no están obligadas a realizar aportes parafiscales”

Así que, hoy día, las copropiedades que destinan alguno o algunos de sus bienes o áreas comunes para la explotación comercial o industrial (artículo 19-5 del ET), y que pertenecen al régimen ordinario del impuesto sobre renta, no están obligadas a realizar aportes parafiscales a favor del ICBF, Sena, ni efectuar cotizaciones del régimen contributivo de salud por sus empleados que devenguen menos de diez (10) smmlv. 

Miguel Santiago Pantoja León
Abogado de la empresa y asuntos corporativos.
Presidente del grupo de estudios tributarios GET.
Director de Pantoja León Abogados & Contadores SAS.


https://actualicese.com/exoneracion-de-parafiscales-a-propiedades-horizontales-de-uso-comercial-y-mixto-centros-comerciales/?referer=email&campana=boletin-dominical-02-feb-2020&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200203_semanal&MD5=415e8678af580f50598f653f78613c8d

Se acabó el comercio internacional tal y como lo conocemos?

Incluso si la OMC sobrevive a las amenazas que la acechan, el intercambio global de mercancías no volvería a ser el mismo.


El FMI ha advertido que los volúmenes de comercio se desaceleraran al 4 por ciento en 2019 desde el 4,2 por ciento este año y un 5,2 por ciento en 2017. 

Hace poco más de 20 años, el 30 de noviembre de 1999, tuvo lugar la conocida como Batalla de Seattle, en la que unas 40.000 personas representaron en su máxima expresión el movimiento antiglobalización, la cual pretendía torpedear el desarrollo de la Organización Mundial del Comercio (OMC), que Estados Unidos y muchos otros países habían creado tan solo cuatro años antes. 

Ese día en la ciudad del noroeste de Estados Unidos se celebraba la Tercera Conferencia Ministerial, el máximo órgano de decisión de la organización que, desde entonces, ha servido como juez y árbitro del comercio internacional. Ahora, de manera muy distinta al protagonismo que tuvo el gobierno de Bill Clinton para el nacimiento y promoción de la OMC, la administración de Donald Trump parece resuelta a certificar la hora de su muerte y cambiar para siempre el sistema tal como lo conocemos. 

Y es que este organismo está bajo una grave e inminente amenaza. En estos momentos, todavía no está confirmado que la OMC tendrá el presupuesto que necesita para desarrollar sus funciones, mientras que el Órgano de Apelación, el principal estamento en donde se solucionan las disputas comerciales entre los países, está a cuatro días de quedar totalmente inoperativo. 

Esto, a pesar de que durante esta semana se logró un acuerdo parcial para aprobar las finanzas del organismo. “La OMC aprobó preliminarmente el presupuesto sin la objeción de Estados Unidos, por lo que parece que el problema puede llegar a resolverse, aunque no lo sabremos hasta la próxima semana. La cuestión de los nombramientos del Órgano de Apelación no se resolverá antes del 10 de diciembre, aunque es algo que ya se esperaba”, explica William Reinsch, asesor sénior del Centro de Estudios Estratégicos Internacionales (CSIS, por sus siglas en inglés). 

En concreto, Estados Unidos ha venido bloqueando el nombramiento de nuevos jueces para esta rama, la cual en estos momentos cuenta con tres miembros, el mínimo para operar según las normas de la misma OMC. El problema es que uno de ellos dejará el puesto desde el martes próximo, por lo que quedarán tan solo dos magistrados. 

Esto, por supuesto, será un duro golpe para el organismo y su relevancia a escala mundial. “La función de adjudicación de la OMC tendría una muerte lenta sin un Órgano de Apelación o un presupuesto, las cuales quedarían muy limitadas, pues las dos funciones principales restantes que seguirían funcionando son las negociaciones y la investigación”, apunta Raj Bhala, profesor distinguido de derecho internacional de la Universidad de Kansas. 

No obstante, la crisis del comercio internacional se puede considerar que ya ha trascendido a la supervivencia o no de la OMC, pues que en estos momentos, sobreviva o no la organización, la manera de hacer intercambios entre los países, muy seguramente, no volverá a ser la misma. 

“La guerra comercial entre los Estados Unidos y China ya está cambiando el sistema de comercio internacional tal y como lo conocemos, pues se trata de un pulso de gran importancia que se está librando al margen de la OMC”, afirma Ángel Saz-Carranza, director de EsadeGeo-Center for Global Economy and Geopolitics, en Madrid. 

De hecho, no solo los expertos señalan este punto de inflexión para los intercambios mundiales, sino que los mismos actores del interior de la industria son conscientes de que el tablero de juego en el que van a tener que competir ya es totalmente distinto. Para Javier Díaz, presidente de Analdex, el gremio de los exportadores en Colombia, “creo que inevitablemente el sistema de comercio que conocemos no va a sobrevivir, pues el multilateralismo está herido de muerte. 

La reforma de la OMC propuesta por Europa no se ha logrado materializar, en particular la posibilidad de darle los dientes de los que hoy carece para hacer cumplir las reglas y los acuerdos a los que han llegado los países”. Además, como agrega el funcionario, esto supone un mayor golpe para economías pequeñas como la de Colombia.

“Para los países pequeños como el nuestro, un sistema multilateral resulta benéfico en especial para la resolución de diferencias. El que los conflictos comerciales se puedan dirimir en derecho y no por la fuerza resulta fundamental”. 

Muchos de los expertos, de hecho, se han aventurado al afirmar que el comercio internacional está volviendo una vez más a la ‘ley de la selva’ o ‘el poder del más fuerte’, es decir, un nuevo paradigma en el que el que tenga más influencia o capacidad de presión será capaz de hacer valer sus intereses en detrimento de los países más débiles del mundo. 

Es decir, un sistema claramente debilitado y en el que la incertidumbre va a ser la nueva normalidad. De acuerdo con Saz-Carranza, “vamos a tener un comercio internacional más débil, con una única instancia de resolución de disputas (los Grupos Especiales, como primera instancia), y perderemos un órgano que permitiría matizar y tener en cuenta si los países estaban acatando las decisiones o no.

Se plantea un escenario de menos certidumbre y más agresivo, en línea con la senda que ya hemos observado en los últimos años, que nos lleva gradualmente hacia un sistema de relaciones comerciales internacionales basado en el poder y no tanto en las instituciones y en las reglas”. 

SI HAY OMC, ¿ENTONCES QUÉ?

Sin perder de vista la incertidumbre alrededor de qué pueda pasar finalmente con la OMC, pues cabe mencionar que aún puede lograrse un acuerdo para mantenerla operando, hay diversas teorías sobre qué tipo de estructuras pueden empezar a regir a partir de ahora en el comercio. 

Por un lado, para Saz-Carranza, del EsadeGeo, “veremos la creación y el fortalecimiento de instituciones parciales, alternativas a la OMC, así como una creciente regulación de los flujos de inversión extranjera. Los nuevos tratados comerciales van a ser distintos a los que estábamos acostumbrados y tendrán condicionantes distintos. Además, la gobernanza basada en tarifas se queda obsoleta, y las cuestiones sociolaborales y medioambientales seguirán cobrando importancia”. 

Pero esta no es la única opción, pues también existe la posibilidad de que se alcance un punto medio. En opinión de Reinsch, “creo que habrá más acuerdos plurilaterales como el Acuerdo de Contratación Pública, donde los beneficios se otorgan solo a los países que firman, y no a todos”. 

Por su parte, Robert Gulotty, profesor de ciencias políticas de la Universidad de Chicago, apunta a otra opción. “La OMC sin un proceso de apelación podría funcionar como el GATT (Acuerdo General sobre Aranceles Aduaneros y Comercio) anterior a la Ronda de Uruguay. En ese momento, los estados no tenían un ‘derecho a un panel’, en cambio, cualquier miembro podría bloquear una decisión, incluso si se consideraban violados los compromisos. 

En cierto sentido, esto sería una reversión a ese mundo, ya que cualquier estado que pierda una decisión podría apelar, y esa apelación quedaría estancada. Eso sí, la experiencia del GATT fue que la cooperación no era imposible, solo significaba que los estados tendrían que tomar represalias por su cuenta, fuera del sistema”. 

Y también hay quienes se muestran más optimistas en cuanto al funcionamiento y relevancia futura de la OMC, incluso paralizada. Nelson Wiseman, profesor de Ciencia Política de la Universidad de Toronto, considera que “la OMC no desaparecerá a pesar de que su funcionalidad puede ser limitada, pues la mayoría de los países seguirán cumpliendo con las normas establecidas. Creo que la mayor parte del mundo está tratando de esperar al fin de la presidencia de Trump para que llegue una administración normal”. 

Asimismo, Bhala, de la Universidad de Kansas, agrega la idea de que la OMC seguirá existiendo como un foro de negociación. “De igual manera, la función de investigación persistirá, pero quién necesita la OMC para informes de investigación comercial, cuando ya existan otras organizaciones”. 

Por último, Díaz, presidente del gremio exportador de Colombia, cree que en algún momento el comercio mundial tendrá una rehabilitación y se volverá a articular un sistema. “La magnitud de las pérdidas llevará en un futuro a que se intente restablecer un esquema multilateral”. 

MUNDO DE BLOQUES

Si bien la globalización actual apunta a que haya una apertura más completa de los países y del comercio internacional, que destruya las barreras de cada economía y priorice el mercado mundial, muchos de los expertos creen que, precisamente, el nuevo paradigma de los intercambios se va a centrar en una mayor regionalización de las transacciones y en la construcción de más bloques concretos. 

Uno de ellos, incluso, podría estar ligado con la situación actual, protagonizada por la guerra comercial entre las dos principales potencias mundiales.

“Aunque no estoy seguro de que esto suceda finalmente, podemos entrar en una era en la que Estados Unidos y China anclan dos grandes bloques comerciales”, asegura Wiseman, de la Universidad de Toronto, aunque, eso sí, se muestra optimista al decir que “aunque el comercio internacional se ha desacelerado, no preveo un colapso completo en el sistema de comercio internacional, incluso si se produce una profunda recesión. La globalización es irreversible, se puede limitar solo en los bordes”.

Sumado a esto, Julian Ku, profesor de la Universidad de Hofstra y experto en resolución de disputas, apunta hacia esa construcción de bloques, aunque manteniendo la apertura. 

“Creo que el mundo se verá más regionalizado en el futuro, aunque seguirá siendo un sistema comercial relativamente global en comparación, por ejemplo, con la mayor parte del siglo XX. Pero la idea de que un comercio más libre y de globalización es inevitable ya no es plausible en ninguna parte del mundo en estos días”, resalta. 

Y, además, el panorama que espera para los próximos años no es el más optimista. “Creo que las esperanzas más idealistas de los partidarios del libre comercio se han desvanecido en los últimos años. Creo que todos debemos estar preparados para un sistema de comercio internacional mucho más restringido. 

Aunque seguirá siendo muy abierto y globalizado, es poco probable que los niveles de comercio internacional crezcan a nivel mundial. Sin embargo, veremos un mayor crecimiento de las transacciones regionales, como en Asia, las Américas o África”, dice Ku, de la Universidad de Hofstra, en Nueva York. 

A fin de cuentas, en lo que todos los expertos parecen coincidir es que, realmente, el sistema actual de comercio internacional ya ha cambiado para siempre, por lo que los países, como ocurre en el caso de Colombia, tendrán que hacerse a la idea de que tendrán que competir en un mundo en el que quizá las normas dejen de tener tanta fuerza y las disputas se solucionen a la fuerza. 

Por el momento, el comercio internacional está gravemente golpeado a causa de la guerra comercial entre Estados Unidos y China, una gran disputa que está haciendo que el crecimiento de los intercambios sea el menor desde hace años. Del final de esta situación dependerá que se tome un camino o el otro.

NO ES EL ÚNICO PROBLEMA

Tal como explica el profesor Bhala, la amenaza a la OMC no es el único reto. “La crisis central que enfrenta el sistema es una pérdida de fe de la mayoría de la población mundial de que el libre comercio los ayuda, en lugar de simplemente enriquecer a los privilegiados y, por lo tanto, exacerbar la desigualdad. 

En resumen, se percibe que el sistema es plutocrático. A menos que esa perspectiva cambie a través de una atención significativa a las preocupaciones de justicia social, el riesgo de proteccionismo y, junto con él, el nacionalismo, empeorarán”.


https://www.portafolio.co/se-acabo-el-comercio-internacional-tal-y-como-lo-conocemos-536297