Te contamos todo lo que necesitas saber para cumplir satisfactoriamente las responsabilidades del SIMPLE durante el año 2024.
El régimen simple de tributación –SIMPLE– fue creado por la
Ley de financiamiento 1943 de 2018 con el objetivo de brindar ventajas y garantías tributarias para los contribuyentes con emprendimientos pequeños.
A continuación, abordaremos todos los aspectos relacionados con el régimen, lo que permitirá comprender cuál será el tratamiento para la liquidación de los anticipos y el impuesto anual a cargo, así como demás condiciones, requerimientos y novedades para tributar bajo este régimen.
Hecho generador
Base gravable
Su base gravable se compone por la totalidad de los ingresos brutos, ordinarios y extraordinarios percibidos durante el respectivo período gravable, exceptuando las ganancias ocasionales y los ingresos no constitutivos de renta ni ganancia ocasional.
Nota: para el impuesto de industria y comercio consolidado, el cual se integra al impuesto unificado, se mantiene la autonomía de los entes territoriales para definir los elementos del hecho generador, la base gravable, la tarifa y los sujetos pasivos.
¿Quiénes pueden inscribirse en el régimen simple?
De acuerdo con el
artículo 905 del ET, por el año gravable 2023 pudieron inscribirse como sujetos pasivos del régimen simple los contribuyentes que cumplieron los siguientes requisitos:
1. Ser una persona natural que desarrolle una empresa, o una persona jurídica cuyos socios o accionistas sean personas naturales, nacionales o extranjeras, residentes en Colombia.
2. Haber obtenido en el año gravable anterior ingresos brutos, ordinarios o extraordinarios, inferiores a 100.000 UVT ($4.241.200.000 en 2023 y $4.706.500.000 en 2024, respectivamente). Para el caso de las personas jurídicas constituidas recientemente, la inscripción en el SIMPLE estará condicionada a que los ingresos del año no superen estos topes (ver el
numeral 2 del artículo 905 del ET, modificado por el
artículo 41 de la Ley 2155 de 2021).
Es importante no perder de vista que, tras las modificaciones introducidas por la Ley 2277 de 2022 al régimen simple de tributación, para el año gravable 2024 deben tenerse en cuenta que podrán optar por el régimen simple las personas que presten servicios profesionales de consultoría y científicos en los que predomine el factor intelectual sobre el material, incluidos los servicios de profesiones liberales, siempre que ingresos brutos, ordinarios o extraordinarios, hayan sido inferiores a 12.000 UVT en el año gravable anterior (unos $508.944.000 en el 2023).
3. Si una persona natural en calidad de socia posee una o varias empresas o tiene participación en más de una sociedad inscrita en este régimen, los límites máximos de sus ingresos brutos serán verificados de forma consolidada en proporción a su participación.
4. Si una persona natural en calidad de socia posee una participación superior al 10 % en una o varias sociedades no inscritas en el régimen simple, los límites máximos de sus ingresos brutos se verificarán de forma consolidada, de acuerdo con su participación.
5. Si uno de los socios persona natural es gerente o administrador de otras empresas o sociedades, los límites máximos de ingresos brutos se verificarán de forma consolidada con los de las empresas o sociedades que administra.
6. La persona natural o jurídica debe contar con la inscripción respectiva en el registro único tributario -RUT- y con todos los mecanismos electrónicos de cumplimiento, firma electrónica y factura electrónica o documentos equivalentes electrónicos.
Nota: es necesario recordar que, mediante el Concepto 766 de mayo 28 de 2021, la Dian aclaró que una sociedad nacional que pertenece al régimen simple de tributación por haber reunido la totalidad de las condiciones señaladas en el artículo 905 del ET no pierde los beneficios de este régimen por el hecho de abrir una agencia o sucursal en otra ciudad. Por tanto, la persona jurídica sería la responsable de cumplir las obligaciones tributarias derivadas de las operaciones de su sucursal o filial.
De igual manera, en dicho concepto se precisa que la prohibición señalada en el
numeral 5 del artículo 906 del ET rige para la entidad cuya naturaleza jurídica sea la de filial, subsidiaria, agencia o sucursal, no para la persona jurídica.
Escucha en el siguiente video, la respuesta del Dr. Guevara, quien explica si el representante legal de una SAS puede pertenecer al régimen simple de tributación. Veamos:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor.
Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras
opciones disponibles.
¿Qué pasó con el tope para las profesiones liberales en el SIMPLE?
En consecuencia, al cierre del año gravable 2023 todos los contribuyentes del régimen simple que ejerzan profesiones liberales, sin hacer ninguna distinción (es decir, sin importar si su profesión se relaciona con la educación, o con la salud, o con cualquier otro servicio), podrán mantenerse en el SIMPLE si sus ingresos brutos no superan las 100.000 UVT. Además, deberán liquidar su impuesto simple con lo que fue la antigua tabla No. 3 que se había utilizado hasta el año gravable 2022, en la cual el impuesto se calcula con tarifas que oscilan entre el 5,9 % y el 14,5 % (ver novedades en las tarifas y anticipos del SIMPLE para el cierre del 2023 y siguientes).
¿Cuáles sujetos no pueden optar por el régimen simple de tributación?
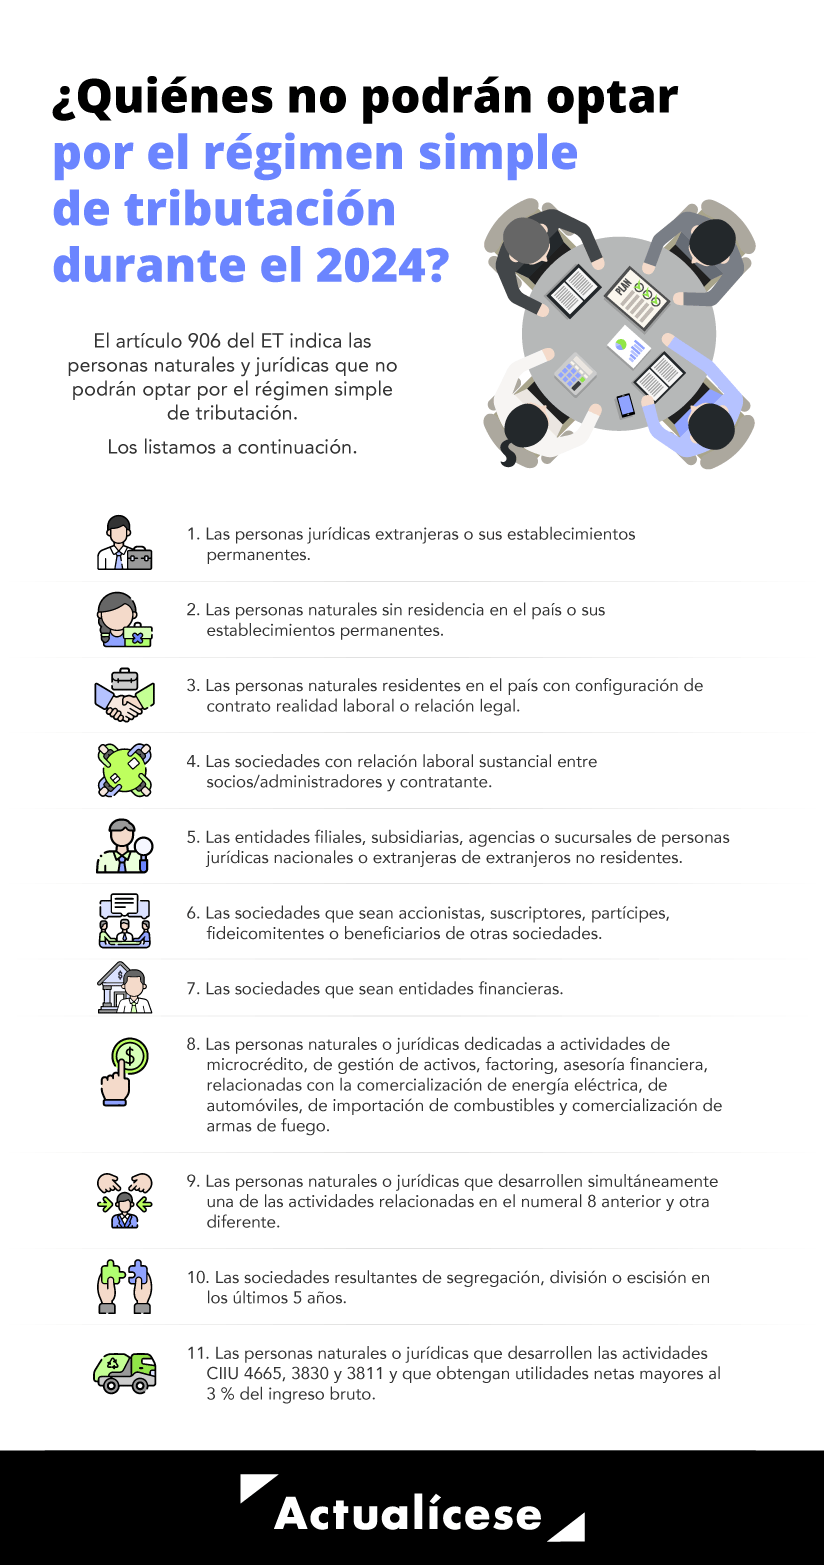
La siguiente infografía lista las personas naturales y jurídicas que no podrán optar por el SIMPLE durante el 2024, de acuerdo con lo establecido en el artículo 906 del ET.
Como se observa, la reforma tributaria establece que no podrán acceder al régimen simple de tributación quienes realicen actividades de reciclaje, recuperación de materiales y recolección de desechos que obtengan utilidades netas superiores al 3 % del ingreso bruto.
Así, la norma precisa que las personas naturales y jurídicas que desarrollen actividades económicas CIIU 4665, 3830 y 3811 (relacionadas con comercio de desperdicios y chatarra, recolección de desechos no peligrosos y recuperación de materiales) tendrían una tarifa del impuesto unificado bajo el régimen simple del 1,62 %, la cual también será aplicable para el pago bimestral anticipado que deberán declarar y pagar.
¿Cómo se identifican los contribuyentes del SIMPLE en el RUT?
Los contribuyentes inscritos en el SIMPLE serán identificados con el código de responsabilidad 47, el cual figura en la casilla 53 de la primera página del registro único tributario –RUT–.
Nota: Es necesario destacar que la casilla 53 del RUT es una de las más importantes, pues expone las responsabilidades tributarias que le aplican al contribuyente; por ello te compartimos una matriz con los códigos y descripciones de cada una de estas responsabilidades:
Ahora bien, a causa de
los cambios que el artículo 44 de la Ley 2277 de 2022 introdujo al artículo 908 del ET (estableciendo que a partir del 2023 los inscritos en el régimen simple ya no utilizarán 4 sino 6 tablas diferentes para liquidar sus anticipos bimestrales obligatorios y luego su respectivo impuesto anual), la Dian procedió a modificar los códigos que deben reportar a los inscritos en el SIMPLE dentro de la casilla 89 de la segunda página de su RUT, en la cual se informa el “Estado o beneficio”.
En efecto, desde que la
Ley 1943 de 2018 dio vida jurídica al régimen simple, la Dian ha indicado que en la primera página del RUT deben mantener reportado, en la casilla 53, el código de responsabilidad 47 – Régimen simple. Pero al mismo tiempo, en la casilla 89 de la segunda página, se les pedía incluir alguno de los siguientes códigos:100 – Si liquidasen el impuesto con la
tabla 1 del artículo 908 del ET (tiendas, minimercados y peluquerías).
101 – Si liquidasen el impuesto con la
tabla 2 del artículo 908 del ET (comerciantes en general, y todas las demás actividades que no tengan tabla especial).
101 – Si liquidasen el impuesto con la
tabla 2 del artículo 908 del ET (comerciantes en general, y todas las demás actividades que no tengan tabla especial).
Importante:
Todos los que ya venían inscritos en el RUT en el SIMPLE, y quienes empiecen a figurar en el mismo por primera vez, deberán tener en cuenta estos nuevos códigos. Por tanto, te invitamos a ampliar esta información en nuestro editorial:
¿Qué impuestos se integran dentro del régimen simple?
En el siguiente video, dirigido por el Dr. Diego Guevara, se resuelve la consulta sobre si las personas naturales o jurídicas con tiendas pequeñas o minimercados inscritas en el régimen simple están obligadas a operar como no responsables del IVA o si es opcional:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor.
Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras
opciones disponibles.
Tarifas del impuesto en el régimen simple
Debe resaltarse que la mayoría de las tarifas asociadas al régimen simple de tributación presentaron una reducción significativa con la Ley 2277 de 2022, a continuación, presentamos un paralelo:
1.Tarifa para tiendas pequeñas, minimercados, micromercados y peluquerías: