domingo, agosto 20, 2023

Saldos a favor en declaraciones de renta de personas naturales: ¿es posible arrastrarlos de un período a otro?


Los saldos a favor son excedentes en las declaraciones de renta derivados de retenciones en la fuente a título de renta a favor de los contribuyentes.

Las personas naturales que liquiden saldos a favor podrán arrastrarlos hacia otra declaración, siempre que cumplan con un requisito fundamental.

Los saldos a favor son excedentes en las declaraciones de renta o IVA a favor de los contribuyentes o responsables, los cuales pueden ser recuperados a través de la solicitud de devolución o compensación.

Ahora bien, las personas naturales que liquiden saldos a favor en sus declaraciones de renta podrán arrastrar dichos saldos a favor, considerando ciertos aspectos importantes mencionados en el artículo 1.6.1.21.24 del Decreto 1625 de 2016.

A continuación, nuestro líder de investigación, Diego Guevara Madrid, nos explica el siguiente caso: Si una persona natural presentó su declaración de renta del año gravable 2020 y no estuvo obligada a declarar por el año gravable 2021, ¿puede arrastrar al año gravable 2022 el saldo a favor que se le había formado en la declaración de renta del año gravable 2020?

Saldos a favor en la declaración de renta de personas naturales

De acuerdo con lo abordado por nuestro investigador, en concordancia con el artículo 1.6.1.21.24 del Decreto 1625 de 2016, los saldos a favor originados en las declaraciones del impuesto sobre la renta se podrán imputar en la declaración tributaria del período inmediatamente siguiente por su valor total, aun cuando con la imputación se genere un nuevo saldo a favor.

Por tanto, si una persona natural presentó la declaración del año gravable 2020 en donde liquidó un saldo a favor, dicho monto solo podía ser arrastrado a la declaración del año gravable 2021. Si esta declaración no fue presentada, el saldo a favor liquidado en la declaración de 2020 solo podrá ser solicitado en devolución a la Dian, dado que no podrá ser arrastrado a la declaración del año gravable 2022.

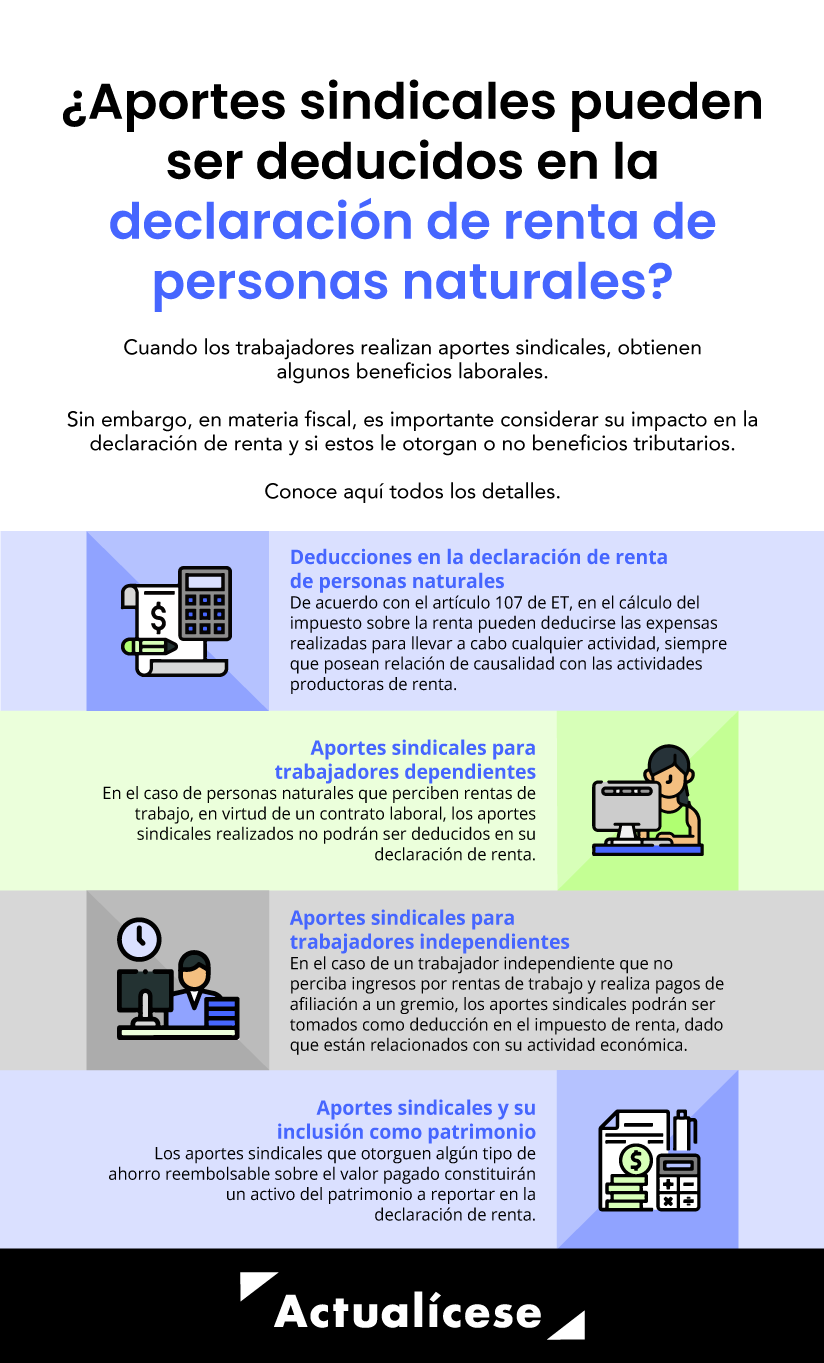
Aportes sindicales pueden ser deducidos en la declaración de renta de personas naturales?


Aquí hablaremos sobre...

Deducciones en la cédula general de la declaración de renta
Deducciones en la cédula de pensiones de la declaración de renta
¿Los aportes sindicales son deducibles en renta?
Aportes sindicales y su inclusión como patrimonio dentro de la declaración de renta


Los aportes sindicales otorgan beneficios en materia laboral; sin embargo, en materia fiscal, es importante considerar su impacto en la declaración de renta y evaluar si le otorgan o no beneficios tributarios al contribuyente.

Aquí te contamos los detalles que no puedes perder de vista al respecto.

De acuerdo con el artículo 107 del Estatuto Tributario –ET–, en el cálculo del impuesto sobre la renta pueden deducirse las expensas realizadas para llevar a cabo cualquier actividad, siempre y cuando posean relación de causalidad con las actividades productoras de renta y sean necesarias y proporcionadas de acuerdo con cada actividad.

Ahora bien, para efectos de la declaración de renta de las personas naturales, los artículos 115, 119 y 387 del ET, y el artículo 1.2.1.20.3 del Decreto 1625 de 2016, sustituido por el artículo 8 del Decreto 1435 de 2020, mencionan las deducciones a las cuales podrán acceder dichas personas, dependiendo de la cédula en la que deban depurar sus ingresos, así:

Deducciones en la cédula general de la declaración de renta.

Las personas naturales que deban depurar su ingreso en la cédula general, conformada por las secciones de rentas de trabajo, honorarios, de capital y no laborales podrán detraer las siguientes deducciones y para adquisición de vivienda (artículo 119 del ET).

Deducción por dependientes (aplicable solo a quienes perciban rentas de trabajo) y pagos por salud (medicina prepagada, planes complementarios, etc., artículo 387 del ET).
Deducción del gravamen a los movimientos financieros –GMF– (en virtud del inciso 2 del artículo 115 del ET).

Deducciones en la cédula de pensiones de la declaración de renta

Para el caso de los ingresos provenientes de pensiones, es importante tener en cuenta que, de conformidad con el inciso 2 del artículo 337 del ET, en la determinación del impuesto sobre la renta en la cédula de pensiones no se encuentran autorizadas las deducciones por parte de la norma fiscal.
 
¿Los aportes sindicales son deducibles en renta?.

Ahora bien, respecto a las deducciones atribuibles a la declaración de renta de personas naturales, el artículo 115 del ET menciona los impuestos pagados que podrán ser tomados como deducibles en la declaración de renta; entre ellos, el parágrafo 3 del artículo en mención señala como deducibles las cuotas de afiliación pagadas a los gremios. En dicho artículo se lee:

Artículo 115. Deducción de impuestos pagados y otros. Es deducible el cien por ciento (100 %) de los impuestos, tasas y contribuciones, que efectivamente se hayan pagado durante el año o período gravable por parte del contribuyente, que tengan relación de causalidad con su actividad económica, con excepción del impuesto sobre la renta y complementarios.

Parágrafo 3. Las cuotas de afiliación pagadas a los gremios serán deducibles del impuesto de renta.

Sin embargo, tratándose de personas naturales que perciban rentas de trabajo y realicen aportes sindicales, este parágrafo suele generar dudas respecto a si la deducción en mención procede también en virtud de dicha cuota sindical.

“tratándose de aportes sindicales realizados por personas naturales que perciban rentas de trabajo, en virtud de un contrato laboral, estos no podrán ser deducidos en su declaración de renta”

Para esto es importante hacer énfasis en que las deducciones en la declaración de renta de las personas naturales son procedentes siempre y cuando se encuentren autorizadas por la ley y posean relación de causalidad con su actividad económica. Por tanto, tratándose de aportes sindicales realizados por personas naturales que perciban rentas de trabajo, en virtud de un contrato laboral, estos no podrán ser deducidos en su declaración de renta.

No obstante, tratándose de un trabajador independiente, que no perciba ingresos por rentas de trabajo, por ejemplo, un ganadero o un comerciante que paga su cuota de afiliación a un gremio (federación colombiana de ganaderos –Fedegan–, federación nacional de comerciantes empresarios, etc.), dicho pago podrá ser tomado como deducción en el impuesto de renta, dado que el mismo está relacionado con su actividad económica, aun cuando no cuente con el principio de necesidad.


Nota: inicialmente la norma contenida en el parágrafo 3 del artículo 115 del ET se encontraba consagrada en el parágrafo 1 del artículo 116 del ET, la cual había sido adicionada por la Ley 1430 de 2010. Así, para brindar claridad en su momento al parágrafo 1 en mención, la Dian, mediante el Concepto 021716 de 2011 señaló que cualquier contribuyente que llegue a pagar en los años 2011 y siguientes alguna cuota de afiliación a los gremios a los cuales pertenezca (como a Cotelco, o Fenalco, o la Andi, etc.) sí podrá empezar a tomar ese gasto como deducible.

Al respecto, es necesario destacar que ese gasto por las cuotas de afiliación pagadas a los gremios siempre había generado polémica, pues la Dian rechazaba este gasto porque no cumplía los requisitos de necesidad del artículo 107 del ET. Por eso fue la misma Andi (Asociación Nacional de Industriales) la que aprovechó el trámite de la reforma tributaria en diciembre de 2010 para hacer la propuesta de que en el Estatuto Tributario sí quedara en claro que ese gasto se podría empezar a tomar como deducible (ver nuestro editorial Doctrinas de la Dian aclaran vacíos de la Ley 1430 sobre deducción del GMF y de las afiliaciones a los gremios).

En este orden de ideas, mientras a la persona natural que perciba rentas de trabajo dicho aporte se le convierte en un gasto no deducible ni imputable en la declaración de renta, el trabajador independiente que no perciba rentas de trabajo, si el pago se asocia a su actividad económica, sí podrá tomarlo como deducción en la declaración de renta.

Aportes sindicales y su inclusión como patrimonio dentro de la declaración de renta.

En caso de que los aportes sindicales realizados por trabajadores ofrezcan entre sus beneficios algún tipo de ahorro sobre el valor pagado, el cual posteriormente le será entregado al aportante, es importante no perder de vista que este ahorro se convertirá en un activo para efectos de la declaración de renta, el cual deberá ser incluido dentro del patrimonio bruto del declarante.


Por tanto, resulta importante que quienes realicen aportes a sindicatos y se encuentren obligados a presentar la declaración de renta, o quienes lo hagan de manera voluntaria, soliciten los respectivos certificados a fin de determinar si dichos pagos generan algún tipo de ahorro, así como el valor acumulado al 31 de diciembre del año objeto de declaración.

Costos y deducciones dentro de la declaración de renta de personas naturales este es su tratamiento fiscal!


Las personas naturales y sucesiones ilíquidas podrán imputar, dentro de su declaración de renta del año gravable 2022, los costos y deducciones procedentes relacionadas con su actividad económica.

Conoce aquí su tratamiento fiscal.

Desde el punto de vista fiscal, los costos son un conjunto de erogaciones, acumulaciones o consumos de activos que se verán reflejados en los costos directos o indirectos en que incurre el contribuyente en un período determinado, sea para la adquisición o la producción de un bien o servicio.

Por su parte, las deducciones corresponden a los gastos en que incurre la persona natural o jurídica en el año gravable, los cuales son necesarios para generar renta. Entre tales gastos se encuentran los de administración y ventas. De acuerdo con estas definiciones, se puede evidenciar que para la legislación tributaria es indispensable la relación de causalidad y de necesidad de los costos y gastos con la actividad que se desarrolla.


Casos especiales para la determinación del costo

Respecto al costo, es importante tener presente la determinación en casos especiales, tales como: Costo de mano de obra en el cultivo del café: para la determinación del costo en los cultivos de café, el artículo 66-1 del ET establece que se presume de derecho que el 40 % del valor del ingreso gravado en cabeza del productor, en cada ejercicio gravable, corresponde a los costos y deducciones inherentes a la mano de obra. El contribuyente podrá tomar dicho porcentaje como costo en su declaración del impuesto de renta, acreditando únicamente el cumplimiento de los requisitos de causalidad y necesidad contenidos en el artículo 107 del ET, los cuales se podrán acreditar a través de cualquier documento que resulte idóneo para ello.

Costo de mano de obra en el cultivo de papa: el nuevo artículo 66-2 del ET, creado por el artículo 17 de la Ley 2277 de 2022, señala que, para la determinación de los costos en los cultivos de papa, se presume de derecho que el 30 % del valor del ingreso gravado en cabeza del productor, en cada ejercicio gravable, corresponde a los costos y deducciones inherentes a la mano de obra. Así, el contribuyente, a partir del año gravable 2023, podrá tomar dicho porcentaje como costo en su declaración del impuesto de renta, acreditando únicamente el cumplimiento de los requisitos de causalidad y necesidad.

Rechazo de costos y deducciones

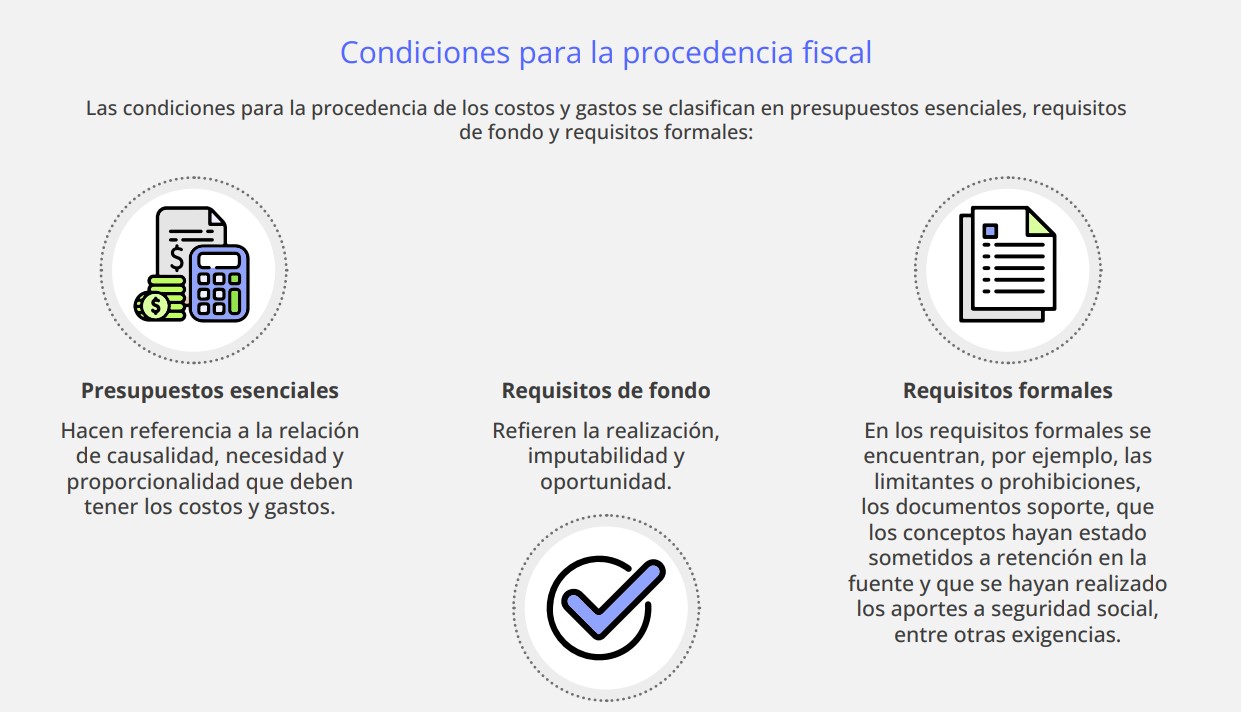
De acuerdo con el artículo 107 del ET, los costos y gastos podrán restarse en la declaración de renta, siempre que posean relación de causalidad, necesidad y proporcionalidad con cada una de las actividades económicas desarrolladas por el contribuyente.

Por lo tanto, la Dian podrá rechazar estos costos y gastos cuando no cumplan las condiciones anteriormente descritas, los requisitos para los obligados a llevar contabilidad y los medios de pago para su aceptación, o cuando no estén debidamente soportados con facturas que cumplan las exigencias establecidas en los artículos 617 y 618 del ET.

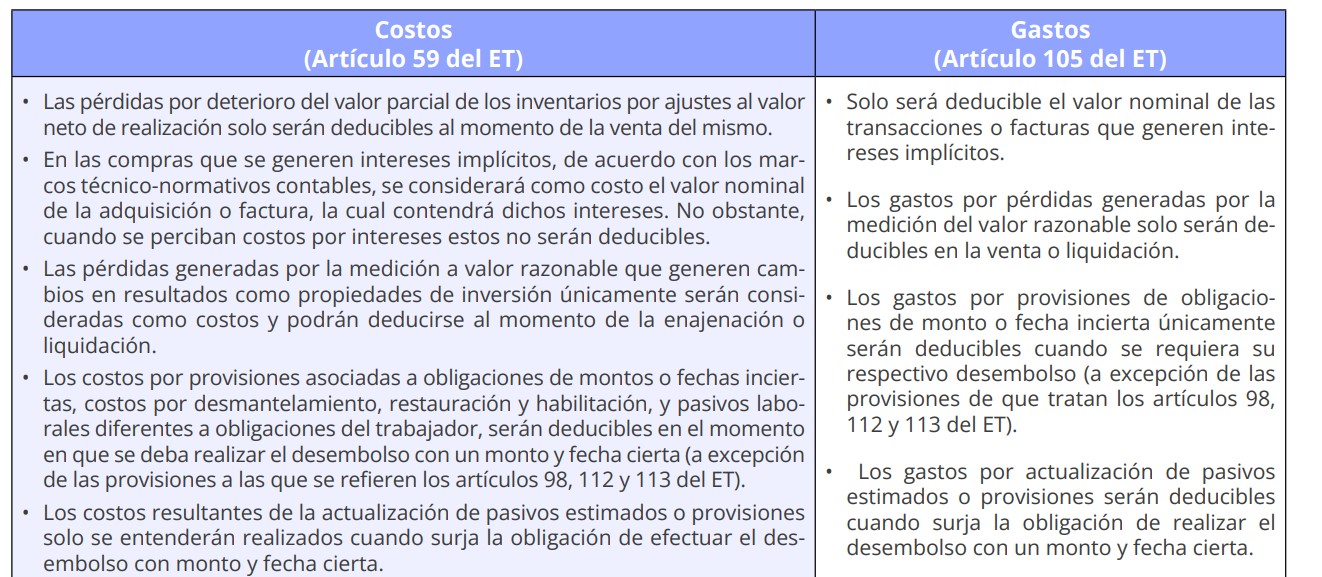
Ahora bien, las normas de los artículos 59 y 105 del ET señalan que los obligados a llevar contabilidad podrán deducir los costos y gastos fiscalmente realizados y contablemente devengados durante el período gravable. Sin embargo, la Dian podrá rechazarlos en el momento en que estos no cumplan las siguientes condiciones para su procedencia:

Si deseas visualizar completamente esta tabla, consulta nuestra Cartilla Práctica Paso a paso para la elaboración de la declaración de renta de personas naturales AG 2022.

Rechazo de gastos de nómina no soportados con el documento de nómina electrónica

Los empleadores que no hayan adoptado el documento soporte de pago de nómina electrónica, según el calendario de implementación y transmisión previsto en la Resolución 000013 de 2021 (modificado por las resoluciones 000037 de mayo 5, 000063 de julio 30, 000151 de diciembre 10 de 2021 y la Resolución 000028 de febrero 28 de 2022) se verán sometidos al rechazo de los gastos de nómina pagados.

Lo anterior, considerando que el documento soporte de pago de nómina electrónica es obligatorio para el soporte fiscal de los costos y deducciones en la declaración de renta de aquellos contribuyentes que realicen pagos derivados de una vinculación laboral o legal y reglamentaria, y por pagos a pensionados a su cargo.
Rechazo de costos y gastos pagados en el exterior

La Dian podrá rechazar los costos y gastos pagados en el exterior cuando la entidad verifique que el beneficiario del pago es directa o indirectamente el mismo contribuyente, en una proporción igual o superior al 50 %, al igual que cuando el pago sea realizado en una jurisdicción no cooperante o de baja o nula imposición, cuando se trate de entidades pertenecientes a un régimen tributario preferencial o bien cuando el beneficiario no posea certificado de residencia fiscal (ver el artículo 771-6 del ET).


La Dian rechaza la deducción de un costo o gasto de la depuración fiscal del impuesto de renta del contribuyente; esto genera que se aumente la renta ordinaria, ocasionando así un mayor valor del impuesto. Así mismo, cuando el rechazo se asocie a costos y gastos ficticios, la Dian aplicará la sanción por inexactitud equivalente al 100 % de la diferencia entre el saldo a pagar o saldo a favor, según sea el caso, determinado en la liquidación oficial y el declarado por el contribuyente, de acuerdo con las condiciones del artículo 648 del ET.

Rechazo de deducciones por incumplimiento de las normas de bancarización

La Dian podrá desconocer los costos y gastos, al igual que las demás deducciones, cuando los contribuyentes realicen pagos por medios diferentes a los establecidos en el artículo 771-5 del ET. Dicho esto, para la aceptación de las deducciones, el responsable deberá realizar el pago por cualquiera de los siguientes canales:

Depósitos en cuentas bancarias.
Giros.
Transferencias bancarias.
Cheques girados al primer beneficiario.
Tarjetas de crédito, de débito o de cualquier otro tipo.

viernes, agosto 18, 2023

Declaración de renta personas naturales en 11 pasos

 Encuentra en este completo análisis de 360º un compendio de nuestros mejores artículos, videos, liquidadores y publicaciones para que puedas realizarla fácil y rápidamente, sin omitir detalles.


En este especial te hablaremos de:

Paso 1: evalúa si el declarante es o no un residente fiscal en Colombia
Paso 2: determina si la persona natural es contribuyente del impuesto sobre la renta
Paso 3: confirma si el contribuyente está obligado o no a llevar contabilidad
Paso 4: verificar si el contribuyente se encuentra obligado a declarar
Paso 5: identifica la fecha para presentar la declaración de renta
Paso 6: verifica el cumplimiento de los requerimientos previos
Paso 7: selecciona el formulario
Paso 8: identifica cuáles cédulas del formulario deberás diligenciar
Paso 9: estudia las novedades de la declaración de renta de las personas naturales AG 2022
Paso 10: diligencie el formulario 210
Paso 11: carga la declaración de renta en la plataforma Muisca

Conciliación fiscal
Firmeza de la declaración de renta
Beneficio de auditoría para la declaración de renta
Régimen sancionatorio

La declaración de renta es un compromiso fiscal por el cual las personas naturales informan anualmente a la Dian sobre sus ingresos, ganancias ocasionales, costos y gastos.

Por el año gravable 2022, la declaración de renta de las personas naturales deberá atender las novedades introducidas por la Ley 2155 de 2021, y algunas de la reciente Ley de reforma tributaria 2277 de 2022, en lo relacionado con el procedimiento tributario.

Además, de acuerdo con el artículo 1 del Decreto 2487 de diciembre 16 de 2022, los plazos para su vencimiento en 2023 se cumplen entre el 9 de agosto y el 19 de octubre, según el último dígito del NIT del contribuyente.

Los siguientes son 11 sencillos pasos que debes seguir para preparar la declaración de renta de una persona natural. Veamos:

Paso 1: evalúa si el declarante es o no un residente fiscal en Colombia

El artículo 10 del Estatuto Tributario –ET– señala las condiciones que se deben tener en cuenta al momento de considerar la residencia fiscal de una persona natural.

Respondiendo las preguntas indicadas en la siguiente ilustración, podrás definirla muy fácilmente:

Para hacer mucho más sencillo tu estudio de este tema, te invitamos a descargar nuestras siguientes herramientas:

Este paso es muy importante, pues la condición de residente tendrá diferentes consecuencias a la hora de preparar la declaración de renta de una persona natural; entre ellas, el tipo de información que deberá reportarse y el formulario a utilizar, como se observa a continuación:

Paso 2: determina si la persona natural es contribuyente del impuesto sobre la renta

Tal como lo establecen los artículos 7 y 9 del ET, tanto las personas naturales como las sucesiones ilíquidas que hayan percibido rentas en el territorio nacional, siempre y cuando no se hayan inscrito en el régimen simple de tributación, son consideradas contribuyentes del impuesto sobre la renta y complementario en el régimen ordinario.

Paso 3: confirma si el contribuyente está obligado o no a llevar contabilidad

Varias de las normas vigentes que regulan el impuesto de renta y su complementario de ganancias ocasionales tienen una aplicación diferente para el contribuyente obligado a llevar contabilidad y para el no obligado.

Si tienes dudas sobre en cuál de los dos grupos se ubica la persona natural que deberá declarar, te invitamos a estudiar nuestro editorial Declaración de renta de personas naturales: efecto de llevar o no contabilidad, para que lo resuelvas fácilmente.

En el siguiente video, el Dr. Diego Guevara analiza el tema de la obligación de llevar contabilidad. Escúchalo de primera mano aquí:

Paso 4: verificar si el contribuyente se encuentra obligado a declarar.

En términos generales, puede sintetizarse en que estarán obligadas a declarar renta por el año gravable 2022 las siguientes personas naturales:


Dian espera recaudar $4 billones por renta a personas naturales

 Según la entidad, hay 4,8 millones de personas sujetas a declarar el impuesto en 2023.


Declaración de renta

Al igual que todos los años, las personas naturales sujetas a declarar el impuesto de renta se preparan para cumplir con su obligación tributaria. Para el año gravable 2022, la Dirección de Impuestos y Aduanas Nacionales (Dian) espera que cerca de 4,8 millones de personas declaren renta, y alcanzar un recaudo de alrededor de $4 billones por este concepto.


Según confirmó a Portafolio la Dirección de Gestión de Impuestos de la Dian, la entidad “habilitó las herramientas necesarias para facilitar a cerca de 4,8 millones de ciudadanos, la presentación de impuesto de renta para personas naturales año gravable 2022 que presentan en el 2023 y así poder cumplir oportunamente esta obligación”.

Si se tiene en cuenta que el año pasado cerca de 4,5 millones de ciudadanos presentaron su declaración de renta para el año gravable 2021, esto implicaría un aumento de 6,6% en la cifra de declarantes.

Así mismo, la entidad confirmó a este medio que espera recaudar alrededor de $4 billones con estos declarantes, lo que representaría un aumento de 17,64% en la meta espera de ingresos por este concepto para la Dian.

¿Quiénes declaran?

A partir de este miércoles 9 de agosto, y hasta el 19 de octubre, los ciudadanos sujetos a declarar el impuesto de renta deberán tener presente los vencimientos del calendario tributario, según los dos últimos dígitos del Número de Identificación Tributaria (NIT) del declarante.

Cecilia Rico Torres, directora de Gestión de Impuestos de la Dian, indicó que la entidad dispone de una guía completa para saber si la persona está o no sujeta a declarar.

De acuerdo con la funcionaria, todas aquellas personas que tuvieron un patrimonio bruto en 2022 superior a $171’018.000, “si cumple ese solo criterio, están obligados a declarar”.

Así mismo, según explicó la funcionaria, todos los contribuyentes que son responsables del impuesto sobre las ventas, independientemente del nivel de patrimonio, también deben presentar su declaración.

“O si tuvo ingresos brutos a lo largo del año 2022 iguales o superiores a $53’206.000 está obligado a declarar; si realizó compras con tarjeta débito o crédito por un valor igual o superior a $53’206.000 de igual manera debe presentar su declaración de renta”, indicó la funcionaria.

Rico también aclaró que si la persona realizó compras o consumos, en general, superiores a esa suma, también deberán declarar.

Y según la Dian, también son responsables de declarar quienes tengan "Consignaciones bancarias, depósitos o inversiones financieras por un valor total acumulado superior a los $53’206.000.


El impacto tributario

Según explica Juan Sebastián Bustillo, asociado en la firma Cuatrecasas, en Colombia, los gravámenes sobre personas naturales en el país representan apenas el 7% del total del recaudo tributario, según cifras de la Ocde, mientras que en América Latina y el Caribe este porcentaje se eleva al 9%, y por el otro lado, en la Ocde asciende al 24%.

Para el experto, “la desaceleración de la economía puede impactar significativamente a los contribuyentes del impuesto sobre la renta y, en consecuencia, al recaudo de este impuesto. Esto se debe principalmente a los menores ingresos percibidos por parte de los sujetos pasivos”.
​
Según Bustillos, durante una desaceleración económica, como la que estamos viviendo, muchas personas enfrentan la disminución de sus ingresos debido a la pérdida de empleo o la reducción de horas de trabajo.

Lo anterior resulta en una base gravable menor para el impuesto sobre la renta, lo que lleva a una disminución en los ingresos fiscales del Estado.

Además, según el experto, la desaceleración puede afectar a quienes dependen de ingresos de actividades comerciales o inversiones.


jueves, agosto 17, 2023

Estos son 29 beneficios de las tarjetas de crédito que probablemente no esté usando


Contabilizamos miles de dólares en beneficios que pueden estar ocultos en la letra pequeña de los acuerdos de tarjetahabiente.

Las emociones del mundo de los puntos de tarjetas de crédito son reales y fáciles de identificar: obtener las mejores ofertas, elaborar estrategias sobre multiplicadores, sacar provecho de cosas gratis. Es prácticamente un lenguaje universal.

Pero a pesar de todo el esfuerzo que los consumidores ponen en recopilar y maximizar estas recompensas, es posible que queden muchas ventajas sobre la mesa. Según un estudio de marzo realizado por YouGov, el 23 % de los titulares de tarjetas no canjearon ninguna recompensa en los 12 meses anteriores. Y del 77% restante, casi todos, estamos dispuestos a apostar, a dejar que se desperdicien algunas ventajas valiosas.

Por cada recompensa de tarjeta de crédito que conoce y ama (acceso a la sala VIP del aeropuerto , estatus de élite del hotel , seguro de viaje , equipaje documentado gratis), es probable que haya otra oculta en la letra pequeña de su acuerdo de tarjetahabiente. Aquí hay un vistazo a cinco de las tarjetas más populares y algunos de los beneficios que quizás no estés usando. Si está pagando la tarifa (por varias tarjetas en su billetera), también puede obtener el valor de su dinero.

Reserva Chase Sapphire.


Para la mayoría de las personas, las generosas tasas de canje de puntos por sí solas valen la tarifa anual de US$550: esta tarjeta le otorga 1.5 ¢ por punto en reservas de viajes en comparación con el 1 ¢ estándar que obtendría en otros lugares. Pero estas ofertas menos conocidas pueden agregar US$700 o más de valor en un solo año calendario además de los beneficios más familiares.

Comidas: Cada mes, los titulares de tarjetas reciben un crédito Instacart de US$15. La tarjeta Reserve le otorga una membresía de un año a Instacart+, que tiene un valor de US$99 y cubre la entrega gratuita en pedidos de comestibles de más de US$35, además de tarifas de servicio más bajas y un crédito de 5% en ciertos pedidos para recoger. También se está equivocando en la comida para llevar si está pagando las tarifas de entrega: ¿Prefiere DoorDash? Hay una actualización de un año a DashPass (con un valor de US$120), que no genera tarifas de entrega en la mayoría de los pedidos, más un crédito mensual de US$5 para usar a través de la aplicación.

Para entregas súper rápidas de refrigerios o bebidas alcohólicas, también hay un crédito de estado de cuenta mensual de US$10 para Gopuff, una tienda de conveniencia a pedido que está disponible en más de 600 áreas en los EE. UU. Cada una de estas ofertas debe activarse individualmente y vincularse a su tarjeta de crédito.

Tampoco pase por alto el portal de restaurantes Chase. Ofrece reservas prioritarias en restaurantes en horario de máxima audiencia a través de Tock , más 10 puntos por dólar en pedidos a domicilio y para llevar. (Eso es siete puntos más por dólar que la tasa de ganancia regular de los restaurantes).

Artículos para el hogar: ¿Tiene cajas de PetSmart, Target o Walgreens en la puerta de su casa todas las semanas? Active una membresía gratuita de Shipt y esos suministros pueden llegar de forma gratuita en tan solo una hora.

Viajes: si vincula esta tarjeta a sus cuentas de Lyft y Delta, puede obtener 10 veces los puntos en cada viaje y duplicar las SkyMiles que normalmente ganaría en los viajes de Lyft al aeropuerto.

También hay asociaciones con los hoteles Relais & Chateaux y Ennismore, además de una colección de 1000 propiedades de primer nivel que forman parte de Luxury Hotel & Resort Collection. Al usar el portal de viajes de Chase para reservar hoteles en la colección, como Grand Velas Riviera Maya en México o Hoxton en Londres, puede obtener cualquier cosa, desde promociones de cuarta noche gratis hasta desayuno de cortesía y mejoras de habitación.


En cuanto al crédito de estado de cuenta de US$100 de la tarjeta para las solicitudes de Global Entry o TSA PreCheck: se puede transferir a cualquier persona que desee. Eso es útil si tiene una buena reputación durante los próximos cinco años pero tiene, digamos, un niño pequeño que se está inscribiendo por primera vez. El beneficio se puede usar una vez cada cuatro años.

Todo lo demás: use esta tarjeta en ciertas compras de equipos y accesorios de Peloton y ganará 10 veces los puntos por dólar gastado.

La tarjeta Platinum de American Express.


La tarifa anual de US$695 hace que esta sea una de las tarjetas más caras que puede tener, pero está repleta de beneficios (contabilizamos al menos US$1,200 por año en bonos complementarios), y eso se suma a los beneficios familiares de lounge y viajes que ya conoce.

Restaurantes: dado que American Express Co. es propietaria de Resy , la plataforma de restaurantes asigna acceso de reserva prioritario para los titulares de tarjetas que desean comer en lugares difíciles de reservar como Le Bernardin y Carbone en Nueva York. (Cada restaurante puede establecer sus propias reglas sobre cómo funciona).

Eso también es cierto para Centurion New York , el club de comidas que se limita principalmente a los titulares de tarjetas negros, pero que tiene algunas mesas disponibles para el público en Resy. Tendrá muchas más posibilidades de encontrarlos si su tarjeta Platinum está guardada en su perfil.

Entretenimiento: no se duerma con la membresía de Walmart+. Más allá de los descuentos de Walmart y el envío gratuito, ofrece descuentos para los servicios asociados, incluido el vendedor de boletos de Broadway Today Tix, Sirium XM y transmisión gratuita a través de Paramount+ o Pluto TV. Agregue a las opciones de transmisión gratuita créditos mensuales de US$20 para ESPN+ y Hulu; si no es un gran consumidor de televisión, también puede gastar esto en Audible o el New York Times .

Y no olvide el acceso a los salones en los lugares deportivos y de entretenimiento, que ofrecen una sensación VIP cuando asiste a algo como Coachella o el US Open.

Viajes: es probable que conozca y ame el acceso a la sala VIP del aeropuerto de esta tarjeta, pero es fácil olvidarse del crédito mensual de US$15 para Uber. (Hay un bono adicional de US$20 en diciembre, lo que genera un ahorro de US$200 en un año determinado). Un crédito anual de US$189 para la membresía Clear agrega un acceso más rápido a las líneas de seguridad del aeropuerto; aproveche el momento en el aeropuerto cada vez que las filas de la Administración de Seguridad del Transporte parezcan demasiado colapsadas.

Todo lo demás: los titulares de tarjetas Platinum obtienen US$300 al año para una membresía en el gimnasio Equinox y US$50 dos veces al año para gastar en las tiendas Saks Fifth Avenue y en línea.

Capital One Venture X


A US$395, esta tarjeta se ubica directamente en el medio del paquete de ventajas adicionales, pero incluso estos extras pueden agregar más de US$400 en valor a la tarjeta.

Viajes: Capital One todavía está en la infancia de abrir sus propios salones de aeropuerto de marca ; el primero y único hasta ahora está en el Aeropuerto Internacional de Dallas Fort Worth. Pero no olvide que la tarjeta Venture X también tiene ventajas de Priority Pass, además de dos visitas anuales gratuitas a Plaza Premium Lounges. Las tarifas de solicitud de Global Entry y TSA PreCheck también están exentas.

Menos conocidas, quizás, son las ofertas culturales de la tarjeta. Aproveche una suscripción a la revista de viajes digital ultrasofisticada Prior (normalmente cuesta US$149 por año) y una membresía de US$240 por seis meses a Cultivist , que abre boletos gratis y entrada prioritaria para hasta cuatro personas para arriba museos de todo el mundo.

Todo lo demás: Cada año recibirá automáticamente un bono Capital One gratuito de 10,000 millas para usar en viajes gratis y otros canjes.

Chase Zafiro Preferido


Con solo una tarifa anual de US$95, Sapphire Preferred todavía tiene algunas ventajas notables para disfrutar. Si los maximiza, puede asegurar más de $150 en ahorros, si no más.

Comidas: A pesar de su tarifa más baja, esta tarjeta todavía viene con los beneficios de Instacart+ y DoorDash DashPass como su hermano Reserve más elegante. Aquí, sin embargo, la membresía de Instacart+ es válida por seis meses, y el crédito de estado de cuenta de US$15 es trimestral en lugar de mensual.

Viajes: Gane cinco veces los puntos por dólar al usar Lyft, luego canjee cada uno de ellos por un valor de US$1.25 (no puede superar esos valores de canje por una tarjeta tan asequible).

Todo lo demás: Tres meses gratis de servicio Shipt y cinco veces los puntos en productos Peloton alimentarán sus necesidades en el hogar.

Citi premier

Los obsequios adicionales de esta tarjeta pueden equilibrar la tarifa anual de US$95 (o incluso generarle ahorros adicionales en efectivo).

Viajes: Haga de Lyft su aplicación de viaje compartido preferida si usa esta tarjeta obtendrá US$5 de descuento cada mes cuando reserve cuatro o más viajes. También obtendrá un crédito de US$100 cuando use el portal de viajes de Citi para hacer una reserva de hotel de al menos US$500, una vez al año. Un descuento del 20% en una estadía en un hotel cubriría con creces la tarifa anual de esta tarjeta, incluso si ignora todos los demás beneficios.

Todo lo demás: además de Capital One, Citi es la única empresa que generará un número de tarjeta virtual al comprar en línea. Es una forma sencilla de ocultar su número real y ayudar a prevenir el fraude.