domingo, abril 23, 2023

Corrección del dictamen a los estados financieros realizado por el revisor fiscal


Cuando se presenten errores en el dictamen a los estados financieros del revisor fiscal, este profesional deberá tomar las medidas necesarias para que estos reflejen la realidad económica de la compañía.

Evaluar el momento y la materialidad del error es una tarea que no se deberá perder de vista.

Dentro de las funciones del revisor fiscal se encuentran la fiscalización y el aseguramiento de la información, esta última relacionada con el dictamen a los estados financieros. Es así como el revisor fiscal, en ejercicio de su labor, se encuentra obligado a emitir un dictamen sobre la información que ha sido objeto de su revisión.

Analizaremos en las próximas líneas qué pasa si es necesario efectuar una corrección al informe realizado por el revisor fiscal.
¿El revisor fiscal puede hacer correcciones en el informe realizado a los estados financieros?

Evidentemente, pueden presentarse errores en el informe sobre los estados financieros del revisor fiscal, este profesional deberá tomar las medidas necesarias para corregirlo considerando que los estados financieros deberán reflejar la realidad económica de la compañía.

Para ampliar esta respuesta, es de vital importancia tanto entender si el error es relevante o no, como situarse en el momento del trabajo en el que se encuentra el revisor fiscal: si está realizando el informe, si ya se ha emitido y socializado el dictamen, etc.
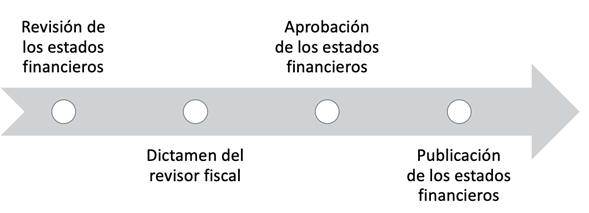
La anterior gráfica muestra los diferentes momentos en que se puede encontrar el revisor fiscal en la elaboración del informe, para ver cada uno de ellos es necesario observar la NIA 560 en lo referente a los hechos posteriores al cierre.

En el siguiente video, el Dr. Roberto Valencia, consultor de Estándares Internacionales, nos detalla este tema:


1. Entre la fecha de revisión y la del dictamen de los estados financieros.

“una tarea importante para el profesional en este punto es calcular el impacto en los estados financieros”

El revisor fiscal puede darse cuenta de un error entre la fecha de revisión y la fecha del dictamen de los estados financieros, una tarea importante para el profesional en este punto es calcular el impacto en los estados financieros y el posible impacto del error en el informe.

A modo de ejemplo, el revisor fiscal encontró un posible error en la cuenta de inventarios de los estados financieros, su labor será verificar y obtener la evidencia suficiente y apropiada para ejecutar el dictamen respectivo.

Este es el momento ideal para que el revisor fiscal pueda verificar que cada una de las partidas sean las correctas, pues aún no se ha emitido el dictamen del revisor fiscal.

2. Entre la fecha del dictamen y la de aprobación de los estados financieros.

En este punto el revisor fiscal ya se ha formado una opinión sobre los estados financieros, por lo que ha emitido el dictamen correspondiente. Este profesional puede encontrarse, por ejemplo, con un error material que no socializó con la dirección y que impacta a la opinión realizada sobre los estados financieros.

Un aspecto importante por considerar es que aún no se han aprobado los estados financieros, por lo que el revisor fiscal deberá: Realizar los procedimientos necesarios para obtener evidencia suficiente.

Informar a la dirección de la modificación a la opinión.
Evaluar el impacto en los estados financieros.
Modificar el dictamen si hay lugar a ello.

3. Entre la fecha de aprobación y la de publicación de los estados financieros.

La aprobación de los estados financieros se realiza en la asamblea de accionistas, en este punto el revisor fiscal puede detectar un error relevante en su informe realizado sobre los estados financieros.

En este caso, el revisor fiscal tiene la responsabilidad de informar a la dirección y a los encargados del gobierno corporativo sobre este hallazgo, además de realizar los procedimientos necesarios para obtener la evidencia suficiente, evaluar el impacto del error en los estados financieros y modificar el dictamen si hay lugar a ello. Debe tener en cuenta que será oportuno en algunos casos celebrarse una asamblea adicional.

4. Después de la fecha de publicación de los estados financieros.

Partiendo de la premisa “darse cuenta de un error y no corregirlo conlleva a cometer un error más grande”, deben tomarse las acciones necesarias para corregir el error presentado incluso cuando los estados financieros ya se encuentran publicados y el revisor fiscal se encuentra frente a un error en el dictamen.

Entendiendo que la opinión realizada por el revisor fiscal se encuentra en poder de terceros y no corresponde a la realidad, pues contiene un error material, el revisor fiscal debe: Realizar los procedimientos necesarios para obtener evidencia suficiente.

Informar a la dirección y a los encargados del gobierno corporativo de la modificación a la opinión.

Evaluar el impacto en los estados financieros.

Modificar el dictamen si hay lugar a ello.

Asegurar que se informe sobre la corrección a todos los receptores de los estados financieros si hay lugar a ello.

Revisar las limitaciones legales y procedimientos.

Contrato de prestación de servicios: aspectos para tener en cuenta al suscribirlo


El contrato de prestación de servicios comprende determinados aspectos en lo que refiere a su suscripción, determinación de funciones, entre otros.

Atendiendo a esto, a continuación, realizamos un estudio de las principales características de este tipo de contrato.


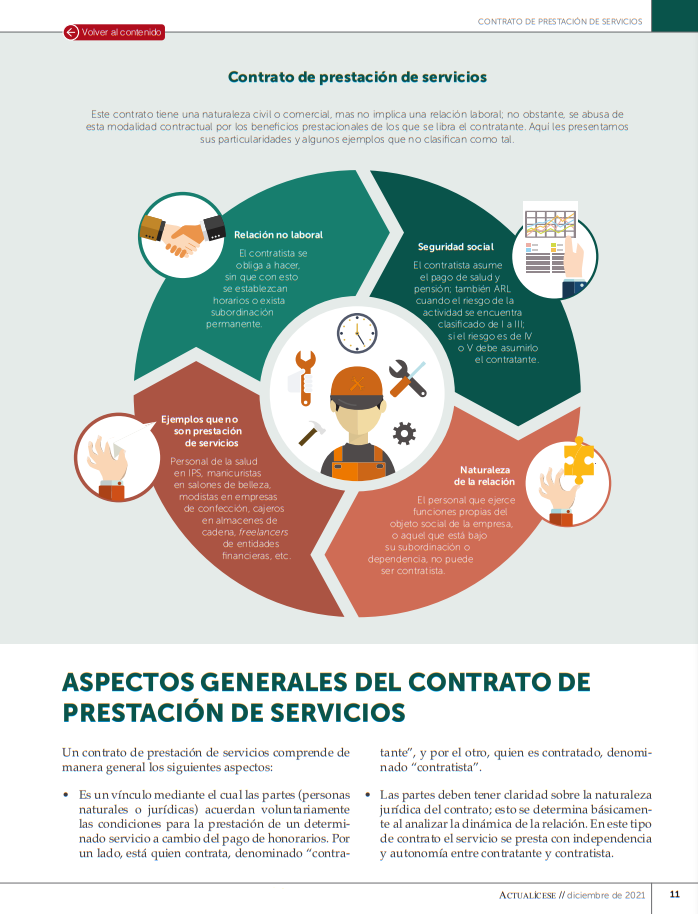
El contrato de prestación de servicios es un contrato de naturaleza civil, comercial o administrativa. Este tipo de contrato se utiliza para la contratación de trabajadores independientes (personas naturales), y también puede ser utilizado para la contratación de personas jurídicas.

En este tipo de contrato existe una amplia libertad contractual, lo cual supone que las partes pueden acodar la prestación de cualquier servicio.

En nuestra Cartilla Práctica Trabajadores independientes y sus obligaciones en el sistema de seguridad social podrás encontrar toda la información respecto al tratamiento del contrato de prestación de servicios y seguridad social de trabajadores independientes.

Contrato de prestación de servicios: características.

El contrato de prestación de servicios comprende, entre otras, las siguientes características: No existe el elemento de la subordinación, es decir, el trabajador no debe cumplir con órdenes dadas por su contratante.

No debe haber una prestación personal del servicio, el trabajador puede enviar a un tercero en su representación o reemplazo.

No existe el pago de salarios, prestaciones sociales o alguna de las acreencias laborales a las que tienen derecho los trabajadores dependientes, solo se tiene derecho al pago de honorarios.

El trabajador realiza la labor encomendada por sus propios medios y herramientas de trabajo.

El trabajador no se somete al cumplimiento de un período de prueba.

Conviene mencionar que, aunque este contrato puede ser suscrito con personas naturales para realizar una labor, no pertenece al ámbito laboral, por lo tanto, no se genera el pago de las acreencias correspondientes a este último tipo de ámbito.

Validez del dictamen de un contador independiente. CTCP Concepto 80 de 2023


CONSULTA (TEXTUAL)

“Para averiguar si tiene validez un dictamen para persona natural que lleve la firma tanto del contador público externo como del contribuyente.”

CONSIDERACIONES Y CONCEPTO

El Consejo Técnico de la Contaduría Pública (CTCP) en su carácter de Organismo Orientador técnico- científico de la profesión y Normalizador de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información, conforme a las normas legales vigentes, especialmente por lo dispuesto en la Ley 43 de 1990, la Ley 1314 de 2009, y en sus Decretos Reglamentarios, procede a dar respuesta a la consulta anterior de manera general, pues no se pretende resolver casos particulares, en los siguientes términos:

Analizada la pregunta del consultante, el CTCP evidencia que el peticionario hace referencia al “contribuyente”, término utilizado para fines fiscales y no contables; no obstante, considerando que la intención del peticionario es entender si el dictamen de un contador público independiente es válido o no, a continuación, referimos los aspectos a considerar para llegar a una conclusión adecuada.

En primera instancia, se debe establecer si esta persona natural está obligada o no a llevar contabilidad, en el caso en que si deba llevarla, deberá observar las directrices incorporadas en el marco de información financiera aplicable para tal fin, conforme lo definido en los anexos 1, 2 o 3, del DUR 2420 de 2015, para los grupos 1, 2 o 3, respectivamente.

Ahora, dado que la consulta menciona que el dictamen es realizado por un contador público externo, la realización del trabajo por parte de este profesional de la contaduría pública, exige que:

1- Esté habilitado legalmente para ejercer la contaduría pública en Colombia, en los términos de los artículos 1 y 3, de la Ley 43 de 1990.

2- No se encuentre inhabilitado para ejercer la profesión.

3- Cumpla, según el caso, las Normas de Auditoría Generalmente Aceptadas (Artículo 7 Ley 43 de 1990) o las Normas de Aseguramiento de la Información (Anexo 4 del DUR 2420 de 2015). La Ley 43 de 1990 establece:

“Artículo 1° Del Contador Público. Se entiende por Contador Público la persona natural que, mediante la inscripción que acredite su competencia profesional en los términos de la presente Ley, está facultada para dar fe pública de hechos propios del ámbito de su profesión, dictaminar sobre estados financieros, y realizar las demás actividades relacionadas con la ciencia contable en general. Resaltado propio.

Artículo 3° De la inscripción del Contador Público. La inscripción como Contador Público se acreditará por medio de una tarjeta profesional que será expedida por la Junta Central de Contadores. 

Parágrafo 3° En todos los actos profesionales, la firma del Contador Público deberá ir acompañado del número de su tarjeta profesional. 

Artículo 11. Es función privativa del Contador Público expresar dictamen profesional e independiente o emitir certificaciones sobre balances generales y otros estados financieros. 

Artículo 35. Las siguientes declaraciones de principios constituyen el fundamento esencial para el desarrollo de las normas sobre ética de la Contaduría Pública:

El Contador Público como depositario de la confianza pública, da fe pública cuando con su firma y número de tarjeta profesional suscribe un documento en que certifique sobre determinados hechos económicos. Esta certificación, hará parte integral de lo examinado. 

La Ley 222 de 1995 establece:

“Artículo 37. ESTADOS FINANCIEROS CERTIFICADOS.

El representante legal y el contador público bajo cuya responsabilidad se hubiesen preparado los estados financieros deberán certificar aquellos que se pongan a disposición de los asociados o de terceros. La certificación consiste en declarar que se han verificado previamente las afirmaciones contenidas en ellos, conforme al reglamento, y que las mismas se han tomado fielmente de los libros.

Artículo 38. ESTADOS FINANCIEROS DICTAMINADOS.

Son dictaminados aquellos estados financieros certificados que se acompañen de la opinión profesional del revisor fiscal o, a falta de éste, del contador público independiente que los hubiere examinado de conformidad con las normas de auditoría generalmente aceptadas. Resaltado propio

Estos estados deben ser suscritos por dicho profesional, anteponiendo la expresión “ver la opinión adjunta” u otra similar. El sentido y alcance de su firma será el que se indique en el dictamen correspondiente.

Artículo 39. AUTENTICIDAD DE LOS ESTADOS FINANCIEROS Y DE LOS DICTÁMENES.

Salvo prueba en contrario, los estados financieros certificados y los dictámenes correspondientes se presumen auténticos.” Resaltado propio

En los términos anteriores se absuelve la consulta, indicando que, para hacerlo, este organismo se ciñó a la información presentada por el consultante y los efectos de este concepto son los previstos por el artículo 28 de la Ley 1437 de 2011, modificado por el artículo 1 de la Ley 1755 de 2015.

viernes, abril 21, 2023

Gestión de riesgos de una organización: este debe ser el rol y accionar del auditor interno


Aquí hablaremos sobre...

No confundir el papel del auditor interno.
Roles que la auditoría interna no debe realizar.
Control interno como herramienta para la gestión de riesgos.

La auditoría interna de cara al sistema de gestión de riesgos es un órgano consultor independiente y objetivo. No impone riesgos.

El sistema de control interno es una herramienta para la gestión que cambia según las estrategias del negocio, la tecnología, las normas, entre otras variables.

Zulima López, salary partner de Auditoría y Revisoría Fiscal de Russell Bedford Colombia, afirma en La importancia del rol del auditor interno en la gestión de riesgos de una organización que la gestión de riesgos tiene como objetivo añadir valor sostenible a la organización, dar un plus y una ventaja frente al mercado y al entorno en el cual se desempeña. «Es una pieza clave de la gestión estratégica de las organizaciones», agrega.

La gestión de riesgo empresarial –ERM– es un proceso estructurado, consistente y continuo, implementado a través de toda la organización para identificar, evaluar, medir y reportar amenazas y oportunidades que afectan el poder alcanzar el logro de sus objetivos.

Cada organización es única y tiene su propio estilo para gestionar los recursos, sortear las situaciones diarias, conseguir los resultados y visionar el futuro de la empresa.

En este punto la gestión de riesgos se vuelve una pieza clave en el logro de los objetivos y de acá se desprende una labor ardua en la tarea de generar una cultura de gestión de riesgos para lograr impregnar a toda la organización de ello, logrando así involucrar a todos a través de la capacitación y generación de conciencia.

Hoy por hoy las organizaciones están obligadas a implementar sistemas de gestión de riesgos que les permitan identificar y gestionar adecuadamente los posibles peligros que impactarían el cumplimiento de los objetivos.
“las compañías tienen mayor conciencia del impacto positivo, el cual les genera una adecuada gestión de riesgos, y se presionan por identificar todos los riesgos del negocio a los que se enfrentan”

López dice que hoy las compañías tienen mayor conciencia del impacto positivo, el cual les genera una adecuada gestión de riesgos, y se presionan por identificar todos los riesgos del negocio a los que se enfrentan: sociales, éticos, ambientales, financieros y operacionales.

Más allá de la intención de atender esta necesidad, vemos que son varios los actores que confluyen en esta actividad y cada uno aporta una parte fundamental en el proceso, así que la responsabilidad no está delimitada únicamente al máximo órgano ni tampoco es exclusiva del área de auditoría interna.

Es importante que todos los actores, desde la junta directiva, pasando por la alta dirección, los líderes de procesos y hasta el personal de apoyo se involucren en la gestión de riesgos.

No confundir el papel del auditor interno

La auditoría interna, en su rol de aseguramiento, contribuye a la gestión de riesgos en formas variadas. Sin embargo, no debe desconocerse que esta área no debe tener ciertas actuaciones en la gestión de riesgos empresariales que comprometan la objetividad e independencia.


Suele confundirse el papel desempeñado por el auditor interno, pues muchas organizaciones delegan en este profesional actividades que le hacen perder objetividad e independencia, comprometiendo la efectividad del sistema de gestión de riesgos.
Roles que la auditoría interna no debe realizar

López explica que el Instituto de Auditores Internos de Reino Unido e Irlanda publicó el documento El rol de la auditoría interna en relación con la gestión de riesgos para toda la empresa, una guía sobre los roles que están permitidos y las salvaguardas necesarias para proteger la objetividad e independencia de la auditoría interna.

Algunos roles que la auditoría interna no debe realizar son:

Establecer el apetito de riesgo.
Imponer procesos de gestión de riesgo.
Manejar el aseguramiento sobre los riesgos.
Tomar decisiones en respuesta a los riesgos.
Implementar respuestas a riesgos a favor de la administración.
Tener responsabilidad de la gestión de riesgo.
Control interno como herramienta para la gestión de riesgos

La auditoría interna de cara al sistema de gestión de riesgos es un órgano consultor independiente y objetivo, no impone riesgos. «El papel del auditor interno en las organizaciones debería configurarse como un actor que le entregará a la organización un nivel de aseguramiento alto en materia de gestión de riesgos», explica.

Aquí, el sistema de control interno se convierte en una herramienta para la gestión que cambia permanentemente en función de las estrategias de negocio, los cambios de tecnología, la transformación de las regulaciones normativas y la evolución de las estructuras organizacionales, entre múltiples variables.

Por ello, recomienda López, es determinante avanzar hacia la noción de un equipo interdisciplinario que interviene y tiene responsabilidad en el sistema de administración de riesgos.

Mercado Pago y TruBit se alían para facilitar compra de criptomonedas


Mercado pago cuenta con más 14 millones de usuarios en México, de los cuales 7% han realizado compraventa de criptoactivos.

TruBit y Mercado Pago anunciaron una alianza estratégica para ofrecer soluciones de compra de criptomonedas a los usuarios.

La colaboración, explica el comunicado, tiene como objetivo fomentar la adopción masiva de criptomonedas en la región.

Mercado Pago cuenta con múltiples establecimientos donde los usuarios pueden hacer depósitos en efectivo en México, desde supermercados hasta tiendas de conveniencia. Te podría interesar leer:

Mercado Pago entra al insurtech en México.

Como resultado, las personas pueden depositar efectivo fácilmente en sus cuentas de Mercado Pago y luego acceder a la amplia gama de productos cripto de TruBit.

Sin necesidad de tener una cuenta bancaria, tarjeta de crédito o débito.

Busca ser un aliado financiero.

Jorge Cabrera, director comercial de Mercado Pago, afirmó que su objetivo es convertirse en un aliado confiable para los usuarios y ayudarlos a gestionar sus finanzas de manera eficiente.

Con una amplia base de usuarios de más de 14 millones en todo México, la empresa ha registrado que, en los últimos meses, cerca de 138 mil de ellos han adquirido criptomonedas y el 7% ha utilizado la aplicación de Mercado Pago para realizar compraventas.

“Buscamos es ofrecer una opción para entrar en el campo de las criptomonedas de manera sencilla y accesible.

“Esto es un primer paso en nuestra visión de democratizar los servicios financieros“.Explicó Cabrera.

Facilitan acceso al criptomundo.

En alianza con TruBit, considera que pueden ampliar las opciones de compra de criptomonedas de manera accesible y fácil para sus usuarios en América Latina.

Con esta nueva opción, las persona pueden comprar más de 80 activos, incluyendo BTC, ETH, USDT, MMXN y XRP, utilizando los saldos de su cuenta de Mercado Pago y Mercado Crédito.

Mientras que TruBit ofrece una amplia gama de productos como: Una wallet de criptomonedas, Trading en Spot, Trading de contratos de futuros, Programa de rendimientos anuales Gana+, pago en comercios, envío de remesas, Un bot de trading de inteligencia artificial.

Recientemente, la firma también liberó su conexión a SPEI, como parte de su objetivo para ofrecer mejores experiencias.

Buscamos hacer que el mundo de las criptomonedas sea accesible para todos, concluyó Maggie Wu, CEO y cofundadora de TruBit.

jueves, abril 20, 2023

Caso práctico sobre los papeles de trabajo en una auditoría

 En un proceso de auditoría el encargado debe dejar evidencia de todos los análisis realizados en unos documentos denominados papeles de trabajo, de acuerdo con la Norma Internacional de Auditoría 230 –NIA 230–. Estos archivos deben estar organizados y conectados entre sí para una completa comprensión.


La auditoría es un proceso realizado por los contadores públicos para verificar la contabilidad de una entidad y si esta cumple con los Estándares Internacionales.

En esta labor existen diferentes tipos de encargos, uno de ellos corresponde a los estados financieros. Esta auditoría financiera tiene como objetivo principal examinar y evaluar los informes financieros para establecer la razonabilidad y el resultado de las operaciones de la entidad. Al realizarse una auditoría financiera se da confianza a los socios y a las partes interesadas sobre la situación de la entidad.

Los contadores públicos deben realizar este proceso según los parámetros de los Estándares Internacionales –Normas Internacionales de Auditoría–. Por ejemplo, en los encargos de auditoría el encargado debe dejar evidencia de todo el trabajo realizado en los llamados papeles de trabajo, de acuerdo con la Norma Internacional de Auditoría 230 –NIA 230–. Esto corresponde a la documentación de auditoría, que contiene información acerca de los procedimientos que se aplicaron en el proceso, la evidencia relevante obtenida y las conclusiones del auditor.

Estos papeles de trabajo están conformados por la cédula sumaria, que contiene los saldos y cifras de forma global, y las cédulas analíticas, donde se encuentra el desglose con información detallada de cada una de las cuentas de la cédula sumaria. Por esta razón, esta documentación debe estar organizada y conectada entre sí para un completo entendimiento por parte del equipo de trabajo y los miembros de la entidad evaluada.

Mejora la regulación financiera española en 2023

 La fintech Unibo prevé que la nueva regulación de startups acelere el desarrollo del sector y la inyección de financiación en los emprendimientos financieros.


En el sector financiero de Europa, si 2022 estuvo marcado por los avances en el marco de Basilea III, con las primeras pruebas de estrés climático de la banca europea, este año se presenta como un ejercicio clave en materia de regulación para las fintech. El marco regulatorio de los criptoactivos y el euro digital serán dos de los grandes temas que marquen la agenda en los próximos meses, pero será el sector fintech el que seguramente acapare las miradas.

La entrada de empresas tecnológicas, denominadas fintech, al sector financiero ha disparado cambios en el marco de regulación y supervisión, como la entrada en vigor de nuevas normativas como la nueva Ley de Startups y la Ley de Mercados Digitales que se unen a la Ley Fintech, en vigor desde diciembre 2020.

“La creación y mejora de un marco regulatorio mucho más desarrollado en el sector fintech, lejos de suponer una amenaza para las startups que formamos parte de él, debe convertirse en un sello de garantía para aquellas empresas que estamos haciendo un buen trabajo para el conjunto de la sociedad”, explicó Pedro García, CEO y cofundador de Unibo, neobanco creado específicamente para los profesionales inmobiliarios. Por el contrario, “el aspecto que presentaría un mayor reto es que la creación de este nuevo marco regulatorio no suponga una desaceleración sobre la innovación y la mejora continua del producto y el servicio tecnológico, que es la esencia del sector”, señaló.

Este nuevo marco regulatorio, convierte a España en pionera en la aplicación de legislación específica para startups y empresas emergentes, y se resume en dos vías: la agilidad administrativa y los beneficios fiscales para los individuos que formen parte del sector, como fundadores de empresas, empleados e inversores particulares externos.

Respecto a mejorar la agilidad administrativa, la nueva Ley de Startups propone: La creación de una ventanilla única para la certificación de startups; la ampliación del visado inicial de residencia para emprendedores extranjeros de uno a tres años; el alta de la Seguridad Social únicamente con el pasaporte; la facilidad de expedición del NIE, tanto de forma telemática como presencial; y la creación de un nuevo visado para nómadas digitales.

En cuanto a la mejora en beneficios fiscales, la ley aplica un conjunto de medidas para: la mejora en el tratamiento fiscal de las stock options para empleados internos; la ampliación de tres a cinco años el tiempo en el que se considera que una empresa es de reciente creación; la tributación por el impuesto sobre la renta de no residentes o IRNR (en vez del impuesto sobre la renta de las personas físicas o IRPF) durante los cinco primeros años para profesionales extranjeros; y la reducción de trámites burocráticos para inversores extranjeros, que únicamente deberán presentar el número de identificación fiscal (NIF) a la Agencia Estatal de Administración Tributaria (AEAT) de España.

Para Pedro García, todo el paquete de medidas de la nueva Ley de Startups, unido al marco regulatorio establecido por la Ley Fintech, puede suponer una importante aceleración en el desarrollo del sector fintech en España. “El sector fintech es el primero en el que coexistirán una ley general aplicable a las startups y una ley específicamente creada para el propio sector. Esta combinación aumenta la estabilidad y la seguridad de entrada para nuevas empresas e inversores externos y, como consecuencia de esta cadena, se producirá un desarrollo exponencial en el sector. Esto es un hito que el propio mercado necesitaba para crear un entorno seguro y confiable”, resaltó.

Más allá de la regulación financiera, el 2023 será clave para la implementación de la nueva regulación europea de Mercados Digitales, cuyo objetivo es asegurar condiciones de competencia más justas con las grandes plataformas digitales. “La aplicación de nuevas medidas legislativas en el entorno digital siempre se dirige hacia la protección del usuario y la estabilidad del mercado, y la Ley de Mercados Digitales (LMD) es un ejemplo de ello. Era necesaria la entrada de un organismo de la magnitud de la Unión Europea en un ámbito con tanta incertidumbre como lo es el entorno digital. En este sentido, la Ley de Mercados Digitales asegurará el cumplimiento de ‘buenas conductas’ de las grandes plataformas con los usuarios digitales”, subrayó el CEO y cofundador de Unibo.

miércoles, abril 19, 2023

Estados financieros de las Esal: ¿cómo se debe presentar la clasificación de los gastos?


Aquí hablaremos sobre...

Grupo de aplicación de Estándares Internacionales para las Esal.
¿Cuáles estados financieros presentan las Esal?.
¿Cómo deben las Esal presentar la clasificación de los gastos?.

El CTCP indica en el Concepto 0702 de 2021 dos opciones en las que debe realizarse la clasificación de los gastos reconocidos en el resultado para las Esal: por naturaleza o por función.

Debe elegirse la opción que presente la información de forma más fiable y relevante.

Las entidades sin ánimo de lucro –Esal– son personas jurídicas legalmente constituidas, cuyos aportes, utilidades o excedentes no son reembolsados ni distribuidos bajo ninguna modalidad. Por el contrario, los rendimientos obtenidos al finalizar el año (excedentes) son invertidos en el mejoramiento de sus procesos o actividades en el desarrollo de su objeto social.

Así pues, la referencia a entidades sin ánimo de lucro corresponde a aquellas personas jurídicas que no distribuyen las utilidades o excedentes obtenidos, puesto que su deseo no es el enriquecimiento personal, sino que por el contrario se persigue un fin social o comunitario. Tal es el caso de las fundaciones, asociaciones, entidades religiosas, culturales, de salud, entre otras.

El documento de Orientación Técnica 014 del Consejo Técnico de la Contaduría Pública –CTCP– aclara algunos aspectos relevantes sobre las características y el manejo contable de la información financiera de las entidades sin ánimo de lucro –Esal–, como apoyo para el ejercicio de contadores y revisores fiscales.

Si bien es cierto, existen Esal que necesitan generar utilidades para su sostenimiento, generar utilidades no es su fin último. No sería concordante con la naturaleza de las Esal decir que emiten información financiera sobre sus resultados o utilidades, sino más bien sobre sus excedentes. Por tanto, si una entidad considera que debe cambiar dichos términos con el fin de reflejar su información conforme a su realidad económica, podrá hacerlo.

Con esta posibilidad para las Esal de adoptar términos para nombrar sus estados financieros, el Consejo Técnico recomienda homologar los nombres de los estados financieros de la siguiente forma:

Estado de situación financiera.
Estado de actividades (estado de resultados).
Estado de cambios en los activos netos (estado de cambios en el patrimonio).
Estado de flujos de efectivo.

Con esto en mente, presentamos aspectos relevantes para la presentación de estados financieros de las entidades sin ánimo de lucro.

Grupo de aplicación de Estándares Internacionales para las Esal

Recordemos que todas las entidades obligadas a llevar contabilidad deben presentar su información financiera en uno de los tres marcos técnicos normativos. Este requisito no excluye a las Esal.

Es así como las entidades sin ánimo de lucro deberán clasificarse en el grupo 1 (Estándar Pleno), en el grupo 2 (Estándar para Pymes) o en el grupo 3 (contabilidad simplificada) según le corresponda. Para ello, puedes utilizar nuestra plantilla y hacer más sencillo el proceso:

¿Cuáles estados financieros presentan las Esal?

Las entidades sin ánimo de lucro deben presentar los mismos estados financieros que otro tipo de entidad. En todo caso, deberá tenerse en cuenta que la presentación de la información debe adaptarse a las características de la Esal.

En el siguiente video se explica cuáles y cuántos estados financieros deben ser elaborados por las empresas de los grupos 1, 2 y 3:

Puede ser necesario incluir junto con los estados financieros de una Esal informes adicionales que permitan obtener mayor claridad para los usuarios principales de la información financiera. Al respecto, el documento de Orientación Técnica 14 expresa:

Los informes deben centrarse en aspectos que superan el rendimiento económico, para mostrar en muchos casos el impacto social de la actividad desarrollada, con el ánimo de garantizar a los aportantes el cumplimiento del objeto de la Esal y a los donantes potenciales la importancia de la función que cumple la entidad y la necesidad de obtener fondos para desarrollar su misión

La orientación mencionada emitida por el CTCP indica además que no hay diferencia entre los elementos de los estados financieros de una entidad lucrativa y los de una Esal, por lo cual las definiciones incluidas en los marcos técnicos normativos son las mismas para ellas.

¿Cómo deben las Esal presentar la clasificación de los gastos?.

Ahora bien, las normas de información financiera para el grupo 1 indican dos formas en que pueden desglosarse los gastos reconocidos en el resultado: el método de naturaleza de los gastos y el método de la función de los gastos (párrafo 99 de la NIC 1).

Teniendo en cuenta lo anterior, los gastos se subclasifican para destacar los componentes del rendimiento financiero que puedan ser diferentes en términos de frecuencia, potencial de ganancia o pérdida, y capacidad de predicción. Elegir uno u otro de los métodos será posible de acuerdo con las características específicas de la entidad.

Al respecto, en el Concepto 0702 del 24 de noviembre de 2021 el CTCP expone, respecto a la presentación del estado de resultados:

La entidad, en este caso la Esal, debe analizar en su política de presentación cómo va a desglosar los gastos según las dos clasificaciones que se indican en la norma, lo importante del análisis es verificar cuál refleja la información de una manera más fiable y más relevante.

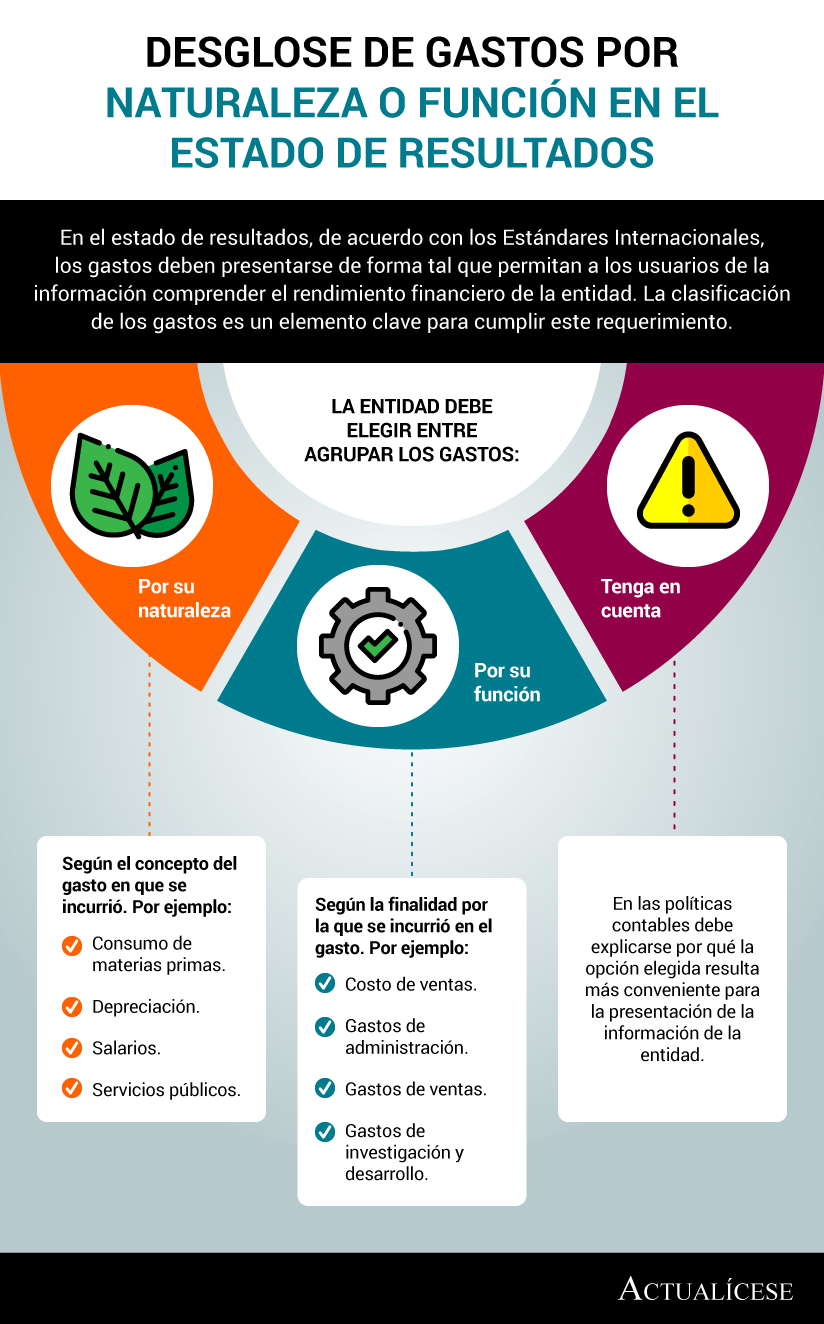
La siguiente infografía ilustra los métodos mencionados:


Presentación de gastos por naturaleza.

La naturaleza de los gastos tiene que ver con la esencia misma de la transacción, la periodicidad con la cual se presenta, en lugar del objetivo por el cual se incurre en el gasto.

Presentación de gastos por función.

Este tipo de clasificación se refiere a la finalidad por la cual se incurre en el gasto. Una entidad puede incurrir en gastos con el fin de satisfacer o atender alguna de sus áreas de operación.