miércoles, noviembre 23, 2022

Finanzas familiares: claves para que su manejo sea un éxito


Las finanzas familiares se han convertido en un verdadero reto, el cual se incrementa y se vuelve complejo cuando llegan los hijos.

La recomendación de Juan Pablo García es crear un presupuesto familiar donde se incluyan los ingresos del hogar, así como todos los objetivos en conjunto.

El manejo del dinero y de las finanzas familiares se ha convertido en un verdadero desafío para los hogares colombianos.

La más reciente Gran Encuesta Integrada de Hogares indica que sólo el 3 % de las personas ponen sobre la mesa temas como la economía y los gastos de sostenimiento del núcleo familiar.
“es importante hablar de la gestión de las finanzas y entender la percepción que los integrantes de las familias tienen sobre el dinero”

Por lo anterior, es importante hablar de la gestión de las finanzas y entender la percepción que los integrantes de las familias tienen sobre el dinero. Crear un acuerdo base, definir eventos y metas, trabajar constantemente en la comunicación y establecer un sistema de administración, son aspectos clave a considerar por los líderes de los hogares.

Juan Pablo García, gerente y cofundador de tyba, recomienda al respecto que:

Se debe crear un presupuesto familiar en el que están incluidos los ingresos del hogar, objetivos en conjunto como la educación de los hijos, la pensión, los viajes, etc. Es necesario identificar la forma idónea de invertir o de ahorrar para esas metas y, una vez definido esto, se puede encontrar cuáles son los productos financieros que más se acomodan al perfil de cada familia.

Para él, lo ideal es usar este presupuesto como un instrumento de gestión para las finanzas en la casa:

Realizarlo a principios de año es una excelente opción para asegurarnos de estar cumpliendo con lo trazado y así lograr una mejor salud financiera.
Incluya a los hijos en conversaciones financieras

Sin embargo, muchas parejas al convertirse en padres asumen el reto de saber cómo manejar sus finanzas de acuerdo con sus objetivos personales y los objetivos para sus hijos; además, inician una educación financiera con ellos desde temprana edad.

Por esta razón, se debe incluir a los niños en conversaciones alrededor del dinero e implementar estrategias dependiendo de la etapa de desarrollo en la que se encuentren.


En el webinar ¿Y si hacemos un trío?…las finanzas, tu pareja y tú, organizado por tyba, una de las recomendaciones entregadas es trabajar el autocontrol, que indudablemente es la base del ahorro; lo que les permitirá que más adelante conserven mejor su dinero.
Identifique si sus finanzas familiares van por buen o mal camino

Para García es fundamental saber en qué estado se encuentran las finanzas familiares y es necesario identificar si hasta el momento han ido por buen o mal camino, por lo que entrega tres puntos que ayudan a identificar esta situación:Evalúe las deudas o pasivos de la familia. En la medida en que existan deudas, también se debe contar con un plan de acción dentro del presupuesto familiar para ir saldándolas en el tiempo y liberando la carga de intereses. “Este es el primer paso para identificar el nivel de endeudamiento y encaminar las finanzas de una mejor manera”, comenta.
Analice el flujo de caja. Se debe observar si los ingresos solamente alcanzan para los gastos del día a día y no se logra invertir en aspectos como las metas de los hijos o del hogar. “Si al evaluar el flujo de caja mensual se evidencia que no es suficiente, hay que encontrar eficiencias para acomodar los ingresos, el ahorro y la inversión, con el fin de alcanzar los objetivos familiares”, recomienda.
Identifique el historial financiero del hogar. Aquí se debe dar una mirada atrás y ver si la familia ha alcanzado sus metas conjuntas. Por ejemplo, si desde hace 10 años se lleva planeando un viaje y no se ha podido realizar porque se han tenido más deudas que ingresos, hay un problema de planificación y se debe adoptar el hábito de la disciplina con el presupuesto.
Administrar las finanzas familiares, una tarea en conjunto

En definitiva, afirma García, administrar las finanzas familiares es presupuestar en conjunto, llevar una evaluación periódicamente, involucrar a los hijos y buscar ayuda externa si es necesario, con el objetivo de buscar y velar por el bienestar económico del hogar. “Este es un tema que involucra a todos en el hogar y, desde luego, dos cabezas y dos billeteras piensan y pueden mejor que una”, concluye.


Colombia se ubicó de 24 en ranking de infiernos fiscales que lanzó 1841 Foundation


El estudio analizó 82 economías y ubicó al país por debajo de otras de la región como Argentina, México, Ecuador, Brasil y Paraguay
SOFÍA SOLÓRZANO CÁRDENAS


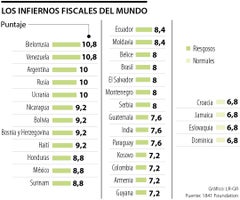
Colombia vuelve a sonar en los rankings globales, pero esta vez no el de la felicidad, 1841 Foundation lo ubicó en el puesto 24 en materia de "infiernos fiscales", es decir, economías que cuentan con fragilidades notorias en sus sistemas tributarios, ya sea por contar con impuestos muy altos o muy bajos.

En total, el estudio analizó 82 economías y las calificó con un puntaje máximo de 10 puntos (que hace referencia a qué tan riesgoso es su sistema fiscal) además de su ubicación, Colombia llegó a un puntaje de 7,2 puntos, ubicándose por debajo de otras de la región como Argentina, México, Ecuador, Brasil y Paraguay.


Venezuela y Argentina, por su parte, se encuentran en el top tres, ubicadas en el segundo y tercer puesto con unas calificaciones de 10,8 y 10 puntos, respectivamente.


“Si bien la presión fiscal es la que carga el mayor peso, creemos que un ‘infierno fiscal’ no es únicamente un país con altos impuestos, sino más bien uno cuyo estado de derecho es débil y en el que los derechos a la privacidad y a la propiedad no se aplican o protegen como es debido”, recalcó sobre el informe Martín Litwak, director de 1841 Foundation.


Valor neto de liquidación: ¿se deben depreciar los activos de una empresa en proceso de liquidación?


Las entidades en liquidación deben cesar todo tipo de operaciones y medir sus activos y pasivos aplicando la base contable del valor neto de liquidación establecido en el anexo 5 del DUR 2420 de 2015.

Pero… ¿Estas empresas deben seguir depreciando sus activos? Lo respondemos en este editorial.

El proceso de liquidación de una empresa comprende la extinción de la sociedad, así como el cese de todo tipo de operaciones y la finalización definitiva de la explotación de su objeto social.

Una empresa en liquidación debe cesar sus funciones para llevar a cabo solo aquellas necesarias para realizar sus activos y liquidar sus pasivos.

La hipótesis de negocio en marcha, según el párrafo 3.8 del Estándar para Pymes, consiste en la capacidad y la intención que tiene una entidad de continuar sus operaciones al menos durante un período más después de la fecha de cierre de sus estados financieros.

Por lo anterior, es importante explorar el marco normativo que rige en la presentación de los estados financieros de las empresas en liquidación:

Marco normativo

En primer lugar, recordemos que las entidades deben evaluar si cumplen con la hipótesis de negocio en marcha. Las empresas clasificadas en el grupo 1 deben considerar las indicaciones del párrafo 26 de la NIC 1, incluido en el anexo 1 del DUR 2420 de 2015:


Al evaluar si la hipótesis de negocio en marcha resulta apropiada, la gerencia tendrá en cuenta toda la información disponible sobre el futuro, que deberá cubrir al menos los doce meses siguientes a partir del final del periodo sobre el que se informa, sin limitarse a dicho periodo.

Por su parte, el lineamiento de dicha hipótesis se encuentra, para las empresas del grupo 2, en los párrafos 3.8 al 3.9 del Estándar para Pymes, contenido en el anexo 2 del DUR 2420 de 2015.

Es así como los marcos de información financiera correspondientes a los tres grupos de convergencia incluidos en el DUR 2420 de 2015 se redactaron bajo la hipótesis fundamental de negocio en marcha, por lo cual, en el momento en que una empresa determine que no puede continuar como tal, debe reconocer en sus estados financieros esta situación y utilizar un marco de información diferente.

De acuerdo con lo anterior, una empresa que se encuentra en el proceso de liquidación no cumple con la hipótesis de negocio marcha indicada en los Estándares Internacionales, debe elaborar sus estados financieros bajo los lineamientos del anexo 5 del DUR 2420 de 2015.


En el siguiente video, el conferencista Roberto Valencia, consultor de Estándares Internacionales, detalla aspectos relacionados con la afectación del COVID-19 a la hipótesis de negocio en marcha:


Cálculo del valor neto de liquidación

De acuerdo con el anexo 5 del DUR 2420 de 2015, los elementos del activo (que incluye a las propiedades, planta y equipo) de una entidad en liquidación deberán valorarse por su valor neto de liquidación.

El cálculo del valor neto de liquidación de un activo corresponde a:
(+) Valor estimado de dinero o cualquier otra contraprestación que se espere recibir por la disposición del activo al efectuar la liquidación.
(-) Los costos estimados para realizar la venta.
(-) Los costos estimados de terminación.
(=) Valor neto de liquidación del activo.


El cálculo del valor neto de liquidación de un pasivo corresponde a:
(+) Valor no descontado de efectivo o equivalentes a efectivo.
(-) Los costos estimados para realizar la venta.
(+) Los costos estimados para liquidar o ser exonerados del pasivo.
(=) Valor neto de liquidación del pasivo.

¿Cómo se deben depreciar estos activos?

El concepto de depreciación hace referencia a la disminución del valor de los activos que reposa en los libros de contabilidad; dicha disminución de valor da cuenta del desgaste o deterioro de los bienes como resultado de su uso o inutilización.

“no procede para las entidades en liquidación realizar una distribución sistemática del valor del activo mediante la depreciación ”

Ahora bien, el Consejo Técnico de la Contaduría Pública –CTCP–, en el Concepto 0028 de 2021, explica que, a diferencia de las entidades que cumplen con la hipótesis de negocio en marcha, no procede para las entidades en liquidación realizar una distribución sistemática del valor del activo mediante la depreciación .

Esta conclusión se basa en que la norma indica que los elementos de la propiedad, planta y equipo deben valorarse por su valor neto de liquidación, por lo cual no habría lugar a una depreciación. Se espera que todos los activos de la entidad en liquidación sean vendidos, liquidados o usados con el fin de cancelar los pasivos en el proceso de liquidación.

Adicional a esto, el párrafo 71 del anexo 5 del DUR 2420 de 2015 indica que, para el caso de una empresa en liquidación que obtuvo autorización para reactivación, sus activos y pasivos tendrán que ser remedidos de acuerdo con la hipótesis de negocio en marcha, por lo que:

Para tal fin, tendrá en cuenta los valores registrados en los libros de la entidad antes haber aplicado la base contable valor neto de liquidación y los cambios que se hubiesen originado por amortizaciones, depreciaciones, deterioro u otros ajustes a los activos y pasivos, que hubieran resultado apropiados al aplicar la hipótesis de negocio en marcha, y que contenidos en los marcos técnicos de los Grupos 1,2 o 3.


martes, noviembre 22, 2022

CriptoWallet | ¿Qué son los Non-Fungible Token y por qué son el futuro del arte

 Como su nombre lo indica, son activos que no pierden valor con el tiempo, tal como sucede con las más clásicas obras de arte


Desde hace poco más de un año se empezaron a viralizar los NFT o toquens no fungibles. Ha sido todo un furor, similar al de las criptomonedas, especialmente porque están relacionadas, pero ¿qué son y por qué pueden convertirse en el futuro del arte?

Los toquens no fungibles, como su nombre lo indica, no pierden valor, pues, en teoría, su valor perdura en el tiempo, tal como sucede con las grandes pinturas como Sunflowers de Vincent van Gogh o la Mona Lisa de Leonardo da Vinci. En pocas palabras un NFT es único e irrepetible.

Puede que usted copie y pegue la imagen del NFT, pero, tal como sucede con las grandes obras, la que va a valer millones de dólares va a ser la original, por eso se ha vuelto tan importante para la industria creativa, pues se han ido sumando la fotografía, la música, las tarjetas coleccionables y hasta memes.

Detrás de esto, al igual que en las criptomonedas, se encuentra la tecnología blockchain, cuya función es encriptar y ser una especie de huella digital para cada NFT, por lo que su robo o plagió suele ser limitado. Hoy, varias de las transacciones de las mismas se dan a través del bitcoin o el ethereum y se valen de las mismas plataformas a través de las cuales se comercializan criptodivisas.

lunes, noviembre 21, 2022

Debilidades del sistema fiscal que hacen de Colombia un país inequitativo


Informe del Banco Mundial asegura que Colombia es el segundo país más desigual de la región. Mejorar la distribución del sistema fiscal requeriría gravar más y de manera más progresiva; también, no solo gastar más, sino de manera más eficiente.

El 27 de octubre de 2021, el Banco Mundial –BM– a través del informe Hacia la construcción de una sociedad equitativa en Colombia señaló que el país está entre los más desiguales a nivel global:

En 2019, previamente a la pandemia, el nivel de desigualdad de Colombia medido por el coeficiente de Gini fue el más alto de los países de la OCDE. Además, también se ubica como el segundo más alto en la región, solo superado por Brasil.

Desde el punto de vista del BM, a Colombia le tomaría por lo menos tres décadas y media alcanzar el nivel promedio de desigualdad de los países de la OCDE.

Mejorar la distribución del sistema fiscal

Uno de los ítems analizados por el informe se enfoca en las debilidades del sistema tributario, las cuales llevan a que se presenten diversas situaciones de inequidad.

La entidad advierte que mejorar la distribución del sistema fiscal requeriría gravar más y de manera más progresiva. También, no solo gastar más, sino de manera más eficiente:

Los resultados en términos de reducción del coeficiente de Gini pueden no ser grandes. Sin embargo, la redistribución fiscal no es, ni puede ser, la única solución para reducir la desigualdad y la pobreza.


No obstante, la redistribución fiscal puede complementar las políticas encaminadas a mejorar la acumulación de capital humano o producir una participación más equitativa en los mercados, y brindar protección contra los impactos negativos en los ingresos.

Estas reformas podrían requerir no solo un rediseño del sistema para identificar a las personas elegibles, sino también un replanteamiento de los criterios de elegibilidad y focalización.
Impuesto de renta para personas naturales genera pocos ingresos

Dentro de la inequidad fiscal que se presenta en el país, desde el punto de vista del BM, las altas exenciones y el nivel de tasa cero reducen la base del impuesto de renta para las personas naturales, cuyos ingresos pertenecen aproximadamente al 7 % superior de la distribución del ingreso.

La recomendación es ampliar la cobertura del impuesto de renta para las personas naturales pertenecientes a los deciles superiores de la distribución del ingreso en el corto plazo al reducir las deducciones permitidas y eliminar el nivel de tasa cero.


Con lo anterior se podrían obtener ingresos adicionales del 0,8 % del PIB a corto plazo, indica el informe.
Exenciones del IVA y tasas reducidas benefician a personas de altos ingresos

Las exenciones y las tasas reducidas involucran bienes que son consumidos por todos, pero en mayor proporción por personas de altos ingresos, lo que origina inequidad en Colombia.

La recomendación es mantener las tasas cero solo para pocos bienes consumidos principalmente por personas de bajos ingresos.

Para los demás bienes, utilizar una tasa de IVA del 5 %, el 12% y el 19 %, dependiendo de la proporción del consumo total al que contribuyan las personas de altos ingresos.

Al mismo tiempo, aumentar el monto y la cobertura del programa de devolución del IVA para compensar a los hogares con ingresos hasta el ingreso medio.


De seguir estas recomendaciones, se tendría una ganancia fiscal neta del 0,5 % del PIB (ingresos adicionales del 0,7 % y costo adicional del 0,2 % del PIB para el programa de devolución del IVA).

Deducción de gastos por fiestas de fin de año en la declaración de renta del año gravable 2022


Según el artículo 107-1 del ET, los contribuyentes del impuesto de renta del régimen ordinario o especial, tanto personas naturales como jurídicas, pueden acceder a la deducción de gastos por fiestas cumpliendo un límite especial.

Esta deducción no la podrán usar quienes pertenezcan al SIMPLE.

La norma del artículo 107-1 del Estatuto Tributario –ET–, creado con el artículo 63 de la Ley 1819 de 2016, permite que todos los contribuyentes (tanto personas naturales como jurídicas, del régimen ordinario o especial, residentes o no residentes) puedan seguir deduciendo en su impuesto de renta los valores por concepto de fiestas, reuniones y festejos, pero limitados de forma especial.

En dicha norma se establece lo siguiente:

Artículo 107-1. Limitación de deducciones. Las siguientes deducciones serán aceptadas fiscalmente siempre y cuando se encuentren debidamente soportadas, hagan parte del giro ordinario del negocio, y con las siguientes limitaciones:Atenciones a clientes, proveedores y empleados, tales como regalos, cortesías, fiestas, reuniones y festejos. El monto máximo a deducir por la totalidad de estos conceptos es el 1 % de ingresos fiscales netos y efectivamente realizados.
Los pagos salariales y prestacionales, cuando provengan de litigios laborales, serán deducibles en el momento del pago, siempre y cuando se acredite el cumplimiento de la totalidad de los requisitos para la deducción de salarios.
“la expresión “ingresos fiscales netos” correspondería al valor de tomar los ingresos brutos ordinarios menos la parte que de dichos ingresos se pueda restar como “ingresos no gravados””

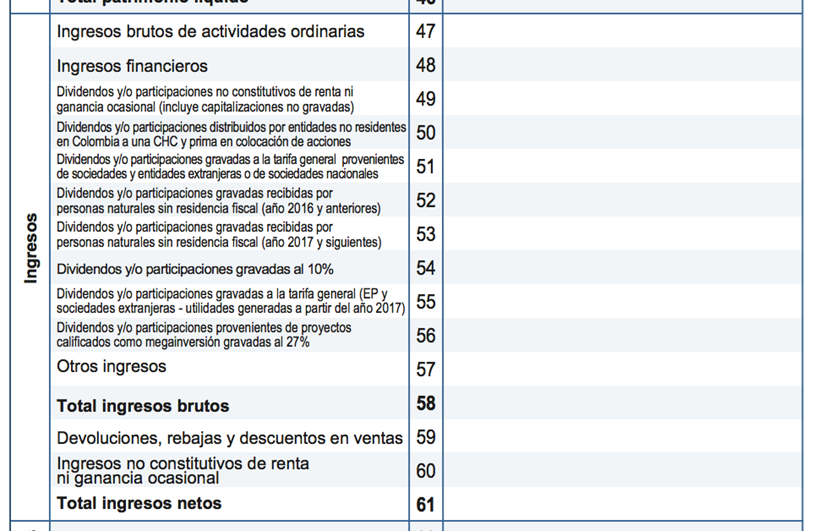
Como puede verse, la norma permite deducir en el impuesto de renta, por concepto de “fiestas, reuniones y festejos”, hasta el equivalente del 1 % de los “ingresos fiscales netos”. Al respecto, se entiende que la expresión “ingresos fiscales netos” correspondería al valor de tomar los ingresos brutos ordinarios menos la parte que de dichos ingresos se pueda restar como “ingresos no gravados” (ver por ejemplo el renglón 61 de lo que fue el formulario 110 para la declaración de renta del año gravable 2021 de las personas jurídicas y las personas naturales no residentes).


Esta es una medida bastante importante que beneficia a los contribuyentes desde el año gravable 2017 en adelante, pues en un comienzo los valores por concepto de “fiestas, reuniones y festejos” no cumplían con la norma del artículo 107 del ET, la cual establece los requisitos para que un gasto pueda ser deducible (se diría que los gastos por fiestas y festejos no se considerarían gastos “necesarios” para la obtención de la renta; ver por ejemplo los fallos que en el pasado, antes de que se creara la norma del artículo 107-1 del ET, se generaban al interior del Consejo de Estado, caso por ejemplo del fallo de marzo de 2011 para el expediente 16966).
Casos especiales de la deducción para los contribuyentes del régimen simple con las personas naturales residentes

En relación con este tema es importante destacar que los valores por gastos de fiestas y atenciones a los empleados o proveedores nunca podrán ser utilizados por los contribuyentes (personas naturales o jurídicas) que pertenezcan al régimen simple de tributación, pues en dicho régimen no se permite deducir ningún tipo de partida.

Adicionalmente, si quien incurrió en los gastos por fiestas y atenciones fue una persona natural residente del régimen ordinario de impuesto de renta, deberá tenerse presente que en la cedulación de su impuesto de renta dicha partida solo podría ser utilizada dentro de la cédula general (es decir, para enfrentarla a sus ingresos obtenidos por rentas de trabajo que no sean laborales, o a sus rentas de capital o a sus rentas no laborales), pero no la podría utilizar ni en su cédula de pensiones ni en su cédula de dividendos, las cuales no aceptan tampoco ninguna partida por concepto de deducciones.

Incluso, se debe tener presente que la deducción por fiestas y atenciones que se puede incluir dentro de la cédula general sería en realidad otra “deducción especial” más (tal cual como la deducción por intereses de un crédito de vivienda, o la deducción por el GMF pagado en los retiros de dineros en las entidades financieras), la cual tendría que someterse al límite especial mencionado dentro del artículo 336 del ET (límite según el cual la mayoría de las rentas exentas y las deducciones especiales no deben exceder al 40 % de los ingresos brutos menos los ingresos no gravados informados dentro de la cédula general; ver artículo 1.2.1.20.3 del DUT 1625 de 2016).

Reforma tributaria excluiría a los prestadores de servicios profesionales del SIMPLE


El actual proyecto de reforma tributaria plantea modificaciones al régimen simple de tributación, una de ellas es la eliminación del grupo 3, correspondiente a las actividades de servicios profesionales, consultorías y profesiones liberales.

Conoce aquí las razones e implicaciones de esta propuesta.

La versión actual del proyecto de reforma tributaria, aprobado en primer debate por las comisiones económicas conjuntas terceras de la Cámara de Representantes y Senado el día 6 de octubre de 2022, plantea varias modificaciones al régimen simple de tributación; una de ellas y la más controversial es la eliminación del grupo de 3 de actividades económicas que podían calificar en este régimen correspondiente a servicios profesionales, servicios de consultoría y científicos en los que predomine el factor intelectual sobre el material, incluidos los servicios profesionales.

Recordemos que, inicialmente, el régimen simple de tributación, creado por la Ley 1943 de 2018, retomado por la Ley 2010 de 2019 y reglamentado por el Decreto 1091 de 2020, tuvo como propósito central las formalizaciones de quienes desarrollan actividades informalmente, mediante la reducción de cargas tributarias, tanto formales como sustanciales al sustituir el impuesto de renta e integrar el impuesto unificado simple, el impuesto de industria y comercio consolidado y el impuesto nacional al consumo. Además de facilitar el cumplimiento de las obligaciones a cargo de quienes optaran voluntariamente por acogerse a este régimen.

Ahora bien, tras 3 años desde la creación del régimen simple, el nuevo gobierno del presidente Gustavo Petro busca mejorar las bases que regulan este régimen, evitando su uso injustificado por quienes no tengan la intención de formalizarse y que, de acuerdo con la exposición de motivos del proyecto de reforma tributaria, pueden contribuir en el régimen ordinario por la naturaleza de las actividades que desarrollan.

Así, la reforma tributaria modificaría el numeral 3 del artículo 908 del ET con la finalidad de excluir del régimen simple a todos aquellos contribuyentes que perciben ingresos por la ejecución de servicios profesionales, de consultoría y científicos, incluidos los servicios de profesiones liberales. Por tanto, los trabajadores independientes o empresas que presenten servicios profesionales, de consultoría, científicos, donde predomine el factor intelectual sobre el material, no podrán pertenecer al régimen simple.


Implicaciones de la propuesta de excluir las profesiones liberales del régimen simple de tributación
“quienes presten servicios profesionales, consultorías, profesiones liberales, sean personas naturales o jurídicas, deberán regresar al régimen ordinario a partir del año gravable 2023”

De aprobarse la propuesta aquí mencionada, quienes presten servicios profesionales, consultorías, profesiones liberales, sean personas naturales o jurídicas, deberán regresar al régimen ordinario a partir del año gravable 2023, realizando la actualización del RUT, en donde deberán eliminar el código de responsabilidad 47 – Régimen simple de tributación, y reemplazarlo por el código 05 – Impuesto de renta y complementario régimen ordinario.

Ahora bien, es importante tener en cuenta que dicho cambio comenzaría a aplicar para el año gravable 2023. Por tanto, quienes pertenezcan al régimen simple de tributación durante el 2022 y desarrollen este tipo de actividades deberán cumplir con la presentación de la declaración anual consolidada del SIMPLE del año gravable 2022, la cual sería presentada entre el 10 y el 21 de abril de 2023, según el proyecto de decreto con el cual se establecería el calendario tributario para 2023.

Sin embargo, este tipo de contribuyentes ya no estarían en la obligación de presentar y pagar los anticipos bimestrales, dado que ahora solo presentarían la declaración de renta del año gravable 2023, a mediados del año el 2024.


Nota: otra modificación que se propone implementar en el régimen simple es que las personas naturales contribuyentes del SIMPLE que obtengan ingresos inferiores a 3.500 UVT serían excluidas de la obligación del pago de los anticipos bimestrales.

Además, también deberán empezar a presentar la declaración de industria y comercio y realizar el respectivo pago del impuesto directamente en el municipio donde desarrollen la actividad económica y la misma se encuentre gravada.

Ahora bien, en caso de que el contribuyente del SIMPLE que sea excluido de este régimen haya liquidado saldos a favor en la declaración anual, se podrá solicitar la devolución y/o compensación de los saldos respecto de los impuestos de orden nacional ante la Dian, tal como lo indica el literal “b” del artículo 815 y el artículo 850 del ET; esto debido a que, para los saldos a favor por concepto del impuesto de industria y comercio consolidado, al ser un impuesto territorial, la devolución y/o compensación deberá realizarse directamente ante el respectivo municipio o distrito.

Lo anterior, debido a que los saldos a favor generados en la declaración anual del SIMPLE no pueden ser arrastrados a la declaración de renta (ver el artículo 1.6.1.21.28 del Decreto 1625 de 2016, sustituido por el Decreto 1091 de 2020).


Escucha de primera mano la explicación de nuestro líder de investigación, Diego Guevara Madrid, sobre la prohibición de arrastrar los saldos a favor del régimen simple al régimen ordinario:

Adicionalmente, si quienes fueron excluidos del régimen simple por desarrollar actividades de servicios profesionales, consultorios, profesiones liberales, etc., tenían trabajadores a su cargo, deberán implementar el documento soporte de pago de nómina electrónica para deducir en su declaración de renta del año gravable 2023 (que será presentada durante el 2024) los valores por concepto de pagos de nómina, dado que si no cuenta con este documento, dichos pagos no podrán ser tomados como deducciones en la respectiva declaración.

Recordemos que en nuestro editorial Nómina electrónica: a los inscritos en el SIMPLE también les conviene elaborarla, se expuso que, aunque el documento soporte de pago de nómina electrónica no era obligatorio para los contribuyentes del régimen simple de tributación, dado que en sus declaraciones anuales no es posible solicitar deducciones por concepto de pago de nómina ni por ningún otro concepto, sí era mejor que realizaran esta tarea de forma voluntaria, lo cual les permitiría contar con todos los documentos válidos para solicitar costos y gastos en sus declaraciones de renta en caso de que se vieran en la obligación de regresar al régimen ordinario.

Adicionalmente, este tipo de contribuyentes también deberán comenzar a elaborar el documento soporte en compras a no obligados a facturar cuando realicen adquisiciones a personas que no se encuentren obligadas a expedir factura de venta o documento equivalente, para poder tomar esos costos y/o gastos dentro de su declaración de renta.

No obstante, es importante señalar que dicho documento soporte deberá ser generado y transmitido electrónicamente a la Dian, dado que este tipo de contribuyentes al inicialmente haber pertenecido al régimen simple tenían la obligación de facturar electrónicamente, por tanto, al momento de la exclusión de dicho régimen ya cuenta con el código de responsabilidad 52 en el RUT – Facturadores electrónicos, lo cual, de acuerdo con el artículo 3 de la Resolución 000167 de 2021, los identifica como sujetos obligados a generar y transmitir de forma electrónica el documento soporte en compras a no obligados a facturar.

Impuesto nacional al consumo –INC–: desde el hecho generador hasta la elaboración de la declaración


El impuesto nacional al consumo –INC– es una estrategia tributaria establecida en la Ley de reforma tributaria 1607 de 2012, que entró en vigor el 1 de enero de 2013.

En este editorial te contamos cuál es su hecho generador, su base gravable, las tarifas y mucho más.

El impuesto nacional al consumo –INC– es un impuesto de carácter monofásico, lo que significa que se genera una única vez en todo el proceso comprendido desde la producción hasta la venta al consumidor final; específicamente, el INC lo debe pagar el usuario final del servicio o el consumidor final del producto.

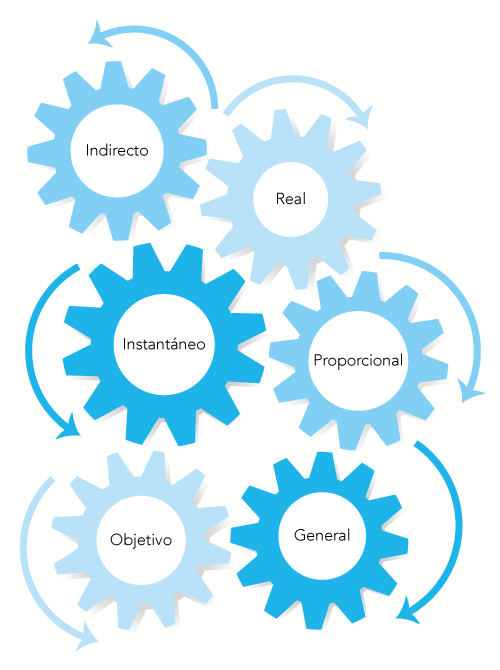
Las que se enuncian a continuación son las principales características del impuesto nacional al consumo –INC–. Es un impuesto:


Indirecto: recae sobre el valor del bien o servicio y no afecta de forma directa los ingresos del contribuyente. Además, el sujeto jurídico responsable de la obligación tributaria es diferente al sujeto pasivo que soporta la carga del tributo.
Real: la descripción del hecho imponible no hace referencia al elemento subjetivo o personal del impuesto; es decir, grava un hecho económico sin considerar la capacidad económica del sujeto pasivo.Instantáneo: su hecho generador se presenta en cada transacción denominada venta, y se materializa la obligación tributaria en cabeza del responsable.
Proporcional: las operaciones gravadas con este impuesto están sometidas a imposición con una tarifa fija, independientemente de la cuantía de la base gravable.
Objetivo: no se tienen en cuenta las calidades personales del sujeto pasivo para determinar el valor del impuesto, solo se considera el hecho generador.
General: recae sobre todas las transferencias de dominio o de prestación de un servicio señaladas por la ley como hechos generadores del impuesto, salvo las exclusiones señaladas expresamente en la norma.
Hecho generador del impuesto nacional al consumo –INC–

El INC tiene como hecho generador la prestación del servicio, la venta al consumidor final o la importación por parte del consumidor final de los siguientes servicios y bienes:Prestación de los servicios de telefonía móvil, internet y navegación móvil, y servicio de datos.
Ventas de algunos bienes corporales muebles, de producción doméstica o importados.

Nota: el impuesto al consumo no se aplicará a las ventas de los bienes mencionados en los artículos 512-3 y 512-4 del ET si son activos fijos para el vendedor, salvo que se trate de los automotores y demás activos fijos que se vendan a nombre y por cuenta de terceros, y para los aerodinos.Servicio de expendio de comidas y bebidas preparadas en restaurantes, cafeterías, autoservicios, heladerías, fruterías, pastelerías y panaderías para consumo en el lugar, para ser llevadas por el comprador o entregadas a domicilio; los servicios de alimentación bajo contrato, incluido el servicio de catering; y el servicio de expendio de comidas y bebidas alcohólicas para consumo dentro de bares, tabernas y discotecas.

Nota: este impuesto no es aplicable a las actividades de expendio de bebidas y comidas bajo franquicias.

Causación del impuesto nacional al consumo –INC–

El impuesto se causará en los siguientes eventos: En el desaduanamiento del bien importado por el consumidor final.
En la entrega material del bien.
En la prestación del servicio o de la expedición de la cuenta de cobro, tiquete de registradora, factura o documento equivalente por parte del responsable al consumidor final.
Responsables del impuesto nacional al consumo –INC–

Son responsables del INC: El prestador del servicio de telefonía móvil, datos y/o internet y navegación móvil.
El prestador del servicio de expendio de comidas y bebidas.
El importador como usuario final.
El vendedor de los bienes sujetos al impuesto al consumo.
El intermediario profesional en la venta de vehículos usados.

En el siguiente video te contamos con mayor detalle las particularidades de quienes son responsables del impuesto al consumo por ventas a través de plataformas digitales; para ello, el Dr. Diego Guevara, experto consultor en temas tributarios de Actualícese, analiza el caso particular de la plataforma Rappi:

Requisitos para operar como no responsable del INC

La norma del artículo 512-13 del ET indica que los únicos que pueden operar como no responsables del INC (antiguo régimen simplificado del INC de bares y restaurantes; ver código de responsabilidad 50 en el RUT) serán las personas naturales dedicadas a las actividades de restaurantes y bares (las cuales involucran cafeterías, panaderías, pastelerías, heladerías y fruterías, siempre y cuando no involucren la explotación de franquicias; ver los artículos 426, 512-1 y 512-8 del ET) y que cumplan los siguientes dos (2) requisitos:

Sus ingresos brutos provenientes solo de las actividades de bares y restaurantes durante el año anterior no superaron las 500 UVT ($124.625.000 y 127.078.000 en 2020 y 2021, respectivamente). Además, si en algún momento durante el año superan ese tope, pertenecerían al grupo de los responsables del INC, pero a partir del inicio del año siguiente.
Durante todo el año no podrán tener más de un establecimiento, sede, local o negocio. Por tanto, si en algún momento del año abren un segundo local o establecimiento, se entendería que pasan automáticamente a pertenecer al grupo de los responsables del INC.

Amplía esta información a través de este análisis que hemos preparado para ti: Requisitos para operar como no responsable del INC durante 2021.
Base gravable y tarifa del impuesto nacional al consumo –INC–

Para efectos de determinar la base gravable del INC y la tarifa aplicable en los distintos hechos generadores de este impuesto, deberá considerarse lo siguiente:

Servicio de telefonía, datos y navegación móvil

Los servicios de telefonía, datos, internet y navegación móvil estarán gravados con la tarifa del 4 % sobre la totalidad del servicio, sin incluir el IVA.

Para la porción correspondiente a los servicios de datos, internet y navegación móvil, se gravará solo el monto que exceda de 1,5 UVT mensuales ($54.462 en 2021). Así, este impuesto se causará en el momento del pago correspondiente hecho por el usuario.

Nota: el recaudo del INC sobre servicios de telefonía, datos y navegación móvil está destinado a inversión social en deporte y cultura.
Servicio de restaurantes

La base gravable en el servicio prestado por los restaurantes está conformada por el precio total de consumo, incluidas las bebidas acompañantes de todo tipo y demás valores adicionales. En ningún caso la propina, por ser voluntaria, hará parte de la base del INC.


La tarifa aplicable al servicio es 8 % sobre todo consumo. El impuesto debe discriminarse en la cuenta de cobro, tiquete de registradora, factura o documento equivalente, y deberá calcularse previamente e incluirse en la lista de precios al público.
Servicios de bares, tabernas y discotecas

La base gravable en los servicios prestados por los establecimientos de bares, tabernas y discotecas estará integrada por el valor total del consumo, incluidos comidas, precio de entrada y demás valores adicionales. En ningún caso la propina, por ser voluntaria, hará parte de la base del impuesto al consumo.

La tarifa aplicable al servicio es del 8 % sobre todo consumo (ver artículo 512-11 del ET).

En el siguiente video el Dr. Diego Guevara explica detalladamente cómo se debe cobrar el IVA o el INC en los restaurantes y bares durante 2021:

Vehículos gravados a la tarifa del 8 %

De acuerdo con la nomenclatura arancelaria andina vigente, los bienes gravados a la tarifa del 8 % son (ver artículo 512-3 del ET):8703: vehículos automóviles de tipo familiar y camperos cuyo valor FOB o el equivalente al valor FOB sea inferior a USD 30.000, con sus accesorios.
87.04: pick-ups cuyo valor FOB o el equivalente al valor FOB sea inferior a USD 30.000, con sus accesorios.
87.11: motocicletas con motor de émbolo (pistón) alternativo de cilindrada superior a 200 c. c.
89.03: yates y demás barcos y embarcaciones de recreo o deporte; barcas (botes) de remo y canoas.
Vehículos gravados a la tarifa del 16 %

Según la nomenclatura arancelaria andina, los bienes gravados a la tarifa del 16 % son (ver artículo 512-4 del ET):87.03: vehículos automóviles de tipo familiar, los camperos y las pick-ups cuyo valor FOB o el equivalente al valor FOB sea igual o superior a USD 30.000, con sus accesorios.
87.04: pick-ups cuyo valor FOB o el equivalente al valor FOB sea igual o superior a USD 30.000, con sus accesorios.
88.01: globos y dirigibles, planeadores, alas planeadoras y demás aeronaves no propulsadas con motor de uso privado.
88.02: las demás aeronaves (por ejemplo, helicópteros y aviones); vehículos espaciales (incluidos los satélites) y sus vehículos de lanzamiento; y vehículos suborbitales de uso privado.

Vehículos que no causan el impuesto

Están excluidos del INC los siguientes vehículos automóviles:Los taxis automóviles e igualmente los vehículos de servicio público clasificables por la partida arancelaria 87.03.
Los vehículos para el transporte de diez personas o más, incluido el conductor, de la partida arancelaria 87.02.
Los vehículos para el transporte de mercancía de la partida arancelaria 87.04.
Los coches ambulancias, celulares y mortuorios clasificables en la partida arancelaria 87.03.
Los motocarros de tres ruedas para el transporte de carga o personas o cuando sean destinados como taxis, con capacidad máxima de 1.700 libras y que operen únicamente en los municipios que autorice el Ministerio de Transporte de acuerdo con el reglamento que expida para tal fin.
Los aerodinos de enseñanza hasta de dos plazas y los de servicio público.
Las motos y motocicletas con motor de cilindrada hasta de 200 c. c.
Vehículos eléctricos no blindados de las partidas 87.02, 87.03 y 87.04.
Las barcas de remo y canoas para uso de la pesca artesanal clasificables en la partida 89.03.

Periodicidad del impuesto nacional al consumo –INC–

Cuando el INC de bares y restaurantes deba ser cobrado por los responsables de este impuesto, dicho tributo no se puede afectar con ningún tipo de impuesto descontable, y se tendrá que declarar en todos los casos de forma bimestral a lo largo del año mediante el formulario 310.

En caso de liquidación o terminación de actividades durante el ejercicio, el período gravable se contará desde su inicio hasta las fechas señaladas en el artículo 595 del ET.
Declaración del impuesto nacional al consumo –INC–

Mediante la Resolución 000016 de 2019, la Dian prescribió el formulario 310 para presentar las declaraciones del INC.

El formulario deberá presentarse de forma electrónica a través de los servicios informáticos de la Dian, y para esto debe emplearse el instrumento de firma electrónica –IFE– autorizado por la administración tributaria.

Formulario 310 AG 2021: declaración del impuesto nacional al consumo
Declaración del INC en ceros

Mediante el Concepto 017357 de julio 4 de 2017, la Dian resolvió el interrogante sobre si existe obligación de presentar la declaración bimestral del INC en ceros; para ello, la administración tributaria efectuó una interpretación del artículo 512-14 del ET que resulta favorable para los responsables del INC, pues se indica que se puede dejar de presentar la declaración bimestral del INC en ceros.

Si quieres estudiar más a fondo este aspecto, te invitamos a leer nuestro análisis Responsables del INC no están obligados a presentar su declaración bimestral en ceros según la Dian.

De igual forma, en el siguiente video el Dr. Diego Guevara resuelve la consulta de un usuario respecto a si la declaración del impuesto nacional al consumo se presenta aun cuando el impuesto a cargo sea cero:

Firma de contador en la declaración del impuesto al consumo

De acuerdo con el artículo 512-6 del ET, la declaración del INC debe llevar firma de contador público cuando el patrimonio bruto del contribuyente en el último día del año inmediatamente anterior o los ingresos brutos de dicho año sean superiores a 100.000 UVT.


Por tanto, en el año gravable 2021 deben llevar firma de contador público, vinculado o no laboralmente a la empresa, las declaraciones del INC cuando al 31 de diciembre de 2020 el patrimonio o ingresos brutos del contribuyente hayan sido superiores a $3.560.700.000.

Además, si el contribuyente está obligado a tener revisor fiscal, sus declaraciones siempre deberán estar firmadas por este.

Escucha a continuación la respuesta del Dr. Diego Guevara a la siguiente pregunta: ¿el patrimonio bruto a diciembre 31 de 2020 y los ingresos brutos fiscales del año 2020 influyen para decidir si las declaraciones de IVA del 2021, de INC del 2021 y de retención del 2021 necesitan firma del contador?


Profundiza en este tema con nuestro análisis Declaraciones de IVA, retención e INC de 2021 que requieren firma de contador.
INC de bolsas plásticas

El artículo 512-15 del ET establece que estará sujeta al INC la entrega a cualquier título de bolsas plásticas cuya finalidad sea cargar o llevar productos enajenados por los establecimientos comerciales que las entreguen.

Así mismo, se señala que el INC para bolsas plásticas tendrá que incrementarse a partir del año 2021 en el mismo porcentaje en que haya variado el IPC al 30 de noviembre de cada año, y el resultado se aproximará al peso más cercano.


De acuerdo con lo anterior, y teniendo en cuenta que el Dane certificó en 1,23 % el incremento en el IPC para el período enero-noviembre de 2020, durante el año 2021 el INC para bolsas plásticas pasó de $50 a $51, cifra que en todo caso fue certificada por la Dian mediante el comunicado 100219326-00016 de enero 4 de 2021.

En el siguiente video el Dr. Diego Guevara Madrid comenta cómo debe cobrarse en el año gravable 2021 el impuesto nacional a las bolsas plásticas:


Al respecto, es importante recordar que las bolsas que cumplen con la normativa para ser consideradas biodegradables y/o reutilizables pueden quedar exoneradas del INC a las bolsas plásticas (ver numerales 3 y 4 del artículo 512-16 del ET y los artículos 1.5.6.3.1 y 1.5.6.3.2 del DUT 1625 de 2016, adicionados con el Decreto 2198 de 2017) o por lo menos lo pueden generar de forma reducida (ver el parágrafo 1 del artículo 512-15 del ET y el artículo 1.5.6.2.1 del DUT 1625 de 2016).

Conoce en detalle los pasos para obtener la certificación de uso de bolsas biodegradables y/o reutilizables en nuestro análisis INC de bolsas plásticas: reglamentan forma de solicitar certificado de exoneración.
INC al cannabis

De acuerdo con el artículo 512-17 del ET, la venta de productos transformados a partir de cannabis psicoactivo o no psicoactivo está sujeta al impuesto nacional al consumo de cannabis.


La base gravable del INC al cannabis es el valor total del producto final del transformador o responsable del impuesto, sin incluir el IVA (ver artículo 512-19 del ET).

De acuerdo con el artículo 512-20 del ET, la tarifa del INC al cannabis es del 16 % del valor del producto final en cualquiera de sus presentaciones.
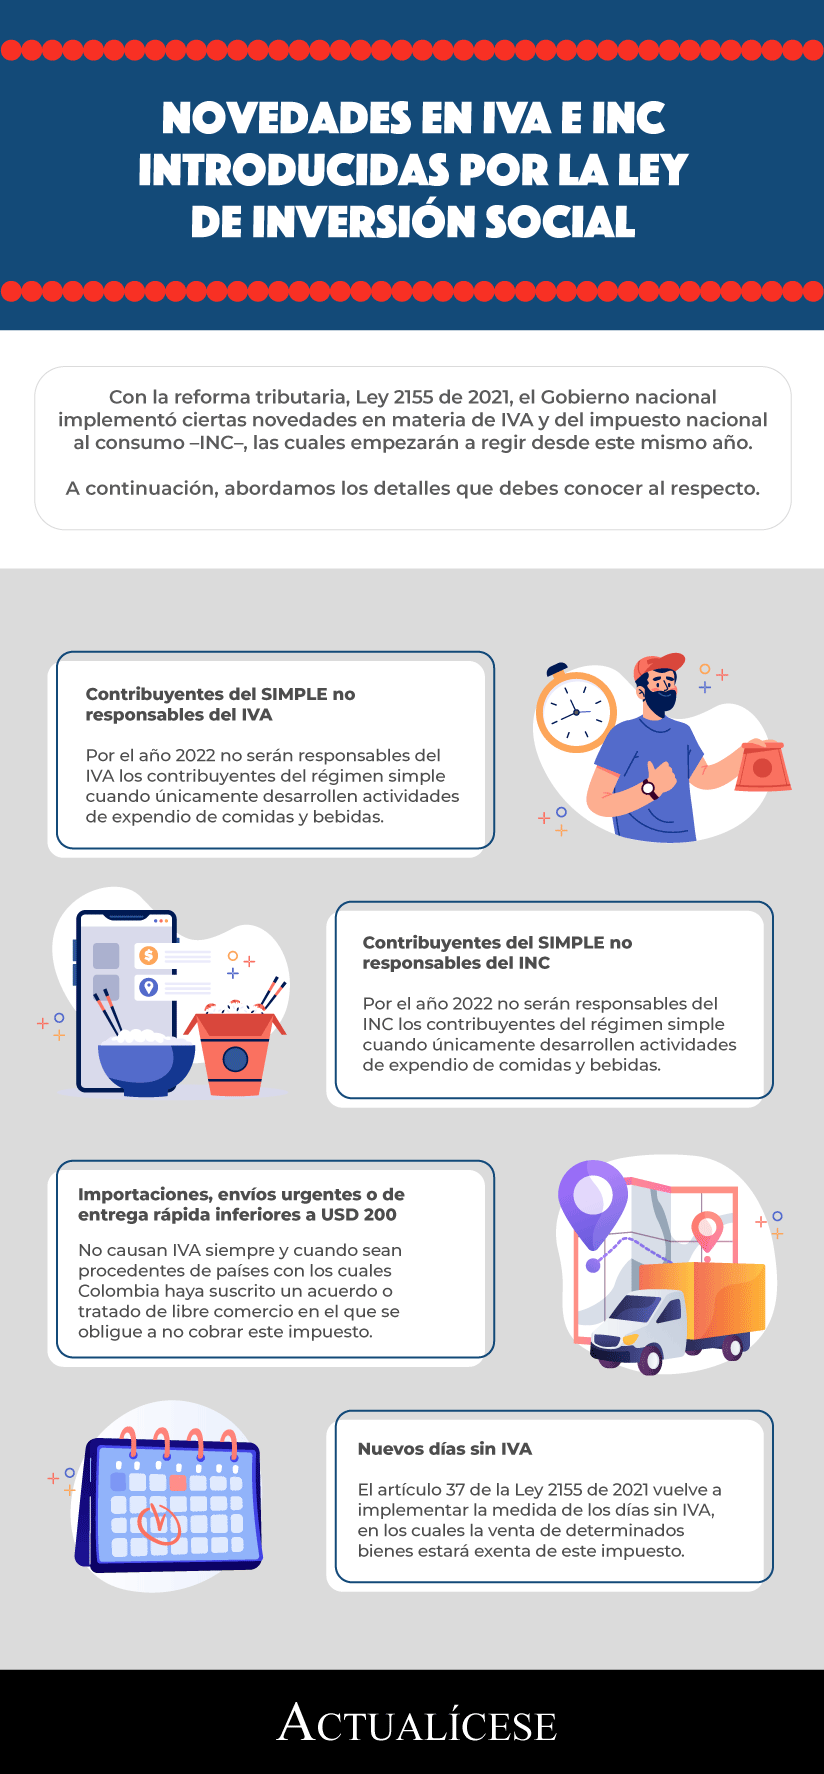
Novedades en IVA e INC introducidas por la Ley de Inversión Social

El 14 de septiembre de 2021 se expidió la Ley 2155, Ley de Inversión Social, que es la octava reforma tributaria del Gobierno del presidente Iván Duque.


Con dicha norma se espera recaudar un aproximado de 15,2 billones de pesos que permitan atender a la población más vulnerable y proteger el tejido empresarial, así como afianzar las finanzas públicas tras los efectos de la crisis económica derivada de la pandemia de COVID-19.

Entre las novedades en materia tributaria implementadas por esta reforma se encuentran las siguientes modificaciones a las normas que regulan el IVA y el impuesto nacional al consumo, cuyos cambios entrarán a regir desde este mismo año 2021:


En nuestros siguientes análisis te contamos más al respecto:Novedades en IVA e INC introducidas por la Ley de Inversión Social
IVA e INC en restaurantes y bares con y sin franquicias luego de la Ley 2155 de 2021
Reforma tributaria: requisitos para que las importaciones no sean gravadas con IVA