lunes, agosto 23, 2021

Despido de trabajador con estabilidad laboral reforzada qué se puede hacer?


Los trabajadores con problemas de salud y las trabajadoras en estado de embarazo cuentan con la garantía de la estabilidad laboral reforzada.

Conoce los efectos de terminar el contrato de trabajo para estos trabajadores y cómo se puede exigir el cumplimiento de sus derechos.

La estabilidad laboral reforzada (u ocupacional reforzada) es una protección legal y constitucional que tienen algunos trabajadores debido a que se encuentran en un estado especial de vulnerabilidad (trabajadores con problemas de salud, mujeres en embarazo o lactantes), teniendo por ello el derecho a que sus contratos de trabajo no sean terminados por causas relacionadas con la situación de vulnerabilidad en la que se encuentran.

En palabras de la Corte Constitucional, en sentencias como la T-320 de 2016, los trabajadores cobijados por la estabilidad reforzada tienen la garantía de permanecer en el empleo hasta que no se configure una causal objetiva (no relacionada con su estado de vulnerabilidad) que conlleve la terminación del contrato y se cuente con un permiso de una autoridad laboral competente (generalmente el Ministerio del Trabajo), el cual se otorgará una vez se verifique que la causal no está relacionada con la situación de vulnerabilidad del trabajador protegido.

Por lo tanto, es importante tener claro que los trabajadores en esta situación pueden ser despedidos, siempre que las razones del despido sean ajenas a la situación de salud, de maternidad o lactancia y, a su vez, contando con el permiso de la autoridad laboral respectiva.

Despedir o terminar un contrato de trabajo sin respetar los parámetros antes mencionados conllevaría una serie de consecuencias para el empleador.
Consecuencias de vulnerar la protección de estabilidad laboral reforzada

Como se mencionó, la estabilidad laboral reforzada debe ser garantizada por los empleadores. Su vulneración e irrespeto tiene como consecuencia una serie de declaraciones y condenas en contra de estos cuando procedan con el despido transgrediendo la protección:
En primer lugar, se declarará que el despido o la terminación del contrato es ineficaz, lo que conlleva el restablecimiento del contrato, entendiendo que para efectos legales el contrato laboral no finalizó.
Como consecuencia de la ineficacia, el empleador debe reintegrar al trabajador al mismo cargo o a uno mejor, garantizándole el salario que devengaba.
Dada la ineficacia de la terminación, al entenderse que el contrato de trabajo no finalizó, el empleador deberá pagar los salarios, prestaciones sociales, vacaciones y seguridad social por el tiempo en que el trabajador estuvo desvinculado.
Finalmente, el empleador deberá pagar una indemnización por incurrir en esta falta a la garantía constitucional (artículo 239 del Código Sustantivo del Trabajo –CST– y artículo 26 de la Ley 361 de 1997).
Mecanismos jurídicos para exigir la protección de la estabilidad laboral

Cuando el empleador despide o termina el contrato de trabajo de un colaborador protegido por la estabilidad laboral reforzada sin contar con una causa objetiva y el respectivo permiso de la autoridad laboral, el trabajador cuenta con mecanismos judiciales que le permitirán hacer valer sus derechos como persona especialmente protegida; estos son, en primer lugar, la acción de tutela y, en segundo lugar, un proceso ordinario laboral ante un juez laboral.
Acción de tutela para proteger la estabilidad laboral reforzada

Conforme a lo establecido en el Decreto 2591 de 1991 y lo reiterado por la Corte Constitucional en sentencias como la C-483 de 2008, la acción de tutela es un mecanismo constitucional de defensa judicial, el cual permite que cualquier persona acuda a un juez de la Republica con el fin de obtener la protección inmediata de los derechos fundamentales cuando son vulnerados.

Esta es una acción importante para tener presente. Es un mecanismo sencillo, fácil, accesible a todos los ciudadanos, rápido (se resuelve al cabo de 10 días hábiles), pero subsidiario, es decir, solo se puede acudir a este cuando se vulneran derechos fundamentales y no exista otro proceso o medio de defensa judicial para exigir la protección de tales derechos.

Los derechos fundamentales objeto de protección mediante esta acción son los subjetivos que se relacionan funcionalmente con la dignidad humana; entre estos se encuentran el derecho a la vida, a la igualdad y, para lo que nos convoca, la protección de las personas en estado de vulnerabilidad mediante la estabilidad laboral reforzada, por lo que la acción de tutela es un medio idóneo para buscar la protección de tal garantía, pero solo de forma transitoria.
“cuando a un trabajador se le vulnera o transgrede la garantía de estabilidad laboral reforzada, puede acudir a la acción de tutela”

Por lo anterior, cuando a un trabajador se le vulnera o transgrede la garantía de estabilidad laboral reforzada, puede acudir a la acción de tutela, la cual se presenta ante un juez (sin que sea necesario la intervención de un abogado), con el fin de que proteja este derecho fundamental y le ordene al empleador reintegrar al trabajador, pero dicha protección será reconocida de forma transitoria.

La acción de tutela para la protección de la estabilidad reforzada es un mecanismo transitorio conforme a lo establecido en el artículo 8 del Decreto 2591 de 1991, dado que en principio todos los derechos laborales, incluyendo los relacionados con la estabilidad laboral, deben ser reclamados mediante un proceso judicial, un tanto extenso, denominado proceso ordinario laboral; pese a ello, los trabajadores en razón de su vulnerabilidad pueden acceder a la acción de tutela transitoriamente para evitar un perjuicio irremediable.

Por ello, cuando se concede la acción de tutela en protección de la estabilidad laboral reforzada, el juez dispone de ella transitoriamente, lo que significa que se protegerán temporalmente los derechos del trabajador en vulnerabilidad, hasta que un juez laboral resuelva el asunto de forma definitiva en un proceso ordinario laboral mediante demanda.

Por lo anterior, al trabajador se le otorgará la protección de la estabilidad reforzada, pero deberá iniciar la demanda en el término máximo de cuatro (4) meses a partir del fallo de tutela, so pena de perder la protección dada en este mecanismo constitucional.
“aunque el juez por medio de tutela proteja la estabilidad laboral reforzada, la protección será temporal hasta tanto un juez laboral resuelva la situación”

Es decir que, aunque el juez por medio de tutela proteja la estabilidad laboral reforzada, la protección será temporal hasta tanto un juez laboral resuelva la situación.
Descarga nuestro Especial Actualícese: Acción de tutela en el derecho laboral para saber más sobre este mecanismo de protección legal.
Demanda laboral ordinaria como mecanismo definitivo en estabilidad laboral reforzada

Por otra parte, como mecanismo definitivo y principal se encuentra el proceso ordinario laboral, herramienta que tienen todos los trabajadores (en algunos casos los empleadores) para exigir sus derechos.

Este mecanismo consiste, básicamente, en la presentación de una demanda ante un juez laboral para que emita una sentencia en la que ordene al empleador a reconocer y pagar derechos laborales desconocidos, vulnerados y demostrados en el proceso.

En el caso de la protección de la estabilidad laboral reforzada, como se manifestó, el trabajador inicialmente puede acudir a la acción de tutela para la protección inmediata pero transitoria de sus derechos, razón por la cual, bien sea por disposición del juez de tutela (transitoriedad), bien sea por la negación de sus derechos en este mecanismo constitucional, debe acudir a una demanda en un proceso ordinario laboral.

Este proceso debe presentarse, generalmente, mediante la representación de un abogado (salvo que sea una cuantía inferior a los 20 salarios mínimos mensuales legales vigentes –smmlv–), trámite en el cual, después de agotar una serie de etapas procesales dadas en el Código de Procedimiento Laboral (conciliación, contestación de la demanda, testimonio, interrogatorios, entre otras actuaciones), el juez emitirá una sentencia en la que, dependiendo de lo probado en el curso del proceso, reconocerá o denegará las pretensiones del demandante.

Por último, este proceso puede ser extenso y, muy seguramente, tardar años, teniendo en cuenta que existe la posibilidad de presentar recurso de apelación para que un juez superior revise la decisión del juez inicial.

Por todo lo anterior, si un trabajador es despedido o su contrato finalizado teniendo la protección de la estabilidad laboral reforzada, puede acudir a una acción de tutela y a un proceso ordinario laboral para buscar que se ordene su reintegro y se reconozcan y paguen los salarios y demás derechos dejados de percibir.

Terminación del contrato sin justa causa cuándo se considera eficaz?


El Ministerio del Trabajo precisó pautas referentes a la eficacia de la terminación unilateral del contrato de trabajo sin justa causa por parte del empleador.

No cumplir estas pautas podría conllevar que se declare ineficaz el despido y el trabajador sea reintegrado. Conoce más sobre el tema.

Un empleador tiene la facultad de dar por terminado el contrato de trabajo de manera unilateral sin justa causa, para lo cual deberá pagar al trabajador, según el contrato de trabajo, la indemnización prevista en el artículo 64 del Código Sustantivo del Trabajo –CST–.

Esta forma de terminación del contrato supone que el empleador no basó la decisión de finiquitar la relación laboral en una de las justas causales previstas en el artículo 62 del CST, el reglamento interno o el contrato de trabajo y, por esta razón, la ley le impone el pago de dicha indemnización, la cual tiene como propósito ayudar al trabajador a sobrellevar el daño emergente y el lucro cesante (artículo 1614 del Código Civil) que pueda causarle la perdida de su empleo.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, explica cómo procede la indemnización por despido sin justa causa en un contrato a término indefinido:


Eficacia del despido sin justa causa

El Ministerio del Trabajo, mediante el Concepto 70666 de 2021, indicó cuándo puede considerarse efectivo un despido sin justa causa.

Para lo anterior, trajo a colación lo dispuesto en el parágrafo 1 del artículo 65 del CST, por medio del cual se establece que para efectos de dar por terminado el contrato de trabajo sin justa causa el empleador deberá, dentro de los 60 días posteriores, informar por escrito al trabajador el pago de los aportes a seguridad social de los tres (3) meses anteriores a la terminación del contrato, adjuntando los documentos que lo acrediten.

A su vez, según el parágrafo en mención, si el empleador no lleva a cabo dicho procedimiento, el despido no surtirá ningún efecto, es decir, será ineficaz.

Al respecto, el Mintrabajo indicó, con base en lo dispuesto en la norma, que si el empleador no cumple con la mencionada obligación, el despido quedará sin efectos, deberá reintegrar al trabajador y pagar todos los conceptos laborales que este último dejó de percibir por el período del despido. Sobre esto, puntualizó:

(…) si el empleador no cumplió con la obligación establecida en la norma cuya transcripción en su parte pertinente antecede, al no producir efectos la terminación del contrato, se debe reintegrar a sus labores con el pago de todos los emolumentos laborales, tales como salarios, prestaciones sociales y los derechos a la seguridad social adeudados desde el momento de la terminación unilateral del contrato sin justa causa desde el momento en el cual fue desvinculado hasta el momento del reintegro efectivo del trabajador.

(El subrayado es nuestro).

En igual sentido, el Mintrabajo reiteró lo dicho por la Corte Suprema de Justicia respecto a la ineficacia de este despido y el cumplimiento de la obligación por parte del empleador de informar al trabajador por el estado de las cotizaciones.
“la ineficacia del despido no se genera por el hecho de que el empleador no cumpla con la obligación de informar al trabajador, sino por el incumplimiento de pago al sistema de seguridad social”

Al respecto, la Corte indicó que la ineficacia del despido no se genera por el hecho de que el empleador no cumpla con la obligación de informar al trabajador, sino por el incumplimiento de pago al sistema de seguridad social, en caso de que no pueda probar que realizó el pago de estos aportes en el período señalado (últimos tres meses anteriores a la terminación del contrato). Precisando:

La causa de la ineficacia del despido radica en el incumplimiento para con las entidades aludidas y no precisamente por faltar al deber de comunicar el estado de cuentas al trabajador; esto se advierte si se repara en que se puede satisfacer aportando planillas de pago por autoliquidación de los tres últimos meses sin que se hubieren efectuado el de periodos anteriores; aquí, como se falta al deber sustantivo del pago de contribuciones, opera la sanción.

(El subrayado es nuestro).

A su vez, el Mintrabajo señala que la Corte determinó que la ineficacia del despido solo puede ser declarada (por el juez) en caso de demostrarse mala fe por parte del empleador; es decir, cuando se pruebe que este no realizó el pago de los aportes a seguridad social por negligencia o porque no quiso hacerlo. Indicando la Corte al respecto:

(…) dicha sanción no puede operar de manera automática, sino que es menester analizar el comportamiento del empleador, no siendo procedente cuando aparezca que estuvo revestido de buena fe. (…) entonces no operan los supuestos que dan origen a la reclamación de ineficacia del despido por la siguiente razón: la sanción de ineficacia reclamada sólo procede cuando no se acredite buena fe del empleador.

(Los subrayados son nuestros).

Tenemos como conclusión que si el empleador decidiera dar por terminado el contrato sin justa causa, deberá entregar al trabajador las planillas de liquidación de aportes donde se pueda constatar el pago de aportes a seguridad social de los tres (3) meses anteriores a la terminación de la relación laboral. De no hacer esto y se compruebe posteriormente que no se realizaron los correspondientes aportes y la mala fe en su actuar, el juez podrá declarar la ineficacia del despido y ordenar el reintegro del trabajador.


domingo, agosto 22, 2021

Beneficios tributarios por contratar adultos mayores: requisitos a tener en cuenta por empleadores


Los empleadores tendrán una deducción en el impuesto sobre la renta del 120 % del valor de los salarios y las prestaciones sociales pagados a estas personas.

Ante el Ministerio del Trabajo se deberá certificar el cumplimiento de los requisitos para acceder a la deducción tributaria.

Dentro de las diversas estrategias que ha venido creando el Gobierno nacional para crear empleo en el país, de la mano de la Ley 2040 de 2020 se entregarán beneficios tributarios a los empleadores que contraten adultos mayores.

Se trata de una deducción en la determinación del impuesto sobre la renta por contratación de adultos mayores, beneficio establecido en el artículo 2 de dicha ley.

La cartilla Beneficios tributarios para la generación de empleo para grupos vulnerables explica detalladamente las condiciones que se deben cumplir para aspirar a los beneficios tributarios.
¿Cuál es el beneficio otorgado?

El beneficio otorgado para los empleadores obligados a presentar declaración de renta y complementarios que contraten a personas no beneficiarias de la pensión de vejez, familiar o de sobrevivencia, que hayan cumplido el requisito de edad de pensión establecido en la ley, es la deducción en el impuesto sobre la renta del 120 % del valor de los salarios y prestaciones sociales pagados a estas personas durante los años gravables en los que el empleado permanezca contratado por el empleador contribuyente.

Lo anterior, siempre que correspondan por lo menos al 2,5 % de la planta de personal para empleadores con un número de trabajadores menor a 100 empleados.

El requisito de vinculación del 2,5 % se incrementará en un 0.5 % por cada 100 empleados adicionales, sin pasar del 5 % de la planta de personal.
¿Quiénes son los beneficiarios de este instrumento?

Los beneficiarios de esta medida son los empleadores obligados a presentar declaración de renta y complementarios que contraten a personas no beneficiarias de la pensión de vejez, familiar o de sobrevivencia que hayan cumplido el requisito de edad de pensión establecido en la Ley.
Requisitos que debe acreditar el empleador para acceder al beneficio
“Para que el empleador acceda a la deducción deberá vincular al adulto mayor por lo menos durante un año y con posterioridad a la vigencia la esta ley”

Para que el empleador acceda a la deducción deberá vincular al adulto mayor por lo menos durante un año y con posterioridad a la vigencia la esta ley.

Según el parágrafo 1 del artículo 4 de la Ley 2040 de 2020, los empleadores que quieran acceder a la deducción en el impuesto sobre la renta deberán certificar ante el Ministerio del Trabajo el cumplimiento de los requisitos para acceder a ese beneficio.

En la Circular Externa 0004 del 18 de enero de 2021 el Ministerio del Trabajo define los requisitos, el procedimiento y la ruta para que los interesados radiquen ante este ministerio la certificación del cumplimiento para acceder a la deducción tributaria contemplada.
Factores a tener en cuenta por los empleadores

El empleador que busca beneficiarse con esta deducción por contratar personas no beneficiarias de la pensión de vejez, familiar o de sobrevivencia, que hayan cumplido el requisito de edad de pensión establecido en la ley, debe tener en cuenta:
En casos de despido con justa causa este término podrá ser completado con el tiempo de trabajo de otro adulto mayor que entre a suplir la vacante.
En caso de renuncia del trabajador motivada por incumplimientos del empleador, el empleador perderá los beneficios tributarios obtenidos por ese trabajador en particular, una vez se establezcan sus incumplimientos mediante sentencia judicial en firme.
Las entidades territoriales podrán crear estímulos para los empleadores que contraten a personas que no sean beneficiarias de la pensión de vejez, familiar o de sobrevivencia y que hayan cumplido el requisito de edad de pensión establecido en la ley en su respectivo territorio.


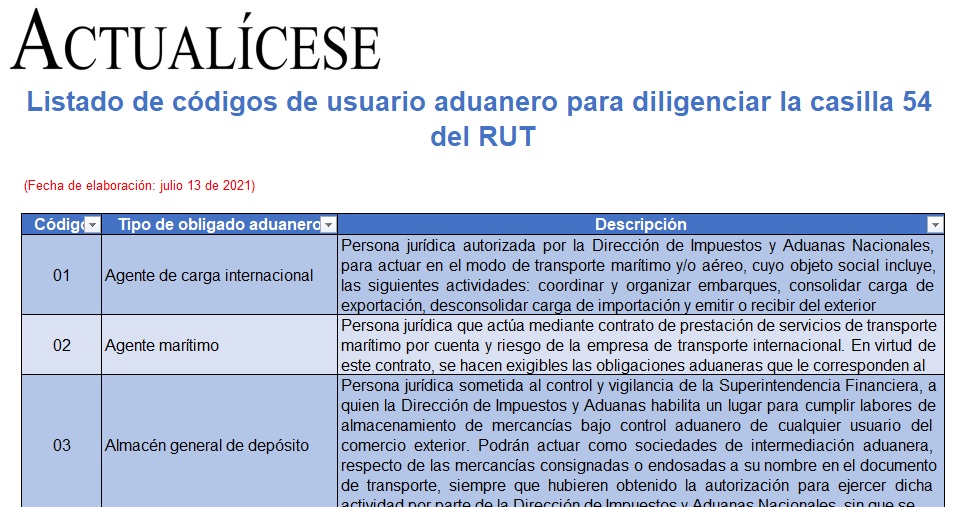
Listado de códigos de usuario aduanero para diligenciar la casilla 54 del RUT


En esta guía se puede consultar el listado de los códigos para diligenciar la casilla 54 – “Usuarios aduaneros” del RUT, junto a sus respectivas descripciones.

Recuerda que esta casilla solo se puede diligenciar si en la casilla 53 – “Responsabilidades” se ha incluido el código 10 – “Obligado aduanero”.

De acuerdo con la estructura que tiene en la actualidad el registro único tributario –RUT– administrado por la Dian, en la casilla 54 – “Usuarios aduaneros” se hace necesario identificar mediante una serie de códigos especiales cuáles son las distintas actividades de tipo aduanero que podrían ser desarrolladas por la persona o empresa que se inscribe en el RUT.

Recordemos que un usuario aduanero es la persona natural o jurídica que interviene directa o indirectamente en las operaciones de importación y/o exportación de bienes y/o servicios y/o de tránsito aduanero.

En el siguiente formato elaborado en Excel se incluye la lista de los códigos que se pueden diligenciar en la mencionada casilla 54 de la primera página del RUT, la cual se tomó de la información disponible en el portal de la Dian en julio 13 de 2021.

Importante:
La casilla 54 solo se puede diligenciar si en la casilla 53 – “Responsabilidades” se ha incluido el código 10 – “Obligado aduanero”. Al respecto, recomendamos consultar nuestra Guía Códigos de responsabilidades tributarias (RUT casilla 53).

Un usuario aduanero puede tener dos o más calidades de las señaladas en la tabla, salvo que por disposición legal no sea posible. En la descripción de cada código se encuentran más detalles al respecto.

sábado, agosto 21, 2021

Criptoactivos: tratamiento fiscal en las declaraciones de renta del AG 2020


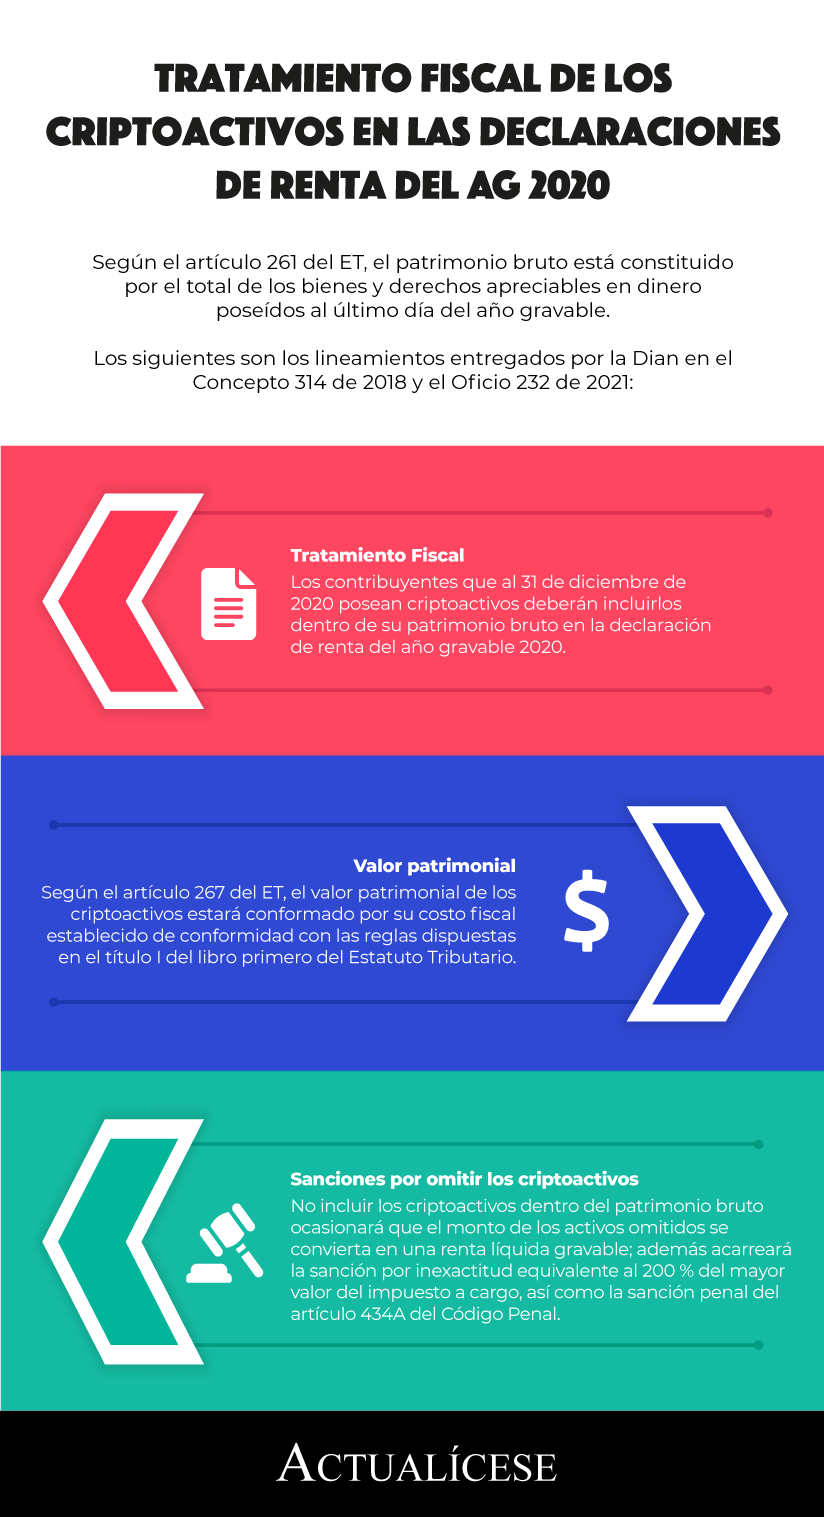
Según el artículo 261 del ET, el patrimonio bruto está constituido por el total de los bienes y derechos apreciables en dinero poseídos al último día del año gravable.

Quienes al 31 de diciembre de 2020 posean criptoactivos deberán incluirlos dentro de su patrimonio en la declaración de renta.

De acuerdo con el artículo 261 del Estatuto Tributario –ET–, el patrimonio bruto se encuentra constituido por el total de los bienes y derechos apreciables en dinero poseídos por el contribuyente en el último día del año gravable.

Así mismo, el artículo 262 del ET precisa que son derechos apreciables en dinero los reales y personales, en cuanto sean susceptibles de ser utilizados en cualquier forma para la obtención de una renta.

Acorde a lo anterior, para efectos de las declaraciones de renta correspondientes al año gravable 2020, es importante tener en cuenta el tratamiento que deberá dársele a los criptoactivos poseídos al cierre del período fiscal.


Tratamiento fiscal de los criptoactivos en la declaración de renta
“los contribuyentes que al 31 de diciembre de 2020 tengan este tipo de activos deberán incluirlos dentro de su patrimonio bruto en la declaración de renta del año gravable 2020”

Considerando que los criptoactivos son reconocidos como activos susceptibles de ser valorados y de generar una renta para quienes los poseen, los contribuyentes que al 31 de diciembre de 2020 tengan este tipo de activos deberán incluirlos dentro de su patrimonio bruto en la declaración de renta del año gravable 2020, de acuerdo con las disposiciones del artículo 267 del ET, según el cual el valor patrimonial de los criptoactivos estará conformado por su costo fiscal establecido de conformidad con las reglas dispuestas en el título I del libro primero del Estatuto Tributario.

Lo anterior fue confirmado por la Dian mediante el Concepto 314 de 2018 y el Oficio 232 de 2021, a través de los cuales precisó que, desde el punto de vista patrimonial, en tanto los criptoactivos corresponden a bienes inmateriales susceptibles de ser valorados, forman parte del patrimonio y pueden conducir a la obtención de una renta.

Si bien no es una moneda reconocida y, por ende, no tiene poder liberatorio ilimitado, es claro que los criptoactivos son reconocidos como un activo y, por su naturaleza, para efectos fiscales se clasifican como un activo intangible.

Es preciso resaltar que este tratamiento es aplicable tanto a personas naturales y jurídicas, contribuyentes del impuesto de renta en el régimen ordinario, como a los pertenecientes al régimen simple de tributación. Por tanto, en las declaraciones de renta y en las declaraciones anuales del SIMPLE, quienes posean criptoactivos deberán incluirlos como parte del patrimonio bruto.

Sanciones por omitir los criptoactivos en la declaración de renta

Es indispensable tener en cuenta que no incluir los criptoactivos dentro del patrimonio bruto en la declaración de renta ocasionará que el monto de los activos omitidos se convierta en una renta líquida gravable en la declaración de renta, acorde con las disposiciones del artículo 239-1 del ET.

Esto conducirá a la sanción por inexactitud prevista en el artículo 648 del ET, equivalente al 200 % del mayor valor del impuesto a cargo determinado cuando se omitan activos.

Adicionalmente, conlleva la sanción penal prevista en el artículo 434A del Código Penal, modificado por el artículo 71 de la Ley 2010 de 2019, según la cual el contribuyente que omita activos por un valor igual o superior a 5.000 smmlv, o los declare por un menor importe, incurrirá en prisión de 48 a 108 meses.

Cabe anotar que la sanción antes mencionada solo aplicaría para aquellos contribuyentes del régimen ordinario o especial que presenten la respectiva declaración de renta, mas no será atribuible a los contribuyentes del SIMPLE, dado que estos no presentan declaraciones de renta. Además, la sección del patrimonio dentro del formulario 260 cumple una función netamente informativa sobre la cual no recaería ninguna sanción.

Ahora bien, tratándose de contribuyentes del régimen especial mencionados en el artículo 19 del ET, la norma del artículo 1.2.1.5.1.44 del Decreto 1625 de 2016 señala que la omisión de activos en la declaración de renta ocasionará la expulsión de dicho régimen.

Ingresos por concepto de enajenación de criptoactivos

Teniendo en cuenta que los criptoactivos han sido clasificados como activos intangibles o inmateriales, es preciso considerar lo dispuesto por los artículos 24 y 265 del ET, según los cuales se reconocen como ingresos de fuente nacional los provenientes de la explotación de bienes materiales o inmateriales ubicados en el país.

Así, la explotación o enajenación de los criptoactivos configura un ingreso de fuente nacional. Estarían gravados con el impuesto de renta y serán sometidos a retención en la fuente (ver el Oficio 232 del 19 de febrero de 2021).

Ley 2099 de julio 10 de 2021 modificó beneficios tributarios por generación de energía eléctrica


La ley modificó los artículos 11 al 14-1 de la Ley 1715 de 2014, estableciendo que las inversiones para generar energía eléctrica con fuentes no convencionales ya no se depreciarán con tasas anuales del 20 %, sino del 33,33 %.

Los beneficios tributarios de la Ley 1715 regirán hasta julio 10 de 2051.

El pasado 10 de julio de 2021 fue expedida la Ley 2099, por medio de la cual se fijaron normas para lograr la dinamización del mercado energético de Colombia a través de la utilización, desarrollo y promoción de fuentes no convencionales de energía eléctrica.

A través de varios de los artículos de dicha ley se modificaron múltiples artículos de la Ley 1715 de mayo 13 de 2014, la cual contempla varios beneficios tributarios importantes en materia de impuesto de renta e IVA para las personas naturales y jurídicas que lleven a cabo inversiones para lograr la generación de energía eléctrica (ya sea para consumo propio o para venderla a terceros) utilizando fuentes no convencionales abreviadas como “FNCE” (por ejemplo, biomasa, pequeños aprovechamientos hidroeléctricos, energía eólica, geotérmica solar y de mares; ver artículos 1.2.1.18.70 al 1.2.1.18.79, y 1.3.1.12.21 al 1.3.1.12.22, del DUT 1625 de 2016, agregados con el Decreto 829 de junio 10 de 2020, norma que derogó los artículos 2.2.3.8.1.1 al 2.2.3.8.6.4 del DUR 1073 de 2015 del Ministerio de Minas, agregados con el Decreto 2143 de noviembre 4 de 2015).

A continuación, comparamos las normas de la Ley 1715 de 2014 sobre beneficios tributarios con las modificaciones realizadas a través de la Ley 2099 de julio 10 de 2021 (los subrayados son nuestros).
 
Versión anteriorNueva versión
 ARTÍCULO 11. Incentivos a la generación de energía eléctrica con fuentes no convencionales (FNCE). <Artículo modificado por el artículo 174 de la Ley 1955 de 2019. El nuevo texto es el siguiente:> Como fomento a la Investigación, desarrollo e inversión en el ámbito de la producción de energía eléctrica con FNCE y la gestión eficiente de la energía, los obligados a declarar renta que realicen directamente inversiones en este sentido, tendrán derecho a deducir de su renta, en un período no mayor de 15 años, contados a partir del año gravable siguiente en el que haya entrado en operación la inversión, el 50% del total de la inversión realizada.

Haz clic aquí para ver las recomendaciones que te interesarán y están relacionadas con la temática de este artículo.


El valor a deducir por este concepto en ningún caso podrá ser superior al 50% de la Renta Líquida del contribuyente, determinada antes de restar el valor de la inversión.


Para los efectos de la obtención del presente beneficio tributario, la inversión causante del mismo deberá ser certificada como proyecto de generación de energía eléctrica a partir de FNCE por la Unidad de Planeación Minero-Energética (UPME).


ARTÍCULO 11. Incentivos a la generación de energía eléctrica con fuentes no convencionales (FNCE) y a la gestión eficiente de la energía. <Artículo modificado por el artículo 8  de la Ley 2099 de julio 10 de 2021. El nuevo texto es el siguiente:> Como fomento a la Investigación, el desarrollo y la inversión en el ámbito de la producción de energía eléctrica con FNCE y de la gestión eficiente de la energía, incluyendo la medición inteligente, los obligados a declarar renta que realicen directamente inversiones en este sentido, tendrán derecho a deducir de su renta, en un período no mayor de 15 años, contados a partir del año gravable siguiente en el que haya entrado en operación la inversión, el 50% del total de la inversión realizada.


El valor a deducir por este concepto en ningún caso podrá ser superior al 50% de la renta líquida del contribuyente, determinada antes de restar el valor de la inversión.


Para los efectos de la obtención del presente beneficio tributario, la inversión deberá ser evaluada y certificada como proyecto de generación de energía a partir de fuentes no convencionales de energía -FNCE o como acción o medida de gestión eficiente de la energía por la Unidad de Planeación Minero-Energética -UPME.


Artículo 12. Instrumentos para la promoción de las FNCE. Incentivo tributario IVA. <Artículo modificado por el artículo 130 del Decreto Ley 2106 de 2019. El nuevo texto es el siguiente:> Para fomentar el uso de la energía procedente de FNCE, los equipos, elementos, maquinaria y servicios nacionales o importados que se destinen a la preinversión e inversión, para la producción y utilización de energía a partir de las fuentes no convencionales, así como para la medición y evaluación de los potenciales recursos estarán excluidos de IVA.

Para tal efecto, la UPME certificará los equipos y servicios excluidos del gravamen.


Artículo 12. Exclusión del impuesto a las ventas – IVA en la adquisición de bienes y servicios para el desarrollo de proyectos de generación con FNCE y gestión eficiente de la energía (modificado con artículo 9 Ley 2099 de julio 10 de 2021). Para fomentar el uso de la energía procedente de fuentes no convencionales de energía – FNCE y la gestión eficiente de energía, los equipos, elementos, maquinaria y servicios nacionales o importados que se destinen a la preinversión e inversión, para la producción y utilización de energía a partir de las fuentes no convencionales, así como para la medición y evaluación de los potenciales recursos, y para adelantar las acciones y medidas de gestión eficiente de la energía, incluyendo los equipos de medición inteligente, que se encuentren en el Programa de Uso Racional y Eficiente de Energía y Fuentes No Convencionales – PROURE, estarán excluidos del I VA.


Este beneficio también será aplicable a todos los servicios prestados en Colombia o en el exterior que tengan la misma destinación prevista en el inciso anterior.


Para tal efecto, la inversión deberá ser evaluada y certificada como proyecto de generación de energía eléctrica a partir de fuentes no convencionales de energía -FNCE o como acción o medida de gestión eficiente de la energía por la Unidad de Planeación Minero-Energética – UPME.


Parágrafo. En el caso de acciones y medidas de eficiencia de la energía, las mismas deberán aportar al cumplimiento de las metas dispuestas en el Plan de Acción Indicativo vigente, debidamente adoptado por el Ministerio de Minas y Energía.


Artículo 14. Instrumentos para la promoción de las FNCE. Incentivo contable depreciación acelerada de activos. La actividad de generación a partir de FNCE, gozará del régimen de depreciación acelerada.


La depreciación acelerada será aplicable a las maquinaras, equipos y obras civiles necesarias para la preinversión, inversión y operación de la generación con FNCE, que sean adquiridos y/o construidos, exclusivamente para ese fin, a partir de la vigencia de la presente ley. Para estos efectos, la tasa anual de depreciación será no mayor de veinte por ciento (20%) como tasa global anual. La tasa podrá ser variada anualmente por el titular del proyecto, previa comunicación a la DIAN, sin exceder el límite señalado en este artículo, excepto en los casos en que la ley autorice porcentajes globales mayores.


Artículo 14. Instrumentos para la promoción de las fuentes no convencionales de energía -FNCE y gestión eficiente de la energía. Incentivo contable depreciación acelerada de activos. (modificado con artículo 11 de la Ley 2099 de julio 10 de 2021). Las actividades de generación a partir de fuentes no convencionales de energía -FNCE y de gestión eficiente de [a energía, gozará del régimen de depreciación acelerada.


La depreciación acelerada será aplicable a las maquinaras, equipos y obras civiles necesarias para la preinversión, inversión y operación de la generación con FNCE, así como para la medición y evaluación de los potenciales recursos y para acciones o medidas de gestión eficiente de la energía, incluyendo equipos de medición inteligente, que sean adquiridos y/o construidos, exclusivamente para estos fines, a partir de la vigencia de la presente ley. Para estos efectos, la tasa anual de depreciación será no mayor de treinta y tres punto treinta y tres por ciento (33,33%) como tasa global anual. La tasa podrá ser variada anualmente por el titular del proyecto, previa comunicación a la DIAN, sin exceder el límite señalado en este artículo, excepto en los casos en que la ley autorice porcentajes globales mayores.


Para tal efecto, la inversión deberá ser evaluada y certificada como proyecto de generación de energía eléctrica a partir de fuentes no convencionales de energía -FNCE o proyecto de gestión eficiente de la energía en el marco del Programa de Uso Racional y Eficiente de Energía y Fuentes No Convencionales -PROURE, por la Unidad de Planeación Minero Energética -UPME.


Parágrafo. En el caso de acciones o medidas de gestión eficiente de la energía, las mismas deberán aportar al cumplimiento de las metas dispuestas en el Plan de Acción Indicativo vigente, debidamente adoptado por el Ministerio de Minas y Energía.


Artículo 14-1 (No existía)Artículo 14-1. Vigencia de los incentivos tributarios y arancelarios (agregado con artículo 55 de la Ley 2099 de julio 10 de 2021). Los beneficios tributarios y arancelarios y los tratamientos fiscales preferenciales que se deriven de lo establecido en el presente Capítulo continuarán vigentes por un plazo de treinta (30) años, contados a partir del 10 de julio de 2021. Una vez cumplido dicho plazo, las inversiones, bienes, servicios y supuestos de hecho objeto de los beneficios aquí establecidos tendrán el tratamiento tributario general y no gozarán de tratamientos tributarios especiales.


“la tarifa anual de depreciación acelerada que se podrá aplicar a los activos fijos destinados a la generación de la energía eléctrica, pasando del 20 % al 33,33 %”

Como puede verse, el principal cambio en los textos de los artículos 11 al 14 de la Ley 1715 de 2014 es el relacionado con la elevación de la tarifa anual de depreciación acelerada que se podrá aplicar a los activos fijos destinados a la generación de la energía eléctrica, pasando del 20 % al 33,33 %.

Además, con el nuevo artículo 14-1 agregado a la Ley 1715 de 2014 se estableció que los beneficios tributarios de los artículos 11 al 14 solo se podrán aplicar a las inversiones que se alcancen a realizar hasta el 10 de julio de 2051.


viernes, agosto 20, 2021

Junta Central de Contadores: ¿de qué forma se modernizará en un nuevo escenario contable?


Para José Orlando Ramírez, la Junta Central de Contadores en asocio con el Consejo Técnico de la Contaduría Pública deberían crear la Central de Información Empresarial.

Para Hernán Rodríguez, la JCC debe ser una entidad con la tarea de proteger el servicio de la profesión.

José Orlando Ramírez Zuluaga, director general de la Junta Central de Contadores –JCC–, afirma que modernizar la profesión contable es sinónimo de darle una mayor gobernanza a la misma.

Para él, se le debe entregar la función de registro e inspección a la profesión organizada y de manera especial, validando los esfuerzos que por más de cincuenta años la profesión ha ido construyendo en las asociaciones de contadores de las universidades con programa de contaduría, pero de manera especial a las que tienen su programa acreditado.

También es importante establecer por ley la educación profesional continuada y el examen periódico a los contadores en ejercicio. Pensamos que la labor disciplinaria debe permanecer en cabeza del Estado.
La Junta Central de Contadores en un escenario de modernización

Ramírez Zuluaga afirma que tanto la labor disciplinaria como el organismo normalizador de la profesión para el sector privado y para las empresas industriales y comerciales del Estado deben estar articulados en la Unidad Administrativa Especial Junta Central de Contadores.

La Junta Central de Contadores, en asocio con el Consejo Técnico de la Contaduría Pública, debería crear la Central de Información Empresarial, que junto con las superintendencias definan un único catálogo de supervisión necesarios, o varios de ser necesarios, y así el Estado unificaría la forma de rendición de cuentas del sector privado al Gobierno nacional.

Tecnología como potencializadora de mejores prácticas

La pandemia obligó a la profesión de la contaduría pública a entender las inmensas bondades que tenemos en la tecnología para potenciar los negocios y la administración de la información.

De manera especial hemos entendido que la tecnología acerca más a los esfuerzos que adelanta la comunidad internacional en procura de estandarizar y potenciar las mejores prácticas, actividades que a nivel mundial lidera la Junta Internacional de Normas de Contabilidad y la Federación Internacional de Contadores.
Entidades de la profesión bajo una visión crítica

Hernán A. Rodríguez, contador con experiencia internacional en sistemas de información contable, reportes a casa matriz, análisis financiero y presupuesto, auditoría y aseguramiento de información, asegura en #CharlasConActualícese que el Consejo Técnico de la Contaduría Pública –CTCP– debe incentivar la discusión acerca de si los Estándares Internacionales nos convienen o no, y luego presentar recomendaciones sobre estos.

Sin embargo, para él, el destino de esta entidad está encaminado a continuar siendo un apéndice del Gobierno, ya que hace recomendaciones no es quien toma las decisiones.

El Consejo Técnico debería discutir, como su nombre lo indica, las formas técnicas de las taxonomías que ya están presentes y realizar recomendaciones.
“Frente al papel de la Junta Central de Contadores –JCC–, expresa que debe ser una entidad que protectora del servicio de la profesión”

Frente al papel de la Junta Central de Contadores –JCC–, expresa que debe ser una entidad que protectora del servicio de la profesión.

Acá nos protege un tribunal sin llegar a examinar los casos posibles que se deben sancionar. Si quitamos el Tribunal Disciplinario de la Junta Central de Contadores, le quitamos un peso a la Junta.

Para Rodríguez, la Junta debe velar porque en Colombia quienes ejerzan la contaduría pública tengan matrícula y certificación, así como cumplimiento ético.

Hay quejas que se presentan contra los contadores públicos por rabia. Eso no debería ser así. La mayoría se desestiman.

Al 80 % de las mujeres con trabajo le subieron las cargas domésticas

 Según una encuesta de Fescol y el CiSoe en Bogotá, las de estratos bajos se vieron más afectadas. Plantean que el cuidado sea un sector.


La pandemia está golpeando en mayor medida a las mujeres, quienes han tenido que atender mayores horas de cuidado no remunerado.

Como ya lo han demostrado las cifras presentadas por el Dane, la pandemia está golpeando en mayor medida a las mujeres, quienes han tenido que atender mayores horas de cuidado no remunerado y que, además, son las que más se han demorado en recuperar los niveles de empleo.

Precisamente, una encuesta realizada por el Centro de Investigación Social y Económica (CiSoe) y la Fundación Friedrich Ebert para Colombia a mujeres en Bogotá halló, entre otras cosas, que el 80% de las encuestadas que tenían trabajo reportaron haber dedicado más horas en tareas de cuidado no remunerado.

“Las mujeres que trabajan son quienes han tenido que hacer los mayores ajustes en su cotidianidad; no solo en términos de tiempo sino de labores que antes no hacían. Además, perdieron ese espacio lejos de la dinámica del hogar, donde trabajan e interactúan socialmente. Indudablemente, las mujeres que no trabajan también perdieron un poco de libertad y de espacios sociales, pero no tuvieron que enfrentar ajustes tan drásticos”, dice el reporte liderado por la economista Cecilia López.

Precisamente, y sin separar las mujeres que trabajan con las que no lo hacen, la encuesta encontró que el confinamiento al que las mujeres se han tenido que enfrentar durante la crisis por coronavirus muestra que se ha aumentado las horas de trabajo no remunerado. Según el reporte, antes el 49,3% de las encuestadas dedicaba entre 1 y 4 horas diarias a estas labores, pero hoy, el 69,2% las realiza por 5 horas o más, y entre ellas, el 53,6% dedica 10 horas o más a estas tareas. “Si se desglosa esa dedicación, la mayoría de las mujeres que trabajan son quienes más horas invierten en ese cuidado”, apunta la encuesta.

Y ante este panorama, llama la atención que aunque el 34% de las encuestadas es cabeza de hogar, solo 18,6% vive con sus hijos o solas. Eso quiere decir, en otras palabras, que el 81,3% de ellas convive con otras personas en sus hogares que puede ayudar en esas tareas domésticas no remuneradas.

De hecho, la encuesta reveló que el 58,7% no recibe ayuda alguna. “Es un porcentaje preocupante porque el 41,3% tiene un trabajo remunerado, que para la mayoría aumentó sus horas laborales en más de nueve, aunque no necesariamente en ingresos. Si a esto se agrega que hay un 18,6% que son cabeza de hogar y no vive con parientes es imposible desconocer que la situación de estas mujeres es precaria”, apunta el reporte.

En ese sentido, el reporte concluye que, definitivamente, las horas de trabajo remunerado y no pago de las mujeres durante la pandemia se ha incrementado significativamente, lo que a su vez implica menores posibilidades para que las mujeres puedan ser más productivas y desempeñarse mejor en sus tareas laborales, para el caso de las que tienen trabajo.

“La encuesta muestra que en el total del cuidado no remunerado la pareja ayuda 6 horas al día y los otros miembros 7 horas. Esto se traduce en que la mujer que trabaja y tiene ayuda no remunerada de la pareja o algún miembro del hogar cumple jornadas de 17 o 18 horas diarias. Aquella que no trabaja tiene jornadas de 15 o 16 horas al día”.


El 53,6% de las mujeres dedica 10 horas o más a las tareas de la casa.

Esos datos coinciden con los presentados recientemente por el Dane, que mostraron que el tiempo que invirtieron las mujeres en trabajos no remunerados, entre septiembre y diciembre de 2020, fue cinco horas diarias más que los hombres, según la Encuesta Nacional de Uso del Tiempo (Enut).

Y si se miran los datos de empleo también se ve que la recuperación del número de puestos de trabajo durante este año ha sido más acelerada para los hombres que para las mujeres y que, además, entre las personas que dejaron de buscar trabajo y salieron del mercado laboral una buena tajada está concentrada en mujeres que están dedicadas a labores del hogar.

Según el Dane, de los 1,7 millones de puestos de trabajo que a mayo faltan por recuperar con respecto a los niveles previos a la pandemia, todavía se ve una brecha de género laboral, pues por cada 3 hombres que se quedaron sin empleo, a 7 mujeres les pasó lo mismo en ese periodo.

Con ese panorama, el reporte de Fescol y el CiSoe señala que la pandemia mostró que el trabajo remunerado con el que no lo es tiene un desequilibrio especial para las mujeres. “Cuando el cuidado de la educación de los hijos tiene un horario inflexible que además se enfrenta con una jornada laboral preestablecida que coincide, obliga a la mujer a priorizar uno y a reponer el tiempo del otro sacrificando su descanso. Las implicaciones macroeconómicas de esta inevitable realidad es que su productividad se deteriora —no por falta de esfuerzo, sino por físico agotamiento— y pone en riesgo su capacidad para mantener su empleo. Pero adicionalmente, la formación de la mano de obra futura se compromete”.

QUE EL CUIDADO SE VUELVA UN SECTOR ECONÓMICO

Ante esa situación, en la que las cifras demuestran que hay unas diferencias estructurales en las cargas domésticas de las mujeres, que afectan su participación en el mercado laboral y que, incluso, va en detrimento del mercado laboral, la economista Cecilia López propone que el trabajo no remunerado entre a ser parte de las cuentas naciona- les con las que se calcula el PIB.

“La inclusión del cuidado no remunerado se logra a través de distribuir el cuidado que pueden hacer terceros entre el Estado y el mercado. La desigualdad de esta sociedad define que la oferta de cuidado bajo responsabilidad del Estado se concentraría en lo asistencial para grupos pobres, mientras que el mercado asumiría las demandas de sectores que pueden pagar por ese tipo de cuidado”, dice López.

jueves, agosto 19, 2021

Actividad económica de los pensionados en la declaración de renta


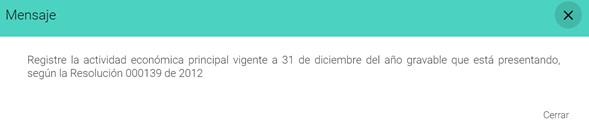
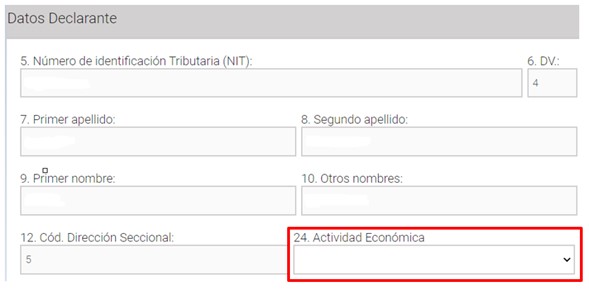
Como novedad para el año gravable 2020, las personas naturales deberán diligenciar la casilla correspondiente a su actividad económica en la declaración de renta.

Para el caso de los pensionados deberá prestarse especial atención al código de la actividad económica por diligenciar.

Como novedad para las declaraciones de renta del año gravable 2020, al momento de diligenciar el formulario 210 en la plataforma de la Dian, el sistema Muisca solicita completar la información de la casilla 24 del respectivo formulario 210 correspondiente a la actividad económica del contribuyente vigente al 31 de diciembre del año gravable, según la Resolución 000139 de 2012.


Recordemos que hasta el pasado año 2020, durante el cual se presentaron las declaraciones de renta del año gravable 2019, la actividad económica y los demás datos del declarante eran diligenciados por el sistema Muisca de manera automática de acuerdo con la información registrada en el RUT del obligado a declarar. Sin embargo, para el año 2021 dicha actividad deberá ser diligenciada de forma manual.

Ahora bien, para el caso de los pensionados obligados a declarar, es importante prestar especial atención a la actividad económica que deberá ser diligenciada en la declaración de renta, pues esta no será la misma que figura actualmente en el RUT.
¿Qué código de actividad económica deberán diligenciar los pensionados en la declaración de renta?

Mediante la Resolución 000114 de diciembre 21 de 2020, la Dian derogó la Resolución 000139 de noviembre 21 de 2012, creando además el nuevo código de actividad económica 0020 para pensionados, el cual debió ser actualizado en el RUT a más tardar el 30 de junio de 2021.

Así pues, acorde con lo anterior, es importante aclarar que el código 0020 – “Pensionados” es una actividad económica nueva y no estaba vigente para el año 2020, por lo cual la obligación de informarlo surge para un deber formal como es la actualización del RUT, el cual debe contener información actualizada.
“respecto a la declaración de renta es imprescindible señalar que en esta se deberá registrar la actividad económica bajo la normativa de la Resolución 000139 de 2012 vigente al cierre del año 2020”

No obstante, respecto a la declaración de renta es imprescindible señalar que en esta se deberá registrar la actividad económica bajo la normativa de la Resolución 000139 de 2012 vigente al cierre del año 2020.

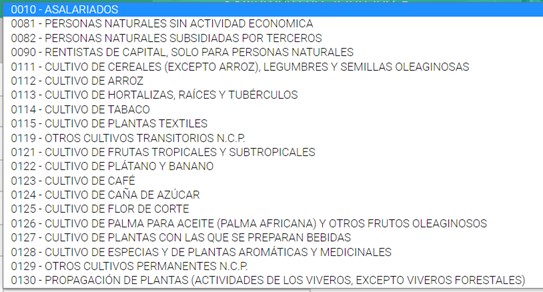
Así pues, en dicha resolución se contemplaba que quienes obtuvieran ingresos por pensiones o conceptos similares debían informar la actividad económica 0010 – “Asalariados”, la cual incluía a los pensionados.

Teniendo en cuenta lo anterior, si una persona natural obtuvo en mayor cuantía ingresos por conceptos de pensiones de jubilación, invalidez, vejez, de sobrevivientes o sobre riesgos laborales, así como de indemnizaciones sustitutivas de las pensiones o de devoluciones de saldos de ahorro pensional, la actividad económica que deberán informar en su declaración de renta del año gravable 2020 será el código 0010, y no el 0020.

Lo anterior se confirma en la plataforma Muisca de la Dian, dado que en la casilla 24 dentro del listado de los códigos de actividades económicas no figura el código 0020, lo cual indica que las personas naturales cuya actividad económica principal registrada en el RUT sea “Pensionados” deberán seleccionar la actividad 0010 para la declaración de renta del año gravable 2020.


“el hecho de registrar el código 0010 en la declaración de renta, tanto para pensionados como para asalariados, no implica que se deban cambiar las actividades registradas en el RUT”

Es importante no perder de vista que el hecho de registrar el código 0010 en la declaración de renta, tanto para pensionados como para asalariados, no implica que se deban cambiar las actividades registradas en el RUT, pues este código solo será válido para efectos de la declaración de renta del año gravable 2020. Así, en el RUT, los pensionados deberán tener registrada la actividad 0020.

Cómo postularse para recibir el subsidio por contratar jóvenes entre 18 y 28 años?


El aporte podrá recibirse mensualmente por cada uno de los jóvenes contratados y puede entregarse hasta por 12 meses sin exceder del 31 de diciembre de 2022.

Equivale al 25 % de un salario mínimo: $227.131.

El desempleo juvenil en Colombia alcanzó el 18,1 % en 2019. A nivel de América Latina afecta a 10 millones de jóvenes de entre 15 y 24 años, «lo cual supone un desperdicio del talento de una proporción importante de la población», tal como lo describe la Organización Internacional del Trabajo –OIT–.

El Boletín Técnico: gran encuesta integrada de hogares, correspondiente a enero y marzo de este año, como registra el Dane, indica que la tasa de ocupación –TO– para el total de personas entre 14 y 28 años fue de 42,0 %, presentando una disminución de -1,6 % comparada con el trimestre enero-marzo de 2020 (43,6 %).

Para los hombres esta tasa se ubicó en 51,6 % y para las mujeres fue 32,4 %. La tasa de desempleo de la población joven se ubicó en 23,9 %, registrando un aumento de 3,4 % frente al trimestre enero-marzo de 2020 (20,5 %).

Para las mujeres esta tasa se ubicó en 31,3 %, aumentando 4,5 p. p. frente al trimestre enero-marzo 2020 (26,8 %). La TD de los hombres fue de 18,5%, aumentando 2,5 p. p. respecto al mismo período del año anterior (16,0 %).

Ante la situación de desempleo estructural que afecta especialmente a los jóvenes menores de 28 años, la cual se ha visto agudizada por los efectos de la pandemia, se hace necesario reglamentar el artículo 209 de la Ley 1955 de 2019 para generar mecanismos que permitan fomentar la vinculación laboral de los jóvenes y el desarrollo de sus talentos, capacidades y habilidades individuales.
Subsidio para empleadores que contraten jóvenes

Con el Decreto 688 del 24 de junio de 2021, el Gobierno nacional busca incentivar a los empleadores para que apoyen la generación de oportunidades.

Se trata de un apoyo económico para los empleadores, que equivale al 25 % de un salario mínimo por cada trabajador adicional contratado o vinculado durante el año 2021. El porcentaje para este año corresponde a $227.132.

Al respecto, el viceministro de Empleo y Pensiones, Andrés Felipe Uribe, explicó que el beneficio aplicará para personas jurídicas, personas naturales, consorcios, uniones temporales, patrimonios autónomos y cooperativas que contraten o vinculen formalmente a jóvenes entre 18 y 28 años a partir de julio y durante el resto de este año.

Este aporte estatal, que podrá recibirse mensualmente por cada uno de los jóvenes contratados o vinculados, puede entregarse hasta por 12 meses sin exceder del 31 de diciembre de 2022.

El dinero de este subsidio saldrá de los recursos del presupuesto general de la nación, sección presupuestal del Ministerio del Trabajo, y hasta donde la disponibilidad presupuestal lo permita.
“Los interesados podrán postularse en agosto, y serán validados los registros de jóvenes identificados como nuevos o adicionales en la Pila de julio de 2021”

Los interesados podrán postularse en agosto, y serán validados los registros de jóvenes identificados como nuevos o adicionales en la Pila de julio de 2021.

A través de este subsidio se busca contribuir al cierre de brechas laborales mediante el acompañamiento y el acceso a la información y al conocimiento por parte de los jóvenes, preparándolos para asumir los retos y participar de las oportunidades que traen las nuevas economías.
¿Cómo postularse para recibir el subsidio?

Los empleadores y las cooperativas de trabajo asociado deben presentar la solicitud ante la entidad financiera en la que tengan un producto de depósito, y deben cumplir con las siguientes condiciones:
Certificar que los empleados jóvenes recibieron el salario correspondiente al mes inmediatamente anterior. En el caso de trabajadores asociados, corresponderá al pago de las compensaciones del mes inmediatamente anterior.
En los casos a que haya lugar, certificar que se han adelantado procesos de sustitución patronal o de empleador en los términos de los artículos 67 y 68 del Código Sustantivo del Trabajo, cuando dicha sustitución haya ocurrido después de marzo de 2021.
Que al momento de la postulación los pagos de seguridad social correspondientes a marzo de 2021 se encuentren al día para todos los trabajadores que el empleador tuvo a dicha fecha.