jueves, octubre 01, 2020

Con EasyFly, 76,5 % de aviación nacional ya está en plan de salvamento

 Es la tercera aerolínea que debe tomar este camino. Primero fue Avianca y luego Latam Airlines.


Debido a que opera rutas regionales principalmente, EasyFly ha sido la primera aerolínea del país en retomar operaciones bajo el esquema de vuelos piloto.

La Superintendencia de Sociedades, a través de la Delegatura de Procedimientos de Insolvencia, admitió a la sociedad Empresa Aérea de Servicios y Facilitación Logística Integral S.A. (Easyfly) al trámite de negociación de emergencia de un acuerdo de reorganización, previsto en el decreto Ley 560 de 2020.

La decisión, que se tomó mediante Auto Número 2020-01-463826 del 24 de agosto de 2020, prevé que, en el marco del trámite, la compañía deberá fijar un aviso sobre el término de duración de la negociación, comunicar a los acreedores el inicio de la negociación de emergencia y a todos los jueces y entidades que adelanten procesos ejecutivos, de restitución, de ejecución de garantías o de cobro coactivo, con el fin de que se suspendan durante el trámite, y deberá iniciar la negociación con sus acreedores y celebrar el acuerdo de reorganización en un término no mayor a tres meses para la confirmación por parte del juez del concurso.

El trámite de negociación de emergencia de un acuerdo de reorganización, establecido en el Decreto Ley 560, es un mecanismo de salvamento y recuperación empresarial para aquellos deudores que se encuentran afectados por las causas que motivaron la declaratoria del Estado de Emergencia Económica, Social y Ecológica, que permite conjurar la crisis y preservar la empresa y el empleo mediante la negociación con los acreedores y la confirmación de un acuerdo de reorganización.

Dada la difícil situación económica en el país, en la cual la industria aeronáutica es una de las más afectadas, Easyfly empieza con este proceso como una alternativa para poder continuar en firme con la operación, que en el 2019 dejó más de dos millones de pasajeros movilizados en 30 ciudades y un crecimiento del 64 por ciento.

“Con esto la empresa va a salir fortalecida debido a que arreglará sus pasivos para comenzar con una operación normal, atendiendo las obligaciones que surgen a partir de este momento”, manifestó Alfonso Ávila, presidente de Easyfly.

Así, con la adhesión de Easyfly al grupo de aerolíneas en esta condición, y tras el inicio de procesos similares en Estados Unidos por parte de Avianca Holdings y Latam Airlines, bajo el Capítulo 11 del Código de Bancarrotas de Estados Unidos, se podría decir que el 76,5 por ciento del mercado aéreo con presencia en rutas nacionales en Colombia ha tenido que recurrir al apoyo estatal aquí o en otros países.

Esto como única salida para sobrellevar la crisis derivada de la pandemia del coronavirus, si se tiene en cuenta que la participación de Easyfly en la operación nacional es del 7 por ciento.

Mujeres que ganen menos de dos salarios mínimos deberán cotizar 150 semanas más a pensión

 Así lo señala la Corte Constitucional, que tumbó la ley que había reducido de 1300 a 1150 el número de semanas.


De ahora en adelante, las mujeres que devengan menos de dos salarios mínimos, tendrán que cotizar 150 semanas más para poder acceder a la pensión de vejez.

Esa es la consecuencia de la decisión que tomó la Sala Plena de la Corte Constitucional al tumbar una norma de 2016 (Proyecto de Ley 206 de 2016 Senado-094 de 2015 Cámara) que había permitido reducir de 1300 a 1150 las semanas que debían cotizar ese grupo de mujeres.

La decisión de la Sala se dio con una votación de 8 a 1, los magistrados le dieron la razón a unas objeciones del Gobierno que argumentaron que se habían presentado tres errores en la emisión de la ley, referentes a falta de visto bueno del Gobierno y violación al principio de equidad y sostenibilidad financiera.

Lo anterior quiere decir que la Corte concluyó que hubo errores en el Congreso, al momento de aprobar la norma. Uno de ellos fue que no planteó una salida a posibles problemas de sostenibilidad financiera.

Las objeciones decían que, “si bien el Gobierno reconoce que el proyecto pretende subsanar las dificultades de acceder a una pensión, por parte de las mujeres, como resultado del fenómeno histórico de la discriminación laboral, dicen que esa diferencia en la adquisición de pensión no sería conveniente porque implicaría un desequilibrio financiero del sistema”.

Dichas objeciones señalaban que el Congreso había aprobado la norma, sin el visto bueno del Ministerio de Hacienda y Crédito Público, a pesar de que “lo largo del proyecto, el referido Ministerio se pronunció en cuatro ocasiones sobre la inviabilidad financiera de la medida”.

La norma también se abría aprobado sin plantear una solución o una garantía de sostenibilidad financiera del sistema pensional, “al no prever una fuente un mecanismo de financiación en una reforma que disminuye el recaudo y aumenta el pasivo pensional”.

Sobre ese punto, la Procuraduria le había solicitado a la Corte, a través de un concepto, que devolviera la ley al Congreso para que se corrigieran los errores. 

https://www.rcnradio.com/judicial/mujeres-que-ganen-menos-de-dos-salarios-minimos-deberan-cotizar-150-semanas-mas-pension

Colombia amplía perfil de deuda: TES a 30 años


Se quiere prolongar curva de vencimientos y aprovechar el apetito de los mercados.


La primera emisión del TES 2050 se hará por entre uno y tres billones de pesos. La operación es inminente. 

Con el fin de mejorar el perfil de la deuda, Colombia lanzará un bono de deuda interna TES (Títulos de Tesorería) a 30 años de plazo, con vencimiento en el 2050.

Estos papeles son el segundo recurso de financiación interna después del recaudo tributario y tienen un amplio espacio en la negociación secundaria con los agentes financieros del país y también son adquiridos por agentes externos.

En declaraciones a Reuters, César Arias, director de Crédito Público dijo que “esto es algo inminente, es decir en cualquier momento a partir de ahora, tenemos cuatro condiciones y todas ellas se encuentran en niveles adecuados”, anticipó, tras señalar el amplio apetito de los inversionistas, incluyendo los extranjeros, en la deuda colombiana.

El funcionario aseguró que la primera emisión de los TES 2050 se ubicaría entre 1 y 3 billones de pesos (unos 273 y 821 millones de dólares).

Asimismo, dijo que Colombia realizará canjes de deuda pública con la banca multilateral para reducir la exposición cambiaria ante el mayor endeudamiento por la crisis del coronavirus y evaluará oportunidades con el mercado local para extender los vencimientos.

Colombia ha estado buscando recursos en los mercados internacionales con emisión de bonos y créditos.

https://www.portafolio.co/economia/colombia-amplia-perfil-de-deuda-tes-a-30-anos-544273

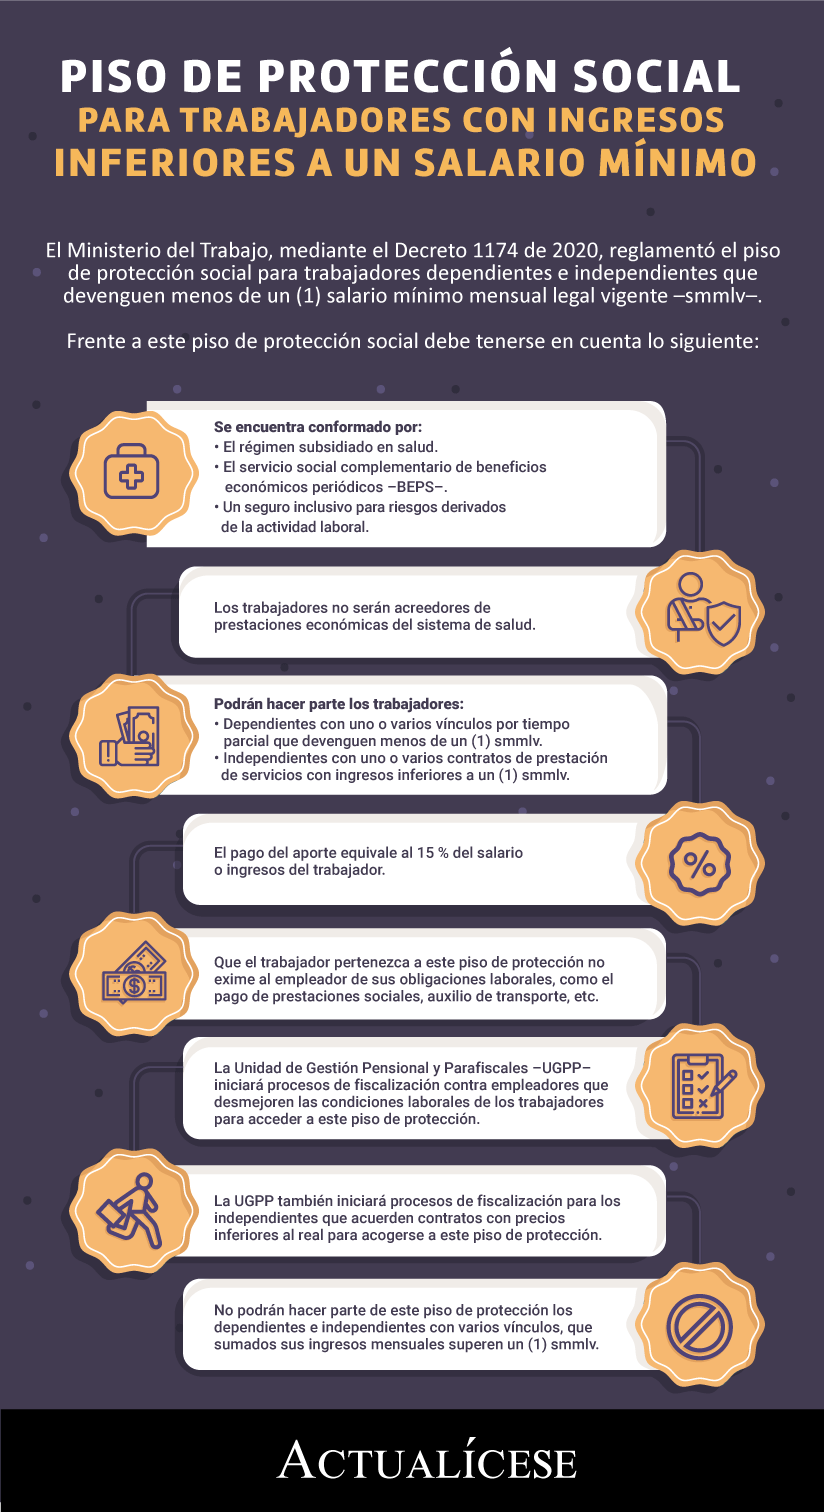
Piso de protección social para trabajadores con ingresos inferiores a un salario mínimo


El Ministerio del Trabajo reglamentó el piso de protección social para trabajadores dependientes e independientes con ingresos inferiores a un salario mínimo mensual legal vigente.

Conoce, a continuación, en qué consiste esta nueva forma de realizar aportes a seguridad social.

El Ministerio del Trabajo expidió el Decreto 1174 de 2020, mediante el cual reglamentó el piso de protección social para trabajadores dependientes e independientes que devenguen menos de un (1) salario mínimo mensual legal vigente –smmlv–.
Composición del piso de protección social

El piso de protección social se encuentra compuesto por los siguientes sistemas:
Régimen subsidiado en salud.
Servicio social complementario de beneficios económicos periódicos –BEPS– para el acceso a una pensión.
Un seguro inclusivo para la protección de riesgos derivados de la actividad laboral.


Nota: los trabajadores que formen parte de este piso de protección no serán acreedores de prestaciones económicas (incapacidades y licencias de maternidad y paternidad) en el régimen subsidiado en salud.
Vinculados obligatorios y voluntarios

El decreto en mención establece que deberán vincularse de manera obligatoria a este piso de protección social los trabajadores:

Dependientes con uno o varios vínculos laborales por tiempo parcial, que devenguen menos de un (1) smmlv.

Independientes con uno o varios contratos de prestación de servicios con ingresos inferiores a un (1) smmlv, luego de descontar las expensas, de conformidad con lo previsto en el artículo 107 del Estatuto Tributario.

Dependientes e independientes que cuenten con uno o varios vínculos laborales y simultáneamente con uno o varios contratos de prestación de servicios con ingresos inferiores a un (1) smmlv luego de descontar la expensas.

Por su parte, de manera voluntaria, podrán vincularse las personas sin vínculo laboral o de prestación de servicios, incluidos los productores del sector agropecuario sin capacidad de pago para cubrir el monto de la cotización y con ingresos inferiores a un (1) smmlv.


Nota: en el evento en que la suma de lo devengado por un trabajador dependiente con varios vínculos laborales supere el monto de un (1) smmlv, deberá afiliarse al régimen contributivo. Para el efecto, se deberá informar a todos los empleadores y estos, de manera independiente, deberán realizar los aportes conforme a lo devengado por el trabajador.

Para esto, puede tener en cuenta lo previsto en el artículo 2.2.1.6.4.12. del Decreto 1072 de 2015. Consulte nuestro editorial Seguridad social de trabajadores domésticos con multiplicidad de contratos.

En igual sentido, los trabajadores independientes con varios contratos de prestación de servicios, que sumados sus ingresos sean superiores a un (1) smmlv, deberán realizar aportes al régimen contributivo.
Porcentaje del aporte

El aporte al piso de protección social equivale al 15 % de lo devengado por el trabajador o de los ingresos del independiente.
“le corresponde al empleador asumir el aporte en su totalidad, es decir, que no debe descontar del salario del trabajador ningún valor para realizar este aporte”

En el primero de los casos, le corresponde al empleador asumir el aporte en su totalidad, es decir, que no debe descontar del salario del trabajador ningún valor para realizar este aporte. Además, podrá pagar este aporte cualquier día del mes en el que se desarrolle la actividad.

Por su parte, en lo que concierne a los trabajadores independientes y afiliados voluntarios, se tiene que les corresponde realizar este aporte a ellos mismos.

Este aporte será distribuido de la siguiente manera:
14 % para la cuenta de ahorro individual del trabajador en los BEPS.
1 % para la financiación del fondo de riesgos laborales mediante el cual se realizará el pago del seguro inclusivo.

Nota: además del aporte del 15 %, los trabajadores dependientes como independientes podrán realizar aportes adicionales.

Fiscalización por parte de la UGPP

Esta nueva disposición normativa establece que la Unidad de Gestión Pensional y Parafiscales –UGPP– podrá iniciar un proceso de fiscalización a:

Los empleadores que tengan afiliados a sus trabajadores en el régimen contributivo y que con la finalidad de inscribirlos en el piso de protección social reduzcan los ingresos de los trabajadores.
Los independientes afiliados al régimen contributivo que, con el propósito de reducir sus aportes al sistema, negocien con el contratante acordar un precio de contratación inferior al real, para acogerse a este piso de protección.

Contratistas y voluntarios que se encuentren cotizando al régimen contributivo y el piso de protección social o aquellos que cuenten con los ingresos para pertenecer al régimen contributivo.

Pago de acreencias laborales

El decreto en mención establece que la afiliación de los trabajadores al piso de protección social no exonera al empleador de cumplir con el resto de sus obligaciones laborales, como pago de prestaciones sociales (prima de servicios, cesantías e intereses a las cesantías), auxilio de transporte, dotación, etc.

martes, septiembre 29, 2020

La nueva estructura de funcionamiento que tendrán los fondos voluntarios de pensiones


El decreto 1208 señala que seis meses es el tiempo que tendrán los administradores de los fondos para iniciar operación tras aval

Por medio de la sanción del decreto 1207 del Gobierno Nacional, no solo se modificó el mandato 2555 de 2010, sino que también se sentaron las bases de la estructura de funcionamiento de los fondos voluntarios de pensiones en Colombia.

Entre las características de la nueva hoja de ruta se destaca que la Superintendencia Financiera autorizará la constitución de fondos voluntarios de pensión, los cuales deberán iniciar su operación durante los siguientes seis meses a su aprobación.

A esto se le suma que en el decreto 1207 están consignadas 11 políticas de inversión de activos aceptables, entre las que se encuentran títulos valores, documentos de contenidos crediticio o representativos de obligaciones ordinarias; valores emitidos por empresas extranjeras del sector real, cuyas acciones estén inscritas en alguna bolsa internacional reconocida, participaciones en fondos de inversión extranjeros, entre otras.

Sobre la política de inversión, el documento también detalla que “deberá estar definida de manera previa y clara en el reglamento de funcionamiento y en los respectivos prospectos de portafolios, de forma tal que sea comprensible para los partícipes y el público en general”.

Otro de los puntos que se destacan en este decreto en la estructura de funcionamiento de los fondos voluntarios de pensiones es que los administradores encargados deben contar con el personal idóneo para su manejo y la capacidad operativa , administrativa y tecnológica para la prestación del servicio. La Superfinanciera será la encargada de controlar esto.

https://www.larepublica.co/finanzas/la-nueva-estructura-de-funcionamiento-que-tendran-los-fondos-voluntarios-de-pensiones-3055209

Aumento de salarios estaría por debajo del 4 % en 2021, según encuesta del Banrepública

 Las expectativas para el aumento salarial se redujeron al 3.48 % para el próximo año.


El Banco de la República reveló los resultados de la más reciente Encuesta de Expectativas, en la que se tiene en cuenta la opinión de 81 encuestados, entre los que se encuentran representantes del sistema financiero, académicos y consultores, la industria, minería, almacenes, comunicaciones, transporte y sindicatos. 

El estudio reveló que las expectativas para el aumento salarial de este año se redujeron 0.86 % frente a la encuesta publicada en el mes de abril, cuando se esperaba un incremento del 4,5 %, que de aplicarse al salario mínimo representaría un alza de 40 mil pesos. 

Pero ahora los encuestado le apuestan a que el salario mínimo aumente 3,48 % el próximo año. De aplicarse al salario mínimo, representaría un incremento de 30 mil pesos mensuales en promedio. 

Para el 2021, la mayoría de sectores prevén que el ajuste salarial sea menor al año anterior. Transporte y comunicaciones ubica el incremento salarial general en el 4.3 %; sindicatos en el 4.2 %; industria, minería, y cadenas de almacenes en el 3.9 %; el sistema financiero en el 3.2 %, y académicos y consultores en el 2.6%, indica la encuesta. 

En materia de inflación, los consultados también redujeron sus expectativas y prevén una variación del 2,56 % a finales de año, como consecuencia de la menor demanda de los consumidores en medio de la pandemia de la COVID-19. 


Frente a la tasa representativa del mercado (TRM) los agentes redujeron sus expectativas sobre esta variable para fin de año, al considerar que la divisa se ubicará e los 3.700 pesos. 

En cuanto al crecimiento económico para este año, los encuestados le apuestan a un decrecimiento de la economía cercano al 4 %, lo que golpeará de manera importante la tasa de desempleo. 

lunes, septiembre 28, 2020

Implemente oportunamente su facturación electrónica y evite sanciones


A través de la Resolución 000042 de mayo 5 de 2020, la Dian estableció el nuevo calendario que fija los plazos para la implementación de la facturación electrónica.

Dicha resolución, además, señala nuevos requisitos y aspectos relacionados con los sistemas de facturación vigentes.

La Ley 2010 de 2019, a través de su artículo 111, modificó el artículo 657 del Estatuto Tributario –ET– para establecer que la Dian podrá imponer la sanción de clausura o cierre del establecimiento de comercio, oficina, consultorio y, en general, del sitio donde se desarrolle la actividad económica, por un término de tres (3) días cuando se establezca la no adopción o el incumplimiento de los sistemas técnicos de control.

Por tanto, considerando que la Dian, mediante la Resolución 000042 de 2020, fijó los nuevos calendarios con los plazos en los cuales los obligados a facturar deberán surtir el proceso de habilitación como facturadores electrónicos, así como la fechas en las que deberán emitir las respectivas facturas electrónicas, si el obligado no cumple tales requerimientos en los plazos determinados y continúa expidiendo las facturas en papel, la administración tributaria podrá imponer la sanción del cierre del establecimiento, de acuerdo con las indicaciones del nuevo numeral 5 del artículo 657 del ET.

No obstante, el obligado a facturar electrónicamente podrá optar por pagar una multa equivalente al 10 % de los ingresos operacionales obtenidos en el mes anterior a la fecha en que incurrió en el hecho sancionable, y la Dian se abstendrá de efectuar el cierre del establecimiento (ver el inciso quinto del parágrafo 6 del artículo 657 del ET).

Con el fin de que evites incurrir en cuantiosas sanciones y cumplas oportunamente con la implementación de la factura electrónica, te invitamos a adquirir nuestro Seminario en Línea Ultimátum para la implementación de facturación electrónica según la Resolución 42 del 5 de mayo de 2020.

https://actualicese.com/implemente-oportunamente-su-facturacion-electronica-y-evite-sanciones/?referer=email&campana=20200904&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200904_contribuyente&MD5=415e8678af580f50598f653f78613c8d

domingo, septiembre 27, 2020

¿Canasta familiar sin IVA? Esto es lo que propone el proyecto de ley


Se busca que la canasta básica familiar no se grave con IVA y que, para los productos que ya posean este impuesto, no se modifique la tarifa.

Si se llegara a gravar, personas que ganan el mínimo tendrían que gastar cerca del 28,8 % de sus ingresos para acceder a estos productos.

El 25 de agosto de 2020, el representante a la Cámara, Fabio Arroyave, radicó un proyecto de ley que busca proteger del IVA a la canasta familiar.

El acto legislativo tiene como objetivo principal exigir que la canasta básica familiar –CBF– no pueda gravarse con el impuesto sobre las ventas, y que los productos que ya lo tengan no puedan modificar la tarifa.

Con la adición de un parágrafo al artículo 468 del Estatuto Tributario en ningún momento se podría gravar esta.

“Hace dos años recolectamos firmas para eliminar la propuesta del IVA para la canasta familiar en la reforma tributaria. Por ley queremos que esto quede claro y que ningún gobierno pueda tocar los productos de la canasta familiar, será una prohibición para beneficiar a los más necesitados del país”, afirma Arroyave.

En la exposición de motivos del proyecto, se cita un ranking de 122 países donde Colombia ocupa el puesto 42 (tercero en Latinoamérica) y específica, además, que las personas que ganan un salario mínimo tendrían que gastar cerca del 28,8 % de su ingreso para acceder a estos productos en el país.

“Por esta razón, los casi 180 productos de la canasta básica de alimento, que ha sido definida como un método para la medición y cuantificación de los costos relacionados a la alimentación de las personas deben estar exentos de impuestos para que cualquier familia pueda adquirirlos”, explica el representante.

Se busca entonces el acceso universal a los productos, evitando el encarecimiento de los productos vía impuestos, en especial los indirectos, como son los que grava la comercialización de productos, no atienden a criterios de ingresos o bases gravables, sino que el impuesto se genera directamente sobre el producto.

«Si el gasto aumenta y el ingreso diario permanece constante, Colombia podría pasar a ocupar el primer lugar a nivel Latinoamérica y subir en la escala a nivel internacional», advierte el documento.

El proyecto advierte que, de llegarse a gravar con impuestos indirectos a la canasta básica familiar, sea con una tarifa diferenciada del 5 %, el costo de estos, comparativamente con el ingreso, aumentaría a 33,88 %, muy cerca a Ecuador, que tiene el mayor costo, comparativamente contra ingreso.

¿El efecto? Generación de mayores barreras de pobreza, desigualdad e incluso de hambre y desnutrición, en especial en las zonas con mayor índice de pobreza, que, según cifras del Dane, se concentra en departamentos como La Guajira, Guainía, Vaupés y Vichada.
Gravar todos los productos para incrementar el recaudo tributario

En octubre de 2019, Anif puso sobre la mesa la posibilidad de gravar todos los productos que componen la canasta familiar.

Desde el punto de vista de la entidad, el recaudo tributario de este año enfrentará una importante disminución (previo a la pandemia), debido a las exenciones tributarias que se les concedieron a las empresas.
“Para Anif es recomendable que, en medio de la discusión de una nueva reforma tributaria, todos los alimentos y productos de la canasta básica sean gravados con una tarifa del 19 %”

Para Anif es recomendable que, en medio de la discusión de una nueva reforma tributaria, todos los alimentos y productos de la canasta básica sean gravados con una tarifa del 19 %.

“Anif ha planteado respetuosamente al ministro de Hacienda replantear el tema del IVA, porque hay muchos productos que pagan cero y cinco por ciento de impuesto y se debería pasar a pagar el 19 %, como ocurre en el resto del mundo”, dijo en su momento Sergio Clavijo, expresidente de la entidad.

Sustentó su propuesta explicando que, en Europa, el grueso de los productos tiene un impuesto del 22 %, situación que se repite en Chile, lo que lleva a estos países a tener un importante ingreso fiscal.

Para él, al bajar el recaudo empresarial por las exenciones concedidas por el Gobierno, y ya incrementados los impuestos de los más ricos, personas naturales, a “Colombia le queda la carta del IVA, como niveladora que enfrenta grandes necesidades en materia de salud, infraestructura y educación”.


https://actualicese.com/canasta-familiar-sin-iva-esto-es-lo-que-propone-el-proyecto-de-ley/?referer=email&campana=20200904&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200904_contribuyente&MD5=415e8678af580f50598f653f78613c8d

Tres de cada cuatro operaciones bancarias son digitales en el país

 Las transacciones virtuales representan el 74% de total, especialmente por la ‘app’. 


La Superintendencia Financiera confirmó que la banca móvil ya tomó la delantera en número de transacciones realizadas en todo el sistema financiero.

En su informe correspondiente al primer semestre de 2020, en el que consolida las transacciones realizadas por los clientes y usuarios en los canales dispuestos por los establecimientos de crédito para la prestación de los servicios, se evidencia que, aun cuando la actividad económica del país se ha visto afectada por los efectos de la covid-19, el volumen de operaciones presentó un incremento del 11% frente a las realizadas en el segundo semestre de 2019.

La Superfinanciera resaltó que entre enero y junio se realizaron 4.685 millones de operaciones, 446 millones más que las efectuadas en el segundo semestre de 2019, periodo en el que se hicieron 4.239 millones de estas.

Del total de operaciones realizadas en el primer semestre de 2020, un total de 1.687 millones correspondieron a las monetarias (transferencias y pagos), mientras que 2.998 millones a consultas de saldo.

Esto confirma que las operaciones en canales virtuales siguen aumentando.

CASI TRES CUARTAS PARTES SON VIRTUALES 

A través de los canales virtuales se realizó el 74% del total de las operaciones: 2.469 millones por banca móvil y 966 millones por internet, con participaciones del 53% y 21%, respectivamente.

Frente al segundo semestre de 2019, este canal registró un crecimiento del 68% en el número de operaciones monetarias, al pasar de 125 millones a 211 millones de transacciones. Las que no se consideran monetarias pasaron de 1.774 millones a 2.259 millones, con una variación del 27%.

Cabe decir que el monto transado por este canal ascendió a $67 billones.

El informe menciona que en internet las operaciones monetarias aumentaron 24%, pasando de 251 millones a 313 millones de operaciones. Las no monetarias se incrementaron de 575 millones a 653 millones. El monto transado por este canal fue de $1,646 billones.

CAJEROS AUTOMÁTICOS Y OFICINAS, EN BAJA 

En los canales presenciales, los más utilizados fueron los cajeros automáticos, en los que se realizaron 352 millones de operaciones. No obstante, en estas herramientas el total de operaciones bajó un 22%.

En general, durante el primer semestre de 2020 se presentó una reducción de las operaciones realizadas en los canales presenciales de esta forma: oficinas 32%, audio respuesta 24%, datáfonos 19% y corresponsales bancarios 5%.

La entidad dijo que durante la cuarentena los canales presenciales (cajeros automáticos, oficinas, corresponsales bancarios y datáfonos) continuaron prestando sus servicios sin interrupción.

Los establecimientos bancarios realizaron 4.571 millones de operaciones; 1.650 millones monetarias por $3.608 billones y 2.921 millones no monetarias.

Asimismo, las compañías de financiamiento reportaron un total de 40 millones de operaciones, 25,7 millones monetarias por $17 billones y 14,2 millones no monetarias.

Las cooperativas financieras hicieron 7,6 millones de operaciones, 6,8 millones monetarias por $5,9 billones y 787.645 no monetarias. La oficina de atención al público fue el canal más utilizado por los clientes y usuarios, en ellas se realizaron 3,6 millones de operaciones monetarias por $3,9 billones.

Las Sociedades Especializadas en Depósitos y Pagos Electrónicos (SEDPE) reportaron 65,9 millones de operaciones; 4,6 millones monetarias por $393.736 millones y 61,2 millones no monetarias.

Las administradoras de sistemas de pago de bajo valor (ACH Colombia, ATH, Credibanco, Redeban Multicolor, Tecnibanca, Visionamos y Assenda Red) informaron de 800 millones de operaciones, 788 millones monetarias por $734,1 billones y 12 millones no monetarias.

El Banco de la República reportó 4,6 millones de operaciones monetarias realizadas por el canal ACH, por $108,2 billones.

POR ENTIDADES

La entidad financiera con mayor volumen de operaciones en el primer semestre de este año fue Bancolombia, que realizó 2.701 millones de transacciones por valor de $1.198 billones.

A continuación aparece Davivienda con 515 millones de operaciones por $480 billones.

En tercer lugar figura el Banco BBVA Colombia, con 362 millones de operaciones por $353 billones, y en cuarto lugar el Banco de Bogotá, con 421 millones de operaciones por $474 billones.

https://www.portafolio.co/economia/tres-de-cada-cuatro-operaciones-bancarias-son-digitales-en-el-pais-544304

Documento soporte: cuándo se debe emitir y exigir, beneficios que ofrece y requisitos a cumplir


El documento soporte se expide por medio de un documento con numeración autorizada por la Dian, cuando el vendedor o prestador del servicio no está obligado a facturar.

La Resolución 000042 de 2020 enuncia siete requisitos que se deben cumplir.

Lo primero que hay que decir sobre el documento soporte es que este ya existía; la novedad radica en que ahora tendrá un rango de numeración autorizado por la Dian.

Este documento se usa para acreditar la compra de un bien o servicio, y que debe generar el comprador cuando hace transacciones con un proveedor que no está obligado a expedir factura de venta o documento equivalente.

El documento soporte se expide si como comprador requiere documentar la transacción que da lugar a costos, deducciones o impuestos descontables, por medio de un documento con numeración autorizada por la Dian, cuando el vendedor o prestador del servicio no está obligado a facturar.

¿Quiénes lo deben emitir y para qué?

“este documento se emite si como vendedor del bien o prestador del servicio no tiene obligación de expedir factura de venta”

Se emite si la persona es el comprador del bien o el servicio. Igualmente, este documento se emite si como vendedor del bien o prestador del servicio no tiene obligación de expedir factura de venta.El comprador podrá generar el documento soporte en adquisiciones efectuadas a sujetos no obligados a expedir factura de venta o documento equivalente para documentar la transacción, contabilizarla y, si es del caso, soportar costos, deducciones, o impuestos descontables.
Obligados a expedirlo

El contribuyente está obligado si se adquiere un bien cuando se hacen compras, o se adquieren servicios por parte de un proveedor no obligado a expedir factura de venta, para que se pueda documentar la transacción y tener el soporte de costos, deducciones, o impuestos descontables, para sus declaraciones tributarias.

¿Qué beneficios tiene?

Permite documentar las operaciones cuando se realizan con proveedores no obligados a emitir factura o documento equivalente.

De esta manera se soportan adecuadamente los costos, deducciones o impuestos descontables en estas adquisiciones.
7 requisitos a cumplir

Según lo indicado en la Resolución 000042 de 2020, los requisitos son:
Estar denominado expresamente como documento soporte en adquisiciones efectuadas a no obligados a facturar.
Tener la fecha de la operación que debe corresponder a la fecha de generación del documento.
Contener los apellidos y nombre o razón social y NIT del vendedor o de quien presta el servicio. Tratándose de contratos suscritos con los no residentes fiscales en Colombia no inscritos en el RUT, el requisito del NIT se entenderá cumplido con la identificación otorgada en el país de origen del no residente.

Contener los apellidos y nombre o razón social y NIT del adquiriente de los bienes y/o servicios.
Llevar el número que corresponda a un sistema de numeración consecutiva de documento soporte, incluyendo el número, rango y vigencia autorizados por la Dian. En relación con las especificaciones de la numeración del documento soporte, en adquisiciones efectuadas a proveedores no obligados a facturar el adquiriente podrá indicar una numeración propia, hasta tanto la Dian ponga a disposición las citadas especificaciones, a través del servicio informático electrónico.

Tener la descripción específica del bien o del servicio prestado.
Detallar el valor total de la operación.
¿Cuándo se debe emitir y exigir el documento soporte en adquisiciones efectuadas a sujetos no obligados a expedir factura de venta o documento equivalente?

La Dian ya realizó el ajuste en el sistema informático electrónico de numeración para que los contribuyentes puedan solicitar los rangos de numeración para el documento soporte en adquisiciones con no obligados a emitir factura o documento equivalente.

Se hará exigible el requisito del numeral 5 del artículo 55 de la Resolución 42, a partir del 15 de agosto de 2020, teniendo en cuenta que quienes ya tengan rangos autorizados podrán hacer uso de estos.

viernes, septiembre 25, 2020

Inflación registró comportamiento negativo durante agosto

 En lo corrido del año, el dato se ubica en 1,12%, informó el Dane.


Con el 2017, serían tres años consecutivos en los cuales no se cumple la meta de inflación en el país.

El Índice de Precios del Consumidor (IPC) se ubicó en agosto en -0,01%, así las cosas la inflación en lo corrido del año llegó a 1,12%, informó el Dane.

De acuerdo con la entidad, comportamiento de la inflación en agosto se explicó principalmente por la variación mensual de las divisiones información y comunicación y transporte. 

La división educación registró una variación mensual de -3,48%, siendo esta la menor variación mensual, dato que estuvo gobernado por disminuciones de precios en las subclases de inscripciones y matrículas en carreras técnicas, tecnológicas y universitarias (-9,49%), inscripciones y matrículas en postgrados (-5,82%). 

Por su parte, Información y comunicación registró una variación mensual de 3,60%, siendo esta la mayor variación mensual.

Mientras que entre enero y agosto la variación del IPC total fue 1,12%. Resultado menor en -1,91% que la reportada en el mismo periodo del año anterior, cuando fue de 3,03%.

"El comportamiento se explicó principalmente por la variación año corrido de las divisiones alimentos y bebidas no alcohólicas y alojamiento, agua, electricidad, gas y otros combustibles", indicó el Dane..


https://www.portafolio.co/economia/inflacion-en-colombia-durante-agosto-de-2020-544320

Se aproximan vencimientos para el pago y presentación del cuarto anticipo bimestral del SIMPLE


Entre el 8 y el 21 de septiembre de 2020 se cumplen los plazos para que los contribuyentes del SIMPLE efectúen el pago y presentación del cuarto anticipo correspondiente al bimestre julio-agosto del año gravable 2020.

Mediante un proyecto de resolución la Dian busca modificar el formulario 2593.

De acuerdo con el artículo 1.6.1.13.2.52 del Decreto 1625 de 2016, sustituido por el artículo 9 del Decreto 401 de 2020, entre el 8 y el 21 de septiembre de 2020 se cumplen los plazos para que las personas naturales y jurídicas contribuyentes del régimen simple de tributación efectúen el pago y realicen la presentación del cuarto anticipo del impuesto unificado correspondiente al bimestre julio-agosto del año gravable 2020.

Recordemos que la presentación de dicho anticipo deberá realizarse en el recibo electrónico del SIMPLE –formulario 2593– prescrito por la Dian mediante la Resolución 000035 del 22 de abril de 2020, mientras que el pago del anticipo deberá efectuarse de forma independiente a través del recibo oficial –formato 490– (ver nuestro editorial Régimen simple: prescriben formulario 2593 para anticipos bimestrales durante 2020).

No obstante, para cumplir con esta obligación es importante tener en cuenta las novedades que abordamos a continuación.

Dian modificaría el formulario 2593

Mediante un proyecto de resolución publicado el 26 de agosto de 2020, la Dian modificaría el formulario 2593 para el cumplimiento de obligaciones tributarias de los contribuyentes del régimen simple en los años gravables 2020 y siguientes, prescrito por la Resolución 000035 de 2020.

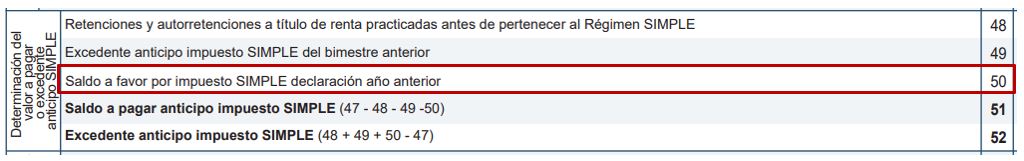
Lo anterior, considerando que la nueva versión del artículo 910 del Estatuto Tributario –ET–, modificado por el artículo 74 de la Ley 2010 de 2019, señala que, en el caso de que los valores pagados bimestralmente sean superiores al impuesto unificado bajo el régimen simple, se reconocerá un saldo a favor compensable de forma automática con los recibos electrónicos de los meses siguientes o con las declaraciones anuales consolidadas.


En este orden de ideas, se requeriría modificar el formulario 2395 con el propósito de adicionar la casilla 50 “Saldo a favor por impuesto SIMPLE declaración año anterior”.
Determinación del anticipo a pagar en los recibos electrónicos del SIMPLE durante el AG 2020

Tal como lo mencionamos en un anterior editorial, el 3 de agosto de 2020 el Ministerio de Hacienda expidió el Decreto 1091 con el cual reglamentó las disposiciones del ET que regulan el régimen simple de tributación.

Así, el artículo 1.5.38.3.8 del Decreto 1625 de 2016, sustituido por el artículo 2 del Decreto 1091 de 2020, señala que, para calcular el anticipo bimestral a pagar en el recibo electrónico del SIMPLE durante el año gravable 2020, se deberá tener en cuenta lo siguiente:

El recaudo del impuesto de industria y comercio –ICA– y su complementario de avisos y tableros y la sobretasa bomberil seguirán a cargo de los municipios que no adoptaron la tarifa del ICA consolidado en 2019.

Sin perjuicio de lo anterior, se podrán restar en el recibo electrónico del SIMPLE los montos declarados y pagados ante dichos municipios por concepto del impuesto de industria y comercio, al igual que su complementario de avisos y tableros. En tal caso, los contribuyentes tendrán la obligación de informar en el recibo electrónico los ingresos obtenidos en el respectivo municipio.

Para los municipios que adoptaron la tarifa del ICA consolidado durante 2019, el recaudo de este impuesto será realizado mediante el recibo electrónico del SIMPLE.

El valor total del componente ICA territorial bimestral corresponderá a la sumatoria del valor declarado en el respectivo bimestre por el contribuyente por concepto de impuesto de industria y comercio y su complementario ante los municipios que no adoptaron la tarifa del ICA consolidado en 2019, y el valor del ICA consolidado liquidado en los recibos electrónicos en el mismo período respecto de los municipios que adoptaron la tarifa en 2019.

A dicho valor se le deberá restar el monto de las exenciones y exoneraciones del impuesto según corresponda, así como los descuentos por pronto pago, conforme a las disposiciones aplicables a cada municipio.

“en los recibos electrónicos del SIMPLE del año gravable 2020, solo se determinará el valor a pagar del componente ICA territorial bimestral de los municipios que adoptaron la tarifa consolidada en 2019”

Es importante destacar que, en los recibos electrónicos del SIMPLE del año gravable 2020, solo se determinará el valor a pagar del componente ICA territorial bimestral de los municipios que adoptaron la tarifa consolidada en 2019 (ver el inciso 2 del numeral 2 del artículo 1.5.8.3.8 del Decreto 1625 de 2016).

Para el caso de los contribuyentes inscritos en el SIMPLE durante 2020, las retenciones y autorretenciones en la fuente que les fueron practicadas o que practicaron a título del ICA, avisos y tableros y sobretasa bomberil en los bimestres previos a la inscripción al SIMPLE se tendrán en cuenta en el pago de este tributo ante cada municipio que no adoptó la tarifa del ICA consolidado en 2019. Estas retenciones no afectan el pago del componente ICA territorial bimestral.

El valor a pagar será el resultado de sumar los valores positivos discriminados en el recibo electrónico de los siguientes conceptos:

Componente SIMPLE nacional.
El ICA consolidado, liquidado en los recibos electrónicos del SIMPLE respecto a los municipios que adoptaron la tarifa consolidada en 2019, afectado por retenciones y autorretenciones a título del impuesto de industria y comercio, avisos y tableros y sobretasa bomberil que le practicaron o practicó el contribuyente en los bimestres previos a la inscripción al SIMPLE en 2020.
Impuesto nacional al consumo de comidas y bebidas menos los valores declarados y pagados en los respectivos bimestres anteriores a la inscripción.

El IVA menos los valores declarados y pagados en los respectivos bimestres anteriores a la inscripción.

Evita errores comunes en el pago del anticipo bimestral
“Si el pago del anticipo bimestral se realiza después de la fecha de vencimiento, al momento de generar en el sistema el formulario 490 se calcularán automáticamente los intereses de mora causados”

Una vez haya sido liquidado el anticipo bimestral por parte del contribuyente, es importante considerar ciertos puntos para evitar caer en errores al momento de efectuar el respectivo pago:
Para que se dé como cumplido el pago del anticipo, inmediatamente después de diligenciar el formulario 2593 en los servicios informáticos electrónicos de la Dian se debe generar el formulario 490 y proceder con el pago ya sea electrónica o presencialmente ante las entidades autorizadas para recaudar.

El pago debe realizarse el mismo día en el que se genera el formulario 490.
Si el pago del anticipo bimestral se realiza después de la fecha de vencimiento, al momento de generar en el sistema el formulario 490 se calcularán automáticamente los intereses de mora causados.