domingo, abril 30, 2023

Concepto general 3051 sobre las derogatorias de la ley 2277 de 2022 DIAN


Tema: Impuesto sobre la renta y complementarios.
Descriptores: Rentas exentas.
Fuentes formales: Artículo 96 de la Ley 2277 de 2022.

Artículo 235-2 del Estatuto Tributario.

Sentencias C-809/07, C-083/18 y C-235/19 de la Corte Constitucional.

De conformidad con el artículo 56 del Decreto 1742 de 2020, este Despacho está facultado para absolver las consultas escritas generales que se formulen sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaria, en el marco de las competencias de la Dirección de Impuestos y Aduanas Nacionales. Por consiguiente, no corresponde a este Despacho, en ejercicio de las funciones descritas anteriormente, prestar asesoría específica para atender casos particulares, ni juzgar o calificar las decisiones tomadas por otras dependencias o entidades.

Mediante el presente pronunciamiento, esta Subdirección absolverá diferentes interrogantes que se han formulado en torno a las derogatorias de la Ley 2277 de 2022, de que trata su artículo 96, el cual reza:

«ARTÍCULO 96. VIGENCIA Y DEROGATORIAS. La presente ley rige a partir de su promulgación y deroga el artículo 36-3, los artículos 57, 57-1, el artículo 126, el parágrafo transitorio del artículo 143-1, el artículo 158-1, los numerales 3, 4 y 5 del artículo 207-2, los numerales 1, 2, literales c) y d) del numeral 4, 5 y 6 del artículo 235-2, el artículo 235-3, el artículo 235-4, el artículo 257-2, el artículo 306-1, el artículo 616-5, el parágrafo 7 del artículo.

800-1 del Estatuto Tributario, el artículo 4o de la Ley 345 de 1996, el artículo 5o de la Ley.

487 de 1998, el artículo 97 de la Ley 633 de 2000, el artículo 365 de la Ley 1819 de 2016, el artículo 15 del Decreto Legislativo 772 de 2020, el artículo 30 de la Ley 2133 de 2021; así como los artículos 37, 38 y 39 de la Ley 2155 de 2021 que regirán hasta el primero (1) de enero de 2023.

Los Decretos Legislativos 560 y 772 de 2020 y sus decretos reglamentarios quedarán prorrogados hasta el treinta y uno (31) de diciembre de 2023, con excepción del parágrafo 3 del artículo 5o, el Título III del Decreto legislativo 560 de 2020, y el Título III del Decreto legislativo 772 de 2020.

Lo dispuesto en el artículo 2o de las Leyes 2238 y 2240 de 2022, relacionado con el término para acogerse al régimen ZESE, se aplicará hasta el treinta y uno (31) de diciembre de 2024.

El beneficio previsto en el artículo 40 de la Ley 2068 de 2020 estará vigente hasta el treinta y uno (31) de diciembre de 2024.

Los contribuyentes que hubieren acreditado las condiciones para acceder a las tarifas diferenciales y demás beneficios tributarios derogados o limitados mediante la presente ley, podrán disfrutar del respectivo tratamiento durante la totalidad del término otorgado en la legislación bajo la cual se consolidaron las respectivas situaciones jurídicas, en cuanto ello corresponda.» Las sociedades que accedieron a la renta exenta de que trataban los numerales 1 o 2 del artículo 235-2 del Estatuto Tributario (incentivos tributarios para empresas de economía naranja y para el desarrollo del campo colombiano) desde antes de la entrada en vigencia de la Ley 2277 de 2022 y que fue derogada mediante su artículo 96 ¿continúan gozando de la misma?.

El mismo artículo 96 de la Ley 2277 de 2022 precisa en su inciso final que «Los contribuyentes que hubieren acreditado las condiciones para acceder a las tarifas diferenciales y demás beneficios tributarios derogados o limitados mediante la presente ley, podrán disfrutar del respectivo tratamiento durante la totalidad del término otorgado en la legislación bajo la cual se consolidaron las respectivas situaciones jurídicas, en cuanto ello corresponda» (énfasis propio).

Por lo tanto, las sociedades que accedieron a la renta exenta de que trataban los numerales 1 o 2 del artículo 235-2 del Estatuto Tributario, desde antes de la entrada en vigencia de la Ley 2277 de 2022, podrán continuar gozando de la misma en tanto hayan consolidado una situación jurídica y siempre y cuando continúen cumpliendo los requisitos previstos en la normativa tributaria para acceder al referido incentivo.

Al respecto, no sobra recordar que: Para el año gravable 2022, los contribuyentes interesados en la renta exenta del numeral 1 debían presentar la solicitud de calificación del proyecto de inversión al Comité de Economía Naranja del Ministerio de Cultura hasta el 30 de junio de 2022 (cfr. parágrafo del artículo 1.2.1.22.52. del Decreto 1625 de 2016).

Asimismo, los contribuyentes interesados en la renta exenta del numeral 2 debían presentar la solicitud de calificación del proyecto de inversión para incrementar la productividad en el sector agropecuario ante el Ministerio de Agricultura y Desarrollo Rural a más tardar el 14 de octubre de 2022 (cfr. artículo 1.2.1.22.64. ibidem). El beneficio de la renta exenta para empresas de economía naranja aplicaba sobre las rentas que se generaban a partir del día siguiente a la fecha en que quedaba en firme el acto administrativo de conformidad expedido por el Ministro de Cultura, acorde con lo que establecían los artículos 1.2.1.22.51. y 1.2.1.22.53. del Decreto 1625 de 2016.

En el mismo sentido, la aplicación de la renta exenta proveniente de inversiones que incrementaban la productividad en el sector agropecuario tenía lugar a partir del año gravable en que el Ministerio de Agricultura y Desarrollo Rural emitía el acto de conformidad, según lo señalaba el artículo 1.2.1.22.62. ibidem.

En lo que se refiere a las situaciones jurídicas consolidadas, resulta pertinente remitirse a lo precisado por la Corte Constitucional en la Sentencia C-083/18, M.P. LUIS GUILLERMO GUERRERO PÉREZ:

«el legislador enfrenta dos tipos de situaciones cuando se trata de modificar o de suprimir normas que establecen beneficios tributarios: (i) Cuando la norma previa ha fijado unas condiciones para acceder al beneficio tributario y ha previsto un periodo determinado dentro del cual el mismo puede hacerse efectivo, el contribuyente que antes de la expedición de la nueva ley ha cumplido con todas las condiciones contempladas en el régimen anterior, tiene una situación consolidada que no puede ser desconocida mientras no se agote el periodo inicialmente previsto para hacer efectivo el beneficio.» (énfasis propio)Las sociedades que continúen gozando del incentivo tributario para empresas de economía naranja o para el desarrollo del campo colombiano, en los términos del inciso final del artículo 96 de la Ley 2277 de 2022 ¿deben continuar aplicando los numerales 1 o 2 del artículo 235-2 del Estatuto Tributario y su reglamentación?.

Los numerales 1 y 2 del artículo 235-2 del Estatuto Tributario contemplaban diferentes requisitos para acceder a la renta exenta en uno y otro caso.

Sobre el particular, los artículos 1.2.1.22.57. y 1.2.1.22.69. del Decreto 1625 de 2016 establecían frente a los referidos numerales, respectivamente:

«ARTÍCULO 1.2.1.22.57. CUMPLIMIENTO DE LOS REQUISITOS PARA LA PROCEDENCIA DE LA RENTA EXENTA. Artículo sustituido por el artículo 1 del Decreto 286 de 2020. El nuevo texto es el siguiente: Los contribuyentes deberán mantener a disposición de la administración tributaria todos los documentos que acrediten el cumplimiento de los requisitos para la procedencia de la renta exenta en cada uno de los años gravables correspondientes.

Cuando el contribuyente incumpla alguno de los requisitos señalados en la ley y en el presente Decreto, no tendrá derecho a la renta exenta y si la solicitó en la declaración del impuesto sobre la renta y complementarios del respectivo año gravable perderá el beneficio de la renta exenta a partir del año gravable de su incumplimiento.» 

ARTÍCULO 1.2.1.22.69. IMPROCEDENCIA DE LA RENTA EXENTA. 

<Artículo adicionado por el artículo 1 del Decreto 849 de 2020. El nuevo texto es el siguiente:> Los contribuyentes del Impuesto sobre la Renta y complementarios deberán cumplir con los requisitos señalados en el numeral 2 del artículo 235-2 del Estatuto Tributario y en este decreto durante cada uno de los años gravables desde la aprobación del proyecto de inversión por parte del Ministerio de Agricultura y Desarrollo Rural.

El incumplimiento de los requisitos señalados en el numeral 2 del artículo 235-2 del Estatuto Tributario y en este decreto conlleva a la improcedencia de la renta exenta a partir del año gravable del respectivo incumplimiento.» 

De modo que los contribuyentes que acreditaron las condiciones para acceder a las rentas exentas, objeto de consulta, tal y como lo plantea el artículo 96 de la Ley 2277 de 2022 deberán continuar observando lo previsto en los numerales 1 y 2 del artículo 235-2 del Estatuto Tributario y su reglamentación. Si se estaba adelantando el proceso de enajenación voluntaria de un predio, en el marco de un proyecto de renovación urbana, antes de la entrada en vigencia de la Ley 2277 de 2022; no obstante, la enajenación se efectuó con posterioridad a la misma ¿la utilidad obtenida constituye renta exenta en los términos del derogado literal c) del numeral 4 del artículo 235-2 del Estatuto Tributario?.

De conformidad con el referido literal c), derogado por la Ley 2277 de 2022, la utilidad en la enajenación de predios para el desarrollo de proyectos de renovación urbana constituye renta exenta.

Para tales efectos, el artículo 1.2.1.22.46. del Decreto 1625 de 2016 disponía:

«ARTÍCULO 1.2.1.22.46. REQUISITOS PARA LA PROCEDENCIA DE LA EXENCIÓN DEL IMPUESTO SOBRE LA RENTA EN LA ENAJENACIÓN DE PREDIOS PARA EL DESARROLLO DE PROYECTOS DE RENOVACIÓN URBANA PREVISTA EN EL LITERAL C) DEL NUMERAL 4 DEL ARTÍCULO 235-2 DEL ESTATUTO TRIBUTARIO. Artículo sustituido por el artículo 1 del Decreto 1066 de 2020. El nuevo texto es el siguiente: Para la procedencia de la exención del impuesto sobre la renta en la enajenación de predios para el desarrollo de proyectos de renovación urbana a que se refiere el literal c) del numeral 4 del artículo 235-2 del Estatuto Tributario, son los siguientes: La licencia de construcción que establezca que el proyecto a desarrollar es de renovación urbana asociado a la vivienda de interés social y/o de interés prioritario.

Cuando se trate de enajenaciones realizadas de manera directa sobre el bien inmueble, se deberá presentar el certificado de tradición y libertad donde se evidencie que la titularidad de los predios está a nombre de la fiduciaria que actúe como vocera del respectivo patrimonio autónomo.

Tratándose de la enajenación de los derechos fiduciarios producto del aporte del bien inmueble, se deberá conservar el documento privado donde se expresen las condiciones del contrato de enajenación de los derechos fiduciarios del aportante del bien. Documento de constitución del patrimonio autónomo donde conste como objeto exclusivo el desarrollo del proyecto de renovación urbana asociado a vivienda de interés social y/o de interés prioritario.

Certificación expedida por la sociedad fiduciaria que administre el patrimonio autónomo donde conste que la totalidad del proyecto de renovación urbana asociado a vivienda de interés social y/o de interés prioritario a desarrollar se efectuará a través del patrimonio autónomo y que el plazo de la fiducia mercantil a través del cual se desarrolla el proyecto no excede de diez (10) años.

Por ende, es de advertir que los contribuyentes interesados en aplicar el beneficio tributario sub examine deben estar en condiciones de acreditar el cumplimiento de los requisitos previstos en el artículo 1.2.1.22.46. ibidem antes del 13 de diciembre de 2022, fecha de promulgación de la Ley 2277 de 2022.

Lo antepuesto, considerando lo explicado por la Corte Constitucional en torno a la derogatoria de beneficios tributarios:

Sentencia C-809/07, M.P. Dr. MANUEL JOSÉ CEPEDA ESPINOSA:

«en el campo del derecho tributario, desde una perspectiva general.

“no existe el amparo de derechos adquiridos pues la dinámica propia del Estado obliga al legislador a modificar la normatividad en aras de lograr el bienestar de la colectividad en general; en consecuencia, nadie puede pretender que un determinado régimen tributario lo rija por siempre y para siempre, esto es, que se convierta en inmodificable”.

Sin embargo, ello no significa que la ley tributaria tenga efectos retroactivos y que se puedan desconocer situaciones jurídicas consolidadas. Por el contrario, atendiendo el principio de irretroactividad consagrado en el artículo 363 de la Carta, para la Corte es claro que,

“las leyes tributarias no son retroactivas, de manera que los efectos producidos por la ley tributaria en el pasado debe respetarlos la ley nueva, es decir, que las situaciones jurídicas consolidadas no pueden ser desconocidas por la ley derogatoria, porque la conducta del contribuyente se adecuó a lo previsto en la norma vigente para el periodo fiscal respectivo y de acuerdo con las exigencias allí impuestas”.

Así las cosas, el principio de irretroactividad de la ley tributaria no impide que el legislador modifique el ordenamiento jurídico para introducir los cambios que considere necesarios en ese campo, y que son una consecuencia del dinamismo propio de las actividades económicas. De no ser así, “el ordenamiento jurídico correría el riesgo de petrificarse, si al regular las relaciones de coexistencia social y adaptarse a las realidades de cada momento, debiera inhibirse de afectar de una u otra manera las relaciones jurídicas preexistentes”.»

Sentencia C-235/19, M.P. JOSÉ FERNANDO REYES CUARTAS:

«16. este principio brinda al ciudadano una expectativa susceptible de amparo al contar con motivos que fundaban su confianza en que la regulación existente le seguiría siendo aplicable. En efecto, la confianza legítima en materia tributaria protege las “razones objetivas para confiar en la durabilidad de la regulación” y precave “el cambio súbito de la misma”.

17. Ello no implica la intangibilidad de las normas tributarias, por el contrario supone que al momento de efectuar tales modificaciones, el legislador, en atención a que “el Estado debe proporcionar al afectado tiempo y medios que le permitan adaptarse a la nueva situación”, deba agotar una mayor carga relacionada con cualquiera de las siguientes opciones:

Que el beneficio tributario no sea derogado durante el lapso en que está corriendo el término para que los contribuyentes gocen de él.

la Corte ha resaltado que “las exenciones en materia tributaria constituyen: i) un beneficio; ii) puesto que se cumple el hecho generador pero no se despliegan los efectos del gravamen, o estos se producen de manera parcial; iii) deben fijarse por vía legislativa; y iv) deben respetar los principios de equidad, eficiencia, y progresividad.”

30. La Corte ha establecido que en orden a determinar la congruencia de la eliminación del referido beneficio fiscal con el régimen constitucional, es menester analizar el tipo de exención bajo estudio, pues la decisión depende de que aquella suponga o no una contraprestación, en los siguientes términos: “al momento de estudiar la constitucionalidad de una norma tributaria que suprime una exención debe la Corte, para efectos de determinar si se han vulnerado o no situaciones jurídicas consolidadas, distinguir los casos en que las exenciones se establecen como estímulo o incentivo tributario a cambio de una

contraprestación y aquellos que consagran exenciones generales sin contraprestación alguna, pues en el primer evento se generan situaciones jurídicas, particulares y concretas que el legislador está obligado a respetar y, en el segundo, tal fenómeno no se presenta por lo que el legislador bien puede suprimirlas o modificarlas, obviamente, con observancia de los distintos preceptos constitucionales que rigen la materia.”

Habida cuenta que los efectos de la Ley 788 de 2002 se extendían por un lapso determinado a partir de la entrada en operación del establecimiento hotelero, los contribuyentes que hubieren reunido los requisitos para acceder a dicha prerrogativa entre el 1º de enero de 2003 y el 29 de diciembre de 2016 -fecha de promulgación y de entrada en vigor de la Ley 1819 de 2016– ostentan una situación jurídica consolidada consistente en la renta exenta por el tiempo fijado en la primera normativa, por ende debe concluirse que en relación con esos sujetos no era posible variar las condiciones del beneficio tributario en tanto eran acreedores del mismo, en virtud de los principios de buena fe e irretroactividad.» (énfasis propio)

Así las cosas, si antes de la promulgación de la Ley 2277 de 2022 se acreditó el cumplimiento de los requisitos previstos en el artículo 1.2.1.22.46. del Decreto 1625 de 2016, el contribuyente podrá llevar en su declaración de renta del año gravable 2022 (a presentar en el año 2023 en los plazos definidos por el Gobierno nacional) la renta exenta de que trata el literal c) del numeral 4 del artículo 235-2 del Estatuto Tributario.

En los anteriores términos se resuelve su solicitud y finalmente le manifestamos que la Dirección de Impuestos y Aduanas Nacionales-DIAN-, con el fin de facilitar a los contribuyentes, usuarios y público en general el acceso directo a sus pronunciamientos doctrinarios, ha publicado en su página de internet www.dian.gov.co, la base de conceptos en materia tributaria, aduanera y cambiaria expedidos desde el año 2001, la cual se puede ingresar por el ícono de “Normatividad” –“Doctrina”, dando click en el link “Doctrina Dirección de Gestión Jurídica”.

viernes, abril 28, 2023

Paef: procesos de fiscalización por parte de la UGPP para beneficiarios


Aquí hablaremos sobre...

Paef: resolución UGPP para adelantar procesos de fiscalización.
Inicio de las labores de fiscalización.
Acciones persuasivas.
Restitución de los recursos con pago de sanciones e intereses moratorios.
Proceso de fiscalización, sancionatorio y recursos.

Acuerdos de pago

La Unidad de Gestión Pensional y Parafiscales –UGPP– determinó los parámetros para adelantar labores de fiscalización a los beneficiarios de los programas Apoyo al Empleo Formal –Paef– y Apoyo al Pago de la Prima de Servicios –PAP–.

A continuación, realizamos un estudio de estas nuevas disposiciones.

Con ocasión de la contingencia generada por la pandemia del COVID-19 y su impacto en la economía que afectó a empresas, empleadores y trabajadores, el Gobierno nacional creó el Programa de Apoyo al Empleo Formal –Paef–, que otorgó a los empleadores un subsidio equivalente al 40 % de un (1) salario mínimo mensual legal vigente –smmlv– por cada trabajador para el pago de la nómina.

A su vez, creó el Programa de Apoyo para el Pago de la Prima de Servicios –PAP–, mediante el cual se concedió a los empleadores un aporte de $220.000 por cada trabajador para el pago de la prima de servicios semestral.

En el siguiente video, Andrés Acero, coordinador de fiscalización y capacitación de la UGPP, explica en qué consisten los programas del Paef y el PAP:

Mediante los decretos legislativos 639 y 770 de 2021, que regulan estos programas, se estableció que la Unidad de Gestión Pensional y Parafiscales –UGPP– adelantaría labores de fiscalización con el fin de verificar que los beneficiarios cumplieron a cabalidad con los requisitos para recibir los aportes estatales del Paef y el PAP.Paef: resolución UGPP para adelantar procesos de fiscalización

Atendiendo a lo dicho, mediante la Resolución 1145 del 8 de noviembre de 2021 la UGPP definió la política de cobro y los parámetros tendientes a adelantar labores persuasivas y de fiscalización para los beneficiarios del Paef y el PAP.

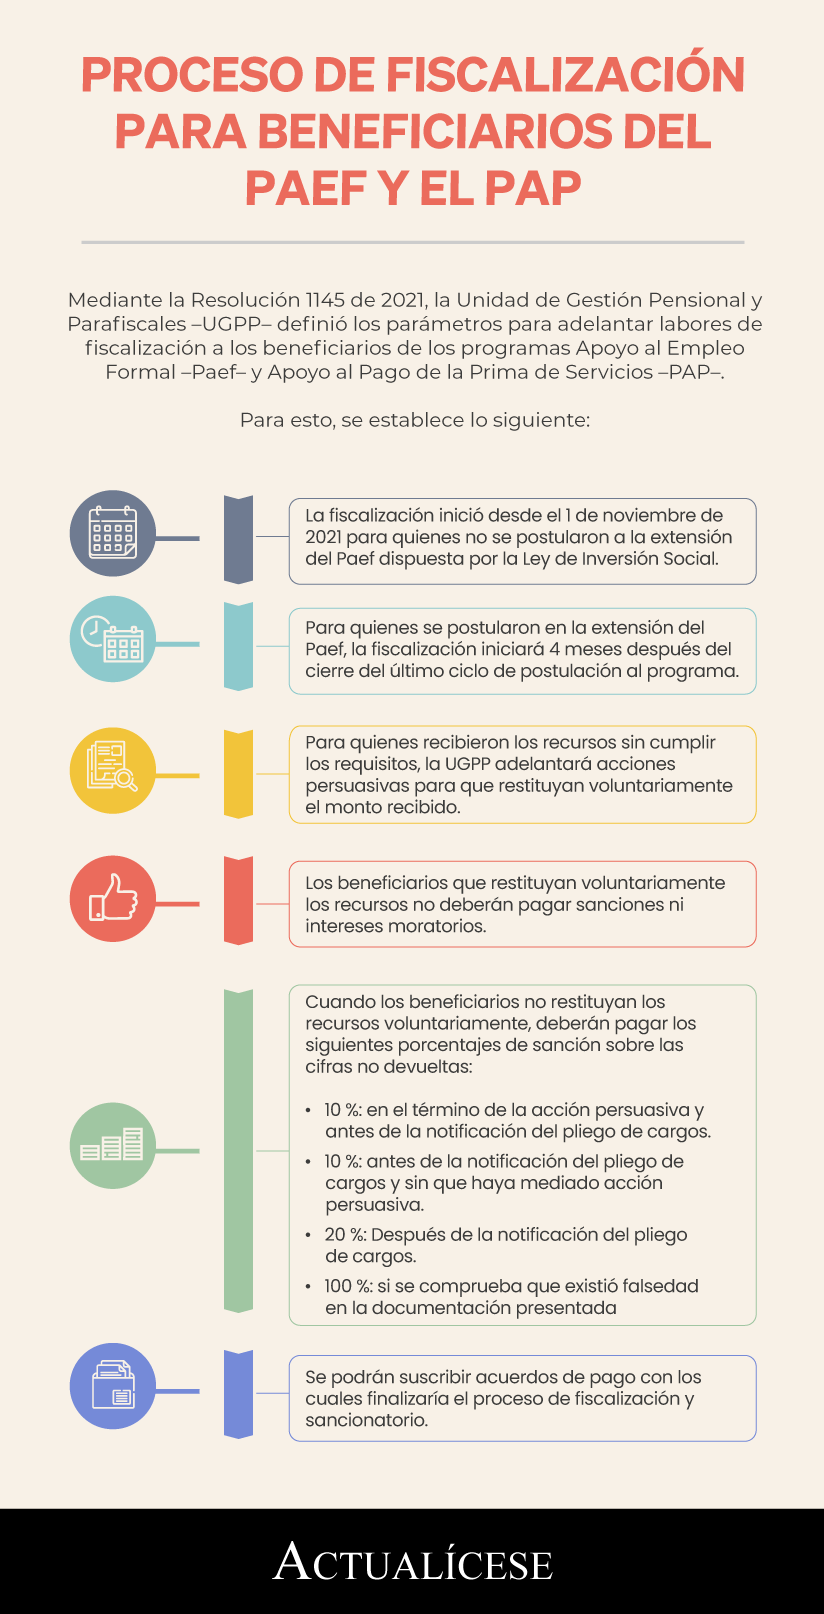
En la siguiente infografía sintetizamos algunos puntos clave respecto a estos procesos de fiscalización que adelantará la UGPP:


Inicio de las labores de fiscalización

Se establece, mediante la resolución en mención, que las labores de fiscalización para los beneficiarios que no se postularon a la extensión del Paef dispuesta en la Ley de Inversión Social 2155 de 2021 iniciaron desde el 1 de noviembre de 2021.

Para aquellos beneficiarios que se postularon en dicha extensión, la fiscalización iniciará cuatro (4) meses después del cierre del último ciclo de postulación, el cual no fue el de diciembre de 2021, toda vez que la convocatoria de este mes fue para recibir el aporte por los meses de julio, agosto y septiembre del mismo año.

Al respecto, se precisa que el primer término aplica para los beneficiarios que se postularon de manera concurrente al Paef y al PAP; para aquellos que se postularon solo al PAP, la fiscalización se adelantará en el término de cuatro (4) años contados a partir de la finalización del programa.

Acciones persuasivas.

En caso de que la UGPP cuente con indicios que comprueben que los recursos fueron recibidos sin el cumplimiento de los requisitos, podrá en un término de un (1) año y tres (3) meses adelantar acciones persuasivas para que los beneficiarios realicen la restitución voluntaria de los recursos sin que haya lugar al cobro de intereses moratorios o sanciones.

Para aquellos beneficiarios que se postularon en la extensión del Paef, la UGPP podrá adelantar las acciones persuasivas en cualquier momento una vez tenga el indicio de que recibieron los recursos sin cumplir los requisitos exigidos. Estas acciones también serán llevadas a cabo en un plazo de quince (15) meses, y no habrá lugar al pago de sanciones o intereses moratorios si los aportes son restituidos de manera voluntaria.

Restitución de los recursos con pago de sanciones e intereses moratorios.

Se establece en esta nueva disposición normativa que los beneficiarios que restituyan los recursos, finalizado el término otorgado por la UGPP en la acción persuasiva y antes de la notificación del pliego de cargos, deberán autoliquidar una sanción equivalente al 10 % del valor de los recursos, además de los respectivos intereses moratorios según lo indica el artículo 635 del Estatuto Tributario –ET–; esto es, a la tasa de interés diario equivalente a la tasa de usura vigente determinada por la Superintendencia Financiera de Colombia para las modalidades de crédito de consumo menos dos (2) puntos. Igual tratamiento tendrán quienes restituyan los recursos sin que haya mediado acción persuasiva.

Si los beneficiarios restituyen los recursos después de la notificación del pliego de cargos, la sanción sería del 20 % más los intereses moratorios. Si se comprueba que existió falsedad en la documentación presentada, la sanción equivaldría al 100 % del monto a restituir.

Proceso de fiscalización, sancionatorio y recursos.

El proceso de fiscalización y sancionatorio iniciará con la notificación del pliego de cargos, el cual debe responderse dentro del mes siguiente a su notificación. Una vez cumplido este término, en un plazo de seis (6) meses la UGPP notificará la resolución sancionatoria si hay lugar a esta.

Contra dicha resolución procederá el recurso de reconsideración que deberá interponerse dentro del término de dos (2) meses siguientes a la notificación del acto administrativo que establece la sanción.

Acuerdos de pago.

Se establece en la nueva resolución que durante la etapa de fiscalización, y a partir de la notificación del pliego de cargos, se podría suscribir un acuerdo de pago en el que se incluyan los intereses de mora y la sanción que equivaldría al 20 % del monto a restituir. Con la suscripción del acuerdo de pago finalizaría el proceso de fiscalización y sancionatorio.

Este acuerdo prestará merito ejecutivo de conformidad con lo indicado en el artículo 828 del ET, y su incumplimiento dará lugar al proceso de cobro coactivo, es decir, la UGPP procederá directamente a interponer una demanda en contra del contribuyente para obtener la restitución obligatoria de los recursos.

En igual sentido, se establece que el director de Parafiscales de la UGPP podrá conceder facilidades de pago de hasta sesenta (60) meses, e igualmente podrá aprobar la modificación de los acuerdos de pago hasta dos (2) veces durante su vigencia sobre las siguientes condiciones:Ampliación del plazo cuando el otorgado inicialmente sea inferior a sesenta (60) meses.

Modificación de la periodicidad de los pagos.

A su vez, se indica que, cuando se presenten circunstancias excepcionales o extraordinarias debidamente justificadas antes del proceso coactivo, se podrá suspender o conceder un plazo adicional que no supere los treinta y seis (36) meses.

La revaluación del peso llegó al 5 % en lo corrido del año

 Durante los tres días de la Semana Santa el dólar en Colombia registró una caída de $75,31 y consolidó su precio por debajo de los $4.600.


Peso colombiano

Durante los tres días de la Semana Santa el dólar en Colombia registró una caída de $75,31 y consolidó su precio por debajo de los $4.600.

De paso, en lo que va del 2023 el peso se ha fortalecido (revaluado) el 4,98% frente al dólar. La caída en el precio de la divisa estadounidense llega a los $139,43.

Ayer en el mercado bancario el dólar abrió operaciones a $4.575,20 y cerró en $4.572,05, con una caída de $12 frente al martes y la con una tasa promedio de $4.570,77.
El volumen de operaciones en la jornada del miércoles llegó a US$1.228 millones.

Después del anuncio de la Organización de Países Exportadores de Petróleo (Opep) más Rusia, de dejar de producir 1,6 millones de barriles diarios entre mayo y diciembre y que ocasionó una alza de los precios del crudo y una caída global en el precio del dólar, las noticias han estado más concentradas en el frente interno, especialmente relacionadas con la inflación.

El Dane dijo que el Índice de Precios al Consumidor (IPC) volvió a subir y se ubicó en el 13,34% en su variación anualizada, la cifra más alta desde el 1999. Además, en el 2022 Colombia cumplió la meta del déficit fiscal, al cerrar el año pasado en 5,3 % del producto interno bruto (PIB).

El precio del barril de petróleo Brent para entrega en junio terminó el miércoles en el mercado de futuros de Londres en US$85,06, un 0,14% más y el WTI cerró en US$80,37, con una ligera baja de cerca de 0,3%.

jueves, abril 27, 2023

No se deje engañar, mediante correos y llamadas fraudulentas a nombre de directivos de la DIAN pretenden estafar a los ciudadanos


La Dirección de Impuestos y Aduanas Nacionales (DIAN), alerta a la ciudadanía sobre correos electrónicos y llamadas fraudulentas que inescrupulosos están haciendo en nombre de la entidad, incluso, usando el nombre de actuales directivos, pretendiendo obtener datos personales para cometer robo o estafa.

En uno de los casos, correos electrónicos con logotipo del Ministerio de Hacienda y Crédito Público, y apareciendo como emisor la Coordinación de Control Extensivo de Obligaciones, anuncian embargos e invitan a revisar y descargar el estado de cuenta mediante un link fraudulento, usando una clave de acceso que remiten con el pretexto de validar u obtener más información, y de esta manera, robar información privada y financiera.

Imagen de la comunicación falsa.


La DIAN realiza el correspondiente estudio de los mensajes para enviar el reporte y toda la evidencia digital a los entes de ciberseguridad del país para su análisis y tratamiento.

De otra parte, inescrupulosos hacen llamadas a los ciudadanos suplantando la identidad de directivos, ofreciendo el supuesto servicio de devolución automática de saldos a favor en impuestos nacionales. En estas llamadas solicitan información personal de los ciudadanos para obtener datos de cuentas bancarias, con el fin de acceder a estas y cometer delitos como robo o estafa.

La DIAN alerta a los contribuyentes y les recuerda que en ningún momento la entidad hace llamadas o remite mensaje solicitando información de los contribuyentes. Todas las comunicaciones oficiales tienen un código de verificación que puede ser comprobado en la página web de la entidad www.dian.gov.co para verificar su autenticidad. 

El procedimiento de solicitudes de devolución de saldos a favor NO HA CAMBIADO. Estas deben presentarse por parte del representante legal o apoderado o persona natural titular del saldo a favor, a través del Servicio Informático de Devoluciones, al cual puede acceder mediante ingresando al enlace: https://devolucion.dian.gov.co/

Finalmente, la autoridad tributaria recomienda a los contribuyentes que, ante cualquier inquietud o sospecha, respecto a la identidad de los servidores que realizan acciones como: vistas de verificación, gestiones de cobro, validación de datos, entre otras, de los diferentes temas y trámites de la DIAN, se comunique con la línea de atención 601 3078064.


Servicios públicos y arriendo no dan tregua y jalonan la inflación

 Durante el mes ese rubro, así como los alimentos y el transporte impulsaron el dato mensual.


Apesar de las expectativas del Gobierno y los analistas para que la inflación en marzo mostrara las primeras señales de reducción, el índice de precios al consumidor (IPC) del tercer mes del año no dio tregua, y volvió a incrementarse en su variación anual.

Esta semana, el Dane dio a conocer que la inflación llegó a 13,34% en marzo, luego de que el indicador registró una variación mensual de 1,05%. Así mismo, en el año corrido, que corresponde justamente al primer trimestre, los precios muestran un incremento acumulado de 4,56%.

Durante el tercer mes del año, algunas categorías presentaron incrementos importantes, como los artículos para el hogar y su conservación (1,62%), la salud (1,41%), el transporte (1,37%) y los restaurantes y hoteles (1,34%). Mientras que por su peso en la canasta fueron los servicios públicos y los arriendos los que más impulsaron la inflación mensual, con una contribución de 0,3 puntos porcentuales, seguida por alimentos y transporte, ambos con 0,18 puntos.

Tal como explica Sergio Olarte, economista principal de Scotiabank Colpatria, “si bien la inflación continúo hacia arriba, estos aumentos cada vez son menores y cuando uno mira dentro de diferentes elementos y diferentes ítems de la inflación ya se comienza a ver desaceleración lo cual es una buena noticia”.

Sin embargo, reconoció como las categorías que se relacionan con la indexación, como es el caso de los arriendos, que se corrigen mes a mes según la inflación del cierre de 2022, siguen impactando la canasta de precios de los consumidores.

“En este mes tenemos los elementos de la crisis aérea que puede hacer que el transporte siga siendo bastante importante para la inflación”, añadió el economista.

Un análisis de la firma internacional Pantheon Macroeconomics, destacó como los principales “culpables” del leve ascenso de la inflación a “la alta indexación y la inercia, junto con el efecto rezagado de la liquidación de pesos colombianos”.

Según Pantheon, también se destacaron los costos de transporte y combustibles y los precios en restaurantes y hoteles, que aumentaron 1,4% y 1,3%, respectivamente. La firma mencionó que la tendencia de la inflación básica, aquella que no toma en cuenta alimentos, es que sigue aumentando rápidamente.

Grupo Bancolombia, por su parte, destacó como el resultado de este mes tiene “una lectura mixta ante el positivo momento que ha estado evidenciando el rubro de alimentos que se ve contrarrestado por la persistencia inflacionaria del componente básico”.

El banco destacó como los alimentos procesados pasaron de un ascenso mes a mes de 1,56% en febrero a 0,83% en marzo, y el cambio en los perecederos fue de 1,70% a 1,14%; pero también cuestionó como en la inflación básica sorprendió la aceleración en el incremento mensual de las tarifas de arriendo, que pasaron de 0,63% a 0,78% entre febrero y marzo.

Efecto regional.

Otro de los factores que sigue llamando la atención es el comportamiento de Colombia en relación con la inflación en otros países de la región, los cuales ya registran mejores cifras.

Munir Jalil, jefe de investigaciones Económicas para la Región Andina de BTG Pactual, aseguró que la inflación en el país si bien tiene un componente de oferta, como los precios internacionales de los alimentos, y los insumos, como en muchos países, también se ha visto impulsada por otros factores.

“En el caso de Colombia un factor muy diferenciador es que nuestro crecimiento económico de 2022 fue bastante alto y con ello vienen las presiones de demanda, a diferencia de otros países. Otro elemento es el dólar, somos el único país de este grupo comparable (México, Perú, Brasil o Chile) en que el tipo de cambio sigue aún muy por encima de lo que estaba al 31 de diciembre de 2021”, explicó Jalil.

miércoles, abril 26, 2023

Caso práctico del análisis de la propiedad, planta y equipo en el cierre contable

 Muchas empresas están programando las actividades que ejecutarán en el cierre contable que ya está cerca. Una de ellas es el análisis de las diferentes cuentas contables, por ejemplo, la propiedad, planta y equipo. Se deberán analizar aspectos como su vida útil, la depreciación, deterioro, etc.


La mayoría de las empresas que operan en el país comienzan el cierre contable a partir del 31 de diciembre de cada año. Durante este período las organizaciones programan y ejecutan todas las actividades que consideren necesarias para revisar todos los saldos y actividades para, posteriormente, cerrar las cuentas de resultados. Después, el área encargada deberá elaborar y comunicar los estados financieros.

El contador público debe evaluar todas las cuentas contables que tenga la entidad, especialmente las que tuvieron movimientos durante el año. En el caso específico de la propiedad, planta y equipo deben evaluar diferentes aspectos, tales como sus vidas útiles –analizar si sufren cambios por eventos internos o externos–, la depreciación del período, calcular los flujos futuros y traerlos a valor presente para así poder calcular el valor en uso, evaluar si el activo ha sufrido deterioro, etc.

Teniendo en cuenta que este importante período ya está muy cerca, Actualícese te trae un Caso Práctico Exclusivo donde la Dra. Liliana Delgado, contadora pública y especialista en Estándares Internacionales, explicará detalladamente cómo evaluar una partida de propiedad, planta y equipo en el período de cierre contable. En este ejemplo práctico de 13 minutos y 30 segundos la conferencista explica cómo calcular la depreciación de un vehículo, realizar un cambio de vida útil, traer a valor presente los flujos futuros del activo, determinar el valor en uso y, finalmente, establecer su deterioro con base en los Estándares Internacionales.

Adicionalmente, tendrás acceso al material del ejercicio práctico realizado en Excel, lo que te ayudará a seguir paso a paso toda la explicación realizada por la Dra. Delgado. Este caso práctico está dirigido a todos los prefesionales del área contable y al público en general con suscripción Oro y Platino que deseen o necesiten actualizarse en este tema para el cierre contable.

Estas son las opciones para tener acceso a cuentas en dólares

 Sumado a lo que los bancos tradicionales disponen con sus filiales en el exterior, las fintech entran en el negocio y agregan la recepción de remesas.


Con 4,9 millones de colombianos viajando al exterior, como sucedió en 2022, así como con la llegada de US$9.428 millones en remesas el año pasado, el apetito por ofrecer cuentas en dólares ha aumentado y ya no solo son los bancos tradicionales los que con sus filiales ofrecen esos productos, sino también las fintech.

Dichos productos financieros que se ofrecen en el exterior, pues no se pueden abrir en Colombia, tienen otras características como por ejemplo operaciones máximas al mes, o sirven de manera combinada para realizar inversiones y en la mayoría de casos permiten transaccionalidad desde las páginas web.

En respuesta a la demanda de los consumidores, los bancos y otras instituciones están empezando a ofrecer un nuevo tipo de cuenta bancaria: la cuenta multidivisa, que promete dar flexibilidad a los colombianos que trabajan y viajan al extranjero y a los inversores.

“Los consumidores están buscando más opciones de divisas cuando se trata de sus propios ingresos, ahorros e inversiones”, comenta Rodrigo Silva, vicepresidente Senior de Ventas para Latinoamérica de Temenos, firma que brinda software bancario a más de 3.000 bancos en el mundo.

Agrega que “las cuentas multidivisa están empezando a llegar en el momento justo para un número creciente de colombianos en casa y en el extranjero”.

Temenos dice que hay cuatro bancos en Colombia -Bancolombia, Itaú, Banco de Bogotá y Davivienda- que pueden ofrecer a sus clientes una cuenta física en dólares, pero el mínimo de apertura oscila entre US$5.000 y US$25.000, una suma que es muy elevada para los colombianos.

“Los requisitos de apertura de estas cuentas en el extranjero, sobre los $25 millones, supondrán un rechazo para millones de colombianos que buscan diversificar sus finanzas”, explica Silva.

Y resalta que “las empresas fintech y los neobancos están llegando con la promesa de ofrecer una banca para todos en lugar de pensar solo en aquellos que poseen alto patrimonio”.

Una fintech con cuenta multidivisa es la chilena Global66, que llegó a Colombia en octubre de 2022 y ofrece bajos gastos, pocos requisitos de ingreso, ni costos de mantenimiento y los clientes pueden mantener su patrimonio en dólares, pesos y otras divisas, además pueden enviar y recibir transferencias de 65 países.

Silva dice que “otra a tener en cuenta es la británica Revolut, que inició operaciones en 2015 y se ha expandido a 28 países. Recientemente abrió oficinas en México y Brasil, y es solo cuestión de tiempo que llegue a Colombia”.

Bancolombia indica que según la reglamentación nacional, los colombianos solo pueden tener cuentas en moneda legal colombiana, es decir, en pesos. Pero aquellos nacionales que desean tener una cuenta en dólares tienen la opción de abrirla directamente en alguna de las filiales de Bancolombia en el exterior.

Por su parte, Davivienda cuenta con una aplicación móvil con funcionalidad en Miami. Allí puede solicitar desde un cheque de gerencia hasta una tarjeta de crédito.
En el caso de Banco de Bogotá, a través de sus entidades en Nueva York y Miami, permite abrir una cuenta en dólares para optimizar el manejo de sus recursos sin límite de transacciones.

Itaú también permite la apertura de una cuenta en el exterior a través de corresponsalía.
En el caso del BBVA el servicios está disponible para clientes del segmento de alto valor con cuentas a partir de US$100.000 y se hace la apertura a través de en BBVA España y BBVA Suiza.

Responsabilidad del revisor fiscal en relación con el cambio de grupo y el Decreto 1670 de 2021


Deben atenderse aspectos importantes respecto al grupo de aplicación de Estándares Internacionales y el Decreto 1670 de 2021, considerando que la responsabilidad del revisor fiscal con relación al traslado de un grupo a otro no cesa, incluso cuando este proceso está a cargo de un tercero.

Recordemos que los Estándares Internacionales de Información Financiera clasifican las empresas en 3 grandes grupos que deberán aplicar, cada uno, un marco técnico de información financiera diferente: los grupos 1 y 2 (Estándar Pleno y Estándar para Pymes, respectivamente) se derivan del Estándar Internacional, en tanto que el grupo 3 dispone de normas simples para microempresas, las cuales conocemos como simplificación contable.

Con esto en mente, el 9 de diciembre de 2021 el Ministerio de Comercio, Industria y Turismo expidió el Decreto 1670, por el cual se modifica el DUR 2420 de 2015 en relación con la simplificación contable, en el que el revisor fiscal juega un papel importante.

Por tanto, en el siguiente video el Dr. Roberto Valencia, consultor de Estándares internacionales, responde a la pregunta: ¿qué aspectos deben tener en cuenta los revisores fiscales considerando las novedades del Decreto 1670 de 2021?

Si bien es cierto, el decreto en mención no modifica el tiempo de permanencia o las condiciones de transición de un grupo a otro, sí contiene precisiones menos complejas sobre las disposiciones contenidas en el DUR 2420 de 2015 con respecto a la simplificación contable.

Ahora bien, el revisor fiscal debe estar atento a aspectos importantes relacionados con el traslado de grupo de aplicación de Estándares Internacionales, como los que mencionamos a continuación:

¿Cuál es el papel del revisor fiscal respecto al cambio de grupo de aplicación de Estándares Internacionales?

El Dr. Valencia, explica que en atención al Decreto 1670 de 2021, el revisor fiscal debe verificar el cumplimiento de las condiciones para que una entidad pueda ser removida de un grupo a otro grupo de aplicación de Estándares Internacionales.


En este sentido, el revisor fiscal deberá verificar que los saldos iniciales de los estados financieros de la empresa que ha cambiado de grupo sean correctos, para ello será necesario verificar que las políticas contables sean las adecuadas en el trabajo de auditoría.
¿Y si un tercero realizó la implementación al nuevo marco normativo contable?

En el caso de la entidad que cambió de grupo de aplicación de Estándares Internacionales y la implementación al nuevo marco normativo contable fue realizada por un tercero, la responsabilidad del revisor fiscal esta centrada en auditar la contratación de expertos por parte de la administración, esto es: Evaluar los riesgos de error material que puedan derivarse de dicha contratación.

Evaluar los controles establecidos por parte de la dirección para la contratación de expertos en los que debe analizarse la idóneidad, experiencia y vinculación del tercero que realizó la implementación.

Informar oportunamente a la administración cualquier aspecto relevante.

martes, abril 25, 2023

El trilema de los bancos centrales

 La persistencia inflacionaria del periodo 2022-2023 ha puesto de manifiesto que los bancos centrales enfrentan a nivel global un verdadero trilema: i) elevar suficientemente sus tasas repo reales, al punto de alcanzar niveles que bajen la presión de la demanda agregada y así contener la inflación; pero ii) enfrentar entonces el riesgo de inducir una profunda recesión que elevaría los niveles de desempleo, amenazando los mandatos “duales”; y iii) evitar que, como resultado del menor crecimiento y del mayor desempleo, se induzca una crisis financiera, no solo vía deterioro en calidad de cartera, sino por estampida de depósitos buscando mayores retornos en la parte corta de la curva de rendimiento de los Tesoros (Roubini, 2023 “Bank sector Stress…” April 1st; Project Syndicate).


Cabe aclarar que este trilema de los bancos centrales no es nada nuevo y, de hecho, ya había sido advertido en plena pandemia, cuando se hacía notar que la gran expansión de la hoja de balance de la Fed corría este riesgo de reducir la lealtad de los depositantes con el sistema bancario, al recargarse en depósitos de alta volatilidad (Rajan, et al. 2023 “Liquidity Dependence …” Working Paper, March).

En efecto, lo que ha ocurrido recientemente con las “corridas bancarias”, relacionadas con bancos regionales de tamaño intermedio en los Estados Unidos, tiene que ver con este fenómeno de depósitos volátiles en medio de ascenso de las tasas de interés de mercado.

Como es sabido, Silicon Valley Bank (SVB) sufrió su bancarrota por el retiro de pasivos a corto plazo que en más de dos terceras partes dependían de los depósitos transitorios de Fondos de Capital Privado (ver cuadro adjunto). Después vinieron los casos de Signature, First Republic y PacWest (ubicados principalmente en California).

Comentamos recientemente que no se trataba en esta ocasión de problemas en calidad de la cartera resultantes de la recesión y de las alzas en tasas de interés de la Fed.

Si bien esto último ocurrió, el activo bancario sufrió deterioro marcado debido a su elevada exposición a bonos del Tesoro, los cuales manifestaron su pérdida de valor al liquidarlos para hacerse a recursos e intentar reemplazar la caída de los depósitos.

El hecho de que no se trate de una “tensión financiera tradicional” está generando un sano debate sobre los cambios regulatorios requeridos para evitar que este tipo de eventos sigan repitiéndose. Tal vez la primera anotación que va ganando consenso es que el trilema (antes señalado) tiene que resolverse, en primer lugar, a favor de culminar bien la tarea de contención de la inflación.

Esto implica evitar que la “dependencia financiera” pueda llegar a abortar la tarea que ya ha requerido alzas significativas en la repo de la Fed, pasando de 0,25% a 5% en los 12 últimos meses. Hoy la Fed tiene alta probabilidad de “triunfar”, cerrando la inflación por debajo de 4% en 2023. La segunda lección, que también cuenta con alto acuerdo, es que la válvula de escape del sector real estará llegando a través de un alza en la tasa de desempleo, pero cuyos valores lucen razonables, si dicha tasa pasa de 3,5% actual hacia 5% hacia finales de 2023.

Sin embargo, la tercera conclusión referida al sector financiero está mucho menos definida y sus detalles serán materia de arduo debate a lo largo de este año. A continuación, vale la pena pasar breve revista a los puntos centrales de la discusión:

Primero, está el tema de si el umbral del seguro Fdic debería elevarse de los actuales US$250.000. Esto con la intención de evitar mayores retiros de depósitos en los bancos pequeños y medianos, argumentándose que ello iría a favor de una supuesta mayor competencia regional vs. nacional.

El costo de ese aseguramiento lo estarían asumiendo los bancos grandes, que son los que cuentan con los mayores activos sobre los cuales se tasa dicho seguro. Esta decisión encierra un complejo problema de “riesgo moral”, pues los depositantes deben ex - ante ayudar a monitorear la calidad de los bancos.

Nuestra impresión es que este instrumento del nivel del seguro no es el adecuado en la búsqueda de tal propósito y, además, todo el esquema de fortalecimiento de capital de Basilea III es mucho más determinante para solidificar aseguramiento y competencia.

Nótese que esto último implica que la competencia se hará entre menos bancos, pero más fuertes a nivel individual; será trata de mercados con tendencias oligopólicas competitivas, donde el papel de la banca regional seguirá siendo de segundo orden.

Y el segundo gran tema (sin resolverse) es si deben apretarse las exigencias de capital y los colchones de liquidez para esos bancos regionales. La balanza parece estarse inclinando a favor de elevar dichas exigencias y por eso la Fed debe evitar equivocarse al dar señales de mayor laxitud en el acceso a sus ventanillas de salvataje.

Esto es particularmente importante cuando se trata de bancos que han mostrado deficiencias de capital. Si los ejercicios de “tensión financiera” se hubieran realizado de manera adecuada, las preguntas relevantes han debido ser: ¿Qué pasaría con los depósitos del banco X si la Fed decide llevar su tasa repo a 6%?; o ¿Qué pasaría con el activo bancario del banco Z si la “curva de rendimientos” se aplana o se invierte? Las respuestas están allí: los bancos SVB, First Republic, etc...

lunes, abril 24, 2023

Trabajadores independientes: sanciones que puede imponerles la UGPP


Los trabajadores independientes tienen el deber de cumplir sus obligaciones con el sistema de seguridad social.

En caso de incumplirlas, podrán ser sujeto de sanciones por parte de la Unidad de Gestión Pensional y Parafiscales –UGPP–.

A continuación, conoce estas sanciones.

La Unidad de Gestión Pensional y Parafiscales –UGPP– tiene entre sus funciones velar por la correcta liquidación y pago de los aportes al sistema de seguridad social por parte de los contribuyentes, entre los que se encuentran los trabajadores independientes.

Esta entidad tiene la facultad de solicitar información y ejercer funciones de cobro coactivo a todo aquel obligado a realizar aportes a dicho sistema.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, responde el siguiente interrogante: ¿cuáles son las sanciones aplicadas por la UGPP en relación con los trabajadores independientes?

Sanciones de la UGPP para trabajadores independientes

Atendiendo a lo dicho, la UGPP puede iniciar acciones persuasivas o un proceso de fiscalización en caso de que encuentre inconsistencias en el pago de los aportes a seguridad social por parte de los trabajadores independientes.

En este sentido, tenemos que las conductas sancionables por la UGPP son:Omisión o evasión en el pago de aportes a seguridad social: se da cuando el trabajador no realiza el pago de los aportes teniendo la obligación de hacerlo. En este caso deberá pagarse el 100 % del monto de los aportes dejados de realizar, sanciones e intereses moratorios.Liquidaciones inexactas: consiste en pagar menos del valor que debía pagarse. Esta conducta tiene como sanción el 35 % de la diferencia entre lo que se pagó y lo que se debía pagar. No entregar información cuando es requerida: cuando la entidad inicia un proceso de fiscalización, puede solicitar o requerir información al obligado. En caso de que este no responda el requerimiento en el plazo establecido o lo haga de forma incompleta o inexacta, la sanción para el primer mes será de 30 unidades de valor tributario –UVT–, y puede ascender a 15.000 UVT según el tiempo de retardo.

En caso de que el trabajador ponga al día sus aportes cuando le sea requerido mediante la acción persuasiva, no habrá lugar al pago de sanciones.