miércoles, junio 22, 2022

MinHacienda ve el dólar cercano a $5.000 en 2033: ¿Qué factores tienen en cuenta?

 La senda indica que en 2023 el promedio de la TRM estaría en $4.090 y en los próximos años se mantendría encima de los $4.000


Ayer, el Ministerio de Hacienda presentó sus cuentas y proyecciones a 2033, en el Marco Fiscal de Mediano Plazo (Mfmp). De acuerdo con las estimaciones, la Tasa Representativa del Mercado (TRM) promedio empezaría a ascender en los próximos años, llegando a una media de $4.932 en 2033.

La senda que marca el Ministerio indica que en 2023 el promedio de la TRM estaría en $4.090 y en los próximos años se mantendría por encima de los $4.000, acercándose poco a poco a los $5.000.


El jefe de la cartera, José Manuel Restrepo, le explicó a LR que "dicho movimiento es el que normalmente tienen las tasas de cambio históricamente y es una tendencia normal de mercado".

Expertos consulados indicaron que la proyección reuniría las estimaciones sobre la prima de riesgo, la fortaleza del dólar a nivel internacional y el precio del petróleo. En el Mfmp se prevé que la cotización del crudo ronde los US$80 por barril en el mediano plazo y que llegue a una media de US$94,6 a 2033.

"El aumento en la proyección podría estar inducido por la diferencia entre la tasa de inflación de Colombia versus EE.UU. y el diferencial en tasas de interés. Así se cuantifica normalmente la devaluación de largo plazo. Ahora, la normalización de los precios del petróleo en ese horizonte y una prima de riesgo estable, podría explicar las estimaciones del Gobierno", indicó Juan Camilo Pardo, analista económico de Corficolombiana.

LOS CONTRASTES


Juan Camilo PardoAnalista económico de Corficolombiana

"El aumento en la proyección podría estar inducido por la diferencia entre la tasa de inflación de Colombia versus EEUU y el diferencial en tasas de interés".


José Manuel RestrepoMinistro de Hacienda

Dicho movimiento es el que normalmente tienen las tasas de cambio históricamente y es una tendencia normal de mercado".

Eso sí, Juan David Ballén, director de análisis y estrategia de Casa de Bolsa, anotó que las proyecciones de muy largo plazo suelen ser inciertas y que se deben ir ajustando con el tiempo según las condiciones coyunturales.

"Por tal motivo, se le suele dar una mayor importancia y énfasis a las proyecciones de corto plazo. El dólar suele fluctuar por una gran cantidad de factores, tanto internos como externos, y es posible que de aquí en 10 años tengamos varios ciclos de fortaleza y debilidad del dólar", anotó el experto.

Además, explicó que el comportamiento del dólar también dependerá de factores políticos, especialmente de las políticas económicas del gobierno entrante.

¿Qué pasaría con el dólar si se suspende la exploración petrolera?


La contienda electoral actual ha traído al centro del debate propuestas relacionadas con la naturaleza de la política energética de Colombia para los próximos años. Un estudio de Corficolombiana analizó cuál sería el impacto de la propuesta de Gustavo Petro sobre suspender la firma de nuevos contratos de exploración de hidrocarburos sobre la tasa de cambio.

El documento llegó a la conclusión de que, en caso de que sucediera lo que propone el candidato, "en 2027, la devaluación del tipo de cambio nominal sería de entre 39,9% y 43,7%, lo que implica que el dólar se cotizaría entre $5.080 y $7.020, mientras que el déficit comercial de bienes aumentaría entre 15,4% y 38,6% y el valor de las importaciones se contraería entre 4,8% y 8,9%. Lo anterior tendría un duro impacto sobre el consumo y la inversión en la economía colombiana, que seguramente se vería arrastrada hacia una recesión".

martes, junio 21, 2022

Correcciones a las declaraciones tributarias que no generan sanción por corrección


El artículo 588 del ET establece que los contribuyentes podrán corregir sus declaraciones tributarias dentro de los 3 años siguientes al vencimiento del plazo para declarar.

Si la corrección no varía el valor a pagar o el saldo a favor, no será necesario liquidar la sanción del artículo 644 del ET.
“los contribuyentes tienen la oportunidad de corregir sus declaraciones tributarias presentadas, dentro de los tres (3) años siguientes al vencimiento del plazo para declarar”

De acuerdo con el artículo 588 del Estatuto Tributario –ET–, modificado por el artículo 107 de la Ley 2010 de 2019, los contribuyentes tienen la oportunidad de corregir sus declaraciones tributarias presentadas, dentro de los tres (3) años siguientes al vencimiento del plazo para declarar, y antes de que la Dian les haya notificado requerimiento especial o pliego de cargos en relación con la declaración que se corrige.

Ahora bien, aunque el artículo 644 del ET contemple que cuando el contribuyente corrija sus declaraciones tributarias estaría en la obligación de liquidar y pagar la respectiva sanción por corrección respecto al ajuste realizado, existen casos especiales en los cuales no será necesario liquidar la sanción en cuestión. Veamos:
Rectificación de errores por diferencias de criterio

Cuando al realizar la corrección a la declaración se genere un mayor valor a pagar o un menor saldo a favor, siempre que corresponda a una rectificación de un error proveniente de diferencias de criterio o de apreciación entre la Dian y el declarante, relativas a la interpretación del derecho aplicable, no procederá la sanción por corrección.
“Cuando al corregir una declaración tributaria no se modifique el valor a pagar o el saldo a favor, no será necesario liquidar la sanción por corrección”

Lo anterior, bajo la condición de que los hechos que consten en la declaración objeto de corrección sean completos y verdaderos, para lo cual el contribuyente deberá presentar la respectiva declaración y explicar las razones en que se fundamenta.

Correcciones que no varíen el valor a pagarCuando al corregir una declaración tributaria no se modifique el valor a pagar o el saldo a favor, no será necesario liquidar la sanción por corrección.

Correcciones al patrimonio

Si se desea corregir una declaración de renta para efectos de modificar el patrimonio declarado e incluir algún bien que se haya dejado por fuera de la misma, debe tenerse en cuenta que dicho ajuste solo modificará el valor del patrimonio bruto y líquido.

Así pues, si el nuevo patrimonio declarado queda totalmente justificado con la nueva declaración presentada, y además no se altera el impuesto a cargo, valor a pagar ni saldo a favor, no procederá la liquidación de sanción de corrección.

Escuche de primera mano las explicaciones dadas por el Dr. Diego Guevara Madrid, líder de investigación tributaria de Actualícese sobre el tema en cuestión:

Oportunidad para corregir una declaración

Teniendo en cuenta que el plazo para corregir una declaración tributaria es de tres (3) años contados a partir del plazo para declarar, si por ejemplo un contribuyente presentó su declaración de renta del año gravable 2020 el 18 de agosto de 2021 (día en el que se vencía el plazo para declarar), este tendrá oportunidad de corregir dicha declaración hasta el 2024.

Recordemos que la versión anterior del artículo 588 del ET señalaba que el plazo para corregir las declaraciones era de dos (2) años a partir del vencimiento para declarar; por tal motivo, si el contribuyente planea corregir una declaración de renta correspondiente al año gravable 2017, presentada en el 2018, debe tener en cuenta que la oportunidad para realizar la corrección fue hasta el 2020.

Lo anterior, dado que la Ley 2010 de 2019, que modificó el artículo 588 y amplió el plazo para realizar las correcciones, solo entró a regir a partir del 27 de diciembre de 2019, y por tanto, a las declaraciones presentadas antes de su entrada en vigor no les aplican las disposiciones de la nueva ley (ver el Concepto Dian 2616 de 2020).

Ahora bien, para corregir las declaraciones tributarias, disminuyendo el valor a pagar o aumentando el saldo a favor, se deberá realizar la corrección dentro del año siguiente al vencimiento del término para presentar la declaración (ver el artículo 589 del ET).

Los claroscuros de acortar la jornada laboral en A. Latina


Patrones y trabajadores, de acuerdo. Pero alertan de sobrecarga de trabajo o más costos a empresas.

Trabajar entre 40 y 42 horas semanales, en lugar de las 48 contempladas por la legislación colombiana, convenció a Daniel Parra de aceptar un nuevo empleo, aunque al comienzo con menos salario. Ahora no duda de que disminuir las horas laboradas “de verdad, cambia la vida”: tiene dos días de descanso, uno para las diligencias personales o para estudiar francés, porque quiere hacer un posgrado en Francia, y otro para descansar.

Daniel es licenciado en inglés, tiene 22 años y trabaja en un call center en Bogotá. Aunque en Colombia apenas en 2023 entrará en vigencia la ley que reduce gradualmente la jornada laboral a 42 horas semanales, él ya ha experimentado la ventaja de “trabajar menos y vivir más”. Hoy tiene mejor sueldo que cuando trabajaba seis días a la semana, con solo media hora para el almuerzo y descansos de 15 minutos de tanto en tanto.

Varios países latinoamericanos discuten sobre reducir la jornada laboral y algunos como Venezuela por estos días ya celebran la primera década de acortar de 44 a 40 las horas semanales trabajadas. En Chile, algunos diputados proponen bajar de 45 a 39 horas; en México, más que restar tiempo a las 48 horas, buscan trabajar 4 días y descansar 3, y en Argentina, la intención es pasar de 48 a 40 o a 36 horas.

Muchos matices

El asunto tiene varias complejidades. Una, que enfrenta los intereses de los empleadores y de los empleados. Otra consiste en que se basa en el ejemplo del mercado laboral europeo, cuyas jornadas llevan años siendo cortas, pero en condiciones muy diferentes. Y, además, desconoce que, como dice el doctor en Ciencias Sociales venezolano Héctor Lucena, “es errático hablar del sistema laboral porque no hay uno, sino varios”.

El asunto tiene varias complejidades. Una, que enfrenta los intereses de los empleadores y de los empleados.

En esta idea lo secunda el presidente de la Cámara de la Producción y del Comercio Biobío, en Chile, Álvaro Ananías, para quien los economistas suelen hacer cálculos generalistas. Estos, según él, ignoran una realidad del sistema productivo: reducir la jornada tiene efectos fuertes en las empresas altamente intensivas en mano de obra –un porcentaje elevado en los costos de producción–, y débiles en las que no tienen muy marcado ese componente.

Lucena, profesor de la Universidad de Carabobo, con énfasis en relaciones del trabajo, señaló a Connectas que reducir la jornada abre el riesgo de que las empresas pequeñas y medianas, ante la incapacidad de sostenerse, decidan sacrificar a los empleados más frágiles, como los más viejos o los que ganan más.

Por otra parte, reformas como estas tienen la debilidad de que solo impactan a los empleados formales, que cumplen horario y gozan de protección social. Por fuera quedan cuentapropistas e informales, cerca de la mitad de la fuerza laboral –o más– en algunas economías. Pese a esto, estas medidas constituyen un avance hacia la meta trazada por la Organización Internacional del Trabajo (OIT) de laborar un máximo de 40 horas semanales.

Ventajas y riesgos

Las reformas del entorno laboral y de protección social se enfrentan con la escasa articulación de las normas aplicables, que, incluso, son contradictorias u obsoletas. Forman, entonces, colchas de retazos difíciles de controlar y vigilar por los Estados, lo que puede conducir a efectos no deseados.

Aun así, es difícil encontrar opositores a rajatabla. Unos y otros reconocen beneficios en la salud mental y física de los individuos, mejoras en las relaciones familiares y sociales y mayor flexibilidad para que grupos discriminados como las mujeres y los jóvenes puedan trabajar. Más tiempo libre también puede aumentar el consumo, pues se asume que las personas no se irán siempre directamente para el hogar.

Más tiempo libre también puede aumentar el consumo, pues se asume que las personas no se irán siempre directamente para el hogar.

Sin embargo, al acercar la lupa aparecen claroscuros. El mayor de ellos es que muchas personas, para redondear los bajos salarios, aprovechen la jornada más corta para engancharse en dos y hasta tres empleos simultáneos o aceptar más horas extras. Esto, por supuesto, aumentaría el número de trabajadores extenuados, todo lo contrario de lo que perseguiría la ley.

Justamente, en el estado de Jalisco, Hugo Mendoza dirige el Centro de Reflexión y Acción Laboral (Cereal), organización que investiga y defiende los derechos humanos laborales. A diario conoce personas que, al terminar su horario formal, limpian casas, venden productos por catálogo o incluso pasan a otra empresa para cumplir un nuevo turno. Esto lo lleva a proponer un alza salarial para evitar el riesgo de sobreexplotación y a diseñar incentivos gubernamentales para atajar los cierres de las pequeñas y medianas empresas.

Desde Argentina Fabio Basteiro, un curtido sindicalista, integrante del Comité Ejecutivo del Observatorio de Políticas Públicas Aeronáuticas, lo complementa. Para él, en su país la sobrecarga horaria “afecta al 26,5 por ciento de los trabajadores, unos 4,5 millones de personas, y responde a los bajos niveles salariales”. Y añade una queja: los proyectos que se discuten “omiten nuevos derechos laborales que garanticen ingresos básicos y aspectos más amplios como la sobreexplotación patronal o la elevada concentración y extranjerización de la economía”.

Temores empresariales

A los empresarios en este tema los ronda el fantasma del encarecimiento de los costos de producción. Esto, a juicio del chileno Ananías, empobrece a la población porque, a la larga, ella es la que paga las alzas en la cadena productiva. Calcula que, en una compañía como la suya –de tecnologías de información, altamente intensiva en mano de obra y cuya nómina es el 90 por ciento del costo total de producción–, un recorte de cinco horas semanales costará cerca de 11 por ciento más.

En ese caso la empresa tendría que trasladar la diferencia a sus clientes, y estos, a su vez, la pasarían a los consumidores finales. No obstante, Ananías cree posible paliar esos efectos “dejando de lado el populismo y amarrando las reformas con análisis técnicos de la productividad y del impacto en las distintas verticales de los negocios”, dijo a Connectas.

A los empresarios en este tema los ronda el fantasma del encarecimiento de los costos de producción.

También en Chile, Sergio Escobar, empresario y profesor de la Universidad de Concepción, añade otro factor de incertidumbre: el Congreso aprobó un alza salarial y discute una reforma de la ley de previsión social que aumentará el aporte de los patronos para la pensión y la salud de los empleados.

“Estamos hablando de una suerte de 20 por ciento de costos adicionales”, recalca. Agrega que este no es el momento adecuado para la reforma, porque después del estallido social de 2019 la inversión y el ahorro están disminuyendo. De aprobarse, dice, podría incentivar el crecimiento de la automatización en sectores como el agrícola, altamente intensivo en mano de obra, con la consecuente pérdida de empleos. Mirarlo distinto

Sin embargo, los temores de los industriales y comerciantes por la baja de productividad, el encarecimiento de la nómina y la rigidez del sistema de contratación son, en muchos casos, infundados, anota Juan Felipe Parra, investigador del Semillero de Trabajo y Derecho de la Facultad de Derecho de la Universidad de los Andes, en Bogotá. Pues recuerda que en países como Colombia la ley laboral tiene múltiples excepciones. Estas, por ejemplo, exoneran a los patronos de pagar horas extras, recargos nocturnos o dominicales en diversos puestos de trabajo.

A su vez, el chileno Leonardo Salazar, profesor de Economía de la Universidad de Concepción, resalta que cuando se redujo de 48 a 45 horas la jornada semanal el efecto negativo en el empleo “fue absolutamente nulo”. Sin embargo, “lamentablemente en Chile, por más ‘trabahólicos’ que seamos, no tenemos las productividades de países como Alemania, que trabajan bastante menos que nosotros y son muy productivos”. Un tema donde, para muchos, está la verdadera discusión de fondo.

De hecho, muchos empresarios también pueden enfrentar el impacto del recorte al cambiar sus indicadores de gestión para medir a los empleados por resultados y no por horas trabajadas. Así ocurrió en la empresa venezolana Seguros Pirámide cuando llegó la pandemia en 2019. Víctor Roa y Sandra Gil ocupaban cargos gerenciales en el área de gestión humana. Relatan que, por las restricciones en movilidad, solo un pequeño grupo siguió yendo a la oficina, aunque menos horas, mientras los otros se conectaban desde sus casas cuando más les convenía.

Muchos empresarios también pueden enfrentar el impacto del recorte al cambiar sus indicadores de gestión para medir a los empleados por resultados y no por horas trabajadas.

Por eso defienden el modelo que combina presencialidad con virtualidad, como ocurrió en las cuarentenas recientes. Para Roa, para adaptarse con éxito a un modelo de gestión por resultados se necesitan planificación, ejecución y control, y subraya que no tiene sentido que el trabajador pague con su tiempo la ineficiencia de un proceso inadecuado. A su vez, Gil destaca cuatro ventajas de mezclar lo presencial con el teletrabajo: tener más tiempo para planificar, pensar y concentrarse; aprender nuevas estrategias de control; asumir mayor autonomía y jugar con horarios para poder estudiar. En busca del tiempo preciso

En muchos sentidos, 2022 es un año atípico. Los países apenas empiezan a recomponer sus economías después del covid-19, no han recuperado los puestos de trabajo, millones de personas permanecen en la pobreza y en la informalidad, la inflación está descontrolada y los salarios no cubren la canasta básica. De ahí que en sectores sindicales, empresariales y académicos surjan dudas sobre la conveniencia de que este sea el momento para recortar las horas trabajadas.

Como señala Salazar al mencionar el caso chileno, en 2001, cuando se planteó bajar de 48 a 45 las horas laborales, no hubo efectos negativos porque el país crecía a un 3,3 por ciento y, en 2005, cuando entró en total operación, lo hacía a un 5,7 por ciento. “Hoy el crecimiento es de 1,8 por ciento, y en el 2023 se espera que lo haga en 0,1 por ciento o que, eventualmente, entre en recesión. Ahora hay miedo porque las condiciones económicas son muy distintas”.

De hecho, muchos sectores ya trabajan 40 o 42 horas semanales, algo que las leyes deben institucionalizar en busca de que la jornada se reduzca para todos. Una posibilidad que alegra a Daniel Parra y lo hace celebrar esta lucha por que “la sociedad sea más feliz”.

lunes, junio 20, 2022

Aportes parafiscales: ¿cuándo los empleadores se encuentran exonerados de realizarlos?


Los aportes parafiscales, aunque deben ser realizados de manera obligatoria, comprenden determinadas excepciones, siempre que los empleadores cumplan ciertos requisitos en lo que refiere a aspectos salariales de sus trabajadores.

Conoce los eventos en que un empleador no debe pagar estos aportes.

Los aportes parafiscales son contribuciones obligatorias por parte de los empleadores a las cajas de compensación familiar –CCF–, al Instituto Colombiano de Bienestar Familiar –ICBF– y al Servicio Nacional de Aprendizaje –Sena–.

El monto de estos aportes corresponde al 9 % del costo mensual de la nómina y se divide en los siguientes porcentajes según la institución a la que se encuentre dirigida la contribución:

Concepto         Porcentaje
CCF                4 %
ICBF               3 %
Sena                2 %

En lo referente a nuestro caso en concreto, tenemos que el empleador se encuentra exonerado del pago de aportes parafiscales en alguna de las siguientes situaciones:
Excepción por aspectos salariales

El artículo 114-1 del Estatuto Tributario –ET– establece que los empleadores personas jurídicas declarantes del impuesto sobre la renta y complementario se encuentran exonerados del pago de aportes parafiscales al Sena e ICBF por los trabajadores que devenguen menos de diez (10) salarios mínimos mensuales legales vigentes –smmlv–. Esto aplica también para los consorcios, uniones temporales y patrimonios autónomos.

En igual sentido, el artículo en mención indica que los empleadores personas naturales se encuentran exonerados de realizar dichos aportes cuando cuenten con dos (2) o más trabajadores y estos devenguen menos de diez (10) smmlv.

Respecto a esto, conviene precisar que el monto de los salarios se considera de manera individual por cada trabajador, no por la suma de estos. Es decir, esta exoneración no se da porque un empleador tenga tres (3) trabajadores cuya suma de sus salarios tenga como resultado $6.000.000, sino porque de manera individual cada uno percibe $2.0000.000. Esto es así, dado a que si dependiera de la suma de los salarios, esta podría superar los diez (10) smmlv y no habría lugar a la exoneración.

Ahora, supongamos que dos de los trabajadores devengan $2.000.000 y uno devenga salario integral (13 o más smmlv), en este caso al empleador le corresponde pagar la totalidad de los aportes parafiscales (Sena, ICBF y CCF) solo por este último trabajador.

Nota: debe tenerse en cuenta que el artículo en mención establece que solo se encuentra exonerado el pago de aportes al Sena e ICBF; dado esto, los empleadores deben continuar pagando el porcentaje de aporte a las cajas de compensación familiar por todos sus trabajadores independientemente del monto del salario devengado.
Excepción por período de incapacidad o licencia de maternidad

Cuando un trabajador o trabajadora se encuentra en un período de incapacidad o licencia de maternidad recibe por parte de la EPS un auxilio por incapacidad o el pago de dicha licencia respectivamente, lo cual no constituye salario.

Atendiendo a lo dicho, como fue mencionado líneas atrás, el pago de aportes parafiscales debe realizarse con base en los elementos que constituyan salario en la nómina. Dado esto, cuando un trabajador se encuentre en alguna de dichas situaciones, el empleador no debe incluir su base salarial para efectos de liquidar el pago de parafiscales. Es conveniente mencionar que esto no supone la suspensión de los servicios por parte de las CCF.

Esta aclaración resulta importante, ya que, por ejemplo, aunque sea la EPS la encargada del pago de la incapacidad, le corresponde al empleador pagarla directamente al trabajador y realizar el recobro a la EPS. En este acto el empleador no está realizando el pago del salario sino del auxilio por incapacidad.

Luis Miguel Merino, abogado consultor en derecho laboral, explica a continuación cómo debe liquidarse y pagarse una incapacidad de origen común:

Excepción por contratación de veteranos de la fuerza pública

El Ministerio de Salud y Protección Social, mediante la Resolución 1365 del 02 de septiembre de 2021, introdujo modificaciones a la Resolución 2388 de 2016, por medio de las cuales, entre otras, incluye en la planilla integrada de liquidación de aportes –Pila– la opción de exoneración de aportes a CCF para los empleadores que contraten veteranos de la fuerza pública.

Al respecto, es conveniente precisar que en este caso la exoneración a los demás parafiscales (Sena e ICBF) deben ajustarse a lo dispuesto en el referido artículo 114-1 del ET.

Declaraciones de renta por fracción de año gravable 2022 pueden obtener beneficio de auditoría


El artículo 689-3 del ET, creado con el artículo 51 de la Ley 2155 de 2021, contiene los requisitos que se exigen a las declaraciones del año gravable 2022 y 2023 que aspiren a obtener el beneficio de auditoría.

Conoce aquí los detalles que debes tener en cuenta para acceder a este beneficio.

Las personas jurídicas del régimen ordinario o del especial que por diferentes motivos tomen la decisión de liquidarse durante el presente año gravable pueden lograr que su declaración de renta por fracción de año gravable 2022 quede cobijada con el beneficio de auditoría del artículo 689-3 del Estatuto Tributario –ET–, creado con el artículo 51 de la Ley 2155 de septiembre de 2021, si se cumplen todos los requisitos allí mencionados

De acuerdo con dicha norma, las declaraciones del año gravable 2022 (que se podrán presentar usando el mismo formulario 110 del año gravable 2021; ver Resolución 000026 de febrero de 2022) podrán quedar en firme en solo 6 o 12 meses siguientes a su presentación si se cumplen los siguientes requisitos:
1. No se puede disfrutar al mismo tiempo de otros beneficios tributarios por su ubicación geográfica

Por el año gravable 2022 el declarante no puede figurar entre quienes disfrutan de otros beneficios tributarios en el impuesto de renta por causa de su ubicación geográfica (esto aplicaría a quienes se acogen, por ejemplo, a los beneficios de las zonas francas, las Zomac o las Zese).
2. Debe haberse presentado la declaración de renta anterior

El declarante debió presentar (oportuna o extemporáneamente) la declaración de renta del año inmediatamente anterior (en este caso la del año gravable 2021), y en ella se debió liquidar un “impuesto neto de renta” (ver renglón 94 del formulario 110 de dicho año) igual o superior a 71 UVT ($2.578.000 en 2021). Por tanto, si presentó dicha declaración del año gravable 2021 liquidando un impuesto neto de renta inferior a dicho monto, tendría que optar por corregirla para elevar el monto de dicha partida (ver artículo 588 del ET).
“las personas jurídicas que se constituyeron durante 2022 no pueden optar por el beneficio de auditoría del año gravable 2022”

La exigencia de una declaración previa del año anterior (en este caso la del año gravable 2021) implica que las personas jurídicas que se constituyeron durante 2022 no pueden optar por el beneficio de auditoría del año gravable 2022. Lo mismo aplicaría para aquellas personas jurídicas que durante el año 2021 pertenecieron al régimen simple y durante 2022 regresaron (de forma obligatoria o voluntaria) al régimen ordinario del impuesto de renta.

3. Impuesto de renta por fracción de 2022 debe ser superior al impuesto de 2021

El impuesto neto de renta de la fracción de año gravable 2022 (que solo se obtendrá sobre la renta ordinaria, pues la renta presuntiva se calcula con el 0 %) debe superar al impuesto neto de renta del año gravable 2021 en por lo menos un 25 %:Si el incremento está entre un 25 % y un 34 %, la declaración quedará en firme dentro de los 12 meses siguientes a su presentación.
Si el incremento es del 35 % o más, quedará en firme dentro de los 6 meses siguientes a su presentación (entre los años gravables 2019 a 2021 dichos porcentajes eran de 20 % al 29 %, o superior al 30 %, según lo establecía el artículo 689-2 del ET).

Una vez cumplidos los 6 o 12 meses, el contribuyente no podrá corregir la declaración, pues el beneficio de auditoría opera de forma automática. Por tanto, no podrá alegar que renuncia al beneficio para pensar en hacerle correcciones voluntarias después de dicho plazo.
4. La declaración de renta de 2022 debe presentarse en debida forma

La declaración de renta por fracción de año gravable 2022 deberá presentarse en debida forma (ya sea presencial o virtualmente; ver artículo 579-2 del ET; recuérdese que la Resolución 12761 de diciembre 9 de 2011 sigue siendo la norma que señala quiénes son los obligados a declarar virtualmente, lo cual implica asegurarse de obtener oportunamente el instrumento de firma electrónica o de haberlo renovado a tiempo cuando esté cerca de cumplir 3 años de haber sido emitido).

5. No podrán incluirse retenciones falsas

La declaración por fracción de año gravable 2022 no deberá incluir retenciones falsas.
6. El saldo a pagar debe cancelarse oportunamente

En caso de que la declaración por fracción de año gravable 2022 arroje saldo a pagar, este se deberá pagar oportunamente.
Beneficio de auditoría solo aplica a la declaración de renta

La norma indica que solo se le otorgará firmeza a la declaración de renta, no a las de IVA y retención del mismo año gravable 2022. Además, si la declaración con beneficio de auditoría arroja “saldo a favor”, y se desea solicitarlo en devolución o compensación, la solicitud respectiva también se debe presentar dentro de esos mismos 6 o 12 meses antes mencionados.

domingo, junio 19, 2022

Cómo va la reglamentación de las NIGC 1 y 2? Esto dice el CTCP


El CTCP indicó aspectos importantes sobre la incorporación de las Normas Internacionales de Gestión de la Calidad 1 y 2 –NIGC 1 y 2– a la normativa colombiana, así como sobre la fecha de su posible aplicación en el país.

A continuación, realizamos un recuento de estos avances.

Las firmas de auditoría y los contadores públicos independientes que brinden servicios de auditoría y revisión de información histórica, revisión de estados financieros, trabajos de aseguramiento y trabajos de servicios relacionados deben aplicar un sistema de gestión de la calidad. Este es regulado por las Normas Internacionales de Gestión de la Calidad –NIGC– 1 y 2. Estas normas reemplazarían a la Norma Internacional de Control de Calidad –NICC– 1.
¿Por qué deben implementarse las NIGC 1 y 2?

El propósito de las NIGC es que las firmas de auditoría tengan un sistema de gestión de la calidad en los servicios que brindan a sus clientes, de manera que implementen un enfoque basado en riesgos en dichos servicios.

La NIGC 1 refiere la responsabilidad de la firma de auditoría de establecer políticas o procedimientos que aborden los encargos que deben estar sujetos a revisiones de calidad del encargo.

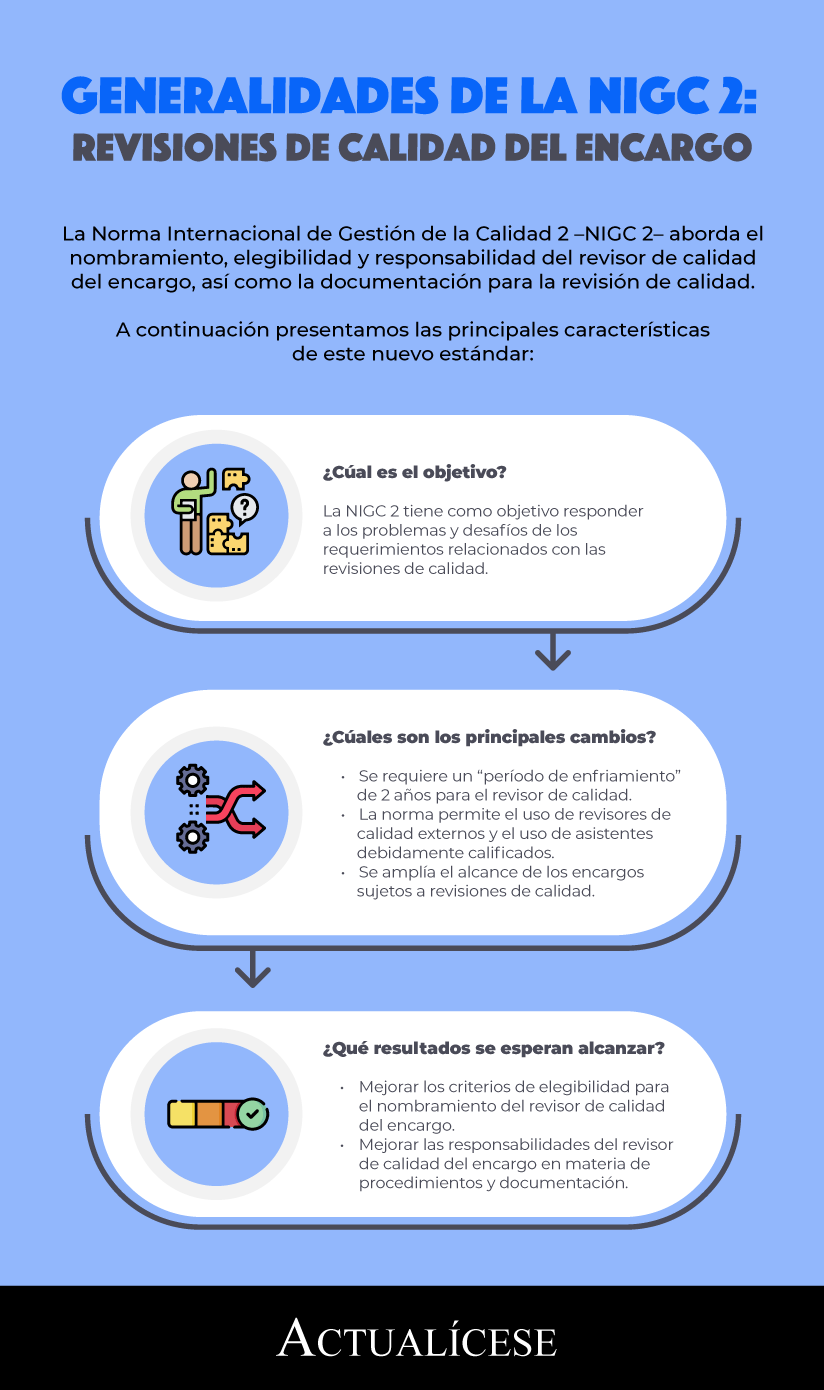
Por su parte, la NIGC 2 trata la elegibilidad del revisor de calidad del encargo, el desempeño de este profesional y la documentación de una revisión de calidad del encargo, como se muestra en la siguiente infografía:


A pesar de que la NICC 1 brindó los lineamientos necesarios para el control de calidad, la gestión de calidad representa un enfoque diferente, mucho más amplio. Es así como las NIGC 1 y 2 corresponden a un sistema con un enfoque basado en riesgos, el cual es proactivo, de flujo continuo, repetitivo y escalable, como lo señala el Dr. Roberto Mejía, especialista en Estándares Internacionales, en el siguiente video:

¿Cómo va la reglamentación de las NIGC 1 y 2?

En el ámbito internacional se espera la aplicación de las NIGC a partir del 15 de diciembre de 2022, esto como respuesta a la publicación de IAASB sobre las nuevas normas para la gestión de la calidad de las firmas que prestan servicios de auditorías y revisiones de información financiera histórica, otros trabajos de aseguramiento y servicios relacionados. Es de aclarar que se permite su aplicación anticipada.

Para Colombia, actualmente las normas de calidad se encuentran contenidas en la NICC 1. No obstante, para la introducción correspondiente a la normativa del país se han adelantado los siguientes procesos:El CTCP emitió un proyecto de discusión pública que incorpora la NIGC 1, anteriormente NICC 1, y la NIGC 2.
El período para discusión pública de este proyecto culminó el 30 de noviembre de 2021.
El CTCP elaboró una ponencia para estudio y revisión de los miembros del Consejo. El documento final revisado fue aprobado y autorizado para ser remitido a las autoridades de regulación, en reunión plenaria del 28 de diciembre de 2021, con acta n.º 65.
El 19 de enero de 2022 se remitió a las autoridades de regulación (MinCIT y MHyCP) el documento de sustentación de la propuesta sobre interpretaciones y enmiendas emitidas por el IAASB durante los períodos 2019 a 2021.

Para finalizar, el CTCP expresa en el Concepto 0269 del 6 de mayo de 2022:

El CTCP recomienda la expedición de un Decreto reglamentario que actualice y ponga en vigencia la nueva norma de gestión de calidad (NIGC1 y NIGC2), por lo que se espera que durante el primer semestre de 2022 las autoridades de regulación emitan las actualizaciones correspondientes y que ellas sean aplicables en Colombia a partir del 1 de enero de 2024, permitiendo su aplicación anticipada.
“se está a la espera de la incorporación de esta actualización en la normativa del país por parte de las autoridades de regulación ”

De acuerdo con lo citado, se está a la espera de la incorporación de esta actualización en la normativa del país por parte de las autoridades de regulación , además se estima que estas normas sean aplicables en el país a partir del primero de enero de 2024.

Auditoría para entidades menos complejas: ¿en qué va la propuesta elaborada por el IAASB?


Los profesionales contables podrán participar en la elaboración de la Norma Internacional de Auditoría para entidades menos complejas hasta el 31 de enero del siguiente año (2022).

El IAASB, por su parte, continúa desarrollando una norma separada para las entidades menos complejas –LCE–.

El IAASB continúa trabajando en su propuesta de Norma Internacional de Auditoría para estados financieros de entidades menos complejas, la cual, desde el punto de vista de la entidad, constituye un hito y marca una etapa importante para la profesión contable mundial.

Desde julio de 2020, el IAASB centró sus esfuerzos en el desarrollo de una norma separada para las entidades menos complejas –LCE, por sus siglas en inglés– en un plazo acelerado.

En diciembre de 2020, se aprobó la propuesta de proyecto para la línea de trabajo y en junio de 2021 se aprobó el borrador de exposición de la propuesta de Norma Internacional de Auditoría para las auditorías de estados financieros de entidades menos complejas, que se publicó para comentarios públicos el 23 de julio de este año.
“muchos de los problemas y retos que se están experimentando no son exclusivos de las LCE y también pueden aplicarse ampliamente a otras auditorías”

Luego de la socialización de la propuesta, IFAC ha determinado que muchos de los problemas y retos que se están experimentando no son exclusivos de las LCE y también pueden aplicarse ampliamente a otras auditorías.

En particular, se destacaron los problemas relacionados con la complejidad, comprensibilidad, escalabilidad y proporcionalidad de todas las auditorías.
Auditoría de estados financieros en una LCE

El resultado previsto de la utilización de la norma separada es una auditoría de alta calidad que mejore la credibilidad de los estados financieros para los usuarios de estos. La norma separada está diseñada para una auditoría de los estados financieros de una LCE que:Sea proporcionada a la naturaleza y circunstancias que serían típicas de una auditoría de una LCE.
Pueda utilizarse eficaz y eficientemente para obtener evidencia suficiente y apropiada de auditoría, para respaldar una opinión de auditoría de seguridad razonable.
Utilice un enfoque de auditoría basado en el riesgo, con requisitos basados en principios, para que la norma propuesta pueda aplicarse a entidades menos complejas con una amplia gama de circunstancias y en todos los sectores o industrias.

Conceptos de las NIA también se aplican para este grupo

IFAC ha explicado que, en concordancia, muchos de los conceptos básicos utilizados en las NIA para apoyar un enfoque basado en el riesgo también se han incorporado en la norma separada, incluyendo:El uso de objetivos.
Utilizar los procedimientos y conceptos básicos de las NIA como base para establecer el esfuerzo de trabajo del auditor al realizar una auditoría de una LCE.
La necesidad de obtener suficientes pruebas de auditoría adecuadas para respaldar la opinión de auditoría.
Utilizar la materialidad para centrar los esfuerzos del auditor y evaluar las incorrecciones.
Utilizar el modelo de riesgo de auditoría; aplicar los conceptos de riesgo inherente, riesgo de control y riesgo de detección.

Al respecto, IFAC explica lo siguiente:

Como tal, la norma separada tendría los mismos objetivos generales del auditor y las mismas limitaciones inherentes a una auditoría de las NIA.
Todavía hay plazo para realizar comentarios

La entidad ha invitado a los profesionales contables para que comenten sobre la claridad, comprensibilidad y viabilidad de la aplicación de la norma separada. Se les invita a que aborden en sus preguntas temas relacionados con:Posición general: opiniones sobre la naturaleza independiente de la norma, el título propuesto y la posición general de la norma separada.
Autoridad de la norma: opiniones sobre la autoridad (o alcance), si se puede implementar, si el rol propuesto de las autoridades legislativas o reguladoras, o de los organismos locales relevantes con autoridad para establecer normas, es claro y apropiado; y si es necesario hacer algún cambio en las limitaciones propuestas relacionadas con su uso.
Principios clave utilizados en la elaboración de la norma separada, diseño y estructura generales: opiniones sobre los principios clave de desarrollo y el enfoque de los requisitos, los objetivos y el material explicativo esencial.
Contenido: opiniones sobre el contenido de cada parte y los aspectos en los que se podría mejorar la norma.
Auditorías de grupo: incluye opiniones sobre el impacto de la actual exclusión de las auditorías de grupo del ámbito de aplicación y sobre la conveniencia de incluir las auditorías de grupo.
Otros asuntos: incluye opiniones sobre el enfoque propuesto para las futuras actualizaciones y el mantenimiento, y sobre el apoyo y la orientación que serían útiles al aplicar la norma propuesta.