lunes, agosto 30, 2021

Elementos de los estados financieros: definición, características, liquidadores y mucho más


El marco conceptual incluido en el Decreto Único Reglamentario 2420 de 2015 expone los lineamientos para la presentación de estados financieros.

En este editorial te contamos qué son los activos, pasivos, patrimonio, ingresos y gastos, y te entregamos nuestras mejores herramientas para trabajarlos.

Los estados financieros son una valiosa herramienta para la toma de decisiones en las organizaciones; por ello, su correcta elaboración es de suma importancia.

Como en el proceso contable se obtienen los estados financieros, de los cuales es necesario identificar las características y cualidades, así como su estructura y contenido, para su posterior presentación es válido empezar por aclarar que un juego completo de estados financieros debe ser elaborado en cumplimiento del marco normativo que corresponda según el grupo de convergencia en el cual se encuentre ubicada la organización que prepara y presenta la información (consulta nuestra herramienta Plantilla para clasificar una entidad en un grupo de aplicación de las NIIF en Colombia)

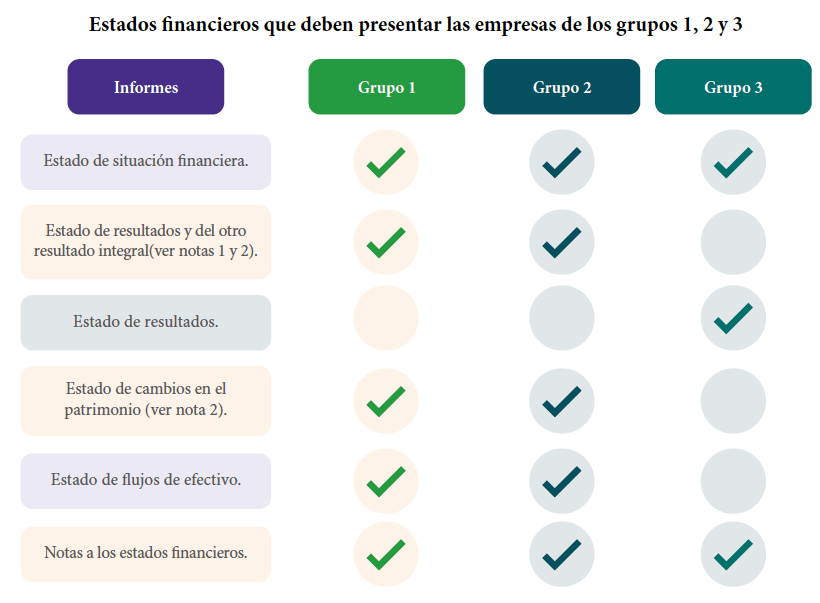
En la siguiente infografía te contamos cuáles son los estados financieros que deben elaborar las empresas según su grupo:

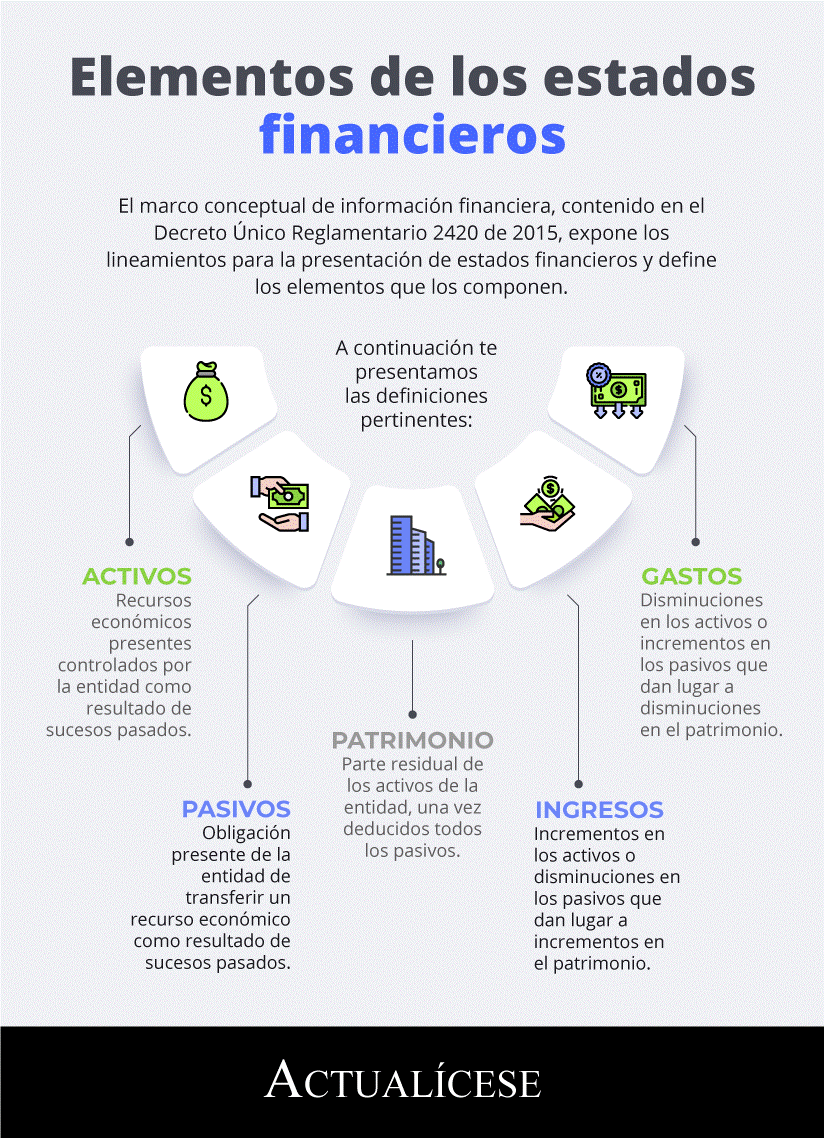
Ahora bien, el marco conceptual de la información financiera, contenido en el anexo técnico compilatorio y actualizado 1 – 2019 del Decreto Único Reglamentario 2420 de 2015, define cada uno de los elementos que componen los estados financieros; a partir de este, en las siguientes líneas se exponen las características de dichos elementos:
1. Activos

De acuerdo con el párrafo 4.3 del marco conceptual para la información financiera, los activos son recursos económicos presentes controlados por la entidad como resultado de sucesos pasados.

Un recurso económico es un derecho que tiene el potencial de producir beneficios económicos. Esta definición nos permite apreciar el potencial de un activo para generar beneficios económicos.


Los Estándares Internacionales además resaltan las siguientes características de los activos:

a. Otorgan derechos (párrafos del 4.6 al 4.13 del marco conceptual para la información financiera): para ser activos de la entidad, los derechos deben tener el potencial de producir beneficios económicos:

Existen dos clases de derecho con el potencial para producir beneficios:
Los derechos de obligación de un tercero: por ejemplo, derechos a recibir efectivo o derecho a recibir bienes o servicios
Los derechos que no corresponden a una obligación de un tercero: por ejemplo, derechos sobre propiedad planta y equipo, o derechos a utilizar propiedad intelectual.

b. Tienen potencial para producir beneficios económicos (párrafos del 4.14 al 4.18 del marco conceptual para la información financiera): un recurso económico podría producir beneficios económicos para la entidad otorgando el derecho a realizar una o más de las siguientes acciones:
Recibir flujos de efectivo contractuales u otro recurso económico.
Intercambiar recursos económicos con terceros en condiciones favorables.
Producir entradas de efectivo o evitar salidas de efectivo para, por ejemplo, arrendar el activo.
Recibir efectivo u otros recursos económicos mediante la venta del recurso económico.
Extinguir pasivos mediante la transferencia del recurso económico.

c. Ejerce control (párrafos del 4.19 al 4.25 del marco conceptual para la información financiera): una entidad controla un recurso económico si tiene la capacidad presente de dirigir su uso y obtener los beneficios económicos que pueden proceder de éste.
2. Pasivos

El párrafo 4.26 el marco conceptual para la información financiera define un pasivo como una obligación presente para la entidad de transferir un recurso económico como resultado de sucesos pasados.

Los pasivos tienen las siguientes cualidades:

a. Existe una obligación (párrafos del 4.28 al 4.35 del marco conceptual para la información financiera): una obligación es un deber o responsabilidad que una entidad no tiene capacidad práctica de evitar. Esta obligación es debida a un tercero. Ejemplo de una obligación es un crédito otorgado por el banco.

b. Transferencia de un recurso económico (párrafos del 4.36 al 4.41 del marco conceptual para la información financiera): la obligación debe requerir que la entidad transfiera un recurso económico a uno o varios terceros. Ejemplos de obligaciones de transferir un pasivo son: obligaciones de pagar efectivo, obligaciones de entregar bienes o prestar servicios, obligaciones de intercambiar recursos económicos, etc.

c. Obligación presente como resultado de sucesos pasados (párrafos del 4.42 al 4.47 del marco conceptual para la información financiera): consiste en que la obligación presente, que da lugar a la existencia de un pasivo, exista como resultado de sucesos pasados; esto ocurre cuando la entidad ya ha obtenido beneficios económicos o realizado una acción y, como consecuencia, la entidad tendrá o podría tener que transferir un recurso económico que no se hubiere trasferido en otro caso.
3. Patrimonio

El patrimonio, según el párrafo 4.63 del marco conceptual, representa la parte residual de los activos de la entidad, una vez deducidos todos los pasivos.

Como expresan los Estándares Internacionales, los derechos sobre el patrimonio son derechos frente a la entidad que no cumplen la definición de pasivo y, además, pueden establecerse mediante contrato, legislación o instrumentos similares, e incluyen: acciones de varios tipos emitidas por la entidad y algunas obligaciones de emitir otros derechos sobre el patrimonio, como es el caso de las acciones.

Los activos, pasivos y el patrimonio son elementos de la ecuación contable. Accede a nuestro análisis Ecuación contable: definición y fórmulas para estudiar cómo están relacionados.

Pero eso no es todo. Si estás aquí, seguramente te gustará descargar nuestras siguientes herramientas:


4. Ingresos

Los ingresos están definidos en el párrafo 4.68 del marco conceptual como incrementos en los activos o disminuciones en los pasivos, estos dan lugar a incrementos en el patrimonio distintos de los relacionados con aportaciones de los tenedores de derechos sobre el patrimonio relacionados con el rendimiento financiero de la entidad.
5. Gastos

Los gastos, según el párrafo 4.69 del marco conceptual, son disminuciones en los activos o incrementos en los pasivos que dan lugar a disminuciones en el patrimonio distintos a los relacionados con distribuciones a los tenedores de derechos sobre el patrimonio.

Respecto a estos puntos, seguramente te gustará descargar una de nuestras herramientas. ¡Ve a verla!


Estudia las novedades en los Estándares Internacionales de Información Financiera y Aseguramiento de la Información que hemos comentado en el análisis.

domingo, agosto 29, 2021

Así es el proyecto de ley que busca proteger al consumidor que realice compras electrónicas


La Ley 1480 de 2011 es insuficiente para proteger a los consumidores ante las exigencias del panorama actual que rodea el comercio electrónico.

Proyecto de ley busca establecer las garantías de protección en favor de los consumidores que utilizan los medios electrónicos para sus compras.

Desde hace más de un año el comercio electrónico se consolidó y tomó vuelo en Colombia. Las cifras de la Cámara Colombiana de Comercio Electrónico así lo demuestran, ya que en el 2020 las ventas en línea representaron el 8,5 % del PIB.

Por otra parte, datos de la Superintendencia de Industria y Comercio –SIC–, indican que durante ese mismo año las quejas de los consumidores se incrementaron hasta en un 253 %.

En medio de este auge, entró al escenario el proyecto de ley 284 de 2020, el cual busca establecer las garantías de protección en favor de los consumidores que utilizan los medios electrónicos para sus compras.

Hasta este punto, el proyecto ha contado con gran acogida durante los debates, recientemente fue aprobado en tercer debate y espera ponencia para el cuarto.

Aunque en la Ley 1480 de 2011 se establecen algunas medidas de protección para los consumidores que realizan compras electrónicas, desde el punto de vista de los ponentes de este proyecto esta es insuficiente ante las exigencias del panorama actual.

Es necesario entonces perfeccionar y generar nuevas medidas para mejorar la confianza del consumidor a la hora de realizar transacciones digitales. Es así como el proyecto contempla:
El derecho de retracto del consumidor electrónico.
Plan de atención al consumidor de comercio electrónico.
Derecho de retracto del consumidor electrónico
“Los consumidores que tengan inconvenientes con la entrega del producto podrán retractarse de su compra”

Los consumidores que tengan inconvenientes con la entrega del producto podrán retractarse de su compra.

Si se llega a presentar retraso con el envío del producto o la prestación del servicio, el proyecto indica que el consumidor podrá ejercer el derecho de retracto desde el primer día de mora hasta los cinco días siguientes a su recepción.

También tendrá derecho a la devolución del dinero que gastó en su compra, el cual deberá consignarse por parte del negocio en la cuenta bancaria del consumidor o en el instrumento de pago utilizado para la compra.

El plazo máximo para esta devolución será de 15 días, siempre y cuando no se trate de pagos a través de operaciones de crédito.
Plan de atención al consumidor de comercio electrónico

El proyecto propone que los proveedores de productos o servicios en línea propongan un plan de atención al consumidor donde se definan opciones para que los consumidores tengan conocimiento del estado de su compra, hacer requerimientos o resolver dudas.

La idea es contar con un canal de comunicación certero, efectivo y fluido entre el consumidor y el vendedor. Dicho plan deberá ser presentado ante la SIC, entidad que velará por su cumplimiento.
¿A quiénes está enfocado el proyecto?

El proyecto de ley aplicará a los negocios que funcionen como comercios electrónicos, lo cual incluye a grandes superficies, almacenes o ventas en redes sociales.

Enfocándose las últimas, el Ministerio de Comercio, Industria y Turismo reglamentará con carácter diferencial las actividades comerciales que a través de estas se ejerzan.

La SIC, por su parte, se encargará de vigilar el cumplimiento de estas garantías y de imponer las sanciones correspondientes, según la normatividad vigente.

En 2021, el 39% de las exportadoras han dejado de despachar

 Datos de Analdex reflejan el golpe del covid en la estructura del comercio exterior de Colombia. Este año, solo 6.694 han vendido a otros países.


"Esto es un proceso, las primeras empresas en reaccionar son las grandes, pero hay opción para las pequeñas".

De acuerdo con la Asociación Nacional de Comercio Exterior, Analdex, los productos agropecuarios y las manufacturas han venido jalonando el crecimiento el intercambio de productos a nivel mundial y en el caso colombiano los insumos agropecuarios (20,4%), de alimentos y bebidas (22,1%) y manufacturas (19,7%) han presentado crecimientos de doble dígito lo cual se registra como una opción para que las empresas pequeñas y medianas exporten más.

En 2019 había 10.853 empresas exportando y para el 2021 con corte a abril hay 6.694, lo que significa una caída de más de 4.000 empresas vendiendo al exterior.

El año pasado fueron 9.854 las empresas que sacaron sus mercados al mundo y de acuerdo con el tamaño de las compañías, las grandes, que son aquellas que venden más de US$10 millones facturaron US$26.771 millones, lo que representa un 86% del total, mientras que las medianas, que hacen exportaciones de US$1 millón a US$10 millones aportaron un 11% del total con US$3.291 millones, por su parte las empresas pequeñas que venden hasta un US$1 millón facturaron US$995.000, lo que representa el 3% del total del año.

Para Javier Díaz, Presidente Ejecutivo de Analdex, el comercio mundial se encuentra avanzando en una recuperación sólida, aunque desigual, después de la pandemia de la Covid-19.

La Organización Mundial del Comercio, OMC, estima que en el 2021 crezca el volumen del comercio exterior en 8%.

“En la medida que la demanda internacional aumente, las oportunidades para una economía como la colombiana que depende esa demanda pues hay oportunidades a la vista”, señaló Díaz.

En el caso de los sectores, manufacturas y combustibles están empezando a crecer y esa recuperación puede atribuirse a la reanudación de las actividades en las fábricas coincidiendo con la adopción de las protocolos de seguridad necesarios para proteger a los trabajadores frente a la pandemia.

“Es necesario impulsar la reactivación de la economía. El comercio mundial se ha venido recuperando y así mejorará la demanda por productos colombianos. Esto es un proceso, las primeras empresas en reaccionar son las grandes, pero creo que en la medida en que la demanda internacional mejore hay opción también para las pequeñas y medianas. En el sector agrícola y agroindustrial es evidente, hay que esperar que en el sector de manufactura también se dé ese proceso”, afirmó el directivo.

Además apuntó que el comercio intrarregional se consolida como mercado para las Pymes.

Papeles de trabajo del revisor fiscal cómo elaborarlos?


Los papeles de trabajo son el conjunto de documentos que contienen la descripción de los procedimientos aplicados por el revisor fiscal, así como los resultados y conclusiones alcanzadas.

En este editorial explicamos su importancia, contenido y forma de elaboración.

A continuación, abordamos los aspectos fundamentales de la elaboración de los papeles de trabajo en los encargos de revisoría fiscal.
¿Qué son los papeles de trabajo?

Los papeles de trabajo son los documentos en los que el revisor fiscal deja constancia de la labor que realizaron durante el encargo, de los resultados obtenidos en los procedimientos y pruebas aplicados y de las conclusiones alcanzadas, las cuales sirven de base para la elaboración del dictamen o informe.


Importancia de los papeles de trabajo

La importancia de los papeles de trabajo se puede definir en los siguientes puntos:
Prueba legal de que el revisor fiscal realizó su trabajo en debida forma, con el cumplimiento de la normativa aplicable (anexo 4 del DUR 2420 de 2015 y Ley 43 de 1990).

Memoria del trabajo efectuado por el revisor fiscal, que sirve de guía para la realización de encargos de períodos posteriores.
Medio de supervisión del trabajo efectuado por los auxiliares del revisor fiscal.
Efectuar revisiones de control de calidad sobre los encargos, de conformidad con la NICC 1.

En el siguiente video el Dr. Roberto Andrés Valencia, experto consultor en auditoría y revisoría fiscal, responde cuáles papeles de trabajo se deben elaborar en un encargo de revisoría fiscal y qué se debe tener en cuenta al momento de cerrar dichos papeles de trabajo para conservarlos de forma adecuada:


Obligación de elaborar papeles de trabajo

La obligación de elaborar papeles de trabajo se encuentra establecida en el artículo 9 de la Ley 43 de 1990, que requiere al contador público dejar constancia de las labores realizadas para emitir su juicio profesional.

La NIA 230 – Documentación de auditoría también requiere que el revisor fiscal deje evidencia que permita constatar que el encargo se planificó y ejecutó de conformidad con las NIA y los demás requerimientos legales aplicables.
Tiempo de conservación de los papeles de trabajo

El artículo 9 de la Ley 43 de 1990 señala que los papeles de trabajo deberán conservarse por un tiempo mínimo de cinco (5) años contados a partir de su fecha de elaboración.

Propiedad y reserva de los papeles de trabajo

El propietario de los papeles de trabajo es del revisor fiscal que los prepara, debido a que, como se mencionó anteriormente, dichos papeles son la prueba ante terceros de la labor que efectuó.
“los papeles de trabajo están sujetos a reserva profesional”

No obstante, se debe tener en cuenta que los papeles de trabajo están sujetos a reserva profesional; por tanto, el revisor fiscal únicamente podrá revelarlos cuando exista una disposición legal (ver artículos 214 del CCo y 63, 64 y 67 de la Ley 43 de 1990).
Tipos de papeles de trabajo

Los papeles de trabajo pueden estar constituidos por:
Documentos con información de la entidad, tales como escritura de constitución, manual de políticas contables o comunicaciones con la gerencia.
Planillas contables sobre la revisión de las cuentas, las cuales pueden elaborarse en softwares especializados de auditoría o en libros de Excel.

En ese sentido, se recomienda que para cada cliente se conserven los siguientes tipos de papeles de trabajo:
Papeles de trabajo permanentes: en estos se almacena la información del cliente que no cambia con el tiempo, tales como su historia, principales productos, normativa que le aplica y políticas y procedimientos contables.
Papeles de trabajo temporales: estos contienen la información utilizada durante el encargo, tales como estados financieros del período, correspondencia con el cliente, los procedimientos de auditoría y el informe.

Estudia con el Dr. Roberto Valencia, qué tipos de papeles de trabajo existen y qué incidencia tiene el concepto de materialidad o importancia relativa en su aplicación:


Contenido de los papeles de trabajo

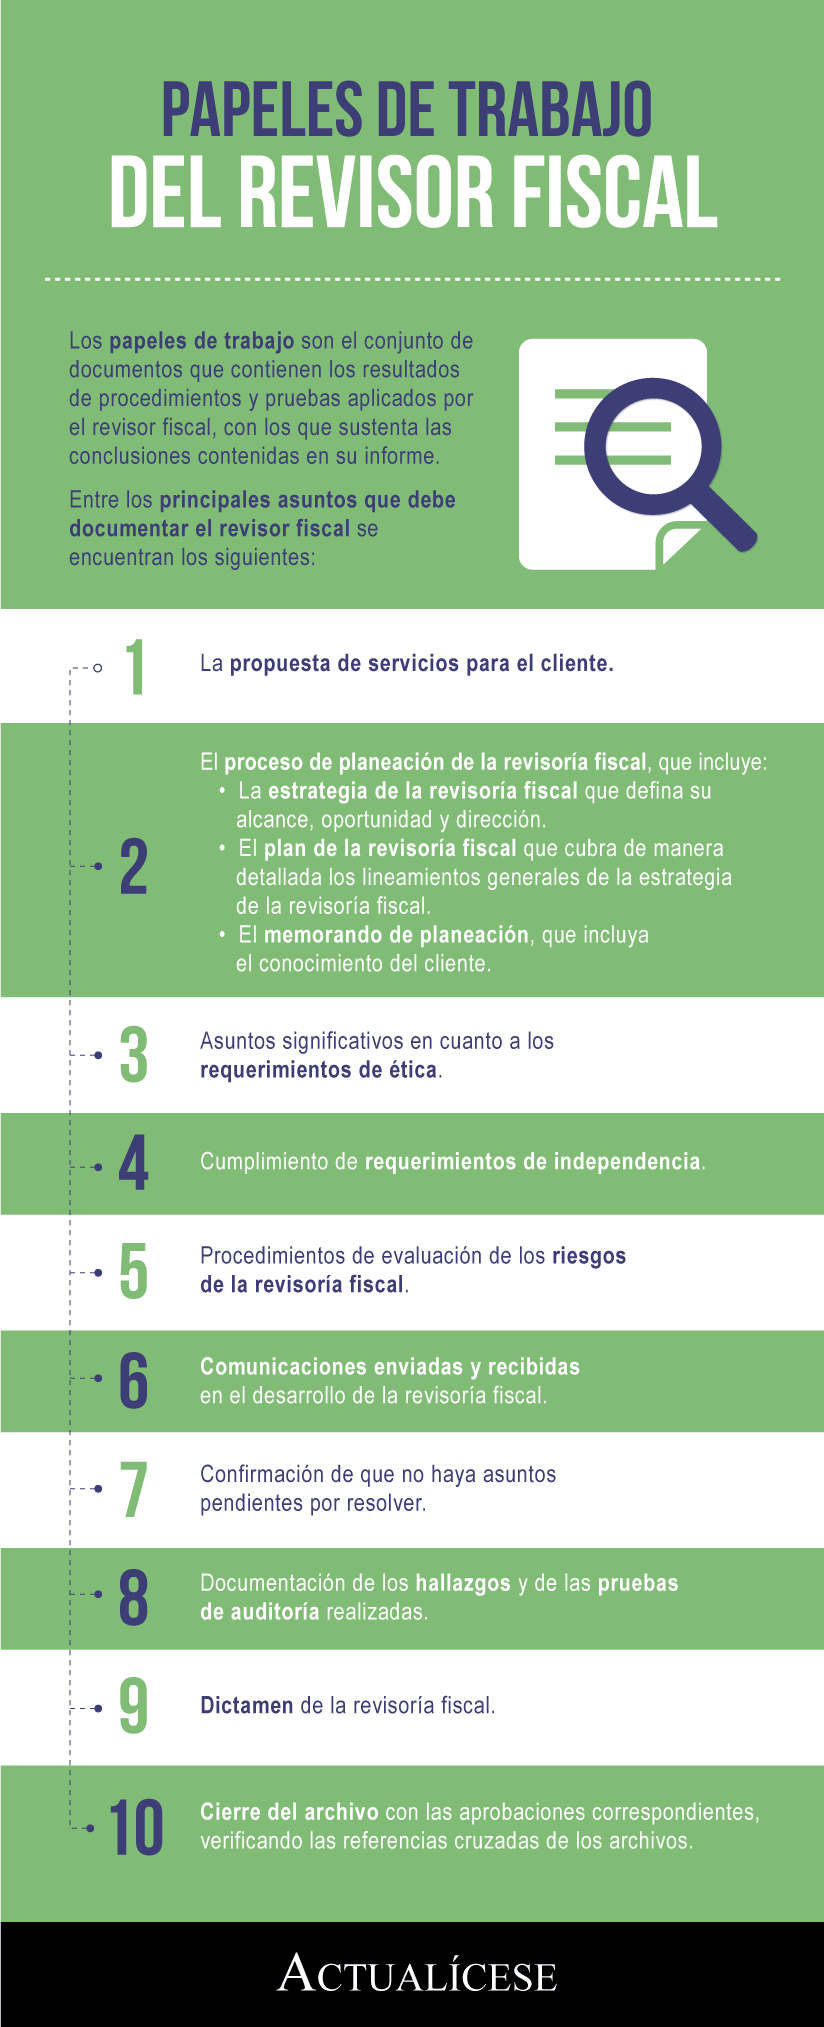
En la siguiente infografía se explican los asuntos que debe documentar el revisor fiscal en sus papeles de trabajo:


A continuación, el Dr. Roberto Valencia, comparte detalladamente cuál es la estructura y los elementos que exigen las NIA para la elaboración de los papeles de trabajo:

¿Cómo se elaboran los papeles de trabajo?

Los papeles de trabajo deben abarcar el examen de cada una de las cuentas de los estados financieros. Para ello, deberán contener:
Hojas de trabajo: contienen los saldos del ejercicio actual y anterior, los ajustes y reclasificaciones que solicite el auditor o revisor fiscal y, finalmente, las cifras finales con los saldos ajustados.
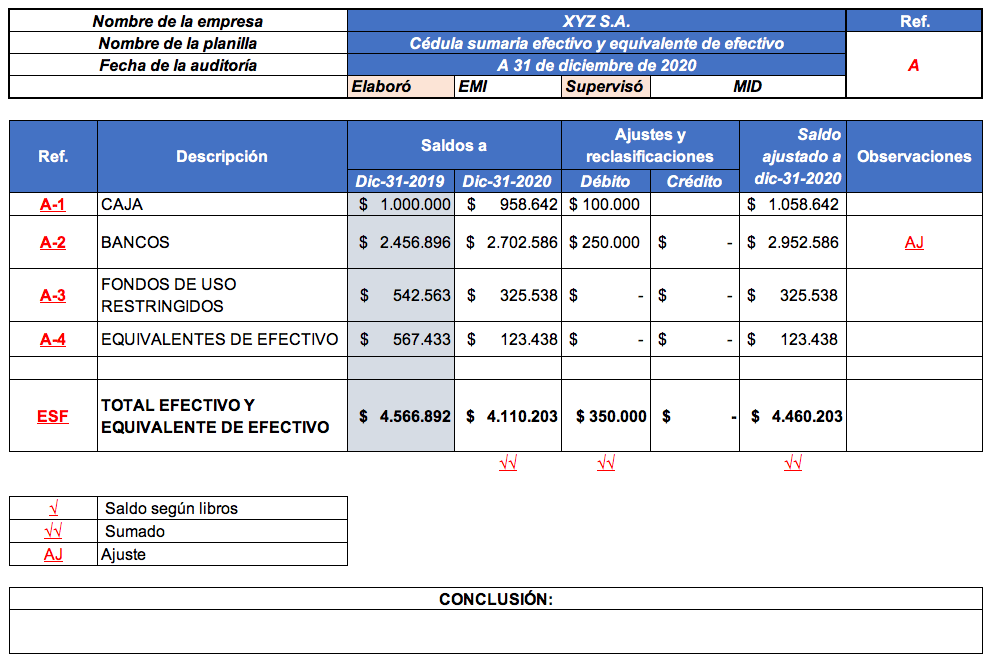
Cédulas sumarias: desagregan los rubros que componen la hoja de trabajo, y establecen referencias a las cédulas analíticas.
Cédulas analíticas: detallan los rubros de las cédulas sumarias y los procedimientos aplicados por el revisor fiscal para cada cuenta.

Cada hoja o cédula de los papeles de trabajo deberá contener referencias cruzadas a otras hojas o documentos, de forma tal que el revisor fiscal pueda navegar fácilmente por ellos.

En el siguiente video, te contamos de la mano de Dr. Roberto Valencia, cuáles son los métodos vigentes para la elaboración de los papeles de trabajo de auditoría:

Además, los papales de trabajo deberán contener las marcas de auditoría que indiquen el proceso que siguió el revisor fiscal para su revisión; por ejemplo:

≠ Verificado correcto.

π Verificado incorrecto.

© Conciliado.

¥ Verificado físicamente.

√ Saldo según libros.

√√ Sumado.

Ejemplo:

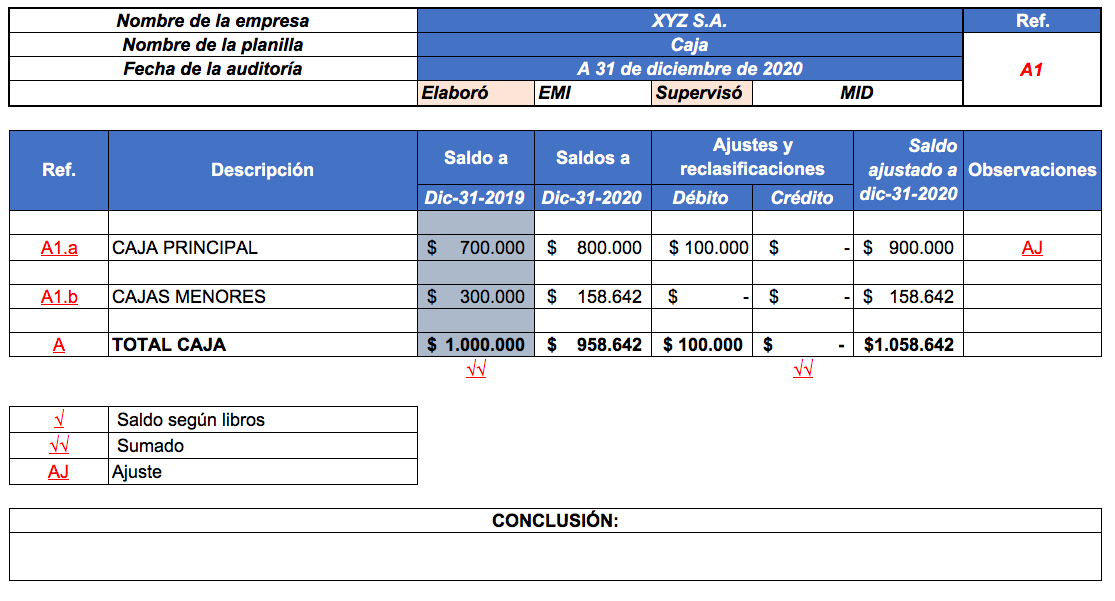
A continuación, mostramos un ejemplo de la elaboración de los papeles de trabajo del revisor fiscal.
Hoja de trabajo: estado de situación financiera.

Cédula sumaria: efectivo y equivalente de efectivo.

Cédula analítica: caja.


Ahora bien, una duda muy popularizada a raíz de las limitaciones de desplazamiento que se generaron por la pandemia por el Covid-19, fue si los papeles de trabajo deben ser físicos o pueden ser 100 % digitales; de eso se trata la respuesta que entrega el Dr. Roberto Valencia a continuación:


Recopilación, intercambio y percepción de datos: ¿cuál debe ser el papel de los contadores públicos?


Los contadores deben tener capacidad de analizar datos y confirmar que estos sean relevantes, confiables y verificables. A través del uso de datos se puede evaluar si existe un mercado para posibles negocios con clientes.

La medición de datos por parte de un contador es una oportunidad estratégica.

La Federación Internacional de Contadores Públicos –IFAC–, por sus siglas en inglés– y la Chartered Professional Accountants of Canada (Asociación de Contadores de Canadá) publicaron el informe The professional accountant’s role in data, un documento que describe «un nuevo modelo de la cadena de valor de la gestión de información financiera donde los contadores re-imaginen sus funciones para contribuir de modo significativo a la economía digital».

Desde el punto de vista de las entidades, este es un buen momento para que la profesión contable aproveche la disrupción de la economía digital en expansión, adopte funciones mejoradas en la cadena de valor de gestión de datos y guíe a las empresas y organizaciones de todo tipo hacia un futuro sostenible.

La medición de los datos por parte de un contador público se convierte en una oportunidad estratégica. De esta forma, los contadores podrán dar fe de que las organizaciones han seleccionado adecuadamente los datos necesarios para respaldar su análisis. Esto sugiere la publicación:

Los conjuntos de datos se obtienen para respaldar el análisis, es así como los contadores deberán confirmar que estos sean relevantes, confiables y verificables. Además, a través de su uso pueden evaluar si existe un mercado para entablar posibles negocios con clientes.
Papel potencial de los contadores en la recopilación de datos

Un papel fundamental de los contadores en una economía digital es ampliar su función de auditoría y aseguramiento para incluir datos no financieros. «Los controles internos para la gestión de datos deberán implementarse para la recolección y clasificación de datos», se explica en la publicación.

Estos controles serán esenciales para garantizar que las políticas corporativas y los límites jurisdiccionales, si se desarrollan, sean respetados. Además, los contadores pueden probar conjuntos de datos para asegurarse de que cumplen los criterios para los diferentes puntos de decisión.

Si el conjunto de datos no es alineado, deben hacerse divulgaciones apropiadas para asegurar que los tomadores de decisiones comprendan las limitaciones del conjunto de datos y cualquier supuesto posterior que sustente el análisis.
“controles internos relacionados con la recopilación de datos pueden garantizar la integridad de los datos financieros y no financieros para promover la rendición de cuentas y prevenir el fraude”

Además, los controles internos relacionados con la recopilación de datos pueden garantizar la integridad de los datos financieros y no financieros para promover la rendición de cuentas y prevenir el fraude.
Papel potencial de los contadores en el intercambio de datos

El elemento clave de la función del controlador de datos es proteger los datos, lo que se logra asegurando que únicamente las personas autorizadas tengan acceso a estos, demostrando el origen de los datos y utilizándolos para el propósito previsto.

El contador debe supervisar el uso adecuado de los datos y certificar que los datos que se utilizan o venden son aptos para su propósito, una vez se compruebe su procedencia.
Papel potencial de los contadores en la percepción de datos

Una función mejorada de los contadores dentro del análisis de los datos está relacionada con asegurar que las actividades de medición creíbles respalden los modelos que tiene una organización; este es un rol multifacético.

Lo anterior implica asegurar que los datos sean adecuados y utilizados para su propósito, y que los controles utilizados en los modelos hayan sido desarrollados, probados y monitoreados. Afirma la publicación:

Los contadores también pueden garantizar que los modelos sigan alineados tácticamente con las políticas de datos corporativos y otras limitaciones que cada país imponga a medida que evolucionan.

viernes, agosto 27, 2021

Economía mundial, al vaivén del optimismo y la incertidumbre

 Vacunación y ayudas en algunos países desataron la revisión al alza del crecimiento, pero las variantes de covid y restricciones amenazan el panorama.


En algunas ciudades del mundo se están volviendo a imponer restricciones.

El 2021 es el año de la recuperación tras la pandemia, y desde el primer día el sentimiento fue de un gran optimismo, que se ha mantenido a lo largo del primer semestre. No obstante, ya dentro de la segunda mitad, el temor por los riesgos ha vuelto a tomar parte del protagonismo, lo que ha ensombrecido el panorama a futuro, aunque eso no quiera decir que el repunte económico esté en duda.

Y es que frente a un inicio de año con el pistoletazo de salida a los planes de vacunación en el mundo, sumado a los proyectos de estímulo de Estados Unidos o el repunte en el primer trimestre de China, que impulsaron las buenas perspectivas, en las últimas semanas diversas cifras económicas no tan positivas, el avance de nuevas variantes de la covid y la vuelta a restricciones han despertado una nueva ola de nerviosismo.

Tal como explica Esteban Tamayo, economista para Colombia, Perú, Centroamérica y el Caribe de Citi, “la primera mitad del año efectivamente estuvo caracterizada por optimismo, pero no creo que fuera excesivo. La vacunación han sido rápida en muchos países y se acelera en países emergentes, lo cual justifica los ajustes al alza de crecimiento. Ahora, a medida que se incorporan nuevos riesgos y pasa el ruido de los efectos base del 2020, los economistas pueden hacer un ajuste más preciso”.

De momento, las señalen van en ambas direcciones. La Reserva Federal sigue diciendo que el PIB de Estados Unidos tendrá su mayor crecimiento en décadas, mientras que la previsión de China sigue estando por encima del 8% y la Unión Europea avanzaría alrededor del 5%.

En contraste, varias cifras no fueron tan positivas. Por ejemplo, esta semana el PIB de China anunció un alza de 7,9% en el segundo trimestre, lejos del 18,3% del primero, y un poco por debajo de la previsión.

Y aunque no se conoce el crecimiento de Estados Unidos para este periodo, su último indicador de ISM, que mide el dinamismo de los servicios en el país, se desaceleró y bajó 3 puntos en junio frente a mayo. La manufactura tuvo un comportamiento similar.

Los mercados, de igual forma, han marcado una mayor volatilidad en semanas pasadas, reflejando la incertidumbre en los mercados e impulsando el valor de activos refugio como el dólar o los bonos de Estados Unidos.

“Un elemento evidentemente negativo son las nuevas variantes de covid, lo cual podría limitar la velocidad de la recuperación, pero no frenarla. Otro elemento podría ser la Fed anunciando un ajuste de su política expansiva más temprano de lo previsto”, considera Tamayo.

Es por esto mismo, la presencia de la pandemia, que Alejandro Reyes, economista principal de BBVA Research para Colombia, asegura que “el virus sigue vigente y creando dificultades porque nos hemos relajado, pero también que es un virus que muta muy rápido y que no podemos cantar victoria hasta no lograr una vacunación global masiva. Todavía nos hace falta un importante camino”.

Otra de las preguntas es si ese nerviosismo que se ve a nivel global, lo podríamos ver en Colombia. En este sentido, Reyes apunta que “no estamos ajenos a que nuevas cepas compliquen la reactivación o a que factores como la alta tasa de desempleo o informalidad limiten la capacidad de recuperación. También estamos sujetos a lo que pase en el mundo, si suben tasas temprano o si la inflación se desborda, pero la economía colombiana es resiliente y eso apuntalará un buen desempeño para el 2021”.

Tamayo, por su parte, indica que “Colombia acaba de pasar su pico más fuerte de Covid y un par de meses complicados por las protestas sociales, y a pesar de esto, el momentum de crecimiento continúa y varios analistas (y entidades públicas) continúan revisando al alza sus expectativas”.

Así las cosas, aunque la incertidumbre volvió a la economía mundial y la perspectiva quizá no es tan optimista como al principio del año, o incluso hay varios riesgos en el horizonte que podrían perjudicar el dinamismo internacional, como señala Reyes, “la recuperación de la economía mundial ha sido sólida y creo que al final de cuentas, el mundo está, así crezca menos de lo previsto, superando con creces un problema muy complejo”.

Definición de Normas de Auditoría Generalmente Aceptadas –Naga–


Las Normas de Auditoría Generalmente Aceptadas –Naga– son los principios que rigen el proceder del auditor en el aseguramiento de la información.

En Colombia, dicho término suele usarse como referencia a las normas locales y no a las NIA.

Las Normas de Auditoría Generalmente Aceptadas –Naga– son los principios fundamentales o normas básicas que el contador público debe seguir al momento de realizar una revisión de información (auditoría o encargo de revisoría fiscal) y emitir un juicio profesional con base en las evidencias encontradas en el ejercicio del examen.

De acuerdo con la Ley 43 de 1990:

Las normas de auditoría generalmente aceptadas, se relacionan con las cualidades profesionales del contador público, con el empleo de su buen juicio en la ejecución de su examen y en el informe respectivo.

En tal sentido, las Naga locales están disponibles en la Ley 43 de 1990, en tanto que las Naga internacionales son las obtenidas producto del proceso de convergencia que se deriva de la Ley 1314 de 2009; estas últimas pueden revisarse en el Anexo técnico compilatorio y actualizado 4-2019 del DUR 2420 de 2015, y se popularizaron fuertemente con el nombre de Normas Internacionales de Auditoría –NIA–.
¿Cuáles son las Normas de Auditoría Generalmente Aceptadas – Naga–?

En virtud de lo anterior, tenemos que la sigla Naga, en el caso colombiano, hace referencia a las normas contenidas en la Ley 43 de 1990, las cuales se agrupan de la siguiente forma:

Normas personales
El examen debe ser ejecutado por personas que tengan entrenamiento adecuado y estén habilitadas legalmente para ejercer la contaduría pública en Colombia.
El contador público debe tener independencia mental en todo lo relacionado con su trabajo, para garantizar la imparcialidad y objetividad de sus juicios.
En la ejecución de su examen y en la preparación de sus informes, debe proceder con diligencia profesional.
Normas relativas a la ejecución del trabajo
El trabajo deber ser técnicamente planeado y debe ejercerse una supervisión apropiada sobre los asistentes, si los hubiere.
Debe hacerse un apropiado estudio y una evaluación del sistema de control interno existente, de manera que se pueda confiar en él como base para la determinación de la extensión y oportunidad de los procedimientos de auditoría.
Debe obtenerse evidencia válida y suficiente por medio de análisis, inspección, observación, interrogación, confirmación y otros procedimientos de auditoría, con el propósito de allegar bases razonables para el otorgamiento de un dictamen sobre los estados financieros sujetos a revisión.
Normas relativas a la rendición de informes
Siempre que el nombre de un contador público sea asociado con los estados financieros, deberá expresar de manera clara e inequívoca la naturaleza de su relación con tales estados. Si practicó un examen de ellos, deberá expresar claramente el carácter de su examen, su alcance y su dictamen profesional sobre lo razonable de la información contenida en dichos estados financieros.
El informe debe contener indicación sobre si los estados financieros están presentados de acuerdo con los principios de contabilidad generalmente aceptados en Colombia.
El informe debe contener indicación sobre si tales principios han sido aplicados de manera uniforme en el período corriente en relación con el período anterior.
Cuando el contador público considere necesario expresar salvedades sobre algunas de las afirmaciones genéricas de su informe y dictamen, deberá expresarlas de manera clara e inequívoca.
¿Migración de las Naga a las NIA?

Las NIA, al igual que todas las Normas de Aseguramiento de la Información –NAI–, son obligatorias solo para los revisores fiscales que presten sus servicios en entidades del grupo 1 (o quienes apliquen dicho estándar de forma voluntaria) y entidades del grupo 2 que tengan más de 30.000 salarios mínimos mensuales legales vigentes –smmlv– de activos o más de 200 trabajadores en relación con las responsabilidades expuestas a en los artículos 207 y 208 del Código de Comercio ( ver artículo 1.2.1.2 del DUR 2420 de 2015).

Por ello, se entiende que actualmente en Colombia subsisten tanto las Naga de la Ley 43 de 1990 como las NIA del DUR 2420 de 2015.

jueves, agosto 26, 2021

Retención en la fuente en la enajenación de criptoactivos


Según el artículo 365 y siguientes del ET, la retención en la fuente a título de renta se origina en virtud de un pago a favor de un sujeto por concepto de ingresos gravados.

Para efectos de la procedencia de la retención en la enajenación de criptoactivos, es indispensable considerar ciertos aspectos.

De acuerdo con los artículos 365 y siguientes del Estatuto Tributario –ET–, la retención en la fuente a título del impuesto sobre la renta se origina en virtud de la realización de un pago o abono en cuenta en favor de un sujeto por concepto de ingresos gravados, en consideración de los montos y tarifas definidas en la ley y el respectivo reglamento.

Ahora bien, para efectos de la procedencia de la retención en la fuente a título de renta en la enajenación de criptoactivos, es indispensable considerar ciertos aspectos que permitirán determinar si procede o no dicha retención. Veamos:
Naturaleza jurídica de los criptoactivos

La naturaleza jurídica de los criptoactivos ha sido definida y reiterada por la Dian a través de diversas doctrinas, tal como es el caso del Oficio 020436 de agosto 2 de 2017 y el Concepto 00400 de noviembre 14 de 2018, mediante los cuales se estableció que, desde el punto de vista patrimonial, los criptoactivos corresponden a bienes inmateriales, susceptibles de ser valorados, forman parte del patrimonio y pueden conducir a la obtención de una renta. Si bien, los criptoactivos no son una moneda reconocida y, por ende, no tienen poder liberatorio ilimitado, es claro que son reconocidos como un activo que por su naturaleza, y para efectos fiscales, será reconocidos como un activo intangible.
Retención en la fuente a título de renta en la enajenación de criptoactivos

Según el Oficio 0232 de febrero 19 de 2021, teniendo en cuenta que los criptoactivos han sido calificados como activos intangibles o inmateriales, es importante considerar las disposiciones en torno de los ingresos de fuente nacional, así como la posesión de bienes consagrados en los artículos 24 y 265 del ET, en los cuales se lee:

Artículo 24. Ingresos de fuente nacional. Se consideran ingresos de fuente nacional los provenientes de la explotación de bienes materiales e inmateriales dentro del país y la prestación de servicios dentro de su territorio, de manera permanente o transitoria, con o sin establecimiento propio. También constituyen ingresos de fuente nacional los obtenidos en la enajenación de bienes materiales e inmateriales, a cualquier título, que se encuentren dentro del país al momento de su enajenación. Los ingresos de fuente nacional incluyen, entre otros, los siguientes: (…).

Artículo 265. Bienes poseídos en el país. Se entienden poseídos dentro del país:
Los derechos reales sobre bienes corporales e incorporales ubicados o que se exploten en el país (…).

(Los subrayados son nuestros)
“los ingresos provenientes de la explotación de criptoactivos son clasificados como ingresos de fuente nacional al provenir de la explotación de bienes inmateriales dentro del país”

Así, acorde con lo anterior, los ingresos provenientes de la explotación de criptoactivos son clasificados como ingresos de fuente nacional al provenir de la explotación de bienes inmateriales dentro del país.

En este orden de ideas, los ingresos en mención estarán sometidos a retención en la fuente a título de renta considerando los siguientes escenarios previstos en el Oficio 0232 de 2021:
Si un residente fiscal en Colombia percibe ingresos por el pago o abono en cuenta generado en virtud de la enajenación o explotación de criptoactivos por parte de un agente retenedor, este estará obligado a practicar la respectiva retención en la fuente a título de renta.
Si un no residente fiscal en Colombia percibe ingresos por el pago o abono en cuenta generado en virtud de la enajenación o explotación de criptoactivos en Colombia, quien efectúe dicho pago deberá practicar la retención en la fuente a título del impuesto sobre la renta de acuerdo con el régimen de pagos al exterior (ver el artículo 406 del ET).
Si se determina que el activo intangible no se enajenó ni se explotó en el territorio colombiano y, por ende, no se percibió un ingreso de fuente nacional por parte del no residente, quien efectúe el pago o abono no deberá proceder con la práctica de la retención en la fuente respecto de la transacción económica (ver el artículo 418 del ET).

No obstante, para efectos de lo anterior, deberá en cada caso concreto determinarse si quien efectúa el pago tiene la condición de agente retenedor, si el beneficiario del pago es residente fiscal en Colombia, si el ingreso generado es un ingreso de fuente nacional o no al igual que la naturaleza del pago o abono en cuenta, si procede la aplicación de algún convenio para evitar la doble imposición, entre otras situaciones que deben definir los sujetos a cargo de la operación económica en particular.

Beneficios por contratar personas no beneficiarias de pensión: lineamientos para acreditar requisitos


El Ministerio del Trabajo determinó los lineamientos que deben seguir los empleadores para acreditar el cumplimiento de requisitos de acceso a los beneficios previstos en la Ley 2040 de 2020, por la contratación de personas mayores que no sean beneficiarias de una pensión. Conoce estas disposiciones.

El artículo 2 de la Ley 2040 de 2020 establece que los empleadores obligados a presentar la declaración de renta y complementario, cuando contraten a personas no beneficiarias de la pensión de vejez, familiar o de sobrevivientes y estas hayan cumplido la edad de pensión (57 años para las mujeres, 62 años para los hombres), pueden deducir en el impuesto de renta el 120 % del valor de los salarios y prestaciones sociales (prima de servicios, cesantías e intereses a las cesantías) pagados a estas personas durante los años gravables en los que el trabajador permanezca vinculado.

Esta deducción podrá ser posible siempre que los trabajadores correspondan al menos al 2,5 % de la planta de personal cuando se tenga un número de empleados menor a 100. Este porcentaje se incrementará 0,5 % por cada 100 trabajadores adicionales, sin que llegue a sobrepasar el 5 % del personal.
Tiempo mínimo de vinculación del trabajador

Para acceder a estos beneficios, la contratación del trabajador debió realizarse después del 27 de julio de 2020 (día de entrada en vigor de la Ley 2040 de 2020), y deberá permanecer vinculado mínimo durante un (1) año.

En caso de que el trabajador sea despedido con justa causa, el tiempo que falte para terminar el año mínimo de permanencia podrá ser completado con la contratación de otro trabajador que cumpla las condiciones.

Por el contrario, si el trabajador renuncia por una causa imputable al empleador, este perderá el acceso a los beneficios por este trabajador en particular, hasta tanto un juez de la República determine mediante sentencia judicial la culpa del empleador.
Certificación de cumplimiento de requisitos

El parágrafo primero del artículo 4 de la Ley 2040 de 2020 dispone que, para acceder a estos beneficios, el empleador deberá certificar ante el Ministerio del Trabajo el cumplimiento de los requisitos. Para esto, el ministerio determinó mediante la Circular 0004 de 2021 los lineamientos para presentar la certificación.

Atendiendo a lo dicho, por medio de la circular en mención, el Mintrabajo indicó que el empleador deberá presentar una comunicación suscrita por la persona natural, el representante legal o el revisor fiscal, según corresponda, mediante la cual certifique que puede acceder a los referidos beneficios y cumple con el porcentaje de contratación de trabajadores exigido.
Procedimiento de registro de la certificación en el Ministerio del Trabajo

En la circular, el Mintrabajo indica que la certificación deberá presentarse mediante su página web mediante el canal PQRSD.

Nota: en la Circular 0004 de 2021 se encuentra el paso a paso para presentar esta certificación en la página web del Mintrabajo.

A su vez, se encuentra un formato de certificación de cumplimiento de requisitos, que contiene los documentos adicionales a la certificación que deberán presentarse para acceder a estos beneficios tributarios.

Una vez realizado el registro de la certificación, se generará un número de radicado que el empleador deberá conservar. En caso de que cambie lo dispuesto en la certificación (por ejemplo, aumento del número de trabajadores o retiro de alguno), el empleador deberá comunicar esta situación al Mintrabajo realizando el mismo procedimiento que al inicio en la página web.

miércoles, agosto 25, 2021

Covid disparó nuevos bancarizados y elevó el uso de productos en 2020


Cuentas de ahorro crecieron, pero el crédito se contrajo. Hay avances en las zonas rurales del país.

Cumplimiento de la meta de inclusión financiera se anticipó dos años, hoy supera el 87,8 %.

Si en algo ha contribuido la pandemia del covid-19 en Colombia, ha sido en acelerar el proceso de bancarización de su población adulta, así como a apurar la digitalización de su sistema financiero.

Las cifras hablan por sí solas. Antes de la pandemia, la bancarización en Colombia avanzaba a un ritmo promedio de un millón de individuos por año, pero con la llegada del covid-19, la cifra se disparó a 2,6 millones de personas que por primera vez adquirieron un producto financiero.

Esto permitió, según el más reciente ‘Reporte anual de inclusión financiera’, dado a conocer este jueves por el programa Banca de las Oportunidades y la Superintendencia Financiera, que el 2020 se cerrara con más de 32 millones de adultos con al menos un producto financiero en su poder.

Pero, además, que el índice de bancarización en 2020 creciera 5,3 puntos porcentuales hasta el 87,8 por ciento, anticipando dos años el cumplimiento de la meta del 85 por ciento prevista en el Plan Nacional de Desarrollo.

Freddy Castro, director de Banca de las Oportunidades, dijo que, sin duda, este logro es importante para el país no solo porque contribuye a que su población tenga una gestión más eficiente y segura de sus recursos, sino porque además se constituye en un mecanismo para la lucha contra la evasión y la informalidad.

“En ocho meses se avanzó lo que en las mejores proyecciones se esperaba hacer en más de tres años”, sostienen los banqueros.

No es para menos. Todos los productos de ahorro, tanto tradicionales como digitales, crecieron de forma significativa, algunos a tasas cercanas al 32 por ciento anual, como los depósitos electrónicos, que dieron un salto de 15 puntos porcentuales, hasta los 13,3 millones.

También se dio un avance importante en el volumen de transacciones (solo las de los productos digitales pasaron de 90 millones a 216 millones), así como en el uso de los productos de ahorro, pues mientras que en 2019 el indicador de actividad de estos se encontraba en 66 por ciento, un año después pasó a 72,6 por ciento.

Según los datos revelados, en la última década el país escaló 23 puntos porcentuales en materia de inclusión, mientras que en uso de los productos ganó más de 8 puntos en el último quinquenio.

“Ingreso Solidario y compensación del IVA y los programas de transferencias monetarias del Gobierno tuvieron un rol clave en los avances de los indicadores de acceso y uso de productos financieros. A junio del 2020, más de 730.000 de sus beneficiarios activaron sus productos o abrieron uno por primera vez. Además, muchas personas, en respuesta a la coyuntura del covid-19, les dieron mayor uso”, destaca el informe.El crédito y las regiones

Hernando José Gómez, presidente de la Asobancaria, dijo, por su parte, que el reporte confirma los objetivos que se han trazado desde el gremio y las propias entidades.

Y agregó: “Estamos trabajando para ampliar y mejorar el acceso al crédito de los colombianos y reducir las brechas de inclusión financiera entre zonas rurales y urbanas. Ya cumplimos las metas de bancarización que teníamos para el quinquenio, ahora vamos por extender nuestros servicios e incluir a más colombianos”, dijo Gómez.

Precisamente, esos puntos, el crédito y las regiones, son los que requieren mayor atención en estos momentos, dado los resultados del 2020.

En las regiones hubo avances importantes en materia de bancarización, aunque el rezago existente evidencia la necesidad de hacer un trabajo más focalizado de acercamiento financiero con las personas que viven en esas zonas apartadas de las grandes urbes.

En efecto, en las regiones, los progresos en materia de inclusión y uso de los productos fueron notables, aunque hay zonas con marcados rezagos.

Ingreso Solidario y compensación del IVA y los programas de transferencias monetarias del Gobierno tuvieron un rol clave

Por ejemplo, las regiones Caribe (75,3 por ciento), Llanos (80,2 por ciento) y Pacífico (81, por ciento) mostraron los indicadores de acceso más bajos desde esta perspectiva, incluso, por debajo del promedio nacional (87,8 por ciento).

En cambio, Centro Oriente (95,7 por ciento) y el Eje Cafetero (94,7 por ciento) evidenciaron cifras que superaron en más de 6 puntos porcentuales dicho promedio. En cuanto al uso, los indicadores son muy similares.

Respecto al desempeño del crédito, con excepción del destinado a la compra de vivienda, no tuvo una dinámica notable durante el 2020, en buena medida por los efectos del covid.

Según el informe, la penetración de las tarjetas de crédito y los préstamos de consumo se redujo en cerca de un punto porcentual, mientras que la contracción del microcrédito fue de 0,6 puntos el año pasado, frente al 2019.

También el número de créditos desembolsados por las entidades fue menor en el 2020. Por cada 100.000 adultos se redujo para todas las modalidades entre 2019 y 2020.Jóvenes y mujeres

Otro de los aspectos para destacar en materia de inclusión tiene que ver con el nivel de cobertura logrado por el sistema financiero, el mayor número de jóvenes con acceso a los productos y servicios del sector, así como el de las mujeres, aspectos en los que los desarrollos tecnológicos han sido fundamentales.

Jorge Castaño, superintendente Financiero, sostuvo que, pese a las circunstancias económicas, la cobertura del sistema se amplió en el 94 por ciento de los municipios del país, asegurando el acceso de los consumidores a sus recursos.

“La totalidad de los 1.103 municipios tienen hoy presencia de un corresponsal bancario y el 78,6 por ciento cuenta con al menos una oficina”, precisó.

Freddy Castro, por su parte, destacó cómo los jóvenes pasaron de ser el grupo poblacional más rezagado en bancarización a ser uno de los más destacados.

En los adultos de entre 18 y 25 años, el indicador pasó del 71,5 al 81,2 por ciento en el último año, muchos de los cuales ingresaron a través de los depósitos electrónicos que ofrecen beneficios de no cobro del cuatro por 1.000, comisiones y trámites sencillos de apertura.

Al analizar por género, el informe indica que la bancarización de las mujeres alcanzó el 84,5 por ciento, frente al 90,5 de los hombres, en ambos casos los productos de depósito fueron el gran impulsor.

Esta tributaria busca el mayor recaudo de los últimos años. Restrepo


MinHacienda indicó que la reforma será las dos terceras partes del ajuste que necesita el país.

La reforma tributaria que radicará ante el Congreso el ministro de Hacienda, José Manuel Restrepo, el próximo martes 20 de julio buscará recaudar 15,2 billones de pesos para poder atender los gastos sociales surgidos por la pandemia sin tocar el IVA, las pensiones o aumentar la base de las personas naturales que tributan renta, tres de los puntos que generaron más descontento social en el pasado proyecto.

El funcionario habló con EL TIEMPO sobre los ejes que tendrá esta nueva propuesta en la que deberán aportar principalmente las empresas y el propio Gobierno.

El corazón de esta iniciativa es lo social. El proyecto busca atender a los más vulnerables como los jóvenes, las mujeres o los que perdieron su empleo por la pandemia. Para atender los programas sociales, el Gobierno va a dar ejemplo a través de un plan de austeridad del gasto público y de la lucha contra la evasión. Con estos dos componentes se recaudará el 31 por ciento de la iniciativa y el otro 69 por ciento recaerá en la expresión solidaria de los empresarios.

Se desmontarán parte de los beneficios de la ley de crecimiento de 2019 como, por ejemplo, la disminución que se había previsto en el impuesto de renta de personas jurídicas o el descuento del ICA que se modifica. Además, al sector financiero se le pondrá una sobretasa temporal y se prevé una nueva normalización tributaria. Con todo ello, se obtendrán 15,2 billones de pesos.¿Qué cambia del anterior proyecto?

En esta tributaria no pondrán las clases medias ni las vulnerables. No hay modificación de IVA ni del impuesto a las pensiones o de la base de personas naturales en renta.¿Ya cuentan con los apoyos necesarios de los partidos políticos?

El Congreso es un escenario donde se debe dar el debate. Lo importante es que se ha construido un consenso por casi mes y medio con los partidos políticos, los estudiantes, los actores sociales, los alcaldes, los gobernadores, los beneficiarios de programas sociales o con instituciones, entre otros, y con todos ellos podemos decir que hay unos puntos de consenso. Ello nos permite decir que la propuesta tiene validez y aprobación por una gran cantidad de actores en el Congreso.¿La reforma es estructural? ¿Al próximo gobierno le tocará elaborar otra adicional?

Es una propuesta que toca especialmente los impuestos de las personas jurídicas más una estrategia de evasión y austeridad en el gasto público, y con base en ello nosotros dijimos que vamos a hacer dos terceras partes del ajuste que necesita hoy el país.

El ajuste adicional seguramente será responsabilidad del siguiente gobierno.

¿Considera que esta reforma manda un buen mensaje a las calificadoras de riesgo?

Se hace un esfuerzo por enviar varios mensajes positivos. En primer lugar, que a pesar de haber perdido el grado de inversión, Colombia sigue firme para lograr la sostenibilidad fiscal porque nos preocupa y hace parte de nuestras prioridades. Somos un país responsable con sus finanzas públicas.

Además, esta iniciativa contempla un esfuerzo del Gobierno y el proyecto tiene ingresos permanentes en una gran proporción. La cifra de 15,2 billones de pesos es una de las más altas comparada con las anteriores reformas.

Con ese monto, vamos a reducir gradual y progresivamente el déficit fiscal, generaremos superávit primario a 2024 y reduciremos la deuda pública hasta niveles del 60 por ciento. Hay un compromiso con la estabilidad y con la disminución de la deuda pública. Adicional a ello, habrá un capítulo especial dedicado a la institucionalidad fiscal.¿Qué programas sociales van a ser temporales y cuáles, permanentes?

Con la ampliación del Ingreso Solidario, se va a beneficiar a 700.000 personas más. El programa se va a extender hasta diciembre de 2022.

Por su parte, el apoyo a la nómina durará seis meses y estará concentrado en la micro y pequeña empresa. También incluirá a las personas naturales que tengan dos empleados.

El subsidio al empleo durará de uno a tres años y el programa matrícula cero es permanente, una política de Estado que beneficiará a unos 700.000 jóvenes cada año.En la anterior reforma había una serie de impuestos para los más pudientes como el del patrimonio. ¿Por qué se decidió no gravar a los que más tienen?

Hicimos un análisis para tratar de identificar recursos permanentes, técnicos y eficientes. El impuesto al patrimonio ha sido temporal y se ha convertido casi en permanente. Lo que genera es que si anualmente a mí me gravan el patrimonio, se va erosionando y ese no es el propósito. Además, no tiene mayor impacto fiscal.

En ese orden de ideas, lo que hicimos fue privilegiar los impuestos corporativos frente a los personales porque además estos son fuente de reactivación por el lado de la demanda.La tarifa de renta para las empresas va a quedar en 35 por ciento, ¿afectaría la competitividad o la inversión extranjera?

En Colombia siguen existiendo otra cantidad de beneficios adicionales. No se está eliminando el descuento de IVA en bienes de capital, que reduce la tasa efectiva de tributación, o siguen vigentes las zonas económicas especiales, las zonas francas o beneficios en agroindustria o temas culturales, entre otros.

¿En qué va a consistir el plan de austeridad del Gobierno?

Se plantea un ahorro cercano a 1,9 billones de pesos al año. Es uno de los esfuerzos más significativos que se ha hecho en esta materia. Se buscará limitar el crecimiento de la burocracia.

Vamos a reducir un 50 por ciento los gastos de viáticos, papelería, impresión, etc. Por ejemplo, no se van a renovar programas de telefonía celular, salvo los que sean necesarios por seguridad, o habrá un mayor control a los costos de arrendamiento a las instalaciones físicas y se racionalizarán los esquemas de seguridad. También habrá facultades para suprimir, escindir o fusionar entidades del Estado.Esta es la tercera oportunidad para los evasores...

Estamos enviando un mensaje de que en esta oportunidad el porcentaje no es del 15, sino del 17 por ciento. Aspiramos a recaudar con ello alrededor de 1 billón de pesos.

Además, este proyecto trae herramientas para combatir la evasión como el fortalecimiento de la factura electrónica o la facturación compulsiva, con la que se llegará con la declaración de renta ya hecha al potencial evasor. También se buscará que las ventas de los inmuebles sean por valores reales.

martes, agosto 24, 2021

Siete productos ‘fintech’ para quienes quieren iniciar vida crediticia

 Créditos con desembolso en 24 horas, avances en efectivo y plataformas de pago, en la lista de las alternativas que ofrecen estas plataformas.


Los jóvenes valoran la educación y la tecnología como herramientas para lograr sus objetivos.

Amedida que avanzan los años, las nuevas generaciones crecen a una mayor velocidad como consecuencia de la tecnología y buscan rápidamente su independencia económica.

Este escenario se ha convertido en uno de los desafíos más frecuentes que encuentran en su vida los jóvenes, teniendo en cuenta que a la hora de comenzar una vida crediticia no es fácil el acceso al sector financiero. De acuerdo con la tercera medición de la Gran Encuesta Nacional sobre Jóvenes, elaborada por la Universidad del Rosario en el primer trimestre del 2021, el desempleo y la pobreza son dos de las grandes preocupaciones de los jóvenes.

Según Juliana Carmona directora ejecutiva de Colombia Fintech, “la generación de oportunidades en la fase temprana de los emprendimientos o al comienzo de la vida laboral es determinante para el progreso de las nuevas generaciones”. En ese sentido, agrega, “las soluciones con tecnología financiera han demostrado ser fundamentales en la inclusión financiera de personas naturales, trabajadores independientes, microestablecimientos, empresas y emprendimientos en general, lo que ha impulsado la apertura de productos y alternativas financieras accesibles para los jóvenes y jóvenes-adultos”.

Y es que iniciar la vida crediticia, explica Carmona, es fundamental para consolidar el desarrollo de proyectos personales, emprendimientos y apalancar diferentes iniciativas que se tengan. “Se comienza con un pequeño producto financiero que permite que el usuario exista ante las plataformas y luego puede ir creciendo esa presencia en la medida que transcurre el tiempo”, subrayó la directora ejecutiva de Colombia Fintech. Es por esto que este gremio, que asocia a las plataformas de servicios financieros digitales en Colombia, realizó una lista de siete productos financieros que son de fácil acceso para los jóvenes y que les permitirán rápidamente iniciar su vida crediticia:

1. Juancho Te Presta (https://juanchotepresta.com/)

Juancho Te Presta nació con el objetivo de incrementar la inclusión financiera y ofrecer soluciones fáciles y rápidas para los clientes que lo hacen todo desde su celular. Ofrece préstamos de un monto mayor al que se suele manejar en el sector fintech, desembolsando hasta dos veces sus ingresos por un máximo de cinco millones, sin importar si son empleados o independientes.

2. Kredicity (https://www.kredicity.com/)
Producto: Cupo de crédito rotativo

En Kredicity.com se puede acceder a cupos de crédito desde $110.000 a $1.000.000 desde un celular o computador. Las solicitudes son 100 por ciento gratuitas, en términos de costos de intermediación y no se obliga al usuario a pagar seguros, estudios u otro tipo de costo por anticipado.

3. Finky (https://www.finky.la/)
Producto: Cupo de crédito educativo,

Finky con sus aliados - Instituciones de Educación Superior - facilitan a los estudiantes el pago de las matrículas en cuotas, disponiendo de un proceso con aprobación inmediata, 100% digital, sin documentos y sin codeudor. Su foco son personas con interés en cursar estudios superiores: técnicos, tecnológicos y carreras profesionales y especialmente la población con bajo nivel socioeconómico.

4. Emonkey (https://www.emonkey.com.co/)
Producto: Consumo y efectivo

Son una plataforma de crédito y un medio de pago al tiempo, donde pueden hacerse avances en efectivo de manera inmediata y realizar compras en tiendas físicas y online en toda Colombia. Sus préstamos sirven para consumo de productos en ecommerce y aparte de su promesa de valor está en la velocidad de los desembolsos.

5. VALCREDITO SAS (https://valcredito.co/)
Producto: Fast Val

Es un préstamo rotativo que se puede solicitar en línea para libre destinación que permite obtener de manera rápida el dinero que se necesita para imprevistos o diferentes gastos. Los montos van desde $100.000 hasta $1.000.000 con pagos a 60 días. Incluyen y dan prioridad a jóvenes y ciudadanos colombianos que no tengan vida crediticia, para que inicien su vida financiera con la entidad.

Producto: Aval Educativo
En Valcrédito se ofrece una alternativa para financiar los estudios de los jóvenes colombianos por medio de convenios con Instituciones educativas. En esta plataforma contemplan un aval educativo del 100 por ciento virtual por el valor total del semestre, sin papeleos ni cobro de Intereses corrientes. Con este producto también inician su historial crediticio.

6. Bancupo (https://www.bancupo.com/home/initial)
Producto: Mi primer crédito
Solo debe calcular y pedir el crédito online, sin papeleos, respuesta en 5 minutos y retiros en 6 horas. Es una línea creada únicamente para estudiantes universitarios activos, de cupos (máximo $200.000 si no tienes experiencia y $500.000 cuando ya tienes experiencia financiera) lo que te permitirá tener con nosotros vida crediticia de forma responsable.

7. Millete (https://millete.co/)
Producto: créditos ágiles por libranza
Cuenta con una variedad de tipos de crédito (libre inversión, educación, vehículos, viajes y vivienda) bajo la modalidad de libranza que permiten apalancar la capacidad de endeudamiento utilizando su salario. Solo debe realizar tres simples pasos: descargar la app, registrarse y solicitar el crédito. Los únicos requisitos son la mayoría de edad, contar con un contrato laboral vigente, tener cuenta de ahorros o corriente y tener línea de celular propia al igual que un correo electrónico.