BIENVENIDOS AL PORTAL TRIBUTARIO, CONTABLE Y LEGAL. BRINDAMOS CONSULTORIAS Y ASESORIAS INTEGRALES EN TRIBUTARIAS, AUDITORIAS, CONTABLES, Y LEGALES.DE COBERTURA REGIONAL Y NACIONAL. SOMOS UNA FIRMA COLOMBIANA, CON MAS DE 24 AÑOS.NUESTRO PRINCIPAL OBJETIVO BRINDAR UN SERVICIO ENMARCADO EN OPORTUNIDAD, CALIDAD, RESPONSABILIDAD Y CUMPLIMIENTO DE NORMAS, EN BENEFICIO DE NUESTROS CLIENTES.Y SE TRADUZCA EN GENERACION DE RESULTADOS FINANCIEROS Y REMUNERACIONES COMPETITIVAS CON NUESTROS COLABORADORES.
Mediante la Resolución 001255 de 2022, la Dian señaló el contenido y las características del reporte de información exógena del año gravable 2023, la cual deberá entregarse durante 2024.
Los plazos para presentar esta información se encuentran en el artículo 46 de la mencionada resolución.
Por medio de la Resolución 001255 del 26 de octubre de 2022, la Dian solicitó la información exógena del año gravable 2023. También dicha norma define las personas naturales y jurídicas obligadas a presentar la información exógena por el año gravable 2023, de acuerdo con lo dispuesto en los artículos 623 al 631-3 del Estatuto Tributario –ET–, el artículo 2.8.4.3.1.2 del Decreto Único 1068 de mayo de 2015 y el artículo 58 de la Ley 863 de 2003.
Igual a como sucedió con la exigencia de la información del año gravable 2022, se dispuso que toda la información solicitada (incluida la de los ejecutores de convenios de cooperación internacional que se entrega en el tradicional formato 1159; ver artículo 58 de la Ley 863 de 2003, el artículo 1.6.1.28.1 del DUT 1625 de 2016 y el artículo 2 de la misma Resolución 001255 de 2022) solo se entregará a comienzos del año 2024.
Obligados a presentar el reporte de información exógena por el año gravable 2023
En concordancia con el artículo 1 de la Resolución 001255 de 2022, se encuentran obligados a presentar el reporte de información exógena por el año gravable 2023:Las entidades públicas o privadas que celebren convenios de cooperación y asistencia técnica para el apoyo y ejecución de sus programas o proyectos con organismos internacionales.
Las entidades vigiladas por la Superintendencia Financiera de Colombia, las cooperativas de ahorro y crédito, los organismos cooperativos de grado superior, las instituciones auxiliares del cooperativismo, las cooperativas multiactivas e integrales, y los fondos de empleados que realicen actividades financieras.
Las bolsas de valores y los comisionistas de bolsa.
Las personas naturales y sus asimiladas que durante el año gravable 2022 o en el año gravable 2023 hayan obtenido ingresos brutos superiores a quinientos millones de pesos ($500.000.000), cuya suma de sus ingresos brutos obtenidos por rentas de capital y/o rentas no laborales durante el año gravable 2023 supere los cien millones de pesos ($100.000.000).
En relación con este literal, se indica que también estarán obligados a reportar exógena por el año gravable 2023 los contribuyentes personas naturales del régimen simple de tributación que durante el año gravable 2022 o en el año gravable 2023 hayan obtenido ingresos brutos superiores a $500.000.000, sin considerar el tipo de ingreso.
Las personas jurídicas y sus asimiladas, y demás entidades públicas y privadas, que en el año gravable 2022 o en el año gravable 2023 hayan obtenido ingresos brutos superiores a cien millones de pesos ($100.000.000).
Las personas naturales y sus asimiladas, las personas jurídicas y sus asimiladas, entidades públicas y privadas, y demás obligados a practicar retenciones y autorretenciones en la fuente a título del impuesto sobre la renta, impuesto sobre las ventas –IVA– y timbre, durante el año gravable 2023.
Establecimientos permanentes de personas naturales no residentes y de personas jurídicas y entidades extranjeras.
Las personas o entidades que celebren contratos de colaboración, tales como consorcios, uniones temporales, contratos de mandato, administración delegada, contratos de exploración y explotación de hidrocarburos, gases y minerales, joint venture, cuentas en participación o convenios de cooperación con entidades públicas.
Los entes públicos del nivel nacional y territorial del orden central y descentralizado, contemplados en el artículo 22 del Estatuto Tributario, no obligados a presentar declaración de ingresos y patrimonio.
Los secretarios generales o quienes hagan sus veces de los órganos que financien gastos con recursos del Tesoro Nacional.
Los obligados a presentar estados financieros consolidados.
Las cámaras de comercio.
La Registraduría Nacional del Estado Civil.
Los notarios con relación a las operaciones realizadas durante el ejercicio de sus funciones.
Las personas o entidades que elaboren facturas de venta o documentos equivalentes.
Las alcaldías, los distritos y las gobernaciones.
Las autoridades catastrales.
Los responsables del impuesto nacional al carbono.
Las entidades que otorguen, reconozcan, registren, cancelen o suspendan personerías jurídicas.
No obligados a entregar el reporte de información exógena por el año gravable 2023
De acuerdo con el parágrafo 2 del artículo 1 de la Resolución 001255 de 2022, no estarán obligadas a presentar el reporte de información exógena las personas naturales y sus asimiladas, las personas jurídicas y sus asimiladas, y demás entidades que durante el año gravable 2023 adelantaron el trámite de cancelación del RUT de oficio o a solicitud de parte, de acuerdo con lo establecido en los artículos 1.6.1.2.18 y siguientes del Decreto 1625 de 2016.
En el caso de que la cancelación del RUT corresponda a un contrato de colaboración empresarial u otro contrato, las operaciones del mismo deben ser informadas a nombre propio por los consorciados, unidos temporalmente, ventures, partícipes ocultos, asociados mandantes o demás partes contratantes, de acuerdo con lo especificado en el artículo 27 y los plazos establecidos en la Resolución 001255 de 2022.
Plazos para la presentación de la información exógena 2024
El artículo 46 de la Resolución 001255 de 2022 señala que la información exógena correspondiente al año gravable 2023 deberá presentarse a más tardar en las siguientes fechas, de acuerdo con el tipo de reportante, teniendo en cuenta el último dígito del NIT.
Fecha límite para grandes contribuyentes
Último dígito del NIT
Fecha
1
23 de abril de 2024
2
24 de abril de 2024
3
25 de abril de 2024
4
26 de abril de 2024
5
29 de abril de 2024
6
30 de abril de 2024
7
2 de mayo de 2024
8
3 de mayo de 2024
9
6 de mayo de 2024
0
7 de mayo de 2024
Fecha límite para las demás personas jurídicas y naturales
Últimos dígitos del NIT
Fecha
01 al 05
8 de mayo de 2024
06 al 10
9 de mayo de 2024
11 al 15
10 de mayo de 2024
16 al 20
14 de mayo de 2024
21 al 25
15 de mayo de 2024
26 al 30
16 de mayo de 2024
31 al 35
17 de mayo de 2024
36 al 40
20 de mayo de 2024
41 al 45
21 de mayo de 2024
46 al 50
22 de mayo de 2024
51 al 55
23 de mayo de 2024
56 al 60
24 de mayo de 2024
61 al 65
27 de mayo de 2024
66 al 70
28 de mayo de 2024
71 al 75
29 de mayo de 2024
76 al 80
30 de mayo de 2024
81 al 85
31 de mayo de 2024
86 al 90
4 de junio de 2024
91 al 95
5 de junio de 2024
96 al 00
6 de junio de 2024
Otros vencimientos
Convenios de cooperación y asistencia técnica con organismos internacionales para el apoyo y ejecución de programas o proyectos: reporte correspondiente al 2023 entre el 23 de abril y el 7 de mayo de 2024 (conforme al último dígito del NIT) para grandes contribuyentes, y entre el 8 de mayo y el 6 de junio de 2024 (según los últimos dígitos del NIT) para personas jurídicas y naturales no catalogadas como grandes contribuyentes (artículo 46 de la Resolución 001255 de 2022).
Registraduría Nacional: vence el 1 de marzo de 2024 (artículo 44 de la Resolución 001255 de 2022).
Grupos empresariales: vence el 28 de junio de 2024 (artículo 45 de la Resolución 001255 de 2022).
Información del impuesto de industria y comercio: vence el 30 de agosto de 2024 (artículos 36 y 46 de la Resolución 0001255 de 2022)
Con la entrada en vigor de la reforma tributaria, es fundamental que los contribuyentes verifiquen si han adquirido nuevas responsabilidades que requieran una actualización de su RUT.
Te actualizamos en este editorial sobre los nuevos códigos de responsabilidades 62,63 y 64 en dicho registro.
Con la puesta en marcha de la reforma tributaria, es esencial que los contribuyentes comprueben si han asumido nuevas obligaciones que necesiten una actualización de su registro único tributario –RUT–.
Recordemos que, conforme a lo establecido en el artículo 1.6.1.2.14 del Decreto 1625 de 2016, recae sobre los contribuyentes la responsabilidad de mantener actualizada la información en su registro único tributario –RUT– en un plazo no superior al mes siguiente a la ocurrencia del evento que amerite dicha actualización, tal como se estipula en el artículo 658-3 del ET.
Además, debe tenerse en cuenta que por no actualizar la información del RUT dentro del mes siguiente al hecho que genera la actualización, se podrá imponer una sanción equivalente a 1 UVT por cada día de retraso de actualización de la información.
Para obtener una guía detallada sobre cómo llevar a cabo la actualización virtual de este crucial informe, te invitamos a consultar nuestro editorial 7 pasos para la actualización virtual del RUT, donde encontrarás información sobre el proceso.
Estos son los nuevos códigos disponibles para actualizar el RUT
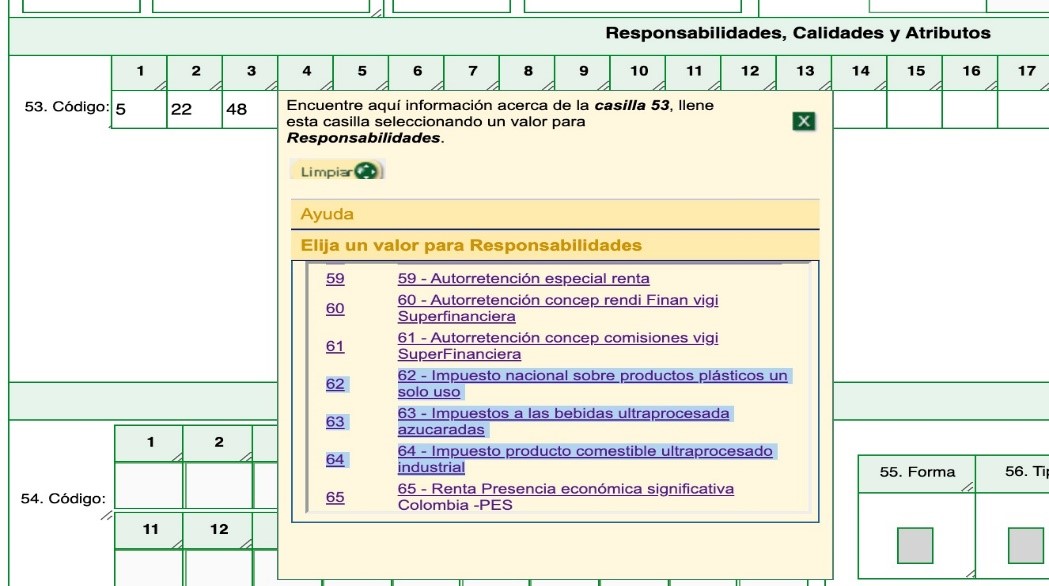
En la casilla 53 del RUT se listan las responsabilidades que están disponibles para incluir en el RUT de las personas naturales o jurídicas. Estas van desde el código 01 hasta el código 65.
“La Dian ingresó recientemente las responsabilidades 62, 63 y 64 al RUT para que los contribuyentes obligados con estas responsabilidades puedan asignárselas en su RUT ”
La Dian ingresó recientemente las responsabilidades 62, 63 y 64 al RUT para que los contribuyentes obligados con estas responsabilidades puedan asignárselas en su RUT .
A continuación, proporcionaremos una breve explicación sobre las nuevas responsabilidades incorporadas y lo que implican para los contribuyentes:
Responsabilidad 62 – Impuesto nacional sobre productos plásticos de un solo uso
La Ley de reforma tributaria 2277 de 2022 ha implementado una serie de medidas, entre las cuales destaca la introducción del impuesto sobre productos plásticos de un solo uso. El propósito de este impuesto es reducir la utilización de estos materiales con el fin de mitigar la contaminación ambiental.
Este impuesto afecta a quienes sean responsables de la producción o importación de productos plásticos de un solo uso, esto incluye a aquellos que realicen las siguientes actividades:
Venta de productos plásticos de un solo uso.
Retiro de estos productos para su consumo propio.
Importación de estos productos para su uso personal.
La imposición de este impuesto busca promover prácticas más sostenibles y contribuir a la preservación del medio ambiente.
Por tanto, es crucial que los contribuyentes con esta responsabilidad actualicen la casilla 53 de su RUT para incluir la nueva responsabilidad con el código 62.
Consulta nuestro editorial Conoce las fechas para declarar y pagar el impuesto sobre productos plásticos.
Responsabilidad 63 – Impuesto a las bebidas ultraprocesadas azucaradas
Otro de los impuestos introducidos por la reforma tributaria es el impuesto a las bebidas ultraprocesadas azucaradas. Este impuesto recae sobre los productores o importadores de dichas bebidas, según lo establecido en el artículo 513-1 del ET. Cabe resaltar que esta carga impositiva se aplica tanto a personas naturales como a personas jurídicas, sin importar a qué régimen del impuesto de renta estén sujetas.
Sin embargo, es importante destacar que el artículo 513-2 del ET exime de la obligación de pagar este impuesto a las personas naturales que sean productoras y que, en el año gravable anterior o en el año en curso, hayan generado ingresos brutos inferiores a 10.000 UVT ($424.120.000 para el 2023) por cada actividad gravada.
Este impuesto empezó a aplicarse desde el 1 de noviembre de 2023, y la primera declaración correspondiente deberá ser presentada en enero de 2024. Por lo tanto, es fundamental que los responsables de este nuevo impuesto sobre bebidas azucaradas actualicen su RUT con el nuevo código de responsabilidad 63.
Responsabilidad 64 – Impuesto a productos comestibles ultraprocesados industriales
Al igual que el impuesto a las bebidas ultraprocesadas azucaradas, el impuesto a productos ultraprocesados hace parte de los impuestos saludables adicionados con la reciente Ley de reforma tributaria 2277 de 2022.
Según el artículo 513-7 del ET, este impuesto a los productos ultraprocesados recae sobre al productor o importador de productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas. De igual forma, es importante destacar que no serán responsables de este impuesto los productores personas naturales que en el año gravable anterior o en el año en curso hubieran obtenido ingresos brutos provenientes de las actividades gravadas con este impuesto, inferiores a diez mil 10.000 UVT ($424.120.000 para el 2023).
Este impuesto empezó a aplicarse desde el 1 de noviembre de 2023, y la primera declaración correspondiente deberá ser presentada en enero de 2024. Por lo tanto, es fundamental que los responsables actualicen su RUT con el nuevo código de responsabilidad 64.
El Gobierno nacional radicó ante el Congreso de la República un proyecto de ley para aumentar el recaudo por impuesto predial. Podría aumentar hasta en un 300 %.
Los ministerios de Hacienda y de Agricultura radicaron un proyecto de ley con el cual se busca determinar los topes en el impuesto predial a nivel nacional. Con este se busca modificar parcialmente la Ley 44 de 1990 y derogar la Ley 1995 de 2019, por medio de la cual se dictan normas catastrales e impuestos sobre la propiedad raíz, y se establecen otras disposiciones de carácter tributario territorial.
Según el ministro de Hacienda, Ricardo Bonilla, el proyecto de ley modificará los límites del incremento del impuesto predial, lo que resultará en un alivio para las familias. Esto se debe a que la actualización del avalúo está aumentando significativamente el valor de los predios y, por ende, también el del impuesto predial.
La Nación y los distintos catastros del país están actualizando el avalúo catastral. Sin embargo, no se están identificando los impactos que se tienen automáticamente sobre el impuesto, ya que la norma vigente del año 2019 solamente genera un alivio a los predios que tienen un avalúo inferior a los que tienen 135 smmlv. Este alivio indica que si se actualiza el avalúo catastral, el municipio no podrá cobrar más del 100 % de lo que pagó el año inmediatamente anterior.
Esta norma no establece nada acerca de los predios que tienen avalúos superiores, lo que significa que si a usted le aumentaron el avalúo catastral en un 1000 %, el impuesto predial podría subir hasta el 1000 %.
El objetivo de este proyecto de ley es crear los alivios necesarios, manejados mediante la siguiente tabla:
El proyecto radicado tiene los avalúos más claros y permite que todos los consejos municipales y las alcaldías organicen el pago del impuesto predial una vez que entre en vigencia el avalúo catastral. La tabla indica lo siguiente:
1. Predios con un avalúo catastral actualizado inferior a 135 smmlv: su impuesto predial no podría ser superior al 50 % de lo que pagó el año anterior; esto es la mitad de lo que al día de hoy está vigente.
2. Predios cuyo valor catastral se encuentre entre 135 smmlv y 250 smmlv: no pagarán más del 100 % del predial que pagaban el año anterior; hoy pueden pagar el 1000 %, tal como está diseñado.
3. Predios cuyo avalúo catastral actualizado se encuentre entre 250 y 350 smmlv: no pagarán más del 150 % del predial que pagaban el año anterior; como está la norma hoy, podrían pagar hasta el 1000 % de lo que pagaban el año anterior.
4. Predios cuyo avalúo catastral actualizado se encuentre entre 350 y 500 smmlv: no pagarán más del 200 % del predial que pagaron el año anterior; como está la norma hoy, podrían pagar el 1000 % del año anterior.
5. Predios cuyo avalúo catastral actualizado sea superior a 500 smmlv: no pagarán más del 300 % del predial que pagaron el año anterior; como está la norma hoy, podrían pagar 1000 % del año anterior.
La construcción de este sistema de alivios pretende dar claridad y transparencia a los consejos municipales y las alcaldías para que no presionen en el pago del predial, aunque los avalúos catastrales se hayan puesto al día.
En conclusión, el proyecto que se está radicando no es un incremento del impuesto predial, ya que el Gobierno nacional no está autorizado para incrementar este impuesto debido a que esta es una potestad de los consejos municipales.
Desde la Supersociedades se indica que esta circular es el único referente en materia de requerimiento de información financiera para entidades en marcha y aquellas que no se encuentren en marcha.
La Supersociedades, a través de la Circular Externa 100-000009 del 2 de noviembre de 2023, profirió la Circular Única de Requerimiento de Información Financiera -CURIF-.
Para la entidad, «existe la necesidad de unificar diversos cuerpos reglamentarios dispersos en un único acto administrativo que diese las directrices a diferentes supervisados en lo que a la presentación de información financiera respecta. Así pues, la mencionada circular agrupa 10 reportes de informes financieros diferentes y deroga las circulares que solicitaban los informes 16 y 28, entre otras».
La circular agrupa entre otros, la solicitud de información financiera aplicable a entidades empresariales en marcha y Cámaras de Comercio en marcha, estados financieros consolidados o combinados y documentos adicionales, información financiera para entidades empresariales en acuerdo de reestructuración.
De igual forma, información financiera para entidades empresariales en proceso de reorganización, información financiera para entidades empresariales que no se encuentren en marcha, información financiera de sujetos intervenidos, entre otros temas.
Para el superintendente de Sociedades, Billy Escobar, “este acto administrativo de carácter general se convierte en el único referente en materia de requerimiento de información financiera para las entidades en marcha y aquellas que no se encuentren en marcha, agrupando en uno lo que antes representaba el envío de diez diferentes reportes».
Pago de los aportes a seguridad social y parafiscales durante las vacaciones
Las vacaciones son un período de descanso remunerado durante el cual el trabajador sigue recibiendo su salario, prestaciones sociales y seguridad social.
Descubre en el siguiente análisis cómo el empleador debe hacer los aportes a la seguridad social durante este período para evitar problemas con la UGPP.
El período de vacaciones de los trabajadores es un momento especial en el cual el empleado disfruta de un descanso remunerado, lo que implica que, aunque no esté prestando servicios, seguirá recibiendo su salario, prestaciones sociales y seguridad social.
Es importante comprender cómo el empleador debe realizar los aportes a la seguridad social durante este período para evitar problemas con entidades como la UGPP. A continuación, analizaremos cómo se efectúan los aportes a la seguridad social y parafiscales cuando el trabajador está de vacaciones.
Las vacaciones son un derecho laboral.
“Las vacaciones son un derecho laboral fundamental que permite a los trabajadores descansar de sus actividades laborales regulares, recuperar energías y pasar tiempo con sus familias”
Las vacaciones son un derecho laboral fundamental que permite a los trabajadores descansar de sus actividades laborales regulares, recuperar energías y pasar tiempo con sus familias. Este derecho no es una prestación social o un dinero adicional que percibe el trabajador sino una expresión del descanso, el cual consiste en que el trabajador se ausenta de su labor y pese a ello recibe el pago de dicho tiempo.
El derecho a las vacaciones se encuentra regulado en los artículos 186 al 192 del Código Sustantivo del Trabajo –CST– y tiene como objetivo salvaguardar la salud física y mental de los trabajadores. Además, las vacaciones son esenciales para mantener un equilibrio adecuado entre la vida laboral y personal.
Es de anotar que, pese a que el propósito de las vacaciones es que el trabajador disponga de un tiempo para el descanso, estas también pueden ser compensadas. Por otra parte, cuando la relación laboral finaliza, deben ser pagadas en su totalidad si no se han disfrutado. Por tanto, cada una de estas modalidades de las vacaciones tienen unas particularidades que es importante comprender.
Vacaciones disfrutadas
Las vacaciones disfrutadas se refieren al período durante el cual un trabajador toma su descanso anual. Durante este tiempo, el empleado tiene el derecho de ausentarse de su lugar de trabajo para relajarse y recargar energías. Estas corresponden a 15 días hábiles continuos, los cuales, si el trabajador desea, se pueden acumular al año siguiente siempre que haya disfrutado en ese año por lo menos 6 días (artículo 190 del CST).
En el siguiente video te explico cómo un trabajador puede exigir las vacaciones acumuladas:
Para entender un poco mejor cómo se causan las vacaciones disfrutadas, veamos el siguiente ejemplo:
Juan es un trabajador cuyo salario diario es de $100.000. Una vez cumplido el año, su empleador le indica que disfrutará de sus 15 días hábiles de vacaciones, lo que en días calendario corresponde a 22 días en este ejemplo. Juan disfruta de estos días y trabaja los 8 días restantes del mes. Por lo tanto, en la nómina de ese mes se pagará de la siguiente manera (considerando que las vacaciones se disfrutaron en un solo mes):
Concepto
Días
Valor
Vacaciones
22
$2.200.000
Salario
8
$800.000
Total
30
$3.000.000
Vacaciones compensadas
Por otra parte, las vacaciones compensadas se refieren a la posibilidad de que el empleador y el trabajador, mediante un documento escrito, a solicitud del trabajador, acuerden el pago en dinero de hasta la mitad de los días de descanso. Para comprender mejor este concepto, consideremos el siguiente ejemplo:
Pedro, un trabajador cuyo salario diario es de $100.000, tiene derecho a 20 días de vacaciones (debido a la acumulación de días del año anterior). Pedro solicita a su empleador compensar 8 de esos días y disfrutar los otros 12 días de sus vacaciones. En otras palabras, se tomará 12 días hábiles de vacaciones (lo que equivale a 16 días calendario, en este ejemplo) y luego regresará a trabajar durante los 14 días restantes del mes. Además, recibirá el dinero correspondiente a los días no disfrutados de sus vacaciones compensadas. Por lo tanto, en ese mes el trabajador recibirá (considerando que todas las novedades ocurrieron en el mismo mes):
Concepto
Días
Valor
Vacaciones disfrutadas
16
$1.600.000
Vacaciones compensadas
8
$800.000
Salario del mes
14
$1.400.000
Aquí te enseño cuál es la base para liquidar los aportes a seguridad social y parafiscales durante las vacaciones del trabajador:
Vacaciones pagadas.
Por otra parte, las vacaciones pagadas se dan cuando el contrato de trabajo finaliza y el trabajador cuenta con días de vacaciones sin disfrutar. En este caso el empleador deberá, junto a la liquidación final de prestaciones sociales, pagar los días de vacaciones causados y debidos por el empleador.
Pago de los aportes a seguridad social y parafiscales durante las vacaciones.
Hecha la claridad sobre las distintas formas en las que se puede dar las vacaciones, es importante analizar cuál es el efecto que causan estos pagos en los aportes a seguridad social y los parafiscales, según como se disfruten, se compensen o se paguen las vacaciones.
En las vacaciones disfrutadas
En primer lugar, recordemos que los aportes a seguridad social, conforme a lo establecido en el artículo 17 de la Ley 100 de 1993, se realizan con base en el salario del trabajador, teniendo en cuenta lo que constituye salario según el artículo 127 del CST. Es importante notar que las vacaciones no son un factor salarial, por lo cual no se deben incluir como base para el pago de seguridad social.
Sin embargo, para ello sí se deberá tener en cuenta que, según lo dispuesto en el artículo 3.2.5.1 del Decreto 780 del 2016, los aportes a seguridad social durante el tiempo de vacaciones se efectuarán sobre el último salario base de cotización reportado con anterioridad a la fecha en la cual el trabajador hubiere iniciado el disfrute de las respectivas vacaciones (incluso cuando en este se hubieran incluido horas extra y descansos).
Es decir, cuando se trata del disfrute de las vacaciones, si el trabajador decidió tomarlas en el mes de octubre, el ingreso base de cotización para realizar dichos aportes será el que se haya reportado en el mes de septiembre.
Podría pensarse que este artículo tiene un conflicto con lo dispuesto en el artículo 192 del CST, el cual dispone que de la remuneración de las vacaciones “se excluirán para la liquidación de vacaciones el valor del trabajo en días de descanso obligatorio y el valor del trabajo suplementario en horas extra”, pero se debe tener en cuenta que una cosa es lo que se paga al trabajador en ese período de vacaciones y otra la base que se tendrá en cuenta para el pago de seguridad social en ese período.
Respecto a los parafiscales, los mismos, conforme a lo establecido en el artículo 17 de la Ley 21 de 1982, deberá incluirse lo que se haya pagado por concepto de vacaciones disfrutadas:
Artículo 17. Para efectos de la liquidación de los aportes al régimen del subsidio familiar, Servicio Nacional de Aprendizaje –Sena–, Escuela Superior de Administración Pública –ESAP–, escuela industrial e institutos técnicos, se entiende por nómina mensual de salarios la totalidad de los pagos hechos por concepto de los diferentes elementos integrantes del salario en los términos de la ley laboral, cualquiera que sea su denominación y además, los verificados por descansos remunerados de ley y convencionales o contractuales.
Para mayor compresión, según el ejemplo antes mencionado anteriormente, en el caso de Juan, sus aportes a parafiscales deberán incluir el concepto de salario y vacaciones del respectivo mes. En seguridad social será el valor por el que se haya cotizado el mes anterior.
En las vacaciones compensadas
En esta forma de tomar las vacaciones, los aportes a seguridad social se realizarán de igual forma sobre el ingreso base de cotización del mes anterior respecto a los días disfrutados conforme a la norma citada.
En el caso de los parafiscales, deberá tenerse como base el salario que se haya causado en el mes, el valor de las vacaciones disfrutadas, así como el valor de las vacaciones compensadas correspondiente a dicho mes.
En las vacaciones pagadas
Finalmente, respecto a las vacaciones que se pagan junto con la liquidación final de prestaciones sociales, estas también deberán incluirse en los aportes parafiscales de dicho mes, conforme a lo mencionado anteriormente.
Respecto a los aportes a seguridad social, como no se trata del disfrute de las vacaciones, estas no se realizarán con el ingreso base de cotización del mes anterior. Estos aportes se realizarán con las reglas respectivas del artículo 17 de la Ley 100 de 1993, excluyendo de los mismos el concepto de vacaciones por no ser un factor salarial.
En conclusión, durante el período de vacaciones los empleadores deberán cumplir con sus obligaciones en cuanto a los aportes de seguridad social y parafiscales. Los aportes a la seguridad social se realizarán en época de disfrute de vacaciones con el ingreso base de cotización del mes anterior; no obstante, cuando se trate de vacaciones pagadas a la finalización del contrato, no se incluirán. Por último, respecto a los aportes a parafiscales, estos sí incluirán el valor de las vacaciones, pues las mismas son un descanso.
El Ministerio de Trabajo ha reiterado que los permisos para asistir a citas médicas, pueden ceñirse al reglamento interno de la empresa.
Sin embargo, dicho reglamento interno no puede sobreponerse al derecho fundamental a la vida, protegido constitucionalmente.
Entérate aquí de los límites al respecto.
La legislación laboral no regula lo referente a otorgar permisos remunerados a los trabajadores para asistir a citas médicas, terapias o cualquier requerimiento de salud dentro de la jornada laboral, por lo que el empleador debe y tiene la facultad de contemplar lo anterior dentro del reglamento interno de trabajo.
Por ello es importante conocer todo lo que concierne a la contratación laboral en Colombia partiendo de los tipos de contrato, las responsabilidades y derechos que se derivan de estos, la nómina y los diferentes conceptos necesarios para su liquidación, entre otros.
A propósito de lo anterior, la Corte Constitucional dispone, a través de la Sentencia C – 930 de 2009, que:
“En cuanto a la duración de las licencias a que se refiere la disposición acusada, la ley no contiene una regla general, de manera que el asunto queda deferido a lo que dispongan los acuerdos de trabajo, el reglamento interno de trabajo, al acuerdo entre el empleador y el trabajador o, en defecto de lo anterior, a las determinaciones unilaterales del primero.”
En concordancia con lo anterior, el numeral 6 del artículo 108 del Código Sustantivo del Trabajo establece que los permisos para asistir a citas médicas deben ser determinados en el reglamento interno de trabajo:
“Artículo 108. Contenido. El reglamento debe contener disposiciones normativas de los siguientes puntos:
6. Días de descanso legalmente obligatorio; horas o días de descanso convencional o adicional; vacaciones remuneradas; permisos, especialmente lo relativo a desempeño de comisiones sindicales, asistencia al entierro de compañeros de trabajo y grave calamidad doméstica.”
Con base en lo anterior, se tiene que, en este particular aspecto, las empresas cuentan con autonomía para regular las condiciones y procedimientos bajo los cuales se otorgarán dichos permisos.
Esto no quiere decir, ni puede entenderse como que el empleador está en la facultad de impedir que el trabajador asista a citas médicas; solo se le faculta para que determine las condiciones del permiso.
Conceder estas autorizaciones debe guardar equilibrio entre las necesidades del trabajador y de la empresa, dado que los permisos deben ser racionales y no caer en abusos que puedan comprometer el funcionamiento de la entidad.
Reposición de tiempo por asistencia a citas médicas
Como ya se hizo mención, es deber del empleador establecer las condiciones bajo las cuales se conceden permisos para la asistencia a citas médicas de sus empleados, por ser este un aspecto no regulado por la legislación laboral.
Respecto a la cuestión de si un empleador puede exigir que el trabajador reponga el tiempo que dispuso para asistir a una cita médica, por ser este un asunto que está en sus manos regular, podemos precisar que se cree erradamente por ejemplo, que el contratante está en facultad de dar la orden al trabajador de que este preste sus servicios un sábado (en caso de que los días que se laboren en la empresa sea de lunes a viernes) o que debe extender su jornada laboral para reponer el tiempo, esto es, que le ordene quedarse dos horas más en el día, entre otras situaciones.
Como respuesta a lo anterior, el Ministerio del Trabajo, a través del Concepto 41022 de 2018, dispuso que no puede exigirse al trabajador la reposición de tiempo por asistencia a citas médicas, dado que la salud es un derecho conexo (se puede pedir su protección invocando el derecho a la vida mediante tutela) con el derecho fundamental a la vida, ambos protegidos constitucionalmente.
Por lo anterior, se considera necesario conceder los permisos remunerados a que haya lugar por motivos médicos sin descontar del salario las horas de ausencia del trabajador, ni solicitarle la reposición del tiempo, puesto que debe tenerse en cuenta que la legislación laboral dispone que el salario es un derecho fundamental e irrenunciable, por lo que efectuar descuentos del salario al trabajador por atender su salud seria imponerle una carga adicional a una situación que de por sí ya es gravosa para el trabajador.
Dada la situación subordinada de los trabajadores, y la libertad que tiene el empleador de otorgar el permiso para citas médicas, así como disponer el procedimiento, no puede entenderse que dicha subordinación es absoluta.
Al respecto la Corte Constitucional a través de la Sentencia C- 930 de 2009 dispuso:
“La doctrina ha explicado que la subordinación es un elemento de la relación de trabajo, que consiste en la facultad general que las leyes sociales confieren al empleador para “dar órdenes y establecer reglamentos internos a los cuales debe someterse el trabajador No obstante, esta facultad subordinante no es nunca absoluta, pues encuentra diversos tipos de límites constitucionales. Así, en primer lugar, están aquellos que se derivan de la noción de dignidad humana: las órdenes del empleador no podrán implicar un trato cruel, inhumano o degradante, ni desconocer las necesidades materiales y morales implícitas en la noción de vida digna. También el núcleo esencial de los derechos fundamentales del trabajador constituye un límite a esta facultad del empleador, toda vez que no serán admisibles aquellas órdenes cuyo cumplimiento ponga en grave riesgo derechos constitucionalmente reconocidos, como la vida o la salud de los empleados, comprometan su libertad hasta el punto de esclavizar al trabajador, o restrinjan irrazonablemente garantías laborales constitucionalmente protegidas, como los derechos de asociación sindical y de negociación colectiva (C.P. Art. 55”.
Con base en lo anterior, el empleador no puede imponer órdenes que impliquen poner en riesgo la salud del trabajador como, por ejemplo, aumentar su carga laboral con ocasión a la reposición de tiempo, ni –se reitera– descontar estas horas de su salario.
Es distinta la carga que debe soportar el empleador cuando el trabajador se ausenta por algunas horas de sus labores; esta es una situación que puede sobrellevar fácilmente, dada su posición en la relación laboral (parte “fuerte” de la relación laboral), por lo que a través de la mencionada sentencia la corte precisó:
"El numeral 6o del artículo 57 del Código Sustantivo del Trabajo, consagra y regula la obligación del empleador de conceder al trabajador las licencias necesarias para atender a varias situaciones siendo esta obligación un desarrollo de los principios constitucionales de solidaridad y dignidad, así como de respeto a los derechos fundamentales del trabajador, y en todos estos supuestos existen razones de orden constitucional que justifican la limitación de la facultad de subordinación del empleador y lo compelen a reconocer la obligatoria licencia laboral. En estas situaciones en las cuales la suspensión del trabajo no obedece a causas imputables ni al empleado ni al empleador, sino a las prescripciones del legislador o a circunstancias de fuerza mayor o caso fortuito, o a interpretaciones sobre el alcance del derecho fundamental de asociación sindical, hacer que la carga la asuma el trabajador ya sea económicamente mediante el descuento sobre su salario o en trabajo personal con afectación de su derecho al descanso no resulta conforme a la Constitución, ya que para el trabajador el salario y el descanso son derechos fundamentales irrenunciable, en tanto que hacer recaer esta responsabilidad en el empleador no representa una carga excesiva o desproporcionada que implique un rompimiento desmesurado del equilibrio contractual.”
Como conclusión se tiene que, aunque el empleador tenga la facultad para establecer el procedimiento para otorgar los permisos referentes a citas médicas, no puede imponer al trabajador la reposición de tiempo, ni descontar de su salario el tiempo que se ausentó de las labores que le corresponden en la empresa.