jueves, octubre 19, 2023

Contratación de personal: 4 formas equivocadas de llevarla a cabo


Aquí hablaremos sobre...

Formas riesgosas de contratación de personal
Contratación de personal mediante contrato de prestación de servicios
Contratación de personal como supuesto socio
Contratación de personal mediante un contrato sindical, una cooperativa o un outsourcing
Contratación mediante una empresa de servicios temporales excediendo las circunstancias y tiempo máximo legales

Algunos empleadores, en la búsqueda de mejorar sus ingresos, costos y ser más competitivos en un mercado globalizado, acuden a formas de contratación de personal erróneas que pueden traer consigo problemas legales a futuro.

Te presentamos 4 desacertadas formas de contratación.

Uno de los recursos más importantes de cualquier empresa es el humano, conformado por las personas que desarrollan actividades laborales que con su aporte de trabajo contribuyen al desarrollo económico del negocio del empresario.

La contratación de este recurso humano dispuesta por las normas y el derecho laboral es el contrato de trabajo, convenio mediante el cual el empleador contrata los servicios personales del trabajador, quien estará bajo su dependencia y subordinación constante.

Toda relación contractual en donde el colaborador preste servicios subordinados permitirá el surgimiento (sin importar si se pacta algo distinto) de un contrato de trabajo real.
Formas riesgosas de contratación de personal

Emprender y continuar con una empresa es una tarea difícil, y más en estos tiempos de pandemia. Por esta razón, algunos empresarios, en su afán de reducir costos e incrementar sus ingresos, buscan maneras más económicas de contratar personal, y acuden a formas de vinculación irregulares, inadecuadas y hasta ilegales en algunos aspectos.

Dentro de esas formas de contratación laboral irregular de personas subordinadas se encuentran:
Contratación a través de un contrato de prestación de servicios.
Contratación del trabajador como supuesto socio.
Contratación a través de un contrato sindical, cooperativa u outsourcing.
Contratación a través de una empresa de servicios temporales –EST– excediendo las circunstancias y tiempo máximo legales.

A continuación, realizaremos el estudio de cada uno de estos puntos:

Contratación de personal mediante contrato de prestación de servicios

Esta se da cuando el empleador celebra un contrato civil de prestación de servicios con un trabajador que se encuentra subordinado. Esta subordinación significa que el empleador es quien determina el tiempo en el que se realiza la labor (jornada y horario), el modo en el que se realizan las actividades, los medios necesarios para el desarrollo de la función, el lugar en donde deben prestarse los servicios y la reglamentación, vigilancia y supervisión permanente o continua.

“No puede utilizarse un contrato de prestación de servicios para vincular a un colaborador que realizará una actividad permanente y que requiere constantemente supervisión de un jefe o de su empleador”

Esta es una contratación irregular porque los contratos de prestación de servicios no son una modalidad laboral. Este tipo de contrato solo puede implementarse legítimamente cuando se trate de la contratación de personas que sean autónomas e independientes en el ejercicio del servicio contratado, como los servicios que prestan los profesionales independientes como abogados, contadores o revisores fiscales, entre otros.No puede utilizarse un contrato de prestación de servicios para vincular a un colaborador que realizará una actividad permanente y que requiere constantemente supervisión de un jefe o de su empleador. Algunos empleadores acuden equivocadamente a esta figura creyendo que no tendrán la obligación de pagar salarios, prestaciones y seguridad social de dicho trabajador, quien, por ser “contratista”, solo devengará honorarios. No obstante, la norma laboral y reiteradas sentencias de las Altas Cortes disponen el reconocimiento de todos los derechos laborales a los trabajadores con aparentes contratos de prestación de servicios que realmente se encuentren subordinados.

Entonces, estos contratos se revisten de un contenido falso, haciendo parecer lo que no es. Se oculta al trabajador la naturaleza laboral del servicio, encubriendo los elementos constitutivos de la relación laboral, aunque el trabajador reciba órdenes. A este sujeto se le impone el cumplimiento de horarios y deberes propios de un trabajador. De esta manera, se celebra un contrato de cualquier índole, en el cual el trabajador no aparece como tal, sino en otra calidad que no le permite disfrutar de los derechos laborales.

Contratación de personal como supuesto socio

Un caso que se presenta como irregular es cuando un empleador hace creer al trabajador que es un socio de la empresa y que los servicios que presta se realizan en el marco de un aporte en industria o en trabajo (situación propia del derecho comercial y societario), cuando en realidad la persona actúa en el marco de una relación de dependencia y subordinación (cumple horarios y reglamentos, recibe regaños y sanciones, está bajo supervisión constante y bajo el mando y orden de alguien). Esto es en realidad una contratación de tipo laboral.

En esta maniobra el empleador contrata al trabajador manifestándole que será socio y por ello no tendrá el reconocimiento de ningún derecho laboral, pero se da en realidad un contrato de trabajo debido a la continuada subordinación que el empleador ejerce sobre el supuesto socio.

Esta situación no significa que los socios industriales se encuentren ante un contrato de trabajo, este solo surgirá cuando al analizar las funciones y el desarrollo de la actividad desempeñada por el socio/trabajador surge evidentemente una relación de continuada subordinación.

Por otra parte, es importante recordar que es posible que un socio además de esta posición sea de forma simultánea un trabajador, pues la condición de socio industrial no implica que a la sociedad se le impida tener una relación laboral con este. Lo importante es tener claro que, si él realiza funciones subordinadas y distintas al servicio que presta como socio industrial, esto significará que la sociedad se convertirá en su empleador y, por tanto, se verá obligada a reconocerle el pago de un salario como contraprestación del servicio y a responder ante el sistema de seguridad social por el pago de aportes, prestaciones sociales y demás obligaciones laborales que le nacen.

Contratación de personal mediante un contrato sindical, una cooperativa o un outsourcing

De igual forma, se presentan casos en los que los empleadores implementan figuras de intermediación laboral ilegal prohibidas por la Ley 1429 de 2010 y la Resolución 2021 de 2018 del Ministerio del Trabajo, tales como la contratación de trabajos misionales mediante cooperativas de trabajo asociado –CTA–, outsourcing o contratos sindicales.

“ninguna de dichas entidades tienen permitido prestar servicios de envío o suministro de personal para que colaboren en las actividades de empresas usuarias. Las únicas entidades facultadas legalmente para dicha labor son las EST”

Recordemos que conforme a la normativa mencionada ninguna de dichas entidades tienen permitido prestar servicios de envío o suministro de personal para que colaboren en las actividades de empresas usuarias. Las únicas entidades facultadas legalmente para dicha labor son las EST autorizadas por el Ministerio del Trabajo, conforme lo establece la Ley 50 de 1990.

Por ello, si un empleador acude a cualquiera de estas entidades para contratar un trabajador y evadir responsabilidades, dicha contratación podrá traerle problemas con el Ministerio del Trabajo (que vigila la intermediación laboral) y con el trabajador que eventualmente podrá exigir sus derechos vulnerados.

En el siguiente video se explican las responsabilidades al contratar a un trabajador mediante outsourcing:

Contratación mediante una empresa de servicios temporales excediendo las circunstancias y tiempo máximo legales

Finalmente, muchos empleadores acuden a los servicios de las EST para envío de trabajadores en misión, pero se debe tener en cuenta que, aunque estas, conforme a lo establecido en el artículo 71 de la mencionada Ley 50 de 1990, son las únicas entidades autorizadas para prestar servicios de suministro de personal a sus empresas usuarias (envío de personal de su nómina para prestar servicios subordinados en la empresa usuaria), sus servicios se encuentran delimitados.

Tanto en la ley antes mencionada como en el Decreto 4369 de 2006 y la Resolución 2021 de 2018 se dispone que el envío de trabajadores en misión para colaborar temporalmente en empresas usuarias solo podrá requerirse para: La realización de actividades ocasionales transitorias en un período mínimo de 90 días (30 días prorrogables hasta dos veces).

El reemplazo de un trabajador que está ausente temporalmente.

La realización de actividades por alta demanda o cosecha.

Si el empleador utiliza una EST en casos distintos a los señalados, se configura una violación a las normas laborales, que podrá conllevar una sanción por parte del Ministerio del Trabajo y la reclamación de los derechos que se vulneren al trabajador aparentemente en misión.

A continuación, se explica cómo debe realizarse la contratación de personal mediante una EST:

Por todo lo anterior, el empleador debe evitar utilizar las formas de contratación descritas a fin de evitar consecuencias graves de las que podrán derivarse sanciones por parte del Ministerio del Trabajo y la reclamación judicial de los derechos desconocidos a los trabajadores.

miércoles, octubre 18, 2023

La automatización de conciliaciones y los beneficios para tu empresa


Sergio Villarruel, General Manager en Fiserv México.

Al transitar hacía un sistema de conciliaciones financieras y contables automatizadas, las entidades adquieren nuevas fortalezas estratégicas en los niveles de operación, recursos humanos y administración de gastos.

Conciliar es esencial en los departamentos contables y financieros. En las conciliaciones se hacen comparaciones de actividades básicas como pagos, facturas, cuentas, transferencias, datos, ventas e información específica y general. Son fundamentales para la salud económica de todas las empresas, incluso las más grandes como los bancos.

Sin embargo, algunas organizaciones todavía mantienen políticas tradicionales en sus formas de conciliar con métodos que se consideran obsoletos. Entre ellos están las conciliaciones manuales en las que la intervención humana es alta, lo que aumenta la probabilidad de errores así como pérdidas de tiempo y dinero.

La tecnología de automatización de conciliaciones manuales es un elemento diferenciador para optimizar este importante proceso. De hecho, de las compañías mexicanas que utilizan herramientas para gestionar riesgos, siete de cada diez emplean soluciones automatizadas.

La realidad es que muchas compañías no dan el paso hacia un modelo operativo 100% automatizado porque no han dimensionado la totalidad de sus beneficios. De ahí la importancia de conocer qué cambios positivos ocurren con las herramientas de automatización de conciliaciones manuales más allá del lenguaje técnico.

Una vez que un contador se libera de cargas manuales, le genera menos estrés y tiene más horas para centrarse en otros objetivos de negocio de su empresa. Para líderes como un Chief Financial Officer será más sencillo organizar nuevas propuestas estratégicas enfocadas en aprovechar el tiempo que antes no tenían en el área.


Hacer conciliaciones manuales incrementa las fallas humanas y tiene costos para las compañías. La detección oportuna de errores previene la fuga de capital y contribuye sustancialmente a tener un ROI positivo, así como una rentabilidad operativa funcional.

Incluso, las empresas pueden escoger un sistema as-a-service en lo que sólo deciden conciliar de manera automática por un determinado período y de acuerdo con sus presupuestos. 

Por otro lado, como los departamentos contables son los que más volumen de dinero manejan, es normal encontrar anomalías que son indicios de fraude interno. Si la automatización se implementa al inicio del ciclo contable, se pueden localizar irregularidades para mitigar esta práctica deshonesta.

La automatización es una tendencia tecnológica que revolucionó muchos sectores y en el campo de la contabilidad no es la excepción. Las empresas pueden incorporar esta alternativa dentro de sus planes de negocio para simplificar su operatividad en muchos aspectos, y en el proceso incrementar su productividad.

martes, octubre 17, 2023

Contratista independiente: responsabilidad del contratante con el personal subcontratado


Un contratista independiente puede subcontratar personal para la ejecución de una labor a beneficio de un contratante que podrá ser responsable solidario de obligaciones laborales.

La Corte Suprema de Justicia ha realizado importantes precisiones respecto a esta responsabilidad solidaria. Conócelas.

El artículo 34 del Código Sustantivo del Trabajo –CST– regula la figura del contratista independiente, para lo cual establece que son contratistas y, por tanto, verdaderos empleadores, aquellas personas naturales o jurídicas que contraten la ejecución de una o varias obras, o la prestación de servicios en beneficios de terceros, asumiendo los riesgos para realizarlos con sus propios medios.

A su vez, este artículo establece que el beneficiario de la obra, es decir, el contratante, deberá responder solidariamente con el contratista por el valor de los salarios y de las prestaciones o indemnizaciones a que tengan derecho los trabajadores o personal subcontratado.

A continuación, Angie Marcela Vargas, abogada consultora en derecho laboral, explica en qué consiste la subcontratación, entre otras cuestiones:

En estos casos, a pesar de la autonomía de la que gozan los contratistas, debe informarse al beneficiario del servicio o contratante que se subcontratará personal para la ejecución de la obra, puesto que puede tratarse de obligaciones en las que el contratante solo requiere la prestación del servicio por parte del contratista y no de terceros; o también porque, en caso de accidente o enfermedad del trabajador, independientemente del origen de esta última, el contratante podría verse obligado a responder solidariamente por los daños o perjuicios causados al empleado.

Contratista independiente y sus obligaciones laborales con el personal subcontratado

Como indica el artículo en mención, un contratista independiente es un verdadero empleador, razón por la cual le asiste la obligación de pagar a sus trabajadores todas las acreencias laborales, como salario, aportes a seguridad, prestaciones sociales e indemnizaciones, entre otras.

En el siguiente video, Natalia Jaimes Lúquez, abogada consultora en derecho laboral, explica los derechos a los que es acreedor un trabajador dependiente:

Contratista independiente y responsabilidad solidaria del contratante

La Corte Suprema de Justicia, mediante la Sentencia SL3774 de 2021, precisó cuestiones referentes a la procedencia de la responsabilidad solidaria por parte del contratante con los trabajadores subcontratados por el contratista.

En la siguiente infografía realizamos un recuento de lo dicho por la Corte respecto a la responsabilidad solidaria:

Atendiendo a lo dicho, la Corte indicó que el mencionado artículo 34 del CST comprende dos requisitos para que proceda la responsabilidad solidaria, a saber: Ser beneficiario de la obra o labor contratada.

Que en las actividades ejecutadas por el contratista no se traten como labores extrañas aquellas propias del objeto social del contratante.

Respecto a este último punto, la Corte señaló que las actividades contratadas deben ser afines con las labores ordinarias del contratante; no cualquier actividad desarrollada por el contratista puede generar el pago solidario de las obligaciones laborales. Para esto puntualizó:

Como lo destaca el recurrente, la disposición legal que concibe la solidaridad entre el contratista independiente y el beneficiario de la obra por el pago de salarios, prestaciones e indemnizaciones de los trabajadores del primero, exige que las actividades que desplieguen uno y otro tengan el mismo giro ordinario o normal, vale decir, tengan correspondencia en su objeto social.

A su vez, la Corte dispuso que no es necesario que el contratista desarrolle actividades idénticas a las del contratante, no obstante, para que proceda la responsabilidad solidaria estas deben tener la misma finalidad, lo cual supone que deben ser actividades afines. Al respecto, indica:

No se trata en absoluto de que el verdadero empleador (contratista independiente) cumpla idénticas labores a las que desarrolla quien recibe el beneficio de la obra, pero tampoco que cualquier labor desarrollada por este pueda generar el pago solidario de las obligaciones laborales. En los términos del artículo 34 del CST, es preciso que las tareas coincidan en el fin o propósito que buscan empresario y contratista; en otras palabras, que sean afines.

Precisando:

No basta simplemente que con la actividad desarrollada por el contratista independiente se cubra una necesidad propia del beneficiario, sino que se requiere que ella constituya una función normalmente desarrollada por él, directamente vinculada con la ordinaria explotación de su objeto económico.

En igual sentido, la Corte precisó que la responsabilidad solidaria no supone que el contratante figure como empleador, este solo representa una garantía para los derechos laborales de los trabajadores al ser quien finalmente se beneficiará de la obra o labor contratada, puntualizando:

No se trata de otorgarle esta última calidad (empleador) al beneficiario del servicio, sino de prever una garantía frente a los trabajadores. Es claro que el empleador es el contratista independiente, y el dueño de la obra tan solo funge como garante de este para efectos laborales, salvo cuando se trate de actividades extrañas a sus labores normales .

Por último, la Corte dispone que la naturaleza jurídica del objeto social del contratante es irrelevante para efectos de reclamar los derechos de los trabajadores, toda vez que estos surgen del vínculo laboral con el contratista:

Cierto es que para aplicar esta garantía tuitiva del trabajador no resulta relevante la naturaleza jurídica oficial del beneficiario del servicio o dueño de la obra, pues lo cierto es que los derechos laborales que se reclaman se fundan en la existencia del vínculo laboral con el contratista .

“la responsabilidad solidaria por parte del contratante se da en el evento en que las actividades realizadas por el personal subcontratado sean afines al objeto social del contratante”.

De esta manera, se tiene que la responsabilidad solidaria por parte del contratante se da en el evento en que las actividades realizadas por el personal subcontratado sean afines al objeto social del contratante, lo cual no supone que estas sean idénticas, solo deben perseguir la misma finalidad.

Descuentos tributarios aplicables a la declaración de renta de personas naturales


Aquí hablaremos sobre...

Descuentos tributarios del ICA efectivamente pagado
Descuentos tributarios por impuestos pagados en el exterior
Descuentos tributarios por inversiones realizadas en investigación, desarrollo tecnológico o innovación
Descuentos tributarios por donaciones a entidades sin ánimo de lucro pertenecientes al régimen especial

En la declaración de renta, las personas naturales pueden beneficiarse de aplicar algunos descuentos tributarios consagrados en la ley, con lo cual se podrá disminuir el impuesto a cargo en algunos casos que sean procedentes.

A continuación, te contamos más sobre estos incentivos tributarios.

Los descuentos tributarios corresponden a aquellos conceptos que pueden restarse del valor liquidado como impuesto sobre la renta. Es un mecanismo que utiliza el Estado para estimular ciertas actividades económicas a través de la disminución de impuestos.

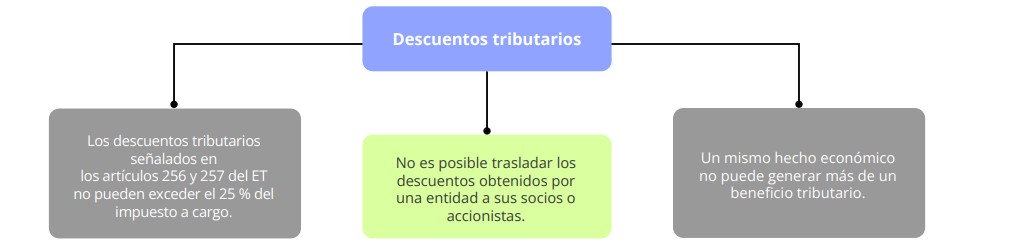
Se considera que un descuento tributario es más favorable para el contribuyente que una renta exenta o un ingreso no constitutivo de renta ni ganancia ocasional porque afecta directamente el impuesto a cargo. Los elementos principales que deben tenerse en cuenta respecto a este tipo de beneficios tributarios son sus límites, su condición de intransferibilidad y su concurrencia.

Nota: el artículo 260 del ET indica que no es posible trasladar los descuentos obtenidos por una entidad a sus socios o demás figuras similares. Por su parte, el artículo 23 de la Ley 383 de 1997 señala que un mismo hecho económico no puede generar más de un beneficio tributario.

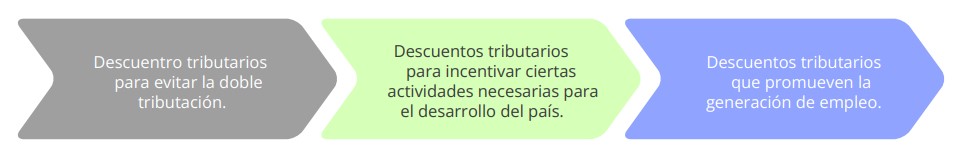
Los descuentos tributarios pueden clasificarse en tres grupos:

El artículo 96 de la Ley 2010 de 2019 efectuó importantes modificaciones en torno a las normas del Estatuto Tributario que regían la aplicación de los descuentos tributarios en el impuesto sobre la renta, estableciendo de esta forma la derogación tácita de los descuentos relacionados con la inversión en acciones de sociedades agropecuarias y con los aportes parafiscales en la generación de empleo para grupos vulnerables contenidos en el artículo 249 del ET y los artículos 9 al 12 de la Ley 1429 de 2010.

Por tanto, para las declaraciones de renta del año gravable 2022 solo podrán aplicarse los descuentos tributarios mencionados a continuación:

Descuentos tributarios del ICA efectivamente pagado

El inciso cuarto del artículo 115 del ET señala que el contribuyente podrá imputar como descuento tributario en la declaración de renta del año gravable 2022 el 50 % del impuesto de industria y comercio, avisos y tableros efectivamente pagado durante el año gravable, siempre y cuando tenga relación de causalidad con su actividad económica.

Vale aclarar que el contribuyente deberá decidir si opta por tomar el ICA efectivamente pagado como un descuento del 50 % dentro de la declaración de renta o si, por el contrario, lo toma como 100 % deducible.

Ahora bien, recordemos que el artículo 65 de la Ley 2155 de 2021, en el cual se detallan todas las vigencias y derogatorias, ordena la eliminación del parágrafo 1 del artículo 115 del ET, en el que se indicaba que a partir del año 2022 el descuento tributario por pago del ICA ascendería al 100 %.

En virtud de lo anterior, con la finalidad de fortalecer los ingresos tributarios y tener un equilibrio más eficiente entre los impuestos territoriales y nacionales, para el año gravable 2022 dicho descuento tributario por ICA se mantendrá en el 50 %.

Nota: mediante el Concepto 00417 de 2020, la Dian aclaró que en el caso del ICA como descuento, el beneficio tributario también procede si el impuesto se encuentra efectivamente pagado antes de la presentación de la declaración de renta del año gravable en el cual se quiera utilizar el descuento, debido a que el propósito del artículo 115-1 del ET es que se acepten las erogaciones por concepto de impuestos devengados del año gravable, siempre que, efectivamente, se paguen antes de la presentación de la declaración de renta.

Descuentos tributarios por impuestos pagados en el exterior

Con la modificación realizada por el artículo 93 de la Ley 2010 de 2019 al artículo 254 del ET, las sociedades nacionales y las personas naturales residentes en el país, contribuyentes del impuesto sobre la renta y complementario, que perciban ingresos de fuente extranjera sujetos al impuesto de renta en el país de origen, podrán descontar del monto del impuesto colombiano el valor pagado en el extranjero (cualquiera que sea su denominación), liquidado sobre esas mismas rentas, siempre y cuando el descuento no exceda el monto del impuesto que deba pagar el contribuyente en Colombia por esas rentas.

Recordemos que la versión anterior del artículo 254 del ET establecía una fórmula para determinar el descuento por los impuestos pagados en el exterior. Por lo tanto, uno de los cambios de la ley respecto a este descuento es que el contribuyente ahora podrá descontar la totalidad del impuesto pagado en el exterior, siempre que este no exceda el valor del impuesto pagado en Colombia, sin necesidad de aplicar fórmula alguna, pero teniendo en cuenta, para efectos de la limitación general, las rentas del exterior.

Descuentos tributarios por inversiones realizadas en investigación, desarrollo tecnológico o innovación

El artículo 256 del ET señala que las personas que realicen inversiones en proyectos calificados por el Consejo Nacional de Beneficios Tributarios en Ciencia y Tecnología en Innovación, como de investigación, desarrollo tecnológico o innovación, tendrán derecho a descontar de su impuesto de renta a cargo el 25 % del valor invertido en dicho proyecto en el período gravable en que se realizó la inversión.

Descuentos tributarios por donaciones a entidades sin ánimo de lucro pertenecientes al régimen especial

El artículo 257 del ET establece que las donaciones realizadas a entidades sin ánimo de lucro –Esal– pertenecientes al régimen tributario especial –RTE–, o a las entidades no contribuyentes de renta indicadas en los artículos 22 y 23 del ET, otorgan un descuento del 25 % sobre el total del valor donado en el año gravable.

Así mismo, el parágrafo 2 del artículo 257 ibidem, modificado por el artículo 94 de la Ley 2010 de 2019, indica que todos los usuarios de las entidades financieras vigiladas por la Superintendencia Financiera tendrán la posibilidad de efectuar donaciones para el financiamiento y sostenimiento de las universidades públicas a través de cajeros automáticos, páginas web y plataformas digitales. Dichas entidades financieras deberán emitir los certificados de donaciones con el fin de que quienes las realicen puedan imputar el respectivo descuento tributario.

lunes, octubre 16, 2023

Renovación del contrato de trabajo: ¿existe un término para notificarla?


La renovación del contrato de trabajo se presenta cuando ha finalizado el término inicialmente pactado en los contratos a término fijo.

¿Esta renovación debe ser notificada al trabajador? ¿Existe un término para el efecto? A continuación, conoce algunas consideraciones al respecto.

En Colombia existen tres (3) tipos de contratos laborales, entre los que se encuentra el contrato a término fijo: aquel que comprende un período determinado de duración. Este tipo de contrato puede ser prorrogado hasta por tres (3) veces por un término inferior o igual al inicialmente pactado.

Para efectos de dar por terminado este contrato, el empleador tiene la obligación de entregar al trabajador un preaviso con no menos de 30 días de anticipación a la fecha pactada; si no entrega este preaviso, el contrato se prorrogará automáticamente.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, responde el siguiente interrogante: si un trabajador tiene contratación por un año y ese plazo ya está por acabar, ¿cuánto tiempo tiene la empresa para renovar el contrato? ¿Es conveniente que el trabajador siga con su labor sin un contrato que lo respalde?

Renovación del contrato de trabajo: término de notificación

No existe un término en la ley para notificar la renovación del contrato a término fijo; como fue mencionado, al contrario, existe este término para efectos de que el empleador notifique que no se renovará.

Atendiendo a esto, tenemos que este tipo de contrato se renovará o prorrogará una vez vencido el término de duración inicialmente pactado y cuando ninguna de las partes (empleador o trabajador) haya expresado la voluntad de finalizarlo.

Al respecto, debe tenerse en cuenta que, en el evento en que un contrato de período corto (menos de un año) haya sido prorrogado tres (3) veces y se renueve por una cuarta vez, pasará automáticamente a ser fijo a un (1) año.

Luis Carlos Reyes, director de la Dian, comentó que esperan que más de dos

 El director de la Dian, Luis Carlos Reyes, dijo que hay más de 300.000 morosos, que adeudan en total $13 billones


En octubre terminan los plazos para hacer la declaración y el pago del impuesto de renta y la Dian espera que más de dos millones de personas paguen este gravamen.

El director de la entidad, Luis Carlos Reyes, indicó que uno de los propósitos que tienen es disminuir la brecha tributaria, que hoy está en $108 billones anuales. Además, indicó que hay cerca de 300.000 morosos, que deben unos $13 billones. En diálogo con La República, Reyes comentó los planes para reducir el costo fiscal de la evasión y el contrabando a 1% del PIB.

¿Cómo avanzan la declaración y el pago del impuesto de renta este año?.

Este año, en términos de recaudo por impuesto de renta de personas naturales esperamos unos $16 billones, de los cuales $4 billones son los saldos a pagar durante esta temporada, los otros $12 billones ya habían ingresado por concepto de retenciones en la fuente que se les hacen generalmente a los asalariados mes a mes. Estamos más o menos a mitad de temporada de declaración de renta y hemos visto un buen cumplimiento, y esperamos que esa meta que habíamos previsto se logre.

¿Cuántas personas esperan que paguen?

Hay 4,8 millones de personas que esperamos que declaren renta este año. Más o menos la mitad de ellas tiene en efecto que pagar impuesto de renta, entonces estamos esperando una cifra superior a los dos millones de personas naturales que paguen impuesto de renta.


Cecilia RicoDirectora de gestión de impuestos de la Dian

“Contamos con 121.479 inscritos en el régimen simple de tributación. En el último año se coordinaron 40 eventos de socialización y convocamos 25.000 personas”.

¿Cuántos morosos hay y cuánto le deben a la Dian?

Son más o menos 300.000 morosos que tienen una deuda de $13 billones con la Dian. Recuperar esa cartera es importante, pero la brecha tributaria va mucho más allá de los morosos.

Hay gente que no se ha detectado a nivel micro la obligación tributaria que tienen, pero a través de métodos estadísticos, sobre todo a través de las mismas metodologías de cuentas nacionales que tiene el Dane, podemos inferir que se le han venido escurriendo a la administración tributaria una serie de contribuyentes que son distintos a los morosos.

¿Qué es la brecha tributaria y en cuánto está?

La brecha tributaria es el indicador clave de desempeño de una administración tributaria, y sorprendentemente no la habíamos venido midiendo de manera consistente históricamente. Es la diferencia entre las obligaciones tributarias que tienen los contribuyentes si todos fueran 100% cumplidos y lo que me pagan voluntariamente a tiempo.

Lo que hemos medido es que es alto, son más de $108 billones al año. Eso es evasión que ni siquiera está detectada caso por caso, sino que solo podemos inferir a través de métodos estadísticos, y es mucha plata si estamos hablando de un PGN de $500 billones.

¿Cómo va el recaudo? ¿Ya hay cifras de agosto?

Como hay cuentas bien delicadas que hacer, generalmente lo sacamos con un mes de rezago, a corte de 31 de cada mes. Pero creo que el mensaje que se dio con las cifras a corte de julio se mantiene. El recaudo va bien, 13,2% por encima del periodo comparable del año pasado. Vale destacar que es un aumento real.

¿Cuáles son las estimaciones que tienen al cierre de este año para el recaudo?

Estimamos $290 billones en recaudo bruto, que esa es la plata que le entra en efectivo a la Dian. Y en recaudo neto, que es lo anterior menos las devoluciones que tiene que hacer la Dian, la meta es de $273 billones.

¿Cuál es el costo de ampliar la planta de la Dian?

La ampliación de planta de la Dian, más o menos duplica el presupuesto de la entidad, porque es el doble de funcionarios y el principal rubro de la Dian es su personal. Una medida que se utiliza en términos de eficiencia de administraciones tributarias es el porcentaje del recaudo que se gasta en administración tributaria, y teniendo en cuenta la visión de cierre de brecha tributaria a mediano plazo, pensamos que vamos a quedar en una proporción muy favorable en comparación de otros países.

El perfil

Luis Carlos Reyes es Bachelor of Arts en Economía e Historia de la Universidad Internacional de Florida (2005), con distinción Cum Laude. Magíster en Economía y doctor en Economía de la Universidad Estatal de Michigan. Docente e investigador, cofundador y primer director del Observatorio Fiscal de la Pontificia Universidad Javeriana. También se ha desempeñado como economista de la Comisión Federal de Comunicaciones durante el gobierno de Barack Obama y profesor visitante de la Grand Valley State University.

domingo, octubre 15, 2023

CTCP dirige comunicación a la superintendencia de sociedades en la que consagra observaciones en relación con concepto emitido sobre efectos jurídicos de la designación del revisor fiscal

 A continuación, reproducimos el texto completo:


Leído el concepto emitido recientemente por la Superintendencia de Sociedades mediante oficio del asunto, el Consejo Técnico de la Contaduría Pública (CTCP) en su carácter de Organismo Orientador técnico-científico de la profesión y Normalizador de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información, conforme a las normas legales se permite plantear en forma comedida las siguientes observaciones en relación con el concepto emitido por ustedes sobre: “Efectos jurídicos de la designación del revisor fiscal.” en el cual exponen en el numeral 2:

“Efectos jurídicos de la designación del revisor fiscal. Oficio 220-142346 de 2023

“2. A partir de qué momento son válidas las firmas del revisor fiscal, desde su nombramiento o de sus registros en cámara?”. 

Con el alcance indicado, este Despacho se permite resolver la consulta en los siguientes términos:

Sobre el particular, esta Oficina a través de Oficio No. 220-49546 de 20141 se pronunció en los siguientes términos:

“De acuerdo con el artículo 164 del Código de Comercio, “Las personas inscritas en la cámara de comercio del domicilio social como representantes de una sociedad, así como los revisores fiscales, conservarán tal carácter para todos los efectos legales, mientras no se cancele su inscripción mediante el registro de un nuevo nombramiento o elección.

La simple confirmación o reelección de las personas ya inscritas no requerirá de nueva inscripción”.

Al respecto, la Corte Constitucional en Sentencia C-621 del 29 de julio de 2003, al pronunciarse sobre la constitucionalidad de los artículos 164 y 442 del Código de Comercio, afirmó lo siguiente: “del texto de los artículos acusados no se deduce con claridad si los efectos de la falta de inscripción del “nuevo nombramiento” se producen únicamente frente a terceros. En efecto, las normas no sólo no lo señalan, sino que el artículo 164 dice que el representante o revisor “para todos los efectos legales” continuará siendo el que aparece inscrito. Aunque es dable pensar que el conocimiento que tengan los socios respecto de la causa que puso fin al ejercicio del cargo hace que frente a ellos y a la sociedad sí sea oponible la desvinculación y que por lo tanto ante ellos no exista la responsabilidad inherente a la función de representante legal o revisor fiscal, en cierta clase de sociedades, especialmente en las anónimas, no es presumible el conocimiento general por parte de los socios respecto de la renuncia, remoción, muerte o cualquier otra causa de retiro del cargo.

El precepto normativo permite concluir que el registro del nombramiento de representante legal o revisor fiscal tiene un carácter constitutivo, en cuanto a que los efectos jurídicos de la designación no se producen sino con la inscripción en la Cámara de Comercio, pues la norma expresamente señala que para todos los efectos legales quien figure como revisor o representante legal, lo seguirá siendo hasta tanto continúe inscrito en el registro mercantil”.

En línea con lo anterior, la Corte Constitucional2 determinó lo siguiente:

“Como puede verse, el alcance normativo de las anteriores disposiciones (Se refiere a los artículos 164 y 442 del Código de Comercio) consiste en establecer que la designación de representantes legales y revisores fiscales sólo produce efectos jurídicos cuando ha sido inscrita en el registro mercantil. Ahora bien, cuando por cualquier causa (renuncia, remoción, muerte, etc.), la persona cuyo nombre aparece inscrito deja de ocupar cargo, el sólo registro de este hecho no es suficiente para que cesen sus obligaciones y responsabilidades como tal, pues lo que determina esta cesación no es el registro de la renuncia, remoción, muerte, incapacidad o cualquier otra circunstancia que ponga fin al ejercicio de sus funciones, sino la inscripción cómo representante legal o revisor fiscal de la persona llamada a reemplazarlo.

En efecto, a pesar de que el artículo 163 del Código de Comercio permite el registro de la revocación de los administradores o revisores fiscales, no es ésta inscripción la que pone fin a las obligaciones y responsabilidades de quienes ejercen estos cargos, sino que, por mandato de las normas acusadas, solamente el “registro de un nuevo nombramiento” desvincula definitivamente tal responsabilidad suya frente a la sociedad” 

Así las cosas, el registro del nombramiento de representante legal o revisor fiscal tiene un carácter constitutivo, en la medida que tal designación sólo produce efectos jurídicos cuando ha sido inscrita en la respectiva cámara de comercio.

CONSIDERACIONES DEL CONSEJO TÉCNICO DE LA CONTADURÍA PÚBLICA (CTCP)

En primera instancia, se tiene que la designación del revisor fiscal por la empresa o entidad contratante, según el artículo 163 del Código de Comercio “… no estará sujeta sino a simple registro en la cámara de comercio, mediante copias del acta o acuerdo en que conste la designación o la revocación. ” es decir, la entidad contratante tiene la responsabilidad de registrar en la cámara de comercio la designación correspondiente. Lo cual significa que este registro no es un deber o una función propia del revisor fiscal, en atención, a que no es él quien realiza el acta, además y como lo dice el artículo citado, este es un “… simple registro”, es decir, es un registro de carácter informativo frente a terceros. La ley no determinó como requisito para la validez legal del inicio de las funciones del revisor fiscal, el registro de su designación, lo cual permite inferir que la calidad de revisor fiscal se adquiere por su designación y aceptación del cargo por el elegido, sin depender del registro en la cámara de comercio. De esta forma, si la entidad contratante omite el registro en cámara de comercio, esto no hace nula la designación del revisor fiscal, no invalida sus actos ni su atestación y firma en los documentos propios de sus deberes.

A contrario sensu, el artículo 10° de la Ley 43 de 1990 dice “La atestación y firma de un contador público en los actos propios de su profesión hará presumir, salvo prueba en contrario, que el acto respectivo se ajusta a los requerimientos legales…”, esto indica que la atestación y firma del contador, entiéndase también “el revisor fiscal”, hará presumir que el acto es legal mientras no se le demuestre lo contrario. El revisor fiscal inicia con sus funciones, sus actos, su atestación y firma, desde su aceptación, sin que la ley le requiera verificar si la empresa o entidad contratante, registró el acta de su designación en la cámara de comercio.

En el mismo sentido, el artículo 211 del Código de Comercio el cual expresa “El revisor fiscal responderá de los perjuicios que ocasione a la sociedad, a sus asociados o a terceros, por negligencia o dolo en el cumplimiento de sus funciones”, indica en atención a la unidad de materia normativa, que la responsabilidad legal en el cumplimiento de las funciones de revisor fiscal, le es exigible desde su aceptación con la cual se configura el acuerdo de voluntades entre las partes: empresa y contador público.

El Consejo de Estado mediante sentencia de junio quince (15) de dos mil uno (2001), Radicación número: 25000-23-27- 000-1999-0322-01(11137) expedida por la Sección Cuarta, al respecto ha dilucidado claramente que la inscripción del Revisor Fiscal constituye acto declarativo, que no constitutivo1 . Indica:

“Ahora bien, en relación con la inscripción de la designación del revisor fiscal en el registro mercantil, considera la Sala que dicho deber tiene como objeto el de dar publicidad del acto frente a terceros, es decir es declarativo, mas no constitutivo, ello se desprende de la lectura de los artículos 163 del Código de Comercio en concordancia con el artículo 29 numeral 4º ibídem, en cuanto disponen:

Artículo 163: “La designación o revocación de los administradores o de los revisores fiscales previstas en la ley o en el contrato social no se considerará como reforma, sino como desarrollo o ejecución del contrato, y no estará sujeta sino a simple registro en la Cámara de Comercio, mediante copias del acta o acuerdo en que conste la designación o la revocación”.

Artículo 29: “El registro mercantil se llevará con sujeción a las siguientes reglas,….:

4. La inscripción podrá solicitarse en cualquier tiempo, si la ley no fija un término especial para ello; pero los actos y documentos sujetos a registro no producirán efectos respecto a terceros sino a partir de la fecha de su inscripción”.

Estima la Sala de lo anterior, que la designación del revisor fiscal tiene en el Código de Comercio una formalidad adicional (registro en la Cámara de Comercio), pero su omisión no afecta o supedita la existencia y validez del acto de nombramiento, pues una vez elegido el revisor fiscal él debe iniciar el cumplimiento de sus funciones y asumir las obligaciones y responsabilidades propias de su cargo, por ello se dice que el registro mercantil es un acto declarativo, mas no constitutivo” Resalto no es del texto.

Por lo analizado, el Consejo Técnico de la Contaduría Pública expresa con el fundamento legal citado, que el registro del nombramiento del revisor fiscal en cámara de comercio, tiene un carácter meramente declarativo e informativo para efectos de la publicidad frente a terceros; mientras que la designación como revisor fiscal es de carácter constitutiva, toda vez que lo habilita para asumir el cargo, ejercer sus funciones y facultades, así como le exige responder por sus funciones, desde su nombramiento.

De ahí se entiende la exigencia del artículo 163 del Código de Comercio, de que para el registro solamente se exija copia del acta o acuerdo en que conste la designación o revocación, debido al valor probatorio que le concede la Ley a las misma mediante el artículo 189 del mencionado Código.

Complementariamente, el artículo 901 del Código de Comercio referido a la inoponibilidad, establece que “Será inoponible a terceros el negocio jurídico celebrado sin cumplir con los requisitos de publicidad que la le exija.”, el cual tiene su razón de ser frente a la responsabilidad del revisor fiscal en los términos del artículo 211 del citado Código.

De ahí que el Consejo Técnico de la Contaduría Pública ya ha manifestado este conocimiento en diferentes conceptos, como los que se citan a continuación: 2021-0553 / 2020-1086 / 2019-0685 / 2019-0950, entre otros.

En este sentido es importante mirar el resumen de la jurisprudencia citada relacionada con la posición del Consejo de Estado[2 ]:

“REVISOR FISCAL – La omisión de la inscripción en el registro mercantil no invalida su nombramiento / REGISTRO MERCANTIL – Es un acto declarativo no constitutivo / FIRMA DEL REVISOR FISCAL – No implica omisión en la declaración el hecho de no estar inscrito en el Registro Mercantil / CAMBIO DE JURISPRUDENCIA – El no estar inscrito el nombramiento del revisor fiscal no implica tener la declaración por no presentada / DECLARACION QUE SE TIENE POR NO PRESENTADA – Es improcedente cuando la firma es de un revisor Fiscal nombrado legalmente / DECLARACION DE INGRESOS Y PATRIMONIO – Improcedencia de la sanción cuando la firma es de Revisor Fiscal nombrado aunque no inscrito en el Registro Mercantil.”

“La designación del revisor fiscal tiene en el Código de Comercio una formalidad adicional (registro en la Cámara de Comercio), pero su omisión no afecta o supedita la existencia y validez del acto de nombramiento, pues una vez elegido el revisor fiscal él debe iniciar el cumplimiento de sus funciones y asumir las obligaciones y responsabilidades propias de su cargo, por ello se dice que el registro mercantil es un acto declarativo, mas no constitutivo. Por todo lo anterior, considera en esta oportunidad la Sala que no procede aludir como “omisión” de la firma del revisor fiscal, la razón de que su nombramiento no ha sido inscrito en el registro mercantil, toda vez que sería darle al registro un alcance superior del que realmente tiene y sancionar por un hecho no previsto en el literal d) del artículo 580 del E.T. En este orden de ideas y siendo obligatoria la firma del revisor fiscal en la declaración de ingresos y patrimonio, como lo dispone el artículo 599 del Estatuto Tributario, para el presente caso está demostrado que la persona que suscribió en calidad de revisor fiscal las declaraciones de ingresos y patrimonio que la actora presentó por los años gravables de 1994 y 1995, fue nombrada por ella y para la fecha de la presentación de los mencionados denuncios ejercía dicha función, en consecuencia no era dable imponer la sanción por incumplimiento en la presentación de la declaración de ingresos y patrimonio, prevista en el artículo 645 del Estatuto Tributario, al no darse el supuesto de hecho contenido en el literal d) del artículo 580 ibídem.”

En los términos anteriores, se pronuncia el Consejo Técnico de la Contaduría Pública (CTCP), frente al concepto emitido recientemente por la Superintendencia de Sociedades mediante el oficio de la referencia. Documento aprobado en sala realizada el 28 de agosto del año en curso, como consta en el Acta No. 56.