lunes, noviembre 21, 2022

Impuesto nacional al consumo –INC–: desde el hecho generador hasta la elaboración de la declaración


El impuesto nacional al consumo –INC– es una estrategia tributaria establecida en la Ley de reforma tributaria 1607 de 2012, que entró en vigor el 1 de enero de 2013.

En este editorial te contamos cuál es su hecho generador, su base gravable, las tarifas y mucho más.

El impuesto nacional al consumo –INC– es un impuesto de carácter monofásico, lo que significa que se genera una única vez en todo el proceso comprendido desde la producción hasta la venta al consumidor final; específicamente, el INC lo debe pagar el usuario final del servicio o el consumidor final del producto.

Las que se enuncian a continuación son las principales características del impuesto nacional al consumo –INC–. Es un impuesto:
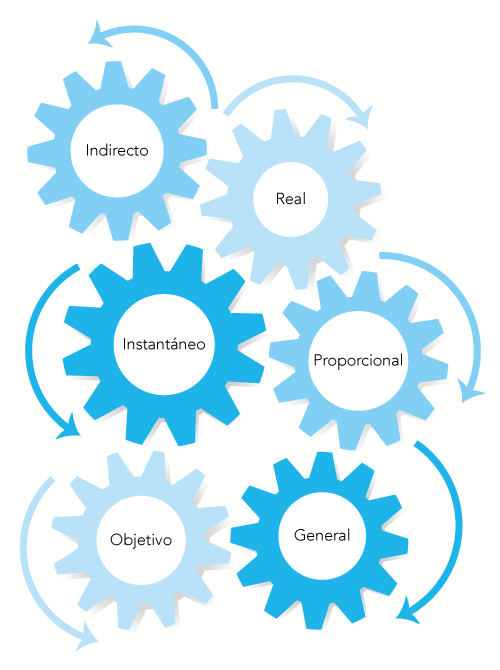

Indirecto: recae sobre el valor del bien o servicio y no afecta de forma directa los ingresos del contribuyente. Además, el sujeto jurídico responsable de la obligación tributaria es diferente al sujeto pasivo que soporta la carga del tributo.
Real: la descripción del hecho imponible no hace referencia al elemento subjetivo o personal del impuesto; es decir, grava un hecho económico sin considerar la capacidad económica del sujeto pasivo.Instantáneo: su hecho generador se presenta en cada transacción denominada venta, y se materializa la obligación tributaria en cabeza del responsable.
Proporcional: las operaciones gravadas con este impuesto están sometidas a imposición con una tarifa fija, independientemente de la cuantía de la base gravable.
Objetivo: no se tienen en cuenta las calidades personales del sujeto pasivo para determinar el valor del impuesto, solo se considera el hecho generador.
General: recae sobre todas las transferencias de dominio o de prestación de un servicio señaladas por la ley como hechos generadores del impuesto, salvo las exclusiones señaladas expresamente en la norma.
Hecho generador del impuesto nacional al consumo –INC–

El INC tiene como hecho generador la prestación del servicio, la venta al consumidor final o la importación por parte del consumidor final de los siguientes servicios y bienes:Prestación de los servicios de telefonía móvil, internet y navegación móvil, y servicio de datos.
Ventas de algunos bienes corporales muebles, de producción doméstica o importados.

Nota: el impuesto al consumo no se aplicará a las ventas de los bienes mencionados en los artículos 512-3 y 512-4 del ET si son activos fijos para el vendedor, salvo que se trate de los automotores y demás activos fijos que se vendan a nombre y por cuenta de terceros, y para los aerodinos.Servicio de expendio de comidas y bebidas preparadas en restaurantes, cafeterías, autoservicios, heladerías, fruterías, pastelerías y panaderías para consumo en el lugar, para ser llevadas por el comprador o entregadas a domicilio; los servicios de alimentación bajo contrato, incluido el servicio de catering; y el servicio de expendio de comidas y bebidas alcohólicas para consumo dentro de bares, tabernas y discotecas.

Nota: este impuesto no es aplicable a las actividades de expendio de bebidas y comidas bajo franquicias.

Causación del impuesto nacional al consumo –INC–

El impuesto se causará en los siguientes eventos: En el desaduanamiento del bien importado por el consumidor final.
En la entrega material del bien.
En la prestación del servicio o de la expedición de la cuenta de cobro, tiquete de registradora, factura o documento equivalente por parte del responsable al consumidor final.
Responsables del impuesto nacional al consumo –INC–

Son responsables del INC: El prestador del servicio de telefonía móvil, datos y/o internet y navegación móvil.
El prestador del servicio de expendio de comidas y bebidas.
El importador como usuario final.
El vendedor de los bienes sujetos al impuesto al consumo.
El intermediario profesional en la venta de vehículos usados.

En el siguiente video te contamos con mayor detalle las particularidades de quienes son responsables del impuesto al consumo por ventas a través de plataformas digitales; para ello, el Dr. Diego Guevara, experto consultor en temas tributarios de Actualícese, analiza el caso particular de la plataforma Rappi:

Requisitos para operar como no responsable del INC

La norma del artículo 512-13 del ET indica que los únicos que pueden operar como no responsables del INC (antiguo régimen simplificado del INC de bares y restaurantes; ver código de responsabilidad 50 en el RUT) serán las personas naturales dedicadas a las actividades de restaurantes y bares (las cuales involucran cafeterías, panaderías, pastelerías, heladerías y fruterías, siempre y cuando no involucren la explotación de franquicias; ver los artículos 426, 512-1 y 512-8 del ET) y que cumplan los siguientes dos (2) requisitos:

Sus ingresos brutos provenientes solo de las actividades de bares y restaurantes durante el año anterior no superaron las 500 UVT ($124.625.000 y 127.078.000 en 2020 y 2021, respectivamente). Además, si en algún momento durante el año superan ese tope, pertenecerían al grupo de los responsables del INC, pero a partir del inicio del año siguiente.
Durante todo el año no podrán tener más de un establecimiento, sede, local o negocio. Por tanto, si en algún momento del año abren un segundo local o establecimiento, se entendería que pasan automáticamente a pertenecer al grupo de los responsables del INC.

Amplía esta información a través de este análisis que hemos preparado para ti: Requisitos para operar como no responsable del INC durante 2021.
Base gravable y tarifa del impuesto nacional al consumo –INC–

Para efectos de determinar la base gravable del INC y la tarifa aplicable en los distintos hechos generadores de este impuesto, deberá considerarse lo siguiente:

Servicio de telefonía, datos y navegación móvil

Los servicios de telefonía, datos, internet y navegación móvil estarán gravados con la tarifa del 4 % sobre la totalidad del servicio, sin incluir el IVA.

Para la porción correspondiente a los servicios de datos, internet y navegación móvil, se gravará solo el monto que exceda de 1,5 UVT mensuales ($54.462 en 2021). Así, este impuesto se causará en el momento del pago correspondiente hecho por el usuario.

Nota: el recaudo del INC sobre servicios de telefonía, datos y navegación móvil está destinado a inversión social en deporte y cultura.
Servicio de restaurantes

La base gravable en el servicio prestado por los restaurantes está conformada por el precio total de consumo, incluidas las bebidas acompañantes de todo tipo y demás valores adicionales. En ningún caso la propina, por ser voluntaria, hará parte de la base del INC.


La tarifa aplicable al servicio es 8 % sobre todo consumo. El impuesto debe discriminarse en la cuenta de cobro, tiquete de registradora, factura o documento equivalente, y deberá calcularse previamente e incluirse en la lista de precios al público.
Servicios de bares, tabernas y discotecas

La base gravable en los servicios prestados por los establecimientos de bares, tabernas y discotecas estará integrada por el valor total del consumo, incluidos comidas, precio de entrada y demás valores adicionales. En ningún caso la propina, por ser voluntaria, hará parte de la base del impuesto al consumo.

La tarifa aplicable al servicio es del 8 % sobre todo consumo (ver artículo 512-11 del ET).

En el siguiente video el Dr. Diego Guevara explica detalladamente cómo se debe cobrar el IVA o el INC en los restaurantes y bares durante 2021:

Vehículos gravados a la tarifa del 8 %

De acuerdo con la nomenclatura arancelaria andina vigente, los bienes gravados a la tarifa del 8 % son (ver artículo 512-3 del ET):8703: vehículos automóviles de tipo familiar y camperos cuyo valor FOB o el equivalente al valor FOB sea inferior a USD 30.000, con sus accesorios.
87.04: pick-ups cuyo valor FOB o el equivalente al valor FOB sea inferior a USD 30.000, con sus accesorios.
87.11: motocicletas con motor de émbolo (pistón) alternativo de cilindrada superior a 200 c. c.
89.03: yates y demás barcos y embarcaciones de recreo o deporte; barcas (botes) de remo y canoas.
Vehículos gravados a la tarifa del 16 %

Según la nomenclatura arancelaria andina, los bienes gravados a la tarifa del 16 % son (ver artículo 512-4 del ET):87.03: vehículos automóviles de tipo familiar, los camperos y las pick-ups cuyo valor FOB o el equivalente al valor FOB sea igual o superior a USD 30.000, con sus accesorios.
87.04: pick-ups cuyo valor FOB o el equivalente al valor FOB sea igual o superior a USD 30.000, con sus accesorios.
88.01: globos y dirigibles, planeadores, alas planeadoras y demás aeronaves no propulsadas con motor de uso privado.
88.02: las demás aeronaves (por ejemplo, helicópteros y aviones); vehículos espaciales (incluidos los satélites) y sus vehículos de lanzamiento; y vehículos suborbitales de uso privado.

Vehículos que no causan el impuesto

Están excluidos del INC los siguientes vehículos automóviles:Los taxis automóviles e igualmente los vehículos de servicio público clasificables por la partida arancelaria 87.03.
Los vehículos para el transporte de diez personas o más, incluido el conductor, de la partida arancelaria 87.02.
Los vehículos para el transporte de mercancía de la partida arancelaria 87.04.
Los coches ambulancias, celulares y mortuorios clasificables en la partida arancelaria 87.03.
Los motocarros de tres ruedas para el transporte de carga o personas o cuando sean destinados como taxis, con capacidad máxima de 1.700 libras y que operen únicamente en los municipios que autorice el Ministerio de Transporte de acuerdo con el reglamento que expida para tal fin.
Los aerodinos de enseñanza hasta de dos plazas y los de servicio público.
Las motos y motocicletas con motor de cilindrada hasta de 200 c. c.
Vehículos eléctricos no blindados de las partidas 87.02, 87.03 y 87.04.
Las barcas de remo y canoas para uso de la pesca artesanal clasificables en la partida 89.03.

Periodicidad del impuesto nacional al consumo –INC–

Cuando el INC de bares y restaurantes deba ser cobrado por los responsables de este impuesto, dicho tributo no se puede afectar con ningún tipo de impuesto descontable, y se tendrá que declarar en todos los casos de forma bimestral a lo largo del año mediante el formulario 310.

En caso de liquidación o terminación de actividades durante el ejercicio, el período gravable se contará desde su inicio hasta las fechas señaladas en el artículo 595 del ET.
Declaración del impuesto nacional al consumo –INC–

Mediante la Resolución 000016 de 2019, la Dian prescribió el formulario 310 para presentar las declaraciones del INC.

El formulario deberá presentarse de forma electrónica a través de los servicios informáticos de la Dian, y para esto debe emplearse el instrumento de firma electrónica –IFE– autorizado por la administración tributaria.

Formulario 310 AG 2021: declaración del impuesto nacional al consumo
Declaración del INC en ceros

Mediante el Concepto 017357 de julio 4 de 2017, la Dian resolvió el interrogante sobre si existe obligación de presentar la declaración bimestral del INC en ceros; para ello, la administración tributaria efectuó una interpretación del artículo 512-14 del ET que resulta favorable para los responsables del INC, pues se indica que se puede dejar de presentar la declaración bimestral del INC en ceros.

Si quieres estudiar más a fondo este aspecto, te invitamos a leer nuestro análisis Responsables del INC no están obligados a presentar su declaración bimestral en ceros según la Dian.

De igual forma, en el siguiente video el Dr. Diego Guevara resuelve la consulta de un usuario respecto a si la declaración del impuesto nacional al consumo se presenta aun cuando el impuesto a cargo sea cero:

Firma de contador en la declaración del impuesto al consumo

De acuerdo con el artículo 512-6 del ET, la declaración del INC debe llevar firma de contador público cuando el patrimonio bruto del contribuyente en el último día del año inmediatamente anterior o los ingresos brutos de dicho año sean superiores a 100.000 UVT.


Por tanto, en el año gravable 2021 deben llevar firma de contador público, vinculado o no laboralmente a la empresa, las declaraciones del INC cuando al 31 de diciembre de 2020 el patrimonio o ingresos brutos del contribuyente hayan sido superiores a $3.560.700.000.

Además, si el contribuyente está obligado a tener revisor fiscal, sus declaraciones siempre deberán estar firmadas por este.

Escucha a continuación la respuesta del Dr. Diego Guevara a la siguiente pregunta: ¿el patrimonio bruto a diciembre 31 de 2020 y los ingresos brutos fiscales del año 2020 influyen para decidir si las declaraciones de IVA del 2021, de INC del 2021 y de retención del 2021 necesitan firma del contador?


Profundiza en este tema con nuestro análisis Declaraciones de IVA, retención e INC de 2021 que requieren firma de contador.
INC de bolsas plásticas

El artículo 512-15 del ET establece que estará sujeta al INC la entrega a cualquier título de bolsas plásticas cuya finalidad sea cargar o llevar productos enajenados por los establecimientos comerciales que las entreguen.

Así mismo, se señala que el INC para bolsas plásticas tendrá que incrementarse a partir del año 2021 en el mismo porcentaje en que haya variado el IPC al 30 de noviembre de cada año, y el resultado se aproximará al peso más cercano.


De acuerdo con lo anterior, y teniendo en cuenta que el Dane certificó en 1,23 % el incremento en el IPC para el período enero-noviembre de 2020, durante el año 2021 el INC para bolsas plásticas pasó de $50 a $51, cifra que en todo caso fue certificada por la Dian mediante el comunicado 100219326-00016 de enero 4 de 2021.

En el siguiente video el Dr. Diego Guevara Madrid comenta cómo debe cobrarse en el año gravable 2021 el impuesto nacional a las bolsas plásticas:


Al respecto, es importante recordar que las bolsas que cumplen con la normativa para ser consideradas biodegradables y/o reutilizables pueden quedar exoneradas del INC a las bolsas plásticas (ver numerales 3 y 4 del artículo 512-16 del ET y los artículos 1.5.6.3.1 y 1.5.6.3.2 del DUT 1625 de 2016, adicionados con el Decreto 2198 de 2017) o por lo menos lo pueden generar de forma reducida (ver el parágrafo 1 del artículo 512-15 del ET y el artículo 1.5.6.2.1 del DUT 1625 de 2016).

Conoce en detalle los pasos para obtener la certificación de uso de bolsas biodegradables y/o reutilizables en nuestro análisis INC de bolsas plásticas: reglamentan forma de solicitar certificado de exoneración.
INC al cannabis

De acuerdo con el artículo 512-17 del ET, la venta de productos transformados a partir de cannabis psicoactivo o no psicoactivo está sujeta al impuesto nacional al consumo de cannabis.


La base gravable del INC al cannabis es el valor total del producto final del transformador o responsable del impuesto, sin incluir el IVA (ver artículo 512-19 del ET).

De acuerdo con el artículo 512-20 del ET, la tarifa del INC al cannabis es del 16 % del valor del producto final en cualquiera de sus presentaciones.
Novedades en IVA e INC introducidas por la Ley de Inversión Social

El 14 de septiembre de 2021 se expidió la Ley 2155, Ley de Inversión Social, que es la octava reforma tributaria del Gobierno del presidente Iván Duque.


Con dicha norma se espera recaudar un aproximado de 15,2 billones de pesos que permitan atender a la población más vulnerable y proteger el tejido empresarial, así como afianzar las finanzas públicas tras los efectos de la crisis económica derivada de la pandemia de COVID-19.

Entre las novedades en materia tributaria implementadas por esta reforma se encuentran las siguientes modificaciones a las normas que regulan el IVA y el impuesto nacional al consumo, cuyos cambios entrarán a regir desde este mismo año 2021:
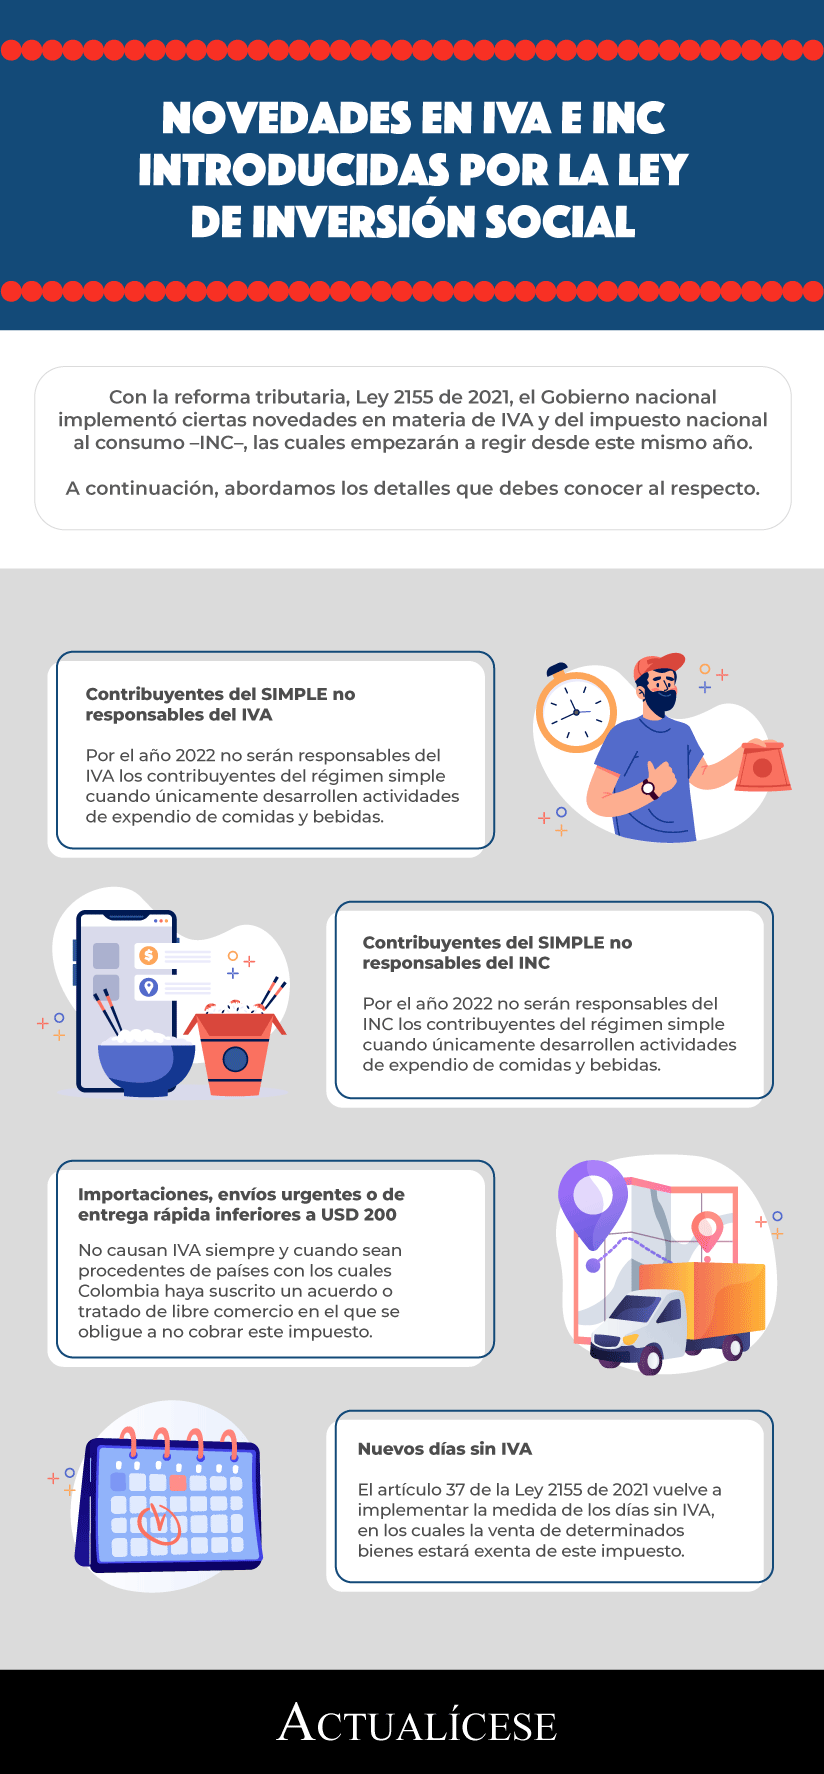

En nuestros siguientes análisis te contamos más al respecto:Novedades en IVA e INC introducidas por la Ley de Inversión Social
IVA e INC en restaurantes y bares con y sin franquicias luego de la Ley 2155 de 2021
Reforma tributaria: requisitos para que las importaciones no sean gravadas con IVA

Formatos de conciliación fiscal 2516 y 2517: Dian no ha expedido nueva norma desde octubre de 2019


La Resolución que prescribió este tipo de formatos fue la 000071 de 2019. No se sabe si el nuevo director de la Dian prescribirá una nueva resolución que establezca los formatos 2516 y 2517 de conciliación fiscal que aplicarían para el año gravable 2023.

Esto se vería forzosamente afectado por la reforma tributaria.

De acuerdo con la norma contenida en el artículo 772-1 del Estatuto Tributario –ET– y los artículos 1.7.1 hasta 1.7.6 del DUT 1625 de 2016, desde el año gravable 2017 en adelante los contribuyentes del impuesto de renta obligados a llevar contabilidad o que la lleven de forma voluntaria (sin importar si son personas jurídicas o naturales, del régimen ordinario o especial), deben cumplir con llevar un sistema de “conciliación fiscal”, el cual se compone de un “control de detalle” y de un “reporte de conciliación fiscal”.

Al respecto, es importante destacar que en la norma del artículo 1.7.4 del DUT 1625 de 2016 se lee lo siguiente:

Artículo 1.7.4. Prescripción del reporte de conciliación fiscal. El formato para el reporte de la conciliación fiscal, será definido por la Dirección de Impuestos y Aduanas Nacionales, con por lo menos dos (2) meses de anterioridad, al último día del año gravable anterior al cual corresponda el reporte de conciliación fiscal. En todo caso, [ante] la no prescripción del mismo, se entiende que continúa vigente el del año anterior.

Sin embargo, lo que ha sucedido en los años gravables más recientes es que la Dian no ha querido expedir nuevas resoluciones con las que se expidan, oportunamente, dos meses antes de empezar el respectivo año gravable, lo que serían las nuevas versiones de los formatos de conciliación fiscal que se utilizarían durante el nuevo año gravable fiscal que esté a punto de empezar.

En efecto, la más reciente resolución que expidió la Dian sobre este tema es la contenida en la Resolución 000071 de octubre 28 de 2019 (modificada oficialmente con las resoluciones 000023 de marzo 18 de 2020 y 000027 de marzo 24 de 2021), con la cual se indicó que para la conciliación fiscal del año gravable 2020 se usaría el formato 2516 v. 4 (aplicable a quienes llevan contabilidad y declaran renta en el formulario 110) y el formato 2517 v. 3 (aplicable a quienes llevan contabilidad, pero declaran renta en el formulario 210).

Por tanto, como la Dian no expidió en octubre de 2020 una nueva resolución con la cual se prescribieran los nuevos formatos 2516 y 2517 para el año gravable 2021, se entendía que para dicho año gravable se tendrían que usar los mismos formatos 2516 v. 4 y 2517 v. 3 que se usaron en los reportes del año gravable 2020, pues así lo indicaría la última frase de la norma del artículo 1.7.4 del DUT 1625 de 2016 anteriormente citado.
“cuando llegó la época de presentar los formatos 2516 y 2517 del año gravable 2021, la Dian se atrevió a cambiar las versiones de los formatos y publicó nuevos prevalidadores”

Sin embargo, cuando llegó la época de presentar los formatos 2516 y 2517 del año gravable 2021, la Dian se atrevió a cambiar las versiones de los formatos y publicó nuevos prevalidadores, pero sin haber expedido previamente una nueva resolución (se indicó que para el año gravable 2021 se usaría el formato 2516 v. 5 y el formato 2517 v. 4).

En consecuencia, podemos prever que lo mismo terminará sucediendo con los reportes del año gravable 2022, puesto que en octubre de 2021 la Dian no publicó una nueva resolución que prescribiera los formatos 2516 y 2517 para el año gravable 2022 y, por tanto, se supone que para dicho año gravable se tendrían que volver a utilizar los mismos formatos utilizados para el año gravable 2021 (formato 2516 v. 5 y 2517. 4).

No obstante, muy seguramente, cuando llegue la época de presentar tales formatos, la Dian podrá atreverse a cambiarlos sin haberse expedido previamente una resolución que así lo contemplara.

No entendemos entonces por qué el anterior director de la Dian, Lisandro Junco, quien estuvo en el cargo entre 2021 y 2022, se atrevió a cambiar las reglas de juego. Y no sabemos si el nuevo director de la Dian, Luis Carlos Reyes, que llegó al cargo en agosto de 2022, cumplirá o no con expedir en octubre de 2022 una nueva resolución que prescriba los formatos 2516 y 2517 que se utilizarán en las declaraciones del año gravable 2023.

En todo caso, aunque cumpla con dicha tarea, lo que sucederá es que la nueva reforma tributaria que se tramita por estos días en el congreso terminará afectando al impuesto de renta del año gravable 2023 y, en consecuencia, el director de la Dian de turno se tendrá que ver en la forzosa obligación de modificar, siempre sobre la víspera de los vencimientos, lo que sería la estructura final de los formatos 2516 y 2517.

viernes, noviembre 18, 2022

Comprobante de nómina electrónica: ¿qué sucederá con las nóminas que solo estén causadas?


Los artículos 4 y 5 de la Resolución 000013 de 2021 permitirían concluir que la nómina electrónica que solo está causada también tendría que ser transmitida, pues su propósito es soportar el costo o gasto que se pretenda deducir en renta.

Es conveniente que la Dian aclare oficialmente este tema.

Al estudiar el texto vigente de la Resolución 000013 de febrero 11 de 2021 (modificada hasta el momento con las resoluciones 000037 de mayo 5 de 2021 y 000063 de julio 30 de 2021) se puede originar la duda acerca de si los empleadores que llevan contabilidad y solo causan el valor mensual de su nómina (pero no la pagan) deberían hacer la transmisión del documento de nómina electrónica.

Al respecto, en el texto del artículo 4 de la Resolución 000013 de 2021 se lee:

Artículo 4. Sujetos obligados a generar y trasmitir para validación el documento soporte de pago de nómina electrónica y las notas de ajuste del documento soporte de pago de nómina electrónica. Los sujetos obligados a generar y transmitir para validación el documento soporte de pago de nómina y las notas de ajuste del citado documento son aquellos contribuyentes del impuesto sobre la renta y complementarios, que realizan pagos o abonos en cuenta que se derivan de una vinculación, por una relación laboral o legal y reglamentaria y por pagos a los pensionados a cargo del empleador, que requieran soportar los costos y deducciones en el impuesto sobre la renta y complementarios e impuestos descontables en el impuesto sobre las ventas –IVA–, cuando aplique.

Lo anterior, cumpliendo las condiciones, términos y mecanismos técnicos y tecnológicos establecidos en el «Anexo técnico documento soporte de pago de nómina electrónica» para la generación y transmisión para su posterior validación por parte de la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –Dian–.

Lo dispuesto en el presente artículo aplica sin perjuicio del cumplimiento de las condiciones y requisitos para la solicitud de costos y deducciones en el impuesto sobre la renta y complementarios e impuestos descontables en el impuesto sobre las ventas –IVA–, establecidas en el Estatuto Tributario y demás disposiciones de la ley y el reglamento, cuando aplique.

Seguidamente, en el artículo 5 de la misma resolución se lee:

Artículo 5. Información y contenido del documento soporte de pago de nómina electrónica: el documento soporte de pago de nómina electrónica deberá contener como mínimo la siguiente información:Estar denominado expresamente como documento soporte de pago de nómina electrónica.
Apellidos y nombre o razón social y número de identificación tributaria –NIT– del sujeto de que trata el artículo 4 de esta resolución.
Apellidos y nombre(s), y número de identificación del beneficiario del pago.
El código único de documento soporte de pago de nómina electrónica –CUNE–.
Llevar un número que corresponda a un sistema interno de numeración consecutiva, asignado por el sujeto de que trata el artículo 4 de esta resolución.
Contenido y valores de los conceptos que corresponden al valor devengado de nómina; conforme a lo establecido en el «Anexo técnico documento soporte de pago de nómina electrónica».
Contenido y valores de los conceptos que corresponden a los valores deducidos de nómina; conforme a lo establecido en el «Anexo técnico documento soporte de pago de nómina electrónica».
El valor total diferencia, que corresponde a la diferencia del valor total devengado de nómina menos el valor total deducido de nómina.
El contenido del «Anexo técnico documento soporte de pago de nómina electrónica» establecido en el artículo 20 de esta resolución, en relación con la información y contenido de que trata el presente artículo.
El medio de pago que el sujeto de que trata el artículo 4 de esta resolución utiliza para hacer la entrega de la contraprestación económica de los servicios prestados por el beneficiario del pago, conforme a lo establecido en el «Anexo técnico documento soporte de pago nómina electrónica».
Fecha y hora de generación.
La firma digital del sujeto de que trata el artículo 4 de esta resolución, de acuerdo con las normas vigentes y la política de firma establecida por la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –Dian–, al momento de la generación como elemento para garantizar autenticidad, integridad y no repudio del documento de nómina electrónica.
Apellidos y nombre o razón social y número de identificación tributaria –NIT– del proveedor de soluciones tecnológicas, y la identificación del software.

Por tanto, al tratar de armonizar estas normas, es posible concluir lo siguiente:

a. Cuando el empleador sea un contribuyente de renta que no está obligado a llevar contabilidad, es claro que tales contribuyentes no causan los valores de su nómina mensual y adicionalmente solo pueden deducir en su declaración de renta los valores pagados por concepto de nómina (ver artículo 104 del ET). Por tanto, si el documento soporte de pago de nómina electrónica tiene el principal propósito de servir de soporte fiscal para el costo o gasto laboral que pretenda deducir en su declaración de renta, es claro que con este tipo de contribuyentes no existe la duda de que solo deberá transmitir los documentos de las nóminas que sí hayan quedado pagadas durante un respectivo mes (sin importar incluso que en un solo mes haya pagado las nóminas atrasadas de varios meses).

b. Cuando el empleador sea un contribuyente de renta que sí está obligado a llevar contabilidad, podrá causar los valores de su nómina mensual y adicionalmente deducir en su declaración de renta los valores causados y/o pagados por concepto de nómina (ver artículo 105 del ET). Además, cuando pretenden deducir valores por nómina que solo están causados, se les exigirá que el pago de los aportes parafiscales y de seguridad social que se originaban sobre dicha nómina queden realizados antes de presentar la respectiva declaración de renta (ver artículo 664 del ET). Por tanto, si el documento soporte de pago de nómina electrónica tiene el principal propósito de servir de soporte fiscal para el costo o gasto laboral que pretenda deducir en su declaración de renta, se podría concluir que este tipo de contribuyentes tendría que transmitir el documento de nómina electrónica en todos los casos, incluso cuando la nómina mensual solo quedó causada.

No obstante, debe advertirse que la retención en la fuente sobre los valores devengados por los trabajadores (sean salariales o no) solo se registra y contabiliza en el mes en que se pague (y no en el momento en que se causa; ver artículo 383 del ET). Por tanto, si sucede que hay un mes donde la nómina solo quedó causada y en el mes siguiente no se tienen empleados pero sí se pagó la nómina del mes anterior y se practicaron las respectivas retenciones en la fuente sobre dicha nómina del mes anterior, lo que se entendería es que dicha retención se tendría que reportar con la “nota de ajuste” a que se refiere el artículo 17 de la Resolución 000013 de 2021.
“se hace necesario que en el documento de nómina electrónica exista alguna casilla especial para que este tipo de contribuyentes pueda indicar si la nómina reportada solo quedó causada o si fue efectivamente pagada”

Así mismo, cuando la Dian quiera usar la información del documento de nómina electrónica para detectar los valores que le forman ingreso fiscal al trabajador, solo podría tomar en cuenta los valores que les hayan sido efectivamente pagados. Por tanto, se hace necesario que en el documento de nómina electrónica exista alguna casilla especial para que este tipo de contribuyentes pueda indicar si la nómina reportada solo quedó causada o si fue efectivamente pagada. De todas formas, sería muy útil que la Dian expidiera pronto alguna circular aclarando este importante tema (algo que hasta ahora no ha hecho, según se comprueba al visitar el microsite sobre nómina electrónica en el portal de dicha entidad).

Reforma tributaria afectaría el ahorro para compra de vivienda, según Corficolombiana


Fuente: https://www.larepublica.co/especiales/reforma-tributaria-2022/reforma-tributaria-afectaria-el-ahorro-para-compra-de-vivienda-segun-corficolombiana-3472753

Al igual que la Andi, un informe de la entidad dice que la carga tributaria de la reforma sobre las empresas reducirá la inversión

Un análisis del equipo de investigaciones económicas de Corficolombiana sobre la reforma tributaria encontró que el proyecto, aunque puede aumentar el recaudo en el corto plazo, más adelante desalentará la inversión y el ahorro, incluyendo el orientado a la compra de vivienda.

“El efecto negativo sobre el ahorro privado se reflejaría, por ejemplo, en una menor dinámica del sector inmobiliario, teniendo en cuenta que la reforma limita el monto de beneficios tributarios por aportes a las cuentas AFC, dedicadas al fomento de la construcción y la compra de vivienda”, dice el estudio.


También asegura que la reforma desalentaría la compraventa de inmuebles, ya que el articulado tal como está no permite diferir el impuesto de ganancia ocasional.

Tributación efectiva de empresas

El informe de Corficolombiana concuerda con los estudios de la Andi en que la Tasa Efectiva de Tributación (TET) de las empresas será superior al 60%. “Estimamos que la tasa efectiva de tributación de una firma con un margen cercano al promedio nacional (7% a 8%), aumentaría en 13,4 puntos porcentuales (p.p.), a 61,3% de su renta líquida”, asegura el estudio de Corficolombiana.

De acuerdo con las cuentas de la entidad, esos 13,4 puntos que aumentaría la tributación efectiva de una empresa con la reforma se componen de la siguiente manera: A la tasa de 47,9% que hay en la actualidad, se le añaden 9,9 puntos porcentuales por la propuesta del cambio de tratamiento del ICA, 1,6 p.p. por el aumento de la tasa de impuesto a los dividendos y otros 1,9 p.p. por el aumento del impuesto al patrimonio para un total de 61,3%.

El estudio respalda que el tope de los beneficios tributarios para las compañías se haya subido de 3% a 5%, y asegura que es “un avance hacia la simplicidad tributaria y la equidad horizontal entre sectores económicos”, pero dice que mantener la tarifa estatutaria de renta en 35% sigue siendo contraproducente, ya que es de lejos la más alta de los países de la Ocde.

Efectos sobre la inversión

El informe de Corficolombiana también señala que la reforma tributaria que busca recaudar $21,5 billones el próximo año reduciría en dos puntos porcentuales la tasa de inversión de Colombia en el largo plazo, la cual bajará de la tasa actual de 23% a 21%.

El estudio añade que las condiciones financieras actuales llevarían a una reducción adicional de 0,8 p.p. Por lo que la tasa de inversión del país con la reforma tributaria y un mayor costo de financiamiento bajaría aún más a 20,2%.

Según detalla el documento, aunque el articulado aprobado en primer debate por el Congreso de la República aumenta el recaudo en los próximos años, estos recursos no serían permanentes. Dice que cerca de 15% de los $21,5 billones que se pretenden recaudar provendrán de impuestos transitorios.

jueves, noviembre 17, 2022

Criterios para identificar paraísos fiscales fueron reglamentados


El Decreto 1357 de octubre 28 de 2021 fijó nuevos criterios para designar la lista de territorios calificados como “jurisdicciones no cooperantes o de baja o nula imposición” (antes, paraísos fiscales).

Conoce los efectos importantes en el impuesto de renta de quienes hacen operaciones con estos terceros.

El pasado 28 de octubre de 2021 el Ministerio de Hacienda expidió el Decreto 1357 para agregar los artículos 1.2.2.6.1 hasta 1.2.2.6.8 al DUT 1625 de 2016, reglamentando de esa forma la norma del numeral 2 del articulo 260-7 del ET (modificado con el artículo 109 de la Ley 1819 de diciembre de 2016) relacionada con la forma como el Gobierno colombiano puede considerar a un país o territorio como una “jurisdicción no cooperante o de baja o nula imposición” (antiguo paraíso fiscal).

En la norma del numeral 2 del artículo 260-7 del ET se lee actualmente:Los regímenes tributarios preferenciales son aquellos que cumplan con al menos dos (2) de los siguientes criterios:

a) Inexistencia de tipos impositivos o existencia de tipos nominales sobre la renta bajos, con respecto a los que se aplicarían en Colombia en operaciones similares;

b) Carencia de un efectivo intercambio de información o existencia de normas legales o prácticas administrativas que lo limiten;

c) Falta de transparencia a nivel legal, reglamentario o de funcionamiento administrativo;

d) Inexistencia del requisito de una presencia local sustantiva, del ejercicio de una actividad real y con sustancia económica;

e) Aquellos regímenes a los que sólo pueden tener acceso personas o entidades consideradas como no residentes de la jurisdicción en la que opera el régimen tributario preferencial correspondiente (ring fencing).


Adicionalmente, el Gobierno nacional, con base en los anteriores criterios y en aquellos internacionalmente aceptados podrá, mediante reglamento, listar regímenes que se consideran como regímenes tributarios preferenciales.
Efectos de la calificación de un territorio como paraíso fiscal

Cuando el Gobierno nacional señale o califique a un país o territorio como “jurisdicción no cooperante o de baja o nula imposición”, tal calificación influirá en asuntos tan serios como lo siguientes:

a. La persona natural nacional que resida en alguno de tales territorios podría ser considerada como “residente fiscal” ante el Gobierno colombiano y con ello, cuando quede obligado a declarar renta, tendrá que informar lo que posea y gane en Colombia más lo que posea y gane en el exterior (ver artículo 10 del ET).

b. Las personas jurídicas o naturales domiciliadas en Colombia que hayan realizado operaciones con terceros ubicados en tales territorios (sin importar si son o no vinculados económicos) tendrían la tarea de presentar la declaración informativa de precios de transferencia (ver parágrafo 2 del artículo 260-7 del ET y decretos 3030 de diciembre de 2013 y 2120 de diciembre de 2017, recopilados en los artículos1.2.2.1.2 hasta 1.2.2.5.3 del DUT 1625 de octubre de 2016; también los artículos 1.6.1.13.2.27 hasta 1.6.1.13.2.28 del DUT 1625 de 2016, luego de ser sustituidos con el artículo 1 del Decreto 1680 de diciembre de 2020).

c. Si el beneficiario de un pago o abono en cuenta está domiciliado en alguno de tales territorios y obtuvo algún ingreso en Colombia sujeto a retención en la fuente, la retención se le practicará con la tarifa general de las personas jurídicas del régimen ordinario (actualmente el 31 %, que luego subirá al 35 % a partir del año 2022; ver el artículo 124-2 y el parágrafo 1 del artículo 408 del ET; ver artículo 240 del ET, modificado con el artículo 7 de la Ley 2155 de septiembre de 2021).
Reglamentación del Decreto 1357 de octubre de 2021

A través del Decreto 1357 de octubre 28 de 2021 se reglamentaron los diferentes literales del numeral 2 del artículo 260-7 del ET anteriormente citado.

Así, por ejemplo, para poder alegar que en un determinado país o territorio se presenta una “carencia de un efectivo intercambio de información o existencia de normas legales o prácticas administrativas que lo limiten”, en el nuevo artículo 1.2.2.6.3, agregado al DUT 1625 de 2016, se dispuso lo siguiente:

Artículo 1.2.2.6.3. Criterio de carencia de un efectivo intercambio de información o existencia de normas legales o prácticas administrativas que lo limiten de que trata el literal b) del numeral 2 del artículo 260-7 del Estatuto Tributario. Se configura la carencia de un efectivo intercambio de información o existencia de normas legales o prácticas administrativas que lo limiten cuando: La jurisdicción no mantenga a disposición y/o no entregue efectivamente a la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –DIAN–, o a la autoridad que haga sus veces, la información de las estructuras o de los beneficiarios finales que hacen uso del régimen.
La jurisdicción no envíe de manera espontánea a la República de Colombia las decisiones administrativas que se tomen en relación con los contribuyentes específicos y beneficiarios finales que hacen uso del régimen, en cumplimiento de obligaciones internacionales.
“ es posible que el Gobierno termine expidiendo posteriormente un nuevo decreto con el cual se actualice el actual listado de 37 paraísos fiscales ”

Por tanto, si ahora se han definido los nuevos criterios guía para que el Gobierno nacional pueda señalar a un territorio o país como una “jurisdicción no cooperante” o de “baja o nula imposición”, es posible que el Gobierno termine expidiendo posteriormente un nuevo decreto con el cual se actualice el actual listado de 37 paraísos fiscales que fueron fijados con el Decreto 1966 de octubre 7 de 2014 (modificado con el Decreto 2095 de octubre 21 de 2014) y luego incorporado en los artículos 1.2.2.5.1. hasta 1.2.2.5.3 del DUT 1625 de octubre 11 de 2016.

El valor intrínseco para impuesto al patrimonio: Movimiento pendular


En el proyecto de reforma tributaria originalmente radicado se propuso establecer un impuesto al patrimonio permanente que gravaría a las personas naturales y a algunos extranjeros. Uno de los temas preocupantes de esa propuesta tenía que ver con la posibilidad de determinar la base gravable con el valor intrínseco fiscal (VIF) de las acciones poseídas en sociedades nacionales. Se definía el valor VIF como el resultado de dividir el patrimonio líquido de la sociedad entre las acciones en circulación.

Entrado el proyecto a ponencia para primer debate, se determinó que en lugar de calcular la base con el VIF debía determinarse por el mayor valor entre el costo y el valor intrínseco contable (VIC), lo que obviamente prendió las alarmas porque el VIC se calcula a partir del patrimonio contable que incluye diversos conceptos que no tienen ningún efecto fiscal, como por ejemplo el superávit por revaluación de propiedad, planta y equipo, o el aumento por valor razonable de las propiedades de inversión, o el monto de ganancias derivadas del método de participación patrimonial.

Parece que el revuelo causó eco por lo que el día de ayer se dio a conocer una propuesta sustitutiva por medio de la cual, en el caso de acciones y aportes sociales, la base gravable del impuesto al patrimonio se estimará con el costo fiscal de las acciones, es decir, con el valor de adquisición.

De manera que el tema se ha movido literalmente como un péndulo, que luego, a razón de la fuerza de gravedad que permite el intelecto de los que entienden del tema, parece llegar el mismo punto donde del cual debió partir. Esa es una buena noticia. Lo que no parece buena noticia es mantener el impuesto como tributo permanente, aspecto en el cual la fuerza de gravedad intelectual parece que no ha funcionado. ¿Aló?

TRIBUTAR ASESORES SAS, Empresa Colombiana líder en soluciones y servicios tributarios, autoriza reproducir, circular y/o publicar este documento excepto con fines comerciales. La autorización que se otorga, exige que se haga completa publicación tanto del contenido del documento como del logotipo, nombre y eslogan de la empresa que lo emite.

Lo que se escribe en este documento es de carácter eminentemente analítico e informativo. Por tanto, de manera alguna comporta un asesoramiento en casos particulares y concretos ni tampoco garantiza que las autoridades correspondientes compartan su contenido.