lunes, octubre 17, 2022

IVA: liquidadores, tarifas, base gravable, periodicidad y mucho más


El impuesto al valor agregado –IVA– es un tributo indirecto de orden nacional que grava el consumo de bienes y la prestación de servicios.

Encuentra aquí las respuestas clave de nuestros consultores, plantillas para la liquidación y control del IVA, detalle de tarifas, periodicidad y mucho más.

Empecemos por recordar las principales características del impuesto al valor agregado –IVA–. Es un impuesto:Indirecto: recae sobre el valor del bien o servicio y no afecta de forma directa los ingresos del contribuyente. Además, el sujeto jurídico responsable de la obligación tributaria es diferente al sujeto pasivo que soporta la carga del tributo.Real: la descripción del hecho imponible no hace referencia al elemento subjetivo o personal del impuesto; es decir, grava un hecho económico sin considerar la capacidad económica del sujeto pasivo.Instantáneo: su hecho generador se presenta en cada transacción denominada venta, y se materializa la obligación tributaria en cabeza del responsable.
Proporcional: las operaciones gravadas con este impuesto están sometidas a imposición con una tarifa fija, independientemente de la cuantía de la base gravable.
Objetivo: no se tienen en cuenta las calidades personales del sujeto pasivo para determinar el valor del impuesto, solo se considera el hecho generador.
General: recae sobre todas las transferencias de dominio o de prestación de un servicio señaladas por la ley como hechos generadores del impuesto, salvo las exclusiones señaladas expresamente en la norma.
Hecho generador del IVA

De acuerdo con el artículo 420 del Estatuto Tributario –ET–, los hechos generadores del IVA son los siguientes:La venta de bienes corporales muebles e inmuebles, con excepción de los expresamente excluidos.
La venta o cesión de derechos sobre activos intangibles únicamente asociados con la propiedad industrial.
La prestación de servicios en el territorio nacional, o desde el exterior, no excluidos expresamente.
La importación de bienes corporales no excluidos expresamente.
La circulación, venta u operación de juegos de suerte y azar, con excepción de las loterías y de los juegos de suerte y azar operados exclusivamente por internet. Es importante tener en cuenta que en los juegos de suerte y azar el IVA se causa en el momento de realizar la apuesta: la expedición del documento, formulario, boleta o instrumento que da derecho a participar en el juego. Por tanto, es responsable del impuesto el operador del juego.

Este impuesto no se aplicará a las ventas de activos fijos, salvo que se trate de las excepciones previstas para los bienes inmuebles de uso residencial, automotores y demás activos fijos que se vendan habitualmente a nombre y por cuenta de terceros, y para los aerodinos.


Escucha a continuación al Dr. Diego Guevara Madrid, experto consultor en materia tributaria, quien responde si en la venta de activos fijos se debe generar IVA:

Hechos que se consideran venta

Para efectos del IVA, se consideran ventas:Todos los actos que impliquen la transferencia del dominio a título gratuito u oneroso de bienes corporales muebles, y de los activos intangibles descritos en el literal b) del artículo 420 del ET, independientemente de la designación que se les dé a los contratos o negociaciones que originen esa transferencia y de las condiciones pactadas por las partes, sea que se realicen a nombre propio, por cuenta de terceros a nombre propio, o por cuenta y a nombre de terceros.
Los retiros de bienes corporales muebles hechos por el responsable para su uso o para formar parte de los activos fijos de la empresa.
Las incorporaciones de bienes corporales muebles a inmuebles, o a servicios no gravados, así como la transformación de bienes gravados en bienes no gravados, cuando tales bienes hayan sido creados, construidos, fabricados, elaborados y procesados por quien efectúa la incorporación o transformación.


Nota: respecto a los literales a) y b) del artículo 421 del ET, la referencia a los bienes inmuebles fue derogada tácitamente por el artículo 1 de la Ley 2010 de 2019 al incluir la venta de bienes inmuebles dentro de aquellos que no causan el IVA (ver numeral 12 del artículo 424 del ET). Por ende, la transferencia del dominio de bienes inmuebles y su retiro no causan este impuesto.
Por su parte, no se considera venta:La donación efectuada por entidades estatales de las mercancías aprehendidas, decomisadas o abandonadas a favor de la nación, en los términos de la regulación aduanera vigente.
La asignación de las mercancías decomisadas o abandonadas a favor de la nación que realicen las entidades estatales, siempre que se requieran para el cumplimiento de sus funciones.
La entrega de las mercancías aprehendidas, decomisadas o abandonadas a favor de la nación que lleven a cabo entidades estatales con el propósito de extinguir las deudas a su cargo.
Causación del IVA

Según el artículo 429 del ET, el impuesto se causa:En las ventas, en la fecha de emisión de la factura o documento equivalente; y a falta de estos, en el momento de la entrega, aunque se haya pactado reserva de dominio, pacto de retroventa o condición resolutoria.
En los retiros de bienes corporales muebles previstos en el literal b) del artículo 421 del ET, en la fecha del retiro.
En las prestaciones de servicios, en la fecha de emisión de la factura o documento equivalente, o en la fecha de terminación de los servicios o del pago o abono en cuenta (la que sea anterior).
En las importaciones, al tiempo de la nacionalización del bien. En este caso, el impuesto se liquidará y pagará juntamente con la liquidación y pago de los derechos de aduana.
Responsables del IVA

Conforme al artículo 437 del ET, son responsables del IVA:En las ventas, los comerciantes, cualquiera que sea la fase de los ciclos de producción y distribución en la que actúen, y quienes sin poseer tal carácter ejecuten habitualmente actos similares a los de aquellos.
En las ventas de aerodinos, tanto los comerciantes como los vendedores ocasionales.
Quienes presten servicios.
Los importadores.
Los contribuyentes responsables del IVA cuando realicen compras o adquieran servicios gravados con personas no responsables del IVA, por el valor del impuesto retenido sobre dichas transacciones.
Los contribuyentes responsables del IVA, por el impuesto causado en la compra o adquisición de los bienes y servicios gravados relacionados en el artículo 468-1 del ET cuando estos sean enajenados o prestados por personas naturales no comerciantes y no responsables del IVA.
Los consorcios y uniones temporales cuando en forma directa sean ellos quienes realicen actividades gravadas.
Responsables del IVA intermediarios en la comercialización

En concordancia con el artículo 438 del ET, cuando se trate de una venta por cuenta de terceros a nombre propio (como la comisión), son responsables del IVA tanto quien realiza la venta a nombre propio como el tercero por cuya cuenta se realizó el negocio.
Requisitos para operar como no responsable del IVA

Los ocho (8) requisitos que se exigen en el parágrafo 3 del artículo 437 del ET para que las personas naturales (residentes o no residentes, nacionales o extranjeras, obligadas o no a llevar contabilidad) puedan operar como no responsables del IVA (código de responsabilidad 49 en el RUT) durante el año gravable 2022 son:
RequisitoLímite (o restricción)
1.    En el 2021, sus ingresos  brutos fiscales, provenientes solamente de su actividad operacional gravada con IVA (es decir, los provenientes de la venta de bienes corporales muebles o inmuebles gravados, prestación de servicios gravados, venta de intangibles gravados o ejecución de juegos de suerte y azar diferentes de loterías), pero sin incluir ingresos por operaciones excluidas ni los ingresos extraordinarios que no están sujetos al IVA tales como ventas de activos fijos, herencias, loterías, dividendos, salarios, etc. (ver el Concepto Unificado del IVA 001 de Junio de 2003, título IX, capitulo II, numeral 2.3), no pudieron haber excedido los …(…) $127.078.000 (3.500 UVT x $36.308).
Al respecto, téngase presente que aunque cumplan con este tope de ingresos brutos en el 2021 y por tanto puedan pertenecer al grupo de los no responsables del IVA durante el 2022, en todo caso, frente a la obligación de presentar declaración de renta del régimen ordinario por el año gravable 2021 los topes de ingresos brutos (por cualquier concepto) que deberán revisar son diferentes, pues según el artículo 1.6.1.1.3.2.7 del DUT 1625 de 2016, luego de ser modificado con el artículo 1 del Decreto 1778 de diciembre 20 de 2021, las personas naturales residentes del régimen ordinario (es decir, las que no se trasladaron al régimen simple) quedarán obligadas a declarar por el año gravable 2021 cuando sus ingresos brutos por todo concepto hayan superado $50.831.000 (1.400 UVT x $36.308).

Aquellas que durante el 2021 se inscribieron en el régimen simple siempre quedan obligadas a presentar la declaración anual de dicho régimen y a liquidar impuesto a cargo con las tablas del artículo 908 del ET.

(Nota: la declaración anual del régimen simple del año gravable 2021 deberá ser presentada durante abril de 2022; ver artículo 1.6.1.13.2.50 del DUT 1625 de 2016, luego de ser modificado con el artículo 1 del Decreto 1778 de diciembre 20 de 2021).

2.    Durante todo el 2022 sus establecimientos de comercio, oficinas, locales o sedes de negocio no pueden exceder de…(…) uno.
3.    Durante todo el 2022, en su establecimiento de comercio, oficina, sede o local le está prohibido desarrollar negocios bajo la modalidad de…(…) franquicia, concesión, regalía, autorización o cualquier otro sistema que implique la explotación de intangibles
4.    Durante todo el 2022 no puede llegar a efectuar operaciones que lo conviertan en “usuario aduanero”, es decir, no puede…(…) intervenir directa o indirectamente en las operaciones de importación y/o exportación de bienes y/o servicios y/o de tránsito aduanero (ver nuestra herramienta  Listado de códigos de usuario aduanero para diligenciar la casilla 54 del RUT).
5.    Durante el 2021 no pudo haber celebrado contratos de venta de bienes o prestación de servicios gravados con IVA por cuantía individual y superior a…(…) $127.078.000 (3.500 UVT x $36.308).
6.    Durante el 2022 no puede llegar a celebrar contratos de venta de bienes o prestación de servicios gravados con IVA por cuantía individual y superior a…

Nota: si durante el 2022 pretende llegar a firmar un contrato para vender bienes gravados o prestar servicios gravados, y la cuantía del contrato va a superar la cifra aquí reseñada, en ese caso deberá inscribirse como responsable del IVA antes de la celebración del contrato (ver el inciso segundo del parágrafo 3 del artículo 437 del ET).

(…) $133.014.000 (3.500 UVT x $38.004).
7.    Durante el 2021 sus consignaciones bancarias más inversiones financieras (por ejemplo: aperturas de CDT, compra de bonos, etc.), realizadas en todo el sistema bancario (ya sea en Colombia o en el exterior), provenientes solamente de ingresos por operaciones gravadas con IVA no debieron haber excedido de…(…) $127.078.000 (3.500 UVT x $36.308).
8.    Durante el 2022 sus consignaciones bancarias más inversiones financieras (por ejemplo: aperturas de CDT, compra de bonos, etc.), realizadas en todo el sistema bancario (ya sea en Colombia o en el exterior), provenientes solamente de ingresos por operaciones gravadas con IVA no pueden exceder de…(…) $133.014.000 (3.500 UVT x $38.004).


Si llegaste hasta aquí, seguramente te interesará consultar nuestro editorial No responsables del IVA: casos en los que pueden ser reclasificados de oficio por parte de la Dian.

Accede a nuestro análisis Requisitos para operar como no responsables del IVA durante 2022 para ahondar más al respecto.

Base gravable del IVA

En la venta y prestación de servicios, la base gravable del IVA será el valor total de la operación, sea que se realice de contado o a crédito, incluidos, entre otros, los gastos directos de financiación ordinaria, extraordinaria o moratoria; accesorios; acarreos; instalaciones; seguros; comisiones; garantías; y demás erogaciones complementarias, aunque se facturen o convengan por separado y aunque, considerados independientemente, no se encuentren sometidos a imposición.


Nota: sin perjuicio de la causación del IVA, cuando sus responsables financien a sus adquirientes o usuarios el pago del impuesto generado por la venta o prestación del servicio, los intereses por la financiación de este impuesto no forman parte de la base gravable.

Adicionalmente, integran la base gravable los gastos realizados por cuenta o a nombre del adquiriente o usuario, y el valor de los bienes proporcionados con motivo de la prestación de servicios gravados, aunque la venta independiente de estos no cause impuestos o se encuentre exenta de su pago.

Así mismo, forman parte de la base gravable los reajustes del valor convenido causados con posterioridad a la venta.
Descuentos efectivos no integran la base gravable

Es preciso señalar que no forman parte de la base gravable los descuentos efectivos que consten en la factura o documento equivalente, siempre y cuando no estén sujetos a ninguna condición y resulten normales según la costumbre comercial.

Igualmente, tampoco la integran el valor de los empaques y envases cuando en virtud de convenios o costumbres comerciales sean materia de devolución.

Para conocer a fondo los detalles respecto de las bases gravables especiales en materia de IVA no dejes de descargar nuestra Cartilla Práctica Fundamentos del IVA y el INC.
Tarifas del IVA

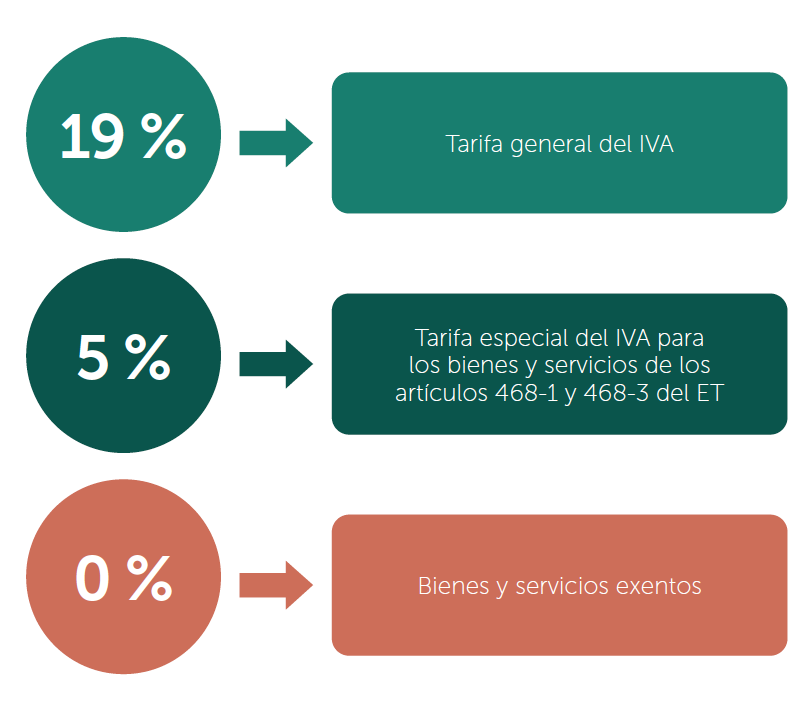
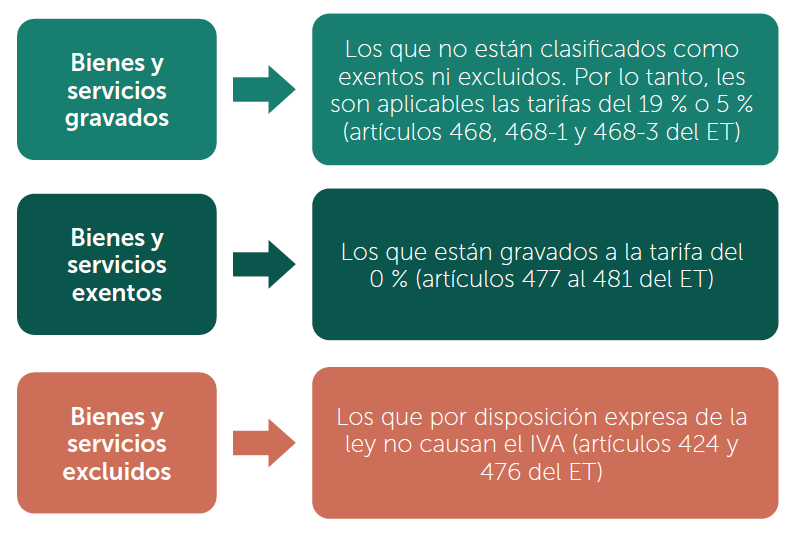
Para la venta de bienes y prestación de servicios, la tarifa general del IVA contemplada en el artículo 468 del ET es del 19 %.

No obstante, los artículos 468-1 (modificado por los artículos 9 y 160 de la Ley 2010 de 2019) y 468-3 del ET señalan determinados bienes y servicios gravados a la tarifa del 5 %.

Por su parte, los artículos 477 (modificado con los artículos 12 de la Ley 2010 de 2019 y 14 de la Ley 2069 de 2020) al 481 del ET precisan los bienes gravados a la tarifa del 0 %, clasificados como bienes exentos del IVA.

En el siguiente video te contamos cuáles son los bienes que actualmente están gravados con una tarifa de IVA del 5 %:


Ahora bien, además de las tres tarifas diferenciales que gravan los bienes y servicios comercializados y prestados a nivel nacional, la normativa es precisa en definir aquellos que se encuentran excluidos de este impuesto, los cuales están señalados en los artículos 424 y 476 del ET.


Para profundizar más en este tema, te recomendamos acceder a la siguiente lista de contenidos preparados especialmente para ti:Servicio hotelero estará exento del IVA en toda Colombia hasta diciembre 31 de 2021
Nuevos incentivos tributarios para fomentar el sector turístico
Decreto Ley 551 de abril 15 de 2020 extiende exención del IVA a 211 insumos médicos
Exención del IVA para insumos médicos del Decreto Ley 551 de 2020 fue extendida hasta el año 2021
Beneficios tributarios para la reactivación económica del sector cultural y el emprendimiento
Periodicidad del IVA

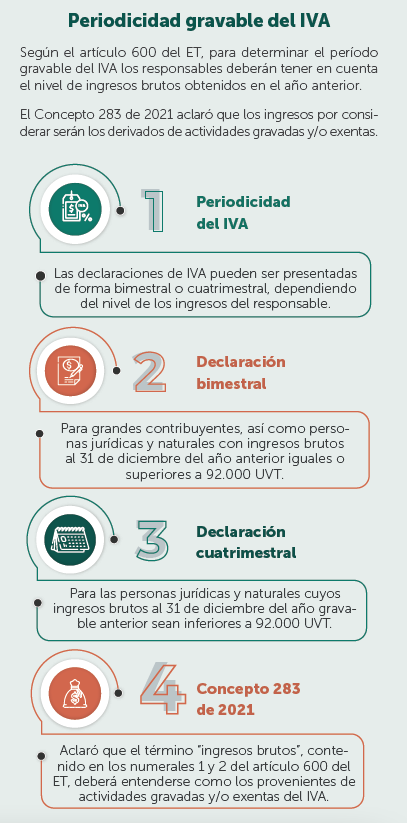
En relación con los artículos 600 y 915 del ET, la periodicidad del IVA podrá ser:Bimestral: para aquellos responsables de este impuesto, grandes contribuyentes y aquellas personas jurídicas y naturales cuyos ingresos brutos al 31 de diciembre del año gravable anterior fueron iguales o superiores a 92.000 UVT (equivalentes a $3.340.336.000 según el valor de la UVT para 2021), y para los responsables comercializadores de bienes exentos previstos en los artículos 477 y 481 del ET.
Cuatrimestral: para aquellos responsables del IVA, sean personas jurídicas o naturales, cuyos ingresos brutos al 31 de diciembre del período fiscal anterior fueron inferiores a 92.000 UVT (equivalentes a $3.340.336.000 según el valor de la UVT para 2021) .
Anual: para los contribuyentes que optaron por tributar bajo el régimen simple y cumplan con los requisitos para ser responsables del IVA.


Nota: las personas naturales o jurídicas que inicien actividades durante el ejercicio gravable, y que cumplan los requisitos para ser responsables del IVA, deberán presentar las declaraciones del IVA con periodicidad bimestral hasta que finalice el respectivo año (ver inciso segundo del parágrafo del artículo 600 del ET).

Ahora bien, considerando que la norma en mención señala que para definir la periodicidad con la cual se presentará la declaración del IVA los responsables deberán tener en cuenta el nivel de ingresos brutos obtenidos en el año inmediatamente anterior, se generaban problemas de igualdad, dado que se tomaban como base todos los ingresos percibidos por el responsable del IVA independientemente de su origen.

Por tal motivo, mediante el Concepto 283 de agosto 3 de 2021 la Dian modificó su interpretación sobre los ingresos que deberán considerarse para determinar la periodicidad del IVA, así:


Profundiza en este aspecto con nuestros análisis IVA: ¿cuáles son los ingresos que deben tenerse en cuenta para determinar su periodicidad gravable? y Periodicidad del IVA: Dian modifica interpretación sobre la base de ingresos brutos

De igual forma, a continuación, podrás escuchar al Dr. Diego Guevara Madrid, quien comenta cuál fue el cambio de opinión que tuvo la Dian sobre la forma de medir los ingresos brutos con los cuales se define la periodicidad de las declaraciones del IVA:

Declaración de IVA no presentada en período correspondiente

En caso de que un responsable del IVA presente la respectiva declaración (formulario 300) en un período diferente al que le corresponda, es decir, si la declaración del IVA debe ser presentada bimestralmente y esta se presenta de forma cuatrimestral, o viceversa, el parágrafo 2 del artículo 1.6.1.6.3 del DUT 1625 de 2016 establece que deberá presentarse nuevamente de acuerdo con el período al que corresponda, dado que las presentadas en períodos diferentes a los establecidos por la ley no tienen efectos legales; por tanto, los valores efectivamente pagados con dichas declaraciones podrán ser tomados como un abono al saldo a pagar en la declaración del IVA del período al cual pertenece.

En nuestro análisis Declaración del IVA: ¿qué sucede cuando no es presentada en el período correspondiente? te contamos más al respecto.

Escucha la respuesta a la pregunta sobre cuál es el efecto tributario de que los contribuyentes del régimen ordinario presenten una declaración del IVA de manera cuatrimestral cuando tienen la obligación de hacerlo bimestralmente:


Al respecto, es muy frecuente la duda acerca de lo que ocurre cuando una persona natural se hace responsable del IVA en el último bimestre del año y durante este año sus ingresos fueron inferiores a 92.000 UVT: ¿con qué periodicidad debe presentar la declaración del IVA en 2021?, ¿la primera declaración debe ser bimestral o cuatrimestral? Tienes las respuestas a continuación:

Corrección de declaraciones del IVA presentadas en períodos equivocados

Es común encontrar casos en los que, para subsanar la presentación equivocada de una declaración del IVA que correspondía a un período gravable distinto al cual fue presentada (cuando son presentadas cuatrimestralmente y correspondían a un período bimestral, o viceversa), algunos responsables recurran a la facultad prevista en el artículo 43 de la Ley 962 de 2005: “Corrección de errores e inconsistencias en las declaraciones y recibos de pago”.

Es importante aclarar, sin embargo, que las declaraciones del IVA presentadas con periodicidades equivocadas no pueden ser subsanadas aplicando la norma anterior.

Esto fue ratificado por la Dian mediante el Concepto 0222 del 19 de febrero de 2021, en el cual indicó que no es posible corregir las declaraciones del IVA presentadas en períodos diferentes al establecido en el artículo 600 del ET aplicando el artículo 43 de la Ley 962 de 2005 y su procedimiento contemplado en la Circular 00118 del mismo año.

La manera correcta de subsanar este error, tal como lo mencionamos líneas atrás, es mediante la aplicación del procedimiento previsto en el parágrafo 2 del artículo 1.6.1.6.3 del DUT 1625 de 2016:
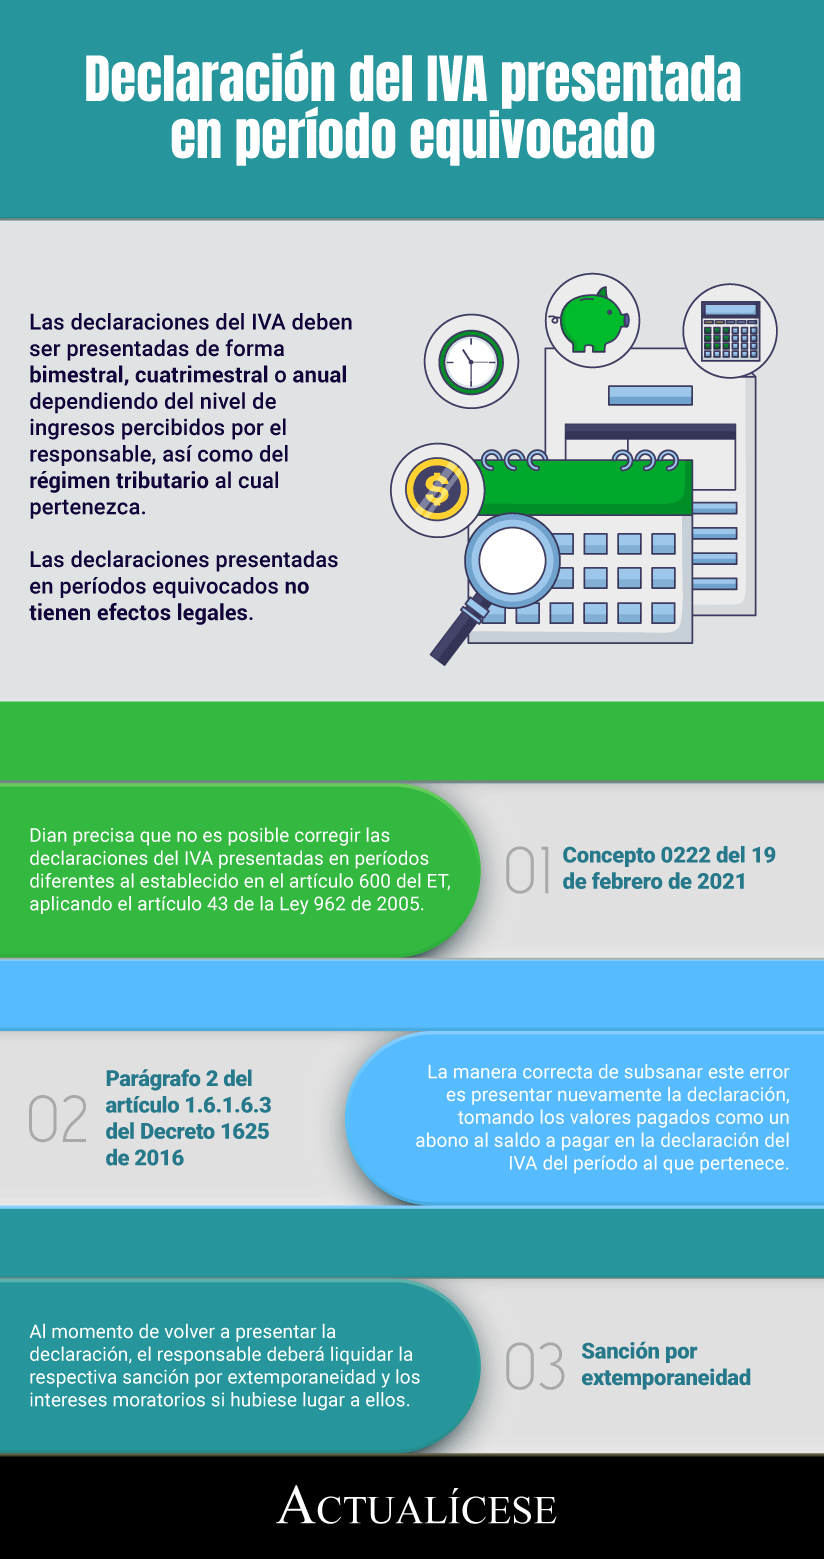


Así, es claro que, al momento de presentar nuevamente la declaración, el responsable deberá liquidar la respectiva sanción por extemporaneidad y los intereses moratorios si hubiere lugar a ellos.

Para conocer más detalles sobre este aspecto, puedes acceder a nuestro análisis Corrección de declaración de IVA presentada en período equivocado.


Nota: si la declaración del IVA presentada en períodos equivocados ya adquirió firmeza y la Dian no emitió el respectivo acto declarativo ordenando nuevamente su presentación y el pago de la respectiva sanción, no se tendrá que realizar ninguna modificación a dicha declaración dado que se encuentra en firme.
Plazos para declarar IVA bimestral

Como lo señala la nueva versión del artículo 1.6.1.13.2.30 del Decreto 1625 de 2016, modificado por el artículo 1 del Decreto 1778 de 2021, esta periodicidad aplica para:Los responsables catalogados por la Dian como grandes contribuyentes.
Las personas jurídicas y naturales cuyos ingresos brutos a diciembre 31 de 2020 sean iguales o superiores a 92.000 UVT (equivalentes a $3.340.336.000 según el valor de la UVT para 2021).
Aquellos responsables mencionados en los artículos 477 del ET (bienes exentos del IVA) y 481 del ET (bienes exentos con derecho a devolución bimestral).

Estos contribuyentes deberán realizar la liquidación y pago del impuesto en 6 períodos bimestrales a lo largo del año. Los vencimientos han sido dispuestos de acuerdo con el último dígito del NIT que conste en el RUT (sin tener en cuenta el dígito de verificación), de la siguiente forma:

 
Último
dígito
 del NIT
Enero
Febrero
Marzo
Abril
Mayo
Junio
Julio
Agosto
Septiembre
Octubre
Noviembre
Diciembre
Plazo máximo para declarar en 2022
Marzo
Mayo
Julio
Septiembre
Noviembre
Enero
2023
1
8
10
8
7
9
11
2
9
11
11
8
10
12
3
10
12
12
9
11
13
4
11
13
13
12
15
16
5
14
16
14
13
16
17
6
15
17
15
14
17
18
7
16
18
18
15
18
19
8
17
19
19
16
21
20
9
18
20
21
19
22
23
0 
22
23
22
20
23
24

Recuerda que en nuestro Calendario tributario 2022 – versión para imprimir podrás consultar todos los plazos en los que deberás cumplir con las obligaciones tributarias durante 2022.

Otros contribuyentes que declaran IVA bimestral

Existen responsables del impuesto sobre las ventas diferentes a los enunciados antes, quienes deben declarar y cancelar de forma bimestral dicho impuesto como se describe a continuación:

  • Responsables por la prestación del servicio telefónico: deberán presentar la declaración del impuesto sobre las ventas y cancelar el valor a pagar por cada uno de los bimestres de 2022 en los mismos plazos enunciados en el apartado anterior (“Declaración y pago bimestral del IVA”), de acuerdo con el parágrafo 1 del artículo 1.6.1.13.2.30 del Decreto 1625 de 2016.
  • Responsables por servicios financieros y empresas de transporte aéreo regular: aquellos responsables por la prestación de servicios financieros y empresas de transporte aéreo regular a los que se les autorizó el plazo especial estipulado en el parágrafo 1 del artículo 23 del Decreto 2634 de 2012 presentarán la declaración y pago bimestral del impuesto sobre las ventas en las siguientes fechas:
Enero
Febrero
Marzo
Abril
Mayo
Junio
Julio
Agosto
Septiembre
Octubre
Noviembre
Diciembre
Plazo máximo para consignar en 2022
Marzo
Mayo
Julio
Septiembre
Noviembre
Enero
2023
 
25
 
25
26
23
25
26
  • Prestadores de servicios desde el exterior: los artículos 420, 437 y  437-2 del ET (luego de ser modificados por la Ley 1819 de 2016) establecieron que a partir del 1 de julio de 2018 los prestadores de servicios desde el exterior (sean personas naturales o jurídicas) que ofrezcan servicios gravados con IVA en Colombia a personas naturales o jurídicas diferentes a las mencionadas en el numeral 3 del artículo 437-2 del ET (es decir, a personas naturales o jurídicas no responsables del IVA) se convierten en responsables del IVA ante el Gobierno.

En ese sentido, el plazo para presentar la declaración bimestral correspondiente y realizar el pago durante la vigencia 2022, de acuerdo con el parágrafo 5 del artículo 1.6.1.13.2.30 del Decreto 1625 de 2016 (modificado por el artículo 1 del Decreto 1778 de 2021), vencerá en las siguientes fechas:

Enero
Febrero
Marzo
Abril
Mayo
Junio
Julio
Agosto
Septiembre
Octubre
Noviembre
Diciembre
Plazo máximo para consignar en 2022
Marzo
Mayo
Julio
Septiembre
Noviembre
Enero
2023
 
14
 
16
14
13
16
17

Plazos para declarar el IVA cuatrimestral 

Los responsables de este impuesto, personas jurídicas y naturales cuyos ingresos brutos al 31 de diciembre del año gravable 2021 sean inferiores a 92.000 UVT, equivalentes a $3.340.336.000 calculados con la UVT de 2021, deberán presentar la declaración del impuesto sobre las ventas y pagarlo de manera cuatrimestral utilizando el formulario prescrito por la Dian.

ar la liquidación y el pago del impuesto en 3 períodos cuatrimestrales a lo largo del año, tal como indica el artículo 1.6.1.13.2.31 del Decreto 1625 de 2016, modificado por el artículo 1 del Decreto 1778 de 2021.

Los vencimientos han sido dispuestos de acuerdo con el último dígito del NIT que conste en el RUT (sin tener en cuenta el dígito de verificación), de la siguiente forma:

 
Último dígito del NIT
Enero
Abril
Mayo
Agosto
Septiembre
Diciembre
Plazo máximo para declarar en 2022
Mayo
Septiembre
Enero de 2023
1
10
7
11
2
11
8
12
3
12
9
13
4
13
12
16
5
16
13
17
6
17
14
18
7
18
15
19
8
19
16
20
9
20
19
23
0 
23
20
24


No obligados a presentar la declaración del impuesto sobre las ventas

Cabe destacar que, según los parágrafos 3 del artículo 1.6.1.13.2.31 del DUT 1625 de 2016 y 1 del artículo 1.6.1.13.2.31 del mismo decreto, el contribuyente podrá omitir la presentación de la declaración del impuesto sobre las ventas en aquellos períodos gravables en los que no se efectúen operaciones sometidas al impuesto ni operaciones que den lugar a impuestos descontables, ajustes o deducciones.

Declaración anual consolidada del IVA para contribuyentes del SIMPLE

Los contribuyentes del régimen simple que sean responsables del IVA deberán presentar una declaración anual consolidada del impuesto sobre las ventas correspondiente al año gravable 2021.

Los vencimientos se encuentran dispuestos en el artículo 1.6.1.13.2.51 del Decreto 1625 de 2016 (modificado por el artículo 1 del Decreto 1778 de 2021), de acuerdo con el último dígito del NIT y sin tener en cuenta el dígito de verificación:

Últimos dígitos del NIT

Hasta el día

1 y 2

21 de febrero

3 y 4

22 de febrero

5 y 6

23 de febrero

7 y 8

24 de febrero

9 y 0

25 de febrero

Recuerda que en nuestro Calendario tributario 2022 – versión para imprimir podrás consultar todos los plazos en los que deberás cumplir con las obligaciones tributarias durante 2022.
Declaración del IVA

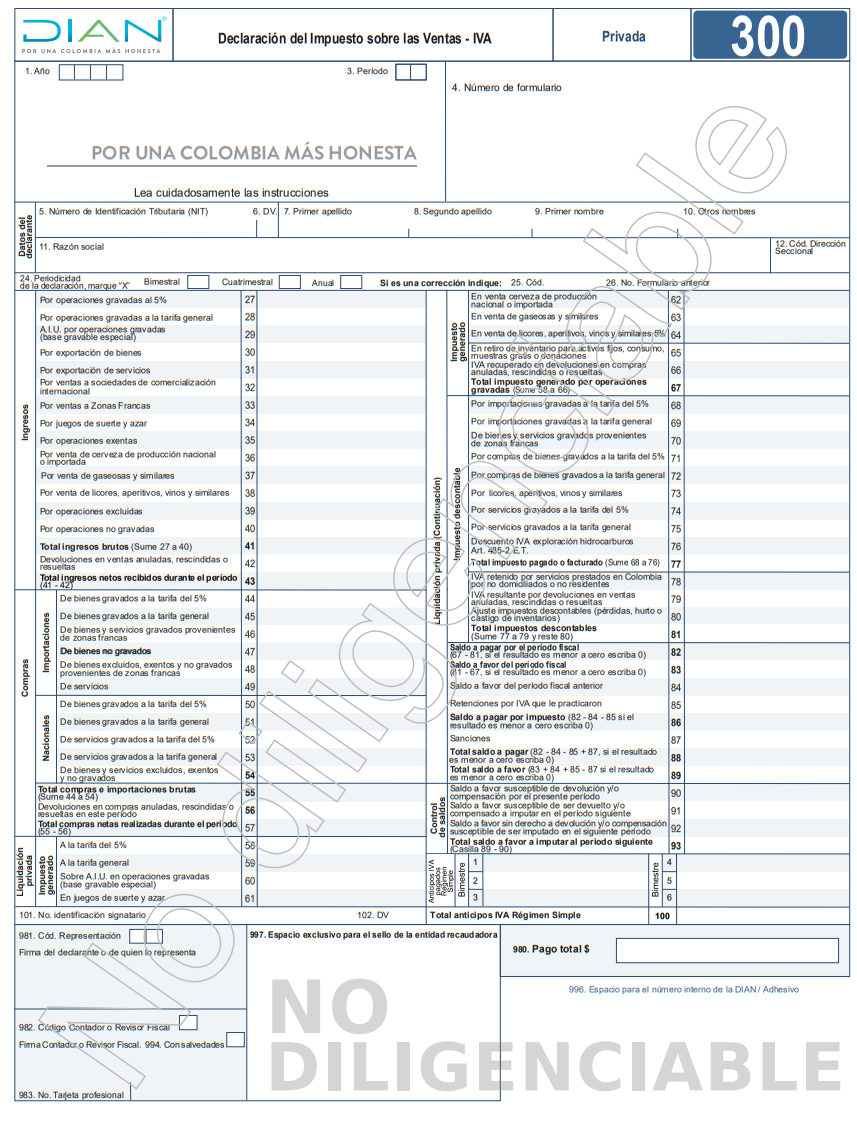
Mediante la Resolución 000019 de 2020, la Dian prescribió el formulario 300 para presentar las declaraciones del IVA.

El formulario deberá presentarse de forma electrónica a través de los servicios informáticos de la Dian, empleando para tal efecto el instrumento de firma electrónica –IFE– autorizado por la administración tributaria.

Formulario 300: Declaración del impuesto sobre las ventas – IVA

 Plantilla para elaborar el formulario 300 para las declaraciones del IVA durante 2021

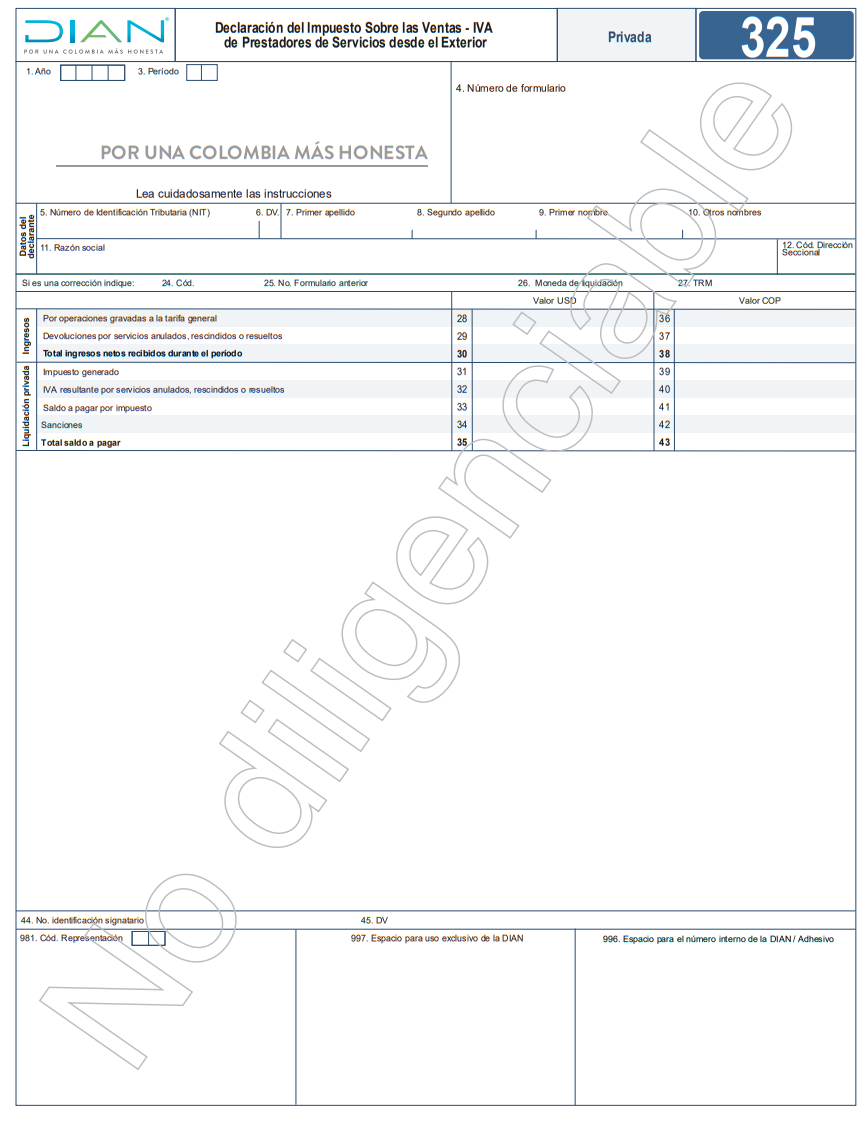
Para el caso de los prestadores de servicios desde el exterior, la Dian diseñó el formulario 325 (prescrito mediante la Resolución 000069 de 2018) para presentar la declaración del IVA a su cargo.

Formulario 325: Declaración del impuesto sobre las ventas – IVA de prestadores de servicios desde el exterior


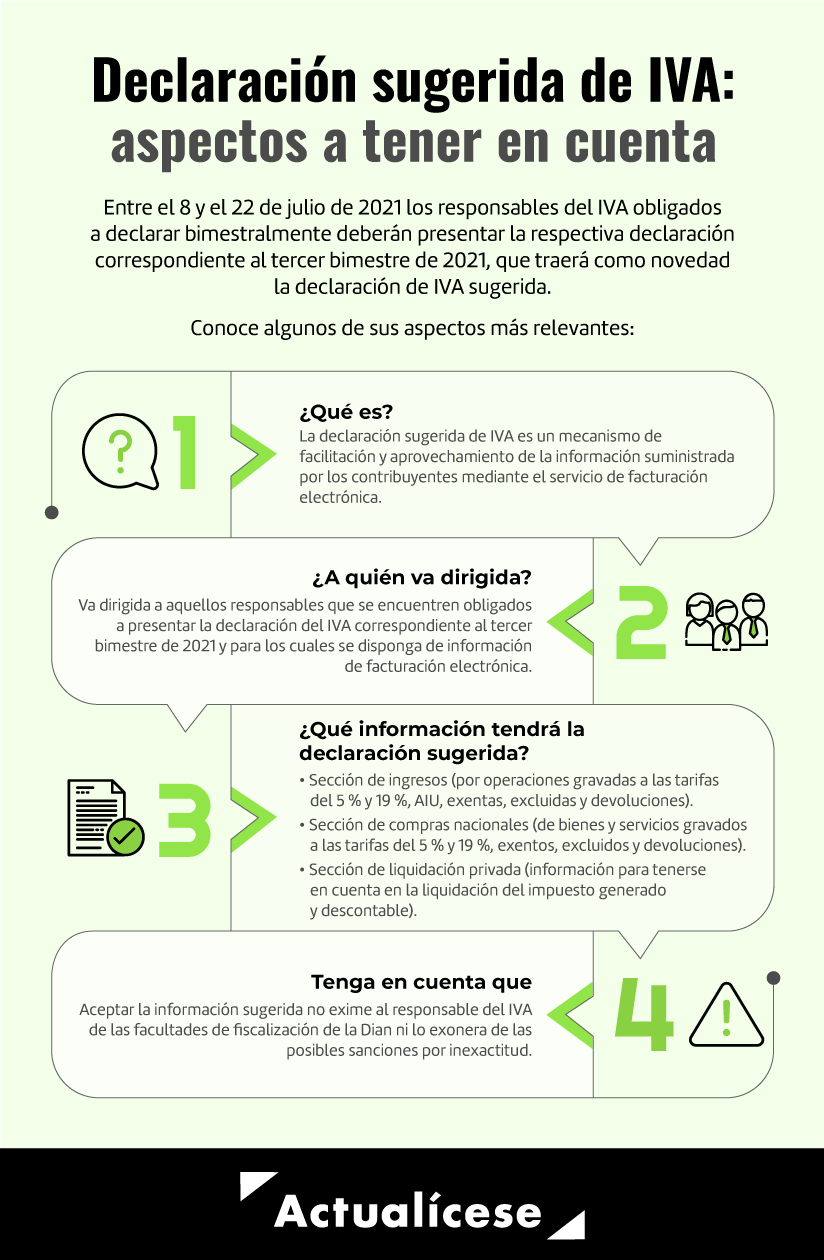
Declaración sugerida del IVA

La nueva declaración sugerida del IVA es un mecanismo de facilitación y aprovechamiento de la información suministrada por los contribuyentes por medio del servicio de facturación electrónica, información con la cual la administración tributaria diligenciará previamente algunas casillas de esta declaración, y la dejará a consideración de las personas naturales y jurídicas responsables del IVA.

[Guía] Plantilla para la revisión de la declaración sugerida del impuesto sobre las ventas –IVA–


Con la declaración sugerida se buscará facilitar el cumplimiento de esta obligación tributaria. No obstante, esto requerirá de un mayor cuidado por parte del obligado a declarar, dado que la información allí registrada será de su entera responsabilidad, y tiene la obligación de editarla en caso de que no refleje la realidad de su situación económica.

Encuentra el detalle de cada uno de los pasos que debes seguir para consultar la declaración sugerida del IVA en nuestro análisis Declaración sugerida del IVA: conoce cómo puedes consultarla.


Retención en la fuente a título del IVA

Con el fin de facilitar, acelerar y asegurar el recaudo del IVA, mediante el artículo 437-1 del ET se estableció la retención en la fuente a título de este impuesto, la cual deberá practicarse en el momento en que se realice el pago o abono en cuenta.

En el siguiente video te contamos cuáles son los contribuyentes que califican como agentes de retención del IVA y cuál es la sanción tributaria por evadir esta responsabilidad:


La tarifa general aplicable por concepto de retención será del 15 % sobre el valor del IVA facturado. No obstante, la tarifa podrá llegar a ser hasta del 50 % del valor del impuesto, según lo determine el Gobierno nacional (ver artículo 1.3.2.1.6 del DUT 1625 de 2016).

Para el caso de las prestaciones de servicios gravados por parte de personas o entidades sin residencia o domicilio en Colombia y por prestadores de servicios desde el exterior (ver numerales 3 y 8 del artículo 437-2 del ET), la tarifa de retención en la fuente equivale al 100 % del valor del impuesto. Esta tarifa también será aplicable en los casos de venta de chatarra (ver artículo 437-4 del ET) y tabaco (ver artículo 437-5 del ET).

Escucha a continuación la explicación sobre cómo debe ser aplicada la retención en la fuente a título del IVA:


También es importante analizar si los contribuyentes pertenecientes al régimen simple están obligados a practicar retenciones en la fuente a título del IVA; esa es la respuesta que encontrarás a continuación:

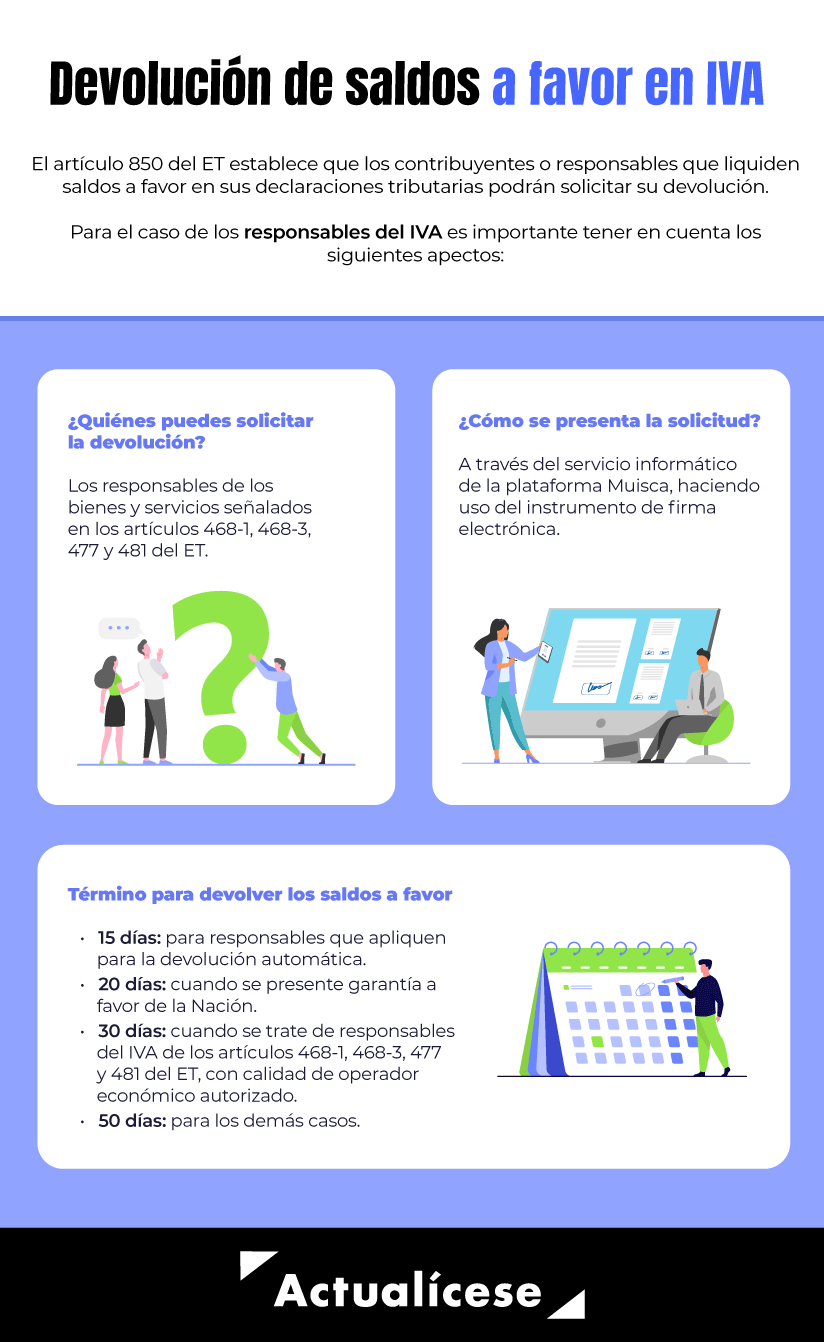
Devolución de saldos a favor en IVA

De acuerdo con lo señalado en el artículo 850 del ET, tanto los contribuyentes como los responsables que liquiden saldos a favor en sus declaraciones tributarias podrán solicitar su devolución ante la Dian.

El parágrafo 1 del artículo en mención precisa que, para el caso de los responsables del IVA, la devolución de saldos a favor originados en la declaración del IVA solo la podrán solicitar aquellos responsables de los bienes y servicios exentos con derecho a devolución bimestral señalados en el artículo 481 del ET, productores de bienes exentos mencionados en el artículo 477 del ET y los productores y vendedores de los vehículos automotores de servicio público y particular precisados en los numerales 4 y 5 del artículo 477, así como también por los responsables de los bienes y servicios gravados a la tarifa del 5 % previstos en los artículos 468-1 y 468-3 del ET y por aquellos que hayan sido objeto de retención.

Ahora bien, mediante el Decreto 176 de febrero 3 de 2022 se reglamentó el cambio introducido por la Ley 2155 de 2021 al artículo 855 del ET, estableciendo que cuando los productores de bienes exentos del artículo 477 del ET soliciten la devolución automática de sus saldos a favor en IVA, cumpliendo con lo indicado en el literal “c” del parágrafo 5 del artículo 855 del ET (en la cual el 100 % de sus impuestos descontables estén soportados en factura electrónica), dicha solicitud se podrá presentar de forma bimestral.

Accede a nuestros análisis Saldos a favor en IVA: aspectos a tener en cuenta para su devolución y Devolución automática de saldos a favor: cambio introducido por la Ley 2155 de 2021 fue reglamentado para conocer mucho más al respecto.


Nota: cuando los responsables de los bienes y servicios de los artículos 477 y 481 del ET adicionalmente realicen operaciones gravadas y/o excluidas, la devolución solo procederá por el IVA descontable asociado directamente con la producción de los bienes y servicios exportados o exentos, de conformidad con el artículo 490 del ET.

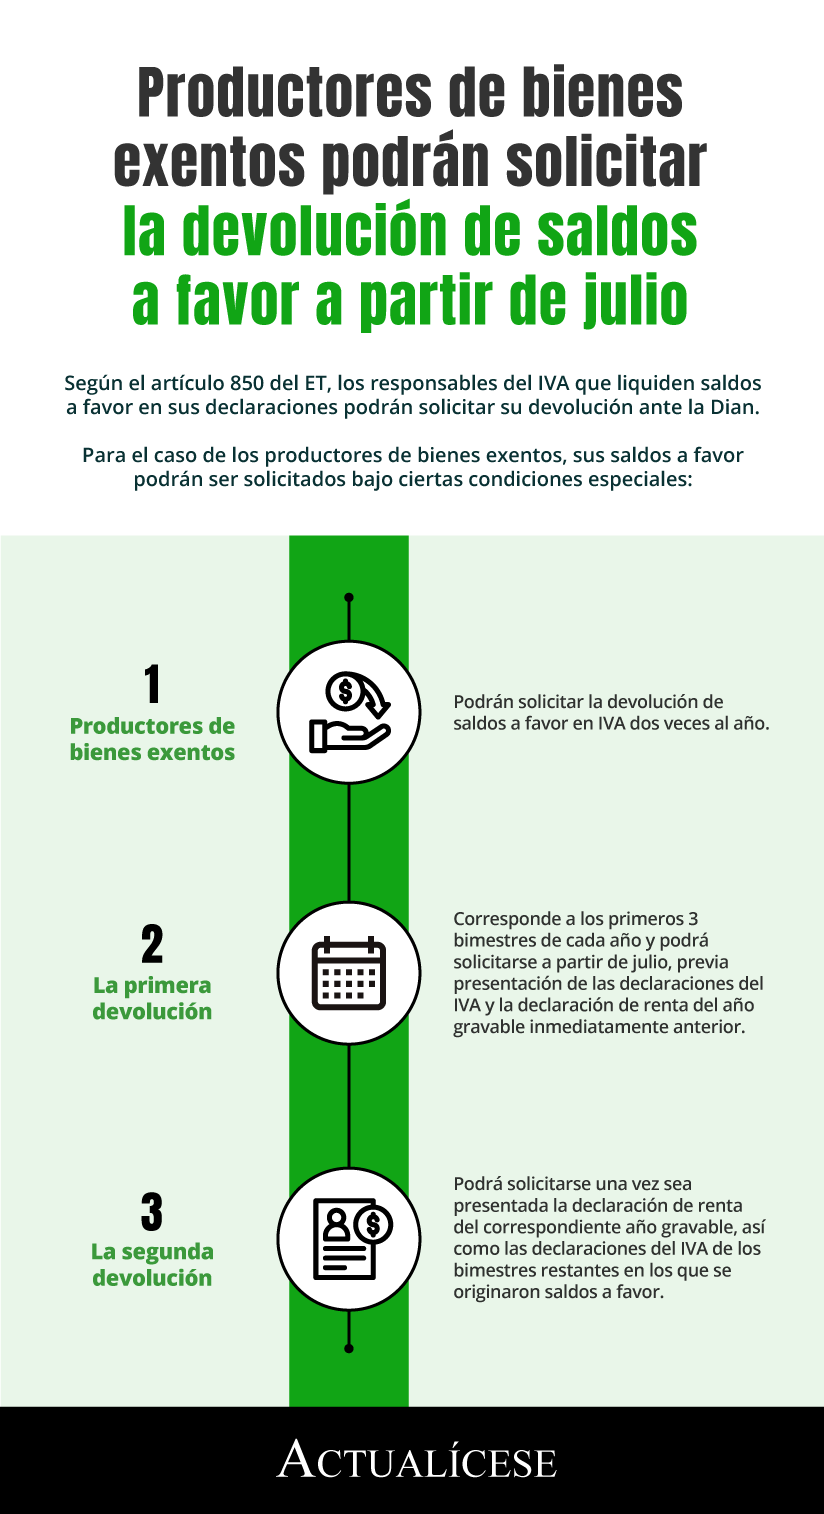
Sin embargo, para el caso de los productores de bienes exentos, la norma aclara que la devolución de los saldos a favor en IVA solo podrá solicitarse dos (2) veces al año, y la primera devolución solo podrá realizarse a partir de julio:


Ingresa a nuestro análisis Productores de bienes exentos podrán solicitar la devolución de saldos a favor a partir de julio para conocer más al respecto.

De otro lado, si el artículo 915 del ET dispone que los inscritos en el régimen simple, cuando estén obligados a declarar IVA, solo presentarán una única declaración anual por dicho concepto (sin importar incluso que se trate de exportadores o de productores de bienes exentos del IVA, pues la norma no hizo ninguna distinción), vale la pena preguntarse si los productores de bienes exentos en el SIMPLE pueden solicitar devolución de saldos a favor en IVA; esa es la pregunta que responde el Dr. Diego Guevara:


Accede ahora a los siguientes análisis donde te contamos otros aspectos importantes que debes tener en cuenta: Solicitud de devolución de saldo a favor del IVA para productor de bienes exentos en el SIMPLE y Saldos a favor por ventas exentas del IVA de insumos médicos se podrá solicitar en devolución
Declaraciones del IVA que requieren firma del contador

Las normas contenidas en los artículos 602y 606 del ET establecen los casos en los cuales las declaraciones del IVA requerirán contar por lo menos con la firma de un contador.


De acuerdo con los indicados artículos 602 y 606 del ET, si el declarante que debe presentar la declaración (sin importar si es perteneciente al régimen ordinario, al régimen especial, al grupo de los no declarantes de renta o al régimen simple) no está obligado a nombrar revisor fiscal, pero es un declarante (persona natural, sucesión ilíquida o persona jurídica) obligado a llevar contabilidad (al menos para fines fiscales; ver el caso especial de los productores de los bienes exentos agropecuarios del artículo 477 del ET), sus declaraciones del IVA requerirán la firma de contador público cuando se cumpla alguno de los siguientes tres requisitos:Su patrimonio bruto fiscal a diciembre 31 fue superior a 100.000 UVT ($3.560.700.000 en 2020, y $3.630.800.000 en 2021).
Sus ingresos brutos fiscales del año inmediatamente anterior (antes de restar devoluciones en ventas o ingresos no gravados), teniendo en cuenta tanto los que forman rentas ordinarias como los que forman ganancias ocasionales, fueron superiores a 100.000 UVT.
Cuando la declaración del IVA del respectivo bimestre, cuatrimestre o año arroje saldo a favor, aunque no se cumpla ninguno de los dos requisitos anteriores.

En relación con lo anterior, es importante destacar que en el formulario 325 para las declaraciones bimestrales del IVA de los prestadores de servicios desde el exterior no se incluyó ninguna casilla para la firma de contador ni de revisor fiscal; los detalles al respecto te los contamos en Declaraciones del IVA, retención e INC de 2021 que requieren firma de contador
Efectos de una declaración presentada sin la firma del contador

Según lo indicado en el literal d) del artículo 580 del ET, si alguna declaración tributaria se presenta sin la firma obligatoria del contador público, se dará por no presentada. Para ello, será necesario que la Dian detecte la omisión de la firma del contador dentro del período de firmeza de la declaración. Esto significa que, si la Dian no se pronuncia dentro de dicho período, entonces la declaración se dará por válidamente presentada.

Lo anterior se sustenta en doctrinas como las contenidas en los conceptos 52996 de junio 6 de 2000, 38451 de junio 18 de 2003 y el último párrafo de la Circular 0066 de julio de 2008. En todas ellas la Dian llegó a conclusiones como la siguiente:

En consecuencia, si la declaración incurre en alguna de las causales para darla como no presentada, la Administración debe proferir el correspondiente auto declarativo dentro del término ordinario de firmeza contemplado en el artículo 714 o en el inciso séptimo del artículo 147 del Estatuto Tributario; si transcurrido dicho término la Administración no profiere auto declarativo, la declaración queda en firme.

IVA: liquidadores, tarifas, periodicidad y más | Actualícese (actualicese.com)

Donaciones que se pueden seguir tomando como deducción en el impuesto de renta


La mayoría de las donaciones solo conceden el beneficio de utilizar el 25 % como descuento tributario en el impuesto de renta.

Existen 6 tipos de donaciones que aún se pueden usar como deducción en renta, y varias de ellas conceden el doble beneficio de usar la donación como descuento tributario.

En términos generales, de acuerdo con lo dispuesto en el artículo 257 del Estatuto Tributario –ET–, actualmente la mayoría de las donaciones que se realicen a diferentes entidades (sean o no contribuyentes de impuesto de renta) no se pueden tomar como una deducción en el impuesto de renta y en su lugar solo se permite tomar un 25 % del valor de la donación como un “descuento tributario” (descuento que solo sirve si quien hizo la donación pertenece al régimen ordinario o especial del impuesto de renta y no se ha trasladado al régimen simple).

En efecto, en la norma del artículo 257 del ET se lee:

Artículo 257. Descuento por donaciones a entidades sin ánimo de lucro pertenecientes al régimen especial. Las donaciones efectuadas a entidades sin ánimo de lucro que hayan sido calificadas en el régimen especial del impuesto sobre la renta y complementarios y a las entidades no contribuyentes de que tratan los artículos 22 y 23 del Estatuto Tributario, no serán deducibles del impuesto sobre la renta y complementarios, pero darán lugar a un descuento del impuesto sobre la renta y complementarios, equivalente al 25% del valor donado en el año o período gravable. El Gobierno nacional reglamentará los requisitos para que proceda este descuento.

Parágrafo. Las donaciones de que trata el artículo 125 del Estatuto Tributario también darán lugar al descuento previsto en este artículo.

Parágrafo 2. Todos los usuarios de las entidades financieras vigiladas por la Superintendencia Financiera de Colombia tendrán la posibilidad de efectuar donaciones para el financiamiento y sostenimiento de las Instituciones de Educación Superior Públicas a través de los cajeros automáticos, páginas web y plataformas digitales pertenecientes a dichas entidades financieras, quienes emitirán los certificados de donación a fin de que los donantes puedan tomar el descuento tributario en los términos previstos en los artículos 257 y 258 del Estatuto Tributario. La Dirección de Impuestos y Aduanas Nacionales (DIAN) mediante resolución reglamentará lo dispuesto en este artículo.
“aún están vigentes algunas normas especiales en las que se mencionan que ciertos tipos de donaciones sí se podrán tomar como una deducción en lugar de como un descuento tributario”

Pese a lo anterior, aún están vigentes algunas normas especiales en las que se mencionan que ciertos tipos de donaciones sí se podrán tomar como una deducción en lugar de como un descuento tributario. Entre tales normas figuran:

1. Donaciones destinadas a la construcción, dotación o mantenimiento de la Red Nacional de Bibliotecas Públicas y de la Biblioteca Nacional

El artículo 125 del ET menciona que las personas jurídicas pueden deducir la donación que destinen a la construcción, dotación o mantenimiento de la Red Nacional de Bibliotecas Públicas y de la Biblioteca Nacional.


La vigencia de este tipo de deducción está técnicamente mencionada en el texto del parágrafo del artículo 257 del ET anteriormente citado, y así lo confirmó la Dian en la respuesta a la pregunta 2.12 de su Concepto 481 de abril de 2018. En este indica que esta donación puede ser tratada 100 % como una deducción y al mismo tiempo se puede obtener el beneficio de usar el 25 % como un descuento tributario (ver también el numeral 26 de la tabla del numeral 25.5 de la Resolución 000124 de octubre de 2021, con la cual se solicitó la información exógena del año gravable 2022).
2. Donaciones realizadas a proyectos cinematográficos de producción o coproducción colombianos

El artículo 16 de la Ley 814 de julio 2 de 2003 permite deducir el 165 % de las donaciones realizadas a proyectos cinematográficos de producción o coproducción colombianos de largometraje o cortometraje aprobados por el Ministerio de Cultura a través de la Dirección de Cinematografía (ver también el numeral 14 de la tabla del numeral 25.5 de la Resolución 000124 de octubre de 2021, con la cual se solicitó la información exógena del año gravable 2022).
3. Donaciones del artículo 158-1 del Estatuto Tributario

El artículo 158-1 del ET permite deducir el 100 % de las siguientes donaciones:

a. Las donaciones que se realicen por intermedio de las instituciones de educación superior o del Instituto Colombiano de Crédito Educativo y Estudios Técnicos en el Exterior –Icetex– dirigidas a programas de becas o créditos condonables que sean aprobados por el Ministerio de Educación Nacional, y que beneficien a estudiantes de estratos 1, 2 y 3 a través de becas de estudio total o parcial

b. Las donaciones recibidas por el fondo nacional de financiamiento para la ciencia, la tecnología y la innovación, Fondo Francisco José de Caldas, y que sean destinadas al financiamiento de programas y/o proyectos de ciencia, tecnología e innovación, de acuerdo con los criterios y las condiciones señaladas por el Consejo Nacional de Beneficios Tributarios en Ciencia, Tecnología e Innovación –CNBT–.

c. Las donaciones recibidas por intermedio del Icetex dirigidas a programas de becas que financien la formación y educación de quienes ingresen a la fuerza pública que pertenezcan a los estratos 1, 2 y 3, y para los alumnos que una vez ya vinculados a los programas apliquen al programa de becas y cumplan con las exigencias académicas, estarán exentas de gastos administrativos, y los rendimientos financieros causados serán reinvertidos en el mismo programa.

d. Las donaciones a Innpulsa, el cual es un fondo de modernización con capital semilla para las micro, pequeñas y medianas empresas, creado con el artículo 13 de la Ley 1753 de junio de 2015 y modificado con el artículo 46 de la Ley 2069 de 2020.


Nota: sobre estas donaciones del artículo 158-1 del ET también se puede usar al mismo tiempo el beneficio de tomar el 25 % como un descuento al impuesto de renta; ver artículo 256 del ET; ver también el Acuerdo 029 de diciembre 31 de 2021 del Consejo Nacional de Beneficios Tributarios en Ciencia y Tecnología, con el cual se fijó en $100.000.000.000 el monto máximo que cada contribuyente puede donar durante el 2022 para obtener los diferentes beneficios de los artículos 158-1 y 256-1 del ET; ver también los numerales 76 al 80 de la tabla del numeral 25.5 de la Resolución 000124 de octubre de 2021, con la cual se solicitó la información exógena del año gravable 2022.

domingo, octubre 16, 2022

Registro único de beneficiaros finales –RUB–: conoce aquí detalles importantes para tener en cuenta


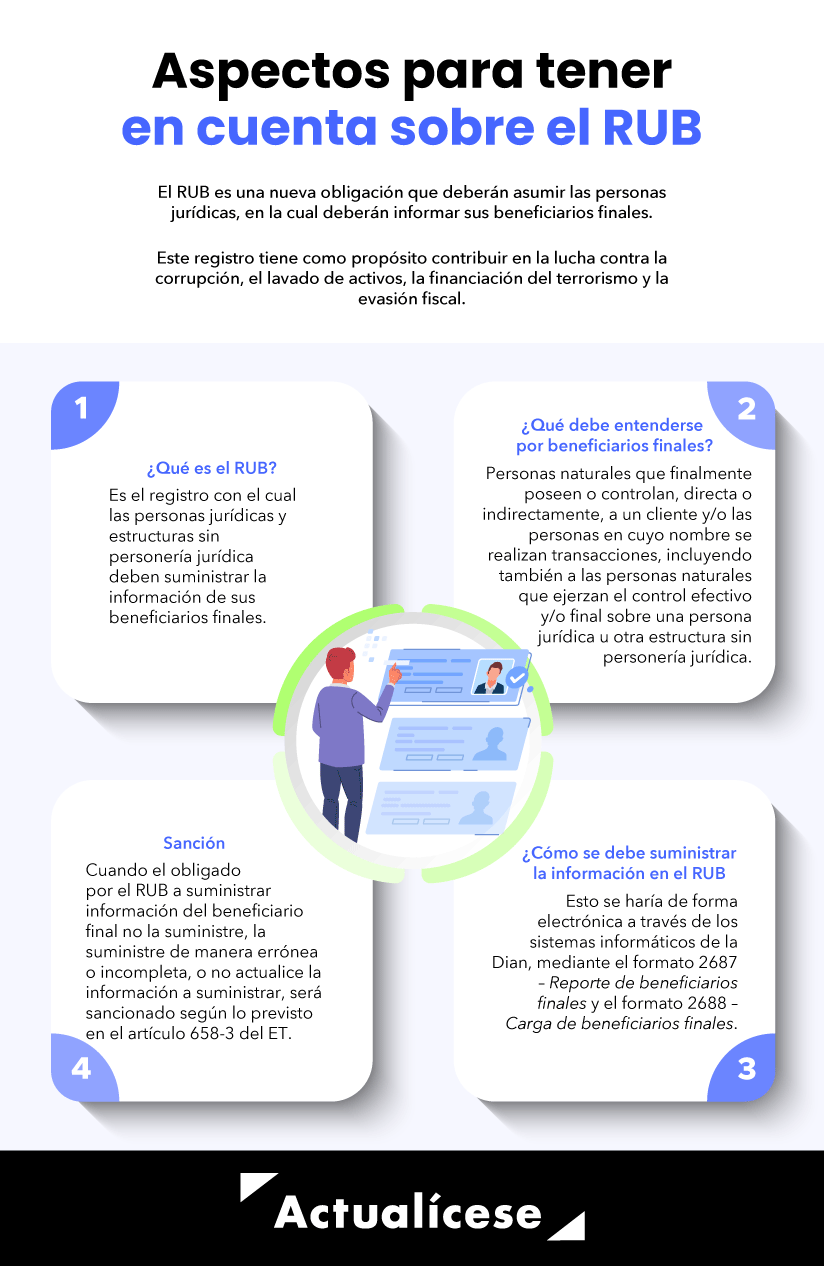
El registro único de beneficiarios finales es el registro con el cual las personas jurídicas y estructuras sin personería jurídica deben suministrar la información de sus beneficiarios finales.

La Dian amplió el plazo para suministrar dicha información hasta el 31 de julio de 2023.

Mediante el artículo 17 de la Ley 2155 de 2021 se modificaron los artículos 631-5 y 631-6 del Estatuto Tributario –ET– para crear el registro único de beneficiarios finales –RUB–, el cual hace parte integral del registro único tributario –RUT–.

Dicho registro fue reglamentado por la Resolución 000164 del 27 de diciembre de 2021, con la cual se establecieron los términos y condiciones para la efectiva aplicación del RUB y el sistema de identificación de estructuras sin personería jurídica –SIESPJ–, en cumplimiento de lo consagrado en los artículos del Estatuto Tributario antes mencionados.

Recordemos que inicialmente la Resolución 000164 de 2021 estableció que el suministro inicial de la información en el RUB debía efectuarse de manera electrónica por parte de las personas jurídicas, estructuras sin personería jurídica o similares, constituidas o creadas con anterioridad al 15 de enero de 2022, a través de los sistemas de información de la Dian a más tardar el 30 de septiembre de 2022. Sin embargo, dicho plazo fue ampliado por la administración tributaria a través de la Resolución 001240 del 28 de septiembre de 2022.
Nuevo plazo para reportar la información de beneficiarios finales en el RUB

El 28 de septiembre de 2022, la Dian expidió la Resolución 001240, mediante la cual modificó los artículos 10 y 13 y el anexo técnico de la Resolución 000164 de 2021, con el propósito de ampliar el plazo para el suministro de dicha información y efectuar el registro en el SIESPJ, lo cual se deberá realizar a más tardar el 31 de julio de 2023 por parte de las personas jurídicas, estructuras sin personería jurídica y similares, constituidas o creadas hasta el 31 de mayo de 2023.

Dicha ampliación del plazo atendería al elevado número de inquietudes y solicitudes presentadas ante la Dian por parte de los obligados a suministrar el RUB, con relación al procedimiento que deben realizar y la información que deberá suministrarse.

Ahora bien, a continuación, presentaremos algunos de los puntos más importantes a tener en cuenta respecto al RUB. Veamos:


¿Qué debe entenderse por beneficiarios finales?

De acuerdo con el artículo 631-5 del ET, el beneficiario final hace referencia a las personas naturales que finalmente poseen o controlan, directa o indirectamente, a un cliente y/o las personas en cuyo nombre se realizan transacciones, incluyendo también a las personas naturales que ejerzan el control efectivo y/o final sobre una persona jurídica u otra estructura sin personería jurídica.

Así, son considerados beneficios finales de las personas jurídicas:La persona natural que, actuando individual o conjuntamente, sea titular, directa o indirectamente, del 5 % o más del capital o de los derechos de voto de la persona jurídica, y/o se beneficie en 5 % o más de los activos, rendimientos o utilidades de la persona jurídica.
La persona natural que, actuando individual o conjuntamente, ejerce control directo y/o indirecto sobre la persona jurídica por cualquier otro medio diferente a los establecidos en el punto anterior.
Cuando no se identifique ningún beneficiario final bajo los criterios señalados anteriormente, se considerará como beneficiario final a la persona natural que ostente el cargo de representante legal, salvo que exista una persona natural que ostente una mayor autoridad en relación con las funciones de gestión o dirección de la persona jurídica, en cuyo caso se deberá reportar a esta última persona natural.


Así mismo, son considerados beneficios finales de las estructuras sin personerías jurídicas o similares las personas naturales que ostenten cualquiera de las siguientes calidades:Fiduciantes, fideicomitentes, constituyentes o posición similar o equivalente.
Fiduciarios o posición similar o equivalente.
Comité fiduciario, comité financiero o posición similar o equivalente.
Fideicomisarios, beneficiarios o beneficiarios condicionados.
Cualquier otra persona natural que ejerza control efectivo/final, o que tenga derecho a gozar y/o disponer de los activos, beneficios, resultados o utilidades.
Obligados a reportar el RUB

De acuerdo con el artículo 4 de la Resolución 000164 de 2021, deberán reportar la información en el RUB:Las sociedades y entidades nacionales con o sin ánimo de lucro, de conformidad con lo establecido en el artículo 12-1 del ET, incluyendo a aquellas cuyas acciones se encuentren inscritas o listadas en una o más bolsas de valores.
Establecimientos permanentes de acuerdo con lo establecido en el artículo 20-1 del ET.
Estructuras sin personería jurídica o similares, en cualquiera de los siguientes casos: creadas o administradas en Colombia, las que se rijan por las normas nacionales, las que su fiduciario o posición similar o equivalente sea una persona jurídica nacional o persona natural residente fiscal en Colombia.
Personas jurídicas extranjeras, cuando la totalidad de su inversión en Colombia no se efectúe en personas jurídicas, establecimientos permanentes y/o estructuras sin personería jurídica o similares obligadas a suministrar información en el RUB de acuerdo con los puntos anteriores.

Es importante tener en cuenta que las personas jurídicas y estructuras sin personería jurídica o similares antes mencionadas son quienes se encuentran obligadas a identificar, obtener, conservar, suministrar y actualizar en el RUB la información de sus beneficiarios finales.

Ahora bien, tal como lo precisó la Dian en el Concepto 1066 de 2022, en caso de que los obligados a suministrar dicha información requieran información de terceros para cumplir con lo dispuesto en el artículo 631-5 del ET y la Resolución 000164 de 2021, deberá tenerse en cuenta lo establecido en el parágrafo 4 del artículo 12 de la Ley 2195 de 2022, en el cual se lee:

Artículo 12. Principio de debida diligencia. La entidad del Estado y la persona natural, persona jurídica o estructura sin personería jurídica o similar, que tenga la obligación de implementar un sistema de prevención, gestión o administración del riesgo de lavado de activos, financiación del terrorismo y proliferación de armas o que tengan la obligación de entregar información al registro único de beneficiarios finales –RUB–, debe llevar a cabo medidas de debida diligencia que permitan entre otras finalidades identificar el/los beneficiario(s) final(es), teniendo en cuenta como mínimo los siguientes criterios:

Parágrafo 4. Para efectos de cumplir con lo dispuesto en el presente artículo, las personas naturales, personas jurídicas, estructuras sin personería jurídica o similares tendrán la obligación de suministrar la información que les sea requerida por parte del obligado a cumplir con el presente artículo.
¿Cómo se debe suministrar la información en el RUB?

Para efectos del suministro de la información en el RUB, esto se haría de forma electrónica a través de los sistemas informáticos de la Dian, mediante el formato 2687 – Reporte de beneficiarios finales y el formato 2688 – Carga de beneficiarios finales.
“La actualización de la información registrada en el RUB deberá realizarse de manera electrónica, a través de los sistemas informáticos de la Dian”

Es importante señalar que en el micrositio del RUB dispuesto por la Dian dentro de su página web se podrán encontrar una serie de instructivos para el cargue de información de los beneficiarios finales en el RUB a través de los formatos antes mencionados.

Actualizaciones a la información del RUBLa actualización de la información registrada en el RUB deberá realizarse de manera electrónica, a través de los sistemas informáticos de la Dian, determinando si al primer día de los meses de enero, abril, julio y octubre de cada año hubo modificaciones en la información inicialmente suministrada.

De existir modificaciones, se deberá actualizar dicha información dentro del mes siguiente, contado a partir del primer día de los meses de enero, abril, julio y octubre, según corresponda.
Sanción por no suministrar la información solicitada en el RUB

Según el artículo 20 de la Resolución 000164 de 2021, cuando el obligado por el RUB a suministrar información del beneficiario final la suministre de manera errónea o incompleta, o no actualice la información a suministrar, será sancionado según lo previsto en el artículo 658-3 del ET:

Artículo 658-3. Sanciones relativas al incumplimiento en la obligación de inscribirse en el RUT y obtención del NIT.Sanción por no inscribirse en el registro único tributario –RUT–, antes del inicio de la actividad, por parte de quien esté obligado a hacerlo.

Se impondrá la clausura del establecimiento, sede, local, negocio u oficina, por el término de un (1) día por cada mes o fracción de mes de retraso en la inscripción, o una multa equivalente a una (1) UVT por cada día de retraso en la inscripción, para quienes no tengan establecimiento, sede, local, negocio u oficina.Sanción por no exhibir en lugar visible al público la certificación de la inscripción en el registro único tributario –RUT– por parte del responsable del régimen simplificado del IVA*.

Se impondrá una multa equivalente a diez (10) UVT.

Se impondrá la clausura del establecimiento, sede, local, negocio u oficina, por el término de tres (3) días.Sanción por no actualizar la información dentro del mes siguiente al hecho que genera la actualización, por parte de las personas o entidades inscritas en el registro único tributario –RUT–.

Se impondrá una multa equivalente a una (1) UVT por cada día de retraso en la actualización de la información. Cuando la desactualización del RUT se refiera a la dirección o a la actividad económica del obligado, la sanción será de dos (2) UVT por cada día de retraso en la actualización de la información.Sanción por informar datos falsos, incompletos o equivocados, por parte del inscrito o del obligado a inscribirse en el registro único tributario –RUT–. Se impondrá una multa equivalente a cien (100) UVT.

Ahora bien, en caso de que la información correspondiente al SIESPJ no sea suministrada, se suministre fuera del plazo establecido para hacerlo, presente errores o no corresponda a lo solicitado, habrá lugar a la aplicación de las sanciones contempladas en el artículo 651 del ET.

Artículo 651. Sanción por no enviar información o enviarla con errores. Las personas y entidades obligadas a suministrar información tributaria, así como aquellas a quienes se les haya solicitado informaciones o pruebas, que no la suministren, que no la suministren dentro del plazo establecido para ello o cuyo contenido presente errores o no corresponda a lo solicitado, incurrirán en la siguiente sanción:

1. Una multa que no supere quince mil (15.000) UVT, la cual será fijada teniendo en cuenta los siguientes criterios:

a) El cinco por ciento (5 %) de las sumas respecto de las cuales no se suministró la información exigida;

b) El cuatro por ciento (4 %) de las sumas respecto de las cuales se suministró en forma errónea;

c) El tres por ciento (3 %) de las sumas respecto de las cuales se suministró de forma extemporánea;

d) Cuando no sea posible establecer la base para tasarla o la información no tuviere cuantía, del medio por ciento (0,5 %) de los ingresos netos. Si no existieren ingresos, del medio por ciento (0,5 %) del patrimonio bruto del contribuyente o declarante, correspondiente al año inmediatamente anterior o última declaración del impuesto sobre la renta o de ingresos y patrimonio.

2. El desconocimiento de los costos, rentas exentas, deducciones, descuentos, pasivos, impuestos descontables y retenciones, según el caso, cuando la información requerida se refiera a estos conceptos y de acuerdo con las normas vigentes, deba conservarse y mantenerse a disposición de la administración tributaria.


Nota: de acuerdo con lo previsto en el artículo 20 de la Resolución 000164 de 2021, creemos que se cometió un yerro de mecanografía en la redacción del segundo inciso del artículo en mención, toda vez que se hace referencia a la información del artículo 17 de la resolución en mención, cuando realmente el artículo que describe dicha información es el artículo 15 “Contenido del Sistema de Identificación de Estructuras Sin Personería Jurídica –SIESPJ–”.
Para tener en cuenta…

En virtud del artículo 17 de la Resolución 000164 de 2021, los obligados a suministrar la información en el RUB tienen el deber de efectuar todos los actos necesarios para la identificación de los beneficiarios finales.

Para tal efecto, deberá dejarse constancia de los documentos que sustenten el cumplimiento del deber de debida diligencia prevista en el artículo 17 ibidem anteriormente mencionado, así como el conocimiento de la cadena de propiedad y control de la persona jurídica o estructura sin personería jurídica y, en caso de que no sea posible identificar uno o más de sus beneficiarios finales, ponerlo de presente al momento de suministrar la información en el RUB junto con los motivos por los cuales no fue posible identificarlos (ver el Concepto 1066 de 2022).