Si los estados financieros no están elaborados correctamente, se pueden tomar decisiones económicas inadecuadas o inducir al error en la determinación de impuestos.
Encuentra aquí los aspectos más importantes para elaborar tus estados financieros de manera adecuada y ágil.
En Colombia, los estados financieros deben elaborarse bajo los Estándares Internacionales de Información Financiera y, en caso de incumplimiento, las empresas podrían incurrir en sanciones por irregularidades en la contabilidad.
Aquí encontrarás todo lo que necesitas saber para elaborar los estados financieros, cumpliendo con los Estándares Internacionales, así como su presentación y certificación.
¿Qué son los estados financieros?
Los estados financieros son documentos estructurados cuyo objetivo es mostrar la información sobre la situación financiera y el resultado de una persona o empresa. Estos documentos son elaborados por un período determinado, de tal manera que sean útiles para tomar decisiones.
¿Cuáles son los elementos de los estados financieros?
Los elementos de los estados financieros son los activos, pasivos y patrimonio, los cuales componen el balance general o estado de situación financiera; y los ingresos, costos y gastos, que componen el estado de resultados, así:
Activos = pasivo + patrimonio
Utilidad o pérdida = Ingresos – costos y gastos
¿Cuáles son los 5 estados financieros de una empresa?
El juego completo de estados financieros que deben presentar las entidades al final de cada ejercicio depende de su grupo de convergencia, tal como se puede apreciar a continuación:
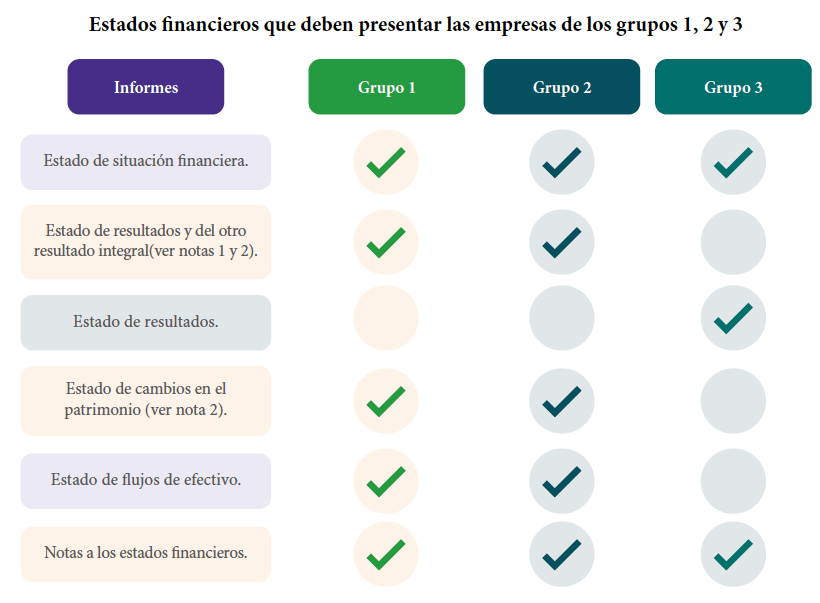
En el caso particular de las pymes, existen tres posibles combinaciones de informes a presentar como estados financieros del período. Veamos:

Estado de situación financiera
El estado de situación financiera presenta las partidas del activo, pasivo y patrimonio.

La sección 4 del Estándar para Pymes brinda dos opciones para la presentación del estado de situación financiera: la primera, clasificar las partidas entre corrientes y no corrientes; y la segunda, ordenarlas de acuerdo con su grado de liquidez.
Para profundizar en este aspecto te invitamos a consultar nuestro editorial Presentación de las partidas en el estado de situación financiera.
Estado del resultado y estado de resultado integral
En este estado financiero se relacionan los ingresos que obtuvo, y los costos y gastos en los que incurrió un ente económico durante un período determinado, con la finalidad de calcular el resultado financiero de este último (período).
Al respecto, cabe señalar que el resultado obtenido permite concluir si la empresa tuvo utilidades o pérdidas.
Desde Actualícese hemos preparado una excelente herramienta para la preparación de este informe, ¡descárgala!:
El estado de resultado integral es un informe que contiene el resultado del período y otras partidas que permiten evaluar de una forma global la operación de la entidad.
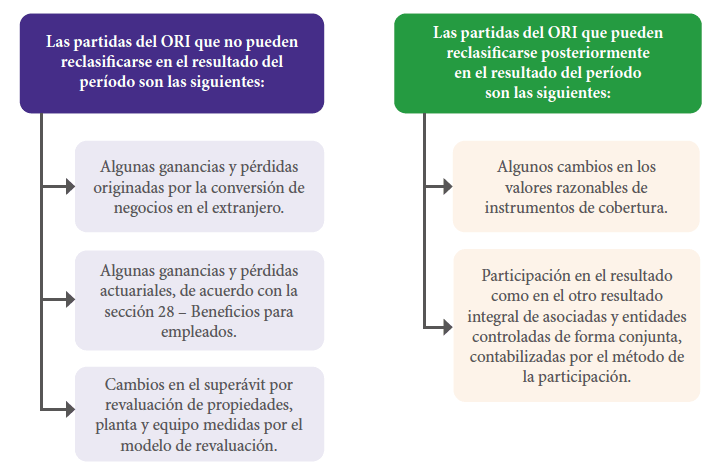
Los párrafos 5.4 (b) y 14.8 del Estándar para Pymes contienen las partidas que deben presentarse en el otro resultado integral.
Adicionalmente, el párrafo 5.5 (g) explica que estas partidas deben dividirse entre aquellas que no se reclasifican posteriormente en el resultado del período y las que sí pueden reclasificarse, cuando se cumplan condiciones específicas, tal como se presenta a continuación:
Estado de flujos de efectivo
El propósito del estado de flujos de efectivo es mostrar los cambios sobre el efectivo generado y utilizado en las actividades de operación, financiación e inversión de la entidad.
Este estado financiero es útil porque suministra información no solo en aras de evaluar la capacidad que tiene la entidad para generar efectivo o equivalente al efectivo, sino también para conocer el uso que hace de esos recursos.
Dicho lo anterior, es importante mencionar que existen dos métodos para realizarlo: el método directo y el método indirecto.
El estado de flujo de efectivo elaborado por el método directo presenta por separado las principales categorías de cobro y pagos. Para hacerlo fácilmente te invitamos a descargar nuestro Liquidador Estado de flujos de efectivo por el método directo: ejercicio práctico y plantilla en Excel.
Por su parte, el método indirecto inicia presentando la ganancia o pérdida en términos netos, que luego son corregidos por el efecto de transacciones no monetarias.
Estado de cambios en el patrimonio
El estado de cambios en el patrimonio tiene como propósito informar a los usuarios de la información financiera sobre las variaciones presentadas en la cuenta de patrimonio.
Sobre este estado, el párrafo 6.3 del Estándar para Pymes establece que la información mínima que debe contener es la siguiente:
a. El resultado integral total del período.
b. Los efectos de la aplicación o reexpresión retroactiva de cifras.
c. Una conciliación al inicio y final del período, en la que se indiquen los cambios en el resultado, otro resultado integral y transacciones con los propietarios.
Pero, además, resulta importante estudiar si al implementarse los nuevos marcos contables se puede omitir la presentación del estado de cambios en el patrimonio.
Notas a los estados financieros
Las notas a los estados financieros reflejan la información requerida por las Normas Internacionales, ayudando así a entender las cifras reportadas en los estados financieros.
Dichas notas a los estados financieros se anexan y hacen parte de los estados financieros. A su vez, deben permitir que el usuario comprenda las políticas contables utilizadas para la elaboración de los estados financieros y que los afectan de manera significativa.
¿Cómo se elaboran las notas a los estados financieros?
Como mencionamos líneas atrás, las notas a los estados financieros permiten que un usuario entienda las políticas contables utilizadas para la elaboración de los estados financieros y las evaluaciones emitidas por la gerencia que pueden afectar los informes.
El párrafo 4 de la sección 8 del Estándar Internacional para Pymes establece que las notas deben incluir:Una declaración en la que se exponga que los estados financieros han sido elaborados cumpliendo con el Estándar Internacional para Pymes.
Un resumen de las políticas contables significativas aplicadas.
Información de apoyo para las partidas presentadas en los estados financieros, en el mismo orden en que se presente cada estado y partida.
Cualquier otra información por revelar.
¿Cómo se elaboran los estados financieros?
Los estados financieros son el producto de un proceso contable que consiste en los siguientes pasos:Reconocimiento: identifica si el hecho económico corresponde a un movimiento de activo, pasivo, ingreso o gasto.
Medición (inicial y posterior): se determina el valor por el cual será reconocido el hecho económico, en el momento en que se incorpora a la contabilidad (inicial) o cuando se va a presentar la información (posterior).
Presentación: los estados financieros se ponen en conocimiento de todos los terceros interesados en la información contable.
Revelación: consiste en informar el origen de todos los hechos económicos.
Entre los datos a revelar también se incluye información que, aunque no haya sido incorporada en los estados financieros, sea considerada de suma importancia en la toma de decisiones.
Los estados financieros son el resultado del anterior proceso, y para emitirlos deben pasar por un adecuado cierre contable.
¿Hay una estructura para elaborar los estados financieros bajo Estándares Internacionales? Si deseas conocer más, tenemos este artículo para ti: Estructura y contenido de los estados financieros.
¿Qué es un cierre contable?
El cierre contable es una actividad anual que consiste en determinar el resultado (utilidad o pérdida) de una compañía en un período específico, para lo cual se revisan todos los ingresos, costos y gastos de la compañía, con el objetivo de verificar su correcta contabilización.
La utilidad o pérdida se determinan al restar los costos y gastos de los ingresos obtenidos dentro del mismo período.
Es importante revisar las cuentas de los activos y pasivos, pues, en caso de una corrección o nuevas contabilizaciones, se puede generar un gasto o un ingreso que afecta el resultado.
En la capacitación «Puntos clave sobre el cierre contable y fiscal 2021» que te compartimos a continuación, el Dr. Edgar Ricardo Moncada Rodríguez define el concepto de cierre contable que muchas empresas ejecutarán al finalizar su año de operaciones; analiza cómo deben elaborarse los estados financieros después de realizarse el proceso de cierre contable y expone algunas actividades que podrían realizarse en el proceso de cierre contable por parte de las entidades:
Recomendaciones para un cierre contable exitoso
Teniendo en cuenta que el propósito del cierre contable es reflejar con el mayor grado de precisión la situación real de la entidad a través de la emisión de los estados financieros, los pasos que se recomienda seguir para ejecutar un proceso exitoso son los siguientes:
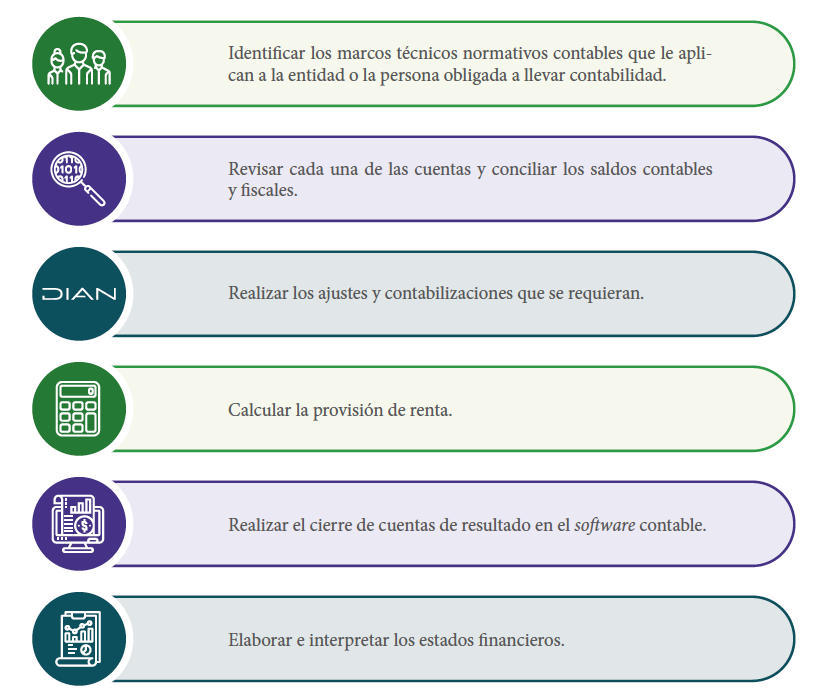
Amplía esta información en nuestro editorial Cierre contable: lista de chequeo para estados financieros.
Al elaborar el cierre contable es preciso hacer múltiples conciliaciones, pues puede haber diferencias, por ejemplo, entre nuestros registros contables y los registros en bancos, o entre las bases contables y las bases fiscales o de impuestos.
Dentro de las conciliaciones surge la conciliación fiscal, reporte obligatorio para las personas que deben llevar contabilidad.
Hipótesis del negocio en marcha
Los requerimientos de los marcos técnico-normativos de los grupos 1, 2 y 3 de convergencia están elaborados para empresas que cumplan con la hipótesis de negocio en marcha.
Lo anterior significa que, si se elaboran los estados financieros de una entidad que no cumple con la hipótesis de negocio en marcha, siguiendo los requerimientos de dichos marcos normativos, estos contendrían un error y podrían ser impugnados por los socios.
Para elaborar los estados financieros de entidades que no cumplan con dicha hipótesis se debe aplicar un marco distinto, contenido en el anexo 5 del DUR 2420 de 2015, que exige, entre otros requisitos, que los activos y pasivos se midan al valor neto de liquidación.
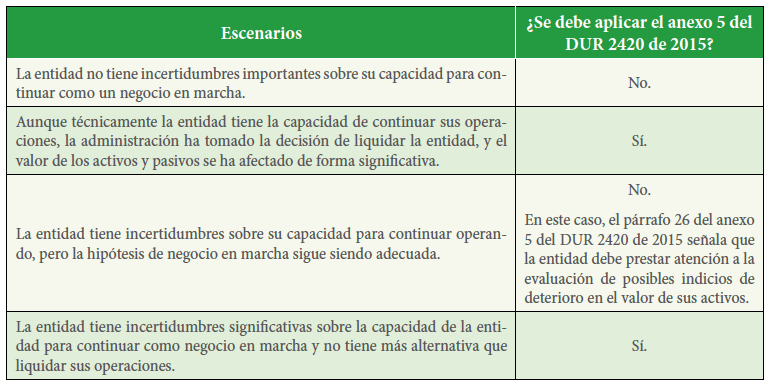
Además, en la siguiente tabla se señalan, de conformidad con el párrafo 15 del anexo 5 del DUR 2420 de 2015, los escenarios en los cuales puede encontrarse una entidad después de realizar la evaluación de la hipótesis de negocio en marcha, y se explica en cuáles, por ende, debe aplicarse el anexo 5 del Decreto 2420 de 2015.
Además, a través del Concepto 1170 de febrero 11 de 2021, emitido por el CTCP, se detallan algunos de los aspectos que pueden dar indicios de que una entidad está incumpliendo la hipótesis de negocio en marcha, así:
Tipo de indicio | Fuente de la incertidumbre |
| Financieros | Posición patrimonial neta negativa o capital circulante negativo. |
| Préstamos a plazo fijo próximos a su vencimiento sin perspectivas realistas de reembolso o renovación; o dependencia excesiva de préstamos a corto plazo para financiar activos a largo plazo. | |
| Indicios de retirada de apoyo financiero por los acreedores. | |
| Flujos de efectivo de operación negativos en estados financieros históricos o prospectivos. | |
| Ratios (indicadores) financieros claves desfavorables. | |
| Pérdidas operacionales sustanciales o deterioro significativo del valor de los activos utilizados para generar flujos de efectivo. | |
| Atrasos en los pagos de dividendos o suspensión de estos. | |
| Incapacidad de pagar al vencimiento a los acreedores. | |
| Cambio en la forma de pago de las transacciones con proveedores, pasando del pago a crédito al pago de contado. | |
| Incapacidad de obtener financiación para el desarrollo imprescindible de nuevos productos u otras inversiones esenciales. | |
| Operativos | Intención de la administración de liquidar la entidad o de cesar sus actividades. |
| Salida de miembros clave de la dirección, sin sustitución. | |
| Pérdida de un mercado importante, de uno o varios clientes clave, de una franquicia, de una licencia o de uno o varios proveedores principales. | |
| Dificultades laborales. | |
| Escasez de suministros importantes. | |
| Aparición de un competidor de gran éxito. | |
| Otros | Incumplimiento de requerimientos de capital o de otros requerimientos legales, como los de solvencia o liquidez, en el caso de entidades financieras. |
| Procedimientos legales o administrativos pendientes contra la entidad que, de prosperar, podrían dar lugar a reclamaciones improbables de satisfacer por parte de la entidad. | |
| Cambios en las disposiciones legales o reglamentarias o en políticas públicas que previsiblemente afectarían negativamente a la entidad. | |
| Catástrofes sin asegurar o aseguradas insuficientemente cuando se producen. |
Las anteriores situaciones no representan en sí mismas un incumplimiento de la hipótesis de negocio en marcha, pues se deben evaluar en conjunto con los planes diseñados por la gerencia para contrarrestar los efectos negativos, por ejemplo, de la pandemia, tales como la solicitud de créditos bancarios o la creación de nuevas líneas de negocio.
Nota: no es responsabilidad del revisor fiscal ni del auditor realizar las evaluaciones para determinar si una entidad cumple la hipótesis de negocio en marcha, pues tal evaluación es deber de la administración.
La función del revisor fiscal es obtener evidencia de auditoría suficiente y apropiada sobre la idoneidad del uso por parte de la administración de la base contable de la empresa en funcionamiento en la preparación de los estados financieros y concluir si existe una incertidumbre material sobre la capacidad de la entidad para continuar como empresa en marcha (NIA 570 y punto 2.2 de la Orientación Técnica n.° 18 emitida por el CTCP).
Finalmente, es importante saber si una entidad que no cumple con la hipótesis de negocio en marcha debe presentar de forma obligatoria u opcional los informes que se mencionan en la siguiente tabla:
Informe | Propósito | Obligatorio | Opcional |
| Estado de los activos netos de liquidación | En el que presente sus activos y pasivos midiéndolos por el valor neto de liquidación. | X | |
| Estado de cambios en los activos netos de liquidación | En el que informe sobre cualquier cambio ocurrido en los activos y pasivos durante el período. | X | |
| Estado de operaciones de la liquidación | En el que resuma los ingresos y gastos obtenidos en el período, al igual que los cambios en el valor neto de liquidación de los activos y pasivos de la entidad. | X | |
| Estado de flujos de efectivo en liquidación | En el que se muestren las entradas y salidas de efectivo del período. | X | |
| Notas a los estados financieros | En las notas a los estados financieros la entidad debe desagregar la información de cada partida de los estados financieros. | X |
Nota: el artículo 4 de la Ley 2069 de diciembre de 2020 derogó la causal de disolución por pérdidas y señaló que no cumplir con la hipótesis de negocio en marcha constituye una causal de disolución.
Si deseas conocer cuáles son las implicaciones de estos cambios, no te pierdas nuestro análisis Ley de emprendimiento: no cumplir hipótesis de negocio en marcha es causal de disolución
¿Qué es el impuesto a las ganancias?
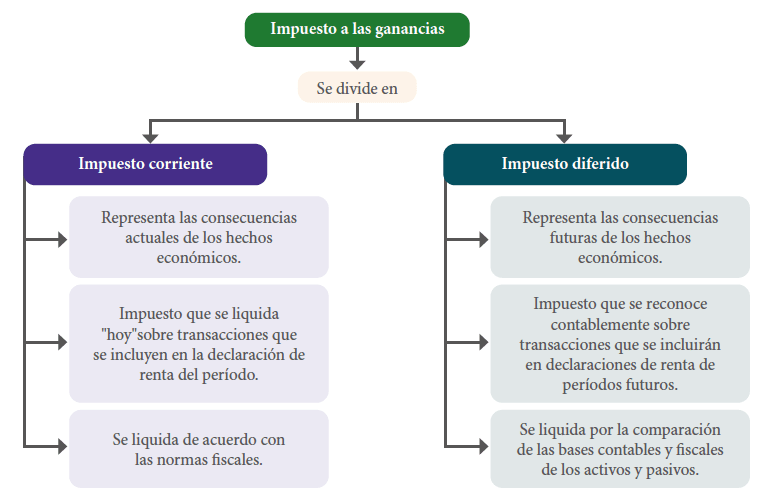
El párrafo 29.2 del Estándar para Pymes requiere, de forma expresa, que las entidades reconozcan en sus estados financieros las consecuencias actuales y futuras de las transacciones efectuadas en el período.
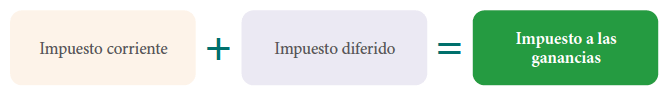
Dicho requerimiento da lugar a que surjan dos categorías del impuesto a las ganancias, a saber: el impuesto corriente y el diferido.
¿Qué es el impuesto diferido?
El impuesto diferido es un impuesto a cargo o a favor de la entidad, atribuible a la utilidad del período y que se origina en las diferencias entre la información contable y fiscal. Una vez establecidos estos valores, se calcula la diferencia, y al aplicarle la tarifa correspondiente se da lugar al impuesto diferido.
El cálculo del impuesto diferido es obligatorio. En caso de que se haya liquidado equivocadamente, se debe corregir.
En el siguiente gráfico se pueden observar las diferencias entre el impuesto corriente y el diferido:
¿Cómo está compuesto el impuesto diferido?
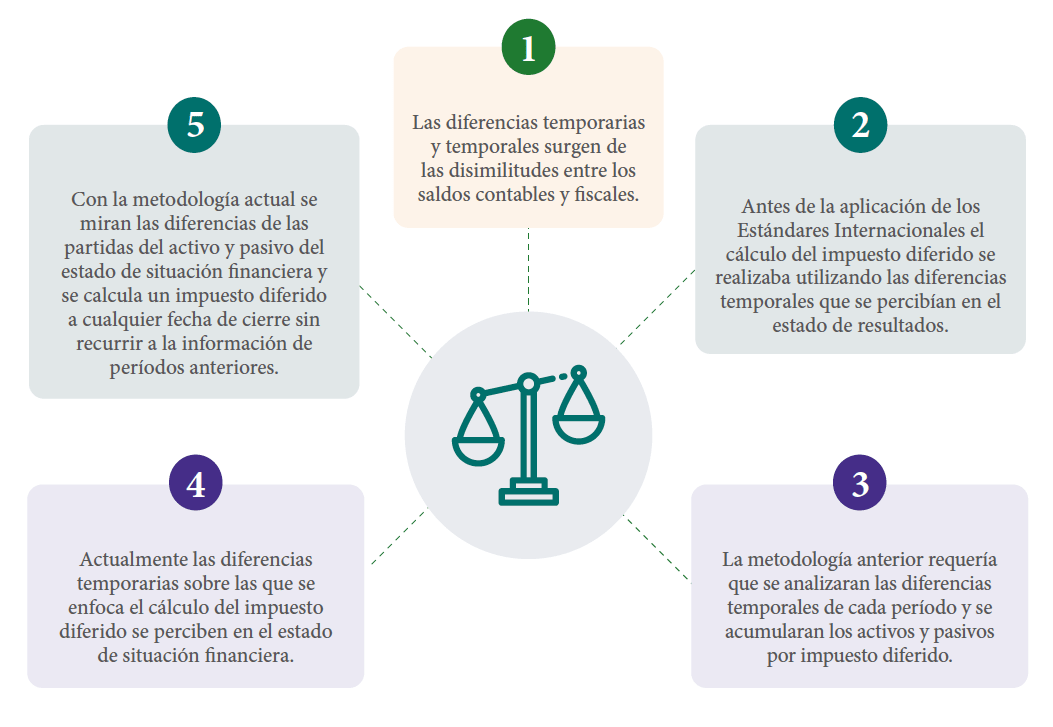
Con la aplicación de los Estándares Internacionales, cuando se realiza el cálculo del impuesto diferido se está haciendo alusión a las diferencias temporarias que se pueden percibir en el estado de situación financiera; esto no quiere decir que las diferencias temporales hayan desaparecido.
Si quieres saber mucho más sobre impuesto diferido, ve ahora mismo a nuestro análisis 360º: Paso a paso para calcular el impuesto diferido.
En la siguiente infografía se presentan los principales atributos que deben tenerse en cuenta de las diferencias temporales y las temporarias:
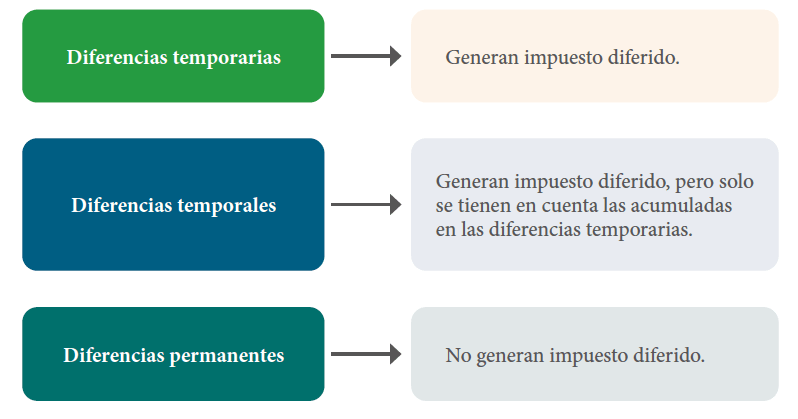
En resumen, las diferencias entre las bases contables y fiscales generan el siguiente efecto sobre el impuesto diferido:
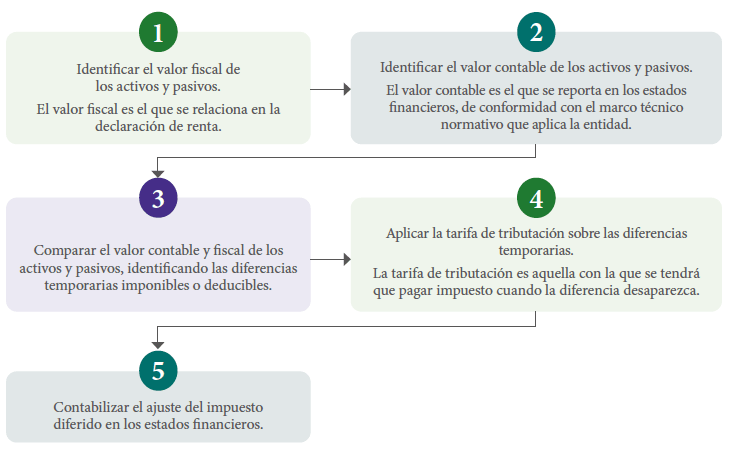
¿Cuáles son los pasos para calcular el impuesto diferido?
Ahora bien, para calcular el impuesto diferido se deben seguir los pasos que se enuncian a continuación:
En los siguientes enlaces compartimos 11 casos prácticos en Excel que podrás descargar para estudiar más detalladamente el tema de impuesto diferido para el cierre contable:
Responsabilidad del contador público frente al cierre contable y los estados financieros
En el cierre contable el contador tiene tres responsabilidades fundamentales:
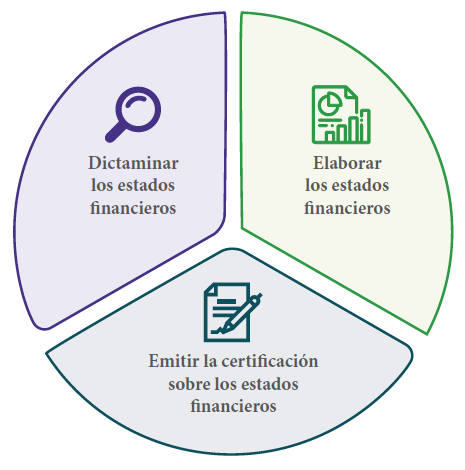
Elaborar los estados financieros
La administración es la responsable de que la entidad lleve la contabilidad y prepare los estados financieros de fin de ejercicio, entendiéndose con ello que el contador también hace parte de la administración.
El contador público, debido a su experticia y conocimiento, es el encargado directo de elaborar los estados financieros, para que la administración los someta a la aprobación de la asamblea o junta de socios. Para elaborar los estados financieros, el contador debe observar los requerimientos del marco de contabilidad que aplique la entidad, según su grupo de convergencia.
Certificar los estados financieros
La obligación de certificar los estados financieros está contenida en el artículo 37 de la Ley 222 de 1995, en el cual se explica en qué consiste la certificación de estados financieros y quiénes deben cumplir con dicha esta.

¿Quiénes deben certificar los estados financieros?
El representante legal y el contador público bajo cuya responsabilidad se hubiesen preparado los estados financieros.
¿En qué consiste la certificación de estados financieros?
Mediante la certificación, el representante legal y el contador público declaran que:Han verificado las afirmaciones contenidas en los informes.
Las afirmaciones de los estados financieros se han tomado fielmente de los libros.
Para cumplir con lo anterior, los estados financieros preparados por la entidad deben incluir la firma del representante legal y del contador público, con el fin de declarar que la información refleja fidedignamente la realidad económica de la empresa, además de anexar una declaración en la que se incluyan las declaraciones exigidas por el artículo 37 de la Ley 222 de 1995.
¿Qué son los Estándares Internacionales de Información Financiera?
Los estados financieros deben presentarse bajo los Estándares Internacionales de Información Financiera.
Dichos estándares son guías universales para el reconocimiento, medición, presentación y revelación de información financiera, las cuales son emitidas por el IASB (International Accounting Standards Board) o Junta de Normas Internacionales de Contabilidad.
Al respecto, cabe mencionar que el IASB emite dos clases de Normas Internacionales: el Estándar Pleno y el Estándar para Pymes.
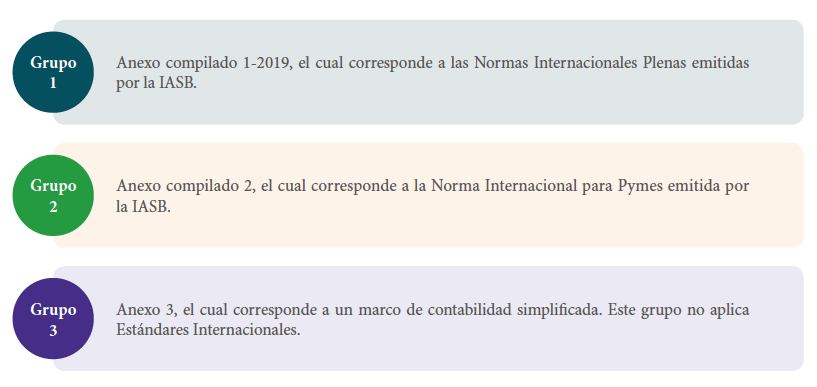
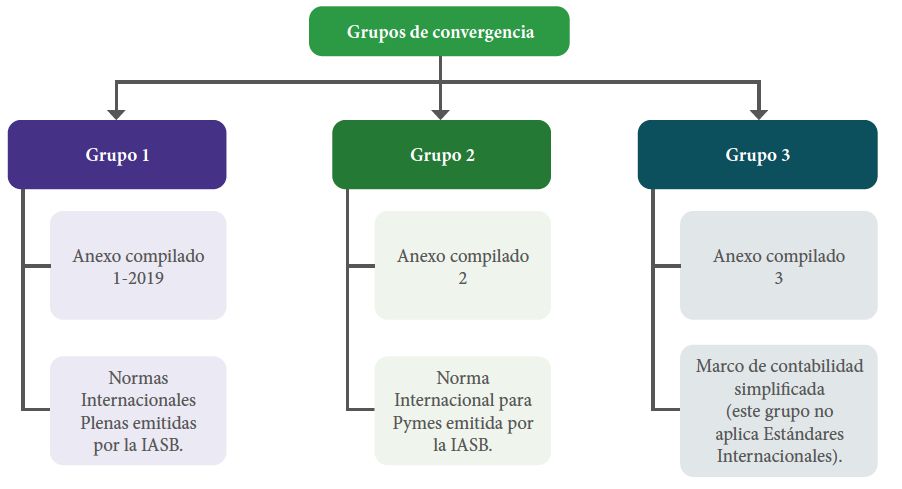
En Colombia existen tres grupos para la aplicación de los marcos normativos en mención. Veamos:
Con el siguiente liquidador para clasificarse en uno de los tres grupos de convergencia a Estándares Internacionales de Información Financiera podrás confirmar tal dato de forma fácil y rápida:
Estos estados financieros se preparan según los lineamientos establecidos en los marcos técnicos normativos vigentes en Colombia que corresponden a los incluidos en los anexos del Decreto Único Reglamentario 2420 de 2015 y que aplica a cada uno de los tres grupos en que fueron divididas las entidades del país (no sujetas al régimen de contabilidad pública), así:
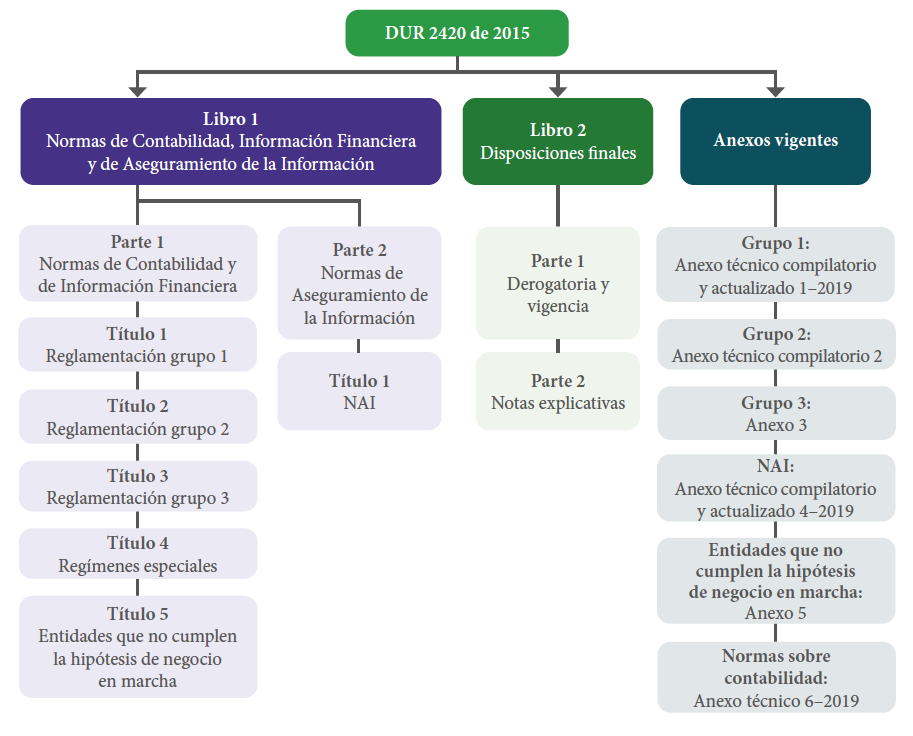
Ahora bien, el DUR 2420 de 2015 está dividido en dos libros los cuales a su vez se subdividen en partes, títulos y capítulos. Cada capítulo se encuentra conformado por artículos. A continuación, un mapa conceptual con el cual se podrá apreciar de manera más clara la estructura de esta norma:
Impacto del COVID-19 en los estados financieros
La propagación del coronavirus, COVID-19, además de ser una grave amenaza para la salud, ha afectado el funcionamiento de la economía de todos los países y ocasionado que muchas empresas hayan reducido o suspendido sus operaciones.
En síntesis, los principales impactos que se observaron en los estados financieros de 2020 y que se reiteraron para 2021 en muchos casos, son los siguientes:Cambio de grupo de convergencia: podría ocurrir que algunas entidades pierdan sus condiciones para clasificarse en un determinado grupo de convergencia (consulta nuestro análisis Cambio de grupo de convergencia ocasionado por el COVID-19).
Ajustes en estimaciones contables: algunas entidades pueden requerir ajustar sus estimaciones contables, de forma que les permitan reflejar su nueva realidad económica (en nuestro análisis ¿Cómo afecta el COVID-19 las estimaciones de los estados financieros 2020? te contamos más al respecto).
Contabilización de deterioro de activos: la incertidumbre generada por el nuevo coronavirus puede afectar su valor recuperable, contribuyendo a que se contabilicen pérdidas por deterioro.
Redistribución de los CIF al gasto: las entidades que presenten disminuciones anormales en su producción podrían tener que llevar parte de sus costos indirectos de fabricación –CIF– al gasto.
Disminución en el valor razonable de los activos: las entidades deberán contabilizar disminuciones en los superávits por revaluación o pérdidas en el estado de resultados.
Depreciación de activos que no se hayan utilizado: durante el tiempo que se encuentren inactivas, las entidades deberán seguir contabilizando la depreciación de sus activos (descarga nuestros liquidadores Contabilización de depreciación bajo Estándares Internacionales: casos prácticos en Excel y Tratamientos contable y fiscal de la depreciación de activos en desuso: casos prácticos en Excel para profundizar en este tema).
Reclasificación de activos no corrientes mantenidos para la venta: esta opción se encuentra disponible únicamente para entidades del grupo 1 (ver NIIF 5).
Revisión de anticipos a proveedores: si no cumplen con la definición de activo, puede ser necesario que se den de baja de los estados financieros.
Contabilización de donaciones: si una entidad realiza una donación, debe contabilizar un gasto en el estado de resultados y dar de baja el activo en sus estados financieros.
Contabilización de subvenciones: se contabilizan en el caso de entidades que hayan recibido subsidios del Gobierno, tales como los provenientes del Paef o el PAP (al respecto puedes consultar el análisis Tratamiento contable del subsidio de nómina del 40 %).
Contabilización de elementos de bioseguridad: estos elementos pueden considerarse como un inventario, un gasto o elementos de la propiedad, planta y equipo.
Revisión de impuestos diferidos por pérdidas fiscales: dada la incertidumbre causada por el COVID-19, algunas entidades deberán dar de baja sus impuestos diferidos por este concepto o abstenerse de contabilizarlos.
Gastos por diferencia en cambio: por la devaluación del peso colombiano, algunas entidades deberán reconocer gastos por diferencia en cambio.
Reconocimiento de provisiones: este reconocimiento queda a cargo de las entidades que deban cubrir posibles incumplimientos contractuales (descarga nuestro formato Ejemplos de reconocimiento de provisiones y pasivos contingentes según el Estándar para Pymes y conoce más al respecto)
Revelación de contingencias: algunas entidades podrían requerir revelar contingencias por reclamaciones de seguros o demandas sobre las que aún no se tenga certeza de su curso.
Recalcular presupuestos de 2021 y proyectar 2022: cada entidad debe analizar su situación actual y diseñar estrategias para enfrentar esta pandemia.
Evaluación de la hipótesis de negocio en marcha: las entidades deben evaluar si existen indicios que lleven a pensar que no podrán continuar operando en el futuro.