jueves, julio 07, 2022

Entidades que se liquiden durante 2022 no entregan exógena por fracción de año 2022


Al no solicitar este reporte de exógena, la Dian dejará de contar con información importante de las operaciones que se lleven a cabo durante el año gravable 2022.

En comparación con la exógena del año gravable 2021, la del año gravable 2022 tendrá 16 novedades importantes.

Tal como sucedió con la exigencia de los reportes de información exógena del año gravable 2021 (ver Resolución 000098 de octubre de 2020), la Dian volvió a establecer, a través del artículo 1 de la Resolución 000124 de octubre 28 de 2021, que las personas naturales o jurídicas que cesaron en sus operaciones y soliciten durante 2022 la cancelación de su RUT quedarán automáticamente exoneradas de entregar la información exógena tributaria por las operaciones realizadas durante la respectiva fracción de año gravable 2022.

Lo anterior se comprueba al examinar el parágrafo 2 del artículo 1 de la mencionada Resolución 000124:

Parágrafo 2. No estarán obligadas a presentar la información que establece la presente resolución las personas naturales y sus asimiladas, las personas jurídicas y sus asimiladas y, demás entidades que durante el año gravable 2022 adelanten el trámite de cancelación del Registro Único Tributario – RUT de oficio o a solicitud de parte, de acuerdo con lo establecido en los artículos 1.6.1.2.18. y siguientes del Decreto 1625 de 2016 Único Reglamentario en Materia Tributaria.

En el caso de que la cancelación del Registro Único Tributario – RUT corresponda a un contrato de colaboración empresarial, las operaciones del contrato deberán ser informadas a nombre propio por los partícipes ocultos, consorciados, unidos temporalmente, mandantes, contratantes, asociados, ventures o demás partes de los contratos, de acuerdo con lo especificado en el artículo 27 y los plazos establecidos en la presente resolución.

(El subrayado es nuestro).

Esta norma deja en claro que, cuando las personas naturales o jurídicas decidan cancelar su RUT durante el año gravable 2022 (pues fueron, por ejemplo, sociedades que decidieron finalizar operaciones y liquidarse por sus pérdidas acumuladas, o personas naturales que murieron por cualquier causa y se les llevó a cabo durante el año 2022 su respectiva liquidación de la sucesión ilíquida), la Dian no les solicitará ningún tipo de información exógena tributaria del año gravable 2022.

Lo anterior implica que la Dian se quedará nuevamente sin recibir de tales reportantes la valiosa información de sus operaciones realizadas durante al menos una parte o fracción del año gravable 2022.

Es importante destacar que en el pasado (al menos hasta los reportes de los años gravables 2018 y anteriores; ver por ejemplo el parágrafo 1 de la Resolución 00060 de 2017 y el parágrafo 2 del artículo 4 de la Resolución 000068 de octubre de 2016) la Dian pedía información de la fracción del respectivo año gravable a aquellos contribuyentes que pretendieran cancelar su RUT en algún momento dentro del respectivo año gravable.

Sin embargo, ese era un proceso difícil, pues la Dian nunca publica de forma temprana los prevalidadores tributarios que se requieren para elaborar los nuevos formatos que se mencionan en los textos de las nuevas resoluciones y tampoco prepara a tiempo su plataforma Muisca para recibirlos (esas tareas siempre las hace en la víspera de los vencimientos para entregar los reportes).
“desde el año gravable 2019 la Dian prefirió exonerar de entregar información por fracción de año a aquellos que cancelan su RUT a lo largo del año”

Por tanto, para no seguir sometiendo a procesos complicados a los contribuyentes que cancelan su RUT, desde el año gravable 2019 la Dian prefirió exonerar de entregar información por fracción de año a aquellos que cancelan su RUT a lo largo del año.
Novedades de la información exógena por el año gravable 2022

En el caso particular de la información del año gravable 2022, la Dian sabía que sería muy difícil solicitarles esa información por la fracción de año gravable, pues, en comparación con la información del año gravable 2021, la que se solicitó por el año gravable 2022 tiene 16 novedades diferentes (ver el último capítulo del libro virtual Novedades en la preparación y presentación de la información exógena tributaria a la Dian en medios electrónicos, año gravable 2021, elaborado en marzo 26 de 2022 por Diego H. Guevara, líder de investigación tributaria de Actualícese).

Entre tales novedades, que implicarán para la Dian tener que publicar nuevos prevalidadores y hacer nuevos ajustes en su plataforma Muisca para recibir nuevos formatos, figuran las siguientes:

1. El artículo 17 de la Resolución 000124 de 2021, que contiene las instrucciones para elaborar el formato 1001 versión 10 con el detalle de los pagos o abonos en cuenta a terceros y sus respectivas instrucciones, presenta las siguientes novedades:

a. En la elaboración del formato se usará el nuevo concepto 5086 para reportar el valor de la “Retención en la fuente trasladada a terceros por participaciones o dividendos recibidos de sociedades nacionales E.T. art. 242-1 par. 1”. Además, en el último inciso del parágrafo 11 se incluyó un nuevo texto: “El valor a reportar por retención en la fuente trasladada a terceros por participaciones o dividendos recibidos de sociedades nacionales de conformidad con el parágrafo 1 del artículo 242-1 del Estatuto Tributario solo se debe diligenciar la casilla ‘retenciones en la fuente practicada renta’”.

Por tanto, se entiende que el nuevo concepto 5086 solo lo utilizará la sociedad que primero recibió dividendos de los años 2017 y siguientes de parte de otra sociedad, cuando tuvo la retención trasladable del artículo 242-1 del ET (reglamentada con el Decreto 1457 de noviembre de 2020) , pero que luego reparte su propia utilidad a sus socios o accionistas personas naturales practicándoles primero la retención del artículo 242 y restándoles el valor de la “retención trasladable” que primero le habían practicado a la sociedad. Si al hacer dicha resta queda un valor positivo de retención en la fuente que se haya debido practicar al socio o accionista persona natural (lo cual no siempre sucederá), dicho valor (que sí se reportó luego en el formulario 350 de retenciones en la fuente) se reportaría finalmente con el concepto 5086 dentro del formato 1001.

b. En la elaboración del formato 1001 también se usará el nuevo concepto 5087 para reportar el “Valor de los puntos premio redimidos en el período que afectan el gasto directamente, procedentes de programas de fidelización”. Al respecto, no es lógico creer que los “premios redimidos” se registran como un gasto, pues en realidad, según la técnica contable, se deben debitar en el pasivo que justamente se formó cuando el cliente primero se ganó los puntos.

2. El artículo 25 de la Resolución 000124 de 2021, con las instrucciones para elaborar los formatos 1011 versión 6 y 1012 versión 7 con el detalle de algunos datos especiales que se tomarán de las declaraciones de renta o del IVA del año gravable 2022, establece la novedad de que en el numeral 25.5, con el listado de conceptos para reportar en el formato 1011 v. 6 los valores por ciertos costos y gastos, se incluyeron los conceptos 8405, 8406, 8413, 8414 y 8407 al 8412 para reportar valores por conceptos como los siguientes: “Deducción por deterioro (provisión individual) de cartera de dudoso o difícil cobro. E.T” y “Depreciación especial aplicada por contribuyentes del régimen de Mega-inversiones que realicen nuevas inversiones. E.T. art. 235-3, num. 2”. También se eliminó el concepto 8229: “Deducción por donaciones e inversiones realizadas en investigación, desarrollo tecnológico e innovación. E.T., art. 158-1”.

3. El artículo 26 de la Resolución 000124 de 2021, que contiene las instrucciones para elaborar los formatos 1004 en su versión 8 (con el detalle de los valores por descuentos tributarios que se incluyan en la declaración de renta o del régimen simple del año gravable 2022) y 2275 versión 2 (con el detalle de los ingresos no gravados que se incluyan en las declaraciones de renta o del régimen simple del año gravable 2022), presenta las siguientes novedades:

a. En el formato 1004 se usarán los nuevos conceptos 8333 al 8338 para reportar nuevos descuentos tributarios tales como el “Descuento tributario por donaciones tendientes a lograr la inmunización de la población colombiana frente a la covid-19 y cualquier otra pandemia. E.T., art. 257-2, adicionado L.2064 de 2020, art. 40”.

b. En el formato 2275 se usará el nuevo concepto 8052 para reportar nuevos “ingresos no gravados” tales como “Ingresos no gravados por utilidades distribuidas por sociedades nacionales o establecimientos permanentes que han efectuado inversiones en el marco del régimen de Mega-inversiones. E.T., art. 235-3, num. 4”.

4. El artículo 35 de la Resolución 000124 de 2021, con la instrucción para elaborar el reporte de pagos o abonos en cuenta por rentas de trabajo a los asalariados e independientes a los cuales se les aplicó la retención del artículo 383 del ET, dispone que esta vez dicho reporte se hará en la nueva versión 4 del formato 2276, el cual ya no tendrá 31 columnas, sino 36.

En las nuevas columnas se observa que las cesantías se reportarán mediante dos columnas independientes:Una para aquellos asalariados del régimen anterior a la Ley 50 de 1990, a quienes no se les consignan las cesantías en los fondos, sino que solo se causan en el pasivo del empleador
Otra para los asalariados con régimen posterior a la Ley 50 de 1990, cuyas cesantías sí se les consignan en los fondos.

También se agregaron columnas para reportar el IVA pagado a un trabajador independiente junto con su retención de IVA, de forma que dichos valores ya no se tengan que reportar con el concepto 5016 dentro del formato 1001 y diligenciando cero en la columna del pago o abono en cuenta.

Además, se agregaron dos columnas para reportar el “Valor ingreso laboral promedio de los últimos seis meses (únicamente para trabajadores que aplique el numeral 4 artículo 206 E.T.)” y el “Tipo de documento y número de identificación del dependiente económico”.

miércoles, julio 06, 2022

Trabajadores independientes sin ARL: ¿Quien responde ante enfermedad o accidente laboral?


Conforme a lo dicho por la Corte Suprema de Justicia, los independientes voluntarios a riesgos laborales que no realicen aportes a ARL, si sufren un accidente o enfermedad laboral no quedan desamparados, el sistema debe protegerlos.

Conoce, según esta entidad, quién respondería en ese caso.

Los independientes son quienes perciben ingresos sin estar vinculados laboralmente mediante un contrato de trabajo, ni ser servidores públicos; de igual forma, al tener alguno de estos vínculos perciben ingresos adicionales a su salario como independientes, conforme a lo establecido en el artículo 2.2.1.1.1.3 del Decreto 780 del 2016.

Cuando un independiente cuente con capacidad de pago, es decir, que tenga ingresos iguales o superiores a un (1) salario mínimo legal mensual vigente –smmlv–, tiene la obligación de realizar aportes a seguridad social integral (salud, pensión y riesgos laborales) con un ingreso base de cotización –IBC– del 40% de sus ingresos.
Aportes a riesgos laborales obligatorios y voluntarios

En riesgos laborales, la afiliación de los independientes, conforme a lo dispuesto en el numeral 1 del artículo 2 de la Ley 1562 del 2012, es obligatoria cuando se encuentren vinculados mediante contrato de prestación de servicios superior a 30 días, así como los independientes que realicen actividades de alto riesgo (nivel IV y V).

Es decir, los independientes sin contrato o relación de prestación de servicios y con contratos de prestación de servicios inferiores a un (1) mes, que realicen actividades de riesgo I, II y III, son considerados afiliados voluntarios a riesgos laborales, sin que sean considerados excluidos del sistema, pues estos si lo desean pueden realizar sus aportes a una administradora de riesgos laborales –ARL– de su elección, conforme a lo manifestado en el literal b) del mencionado artículo 2 de la Ley 1562 de 2012.
Beneficios del sistema de riesgos laborales para los afiliados

El sistema de riesgos laborales se trata de un conjunto de entidades, normas y procedimientos destinados a prevenir, proteger y atender a los afiliados de los efectos y consecuencias derivadas de enfermedades y accidentes que puedan ocurrirles con ocasión o como consecuencia del trabajo que desarrollan, las cuales se determinan como de origen laboral.

Cuando se trate de una enfermedad o accidente laboral, dichos afiliados o asegurados tendrán acceso a una serie de prestaciones asistenciales y económicas encaminadas a la atención de la contingencia, las cuales serán reconocidas por la ARL.

Las prestaciones asistenciales se tratan de los servicios de salud que se requieran después del siniestro o enfermedad laboral; las prestaciones económicas, por su parte, brindan una serie de subsidios que reconoce el sistema de riesgos laborales al afiliado dependiendo de la severidad del evento que presente.

Las prestaciones económicas que reconoce el sistema son las incapacidades de origen laboral, indemnización por pérdida de capacidad laboral parcial permanente, pensión de invalidez y pensión de sobrevivencia, así como de auxilio funerario, todas estas reconocidas por la ARL cuando la enfermedad o el accidente sean de origen laboral.

Es de anotar que cuando la enfermedad o accidente devenga de una causa o con ocasión a un evento diferente a una situación laboral, las prestaciones, tanto asistenciales como económicas, serán reconocidas por las EPS y el sistema general de pensiones.
Prestaciones cuando un independiente es voluntario en riesgos laborales

En caso de que un independiente voluntario a riesgos laborales decida no afiliarse al sistema de riesgos laborales es importante tener presente que no tendrá derecho a las prestaciones asistenciales y económicas por parte de dicho sistema; por ello la ARL, en caso de un accidente o enfermedad laboral, no reconocerá ninguna de las prestaciones económicas antes mencionadas, sin que esto signifique que el trabajador independiente quede desprotegido.

En la Sentencia SL4350 de 2021 la Corte Suprema de Justicia aclaró el tema respecto a la protección de quienes, como trabajadores independientes voluntarios, sufren una invalidez o muerte de origen laboral, y no han realizado aportes al sistema de riesgos, determinando para esto que debido al principio de integralidad del sistema de seguridad social integral, pese a su no cotización y afiliación a riesgos, dicho sistema de protección debe asumir tales prestaciones mediante los sistemas de salud y de pensiones.

La Corte expone que, si bien el independiente voluntario a riesgos no cuenta con cobertura en el sistema que tiene por objeto el origen laboral, eso no es óbice para que los demás sistemas (pensiones y salud) se nieguen a conceder los derechos de seguridad social, tales como el reconocimiento de incapacidades, pensión de invalidez y pensión de sobrevivencia, entre otros.

Es decir, conforme a la sentencia en mención, pese a que un accidente o un enfermedad sea catalogada o calificada como de origen laboral, el afiliado debe tener acceso a los servicios de salud a través de su EPS; respecto a las prestaciones pensionales, debe recibir del sistema general de pensiones una cobertura integral de las contingencias (pensión de invalidez, sobrevivencia, auxilio, entre otros), aunque estas deriven de actividades laborales lucrativas, autónomas o independientes.

Adicionalmente, la Corte expone que dichas contingencias tendrán un tratamiento de origen común, pues no es bien recibido que se le castigue al trabajador independiente voluntario en riesgos por no pertenecer al sistema de riesgos. Sobre ello puntualiza la Corte:

Para tales efectos, la Sala considera que en un contexto de cobertura integral del sistema de seguridad social, establecido como principio en el marco de la Ley 100 de 1993, los riesgos asociados al trabajo independiente de personas no vinculadas contractualmente deben recibir el tratamiento de riesgos comunes, por la imposibilidad de recibir cobertura del sistema de riesgos laborales, debido al carácter voluntario de la afiliación y a la falta de reglamentación de la materia, así como a la naturaleza misma de los accidentes de trabajo y enfermedades profesionales, enfocados fundamentalmente, como ya se dijo, sobre relaciones de trabajo subordinado.

Asimismo, al trabajador independiente no le puede ser imputable la falta de inscripción al sistema general de riesgos profesionales y, más allá de eso, no puede ser castigado con la asunción de sus propios riesgos asociados al trabajo, como lo reclama la censura, pues, como ya se dijo, la afiliación siempre tuvo una naturaleza voluntaria y ni siquiera tuvo la reglamentación del Gobierno nacional como para que fuera una posibilidad real y efectiva al alcance del servidor que no se acogió por su propia incuria.

Así las cosas, en un escenario normativo como el descrito, las labores rutinarias de una persona independiente, afiliada al sistema general de pensiones, así pudieran ser identificadas con algún concepto de trabajo, en el sentido más amplio de la acepción, deben quedar inmersas en la cobertura integral de este sistema, y la falta de afiliación al sistema de riesgos laborales no puede traducirse, en manera alguna, en una falta total de protección o en un absoluto desamparo, como lo sugiere la censura.

Por todo lo anterior, según lo dicho en la Sentencia SL4350 del 2021, cuando un independiente voluntario a riesgos laborales no se afilia a dicho sistema y sufre un accidente o enfermedad de origen laboral, no queda desamparado, pues dicha contingencia será asumida por el sistema de pensiones, respecto a prestaciones económicas pensionales, y el sistema de salud, respecto a las prestaciones asistenciales, debido a la protección integral del sistema de seguridad social.

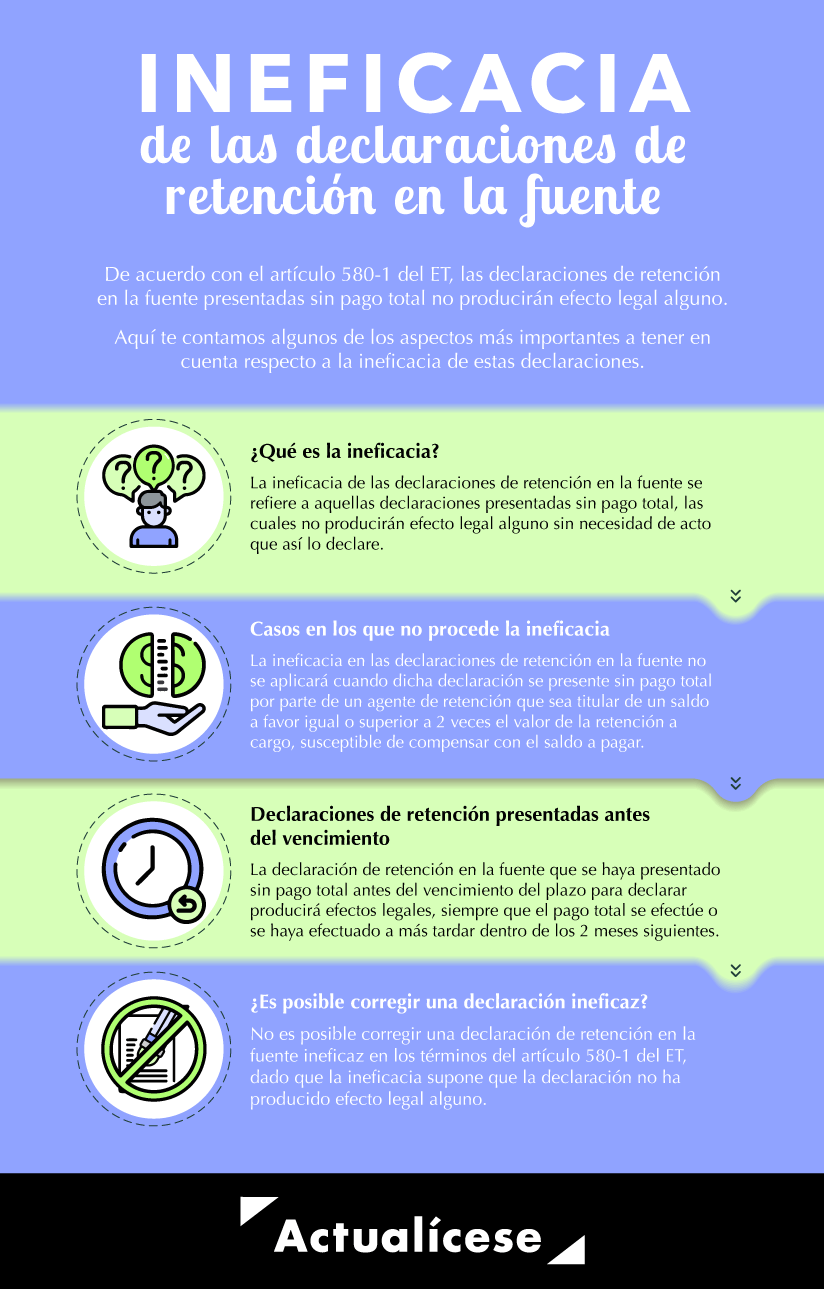
Ineficacia de las declaraciones de retención en la fuente: aspectos importantes para considerar


De acuerdo con el artículo 580-1 del ET, las declaraciones de retención en la fuente presentadas sin pago total no producirán efecto legal alguno.

A través del Oficio 840 de 2021, la Dian se pronunció sobre la ineficacia de estas declaraciones y aclaró aspectos importantes.

Aquí te los contamos.

La ineficacia de las declaraciones de retención en la fuente se refiere a aquellas declaraciones presentadas sin pago total. Esto se encuentra descrito en el artículo 580-1 del Estatuto Tributario –ET–, introducido por el artículo 15 de la Ley 1430 de 2010. Allí se señala que las declaraciones de retención en la fuente presentadas sin pago total no producirán efecto legal alguno sin necesidad de acto que así lo declare.

No obstante, es importante no confundir el término de ineficacia con las declaraciones que se consideran no presentadas conforme al artículo 580 del ET:Declaraciones ineficaces: son declaraciones presentadas sin pago total; en estas se considera que existe omisión en la presentación de la declaración. Por tanto, no producen efecto legal alguno de pleno derecho, es decir, sin necesidad de pronunciamiento oficial que así lo declare.Declaraciones que se consideran no presentadas: no se entiende cumplido el deber de presentar la declaración tributaria cuando ocurre algunas de las situaciones consagradas en el artículo 580 del ET. No obstante, se requiere que la Dian profiera el respectivo acto administrativo que así lo determine.
Casos en los que no procede la ineficacia

El inciso segundo del artículo 580-1 del ET señala que la ineficacia en las declaraciones de retención en la fuente no se aplicará cuando dicha declaración se presente sin pago total por parte de un agente de retención que sea titular de un saldo a favor igual o superior a dos (2) veces el valor de la retención a cargo, susceptible de compensarse con el saldo a pagar de la respectiva declaración de retención en la fuente.

Para tal efecto, el saldo a favor debe haberse generado antes de la presentación de la declaración de retención en la fuente por un valor igual o superior al saldo a pagar determinado en dicha declaración.

Así, el agente retenedor deberá solicitar a la Dian la compensación de saldo a favor con el saldo a pagar determinado en la declaración de retención en la fuente, esto dentro de los 6 meses siguientes a la presentación de la respectiva declaración de retención.

Cuando el agente retenedor no solicite la compensación del saldo a favor oportunamente o cuando la solicitud sea rechazada, la declaración de retención en la fuente presentada sin pago será ineficaz.

Declaraciones de retención en la fuente presentadas sin pago total antes del vencimiento

Recordemos que con la Ley 1943 de 2018 y posteriormente con la Ley 2010 de 2019 se modificó el inciso quinto del artículo 580-1 del ET para establecer que la declaración de retención en la fuente presentada sin pago total antes del vencimiento del plazo para declarar producirá efectos legales, siempre y cuando el pago total de la retención se efectúe o se haya efectuado a más tardar dentro de los dos (2) meses siguientes contados a partir de la fecha del vencimiento del plazo para declarar. Esto sin perjuicio de la liquidación de los intereses moratorios a que haya lugar.
“mientras el contribuyente no presente nuevamente la declaración de retención en la fuente con el pago respectivo, la declaración inicialmente presentada se entiende como documento que reconoce una obligación”

En todo caso, mientras el contribuyente no presente nuevamente la declaración de retención en la fuente con el pago respectivo, la declaración inicialmente presentada se entiende como documento que reconoce una obligación clara, expresa y exigible que podrá ser utilizado por la Dian en los procesos de cobro coactivo, aun cuando en el sistema la declaración tenga una marca de ineficaz para el agente retenedor bajo los presupuestos establecidos en el artículo 580-1 del ET.

Pronunciamiento de la Dian respecto a la ineficacia de la declaración de retención en la fuente

Mediante el Oficio 840 de junio 16 de 2021, la Dian resolvió diversos interrogantes relacionados con la ineficacia de las declaraciones de retención en la fuente. Aclaró lo siguiente: dado que para efectos del artículo antes mencionado la eficacia de la declaración de retención se sujeta a su pago total, es claro que, una vez presentada la segunda declaración extemporánea y con pago total, en principio, es válida y produce efectos legales.

Adicionalmente, se señaló que, tal y como se desprende del inciso 5 del artículo 580-1 del ET, la administración tributaria no podrá iniciar un proceso de cobro coactivo sobre la obligación reconocida en la declaración de retención en la fuente inicialmente presentada y que es ineficaz, una vez sea nuevamente presentada extemporáneamente la declaración de retención en la fuente con pago total.

Es importante no perder de vista que el pago total de la segunda declaración deberá incluir la totalidad de la retención debida, así como la sanción por extemporaneidad del artículo 641 del ET y los intereses moratorios correspondientes.
¿Es posible corregir una declaración de retención en la fuente ineficaz?

Respecto a este interrogante, la Dian precisó que no es posible corregir una declaración de retención en la fuente ineficaz en los términos del artículo 580-1 del ET. Esto dado que la ineficacia supone que la declaración no ha producido efecto legal alguno.

En ese sentido, cualquier corrección que se pretenda realizar a los valores inicialmente consignados exige que se presente nuevamente la referida declaración, liquidando la respectiva sanción por extemporaneidad y pagando la retención y los intereses moratorios causados, so pena de que se incurra nuevamente en el fenómeno de la ineficacia.

Lo anterior, sin perjuicio de lo manifestado en el Oficio 910619 del 14 de diciembre de 2020. En este se estableció que la declaración de corrección de retención en la fuente presentada en fecha posterior a la declaración inicial, sin pago y sin que se configure lo dispuesto en los incisos segundo al cuarto del artículo 580-1 del ET se tornará ineficaz. Por esta razón, dicha declaración de corrección también es posible tomarla como documento que reconoce una obligación clara, expresa y exigible, que podrá ser utilizado por la Dian en los procesos de cobro coactivo.

martes, julio 05, 2022

Estrategias para fomentar el emprendimiento femenino

 Visualice a una persona emprendedora de gran éxito. ¿Cómo la imagina? Decidida, sin miedo al riesgo, segura de sí misma y, probablemente, muchos han visualizado… a un hombre. El emprendimiento sigue siendo una carrera estereotípicamente masculina.


¿Y por qué nos debe importar el emprendimiento? Porque el emprendimiento es esencial para el desarrollo económico y la generación de empleo. Por ello, la necesidad de estimular las actitudes emprendedoras es ampliamente reconocida. En este sentido, las mujeres son un objetivo de especial interés, dada la brecha de género que existe en este terreno.
Espíritu emprendedor femenino

La educación emprendedora puede ayudar a aumentar el espíritu empresarial femenino. No es de extrañar que los estereotipos mencionados arriba tengan un peso en la actitud de las mujeres hacia el emprendimiento. Incluso con la misma educación y antecedentes, las mujeres a menudo se sienten menos seguras y preparadas para emprender que los hombres.

Esa cierta inseguridad y falta de preparación que algunas mujeres sienten tienen que ver con la percepción de sus competencias más que con sus capacidades reales. Pero la percepción, aunque no se corresponda con la realidad, tiene un impacto directo en la realidad: sentirse menos preparadas o más inseguras provoca que tengan menos interés por emprender que los hombres, y que por lo tanto lo hagan menos.
Actividades académicas y emprendimiento

Para comprender mejor cómo puede contribuir la educación emprendedora a reducir dicha brecha, nuestro estudio analiza cuándo y para quién la participación en diferentes actividades académicas incrementa la atracción hacia el emprendimiento.

Para ello, usamos una muestra de 918 estudiantes de una escuela de negocios francesa y estudiamos las diferencias de género en el impacto que nueve actividades académicas ‘inspiradoras’ tienen sobre la atracción hacia el emprendimiento. También estudiamos diferencias por curso académico.

Concretamente, se les preguntó a los estudiantes si recordaban algún evento o actividad en la escuela que les hubiera cambiado drásticamente su «corazón y mente» y les animara a considerar convertirse en emprendedores.

Entre los eventos o actividades que recordaban había desde opiniones de un profesor, de un orador externo o un emprendedor visitando la escuela a la de los jueces de alguna competición de emprendimiento organizada en la escuela; pasando por encuentros con aspirantes a empresario, o recientes o jóvenes emprendedores, la preparación de un concurso de plan de negocio, la participación en asociaciones creadas por estudiantes en la escuela, y el haber trabajado en la escuela con equipos formados por estudiantes de otras disciplinas.

Analizamos el impacto de cada una de esas actividades sobre la atracción hacia el emprendimiento. Para asegurarnos de que estábamos midiendo el impacto de la actividad y no otras cosas, tuvimos en cuenta otros factores que podían tener influencia en la atracción hacia el emprendimiento, como tener experiencia laboral o tener algún familiar empresario.
Las actividades, más efectivas para ellas

Encontramos que las actividades inspiradoras son principalmente efectivas para aumentar la atracción hacia el emprendimiento de las mujeres (el impacto sobre los hombres es muy pequeño). También, que su grado de efectividad difiere según el año académico. La actividad más efectiva en mujeres es la preparación de un concurso de plan de negocio, ejemplo de actividad experiencial. En general, encontramos que el impacto positivo de las actividades de aprendizaje experiencial es mayor en las mujeres que en los hombres.

La preparación para un concurso de plan de negocio durante meses dentro de un grupo estable permite que las mujeres se comparen y superen estereotipos. Además, conocer a futuros, recientes o jóvenes emprendedores (con edades similares a las de los estudiantes, permitiéndoles visualizarse como emprendedores), y las opiniones de los profesores (su contacto continuado con los alumnos hace que puedan jugar un papel importante para lograr que las alumnas sientan que el emprendimiento es una opción atractiva) también son muy relevantes para las mujeres.

Ninguna de las actividades académicas aumenta la atracción hacia el emprendimiento de los hombres: son las circunstancias del estudiante previas a ingresar a la escuela las que explican su atracción hacia el emprendimiento. Otros factores, como tener algún familiar empresario o la experiencia laboral, tienen más influencia en los hombres.
Impacto diferente según el curso académico

Cuando analizamos cada curso, encontramos que en etapas educativas tempranas la atracción hacia el emprendimiento de las mujeres aumenta cuando participan en actividades académicas con personas influyentes que transmiten sus puntos de vista y testimonios.

Sin embargo, en etapas posteriores también es importante la participación en actividades académicas experienciales (preparación de una competición de plan de negocio y participación en asociaciones). En los últimos cursos también tiene gran influencia conocer a futuros emprendedores: ayudan a las estudiantes a imaginarse a sí mismas como empresarias cuando se acercan a la graduación.

Para los hombres, por el contrario, las actividades que influyen en su atracción hacia el emprendimiento son esencialmente las experienciales (asociaciones, concursos) en los últimos cursos. Esto puede indicar que la mayoría de los estudiantes varones ya han considerado el emprendimiento como una opción viable para ellos antes de su ingreso a la escuela.
Cómo fomentar el emprendimiento femenino

Para apoyar eficazmente el espíritu empresarial femenino y superar los estereotipos, es fundamental tener en cuenta las diferencias de género en el impacto de las actividades inspiradoras, además de considerar el nivel académico. Las instituciones académicas que deseen fomentar el espíritu empresarial femenino deberían combinar actividades de larga duración, como los concursos de plan de negocio, con la promoción del contacto cercano con ‘personas de referencia’ mediante la organización de eventos en la institución que favorezcan la creación de redes. Además, deberían centrarse en desarrollar las habilidades y sentimientos de las mujeres, que juegan un papel muy relevante.

Es importante capacitar a los docentes no solo para enseñar emprendimiento, sino también para ‘inspirar’ a los estudiantes y animarles a considerar seriamente convertirse en emprendedores superando los estereotipos. Nuestros resultados pueden ayudar a diseñar políticas que proporcionen a las mujeres más apoyo para facilitar su emprendimiento, así como para promover la educación emprendedora.

Prima de mitad de año para empleadas domésticas; lo que debes tener en cuenta

 Te contamos algunos aspectos que debes considerar para el pago de este beneficio.


El beneficio del pago de un dinero extra a mitad de año, es algo que por ley los empleadores tienen como obligación con sus trabajadores. Esto también se paga a las empleadas domésticas y corresponde a 15 días de salario por semestre laborado.

El plazo máximo para este pago es mañana jueves 30 de junio, por lo que si el empleador no lo realiza a tiempo, tendrá sanciones. De acuerdo con el artículo 306 del Código Sustantivo del Trabajo, todo empleado con un contrato verbal o escrito recibirá esta prestación social.

Cabe resaltar que según la Ley 1788 del 7 de julio de 2016, las personas que se desempeñen como empleados domésticos, en tareas como aseo, cocina, lavado, planchado, cuidadores de fincas, conductores y/o niñeras, tienen derecho al pago de la prima.

Asimismo, el pago también aplica en caso de tener empleados domésticos que trabajen solo un día o dos a la semana.

Para calcular el valor de la prima en caso de que el trabajo sea por días, se debe tomar el valor de sueldo diario, multiplicarlo por número de días que trabaja por semana y ese valor multiplicarlo por 4,33, que es el número de semanas que se van a pagar en la prima. Luego, el resultado que se obtenga, debe dividirse en dos y ese es el resultado de los 15 días de prima que le debe pagar el empleador.

Qué hacer con el programa de compensación del IVA?

 En diciembre de 2019 se sancionó la Ley 2010 de 2019, la cual estableció la creación de la compensación del impuesto sobre las ventas - IVA como “una compensación a favor de la población más vulnerable” y como una medida “para generar mayor equidad en el sistema del impuesto”. La norma estableció que la medida se implementaría gradualmente desde el 2020; y estipulaba que el Gobierno nacional podrá hacer uso de los programas de asistencia a la población vulnerable para la canalización de dichos recursos. El Departamento Nacional de Planeación (DNP) sería el responsable de diseñar e implementar la metodología de la focalización de los hogares beneficiarios de la compensación, mientras que el Ministerio de Hacienda se encargaría de la asignación de los recursos.


El DNP seleccionó como los hogares beneficiarios, aquellos que viven en condición de pobreza extrema y, además, reciben Familias en Acción o Colombia Mayor y no reciben ninguna otra ayuda por parte de Prosperidad Social. Para 2020 la población objetivo fue de un millón de hogares y para 2021 dos millones. Para el Programa de Compensación del IVA, el Ministerio de Hacienda definió la entrega de una suma fija cada dos meses -$76.000 para 2021. Durante el año 2021 la Unión Temporal Econometría-SEI-Universidad de los Andes llevó a cabo la evaluación de operaciones y de impacto del programa de compensación de IVA https://sinergiapp.dnp.gov.co/ #Evaluaciones/EvalFin/1217 .


Así, la evaluación encontró que la operación del programa fue (y sigue siendo) altamente positiva, máxime cuando se logró en un corto tiempo poner en marcha una intervención para beneficiar un millón de hogares. La evaluación de impacto arrojó cuatro conclusiones claves. La primera, 80% de los hogares focalizados por el programa tienen ingresos per cápita por debajo de la línea de pobreza monetaria y 44% viven en pobreza extrema. En este contexto, los beneficiarios perciben la transferencia de compensación de IVA como un pequeño alivio -que llegó en un momento de crisis como lo es la pandemia. La segunda, los hogares beneficiarios de la compensación del IVA se han visto en una menor necesidad de pedir préstamos, vender pertenencias o tener que comenzar a trabajar para poder pagar la alimentación, los servicios o los gastos de vivienda. La tercera, existen impactos negativos en empleo para las mujeres que no son jefes de hogar, que residen en las zonas rurales y en donde el jefe de hogar alcanza solo un nivel educativo de primaria o menos. La cuarta, el programa no tiene impacto en seguridad alimentaria -es decir, los hogares no compran más alimentos como consecuencia de la compensación del IVA. Tampoco se observan impactos en la educación de los hijos, ni en cumplimiento de las condicionalidades de Familias en Acción, ni en el empoderamiento femenino, ni en la violencia intrafamiliar, entre otros.

La evaluación también encontró que el programa de compensación de IVA, al otorgar un monto fijo de $76.000 a todos los hogares focalizados, le transfiere dinero a hogares que no han pagado IVA y les está devolviendo menos de lo pagado a otros hogares que pagaron por IVA más de $76.000 en el bimestre. Así, en la encuesta que se realizó para la evaluación del programa, 51% de los hogares indagados reportaron que pagaron $0,0 pesos de IVA, esto explicado por que 64% de estos hogares realizan la mayor parte de sus compras en tiendas de barrio, que no adicionan este impuesto a los productos vendidos. Otros hogares compran en plazas de mercado y 32% realizan la mayor parte de sus compras en almacenes de cadena, que son establecimientos de comercio formal y responsables de recolección de IVA. De esta manera, la compensación de IVA está generado inequidades horizontales, en contravía del objetivo del programa que es “generar mayor equidad en el sistema del impuesto sobre las ventas reduciendo la regresividad que este impuesto tiene sobre los hogares en situación de pobreza y pobreza extrema”.

El análisis de impacto evidenció que la transferencia monetaria de la compensación de IVA no está reduciendo la pobreza monetaria, ni modificando las decisiones de gasto de las familias, permitiéndoles únicamente endeudarse un poco menos que sus pares no beneficiarios. De hecho, se evidenciaron impactos no deseables en la oferta laboral de las mujeres no jefes y en el ingreso per cápita del hogar. En adición, los datos de la encuesta señalan que el IVA efectivo pagado por los hogares depende del tipo de almacén en donde realizan las compras alimentarias.

Dado estos resultados, se propuso que, en vez de compensación de IVA, se implementara un sistema de no cobro de IVA a los hogares en pobreza y extrema, según la clasificación del Sisbén. Colombia tiene hoy los sistemas de información que permitirían con inversiones menores determinar en los sitios de compra qué hogares y hasta qué monto pueden ser sujetos del no cobro de IVA. El traslado a un sistema de no cobro permitiría, así, una mejor focalización de los recursos, y disminuiría los efectos negativos encontrados en la oferta laboral y podría conducir, resultado de una disminución en los precios, a una mayor capacidad adquisitiva. La implementación hacia un sistema de no cobro podría empezar en los grandes centros urbanos, y con el tiempo, en los centros poblados más pequeños y las zonas rurales.

lunes, julio 04, 2022

Estados de cuenta interactivos y su importancia en entidades bancarias


Los estados de cuenta interactivos mejoran la experiencia del cliente y brindan valiosa información a las entidades bancarias. Conoce cómo y por qué implementarlos.

Un estado de cuenta interactivo es un documento digital que la entidad bancaria envía a cada cliente de forma periódica. Su formato digital simplifica la consulta del resumen de cuenta al ser accesible desde cualquier dispositivo con conexión a internet.

En este artículo resumimos qué ventajas representan los estados de cuenta interactivos tanto para los clientes como para las entidades bancarias. Además, te contamos de qué forma puedes implementarlo en tu entidad bancaria de modo rápido y exitoso.

¿Qué son los estados de cuenta interactivos de entidades bancarias?

Un estado de cuenta interactivo es un documento oficial en formato digital que el Banco donde tienes tu cuenta emite de forma periódica. Por lo general, cada mes.

¿Qué aparece en un estado de cuenta interactivo? Allí se concentran datos como los movimientos realizados en el mes, número de tu cuenta y de las tarjetas de crédito asociadas. De estas últimas, podemos encontrar informaciones como: saldo al cierre del resumen, fecha de pago, monto mínimo a pagar, tasa de interés, etc.

La importancia que reviste el estado de cuenta digital es que simplifica la consulta del saldo cuando lo desees desde dónde te encuentres. Esto es posible gracias a la accesibilidad a través de cualquier ordenador o teléfono inteligente.

El proceso de transformación digital en el sector bancario, como en muchas otras actividades, se aceleró a pasos agigantados a partir del año 2020. Desde entonces, la digitalización de la información bancaria ha demostrado ser un formato más eficiente, seguro y sencillo, facilitando la administración y control del dinero.

«En 2020 el incremento de operaciones bancarias electrónicas fue de 86% para el home banking y 167% para mobile banking».

Sin embargo, este nuevo formato de estados de cuentas no solo beneficia a los clientes, sino también a la entidad bancaria, como veremos a continuación.

Beneficios de los estados de cuenta interactivos

Más allá de facilitar al cliente el estado de su cuenta bancaria ¿qué otras ventajas representan el estado de cuenta interactivo?

Ofrecer un canal de comunicación bidireccional y de autogestión al cliente

Este aspecto no solo reduce los costos de soporte en atención al cliente, sino que le brinda al usuario autonomía y protagonismo.

Esta transformación en el modo de relacionarse que tienen tus clientes con tu marca, le ofrece una experiencia omnicanal y novedosa.

Darle al consumidor la posibilidad de interactuar con el Banco, brinda una sensación de mayor personalización y sienta las bases para una relación duradera.

Impulsar la venta de productos asociados

Los estados de cuenta interactivos se convierten en grandes aliados para desarrollar las estrategias de cross selling. Ya que permiten ofrecer al cliente, a través de ellos, productos complementarios a los servicios que ya tiene contratados.

Promover beneficios del banco

El estado de cuenta interactivo muestra al cliente beneficios que tiene el banco y cuánto podría ahorrar con ellos. La idea es incentivar el uso de estos beneficios, que a su vez favorecen al banco. Podrían ser, por ejemplo: descuentos, sistemas de puntos, etc.

Contribuir al cuidado del medioambiente

Al no utilizar papel el banco proyecta una imagen de responsabilidad ambiental. Esto es muy importante, ya que este tipo de acciones influye en el compromiso de quienes eligen nuestra compañía. A la vez que genera un importante ahorro.

Obtener información sobre el comportamiento de tus clientes

Los estados de cuenta interactivos son una excelente fuente de información sobre tus clientes. Puedes recabar información como, por ejemplo: gestión de clics online en tiempo real, acciones sobre clic en tiempo real generando eventos específicos, estadísticas sobre las actividades y comportamiento, etc.

¿Cómo implementar el estado de cuenta interactivo en bancos?

Ahora bien, ¿de qué forma puedes implementar el estado de cuenta interactivo en tu entidad bancaria? A través de una solución tecnológica como Coldview Interactive.

Una completa plataforma que cuenta con las herramientas necesarias para brindar una experiencia de excelencia a tus clientes. La cual, además de contar con las ventajas que mencionamos en el punto anterior, ofrece funcionalidades que te ayudan a mantener una comunicación dinámica con los usuarios. Por ejemplo:

Distribuir y componer documentos interactivos de facturación HTML5.

Mostrar gráficos de consumos en tiempo real.

Gestionar las suscripciones de las notificaciones que eligen tus clientes.

Manejar la facturación y pospago. Como, por ejemplo, CFDI y Complemento de Pago, Talón de Pago, Estado de Cuenta, presentación y descarga.

Embeber mensajes promocionales y videos personalizados.

Ofrecer botones de acceso rápido a los principales enlaces.

Brindar la descarga de movimientos en formato .CSV.

Tal como hemos contado en el caso de éxito en la industria de Telecomunicaciones, Coldview Interactive es una gran solución para la Industria Financiera.

Estamos hablando de mucho más que una plataforma tecnológica. Desde Coldview también ofrecemos el soporte con un equipo humano altamente capacitado que garantiza una implementación exitosa en tiempo record.

En conclusión,

Que tu entidad bancaria pueda contar con estados de cuenta interactivos hará que se posicione en el mercado como una compañía innovadora. A la vez que ofreces a tus clientes una experiencia de usuario ágil y de excelencia.

Atrás quedaron los estados de cuenta estáticos, súmate a la transformación digital. Sabemos cómo ayudarte, escríbenos y nos pondremos en contacto contigo para contarte cómo podemos hacerlo.