jueves, diciembre 24, 2020

Formulario 2593 para anticipos bimestrales de 2020 del régimen simple volvió a ser modificado


La Resolución 000097 de octubre 27 de 2020 agregó, de una forma nunca vista, un nuevo renglón 90 al formulario 2593 prescrito con la Resolución 000035 de 2020.

En el nuevo renglón se podrá imputar el saldo a favor formado en el formulario 260 correspondiente a la declaración anual del año gravable 2019.

El pasado 27 de octubre de 2020 la Dian expidió su Resolución 000097 (publicada de forma incompleta en la página 34 del Diario Oficial 51480 de la misma fecha), a través de la cual se volvió a prescribir una nueva versión del formulario 2593 para anticipos bimestrales del régimen simple por el actual año 2020, el cual fue imperfectamente expedido con la Resolución 000035 de abril 22 de 2020.
“en el formulario 2593 de 2020 se debía incluir un renglón especial en el que se pudiera arrastrar el saldo a favor que se podría formar en la declaración anual del año gravable 2019”

En efecto, tal como lo mencionamos en un editorial publicado en abril de 2020, las normas del artículo 910 del Estatuto Tributario –ET– y numeral 2.3 del artículo 1.5.8.3.7 del DUT 1625 de 2016 (agregado con el Decreto 1468 de agosto de 2019) establecían que en el formulario 2593 de 2020 se debía incluir un renglón especial en el que se pudiera arrastrar el saldo a favor que se podría formar en la declaración anual del año gravable 2019, la cual se debía presentar durante octubre de 2020 con el formulario 260. Sin embargo, la Dian no había incluido dicho renglón en el formulario 2593.

Por tanto, a través de la Resolución 000097 de octubre 27 de 2020, la Dian decide modificar el formulario 2593 de anticipos bimestrales del año 2020 para agregar un nuevo renglón 90, en el que se podrá arrastrar el saldo a favor que se haya formado en el renglón 59 del formulario 260 del año gravable 2019. Sin embargo, llama la atención la forma en la que finalmente quedó ubicado dicho renglón en el formulario 2593, pues nunca se vio algo similar (ver imagen).

“con tal de conservar la misma numeración para las partidas que ya estaban ocupando los renglones 50 hasta 67, lo que se hizo fue ubicar el nuevo renglón 90 después del 49 y antes del 50”

Como puede verse, la Dian no quiso alterar toda la numeración de los renglones posteriores al renglón 49; por tanto, con tal de conservar la misma numeración para las partidas que ya estaban ocupando los renglones 50 hasta 67, lo que se hizo fue ubicar el nuevo renglón 90 después del 49 y antes del 50, algo que rompe la tradicional presentación ascendente y sin interrupción de los números de los renglones de los formularios diseñados cada año por la Dian.

Además, en relación con la forma en que se diligenciará el nuevo renglón 90, el instructivo del formulario menciona:

“90. Saldo a favor por impuesto SIMPLE declaración año anterior: en atención con el artículo 910 del ET, el servicio informático registrará de forma automática como saldo a favor el valor de la casilla 59 (total saldo a favor del impuesto SIMPLE) de la declaración anual consolidada del año anterior”.

Al respecto, creemos que tal arrastre automático se hará al formulario 2593 del bimestre septiembre-octubre de 2020 (que se vence justo durante el presente mes de noviembre de 2020), pero dependerá de que primero se haya presentado, oportunamente, el formulario 260 del año gravable 2019.

Por tanto, si algún declarante presenta de forma extemporánea su formulario 260 del año gravable 2019 (haciéndolo, por ejemplo, en enero de 2020), se entiende que el saldo a favor de dicho formulario 260 solo se podrá arrastrar a la declaración anual del año gravable 2020 (ver numeral 5.3 del artículo 1.5.8.3.11 del DUT 1625 de 2016).

miércoles, diciembre 23, 2020

Las reformas tributaria, laboral y pensional, entre los retos para ganar en competitividad

 El Consejo Privado de Competitividad señaló que el Gobierno debe hacer cambios estructurales para subir el recaudo y no perder el grado de inversión

La pandemia aceleró la necesidad de que el Gobierno tramite las reformas tributaria, para aumentar el recaudo de impuestos; la laboral, para fortalecer el empleo formal; y la pensional, para incrementar la cobertura y protección de la vejez. Esa fue la principal conclusión a la que llegó el Consejo Privado de Competitividad.

El último informe nacional de la entidad reiteró que estos son los tres retos más importantes que el presidente Iván Duque debe asumir en los cerca de dos años que le restan de su administración, a los que sumó el fortalecimiento institucional; la sostenibilidad ambiental; la conectividad e infraestructura; la inserción a las cadenas globales de valor, y mayores habilidades pertinentes.

Rosario Córdoba, presidente del Consejo Privado de Competitividad, puntualizó que la tributaria debe aumentar el recaudo en cerca de $20 billones y es inevitable porque el déficit fiscal para este año podría ser superior a 8,2% que se proyecta y, además, se dejarán de recibir $24 billones en impuestos por la pandemia.

“Es una invitación a que podamos trabajar en un sistema tributario más eficiente y equitativo, y a que más personas tributen de acuerdo con su capacidad: tenemos que ampliar necesariamente la base tributaria, el aumento del recaudo y la estabilidad fiscal porque la reducción del recaudo por la pandemia y el aumento del gasto público limitan la provisión de los bienes públicos y ponen en riesgo la estabilidad macroeconómica y el grado de inversión”, aseguró.

En cuanto a la reforma laboral, Córdoba dijo que el objetivo debe ser incrementar el empleo formal porque 50% de este es generado por 4.000 empresas grandes, y 15,2% más por micronegocios.

“Debemos reducir el empleo vulnerable y la informalidad. Tenemos un mercado laboral que, en 63%, es informal; y un autoempleo de 51%, del cual 81% es informal. Un país como Colombia no debería tener esos niveles porque somos el país de América Latina y en la Ocde con la mayor tasa de autoempleo”, reseñó.

Frente al sistema pensional, la directivo subrayó que, para 2020, el Gobierno destinó a transferencias cerca de 4 % del PIB ($42,7 billones), lo que se hace insostenible a mediano y largo plazo. Sumado a lo anterior, en 2019, solo una de cada cuatro personas en edad de jubilación recibió una pensión contributiva. “Se estima que en 2055 habrá cerca de 14,2 millones de adultos mayores, de los cuales 8,3 millones no contarán con protección alguna en su vejez”, mencionó.

El presidente Duque evaluó las recomendaciones y dijo que el Gobierno ya viene trabajando en ello, pero recordó que, desde 2019, se ha reducido la carga tributaria a empresas hasta 27% en renta, una de las más competitivas de la región.

Además, añadió que el nuevo ‘Compromiso por el Futuro de Colombia’, es un plan de competitividad y estima inversiones por más de $170 billones y la creación de más de 1,7 millones de empleos.

En educación, declaró que el número de niños con acceso a la alimentación escolar aumentará a siete millones a 2022 y habrá 140.000 bachilleres con doble titulación. “Los próximos 21 meses que nos quedan de gobierno vamos a seguir marcando una pauta para que Colombia sea más competitiva y que eso se traduzca en que sigamos estando en el ojo de los inversionistas”, concluyó el mandatario.

A continuación podrá descargar el informe completo del Consejo Privado de la Competitividad:

DOCUMENTOS ADJUNTOS
RESUMEN INFORME DE COMPETITIVIDAD

Las reformas tributaria, laboral y pensional, entre los retos para ganar en competitividad (larepublica.co)

Período de incapacidad: ¿qué efectos tiene sobre el pago de obligaciones laborales?


Un período de incapacidad produce una serie de efectos en los términos en que se ejecuta un contrato de trabajo, en lo que concierne al pago de determinados conceptos.

Conoce el tratamiento que debe darse al pago de las diferentes obligaciones laborales a cargo del empleador durante dicho período.

Cuando un trabajador entra en un período de incapacidad, adquiere el carácter de sujeto de protección especial constitucional. Esto trae consigo una serie de garantías que buscan proteger sus derechos fundamentales y sociales; por ello, es importante conocer qué efectos ocasiona tal protección al contrato de trabajo, las prestaciones sociales y las diferentes obligaciones laborales a cargo del empleador, a fin de respetar los derechos del trabajador tutelado.

Terminación del contrato de trabajo

En primer lugar, debemos establecer que cuando un trabajador se encuentra en un período de incapacidad, cuenta con un fuero de protección denominado estabilidad laboral (u ocupacional) reforzada, el cual dispone que su contrato no debe ser terminado debido a su condición de salud, salvo que medie autorización del Ministerio del Trabajo (artículo 26 de la Ley 361 de 1997).

Es importante acotar que actualmente, respecto a la estabilidad laboral (ocupacional) reforzada, su protección y la obligación de solicitar permiso, existen posturas dadas por las Altas Cortes.

Por un lado, la Corte Suprema de Justicia Sala Laboral en sentencias como la SL1360 de 2018 estableció que, en caso de no estar relacionada la terminación del contrato con el estado de salud del trabajador, el empleador no requiere permiso del inspector de trabajo para finalizar el contrato de trabajo.

Por otro lado, existe otra interpretación dada por la Corte Constitucional en sentencias como la SU 049 de 2017 y la T-118 de 2019, en las que dispone que cuando un trabajador se encuentre ante un estado de debilidad manifiesta, el empleador tiene la obligación de solicitar tal permiso ante el Ministerio de Trabajo, independientemente si se encuentra relacionado o no con la causal o forma de finalización del contrato de trabajo, dado que se trata de un sujeto de especial protección constitucional, postura que realiza como corporación que protege e interpreta la norma de normas (Constitución Política de Colombia).

Por lo anterior, el contrato de trabajo de una persona que se encuentra incapacitada siguiendo la postura de la Corte Constitucional (postura del Tribunal Superior Constitucional y de Tutela) no puede terminarse salvo que exista permiso del inspector de trabajo.

Pago de prestaciones sociales

Cuando un trabajador se encuentra bajo una incapacidad, es importante señalar que el contrato de trabajo está vigente con todas sus obligaciones y derechos, pues este no se suspende debido a que el hecho de estar en esta situación no resulta ser una causal de suspensión del contrato, conforme a lo establecido en el artículo 51 del Código Sustantivo del Trabajo –CST–.

Por lo anterior, al no suspenderse el contrato, cuando un trabajador se encuentra incapacitado, y pese a que no está prestando el servicio, cuenta con la vigencia total y absoluta del mismo y, por ende, mantendrá sus derechos laborales, tales como el pago de las prestaciones sociales, las primas, las cesantías y los intereses a las cesantías, de forma completa y respetando las fechas de cumplimiento otorgados por el CST y la Ley 50 de 1990.
Pago de salario

Cuando un trabajador se encuentra incapacitado, el hecho de que no se suspenda el contrato de trabajo no implica que deba continuarse con el pago de salario, puesto que no hay efectivamente la prestación del servicio por parte del trabajador.

Sin embargo, aunque no se deba cancelar salarios al trabajador durante un período de incapacidad, no se debe perder de vista que durante ese tiempo el trabajador cuenta con el derecho a recibir la prestación económica otorgada por el sistema de seguridad social integral denominada auxilio por incapacidad.

Dicho lo anterior, aunque durante el tiempo que perdure la incapacidad el trabajador no recibirá salario, este continuará percibiendo ingresos a través del pago de esa prestación económica.

Es importante resaltar que, si bien las incapacidades son pagadas por el sistema, es deber del empleador, conforme a lo establecido en el artículo 121 del Decreto 019 del 2012 y la Sentencia T-140 del 2016, adelantar su pago y posteriormente recobrar tal dinero a la respectiva entidad de seguridad social.
Reconocimiento de vacaciones

Respecto a las vacaciones, recordemos que las mismas son un descanso anual remunerado (artículo 186 CST); por ende, dado que el trabajador incapacitado se encuentra en su casa en un período de descanso y reposo debido a su situación de salud, hasta tanto el trabajador no finalice su período de incapacidad (momento en el cual no podría disfrutar de sus vacaciones y por ello estas se acumulan) no podría disfrutar o compensar sus vacaciones, según el caso.
Reconocimiento de la dotación

La dotación es un derecho consagrado en el artículo 230 del CST, el cual debe reconocerse:

Por el empleador, cada cuatro (4) meses.
En las siguientes fechas del calendario: 30 de abril, 31 de agosto y 20 de diciembre.
Solo serán reconocidas cuando el trabajador, en las fechas de entrega de calzado y vestido, haya cumplido más de tres (3) meses al servicio del empleador.

En este orden de ideas, cuando el trabajador esté incapacitado por más de un (1) mes, no tendría derecho a dotación, dado que esta situación no le permitiría cumplir con el requisito antes descrito de laborar más de tres (3) meses anteriores a la fecha de la entrega, lo cual ha sido respaldado por el Ministerio del Trabajo en el Concepto 164750 de 2016.

Reconocimiento del auxilio de transporte

Respecto al auxilio de transporte, se tiene que el empleador no tendrá la obligación de pagarlo, dado que la finalidad de esta prestación económica es solventar el traslado del empleado a su sede de trabajo, lo cual no es necesario durante la temporada en que el trabajador se encuentra incapacitado en su casa.
“salvo el salario, el auxilio de transporte y la dotación, y al encontrarse vigente el contrato de trabajo, los trabajadores en períodos de incapacidad tienen el derecho de percibir sus prestaciones sociales con normalidad”

Por todo lo anterior, salvo el salario, el auxilio de transporte y la dotación, y al encontrarse vigente el contrato de trabajo, los trabajadores en períodos de incapacidad tienen el derecho de percibir sus prestaciones sociales con normalidad.

Angie Marcela Vargas Charry
Abogada especialista en Seguridad Social y Conciliación Laboral.

Período de incapacidad y sus efectos en el contrato de trabajo (actualicese.com)

martes, diciembre 22, 2020

Actualización del listado de grandes contribuyentes en diciembre de 2020 y facturas de venta en papel


En diciembre de 2020 la Dian actualizará el listado de grandes contribuyentes.

La Resolución 000042 de 2020 les exige indicar que son grandes contribuyentes en sus facturas de venta en papel. Ante esto surge una duda: ¿qué sucederá con quienes entren o salgan de este listado?

De acuerdo con lo indicado en el artículo 31 de la Resolución 000042 de mayo 5 de 2020, todas las personas naturales o jurídicas obligadas a facturar electrónicamente también deberán contar con facturas de venta en papel o por computador, las cuales se utilizarán solo en los días en que experimenten contingencias que les impidan expedir sus facturas electrónicas.
“en el cuerpo de las facturas de venta en papel se deberá mencionar si el vendedor es un “gran contribuyente” señalado por la Dian mediante resolución”

Al respecto, el artículo 12 de la mencionada resolución exige que en el cuerpo de las facturas de venta en papel se deberá mencionar si el vendedor es un “gran contribuyente” señalado por la Dian mediante resolución. En efecto, en el numeral 10 de dicho artículo se lee lo siguiente:

“Artículo 12. Requisitos de la factura de venta de talonario o de papel. La factura de venta de talonario o de papel debe expedirse con el cumplimiento de lo dispuesto del artículo 617 del Estatuto Tributario, adicionados en el presente artículo de acuerdo a lo dispuesto en el parágrafo 2 del artículo 616-1 del mismo estatuto, así

…
De conformidad con lo establecido en el literal i) del artículo 617 del Estatuto Tributario, indicar la calidad de agente retenedor del Impuesto sobre las Ventas -IVA-, de autorretenedor del Impuesto sobre la Renta y Complementarios, de gran contribuyente o de contribuyentes del impuesto unificado bajo el régimen simple de tributación –SIMPLE, cuando corresponda.”

En diciembre de 2020 la Dian actualizará el listado de grandes contribuyentes

Ahora bien, tal como lo explicamos en un editorial anterior, sucede que en diciembre de 2020, aplicando lo dispuesto en la Resolución 000048 de octubre 10 de 2018, la Dian deberá expedir una nueva resolución para señalar a las personas naturales o jurídicas que tendrán la condición de grandes contribuyentes durante los años 2021 y 2022, reemplazando el listado de grandes contribuyentes de los años 2019 y 2020 fijado con la Resolución 012635 de diciembre de 2018.


Nota: en octubre 29 de 2020, la Dian publicó un proyecto de resolución con la que se reemplazará a la Resolución 000048 de octubre de 2018 y se volverán a fijar los criterios para decidir cuáles son los contribuyentes que se catalogarán como grandes contribuyentes.

Por tanto, cuando en diciembre de 2020 se expida la mencionada resolución, es posible que muchos contribuyentes que ya tienen impresas sus facturas de venta en papel para los días de contingencias entren, por primera vez, al listado de grandes contribuyentes o salgan de este.

Siendo ese el caso, surge la pregunta: ¿cómo se pueden modificar las facturas de venta en papel que ya están impresas para incluir o retirar la mención de que el vendedor pertenece al grupo de grandes contribuyentes?

Al respecto, consideramos que dicha modificación sí se podrá realizar manualmente o mediante sellos de caucho sin tener que volver a imprimir todas las facturas de venta en papel que aún estén sin utilizar. Lo anterior se sustenta en lo indicado en el parágrafo del mismo artículo 12 de la Resolución 000042 de mayo de 2020, citado de forma parcial anteriormente. En dicho parágrafo se lee:

“Parágrafo. De conformidad con el inciso 2 del artículo 617 del Estatuto Tributario, al momento de la expedición de la factura los requisitos de los numerales 1, 2, 4, 12 y 13 del presente artículo, deberán estar previamente impresos a través de medios litográficos, tipográficos o de técnicas industriales de carácter similar. No obstante, cuando la factura de venta de talonario o de papel se genere para su expedición a través de sistemas informáticos electrónicos de conformidad con lo indicado en el parágrafo del artículo 9 de esta resolución, se entenderán cumplidos los requisitos de impresión previa de que trata el presente parágrafo”.

Como puede verse, solo los requisitos de los numerales 1, 2, 4, 12 y 13 del artículo 12 son los que deberán figurar, previamente, impresos por medios litográficos. Sin embargo, es el numeral 10 del artículo 12 el que solicita mencionar si el vendedor que emite la factura pertenece al grupo de grandes contribuyentes. Por tanto, si el requisito del numeral 10 del artículo 12 no requiere impresión por medios litográficos, es por eso por lo que podemos concluir que dicho requisito se puede incluir o actualizar de forma manual con un simple sello de caucho.


Grandes contribuyentes y sus facturas de venta en papel (actualicese.com)

ABC del salario


El salario constituye un elemento fundamental en una relación laboral, ya que además de ser una de las obligaciones principales del empleador, es base para la determinación de distintos pagos laborales previstos en la ley.

Conoce las principales pautas para tener en cuenta respecto al salario.

¿Qué es el salario?

El artículo 127 del Código Sustantivo del Trabajo –CST– establece que el salario es toda remuneración fija o variable que reciba el trabajador como contraprestación directa del servicio indistintamente del nombre que se le dé.

El salario constituye uno de los tres elementos fundamentales de una relación laboral, y es la base para determinar el pago de los distintos pagos laborales que se encuentran previstos en la ley, como los aportes a seguridad social (salud, pensión, riesgos laborales y parafiscales), prestaciones sociales, incapacidades, descansos remunerados, entre otros.

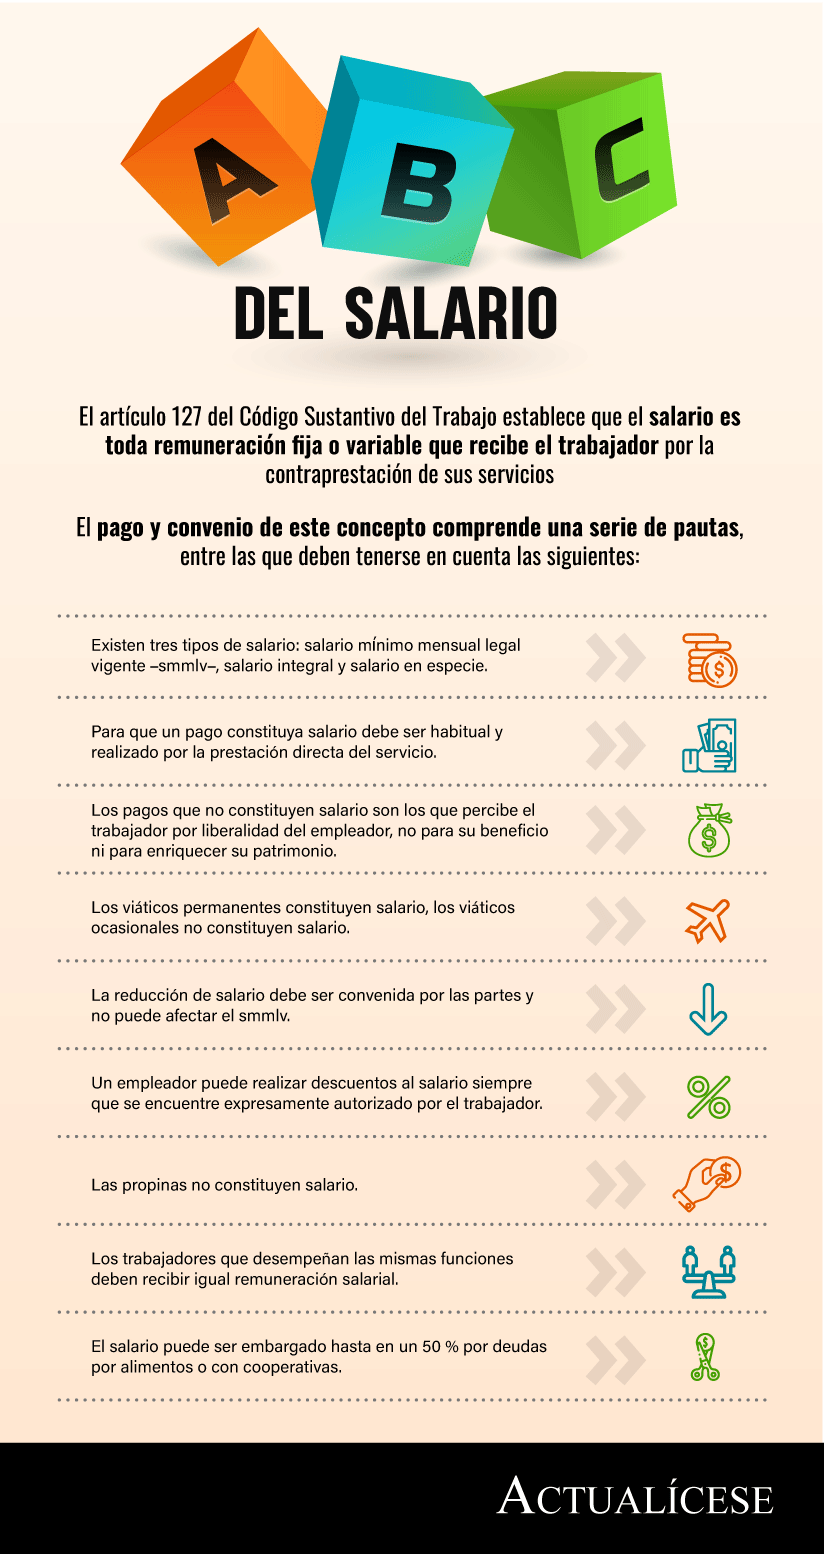
En la siguiente infografía te presentamos una síntesis de los aspectos más importantes que debes tener en cuenta respecto al salario:


¿Cuáles son los tipos de salario?

En la legislación colombiana podemos encontrar los siguientes tipos de salario, a saber:


Este tipo de salario se encuentra regulado a través del artículo 145 del CST. Se define como aquel monto mínimo al que todo trabajador tiene derecho con el ánimo de sufragar sus necesidades y las de su familia, y debe ser actualizado cada año, según el aumento dispuesto por el Gobierno nacional.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral explica en qué consiste y cómo debe pactarse el salario mínimo:

Salario integral

De conformidad con lo previsto en el artículo 132 del CST, es aquel que se conforma por un factor salarial equivalente a 10 smmlv más uno prestacional equivalente al 30 %. Para este año, este tipo de salario equivale a $8.778.030 (10 smmlv) y $2.633.409 (30 %) para un total de $11.411.439.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral explica en qué consiste el salario integral:


Salario en especie

Constituye toda retribución material distinta al dinero que recibe el trabajador como parte de su remuneración salarial y contraprestación directa del servicio. Esta modalidad salarial se encuentra regulada a través del artículo 129 del CST.

Este tipo de salario puede pactarse hasta en un 30 % cuando el trabajador devengue un (1) smmlv y hasta un 50 % cuando el trabajador devengue una suma superior a dicho salario.

Angie Marcela Vargas, abogada consultora en derecho laboral expone cómo debe pactarse el salario en especie y, además, cómo deben realizarse los aportes a seguridad social sobre este salario:

Pagos que constituyen salario

Además de lo previsto en el mencionado artículo 127 del CST, la Corte Suprema de Justicia, mediante la Sentencia SL1296 de 2019, determinó que el elemento determinante para que un trabajador pueda concluir que el pago que le hace el empleador constituye salario, además de la habitualidad, es que el pago sea efectuado por la prestación directa del servicio.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral indica los pagos que constituyen salario:

Amplía este tema mediante nuestro editorial ¿Cómo determinar si un pago del empleador constituye salario?

Pagos que no constituyen salario

Los pagos no constitutivos de salario se encuentran previstos en el artículo 128 del CST. Estos son aquellos que percibe el trabajador de manera ocasional y por liberalidad del empleador, no para su beneficio ni para enriquecer su patrimonio, sino para desempeñar sus funciones (por ejemplo, los gastos que se generan por representación del empleador o de transporte).

Nota: respecto a los gastos que no constituyen salario y que son otorgados por liberalidad por el empleador, debe tenerse en cuenta que, si sobrepasan el 40 % del salario devengado por el trabajador, dicho excedente, aunque no pase a constituir salario, debe tenerse en cuenta para el pago de aportes a seguridad social.

Viáticos

Son sumas de dinero que el empleador reconoce a los trabajadores para efectos de cubrir los gastos en los que incurren para el cumplimiento de sus labores fuera del lugar habitual de trabajo. Los viáticos se encuentran previstos en el artículo 130 del CST y se dividen en dos categorías, a saber:

Permanentes: constituyen salario y se destinan para el alojamiento y manutención del trabajador.
Accidentales: no constituyen salario, ya que se otorgan al trabajador por un requerimiento no habitual o poco frecuente.

A continuación, Natalia Jaimes Lúquez, abogada consultora en derecho explica cómo procede el pago de viáticos y su incidencia en el pago de aportes a seguridad social:

Períodos de pago

El artículo 134 del CST establece que el salario debe pagarse teniendo en cuentas las siguientes pautas:
Debe pagarse por períodos iguales, es decir, por períodos de 15 o 30 días.
Se debe realizar el pago sobre las labores ejecutadas.

Cuando se acuerde por jornal, es decir, pago por día, el período de pago no puede ser superior a una semana.

El período de pago nunca puede ser mayor a un mes.
Las horas extra o el trabajo suplementario se pueden pagar a más tardar en el siguiente período.
Reducción de salario

El artículo 132 del CST faculta al trabajador y al empleador a convenir el salario en cualquiera de sus modalidades, para lo cual establece siempre deberá respetarse smmlv o el monto fijado en los pactos, convenciones colectivas y fallos arbitrales.

Luis Miguel Merino, abogado consultor en derecho laboral explica cómo procede la reducción de salario:

Atendiendo al tema en concreto, se tiene que en caso de que sea necesaria una reducción de salario, las partes pueden convenirlo. No obstante, esta no es una acción que pueda llevarse a cabo solo por mera liberalidad, sino que debe atender a circunstancias particulares, como, por ejemplo, pérdidas económicas del empleador que sean ajenas a su voluntad, que le impidan mantener los salarios de los trabajadores, evitando así el despido de estos últimos.

Debe tenerse en cuenta al respecto que la ley exige que la reducción del salario sea convenida; el empleador por sí mismo no se encuentra facultado para tomar la decisión de manera unilateral.

Por otra parte, se tiene que el smmlv puede ser reducido siempre que también se reduzca la jornada laboral, ya que la jornada máxima (8 horas diarias – 48 a la semana) debe ser remunerada con el mínimo salarial dispuesto en la ley; por lo tanto, si la jornada es parcial, el trabajador puede recibir la proporción correspondiente del salario.

Descuentos permitidos al salario

El numeral 1 del artículo 59 del CST establece expresamente la prohibición al empleador de realizar descuentos, compensaciones y retenciones del salario del trabajador, a excepción de aquellos derivados de cuotas de cooperativas, aportes a seguridad social (salud y pensión), sanciones disciplinarias, préstamos para vivienda, intereses y cuotas sindicales, de conformidad con lo previsto en los artículos 150 al 153 y 400 del CST.

También se encuentran los descuentos autorizados por el trabajador en el caso de tener deudas con terceros, bien sea por créditos hipotecarios o de libranza.

Según lo indica el artículo 149 del CST, el empleador no podrá realizar este tipo de descuentos a aquellos trabajadores que devenguen un (1) smmlv, a menos que se trate de una orden judicial de embargo por obligaciones alimenticias, por cooperativas o ante un fondo de empleados.

Descuentos prohibidos

El mencionado artículo 149 del CST indica que el empleador no puede realizar ninguna clase de retención, deducción o compensación al salario previa autorización del trabajador, a menos que se trate de una orden judicial.

Además de lo anterior, indica que no se podrá descontar del salario los siguientes conceptos:
Daños ocasionados en las instalaciones de la empresa.

Para costos de alquiler o arrendamiento de locales o herramientas.

Entrega de mercancías, provisión de alimentos y precio en alojamiento.

Daños o perjuicios ocasionados en el material o herramientas de trabajo.

Retención por préstamos al empleador

En el evento en que un empleador realice préstamos al trabajador, podrá realizar retenciones o descuentos al salario, siempre que medie autorización escrita por parte del segundo; de lo contrario, podría tenerse como una acción ilegal.

Al respecto, conviene mencionar que el artículo 153 del CST establece que, a excepción de los préstamos por vivienda, el empleador no puede cobrar intereses por los préstamos realizados.
Propinas

Como fue estudiado mediante nuestro editorial Propinas: se reglamenta su cobro, naturaleza y destinación, el parágrafo 2 del artículo 5 de la Ley 1935 de 2018 establece que las propinas no constituyen salario; por esta razón, no deben tenerse en cuenta para la liquidación de los conceptos que se realicen con el salario.
A salario igual, trabajo igual

El artículo 143 del CST dispone que los trabajadores que ocupen cargos, jornadas y condiciones de eficiencia laboral iguales deben devengar un salario igual.

La base sobre la que se sustentan las anteriores disposiciones es el derecho a la igualdad que, en materia laboral, supone un trato igualitario en lo referente a salarios y prestaciones sociales para los trabajadores que se encuentren en igualdad de condiciones en su sitio de trabajo y cuyas funciones sean las mismas.

Amplía este tema consultando nuestro editorial A trabajo igual, salario igual: casos en los que no aplica.
Embargo

Un embargo consiste en que el empleador retenga de forma parcial el salario del trabajador. Esta acción podrá llevarse a cabo siempre que medie una orden judicial decretada por un juez.

Un embargo de salario comprende dos situaciones:
Cuando se trata de deudas generales (por ejemplo, con un banco), se podrá embargar solo la quinta parte de lo que exceda el smmlv.
Cuando se trata de deudas por alimentos o cooperativas, podrá embargarse hasta el 50 % del salario, incluyendo aquellos trabajadores que devenguen un (1) smmlv.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral explica cómo procede el embargo de un salario:


ABC del salario en Colombia (actualicese.com)
Ley de vacunación contra el COVID-19 creó nuevo descuento en el impuesto de renta


La Ley 2064 de diciembre 9 de 2020 agregó al ET el artículo 257-2, estableciendo que las personas naturales y jurídicas podrán tomar como descuento tributario, en 2021 y 2022, el 50 % de las donaciones que realicen para adquisición o desarrollo de vacunas contra el covid u otras posibles pandemias.

El pasado 9 de diciembre de 2020 fue expedida la Ley 2064 (con solo 10 artículos), a través de la cual se declaró de interés general la estrategia para la inmunización de la población colombiana contra el COVID-19 y se establecieron medidas administrativas y tributarias para la financiación y la gestión de los asuntos relacionados con la inmunización contra esta enfermedad y otras pandemias.

La única medida tributaria que se adoptó mediante dicha ley fue la contemplada en su artículo 3, el cual agregó al Estatuto Tributario –ET– el nuevo artículo 257-2, en el que se dispuso lo siguiente:

“Artículo 257-2. Descuento tributario por donaciones tendientes a lograr la inmunización de la población colombiana frente a la Covid-19 y cualquier otra pandemia. Las donaciones que realicen las personas naturales residentes y las personas jurídicas contribuyentes del impuesto sobre la renta de la tarifa general a la Subcuenta de Mitigación de Emergencias – COVID19 del Fondo Nacional de Gestión del Riesgo o a cualquier otra subcuenta, destinadas a la adquisición de vacunas, moléculas en experimentación, anticipos reembolsables y no reembolsables para el desarrollo de vacunas, transferencia de ciencia y tecnología, capacidad instalada en el territorio nacional y todas las actividades tendientes a lograr la inmunización de la población colombiana frente al Covid-19 y cualquier otra pandemia, darán lugar a un descuento del impuesto sobre la renta, equivalente al 50% de la donación realizada en el año o periodo gravable. El presente tratamiento no podrá aplicarse con otros beneficios o aminoraciones tributarias.

La donación deberá contar con el aval previo por parte del Ministerio de Salud y Protección Social y deberá ser certificada por el Gerente del Fondo Nacional de Gestión del Riesgo. El Gobierno nacional reglamentará los requisitos para que proceda este descuento.

En ningún caso, el descuento tributario aquí establecido generará saldo a favor susceptible de devolución. El descuento tributario aquí establecido no será considerado para la determinación de los límites establecidos en el inciso tercero del artículo 259-2 del Estatuto Tributario.

Parágrafo 1°. El Consejo Superior de Política Fiscal – CONFIS definirá el cupo máximo de donaciones que podrá certificar bajo esta modalidad el Gerente del Fondo Nacional de Gestión del Riesgo.

Parágrafo 2°. El beneficio tributario establecido en este artículo solo regirá para los años gravables 2021 y 2022 en el caso de la pandemia suscitada por la Covid-19; y en caso de una nueva pandemia declarada por la Organización Mundial de la Salud – OMS, aplicará por el primer año gravable en que se necesiten adquirir los productos para su inmunización y el año gravable siguiente.

Parágrafo 3°. Del beneficio tributario establecido en este artículo no podrán participar empresas del sector de la salud nacionales ni internacionales, y tampoco Empresas Promotoras de Salud ni Instituciones Prestadoras de Salud.

Parágrafo 4°. Las donaciones objeto de este artículo solo se podrán realizar en dinero y el pago debe haberse realizado a través del sistema financiero”.


De acuerdo con lo establecido en dicha norma, los puntos más importantes para tener en cuenta son los siguientes:

a. Este es un nuevo descuento tributario que solo podrá aplicarse en las declaraciones de renta de los años gravables 2021 y 2022. Además, aunque el artículo 259-2 del ET (modificado con el artículo 96 de la Ley 2010 de 2019) contiene el listado expreso de los únicos descuentos tributarios que se pueden restar en el impuesto de renta (y entre los que obviamente no figura el nuevo descuento del artículo 259-2, creado con la Ley 2064 de diciembre 9 de 2020), se debe entender que el nuevo descuento del artículo 257-1 sí se podrá aplicar (en conjunto con los mencionados en el artículo 259-2), pues fue creado con una norma posterior a aquella que modificó al artículo 259-2 del ET.

b. El beneficio solo puede ser utilizado por personas naturales residentes y personas jurídicas (nacionales o extranjeras), siempre y cuando tributen con la tarifa general del impuesto de renta (contenida en el inciso primero del artículo 240 del ET y que, mientras no haya nuevas reformas tributarias, será del 31 % en 2021 y de 30 % en 2022).
“quedan por fuera todos los inscritos en el régimen simple, pues el nuevo artículo 257-2 contempla un descuento que solo sirve para aquellos que tributan en el régimen ordinario”

Por tanto, quedan por fuera del beneficio las personas naturales no residentes y las sucesiones ilíquidas (sin importar si son de causantes residentes o no residentes). También quedan por fuera las demás personas jurídicas que no tributan con la tarifa general del inciso primero del artículo 240 del ET. Y aunque sobre decirlo, también quedan por fuera todos los inscritos en el régimen simple, pues el nuevo artículo 257-2 contempla un descuento que solo sirve para aquellos que tributan en el régimen ordinario. Además, por causa de lo establecido en el parágrafo 3 de la norma, tampoco podrán usar el beneficio las empresas del sector de la salud nacionales ni internacionales, ni las empresas promotoras de salud ni instituciones prestadoras de salud.

c. Se hará necesario que el Gobierno reglamente el beneficio. En todo caso, las donaciones que se realicen al Fondo Nacional de Gestión del Riesgo para la adquisición y desarrollo de las vacunas solo podrán ser en dinero (no servirán las donaciones en especie) y, adicionalmente, se requerirá un aval previo por parte del Ministerio de Salud.
“El contribuyente solo podrá restar como descuento tributario en su declaración de renta hasta un valor que no supere el 50 % del valor de la donación”

d. El contribuyente solo podrá restar como descuento tributario en su declaración de renta hasta un valor que no supere el 50 % del valor de la donación. Además, en el año en que use este descuento tributario no podrá usar ninguno de los otros descuentos tributarios vigentes.

e. El inciso tercero del nuevo artículo 257-2 del ET contiene un error técnico y jurídico, pues menciona que el nuevo beneficio tributario “no será considerado para la determinación de los límites establecidos en el inciso tercero del artículo 259-2 del Estatuto Tributario”. Al respecto, sucede que, actualmente, el artículo 259-2 del ET no contiene ningún “inciso tercero”; por tanto, esa parte de la norma es nula.

Descuento tributario por donaciones para adquisición de vacunas (actualicese.com)