jueves, julio 23, 2020

Tu empresa se encuentra preparada para atender los requerimientos de la UGPP?


La UGPP se encarga principalmente de verificar que las empresas y los trabajadores independientes cancelen correctamente los aportes al sistema de seguridad social integral.

Las empresas deben conocer cómo responder ante los requerimientos de esta entidad, con el fin de evitar cuantiosas sanciones.

La Unidad de Gestión Pensional y Parafiscales –UGPP– se encuentra facultada para llevar a cabo el proceso de control y verificación de aportes a seguridad social y, a su vez, para imponer sanciones si no se da pleno cumplimiento del pago de los aportes en mención.

Es de anotar que dicha obligación no les asiste únicamente a las empresas que vinculan personal mediante contratos de trabajo, sino también a aquellos trabajadores independientes con contratos de prestación de servicios, rentistas de capital, comerciantes y trabajadores por cuenta propia, quienes en su gran mayoría han tenido que enfrentarse a dificultades en la liquidación de estos aportes.


CONTACTANOS... 

Recaudo de impuestos en junio superó la meta mensual

La Dian dio a conocer este jueves las cifras, que se ajustan a los cambios de la Meta Fiscal de Mediano Plazo.


En junio de 2020, el recaudo bruto de los impuestos administrados por la Dian alcanzó la suma de $12,24 billones, reflejando un cumplimiento de la meta establecida para este período del 117.6%, lo que corresponde a un mayor recaudo frente a la meta de $1,83 billones.

Cabe señalar, que las cifras del sexto mes superan la nueva meta de recaudo del Marco Fiscal de Mediano Plazo, que fue ajustado ante el panorama económico del país, en medio de la pandemia.

Para el año 2020 se calculó que la nueva meta de recaudo bruto será de $144,23 billones, con lo que a partir de este reporte se presentarán las cifras de recaudo frente a este nuevo parámetro mensualizado.

Sobresale en junio, el recaudo proveniente del Impuesto de Renta y Complementarios al aportar el 74,1% de los ingresos obtenidos, siendo el pago de las declaraciones de renta el de mayor participación con un 45.9% e ingresos por $5,62 billones, lo que se explica en gran medida por el pago de la tercera cuota a cargo de los Grandes Contribuyentes; el otro 28.2% corresponde al recaudo por Retención en la Fuente a título de Renta, que alcanzó la cifra de $3,45 billones.

De otra parte, es de anotar que los efectos de la pandemia se reflejaron en este mes, sin perjuicio de que los resultados no fueron tan negativos como se esperaba, lo que puede significar que las medidas para la reactivación económica están dando resultado. En comparación con el recaudo obtenido en el mismo mes de 2019, se presentó un crecimiento negativo de 13.5%, destacándose el comportamiento de la Retención en la Fuente a título de Renta que mostró una disminución de 23.3% y los tributos aduaneros que disminuyeron 25.7%.

REPORTE PRIMER SEMESTRE 2020

En el período de enero a junio de 2020, el recaudo bruto de los impuestos administrados por la Dian alcanzó la cifra de $77,78 billones mostrando un crecimiento negativo de 5.2% frente a igual período de 2019 en el que se registró un recaudo de $82,01 billones. Sin embargo, la meta acumulada del semestre (ajustada con el nuevo Marco Fiscal) se cumple en 102.4% con superávit de $1,83 billones.

De igual manera, el recaudo bruto de IVA presentó un decrecimiento, en comparación con el mismo período de 2019, del 7.2% al registrar ingresos por valor de $17,34 billones.

De manera agregada, se tiene que el 85% del total recaudado correspondió a los tributos internos que aportaron la suma de $66,15 billones, mientras que el restante 15% concierne a ingresos por tributos relacionados con el comercio exterior, que en el período observado registraron ingresos por un valor de $11,64 billones.

RECAUDO POR GESTIÓN

De manera agregada, en el período enero a junio de 2020, el recaudo por gestión alcanzó la suma de $5,45 billones. A pesar de la disminución de las metas de recaudo, en la Dian seguimos comprometidos con el cumplimiento de las metas de gestión tributario.

Desde la entrada en vigor del Decreto 535 de 2020, es decir, desde el 13 abril hasta el 30 de junio de 2020, se resolvieron 19.673 solicitudes de devolución por un valor de $7,88 billones, lo cual representa un incremento del 409% (5 veces más), con relación a las devoluciones y/o compensaciones para el mismo periodo del año 2019.

A junio 30, se están gestionando 3.493 solicitudes de facilidades de pago por un valor de $410.420 millones, y se han resuelto 462 facilidades de pago por un valor de $42.957 millones. Ahora bien, desde la declaratoria de Emergencia Sanitaria, 2.170 contribuyentes han solicitado facilidades de pago por valor de $219.683 millones, en el marco de los beneficios establecidos de la Ley 2010/19 y DL 688/20 (facilidades de pago abreviadas).


miércoles, julio 22, 2020

Proyecto de ley de legislación moderna para trabajar en casa y teletrabajar


El Gobierno nacional presentará una legislación que profundice en el tema de riegos laborales para las modalidades de trabajo en casa y teletrabajo.

Se trabaja en nuevo proyecto de ley para efectos de regular todo lo referente a la seguridad social de los trabajadores de las plataformas tecnológicas.

El ministro del Trabajo, Ángel Custodio Cabrera, aseguró el 2 de julio de 2020 que en Colombia existen cerca de 4 millones de personas en las modalidades de trabajo en casa y teletrabajo, mientras que antes de la pandemia había 122.000. Por lo anterior, anunció que a partir del 20 de julio, cuando se reactiva el Congreso de la República, se presentará una nueva ley para discutir esta modalidad.

«Las encuestas demuestran que efectivamente el 50 % o 60 % de las personas que están trabajando desde la casa están de acuerdo con esta figura, y cerca de un 82 % de los trabajadores la prefieren», manifestó el ministro durante el webinar Avances en la regulación del trabajo no presencial, trabajo remoto y la protección de la seguridad y salud en el trabajo en el contexto de la COVID-19.

Sin embargo, desde su punto de vista es importante legislar más profundo respecto al tema de riesgos laborales, porque el trabajo en casa es una nueva modalidad que no estaba prevista y a la que los empleadores se vieron obligados a recurrir por la pandemia para conservar sus puestos de trabajo.
“Ministerio del Trabajo ha mostrado su preocupación por las constantes quejas que se han recibido por abusos laborales en esta modalidad”

Ya el Ministerio del Trabajo ha mostrado su preocupación por las constantes quejas que se han recibido por abusos laborales en esta modalidad.

“Los empleadores no podrán asignar cargas diferentes a las de la jornada laboral a quienes se encuentren laborando desde casa, porque el trabajo en casa no puede equipararse al teletrabajo, dado que no contiene los elementos, requisitos y formalidades establecidos en la Ley 1221 de 2008 y sus normas reglamentarias”, explicó Cabrera.

Cabrera aclaró que en el trabajo en casa la relación laboral permanece vigente, de igual forma las garantías laborales, sindicales y de seguridad social, y no puede haber disminuciones unilaterales.

“La nueva modalidad de trabajo en casa que ha tomado fuerza, dada la nueva dinámica laboral que se ha generado por la pandemia de la COVID-19, busca que no se interfiera en los espacios personales y familiares del trabajador, evitar que en los fines de semana y días de descanso se soliciten tareas y que se respete la vida personal y los descansos a los que este tiene derecho”, dijo Cabrera en su intervención.
Reglamentación moderna y ajustada a las nuevas circunstancias

La Cámara de Comercio Colombo Americana –AmCham Colombia– envió al Ministerio de Trabajo una propuesta para construir, junto con empresarios, trabajadores y sindicatos, una reglamentación moderna y ajustada a las nuevas circunstancias de trabajo en casa, que contiene beneficios tanto para las empresas como para los trabajadores.

“El interés empresarial es que ese sistema de trabajo cuente con la claridad suficiente que evite interpretaciones y que la reglamentación que pueda salir tengan un puerto permanente que contribuya a la generación de empleo y a mejorar la calidad de vida de millones de personas que están en capacidad de responder de manera remota a su demanda de servicios”, manifestó María Claudia Lacouture, directora de AmCham Colombia, en El Espectador.

En la propuesta se indica que se debe:
Definir las mismas condiciones laborales y derechos de los colaboradores presenciales, garantizando las herramientas necesarias para cumplir sus funciones.
La forma en que la administradora de riesgos laborales debe participar, junto con las acciones preventivas.
Determinar las modalidades y sectores de trabajo que pueden aplicar el sistema remoto, considerando la movilidad, el tipo de trabajo, las características de su vivienda o del propio espacio, entre otros aspectos.
Seguridad social para trabajadores de plataformas digitales

Cabrera también aseguró que con el Congreso de la República se está trabajando en un nuevo proyecto de ley para efectos de regular todo lo referente a la seguridad social de los trabajadores de las plataformas tecnológicas.

“Queremos que los empleadores respondan por la seguridad social de sus trabajadores, en cuanto a salud y protección para su vejez. Lo que significaría que ningún trabajador de las plataformas tecnológicas esté trabajando sin contar con la seguridad social, de acuerdo con las normas colombianas”, indicó.

Sobre este tema, en su informe Las plataformas digitales, la productividad y el empleo en Colombia, Fedesarrollo corrobora lo que dice el ministro al asegurar que entre los trabajadores de estas plataforma se presentan menores niveles de cotización a seguridad social.

«Esta situación se da, en parte, por la falta de esquemas viables de contribución para trabajadores independientes que ganan menos de un salario mínimo o para migrantes. Lo anterior llama a acciones conjuntas de las plataformas, los usuarios y las autoridades, como el del piso mínimo de protección social. Estas medidas podrían hacer que las plataformas pasen de ser un factor de aumento en la informalidad a un canal de formalización», advierte la entidad.

Las condiciones laborales para quienes trabajan a través de plataformas digitales, aunque son inferiores a las de los trabajadores asalariados en términos de ingresos y afiliación a seguridad social, son ligeramente superiores a las de los trabajadores cuenta propia.

Uno de los resultados que presenta el informe es que la afiliación de los prestadores de servicios a plataformas es incluso superior a la de los trabajadores independientes.


Las mujeres, con la carga más pesada por la crisis sanitaria

Tanto a las que responden por las labores del hogar, como a las que trabajan en sector salud, se les han multiplicado sus tareas. 


La Ley 1413 de 2010 busca incluir la economía del cuidado en las cuentas nacionales.

Si bien la crisis provocada por la covid-19 ha impactado a todo el país, la pandemia se está convirtiendo en un bulto más pesado en términos económicos y laborales para las mujeres, quienes además de tener que responder por sus cargas profesionales, dedican más tiempo a las tareas del hogar y el cuidado que los hombres.

A propósito del tema, este viernes el Dane publica un informe de gestión de la Ley 1413 de 2010, la cual busca incluir el tema en las cuentas nacionales.

Y es que la importancia de la economía del cuidado, que es toda la que está compuesta por el trabajo doméstico y de los cuidados, no es menor si se tiene en cuenta que pesa el 20% del PIB, de acuerdo con los datos más recientes de la Cuenta Satélite de Economía del Dane. Eso significa que si esas tareas se pagaran, estarían por encima de sectores como el comercio (18% del PIB), el sector de la administración pública (15%) y el de la industria manufacturera (12%), dice un informe publicado por ONU Mujeres y el Dane en mayo de este año.

Sumado a que el 78% de las horas anuales que se destinan a los cuidados no remunerados del hogar son realizados por mujeres, según estimaciones de ONU Mujeres con datos de la Encuesta Nacional del Uso del Tiempo (ENUT), las mujeres son la mayor parte de la fuerza laboral del sector salud, el cual está en cuidados intensivos por la crisis.

La exministra Cecilia López, una voz clave en economía del cuidado, le manifestó a este diario que “las mujeres están viviendo una contradicción increíble, porque el cuidado es la actividad más importante en este momento y no se ha detenido, al contrario. Muchas actividades que antes eran reconocidas, como las de la educación, ahora se sumaron a las que siempre se han subestimado. El otro ingrediente es que más del 70% del sector salud lo constituyen mujeres”, agregó.

Organizaciones como la Comisión Económica para América Latina y el Caribe (Cepal) han prendido también las alarmas porque reconocen que la desigualdad para las mujeres se puede incrementar por cuenta de la crisis.

Según un informe publicado por ese organismo en abril de este año, la pandemia ha puesto de relieve “de forma inédita la importancia de los cuidados para la sostenibilidad de la vida y la poca visibilidad que tiene este sector en las economías de la región, en las que se sigue considerando una externalidad y no un componente fundamental para el desarrollo. La crisis sanitaria en curso pone en evidencia la injusta organización social de los cuidados en América Latina y el Caribe”.

Incluso, las voces consultadas por este diario creen que las medidas que se tomen para atender los efectos de la crisis sanitaria deberían tener un enfoque de género.

Maribel Castillo, directora del departamento de Economía de la Universidad Javeriana de Cali, y quien hace poco estuvo liderando un foro del tema para esa institución, manifestó que el cuidado “debe incluirse en la inminente reactivación económica pospandemia. De no ser así tendremos mayores niveles de desigualdad y brechas entre hombres y mujeres en el mercado laboral”.

¿Y LAS MUJERES DEL SECTOR SALUD?

Si bien varias organizaciones, asociaciones y sindicatos del sector salud han protestado por el exceso de horas laborales, la precarización de su trabajo e, incluso, las amenazas en su contra, las mujeres se están llevando la peor parte.

Edilma Suárez, presidenta de la Asociación Nacional de Enfermeras de Colombia (Anec) seccional Cundinamarca, también expresó su preocupación por la precarización laboral de las mujeres de ese gremio. Suárez cita unas cifras del Observatorio de Talento Humano del Ministerio de Salud, que revelan que el 85% de las auxiliares, el 63% de las técnicas y el 81% de las profesionales del sector son mujeres.

“Si nos vamos a los salarios, vemos que las auxiliares ganan un promedio de un millón, los técnicos entre 1,5 y 2 millones y los profesionales apenas 2,2 millones”, agregó.

Suárez también habló de la difícil situación que viven muchas mujeres en el sector y que se ha profundizado por la crisis. De acuerdo con la presidenta, muchas de estas personas están contratadas por prestación de servicios y, como ya lo han denunciado, no están recibiendo todos sus elementos de protección.

Ante esa situación, la dirigente de la Anec seccional Cundinamarca le contó a Portafolio que ha tenido un par de reuniones con personas del Ministerio de Salud para exponer la situación y ver qué salidas hay para equilibrarles las cargas a las mujeres.

Como un solución a esa desigualdad de condiciones que describen las expertas y que se evidencia en las cifras, López, Castillo, Suárez y el informe de la Cepal resaltan que lo primero que debe hacer el Gobierno es reconocer la importancia de este sector del cuidado.

“Cuando eso sea visibilizado, los mercados también empezarán trabajar para que las tareas del cuidado no sean exclusivas de las mujeres”, concluyó la exministra López.

EL LLAMADO DE LA CEPAL

En el informe de la Cepal, hacen un llamado a los gobiernos de América Latina para que las políticas que se formulen de ahora en adelante tengan un enfoque de género. “Resulta imprescindible visibilizar y redistribuir este trabajo que las mujeres realizan tanto dentro como fuera de los hogares. Como ha advertido la Cepal, uno de los desafíos más impor- tantes que tiene la región es la reorganización social de los cuidados para alcanzar la plena corresponsabilidad entre el Estado, el mercado y las familias”.

Incluso, la Cepal alerta para que el tiempo de las mujeres no se convierta “como ha sucedido a lo largo de la historia, en un factor de ajuste del que los Estados disponen para afrontar la crisis”.


martes, julio 21, 2020

Autorización de numeración para los documentos soporte en compras a los no obligados a facturar


Para soportar costos y gastos por compras a los no obligados a facturar, debe elaborarse un documento soporte con numeración autorizada por la Dian, según el artículo 1.6.1.4.12 del DUT 1625 de 2016 y la Resolución Dian 000042 de 2020.

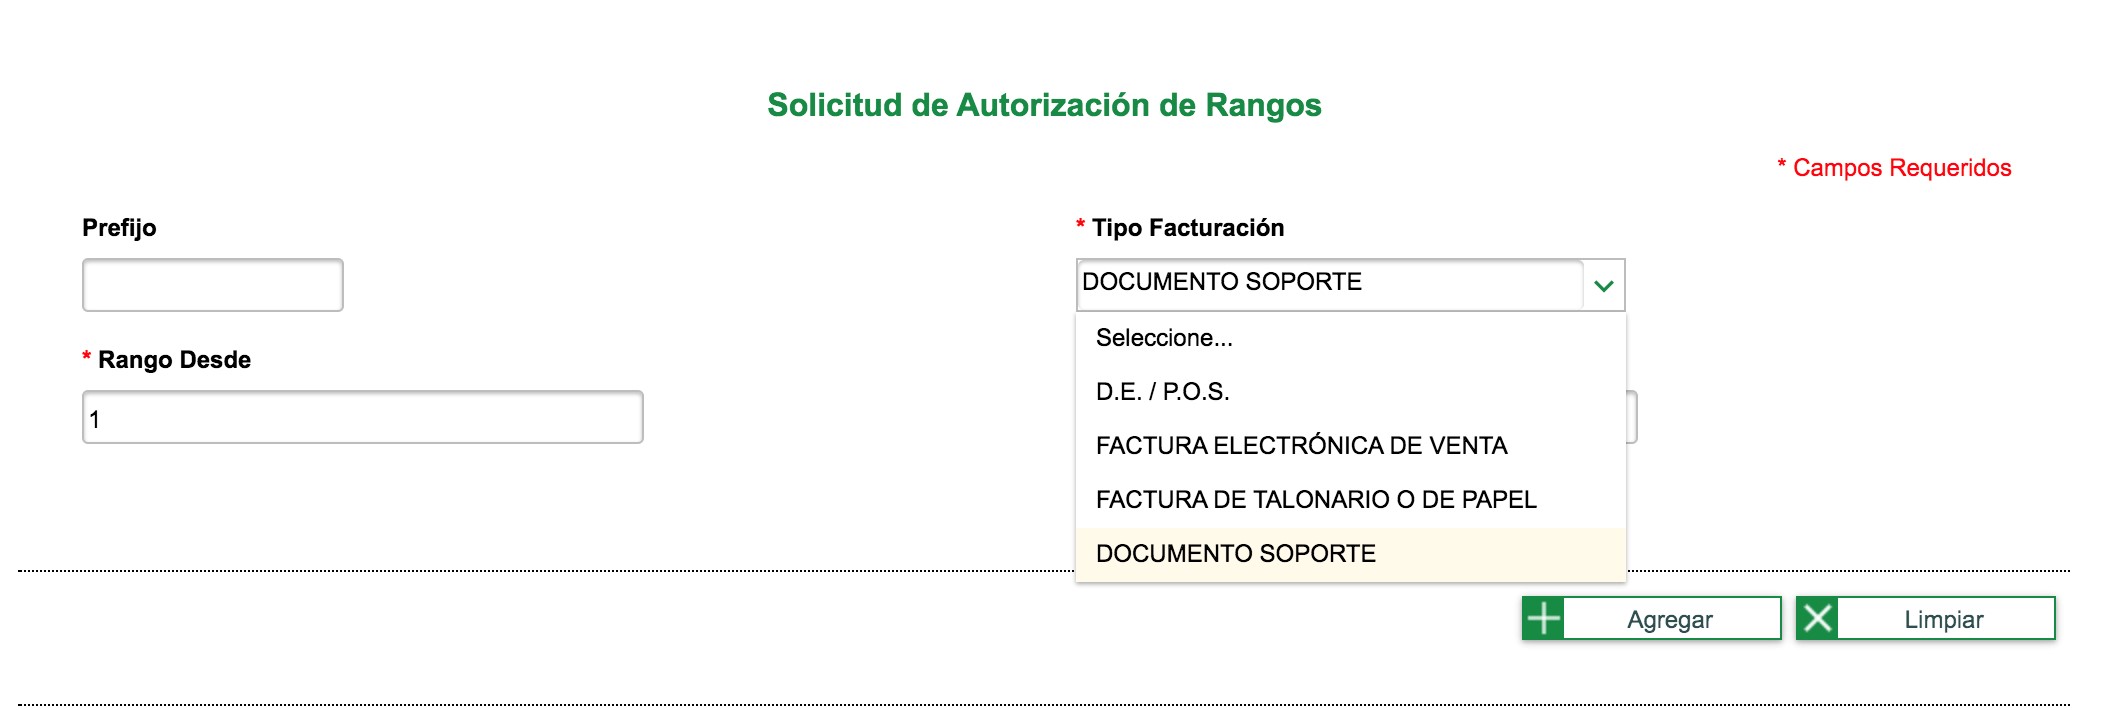
En la plataforma de autorización de numeración ya se encuentra la opción.

El artículo 771-2 del Estatuto Tributario –ET– establece que, para soportar los costos y gastos por adquisiciones realizadas a personas jurídicas y naturales no obligadas a facturar, se tendrá que utilizar el soporte especial que sea definido por el Gobierno.

El artículo 2 del Decreto 1001 de abril 8 de 1997 (recopilado en el artículo 1.6.1.4.2 del DUT 1625 de 2016) había definido los 8 tipos de personas naturales y jurídicas que no estaban obligadas a facturar.

Además, los artículos 18 del Decreto 1001 de 1997 y 3 del Decreto 522 de marzo de 2003 (este último recopilado en el artículo 1.6.1.4.40 del DUT 1625 de 2016) habían definido las características del documento equivalente que los compradores debían elaborar cuando se hicieran las compras o pagos a los no obligados a facturar.
Documentos soporte luego del Decreto 358 de 2020

Sin embargo, luego de los cambios realizados por el Decreto 358 de marzo 5 de 2020, ahora el listado de los 8 tipos de personas naturales y jurídicas no obligadas a facturar se encuentra en la nueva versión del artículo 1.6.1.4.3 del DUT 1625 de 2016.
“dicho documento debería empezar a contar por primera vez con una numeración autorizada”

Las características del documento soporte por las compras realizadas a dichos terceros se encuentran establecidas en la nueva versión del artículo 1.6.1.4.12 del DUT 1625 de 2016, destacándose como gran novedad que dicho documento debería empezar a contar por primera vez con una numeración autorizada. En efecto, en el numeral 5 de dicha norma se lee lo siguiente:

“Artículo 1.6.1.4.12. Documento soporte en adquisiciones efectuadas a sujetos no obligados a expedir factura de venta o documento equivalente. De conformidad con lo establecido en el artículo 771-2 del Estatuto Tributario, cuando se realicen transacciones con sujetos no obligados a expedir factura de venta y/o documento equivalente, el documento soporte que pruebe la respectiva transacción que da lugar a costos, deducciones, o impuestos descontables, deberá cumplir los siguientes requisitos y condiciones, y ser generado de forma física por parte del adquiriente del bien y/o servicio, salvo cuando se trate de importación de bienes:

(…)
Llevar el número que corresponda a un sistema de numeración consecutiva de documento soporte incluyendo el número, rango y vigencia autorizado por la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –Dian–. En relación con las especificaciones de la numeración del documento soporte, en adquisiciones efectuadas a no obligados a facturar, el adquiriente podrá indicar una numeración propia, hasta tanto la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –Dian–, ponga a disposición las citadas especificaciones a través del servicio informático electrónico”.

(Los subrayados son nuestros).
Reglamentación se hizo con la Resolución 000042 de 2020

El proceso de solicitud de autorización de numeración para el documento soporte anteriormente mencionado quedó reglamentado con los artículos 38, 39, 40, 45, 46 y 55 de la Resolución Dian 000042 de mayo 5 de 2020.

Dichas normas (con las cuales quedaron reemplazadas y derogadas las anteriores normas de la Resolución Dian 000055 de julio de 2016 que regía los procesos de autorización, habilitación, inhabilitación y cancelación de la numeración de las facturas de venta y los documentos equivalentes; ver artículo 96 de la Resolución Dian 000042 de 2020) confirman que en efecto el “documento soporte en adquisiciones efectuadas a los no obligados a facturar” tendrá que contar con numeración autorizada por la Dian, la cual se deberá solicitar cuando la Dian habilite el servicio especial para dicho propósito.


“Parágrafo. Para la expedición del documento soporte en adquisiciones efectuadas a sujetos no obligados a expedir factura de venta o documento equivalente, la autorización de numeración debe ser solicitada con anterioridad a las operaciones que se respalden con el citado documento, lo anterior de conformidad con lo previsto en el artículo 1.6.1.4.12. del Decreto 1625 de 2016, Único Reglamentario en Materia Tributaria”.
Dian ya habilitó opción para solicitar la autorización

Por tanto, al entrar al servicio informático de numeración de facturación del portal de la Dian, se puede comprobar que la entidad ya tiene diseñada la opción para solicitar la autorización de numeración al mencionado “documento soporte” (ver captura de pantalla).


En consecuencia, quienes requieran elaborar el mencionado “documento soporte” deben empezar a solicitar oportunamente la mencionada autorización de numeración.

Al mismo tiempo, si quien elabora ese “documento soporte” es alguien obligado a facturar electrónicamente, deberá irse preparando para cuando la Dian expida las instrucciones especiales con las cuales se indique la forma en que dicho “documento soporte” debe ser transmitido virtualmente a la Dian (ver artículo 1.6.1.4.12 del DUT 1625 de 2016 y el artículo 55 de la Resolución 000042 de mayo de 2020).


Programa de Acompañamiento a Deudores: mecanismo que permite a deudores pagar sus obligaciones


Nuevos auxilios otorgados garantizarán que las nuevas condiciones incluyan reducciones de la cuota de pago y no aumentar la tasa de interés inicialmente pactada.

Este programa estará disponible para los consumidores financieros a partir del 1 de agosto y hasta el 31 de diciembre de 2020.

La Superfinanciera creó el Programa de Acompañamiento a Deudores –PAD– a través de la Circular Externa 022 de 2020, para que los establecimientos de crédito determinen las condiciones para redefinir las obligaciones de los deudores cuyos ingresos se han visto afectados por la situación actual y sobre los cuales las entidades cuentan con elementos que permiten inferir que podrán superar esta condición.

La entidad, a través de un comunicado de prensa, explicó en qué consiste el programa, junto con sus características, para que los deudores las tengan presentes. Describimos las más importantes a continuación:

Esto te puede interesar: Estatuto Tributario PwC 2020-PWC
¿Qué características tiene el PAD?

El Programa de Acompañamiento a Deudores –PAD– es un conjunto de medidas que los establecimientos de crédito deben determinar para gestionar los compromisos financieros de los deudores ante la afectación de sus ingresos o capacidad de pago durante la coyuntura.

Las entidades definirán las características de los créditos, teniendo en cuenta como mínimo los siguientes aspectos:
Las nuevas condiciones incluirán la reducción de la cuota.
El no aumento de la tasa de interés inicialmente pactada.
Podrán aplicarse nuevos períodos de gracia, según el análisis que realice la entidad en cada caso.
¿Para qué entidades aplica el PAD?

Está dirigido a los establecimientos de crédito: bancos, compañías de financiamiento, corporaciones financieras y cooperativas financieras vigiladas por la Superintendencia Financiera.
¿A partir de qué fecha los establecimientos de crédito podrán implementar el PAD?

El programa estará disponible para los consumidores financieros a partir del 1 de agosto y hasta el 31 de diciembre de 2020.
¿La reducción de la cuota implica una disminución en la tasa de interés?

No. Para los casos en los que aplique una redefinición de su crédito por parte del establecimiento de crédito, el PAD incorpora como beneficio el no aumento de la tasa de interés.
¿A qué modalidades de crédito se les podrá aplicar el PAD?

Las medidas aplican a todas las carteras de crédito: comercial, consumo, vivienda y microcrédito, en los términos que cada establecimiento de crédito establezca.
¿Quiénes pueden acceder a este programa?

Podrán ser sujetos de aplicación del PAD los deudores que, según el análisis realizado por la entidad en función de la afectación total o parcial de los ingresos o de su capacidad de pago, tengan una expectativa de recuperación razonable y cumplan con las condiciones establecidas por cada establecimiento de crédito en el marco del programa.
¿Los establecimientos de crédito pueden continuar otorgando períodos de gracia a los deudores?

Las medidas que apliquen los establecimientos de crédito les permiten emplear la figura del período de gracia y prórrogas. Sin embargo, el uso de estos debe hacer parte de la solución para el cliente.
“En todo caso, en los períodos de gracia otorgados por el PAD no se podrán cobrar intereses sobre intereses o cualquier sistema de pago que contemple la capitalización de intereses”

En todo caso, en los períodos de gracia otorgados por el PAD no se podrán cobrar intereses sobre intereses o cualquier sistema de pago que contemple la capitalización de intereses, ni se permite el cobro de intereses sobre otros conceptos, como cuotas de manejo, comisiones y seguros que hayan sido objeto de diferimiento.
¿Cuál será la calificación de riesgo del deudor?

La calificación al momento de la aplicación del PAD podrá corresponder a su última calificación.

No obstante, esta deberá ser revisada y actualizada a partir del proceso de calificación que se tenga en noviembre de 2020, y en adelante corresponderá a aquella que se defina en el análisis de riesgo de las entidades de acuerdo con las normas vigentes.
¿Cómo pueden saber los deudores si a su crédito le aplica el PAD?

Para aplicar el PAD los establecimientos de crédito deben contactar directamente a los clientes y/o establecer una estrategia de autogestión en la cual, de forma sencilla, se le presenten al deudor las nuevas condiciones de su crédito para su aceptación o rechazo.

El deudor debe realizar previamente un análisis de su situación individual y de sus obligaciones, para tener un panorama más claro al momento en que estudie la posibilidad de acogerse al programa ofrecido por la entidad.
¿Qué información deben entregar los establecimientos de crédito a los consumidores en el marco del PAD?

Los consumidores financieros deberán conocer:
Las alternativas disponibles para el manejo de las obligaciones en las que se brinde información sobre la cuota mensual, tasa y plazo.
Información clara sobre las nuevas condiciones de sus créditos.
¿El tratamiento para las empresas es el mismo que para las personas naturales?

Los establecimientos de crédito definirán el tratamiento de cada portafolio. Pese a esto, y atendiendo la naturaleza de algunos tipos de obligaciones, se permite para los créditos comerciales de medianas y grandes empresas, que las características y resultado de la redefinición atiendan los acuerdos entre las partes.


domingo, julio 19, 2020

Efectos del COVID-19 en la distribución del costo de los inventarios


El COVID-19 ha ocasionado que muchas empresas disminuyan sus niveles de producción.

Esto impacta directamente en la distribución de los costos indirectos fijos en los inventarios, toda vez que el Estándar Internacional requiere que se distribuyan sobre la base de la capacidad normal de producción.

Como lo hemos resaltado en varios editoriales, la pandemia del COVID-19 ha tenido un impacto significativo en la operación de todas las empresas colombianas.

Aunque es posible afirmar que dicho impacto ha sido negativo para la mayoría de las empresas, puesto que las medidas de aislamiento preventivo decretadas por el Gobierno nacional han llevado a que deban suspender o reducir considerablemente sus operaciones, en otras entidades el efecto ha sido el contrario.

Algunas empresas dedicadas a la producción de bienes necesarios para enfrentar al coronavirus, tales como el alcohol o algunos productos de aseo, se han beneficiado debido a que sus ventas han aumentado.

Ambas situaciones tienen un efecto en la asignación de los costos de los inventarios, el cual nos proponemos analizar en este editorial.
Distribución de los costos indirectos de fabricación –CIF–

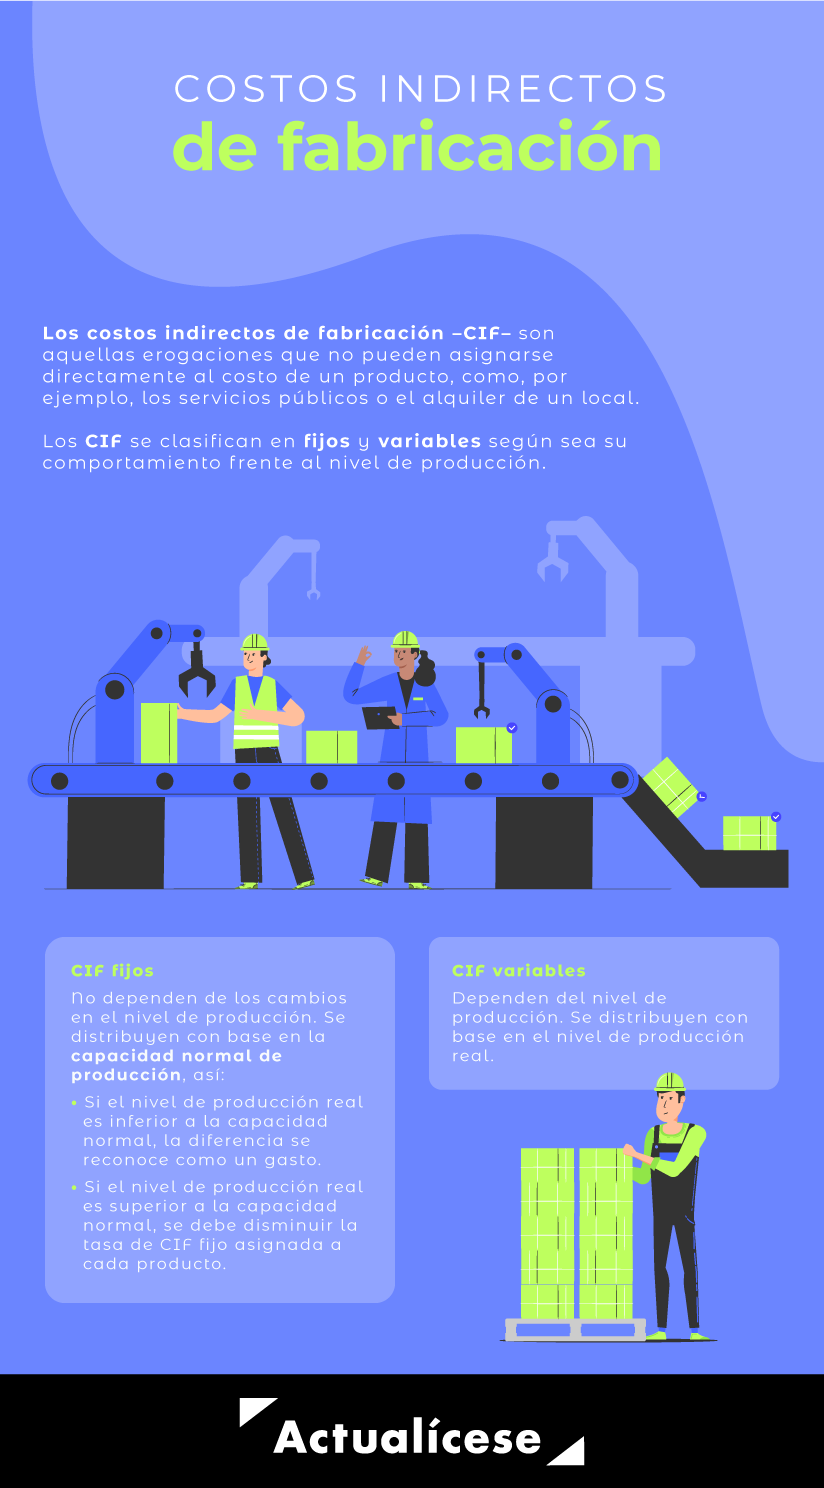
El Estándar para Pymes requiere que una entidad distribuya sus CIF fijos sobre la base de la capacidad normal de producción, tal como se explica en la siguiente infografía:


La capacidad normal es el número de unidades que espera producir la entidad bajo condiciones normales de funcionamiento.

Para determinar su capacidad normal de producción, una entidad debe analizar la información de varios períodos.

Por ejemplo, si la capacidad normal de producción de una entidad es de 100.000 unidades y sus CIF fijos equivalen a $100.000.000, se entiende que la tasa de CIF fijos a distribuir a cada unidad de producto es la siguiente:

Tasa de los CIF fijos en la capacidad normal de producción = $100.000.000 / 100.000 unidades = $1.000

Lo anterior quiere decir que a cada unidad de producto, en teoría, se le deben asignar $1.000 de CIF fijos.

Ahora bien, el párrafo 13.9 del Estándar para Pymes explica que en los períodos en los cuales exista un nivel bajo de producción debido, por ejemplo, a cierres prolongados ocasionados por circunstancias extraordinarias, el CIF fijo distribuido a cada unidad de producción no debe incrementarse, sino que debe reconocerse como un gasto del período.
“en los períodos en que existe un incremento anormal en la producción de la entidad, el CIF fijo distribuido a cada unidad de producción debe disminuirse con el objetivo de no sobreestimar los inventarios”

De igual forma, el citado párrafo señala que en los períodos en que existe un incremento anormal en la producción de la entidad, el CIF fijo distribuido a cada unidad de producción debe disminuirse con el objetivo de no sobreestimar los inventarios.

En el siguiente video, Juan Fernando Mejía, conferencista de Estándares Internacionales y de impuestos profundiza en el tema:


A continuación, presentamos dos ejemplos con el propósito de ilustrar lo explicado hasta este punto.
Disminuciones anormales en la producción

La entidad XYZ normalmente produce 100.000 unidades del producto A. No obstante, debido a la situación ocasionada por el COVID-19, en el 2020 la entidad debió reducir su producción a 60.000 unidades. Los CIF fijos de la entidad para ese período fueron de $100.000.000.

Para distribuir sus CIF fijos la entidad aplica el párrafo 13.9 del Estándar para Pymes, el cual señala que la entidad no debe aumentar la tasa de CIF fijo distribuido a cada unidad de producto como consecuencia de disminuciones anormales en su nivel de producción.

En consecuencia, la entidad distribuye sus CIF fijos sobre la capacidad normal de producción y la diferencia la lleva al estado de resultados como un gasto, así:

Capacidad normalNivel real de producciónTasa CIF fijosCIF fijos que se capitalizan en el costo de los inventariosCIF fijos que se llevan al gasto
100.000 unidades60.000 unidades$1.000
($100.000.000 / 100.000 unidades)
$60.000.000
($1.000 x 60.000 unidades)
$40.000.000
($1.000 x 40.000 unidades)

El registro contable sería el siguiente:
CuentaDébitoCrédito
73 CIF fijos$60.000.000
5 Gastos por ineficiencia de la capacidad de producción$40.000.000
73 CIF aplicados$100.000.000


Tratamiento tributario

El Concepto Dian 0074510 del 29 de marzo de 2019 señala que el gasto por ineficiencia de la capacidad de producción puede ser considerado como un gasto deducible, siempre que pueda ser demostrado que se debe a una circunstancia extraordinaria o anormal en la entidad. En el citado concepto se puede leer lo siguiente:

“(…)

Tal como se menciona esto es algo extraordinario, anormal o atípico para una empresa en donde su probabilidad de ocurrencia es poco probable y cuya finalidad que persigue es que no se valoren los inventarios por encima de su costo real de producción, es por eso que tales hechos deben ser demostrados ante la administración tributaria cuando se requiera, so pena de ser controvertidos tal como se menciona en el literal g) del artículo 684 del Estatuto Tributario.”
Aumentos anormales en la producción

La entidad ABC normalmente produce 100.000 unidades del producto A. No obstante, debido a la situación ocasionada por el COVID-19, en el 2020 la entidad aumentó su producción a 150.000 unidades. Los CIF fijos de la entidad para ese período fueron de $100.000.000.

Como ya explicamos anteriormente, la entidad debe redistribuir sus CIF fijos con el propósito de no sobreestimar el costo de sus inventarios.

En otras palabras, la tasa de CIF fijos por unidad de producto debe disminuirse para que no excedan el gasto real efectuado por la entidad.

Los cálculos realizados por la entidad son los siguientes:

Tasa de los CIF fijos presupuestada sobre la capacidad normal de producción = $100.000.000 / 100.000 unidades = $1.000

Tasa de los CIF fijos sobre el nivel real de producción = $100.000.000 / 150.000 unidades = $667

La entidad asigna a cada unidad de producto los CIF fijos con base en el nivel real de producción, es decir, con la tasa de $667. El registro contable es el siguiente:
CuentaDébitoCrédito
73 CIF fijos$100.000.000
73 CIF aplicados$100.000.000

Programa de Apoyo para el Pago de la Prima de Servicios: inicia jornada de postulación


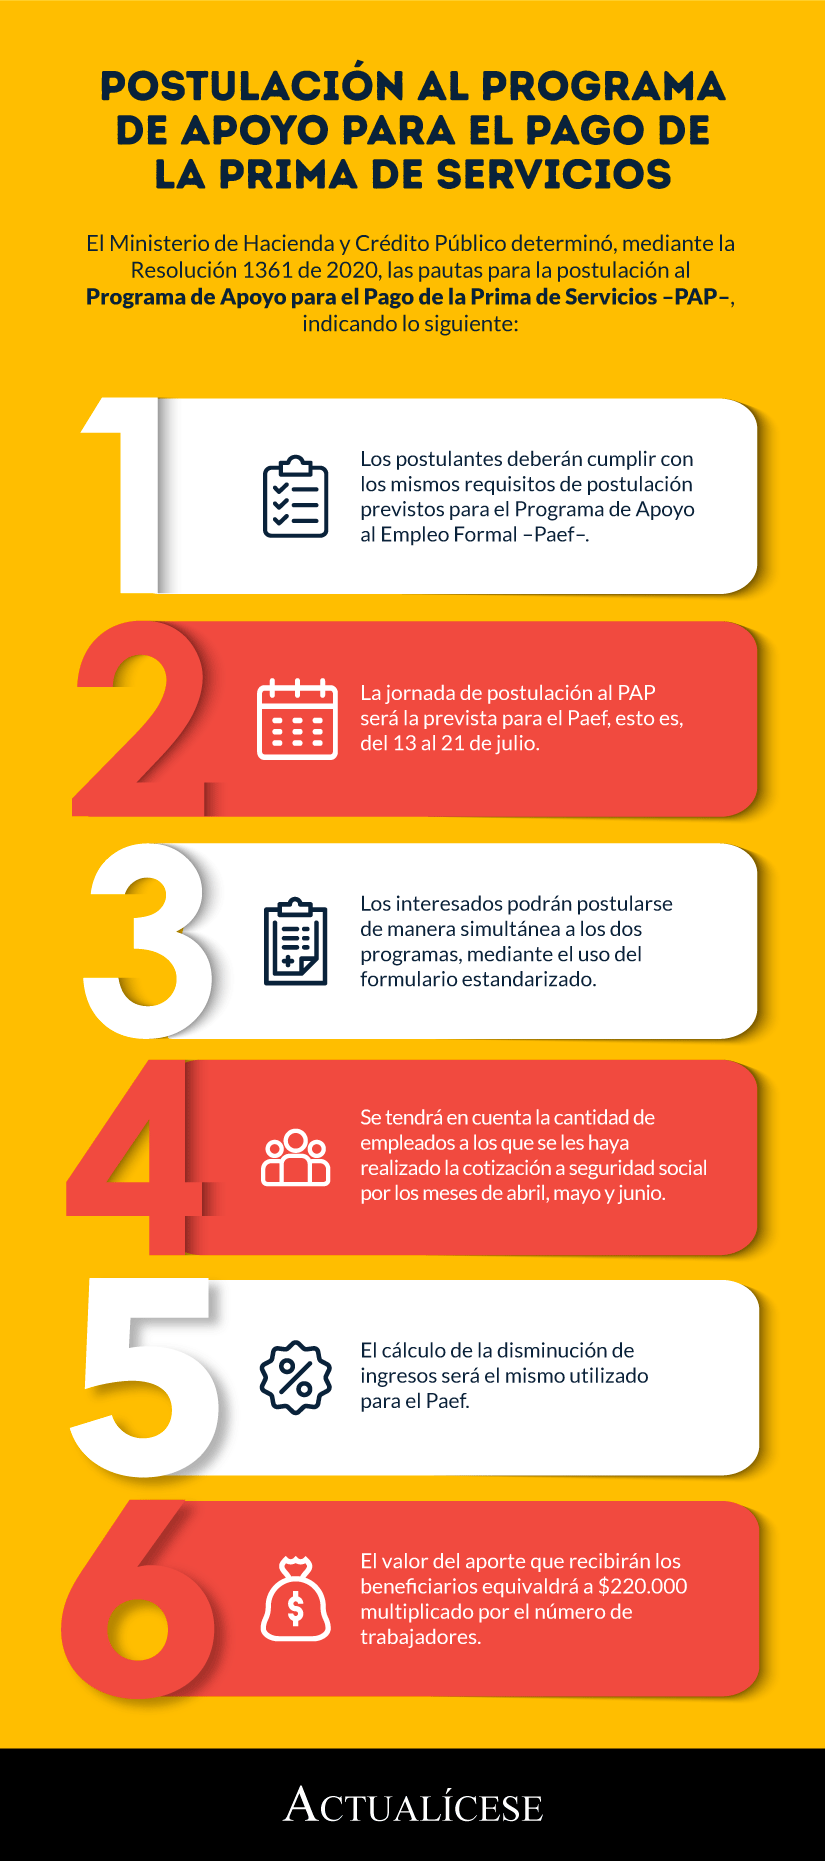
El Ministerio de Hacienda y Crédito Público determinó que los parámetros que deberán adelantar los postulantes del Programa de Apoyo para el Pago de la Prima de Servicios –PAP– serán los mismos utilizados para la postulación al Programa de Apoyo al Empleo Formal –Paef–. Veamos.

Como fue estudiado mediante nuestro editorial Subsidio para prima de servicios y auxilio para trabajadores con suspensión del contrato de trabajo, a través del Decreto Legislativo 770 de 2020, expedido por el Ministerio del Trabajo, se creó el Programa de Apoyo para el Pago de la Prima de Servicios –PAP–, por medio del cual se otorgará un aporte monetario por una (1) sola vez para que los empleadores puedan subsidiar el pago de la prima de servicios del primer semestre del año a sus trabajadores con un ingreso base de cotización –IBC– entre un (1) salario mínimo mensual legal vigente –smmlv– ($877.803) y hasta un (1) millón de pesos ($1.000.000).

En el siguiente vídeo, Andrés Acero Garzón, coordinador del Área de Fiscalización y Capacitación de la Unidad de Gestión Pensional y Parafiscales –UGPP–, explica la postulación simultánea al PAP y al Paef por el mes de julio:

Cuantía del aporte

El aporte del PAP equivaldrá al número de empleados que cumplan con los requisitos multiplicado por $220.000.
Número de trabajadores que se tendrán en cuenta para la postulación

El número de empleados que se tendrá en cuenta para el otorgamiento de este aporte corresponderá al número de trabajadores con el mencionado IBC ($877.833 a $1.000.000), para quienes se haya realizado la cotización completa (30 días) al sistema de seguridad social por los meses de abril, mayo y junio.

Requisitos de postulación

El Ministerio de Hacienda y Crédito Público, mediante la Resolución 1361 de 2020, determinó los requisitos que deben cumplir las personas naturales o jurídicas y los consorcios y uniones temporales para la postulación al PAP.
Documentación

La resolución en mención establece que los documentos que deberán presentar los postulantes al PAP serán los mismos que hayan sido presentados para la postulación al Programa de Apoyo al Empleo Formal –Paef–, los cuales se encuentran definidos en el artículo 2 de la Resolución 1129 de 2020 (modificada por la Resolución 1242 de 2020), a saber:

1. Formulario estándar determinado por la Unidad de Gestión Pensional y Parafiscales –UGPP–, el cual podrán solicitar los interesados a través de la entidad financiera en la que realizarán la postulación (no debe imprimirlo el solicitante).

Este formulario debe ser debidamente diligenciado y firmado por el representante legal de la empresa, persona natural empleadora o el consorcio o unión temporal, y se manifestará bajo gravedad de juramento que:
La identificación del beneficiario que realiza la postulación al Paef es legítima, así como la información del representante legal.
Se tiene la intención de ser beneficiario del Paef.
No se trata de una entidad con una participación mayor al 50 % del capital por parte de la nación y/o sus entidades territoriales descentralizadas.

2. Certificación firmada por la persona natural o el representante legal, y el revisor fiscal o el contador público (según sea el caso), mediante la cual se certifique:
La disminución del 20 % de los ingresos.
Que los empleados para los cuales se solicita el aporte monetario efectivamente recibieron el salario correspondiente al mes anterior al de la postulación.
Que las obligaciones laborales adeudadas se pagarán a más tardar dentro de los cinco (5) días hábiles siguientes al recibimiento de los recursos del Paef.

Junto con esta documentación, deberá presentarse, además, la solicitud firmada por el representante legal o la persona natural, mediante la cual se manifieste la intención de ser beneficiario del PAP.


Nota: en caso de que el posible beneficiario se haya postulado también al Paef, debe presentar los documentos para la postulación al PAP ante la misma entidad financiera escogida para el primer programa.
Formulario estandarizado

La UGPP por medio de la Resolución 003 de 2020 determinó el formulario estandarizado que deberá diligenciarse para la postulación al Paef y al PAP de manera concurrente, es decir, que por medio de un solo formulario los interesados podrán postularse para ambos programas.
Cálculo de la disminución de ingresos

El artículo 3 de la nueva resolución establece que los postulantes deberán demostrar una disminución del 20 % de sus ingresos. Para esto podrán seguir el procedimiento determinado para el Paef previsto en la Resolución 1129 de 2020, que determina que el cálculo de la disminución de ingresos podrá realizarse de dos formas:
A través de la comparación de los ingresos del mes inmediatamente anterior al de la solicitud del aporte monetario respecto a los ingresos del mismo mes del año 2019; en este caso, corresponde a la comparación de la disminución de ingresos del mes de junio de 2019 con el mes de junio de este año.
Por medio de la comparación entre los ingresos del mes inmediatamente anterior al de la solicitud del aporte monetario y el promedio aritmético de los ingresos de enero y febrero de este año.

Nota: los postulantes podrán presentar la certificación de disminución de ingresos que utilizaron para el Paef del mes de julio para postularse al PAP.
Calendario de postulación al PAP

La Resolución 1361 de 2020 establece que los postulantes deberán presentar la documentación para la postulación al PAP en el mismo plazo previsto para la postulación al Paef del mes de julio, es decir, del ocho (8) hasta el 16 de julio de este año.


Nota: el numeral 1 del artículo 5 de la Resolución 1242 de 2020 que modifica el artículo 5 de la Resolución 1129 de 2020, establece que la fecha de postulación al Paef por el mes de julio, es del 08 al 16 de julio. No obstante, la UGPP mediante el manual operativo del Paef del 07 de julio, realizó la modificación de dichas fechas y estableció que la postulación al Paef será del 13 al 21 de julio.

Requisitos previstos en el Decreto Legislativo 770 de 2020

Recuerde que, además de lo anterior, debe cumplir con los siguientes requisitos previstos a través del Decreto Legislativo 770 de 2020:
Haber sido constituido antes del 1 de enero de 2020. Para el cumplimiento de este requisito por parte de las personas naturales se tomará como referencia la fecha de inscripción en el registro mercantil.
Encontrarse inscrito en el registro mercantily que esta inscripción haya sido renovada por lo menos en el año 2019.

¿Para quiénes no aplica el PAP?

Como fue estudiado en nuestro editorial Programa para el Pago de la Prima de Servicios: ¿para quiénes no aplica?, no podrán aplicar para la postulación al PAP:
Las personas naturales o jurídicas constituidas después del 1 de enero de 2020.
Las personas naturales o jurídicas que no cuenten con una inscripción al registro mercantil en el año 2019 y/o no hayan realizado la renovación de la matrícula mercantil por lo menos en el mismo año.
Las entidades en que la participación del Estado y/o sus entidades descentralizadas sea mayor al 50 % de su capital.
Las personas naturales con menos de tres (3) empleadosreportados en la planilla integrada de liquidación de aportes –Pila– correspondiente al período de cotización de abril, mayo y junio.
Las personas naturales expuestas políticamente o sus cónyuges, compañeros o compañeras permanentes o parientes en el segundo grado de consanguinidad, primero de afinidad o único civil.
Las entidades sin ánimo de lucro no declarantes de rentao de ingresos y patrimonio, y que no estén obligadas a presentar información exógena en medios magnéticos por el año gravable 2019.

Además de lo anterior, debe tenerse en cuenta que el subsidio del PAP no procede para empleados con un IBC superior a un (1) millón de pesos ($1.000.000) ni para los del servicio doméstico internos.

A su vez, este subsidio tampoco aplica para los trabajadores con suspensión del contrato de trabajo; no obstante, debe tenerse en cuenta que como empleador debe realizarse el pago de la prima de servicios causada a los trabajadores con suspensión de contrato, debido a que el artículo 53 del Código Sustantivo del Trabajo no establece que pueda realizarse un descuento de esta prestación durante la suspensión del contrato.
Amplía este tema a través de nuestro editorial Análisis 360° de la prima de servicios.


Certificación de contador para acceder al subsidio de la prima de servicios

Con la emisión de la Resolución Minhacienda 1361 de julio 2 de 2020 se aclaran algunas dudas sobre el Programa de Apoyo para el Pago de la Prima de Servicios –PAP–.

En este modelo de certificación para obtener el subsidio de prima exponemos los requisitos que debe cumplir el solicitante.

El Decreto Legislativo 770 de junio 3 de 2020, emitido por el Ministerio del Trabajo, establece el Programa de Apoyo para el Pago de la Prima de Servicios –PAP– con el fin de otorgar un aporte monetario para subsidiar el pago de la prima de servicios del primer semestre de 2020.

De acuerdo con el artículo 8 del decreto en mención, podrán ser beneficiarios de este programa las personas jurídicas que hayan sido constituidas antes del 1 de enero de 2020, que cuenten con una inscripción en el registro mercantil (renovada o realizada por lo menos en 2019) y que demuestren que tuvieron una disminución del 20 % o más en sus ingresos.

También podrán ser beneficiarias las entidades sin ánimo de lucro (que estén obligadas a presentar declaración de renta o de ingresos y patrimonio, así como información exógena por el año gravable 2019) y los consorcios o uniones temporales, los cuales deberán cumplir con los mismos requisitos, pero no deberán suministrar registro mercantil, sino la copia del RUT.

Así mismo, las personas naturales empleadoras podrán acceder a este beneficio cumpliendo los mismos requisitos de las personas jurídicas.

Sin embargo, para estas se tomará como referencia la fecha de inscripción en el registro mercantil (la cual debe ser anterior a 1 de enero de 2020); y como requisitos adicionales, debe tener al menos tres (3) empleados (reportados en la Pila correspondiente al período de cotización de febrero de 2020) y no puede ser una persona expuesta políticamente o ser cónyuge, compañero(a) permanente o pariente en segundo grado de consanguinidad, primero de afinidad o único civil de personas expuestas políticamente.

Con esto en mente, y atendiendo las novedades expuestas en la Resolución 001361 de julio 2 de 2020 expedida por el Ministerio de Hacienda y Crédito Público, te invitamos a descargar aquí el Certificado de contador para acceder al subsidio para prima de servicios y a tener en cuenta todos los comentarios que alojamos en el interior del mismo.


Si las empresas cumplen con sus obligaciones, el flujo de caja da para hasta 35 días

La Andi presentó la tercera encuesta de liquidez empresarial. Bruce Mac Master, el presidente del gremio, pidió invertir en salvar las empresas

Hace tres meses cuando la Asociación Nacional de Empresarios de Colombia (Andi) entregó la primera Encuesta de Liquidez de las Empresas, el dato que los empresarios solo tenían flujo de caja para mantener por 11 días sus obligaciones financieras encendió las alarmas.

Ayer, el gremio, junto a Acoplásticos, presentó la tercera versión del sondeo, con resultados más favorables, pues las compañías colombianas evidenciaron una recuperación en junio que les garantiza liquidez por 35 días incluso cumpliendo con sus compromisos de nómina y seguridad social, con los proveedores, el sector financiero, contratos y con la Dian.

A pesar de que las empresas han mejorado su flujo de caja, la Andi sostuvo en su reporte que “la situación sigue siendo apremiante”, por lo que el presidente del gremio, Bruce Mac Master, hizo un llamado para que se evalúen mecanismos de salvamento apoyados directamente con recursos públicos.

“Repetimos nuestro llamado para que nos concentremos en el salvamento de compañías. Salvar compañías es la mejor inversión que puede hacer nuestra sociedad, salvar compañías es salvar empleos, inversiones realizadas a lo largo de los años”, dijo Mac Master.

El presidente de la Andi reiteró la importancia del tejido empresarial para el desarrollo económico del país y sostuvo que por ello “no nos debería escandalizar que hubiera salvamento de empresas por parte del Estado”.

Entre los elementos que, según la Andi, incidieron en que las empresas mejoraran su caja están la entrada en funcionamiento de un mayor número de actividades y la reactivación de cadenas productivas. También se destacó la racionalización de costos que han hecho las empresas y las ayudas proporcionadas, tanto por el sector financiero, como los periodos de gracia y las prórrogas, como medidas impulsadas por el Gobierno, entre las que se consideró el efecto de los días sin IVA y apoyos como subsidio a la nómina y a la prima.

Dentro de la encuesta se analizó también el efecto sobre las cuentas de las empresas que tendría escoger y darle prioridad a solo una de las obligaciones, dejando de cumplir el resto, lo que implica que a junio contaban con caja por 98 días para cubrir el salario de los colaboradores y 89 días si se suma a la nómina los pagos de la seguridad social.

LOS CONTRASTES

Bruce Mac MasterPresidente de la Andi

“Es más sencillo proteger compañías que han sido creadas y tienen conocimiento de mercado, tecnología y talento humano, que crear compañías nuevas, en cuyo caso los rubros son mayores”.

Daniel MitchellPresidente de Acoplásticos

“Veo una tendencia de mejora y mayor optimismo dentro de los empresarios.Más de la mitad de la industria plástica nunca paró, por lo que la situación de liquidez se mantuvo en algunas empresas”.

Si se le diese prioridad a los proveedores, se mantendrían los pagos por 76 días, mientras que los gastos fijos asociados a contratos como arrendamiento, maquinaria, seguros, mantenimiento, servicios públicos, vigilancia, entre otros, se podrían mantener por 102 días.

Las obligaciones con la Dian, se podrán mantener por 131 días si se quiere cubrir el pago de la retención en la fuente, 111 días para el pago de la retención de IVA y 97 días para el anticipo del año gravable 2020, mientras que si las empresas quisieran destinar toda su caja a préstamos con el sector financiero podrían cubrir sus obligaciones por 75 días y por 61 si son créditos en moneda extranjera.

Los ingresos de operación de las compañías disminuyeron 12,1%
En la Encuesta de Liquidez de la Andi también se le indagó a las compañías sobre el desempeño de los ingresos operacionales para mayo de 2020, en comparación con el mismo mes de 2019. De acuerdo con el sondeo, para el total de las empresas los ingresos disminuyeron 12,1% en mayo de 2020 frente a igual mes del año anterior. Entre las 200 compañías que participaron, en 20,4% de las empresas sus ingresos de operación aumentaron en el quinto mes del año, en 6,8% permanecieron iguales, y en 72,8% disminuyeron.