jueves, junio 04, 2020

Gobierno pondrá el 50 % para pagar prima de trabajadores que ganan el mínimo… Y ¿los demás?


Gobierno nacional asumirá el 50 % de la prima de servicios para empleados formales que devenguen un salario mínimo. 

La otra mitad de la prima se podrá pagar en dos o tres cuotas, siempre y cuando haya acuerdo entre empleador y empleado. 

Presidente Duque invita al diálogo entre empleadores y empleados. 

La duda acerca de lo que iban a hacer los empresarios frente al pago de la prima correspondiente al mes de junio fue despejada el miércoles 27 de mayo de 2020, cuando el presidente de la república, Iván Duque, aseguró que el Gobierno nacional asumirá el 50 % de esta para empleados formales que devenguen hasta un salario mínimo, y así facilitarle a las empresas cumplir con esta obligación económica. 

Con la medida se beneficiarán las empresas que reporten una disminución de ingresos del 20 % o más desde el inicio de la cuarentena obligatoria. Cada trabajador en la nómina que devengue un salario mínimo recibirá $220.000. 

El ministro del Trabajo, Ángel Custodio Cabrera, aseguró que la otra mitad de la prima se podrá pagar en dos o tres cuotas, siempre y cuando haya acuerdo entre empleador y empleado. 
Todo un debate al interior del Gobierno 

La prima de servicios se había convertido en tema de debate al interior del Gobierno nacional. El primero en manifestarse fue el ministro de Hacienda, Alberto Carrasquilla, quien el 21 de mayo de 2020 manifestó que se estaba contemplando la posibilidad de aplazar el pago de la prima de servicios para aliviar la caja de las empresas y proteger el empleo. 

“Tenemos muy poco tiempo para enfrentar este problema asociado a la prima de junio. Estamos buscando una medida que permita posponer el pago de esa prima. De ninguna manera eliminar esa obligación, pero sí ser conscientes que ahí hay un problema de caja”, dijo Carrasquilla en su momento. 

Por su parte, el presidente de Colombia, Iván Duque, le dio un giro a las declaraciones de Carrasquilla al indicar el 26 de mayo que la prima de servicios debe pagarse con «facilidades fraternales» entre el empleador y el empleado. 

“Debemos tener claro que la prima se debe pagar y encontrar herramientas para que ese pago se dé con facilidades manteniendo la fraternidad entre empleadores y empleados. Es con acuerdos fraternos y con mecanismos, como juntos saldremos adelante”, dijo Duque en entrevista con Portafolio. 

El presidente también aclaró que no se eliminará el pago que por ley reciben los trabajadores en junio y diciembre, que corresponde a la mitad de su salario mensual. 
Decreto sobre diferir la prima no existe 

Finalmente, el ministro del Trabajo, Ángel Custodio Cabrera, en entrevista con La República, dijo que la prima de servicios es una prestación social que no puede ser ignorada por los empleadores, por lo que se están estudiando alternativas como que se extienda por otro mes el subsidio de nómina, lo que podría incluir un porcentaje para apoyar el cumplimiento de esta prestación social. 

Cabrera dijo que el decreto sobre diferir la prima no existe, tema del cual no se ha hablado con él. 

«Entendemos que ese tema se ha puesto sobre la mesa por todos los empresarios a los que les ha ido muy mal por la pandemia, y lo están planteando, entonces uno no lo puede ignorar, pero vamos a mirar qué alternativas hay frente a esa situación. Por ahora no hay ninguna decisión sobre el tema», indica. 
“El ministro ha reiterado que la prima de servicios es una prestación social, por lo cual no se puede ignorar o borrar”

El ministro ha reiterado que la prima de servicios es una prestación social, por lo cual no se puede ignorar o borrar. 

«Es un derecho del trabajador y hay que conservarlo. (…), uno puede mirar alternativas que sean coherentes financieramente, pero todo se estudiará», afirmó. 
Subsidio para pagar la prima, propuesta de Fenalco 

El 18 de mayo de 2020, Fenalco, gremio de los comerciantes, pidió un subsidio para pagar la prima de los trabajadores correspondiente a junio, tal cual como lo que hizo el Gobierno nacional para subsidiar la nómina de los trabajadores por el 40 % de un salario mínimo. 

Desde el punto de vista del gremio, la falta de recursos y la incertidumbre de la reapertura total del comercio lleva a lanzar esta idea. 

En caso de que no haya subsidio, Fenalco indica que se debería aplazar la prima para el segundo semestre del año, cuando se espera que ya se comiencen a ver los frutos de la reactivación económica. 

Al respecto, Jaime Alberto Cabal, presidente de Fenalco, indica lo siguiente: 

«No se trata de desconocer el derecho de los trabajadores, el cual se debe honrar. Se trata de buscar una solución a la iliquidez de las empresas, especialmente a las del sector comercio, que no tienen una alternativa para cumplir con el pago el próximo mes”.

https://actualicese.com/gobierno-pondra-el-50-para-pagar-prima-de-trabajadores-que-ganan-el-minimo-y-los-demas/?referer=email&campana=20200529&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200529_contribuyente&MD5=415e8678af580f50598f653f78613c8d

miércoles, junio 03, 2020

Tratamiento de las consignaciones bancarias en el impuesto de renta de una persona natural


Entre el 11 de agosto y el 21 de octubre de 2020, las personas naturales deberán presentar su declaración de renta del año gravable 2019. 

Entre los requisitos para que una persona quede obligada a declarar se encuentra el monto de las consignaciones recibidas durante el respectivo período. 

En el siguiente video, nuestro conferencista Diego Guevara Madrid, destacado tributarista y líder de investigación en impuestos de Actualícese, explica cuál es el efecto de las consignaciones bancarias recibidas por una persona natural sobre su impuesto de renta. Veamos: 

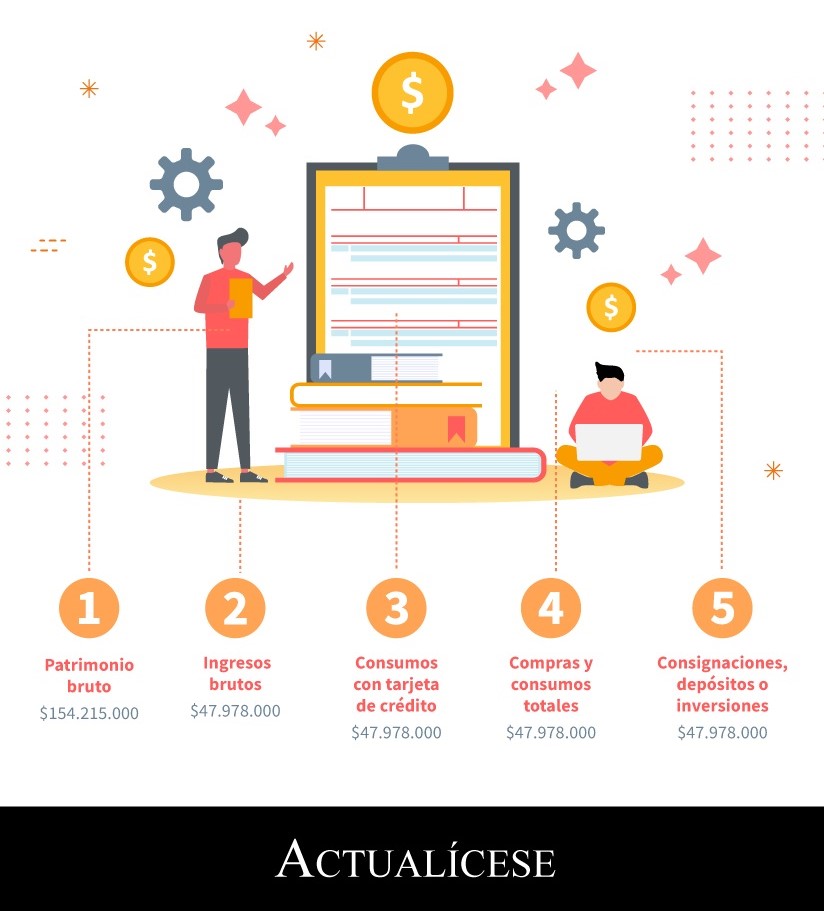
En relación con los expuesto por nuestro investigador, si una persona natural contribuyente del régimen ordinario en Colombia recibe consignaciones bancarias, independientemente de su origen, cuyo monto supera a lo largo del año gravable el equivalente a 1.400 UVT ($47.978.000 por 2019), quedará obligada a declarar renta (ver el artículo 594-3 del Estatuto Tributario –ET). 

Lo anterior, a razón de que la norma no especifica que las consignaciones que suman dentro del momento para quedar obligado a declarar renta sean aquellas que se derivan del ingreso, sino que, por el contrario, establece que el valor acumulado de consignaciones bancarias, depósitos o inversiones financieras, siempre que supere las 1.400 UVT, dará lugar a que la persona natural o sucesión ilíquida quede obligada a presentar la declaración de renta.

Esto te puede interesar: Cartilla Renta Personas Naturales 2019 Sistema de Rentas Cedulares - Grupo editorial Nueva Legislación 


Ahora bien, para efectos del IVA, recordemos que el numeral 6 del parágrafo 3 del artículo 437 del ET señala que una persona natural no será responsable de este impuesto, siempre que el monto de sus consignaciones bancarias, depósitos o inversiones financieras, provenientes de actividades gravadas con IVA, no supere el equivalente a 3.500 UVT ($119.945.000 y $124.625.000 por 2019 y 2020, respectivamente). 

En consecuencia, para determinar si una persona es responsable o no del IVA, se debe tomar en cuenta solo el monto de las consignaciones derivadas de actividades gravadas con este impuesto. 

Por otra parte, es necesario precisar que, si una persona natural del régimen ordinario queda obliga a declarar renta, no significa que tenga un impuesto a cargo; dado que esto solo sucederá si la utilidad fiscal liquidada en su declaración supera las 1.090 UVT ($37.354.000 por 2019; ver el artículo 241 del ET, modificado por el artículo 26 de la Ley 1943 de 2018).


https://actualicese.com/tratamiento-de-las-consignaciones-bancarias-en-el-impuesto-de-renta-de-una-persona-natural/?referer=email&campana=20200526&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200526_impuestos&MD5=415e8678af580f50598f653f78613c8d

Liquidador de indemnización por despido sin justa causa (contrato indefinido)


Antes de decidir si va a finalizar o no un contrato de trabajo sin justa causa, le recomendamos revisar cuánto tendrá que pagarle al trabajador. 

Compartimos un archivo de Excel que podrá usar para liquidar una indemnización cuando se trata de la finalización de un contrato indefinido. 

En vista de los efectos laborales que se han derivado de las fases de mitigación del COVID-19, compartimos este liquidador con el fin de que usted pueda conocer cuánto será el valor por el que debe indemnizar a cada trabajador en caso de que esté contemplando la opción de finalizar un contrato sin justa causa. 

Tenga en cuenta que el artículo 64 del Código Sustantivo del Trabajo –CST– establece que, si hay lugar a una terminación del contrato sin justa causa, el trabajador tiene derecho a una indemnización. El tratamiento de la liquidación de la indemnización depende del tipo de contrato y es de la siguiente manera: 

Contrato indefinido: 
Trabajadores que devenguen más de 10 salarios mínimos mensuales legales vigentes –smmlv–: 20 días de salario por el primer año de servicio y 15 días de salario por cada año subsiguiente o a prorrata del tiempo cumplido. 
Trabajadores que devenguen menos de 10 smmlv: 30 días de salario por el primer año de servicio y 20 días por cada año subsiguiente o a prorrata del tiempo cumplido si fuese menor. 

Contrato fijo: 
Se liquida lo que corresponde a salarios, según el plazo que falte por cumplirse en el contrato. 

Contrato por obra o labor: 

Teniendo en cuenta que en los contratos de obra o labor no se puede determinar un tiempo de inicio o duración de la labor (caso diferente a los contratos a término fijo), si se llega a finalizar el contrato, la indemnización no puede ser inferior a 15 días de salario. 

Con esto en mente, compartimos el archivo de Excel Liquidador de indemnización por despido sin justa causa que podrá usar para liquidar una indemnización cuando se tenga activo un contrato indefinido con el trabajador.


https://actualicese.com/liquidador-de-indemnizacion-por-despido-sin-justa-causa-contrato-indefinido/?referer=email&campana=20200601&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200601_laboral&MD5=415e8678af580f50598f653f78613c8d

martes, junio 02, 2020

Subsidio de nómina: ¿aplica para personas naturales?


Con la expedición del Decreto 677 de mayo 19 de 2020 y la Resolución Minhacienda 001129 de mayo 20 del mismo año, las personas naturales podrán acceder al subsidio de nómina del Paef. 

Conoce más aspectos importantes a continuación. 

Luego de la controversia que se generó al conocer que el Decreto Legislativo 639 de mayo 8 de 2020 mencionaba un beneficio de un subsidio del 40 % en la nómina de las empresas sin contemplar el beneficio para las personas naturales, el Ministerio de Salud y de la Protección Social emitió el Decreto Legislativo 677 de mayo 19 de 2020. 

Esto último, realizando modificaciones importantes al Programa de Apoyo al Empleo Formal –Paef– e incluyendo a las personas naturales empleadoras como posibles beneficiarias de este subsidio. 
¿Cuáles son los requisitos para la persona natural? 


De conformidad con el artículo 2 del Decreto 639 de 2020 (modificado por el artículo 1 del Decreto 677 de 2020), podrá ser beneficiaria del Paef la persona natural que: 
Cuente con una inscripción en el registro mercantil (realizada o renovada por lo menos en el año 2019). 
Tenga tres (3) o más empleados reportados en la Pila correspondiente al período de cotización del mes de febrero de 2020. 
Demuestre la necesidad del aporte estatal, certificando una disminución del 20 % o más en sus ingresos. 
No haya recibido el aporte en tres (3) ocasiones. 
No haya estado obligada a restituir el aporte estatal del Paef. 
No sea una persona expuesta políticamente –PEP– o sea cónyuge, compañero permanente o pariente en el segundo grado de consanguinidad, primero de afinidad o único civil, de personas expuestas políticamente.


https://actualicese.com/subsidio-de-nomina-aplica-para-personas-naturales/?referer=email&campana=20200601&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200601_laboral&MD5=415e8678af580f50598f653f78613c8d

Se debería crear un mecanismo de reforma al régimen actual de insolvencia


El exsuperintendente de Sociedades Luis Guillermo Vélez para hacer frente a la crisis del Covid-19 y de la guerra petrolera 

Debido a que la crisis generada por el Covid-19 podría tener muy pronto efectos sobre las empresas locales y el empleo, el exsuperintendente de Sociedades y actual presidente del Instituto Colombiano de Derecho Concursal, Luis Guillermo Vélez, le dijo a Asuntos Legales que el Gobierno Nacional debería crear un régimen de reestructuración empresarial temporal similar al de 1999, el cual permita agilizar los procesos de reorganización y disminuir la intervención judicial. 

¿Qué repercusiones económicas cree que podría tener el Covid-19 en el país? 
Colombia está enfrentando una doble crisis: la sanitaria asociada al Covid-19 y simultáneamente otra relacionada con los precios del petróleo por la guerra entre Arabia Saudita y Rusia. Estos dos factores, de alguna manera, se retroalimentan y ambos impactarán a la economía local.

Debido a esta coyuntura, es previsible que en los próximos meses algunos sectores estén seriamente golpeados. Entre ellos, podrían estar el de servicios, el de la infraestructura, el comercio, el petrolero ... Todo ello, va a tener un gran impacto en las finanzas públicas del país. 

¿Esta situación va a llevar a que muchas empresas tengan que cerrar? 
Sí, habrá un problema de liquidez muy grande, lo que va a afectar a las empresas y muchas de estas muchas van a tener problemas de insolvencia. Nos gustaría saber qué tan grande es el daño, pero que va a haberlo, seguro. Cuando se habla de daño a las empresas, se habla también de pérdida de empleos necesariamente. 

En 1999 sucedió algo parecido en Colombia, con elementos diferentes en muchos aspectos, pero la situación tiene algunos elementos similares. En ese entonces, el Gobierno expidió unas normas especiales para resolver las situaciones de insolvencia de las empresas. 

Se conoció como la Ley 550 y estuvo vigente entre 1999 y 2007, era de aspecto temporal. Estuvo diseñada para permitirle a las empresas renegociar sus deudas con sus acreedores, tanto públicas como privadas, inclusive, entidades territoriales y hospitales. Fue una norma muy importante que ayudó a salvar cientos de miles de empleos, miles de empresas que después salieron de la crisis y fueron prósperas. 


Raúl ÁvilProfesor Economía U. Nacional

“Es un tema muy complicado porque muchas de esas micro empresas no tienen un músculo financiero grande para sostenerse en el tiempo, para ellas va ser difícil esa baja tan abrupta en la demanda”. 

Entonces, ¿el Gobierno debería anticiparse a estos impactos y evaluar la introducción de reformas al régimen actual de reestructuración? 
Desde esta semana, el Gobierno decretó la emergencia económica y social. Se trata de una medida de excepción que le permite al presidente por decreto, sin pasar por el Congreso, tomar medidas para resolver aquellas situaciones de crisis. 

Entonces una sugerencia al Gobierno es que trabaje un mecanismo de reforma al régimen actual de insolvencia, la Ley 1116, para crear un régimen excepcional, temporal, que ayude a resolver los problemas que se van a dar con seguridad en los próximos meses en las empresas. Nos debemos anticipar a la crisis creando un marco legal para que esas miles de empresas que van a entrar en situación de insolvencia o de iliquidez puedan renegociar sus deudas. 

¿Y qué aspectos debería tener esta reforma temporal? 
Ya existe una, pero sería un régimen excepcional, temporal. Mucho más flexible que el actual y que favorezca acuerdos privados extrajudiciales. Que sea más ágil y más flexible que el actual, puesto que tiene un procedimiento pesado y largo. Actualmente, se está demorando entre ocho y 18 meses, la ley dice que menos tiempo, pero es más. Entonces, se requiere un régimen que permita a las empresas en de uno a tres meses tener acuerdos con sus acreedores más rápidos. Y que se realicen en el marco privado, que no tengan que ser que se tramiten ante la vía judicial. 

¿Tiene la Supersociedades la capacidad para atender a esta avalancha de procesos?
La Supersociedades es una entidad muy seria, de las mejores, de primer nivel. Tiene mucha experiencia en estos temas, tal vez es la mejor entidad de resolución de insolvencia que hay en América Latina. Sin embargo, su capacidad actual es muy pequeña. Cuando yo estaba entre 2010 y 2014, se tramitaban unos 350 procesos de reorganización al año y hoy llegamos a los 700 y 800 procesos. Es decir, se ha doblado. Ya había problemas de congestión y con lo que se viene esta cifra se puede triplicar. 

Uno de los lunares de la Ley 550 fue el de garantizar los derechos de los acreedores, ¿qué se tendría que hacer en este aspecto?
Una de las equivocaciones de esa ley fue que deterioró mucho los derechos de los acreedores. Si yo era acreedor y tenía una garantía, por ejemplo, un edificio o una máquina, me la quitaban. Y eso hizo muy difícil que a las empresas les entraran recursos porque nadie les quería prestar plata a una empresa sin garantías. Entonces, aquí hay que hacer un balance para darle al deudor la posibilidad de reestructurarse de una manera ágil pero al mismo tiempo hay que defender los derechos de los acreedores.


https://www.asuntoslegales.com.co/actualidad/efecto-del-coronavirus-en-las-empresas-de-colombia-2982068
lunes, junio 01, 2020

Sobornos en la empresa privada: atención a estos comportamientos sospechosos


Reuniones inusuales de personas de la compañía con los negociadores es una alerta de posible fraude. 

En promedio se paga un 26,2 % adicional de forma secreta para asegurar un contrato o negocio. 

46,5 % de los empresarios manifiestan no contar con iniciativas para la evaluación de riesgos de soborno. 

Las empresas privadas deben asumir su responsabilidad frente a situaciones de fraude que se pueden presentan en su interior, asumirla con interés, compromiso y una visión a largo plazo. 

El informe “Estado de las prácticas empresariales contra el soborno: primer estudio latinoamericano”, elaborado por la Universidad Externado de Colombia (junto a otras instituciones educativas latinoamericanas) y Pacto Global Red Colombia, encuestó a 694 empresarios de pequeñas, medianas y grandes empresas colombianas sobre sus conocimientos acerca de la legislación asociada a la corrupción en general, y al soborno en particular. 

La investigación busca presentar los esfuerzos que se vienen realizando en el país, por parte del sector privado, con el propósito de combatir el soborno. 
“58 % de los participantes respondieron que el principal motivo del soborno es el temor de perder contratos o negocios”

De igual manera, se indagó sobre los esfuerzos que las empresas están realizando para contar con una gestión más transparente. 
Comportamientos sospechosos 
Reuniones inusuales de personas de la compañía con los negociadores. Por ejemplo, desayunos, almuerzos, idas a clubes, fiestas o viajes. 
Cuando un proveedor pide una de las condiciones de la negociación es que el pago se realice en una cuenta ubicada en otro país diferente al lugar donde se encuentra la empresa, o a cuentas personales diferentes a las de la compañía. 
Solicitud de comisiones mediante el establecimiento de un porcentaje sobre el negocio, que deben ser pagadas por anticipado, en algunos casos con un medio de pago diferente al tradicional. 
Solicitud de viáticos con valores altos, necesarios para poder cerrar el negocio. 
Negarse a entregar información sobre los beneficiarios finales del negocio. Por ejemplo, impedimento para conocer los nombres e identificación de todos los accionistas de una compañía. 
Fraude en el sector privado 
Los sectores productivos percibidos con mayor incidencia de sobornos son: construcción (34 %); administración pública (20 %); defensa (20 %); seguridad social (20 %) y explotación de minas y canteras (13 %). 
Los participantes consideraron que se paga en promedio un 26.2 % adicional de manera secreta para asegurar un contrato o negocio. 
58 % de los participantes respondieron que el principal motivo del soborno es el temor de perder contratos o negocios. 
¿Qué se está haciendo al interior de las empresas? 
Sólo el 15 % de la muestra manifestó haber realizado capacitaciones acerca de la prevención del soborno y actos de corrupción a sus empleados, contratistas o empleados de sus contratistas. 
El 11.5 % de la muestra cuenta con un programa para combatir el soborno, valorado por un tercero. 
El 80.3 % de la muestra manifestó contar con al menos un mecanismo para evitar y combatir el soborno al realizar trámites ante entidades públicas. 
46.5 % de la muestra respondió no contar con iniciativas para la evaluación de riesgos de soborno. 
El 38.7 % de los participantes dijeron no implementar mecanismos de control para evitar soborno en el área de recursos humanos.


https://actualicese.com/sobornos-en-la-empresa-privada-atencion-a-estos-comportamientos-sospechosos/?referer=email&campana=20200206&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200206_revisoria&MD5=415e8678af580f50598f653f78613c8d

domingo, mayo 31, 2020

ABC de la liquidación de nómina


Actualícese #EnCasa y estudie con la guía de nuestros especialistas los aspectos más importantes de una nómina, mediante el desarrollo de casos prácticos.

Conozca, además, las modalidades de salario, porcentajes de liquidación de seguridad social, horas extra y demás beneficios laborales.

En un mes pueden presentarse situaciones que generan una serie de cambios en la remuneración salarial de un trabajador, como, por ejemplo, un período de incapacidad, vacaciones, licencias u horas extra.

En el siguiente vídeo, el conferencista Luis Miguel Merino, abogado especialista en Derecho Laboral, realiza un tutorial a través del cual, de forma didáctica y mediante el desarrollo de casos prácticos, podrá reforzar sus conocimientos acerca del manejo de nómina. 

En este tutorial encontrarás, entre otros, casos de liquidación de nómina de:
Salario variable. 
Horas extras diurnas y nocturnas.
Períodos de incapacidad.
Descuentos por libranza.
Salario integral. 
Suspensión disciplinaria.
Viáticos. 
Licencias.
Trabajadores por días. 

Para efectos de comprender de forma amplia el tutorial preparado por el abogado Merino, es necesario que tenga en cuenta los siguientes conceptos, montos y porcentajes de liquidación de los diferentes elementos que conforman la nómina:
Salario

El artículo 127 del Código Sustantivo del Trabajo –CST– establece que el salario no es solo la remuneración fija o variable, sino lo que recibe el trabajador en dinero o en especie como contraprestación directa del servicio.

Modalidades de salario
Salario mínimo mensual legal vigente –smmlv–: se encuentra regulado a través del artículo 145 del CST. Se define como aquel monto mínimo al que todo trabajador tiene derecho con el ánimo de sufragar sus necesidades y las de su familia.


Salario mínimo 2020

Valor de un día de salario mínimo
$877.803
$29.260

  • Salario integral: se encuentra estipulado a través del artículo 132 del CST. Se conforma por un factor salarial equivalente a 10 smmlv más uno prestacional equivalente al 30 %. Veamos:

Factor salarial

Factor prestacional

Total
10 smmlv equivalentes a 8.778.030
30 % equivalentes a 2.633.409
$11.411.439 para 2020

  • Salario en especie: constituye toda retribución material distinta al dinero que recibe el trabajador como parte de su remuneración salarial y contraprestación directa del servicio. Esta modalidad salarial se encuentra regulada a través del artículo 129 del CST y puede pactarse bajo los siguientes porcentajes:

Monto del salario

Porcentaje máximo de salario en especie
1 smmlv
Hasta el 30 %
Más de 1 smmlv
Hasta el 50 %
Profundice esta información consultando nuestro editorial Salario en especie: monto máximo para trabajador o trabajadora del servicio doméstico.
Nota: las mencionadas son las modalidades salariales en términos generales, es decir, un trabajador puede devengar más de un smmlv; no existe obligación de pagar salarios integrales ni acordar parte de estos en especie; solo son formas de remuneración salarial que la ley permite que el empleador y trabajador acuerden.
Las propinas no constituyen salario, ni los beneficios que de manera ocasional y por mera liberalidad otorga el empleador al trabajador; esto, de conformidad con lo previsto en el artículo 128 del CST.

Prestaciones sociales

Las prestaciones sociales comprenden el pago de la prima de servicios, las cesantías e intereses a las cesantías. Estas deben ser liquidadas y pagadas bajo las siguientes pautas:

Concepto

Tratamiento

Fórmula
 
Prima de servicios
Pagada al trabajador el 30 de junio y a más tardar el 20 de diciembre de cada año.

Salario x número de días laborados / 360
 
Cesantías
Consignadas a más tardar el 14 de febrero de cada año en el fondo de cesantías.
Salario mensual x días trabajados / 360
 
Intereses a las cesantías
Pagados directamente al trabajador a más tardar el 31 de enero de cada año.
Valor de las cesantías x días trabajados x 12 % (o 0,12) dividido entre 360

Aunque las prestaciones sociales comprendan tiempos de pago o consignación determinados, debe pagarse el valor causado al trabajador al momento de la terminación del contrato de trabajo.
Consulte nuestro editorial ¿Cómo liquidar un contrato de trabajo?

Aportes a seguridad social

Los aportes a seguridad social comprenden el pago de salud, pensión y riesgos laborales. Estos conceptos deben ser pagados entre empleador y trabajador bajo los siguientes porcentajes:
Aporte
Porcentaje total
Aporte trabajador
Aporte empleador
 
Salud
12,5 %
4 %
8,5 %
 
Pensión
16 %
4 %
12 %
 
Riesgos laborales
(ARL)
0,522 %
(Nivel de riesgo I)
No aplica
0,522 %

Vacaciones

Las vacaciones son un derecho del que son acreedores los trabajadores por cada año de labor cumplido y equivalen a quince (15) días hábiles de descanso remunerados.
Estas pueden ser disfrutadas y/o compensadas y proceden según la modalidad. Deben tenerse en cuenta las siguientes pautas:

Modalidad de vacaciones

Tratamiento en nómina

Fórmula


Disfrutadas
 
  • Procede el pago de aportes a salud y pensión.
  • No procede el pago de aportes a riesgos laborales ni el auxilio de transporte.
 
Salario x días laborados / 720


Compensadas
 
  • Procede el pago de aportes a salud, pensión, riesgos laborales y auxilio de transporte.


“Sobre los valores pagados por el empleador al trabajador por concepto de vacaciones, ya sean disfrutadas o compensadas, deben liquidarse y pagarse aportes parafiscales” 

Sobre los valores pagados por el empleador al trabajador por concepto de vacaciones, ya sean disfrutadas o compensadas, deben liquidarse y pagarse aportes parafiscales.

Auxilio de transporte

El auxilio de transporte debe ser otorgado a aquellos trabajadores que devenguen hasta dos (2) smmlv y solo en los eventos en los que el trabajador deba trasladarse hasta el sitio de trabajo.

Auxilio de transporte 2020
$102.854

Aportes parafiscales

Los aportes parafiscales son contribuciones obligatorias por parte de los empleadores al ICBF, Sena y cajas de compensación familiar –CCF–. El monto de estos aportes corresponde al 9 % del costo total de los elementos que constituyen salario en la nómina y se pagan según la entidad a la que vayan dirigidos, bajo los siguientes porcentajes:
Concepto
Porcentaje
Caja de compensación familiar
4 %
ICBF
3 %
Sena
2 %

Periodo de incapacidad

Un período de incapacidad se presenta en los eventos en los que el trabajador sufra un accidente, ya sea de origen común o laboral.
El pago de la incapacidad por accidente laboral le corresponde a la ARL a la que se encuentre vinculado el trabajador, sobre el 100 % del salario desde el primer día de incapacidad.
En lo que respecta a un período de incapacidad de origen común se paga por distintos actores y bajo los siguientes porcentajes:
Tiempo de la incapacidad
Responsable del pago
Responsable del trámite de la incapacidad
Porcentaje de pago del salario
Primeros dos (2) días
Empleador
Empleador
66,67 %
Tercer día y hasta el día 90
EPS
Empleador
66,67 %
Desde el día 90 hasta el 180
EPS
Empleador
50 %
A partir del día 181, hasta el día 540
Fondo de pensiones
Trabajador
50 %
A partir del día 541, en adelante
EPS
Empleador
50 %
Profundice esta información consultando nuestro editorial  ABC de la incapacidad de origen común.

Licencias laborales

Las licencias laborales son aquellos permisos remunerados regulados por la ley y de obligatorio otorgamiento por parte del empleador al trabajador. Estas licencias son las siguientes:

Licencia por

Tiempo
 
Maternidad
18 semanas calendario
 
Paternidad
8 días hábiles
 
Grave calamidad doméstica
Tiempo necesario
 
Luto
5 días calendario
 
Entierro de compañeros
Día del entierro
 
Desempeño de cargos oficiales
1 día
 
Ejercer el derecho al voto
Media jornada laboral
 
Sindical
Tiempo requerido
 
 No remunerada
Tiempo requerido (aunque se encuentre prevista en la ley –artículo 51 del CST– el empleador no se encuentra obligado a otorgarla)

A excepción de la licencia no remunerada, las demás licencias comprenden el pago de todas las obligaciones laborales a cargo del empleador.
Amplíe este tema a través de nuestros editoriales Licencias de trabajo: ¿conoce todos los permisos que tiene por ley? y Licencias o permisos no remunerados: efectos sobre el contrato de trabajo.

Jornada laboral

La jornada laboral es aquella que hace referencia al número de horas durante las cuales el trabajador presta sus servicios. Se distribuye de la siguiente manera:

Jornada laboral

Tiempo
 
Máxima legal
8 horas diarias y 48 a la semana
 
Mínima diaria
4 horas
 
Máxima diaria
10 horas

Las horas que excedan de la jornada máxima laboral o diaria, según haya sido pactado con el empleador, se tendrán como horas extra. Estas últimas no podrán superar las dos (2) horas diarias; esto supone que un trabajador no puede laborar más de doce (12) horas en un día.
Amplía este tema a través de nuestro editorial Jornada laboral: implementación por turnos y tratamiento del trabajo suplementario.

Recargos y horas extra

Los recargos son aquellos valores reconocidos al trabajador que labora en horas de la noche (desde las 9:00 p. m. hasta las 6:00 a. m. del día siguiente) o en días que en términos generales no son laborables, como los domingos y festivos.
Por su parte, las horas extra son aquellas que debe reconocer el empleador al trabajador, como fue mencionado, en los eventos en los que este último labore horas por fuera de la jornada máxima legal o la pactada con el empleador.
La liquidación de estos conceptos debe realizarse bajo los siguientes porcentajes:
Recargos y horas extra
Porcentaje sobre el cual se paga
Nocturno
35 %
Dominical o festivo
75 %
Hora extra diurna
25 %
Hora dominical o festiva nocturna
110 % (75 % + 35 %)
Hora extra diurna dominical o festiva
100 % (75 % + 25 %)
Hora extra nocturna dominical o festiva
150 % (75 % + 75 %)

Viáticos

Los viáticos son sumas de dinero que el empleador reconoce a los trabajadores para efectos de cubrir los gastos en los que incurren para el cumplimiento de sus labores fuera del lugar habitual de trabajo.
Este concepto constituye salario dependiendo de las circunstancias bajo las cuales el empleador lo conceda al trabajador. Veamos:
Viáticos permanentes
Viáticos accidentales
Son aquellos que constituyen salario y se destinan para el alojamiento y manutención del trabajador. De los cuales, se exceptúan los gastos generados por transporte o de representación. Estos últimos pueden ser, por ejemplo, un regalo por parte de la empresa para los clientes, invitaciones a restaurantes con fines publicitarios para la compañía, o cualquier actividad que tenga tal fin.Son aquellos que no constituyen salario en ninguna circunstancia, ya que se otorgan al trabajador por un requerimiento no habitual o poco frecuente.

https://actualicese.com/abc-de-la-liquidacion-de-nomina/?referer=email&campana=20200330&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200330_laboral&MD5=27e45d0767d6a6bc7439dc1bc00c605a

sábado, mayo 30, 2020

La cuarentena preventiva por Covid-19 también se tomaría como incapacidad laboral


Una de las medidas que se sugieren para afrontar la enfermedad, que ya es pandemia, es adoptar horarios flexibles en las oficinas 

Debido a que el presidente Iván Duque anunció que Colombia impondrá un aislamiento a los pasajeros procedentes de España, China, Italia y Francia, se abre la incógnita sobre si las personas que están en cuarentena preventiva obtendrán una incapacidad laboral o no. 

“Las personas en cuarentena preventiva o por confirmación tendrán que ser consideradas como incapacitadas, con el mismo pago de incapacidades que vienen adelantando los patronos y EPS, frente a enfermedades de origen común”, manifestó Karen Romero, directora del Centro de Atención Laboral Cali de la Resultados de búsqueda Escuela Nacional Sindical,

Eso quiere decir que los dos primeros días de la cuarentena los deben asumir los empleados y, en adelante, hasta los 180, las EPS. No obstante, esto no debería aplicar para aquellos que no tengan incapacidad. 

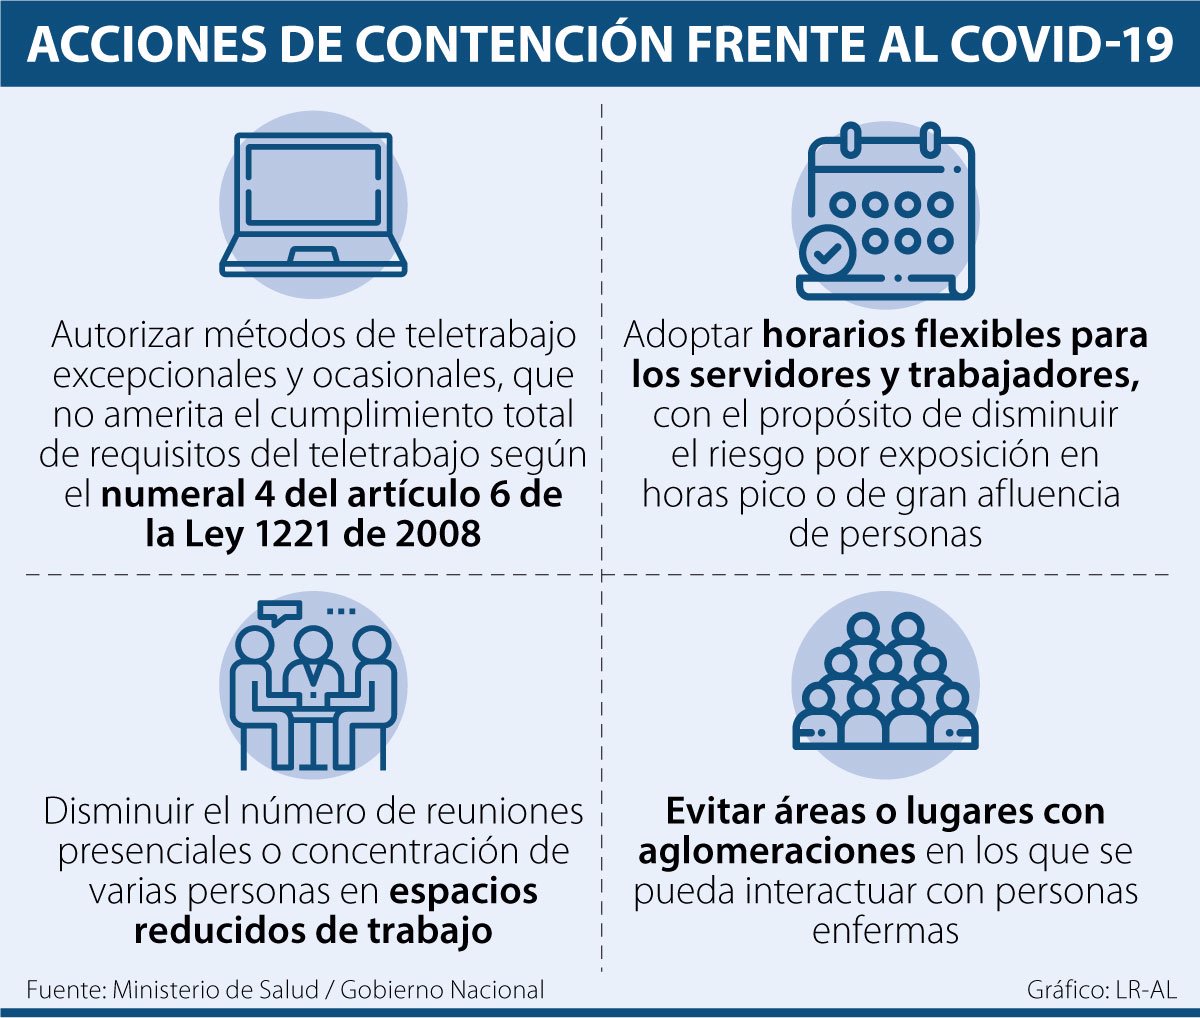
A partir de la Circular 0018 de 2020, las empresas deben tomar medidas temporales para minimizar los riesgos de contagio. De esta manera, se autorizó el teletrabajo para empleados que hayan llegado al país recientemente, quienes hayan estado en contacto físico con personas con diagnóstico o quienes estén presentando algún síntoma leve del virus. 

Otras de las medidas frente al tema del Covid-19 es la de adoptar horarios flexibles, disminuir el número de reuniones presenciales o evitar lugares con aglomeraciones. 

También hay que resaltar que si se prueba la relación de causalidad entre el contagio y la actividad del trabajo, será tomada como enfermedad de trabajo, según la clasificación en los tipos de exposición: directa, indirecta e intermedia, lo que variaría el Ingreso Base de Liquidación (IBL) de las incapacidades. 


Para la directora del área de Derecho Laboral en Cohen Abogados, Andrea Robayo Uribe, siendo está una emergencia a nivel mundial, “el trabajador tiene la obligación de informar a la empresa, con el fin de evitar cualquier circunstancia que ponga en riesgo la vida y salud de sus demás compañeros de trabajo”. 

Algunas empresas van a poder asumir los costos de esas implementaciones. Sin embargo, habrá otras que no puedan llevar adelante estas medidas adoptadas por el Gobierno. “Habrá que ponderar la urgencia del servicio, los derechos del consumidor o usuario y las condiciones dignas de trabajo”, aseguró Romero.


https://www.asuntoslegales.com.co/actualidad/cuarentena-preventiva-por-covid-19-tambien-se-tomaria-como-incapacidad-laboral-2976355

4 errores frecuentes en la presentación de la información exógena: conózcalos y evite sanciones


El reporte de información exógena tiene como objetivo el cruce y estudio de información que permita el cumplimiento de la función de fiscalización de la Dian. 

No obstante, al momento de presentar esta información suelen cometerse errores frecuentes, los cuales detallamos a continuación. 

Al aproximarse los vencimientos para entregar el reporte de información exógena correspondiente al año gravable 2019 (que deberá ser presentada entre el 28 de abril y el 10 de julio de 2020; ver nuestro Calendario tributario 2020), es indispensable tener en cuenta los principales errores que suelen ocurrir con mayor frecuencia en la preparación y presentación de tal información, así como las sanciones aplicables de no corregirse a tiempo cada uno de ellos. 

Por tanto, a continuación abordamos aquellos errores que los contribuyentes suelen cometer en el reporte de la información exógena. Veamos: 

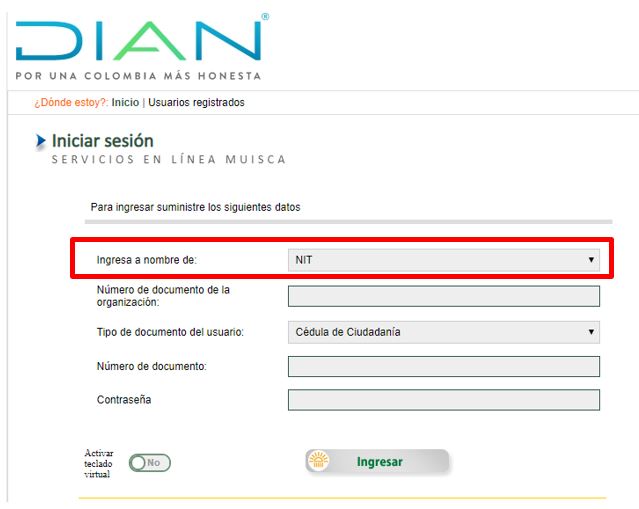
1. Inicio de sesión en la plataforma Muisca 

Al entregar el reporte de la información exógena correspondiente a una entidad, persona jurídica, es necesario tener en cuenta que al iniciar sesión en la plataforma Muisca de la Dian debe ingresarse con la opción “NIT” y posteriormente diligenciar los datos correspondientes al representante legal. Lo anterior, dado que es recurrente que al iniciar sección se ingrese a la plataforma con la opción “a nombre propio”, dirigiéndose a la cuenta de usuario del representante legal y no a la perteneciente a la entidad. 


Esto ocasiona que la información exógena enviada a la Dian sea registrada a nombre del representante legal, figurando la entidad (persona jurídica) en la falta de no haber cumplido su responsabilidad de enviar tal reporte y, quedando expuesta a la sanción contemplada en el literal a) del numeral 1 del artículo 651 del ET (ver nuestro editorial Sanciones por no enviar reporte de información exógena). 
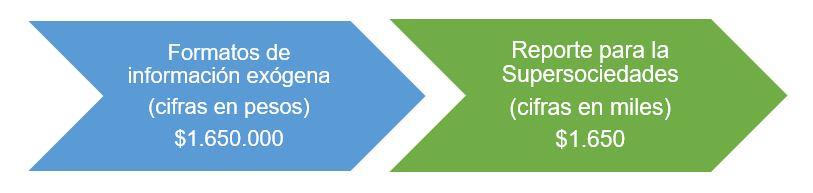
2. No diligenciamiento de las cifras completas en pesos 

Al diligenciar los formatos para el reporte de exógena, pueden presentarse errores en el diligenciamiento de las cifras completas en pesos, dado que es común que la transcripción de las mismas se efectúe con cifras en miles. 

Así pues, debe tenerse en cuenta que, al momento de diligenciar estos formatos, todas las cifras deben ir completas y no abreviadas. 

Lo anterior suele ocasionarse debido a que por la misma época en la que se debe presentar el reporte de información exógena, algunos contribuyentes se encuentran preparando reportes para la Supersociedades, los cuales sí deben registrar sus cifras en miles. 

3. Reporte de personas naturales 

Al reportar en los formatos la información correspondiente a terceros, personas naturales, es común que registre el tipo de documento “31 – NIT”. Sin embargo, este reporte debe realizarse con el tipo de documento “13 – cédula”. 

De presentarse lo anterior, y después de enviado el reporte a la Dian, el sistema mostrará el mensaje “NIT no existe en RUT”, para lo cual el reportante deberá nuevamente subir la información exógena a la plataforma, corrigiendo el error presentado. 
4. Cruces de información con las declaraciones tributarias 

Al diligenciar los formatos del reporte de exógena correspondiente a cuentas por cobrar, cuentas por pagar, IVA generado, IVA descontable, entre otros, es necesario realizar cruces de la información con aquella registrada en la respectiva declaración de renta (formularios 110 o 210, según sea el caso), así como con las declaraciones de IVA (formulario 300) y retención en la fuente (formulario 350). 
Sanciones aplicables 

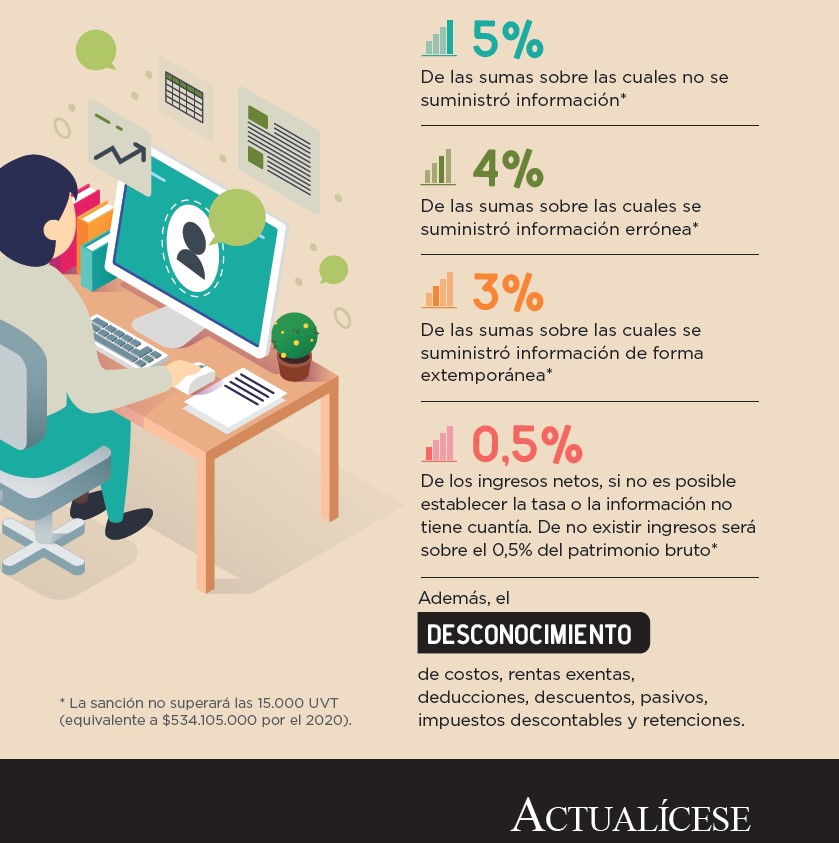
De acuerdo con el artículo 651 del ET, entre las sanciones tributarias aplicables al reporte de información de exógena encontramos las siguientes: 

“si la corrección de la información exógena es realizada antes del vencimiento del plazo para presentar este reporte, no se deberá liquidar sanción alguna”

Cabe señalar que las anteriores sanciones, a excepción de la última, no deben superar el equivalente a 15.000 UVT ($534.105.000 por 2020). Además, si la corrección de la información exógena es realizada antes del vencimiento del plazo para presentar este reporte, no se deberá liquidar sanción alguna. 

No obstante, es necesario tener en cuenta que cuando la sanción es impuesta mediante resolución, previamente se dará traslado de cargos a la persona o entidad sancionada, quien tendrá un (1) mes para responder. 
Reducción de la sanción 

Según el parágrafo del artículo 651 del ET, el contribuyente obligado a enviar el reporte de información exógena que no haya cumplido con su obligación podrá subsanar voluntariamente las sanciones antes de que la Dian profiera el pliego de cargos, liquidando la sanción reducida en un 20 %. 

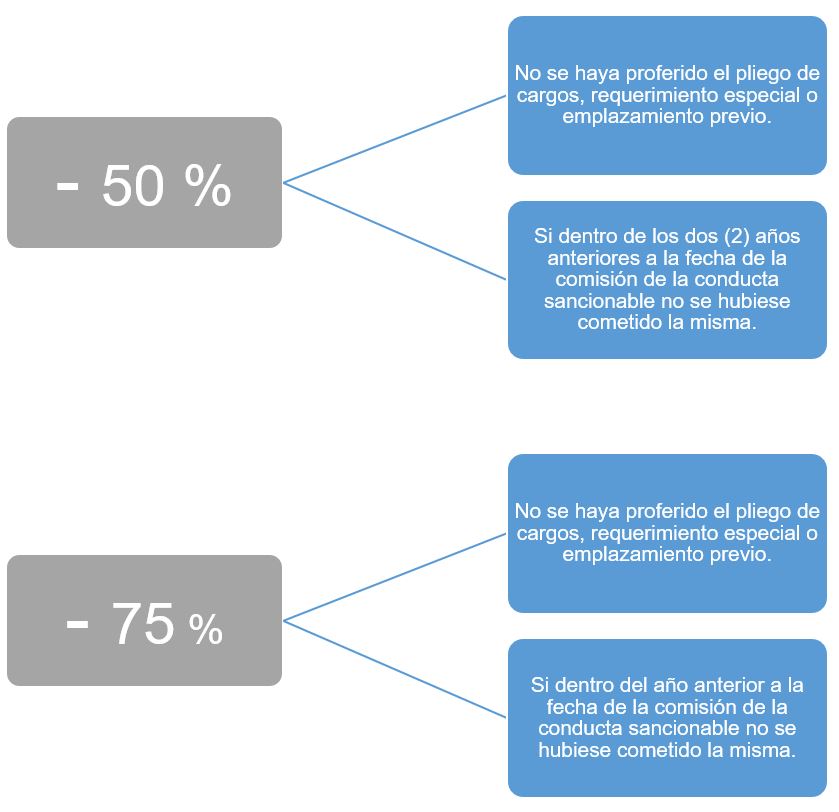
Adicionalmente, también podrán ser aplicadas las reducciones señaladas en el artículo 640 del ET, siempre y cuando se cumplan las siguientes condiciones: 

“el contribuyente podrá obtener una doble reducción de la sanción, aplicando la señalada el parágrafo del artículo 651 del ET, más la tratada en el artículo 640 del mismo estatuto”

En este orden de ideas, el contribuyente podrá obtener una doble reducción de la sanción, aplicando la señalada el parágrafo del artículo 651 del ET, más la tratada en el artículo 640 del mismo estatuto. 

Lo anterior, a razón de que la acumulación de las rebajas sancionatorias es posible debido a la naturaleza de las mismas, pues algunas reducciones operan como consecuencia de la colaboración del contribuyente con la Dian, consistente en evitar un desgaste administrativo. Por su parte, otras consideran los antecedentes del responsable para castigar con menor rigor a quien ha procurado actuar con mayor responsabilidad (ver el Concepto Dian 014116 de julio 26 de 2017). 

Desde Actualícese hemos preparado una zona web especial sobre el reporte de información exógena por el año gravable 2019, en la cual encontrará un análisis de nuestro equipo investigador, titulado Información exógena: de lo básico a lo complejo para su presentación, junto con ayudas audiovisuales y herramientas prácticas que harán más sencilla su labor. ¡Consúltela ya! Ingrese en nuestra zona web.


https://actualicese.com/4-errores-frecuentes-en-la-presentacion-de-la-informacion-exogena-conozcalos-y-evite-sanciones/?referer=email&campana=boletin-dominical-22-mar-2020&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200322_semanal&MD5=27e45d0767d6a6bc7439dc1bc00c605a

Cualidades de la mujer en un mercado laboral desigual

Al enfrentarse a medianas y altas gerencias donde predominan los hombres, las mujeres fortalecen habilidades específicas. 


La desigualdad de género en el mercado laboral se refleja en salarios bajos. 

Aunque las empresas apuestan a políticas de equidad de género en sus empresas, el mercado laboral todavía representa un gran reto para las profesionales colombianas. 
​
De hecho, el último informe laboral del Dane indicó que para el total nacional, la tasa de desempleo de las mujeres en el último trimestre de 2019 fue 12,6%, una cifra mayor a la de los hombres: 7,2%.

No obstante, afrontar la desigualdad en algunas organizaciones y –en ciertas ocasiones- ambientes laborales machistas, se convierte en una oportunidad para enriquecerse profesionalmente y fortalecer ciertas habilidades.

“Específicamente de un contexto laboral en el que predominan los hombres, las mujeres deben de tener claridad sobre sus responsabilidades, indicadores y metas en donde logren establecer un plan de acción detallado que posteriormente se traduzca en resultados tangibles y demostrables, responsabilizándose de un objetivo común de la organización”, comenta Camila Greiffenstein, Head Services Delivery de DNA Outplacement.

Entre otras competencias se encuentra la “confianza en sí misma, que para cualquier líder esta es crítica y las mujeres, al tener que enfrentarse a este tipo de desafíos de inequidad a nivel corporativo, tienden a desarrollar este aspecto mucho más y prepararse con toda la información necesaria para enfrentar cualquier decisión o situación”, menciona Laura Alba, HR Manager de PageGroup.
extrema”, explica la página oficial de la cuenta.

¿Quiénes aportan entonces al FSP? El aporte lo realizan los colombianos que devenguen más de cuatro salarios mínimos legales vigentes (SMLV), brindando mensualmente el 1% de su salario al Fondo de Solidaridad Pensional.

Por su parte, los trabajadores que ganan más de 20 SMLV hacen un aporte máximo del 2%. Hay que tener en cuenta que el porcentaje de cada aporte varía según la cantidad de SMLV recibidos.

Actualmente, el FSP financia dos subcuentas, una de Solidaridad y Subsistencia, es decir, el Programa de Subsidio al Aporte en Pensión (PSAP) y el Programa Colombia Mayor. Cada una de estas tiene variaciones en cuanto al porcentaje de aportes, regulaciones y los subsidios que se entregan, los cuales se encuentran detallados en el artículo 8 de la Ley 797 de 2003.

Para destacarse por su liderazgo, tanto mujeres como hombres, se deben ganar el respeto y credibilidad de jefes y pares para generar confianza. Así entonces, la opinión del empleado comienza a ser más valorada e impacta positivamente sobre el desempeño de la organización. “No hay que tener personas a cargo para ser líder, ni tampoco estar ocupando una posición determinada para mostrarse como tal”, explica Greiffenstein. 

Según Patricia Vargas, gerente de Right Management de ManpowerGroup, “la comunicación asertiva enfocada en las conversaciones de carrera y la transformación cultural de la organización también es clave para abrirse espacio en las empresas y generar relaciones de valor. Una de las razones por las que las mujeres se ven estancadas es por culturas masculinas arraigadas”.

Como líderes, muchas profesionales trabajan más en su inteligencia emocional y aprenden a desarrollar otros aspectos como la motivación y la empatía, dos cualidades importantes cuando se desempeñan en roles que requieren de liderazgo y que buscan generar el mejor desempeño de los demás empleados el trabajo.

“Las situaciones a las que se han visto enfrentadas en donde la inequidad muchas veces se traduce en un número más bajo y en el no ser opcionadas para un cargo o responsabilidad, lo que hace que tengan que ser más recursivas y preparar otros caminos para alcanzar aquello que se necesita”, complementa Alba.


https://www.portafolio.co/economia/empleo/cualidades-de-la-mujer-en-un-mercado-laboral-desigual-538347

viernes, mayo 29, 2020

El blockchain y la auditoría: ¿cuál es su relación?


El blockchain hace parte de las herramientas tecnológicas que están revolucionando el modo en que realizamos transacciones. 

El auditor debe estar a la vanguardia de estos cambios, pues son muchas las organizaciones que están incursionando en esta nueva tendencia. 

Teniendo en cuenta los diferentes cambios a los cuales se están enfrentando las organizaciones en lo que respecta a las dinámicas transaccionales, es preciso hablar sobre el blockchain, cuyo uso se está masificando cada vez más en el entorno empresarial. 


Esto, en razón a que esta nueva tecnología permite, entre otros, los siguientes: 
Certificar información de manera inmutable. 
Programar, automatizar negocios o contratos sin sesgos. 
Conocer información previa sobre el origen de los activos a intercambiar. 

Dichos aspectos son significativos en el ejercicio de la auditoría, pues muchas firmas de auditoría están buscando adentrarse en el uso de esta herramienta tecnológica, como un medio para poder ver las transacciones de las entidades a través de una cadena de datos rastreable y a prueba de falsificaciones. 

Con el fin de que profundices en este tema te invitamos a adquirir nuestra suscripción Platino, a través de la cual tendrás acceso a la sesión de actualización Impacto del blockchain en el ejercicio de la auditoría, cuyo contenido es desarrollado por el Dr. Roberto Valencia, experto en este tema. 

Con esta suscripción tendrás acceso a 66 sesiones de actualización al año, en las cuales se abordarán elementos importantes para el ejercicio de tu labor, relacionadas con la categoría de impuestos, Estándares Internacionales, revisoría fiscal, laboral y comercial. Disfruta de fabulosos beneficios siendo un suscriptor Platino. Para más información ingresa aquí.


https://actualicese.com/el-blockchain-y-la-auditoria-cual-es-su-relacion/?referer=email&campana=20200326&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200326_revisoria&MD5=[MD5]

Frenazo en seco de la economía por el coronavirus ya se está sintiendo: Anif

Según el Dane, hay más de tres millones de desempleados en todo el territorio nacional.

Jornada de microrruedas de empleo. Imagen de referencia.

Recientemente el Dane informó que el desempleo en el país llegó al 12,2% en el mes de febrero, resultados son preocupantes para la Asociación Nacional de Instituciones Financieras (Anif), ya que en dicho periodo no existía el efecto de la propagación del Covid-19 y la economía colombiana había mostrado resultados favorables en algunos de los indicadores sectoriales, durante enero de 2020. 

Para ese centro de estudios económicos, esta situación es el preámbulo de el complejo entorno que estará enfrentando el mercado laboral en los próximos dos meses, pues la actual coyuntura de propagación y sus consecuencias traerán mayores dificultades para reactivar la generación de empleo. 

Según el informe, el ‘frenazo en seco de la economía´ ya se está sintiendo, particularmente en los sectores de comercio, transporte, esparcimiento y turismo siendo los más afectados. 

“Si el aislamiento se prolonga más de lo debido, habrá más sectores perjudicados y la economía entrará en una espiral negativa de difícil recuperación, con consecuencias muy difíciles de superar para un mercado laboral que ya venía deteriorándose”, indica el documento.

En términos de generación de empleo en el país, se ha evidenciado un deterioro en la tasa de desempleo que es consistente con la destrucción de 98.000 puestos de trabajo. En el trimestre móvil diciembre de 2019 a febrero de 2020. 

Teniendo en cuenta esta situación, la asociación insiste en la necesidad de implementar un plan para reiniciar la economía, una vez termine el aislamiento preventivo obligatorio. 

Para el gremio, el plan deberá desarrollarse por etapas: aislamiento para los más vulnerables, adultos mayores y enfermos crónicos; el retorno a las actividades económicas de la población no vulnerable para ´reiniciar´ la economía; pruebas masivas de diagnóstico y aislamiento a los diagnosticados que tengan resultado positivo y atención en hospitales y clínicas a las personas con complicaciones de salud.


https://www.rcnradio.com/economia/frenazo-en-seco-de-la-economia-por-el-coronavirus-ya-se-esta-sintiendo-anif