jueves, septiembre 08, 2022

Los clientes de Bitso+ empezarán a generar rendimientos en la criptomoneda ether


Usuarios de Argentina, Brasil, Colombia y México podrán ganar rendimientos desde el 29 de agosto y recibirlos a partir del 5 de septiembre

Bitso, plataforma de criptomonedas con cinco millones de usuarios, anunció la integración de la moneda ether a su plataforma Bitso+, con lo que los clientes que activen esta función comenzarán a ganar rendimientos en esta criptomoneda a partir del 29 de agosto, recibiéndolos en su billetera desde el 5 de septiembre.

Desde su lanzamiento en mayo 2022, más de 800.000 clientes han activado la funcionalidad de Bitso+. Los beneficios aplicarán para todos los clientes de Bitso, incluyendo Argentina, Brasil, Colombia y México.

“Desde el comienzo la misión de Bitso+ fue brindarle una opción segura y confiable a nuestros clientes para que generen rendimientos simplemente dejando sus criptos en su billetera de Bitso. Añadir Ether era el paso lógico, no solo por la gran adopción de esta criptomoneda entre nuestros clientes, sino porque el ecosistema Ethereum ha mostrado una increíble innovación desde su creación”, comentó Bárbara González Briseño, Directora General de Bitso México.

También agregó que “El próximo Ethereum Merge es un ejemplo más de la capacidad que tiene Ethereum para revolucionar el mundo desde una perspectiva más escalable y sustentable. En Bitso compartimos el entusiasmo del ecosistema por este proceso de mejora y estamos comprometidos a apoyarlo”

Qué es lo más importante al realizar una auditoría financiera?

 Cuando se escucha la palabra auditoría o se menciona que un auditor va a estar en determinada compañía haciendo una revisión, de inmediato se perciben sensaciones como: afán, asombro, presión, dudas y en muchos casos miedo o temor. Sin embargo, siempre debe verse el lado positivo de efectuar una auditoría, y en este caso, para una auditoría financiera, se debe tener presente que lo más importante serán los resultados y las recomendaciones que se obtendrán.


¿Para qué sirve una auditoría financiera?

Tenga en cuenta que realizar una auditoría financiera permitirá la optimización de recursos, así como la mejora en los procesos internos de la organización y esto se reflejará en obtener unas cifras financieras lo más acorde posible a la realidad, lo que finalmente permitirá a los usuarios de la información una buena toma de decisiones.

Durante el proceso de una auditoría financiera se pueden evidenciar falencias en diversos puntos neurálgicos del cumplimiento legal de una organización como:

⦿ La implementación de facturación electrónica pues aún existen empresas que siguen aplicando modelos obsoletos y no permitidos por la normatividad actual.

⦿ Presentación extemporánea de impuestos.

⦿ Pagos tardíos de aportes a seguridad social.

⦿ La omisión en la presentación de información exógena en los que se incluyen la conciliación contable y fiscal de la declaración de renta.

Todo esto a la larga se verá reflejado en los estados financieros de la organización y podría conllevar a multas o sanciones que en algún momento deberán ser canceladas tanto a la DIAN como a la UGPP.
¿Auditoría interna o externa?

Para evitar las falencias comunes en una auditoría financiera, juega un rol muy importante tanto el contador de la organización como el revisor fiscal de esta, pues el primero es el encargado de certificar las cifras y el segundo deberá dictaminar y dar una opinión al respecto.

Cuando se trata de una auditoría realizada por un externo, esta dará una nueva perspectiva sobre el manejo que existe en el día a día, lo que, en muchos casos, determinará que es hora de efectuar cambios, inclusive la necesidad de hacer un relevo en la revisoría fiscal o del contador público.

Al tener en cuenta esta perspectiva, la larga lista de temas y falencias adscritas a una auditoría financiera, sobre las cuales se presentan distintos riesgos, tienen un potencial de oportunidad.

miércoles, septiembre 07, 2022

Recaudar es una tarea que debe evitar tributarias


Es importante que el Ministerio de Hacienda sensibilice sobre el recaudo de impuestos, pues se ha avanzado en esta tarea y eso debería evitar más reformas tributarias

Septiembre será un mes clave para la administración de Gustavo Petro, no solo debe haber configurado ya su equipo de Gobierno, sino porque la nueva reforma tributaria debería quedar aprobada en pocas semanas, el presupuesto para 2023 ajustado y el Plan Nacional de Desarrollo para el próximo cuatrienio listo. Lo más importante por ahora es sincronizar presupuestos e ingresos, de tal manera que no se vuelva a hablar de reformas tributarias al menos por lo que resta del gobierno; Colombia no debe seguir navegando por las turbias aguas de la inseguridad tributaria, revueltas por las cada vez más frecuentes colocaciones de nuevos impuestos y el cambio en las reglas de juego impositivo.

¿Cuánto dinero necesita el Gobierno Nacional de turno para financiar el Presupuesto General de la Nación? ¿Cuánto le aportan las empresas industriales y comerciales del Estado? ¿En cuánto necesita endeudarse? Hay aspectos que pertenecen a los ingresos corrientes u ordinarios y otros son extraordinarios, el punto es que el país político, económico y empresarial, no puede vivir de tributaria en tributaria, así no se pueden hacer negocios ni montar empresas; un país tiene que tener seguridad tributaria y para eso es urgente que la discusión del presupuesto deba hacerse a la par con un análisis de dónde derivan los ingresos.

Los datos de recaudo de la Dian dictan que esa tarea se está cumpliendo de manera eficiente desde hace más de una década; que el país contributivo ha evolucionado en montos recaudados y en número de contribuyentes, pero todo parece indicar que las necesidades administrativas y las inversiones sociales son insaciables y no hay monto que les sirva. El Gobierno pasado hizo tres reformas tributarias y el actual radicó en el Congreso otra tributaria al siguiente día de haberse instalado en la Casa de Nariño; algo no está funcionando, pues las administraciones nacionales no saben hacer más que tributarias sin que presenten un plan de ahorro u otras ideas menos duras para las personas naturales y jurídicas; y lo peor, es que siempre son los mismos castigados, los asalariados indefensos y los empresarios.

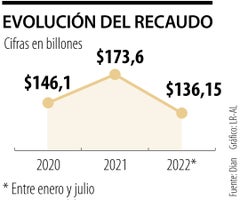
El presupuesto general debe superar $410 billones y si el recaudo para este año es de $202 billones, aún estamos por debajo de 50%, el resto se completa con deuda y permanece un déficit de unos $90 billones. La última década -con excepción de 2020- ha mostrado un aumento constante en el monto de recaudo. Según los datos de la Dian, se pasó de recaudar $99,2 billones en 2012 (cifra parecida a lo que se logró en 2021 solo a julio), mientras que 2021 cerró con ingresos tributarios superiores a $173,6 billones y este año esa meta se superará con creces. La nueva Dian debe disminuir los montos de evasión y elusión de impuestos para que la tributación de las personas naturales y jurídicas se estabilice.

Los ingresos tributarios del Estado están mal distribuidos y deben equipararse al resto del continente y la Ocde, en Colombia los gravámenes sobre naturales representan apenas 7% del total del recaudo, en América Latina y el Caribe es de 10% y en la Ocde 23%. Todo puede ser argumentado, pero poco a poco, no se puede alcanzar estos niveles en una sola tributaria, debería haber un plan en el largo plazo, pero primero un plan de ahorro, pues los impuestos no deben irse a la administración.

Certificación del revisor fiscal como prueba contable: recomendaciones para su elaboración


La certificación del revisor fiscal y el contador público constituye una prueba contable. Para que esta no sea desvirtuada, la contabilidad deberá llevarse conforme a las normas legales.

Presentamos a continuación recomendaciones para la elaboración de certificaciones por parte del revisor fiscal.

En virtud de la facultad otorgada al contador para brindar fe pública, las certificaciones del contador público deben ser las relacionadas con la ciencia contable, las cuales se describen en el artículo 2 de la Ley 43 de 1990: las que implican organización, revisión y control de contabilidades, certificaciones y dictámenes sobre estados financieros, certificaciones que se expidan con fundamento en libros de contabilidad, revisoría fiscal, prestación de servicios de auditoría y actividades conexas, como la asesoría tributaria, la asesoría gerencial, en aspectos contables y similares.

Estas son algunas recomendaciones que deben tenerse en cuenta para la elaboración de la certificación del revisor fiscal.


Veremos a continuación algunos aspectos necesarios para que la certificación del revisor fiscal sea válida como prueba contable.
Certificación del revisor fiscal constituye prueba contable

Si bien es cierto la contabilidad constituye un medio de prueba cuando es llevada en debida forma, pues así lo expresa el artículo 772 del Estatuto Tributario, el artículo 777 del Estatuto tributario, por su parte, advierte sobre la calidad de prueba contable de las certificaciones emitidas por el contador público o revisor fiscal:

Cuando se trate de presentar en las oficinas de la administración pruebas contables, serán suficientes las certificaciones de los contadores o revisores fiscales de conformidad con las normas legales vigentes, sin perjuicio de la facultad que tiene la administración de hacer las comprobaciones pertinentes.

Como puede observarse, las certificaciones emitidas por el contador público o revisor fiscal constituyen prueba contable, no obstante, la administración de impuestos podrá realizar comprobaciones sobre la información certificada.

¿Qué información debe contener la certificación del revisor fiscal?

En cuanto al alcance de las certificaciones del revisor fiscal en materia tributaria, el Consejo de Estado se pronunció por medio del Expediente 20379 de diciembre de 2018, indicando que las certificaciones del contador público o revisor fiscal deben contener algún grado de detalle en cuanto a los libros, cuentas o asientos de los hechos que pretenden demostrarse.

Además del detalle de lo que pretende demostrarse con estas certificaciones, deben tenerse en cuenta otros aspectos, así como lo explica el Dr. Roberto Valencia, especialista en revisoría fiscal y auditoría, en el siguiente video:

Certificaciones emitidas deben estar fundamentadas en la contabilidad


(…) si bien el artículo 777 del Estatuto Tributario señala que la certificación de los contadores o revisores fiscales es suficiente para presentar en las oficinas de la administración pruebas contables, la jurisprudencia ha precisado que para que estos certificados sean válidos como prueba contable deben llevar al convencimiento del hecho que se pretende probar, con sujeción a las normas que regulan el valor probatorio de la contabilidad; deben expresar si la contabilidad se lleva de acuerdo con las prescripciones legales; si los libros se encuentran registrados en la cámara de comercio; si las operaciones están respaldadas por comprobantes internos y externos, y si reflejan la situación financiera del ente económico.

(El subrayado es nuestro).

El revisor fiscal debe obtener la evidencia válida y suficiente que le permita constatar que la información que certifica corresponde a la realidad. En este sentido, el revisor fiscal puede expedir certificaciones en el marco de una prueba contable, es decir, certificar sobre las cifras registradas en los libros de contabilidad.

Como se mencionó, la contabilidad constituye un medio de prueba solo cuando es llevada en debida forma, de acuerdo con los requerimientos legales. Por tanto, si no es llevada la contabilidad de forma correcta, las certificaciones emitidas por el revisor fiscal serán desvirtuadas y tampoco constituirán un medio de prueba.

El artículo 773 del Estatuto Tributario indica la forma y requisitos para llevar la contabilidad:Para los comerciantes, la contabilidad deberá sujetarse al título IV del libro I del Código de Comercio.

Mostrar fielmente el movimiento diario de ventas y compras.

Cumplir los requisitos señalados por el Gobierno mediante reglamentos, de forma que haga posible ejercer un control efectivo y reflejar, en uno o más libros, la situación económica y financiera de la empresa.
Aspectos a tener en cuenta en la certificación del revisor fiscal

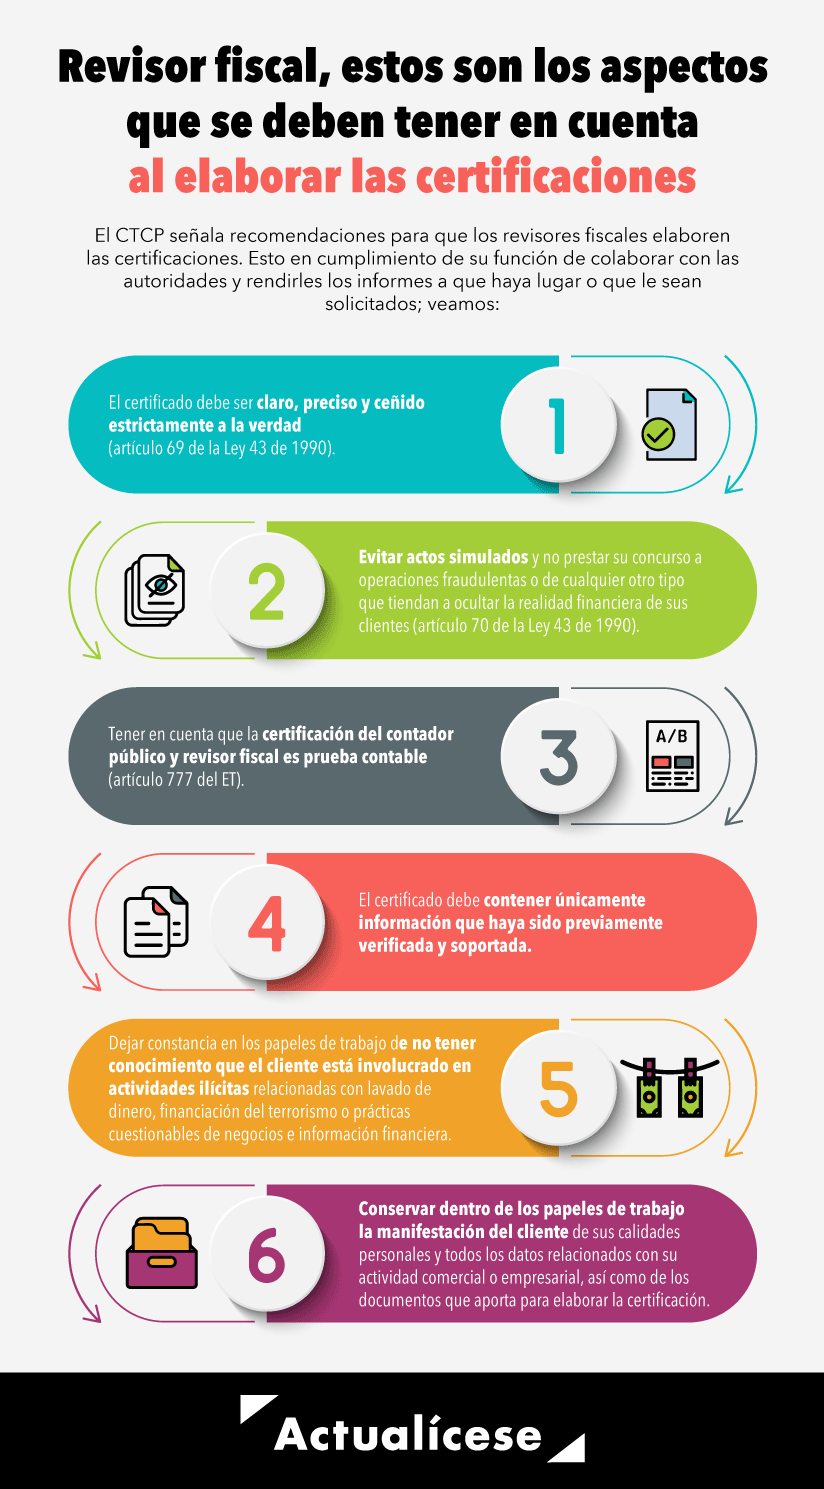
El Consejo Técnico de la Contaduría Pública expresa en el Concepto 0353 del 22 de junio de 2022 recomendaciones para que los revisores fiscales elaboren los certificados. Esto en cumplimiento de su función de colaborar con las autoridades gubernamentales que ejerzan la inspección y vigilancia de las compañías y rendirles los informes a los que haya lugar o que les sean solicitados, veamos:El certificado deberá ser claro, preciso y ceñido estrictamente a la verdad de acuerdo con lo estipulado en el artículo 69 de la Ley 43 de 1990.

Los contadores públicos deben cumplir estrictamente las disposiciones legales y profesionales y proceder en todo tiempo en forma veraz, digna, leal y de buena fe, evitando actos simulados, así como prestar su concurso a operaciones fraudulentas o de cualquier otro tipo que tiendan a ocultar la realidad financiera de sus clientes, en perjuicio de los intereses del Estado o del patrimonio de particulares, sean estas personas naturales o jurídicas según el artículo 70 de la Ley 43 de 1990.

La certificación de contador público y revisor fiscal es prueba contable según lo dispuesto en el artículo 777 del E. T.

El certificado debe contener únicamente información que haya sido previamente verificada y soportada por parte del contador público.

Dentro de los papeles de trabajo del contador público deberá dejarse documentada la información del cliente atendiendo las normas sobre control de calidad contenidas en el anexo 4 del DUR 2420 de 2015, junto con la documentación, respecto de no tener conocimiento de que el cliente está involucrado en actividades ilícitas relacionadas con lavado de dinero, financiación del terrorismo o prácticas cuestionables de negocios e información financiera.

Dentro de los papeles de trabajo deberá conservarse una carta de representación del cliente o una declaración juramentada donde se manifiesten sus calidades personales y todos los datos relacionados con su actividad comercial o empresarial, así como de los documentos que aporta para la elaboración de la certificación.

Nota: a pesar de la existencia de la declaración juramentada o carta de representación sobre las actividades comerciales o empresariales del cliente, el profesional contable debe verificar la documentación que su cliente suministre y hacer uso del juicio y escepticismo profesional.
Recomendación para la certificación del revisor fiscal Certificación del revisor fiscal como prueba contable: recomendaciones para su elaboración | Actualícese (actualicese.com) 

martes, septiembre 06, 2022

Trabajadores independientes: así se reguló el sistema de presunción de ingresos


En relación con la inconstitucionalidad de la norma que regulaba la cotización del ingreso base de cotización a trabajadores independientes, se generaron dudas sobre el sistema de presunción de ingresos para trabajadores independientes con contratos diferentes al de prestación de servicios.

La cotización para trabajadores independientes con contrato de prestación de servicios está regulada en la Ley 1122 de 2007, en la cual se indica que la base mínima será del 40 % del valor mensualizado del contrato.

Pero ¿qué ocurre con los trabajadores independientes con contratos diferentes a prestación de servicios? Esto fue objeto de regulación en el reciente Decreto 1601 del 5 de agosto de 2022.

En dicha norma se estableció el sistema de presunción de ingresos con base en las actividades económicas que desarrollan los trabajadores independientes por cuenta propia con contratos diferentes a prestación de servicios; este sistema deberá ser tenido como referencia para dar cumplimiento a lo establecido en el parágrafo 2 del artículo 204 de la Ley 100 de 1993.
“El esquema de presunción de costos es un elemento del sistema de presunción de ingresos y corresponde a la información de coeficientes de costos presuntos por actividades económicas”

A continuación, presentaremos los aspectos regulados en el Decreto 1601 de 2022.
Esquema de presunción de costos para trabajadores independientesEl esquema de presunción de costos es un elemento del sistema de presunción de ingresos y corresponde a la información de coeficientes de costos presuntos por actividades económicas, con los cuales se determinan los costos presuntos del trabajador independiente por cuenta propia o con contrato diferente al de prestación de servicios.

Para efectos de la norma, deberá entenderse por trabajador independiente por cuenta propia aquella persona natural que realiza su actividad económica por su cuenta y riesgo, cuya actividad puede o no conllevar la subcontratación, compra de insumos y deducción de expensas para su ejercicio.

Asimismo, las personas independientes con contratos diferentes a prestación de servicios son toda aquella persona natural que genere ingresos derivados de la celebración de contratos con personas naturales o jurídicas de derecho público o privado, que como bien lo indica su nombre, son contratos que no cumplen los parámetros de uno de prestación de servicios.
PUBLICIDAD


También se consideran dentro de esta categoría los declarantes de renta ante la Dirección de Impuestos y Aduanas Nacionales –Dian–, cuya actividad económica principal sea la de rentista de capital.
Sistema de presunción de ingresos de los trabajadores independientes

El sistema de presunción de ingresos hace referencia al sistema de estimación del Ingreso Base de Cotización ­–IBC– de los trabajadores independientes por cuenta propia y los independientes con contratos diferentes a prestación de servicios.

Este sistema se integra por los ingresos brutos determinados por el obligado y los costos presuntos determinados, conforme se señala en los anexos para cada actividad económica del Decreto 1601 de 2022.
Ingreso como indicador de capacidad de pago

Para efectos de determinar la capacidad de pago, se presumirá la obligación de afiliación al régimen contributivo del sistema general de seguridad social en salud mediante la información que provenga de las declaraciones tributariasinformación exógena de la Dian y cualquier otra que permita determinar los ingresos de los trabajadores independientes.

En ese sentido, con base en dicha información, se establecerá la existencia de ingresos netos iguales o superiores a 1 salario mínimo legal mensual vigente –smmlv–
Procedimiento para liquidación de aportes de trabajadores independientes

Los trabajadores independientes por cuenta propia y los independientes con contratos diferentes a prestación de servicios, para la liquidación de los aportes al sistema de seguridad social integral, deberán atender el siguiente procedimiento:

Determinar el ingreso bruto.
Descontar los costos asociados a la actividad económica (expensas necesarias); para lo cual se podrá acceder a las siguientes opciones:Descontar los costos y gastos que tengan relación de causalidad con la actividad productora de renta en los términos establecidos en el artículo 107 y siguientes del Estatuto Tributario –ET– y demás normas que regulen las expensas realizadas en el desarrollo de cualquier actividad económica, atendiendo las exigencias para la validez de dichos documentos.
Aplicar el porcentaje de costos presuntos correspondiente según la actividad económica del cotizante, de acuerdo con el anexo «Esquema de presunción de costos» del Decreto 1601 de 2022.Sobre el ingreso neto obtenido hasta aquí, se deberá calcular y efectuar el aporte correspondiente al sistema de seguridad social integral, así:12,5 % de cotización a salud
16 % de cotización a pensión.
Riesgos profesionales dependiendo de la actividad realizada.

Por otro lado, debe mencionarse que los independientes que tengan contrato por prestación de servicios deberán aportar a seguridad social sobre el 40% del valor mensualizado del contrato.
¿Qué entidad está encargada del correcto aporte de los trabajadores independientes?
“la Unidad Especial de Gestión Pensional y Parafiscales –UGPP–, en el ejercicio de sus facultades, podrá exigir al aportante los soportes de los costos de sus actividades económicas que le sirvieron de base para determinar el ingreso neto”

En este caso, la Unidad Especial de Gestión Pensional y Parafiscales –UGPP–, en el ejercicio de sus facultades, podrá exigir al aportante los soportes de los costos de sus actividades económicas que le sirvieron de base para determinar el ingreso neto.

En caso de no contar con dicha información y documentación soporte, dicha unidad tomará el coeficiente de costos señalado en el anexo del Decreto 1601 de 2022, o el que lo modifique o sustituya, según corresponda a la actividad principal reportada en la declaración de renta del período fiscalizado.
¿El pago de los aportes deberá ser mes vencido o mes anticipado?

Al respecto, debe mencionarse que el pago de los aportes al sistema de seguridad social integral de los trabajadores independientes cuenta propia, independientes con contratos de prestación de servicios y de los independientes con contratos diferentes a prestación de servicios se efectuará mes vencido.

lunes, septiembre 05, 2022

Concepto unificado Dian deben facturarse las solicitudes de reintegro de costos y gastos


La Dian recopila respuestas a múltiples preguntas relacionadas con la facturación electrónica, nómina electrónica, Radian y otros temas en su Concepto Unificado 0106. Una de ellas se relaciona con la solicitud de reintegro de costos y gastos y su soporte en una factura de venta.

Conoce la respuesta aquí.

A través del Concepto Unificado 0106 de agosto de 2022 (de 181 páginas), la Dian recopiló las respuestas a 81 preguntas que en los años más recientes se abordaron mediante diferentes conceptos y oficios relacionados con la obligación de facturar, la facturación electrónica, el documento de nómina electrónica y el Radian.

Es importante destacar que en la actualidad las normas reglamentarias más importantes relacionadas con dichos temas son las introducidas con el Decreto 358 de marzo de 2020 y las resoluciones Dian 000042 de mayo de 2020000013 de febrero de 2021 y 000085 de abril de 2022.

Sin embargo, en razón de que el artículo 13 de la Ley 2155 de septiembre 14 de 2021 le introdujo varias modificaciones importantes al artículo 616-1 del ET (sistema de facturación), es importante estar pendiente de dos proyectos de normas que ya se anunciaron durante el presente año 2022 en los portales del Minhacienda y de la Dian. Con estas se volvería a cambiar la reglamentación sobre estos temas, lo cual claramente provocaría que una parte importante del Concepto Unificado 0106 de agosto de 2022 quede automáticamente desactualizada (ver el proyecto de decreto publicado por el Ministerio de Hacienda el 1 de julio de 2022 y el proyecto de resolución publicado por la Dian el 19 de agosto de 2022).

Las solicitudes de reintegro de costos y gastos no se deben soportar en factura electrónica de venta

Entre las múltiples preguntas que la Dian resuelve en el Concepto 0106 de agosto de 2022 se encuentra la contenida en el numeral 1.3.1, con la cual se vuelve a ratificar lo que en el pasado ya se había dicho en otras doctrinas (como la del Concepto 87967 de septiembre de 2000) en relación con el hecho de que una solicitud de reintegro o reembolso de costos y gastos no se debe soportar en una “factura de venta”.

En el mencionado numeral 1.3.1 se lee lo siguiente:

1.3.1. Descriptor: Reembolso de gastos

Al respecto, se informa que la normatividad vigente sobre la materia está comprendida por el artículo 1.6.1.4.9. del Decreto 1625 de 2016 y el artículo 74 de la Resolución DIAN 000042 de 2020. Adicionalmente, se precisa que las adquisiciones que haya efectuado el mandatario por el mandante están soportadas en facturas, que el mandatario debe identificar si corresponden a operaciones propias o del mandante y, las que corresponden a este serán el soporte para recuperar los gastos que efectúe el mandatario por el mandante.

Nótese que se trata de la adquisición de bienes y/o servicios que fueron facturados, en su momento, por el respectivo proveedor, frente a las cuales el mandatario efectuó su pago, luego, en tanto correspondan al desarrollo del mandato, lo que el mismo pretende frente al mandante es su reembolso, caso en el cual no tiene lugar expedir una factura por este hecho.

Por lo tanto, bajo el supuesto de reembolso de gastos, debe concluirse que éste no da lugar a la obligación de expedir factura de venta o documento equivalente, dado que dicho concepto no se origina en la venta de un bien o en la prestación de un servicio. No obstante, se precisa que para que el contratante pueda imputarse las deducciones por estos costos, gastos y/o impuestos descontables según corresponda, los mismos deben estar debidamente soportados.

(El subrayado es nuestro).

Implicaciones de no facturar el reintegro de costos y gastos

A partir de lo anterior, podemos destacar lo siguiente. Supóngase que una empresa incurre, por ejemplo, en un costo o gasto como el de pagar un servicio de arrendamiento, y hasta practica las retenciones de renta y de IVA sobre dicho costo y gasto, pero luego pide a otra empresa que comparte el mismo edificio que le reintegre una parte o la totalidad de ese costo o gasto; entonces, sucederá lo siguiente:
“para solicitar un reintegro de costos y gastos, lo único que se debe elaborar es una simple cuenta de cobro detallando los costos y gastos que se solicita que sean reintegrados”

a. La solicitud del reintegro de costos y gastos no se factura, pues según el artículo 615 del ET lo único que se factura es la «venta» (de bienes o servicios), pero nunca se deben hacer «facturas de venta» por algo que en realidad no se está vendiendo. Por tanto, para solicitar un reintegro de costos y gastos, lo único que se debe elaborar es una simple cuenta de cobro detallando los costos y gastos que se solicita que sean reintegrados. Esta cuenta de cobro debe detallar el nombre del tercero.

b. Puesto que las solicitudes de reintegro de costos no corresponden ni a una «venta» ni a una «prestación de servicios», es por eso por lo que nunca generarán el respectivo IVA. Además, la segunda empresa que reintegrará el dinero tampoco debe practicarle a la primera empresa ninguna retención en la fuente, pues a la primera empresa no se le está formando un ingreso.

c. Cuando la primera empresa reciba el valor del reintegro, tiene que registrarlo como un menor valor del costo o gasto en que había incurrido primero (así lo exigen incluso las normas internacionales). Es un error registrarlo como un ingreso bruto (contable o fiscalmente), pues en realidad no es un ingreso. Además, si lo refleja como un ingreso eso alteraría la lectura de los estados financieros y de las declaraciones de renta y de IVA y hasta la del ICA.

d. Si la primera empresa que incurrió en el costo o gasto terminó pagando un valor por IVA sobre dicho costo o gasto, pero luego pide el reintegro de la totalidad o una parte de dicho costo junto con su IVA, en tal caso esa primera empresa no podrá tomarse dicho IVA como descontable en sus declaraciones de este impuesto. En realidad, tanto el costo como el IVA pasan a ser propiedad del tercero al que se le solicitó el reintegro.

Trabajadores independientes aumentó el aporte a seguridad social


El Decreto 1601 del 2022 reglamentó la forma de calcular la base para liquidar el aporte a seguridad social de los trabajadores independientes por cuenta propia y con contratos diferentes a prestación de servicios. Ello significó un aumento en la base para calcular los aportes.

¡Entérate aquí!

Dentro de las personas obligadas a aportar a seguridad social se encuentran los trabajadores independientes. Conforme a lo establecido en el artículo 19 de la Ley 100 de 1993, deben realizar las respectivas cotizaciones sobre el ingreso efectivamente percibido, lo cual está en mora de reglamentación.

Para determinar dicho ingreso efectivamente percibo que las normas a través del tiempo hicieron una clasificación de independientes, disponiendo, por una parte, los independientes con contrato de prestación de servicios, y por la otra, los independientes por cuenta propia, y con contratos diferentes a prestación de servicios, tales como los comerciantes, los rentistas de capital, entre otros.
Determinación de ingreso inicial: Ley 1122 del 2007

Inicialmente, la determinación de ese ingreso efectivamente percibido de los independientes se realizó en los independientes con contrato de prestación de servicios.

Mediante el artículo 18 de la Ley 1122 del 2007 se dispuso de manera clara que el ingreso efectivamente percibido de estos independientes correspondía al 40 % del total de su ingreso.

Dicho esto, hay que aclarar que aunque la norma anterior solo se refiere a los aportes a salud, también es aplicable a los aportes de todo el sistema, pues es el mismo IBC para pensiones, riesgos y salud.

En dicha norma se establece que para los otros independientes (cuenta propia y diferentes a prestación de servicios) el Gobierno reglamentaría el sistema de presunción de costos, quedando inconclusa la manera en que estos debían realizar los aportes a seguridad social.
IBC de trabajadores independientes y su inexequibilidad

Posteriormente, el artículo 244 de la Ley 1955 del 2019 (que remplazó el artículo 267 de la Ley 1753 de 2015, el cual había sido declarado inexequible) modificó y derogó dicha forma de cotización de independientes, en el cual se reitera que el ingreso efectivamente percibido de los independientes con contrato de prestación de servicios era el 40 % del total del ingreso, pero sin incluir el IVA.

Además, disponía la norma que, respecto a los independientes por cuenta propia y los trabajadores independientes con contratos diferentes a prestación de servicios personales, tendrían su base de cotización también sobre 40 % del ingreso, con la posibilidad de deducirse los costos y deducciones relacionados con su actividad en los criterios determinados en el artículo 107 del Estatuto Tributario –ET–.

En ese sentido, se dispuso la posibilidad de reglamentar un esquema de presunción de costos, el cual fue realizado por la Unidad Administrativa Especial de Gestión Pensional y Contribuciones Parafiscales de la Protección Social –UGPP– en las resoluciones 1400 del 2019 y 209 de 2020.

Es decir, los independientes por cuenta propia y con contratos diferentes a prestación de servicios de sus ingresos mensuales debían realizar los descuentos o deducciones de los gastos y costos relacionados con su actividad, o aplicar el esquema de presunción de costos y adicionalmente aplicar el 40 % de ese ingreso neto para calcular el IBC.
“En el momento en el que el artículo 244 de la Ley 1955 de 2019 sale del ordenamiento jurídico opera el fenómeno de la reviviscencia, produciendo efectos nuevamente lo dispuesto en el artículo 18 de la Ley 1122 del 2007, el cual disponía una base del 40 % de los ingresos únicamente en el caso de los independientes con contrato de prestación de servicios”

Esta forma de cotización perduró en el tiempo, hasta que la Corte Constitucional, mediante la Sentencia C-068 de 2020, declaró inexequible el artículo 244 de la Ley 1955 del 2019 y difirió los efectos del fallo de inexequebilidad a junio del 2022, quedando sin efectos todo lo dispuesto para el cálculo de aportes a independientes, así como las normas complementarias, tales como las resoluciones 1400 del 2019 y 209 de 2020 de la UGPP, que disponían el esquema de presunción de costos.
PUBLICIDAD
En el momento en el que el artículo 244 de la Ley 1955 de 2019 sale del ordenamiento jurídico opera el fenómeno de la reviviscencia, produciendo efectos nuevamente lo dispuesto en el artículo 18 de la Ley 1122 del 2007, el cual disponía una base del 40 % de los ingresos únicamente en el caso de los independientes con contrato de prestación de servicios.

Asimismo, recordemos que esta norma expresa que, para los demás trabajadores independientes, debía reglamentarse un sistema de presunción de costos, el cual debía ser desarrollado por el Gobierno nacional.
Decreto 1601 del 2022 y sus modificaciones en el IBC

Por lo anterior, el pasado 5 de agosto el Gobierno nacional expidió el Decreto 1601 del 2022, el cual reglamenta el esquema de presunción de costos para los trabajadores independientes por cuenta propia y con contratos diferentes a prestación de servicios.

En dicho decreto se establece que para el cálculo de la base de los independientes que no tienen contrato de prestación de servicios, estos se podían deducir los costos y gastos relacionados con la actividad o aplicar el esquema de presunción de costos según la actividad, esquema dispuesto en dicho decreto (mismo esquema regulado en las resoluciones 1400 del 2019 y 209 de 2020 de la UGPP).
“la gran variación que presenta el Decreto 1601 de 2022 es el no mencionar la aplicación de la base de cotización sobre el 40 % para trabajadores independientes por cuenta propia o con contrato diferente al de prestación de servicios, como anteriormente se hacía”

Sin embargo, la gran variación que presenta el Decreto 1601 de 2022 es el no mencionar la aplicación de la base de cotización sobre el 40 % para trabajadores independientes por cuenta propia o con contrato diferente al de prestación de servicios, como anteriormente se hacía.
PUBLICIDAD


Es decir, dicho decreto eliminó el descuento adicional a la deducción de costos y gastos que tenían los independientes por cuenta propia y con contratos diferentes a prestación de servicios.

A continuación, veamos una comparación de normas:

Ley 1955 del 2019 (antes)

Decreto 1601 del 2022 (ahora)

Artículo 244. Ingreso base de cotización (IBC) de los independientes.

(…) Los independientes por cuenta propia y los trabajadores independientes con contratos diferentes a prestación de servicios personales con ingresos netos iguales o superiores a un (1) salario mínimo legal mensual vigente efectuarán su cotización mes vencido, sobre una base mínima de cotización del 40 % del valor mensualizado de los ingresos, sin incluir el valor del impuesto al valor agregado –IVA–. En estos casos será procedente la imputación de costos y deducciones siempre que se cumplan los criterios determinados en el artículo 107 del Estatuto Tributario y sin exceder los valores incluidos en la declaración de renta de la respectiva vigencia.

Artículo 3.2.7.5. Procedimiento para liquidación de aportes. Los trabajadores independientes por cuenta propia y los independientes con contratos diferentes a prestación de servicios, para la liquidación de los aportes al sistema de seguridad socia/integral deberán atender el siguiente procedimiento:


1. Determinar el ingreso bruto.

2. Descontar los costos asociados a la actividad económica, en los términos establecidos en el artículo 107 Y siguientes del Estatuto Tributario y demás normas que regulen las expensas realizadas en el desarrollo de cualquier actividad económica, atendiendo las exigencias para la validez de dichos documentos o, aplicar el porcentaje de costos conforme a la actividad económica, de acuerdo con el anexo Esquema de presunción de costos del presente decreto.


3. Calcular y efectuar el aporte correspondiente al sistema de seguridad social integral sobre el ingreso que corresponda.


Como se puede observar, en la nueva disposición no se incluye o menciona la ampliación del 40 % al ingreso de los independientes por cuenta propia y contratos distintos a prestación de servicios, pues en el procedimiento únicamente se realizará la deducción de gastos y costos o la aplicación del esquema de presunción de costo, la que sea más conveniente para el aportante.

Para entender mejor lo dicho veamos un ejemplo:

Cálculo de IBC según el artículo 244 de la Ley 1955 de 2019 (antes)

Cálculo de IBC según el Decreto 1601 del 2022(ahora)

Ingreso mensual:  $25.000.000

1. Deducción de gastos y costos relacionados:


Ingreso                   25.000.000

Gastos y costos     -15.000.000

(o esquema de presunción)


Ingreso neto = 10.000.000


2. Aplicar 40 % al ingreso neto:


Ingreso neto: $10.000.000

                               X 40 %

Total IBC:   $4.00.000


3. Calcular valor de aportes a seguridad social:


IBC        $4.000.000

Salud         x 12,5 % = $500.000

Pensión       x 16 % = $640.000


Total de aporte:  $ 1.140.000


Ingreso mensual:  $25.000.000

1. Deducción de gastos y costos relacionados:


Ingreso                   25.000.000

Gastos y costos     -15.000.000

(o esquema de presunción)


Ingreso neto = 10.000.000

IBC = 10.000.000


2. Calcular valor de aportes a seguridad social:


IBC        $10.000.000

Salud         x 12,5 % = $1.250.000

Pensión       x 16 % = $1.600.000


Total de aporte:  $ 2.850.000


Finalmente, conforme a lo establecido en el Decreto 1601 del 2022, los independientes con contrato de prestación de servicios continúan con el IBC correspondiente al 40 % de los ingresos mensuales.

Mientras que para los independientes por cuenta propia y contratos distintos a prestación de servicios, el IBC mensual será el que resulte de deducir los costos y gastos relacionados con su actividad, conforme al artículo 107 del ET, o el que resulte después de descontar el porcentaje que el esquema de presunción de costos trae por actividad, sin que esta nueva reglamentación permita descontar el 40 % adicional como se hacía con anterioridad.