martes, diciembre 21, 2021

Ley de Inversión Social o reforma tributaria 2021: principales novedades


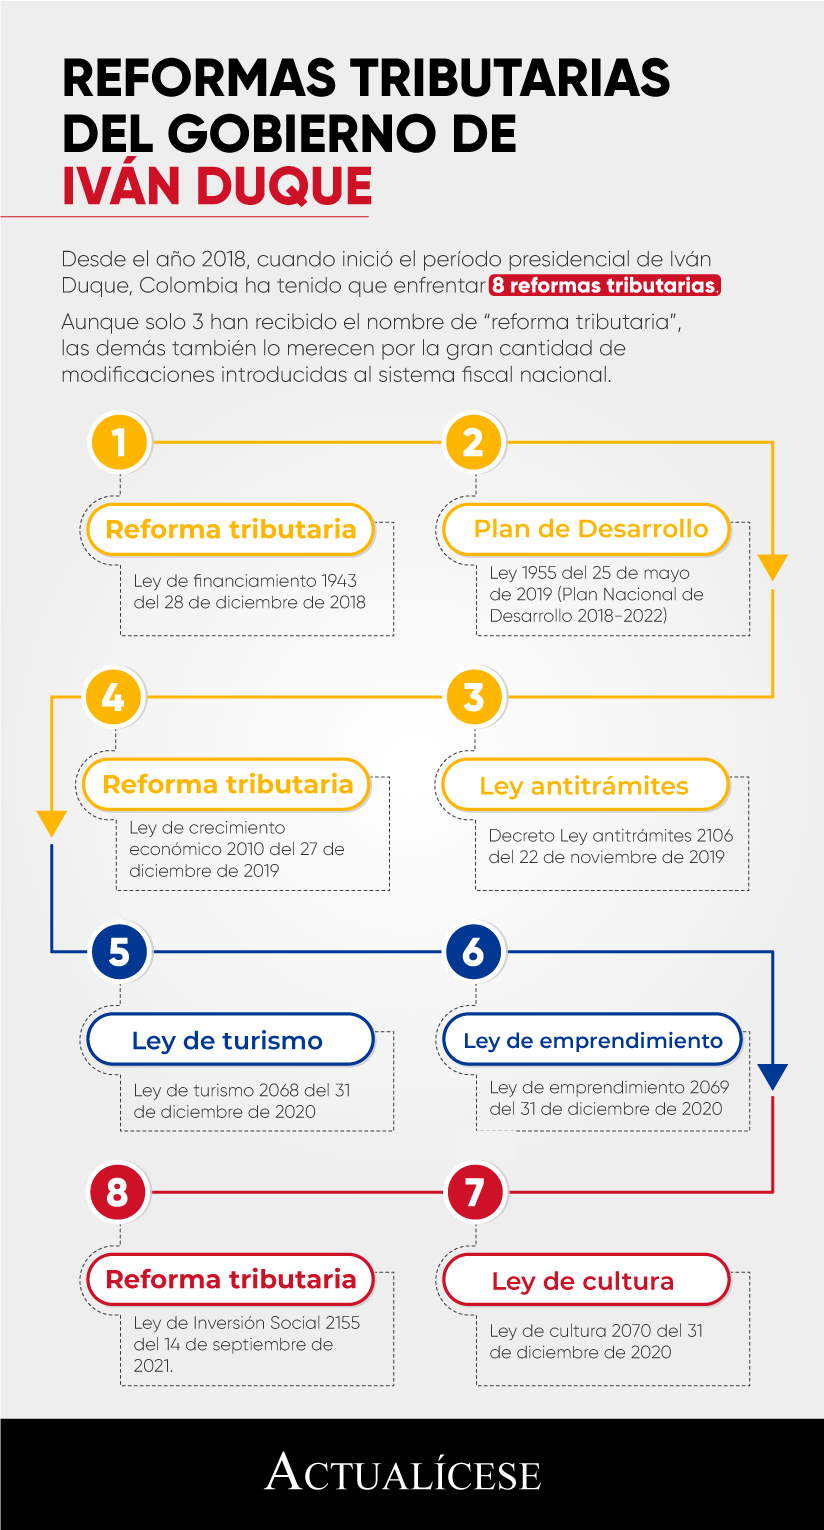
Desde que el presidente Iván Duque inició su mandato en 2018, se han emitido al menos 8 normas que podrían considerarse reformas tributarias por su significativo impacto en el sistema tributario nacional.

Te contamos detalles de la Ley de Inversión Social 2155 de 2021, la octava reforma del mandatario.

La presente Ley de Inversión Social 2155 de septiembre 14 de 2021 es formalmente la tercera reforma tributaria del presidente Iván Duque; sin embargo, puesto que desde que inició su mandato en 2018 ha emitido al menos otras siete normas que podrían considerarse reformas tributarias por su significativo impacto en el sistema tributario nacional, podríamos decir que esta es, en realidad, la octava reforma tributaria del mandatario:

Esta ley inició su tránsito legislativo el 20 de julio de 2021 siendo una versión muy distante del proyecto radicado el 15 de abril de 2021 que, a causa del paro nacional que generó, fue retirada el 2 de mayo de 2021 por orden del primer mandatario.

Observa a continuación la rueda de prensa a través de la cual se presentó la nueva ley de reforma tributaria:

Entre otros cambios, esta ley modifica la tarifa general del impuesto de renta de las personas jurídicas, recorta el gasto público y autoriza diferentes subsidios para la población, como se observa a continuación:


En el siguiente video, podrás estudiar de primera mano con el Dr. Miguel Ángel García López, contador público y especialista en Impuestos y Análisis Financiero, las principales novedades que introduce la Ley de Inversión Social 2155 de septiembre 14 de 2021:

En las siguientes líneas se detallan los principales cambios que la Ley 2155 de 2021 introduce al sistema tributario nacional:
Tarifas del impuesto de renta para personas jurídicas

La Ley de Inversión Social 2155 de 2021 apela a la solidaridad del tejido empresarial, a través del desmonte del proceso de reducción de la tarifa general que empezó en el año gravable 2019.
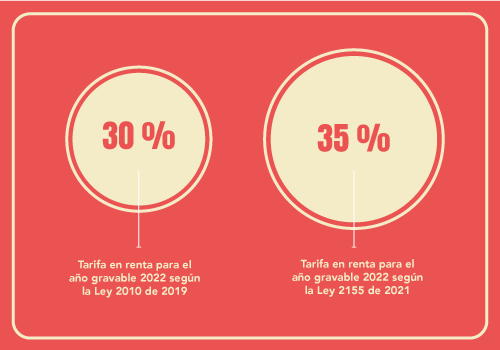

Así pues, la tarifa corporativa en renta del 30 % que estaba proyectada para entrar en vigor para los años 2022 y siguientes fue elevada mediante el artículo 7 de la Ley de Inversión Social al 35 % fijo, es decir, no se contempla ninguna escala con base en el tamaño de las entidades declarantes.

Escucha a continuación al Dr. Diego Guevara Madrid, experto consultor y líder de investigación tributaria de Actualícese, quien entrega pormenores a respecto:


Sobretasa transitoria para el sector financiero

La nueva reforma tributaria, Ley 2155 de 2021, contempla en el parágrafo 8 de su artículo 7 una sobretasa o gravamen adicional que se aplicaría solamente a las entidades financieras que tengan una renta gravable igual o superior a 120.000 UVT ($4.356.960.000, según el valor de la UVT del año 2021). Dicha tarifa especial aplicará entre los años 2022 y 2025 como se muestra a continuación:
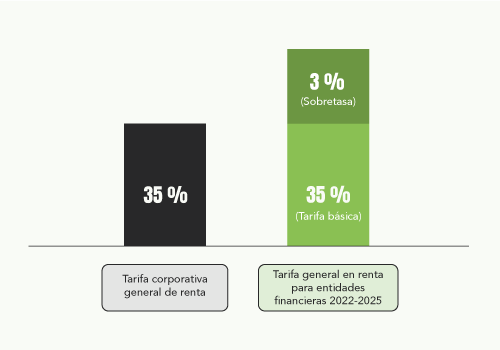

Al respecto, es válido precisar, además, que la sobretasa se recaudará a través de un anticipo del 100 %, calculado sobre la base gravable del impuesto de renta que liquidare el contribuyente para el año gravable anterior.

Además, la sobretasa sería pagada en dos cuotas iguales según los plazos que se fijen posteriormente en el calendario tributario correspondiente. A continuación, puedes escuchar de primera mano la explicación del Dr. Diego Guevara sobre el tema:

Descuento del ICA

El artículo 65 de la Ley de Inversión Social 2155 de 2021, en el cual se detallan todas las vigencias y derogatorias, ordena la eliminación del parágrafo 1 del artículo 115 del Estatuto Tributario –ET–, en el cual se indicaba que a partir del año 2022 el descuento tributario por pago del ICA ascendería al 100 %.
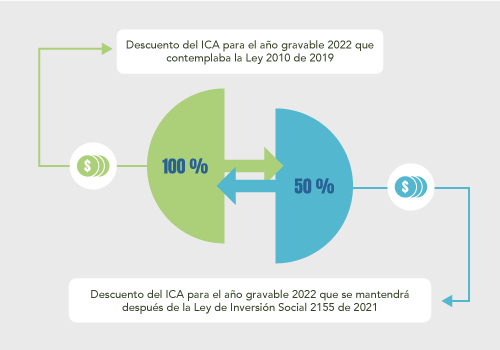

En virtud de lo anterior, con la finalidad de fortalecer los ingresos tributarios y tener un equilibrio más eficiente entre los impuestos territoriales y nacionales, para el año gravable 2022 dicho descuento tributario por ICA se mantendrá en el 50 %.

Impuesto de renta mediante facturación

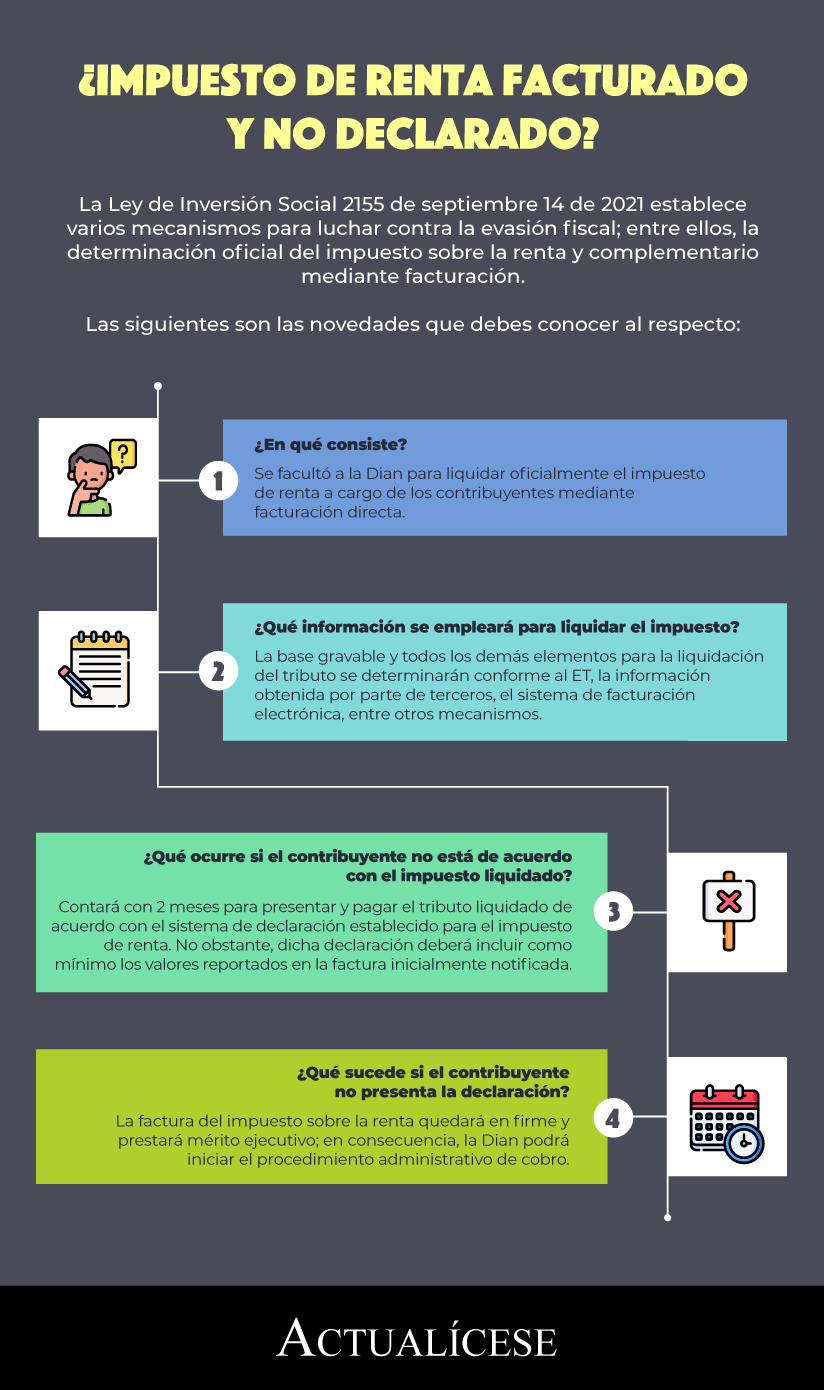
Entre las muchas propuestas incluidas en esta reforma, el Gobierno implementa distintos mecanismos para luchar contra la evasión fiscal; entre ellos, la determinación oficial del impuesto sobre la renta y complementario mediante facturación, que consta en el artículo 14 de la Ley 2155 de 2021.

Con esta medida se autoriza a la Dian para establecer la facturación del impuesto sobre la renta, la cual constituirá la determinación oficial del tributo y prestará mérito ejecutivo. Por tanto, a los contribuyentes les será notificado el impuesto de renta a su cargo liquidado oficialmente por parte de la administración tributaria.

De acuerdo con la norma, la base gravable y todos los demás elementos para la determinación y liquidación del tributo se establecerían de conformidad con lo señalado en el ET, según la información obtenida por parte de terceros, el sistema de facturación electrónica acorde con lo señalado en el artículo 616-1 del ET y demás mecanismos contemplados en el mismo estatuto.
Impuesto de normalización tributaria

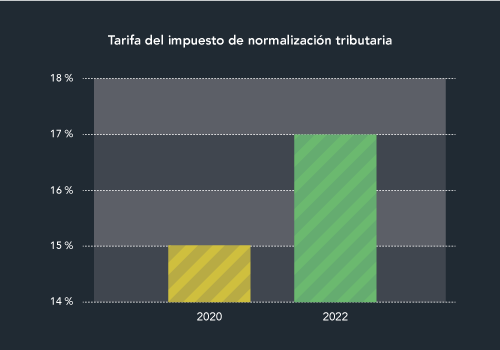
Con el ánimo de incentivar a los contribuyentes para que declaren y formalicen activos omitidos y/o pasivos inexistentes, la Ley de Inversión Social establece en sus artículos 2 al 6 un impuesto transitorio de normalización tributaria que se causa por la posesión de dicho tipo de activos o pasivos al 1 de enero del año 2022.

La tarifa del impuesto será del 17 %, 2 puntos porcentuales más alta que la aplicable en la vigencia 2020, así:

Además, cuando los contribuyentes repatríen efectivamente los recursos omitidos del exterior y los inviertan con vocación de permanencia en el país, podrán tomar como base gravable solo el 50 % de dichos recursos omitidos.

El impuesto complementario de normalización estará sujeto a un anticipo del 50 % de su valor, que se pagará en el año 2021 y será calculado sobre la base gravable estimada de los activos omitidos o pasivos inexistentes del contribuyente al momento de la entrada en vigor de la Ley 2155 de 2021.


Además, en la Matriz: requisitos y condiciones para la normalización tributaria de 2022 te explicamos detalladamente los puntos que debes cumplir para aplicar al beneficio de normalización.
Régimen simple de tributación

Los artículos 41, 42, 43, 56 y 57 de la reforma tributaria, Ley 2155 de 2021, efectúan cuatro modificaciones en la operatividad del régimen simple de tributación:


El artículo 41 de la Ley 2155 modifica el numeral 2 del artículo 905 del ET para ampliar la cobertura del régimen en cuestión. Antes de la ley en comento, el umbral para acceder al régimen estaba limitado a 80.000 UVT ($2.904.640.000 con el valor de la UVT de 2021) de ingresos brutos, ordinarios o extraordinarios, pero fue ampliado a 100.000 UVT ($3.630.800.000 con el valor de la UVT de 2021).
La ampliación de dicha cobertura obliga a la actualización de las tablas de tarifas establecidas tanto para la liquidación de los anticipos como para la declaración anual consolidada. Así, en todas las tablas para la liquidación del impuesto anual unificado el último rango ya no será de 30.000 UVT hasta 80.000 UVT, sino desde 30.000 UVT hasta 100.000 UVT; en tanto que para los anticipos bimestrales el último rango ya no será de 5.000 UVT a 13.334 UVT, sino de 5.000 UVT a 16.666 UVT. En ambos casos se mantienen las mismas tarifas, así:

 
Actividad
Impuesto anual consolidado
Anticipo bimestral
Tarifa
Rango anterior
Nuevo rango
Rango anterior
Nuevo rango
Tiendas pequeñas, minimercados, micromercados y peluquerías.Desde 30.000 UVT hasta 80.000 UVTDesde 30.000 UVT hasta 100.000 UVTDesde 5.000 UVT a 13.334 UVTDesde 5.000 UVT a 16.666 UVT11,6 %
Actividades comerciales al por mayor y al detal, servicios técnicos y mecánicos en los que predomina el factor material sobre el intelectual, etc.

(En general, las actividades no incluidas en los demás grupos).

5,4 %
Servicios profesionales, de consultoría y científicos en los que predomina el factor intelectual sobre el material, incluidos los servicios de profesiones liberales.14,5 %
Actividades de expendio de comidas y bebidas, y actividades de transporte.7 %


El artículo 43 de la Ley 2155 de 2021 modifica el inciso 1 del artículo 909 del ET para extender el plazo para que los contribuyentes que venían ejerciendo actividades y estén inscritos en el RUT puedan optar por el SIMPLE. Dicho plazo que hasta el presente año estuvo limitado al 31 de enero se amplió hasta el último día hábil del mes de febrero de cada año.
Los artículos 56 y 57 de la Ley 2155 de 2021 establecen que para el año gravable 2022 los contribuyentes del régimen simple de tributación cuya actividad sea el expendio de comidas y bebidas no serán responsables del IVA ni del impuesto nacional al consumo –INC–.
Programa Ingreso Solidario

El artículo 20 de la Ley 2155 de 2021 reactiva una disposición orientada a reforzar la reducción de la pobreza a través de transferencias monetarias; por ello, se extiende el esquema actual del Programa Ingreso Solidario hasta diciembre de 2022, con la posibilidad de realizar giros extraordinarios.

La ley autoriza, además, la modificación de los criterios de focalización del programa en atención a los indicadores más recientes de pobreza que se obtengan de los informes del Sisbén IV o del instrumento que haga sus veces.

Desde julio de 2022 el monto de la transferencia tendrá en cuenta como variable el número de personas que componen cada hogar y su clasificación en el Sisbén.
Programa de Apoyo al Empleo Formal –Paef–

A través de su artículo 21, la Ley 2155 amplía la vigencia del Programa de Apoyo al Empleo Formal –Paef? hasta diciembre de 2021.

El beneficio procederá hasta por un monto máximo de 50 empleados según conste en la cotización del mes de marzo de 2021, siendo esta la fecha de verificación; en dicha determinación deberá priorizarse a las mujeres, caso en el cual el aporte será del 50 % de un (1) smmlv conforme a lo previsto en el artículo 6 de la Ley 2060 de 2020 que adiciona un nuevo parágrafo 5 al artículo 3 al Decreto Legislativo 639 de 2020.

Si los empleadores que tuvieren menos de 50 trabajadores a la fecha de verificación expanden su nómina por encima de este número durante la vigencia del programa, podrían continuar recibiendo el beneficio correspondiente hasta por 50 trabajadores.

De igual forma, si al momento de la postulación el empleador ya cuenta con más de 50 empleados, no perderá el acceso al Paef, pero el beneficio será limitado hasta dicho monto.

Escucha a continuación al investigador Luis Hernando Gaitán Gómez quien analiza los efectos de la reforma tributaria sobre las pymes:

Además, el parágrafo 3 del artículo 21 en comento contempla que el Gobierno nacional podrá ampliar esta iniciativa hasta máximo diciembre de 2022 conforme al comportamiento de los indicadores económicos, en especial la tasa de desempleo y la disponibilidad presupuestal a diciembre de 2021.

En caso de que proceda dicha ampliación, se conservarán únicamente los mismos potenciales beneficiarios que a marzo de 2021 contaran con máximo 50 trabajadores.

De otro lado, el artículo 25 de la Ley 2155 de 2021 da vía libre para que las cooperativas de trabajo asociado puedan ser beneficiarias del Paef y del incentivo a la creación de nuevos empleos, siempre y cuando cumplan con los requisitos pertinentes.

Requerimientos de la Norma Internacional de Gestión de la Calidad –NIGC 1–


La Norma Internacional de Gestión de la Calidad –NIGC– (que reemplazaría a la NICC 1) contiene la determinación de los objetivos de calidad mediante un enfoque basado en riesgos.

En este editorial te contamos en qué consisten los componentes del sistema de gestión de la calidad abordados en la NIGC 1.

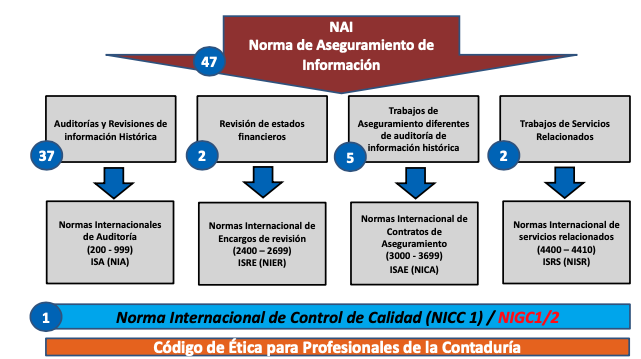
Las Normas de Aseguramiento de la Información –NAI– están contenidas en el anexo 4 del DUR 2420 de 2015, y fueron adoptadas en Colombia por medio de la Ley 1314 de 2009. Actualmente, se usan 47 normas relacionadas con las NAI, distribuidas de la siguiente manera:


Las firmas de auditoría (entendiéndose que abarca también a los contadores públicos) que brinden servicios de auditoría y revisión de información histórica, revisión de estados financieros, trabajos de aseguramiento y trabajos de servicios relacionados deben aplicar un sistema de gestión de la calidad, el cual es regulado por la Norma Internacional de Gestión de la Calidad –NIGC– 1 y la 2. Estas normas reemplazan a la Norma Internacional de Control de Calidad –NICC – 1.
¿NIGC O NICC?

Es importante precisar que actualmente el sistema de calidad está contenido en la NICC 1, sin embargo, el documento final de las NIGC fue presentado por la IASB en diciembre de 2020.

Por lo anterior, en Colombia la NIGC 1 se encuentra en proceso de discusión mediante el anexo 3 del Documento para discusión pública: propuesta para la actualización de las Normas de Aseguramiento de Información y Servicios Relacionados 2019-2021, con el objetivo de ser introducidas a la normativa del país, no obstante, se permite su aplicación anticipada.

A continuación, trataremos la NIGC 1 y cada uno de los componentes del sistema de gestión de la calidad.
Norma Internacional de Gestión de la Calidad 1
“El propósito de las NIGC 1 y 2 es que las firmas de auditoría tengan un sistema de gestión de la calidad en los servicios que brindan a sus clientes, de manera que implementen un enfoque basado en riesgos en los servicios que brindan”

El propósito de las NIGC 1 y 2 es que las firmas de auditoría tengan un sistema de gestión de la calidad en los servicios que brindan a sus clientes, de manera que implementen un enfoque basado en riesgos en los servicios que brindan.

De acuerdo con la IFAC, la NIGC 1 representa:
Un nuevo enfoque en la gestión de la calidad basado en riesgos.
Evolución de un sistema lineal y aislado a un sistema que funciona de manera iterativa e integrada.
Enfoque proactivo con flujo continuo de remediaciones y mejoras.
Sistema a la medida, escalable según la naturaleza y las circunstancias de la firma y los encargos que cumple.

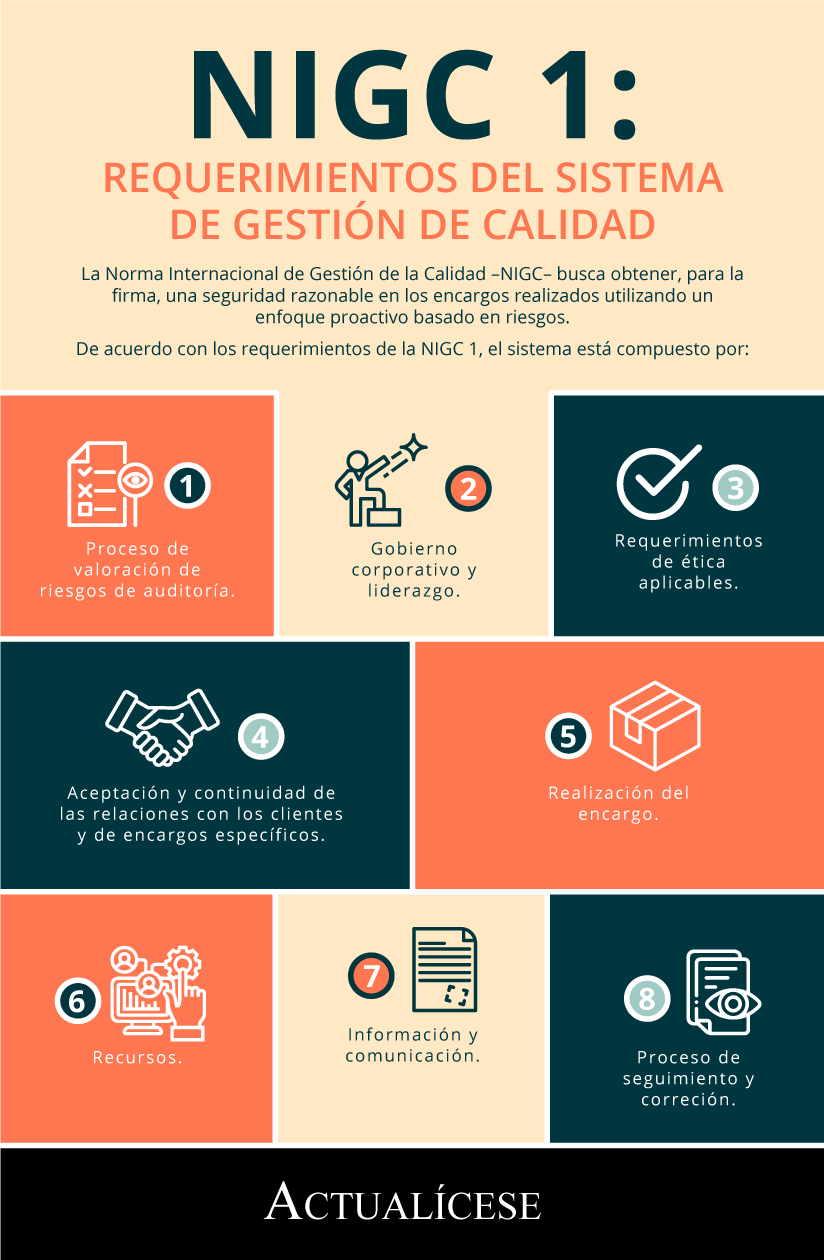
La siguiente infografía muestra cada uno de los componentes de la NIGC 1 que trataremos a continuación:

1. Proceso de valoración de riesgos de la firma de auditoría

La NIGC 1 dispone que la firma de auditoría deberá diseñar e implementar un proceso de valoración de riesgos, el cual consiste en:
Establecer objetivos de calidad: se deben identificar los objetivos de calidad establecidos en las NIGC y los objetivos de calidad adicionales que permitan lograr el objetivo de la norma.
Identificar y evaluar los riesgos de calidad: se deben identificar los riesgos con una probabilidad razonable de que ocurran y afecten el logro de un objetivo de calidad. Adicional a ello, se deben comprender las condiciones, eventos, circunstancias, acciones o inacciones.
Diseñar e implementar respuestas: es necesario diseñar e implementar respuestas de la firma en relación con los riesgos, por lo cual deberán incluirse respuestas especificadas en la norma.
2. Gobierno corporativo y liderazgo

La firma de auditoría debe establecer objetivos de calidad que aborden el gobierno corporativo y el liderazgo de la firma de auditoría mediante una cultura de compromiso con la calidad que se extienda a toda la firma.

La norma indica que las firmas o profesionales contables deberán establecer las responsabilidades especificas en el sistema de gestión de la calidad. Adicionalmente, la estructura organizacional, la asignación de funciones, las responsabilidades y la autoridad deben ser adecuadas para permitir la operación del sistema de gestión de la calidad de la firma de auditoría.
3. Requerimientos de ética aplicables

La firma de auditoría debe establecer objetivos de calidad encaminados al cumplimiento de las responsabilidades de conformidad con los requerimientos de ética aplicables; para ello, las firmas de auditoría, su personal y otros miembros externos relacionados deben conocer los requisitos éticos relevantes y cumplir las responsabilidades en relación con los requerimientos éticos.
4. Aceptación y continuidad de las relaciones con clientes y de encargos específicos

La firma de auditoría debe establecer objetivos de calidad relacionados con la aceptación y continuidad de las relaciones con los clientes y los encargos específicos; para esto, deberá abordar los juicios de la firma sobre si aceptar o continuar una relación con el cliente o un compromiso especifico establecidos en una carta de aceptación del encargo.

La firma debe incluir consideraciones de las prioridades financieras de la misma (por ejemplo, honorarios y ganancias de la empresa) u operativas (por ejemplo, crecimiento o dirección estratégica). Estas no deben conducir a juicios inapropiados sobre si aceptar o continuar una relación con el cliente o un compromiso.
5. Realización del encargo

En este punto se requiere establecer objetivos de calidad que aborden el desempeño de los compromisos de calidad, los cuales incluyen:
Las responsabilidades del equipo del encargo y del socio del encargo (incluso respecto al ejercicio del juicio y el escepticismo profesionales).
La naturaleza, oportunidad y extensión de la dirección, supervisión y revisión del encargo.
Consultas sobre cuestiones difíciles o contenciosas, e implementación de las conclusiones acordadas.
Las diferencias de opinión dentro del equipo del encargo.
El montaje y el mantenimiento de la documentación del encargo.

Es importante que cada uno de los elementos mencionados estén incorporados en el manual de calidad de la firma de auditoría.
6. Recursos

Con el fin de permitir el diseño, implementación y funcionamiento del sistema de gestión de calidad, la norma indica que el equipo de auditoría deberá establecer objetivos de calidad que aborden la obtención, desarrollo, uso, mantenimiento, distribución y oportuna asignación de recursos. De acuerdo con el apartado 32 de la NIGC 1, están clasificados como:
Recursos humanos: el personal de la firma es contratado, desarrollado y retenido, y cuenta con la competencia y capacidad para desarrollar los encargos.
Recursos tecnológicos: se obtienen o desarrollan, implementan, mantienen y utilizan los recursos tecnológicos apropiados para permitir el funcionamiento del sistema de gestión de la calidad de la firma de auditoría y la realización de los encargos.
Recursos intelectuales: se obtienen o desarrollan, implementan, mantienen y utilizan los recursos intelectuales adecuados para permitir el funcionamiento del sistema de gestión de la calidad de la firma de auditoría y la realización consistente de encargos de calidad.
Recursos provenientes de proveedores de servicios: los recursos humanos, tecnológicos o intelectuales provenientes de proveedores de servicios son adecuados para su uso en el sistema de gestión de la calidad de la firma de auditoría y en la realización de los encargos, tomando en cuenta los objetivos de calidad.
7. Información y comunicación

En concordancia con la NIGC 1, la firma de auditoría debe propender a que la información sea comunicada tanto dentro de la firma de auditoría como con terceros externos de manera oportuna, con el objetivo de permitir el funcionamiento del sistema de gestión de la calidad.

En consecuencia, los objetivos de calidad deben abordar la obtención, generación o uso de la información relacionada con el sistema de gestión de la calidad, la cual incluirá información relevante y confiable necesaria para operar el sistema y la comunicación recíproca, de manera interna y externa.
8. Proceso de seguimiento y corrección

La firma de auditoría deberá establecer un proceso de seguimiento y corrección para proporcionar información relevante, fiable y oportuna sobre el diseño, implementación y operación del sistema de gestión de la calidad. De igual manera, para tomar las medidas apropiadas para responder a las deficiencias identificadas, de modo que puedan corregirse oportunamente.


Beneficios laborales dispuestos en la Ley de Inversión Social


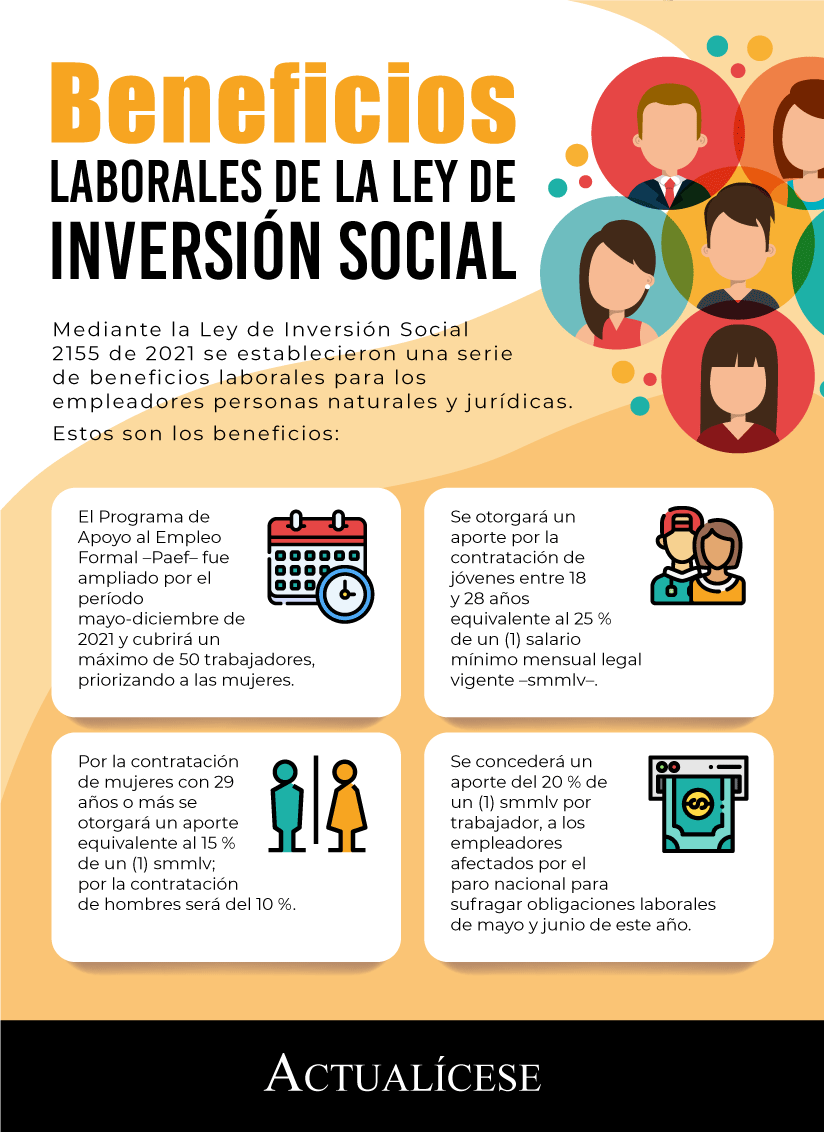
La Ley de Inversión Social trajo consigo una serie de beneficios laborales para los empleadores personas naturales y jurídicas. Estos beneficios comprenden la ampliación de la vigencia del Paef, subsidios por la creación de nuevos empleos, entre otros.

Conoce estas nuevas disposiciones.

En Colombia, mediante la Ley de Inversión Social 2155 de 2021 o reforma tributaria 2021, se determinaron una serie de medidas para la reactivación económica, entre ellas, los beneficios para los empleadores personas naturales y jurídicas.

Estos beneficios consisten en la ampliación de la vigencia del Programa de Apoyo al Empleo Formal –Paef–, incentivos para la creación de nuevos empleos y un apoyo a las empresas que se vieron afectadas por el paro nacional presentado este año.

En la siguiente infografía sintetizamos los puntos más importantes para tener en cuenta respecto a estos beneficios:

Ampliación del Programa de Apoyo al Empleo Formal

Mediante el Decreto Legislativo 639 de 2020 se creó el Paef, que tiene como finalidad otorgar un subsidio equivalente al 40 % de un (1) salario mínimo mensual legal vigente –smmlv– por cada empleado para los empleadores que hayan visto afectadas sus finanzas con ocasión de la contingencia por el COVID-19.

Esta nueva ley establece que la vigencia de este programa será ampliada desde mayo hasta diciembre de este año, y el aporte podrá ser otorgado por un máximo de 50 trabajadores.

Conoce más acerca de la ampliación de este programa en nuestro editorial Programa de Apoyo al Empleo Formal: se amplió su vigencia hasta diciembre de este año.
Incentivo para la creación de nuevos empleos

El incentivo a la creación de nuevos empleos tiene como finalidad otorgar a los empleadores un aporte mensual que les permita financiar el pago de aportes a seguridad social (salud, pensión y riegos laborales) y parafiscales de los trabajadores nuevos contratados de manera formal, es decir, mediante contrato de trabajo.

Este incentivo es la continuación de la Estrategia Sacúdete dispuesta en el Decreto 688 de 2021, mediante la cual se les otorgaba a los empleadores un apoyo por la contratación de jóvenes entre los 18 y 28 años efectuada en el transcurso de este año.

Ahora, además de este subsidio, se otorgarán otros por la contratación de hombres y mujeres mayores de 29 de años.

Atendiendo a lo dicho, estos aportes serán otorgados de la siguiente manera:
El 25 % de un (1) smmlv ($227.132) cuando se trate de trabajadores jóvenes (hombres y mujeres) entre los 18 y 28 años.
El 15 % de un (1) smmlv ($136.279) por la contratación de mujeres con 29 años o más que devenguen hasta tres (3) smmlv ($2.725.578).
El 10 % de un (1) smmlv ($90.853) cuando se trate de hombres contratados con 29 años o más y que devenguen hasta tres (3) smmlv ($2.725.578).

Consulta nuestro editorial Beneficios por contratación laboral de jóvenes: estas son las nuevas precisiones, donde se realizan precisiones importantes respecto al requisito de la edad.

Para lo dicho, se tiene que se entenderán por empleados los trabajadores dependientes por los cuales el empleador cotice el mes completo al sistema de seguridad social mediante la planilla integrada de liquidación de aportes –Pila– con un ingreso base de cotización –IBC– de al menos un (1) smmlv.
Vigencia del aporte y máximo de veces que podrá ser otorgado al empleador

Este incentivo estará vigente desde la entrada en vigor de la norma en mención, esto es, desde septiembre de este año y hasta agosto de 2023, en este último año este incentivo podría ser ampliado, pero solo por la contratación de trabajadores entre los 18 y 28 años.

Durante este período de vigencia, el empleador solo podrá ser beneficiario del aporte hasta por doce (12) meses, recibiendo únicamente un pago mensual que incluye ambos rangos de edad. Este aporte será compatible con el otorgado por el Paef.
¿Existe un límite de trabajadores que puedan ser postulados?

Inicialmente no, pero se establece en esta ley que, debido a que este incentivo va a ser financiado con los recursos del presupuesto general de la nación, estará sujeto a la disponibilidad de estos, por lo tanto, podría limitarse el número de trabajadores.
Contabilización de los trabajadores

Para contabilizar a los trabajadores nuevos que serán beneficiarios del aporte, se tomará como referencia el número de empleados por el que el empleador haya cotizado por el mes de marzo de 2021, es decir, el empleador podrá postularse con los trabajadores que resulten de la diferencia entre aquellos por los que se realizó la cotización en marzo y aquellos vinculados en septiembre a los cuales se les haya cotizado por el mes completo.

Estos aportes deben ser pagados antes de la fecha máxima de cada postulación, y se considerará el número de trabajadores adicionales sobre el total de los reportados en la Pila del mes en que se otorga el incentivo.
Apoyo para empresas afectadas por el paro nacional

El Gobierno otorgará un apoyo monetario a los empleadores personas naturales y jurídicas, consorcios, uniones temporales y patrimonios autónomos afectados por el paro nacional que se llevó a cabo este año.

Este aporte deberá destinarse al pago de las obligaciones laborales de los meses de mayo y junio de este mismo año, y equivaldrá al 20 % de un (1) smmlv multiplicado por el número de trabajadores con los que se realice la postulación.

No se especifica qué tipo de obligaciones laborales deberán ser sufragadas con este subsidio, por lo tanto, podría utilizarse para el pago de la prima de servicios, que es una obligación del mes de junio, salarios debidos o aportes a seguridad social.
Requisitos

Para acceder a este aporte los beneficiarios deberán demostrar una disminución del 20 % o más de sus ingresos en comparación con los ingresos obtenidos en marzo de 2021.

La solicitud de este aporte deberá realizarse en las mismas condiciones dispuestas para el Paef, a excepción del cálculo previsto para determinar la disminución de ingresos, que según esta ley deberá ser establecido por el Ministerio de Hacienda y Crédito Público.

En igual sentido, esta ley indica que este aporte también será compatible con el otorgado por el Paef, por lo cual el empleador podrá postularse a ambos subsidios y recibir los dos aportes simultáneamente.


lunes, diciembre 20, 2021

Estas son las penas por no declarar activos en paraísos fiscales alrededor del mundo


Cristian Acosta Argote - cacosta@larepublica.com.comartes, 5 de octubre de 2021

La apertura de sociedades offshore no es ilegal en Colombia, pero la no declaración de activos puede acarrear hasta 162 meses de prisión

El pasado 3 de octubre, el país fue sacudido con la revelación de varios nombres de la esfera política y empresarial que están relacionados con sociedades offshore en paraísos fiscales alrededor del mundo. Conocida como la investigación “Pandora Papers”, un grupo de 600 periodistas a nivel internacional revisó 11,9 millones de archivos relacionados con el tema y la información resultante del trabajo investigativo se publicó en varios medios a nivel mundial.

Los expresidentes César Gaviria y Andrés Pastrana figuran en la lista de 35 jefes y exjefes de Estado latinoamericanos que mueven activos en países con tasas de tributación más bajas. Sin embargo, es necesario aclarar que la constitución de una empresa offshore no es, en sí mismo, un atentado a la legalidad en Colombia.


Por eso, Asuntos Legales le explica los puntos claves a tener en cuenta cuando se habla de paraísos fiscales y de este tipo de sociedades, además de las penas que se puede enfrentar por no declarar los activos en este tipo de jurisdicciones.

Según Catalina Hoyos, socia fundadora de Goh, un paraíso fiscal es un término coloquial para referirse a una jurisdicción con tasas más bajas de tributación, si se compara con las ofrecidas por otros países. Son zonas en las que, adicionalmente, se mantiene reserva de la información y no se intercambian datos con otras administraciones tributarias. “El problema no es tener una cuenta o sociedad por fuera del país, el verdadero problema es tenerlas y no declararlas como corresponde”, explicó la abogada.

Sociedades offshore

“Una sociedad offshore es constituida en un determinado país y no desarrolla actividades en dicha jurisdicción. Se les llama offshore porque significa ‘costa afuera‘”, explicó Juan Pablo Godoy, socio fundador de Goh, sobre este tipo de sociedades. Estas composiciones, que son llevadas a cabo por algunos de los nombres en Pandora Papers, no constituyen ningún delito.

“Cualquier persona puede abrir este tipo de sociedad, una persona natural o jurídica, y no hay requerimientos mayores”, aseguró el abogado, que agregó el requisito más importante es no desarrollar actividades económicas en el país donde se hace la apertura de la sociedad.

Carol Caita, socia de Paniagua & Tovar, aseguró que las sociedades offshore tienen unos fines específicos. “Entre las ventajas se encuentra la posibilidad de hacer inversiones en el exterior, reduciendo el riesgo cambiario; también se busca efectuar un ahorro en una divisa diferente al peso y acceder a visas de inversionista. La principal motivación es operar en estados donde la constitución de compañías sea más flexible y menos onerosa”, afirmó.

Godoy añadió que, inclusive, diversas compañías en Colombia manejan este tipo de sociedades. “No es de sorprender que compañías como Ecopetrol tengan una estructura offshore; la empresa no está obligada a adoptar la estructura de la cual se derive el mayor impuesto, sino que busca jurisdicciones que tengan el régimen holding para tener mayor control de sus inversiones. No es el instrumento, sino la forma como se utiliza. El problema es cuando no se declara”.

Por esta razón, la revelación de Pandora Papers no debe levantar mayores sorpresas, al menos por ahora, pues tener sociedades y cuentas en paraísos fiscales es completamente legal, mientras se declaren estos movimientos en el país de origen. “Quiero ser enfática en manifestar que no todos los que constituye una empresa fuera de Colombia pretenden evadir o eludir impuestos”, dijo Caita.

Declaración de activos

Habiendo establecido que tener sociedades offshore no es un delito, es menester destacar que la no declaración de activos sí lo es. Según Hoyos, “la expresión paraíso fiscal no debe ser satanizada porque la persona debe declarar en su jurisdicción, que es totalmente transparente. Mientras los movimientos están declarados, las personas están cumpliendo con los términos de la legalidad”.

No obstante, cuando esta norma no se cumple y la persona no declara los activos en su país de origen enfrentará sanciones tanto penales como administrativas. “Hay consecuencias al no hacerlo en manera tributaria, pues la administración podría recalcular impuestos y establecer sanciones severas y patrimoniales por activos omitidos. También hay sanciones penales”, dijo Hoyos.

En ese sentido, el Código Penal establece penas por omisión de activos hasta de 162 meses. Según el artículo 434A de la norma, la no declaración de activos con una cuantía igual o superior a 5.000 salarios mínimos legales mensuales vigentes devendrá en prisión de 48 a 108 meses.

Asimismo, “si el valor fiscal de los activos omitidos es superior a 7.250 salarios mínimos, pero inferior a 8.500 salarios mínimos, las penas previstas se incrementarán una tercera parte”. En los casos en que la cuantía sea superior a 8.500 salarios mínimos, las penas se incrementan en la mitad, es decir, hasta 162 meses.

domingo, diciembre 19, 2021

Conoce los aspectos que debes tener en cuenta para la conciliación bancaria en el cierre contable


La conciliación bancaria es una operación requerida en el cierre contable, la misma permite contrastar los saldos de la cuenta de bancos de los libros contables y los saldos de los extractos bancarios.

En este caso de estudio te contamos algunas consideraciones para esta operación.

Como parte de los procesos de cierre contable, toda entidad se ve obligada a realizar periódicamente una contrastación en la que se comparan detalladamente los movimientos reportados por el banco a través de los extractos y los que se reconocieron en la información financiera de la empresa, con el fin de determinar las diferencias en los saldos y proceder a hacer los ajustes correspondientes.

Las situaciones que comúnmente pueden generar dichas diferencias son:
Errores de digitación al momento de reconocer operaciones en el sistema contable.
Ausencia del reconocimiento en el sistema de información financiera de la compañía de las notas débito y crédito realizadas por la entidad financiera (intereses ganados, gravámenes al movimiento financiero, cuotas de manejo, etc.).
Existencia de cheques que la entidad reconoció en su información financiera porque efectivamente fueron girados, pero que no han sido cobrados por el portador.
Consignaciones realizadas por clientes a la cuenta bancaria, que no habían sido reconocidas en la información financiera de la empresa debido a que la operación no había sido notificada.

Nuestro conferencista, el Dr. Juan Fernando Mejía, especialista en Estándares Internacionales, responde una pregunta acerca de los ajustes que se deben realizar a las diferencias de los saldos de la cuenta de bancos al cierre contable. Su respuesta, en el siguiente video:

En primer lugar, el conferencista inicia precisando que deben contrarrestarse las diferencias que podrían presentarse entre saldos de extractos y de libros contables; por otra parte, el valor contable de los saldos de la cuenta de bancos al cierre del ejercicio debe ser el mismo valor fiscal, por lo que no se deberían realizar conciliaciones en materia fiscal de estos saldos.

A modo de ejemplo, Mejía expone el caso de una entidad que realizó ventas a crédito y posee partidas sin identificar por la suma de 10 millones de pesos, por lo que el tratamiento contable sugerido será:
 
Código y cuentaDébitoCrédito
1399 – Recaudos por aplicar$10
1110 – Bancos$10


Adicionalmente, debe tenerse en cuenta para este ejemplo que:
Los saldos sin identificar no corresponden a pasivos según los Estándares Internacionales, dado que de dichas sumas no se espera un desembolso futuro.
No se deben registrar pasivos sin terceros (a excepción de partidas, como es el caso de las provisiones).
Según el artículo 21-1 del ET, las sumas no corresponden a un pasivo fiscal.
El artículo 772-1 del ET permite la creación de partidas conciliatorias.
En la información que se reporta en exógena deberá indicarse la totalidad de las sumas brutas correspondientes a las cuentas por cobrar.

Un segundo ejemplo propone que al cierre contable la entidad ha expedido cheques a proveedores fuera del horario bancario por valor de 50 millones, de los cuales no se han evidenciado movimientos en los extractos bancarios, por lo que no existe efectivamente un “pago” ni contable ni fiscalmente, dado que el dinero no ha salido del banco ni ha sido cobrado por el receptor.

La entidad que desea tener un control sobre los cheques emitidos podrá realizar la siguiente transacción:
 
Código y cuentaDébitoCrédito
2205 – Proveedores $50
220525 – Proveedores con cheques emitidos $50


Hay que tener en cuenta que no debe acreditarse la cuenta de bancos hasta que efectivamente se efectúe el pago.

Siguiendo con el anterior ejemplo, a los cuatro meses, luego de girado el cheque, se realiza efectivamente el cobro que se ve reflejado en el extracto bancario, por lo que la contabilización será:
 
Código y cuentaDébitoCrédito
220525 – Proveedores con cheques emitidos $50
1110 – Bancos $50


Diferencias en la conciliación bancaria del cierre contable (actualicese.com)

Trabajo remoto, híbrido o presencial: ¿qué prefieren los contadores públicos luego de la pandemia?


La profesión contable abarcará, como mínimo, entornos más remotos e híbridos, es decir, una división entre el trabajo presencial y fuera de la oficina, más que nunca.

Las firmas de contadores deberían invertir en las ventajas potenciales de reforzar las opciones de trabajo híbridas y remotas.

Como afirma Accounting Today en su artículo The return to work: More ‘new’ than ‘normal’, a medida que el mundo laboral continúa regresando lenta pero seguramente a la normalidad anterior a la pandemia, las oficinas de contabilidad están entrando decididamente en una nueva normalidad.

Según la encuesta de perspectivas económicas del primer trimestre de 2021, realizada por el Instituto Americano de Contadores Públicos Certificados –AICPA, por sus siglas en inglés–, el 21 % de los contadores públicos y ejecutivos contables dijeron que anticipan algún tipo de reducción de espacio de oficinas durante el próximo año por la pandemia.

Además, un 8 % de los encuestados dijo que sus organizaciones ahora realizan operaciones totalmente virtuales, porcentaje que se ha duplicado desde que la pandemia ha ido disminuyendo.

Ha quedado claro que la profesión contable abarcará, como mínimo, entornos más remotos e híbridos, es decir, una división entre el trabajo presencial y fuera de la oficina, más que nunca.

Pero, ¿por qué los líderes de las firmas de contabilidad deberían seguir abiertos al trabajo remoto en un mundo pospandémico? ¿Quién seguirá trabajando desde casa y por qué? Varios profesionales y defensores del trabajo remoto en la profesión contable dicen que después de los últimos dos años, simplemente, no hay una «normalidad» a la cual volver.

Si bien un número creciente de firmas de contabilidad ha adoptado un enfoque de trabajo desde cualquier lugar más allá de la pandemia, muchas otras no lo han hecho y están ansiosas por volver a la vida de oficina tradicional.

La invitación que se hace para estas firmas es la de invertir en las ventajas potenciales de reforzar las opciones de trabajo híbridas y remotas.
Una oportunidad para los contables recién egresados
“A medida que los graduados en contabilidad intentaron buscar y encontrar su primer trabajo, o incorporarse a un nuevo lugar de trabajo durante la pandemia, los procesos virtuales y remotos fueron la respuesta”

Un caso particular descrito en el artículo es el desafío de contratar nuevos talentos. A medida que los graduados en contabilidad intentaron buscar y encontrar su primer trabajo, o incorporarse a un nuevo lugar de trabajo durante la pandemia, los procesos virtuales y remotos fueron la respuesta.

Y dado que este proceso no está limitado por la ubicación geográfica, no hay ninguna razón por la que no pueda continuar en el futuro.
Modelos de trabajo y servicios más flexibles

Jennifer Wilson, cofundadora y socia de ConvergenceCoaching, firma de consultoría y coaching de liderazgo y gestión, afirma en el artículo:

El talento y los clientes de la próxima generación esperan modelos de trabajo y servicio más flexibles, por lo que para atraerlos y retenerlos, deben ofrecerse estos beneficios.

Se puede brindar muchos servicios o la mayoría de estos, de manera más eficiente y conveniente para el cliente, cuando se incorporan ideas de servicios remotos. No se trata de que todo sea remoto, pero sí más remoto.

“La respuesta simple es que la fuerza laboral lo exige”, dice Tom Barry, socio gerente de GHJ, firma líder en adoptar prácticas de trabajo remoto:


La forma en que trabajamos comenzó a cambiar hace muchos años, la pandemia simplemente aceleró la mudanza. El trabajo remoto no es solo una respuesta al COVID-19. La tecnología nos ha permitido a todos cambiar nuestras vidas, dónde trabajamos, cuándo trabajamos, cómo trabajamos.

Para él, el trabajo remoto e híbrido es una evolución natural en la forma en que se realizarán los negocios, eso es lo que las empresas deben comprender.
¿Y para los empleadores que desconfían del modelo híbrido?

Ahora, muchos gerentes y administradores de las organizaciones desconfían de que el trabajo remoto e híbrido conduzcan a una menor productividad, pero los defensores del trabajo remoto dejan en claro que a medida que aumentan las capacidades fuera de la oficina, también lo hace la confianza y la responsabilidad profesionales.

Roz Allyson, socia gerente de la firma de contadores Mahoney Allyson and Advisors, afirma que:

Estas políticas laborales deben tener claras las expectativas en torno a la responsabilidad, la comunicación, la transparencia y la capacidad de respuesta.

Para ella, las empresas deben tener claras las alternativas laborales que pondrán a disposición de su grupo de empleados.

Al respecto, Edward Guttenplan, cofundador de WilkinGuttenplan, comenta:

Le hemos dicho a nuestro equipo que confiamos en que servirán a sus clientes, serán receptivos con sus colegas y harán lo que contribuya a los objetivos de la empresa y, al mismo tiempo, respaldarán su bienestar.

Los anteriores son los requisitos de esta firma; el lugar que elijan para trabajar físicamente no debería afectar su desempeño.

Educación contable: es urgente incorporar materias vinculadas a las TIC, big data y análisis de datos


El profesional contable debe estar en capacidad de explicar cómo las TIC apoyan la identificación, la presentación de informes y la gestión de riesgos en una organización.

La brecha digital juega en contra de la formación en contabilidad y del ejercicio profesional del contador público.

La evolución continua de la economía y de la sociedad, al igual que los vertiginosos avances tecnológicos en la denominada era digital, han originado que muchas profesiones se adapten a los nuevos requerimientos que motivan estos cambios.

Frente al anterior contexto, el ejercicio profesional del contador público ha debido adaptarse, de tal forma que los profesionales se encuentren en la capacidad de enfrentar los desafíos planteados.
“se requiere que el contador público esté preparado para elaborar reportes que reflejen tendencias y escenarios futuros”

Sin embargo, como se publica en el informe Big Data y Data Analytics: una aproximación a la formación en contaduría y al ejercicio profesional de contador público de la Asociación Interamericana de Contabilidad –AIC–, actualmente se requiere que el contador público esté preparado para elaborar reportes que reflejen tendencias y escenarios futuros, sobre la base de los reportes financieros, para contribuir en el proceso de toma de decisiones en las organizaciones en un entorno digital. Desde el punto de vista de la entidad:

Es ineludible realizar un análisis y evaluación de la incorporación de estrategias y metodologías que permitan dotar de habilidades digitales a los estudiantes de contabilidad y a los contadores públicos que se encuentran en ejercicio profesional, de tal forma que estén capacitados para asumir las demandas actuales de las organizaciones.
Incorporación de materias asociadas a las TIC en las universidades

En las Normas Internacionales de Formación en Contabilidad –IES, por sus siglas en inglés– se incluye mayor énfasis en el uso de las TIC en el proceso de formación en contaduría.

Como por ejemplo, la necesidad de que el futuro profesional esté en capacidad de explicar cómo las TIC contribuyen con el análisis de datos y la toma de decisiones; cómo apoyan la identificación, la presentación de informes y la gestión de riesgos en una organización; y utilizarlas para analizar datos e información.

Estos requerimientos hacen que se analicen los planes de estudio de contaduría en las facultades de las universidades de Latinoamérica, para lograr un acercamiento sobre la forma en que se están desarrollando estos temas en la formación profesional.

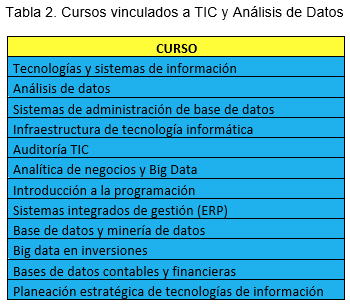
El informe publica que una revisión de los planes de estudio de contabilidad en instituciones como la Universidad de Chile, la Universidad Nacional de Colombia, la Universidad Nacional Autónoma de México, la Universidad de Buenos Aires y la Pontificia Universidad Católica de Sao Paulo, entre otras, ponen en evidencia la incorporación de materias vinculadas a las TIC, al big data y análisis de datos. Como el AIC recomienda:

Es importante tomar en consideración que el manejo de lenguajes de programación básicos, como el Python, puede facilitar el trabajo para el contador público sin depender de terceros; o, dependiendo del acceso a recursos financieros y del tamaño de la organización, puede ser con el uso de herramientas básicas como Power BI, el cual es un servicio de análisis de datos de Microsoft que permite a los usuarios generar sus propios reportes.

Algunas universidades han optado por incluir materias específicas vinculadas a estos temas, mientras que otras consideran una aplicación transversal durante el tiempo de duración de la carrera en los cursos relacionados o de mayor pertinencia para su aplicación.

Brecha digital juega en contra de las habilidades de los contadores públicos

El COVID-19 ha acelerado estos procesos, pero todavía existen limitaciones estructurales que dificultan el logro de estos objetivos. Uno de ellos, por ejemplo, es la brecha digital que se observa en América Latina y el Caribe mediante la evaluación del desarrollo de la banda ancha en sus países. Mientras que en los países miembros de la OCDE el 88 % de personas cuenta con acceso a internet, en nuestra región es del 44 %.

El acceso y la conectividad están fragmentados por niveles de ingreso, una velocidad de red insuficiente, una brecha en desarrollo de habilidades digitales y una escasa digitalización de los procesos productivos, por lo que se considera que la transformación digital es irreversible.

Aunque esta limitación afecta a todas las profesiones, se debe tener en consideración en la planificación de la formación en contabilidad y del ejercicio profesional del contador público en la región para contar con profesionales con las habilidades requeridas en un entorno digital.

Pequeños comercios y agricultores, los sectores que más se benefician con las fintech


La investigación reveló que para 55,6% de los profesionales en fintech de la región, la inclusión financiera es la oportunidad más grande de esta industria

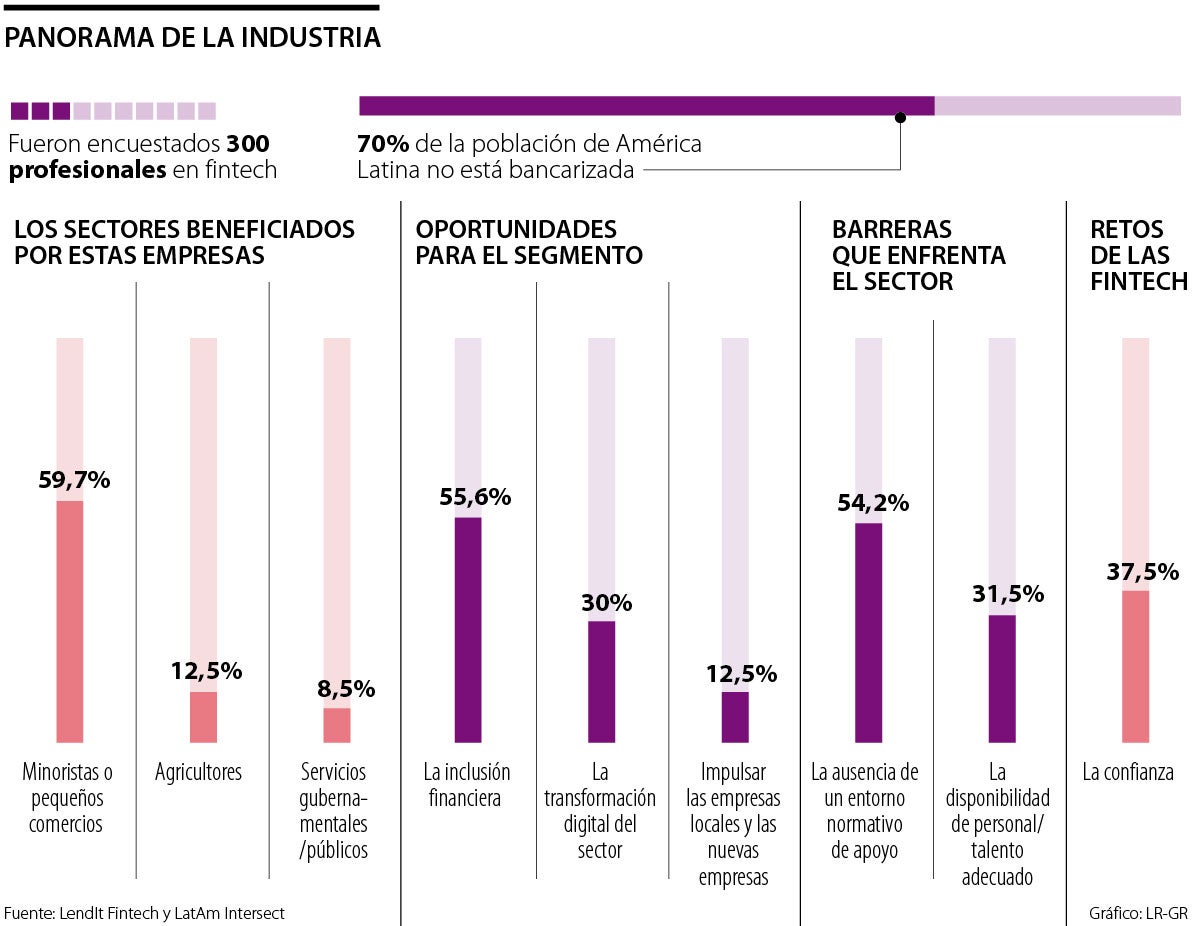
El último estudio de LendIt Fintech y LatAm Intersect consultó a 300 profesionales en fintech de la región para conocer más a fondo esta industria, que cada vez gana más participación en el mundo de los servicios financieros.

La investigación reveló que el sector de los pequeños comercios, es decir las panaderías, papelerías y tiendas de barrio, es el más beneficiado por la transformación fintech (para 59,7% de los encuestados); seguido por la agricultura (12,5%) y los servicios gubernamentales y públicos (8,5%).

La encuesta también indagó por las oportunidades, barreras y retos de esta industria en América Latina. Más de la mitad (55,6%) de los tomadores de decisiones del sector fintech votaron por la inclusión financiera como la mayor oportunidad que brindan estas empresas.


Esto, teniendo en cuenta que 70% de la población de la región no está bancarizada, que países como Brasil y México tienen una penetración de servicios de internet de 70% y que otros como Chile cuentan con un indicador de 82%.

A la inclusión le siguió la transformación digital del sector financiero (30%) como la segunda oportunidad más grande que brindan estas compañías, mientras que el impulso a las empresas locales y a las nuevas organizaciones (12,5%) ocupó el tercer lugar.

Los hallazgos también destacaron un consenso sobre las principales barreras que enfrenta el sector: 54,2% de los encuestados citó la ausencia de un entorno normativo de apoyo como uno de los problemas principales de las fintech, seguido por la disponibilidad de personal o talento adecuado (31,5%).

“La capacidad de las fintech para reclutar a los mejores y más brillantes talentos también estará determinada por su reputación. Ya sabemos la importancia que los millennials y los candidatos de la Generación Z dan a derivar un propósito y significado de su trabajo. Estos son el tipo de nuevos tangibles que el sector tendrá que demostrar al contratar nuevos clientes, empleados o inversionistas” explicó Roger Darashah, socio fundador de LatAm Intersect.

Frente a los retos de la industria, más de un tercio de los encuestados (37,5%) citó la confianza como un requisito para asegurar la adopción de estas soluciones. “Esto resume perfectamente el desafío y la oportunidad que enfrentan las fintech en la región; los nuevos tangibles del sector se basarán en el nivel de confianza de las personas en las nuevas plataformas, en su comodidad con respecto a temas como la privacidad y seguridad de los datos, y en el cumplimiento técnico y regulatorio”, agregó.

El sandbox para las fintech colombianas

Colombia avanza en regulación para las fintech. La Superintendencia Financiera (SFC) definió, a través de la Circular Externa 016 de 2021, las características para el funcionamiento del espacio controlado de pruebas que permite implementar desarrollos tecnológicos innovadores en la prestación de actividades propias de las entidades vigiladas. El espacio enfocado en las fintech tiene por objeto continuar con la promoción de la innovación financiera segura, fortaleciendo la capacidad del Estado para ajustar el marco regulatorio a las nuevas dinámicas de los mercados.