martes, diciembre 22, 2020

Actualización del listado de grandes contribuyentes en diciembre de 2020 y facturas de venta en papel


En diciembre de 2020 la Dian actualizará el listado de grandes contribuyentes.

La Resolución 000042 de 2020 les exige indicar que son grandes contribuyentes en sus facturas de venta en papel. Ante esto surge una duda: ¿qué sucederá con quienes entren o salgan de este listado?

De acuerdo con lo indicado en el artículo 31 de la Resolución 000042 de mayo 5 de 2020, todas las personas naturales o jurídicas obligadas a facturar electrónicamente también deberán contar con facturas de venta en papel o por computador, las cuales se utilizarán solo en los días en que experimenten contingencias que les impidan expedir sus facturas electrónicas.
“en el cuerpo de las facturas de venta en papel se deberá mencionar si el vendedor es un “gran contribuyente” señalado por la Dian mediante resolución”

Al respecto, el artículo 12 de la mencionada resolución exige que en el cuerpo de las facturas de venta en papel se deberá mencionar si el vendedor es un “gran contribuyente” señalado por la Dian mediante resolución. En efecto, en el numeral 10 de dicho artículo se lee lo siguiente:

“Artículo 12. Requisitos de la factura de venta de talonario o de papel. La factura de venta de talonario o de papel debe expedirse con el cumplimiento de lo dispuesto del artículo 617 del Estatuto Tributario, adicionados en el presente artículo de acuerdo a lo dispuesto en el parágrafo 2 del artículo 616-1 del mismo estatuto, así

…
De conformidad con lo establecido en el literal i) del artículo 617 del Estatuto Tributario, indicar la calidad de agente retenedor del Impuesto sobre las Ventas -IVA-, de autorretenedor del Impuesto sobre la Renta y Complementarios, de gran contribuyente o de contribuyentes del impuesto unificado bajo el régimen simple de tributación –SIMPLE, cuando corresponda.”

En diciembre de 2020 la Dian actualizará el listado de grandes contribuyentes

Ahora bien, tal como lo explicamos en un editorial anterior, sucede que en diciembre de 2020, aplicando lo dispuesto en la Resolución 000048 de octubre 10 de 2018, la Dian deberá expedir una nueva resolución para señalar a las personas naturales o jurídicas que tendrán la condición de grandes contribuyentes durante los años 2021 y 2022, reemplazando el listado de grandes contribuyentes de los años 2019 y 2020 fijado con la Resolución 012635 de diciembre de 2018.


Nota: en octubre 29 de 2020, la Dian publicó un proyecto de resolución con la que se reemplazará a la Resolución 000048 de octubre de 2018 y se volverán a fijar los criterios para decidir cuáles son los contribuyentes que se catalogarán como grandes contribuyentes.

Por tanto, cuando en diciembre de 2020 se expida la mencionada resolución, es posible que muchos contribuyentes que ya tienen impresas sus facturas de venta en papel para los días de contingencias entren, por primera vez, al listado de grandes contribuyentes o salgan de este.

Siendo ese el caso, surge la pregunta: ¿cómo se pueden modificar las facturas de venta en papel que ya están impresas para incluir o retirar la mención de que el vendedor pertenece al grupo de grandes contribuyentes?

Al respecto, consideramos que dicha modificación sí se podrá realizar manualmente o mediante sellos de caucho sin tener que volver a imprimir todas las facturas de venta en papel que aún estén sin utilizar. Lo anterior se sustenta en lo indicado en el parágrafo del mismo artículo 12 de la Resolución 000042 de mayo de 2020, citado de forma parcial anteriormente. En dicho parágrafo se lee:

“Parágrafo. De conformidad con el inciso 2 del artículo 617 del Estatuto Tributario, al momento de la expedición de la factura los requisitos de los numerales 1, 2, 4, 12 y 13 del presente artículo, deberán estar previamente impresos a través de medios litográficos, tipográficos o de técnicas industriales de carácter similar. No obstante, cuando la factura de venta de talonario o de papel se genere para su expedición a través de sistemas informáticos electrónicos de conformidad con lo indicado en el parágrafo del artículo 9 de esta resolución, se entenderán cumplidos los requisitos de impresión previa de que trata el presente parágrafo”.

Como puede verse, solo los requisitos de los numerales 1, 2, 4, 12 y 13 del artículo 12 son los que deberán figurar, previamente, impresos por medios litográficos. Sin embargo, es el numeral 10 del artículo 12 el que solicita mencionar si el vendedor que emite la factura pertenece al grupo de grandes contribuyentes. Por tanto, si el requisito del numeral 10 del artículo 12 no requiere impresión por medios litográficos, es por eso por lo que podemos concluir que dicho requisito se puede incluir o actualizar de forma manual con un simple sello de caucho.


Grandes contribuyentes y sus facturas de venta en papel (actualicese.com)

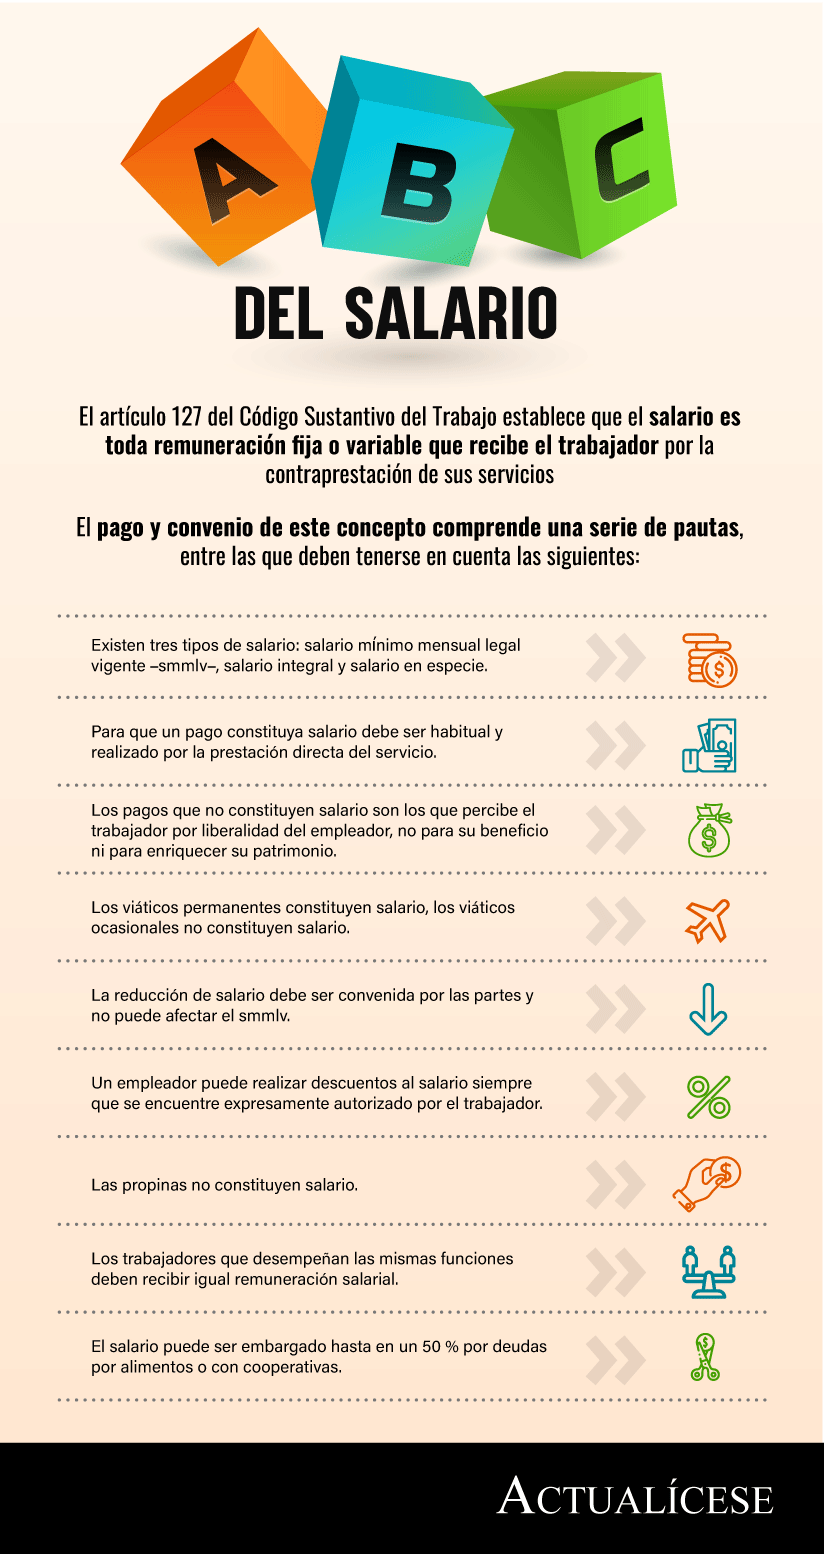
ABC del salario


El salario constituye un elemento fundamental en una relación laboral, ya que además de ser una de las obligaciones principales del empleador, es base para la determinación de distintos pagos laborales previstos en la ley.

Conoce las principales pautas para tener en cuenta respecto al salario.

¿Qué es el salario?

El artículo 127 del Código Sustantivo del Trabajo –CST– establece que el salario es toda remuneración fija o variable que reciba el trabajador como contraprestación directa del servicio indistintamente del nombre que se le dé.

El salario constituye uno de los tres elementos fundamentales de una relación laboral, y es la base para determinar el pago de los distintos pagos laborales que se encuentran previstos en la ley, como los aportes a seguridad social (salud, pensión, riesgos laborales y parafiscales), prestaciones sociales, incapacidades, descansos remunerados, entre otros.

En la siguiente infografía te presentamos una síntesis de los aspectos más importantes que debes tener en cuenta respecto al salario:


¿Cuáles son los tipos de salario?

En la legislación colombiana podemos encontrar los siguientes tipos de salario, a saber:


Este tipo de salario se encuentra regulado a través del artículo 145 del CST. Se define como aquel monto mínimo al que todo trabajador tiene derecho con el ánimo de sufragar sus necesidades y las de su familia, y debe ser actualizado cada año, según el aumento dispuesto por el Gobierno nacional.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral explica en qué consiste y cómo debe pactarse el salario mínimo:

Salario integral

De conformidad con lo previsto en el artículo 132 del CST, es aquel que se conforma por un factor salarial equivalente a 10 smmlv más uno prestacional equivalente al 30 %. Para este año, este tipo de salario equivale a $8.778.030 (10 smmlv) y $2.633.409 (30 %) para un total de $11.411.439.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral explica en qué consiste el salario integral:


Salario en especie

Constituye toda retribución material distinta al dinero que recibe el trabajador como parte de su remuneración salarial y contraprestación directa del servicio. Esta modalidad salarial se encuentra regulada a través del artículo 129 del CST.

Este tipo de salario puede pactarse hasta en un 30 % cuando el trabajador devengue un (1) smmlv y hasta un 50 % cuando el trabajador devengue una suma superior a dicho salario.

Angie Marcela Vargas, abogada consultora en derecho laboral expone cómo debe pactarse el salario en especie y, además, cómo deben realizarse los aportes a seguridad social sobre este salario:

Pagos que constituyen salario

Además de lo previsto en el mencionado artículo 127 del CST, la Corte Suprema de Justicia, mediante la Sentencia SL1296 de 2019, determinó que el elemento determinante para que un trabajador pueda concluir que el pago que le hace el empleador constituye salario, además de la habitualidad, es que el pago sea efectuado por la prestación directa del servicio.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral indica los pagos que constituyen salario:

Amplía este tema mediante nuestro editorial ¿Cómo determinar si un pago del empleador constituye salario?

Pagos que no constituyen salario

Los pagos no constitutivos de salario se encuentran previstos en el artículo 128 del CST. Estos son aquellos que percibe el trabajador de manera ocasional y por liberalidad del empleador, no para su beneficio ni para enriquecer su patrimonio, sino para desempeñar sus funciones (por ejemplo, los gastos que se generan por representación del empleador o de transporte).

Nota: respecto a los gastos que no constituyen salario y que son otorgados por liberalidad por el empleador, debe tenerse en cuenta que, si sobrepasan el 40 % del salario devengado por el trabajador, dicho excedente, aunque no pase a constituir salario, debe tenerse en cuenta para el pago de aportes a seguridad social.

Viáticos

Son sumas de dinero que el empleador reconoce a los trabajadores para efectos de cubrir los gastos en los que incurren para el cumplimiento de sus labores fuera del lugar habitual de trabajo. Los viáticos se encuentran previstos en el artículo 130 del CST y se dividen en dos categorías, a saber:

Permanentes: constituyen salario y se destinan para el alojamiento y manutención del trabajador.
Accidentales: no constituyen salario, ya que se otorgan al trabajador por un requerimiento no habitual o poco frecuente.

A continuación, Natalia Jaimes Lúquez, abogada consultora en derecho explica cómo procede el pago de viáticos y su incidencia en el pago de aportes a seguridad social:

Períodos de pago

El artículo 134 del CST establece que el salario debe pagarse teniendo en cuentas las siguientes pautas:
Debe pagarse por períodos iguales, es decir, por períodos de 15 o 30 días.
Se debe realizar el pago sobre las labores ejecutadas.

Cuando se acuerde por jornal, es decir, pago por día, el período de pago no puede ser superior a una semana.

El período de pago nunca puede ser mayor a un mes.
Las horas extra o el trabajo suplementario se pueden pagar a más tardar en el siguiente período.
Reducción de salario

El artículo 132 del CST faculta al trabajador y al empleador a convenir el salario en cualquiera de sus modalidades, para lo cual establece siempre deberá respetarse smmlv o el monto fijado en los pactos, convenciones colectivas y fallos arbitrales.

Luis Miguel Merino, abogado consultor en derecho laboral explica cómo procede la reducción de salario:

Atendiendo al tema en concreto, se tiene que en caso de que sea necesaria una reducción de salario, las partes pueden convenirlo. No obstante, esta no es una acción que pueda llevarse a cabo solo por mera liberalidad, sino que debe atender a circunstancias particulares, como, por ejemplo, pérdidas económicas del empleador que sean ajenas a su voluntad, que le impidan mantener los salarios de los trabajadores, evitando así el despido de estos últimos.

Debe tenerse en cuenta al respecto que la ley exige que la reducción del salario sea convenida; el empleador por sí mismo no se encuentra facultado para tomar la decisión de manera unilateral.

Por otra parte, se tiene que el smmlv puede ser reducido siempre que también se reduzca la jornada laboral, ya que la jornada máxima (8 horas diarias – 48 a la semana) debe ser remunerada con el mínimo salarial dispuesto en la ley; por lo tanto, si la jornada es parcial, el trabajador puede recibir la proporción correspondiente del salario.

Descuentos permitidos al salario

El numeral 1 del artículo 59 del CST establece expresamente la prohibición al empleador de realizar descuentos, compensaciones y retenciones del salario del trabajador, a excepción de aquellos derivados de cuotas de cooperativas, aportes a seguridad social (salud y pensión), sanciones disciplinarias, préstamos para vivienda, intereses y cuotas sindicales, de conformidad con lo previsto en los artículos 150 al 153 y 400 del CST.

También se encuentran los descuentos autorizados por el trabajador en el caso de tener deudas con terceros, bien sea por créditos hipotecarios o de libranza.

Según lo indica el artículo 149 del CST, el empleador no podrá realizar este tipo de descuentos a aquellos trabajadores que devenguen un (1) smmlv, a menos que se trate de una orden judicial de embargo por obligaciones alimenticias, por cooperativas o ante un fondo de empleados.

Descuentos prohibidos

El mencionado artículo 149 del CST indica que el empleador no puede realizar ninguna clase de retención, deducción o compensación al salario previa autorización del trabajador, a menos que se trate de una orden judicial.

Además de lo anterior, indica que no se podrá descontar del salario los siguientes conceptos:
Daños ocasionados en las instalaciones de la empresa.

Para costos de alquiler o arrendamiento de locales o herramientas.

Entrega de mercancías, provisión de alimentos y precio en alojamiento.

Daños o perjuicios ocasionados en el material o herramientas de trabajo.

Retención por préstamos al empleador

En el evento en que un empleador realice préstamos al trabajador, podrá realizar retenciones o descuentos al salario, siempre que medie autorización escrita por parte del segundo; de lo contrario, podría tenerse como una acción ilegal.

Al respecto, conviene mencionar que el artículo 153 del CST establece que, a excepción de los préstamos por vivienda, el empleador no puede cobrar intereses por los préstamos realizados.
Propinas

Como fue estudiado mediante nuestro editorial Propinas: se reglamenta su cobro, naturaleza y destinación, el parágrafo 2 del artículo 5 de la Ley 1935 de 2018 establece que las propinas no constituyen salario; por esta razón, no deben tenerse en cuenta para la liquidación de los conceptos que se realicen con el salario.
A salario igual, trabajo igual

El artículo 143 del CST dispone que los trabajadores que ocupen cargos, jornadas y condiciones de eficiencia laboral iguales deben devengar un salario igual.

La base sobre la que se sustentan las anteriores disposiciones es el derecho a la igualdad que, en materia laboral, supone un trato igualitario en lo referente a salarios y prestaciones sociales para los trabajadores que se encuentren en igualdad de condiciones en su sitio de trabajo y cuyas funciones sean las mismas.

Amplía este tema consultando nuestro editorial A trabajo igual, salario igual: casos en los que no aplica.
Embargo

Un embargo consiste en que el empleador retenga de forma parcial el salario del trabajador. Esta acción podrá llevarse a cabo siempre que medie una orden judicial decretada por un juez.

Un embargo de salario comprende dos situaciones:
Cuando se trata de deudas generales (por ejemplo, con un banco), se podrá embargar solo la quinta parte de lo que exceda el smmlv.
Cuando se trata de deudas por alimentos o cooperativas, podrá embargarse hasta el 50 % del salario, incluyendo aquellos trabajadores que devenguen un (1) smmlv.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral explica cómo procede el embargo de un salario:


ABC del salario en Colombia (actualicese.com)
Ley de vacunación contra el COVID-19 creó nuevo descuento en el impuesto de renta


La Ley 2064 de diciembre 9 de 2020 agregó al ET el artículo 257-2, estableciendo que las personas naturales y jurídicas podrán tomar como descuento tributario, en 2021 y 2022, el 50 % de las donaciones que realicen para adquisición o desarrollo de vacunas contra el covid u otras posibles pandemias.

El pasado 9 de diciembre de 2020 fue expedida la Ley 2064 (con solo 10 artículos), a través de la cual se declaró de interés general la estrategia para la inmunización de la población colombiana contra el COVID-19 y se establecieron medidas administrativas y tributarias para la financiación y la gestión de los asuntos relacionados con la inmunización contra esta enfermedad y otras pandemias.

La única medida tributaria que se adoptó mediante dicha ley fue la contemplada en su artículo 3, el cual agregó al Estatuto Tributario –ET– el nuevo artículo 257-2, en el que se dispuso lo siguiente:

“Artículo 257-2. Descuento tributario por donaciones tendientes a lograr la inmunización de la población colombiana frente a la Covid-19 y cualquier otra pandemia. Las donaciones que realicen las personas naturales residentes y las personas jurídicas contribuyentes del impuesto sobre la renta de la tarifa general a la Subcuenta de Mitigación de Emergencias – COVID19 del Fondo Nacional de Gestión del Riesgo o a cualquier otra subcuenta, destinadas a la adquisición de vacunas, moléculas en experimentación, anticipos reembolsables y no reembolsables para el desarrollo de vacunas, transferencia de ciencia y tecnología, capacidad instalada en el territorio nacional y todas las actividades tendientes a lograr la inmunización de la población colombiana frente al Covid-19 y cualquier otra pandemia, darán lugar a un descuento del impuesto sobre la renta, equivalente al 50% de la donación realizada en el año o periodo gravable. El presente tratamiento no podrá aplicarse con otros beneficios o aminoraciones tributarias.

La donación deberá contar con el aval previo por parte del Ministerio de Salud y Protección Social y deberá ser certificada por el Gerente del Fondo Nacional de Gestión del Riesgo. El Gobierno nacional reglamentará los requisitos para que proceda este descuento.

En ningún caso, el descuento tributario aquí establecido generará saldo a favor susceptible de devolución. El descuento tributario aquí establecido no será considerado para la determinación de los límites establecidos en el inciso tercero del artículo 259-2 del Estatuto Tributario.

Parágrafo 1°. El Consejo Superior de Política Fiscal – CONFIS definirá el cupo máximo de donaciones que podrá certificar bajo esta modalidad el Gerente del Fondo Nacional de Gestión del Riesgo.

Parágrafo 2°. El beneficio tributario establecido en este artículo solo regirá para los años gravables 2021 y 2022 en el caso de la pandemia suscitada por la Covid-19; y en caso de una nueva pandemia declarada por la Organización Mundial de la Salud – OMS, aplicará por el primer año gravable en que se necesiten adquirir los productos para su inmunización y el año gravable siguiente.

Parágrafo 3°. Del beneficio tributario establecido en este artículo no podrán participar empresas del sector de la salud nacionales ni internacionales, y tampoco Empresas Promotoras de Salud ni Instituciones Prestadoras de Salud.

Parágrafo 4°. Las donaciones objeto de este artículo solo se podrán realizar en dinero y el pago debe haberse realizado a través del sistema financiero”.


De acuerdo con lo establecido en dicha norma, los puntos más importantes para tener en cuenta son los siguientes:

a. Este es un nuevo descuento tributario que solo podrá aplicarse en las declaraciones de renta de los años gravables 2021 y 2022. Además, aunque el artículo 259-2 del ET (modificado con el artículo 96 de la Ley 2010 de 2019) contiene el listado expreso de los únicos descuentos tributarios que se pueden restar en el impuesto de renta (y entre los que obviamente no figura el nuevo descuento del artículo 259-2, creado con la Ley 2064 de diciembre 9 de 2020), se debe entender que el nuevo descuento del artículo 257-1 sí se podrá aplicar (en conjunto con los mencionados en el artículo 259-2), pues fue creado con una norma posterior a aquella que modificó al artículo 259-2 del ET.

b. El beneficio solo puede ser utilizado por personas naturales residentes y personas jurídicas (nacionales o extranjeras), siempre y cuando tributen con la tarifa general del impuesto de renta (contenida en el inciso primero del artículo 240 del ET y que, mientras no haya nuevas reformas tributarias, será del 31 % en 2021 y de 30 % en 2022).
“quedan por fuera todos los inscritos en el régimen simple, pues el nuevo artículo 257-2 contempla un descuento que solo sirve para aquellos que tributan en el régimen ordinario”

Por tanto, quedan por fuera del beneficio las personas naturales no residentes y las sucesiones ilíquidas (sin importar si son de causantes residentes o no residentes). También quedan por fuera las demás personas jurídicas que no tributan con la tarifa general del inciso primero del artículo 240 del ET. Y aunque sobre decirlo, también quedan por fuera todos los inscritos en el régimen simple, pues el nuevo artículo 257-2 contempla un descuento que solo sirve para aquellos que tributan en el régimen ordinario. Además, por causa de lo establecido en el parágrafo 3 de la norma, tampoco podrán usar el beneficio las empresas del sector de la salud nacionales ni internacionales, ni las empresas promotoras de salud ni instituciones prestadoras de salud.

c. Se hará necesario que el Gobierno reglamente el beneficio. En todo caso, las donaciones que se realicen al Fondo Nacional de Gestión del Riesgo para la adquisición y desarrollo de las vacunas solo podrán ser en dinero (no servirán las donaciones en especie) y, adicionalmente, se requerirá un aval previo por parte del Ministerio de Salud.
“El contribuyente solo podrá restar como descuento tributario en su declaración de renta hasta un valor que no supere el 50 % del valor de la donación”

d. El contribuyente solo podrá restar como descuento tributario en su declaración de renta hasta un valor que no supere el 50 % del valor de la donación. Además, en el año en que use este descuento tributario no podrá usar ninguno de los otros descuentos tributarios vigentes.

e. El inciso tercero del nuevo artículo 257-2 del ET contiene un error técnico y jurídico, pues menciona que el nuevo beneficio tributario “no será considerado para la determinación de los límites establecidos en el inciso tercero del artículo 259-2 del Estatuto Tributario”. Al respecto, sucede que, actualmente, el artículo 259-2 del ET no contiene ningún “inciso tercero”; por tanto, esa parte de la norma es nula.

Descuento tributario por donaciones para adquisición de vacunas (actualicese.com)

lunes, diciembre 21, 2020

En caso de darse un debate fiscal, los días sin IVA son valiosos y hay que ver el costo de tener más

 El ministro de Comercio señaló que no es momento de hablar de tributarias, habló de los resultados del tercer Día sin IVA y se refirió a la discusión del mínimo


Para el ministro de Comercio, Industria y Turismo el tercer Día sin IVA fue un éxito y se convirtió en una muestra de que estas jornadas son un instrumento de crecimiento, que debe seguir de aquí en adelante.

José Manuel Restrepo añadió que, si se llega a dar la discusión de aumentar los días sin IVA, hay que evaluar su costo fiscal sobre el impacto en la economía; también dijo que ahora no es momento de hablar de tributarias y pidió prudencia en la concertación del salario mínimo.

¿Cuáles fueron los principales resultados del tercer Día sin IVA?

La jornada fue exitosa porque fue de las de más ventas frente a los días anteriores, lo que confirma su validez. Este es, sin duda, un instrumento clave de la recuperación. Además, la fecha ha sido valiosa para tener un consumo responsable sin aglomeraciones que suele darse en diciembre.
Pero fue exitosa, en primer lugar, porque se superaron los $5 billones previstos. Hablamos de 40% más de promedio de los días sin IVA anteriores. En segundo lugar, destacaría que este comportamiento, los que tuvieron más crecimiento fueron sectores con productos hechos en el país, lo que demuestra que hay un impacto en la estrategia de Compra lo Nuestro.
Algunos de ellos fueron calzado, ropa y útiles. Y, en tercer lugar, no solo aumentaron los bienes con beneficio de IVA, sino los que no lo tienen como alfombras, ferretería, combustible, con aumentos de más de 50%, lo que significa que esto activa toda la economía.

¿Qué balance hay en comercio electrónico?

Algunas entidades tuvieron problemas con ese cuento de las filas virtuales, que, entre otras, deben hacer más inversión para mejorarlo. Pero, pese a eso, hubo 1,8 millones de transacciones, lo cual es valioso.

¿Cuánto movieron en ventas los artículos con IVA?

Aproximadamente, con factura electrónica hubo $400.000 millones y en comercio electrónico cerca de $500.000 millones.

¿Es decir que el tercer Día sin IVA movió casi $7 billones?
Aproximadamente.

Muchos productos beneficiados fueron algunos insumos del agro, ¿han pensado en ampliar la lista?
Eso está definido en la Ley de Crecimiento Económico. En este momento los productos son los de la Ley y habría que hacer la evaluación del impacto fiscal versus el impacto a la economía. Lo que está claro es su resultado en la reactivación y deben seguir adelante.

Se habla mucho de la reforma tributaria del otro año, ¿cree que se deberían poner más días sin IVA en el año?
Primero, este no es momento de para hablar de una tributaria, sino ver cómo hacemos la reactivación económica y el escenario fiscal debe ser proclive al desarrollo productivo. En caso de darse un debate del tema fiscal, yo creo que los tres días son valiosos y habría que tener la discusión de cuál es el impacto en el crecimiento o el costo fiscal, de tener un día más. Se debe ser prudente, porque no se trata de llenarnos de días sin IVA, porque hay un costo fiscal.

“Las jornadas de los tres días sin IVA dejan un balance extraordinario. Alcanzar $15 billones es una enorme contribución a la reactivación económica”.

¿Cuánto esperan mover con Madrúguele a la Navidad?
No está ese número, pero se supo lo del Día sin IVA, y tuvimos el Gran Finde, con ofertas de turismo. En el Black Friday de este viernes se espera un alza de 20% frente a otras de esas fechas. Después habrá otros descuentos del comercio en diciembre que serán para activar la demanda.

Con esto, ¿el comercio jalonará el cuarto trimestre?

En septiembre ya estaba creciendo cerca a 0%. Va a tener cifras positivas.

¿Cómo beneficiar también a los comerciantes informales?

Ese sector tiene un programa que se llama Economía para la gente, que recoge estrategias de financiamiento, encadenamiento y acceso a mercados. Aspiramos llegar a 580.000 micronegocios que hagan el tránsito a la formalidad, y solo este año, la idea es llegar a 200.000.

¿Qué opina de la idea de que el mínimo llegue a $1 millón?

Para la discusión del salario mínimo hay que ser prudentes. Valdría la pena que tengamos el contexto, el desempleo, el comportamiento de las empresas, y la productividad.

“En caso de darse un debate fiscal, los días sin IVA son valiosos y hay que ver el costo de tener más” (larepublica.co)

domingo, diciembre 20, 2020

Aportes a seguridad social y parafiscales en una empresa de servicios temporales


Una empresa de servicios temporales tiene como objeto la contratación de personal para ser enviado a empresas usuarias para la colaboración temporal en terminadas actividades.

¿Quién es responsable de realizar el pago de aportes a seguridad social y parafiscales de los trabajadores en misión?

¿Las personas vinculadas a través de empresas de servicios temporales tienen derecho al pago de la seguridad social y aportes parafiscales?

Como fue estudiado mediante nuestro editorial Contratación de personal a través de una empresa de servicios temporales, una empresa de servicios temporales –EST– es aquella en la que se contrata la prestación de servicios con empresas usuarias, mediante el envío de trabajadores en misión, para que de manera temporal colaboren con el desarrollo de determinadas actividades.

En una empresa de servicios temporales existen dos tipos de trabajadores, a saber:
De planta: son aquellos que desempeñan sus labores en las instalaciones de la EST.
En misión: son aquellos enviados a las empresas usuarias para desarrollar la labor contratada.


Estos trabajadores son vinculados mediante contrato de trabajo, y la EST figura como empleador de ambos tipos de empleados.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, explica cómo debe realizarse el pago de aportes a seguridad social y parafiscales en una EST:

Atendiendo al caso en concreto, conviene mencionar que, en Colombia, todo trabajador que cumpla con la condición de dependiente tiene derecho, además del pago de otras acreencias laborales, a que el empleador realice a su favor la cotización de aportes a seguridad social, esto es, salud, pensión, riesgos laborales y parafiscales (caja de compensación familiar, Sena e ICBF).

Teniendo en cuenta lo anterior, los trabajadores vinculados a una EST deben ser afiliados al sistema de seguridad social y, a su vez, la EST tiene la obligación de realizar el pago de los correspondientes aportes, según lo determinan las normas de seguridad social. Al respecto, el artículo 2.2.6.5.12 del Decreto 1072 de 2015 establece:

“Artículo 2.2.6.5.12. Afiliación de trabajadores al Sistema de Seguridad Social Integral. Las Empresas de Servicios Temporales están obligadas a afiliar y a pagar los aportes parafiscales y los aportes a los Sistemas de Seguridad Social en Salud, Pensiones y Riesgos Laborales, de acuerdo con las disposiciones legales que regulan la materia”.
Reporte de pago de aportes por parte de la EST a la empresa usuaria

Por su parte, el artículo 2.2.6.5.13 del decreto en mención establece que la EST, dentro de los primeros diez (10) días de cada mes, debe reportar a la empresa usuaria el pago de los aportes a seguridad social de los trabajadores que esta tenga en misión.

El artículo en mención señala:

“Artículo 2.2.6.5.13. Información sobre afiliación y pago de aportes al sistema de seguridad social integral de trabajadores en misión. Dentro de los diez (10) primeros días de cada mes, las Empresas de Servicios Temporales deberán informar a la correspondiente usuaria del servicio, sobre la afiliación y el pago de cotizaciones al Sistema de Seguridad Social Integral, del personal en misión que le ha prestado sus servicios durante el mes inmediatamente anterior”.

Por lo tanto, en lo que refiere al interrogante en cuestión, los trabajadores vinculados a una EST ya sean de planta o en misión, tienen derecho al pago de aportes a seguridad social y parafiscales. Para ambos tipos de trabajadores, le corresponde a la EST realizar el pago de los aportes; en síntesis, aún en el caso de trabajadores en misión, la empresa usuaria no es responsable del pago de aportes a seguridad social y parafiscales.

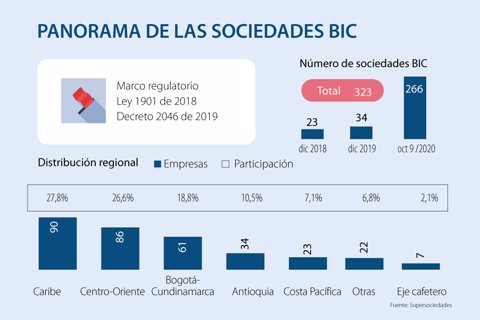
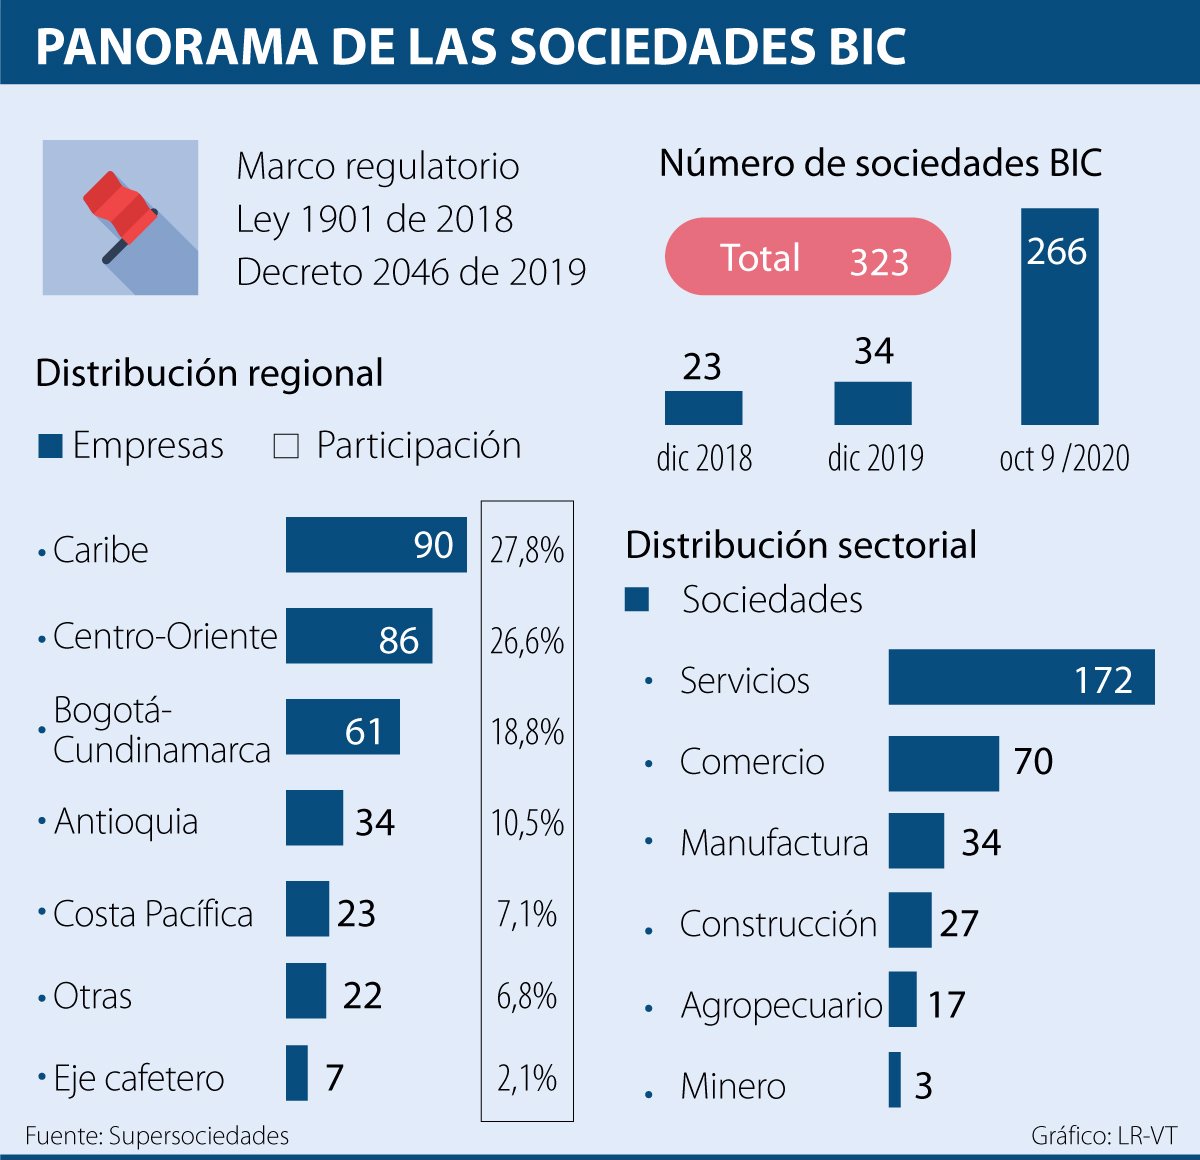
Desde su regulación en 2018 se han registrado 323 sociedades de Beneficio e Interés Colectivo (BIC)


La mayoría de empresas de este tipo están concentradas en las regiones Caribe y Centro-Oriente, y más de la mitad son del sector servicios

Con el objetivo de avanzar en la tendencia mundial de incentivar en las empresas mejores estándares sociales, ambientales y de gobierno corporativo, Colombia creó en 2018 el marco jurídico de las sociedades de Beneficio e Interés Colectivo (BIC), que vienen creciendo de manera exponencial.

“Las sociedades de condición BIC pretenden un balance entre la rentabilidad económica y la social y ambiental, al buscar no solo la maximización del beneficio e interés de sus accionistas, sino también el interés colectivo y del medio ambiente”, anotó el superintendente de Sociedades, Juan Pablo Liévano.

De acuerdo con la entidad que dirige, con corte al 9 de octubre este año se habían constituido 266 sociedades BIC, en contraste con las 23 que se registraron en 2018 y las 34 de 2019. En otras palabras, a falta de casi tres meses del año por registrar, la creación de este tipo de sociedades ya había crecido 682% frente al número total del año anterior.

De las 323 que hay constituidas en total, más de la mitad están concentradas en las regiones Caribe y Centro-Oriente, y la mayoría pertenecen al sector de servicios (ver gráfico), seguido de lejos en segundo lugar por comercio y manufactura.

Vale la pena aclarar que las BIC no son un nuevo tipo societario, sino uno que aplica a todas las sociedades comerciales. En esa línea, para volverse una BIC deben reformarse los estatutos para modificar la razón o denominación social, para incluir la sigla BIC, y modificar el objeto social, con el fin de incluir las actividades de beneficio e interés colectivo.


De manera obligatoria, las empresas que quieran ser BIC deberán incluir en su objeto social al menos una actividad por cada una de estas cinco dimensiones: gobierno corporativo, prácticas laborales, con la comunidad o ambientales, y modelo de negocio. Además, elaborar un informe de cumplimiento del impacto y avance de esas actividades, que permita a la entidad hacer seguimiento a través de mediciones independientes.

Volverse BIC, por lo demás, trae beneficios como un portafolio preferencial de servicios de propiedad industrial, acceso preferencial a líneas de crédito del Gobierno y que las utilidades entregadas a los trabajadores en acciones se toman como un ingreso no constitutivo de renta o una ganancia ocasional para la sociedad.

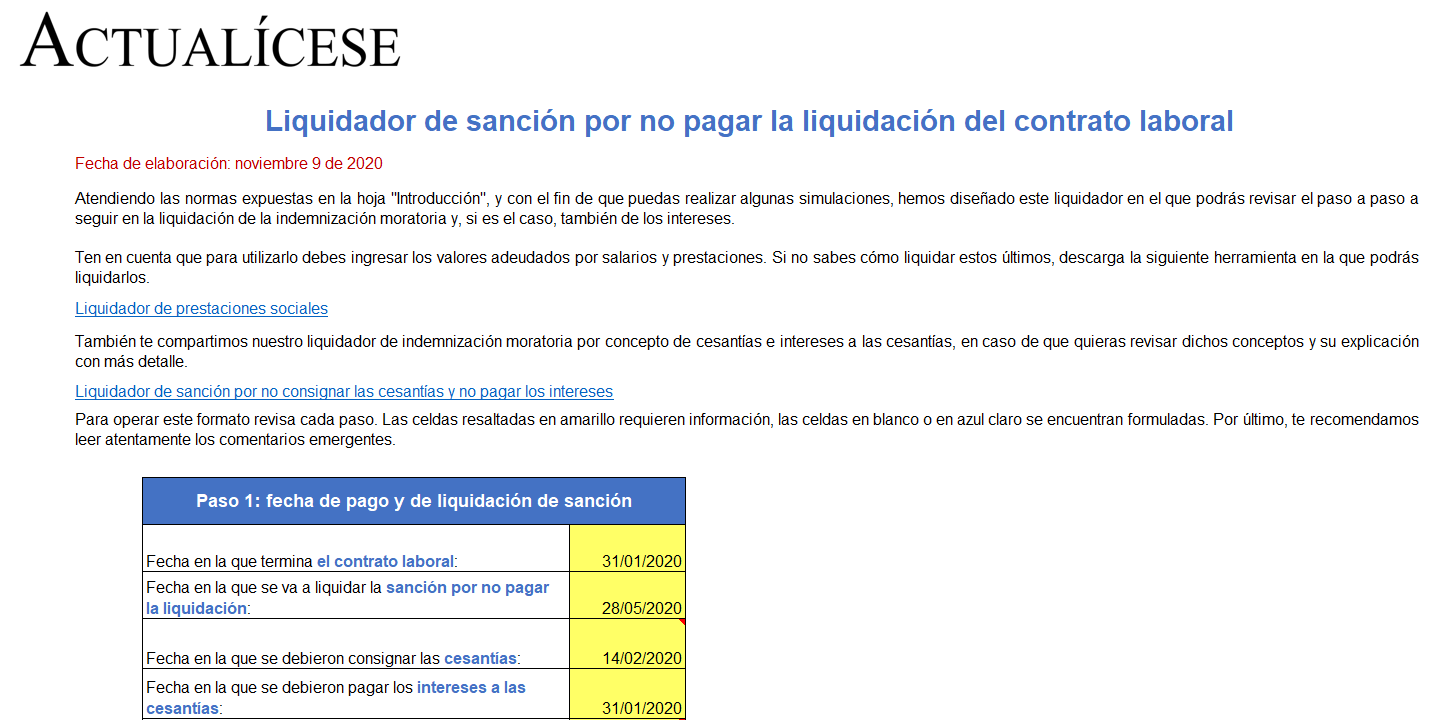
Simulador de sanción por no pagar la liquidación del contrato laboral


Cuando un empleador incumple la obligación pagar la liquidación al momento de finalizar la relación contractual, este se puede ver expuesto al pago de indemnizaciones.

Conoce en este archivo de Excel qué expone la normativa al respecto y cómo se liquida esta sanción a título de indemnización moratoria.

Conforme a lo expuesto en el artículo 65 del Código Sustantivo del Trabajo, si a la terminación del contrato el empleador no realiza el pago del salario y las prestaciones sociales a que haya lugar, debe liquidar una indemnización para el empleado, que equivale a una suma igual al último salario diario percibido por este por cada día de retardo.
Intereses moratorios

Adicionalmente, si el empleado devengaba más de un salario mínimo y ya han pasado 24 meses de mora contados desde la fecha de terminación del contrato, además de la indemnización mencionada en el anterior párrafo y los valores adeudados, se debe liquidar un interés moratorio tomando como referencia la tasa máxima de créditos de libre asignación certificada por la Superfinanciera (interpretamos que se está haciendo referencia a la tasa de usura que la Superfinanciera certifica bajo la modalidad de crédito de consumo y ordinario).

Ahora bien, para saber sobre qué base se calcula dicha tasa, tomamos como referencia lo expuesto en la Sentencia SL880 de 2013, que expone:

«A la tasa máxima de créditos de libre asignación certificados por la Superintendencia Bancaria sobre las sumas adeudadas al trabajador por concepto de salarios y prestaciones en dinero», siendo la base, entonces, los valores adeudados por concepto de salario y prestaciones sociales.
Cesantías e intereses a las cesantías

En cuanto a las cesantías, estas deben ser liquidadas el 31 de diciembre de cada año y ser consignadas antes del 15 de febrero del año siguiente a dicha liquidación. Por otra parte, los intereses a las cesantías deben ser pagados antes del 31 de enero del año siguiente a la liquidación de las cesantías.

Cuando esto no se cumple se deben liquidar las indemnizaciones previstas en el numeral 3 del artículo 1 de la Ley 52 de 1975 y el numeral 3 del artículo 99 de la Ley 50 de 1990 (consulta aquí nuestro liquidador de sanción a título de indemnización por no pago de cesantías ni intereses a las cesantías).

Sin embargo, ante la terminación del contrato, la situación es un poco distinta, ya que estos valores ingresan a ser parte de los montos incluidos en la liquidación y, por tanto, deben ser entregados al empleado al momento de la finalización del contrato. En este sentido, si el contrato de trabajo finaliza en marzo de 2020, el empleador no puede esperar hasta el 15 de febrero de 2021 para consignar las cesantías; debe realizar el pago directamente al empleado en la liquidación.

Ahora bien, si al momento de la liquidación no se había realizado la consignación de las cesantías o el pago de los intereses a las mismas, se debe considerar, además de la indemnización moratoria por concepto de liquidación, adicionar las sanciones por no pago de cesantías e intereses.
¿Por qué existe una indemnización que puede llegar a ser tan onerosa?

La indemnización y los intereses moratorios por el no pago de las acreencias laborales se generan con el fin de desincentivar el incumplimiento de los empleadores al momento de realizar el pago de salarios y prestaciones sociales (ver Concepto del Mintrabajo con radicado 11EE2017120000000006644 de 2017).

También surgen con la finalidad de proteger la remuneración del trabajador del que se presume que al momento en el que finaliza el contrato laboral queda desprotegido económicamente, generalmente teniendo como recurso inmediato el salario causado y las prestaciones sociales que haya acumulado.
¿Cómo saber si hay lugar a indemnización moratoria?

El principal factor –y el que entra a determinar un juez– es si hubo o no un acto de mala fe por parte del empleador (ver artículo 55 del Código Sustantivo del Trabajo), es decir, si el empleador adrede no quiso realizar el pago o si, por ejemplo, la empresa se demora 15 o 30 días en realizar el pago porque ya tiene unos cortes establecidos para comisiones, recaudo de cartera y demás, pero tiene toda la intención de pagar.

En realidad, no hay una fecha concreta establecida para el pago de este tipo de obligaciones, lo que nos da a entender que todo depende de la evaluación que realice un juez, pero se podría concluir que, si ya han pasado algunos meses, hay una probabilidad alta de que haya lugar a una indemnización.

Si bien en este liquidador te queremos indicar cómo opera la indemnización moratoria, es muy importante tener en cuenta que esta la define el juez, quien entrará a revisar el tiempo de mora, si hay una indexación que realizar por la pérdida del valor del dinero en el tiempo de los valores causados y demás consideraciones, como, por ejemplo, que un empleado sea despedido en medio de una incapacidad u otro tipo de novedad.

No obstante, atendiendo las normas expuestas, y con el fin de que puedas realizar algunas simulaciones, hemos diseñado este liquidador en el que podrás revisar el paso a paso en la liquidación de la indemnización moratoria y, si es el caso, también de los intereses. Después de revisar este formato, seguramente afinarás todos estos conceptos que hemos mencionado.

Por último, no olvides que siempre es importante asesorarte de un profesional y procurar realizar los pagos a tiempo, para evitar incurrir en este tipo de sanciones onerosas.

Descarga aquí nuestro Simulador de sanción por no pagar la liquidación del contrato laboral.

Para ampliar tus conocimientos sobre este tema, te invitamos a revisar el material relacionado al final de este editorial, donde realizamos un análisis detallado del tema. Además, te invitamos a revisar el siguiente video, en el que la Dra. Angie Vargas expone cómo opera la sanción a título de indemnización moratoria por el no pago de la liquidación.