jueves, julio 16, 2020

COVID-19: jornada laboral, horas extra y descansos en trabajo en casa


Dentro de las alternativas dadas por el Ministerio del Trabajo para enfrentar efectos adversos en materia laboral en época del COVID-19 se encuentra el trabajo en casa.

Conoce los lineamientos básicos para evitar el desarrollo inadecuado de esta alternativa laboral suscitada por la emergencia.

En la búsqueda por preservar los empleos y evitar que las personas salgan de sus casas durante las medidas de aislamiento preventivo obligatorio, el Ministerio del Trabajo ha promovido la modalidad del trabajo en casa, alternativa que en la actualidad no cuenta con legislación precisa que la regule.

Esta figura surge como resultado de su ejercicio por algunos empleadores, sin que nazca de una norma claramente definida, y es allí en donde empiezan a suscitarse dudas frente a muchos aspectos, entre ellos lo relacionado con la jornada laboral y descansos obligatorios, toda vez que los mismos pueden resultar afectados en la habitualidad del trabajo en casa.

Por ello, mientras el Gobierno nacional emita una reglamentación concreta sobre el teletrabajo, se debe acudir a varias directrices dadas en el Código Sustantivo de Trabajo –CST– y en normas recientes referentes a aspectos relacionados con la jornada, los cuales nos permiten abstraer lineamientos básicos que se deben tener en cuenta en el trabajo en casa, para proteger el descanso y la jornada laboral.
Jornada laboral en casa

Como se mencionó, la coyuntura ha obligado a los trabajadores a trasladar su sitio de trabajo a su casa, situación que da pie a que en muchos casos los empleados no separen la vida laboral de la familiar, viéndose comprometido el cumplimiento de la jornada laboral y los descansos obligatorios.

Lo primero que se debe decir es que el trabajo en casa no es una modalidad o forma de teletrabajo (Circular 041 del 2020 del Ministerio de Trabajo y Ley 1221 del 2008).
“el trabajo en casa se continúa con las mismas condiciones de su contrato laboral, como si estuviera realizando su función de manera presencial”

Por lo tanto, el hecho de que la relación laboral haya transmutado de presencial a remota no modifica en nada el contrato laboral, lo que significa entonces que en el trabajo en casa se continúa con las mismas condiciones de su contrato laboral, como si estuviera realizando su función de manera presencial, circunstancia que nos lleva a concluir que la jornada laboral, el salario y el descanso no sufren modificación alguna.

Es decir que, para los trabajadores que en este momento estén laborando a través de trabajo en casa, su empleador está en la obligación de cumplir con la jornada laboral pactada en el contrato y sus respectivos descansos.
Empleador debe garantizar la desconexión digital

Recientemente, el Ministerio del Trabajo, mediante la Circular 041 de 2020, exhortó a los empleadores para que se abstengan de enviar solicitudes o requerimientos laborales por fuera del horario laboral, y reitera la obligación de los empleadores de garantizar el derecho de los trabajadores a la desconexión digital, que no es otra cosa que el derecho de los empleados a no contestar comunicaciones, llamadas, emails, WhatsApp, entre otros, asociados a trabajo fuera de su horario laboral.

En dicha circular establece de forma vehemente la necesidad de las empresas de acatar estas disposiciones, con el fin de que el trabajador recupere fuerzas y se respete el tiempo en familia y personal del trabajador.
Horas extra en trabajo remoto

Es importante señalar que de ser el caso en el que el empleador mediante sus instrucciones y exigencias laborales obligue al trabajador a ejecutar sus funciones por fuera de su jornada laboral, dicho tiempo adicional puede generar el pago de horas extra y los respectivos recargos. Recordemos que todo trabajo realizado por fuera de la jornada ordinaria pactada constituye trabajo suplementario conforme al artículo 159 del CST.
Disponibilidad del trabajador como horas extra

De otra parte, es importante señalar que, igualmente, el empleador debe abstenerse de realizar órdenes que le indiquen al trabajador permanecer en “disponibilidad” durante sus días de descanso obligatorio, toda vez que dicha circunstancia puede generar el reconocimiento de ese tiempo como jornada laboral extra y pueda verse el empleador inmerso en la reclamación de dichas horas suplementarias con sus recargos.

Todo lo anterior conforme a lo establecido por la sala laboral de la Corte Suprema de Justicia en la Sentencia SL 5584-2017, en la que expuso:

“(…) a juicio de la Corte, el simple sometimiento del asalariado de estar a disponibilidad y atento al momento en que el empleador requiera de algún servicio, le da derecho a devengar una jornada suplementaria, así no sea llamado efectivamente a desarrollar alguna tarea, ello se afirma por cuanto no podía desarrollar actividad alguna de tipo personal o familiar, pues debía estar presto al llamado de su empleador y de atender algún inconveniente relacionado con los servicios prestados por la demandada”.
Descansos en trabajo en casa

Conforme a los artículos 161 y 162 del CST, los trabajadores, incluyendo aquellos que se encuentren en la modalidad de trabajo en casa o remoto, tienen derecho a los siguientes descansos:
Descanso intermedio: el artículo 167 del CST establece que el trabajador tiene derecho a que su jornada laboral diaria se distribuya al menos en dos secciones, con un intermedio de descanso.
Descanso diario de mínimo 14 horas: de conformidad con lo establecido en el artículo 161 del CST, un trabajador solo debe laborar como máximo 10 horas al día (es importante aclarar que, atendiendo las disposiciones del Decreto Legislativo 770 de 2020, en época de emergencia se podrá extender de común acuerdo la labor diaria a 12 horas, dejando entonces un descanso diario de mínimo 12 horas).
Descanso semanal o dominical: el empleador debe reconocer un descanso dominical remunerado a todos sus trabajadores. Este descanso debe tener una duración mínima de 24 horas continuas (artículos 172 y 173 CST).
Descanso festivo: recordemos que conforme al artículo 177 del CST, los trabajadores tienen derecho al descanso remunerado en los días festivos.

Todos los anteriores descansos deben ser respetados por los empleadores frente sus trabajadores remotos, tal y como se manifestó con anterioridad.
Permiso de lactancia en trabajo en casa

Es muy importante tener en cuenta que aquellas madres que se encuentran en período de lactancia, de acuerdo con lo establecido en el artículo 238 del CST, tienen derecho a que su empleador les conceda dos descansos de 30 minutos cada uno, dentro de la jornada, para amamantar a su hijo, sin descuento alguno del salario por dicho concepto, derecho que surge solo durante los primeros seis (6) meses de edad de su hijo.

Este descanso, que es importante resaltar, también debe ser respetado por el empleador durante el trabajo en casa de su trabajadora lactante.
Disminución del salario por el hecho de laborar desde casa

El hecho de que un trabajador esté laborando desde su casa debido a las circunstancias actuales no implica que de forma automática se deba disminuir el salario.

Solo se disminuirá el salario cuando por mutuo acuerdo las partes así lo dispongan, debido a que disminuye la jornada laboral de ese trabajador. En ningún caso será válido que el empleador disminuya el salario de forma unilateral, dado que ello no se encuentra dentro de las facultades del ius variandi.

Todo lo anterior lo ha manifestado El Ministerio del Trabajo en sus circulares del 2020, entre ellas la referida Circular 041 de 2020.
Jornada laboral de trabajadores de dirección confianza y manejo en trabajo en casa

Respecto a los trabajadores de dirección, confianza y manejo, en concordancia con los lineamientos del artículo 162 del Código Sustantivo del Trabajo, se tiene que no se les aplican las jornadas máximas laborales.

Dicho lo anterior, a estos trabajadores no les es dado el reconocimiento de horas extra en el trabajo en casa; recordemos que solamente tendrían derecho a los respectivos recargos nocturnos.

Finalmente, cabe señalar que el trabajo en casa es una relación laboral igual que la presencial y, por ende, dichos empleados tendrán los mismos derechos que los trabajadores que en este momento laboren de forma presencial en sus sitios de trabajo.


miércoles, julio 15, 2020

Las razones por las que algunos trabajadores quieren regresar a sus oficinas

En la pandemia el home office se volvió la principal opción para continuar trabajando, sin embargo, hay quienes desean volver a las oficinas

Un estudio realizado por la empresa de oficinas We Work, en alianza con Hamilton Place Strategies, en Nueva York, reflejó que 76% de los trabajadores encuestados sentía que la oficina era “muy importante” para su rendimiento y por esta razón un 70% prefería volver la mayoría de la semana a las instalaciones. Estos datos son un reflejo de las preferencias de algunas personas frente al home office y el trabajo en las oficinas.


Un estudio similar hecho por Terranum en Colombia dejó ver que a 56,5% de las personas le hacía falta trabajar en las oficinas por el contacto social (39,5%), la capacidad de concentración (11,1%), capacidad de trabajo en equipo (8,7%), espacios de creación e innovación colectivos (9,9%) y fronteras entre lo laboral y lo personal, que se tienden a perder en la casa (30,8%). Sin embargo, cuando se preguntó si les gustaba o no el teletrabajo 58,5% respondió que sí, por lo que los expertos han señalado que se ve una tendencia a la mayor flexibilización, donde no solo se pueda escoger qué modalidad funciona más para el empleado y la empresa, sino también donde las jornadas sean mixtas.

“Si bien en el imaginario está que hay un mayor balance vida profesional - personal al trabajar en casa, el ir a la oficina, estar en tu espacio de trabajo y luego volver a casa delimita esa distancia”, dijo Ana María Muñoz, gerente de comunicaciones de ManpowerGroup Colombia.

LOS CONTRASTES

Estheban AcevedoCenter Regional Manager en Adecco

“Este momento histórico dará lugar a una fuerza laboral resiliente y espacios de trabajo inclusivos que deberán adaptarse a la cuarta revolución industrial”.

Según Gartner, las opiniones entre trabajadores están divididas y dependen de los espacios que haya en casa y de los modelos y apoyos que brinden las empresas. Por ejemplo, según el estudio de Terranum varios de los que desean volver es porque en casa las jornadas son más largas y faltan recursos tecnológicos y de mobiliario, por lo que el trabajo se hace más estresante.

De esta manera, una investigación de Adecco reveló que 74% de los trabajadores cree que una combinación de trabajo basado en la oficina y remoto sería la mejor manera de avanzar; un punto en el que los expertos concuerdan, agregando que las oficinas deberán ser espacios más completos y cómodos.

“Estamos viviendo una situación histórica que dejará huella, tanto en las empresas como en las personas, las cuales adoptarán nuevas formas de trabajo”, señaló Felipe DeFrancisco, director project management CBRE Colombia.

Finalmente, un estudio de OnePoll a 1.000 trabajadores de EE.UU., India, Reino Unido, Brasil, Alemania, Australia y Nueva Zelanda da más luces sobre el tema. Encontraron que con los recursos adecuados, 48% de los trabajadores aceptaría hasta una reducción salarial si esto implica trabajar en casa de manera indefinida ya que así pueden ahorrar tiempo de desplazamiento (72%), manejar mejor sus horarios (52%) y ahorrar dinero (48%).


martes, julio 14, 2020

Acuerdo para no laborar el sábado y distribuir jornada entre semana (sin generar horas extra)

Cuando un trabajador debe laborar de 40 a 48 horas semanales se puede pactar una distribución de labores de lunes a viernes para que tenga descanso todo el fin de semana.

Compartimos este formato con el que se puede generar el acuerdo de dicha distribución conforme al artículo 164 del CST.

Es importante tener en cuenta que cuando se firma un contrato laboral se debe establecer claramente la jornada de trabajo, la cual en ningún caso podrá exceder un máximo de 48 horas a la semana. En caso de que se le solicite al trabajador laborar en un horario superior, el empleador debe pagar las horas extra, tal y como lo explicamos en este video:


Ahora bien, de acuerdo con lo expuesto en los artículos 23, 164, 158 y 159 del Código Sustantivo del Trabajo, pueden repartirse las 48 horas semanales de trabajo ampliando la jornada ordinaria hasta por dos (2) horas, solo con el objetivo de permitir a los trabajadores el descanso durante todo el sábado. Esta ampliación no constituye trabajo suplementario o de horas extra.


Con esto en mente, habilitamos aquí nuestro formato en Word: Acuerdo para no laborar el sábado y distribuir jornada entre semana (sin generar horas extras).

Además, si deseas conocer las opciones que contempla el Ministerio del trabajo para la protección del empleo debido a la emergencia por el COVID-19, te recomendamos revisar el siguiente editorial: Flexibilización de la jornada laboral con ocasión al COVID-19.

Y en caso de que se requiera certificar la modificación realizada a la jornada laboral y al salario, previa concertación con el empleado (con ocasión del COVID-19), tenemos disponible para descarga otro formato aquí: Modificación de la jornada laboral y concertación de salario – COVID-19.


Por la pandemia, 25 renglones del PIB se lesionarían

Entre estos están aviación, hotelería y restaurantes.


Bajo otro escenario de previsiones presentado en el Marco, existe la posibilidad tener al transporte aéreo, alojamiento y servicios de comida como los más afectados por el aislamiento.

Aunque todavía no son del todo claros los daños que la pandemia dejará a los diferentes sectores de la economía, las estimaciones que hizo el Gobierno en el Marco Fiscal de Mediano Plazo 2020 (del Ministerio de Hacienda) proyectan que serán hasta 25 sectores, que representan el 32% del PIB nacional.

“Una vez se eliminen las restricciones impuestas durante el aislamiento preventivo podrían quedar secuelas en el tejido empresarial. Los cierres y su duración han tenido un impacto negativo sobre la caja de algunas empresas, obligándolas a reducir el número de trabajadores y el capital que utilizan para producir. Estas pérdidas podrían resultar en un resentimiento del nivel de producción una vez se levanten del todo las medidas tomadas por el Gobierno”, señala un aparte del documento.

Ahora bien, bajo estas proyecciones en las que 25 sectores de la economía quedarían con afectaciones, el Gobierno estima que “los empleos no se recuperan al reabrir la economía”. Además, señala que la fuerza laboral disponible sería 24,5% menor en línea con resultados de la Gran Encuesta Integrada de Hogares del Dane (correspondiente a abril de 2020).

Así, en el escenario de 25 renglones afectados, en el que el empleo formal e informal tomaría un buen tiempo para recuperarse, el tamaño de la afectación (según el Marco Fiscal) aumenta a 5,1%.

“Un escenario intermedio se da cuando el empleo informal se recupera rápidamente, pero las afectaciones se extienden a los veinticinco sectores identificados. En este último caso la economía reabriría a un 98,3% de su capacidad antes del choque, es decir que la afectación sería de 1,7%”, estima el documento del Ministerio.

TIEMPO DE RECUPERARSE

Volver a los niveles de producción anteriores a la pandemia, de acuerdo con las estimaciones que hace el Ministerio de Hacienda, va a tomar seis meses en promedio. Sin embargo, señala el Gobierno, es claro que la velocidad de recuperación de los sectores va a variar.

“La recuperación sería más rápida en sectores como el comercio, algunas actividades industriales y en el sector de almacenamiento. Por otro lado, en los sectores de hilatura y prendas de vestir y fabricación de muebles y colchones la recuperación tomaría catorce trimestres, siendo estos los que más se tardan en retomar los niveles de producción previos al cierre”, estima el Marco Fiscal de Mediano Plazo en uno de sus apartes.

Ahora bien, en términos de crecimiento, en un escenario de afectación de los 25 sectores la economía se contraería 6,7% este año. Sin embargo, lo que muestran la estimaciones del Ministerio de Hacienda es que para 2021 el PIB rebotaría para expandirse a un ritmo del 5%.

Entretanto, bajo otro escenario de previsiones presentado en el Marco, existe la posibilidad tener un grupo de cuatro sectores más afectados por el aislamiento los cuales son: transporte aéreo, alojamiento y servicios de comida, actividades artísticas y de servicios, y actividades de los hogares. “Estas actividades aportan el 7,9% del PIB y contribuyen con 12,8% del empleo formal”, detalla el informe.

Asimismo, bajo este escenario de cuatro sectores más afectados, el nivel estimado de afectación de la economía es del 0,5%, mientras que con los 25 sectores es del 5,1%.


lunes, julio 13, 2020

Cuál es la sanción por no renovar la matrícula mercantil a más tardar el 3 de julio de 2020?


El Decreto 434 de 2020 amplió hasta el 3 de julio del mismo año el plazo para renovar la matrícula mercantil y la de los establecimientos de comercio.

Para la renovación se deben usar las tablas del Decreto 2260 de 2019.

No renovar oportunamente implica exponerse a sanciones de hasta $14.634.000.

A raíz de la primera declaratoria de emergencia económica y social del Decreto 417 de marzo 17 de 2020 para enfrentar la pandemia del COVID-19, el Ministerio de Comercio expidió el Decreto Legislativo 434 de marzo 18 de 2020, con el cual se amplió hasta el 3 de julio del mismo año el plazo para que los comerciantes cumplan con la obligación de renovar anualmente su matrícula mercantil y la de sus establecimientos de comercio (artículos 19, 26 y 33 del Código de Comercio).

Al respecto, y tal como lo destacamos en nuestro editorial Cálculo del costo de renovación de matrícula mercantil y de establecimientos de comercio (año 2020), el cálculo del costo de la renovación de la matrícula mercantil y de los establecimientos de comercio se hará aplicando las nuevas tablas expresadas en UVT que se fijaron con el Decreto 2260 de diciembre 13 de 2019.

Recuérdese que el Decreto 2260 de 2019 se expidió para dar aplicación a lo dispuesto en los artículos 49 y 145 de la Ley 1955 de mayo de 2019 (Plan Nacional de Desarrollo 2018-2022), los cuales indicaron que el Gobierno fijaría nuevas tablas en las que los rangos de valores gravables ya no estarían expresados en términos de salarios mínimos, sino en términos de UVT, y junto a cada rango se fijarían nuevas tarifas.
Sanción por no renovar el registro mercantil y de los establecimientos de comercio


“Artículo 30. Extemporaneidad en la renovación de la matrícula mercantil. El comerciante que incumpla con la obligación de renovar oportunamente su matrícula mercantil estará sujeto a las sanciones previstas en el artículo 37 del Código de Comercio para quienes ejercen profesionalmente el comercio, sin estar matriculado en el registro mercantil. La sanción será impuesta por la Superintendencia de Industria y Comercio, de acuerdo con las disposiciones reglamentarias vigentes.

Las Cámaras de Comercio deberán remitir, dentro del mes siguiente al vencimiento del plazo para la renovación de la matrícula mercantil, el listado de comerciantes que incumplieron el deber de renovar la matrícula”.


“Artículo 37. Sanciones por ejercicio del comercio sin registro mercantil. La persona que ejerza profesionalmente el comercio sin estar inscrita en el registro mercantil incurrirá en multa hasta de diez mil pesos, que impondrá la Superintendencia de Industria y Comercio, sin perjuicio de las demás sanciones legales. La misma sanción se aplicará cuando se omita la inscripción o matrícula de un establecimiento de comercio”.

La cifra irrisoria de “diez mil pesos” debe entenderse actualmente reemplazada por la cifra del numeral 5 del artículo 11 del Decreto 2153 de diciembre 30 de 1992 (ratificado con el numeral 18 del artículo 8 del Decreto 3523 de septiembre 15 de 2009; ver también el Concepto 17-57620 de abril de 2017 de la Superintendencia de Industria y Comercio). Allí se lee:

“Articulo 11. Funciones especiales del superintendente delegado para la promoción de la competencia.

(…)
Imponer a las personas que ejerzan profesionalmente el comercio, sin estar matriculadas en el registro mercantil, multas hasta el equivalente de diecisiete (17) salarios mínimos mensuales legales vigentes al momento de la imposición de la sanción”.
“la sanción por no renovar la matricula mercantil o la del establecimiento de comercio podrá alcanzar hasta 17 salarios mínimos mensuales legales vigentes”

Por tanto, la sanción por no renovar la matricula mercantil o la del establecimiento de comercio podrá alcanzar hasta 17 salarios mínimos mensuales legales vigentes.

Sin embargo, y por aplicación del artículo 49 de la Ley 1955 de mayo de 2019, esa sanción en salarios mínimos primero se debía convertir a UVT con la UVT que existía hasta antes de enero 1 de 2020, así: ($828.116 x 17) / $34.270 = 411 UVT.

En consecuencia, en el presente año 2020 la sanción en pesos sería la siguiente: 411 UVT x $35.607 = $14.634.000.

Al respecto, es importante mencionar que junto a esa norma coexisten otras como la establecida en el artículo 58 del Código de Comercio (modificado con el artículo 28 de la Ley 1762 de julio 6 de 2015, Ley anticontrabando), en la cual se contemplan multas de hasta 1.000 salarios mínimos mensuales (que ahora deberán reexpresarse en términos de UVT por lo dispuesto en el artículo 49 de la Ley 1955 de mayo de 2019), aplicables a los comerciantes que no cumplan con las obligaciones del artículo 19 del Código de Comercio (el cual exige, entre muchas obligaciones, la de matricularse en el registro mercantil). El trámite para imponer dicha sanción lo contempla el artículo 29 de la Ley 1762 de julio de 2015.


domingo, julio 12, 2020

Decreto Único de Estándares Internacionales: aprende a revisarlo correctamente


El DUR 2420 de 2015 compila todos los decretos relacionados con las Normas de Información Financiera, de Aseguramiento de la Información y de Contabilidad.

En este editorial nos proponemos realizar una síntesis de la estructura del DUR 2420 de 2015.

Como consecuencia del advenimiento de tantas normas relacionadas con los marcos técnicos normativos de información financiera y de aseguramiento de la información, el Ministerio de Comercio, Industria y Turismo decidió expedir el DUR 2420 de 2015, en el cual se compilaron todas las normas expedidas sobre la materia.

En consecuencia, el DUR 2420 de 2015 compila todos los decretos reglamentarios de la Ley 1314 de 2009 relacionados con:
Las Normas de Información Financiera.
Las Normas de Aseguramiento de la Información.
Las normas sobre soportes, comprobantes y libros de contabilidad.
“Si bien el DUR 2420 de 2015 se genera con el fin de simplificar la búsqueda de información, se ha convertido en una estructura complicada para algunos profesionales”Tweet This

Si bien el DUR 2420 de 2015 se genera con el fin de simplificar la búsqueda de información, se ha convertido en una estructura complicada para algunos profesionales.

Por tanto, y con fines académicos, en este editorial hablaremos de su organización y los puntos clave que se deben tener en cuenta para ubicar fácilmente cualquier información en el decreto.
Estructura del DUR 2420 de 2015

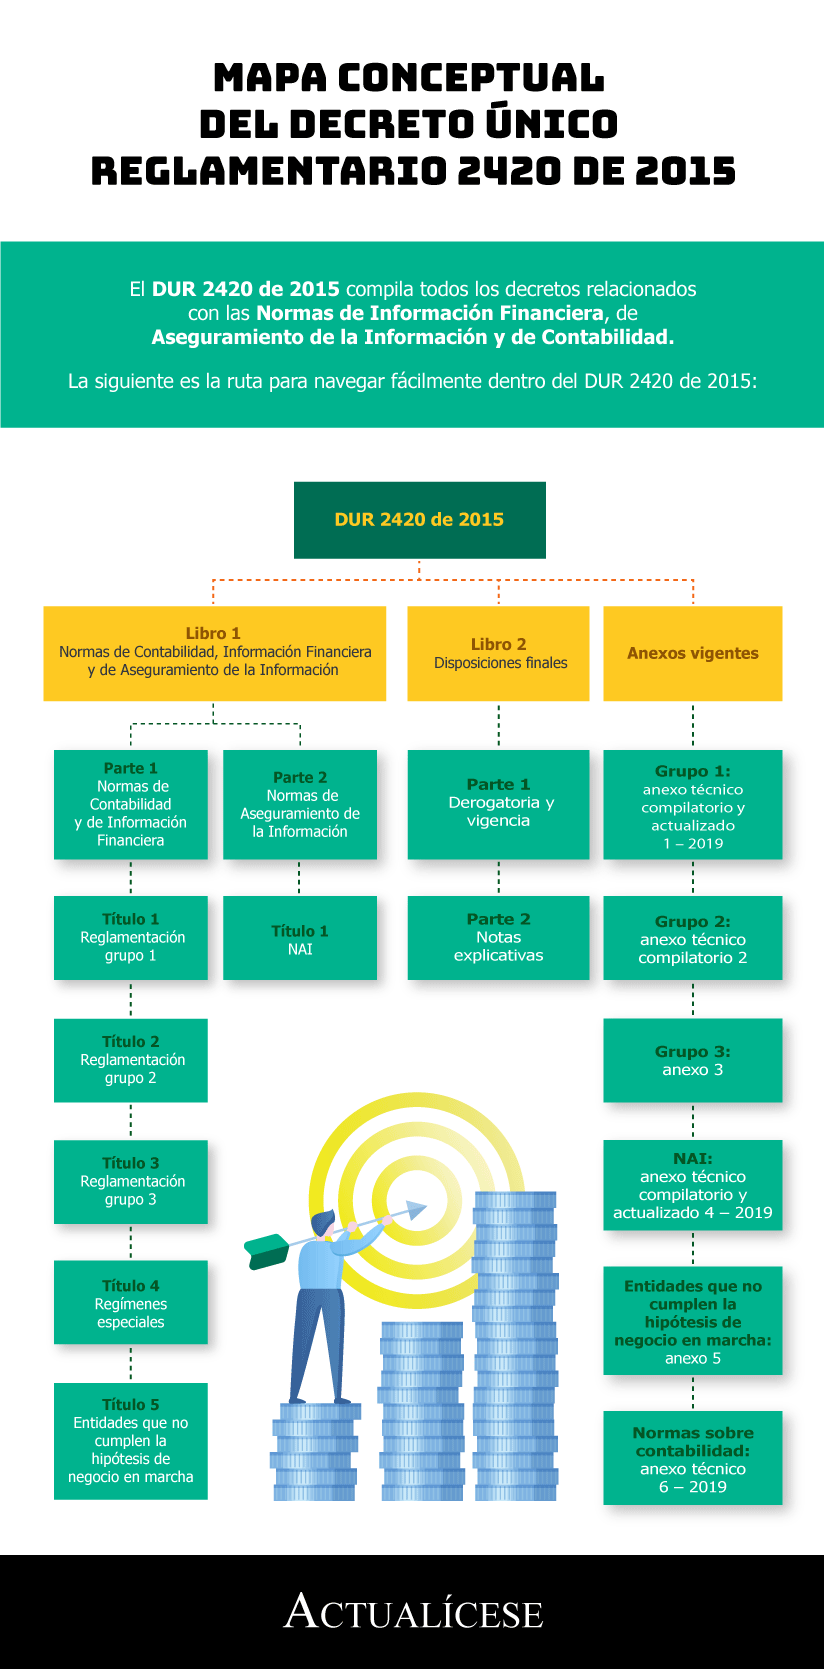
El DUR 2420 de 2015 se divide en dos (2) libros, los cuales a su vez se subdividen en partes, títulos y capítulos. Cada capítulo está conformado por artículos.

En la siguiente infografía se puede apreciar la estructura del DUR 2420 de 2015:

Si estás leyendo esto, te puede interesar nuestro especial Novedades 2020 en Estándares Internacionales de Información Financiera y Auditoría.
¿Cómo identificar a qué tema corresponde cada artículo?

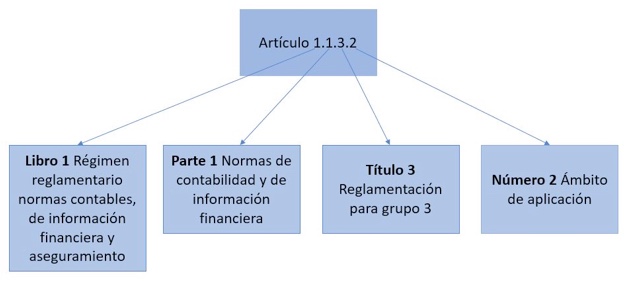
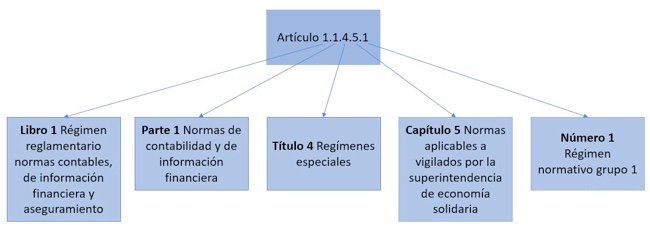
Los artículos del DUR 2420 de 2015 se componen de una secuencia de 4 números, los cuales corresponden en su respectivo orden a libro, parte, título y número.

A continuación, ilustramos como ejemplo el artículo 1.1.3.2, que menciona el ámbito de aplicación de las Normas de Información Financiera para el grupo 3.


Por su parte, los artículos incluidos en el título 4 de regímenes especiales se componen de 5 números, los cuales corresponden en su respectivo orden a libro, parte, título, capítulo y número.

A continuación, ilustramos como ejemplo el artículo 1.1.4.5.1, que menciona el régimen normativo para entidades del grupo 1 que sean vigiladas por la Superintendencia de Economía Solidaria, las cuales hacen parte de los regímenes especiales para la aplicación de Normas de Contabilidad e Información Financiera.

Anexos técnicos del DUR 2420 de 2015

Como ya se mencionó, a partir de la expedición del DUR 2420 de 2015 se generaron diferentes decretos que incorporaron varios anexos.

Estos anexos contienen los lineamientos técnicos que se deben aplicar al emitir información financiera y de aseguramiento, los cuales en Colombia se han ido incorporando en la medida en que se aprueba la aplicación de las enmiendas y novedades expedidas por los organismos internacionales.

A la fecha, los anexos del DUR 2420 de 2015 son los siguientes:
Grupo 1
Anexos anteriores:
Anexo 1: incluye las normas técnicas a aplicar en empresas del grupo 1 (Decreto 2784 de 2012, modificado por los decretos 1851, 3023 y 3024 de 2013 y 2615 de 2014).
Anexo 1.1: incluye modificaciones al anexo 1, realizadas por el Decreto 2496 de 2015.
Anexo 1.2: incorporado por el Decreto 2131 de 2016. Incluye normas técnicas a aplicar en empresas del grupo 1.
Grupo 2
Anexo vigente: Anexo técnico compilatorio 2 (incorporado por el Decreto 2483 de 2018).
Anexos anteriores:
Anexo 2: incluye las normas técnicas a aplicar en empresas del grupo 2 (Decreto 3022 de 2013, modificado por el Decreto 2267 de 2014) y la sección 23 del Estándar para Pymes, incorporada por el Decreto 2101 de 2016.
Anexo 2.1:incluye modificaciones al anexo 2, realizadas por el Decreto 2496 de 2015, y la incorporación del párrafo 29.13, realizada por el Decreto 2170 de 2017.
Grupo 3
Anexo 3: marco técnico normativo para grupo 3 (contenido en el Decreto 2706 de 2012, modificado por el Decreto 3019 de 2013).
Normas de Aseguramiento de la Información
Anexo vigente: Anexo técnico compilatorio y actualizado 4 – 2019 (incorporado por el Decreto 2270 de 2019).
Anexos anteriores:
Anexo 4: marco técnico normativo de Normas de Aseguramiento de la Información –NAI–, que incluye: Normas Internacionales de Auditoría –NIA–, Normas Internacionales de Control de Calidad –NICC–, Normas Internacionales de Trabajos de Revisión –NITR–, Normas Internacionales de Trabajos para Atestiguar –ISAE–, Normas Internacionales de Servicios Relacionados –NISR– y el Código de Ética de la IFAC (contenido en el Decreto 302 de 2015).
Anexo 4.1: marco técnico normativo que modifica el anexo 4 (incorporado por el Decreto 2132 de 2016).
Anexo 4.2: marco técnico normativo que modifica parcialmente las normas de aseguramiento (incorporado por el Decreto 2170 de 2017).
Empresas que no cumplen la hipótesis de negocio en marcha
Anexo 5: marco técnico normativo de información financiera para entidades que no cumplen la hipótesis de negocio en marcha (incorporado por el Decreto 2101 de 2016).
Normas sobre contabilidad
Anexo técnico 6 – 2019: normas sobre estados financieros extraordinarios, asientos, verificación de las afirmaciones, pensiones de jubilación y normas sobre registro y libros (incorporado por el Decreto 2270 de 2019).
Regímenes especiales

Finalmente, nos referiremos al título 4 de la parte 1 del libro 1 del DUR 2420 de 2015, el cual contiene la reglamentación de los regímenes especiales en 6 capítulos, de la siguiente forma:

CapítuloRegímenes especiales
1Normas para entidades que se clasifican dentro del numeral 1 del parágrafo 1 del artículo 1.1.1.1 del DUR 2420 de 2015.
Es decir, para los establecimientos bancarios, corporaciones financieras, compañías de financiamiento, cooperativas financieras, organismos cooperativos de grado superior y entidades aseguradoras.
2Normas para entidades que se clasifican dentro del numeral 2 del parágrafo 1 del artículo 1.1.1.1 del DUR 2420 de 2015.
Entre otras, sociedades de capitalización, sociedades comisionistas de bolsa, sociedades administradoras de fondos de pensiones y cesantías, sociedades fiduciarias, bolsas de valores, bolsas de bienes y productos agropecuarios.
3Normas aplicables a los portafolios de terceros administrados por las sociedades comisionistas de bolsa de valores, los negocios fiduciarios y cualquier otro vehículo de propósito especial.
4Cronograma aplicable a los preparadores de información financiera del sistema general de seguridad social en salud y cajas de compensación familiar que se clasifican dentro del grupo 2.
5Normas aplicables a los preparadores de información financiera vigilados por la Superintendencia de la Economía Solidaria.
6Lineamientos para el tratamiento de los aportes sociales en entidades de naturaleza solidaria

https://actualicese.com/decreto-unico-de-estandares-internacionales-aprenda-a-revisarlo-correctamente/?referer=email&campana=20200702&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200702_revisoria&MD5=27e45d0767d6a6bc7439dc1bc00c605a

Así sería la seguridad social de trabajadores de plataformas

Portafolio conoció el borrador del proyecto de ley con el que se busca fijar las normas que cumplirán ‘apps’ de domicilios, transporte y hospedaje.


Según Fedesarrollo, si no existieran estas plataformas, el 39% de los repartidores y conductores estarían desempleados. CEET

un borrador de un proyecto de ley del Gobierno Nacional, que busca establecer reglas claras para que los trabajadores de apps de transporte, domicilios y hospedaje hagan sus aportes a la seguridad social, será motivo de discusión durante las próximas semanas entre el Ejecutivo, plataformas y gremios que cobijan a estas aplicaciones.

Portafolio conoció el borrador de este proyecto de ley, con el que se diseñó una política y las condiciones marco del artículo 205 del Plan Nacional de Desarrollo (PND).


El texto del proyecto de ley (coordinado por la Consejería Presidencial para la Transformación Digital), será socializado ante los gremios directamente afectados como la Andi, el Ministerio de Hacienda, Trabajo, Salud, el DNP, la CCIT, la CCCE, Asomovil y Alianza IN, la asociación que nace de la unión de 11 empresas de estas aplicaciones.


Desde hace un año, Ministerio de Trabajo dejó claro que se empezará a legislar para proteger a los trabajadores más vulnerables y que se garantizará su entrada al sistema de protección social, dándoles cobertura en salud, pensión y riesgos laborales.

De hecho, de acuerdo con el PND, antes de mayo de 2020 las vinculaciones laborales en plataformas como Rappi y Uber deberían haber quedado reguladas, algo que no ocurre.

“En Colombia, el 44% de los trabajadores gana menos del mínimo, incluidos algunos de Rappi. Cuando eso pasa, desafortunadamente no tienen derecho a nada.

Tienen derecho a salud pero no a pensión, y eso es una injusticia, porque estas personas tienen, o contrato con una empresa informal, o con una formal, pero de independientes. Por eso debemos legislar sobre su situación”, explicó la entonces ministra del Trabajo, Alicia Arango.

De acuerdo con los resultados del primer estudio sobre el impacto de las plataformas digitales en Colombia (hecho por Fedesarrollo), “los prestadores de servicios, conductores y repartidores tienen un ingreso promedio de $780.000 al mes, cuya remuneración al factor trabajo se estima en cerca de $2,1 billones al año (0,2% del PIB)”.

Simón Borrero, CEO y fundador de Rappi, explicó al iniciar el diálogo para la reglamentación con el Ministerio de Trabajo que “el modelo de ingresos extra para los Rappitenderos o el tiempo de labores adicionales es clave para que el Gobierno esté buscando formas innovadoras de proteger a todas las personas”.

De acuerdo con Rappi, actualmente en el país 50.000 Rappitenderos son usuarios de la plataforma, generando ingresos adicionales para ellos y sus familias.

Además, señala la app de Rappi, “hemos generado más de 6.000 empleos directos en toda la región, las nuevas dinámicas en la economía ya son una realidad, y la relación de las personas con la tecnología ha avanzado enormemente, al punto de ir mucho más rápido que las normas que la pueden regular”.

LOS ACUERDOS

En el artículo 205 del Plan Nacional de Desarrollo se detallan las condiciones de prestación de servicio y las modalidades de protección y seguridad social que se puedan generar del uso de estas aplicaciones y plataformas.

Según la información de Fedesarrollo, entre los prestadores de servicios de plataformas también se presentan menores niveles de cotización a seguridad social por falta de esquemas viables de contribución para trabajadores independientes que ganan menos de un salario mínimo, o para migrantes.

Entonces, estos trabajadores serán considerados independientes con contrato diferente a prestación de servicios.

En el PND se aprobó la creación del piso de protección social, con el que se busca brindar garantías básicas en materia de seguridad social para las personas sin capacidad de pago, en las que las personas que obtienen ingresos en tiempo parcial por menos de un salario mínimo tendrán una renta vitalicia -no es una pensión, pero permitirá mantenerse luego de terminar de trabajar-.

Así las cosas, el empleador pone un 15%, el Gobierno el 20% sobre lo ahorrado y el trabajador no pone nada, entonces las plataformas deberán realizar un aporte de 15% del ingreso.

En el borrador del Gobierno se estipula que el Ingreso Base de Cotización no debe superar el 40% de los ingresos del trabajador a través de plataformas.

Asimismo, se creará un modelo de presunción de costos para determinar el ingreso neto, ya que el trabajador cuenta con elementos propios para la realización de su actividad.

HABRÁ MUCHAS MÁS RESPONSABILIDADES

En el nuevo modelo, los administradores de las plataformas deberán hacer un intercambio de información con la Unidad de Gestión Pensional y Parafiscales (UGPP) para definir, identificar y determinar los aportes de trabajadores por medio de las plataformas digitales.

Además, deberán encargarse de la retención del valor correspondiente para quienes perciben ingresos agregados superiores al salario mínimo.

Para los trabajadores que ganen más de un salario mínimo mensual vigente, los administradores de las plataformas deberán hacer la retención y el aporte al Piso de Protección Social, de acuerdo con reglamentación que expidan Mintrabajo y Minsalud.
De igual forma, harán la contribución al Fondo de seguridad Social, correspondiente al 1% del ingreso bruto de las plataformas.

Un punto importante de la ley en mención establece que este proyecto resultante no se constituye en una habilitación para las plataformas que requieran una autorización del sector específico en el que prestan sus servicios.

Esto por el caso de Uber y su debida implementación en Colombia y, por tanto, reglamentación que, aunque inició el año con varias iniciativas, no logró el avance requerido en la legislatura que acaba de terminar.


Conciliación bancaria: ejemplos de la contabilización de diferentes ajustes


La conciliación bancaria es un proceso operativo que permite revisar y conciliar los importes del libro “bancos” y las cifras reportadas por la entidad bancaria.

En este editorial mencionamos ejemplos de las contabilizaciones que deben llevarse a cabo al realizar el proceso.

Una conciliación bancaria es el procedimiento mediante el cual se comparan los registros contables del libro “bancos” con los movimientos reportados por el banco, con el fin de confrontar las diferencias y efectuar los registros contables a los que haya lugar.

A continuación, mostraremos ejemplos de las contabilizaciones que se deben realizar al encontrar las diferencias entre los saldos del libro “bancos” y los registros del estado de cuenta o extracto bancario.

Hay que tener en cuenta que para documentar la contabilización se requiere:
Detallar el comprobante o soporte contable con su respectiva numeración.
Establecer cuál es el soporte por parte del banco, por ejemplo, el extracto bancario o estado de cuenta de determinado mes.
Identificar los datos del tercero, en este caso el nombre de la entidad financiera o bancaria y el NIT.
El concepto por el que se realiza la contabilización, por ejemplo, comisión bancaria, gravamen a los movimientos financieros, devolución de cheque, etc.
La respectiva cuenta que de acuerdo con el PUC de la entidad corresponda a la naturaleza de la cuenta y un auxiliar que generalmente detalla la transacción.
Gravamen del 4 x 1.000

El cobro actual del 4 x 1.000 surgió como medida de contingencia para la crisis financiera de 1998 (ver Decreto 2331 de 1998), y por diversas razones se ha sostenido hasta la actualidad.

Este cobro genera una nota débito para el banco, dado que con dicho rubro se disminuye el saldo del cliente para cubrir una obligación fiscal.

Para la entidad, por el contrario, es una nota crédito que disminuye su saldo en el libro “bancos”. Si al realizar la conciliación bancaria se evidencia que no se ha contabilizado este cobro que aparece en el extracto, se debe efectuar el siguiente registro contable:
Detalle Débito Crédito
Gasto por servicios financieros XXXX 
Bancos XXXX

Cheque devuelto

En ocasiones los clientes notifican transacciones o consignaciones realizadas y la entidad procede a registrarlas en el libro “bancos”. No obstante, al revisar el extracto bancario, la entidad constata que dichas operaciones no están registradas, ya sea porque están en tránsito o porque el cliente pagó con un cheque que fue devuelto por el banco.

Si al realizar la conciliación bancaria se evidencia que en el extracto no aparecen consignaciones o trasferencias realizadas por terceros a la entidad, y se comprueba que se debe a que el cliente emitió un cheque que fue devuelto por el banco por insuficiencia de fondos, se debe realizar una nota débito para reversar la disminución de la cuenta “clientes”.

De esta manera se puede evidenciar en los libros contables que el cliente no ha realizado el pago. El registro contable es el siguiente:
Detalle Débito Crédito
Clientes XXXX 
Bancos XXXX

Ahora bien, otro caso que puede suscitarse es que un cheque de la entidad haya sido registrado como entregado al proveedor, pero el banco lo haya devuelto. Al darse esta situación, como la entidad no ha realizado el pago a los proveedores, debe realizar una nota crédito que justifique el aumento del saldo de la cuenta “proveedores” y realizar el siguiente registro:
Detalle Débito Crédito
Proveedores XXXX
Bancos XXXX 

Consignaciones no registradas por la entidad

Es muy probable que los clientes no notifiquen a la entidad las transacciones o consignaciones realizadas, y que estas, a pesar de estar en las arcas de la entidad, no estén registradas en el libro “bancos”.

Si al realizar la conciliación bancaria se evidencia que en libros no aparecen consignaciones o trasferencias realizadas por terceros, la entidad debe verificar en el extracto bancario el NIT o nombre de la entidad que registró la consignación y cruzar con los datos de cuentas por cobrar.

Para evidenciar en libros que el cliente ya realizó el pago o abono correspondiente, se debe realizar la siguiente contabilización.
Detalle Débito Crédito
Bancos XXXX 
Clientes XXXX

Consignaciones sin identificar

Ahora bien, si al realizar la conciliación no es posible identificar quién realizo la consignación, se puede abordar esta situación de dos formas:
Si se considera que la consignación proviene de un cliente es posible contabilizar un débito a la cuenta “bancos” contra un crédito a una cuenta denominada “pagos pendientes por aplicar”. El registro sería el siguiente:
Detalle Débito Crédito
Bancos XXXX 
Clientes – pagos pendientes por aplicar XXXX

Si se considera que definitivamente no se trata del pago hecho por un cliente, es posible contabilizarlo alternativamente como un pasivo y luego como un ingreso (ver Concepto 328 del 25 de mayo de 2016 del Consejo Técnico de la Contaduría Pública –CTCP–). El registro contable es el siguiente:
Detalle Débito Crédito
Bancos XXXX 
Pasivo – consignaciones por identificar XXXX

Si deseas profundizar al respecto, te recomendamos nuestro editorial Tratamiento de partidas conciliatorias bajo Estándares Internacionales de Información Financiera.

No obstante lo ya explicado, algunos consultores recomiendan que no se contabilicen pasivos por consignaciones pendientes de identificar, debido a que la norma fiscal señala que los pasivos deben estar respaldados por documentos idóneos y con el lleno de las formalidades exigidas por la contabilidad (ver artículo 283 del ET), por lo cual sería difícil que una entidad pueda reconocer una deuda a la que no le pueda asociar un tercero. En el siguiente video se profundiza al respecto:

Será entonces decisión de cada entidad definir el tratamiento que seguirá ante estas situaciones, de acuerdo con sus políticas contables y de control interno.
Cheques girados y no cobrados

Cuando una entidad gira un cheque a sus proveedores e identifica en la conciliación bancaria que el proveedor no lo ha cobrado, puede seguir cualquiera de los siguientes tratamientos:
Disminuir el saldo de bancos y de proveedores porque es el portador del cheque quien tiene el derecho de disponer de los recursos.
Detalle Débito Crédito
Proveedores XXXX 
Bancos XXXX

Alternativamente, la entidad puede seguir el siguiente tratamiento:

Al emitir el cheque al proveedor, reclasificar el saldo de proveedores a la cuenta de proveedores con cheques emitidos, así:
Detalle Débito Crédito
Pasivos – proveedores XXXX 
Pasivos – proveedores con cheques emitidos XXXX

Luego, cuando se identifique que el proveedor cobró el cheque, disminuir el saldo de la cuenta “bancos”, como se muestra a continuación:
Detalle Débito Crédito
Pasivos – proveedores con cheques emitidos XXXX 
Bancos XXXX

Cobro de cargos bancarios

El banco realiza cobros, como cuotas de manejo, comisiones por transacción, cobro de chequera, entre otros, que están visibles en el estado de cuenta o extracto bancario, pero que, generalmente, las entidades no tienen registrados en su contabilidad. Al momento de realizar la conciliación bancaria es usual que los rubros correspondientes a este tipo de transacciones salgan a la luz.

En dichos casos se genera una nota débito para el banco porque el valor del cargo financiero es un ingreso para el banco, mientras que para la entidad es una nota crédito que disminuye el saldo de la cuenta “bancos”.

El siguiente, sería el registro correspondiente que debe realizar la entidad para reconocer los cargos pendientes con el banco.
Detalle Débito Crédito
Gastos por cobro de chequera (o cualquier otro concepto) XXXX 
Bancos XXXX

Abono de intereses

El banco, así como realiza cobros, también realiza abonos a la cuenta del titular; estos abonos generalmente no son tenidos en cuenta por la entidad.

Este tipo de operaciones generan una nota débito para la organización porque con los intereses abonados incrementa el valor en libros de la cuenta “bancos”, mientras que para el banco estas operaciones generan una nota crédito ya que incrementan su obligación con la entidad.

De identificar que existe un abono por intereses por parte del banco en el extracto bancario, la entidad debe realizar el siguiente registro contable:
Detalle Débito Crédito
Ingresos por intereses XXXX
Bancos XXXX 


Post COVID-19, ¿qué riesgos enfrentan los negocios en América Latina


Aon: Las compañías perciben a la desaceleración económica como el mayor reto en el corto plazo para la operación de sus negocios en la regiónAutor: 

La consultora Aon identificó las vulnerabilidades más importantes para la continuidad de los negocios en el corto plazo
Post COVID-19

Para el 23% de los empresarios latinoamericanos encuestados por la consultora Aon, el efecto negativo provocado por el freno a la economía derivado del brote global de COVID-19, es la mayor amenaza en el panorama actual.

De acuerdo con los resultados de un estudio sobre Gestión de Riesgos, los líderes de las compañías perciben a la desaceleración económica como el mayor reto en el corto plazo para la operación de sus negocios en la región.

Ejecutivos de las 290 empresas encuestadas, coincidieron en que la economía de la región se ha debilitado debido a la recesión en el comercio mundial, elecciones en muchos países y un cambio en el sentimiento de los inversionistas por los activos de los mercados emergentes.


Para el 17% de los empresarios encuestados, la segunda mayor amenaza en el corto plazo es el riesgo de liquidez, seguido de la interrupción de los negocios (12%), fallas en la cadena de suministro (9.4%) y cambios normativos (9.1%).

El análisis de las amenazas externas que enfrenta la comunidad empresarial es clave para conocerlas a profundidad y anticipar necesidades actuales y futuras. Esto permite estar mejor preparados y desarrollar soluciones innovadoras que ayuden a administrar volatilidad, reducir el riesgo y aprovechar la oportunidad, de manera que se pueda salir fortalecidos de periodos desafiantes.


Casi en la misma medida, las empresas perciben también riesgos por accidentes o enfermedades profesionales (7.8%) y riesgo de crédito (7.1%), mientras que las amenazas cibernéticas aún mantienen intranquilos a 6.6% de los líderes empresariales en medio del panorama económico regional actual.

En menor medida, la preocupación de la comunidad empresarial latinoamericana se centra en fallas en los proyectos (4.5%) y subcontratación (1.7%).