Ministerio del Trabajo
Circular 0021
marzo 17 de 2020
Medidas de protección al empleo con ocasión de la fase de contención del COVID-19 y de la declaración de estado de emergencia sanitaria.
martes, abril 14, 2020


'Empleados enviados a teletrabajo no recibieron soporte de las ARL'
El estudio averiguó sobre las condiciones laborales en el aislamiento preventivo obligatorio.

Una encuesta realizada a través de canales digitales reveló que el 90,7% de los teletrabajadores en el país no recibió soporte de las Aseguradoras de Riesgos Laborales (ARL) para la adopción de la modalidad de teletrabajo en la etapa de aislamiento preventivo obligatorio.
El estudio que averiguó sobre las condiciones laborales en el aislamiento preventivo obligatorio preguntó a 478 trabajadores de diferentes sectores de la economía y fue realizado por el Observatorio Laboral de la Universidad del Rosario con el apoyo de la Central Unitaria de Trabajadores (CUT), la Confederación de Trabajadores de Colombia (CTC), el Centro de Solidaridad AFL-CIO, REDAL, DEFENS, la Corporación Viva la Ciudadanía y FES Colombia.
“Los resultados de la encuesta evidencian la tendencia de imputación de costos de la crisis económica a los derechos de los trabajadores, invirtiendo el principio de ajenidad de los riesgos por el cual el trabajador nunca debe asumir los riesgos o pérdidas del ejercicio productivo”, indicó Iván Daniel Jaramillo Jassir, investigador del Observatorio Laboral de la Universidad del Rosario.
“Resulta muy importante analizar las tendencias en la adaptación organizacional a la crisis económica que deriva de la pandemia por el COVID-19 y sus efectos en las relaciones de trabajo, ya que, según la Organización Internacional del Trabajo, se calcula que la recesión económica hará desaparecer 6,7% de las horas trabajadas en el segundo trimestre de 2020, lo que equivale a 195 millones de trabajadores a tiempo completo a nivel global”, precisó Jaramillo.
De los 478 trabajadores encuestados, el 38,1% personas están en la modalidad de teletrabajo, modalidad básicamente empleada por las entidades del sector público de los niveles nacional y local; las instituciones educativas; las fundaciones, organizaciones no gubernamentales u organizaciones sindicales; y las empresas de servicios.
Mientras que el 28,9% de los encuestados continúa trabajando normal, y las empresas en las que fundamentalmente se ubican estos trabajadores son el sector agroindustrial, financiero, restaurantes y alimentos, sector salud y transporte de mercancías.
Un 16,5% fueron enviados a vacaciones y esta modalidad fue empleada principalmente en manufacturas y con algunas personas del sector salud, principalmente ubicadas en áreas administrativas.
Mientras que el 3,3% está trabajando con horario flexible y al 3,1% les han aplicado el artículo 140 del Código Sustantivo de Trabajo, por el cual se le permite al empleador seguir pagando los salarios y la seguridad social a los trabajadores y trabajadoras sin la prestación personal del servicio, y la mayoría está ubicada en fundaciones, organizaciones no gubernamentales u organizaciones sindicales.
“Del total de encuestados que realizan teletrabajo, al 86% el empleador no les garantiza el mantenimiento de los equipos de teletrabajo, conexiones, valor de la energía u otros gastos que se generen de sus actividades laborales, incida el informe.
Asimismo, el 90,7% informó que, previo a la implementación de la modalidad de teletrabajo, las Aseguradoras de Riesgos Laborales (ARL) no habían evaluado las condiciones para realizarla.
Del total de las personas encuestadas que siguen trabajando normal o se encuentran bajo la modalidad de horario flexible, el 46,1% manifestó que no había recibido los elementos de protección para prevenir el contagio, entre las que se encuentran trabajadores y trabajadoras del sector financiero, sector salud, sector público y sector servicios mayormente.
Finalmente, el 41,6% de los encuestados manifestaron no tener con quién compartir el trabajo de cuidado al interior de sus hogares, y de estas personas el 63,8% son mujeres. Lo anterior indica que la sobrecarga de cuidado al interior de los hogares que se está generando con el cierre de jardines infantiles, escuelas y universidades, está siendo asumido por las mujeres.
https://www.portafolio.co/economia/empleados-enviados-a-teletrabajo-no-recibieron-soporte-de-las-arl-539760
lunes, abril 13, 2020
¿Cuál es el método más adecuado para preparar el estado de flujos de efectivo? Descúbrelo aquí
El estado de flujos de efectivo es uno de los informes más relevantes, pues es a través de este que se puede analizar el comportamiento de los recursos de la empresa según sus fuentes y usos.
Este informe constituye un elemento fundamental para la toma de decisiones.
Dentro del juego completo de estados financieros, el estado de flujos de efectivo es uno de los más importantes, pues con base en este se puede realizar el cálculo de la capacidad que tiene la empresa para generar efectivo y sus equivalentes, al igual que los requerimientos que tiene para hacer uso de estos.

Métodos para preparar este informe
El estado de flujos de efectivo se puede elaborar recurriendo a dos métodos, uno es el método directo y otro es el método indirecto. En el primero se presentan por separado las principales categorías de cobros y pagos en términos brutos y en el segundo se presenta la ganancia o pérdida neta corregida por los efectos de las transacciones no monetarias y las partidas de pago diferido o acumulaciones.
Si deseas conocer las herramientas que te ayudarán a elaborar este estado financiero de una manera más rápida y efectiva, te invitamos a adquirir nuestro seminario en línea Estado de flujo de efectivo, un informe valioso en las organizaciones, ¡aprende practicando!, a través del cual podrás:
- Conocer la normativa aplicable a su elaboración.
- Identificar los tipos de actividad sobre las cuales se prepara.
- Aprender a través de ejercicios prácticos el paso a paso para elaborar este informe.
- La utilización de la fórmula doble buscar (v).
- La utilización de tablas dinámicas.
- La utilización de los complementos de Excel.
https://actualicese.com/cual-es-el-metodo-mas-adecuado-para-preparar-el-estado-de-flujos-de-efectivo-descubrelo-aqui/?referer=email&campana=20200403&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200403_contribuyente&MD5=415e8678af580f50598f653f78613c8d
Se aproxima la declaración del impuesto de renta de personas jurídicas, año gravable 2019
A pesar de la inexequibilidad de la Ley 1943 de 2018, la declaración de renta para las personas jurídicas –AG 2019– deberá ser elaborada recurriendo a las disposiciones que introdujo esta ley.
Pronto inician los plazos para la declaración y pago de la primera cuota. Aprende a elaborarla correctamente.
La declaración y pago de la primera cuota del impuesto sobre la renta y complementario de las personas jurídicas y demás contribuyentes iniciará el 21 de abril de 2020, dependiendo de los dos últimos dígitos del NIT que aparece en el RUT, sin tener en cuenta el dígito de verificación.

Al respecto, es importante tener en cuenta que para la preparación y presentación de la declaración de renta de las personas jurídicas correspondiente al año gravable 2019 se deberán atender los grandes cambios que en su momento se introdujeron con la Ley 1943 de diciembre 28 de 2018. Dicha ley fue declarada inexequible en octubre 16 de 2019 (Sentencia C-481), pero los efectos de dicha inexequibilidad solo empezaban a aplicarse a partir de enero 1 de 2020.
Es importante que cumplas con cada uno de los lineamientos normativos sobre los cuales debe prepararse esta declaración, razón por la cual hemos preparado la capacitación virtual ¿Qué cambió en la presentación de la declaración de renta de personas jurídicas, año gravable 2019?. Es una completa conferencia impartida por el Dr. Diego Hernán Guevara, contador público de la Universidad del Valle con amplia experiencia en el manejo de los temas de los impuestos nacionales, exmiembro de la firma Deloitte & Touche Ltda. y de la firma Cabrera y Asociados S. A. de Cali. Actualmente es el líder de investigación contable y tributaria en Actualícese.
Es importante que cumplas con cada uno de los lineamientos normativos sobre los cuales debe prepararse esta declaración, razón por la cual hemos preparado la capacitación virtual ¿Qué cambió en la presentación de la declaración de renta de personas jurídicas, año gravable 2019?. Es una completa conferencia impartida por el Dr. Diego Hernán Guevara, contador público de la Universidad del Valle con amplia experiencia en el manejo de los temas de los impuestos nacionales, exmiembro de la firma Deloitte & Touche Ltda. y de la firma Cabrera y Asociados S. A. de Cali. Actualmente es el líder de investigación contable y tributaria en Actualícese.
https://actualicese.com/se-aproxima-la-declaracion-del-impuesto-de-renta-de-personas-juridicas-ano-gravable-2019/?referer=email&campana=20200407&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200407_impuestos&MD5=27e45d0767d6a6bc7439dc1bc00c605a
domingo, abril 12, 2020
Costos de la cuarentena estarían en el rango del 4,5% al 6,1% del PIB
Así lo advirtió Luis Fernando Mejía, director de Fedesarrollo, para el caso de la cuarentena de 1 mes. Costos se duplicarían si la medida se extiende.

El director de Fedesarrollo, Luis Fernando Mejía entregó este martes los detalles de un informe elaborado por la entidad en la que evalúa los costos del país, asociados a la pandemia por el coronavirus.
De acuerdo con las conclusiones del informe, la cuarentena generalizada durante un mes tiene un costo que está en el rango de 48 a 65 billones de pesos, que equivalen a 4,5% a 6,1% del PIB.
Según proyecciones de la entidad, de mantenerse las medidas un mes más estos costos prácticamente se duplicarían, ya que pasarían a un rango entre 94 a 125 billones de pesos, es decir entre 8,9% y 11,8% del PIB.
Cabe señalar que para Fedesarrollo, estos costos no incluyen las pérdidas asociadas con las destrucciones de empresas y empleos que pueden profundizar el impacto del choque inicial.
Aunque el impacto económico es muy grande, no tomar las medidas de distanciamiento necesarias pueden ser aún más graves, ya que podría llevar a medidas más extremas, por lo cual el centro de estudios propone alternativas a adoptar con rapidez con el fin de mitigar los efectos de la pandemia, entre ellas aumentar la capacidad de realización masiva de pruebas diagnósticas, ampliar la disponibilidad de unidades de cuidados intensivos y aumentar la disponibilidad de respiradores.
Para Mejía “el periodo de recuperación de la economía es directamente proporcional a la duración de la cuarentena. Es decir que si dura un mes el aislamiento, se tomaría al menos un mes adicional en recuperarse”.
IMPACTO EN LA ECONOMÍA TRAS EL FIN DE LA PANDEMIA
El informe señala que en el mejor de los escenarios, el costo económico de la pandemia sería de aproximadamente $17,4 billones, lo que equivale al 1,6% del PIB, siempre y cuando se cumplan e implementen las medidas de distanciamiento social más drásticas, pues habría una tasa de mortalidad de 0,2 personas por cada 100.000 habitantes.
Fedesarrollo evalúa el impacto económico bajo cinco escenarios probables, dependiendo las medidas de distanciamiento.
Una segunda posibilidad, es que si las medidas no son tan drásticas y se levante la cuarentena de manera inadecuada, la tasa de mortalidad seria de 1,6 personas por cada 100.000 habitantes. En ese caso, el tratamiento de la crisis le costaría al país $55,1 billones, es decir, 5,2% del PIB.
El escenario se complica aún más si el distanciamiento no se hace a personas mayores de 70 años, pues según las proyecciones morirían más de 108.770 personas y el costo de la situación sería de $169,2 billones, es decir, 15,9% del PIB.
La cuarta posibilidad es que el costo de la crisis ascendería a $206,2 billones, es decir, 19,4% del PIB por no incluir a personas de la tercera edad.
Y en el último escenario, en el que no hay cuarentena ni se toman medidas, los costos podrían llegar incluso a superar los $392,2 billones, es decir, 36,9% del PIB.
https://www.portafolio.co/tendencias/costos-economicos-del-coronavirus-y-su-impacto-social-539732
sábado, abril 11, 2020
[Contenido libre] Exógena año gravable 2019: todo lo que debe saber para su correcta presentación
Al hablar de la información exógena tributaria hacemos referencia a un registro de datos que se presentan en formato XML a través de un prevalidador.
¿Cuáles son los plazos para presentarla? ¿Quiénes están obligados a presentarla? Son algunas de las preguntas que a continuación respondemos.
Tanto personas naturales como jurídicas están en la obligación de presentar la información exógena tributaria por el año gravable 2019. Cabe recordar que los plazos para este año fueron modificados como consecuencia de la emergencia sanitaria anunciada por el Gobierno Nacional a raíz del COVID-19, lo que se confirmó con la Resolución 000027 del 25 de marzo de 2020.
Desde el 2005 y luego de la implementación del Muisca, el Gobierno Nacional solicita información contable y tributaria a entidades públicas y privadas, la cual debía ser entregada a la Dian en un medio magnético; en otrora, un CD.
¿Qué otros cambios han venido con el paso de los años? Aquí se lo contamos:
1. [ANÁLISIS] Información exógena: de lo básico a lo complejo para su presentación
Información exógena o medios magnéticos es el conjunto de datos que los contribuyentes reportan a la Dian.
Encuentre aquí un completo recorrido por definiciones, plazos de presentación, obligados a reportar, normativa relacionada y todo lo que necesita saber para presentar la exógena del año 2019.
2. [VÍDEO CONFERENCIA] Tutorial sobre el reporte de exógena 2019: datos clave para su elaboración
Prepare la información exógena del año gravable 2019 de forma práctica, sencilla y conforme a las nuevas disposiciones tributarias expedidas al respecto para evitar sanciones por parte de la Dian.
El presente tutorial dictado por el dr. Alexander Cobo, es de gran utilidad para quienes tienen la gran responsabilidad dentro de las empresas de preparar y presentar la información exógena del año gravable 2019. ¿Quiénes deben presentar la información? ¿Qué normas regulan este aspecto? ¿Cómo se afecta el patrimonio de las empresas que no presentan la información exógena? Estas y más inquietudes serán despejadas durante la transmisión para facilitar el cumplimiento de la obligación en mención.
Puntos por tratar durante la transmisión:
Parte 1
– ¿Quiénes están obligados?
– Normatividad expedida al respecto – Cuáles son los principales cambios que introdujo la Resolución 000008 de 2020
– ¿Cuáles son los formatos de exógena?
– Efectos de la expedición de Ley de crecimiento económico en el reporte de exógena 2019
Parte 2
– Diligenciamiento formato 1001
– Sanciones aplicadas
– Plazos para presentarla
https://actualicese.com/contenido-libre-exogena-ano-gravable-2019-todo-lo-que-debe-saber-para-su-correcta-presentacion/?referer=email&campana=20200407&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=20200407&MD5=27e45d0767d6a6bc7439dc1bc00c605a
viernes, abril 10, 2020
República Independiente no cobrará arrendamiento a emprendedores en sus bodegas

Compañía de logística implementó protocolos sanitarios en sus centros de distribución desde los que despachan ventas online
Ante las dificiltades que ha generado la cuarentena obligatoria para pequeñas empresas que comercializan alimentos, accesorios, ropa y otros productos a través de redes sociales, República Independiente, compañía de logística especializada en la planeación y distribución de productos online, anunció su decisión de no cobrar el arrendamiento que hay dentro de sus bodegas a las start ups.
“Teniendo en cuenta la situación de emergencia de muchos emprendimientos no le cobraremos a los emprendedores por alojar sus mercancías en nuestro centros de distribución. De esta manera, queremos permitirle a quienes ven bloqueados sus canales de venta, una salida para que sus productos los pongan a disponibilidad de sus usuarios en las plataformas electrónicas con las que trabajamos”, indicó Nicolás Franceschi, cofundador del servicio logístico.
Actualmente República Independiente cuenta con 10 centros de distribución o bodegas en Bogotá, Medellín y Cali, y según la compañía, maneja tiempos de entrega promedio inferiores a los 30 minutos.
La empresa reiteró que tiene implementados altos niveles de seguridad y protocolos sanitarios en sus bodegas, con sellado hermético de los productos y desinfectados con alcohol previo a su entrega, pues la asistencia desde sus sus centros de distribución se hace de la mano con domiciliarios de plataformas como Mercado Libre, Rappi, Cornershop y Uber Eats.
https://www.larepublica.co/empresas/republica-independiente-no-cobrara-arrendamiento-a-emprendedores-en-sus-bodegas-2989646
jueves, abril 09, 2020
Formulario virtual 110 del año gravable 2019 y los cálculos para obtener el beneficio de auditoría
Solo desde el viernes 3 de abril de 2020 está disponible el formulario 110 –AG 2019– en la plataforma Muisca. Confirmamos que el sistema dejará modificar manualmente el renglón 79 – impuesto de renta y el 85 – impuesto neto de renta, para obtener el beneficio de auditoría del artículo 689-2 del ET.
El formulario 110 del año gravable 2019 (prescrito con la Resolución 000023 de marzo 18 de 2020, la cual fue incluida en el Diario Oficial del 19 de marzo de 2020 que solo se hizo visible en internet el 27 de marzo de 2020) estuvo disponible en la plataforma Muisca (únicamente en la zona de usuarios registrados) apenas desde el día viernes 3 de abril de 2020 en horas de la tarde.
Esto te puede interesar…
Consulta nuestra herramienta en Excel: «Formulario 110 y formato 2516 para personas jurídicas, año gravable 2019», la cual también hace parte del producto virtual “Novedades en declaración de renta de personas jurídicas, año gravable 2019”, elaborado por el Dr. Diego Guevara.
Era urgente que ese formulario quedara prescrito y habilitado en el Muisca, pues muchos contribuyentes van a declarar saldos a favor, o ya los tienen declarados en el IVA, y necesitan primero presentar dicha declaración para luego pedir las devoluciones de saldos a favor, las cuales ahora son más importantes que nunca, justo en medio de estos tiempos de crisis por el COVID-19 (nota: ver artículo 850 del ET, en el cual se indica, por ejemplo, que los productores de bienes exentos de IVA del artículo 477 del ET, a los cuales siempre se les forman saldos a favor en sus declaraciones de IVA, solo podrán solicitar la devolución de ese saldo a favor cuando primero hayan presentado también la declaración de renta del régimen ordinario; en todo caso, no se ha aclarado lo que tienen que hacer esos productores de bienes exentos de IVA si ya no pertenecen al régimen ordinario, pues se trasladaron al régimen simple).
Ahora bien, sucede que ese mismo día hicimos algunos ejercicios de simulación utilizando dicho formulario para el caso de una sociedad que, al cierre del año gravable 2019, pertenecía al régimen ordinario de renta (pues no se había traslado al régimen simple) y que tributa en el impuesto de renta con la tarifa del 9 % (ver la versión a diciembre de 2019 de los parágrafos 2 y 5 del artículo 240 del ET, luego de ser modificados con los artículos 80 y 122 de la Ley 1943 de diciembre de 2019).
Al respecto, lo que se comprobó es que la plataforma Muisca, en las preguntas de control que despliega al comienzo, no formula ninguna que permita informar cuál es la tarifa que el contribuyente utiliza para liquidar su impuesto de renta (pues al cierre de 2019 son muchas las tarifas especiales que pueden llegar a utilizar las personas jurídicas del régimen ordinario; ver el instructivo del renglón 79 en el PDF del formulario 110).
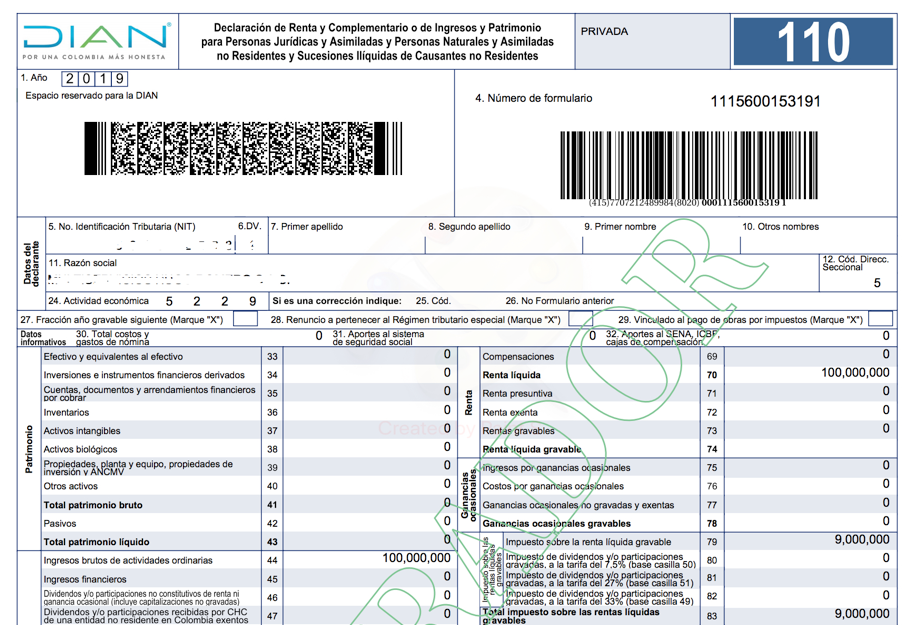
Por tanto, en un comienzo la plataforma Muisca tomó la renta líquida gravable del renglón 70 ($100.000.000) y le aplicó un 33 %, con lo cual liquidó un valor de $33.000.000 en el renglón 79; pero luego la plataforma permitió modificar manualmente dicha cifra para que quedara diligenciada con un valor de solamente $9.000.000 (9 %; ver captura de pantalla).
Caso especial para obtener el beneficio de auditoría por el año gravable 2019
Es importante destacar que el artículo 689-2 del ET (creado con el artículo 105 de la Ley 1943 de 2018 y luego ratificado con el artículo 123 de la Ley 2010 de diciembre de 2019) establece que los contribuyentes (del régimen ordinario o del especial; no aplica a los del SIMPLE) podrán lograr que su declaración de renta del año gravable 2019 (formulario 110 o 210) obtenga un beneficio de auditoria especial (quedando en firme 6 o 12 meses después de su oportuna presentación y pago) si se cumplen los siguientes requisitos:a. Debe existir un impuesto neto de renta del año gravable 2018 (ver, por ejemplo, el renglón 81 del formulario 110 de dicho año gravable) que sea superior a 71 UVT de dicho año (unos $2.354.000).
b. En el formulario del año gravable 2019 se debe liquidar un impuesto neto de renta (ver, por ejemplo, el renglón 85 en el formulario 110 de dicho año) que sea superior al del año gravable 2018 en, por lo menos, un 20 % o más.
Por tanto, para cumplir con dicho requisito, y retomando el mismo ejemplo anteriormente ilustrado, si el contribuyente tenía liquidado en el renglón 79 un valor de $9.000.000, pero necesitaba liquidar en el renglón 85 un valor de $12.000.000 (pues solo así podía acoger su declaración del año gravable 2019 al mencionado beneficio de auditoría), lo que hicimos fue dejar intacto el renglón 79 y aumentar manualmente el renglón 85 hasta que alcanzara los $12.000.000, y el Muisca lo permitió (ver captura de pantalla).
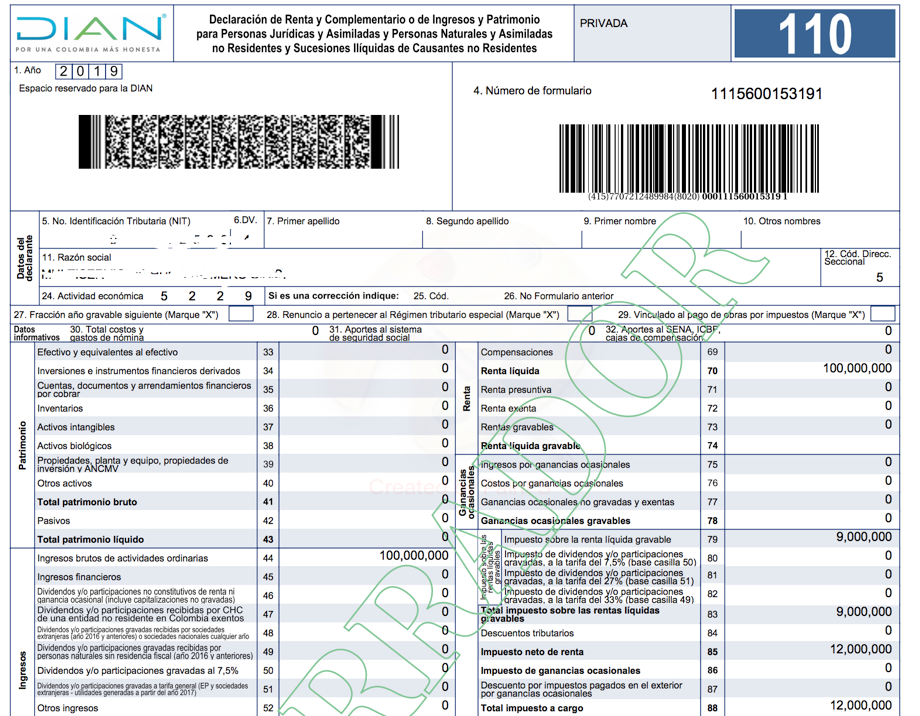
Por tanto, es claro que, [pq]para cumplir con los requisitos del beneficio de auditoria, el contribuyente no siempre tendrá que pensar en modificar su renta líquida gravable(rechazándose costos o gastos), o su renta presuntiva (aumentándola) [pq], y con ello liquidar en el renglón 79 un impuesto alto que pase igual hasta el renglón 85. En realidad, el Muisca sí permite dejar intacto el renglón 79 y liquidar manualmente en el renglón 85 el impuesto que necesite para cumplir con los requisitos del mencionado beneficio.
https://actualicese.com/formulario-virtual-110-del-ano-gravable-2019-y-los-calculos-para-obtener-el-beneficio-de-auditoria/?referer=email&campana=20200407&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200407_impuestos&MD5=27e45d0767d6a6bc7439dc1bc00c605a
Nuevos plazos para la declaración de activos en el exterior, anticipos del SIMPLE, y otros
A través del Decreto 401 de 2020, el Ministerio de Hacienda incluyó en el calendario tributario nuevos plazos para el cumplimiento de obligaciones fiscales durante el año en curso.
Posteriormente, con el Decreto 435 de 2020 se efectuaron ajustes en atención a la emergencia generada por el COVID-19. Algunos de estos plazos volvieron a modificarse con el Decreto 520 de abril 6 de 2020.
Tal como lo veníamos analizando en nuestro editorial Calendario tributario 2020: estas son sus últimas modificaciones, el 13 de marzo del año en curso el Ministerio de Hacienda expidió el Decreto 401, mediante el cual modificó, sustituyó y adicionó artículos al Decreto 1625 de 2016, en relación a los plazos para efectuar el pago del impuesto al patrimonio, normalización tributaria, impuesto de renta para contribuyentes vinculados al mecanismo de obras por impuestos, anticipo a la sobretasa del impuesto de renta para las instituciones financieras y el anticipo bimestral para contribuyentes del régimen simple, correspondientes al año gravable 2020. Lo anterior, debido a las novedades introducidas sobre estos impuestos por la Ley 2010 de 2019.
No obstante, el 19 de marzo de 2020, en atención a la emergencia sanitaria generada por el coronavirus (COVID-19), el Ministerio de Hacienda expidió el Decreto 435, a través del cual estableció nuevas fechas para la presentación de la declaración del impuesto sobre la renta y complementario de todos los contribuyentes, correspondiente al año gravable 2019 (ver nuestro editorial Amplían plazos para el pago del impuesto de renta e IVA tras declaratoria de emergencia sanitaria).
A continuación, seguiremos estudiando las novedades introducidas en materia de obligaciones tributarias, a las cuales debe prestarle especial atención. Veamos:
Activos en el exterior
De acuerdo con lo establecido en el artículo 1.6.1.13.2.26 del Decreto 1625 de 2016, modificado por el artículo 4 del Decreto 435 de 2020, los plazos para presentar la declaración anual de activos en el exterior de que trata el numeral 5 del artículo 574 y el artículo 607 del Estatuto Tributario –ET– correspondiente al año 2020 habían sido extendidos hasta el mes de abril (más exactamente entre el 21 de abril y el 5 de mayo de 2020, según el NIT del contribuyente).
Sin embargo, el Decreto 520 del 6 de abril de 2020, emitido por el Ministerio de Hacienda y Crédito Público, postergó nuevamente los plazos para presentar esta declaración, quedando de la siguiente forma:
Grandes contribuyentes
Último dígito del NIT
|
Hasta el día (2020)
|
0
|
09 de junio
|
9
|
10 de junio
|
8
|
11 de junio
|
7
|
12 de junio
|
6
|
16 de junio
|
5
|
17 de junio
|
4
|
18 de junio
|
3
|
19 de junio
|
2
|
23 de junio
|
1
|
24 de junio
|
Último dígito del NIT
|
Hasta el día (2020)
|
96 al 00
|
01 de junio
|
91 al 95
|
02 de junio
|
86 al 90
|
03 de junio
|
81 al 85
|
04 de junio
|
76 al 80
|
05 de junio
|
71 al 75
|
08 de junio
|
66 al 70
|
09 de junio
|
61 al 65
|
10 de junio
|
56 al 60
|
11 de junio
|
51 al 55
|
12 de mayo
|
46 al 50
|
16 de junio
|
41 al 45
|
17 de junio
|
36 al 40
|
18 de junio
|
31 al 35
|
19 de junio
|
26 al 30
|
23 de junio
|
21 al 25
|
24 de junio
|
16 al 20
|
25 de junio
|
11 al 15
|
26 de junio
|
06 al 10
|
30 de junio
|
01 al 05
|
01 de julio
|
“la obligación de presentar la declaración de activos en el exterior solamente será aplicable cuando el valor patrimonial de los activos del exterior poseídos al 1 de enero de 2020 sea superior a 2.000 UVT ($71.214.000)”
Adicionalmente, el artículo 5 del Decreto 401 de 2020 adicionó los parágrafos 1 y 2 al artículo 1.6.1.13.2.26 del Decreto 1625 de 2016 para establecer que la obligación de presentar la declaración de activos en el exterior solamente será aplicable cuando el valor patrimonial de los activos del exterior poseídos al 1 de enero de 2020 sea superior a 2.000 UVT ($71.214.000).
Además, los contribuyentes que presenten la declaración de normalización tributaria, y dentro de la misma normalicen activos omitidos en el exterior, tendrán como plazo máximo para presentar la declaración anual de activos en el exterior hasta el 25 de septiembre de 2020, a excepción de las personas naturales que a esa fecha no se les haya vencido el plazo para declarar, los cuales podrán hacerlo acorde a las fechas señaladas para personas naturales en el artículo 1.6.1.13.2.26 del Decreto 1325 de 2016.
Anticipo bimestral del régimen simple de tributación
El artículo 9 del Decreto 401 de 2020 sustituyó el artículo 1.6.1.13.2.52 del Decreto 1625 de 2016 para señalar los plazos en los que los contribuyentes que hayan optado por tributar bajo el régimen simple deberán pagar el anticipo a título del impuesto unificado correspondiente al año gravable 2020.
Así pues, la presentación y pago de los anticipos bimestrales de 2020 deberán efectuarse en las siguientes fechas:
Último dígito del NIT
|
Enero-febrero
|
Marzo-abril
|
Mayo-junio
|
Hasta el día (2020)
|
Hasta el día (2020)
|
Hasta el día (2020)
| |
0
|
5 de mayo
|
9 de junio
|
7 de julio
|
9
|
6 de mayo
|
10 de junio
|
8 de julio
|
8
|
7 de mayo
|
11 de junio
|
9 de julio
|
7
|
8 de mayo
|
12 de junio
|
10 de julio
|
6
|
11 de mayo
|
16 de junio
|
13 de julio
|
5
|
12 de mayo
|
17 de junio
|
14 de julio
|
4
|
13 de mayo
|
18 de junio
|
15 de julio
|
3
|
14 de mayo
|
19 de junio
|
16 de julio
|
2
|
15 de mayo
|
23 de junio
|
17 de julio
|
1
|
18 de mayo
|
24 de junio
|
21 de julio
|
Último dígito del NIT
|
Julio-agosto
|
Septiembre-octubre
|
Nombre-diciembre
|
Hasta el día (2020)
|
Hasta el día (2020)
|
Hasta el día (2021)
| |
0
|
8 de septiembre
|
10 de noviembre
|
13 de enero
|
9
|
9 de septiembre
|
11 de noviembre
|
14 de enero
|
8
|
10 de septiembre
|
12 de noviembre
|
15 de enero
|
7
|
11 de septiembre
|
13 de noviembre
|
18 de enero
|
6
|
14 de septiembre
|
17 de noviembre
|
19 de enero
|
5
|
15 de septiembre
|
18 de noviembre
|
20 de enero
|
4
|
16 de septiembre
|
19 de noviembre
|
21 de enero
|
3
|
17 de septiembre
|
20 de noviembre
|
22 de enero
|
2
|
18 de septiembre
|
23 de noviembre
|
25 de enero
|
1
|
21 de septiembre
|
24 de noviembre
|
26 de enero
|
Este anticipo deberá ser liquidado mediante los servicios informáticos de la Dian a través del recibo electrónico de pago (formulario 2593) y pagado con el recibo oficial de pago de impuestos (formulario 490) en las entidades autorizadas para recaudar. Tenga en cuenta que el formulario 2593 debe ser presentado de manera obligatoria, independientemente de que haya saldo a pagar por este concepto.
Los contribuyentes que se inscriban en el SIMPLE durante 2020 deberán liquidar el anticipo de este impuesto en recibos electrónicos independientes por cada bimestre, en la fecha de pago del anticipo posterior a su inscripción.
Impuesto al patrimonio
El artículo 10 del Decreto 401 de 2020 adicionó el artículo 1.6.1.13.2.53 al Decreto 1625 de 2016 para indicar los plazos en los cuales deberá efectuar el pago y la presentación de la declaración del impuesto al patrimonio, acorde a los dispuesto en el artículo 292-2 del ET, modificado por el artículo 43 de la Ley 2010 de 2019.
“la presentación de la declaración del impuesto al patrimonio deberá realizarse, a más tardar, entre el 28 de septiembre y 9 de octubre de 2020, atendiendo el último dígito del NIT registrado en el RUT”
Así, se estableció que la presentación de la declaración del impuesto al patrimonio deberá realizarse, a más tardar, entre el 28 de septiembre y 9 de octubre de 2020, atendiendo el último dígito del NIT registrado en el RUT del declarante, sin tener en cuenta el dígito de verificación.
Los responsables de dicho impuesto deberán cancelar el valor total del impuesto a cargo en dos cuotas, así:
Pago de la primera cuota
Último dígito del NIT
|
Hasta el día (2020)
|
0
|
12 de mayo
|
9
|
13 de mayo
|
8
|
14 de mayo
|
7
|
15 de mayo
|
6
|
18 de mayo
|
5
|
19 de mayo
|
4
|
20 de mayo
|
3
|
21 de mayo
|
2
|
22 de mayo
|
1
|
26 de mayo
|
Último dígito del NIT
|
Hasta el día (2020)
|
0
|
28 de septiembre
|
9
|
29 de septiembre
|
8
|
30 de septiembre
|
7
|
1 de octubre
|
6
|
2 de octubre
|
5
|
5 de octubre
|
4
|
6 de octubre
|
3
|
7 de octubre
|
2
|
8 de octubre
|
1
|
9 de octubre
|
Al patrimonio líquido determinado le será aplicado lo establecido en los numerales 1 y 2 y en los parágrafos 1 y 3 del artículo 295-2 del ET.
El pago correspondiente a la segunda cuota deberá corresponder al valor del impuesto al patrimonio declarado menos lo pagado en la primera cuota.
Normalización tributaria
El nuevo artículo 1.6.1.13.2.54 del Decreto 1625 de 2016, adicionado por el artículo 11 del Decreto 401 de 2020, señala que, hasta el 25 de septiembre de 2020, tendrán plazo para declarar y pagar el impuesto complementario de normalización tributaria los contribuyentes que al 1 de enero de 2020 posean activo omitido o pasivos inexistentes y se acojan al saneamiento establecido en el artículo 59 de la Ley 2010 de 2019.
Lo anterior, independientemente del último dígito del NIT del declarante.
https://actualicese.com/nuevos-plazos-para-la-declaracion-de-activos-en-el-exterior-anticipos-del-simple-y-otros/?referer=email&campana=20200407&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200407_impuestos&MD5=27e45d0767d6a6bc7439dc1bc00c605a
Suscribirse a:
Entradas (Atom)