jueves, diciembre 12, 2019

Reforma tributaria busca abrir puertas laborales a jóvenes menores de 28


Empresas que contraten trabajadores menores de 28 años tendrían incentivos tributarios. 

La medida propuesta consiste en una deducción del 120 % de los pagos que se realicen por salario de los empleados, con la condición de que sea el primer empleo del aspirante. 

Uno de los ‘caballitos de batalla’ de la reforma tributaria o Ley de crecimiento económico presentada por el Gobierno nacional, y que ya se aprobó en primer debate, son los incentivos tributarios para el empleo juvenil. 
“deducción del 120 % de los pagos que se realicen por salario de los empleados menores de 28 años, con la condición de que sea el primer empleo del aspirante”Tweet This

Esta nueva reforma incluye como propuesta un incentivo tributario destinado a las empresas que contraten empleados menores de 28 años. La medida consiste en una deducción del 120 % de los pagos que se realicen por salario de los empleados menores de 28 años, con la condición de que sea el primer empleo del aspirante. 
¿Es efectiva la reducción de pagos por impuestos a la nómina para generar empleo? 

Sobre la iniciativa, el presidente Iván Duque ha dicho que a través de esta ley se busca dar más incentivos para el primer empleo. También recordó que en el Plan Nacional de Desarrollo se incluyó una medida que establece que el 10 % de las nóminas del Estado sean para jóvenes entre 18 y 28 años de edad, sin tener que acreditar experiencia para abrirles una oportunidad. 

Al respecto, desde el Observatorio Fiscal de la Pontificia Universidad Javeriana se afirma que reducir los pagos por impuestos a la nómina es una medida cuya efectividad para disminuir el desempleo y la informalidad en Colombia ha quedado demostrada, y que el espíritu de esta propuesta está bien encaminado. 

«Sin embargo, reducir impuestos a la nómina es efectivo incluso cuando el recaudo perdido se repone con un aumento en el impuesto a la renta de las empresas, por lo cual – de nuevo – la reducción de 9 billones en impuestos a las empresas, que sigue siendo el componente principal de la reforma, parece innecesaria», indica la entidad. 
¿Dónde están los resultados de la Ley de formalización y generación de empleo? 

Gustavo Cote, exdirector de la Dian, explica en entrevista con Actualícese, que la deducción del primer empleo en renta, como se la ha denominado por vincular trabajadores menores de 28 años, es una respuesta del Gobierno para tratar de ahogar el descontento de los últimos días. 

«Esta busca neutralizar el efecto negativo que generó en la opinión pública la propuesta de ANIF de reducir en un 25 % el salario de los jóvenes», afirma. 

Cabe recordar que en el 2010 fueron expedidos incentivos tributarios bajo la Ley de formalización y generación de empleo –Ley 1429 de 2010–, la cual también buscaba inducir el empleo, entre otras personas, de los menores de 28 años. 

Cote formula un interrogante al respecto: “¿Cuál fue el efecto real en la generación de empleo de dicha ley; dónde están los estudios de la Dian y del Ministerio de Hacienda sobre sus resultados?” 

«La percepción generalizada fue que se prestó para que algunas sociedades jugaran de manera descarada para ahorrarse el impuesto de renta, sin aportar en nada a mejorar la variable que se pretendía estimular. Lo cierto es que hoy por hoy tenemos el desempleo en dos dígitos y con un índice cercano al 20 % para el caso de los menores de 28 años», recalca. 
Desempleo juvenil se disparó desde abril del 2015 

Fedesarrollo, en su informe mensual del mercado laboral titulado Evolución reciente del mercado laboral en Colombia, resalta que la reducción de la tasa de desempleo juvenil se estancó en abril de 2015, y desde dicho año este indicador presenta una tendencia al alza. 

Para 2019, la tasa de desempleo juvenil se mantiene elevada debido al mayor desempleo de los hombres, con respecto a los valores observados en 2018, y a que el desempleo en las mujeres se mantiene en niveles altos. 

«Frente al año anterior, en lo corrido de 2019 hasta julio, la tasa de desempleo juvenil aumentó 1,2 puntos porcentuales, desde 16,5 % a 17,7 %. Además, diferenciando por sexos, la tasa de desempleo para las mujeres en este rango de edad aumentó 1,6 puntos porcentuales, de 21,4 % a 23 %; y para hombres aumentó 0,8 puntos porcentuales, de 12,8 % a 13,6 %», indica el informe.


https://actualicese.com/reforma-tributaria-busca-abrir-puertas-laborales-a-jovenes-menores-de-28/?referer=email&campana=20191209&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191209_laboral&MD5=27e45d0767d6a6bc7439dc1bc00c605a

Sistema de afiliación transaccional: conozca las novedades


El sistema de afiliación transaccional –SAT– le permite consultar en línea la información registrada al sistema de seguridad social. 

El Ministerio de Salud y Protección Social recientemente integró al SAT los sistemas de riesgos laborales, pensiones y subsidio familiar. Conozca estas nuevas disposiciones. 

Mediante el artículo 2.1.2.1 del Decreto 780 de 2016 se creó el sistema de afiliación transaccional –SAT–. 

La implementación de este sistema se dio con la finalidad de facilitar el registro de afiliación de todos los que hacemos parte del sistema de seguridad social en salud (afiliado, cotizante o beneficiario) y, a su vez, obtener en tiempo real la información respecto a las novedades que se surtan, como, por ejemplo, cambio de EPS, inclusión de un nuevo familiar como beneficiario, etc. 
Inclusión del sistema riesgos laborales, pensiones y subsidio familiar al SAT 

Este tema es traído a colación debido a que el Ministerio de Salud y Protección Social recientemente incluyó al SAT el sistema general de riesgos laborales –SGRL– a través de la Resolución 2389 de 2019 y los sistemas general de pensiones y de subsidio familiar, este último representado a través de las cajas de compensación familiar, mediante el Decreto 1818 de 2019. 
¿Qué efectos tiene la integración de dichos sistemas en el SAT? 
“La inclusión de dichos sistemas al SAT supone la integración tripartita del sistema de seguridad social, lo cual facilita el registro (afiliación) y consulta de la información”

La inclusión de dichos sistemas al SAT supone la integración tripartita del sistema de seguridad social, lo cual facilita el registro (afiliación) y consulta de la información consignada en ellos, y el reporte de novedades por parte de los cotizantes (empleadores, trabajadores independientes, etc.) en lo que respecta a: 
Ingreso. 
Licencias de maternidad y paternidad no remuneradas. 
Incapacidades 
Vacaciones. 
Suspensiones. 
Traslados. 
Movilidades. 
Retiros. 

Este mecanismo de afiliación le permite al Estado, mediante las EPS, ministerios de Salud y Protección social, Hacienda y Crédito público y del Trabajo; a la Superintendencia de Salud, a las entidades administrativas (UGPP, Migración Colombia) y la Registraduría Nacional del Estado Civil tener el control de lo que pasa con los afiliados al sistema, mediante la función interoperacional del SAT. 
¿Qué beneficios trae consigo la inclusión de estos sistemas en el SAT? 

Como fue mencionado anteriormente, el SAT permite la afiliación y consulta en línea de los afiliados al sistema de seguridad social, es decir, que usted puede consultar el estado de su afiliación o novedades a dichos sistemas desde un computador o dispositivo móvil. 

Dado lo anterior, con la inclusión de dichos sistemas al SAT los cotizantes, afiliados, entre otros ya no deben acudir personalmente a la EPS, ARL o fondo de pensiones o caja de compensación familiar para solicitar información, por ejemplo, respecto a su estado de afiliación, traslado de EPS, aportes al fondo pensional, entre otros, lo cual podría demorar varios días o hasta meses. En su lugar, podrán realizar dichas consultas a través de internet. 
Ley de protección de datos personales 

Según se establece a través de los incisos 5 y 6 del mencionado artículo 2.1.2.1 del Decreto 780 de 2016, la información reportada a través de la plataforma del SAT contará con la garantía de la Ley 1582 de 2012 o Ley de protección de datos. 

Lo anterior, para evitar que la información registrada por los usuarios sea suplantada o se cometa fraude con esta. 

Dicho artículo establece lo siguiente: 

“Artículo 2.1.2.1. Creación del Sistema de Afiliación Transaccional. 

(…) 

La información contenida en el Sistema de Afiliación Transaccional y su manejo estará sujetos a las disposiciones sobre protección de datos regulados por la Ley 1581 de 2012 y las normas que la reglamentan o sustituyan.” 

(El subrayado es nuestro) 
¿Cómo puede proceder a afiliarse al SAT? 

Respecto de la información que se maneja dentro del sistema, se han buscado mecanismos de protección para que los usuarios gocen de las garantías de ser reconocidos como los dueños de la información suministrada al momento del registro en la base de datos. 

Atendiendo a lo dicho, se tiene entonces que para que pueda crear un usuario en el SAT deberá contar con datos personales y confidenciales para el efecto. 
Pasos que debe surtir para la afiliación 

Lo primero que debe hacer es ingresar a la página web www.miseguridadsocial.com, y en la parte posterior de la página escoger la opción de registro. 

Antes de crear el usuario debe proceder a contestar una serie de interrogantes, los cuales tienen como fin verificar su identidad. Estas preguntas corresponden a datos personales como: 
Tipos de cuenta que ha tenido en ciertas entidades financieras. 
Número de abonados telefónicos que ha usado en los últimos años. 
Direcciones o domicilios de residencia. 

Los datos que deba ingresar a la plataforma podrá complementarlos con soportes documentales en formato PDF. 

Una vez haya creado su cuenta, se le asignará un usuario y contraseña, que a su vez le serán enviados a su correo electrónico, que previamente debió haber suministrado durante el proceso de inscripción. 

Respecto a lo anterior, debe tener en cuenta que solo podrá asignar un correo electrónico por afiliado. 

La información aportada será plenamente verificada con los datos que anteriormente se hayan dado ante el diligenciamiento de la inscripción en la EPS en el evento en que el usuario ya se encuentre afiliado o registrado a esta. 

Dicho lo anterior, es importante que la validación de la información sea veraz y concisa, para evitar el rechazo de la solicitud. 
¿Quiénes deben estar registrados en el SAT? 

Al SAT deben aportar su información: 
Empleadores. 
Trabajadores (afiliar a sus beneficiarios). 
Pensionados. 
Trabajadores independientes. 

Por ejemplo, como empleador debe reportar la información al SAT en caso de que alguno de sus empleados haya cambiado de domicilio o de alguno de sus datos personales, o de los datos de registro de sus beneficiarios; tal es el caso del cambio de tarjeta de identidad a cédula de ciudadanía, situación que es indispensable reportarla al sistema para efectos de tener al día la información correspondiente. 
Operación gradual del SAT 

La operación de los sistemas de riesgos laborales, pensiones y subsidio familiar entran en operación de manera gradual en el SAT. 

En este sentido, le corresponde al Ministerio de Salud y Protección Social establecer las fechas en las cuales los usuarios podrán iniciar al registro de su información en esta plataforma. 

Para conocer más acerca de la operación gradual de estos sistemas lo invitamos a consultar nuestro editorial Fijan nuevo plazo para integrar riesgos laborales al SAT


https://actualicese.com/sistema-de-afiliacion-transaccional-conozca-las-novedades/?referer=email&campana=20191209&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191209_laboral&MD5=27e45d0767d6a6bc7439dc1bc00c605a
miércoles, diciembre 11, 2019

Obligaciones de nómina en época de fin de año

El fin de año trae consigo importantes beneficios para los trabajadores.

Entre ellos están el pago de la prima de servicios, la dotación y el incremento anual de salario.

Conozca mediante este editorial aspectos precisos en torno a estas obligaciones.

El mes de diciembre constituye para los trabajadores la última etapa de una serie de beneficios de los cuales son acreedores a lo largo del año. A continuación se realizará un recuento de cada uno de dichos beneficios, que a su vez para el empleador representan las obligaciones de nómina en esta temporada:


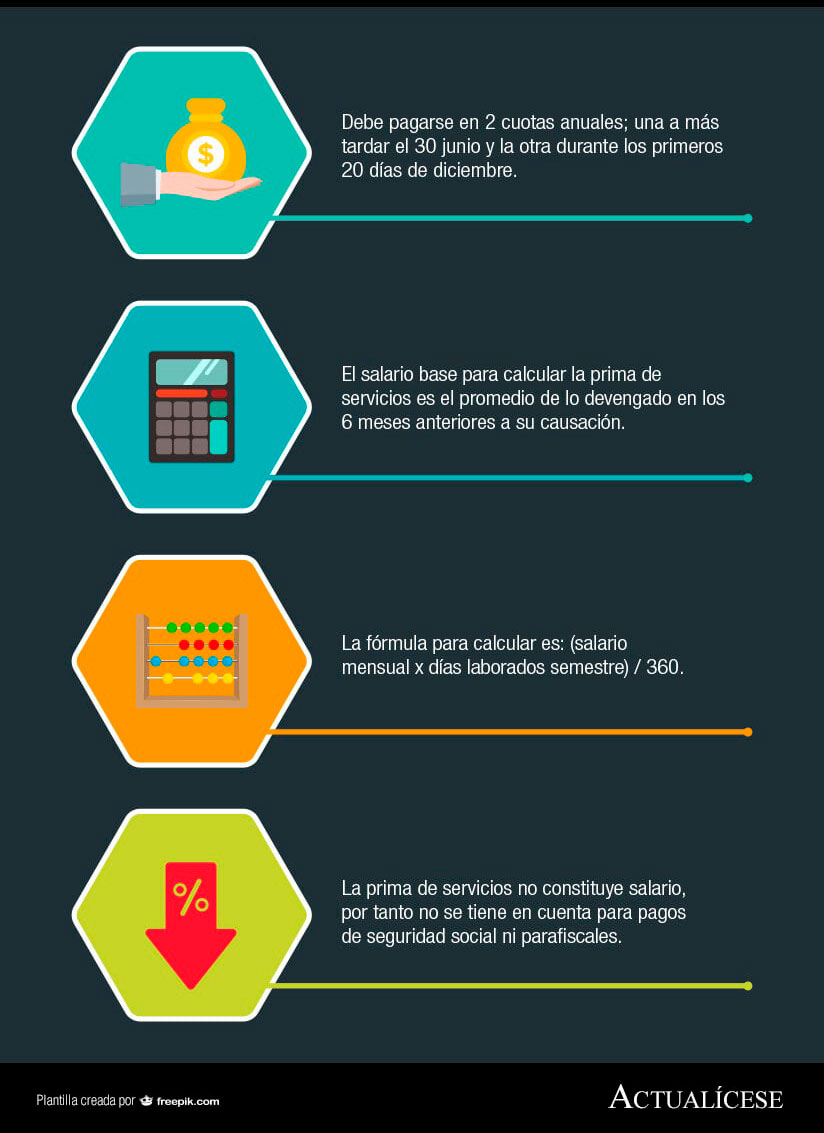
Pago de la prima de servicios

Como fue expuesto a través de nuestro editorial ¡Se viene la prima!, al empleador le asiste la obligación de pagar a sus trabajadores una prima de servicios correspondiente a un salario por año, dividido en dos pagos, que en lo que concierne a nuestro caso en concreto, corresponde a la causada entre el 1 julio y 31 de diciembre.

Respecto a este segundo período, el artículo 306 del Código Sustantivo del Trabajo –CST–, establece que esta prestación debe ser pagada los primeros 20 días del mes de diciembre.

Frente a lo anterior, conviene precisar que aunque el artículo en mención fije el pago los primeros 20 días del mes en cuestión, la liquidación de esta prestación debe realizarse sobre el mes en su totalidad, es decir, incluyendo los 10 días restantes (recuerde que en materia laboral los meses son de 30 días).


Fórmula para liquidar la prima

Salario x Número de días laborados / 360

Nota: tenga en cuenta que el número de días laborados no puede ser superior a 180, dado a que esta prestación se calcula semestralmente. Por otra parte, para liquidar esta prestación recuerde incluir el valor del auxilio de transporte en el caso de los trabajadores que tienen derecho a este, es decir, aquellos con una remuneración superior o igual dos (2) salarios mínimos mensuales legales vigentes.

Observe en la siguiente infografía las principales características de la prima de servicios:


Lo invitamos a consultar nuestro editorial ABC de la prima de servicios, a través del cual podrá conocer cómo proceder al pago de esta prestación social frente a casos concretos, como por ejemplo, los trabajadores en situación de discapacidad, otros que no tengan derecho al pago, etc.
Entrega de dotación

El artículo 230 del CST señala que si un empleador tiene uno o más trabajadores dependientes que devenguen un monto inferior o igual a dos (2) salarios mínimos mensuales legales vigentes –smmlv–, tiene la obligación de hacer entrega cada tres (3) meses, y de forma gratuita, de una dotación correspondiente a un par de zapatos y un vestido de labor.

Atendiendo a lo anterior, y como fue expuesto mediante nuestro editorial Uniformes y calzado de trabajo deben ser entregados de forma gratuita por el empleador, la ley tiene preestablecidas las fechas de entrega de dichos elementos que, en lo concerniente al tema en cuestión, en estas épocas del año debe ser suministrada a más tardar el 20 de diciembre, según lo indica el artículo 232 del CST.

Consulte nuestro editorial Dotación: ¿procede sanción moratoria por no suministrarla?

En el siguiente video, Natalia Jaimes Lúquez, abogada consultora en derecho laboral, responde un interrogante frente al tema:


Actualización del salario mínimo

Como es conocido, cada año el salario mínimo legal mensual legal vigente debe ser aumentado en un porcentaje que para el efecto se determina a través de la Comisión Permanente de Concertación de Políticas Salariales y Laborales –CPCPSL–.

Consulte nuestro editorial ¿Cómo se negocia el salario mínimo en Colombia?.

Ante lo expuesto, una de las obligaciones que le asisten en este sentido al empleador es actualizar el salario de sus trabajadores que devenguen el monto equivalente a un smmlv.

Recuerde que en lo que respecta a los trabajadores que devengan más de un smmlv, el empleador se encuentra en la liberalidad de realizar un aumento, ya que no se está obligado a ello.

A propósito de este último punto, cursa un proyecto de ley que propone que los salarios superiores a un SMMLV sean ajustados anualmente con el porcentaje del índice de precios al consumidor (consulte nuestro editorial Proyecto de ley propone ajuste anual obligatorio para salarios superiores al mínimo).
Cesantías

Las cesantías son una prestación social regulada por el artículo 249 del CST. Estas equivalen a un salario por año trabajado o deben ser liquidadas en proporción al tiempo laborado y ser consignadas o pagadas al trabajador, bajo determinadas circunstancias, a saber:
Consignación en un fondo de cesantías:

Esta prestación debe ser directamente consignada al fondo de cesantías elegido por el trabajador, siempre que la relación laboral se encuentre vigente a la fecha en que la ley establece su consignación, esto es, a más tardar el 14 de febrero de cada año.

Existen eventos en los cuales el trabajador puede retirar las cesantías mientras la relación laboral se encuentre vigente; por ejemplo, para compra o mejora de vivienda, para estudios de educación superior, entre otros.

Consulte nuestro editorial Retiro anticipado de cesantías: precisiones del Mintrabajo frente a casos concretos.
Pago directo al trabajador:

Las cesantías causadas se pagan directamente al trabajador a la terminación del contrato de trabajo.

Consulte nuestros editoriales Cálculo de cesantías y ¿Cómo liquidar un contrato de trabajo?.


Fórmula para liquidar las cesantías

Salario mensual x Días trabajados / 360

Nota: para liquidar esta prestación, recuerde incluir el valor del auxilio de transporte en el caso de los trabajadores que tienen derecho a este, es decir, aquellos con una remuneración inferior o igual dos (2) smmlv.

En el siguiente video, Natalia Jaimes Lúquez, abogada consultora en derecho laboral, explica cómo debe procederse al pago de esta prestación social:

Lo invitamos a consultar nuestro editorial Cesantías: preguntas frecuentes y casos particulares acerca de su período de liquidación y pago. En él podrá instruirse sobre cómo proceder al pago de esta prestación frente a casos concretos; por ejemplo, para trabajadores del servicio doméstico, en contratos a término fijo inferior a un año, etc.
Intereses a las cesantías
“tiene derecho a recibir, a más tardar el 31 de enero de cada año, el pago por concepto de intereses sobre las cesantías, el cual equivale al 12% de estas últimas”

Como fue expuesto en nuestro editorial Liquidación de intereses a las cesantías, el artículo 1 de la Ley 52 de 1975 y el Decreto 116 de 1976, determinan que el trabajador tiene derecho a recibir, a más tardar el 31 de enero de cada año, el pago por concepto de intereses sobre las cesantías, el cual equivale al 12% de estas últimas.


Fórmula para liquidar los intereses a las cesantías

Valor de las cesantías x días trabajados x 12 % / 360

Nota: este concepto no debe ser consignado en un fondo de cesantías, sino que debe ser pagado directamente al trabajador.
Liquidadores

En Actualícese tenemos a su disposición las herramientas con las cuales puede liquidar y conocer el valor de sus prestaciones sociales:
Liquidador de la prima de servicios.
Liquidador de cesantías e intereses a las cesantías.


https://actualicese.com/obligaciones-de-nomina-en-epoca-de-fin-de-ano/?referer=email&campana=20191209&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191209_laboral&MD5=27e45d0767d6a6bc7439dc1bc00c605a

Implementación de la factura electrónica: conceptos y modificaciones para tener en cuenta


Las facturas electrónicas deberán tener varias características durante la segunda fase de la implementación de este sistema. 

Para que este proceso sea exitoso se debe tener claridad en el manejo y entendimiento de conceptos como el código QR, Cufe y Cude. 

La validación previa de la factura electrónica por parte de la Dian es el cambio más relevante que trae la segunda fase de su implementación. Sin embargo, hay otras modificaciones que se deben tener en cuenta, como las características específicas de estos documentos a la hora de emitirse, variaciones cuyo conocimiento es importante para realizar de manera adecuada el proceso. 


7 modificaciones para tener en cuenta 

Entre las modificaciones más relevantes respecto a los requisitos de la factura electrónica se encuentran: 
Debe contar con el nombre del emisor y número de identificación tributaria –NIT– del vendedor o de quien presta el servicio. 
Fecha y hora del momento en el que se realiza o se genera la factura. 
Fecha y hora de expedición correspondiente a la validación. Esta deberá ser fijada por la administración tributaria al momento de la respectiva validación. 
Indicar la forma de pago, es decir, si es de contado o crédito. Si se hace por la segunda opción, hay que agregar el plazo para saldar la compra. Además, se debe incluir el medio de pago (efectivo, tipo de tarjeta, transferencia electrónica o el que corresponda). 
Es obligatorio anexar la firma digital del facturador electrónico, según las normas vigentes y bajo la política de firma que establezca la Dian, para garantizar de esta manera la autenticidad, integridad y no repudio de la factura electrónica de venta. 
El código único de factura electrónica –Cufe– deberá estar plasmado en el documento, de conformidad con lo establecido por la Dian. 
El código QR debe ser implementado con el fin de ser la representación gráfica digital o impresa de la información. 
¿Cuántos métodos existen para realizar la implementación de la facturación electrónica? 


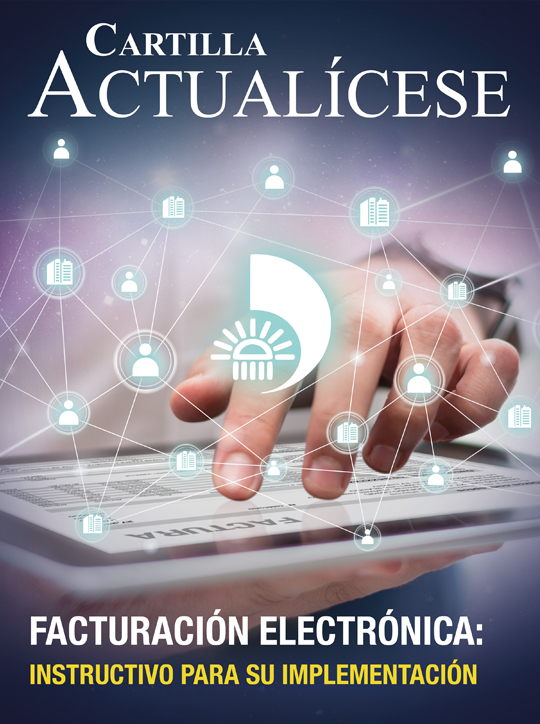
Para profundizar en este tema presentamos la Cartilla Práctica: Facturación electrónica: instructivo para su implementación, la cual puedes descargar aquí. 

Temas a tratar en esta cartilla práctica 
Generalidades de la facturación electrónica. 
¿Qué es la facturación electrónica? 
Obligados a facturar electrónicamente. 
Opciones para implementar la facturación electrónica. 
Proceso de implementación de la facturación electrónica. 
Registro como facturador electrónico. 
Habilitación de facturadores electrónicos. 
Activación de la solución gratuita. 
Generación de la factura electrónica. 
Transmisión de la factura electrónica. 
Validación de la factura electrónica. 
Entrega de la factura electrónica. 
Otras particularidades de la facturación electrónica. 
Validez fiscal de tiquetes POS. 
Facturadores que operan sin el sistema de validación previa. 
Plataforma de facturación electrónica para soporte de nómina o compras a no responsables del IVA. 
Facturación electrónica para acogidos al régimen simple. 
Sistema de facturación para parqueaderos. 
Sanciones por no implementar la facturación electrónica. 
Zona especial en el portal de la Dian para la facturación electrónica. 
Ruta normativa de la facturación electrónica. 
Normatividad que reglamenta la implementación de la facturación electrónica. 
Facturación electrónica con validación previa: inquietudes frecuentes al momento de implementarla.


https://actualicese.com/implementacion-de-la-factura-electronica-conceptos-y-modificaciones-para-tener-en-cuenta/?referer=email&campana=20191129&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191129_contribuyente&MD5=415e8678af580f50598f653f78613c8d

martes, diciembre 10, 2019

Decreto Ley antitrámites 2106 de 2019 modificó 12 normas del Estatuto Tributario


El Gobierno expidió el Decreto Ley 2106 de noviembre de 2019, con 158 artículos, para suprimir o modificar trámites públicos. 

Con los artículos del 42 al 53 se modificaron 12 normas del ET, en su mayoría relacionadas con temas de procedimiento tributario. 

Repitiendo lo que en el pasado se hizo con el Decreto Ley antitrámites 019 de enero 10 de 2012 (expedido bajo la administración del Gobierno Santos), esta vez el Gobierno del presidente Duque, utilizando las facultades especiales del artículo 333 de la Ley 1955 de 2019 (ley que estableció el Plan Nacional de Desarrollo –PND– por la vigencia 2018 a 2022), expidió su propio Decreto Ley antitrámites 2106 de noviembre 22 de 2019, el cual, a través de sus 158 artículos, efectuó modificaciones a múltiples leyes anteriores que regulan trámites de todo tipo, en el que participan entidades estatales. 

El objetivo de la modificación de los trámites fue el de eliminar aquellos que fueran innecesarios (que aumentaban el riesgo de corrupción) o simplificar aquellos que generaban desgaste administrativo para las entidades públicas y sus usuarios, buscando así garantizar un ambiente de negocios propicio para la formalización empresarial y el fortalecimiento de la libre competencia. 

Por tanto, a través de los artículos del 42 al 53, el Decreto Ley 2106 de 2019 terminó modificando 12 normas del ET, relacionadas con normas sustantivas del impuesto de renta o de procedimiento tributario, entre las cuales destacamos las siguientes: 

1. El artículo 42 modificó el artículo 357 del Estatuto Tributario –ET– para establecer que las entidades del régimen especial que se dediquen a las actividades del numeral 12 del artículo 359 del ET (apoyar a otras entidades sin ánimo de lucro) podrán hacer donaciones a otras entidades del régimen especial y tratar dicha donación como una deducción, caso en el cual ya no podrán tratarla como un descuento tributario en los términos del artículo 257 del ET. 

Al respecto, el Decreto 2150 de diciembre de 2017 y la respuesta a la pregunta 2.18 del Concepto Dian 481 de abril de 2018 habían mencionado que las donaciones que una entidad del régimen especial le hiciera a otra de tales entidades sería tratada como una ejecución válida del excedente fiscal que primero se hayan restado como exento, o incluso como un gasto no deducible, pero que daría lugar a utilizar el descuento tributario del artículo 257 del ET (descuento que muchas no utilizan, pues su excedente fiscal lo restan como exento y, por tanto, no liquidan impuesto de renta a cargo). 

2. El artículo 43 modificó el numeral 1 del artículo 369 del ET, agregándole un nuevo literal c) en el que se indica que no se practicarán retenciones a título de renta en los pagos o abonos en cuenta que se realicen a las entidades que se encuentren intervenidas por la Superintendencia de Servicios Públicos Domiciliarios. Además, esas entidades tampoco tendrán que practicarse autorretenciones a título de renta. 

3. El artículo 45 agregó al ET el nuevo artículo 555-3, para establecer que las entidades públicas y los particulares que ejerzan funciones públicas y que recolecten, administren o custodien datos o información deberán facilitarle a la Dian el acceso a tal información, cuando esta lo requiera, sin que sea oponible la reserva legal, pues de esa forma la Dian podrá llevar a cabo de forma más expedita los procesos de inscripción o actualización del RUT de los contribuyentes. 
“si el contribuyente actúa a través de un apoderado, entonces las notificaciones también se podrán enviar no solo a la dirección física de dicho apoderado, sino también a su dirección de correo electrónico”

4. El artículo 47 modificó el parágrafo 2 del artículo 565 del ET para establecer que si el contribuyente actúa a través de un apoderado, entonces las notificaciones también se podrán enviar no solo a la dirección física de dicho apoderado, sino también a su dirección de correo electrónico. 

5. Los artículos 48 y 49 modificaron los artículos 590 y 635 del ET para establecer de forma expresa la fórmula con la cual se deben calcular los intereses moratorios sobre deudas tributarias. Esa fórmula, hasta el momento, es la misma que ha estado contenida en la Resolución Dian 000003 de marzo 6 de 2013


https://actualicese.com/decreto-ley-antitramites-2106-de-2019-modifico-12-normas-del-estatuto-tributario/?referer=email&campana=20191128&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191128_revisoria&MD5=27e45d0767d6a6bc7439dc1bc00c605a
Revisor fiscal, cuidado con la diferencia entre asesorar y coadministrar


El revisor fiscal, por el papel que desempeña en las organizaciones, en muchos eventos es llamado a resolver inquietudes de la asamblea, la junta de socios, la junta directiva o la gerencia. ¿Pero hasta donde podría entenderse que esta asesoría es una extralimitación de sus funciones? 

El Consejo Técnico de la Contaduría Pública –CTCP– ha sido consultado en varias oportunidades¹ sobre el alcance de las atribuciones que le están permitidas por ley al revisor fiscal durante el cumplimiento de sus funciones. El problema radica en que en ocasiones la línea entre asesorar y coadministrar puede ser difusa para el revisor fiscal, y esto podría llevarlo al incumplimiento de los principios éticos de la profesión. Por lo anterior, esta vez abordaremos la diferencia entre los dos términos antes mencionados, asesorar y coadministrar, de acuerdo con la posición adoptada por el CTCP. 
Funciones del revisor fiscal 

El artículo 207 del Código de Comercio –C.Cio– enuncia las funciones del revisor fiscal, entre las cuales se encuentran las siguientes: 
Cerciorarse de que las operaciones se celebren conforme a la ley, los estatutos y las decisiones de la asamblea y la junta directiva. 
Velar porque se lleven regularmente la contabilidad de la sociedad, las actas de las asambleas, las juntas de socios y las directivas y la correspondencia de la entidad impartiendo las instrucciones pertinentes. 
Impartir instrucciones, practicar inspecciones y solicitar los informes necesarios para establecer un control permanente sobre los valores sociales. 

Al analizar estas funciones, puede entenderse que el revisor fiscal tiene la facultad de conocer las operaciones que desarrolla la entidad a la cual presta sus servicios, acceder a la contabilidad y la correspondencia y conocer las decisiones que toman la asamblea y la junta directiva. 

En virtud de estas atribuciones, en ciertas ocasiones el revisor fiscal es consultado por sus clientes para resolver dudas acerca del registro de transacciones en el sistema contable, la aceptación de un contrato con un cliente, la forma legal de proceder frente a la contratación o el despido de un empleado, el pago de los impuestos, entre otros muchos casos. Pero… ¿cuándo esto lleva a que el revisor fiscal se esté extralimitando en sus funciones? 
Coadministrar y asesorar 

Coadministrar, de acuerdo con el Concepto 620 del 16 de julio de 2018 del CTCP, significa que “el revisor fiscal está realizando o tomando decisiones que le son propias a las personas que conforman la administración del ente”. 

Asesorar, por su parte, para el CTCP podría entenderse como la posibilidad del revisor fiscal de colaborar con la entidad para resolver inquietudes o establecer lineamientos de buenas prácticas de control interno y cumplimiento normativo. 
“las atribuciones del revisor fiscal deban estar encaminadas en todo momento a formularle recomendaciones al gerente de la entidad, la junta directiva o la asamblea o junta de socios, según sea el caso”

El punto que diferencia a la coadministración de la asesoría es que la adopción y puesta en marcha de la primera siempre deberá estar en cabeza de la administración. De ahí que las atribuciones del revisor fiscal deban estar encaminadas en todo momento a formularle recomendaciones al gerente de la entidad, la junta directiva o la asamblea o junta de socios, según sea el caso; pero teniendo especial cuidado con no sobrepasar los límites que la ley le permite, es decir, sin impartir órdenes dentro de la entidad. De esta forma el revisor fiscal le daría valor agregado a su ejercicio, al convertirse en una figura que permita la prevención de irregularidades. 
Algunos casos de extralimitación de funciones 

Dentro de las atribuciones que llevarían al revisor fiscal a una extralimitación en sus funciones y, por tanto, a una coadministración de su parte, podemos mencionar el hecho de que se tomara la facultad de remover al administrador de la entidad, de autorizar pagos en la entidad o de otorgar aval para el registro de transacciones (Concepto 670 de 2019 del CTCP). 

En algunas entidades este asunto va más lejos y el revisor fiscal se ocupa hasta de elaborar y presentar declaraciones de impuestos, o de participar en la elaboración de los estados financieros. Es preciso tener especial cuidado con esto, pues implicaría que el revisor fiscal estuviera controlando su propio trabajo, lo cual configura una amenaza para el cumplimiento de los principios del Código de Ética compilado en el anexo 4.1 del DUR 2420 de 2015. 
¿Cómo debe proceder el revisor fiscal si no se acatan sus recomendaciones? 

Si el revisor fiscal considera que una de sus recomendaciones debe ser acatada y la asamblea o junta de socios, junta directiva o gerente no lo hace, debe proceder conforme a las indicaciones legales. Esto significa que, en primer lugar, debe dar cuenta al órgano superior, por escrito, de las irregularidades detectadas (ver numeral 2 del artículo 207 del C.Cio.).

Si las irregularidades no se corrigen y tienen un alto grado de materialidad, el revisor fiscal puede tomar la decisión de emitir una opinión modificada sobre los estados financieros, o bien abstenerse de dictaminar los mismos (consulte nuestra publicación Informe del revisor fiscal con opinión modificada según la NIA 705 (revisada)). 

Asimismo, debe tener presente que las normas le exigen informar sobre los posibles delitos que advierta en el cumplimiento de sus funciones. 


https://actualicese.com/revisor-fiscal-cuidado-con-la-diferencia-entre-asesorar-y-coadministrar/?referer=email&campana=20190822&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20190822_revisoria&MD5=27e45d0767d6a6bc7439dc1bc00c605a
lunes, diciembre 09, 2019

A dónde va a parar el dinero que recauda el Gobierno por impuestos?


En su libro «Economía Esencial de Colombia», Eduardo Lora explica las dos grandes responsabilidades que debe cumplir el Gobierno con el dinero que recauda de los impuestos que pagan los colombianos: pagar el gasto público social y proveer bienes públicos. Explicamos cómo es que se reparte el dinero. 

En el capítulo XII del libro Economía Esencial de Colombia, del economista Eduardo Lora, titulado ¿Pagamos demasiados impuestos? se asegura que en el 2017 cada colombiano pagó en promedio 2,5 millones de pesos en impuestos al Gobierno nacional. 

Si a lo anterior se le suman las contribuciones obligatorias sobre la nómina que van a otras entidades, y los impuestos que se pagan a los gobiernos departamentales y municipales, la carga impositiva es de 3,9 millones de pesos por persona. 

«Esto es más del doble que al comienzo de este siglo, y unas tres veces y media la carga tributaria que tenía cada colombiano en 1990», indica la publicación.

Esto te puede interesar: Retención en la fuente bajo la Ley de financiamiento 2018 - Novedades de aplicación inmediata 
En qué se gastan los impuestos 

El Gobierno requiere cada vez más recursos tributarios, porque sus obligaciones de gasto son crecientes. Sin embargo, este tiene dos grandes responsabilidades: pagar el gasto público social y proveer bienes públicos. Al respecto, cabe mencionar que el gasto público social son todos aquellos gastos que benefician directamente a las personas y que tienen como objetivo su desarrollo o protección. 

Para atender obligaciones como educación, salud, seguridad social y vivienda digna, la Constitución de 1991 estableció que el gasto social es prioritario sobre cualquier otro. 

«Ese mandato se ha materializado en un rápido aumento del gasto social: desde el 2000 hasta el 2017 el gasto social per cápita pasó de un millón de pesos a 2,4 millones de pesos, que equivalen al 13 % del ingreso per cápita. El gasto público social absorbe actualmente más de dos terceras partes de todo el gasto del Gobierno nacional», asegura la publicación. 
“Las pensiones, la educación, la salud y otras modalidades de protección social son los gastos sociales más considerables”

Las pensiones, la educación, la salud y otras modalidades de protección social son los gastos sociales más considerables. El resto del gasto social es de menor cuantía (incluye vivienda de interés social, recreación, cultura y deporte, y algunos gastos de agua potable y saneamiento ambiental. 

Los bienes públicos no benefician a ningún individuo directamente, sino a la sociedad en su conjunto. Los bienes públicos incluyen la seguridad, la justicia, la estabilidad macroeconómica, la infraestructura de transporte y un medio ambiente sano. 

«Por consiguiente, el gasto en bienes públicos es esencial para el funcionamiento armónico de la sociedad, para que haya condiciones favorables para el desarrollo de la actividad productiva y para prevenir y corregir los efectos dañinos que las actividades de las personas o las empresas puedan tener sobre el bienestar de los demás, incluyendo las futuras generaciones», explica Lora. 

El orden público, la seguridad, la justicia y la defensa son los bienes públicos que absorben más recursos fiscales (conjuntamente un 15 % del presupuesto de la nación). Le sigue en importancia la “función pública general”, que incluye el funcionamiento del Congreso y de las actividades del Ejecutivo relacionadas con asuntos financieros, fiscales y externos. 

La provisión de infraestructura de transporte y comunicaciones absorbe una porción relativamente modesta de los recursos fiscales, en parte porque ha sido desplazada por otras prioridades de gasto, pero también por la creciente participación del sector privado en la construcción y financiación de los grandes proyectos de infraestructura como autopistas, energía y telecomunicaciones. 

El bien público que menos recursos recibe es, lamentablemente, la protección del medio ambiente, donde el sector privado juega un rol muy pequeño. El gasto en bienes públicos per cápita ha aumentado cerca de un 50 % desde el año 2000, y actualmente es un poco más de un millón de pesos por persona. 

«Lo que el Gobierno paga en gasto social y bienes públicos —3,5 millones de pesos per cápita en 2017— es más que lo que recibe en impuestos, que son 2,5 millones de pesos per cápita aproximadamente. Parte de ese faltante lo cubre el Gobierno con otros recursos fiscales que no son impuestos, por ejemplo, lo que le corresponde de las ganancias de Ecopetrol, por ser uno de sus dueños, y algunas otras rentas por otras propiedades y concesiones», explica el libro. 

Sin embargo, le queda un déficit que tiene que cubrir con deuda. En el 2017 la deuda del Gobierno nacional aumentó en 33,3 billones de pesos. Como la deuda del Gobierno es deuda de todos los colombianos, este aumento implica que cada uno de nosotros se endeudó en el 2017 más o menos en el valor de un salario mínimo. El problema es que cada año se adquieren más deudas que tendrán que pagar las generaciones futuras.


https://actualicese.com/a-donde-va-a-parar-el-dinero-que-recauda-el-gobierno-por-impuestos/?referer=email&campana=20191112&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191112_impuestos&MD5=415e8678af580f50598f653f78613c8d

domingo, diciembre 08, 2019

Calendario tributario 2020: estos son los plazos propuestos por el Ministerio de Hacienda


A través del proyecto de decreto publicado el 30 de octubre de 2019, el Ministerio de Hacienda presentó lo que sería el calendario tributario que definiría los plazos para la presentación de las declaraciones tributarias y el pago de los impuestos nacionales durante el 2020.

Con el fin de establecer los plazos para el cumplimiento de las obligaciones sustanciales y formales de la próxima vigencia, el Ministerio de Hacienda publicó un proyecto de decreto mediante el cual se establecería el calendario tributario para la presentación y pago de las declaraciones tributarias durante el año gravable 2020.

Dicho proyecto contempla la modificación del artículo 1.6.1.5.6 del Decreto 1625 de 2016, para señalar que las personas naturales sin residencia en Colombia declararían por las rentas y ganancias ocasionales de fuente nacional, así como por aquellas percibidas directamente de conformidad con las normas de los artículos 591 y 592 del Estatuto Tributario –ET–.

Además, las sociedades o entidades extranjeras que, de acuerdo con el artículo 20-1 del ET, tengan uno (1) o más establecimientos permanentes en el país o una sucursal en el territorio nacional presentarían la declaración de renta y complementario por aquellos ingresos y ganancias ocasionales de fuente nacional y extranjera que les sean atribuibles a dichos establecimientos, así como por aquellas rentas percibidas directamente según los artículos 591 y 592 del ET.
¿Cómo puedo hacer una buena planeación tributaria?

En el siguiente video, Diego Guevara Madrid, líder de investigación tributaria de Actualícese, comenta algunos tips de los beneficios a los que deberás estar atento tanto para personas naturales como jurídicas a la hora de presentar las declaraciones por el año gravable 2019:

Ahora bien, entre las fechas tentativas previstas para el cumplimiento de las obligaciones tributarias de los diferentes impuestos nacionales durante el año 2020 podemos destacar las siguientes:
Impuesto sobre la renta y complementario

Según el proyecto de decreto, para la presentación de la declaración del impuesto sobre la renta y complementario se deben tener en cuenta los plazos específicos para los diferentes grupos obligados a declarar:
Grandes contribuyentes 

Las personas naturales y jurídicas contribuyentes del régimen especial y calificadas para 2019 y 2020 como grandes contribuyentes presentarían la declaración del impuesto sobre la renta y complementario por el año gravable 2019 entre el 14 y el 27 de abril de 2020, de acuerdo con el último dígito del NIT del declarante.

Es de aclarar que este tipo de contribuyentes cancelarían el valor total del impuesto a cargo y el anticipo de renta en tres cuotas:
Pago de la primera cuota: entre el 11 y el 24 de febrero de 2020.
Declaración y pago de la segunda cuota: entre el 14 y el 27 de abril de 2020.
Pago de la tercera cuota: entre el 9 y el 24 de junio de 2020.

Es de anotar que el valor de la primera cuota no podrá ser inferior al 20 % del saldo a pagar del año gravable 2018. Una vez se haya liquidado el impuesto y el anticipo, del valor a pagar se restará lo pagado en la primera cuota y el saldo se cancelará en dos cuotas equivalentes al 50 % del saldo a pagar.
Personas jurídicas y demás contribuyentes 

Las personas jurídicas y los contribuyentes del régimen especial no calificados como grandes contribuyentes presentarían la declaración y el pago de la primera cuota del impuesto sobre la renta y complementario entre el 14 de abril y el 12 de mayo de 2020, de acuerdo con los dos últimos dígitos del NIT.

El pago de la segunda cuota sería efectuado entre el 9 y el 24 de junio de 2020 según el último dígito del NIT.
Personas naturales y sucesiones ilíquidas
“Las personas naturales y sucesiones ilíquidas presentarían la declaración del impuesto sobre la renta entre el 11 de agosto y el 21 de octubre de 2020” 

Las personas naturales y sucesiones ilíquidas presentarían la declaración del impuesto sobre la renta entre el 11 de agosto y el 21 de octubre de 2020, de acuerdo con los dos últimos dígitos del NIT.
Declaración anual de activos en el exterior

El plazo para presentar la declaración anual de activos en el exterior coincide con las fechas de las declaraciones de renta ya mencionadas; los plazos correspondiente serían entonces:
Grandes contribuyentes: entre el 14 y el 27 de abril de 2020.
Personas jurídicas: entre el 14 de abril y el 12 de mayo de 2020.
Personas naturales: entre el 11 de agosto y el 21 de octubre de 2020.
Declaración del impuesto sobre las ventas –IVA–

Los responsables del impuesto sobre las ventas –IVA–, grandes contribuyentes y aquellas personas jurídicas y naturales cuyos ingresos al 31 de diciembre de 2019 sean iguales o superiores a 92.000 UVT ($3.152.840.000) presentarían la declaración del IVA de manera bimestral, de acuerdo con el último digito del NIT, así:
Enero – febrero: entre el 10 y el 24 de marzo de 2020.
Marzo – Abril: entre el 12 y el 26 de mayo de 2020.
Mayo – junio: entre el 7 y 21 de julio de 2020.
Julio – agosto: entre el 8 y el 21 de septiembre de 2020.
Septiembre – octubre: entre el 10 y el 24 de noviembre de 2020.
Noviembre – diciembre: entre el 13 y el 26 de enero de 2021.
Prestadores de servicios desde el exterior

Para los prestadores de servicios desde el exterior, el plazo para presentar la declaración bimestral del IVA, independientemente del último dígito del NIT, sería:
Enero – febrero: 13 de marzo de 2020.
Marzo – Abril: 15 de mayo de 2020.
Mayo – junio: 17 de julio de 2020.
Julio – agosto: 17 de septiembre de 2020.
Septiembre – octubre: 18 de noviembre de 2020.
Noviembre – diciembre: 15 de enero de 2021.
Declaración cuatrimestral del IVA 

Los responsables del IVA, cuyos ingresos brutos sean inferiores a 92.000 UVT ($3.152.840.000), presentarían la declaración del IVA de manera cuatrimestral según el último dígito del NIT, en los siguientes plazos:
Enero – abril: entre el 12 y el 26 de mayo de 2020.
Mayo – agosto: entre el 8 y el 21 de septiembre de 2020.
Septiembre – diciembre: entre el 13 y el 26 de enero de 2021.
“no estarían obligados a presentar la declaración del IVA los responsables de este impuesto, en los períodos durante los cuales no se hubiese realizado operaciones que den lugar a impuestos descontables, ajustes o deducciones” 

Ahora bien, no estarían obligados a presentar la declaración del IVA los responsables de este impuesto, en los períodos durante los cuales no se hubiese realizado operaciones que den lugar a impuestos descontables, ajustes o deducciones según los artículos 484 y 486 del ET.
Impuesto nacional al consumo

Los responsables del impuesto nacional al consumo –INC– del artículo 512-1 del ET presentarían la respectiva declaración bimestralmente, de acuerdo con el último dígito del NIT, dentro de los siguientes plazos:
Enero – febrero: entre el 10 y el 24 de marzo de 2020.
Marzo – Abril: entre el 12 y el 26 de mayo de 2020.
Mayo – junio: entre el 7 y el 21 de julio de 2020.
Julio – agosto: entre el 8 y el 21 de septiembre de 2020.
Septiembre – octubre: entre el 10 y el 24 de noviembre de 2020.
Noviembre – diciembre: entre el 13 y el 26 de enero de 2021.

Respecto de los responsables del INC de bolsas y cannabis mencionados en los artículos 512-15 y 512-21 del ET, estos presentarían la declaración dentro de los mismos plazos señalados anteriormente.
Retención en la fuente

Los agentes de retención del impuesto sobre la renta, IVA, impuesto de timbre, contribución por laudos arbitrales mencionados en los artículos 368, 368-1, 368-2, 437-2 y 518 del ET y el artículo 130 de la Ley 1955 de 2019, así como aquellos autorretenedores de renta, declararían y pagarían las retenciones y autorretenciones realizadas en cada mes dentro de las siguientes fechas, de conformidad con el último dígito del NIT:
Enero: entre el 11 y el 24 de febrero de 2020.
Febrero: entre el 10 y el 24 de marzo de 2020.
Marzo: entre el 14 y el 27 de abril de 2020.
Abril: entre el 12 y el 26 de mayo de 2020.
Mayo: entre el 9 y el 24 de junio de 2020.
Junio: entre el 7 y el 21 de julio de 2020.
Julio: entre el 11 y el 25 de agosto de 2020.
Agosto: entre el 8 y el 21 de septiembre de 2020.
Septiembre: entre el 6 y el 20 de octubre de 2020.
Octubre: entre el 10 y el 24 de noviembre de 2020.
Noviembre: entre el 10 y el 23 de diciembre de 2020.
Diciembre: entre el 13 y el 26 de enero de 2021.

Para el caso de los agentes retenedores a los que se le hayan autorizado el plazo especial del parágrafo 5 del artículo 24 del Decreto 2634 de 2012 (decreto mediante el cual se fijó el calendario tributario para el año gravable 2013) y que posean más de 100 sucursales o agencias que practiquen retención en la fuente, que a su vez sean autorretenedores del impuesto de renta, presentarían la declaración de retención en las siguientes fechas:
Enero: hasta el 26 de febrero de 2020.
Febrero: hasta el 21 de marzo de 2020.
Marzo: hasta el 29 de abril de 2020.
Abril: hasta el 28 de mayo de 2020.
Mayo: hasta el 26 de junio de 2020.
Junio: hasta el 24 de julio de 2020.
Julio: hasta el 27 de agosto de 2020.
Agosto: hasta el 23 de septiembre de 2020.
Septiembre: hasta el 22 de octubre de 2020.
Octubre: hasta el 26 de noviembre de 2020.
Noviembre: hasta el 28 de diciembre de 2020.
Diciembre: hasta el 28 de enero de 2021.


https://actualicese.com/calendario-tributario-2020-estos-son-los-plazos-propuestos-por-el-ministerio-de-hacienda/?referer=email&campana=20191112&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191112_impuestos&MD5=415e8678af580f50598f653f78613c8d