miércoles, julio 03, 2024

Tratamiento contable del impuesto al consumo en la adquisición de inventarios


El CTCP explica en el Concepto 0073 de febrero de 2022 el tratamiento contable del impuesto al consumo en la adquisición de inventarios para los grupos 1, 2 y 3 de aplicación de Estándares Internacionales.

Te explicamos aspectos para su reconocimiento inicial y planteamos un ejemplo de aplicación.

El impuesto nacional al consumo –INC– se genera con la prestación del servicio, la venta al consumidor final o la importación por parte del consumidor final de los siguientes servicios y bienes (artículo 512-1 del Estatuto Tributario –ET–):Prestación de los servicios de telefonía móvil, internet y navegación móvil, y servicio de datos.

Ventas de algunos bienes corporales muebles, de producción doméstica o importados.

Servicio de expendio de comidas y bebidas preparadas en restaurantes, cafeterías, autoservicios, heladerías, fruterías, pastelerías y panaderías para consumo en el lugar, para ser llevadas por el comprador o entregadas a domicilio; los servicios de alimentación bajo contrato, incluido el servicio de catering; y el servicio de expendio de comidas y bebidas alcohólicas para consumo dentro de bares, tabernas y discotecas.

A continuación, podrás escuchar la explicación del Dr. Diego Guevara Madrid, experto consultor en temas tributarios de Actualícese, sobre la determinación de la base gravable del INC y la tarifa aplicable en los distintos hechos generadores de este impuesto:

¿Cómo debe contabilizarse el impuesto al consumo?

En primer lugar, la entidad debe verificar los requerimientos de medición inicial para cada grupo de aplicación de Estándares Internacionales contenidos en el DUR 2420 de 2015:Grupo 1: el costo de adquisición de los inventarios comprenderá el precio de compra, los aranceles de importación y otros impuestos (que no sean recuperables posteriormente de las autoridades fiscales), y transporte, manejo y otros costos directamente atribuibles a la adquisición de mercaderías, materiales y servicios. Los descuentos comerciales, las rebajas y otras partidas similares se deducirán para determinar el costo de adquisición (párrafo 11 de la NIC 2).

Grupo 2: el costo de adquisición de los inventarios comprenderá el precio de compra, los aranceles de importación y otros impuestos (que no sean recuperables posteriormente de las autoridades fiscales), y transporte, manejo y otros costos directamente atribuibles a la adquisición de mercaderías, materiales y servicios. Los descuentos comerciales, las rebajas y otras partidas similares se deducirán para determinar el costo de adquisición.

Grupo 3: el costo de adquisición de los inventarios comprenderá, entre otros, el precio de compra, impuestos no recuperables (no descontables), el transporte, la manipulación y otros costos directamente atribuibles a la adquisición de las mercancías, materiales o servicios. Los descuentos comerciales, las rebajas y otras partidas similares se restarán para determinar el costo de adquisición. Los descuentos posteriores a la compra, tales como los descuentos por pronto pago, se llevarán al estado de resultados (párrafo 8.5 del DUR 2420 de 2015).

“los marcos normativos indican que el impuesto al consumo es parte del costo del inventario en los casos en que este impuesto no sea recuperable”

Por las definiciones anteriores puede concluirse que los marcos normativos indican que el impuesto al consumo es parte del costo del inventario en los casos en que este impuesto no sea recuperable.

Por tanto, el reconocimiento en la adquisición de inventarios comprende los impuestos que no sean recuperables. El CTCP clarifica este tratamiento en el Concepto 0073 del 9 de febrero de 2022:

Si la entidad para efectos de controles tributarios debe detallar de manera separada los impuestos que hacen parte del costo de los inventarios, podrá utilizar los procedimientos adecuados para identificar el pago del impuesto al consumo, lo cual podría incluir separar en la cuenta de inventarios dos auxiliares, donde se identifique el valor pagado sin impuesto y el impuesto al consumo.

Veamos el siguiente ejemplo:

Una entidad adquiere 100 cajas de una bebida alcohólica; la factura de compra incluye los siguientes conceptos:

Precio de venta

$10.000.000

IVA

$1.900.000

Impuesto al consumo

$3.000.000

Total de la factura

$14.900.000

De acuerdo con lo explicado, el inventario deberá reconocerse por un valor de $13.000.000 (precio de venta + impuesto al consumo no recuperable); además, pueden usarse cuentas auxiliares para el control del impuesto al consumo como mayor valor del inventario.

Cuenta

Débito

Crédito

Inventarios

$10.000.000

Inventarios –  impuesto al consumo

$3.00.000

IVA

$1.900.000

Proveedores nacionales

$14.900.000

Para este caso se reconocen los inventarios por valor de $13.000.000, sin tener en cuenta descuentos condicionados o demás costos, además deberán valorarse mediante el método del promedio ponderado, o el de primeras en entrar primeras en salir –PEPS– como fórmula de cálculo del costo.

Oficiales de cumplimiento, guardianes de la integridad empresarial

 Más allá de una exigencia legal, estos profesionales desempeñan un papel crucial en la salvaguarda de la reputación y la gestión de riesgos.


De acuerdo con el Grupo de Acción Financiera de Latinoamérica (GAFILAT), para que las acciones contra el lavado de dinero y el financiamiento del terrorismo sean efectivas, es crucial que todos los países colaboren hacia el mismo fin. De hecho, por ello, este organismo publicó 40 Recomendaciones para combatir estos delitos que incluyen medidas financieras, legales y de conducta. Una de ellas hace referencia al oficial de cumplimiento, al afirmar que "los arreglos sobre el manejo del cumplimiento deben incluir la designación de un oficial de cumplimiento a nivel administrativo".

En ese contexto, la figura del oficial de cumplimiento se erige como un pilar fundamental en la preservación de la ética y la integridad corporativa. Más allá de ser una simple exigencia legal, estos profesionales desempeñan un papel esencial en la protección de las empresas contra riesgos como el lavado de dinero y la corrupción, que pueden afectar la reputación de las organizaciones, sus accionistas y ejecutivos. Su esfuerzo como parte de sus funciones es garantizar negocios responsables y seguros.

"La labor del oficial de cumplimiento es ayudar a que la compañía preserve su reputación. El cargo está asociado al mantenimiento de los principios de ética y transparencia en la gestión de negocios, así como a proteger a los accionistas y miembros de la junta directiva. Las responsabilidades que existen hoy en relación con esos delitos trascienden a los demás actores y pueden involucrarlos aunque no hayan participado directamente", explica Luis Ramiro Díaz, CEO de Risk Consulting Global Group.

Continuando con el directivo, el cargo del oficial de cumplimiento ha evolucionado en respuesta a los cambiantes desafíos del entorno empresarial. Desde la rápida evolución de las prácticas delictivas hasta el surgimiento de nuevas regulaciones. "No todas las empresas, hablando de Colombia, se denominan sujetos obligados; sin embargo, la mayoría de sectores sí. Por ejemplo, en el sector financiero, todas están obligadas a contar con un oficial de cumplimiento, al igual que en el sector salud. Hay otros, como el sector real de la economía, vigilado por la Superintendencia de Sociedades, en los que solo las compañías con ciertos montos de ingresos y/o activos deben tenerlo", dice Díaz.

La tecnología al servicio del cumplimiento

Ahora bien, para gestionar los peligros de lavado de dinero y corrupción, el oficial de cumplimiento recurre a herramientas avanzadas. En este sentido, Risk Consulting Global Group se posiciona como un aliado clave en la lucha contra estos delitos. Respaldado por la inteligencia artificial y un equipo de expertos en cumplimiento, proporciona las soluciones necesarias para proteger la integridad de las empresas.

"Somos la firma de consultoría y servicios tecnológicos más importante de Colombia en temas de prevención de lavado de dinero, con más de 20 años en el mercado, presencia en siete países de Latinoamérica y más de 1500 clientes. Nuestro portafolio va desde software de Listas que verifican los antecedentes legales o reputacionales de personas naturales o jurídicas vinculadas a delitos de lavados de activos y financiación del terrorismo, hasta sistemas de monitoreo que detectan comportamientos inusuales", explica Díaz.

Por ejemplo, si una entidad necesita contratar un proveedor de servicios de aseo, el oficial de cumplimiento recurre al software de Listas de Risk Consulting Global Group. Con el NIT de la organización o los números de identificación del representante legal o los socios, investiga el caso. Pero si lo que requiere es analizar transaccionalmente las operaciones de la entidad y determinar si hay comportamientos inusuales, opta por el software de monitoreo. Un comportamiento inusual puede ser cuando un negocio constituido hace 15 días resulta con contratos por valor de 40 mil millones; situaciones que no son normales en una actividad comercial.

Un aliado de calidad

Risk Consulting Global Group proporciona a sus clientes diversas ventajas competitivas relacionadas con la calidad, gestión, atención y seguridad. En primer lugar, varios de sus procesos operativos cuentan con certificaciones de calidad, lo que garantiza confiabilidad en el manejo de las herramientas y la información. Además, su tecnología ayuda a simplificar la gestión de riesgos al permitir la consulta de datos de manera rápida y efectiva. A esto se suman sus departamentos de servicio al cliente, disponibles para atender dudas y respaldar decisiones las 24 horas del día, los siete días de la semana, al igual que sus servidores y un esquema de seguridad informática que aplica el estándar ISO 27001 para proteger la información.

“Precisamente, la seguridad es uno de los aspectos más valorados y exigidos por nuestros clientes. Tenemos una infraestructura tecnológica y técnica que nos ayuda a prevenir incluso ataques de ciberseguridad”, enfatiza el CEO de Risk Consulting Global Group.

En conclusión, asegurar un futuro sólido y sostenible en un mercado determinado siempre será posible si se valora la labor del oficial de cumplimiento, quien se esfuerza por ser el guardián de la integridad empresarial. Es fundamental un llamado a los socios, accionistas de las compañías y miembros de la junta directiva para que le den una mayor relevancia a la participación de este profesional, reconociendo no solo su nivel de responsabilidad, sino su labor en la protección del personal y la empresa.


martes, julio 02, 2024

te explicamos qué es la auditoría forense


La auditoría forense es un tipo de auditoría cuyo objetivo principal es la búsqueda de evidencia en un proceso de investigación de fraudes o delito en alguna organización, pruebas que luego se usarán en un juicio oral. En este curso te explicamos detalladamente todo sobre la auditoría forense.

La auditoría forense es una disciplina que investiga fraudes o delitos enfocándose en la búsqueda de evidencia. Para esto utiliza diversas fuentes de información. A diferencia de los otros tipos de auditoría, la puede ejercer cualquier profesional, por ejemplo, un contador público, ingeniero, administrador de empresas, etc.

En otras palabras, la auditoría forense es una herramienta de control e investigación para contrarrestar las irregularidades y fraudes que se presenten y evitar delitos económicos y financieros, como el lavado de activos y el enriquecimiento ilícito.

Para realizar una investigación de auditoría forense se aplica un método –como el método científico–, se elabora un programa metodológico, se usan diferentes recursos –como líneas de tiempo, lupas, microscopios, etc.– y se informa el resultado de la investigación mediante un dictamen en los formatos establecidos.

Expertos piden medidas efectivas para contener el deterioro del mercado laboral

 Advierten que la desaceleración está haciendo que la caída en la generación de nuevos empleos sea cada vez más evidente y apremie la reactivación.


El mercado laboral en Colombia se encuentra hoy en día en una situación de alta expectativa puesto que la buena racha ya pasó y finalmente, como se venía pronosticando desde hace un buen tiempo, los efectos de la desaceleración económica alcanzaron la generación de empleo, logrando por ahora que se genere menos de lo que se necesita.

Ad portas de la conmemoración del Día Internacional del Trabajo, que se realizará mañana, Portafolio hizo un recorrido por las cifras, análisis y alertas que se han enviado hasta el momento en materia de desempleo, consultando también a centrales obreras, analistas y académicos, sobre el balance y los retos en esta materia, los cuales no son alentadores.

Lo primero que hay que decir es que, según la foto más reciente presentada por el Dane en este tema, la crisis está obligando a que más personas salgan a buscar trabajo, mientras que la mala racha que atraviesan sectores clave como la industria y el comercio no está dejando que se genere todo el empleo necesario.


Luz Magdalena Salas, vicepresidenta de Anif, dice que los indicios de deterioro son irrefutables y que la leve recuperación que se había logrado después de la pandemia ya se perdió, regresando a estos indicadores a niveles de preocupación que se mantendrán por un buen tiempo.

“No podemos seguir esperando a que la situación se deteriore aún más, estamos en el momento en donde tenemos que empezar a pensar en acciones concretas para mejorar esos índices de mercado laboral. Ya se conocen los sectores afectados y es ahí por donde se debe comenzar”, explicó.

Para los expertos de este centro de estudios económicos, el ligero repunte de febrero pasado se debió a que en el país hubo “un incremento en la tasa general de participación (63,7% en febrero de 2023 y 63,8% en febrero de 2024) y un decrecimiento en la tasa de ocupación (56,5% en febrero de 2023 y 56,4% en febrero de 2024)”, afectando en gran medida a los jóvenes.


“Si observamos la cifra del último trimestre, vemos que prácticamente uno de cada cinco jóvenes está desempleado … ahí, por ejemplo, tenemos una tarea importante que se debe hacer con las bolsas de empleo tanto públicas y privadas; empezando por la capacitación y el conocimiento de las necesidades del mercado”, agregó Salas.

Los retos que hay en este momento en materia de generación de empleo se entienden mucho mejor cuando se revisan sectores como el comercio (-167.000), las actividades profesionales y científicas (-115.000), construcción (-50.000) y alojamiento y servicios de comida (-42.000); los cuales suman más de 370.000 puestos de trabajo perdidos durante el último año.

Paradójicamente, estos sectores son algunos de los que vienen mostrando números en rojo desde hace varios meses, como es el caso del comercio, que lleva más de caídas constantes, o el de vivienda, cuyas cifras en rojo ya van para año y medio.


Mauricio Salazar Sáenz, profesor investigador del Observatorio Fiscal de la Universidad Javeriana, resalta que hay que tener en cuenta otro elemento en esta ecuación y es la informalidad laboral, que actualmente está en el 56,3%; lo que quiere decir que 5 de cada 10 colombianos que trabaja, no recibe todo lo que exige la ley.

“A veces las dinámicas de empleo, dependiendo de los trabajos, se pueden demorar más que el ciclo económico en reaccionar y lo que uno espera es que este año 2024 no se ven acciones de recuperación, no se ve un crecimiento económicamente alto y por ende sí me uno a las voces que auguran que el desempleo o va a subir digamos un poco más de los niveles actuales o al menos no va a disminuir digamos de forma sustancial”, indicó.

A esta discusión también se unió Andrés García, investigador del Observatorio Laboral de la Universidad del Rosario, para quien se deben orientar “acciones específicas a sectores que se están viendo mucho más golpeados ... focalizar muy bien las políticas hacia ese punto, porque pareciera claro que en los próximos meses van a haber aumentos en el desempleo”.


Por parte de las centrales obreras, Fabio Arias, presidente de la Central Unitaria de Trabajadores arranca diciendo que además de la alta informalidad y las altas tasas de desempleo, se debe sumar que los trabajadores hoy en día no ganan lo suficiente.

“Necesitamos reducir significativamente las tasas de interés para que la economía se reactive y por tal motivo se generen empleos y la gente tenga la posibilidad de pasar del desempleo al empleo formal. Si no rectifica el Banco de la República sus altísimas tasas de interés, desafortunadamente los analistas tendrían razón de que pueda repuntar este flagelo”, expresó este vocero sindical.

Una reforma que impulse la formalidad

Al hablar de empleo, sin duda hay que mencionar la reforma laboral que cursa en el Congreso y se espera que su debate arranque en el segundo semestre de este año. Estos analistas dicen que se debe enfocar en el impulso del aparato productivo para que esto derive en la creación de trabajo formal.

En este sentido, Percy Oyola, presidente de la Confederación General del Trabajo advierte que valdría la pena dar un vistazo a “la propuesta del Gobierno respecto de tomar en cuenta en ese marco futuro del trabajo y de la generación de empleo al sector de la economía social, solidaria y popular en el que se vienen haciendo inversiones muy importantes”. Así mismo, destacó que hay que generar condiciones de seguridad para que junto a la inversión, lleguen los recursos que dinamicen la economía y de esta forma se logre un respiro en cuanto a la generación de empleo.

Este proyecto debe ser aprobado antes de diciembre o se volverá a hundir en el Congreso.


Control de calidad en los encargos de auditoría: ¿qué dice la NICC 1?


Los elementos del sistema de control de calidad se encuentran en el párrafo 16 de la NICC 1.

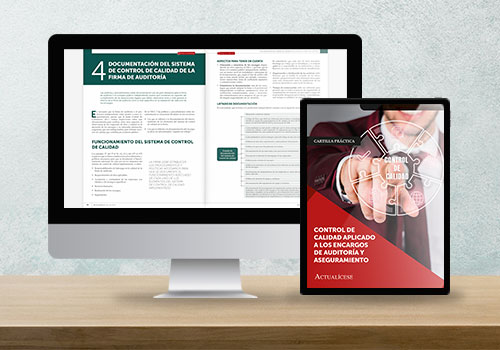
Profundiza en este tema de la mano con nuestra Cartilla Práctica Control de calidad aplicado a los encargos de auditoría y aseguramiento.

Implementar un sistema de control de calidad a los encargos de auditoría es buscar que los procedimientos se realicen y desarrollen de la mejor manera, siguiendo las disposiciones establecidas en los Estándares Internacionales, específicamente las que conforman las siguientes normas:NICC 1: control de calidad para firmas que desempeñan auditorías, revisiones de estados financieros, otros trabajos para atestiguar y otros servicios relacionados.
NIA 200: objetivos generales del auditor independiente y conducción de una auditoría de acuerdo con Normas Internacionales de Auditoría.

NIA 220: control de calidad para una auditoría de estados financieros.

Según lo anterior y para estar actualizado es necesario resaltar que la implementación del sistema de control de calidad que trata la NICC 1 es obligatorio cuando los contadores públicos presten alguno de los siguientes servicios:
Revisoría fiscal.
Auditoría de información financiera.
Revisión de información histórica.
Servicios relacionados.
Outsourcing contable.
Otros encargos de aseguramiento.
Las sociedades de contadores públicos que reporten la actividad CIIU 6920.

Cabe recordar que, la implementación de este sistema traerá ventajas para el trabajo del contador público, como: mejorar su imagen frente a los clientes, aumentar la eficiencia en el desarrollo de los encargos, evitar sanciones, el mantenerse actualizado permanentemente, entre otras cuestiones.
Más sobre el sistema de control de calidad….

En esta Cartilla Práctica conocerás los elementos del sistema de control de calidad, los cuales se encuentran en el párrafo 16 de la NICC 1.

Se recomienda que se contemple cada uno y también que sean documentados y comentados con el personal:
Responsabilidades de liderazgo en la calidad de la firma de auditoría.
Requerimientos de ética aplicables.
Aceptación y continuidad de las relaciones con clientes y de encargos específicos.
Recursos humanos.
Realización de los encargos.
Seguimiento.

En el caso concreto de los requerimientos de ética aplicables, hemos puesto a tu disposición las amenazas que se le podrían presentar al contador público al prestar alguno de sus servicios y las salvaguardas que podría aplicar.


lunes, julio 01, 2024

Caen salarios y opciones para laborar a distancia en Latam


América Latina es la región donde solo 10% de las empresas mantiene opciones de trabajo a distancia y bajaron los salarios promedios anuales.

Tras el auge del home office de la pandemia, las empresas en América Latina comienzan a regresar a las oficinas y están cambiando sus estrategias, que se reflejan en los salarios.

De acuerdo con la agencia Bloomberg Línea con datos de la plataforma de recursos humanos, Deel, áreas como: marketing, producto y de operaciones presentan reducción en sus salarios de 2022 a 2023.

Mientras que las profesiones tecnológicas como ingeniero de software y especialistas en datos no se vieron tan afectados.

Entre los puestos con la mayor caída salarial destaca marketing, que pasó de un salario promedio anual de 40 mil 59 dólares en 2022 a 24 mil 292 en 2023.

Seguido de los especialistas en productos que pasó de 41 mil 863 a 35 mil 266 dólares en el mismo periodo y las áreas de investigación pasaron de 64 mil 666 a 53 mil 163 mil dólares.


En tanto que, para los ingenieros de software la reducción no fue tan pronunciada, al pasar de 60 mil 922 en 2022 a 54 mil 447 en el siguiente año.

De acuerdo con Deel, el trabajo remoto está perdiendo fuerza en América Latina, lo que se refleja en los salarios.
Regresan al modelo presencial

A enero de 2024, la región tenía una adopción de 10% de trabajo a distancia, la menor cifra en su estudio.

Pues en Europa, Medio Oriente y África la adopción era de 29% y para Asia Pacífico del 25% y de 24% en Norteamérica.

Mientras que el reporte de Mercer, Fuerza de Trabajo 2.0, destaca que el sector tecnológico, está a la cabeza en la transición hacia un trabajo más presencial, pero de manera flexible para todos sus colaboradores.

Precisa que en la actualidad el modelo dominante es el trabajo presencial de tiempo completo, pero se mantienen algunas opciones:38% trabajo presencial de tiempo completo,
16% trabaja de manera presencial la mayor parte del tiempo,
26% modelo híbrido 50/50,
10% trabaja de manera remota tiempo completo,
10% trabaja en remoto la mayor parte del tiempo.