viernes, julio 21, 2023

Capital de riesgo para Unicornios y Startups Latinoamericanas


Los fondos de inversiones de capital de riesgo buscan diversificar sus portafolios con oportunidades de alto potencial en regiones como Latinoamérica. Mientras que, en paralelo, también crece el número de fondos de inversión locales.

Mientras que el financiamiento de capital de riesgo aumentó entre 2020 y 2021 un 128% en los Estados Unidos, en Europa un 239%, en América Latina lo hizo un 454%.

Este aumento récord representa un incremento anual total en estas tres regiones del 491% en comparación con el segundo trimestre de 2020.

De acuerdo con los resultados del último informe entregado por The Venture City, las startups están batiendo récords en lo que respecta a cantidad de rondas levantadas y montos en cuestión.

En el segundo trimestre de 2021, las Startups y Unicornios de Latinoamérica alcanzaron los $7.2 mil millones en financiamiento, que es un aumento sin precedentes y sin duda un trimestre récord para la región.

Los inversionistas cuentan con más dinero, por un lado, y cada vez es más caro invertir dentro de EUA, por el otro.

los fondos de inversiones de riesgo buscan diversificar sus portafolios con oportunidades de alto potencial en otras regiones como Latinoamérica.

Mientras que, en paralelo, también crece el número de fondos de inversión locales.

Impulsada por los efectos económicos de distintos países —Brasil y México, a la cabeza—, América Latina se ha convertido en uno de los mercados más dinámicos.

Según datos de CB Insights, las nuevas empresas en la región recaudaron 9.3 mil millones de dólares en los primeros seis meses del 2021 a partir de 414 acuerdos.

Solo en el 2020, las nuevas empresas en la región recaudaron $5.3 mil millones, lo que refleja un crecimiento exponencial.

¿A dónde se dirigen las inversiones?

El boom de inversión de capitales en negocios tiene el ojo puesto, por ejemplo, en las fintech, compañías que llegan a un mercado que, durante el primer semestre de 2021, alcanzó inversiones por hasta 7 mil 500 millones de dólares, según datos de la firma Latam Fintech Hub.

Y, de acuerdo con el sitio especializado PitchBook, capitales de riesgo invirtieron hasta 8.8 mil millones de dólares en startups del sector fintech en América Latina, lo que equivale a una importante inversión y da muestra del atractivo del sector.

En este contexto, las pymes que más crecen son aquellas orientadas al mercado B2B, en particular:Las que ofrecen soluciones de cobro y pagos, Servicios TI, Servicios de consultoría legal, Tecnología para la gestión de marketing, Ventas y logística, Herramientas digitales para la gestión de documentos y flujos de trabajo, entre otros.

China encabeza las inversiones

Datos del World Economic Forum muestran que el gigante asiático aceleró sus inversiones en América Latina y el Caribe, convirtiéndose en la tercera fuente de inversión en las economías de la región.

Entre 2015 y 2020, empresas privadas y paraestatales invirtieron alrededor de 74.850 millones de dólares en los países latinos.

En particular, China se enfocó en tres economías durante la pandemia: Chile, Colombia y México. Estos concentran cerca del 77 % de su inversión.

En comparación, entre 2010 y 2014 Argentina y Brasil atrajeron 6 de cada 10 dólares invertidos por empresas chinas en la región.

miércoles, julio 19, 2023

Registro único de beneficiarios finales –RUB–: no dejes pasar la fecha para cumplir con esta obligación


Aquí hablaremos sobre...

Obligados a elaborar el registro único de beneficiarios finales
Obligados a suministrar el RUB deben primero actualizar el RUT
Registro único de beneficiarios finales puede elaborarse mediante carga masiva o carga individual
Sanciones por el incumplimiento del registro único de beneficiarios finales
“se encuentran obligadas a realizar el suministro del RUB las estructuras sin personería jurídica, como es el caso de los fondos de inversión colectiva, aun cuando hayan sido creadas, pero no hayan entrado en operación”

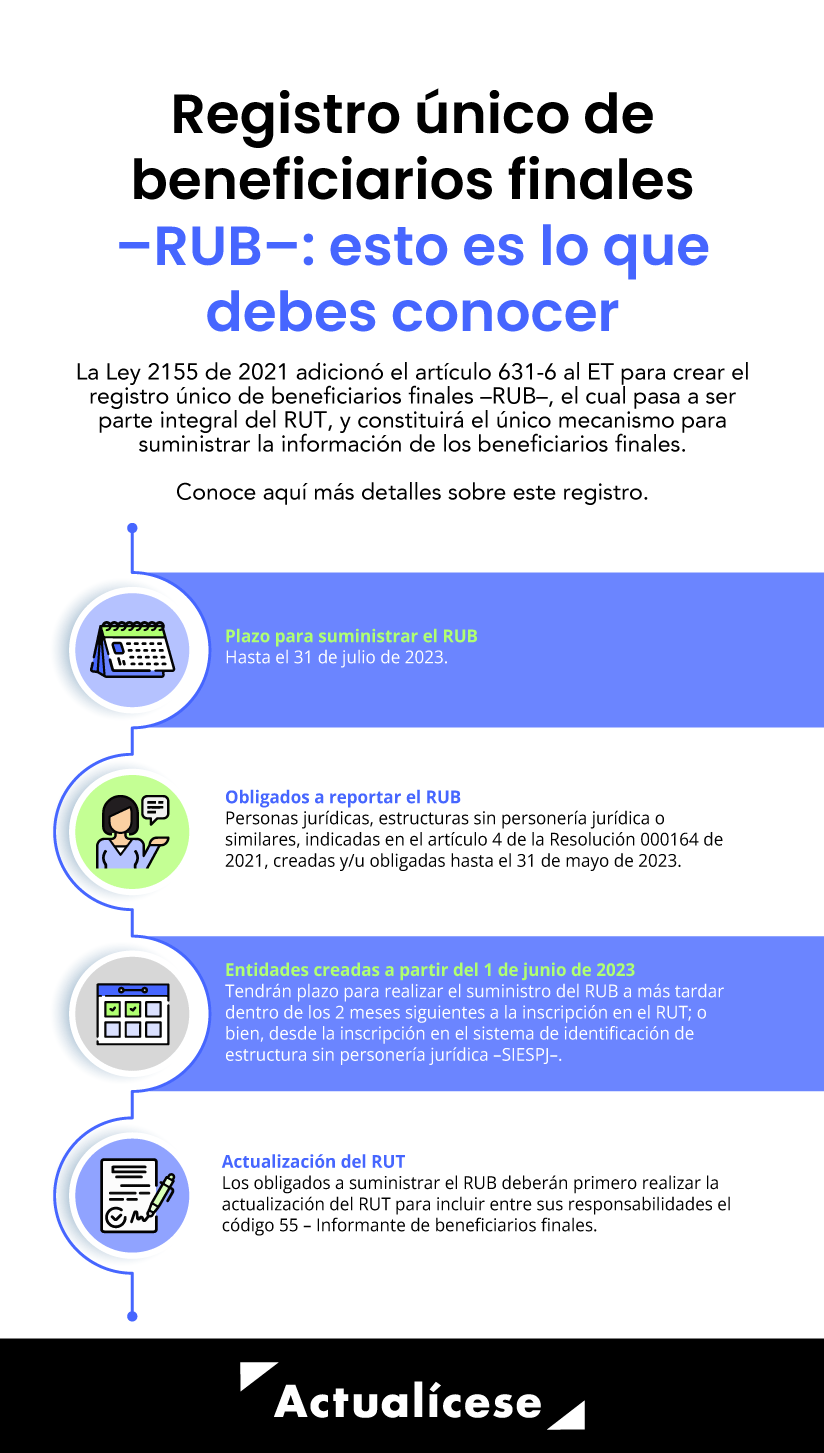
Hasta el 31 de julio de 2023, las personas jurídicas, estructuras sin personería jurídica o similares previstas en el artículo 4 de la Resolución 000164 de 2021 deberán realizar el suministro inicial de la información en el registro único de beneficiarios finales –RUB–.

Conoce aquí los detalles.

Mediante la Ley 2155 de 2021 se introdujo en el Estatuto Tributario –ET– el término de “beneficiarios finales”, el cual hace referencia a las personas naturales que finalmente poseen o controlan directa o indirectamente a un cliente y/o persona natural en cuyo nombre se realiza una transacción. Esto incluye a las personas naturales que ejerzan el control efectivo o final, directa o indirectamente, sobre una persona jurídica u otra estructura sin personería jurídica (ver el artículo 631-5 del ET).

Así mismo, dicha ley adicionó el artículo 631-6 al ET para crear el registro único de beneficiarios finales –RUB–, el cual pasa a ser parte integral del RUT y constituirá el único mecanismo para suministrar la información de los beneficiarios finales (ver la Resolución 0000164 de 2021).

En este orden de ideas, el artículo 10 de la Resolución 000164 de 2021, modificado por el artículo 1 de la Resolución 001240 de 2022, señala que el suministro inicial de la información en el RUB deberá efectuarse de manera electrónica por parte de las personas jurídicas, estructuras sin personería jurídica o similares, constituidas, creadas y/u obligadas al 31 de mayo de 2023, a través de los sistemas electrónicos de la Dian, a más tardar el 31 de julio del 2023.

Tratándose de los obligados creados o constituidos a partir del 1 de junio de 2023, tendrán plazo para realizar el suministro del RUB a más tardar dentro de los 2 meses siguientes a la inscripción en el RUT. Si se trata de una entidad sin personería jurídica o similar no obligada a realizar esta inscripción, el plazo se contará desde la inscripción en el sistema de identificación de estructura sin personería jurídica –SIESPJ– (ver el artículo 13 de la Resolución 000164 de 2021).

A continuación, presentamos los aspectos más importantes que se deben tener en cuenta al momento de elaborar el RUB. Veamos:

Obligados a elaborar el registro único de beneficiarios finales

De acuerdo con el artículo 4 de la Resolución 000164 de 2021, deberán elaborar el RUB:

Sociedades y entidades nacionales con o sin ánimo de lucro, de conformidad con lo establecido en el artículo 12-1 del ET, incluyendo aquellas cuyas acciones se encuentren inscritas o listadas en una o más bolsas de valores.

Establecimientos permanentes, de conformidad con lo establecido en el artículo 20-1 del ET.

Ejemplos: sociedades anónimas, sociedades por acciones simplificadas, sociedad en comandita, sociedades de hecho, entidades sin ánimo de lucro, copropiedades, cooperativas, sociedades, fundaciones, corporaciones, entidades gremiales, fondos de empleados, entre otros.

Estructuras sin personería jurídica o similares, en cualquiera de los siguientes casos:
Las creadas o administradas en Colombia.
Las que se rijan por las normas de Colombia.
Las que su fiduciario o posición similar o equivalente sea una persona jurídica nacional o persona natural residente fiscal en Colombia.

Ejemplos: patrimonios autónomos constituidos mediante contratos de fiducia mercantil, contratos de colaboración empresarial, fondos de capital privado o inversión colectiva, fondos de deuda pública, fondos de pensiones y cesantías.

Tenga en cuenta que no hacen parte de las entidades sin personería jurídica los contratos de mandato, encargo fiduciario y fiducia civil.

Personas jurídicas extranjeras, cuando la totalidad de su inversión en Colombia no se efectúe en personas jurídicas, establecimientos permanentes y/o estructuras sin personería jurídica o similares obligadas a suministrar información en el RUB de acuerdo con los puntos anteriores.

Sociedades de economía mixta (ver el parágrafo del artículo 5 de la Resolución 000164 de 2021).

Por su parte, el artículo 5 de la misma resolución indica que las entidades, establecimientos u organismos públicos, entidades descentralizadas y sociedades en las que el 100 % de su participación sea pública, así como las embajadas, misiones diplomáticas, oficinas consulares, organizaciones u organismos internacionales acreditados por el Gobierno nacional, no estarán obligados a elaborar, conservar, suministrar ni actualizar el RUB.

Ahora bien, la Dian a través de diversos oficios ha resuelto interrogantes respecto a la obligación frente al RUB en ciertos casos específicos, tales como:
Partidos o movimientos políticos

Mediante el Oficio 156 del 6 de febrero de 2023, la Dian precisó que, aun cuando los partidos y movimientos políticos cuenten con personería jurídica, no se encuentran obligados a suministrar la información en el RUB.

Lo anterior, toda vez que aunque corresponden a instituciones y asociaciones ciudadanas que surgen de la voluntad popular para la participación política y, por tanto, en consideración a su naturaleza jurídica particular, no corresponden a sociedades ni a entidades sin ánimo de lucro, como tampoco a estructuras sin personería jurídica, para efectos de lo dispuesto en la Resolución 000164 de 2021 y el artículo 631-5 del ET.

Estructuras sin personería jurídica que hayan sido creadas, pero no hayan entrado en operación
“se encuentran obligadas a realizar el suministro del RUB las estructuras sin personería jurídica, como es el caso de los fondos de inversión colectiva, aun cuando hayan sido creadas, pero no hayan entrado en operación”

En el Oficio 153 del 3 de febrero de 2023, la Dian aclara que sí se encuentran obligadas a realizar el suministro del RUB las estructuras sin personería jurídica, como es el caso de los fondos de inversión colectiva, aun cuando hayan sido creadas, pero no hayan entrado en operación, no hayan realizado actividades o no cuenten con partícipes inversionistas.

Lo anterior, bajo el sustento de que la determinación del beneficio final se podrá realizar aplicando lo dispuesto en el artículo 7 de la Resolución 000164 de 2021, según el cual podrá tener la calidad de beneficiario el fiduciario o posición similar o equivalente; o bien, el comité fiduciario o posición similar.

Personas jurídicas cuando el beneficio final es una persona fallecida.

En el Oficio 86 del 18 de enero de 2023, la Dian precisó que sí deberán elaborar y suministrar el RUB las personas jurídicas obligadas según lo contenido en el artículo 4 de la Resolución 000164 de 2021, aun cuando su beneficio final sea una persona fallecida.

Así, la administración tributaria señala que la persona jurídica deberá suministrar en el RUB la información de la persona fallecida, la cual deberá actualizarse una vez la respectiva sucesión se liquide, asumiendo que esto traiga consigo un cambio en materia de beneficiarios finales de la persona jurídica al adjudicarse las acciones a otra persona natural (heredero).

Obligados a suministrar el RUB deben primero actualizar el RUT

En el Oficio 153 del 3 de febrero de 2023, la Dian aclara que sí se encuentran obligadas a realizar el suministro del RUB las estructuras sin personería jurídica, como es el caso de los fondos de inversión colectiva, aun cuando hayan sido creadas, pero no hayan entrado en operación, no hayan realizado actividades o no cuenten con partícipes inversionistas.

Recordemos que en algunas ocasiones la Dian podrá realizar el proceso de actualización de oficio para incluir esta responsabilidad en el RUT de los obligados. Sin embargo, en caso de que la administración tributaria no realice este proceso, recaerá en los encargados de suministrar el RUB la tarea de realizar la debida actualización del RUT, para que el sistema electrónico de la Dian les permita elaborar el RUB.
Registro único de beneficiarios finales puede elaborarse mediante carga masiva o carga individual

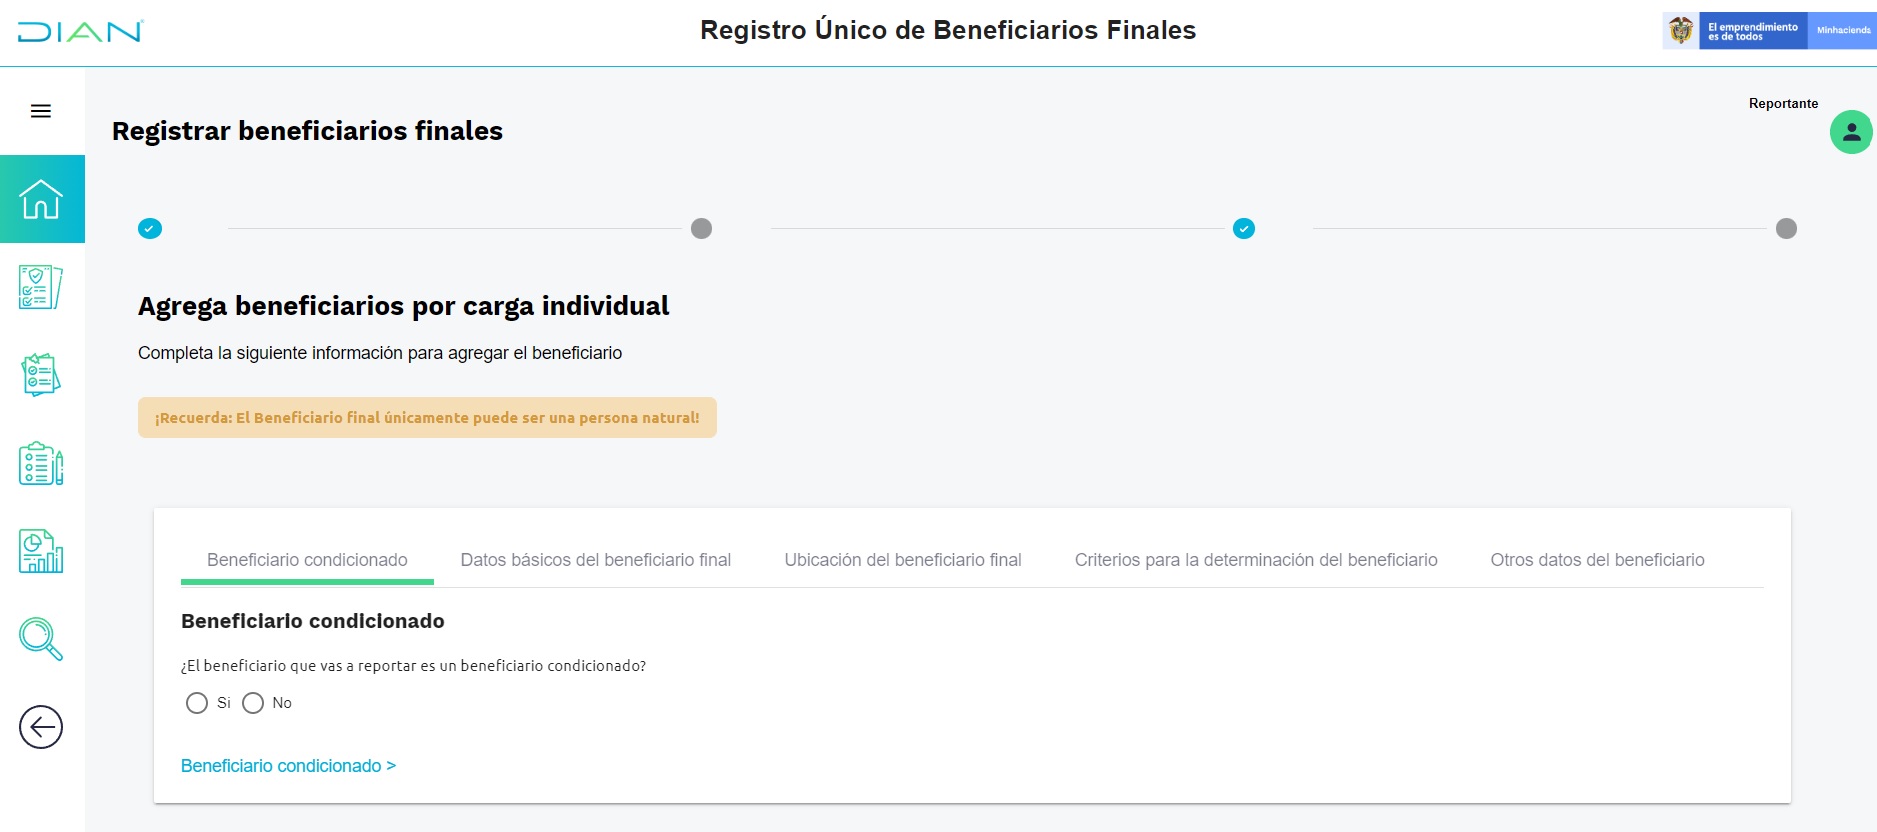
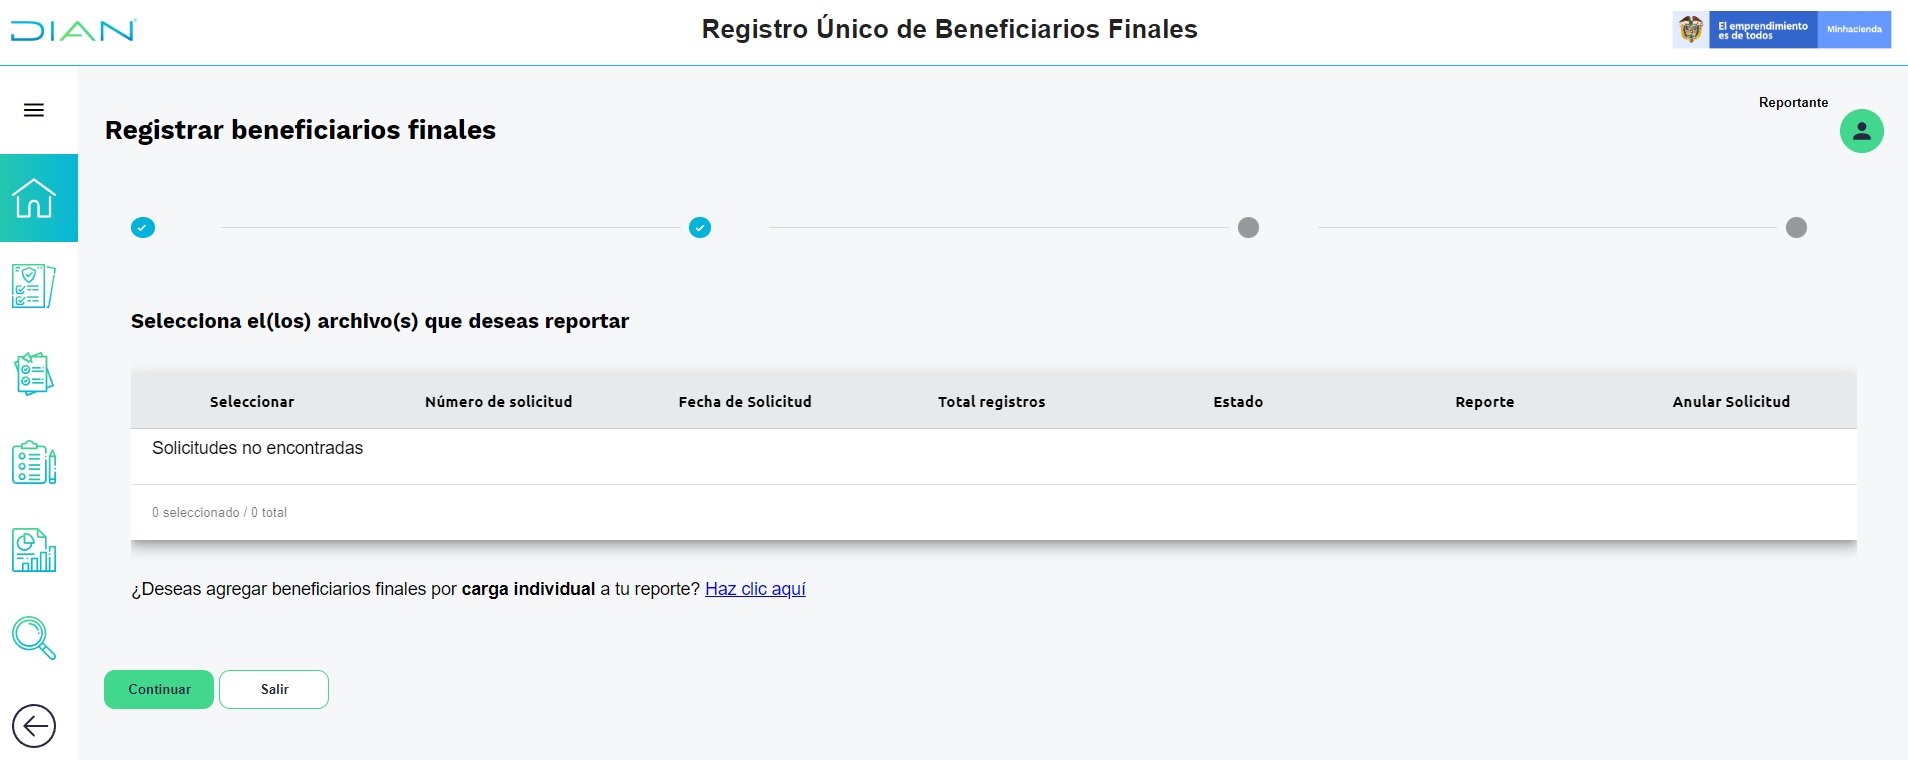
Para efectos de elaborar el RUB, el obligado podrá realizarlo, bien sea mediante la opción de “carga individual”, con la cual se podrán reportar entre 1 a 20 beneficiarios finales; o bien, mediante la opción de “carga masiva”, para la cual se requiere descargar el prevalidador del formato 2688 dispuesto por la Dian, en el cual se podrán reportar entre 1 y 50.000 beneficiarios finales.

Así, es recomendable que los obligados a suministrar el RUB, que deban reportar hasta 20 beneficiarios finales o menos, realicen este proceso mediante la opción de carga individual.


Sin embargo, si se poseen más de 20 beneficiarios, se deberá emplear la carga masiva.


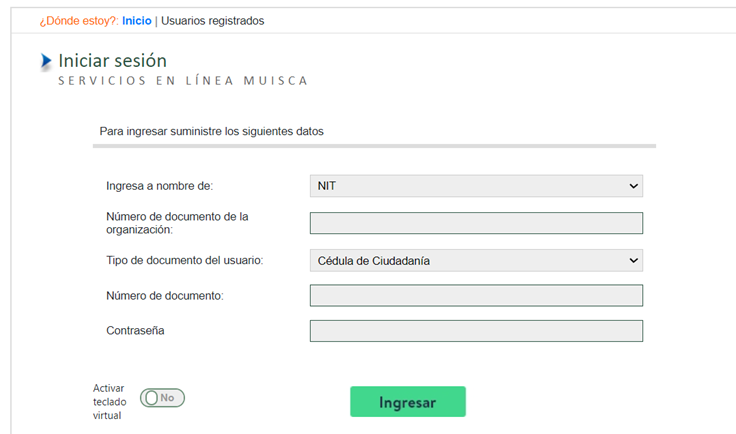
Recordemos que, para elaborar el RUB, el obligado deberá ingresar al sistema Muisca de la Dian mediante la opción de usuario registrado, en donde ingresará mediante “NIT”.


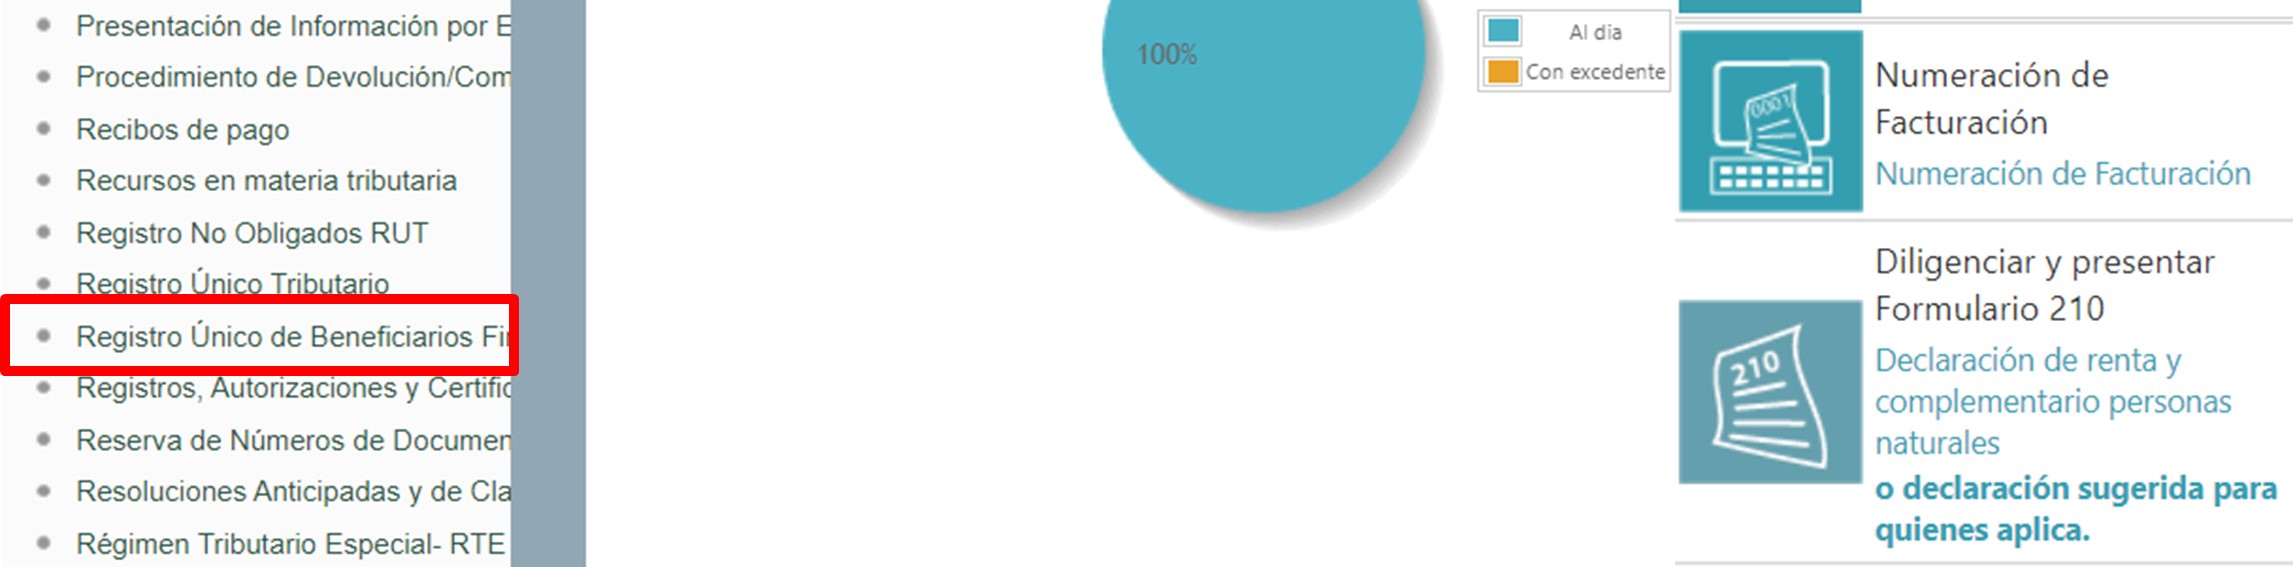
Una vez allí, deberá seleccionar en el menú principal la opción “Registro único de beneficiarios finales”:


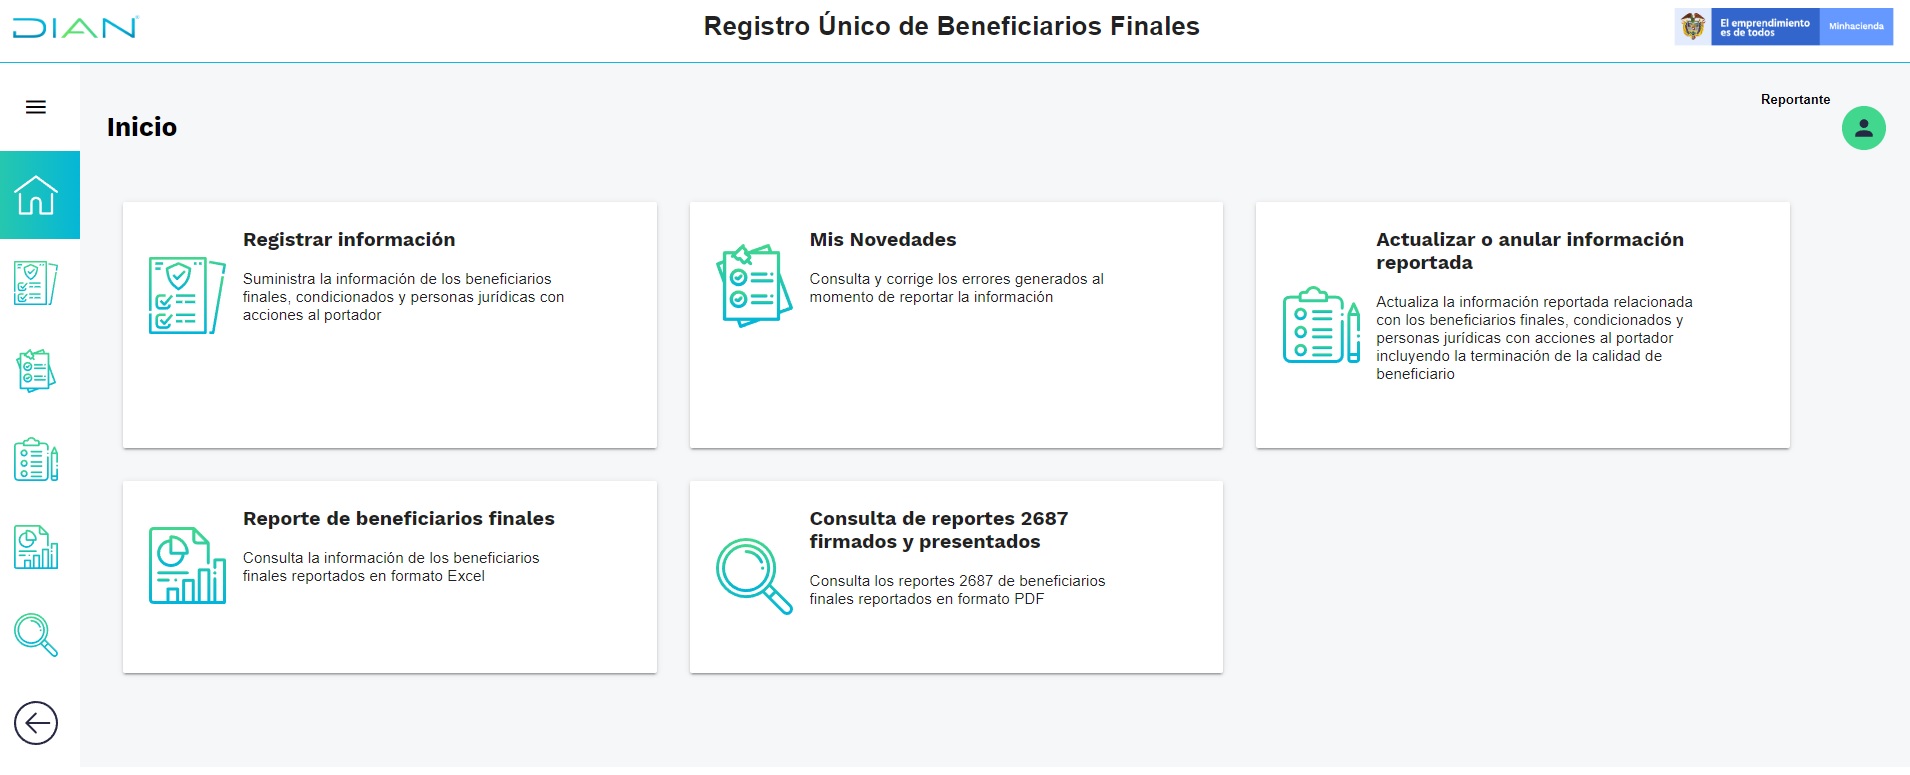
El sistema inmediatamente lo redireccionará al menú “Registro único de beneficiarios finales”, en donde podrá encontrar todas las opciones para realizar el registro de información, consulta de errores en el reporte, actualizar o anular la información reportada, entre otros.

Es importante no perder de vista que, para tener acceso a esta opción, la persona jurídica u obligado a realizar este reporte deberá tener registrado en su RUT la responsabilidad 55; en caso contrario, el sistema no le permitirá acceder.


Sanciones por el incumplimiento del registro único de beneficiarios finales

Incumplir la obligación de reportar el RUB, suministrar la información de manera errónea o incompleta, o no actualizar la información, serán acciones sancionadas con lo previsto en el artículo 658-3 del ET.

Así, si el obligado a reportar el RUB no cumple su obligación, se impondrá clausura del establecimiento de comercio, sede, local, negocio u oficina, por el término de 1 día por cada mes o fracción de mes de retraso, o una multa equivalente a 1 UVT ($42.412 por 2023) por cada día de retraso.

En caso de reportar información errónea o incompleta, el obligado se podrá enfrentar a una multa equivalente a 100 UVT ($4.241.000 por 2023).

Ahora bien, tratándose de lo previsto en el artículo 17 de la Resolución 000164 de 2021, en donde la Dian solicite la información relacionada con el RUB y la misma no sea suministrada, no se suministre dentro del plazo establecido para ello o el contenido presente errores o no corresponda a lo solicitado, habrá lugar a la aplicación de las sanciones contempladas en el artículo 651 del ET (ver el artículo 20 de la Resolución 000164 de 2021).

martes, julio 18, 2023

Aporte del contador público en las entidades gubernamentales


Aquí hablaremos sobre...

Toma correcta y transparente de decisiones por parte del contador público
Contador público debe actuar en pro de los intereses públicos
Aprovechar el apoyo de las PAO


La diversidad y habilidades del contador público son parte integral de la toma de decisiones transparentes dentro de las entidades públicas.

Es fundamental contar con profesionales idóneos, capacitados y con habilidades y competencias en todas las entidades del sector público.

Para garantizar que las entidades del sector público de un país tomen decisiones acertadas para la sociedad y la economía, necesitan una gobernanza y una gestión de las finanzas públicas sólidas. Aquí entra a jugar un papel relevante el contador público, como lo explica IFAC en Greater transparency and accountability in the public sector.

“Trabajando juntos, el sector público y la profesión contable pueden ayudar a generar un futuro más sostenible, inclusivo y próspero”

Los contadores públicos y las sociedades de contadores públicos tienen un importante papel que desempeñar como apoyo a la gestión de las finanzas públicas –GFP– y al sector público. Trabajando juntos, el sector público y la profesión contable pueden ayudar a generar un futuro más sostenible, inclusivo y próspero.

Si bien los marcos y estándares son cruciales para fortalecer la GFP, es fundamental contar con los profesionales idóneos, que estén adecuadamente capacitados y que cuenten con las habilidades y competencias en todas las entidades del sector público.

En muchos países, sin embargo, hay escasez de contadores públicos en este sector. «Los líderes del sector público deben comprender y aceptar la importancia de las habilidades, la ética y el interés público que puede aportar la profesión contable», afirma IFAC.

Al servir al interés público, existe una necesidad de que los líderes del sector público y la profesión contable trabajen juntos para apoyar el profesionalismo en este sector: «Juntos, podemos crear un mundo mejor con economías más fuertes y sociedades más justas».
Toma correcta y transparente de decisiones por parte del contador público

Desde el punto de vista de IFAC, la diversidad y habilidades de los contadores del sector público, en sus diversas funciones a nivel de gobernanza, estratégico y operativo, son parte integral de la toma de decisiones transparentes dentro de las entidades públicas.

Estos deben proporcionar dirección y claridad a través de conocimientos e información útil para la toma de decisiones y así respaldar la planificación financiera a corto, mediano y largo plazo.

Sugiere la entidad:

De igual forma, deben implementar marcos de aseguramiento y control de gastos (incluidos sistemas efectivos de contratación pública y controles internos); y respaldar la planificación de escenarios y el análisis de datos para una mejor formulación de políticas.

La profesionalización y los requisitos de desarrollo profesional continuo para los contadores públicos que trabajan en finanzas públicas conducirán a una mejor y más transparente toma de decisiones.

Contador público debe actuar en pro de los intereses públicos
“por lo tanto, están en una posición única para asesorar y apoyar estratégicamente a los Gobiernos y entidades del sector público”

Los contadores públicos tienen la responsabilidad de actuar por el interés público y, por lo tanto, están en una posición única para asesorar y apoyar estratégicamente a los Gobiernos y entidades del sector público.

Sugiere IFAC:

Esto requiere el papel de facilitador del contador con otros profesionales. IFAC cree que los contadores públicos juegan un papel importante de la mano del código de ética, experiencia técnica y otras habilidades. Deben desempeñar roles centrales en el gobierno y en las entidades del sector público, ayudándolos a tomar decisiones, innovar, mejorar la eficiencia y reforzar la confianza en la toma de decisiones, los servicios y el gasto del sector público.

También pueden desempeñar un papel importante como guardianes contra la corrupción, los flujos financieros ilícitos y la explotación de recursos. La profesionalización de quienes trabajan en el sector público, especialmente aquellos en funciones de contabilidad y finanzas, también ayudaría en comités de auditoría en funciones de supervisión.
Aprovechar el apoyo de las PAO

Las sociedades de contadores públicos –PAO– pueden contribuir y respaldar la implementación de prácticas contables sólidas en el sector público, creando vínculos y conexiones entre las mismas sociedades, los contadores públicos y los Gobiernos para mejorar la toma de decisiones, el profesionalismo y la rendición de cuentas del Gobierno.

Las PAO también tienen un papel importante para garantizar que sus miembros adopten un desarrollo profesional continuo y altos estándares éticos, haciéndolos responsables de sus acciones a través de una investigación y disciplina efectivas frente a la mala conducta y las infracciones de normas profesionales.

Personas jurídicas creadas a partir de junio 1 de 2023 y su reporte en el RUB


Según el artículo 10 de la Resolución 000164 de 2021, luego de ser modificado con la Resolución 001240 de 2022, en la mayoría de los casos, las personas jurídicas constituidas después de junio 1 de 2023 solo contarán con 2 meses a partir de su inscripción en el RUT para cumplir con el reporte inicial del RUB.

De acuerdo con la más reciente versión del artículo 10 de la Resolución 000164 de diciembre 27 de 2021 (luego de ser modificado en dos ocasiones posteriores con el artículo 2 de la Resolución 000037 de marzo 17 de 2022 y el artículo 1 de la Resolución 001240 de septiembre 28 de 2022), las nuevas personas jurídicas (con o sin ánimo de lucro) mencionadas en el artículo 4 de dicha resolución, constituidas a partir de junio 1 de 2023, deberán cumplir con un plazo muy especial para realizar su reporte del registro único de beneficiarios finales –RUB– administrado por la Dian.

En dicha norma se lee:

Artículo 10. Oportunidad de suministrar información en el registro único de beneficiarios finales –RUB–. <Artículo modificado por el artículo 1 de la Resolución 1240 de 2022. El nuevo texto es el siguiente:> El suministro inicial de la información en el registro único de beneficiarios finales –RUB– debe efectuarse de manera electrónica por parte de las personas jurídicas, estructuras sin personería jurídica o similares, constituidas, creadas y/u obligadas al 31 de mayo de 2023, a través de los sistemas informáticos de la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –Dian–, a más tardar el 31 de julio de 2023, proporcionando la información correspondiente a la fecha en que se efectúa el suministro de la información.

Las personas jurídicas, estructuras sin personería jurídica o similares, constituidas, creadas y/u obligadas a partir del 1 de junio de 2023, deberán efectuar el suministro inicial de la información en el registro único de beneficiarios finales –RUB– de manera electrónica, a través de los sistemas informáticos de la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –Dian–, a más tardar dentro de los dos (2) meses siguientes a: (i) la inscripción en el registro único tributario –RUT–, o (ii) a la inscripción en el Sistema de Identificación de Estructura Sin Personería Jurídica –SJESPJ–, y/o (iii) al momento en que se encuentren obligadas por el cumplimiento de lo establecido en el artículo 4 de la presente resolución, proporcionando en todo caso, la información correspondiente a la fecha en que se efectúa el suministro de la información.

Para entender dicha norma, es necesario citar el texto del artículo 4 de la misma Resolución 000164 de 2021, en la cual se lee:


Artículo 4. Obligados a suministrar información en el registro único de beneficiarios finales –RUB–. Las siguientes personas jurídicas y estructuras sin personería jurídica o similares se encuentran obligadas a identificar, obtener, conservar, suministrar y actualizar en el registro único de beneficiarios finales –RUB– la información solicitada en la presente resolución: Sociedades y entidades nacionales con o sin ánimo de lucro de conformidad con lo establecido en el artículo 12-1del Estatuto Tributario, incluyendo aquellas cuyas acciones se encuentren inscritas o listadas en una o más bolsas de valores.
Establecimientos permanentes de conformidad con lo establecido en el artículo 20-1del Estatuto Tributario.

Estructuras sin personería jurídica o similares, en cualquiera de los siguientes casos:

3.1. Las creadas o administradas en la República de Colombia.

3.2. Las que se rijan por las normas de la República de Colombia.

3.3. Las que su fiduciario o posición similar o equivalente sea una persona jurídica nacional o persona natural residente fiscal en la República de Colombia.<Numeral modificado por el artículo 1de la Resolución 37 de 2022. El nuevo texto es el siguiente:> Personas jurídicas extranjeras, cuando la totalidad de su inversión en la República de Colombia no se efectúe en personas jurídicas, establecimientos permanentes y/o estructuras sin personería jurídica o similares obligadas a suministrar información en el registro único de beneficiarios finales –RUB– de acuerdo con los numerales 1, 2 y 3 del presente artículo.

“en la mayoría de los casos la tarea de efectuar el reporte inicial del RUB se deberá cumplir dentro de los dos (2) meses siguientes a la inscripción en el RUT”

Por tanto, se puede afirmar que en la mayoría de los casos la tarea de efectuar el reporte inicial del RUB se deberá cumplir dentro de los dos (2) meses siguientes a la inscripción en el RUT. De no hacerlo oportunamente, o hacerlo con errores, el artículo 20 de la Resolución 000164 de 2021 indica que la Dian podrá aplicar la sanción del artículo 658-3 del ET.

¿En qué consiste el RUB?

De acuerdo con las instrucciones de los artículos 631, literal “n”, 631-5 y 631-6 del ET, los cuales fueron modificados con los artículos 16 y 17 de la Ley 2155 de septiembre 14 de 2021, y reglamentados con la Resolución 000164 de diciembre 27 de 2021, el RUB consiste en mantener reportados los datos básicos de las personas naturales que, actuando individual o conjuntamente, sean titulares, directa o indirectamente, del 5 % o más del capital o los derechos de voto de la persona jurídica, y/o se beneficien en un 5 % o más de los activos, rendimientos o utilidades de la persona jurídica.

Si ninguna persona natural cumple dichos requisitos, se debe identificar a la persona natural que ostente el cargo de representante legal, salvo que exista una que ostente una mayor autoridad en relación con las funciones de gestión o dirección de la persona jurídica (ver también el microsite especial del portal de la Dian sobre este tema).

Luego de hacer el reporte inicial, los obligados deberán volver a actualizarlo a más tardar el primer día hábil de los meses de enero, abril, julio y octubre de cada año, Solo si se producen cambios en el listado de las personas que a esas fechas califican como los beneficiarios finales.

De acuerdo con el artículo 8 de la Resolución 000164 de diciembre de 2021, los datos que se deben reportar de cada una de las personas naturales que califiquen como beneficiarias efectivas son:

Tipo de documento.
Número de identificación y país de expedición.
Número de identificación tributaria –NIT– o equivalente funcional y país de expedición.
Nombres y apellidos.
Fecha y país de nacimiento.
País de nacionalidad.
Ubicación, incluyendo la siguiente información: país de residencia, departamento o estado, ciudad, dirección, código postal, correo electrónico.
Criterios de determinación del beneficiario final.
Porcentaje de participación en el capital de la persona jurídica.
Porcentaje de beneficio en los rendimientos, resultados o utilidades de la persona jurídica, estructura sin personería jurídica o similar.
Fecha desde la cual tiene la calidad de beneficiario final o existe la condición.
Fecha desde la cual deja de tener la calidad de beneficiario final o de existir la condición.
Forma de hacer el reporte del RUB

El anexo de la Resolución 000164 de diciembre 27 de 2021 solo indica que el reporte se lleva a cabo entregando el formato 2688 v. 1 en XML, para lo cual la Dian ya tiene publicado el respectivo prevalidador tributario especial y una cartilla instructiva.

Sin embargo, en una sección especial del portal de la Dian se incluyó un instructivo especial indicando que también se podrá hacer directamente en el portal de esta entidad usando el formato 2687 en PDF.
“antes de entregar los formatos 2687 y 2688 se hace necesario que la persona jurídica actualice su RUT para incluir en la primera página el nuevo código de responsabilidad 55 – Informante beneficiarios finales”

Ahora bien, en todos los instructivos publicados por la Dian se advierte que antes de entregar los formatos 2687 y 2688 se hace necesario que la persona jurídica actualice su RUT para incluir en la primera página el nuevo código de responsabilidad 55 – Informante beneficiarios finales.

Reducción de la jornada laboral en Colombia: ¿desde cuándo podrá verse beneficiado?


La jornada disminuirá de forma gradual hasta llegar a tener 42 en 2026.

Las horas deberán ser distribuidas de común acuerdo entre los empleadores y los trabajadores.

Muy pronto todos los trabajadores acudirán a su puesto de trabajo una hora menos a la semana. De las actuales 48, la jornada laboral se reducirá a 47.

Esta reducción obedece a la Ley 2101 de 2021, que determina que la jornada laboral colombiana disminuirá de forma gradual hasta llegar a tener 42 en 2026.

Así, este año se reducirá una hora, en el 2024 otra, en el 2025 dos horas y en el 2026 otras dos horas.

La fecha que la ley establece para iniciar esta menor jornada es a partir del 15 de julio.


La jornada disminuirá de forma gradual hasta llegar a tener 42 en 2026.

Acuerdos entre las empresas y los trabajadores.

La ley determina que estas horas deberán ser distribuidas de común acuerdo entre los empleadores y los trabajadores entre 5 y 6 días a la semana, garantizando siempre que los empleados tengan un día de descanso.

Eso sí, las empresas no podrán reducir los salarios a sus trabajadores. De lo contrario, podrían estar expuestas a sanciones.


La ley determina que estas horas deberán ser distribuidas de común acuerdo entre los empleadores y los trabajadores entre 5 y 6 días a la semana.

Oposición de los empresarios.

Esta norma tuvo desde el principio el rechazo del sector privado por cuenta del impacto económico que puede tener en las finanzas de las empresas, más aún cuando todavía se están recuperando del golpe de la pandemia.


Según los empresarios, la reducción de la jornada encarecerá el costo del trabajo pues cada hora menos se vuelve extra y las empresas tendrán que asumir cargas adicionales en sus nóminas si quieren continuar haciendo el mismo trabajo de hoy.