jueves, enero 04, 2024

Los nuevos sistemas de pago digitales representan una oportunidad de US$ 25 mil millones para la Banca de América Latina

 En una encuesta de Accenture a 16.000 clientes bancarios en 13 países de Asia, Europa, Latinoamérica y Norteamérica, más de la mitad de los consumidores afirmó que han adoptado métodos de pago digitales.


Los métodos de pago tradicionales continúan dominando el sistema de pagos y la mayoría de las personas siguen usando la tarjeta de débito y las tarjetas de crédito. Aún así, un nuevo estudio de Accenture reveló que las ofertas de nueva generación, como las billeteras digitales, transacciones cuenta a cuenta (A2A); Buy now, Pay later (BNPL) y los pagos en el metaverso, están ganando terreno.

En este sentido, América Latina es aún la región donde más se sigue usando el efectivo, pero también la región en donde más se usa la tarjeta de débito. Así también, lidera en el uso de A2A apps.

De acuerdo con el informe, las condiciones macroeconómicas a nivel global, especialmente la inflación y el aumento de las tasas de interés, desempeñan un papel importante en las preferencias de pago de los consumidores. Casi un tercio (31%) de los encuestados que utilizan tarjetas de crédito como método de pago principal para las compras en persona están considerando cambiar a otros métodos de pago. La mitad de ellos quieren reducir sus gastos eligiendo tarjeta de débito, efectivo, BNPL o tarjeta de prepago. La otra tiene previsto cambiar porque prefiere la comodidad o el control de las aplicaciones bancarias, las billeteras digitales o las aplicaciones A2A para pagos.

Dado que suelen utilizarse para digitalizar las tarjetas de débito o crédito de los consumidores, las billeteras digitales están en el medio entre el mundo de los pagos tradicionales y el de los pagos en línea. Tres de cada cuatro (75%) billeteras digitales están vinculadas a una tarjeta de crédito o débito y utilizan los mecanismos tradicionales de las tarjetas en lugar de sustituirlos.

La introducción de una experiencia más cómoda sobre una tarjeta que el cliente ya posee ha contribuido a impulsar su adopción. En el estudio, más de la mitad (56%) de los encuestados dijo que ya utiliza las billeteras digitales más de cinco veces al mes para realizar transacciones, frente al 48% que utilizan sus tarjetas de crédito con esa frecuencia.

Por otra parte, el informe señala que la adopción del A2A está aumentando rápidamente, con un 10% de los encuestados diciendo que utiliza este método al menos cinco veces al mes.

A pesar de los recientes fraudes de ingeniería social y phishing en los servicios A2A, los consumidores están dispuestos a asumir el riesgo porque este tipo de pagos son rápidos y cómodos. Desde el punto de vista del comerciante, las comisiones de las transacciones A2A son inferiores a las de las tarjetas y, al mismo tiempo, permiten mejorar la inclusión financiera.

“Buy now, Pay later” (BNPL) es la evolución digital de las opciones de pago a plazos. BNPL está creciendo en la preferencia de los consumidores porque les ayuda a estirar su presupuesto y los protege de los intereses. En el estudio de Accenture, los encuestados dijeron que duplicarían el uso de BNPL para las compras en línea en los próximos tres años, mientras un 40% sostuvo que estaría más dispuesto a adoptar la BNPL si la ofreciera su banco. Para los bancos, contar con la BNPL integrada en las tarjetas o como producto independiente representa una oportunidad para promover el bienestar financiero y ayudar a sus clientes a optimizar sus finanzas mediante préstamos responsables.

El futuro de los pagos

Gracias a nuevas tecnologías como la biometría y los pagos entre máquinas, que eliminan las fricciones, los pagos tienden a ser cada vez más digitales. También el metaverso presenta grandes oportunidades para generar disrupción en el sistema de pagos.

Entre las personas consultadas, el 42% dijo estar de acuerdo con que la biometría se utilizará ampliamente en 2025 y 9% afirmó que estaría dispuesto a utilizarla como principal sistema de pago en persona si estuviera disponible. Accenture estima que esto podría representar 5,2 billones de dólares en valor de transacción. Pioneros como Amazon, con su solución de pago por reconocimiento de la palma de la mano, ya se están preparando para este futuro.

Los pagos de máquina a máquina (M2M) son pagos automatizados y en tiempo real entre dispositivos conectados, como carteras digitales o vehículos autónomos que requieren una intervención humana mínima o nula. Un ejemplo es un auto conectado que paga la nafta, la carga de la batería o el estacionamiento desde una billetera digital, sin que el conductor tenga que bajarse a presentar una tarjeta.

El 42% afirma que utilizará el pago M2M para transacciones de poco valor, pero que prefiere tener mayor control de sus transacciones. Mientras que, un 58% teme perder el control de sus pagos si las máquinas automatizadas pagan en su nombre.

Meta -el propietario de WhatsApp, Instagram y Facebook- ha liderado la inversión en el metaverso. La empresa ha renovado y rebautizado recientemente Meta Pay, un posible primer paso hacia la creación de una billetera digital para el metaverso. Esta es una gran oportunidad para los bancos, si se considera que el 50% de las personas encuestadas dijo que se sentiría más cómoda realizando transacciones en el metaverso si su banco principal les facilitará el acceso.

En conclusión, los consumidores están reevaluando constantemente cómo realizar sus transacciones, al mismo tiempo que buscan experiencias seguras. En esta línea, los bancos pueden aumentar su relevancia ante sus clientes impulsando sistemas de pagos de nueva generación, que hacen que sea más seguro y fácil pagar en cualquier lugar, momento y de cualquier manera.


miércoles, enero 03, 2024

Declaración de renta 2024: guía para entender los cambios que vienen

 El tope de deducciones que hará la Dian será uno de los principales cambios, los cuales se verían reflejados en el monto final del impuesto de renta.


Declaración de renta 2024: estos son los cambios que se vienen.

La declaración de renta vendrá con varios cambios para el 2024 y, por ello, muchas personas se encuentran a la expectativa de cómo esto puede afectarles su bolsillo, dado el caso de que tengan que hacer este trámite ante la Dirección de Impuestos y Aduanas Nacionales (Dian).

Esto también está relacionado con la posibilidad de que los contribuyentes que deban hacer este proceso tributario para el próximo año vean sus finanzas afectadas mediante un incremento en el impuesto de renta.

Sin embargo, este no sería la única modificación de este trámite respecto al realizado en el 2023, según le explicó a Portafolio Ángel Custodio Cabrera, exministro del Trabajo y experto en derecho tributario.
Impuesto de renta

Según el experto, el tope de deducciones será uno de los aspectos que tendrá ajustes, pues de este concepto se podían descontar alrededor de 120 millones de pesos, mientras que para el 2024, este sería de hasta 56 millones de pesos.

Para el impuesto de renta, el contribuyente que tenga rentas laborales, o sea, ingresos provenientes de un contrato de trabajo, tendrá que hacer su declaración normalmente. Sin embargo, deberá tener en cuenta lo siguiente:

1. Puede descontar las rentas exentas, cesantías, indemnizaciones por fallecimiento, entre otras, "pero con la nueva ley ya no puede deducir 2.880 unidades de valor tributario (UVT), sino 790 UVT. Este es uno de los principales cambios. Es decir, podrá deducir menos dinero y tendrá que pagar más".

2. También puede descontar los intereses de un préstamo de vivienda, el Icetex u otro tipo de créditos educativos. "Anteriormente, la gente podía descontar hasta el 40 % que equivale a 5.040 UVT. Sin embargo, el cambio ahora es que ya no son 5.040 UVT, sino 1.340 UVT. Esto significa que ya no puede deducir el mismo valor de antes".

Esto quiere decir que, efectivamente, el contribuyente solo podrá deducir un máximo de 56 millones de pesos.

Dividendos

El experto indicó que la norma establece que si una persona recibe honorarios o dineros extras, "se formaliza lo que se llama ingreso base de cotización de salud y pensión sobre el 40 % y hay una presunción de que el 60 % son costos y en ellos no aplica este 40 %".

Cabrera aclaró que, anteriormente, los ingresos se separaban y se tributaban por separado, pero que, para 2024, se unirían, haciendo que el impuesto de renta incremente.
Ganancias ocasionales

Para este caso, el experto mencionó que el porcentaje a cobrar pasaría el 10 % al 15 %, explicando este cambio con un ejemplo: "Si usted vende su vivienda y obtiene ganancias, entonces ya tendría que pagar este impuesto", dijo.

Nuevos códigos tributarios: actualice su RUT con las responsabilidades 62, 63 y 64


Con la entrada en vigor de la reforma tributaria, es fundamental que los contribuyentes verifiquen si han adquirido nuevas responsabilidades que requieran una actualización de su RUT.

Te actualizamos en este editorial sobre los nuevos códigos de responsabilidades 62,63 y 64 en dicho registro.

Con la puesta en marcha de la reforma tributaria, es esencial que los contribuyentes comprueben si han asumido nuevas obligaciones que necesiten una actualización de su registro único tributario –RUT–.

Recordemos que, conforme a lo establecido en el artículo 1.6.1.2.14 del Decreto 1625 de 2016, recae sobre los contribuyentes la responsabilidad de mantener actualizada la información en su registro único tributario –RUT– en un plazo no superior al mes siguiente a la ocurrencia del evento que amerite dicha actualización, tal como se estipula en el artículo 658-3 del ET.

Además, debe tenerse en cuenta que por no actualizar la información del RUT dentro del mes siguiente al hecho que genera la actualización, se podrá imponer una sanción equivalente a 1 UVT por cada día de retraso de actualización de la información.

Para obtener una guía detallada sobre cómo llevar a cabo la actualización virtual de este crucial informe, te invitamos a consultar nuestro editorial 7 pasos para la actualización virtual del RUT, donde encontrarás información sobre el proceso.

Estos son los nuevos códigos disponibles para actualizar el RUT

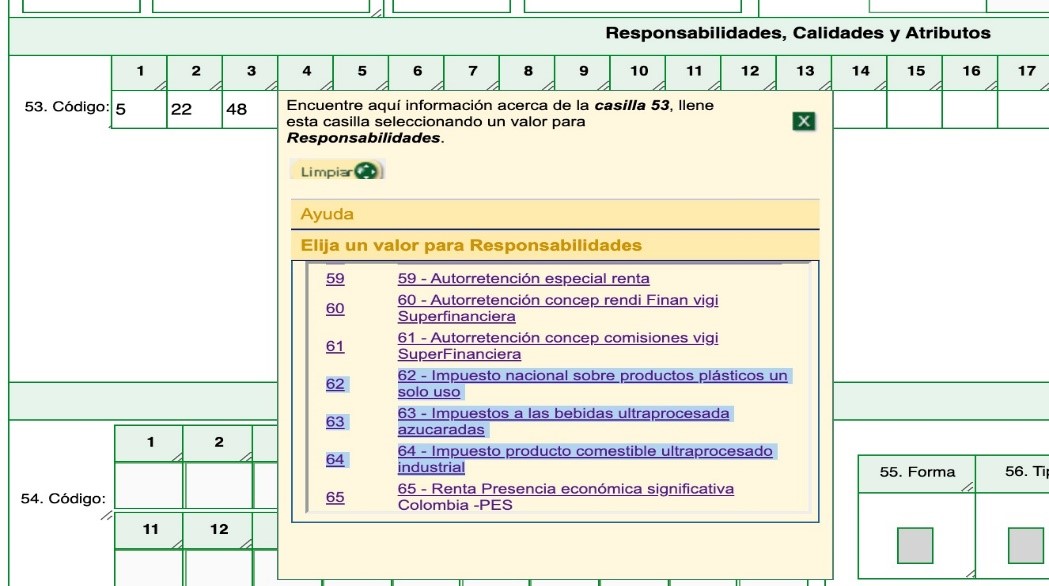
En la casilla 53 del RUT se listan las responsabilidades que están disponibles para incluir en el RUT de las personas naturales o jurídicas. Estas van desde el código 01 hasta el código 65.

“La Dian ingresó recientemente las responsabilidades 62, 63 y 64 al RUT para que los contribuyentes obligados con estas responsabilidades puedan asignárselas en su RUT ”

La Dian ingresó recientemente las responsabilidades 62, 63 y 64 al RUT para que los contribuyentes obligados con estas responsabilidades puedan asignárselas en su RUT .


A continuación, proporcionaremos una breve explicación sobre las nuevas responsabilidades incorporadas y lo que implican para los contribuyentes:

Responsabilidad 62 – Impuesto nacional sobre productos plásticos de un solo uso

La Ley de reforma tributaria 2277 de 2022 ha implementado una serie de medidas, entre las cuales destaca la introducción del impuesto sobre productos plásticos de un solo uso. El propósito de este impuesto es reducir la utilización de estos materiales con el fin de mitigar la contaminación ambiental.

Este impuesto afecta a quienes sean responsables de la producción o importación de productos plásticos de un solo uso, esto incluye a aquellos que realicen las siguientes actividades: 

Venta de productos plásticos de un solo uso.
Retiro de estos productos para su consumo propio.
Importación de estos productos para su uso personal.

La imposición de este impuesto busca promover prácticas más sostenibles y contribuir a la preservación del medio ambiente.

Por tanto, es crucial que los contribuyentes con esta responsabilidad actualicen la casilla 53 de su RUT para incluir la nueva responsabilidad con el código 62.

Consulta nuestro editorial Conoce las fechas para declarar y pagar el impuesto sobre productos plásticos.

Responsabilidad 63 – Impuesto a las bebidas ultra procesadas azucaradas

Otro de los impuestos introducidos por la reforma tributaria es el impuesto a las bebidas ultra procesadas azucaradas. Este impuesto recae sobre los productores o importadores de dichas bebidas, según lo establecido en el artículo 513-1 del ET. Cabe resaltar que esta carga impositiva se aplica tanto a personas naturales como a personas jurídicas, sin importar a qué régimen del impuesto de renta estén sujetas.

Sin embargo, es importante destacar que el artículo 513-2 del ET exime de la obligación de pagar este impuesto a las personas naturales que sean productoras y que, en el año gravable anterior o en el año en curso, hayan generado ingresos brutos inferiores a 10.000 UVT ($424.120.000 para el 2023) por cada actividad gravada.

Este impuesto empezó a aplicarse desde el 1 de noviembre de 2023, y la primera declaración correspondiente deberá ser presentada en enero de 2024. Por lo tanto, es fundamental que los responsables de este nuevo impuesto sobre bebidas azucaradas actualicen su RUT con el nuevo código de responsabilidad 63.

Responsabilidad 64 – Impuesto a productos comestibles ultra procesados industriales

Al igual que el impuesto a las bebidas ultra procesadas azucaradas, el impuesto a productos ultra procesados hace parte de los impuestos saludables adicionados con la reciente Ley de reforma tributaria 2277 de 2022.

Según el artículo 513-7 del ET, este impuesto a los productos ultra procesados recae sobre al productor o importador de productos comestibles ultra procesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas. De igual forma, es importante destacar que no serán responsables de este impuesto los productores personas naturales que en el año gravable anterior o en el año en curso hubieran obtenido ingresos brutos provenientes de las actividades gravadas con este impuesto, inferiores a diez mil 10.000 UVT ($424.120.000 para el 2023).

Este impuesto empezó a aplicarse desde el 1 de noviembre de 2023, y la primera declaración correspondiente deberá ser presentada en enero de 2024. Por lo tanto, es fundamental que los responsables actualicen su RUT con el nuevo código de responsabilidad 64.

martes, enero 02, 2024

Impuesto al patrimonio

 Obligados, plazos y declaración AG 2024


Aunque el impuesto al patrimonio no es nuevo en Colombia, una particularidad de su nueva versión es la cualidad de ser permanente.

Encuentra en este análisis más detalles sobre sus reglas, base gravable y plazos; así como los recursos de Actualícese con los que cuentas para ponerte al día.

En Colombia, el impuesto al patrimonio es una contribución que recae sobre la acumulación de riqueza tanto de personas naturales y sucesiones ilíquidas como de algunas sociedades extranjeras no declarantes del impuesto de renta en el país.

Este tributo se originó como una medida temporal en 2019 mediante la Ley 2010 para los años 2020 y 2021 (ver el artículo 292-2 del Estatuto Tributario –ET–, creado por el artículo 35 de la Ley 1943 de 2018 y retomado por el artículo 43 de la Ley 2010 de 2019), pero con el tiempo ha evolucionado y se han introducido modificaciones en años posteriores.

El actual Gobierno decidió volver permanente el impuesto al patrimonio, incorporando además algunas novedades en relación con el anterior impuesto.

A continuación, presentamos las generalidades más importantes sobre el nuevo impuesto al patrimonio:


Responsables del impuesto al patrimonio

El artículo 292-3 del ET, adicionado por el artículo 35 de la reforma tributaria, señala que estarán sujetos al impuesto al patrimonio los siguientes:
Personas naturales y sucesiones ilíquidas

De acuerdo con los numerales 1, 2, 3 y 4 del artículo 292-3 del ET, serán responsables del impuesto al patrimonio:

Las personas naturales y las sucesiones ilíquidas, residentes fiscales, contribuyentes del impuesto de renta o de regímenes sustitutivos del impuesto sobre la renta (tal es el caso de los contribuyentes del régimen simple de tributación).

Las personas naturales, nacionales o extranjeras que no tengan residencia en Colombia, respecto de su patrimonio poseído directamente en el país o poseído indirectamente a través de un establecimiento permanente en el territorio nacional.

Nota: para el caso de los contribuyentes del impuesto al patrimonio que posean su patrimonio indirectamente a través de establecimiento permanente, el deber formal de declarar estará en cabeza de dicho establecimiento; de igual forma, las sucesiones ilíquidas de causantes sin residencia en Colombia al momento de su muerte tributarán respecto del patrimonio poseído en el país.

En el siguiente video, el Dr. Diego Guevara Madrid, líder de investigación tributaria de Actualícese, ofrece una detallada explicación sobre quiénes serán las personas naturales responsables de cumplir con el impuesto al patrimonio que se cause al 1 de enero de 2024.

Sociedades extranjeras que no tengan acciones, cuentas por cobrar y/o inversiones de portafolio en Colombia

También serán responsables del impuesto al patrimonio las sociedades o entidades extranjeras que no sean declarantes del impuesto sobre la renta en el país y que posean bienes ubicados en Colombia diferentes a acciones, cuentas por cobrar y/o inversiones de portafolio, de conformidad con el artículo 2.17.2.2.1.2 del Decreto 1068 de 2015 y el 18-1 del ET, como inmuebles, yates, botes, lanchas, obras de arte, aeronaves o derechos mineros o petroleros.

No obstante, es preciso señalar que no serán sujetos pasivos del impuesto al patrimonio las sociedades o entidades extranjeras que no sean declarantes del impuesto sobre la renta en el país y suscriban contratos de arrendamiento financiero con entidades o personas que sean residentes en Colombia.

Ahora bien, la norma aclara que para que procedan las excepciones anteriores, las acciones, cuentas por cobrar, inversiones de portafolio y contratos de arrendamiento financiero deben cumplir a cabalidad las obligaciones previstas en el régimen cambiario vigente en Colombia.

Escucha a continuación y de primera mano la explicación del Dr. Diego Guevara, experto tributarista de Actualícese, quien analiza en qué casos las personas naturales o jurídicas del exterior estarán obligadas a declarar impuesto al patrimonio de los años gravables 2023 y siguientes en Colombia:

Residencia fiscal frente a la obligación de declarar el impuesto al patrimonio


La obligación de declarar el patrimonio al Gobierno colombiano está sujeta a la condición de residencia fiscal. Al respecto, es crucial tener en consideración los preceptos estipulados en los artículos 9, 10, 261 y 266 del ET que permanecieron inalterados tras la reforma tributaria, Ley 2277 de diciembre de 2022.

Estos artículos establecen que, al iniciar cada año fiscal, el contribuyente debe informar tanto los activos en el país como los ubicados en el extranjero al momento de realizar la declaración del impuesto al patrimonio. Si la suma de estos dos componentes excede las 72.000 UVT, es necesario presentar la declaración de impuesto al patrimonio correspondiente. Posteriormente, se lleva a cabo una depuración del patrimonio, y sobre la base gravable final se aplican las tarifas pertinentes del impuesto.

El Dr. Guevara explica los efectos del cambio de la condición de residencia en el siguiente video:

Hecho generador del impuesto al patrimonio

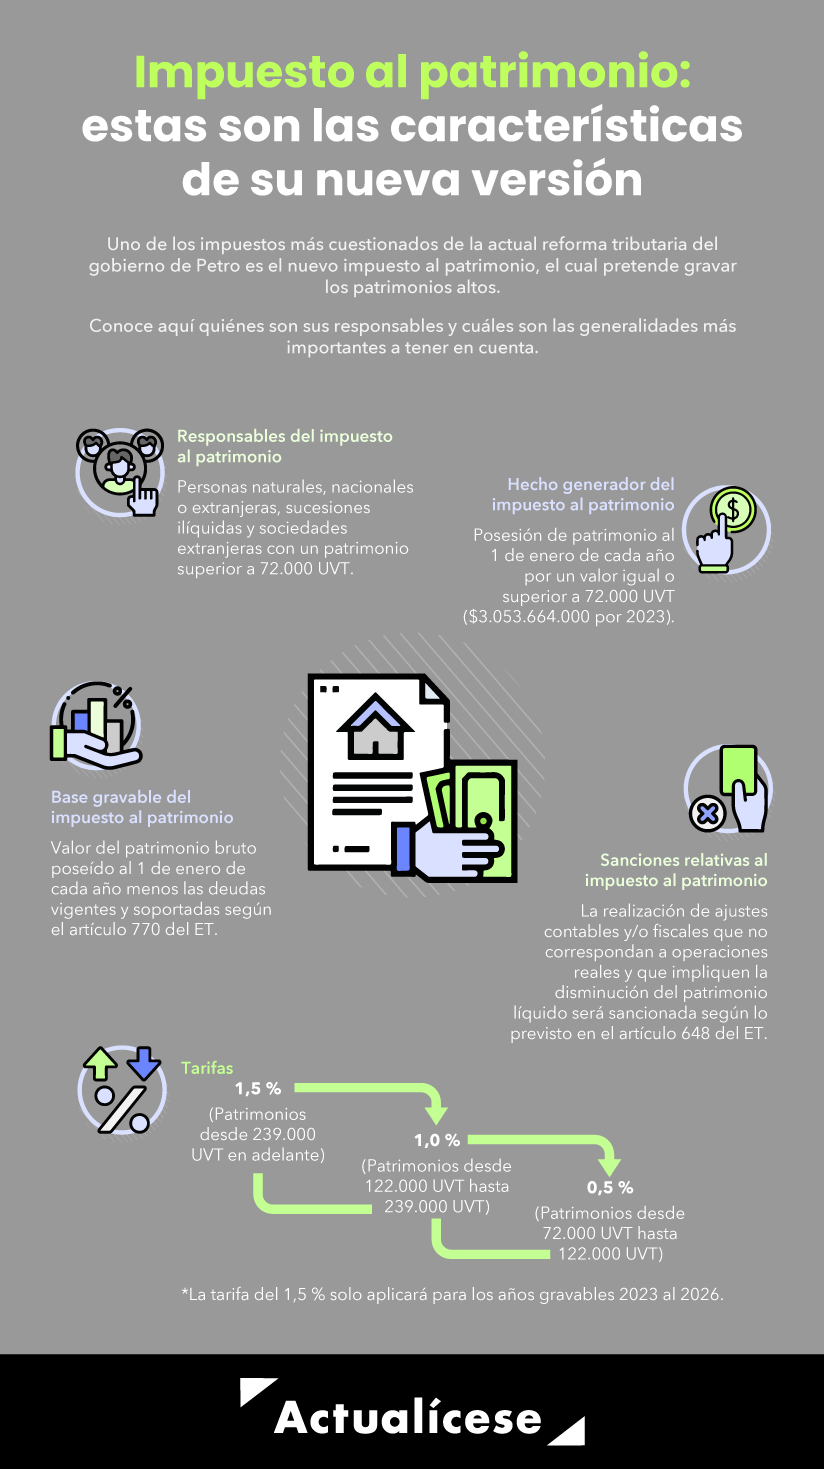
Según el nuevo artículo 294-3 del ET, creado con el artículo 36 de la reforma tributaria, el impuesto al patrimonio se genera por la posesión de patrimonio al 1 de enero de cada año por un valor igual o superior a 72.000 UVT.

Para efectos de la aplicación de este impuesto, deberá entenderse por patrimonio el equivalente al patrimonio líquido, el cual es el monto resultante de restar al valor del patrimonio bruto del contribuyente el monto de las deudas a su cargo, vigente al 1 de enero de cada año.

Nota: en caso de que el contribuyente incluya pasivos inexistentes al momento de determinar al patrimonio líquido sujeto al impuesto al patrimonio, con el propósito de disminuir la base sujeta a este impuesto, es importante tener en cuenta que podrá verse sometido a la sanción del artículo 434A del Código Penal, el cual también fue modificado por el artículo 69 de la reforma tributaria con el objetivo de endurecer las medidas contra la evasión y defraudación fiscal.

Base gravable del impuesto al patrimonio

La base gravable del impuesto al patrimonio se encuentra constituida por el valor del patrimonio bruto poseído al 1 de enero de cada año por el responsable de este impuesto, menos las deudas a cargo vigentes en esa misma fecha.

La siguiente tabla ilustra la depuración de la base gravable del impuesto al patrimonio de acuerdo con lo establecido en el artículo 295-3 del ET:

Determinación de la base gravable del impuesto al patrimonio

Patrimonio bruto al 1 de enero de 2024 (1)

Menos: Pasivos al 1 de enero de 2024 (2)

Igual a: Patrimonio líquido

Exclusiones: (3)

Menos: las primeras 12.000 UVT del valor patrimonial de la casa o apartamento de habitación (para personas naturales).

Base gravable del impuesto al patrimonio (4)

Comentarios:

Total del valor de los activos fiscales.
Total del valor patrimonial de las deudas fiscales.

El valor patrimonial neto se determina así: al valor patrimonial de la casa o apartamento de habitación multiplicado por el porcentaje que resulte en tomar al primero de enero de cada año el patrimonio líquido dividido por el patrimonio bruto.

Valor que se somete a la tabla del artículo 296-3.

Sabemos que los detalles del cálculo de este impuesto pueden resultar complejos en algunos casos; por ello, Actualícese apoya tu labor con un liquidador en Excel que ilustra los cálculos exigidos por la Ley de reforma tributaria 2277 de diciembre 13 de 2022 para liquidar el impuesto al patrimonio permanente de los años gravables 2023 y siguientes.

Cabe destacar que la tarifa del 1,5 % del impuesto al patrimonio solo aplicará por los años 2023, 2024, 2025 y 2026. A partir del año 2027 esta tarifa se disminuirá al 1 % para los patrimonios cuyo valor supere las 122.000 UVT. Atención: el Ministerio de Hacienda no ha establecido los plazos para declarar y pagar el impuesto al patrimonio en el 2024. Para mantenerte informado, estaremos actualizando este post con dicha información tan pronto como esté disponible.

Formulario 420 para declarar impuesto al patrimonio

El 4 de mayo de 2023, la Dirección de Impuestos y Aduanas Nacionales –Dian– emitió la Resolución 000071, en la que se estableció el nuevo formulario 420. Este formulario está destinado a ser empleado para la presentación de las declaraciones anuales relacionadas con el impuesto sobre el patrimonio, aplicable a partir del año 2023 y posteriores. Este impuesto fue establecido por medio de los artículos 35 a 41 de la Ley 2277, promulgada el 13 de diciembre de 2022. Estos artículos introdujeron modificaciones y adiciones a los artículos 292-3, 294-3, 295-3, 296-3, 297-3, 298-2 y 298-8 del ET.

No olvides que en nuestra zona web especial Formularios e instructivos Dian podrás encontrar todas las normas, formularios en PDF y liquidadores Actualícese para cumplir correctamente con tus obligaciones tributarias.

Como parte de nuestro compromiso en brindar una experiencia eficiente y accesible a los contribuyentes, hemos desarrollado en Excel el formulario 420, diseñado específicamente para agilizar y simplificar el proceso de completar y presentar la declaración del impuesto al patrimonio.

Sanciones asociadas a la declaración del impuesto al patrimonio

En concordancia con los artículos 298-8 y 298-2 del ET, los contribuyentes del impuesto al patrimonio que no presenten la declaración correspondiente serán emplazados por la Dian para que declaren dentro del mes siguiente a la notificación del emplazamiento. Si no se presenta la declaración dentro de este término, se procederá en un solo acto a practicar liquidación de aforo, tomando como base el valor patrimonio líquido de la última declaración de renta presentada y aplicando una sanción por no declarar equivalente al 160 % del impuesto determinado.

El valor de la sanción por no declarar se reducirá a la mitad si el responsable declara y paga la totalidad del impuesto y la sanción reducida dentro del término para interponer el recurso de reconsideración contra la liquidación de aforo.

Si buscas validar los cálculos de la sanción por no declarar impuesto al patrimonio, nuestra herramienta te va a ser de mucha utilidad:

Por otro lado, si el contribuyente presenta de manera extemporánea la respectiva declaración, antes de que sea emplazado por la Dian, podrá verse expuesto a la sanción por extemporaneidad del artículo 641 del ET. Sin embargo, si el contribuyente presenta la declaración con posterioridad al emplazamiento de la entidad, le será aplicable la sanción del artículo 642 del citado estatuto.

Para que puedas hacer más fácil y rápido estos cálculos te invitamos a descargar nuestros liquidadores:

Es importante no perder de vista que el artículo 40 de la reforma tributaria adicionó un inciso cuarto al artículo 647 del ET para establecer que, además de los hechos considerados “inexactitudes en las declaraciones tributarias” previstas en el artículo en mención, también constituirá inexactitud sancionable (según lo previsto en el artículo 648 del ET) la realización de ajustes contables y/o fiscales que no correspondan a operaciones efectivas o reales y que impliquen la disminución del patrimonio líquido a través de omisión o subestimación de activos; la reducción de valorizaciones o de ajustes, o de reajustes fiscales; y la inclusión de pasivos inexistentes o de provisiones no autorizadas o sobreestimadas de los cuales se derive un menor impuesto a pagar. Lo anterior, sin perjuicio de las sanciones penales a las que haya lugar.

Nota: en la reforma tributaria no se aclaró cuál sería exactamente el porcentaje aplicable por concepto de la sanción por inexactitud. Por ello, en la lectura del artículo 648 del ET puede suponerse que será la correspondiente al 15 % de los valores inexactos.

En este orden de ideas, la Dian establecerá programas prioritarios de control sobre aquellos contribuyentes que declaren un patrimonio menor al patrimonio fiscal declarado o poseído al 1 de enero del año inmediatamente anterior, con el fin de verificar la exactitud de la declaración y de determinar la ocurrencia de hechos económicos generadores del impuesto que no fueron considerados para su liquidación.

lunes, enero 01, 2024

Mipymes, a tributar como las grandes empresas en el 2024

 Expertos advierten que con este cambio, aprobado en la reforma tributaria, se pone en riesgo la viabilidad de muchas pequeñas y medianas empresas.


Impuestos a empresas

Hace casi un año que se aprobó la reforma tributaria impulsada por el gobierno del presidente, Gustavo Petro, y todavía se siguen lanzando alertas respecto a los impactos de esta normativa en el mundo empresarial, que se sigue preparando para meterse la mano al bolsillo y pagar más impuestos en 2024.


Un reciente informe de la firma Crowe Colombia, llamó la atención sobre los cambios que se hicieron frente a la Tasa de Tributación Depurada, para que el país se pusiera al día con los lineamientos de la Organización para la Cooperación y el Desarrollo Económico (Ocde), y que ahora pondrá a muchas mipymes a pagar renta bajo los mismos parámetros de las grandes multinacionales.

Portafolio habló con Juan Carlos Arbeláez, socio de Impuestos y Servicios Legales de Crow y experto en el tema, quien explicó que todo parte del parágrafo 6 del artículo 10 de la reforma tributaria, el cual fue diseñado para garantizar que las multinacionales paguen al menos un nivel mínimo de impuestos en cada jurisdicción en la que operen.

“Si bien la intención es buena, su aplicación está generando preocupaciones entre las micro y pequeñas empresas, puesto que no distingue tamaños, ni realidades económicas, golpeando este sector productivo, al ponerlo al nivel de las grandes compañías”, dijo este analista.

Arbeláez agregó que este principio de equidad y progresividad, que busca que la carga tributaria se distribuya de acuerdo con la capacidad económica de cada contribuyente, se ve desafiado por la TTD, ya que establece una tasa plana del 15%, aumentando la tributación de las Mipymes.

Para poner un ejemplo de los cambios e incrementos tributarios que llegarán con esta nueva norma, el análisis de Crowe pone cuatro ejemplos con empresas que tengan ingresos de $100 millones, $500 millones, $1.000 millones y $2.000 millones. En el primero se aprecia que el impuesto mínimo de renta pasaría de $5,1 millones sin la TTD a $7,3 millones con esta variación tributaria.

“Esto en un escenario así de bajo, pareciera que no es tan grave, pero en el caso de los ingresos de $500 millones, su impuesto de renta crece $11 millones, para las de $1.000 millones sube $14 millones y para las de $2.000 millones se observan aumentos tributarios de hasta $24 millones”, dijo Juan Carlos Arbeláez.

El parágrafo 6 del artículo 10 de la reforma tributaria establece “una tasa mínima de tributación para los contribuyentes del impuesto sobre la renta de que trata este artículo y el artículo 240-1 del Estatuto Tributario, salvo las personas jurídicas extranjeras sin residencia en el país, que se calculará a partir de la utilidad financiera depurada”.

La norma explica que “esta tasa mínima se denominará Tasa de Tributación Depurada (TTD) la cual no podrá ser inferior al quince por ciento (15%) y será el resultado de dividir el Impuesto Depurado (10) sobre la Utilidad Depurada (UD)”.

Para Juan Carlos Arbeláez, con esto queda claro que “las pequeñas y medianas empresas colombianas, que constituyen el núcleo de la economía nacional, podrían verse desproporcionadamente afectadas, poniendo en riesgo su viabilidad y, por ende, el empleo y la inversión”.


“Esto sin olvidar que estas empresas bajo ningún concepto son multinacionales y por tanto no deberían ser objeto de una medida cuyo fin, en el seno del G20 y de la Ocde fue otro muy diferente”, asegura el experto de Crowe.

Adicional a esto, el informe sobre esta variación tributaria resalta que además de poner a pagar más a las micro y medianas empresas, “su estructura compleja y detallada puede generar costos administrativos significativos, especialmente para empresas que no cuentan con amplios recursos y robustos equipos en sus áreas fiscales internas para atender sus obligaciones tributarias”.

“Van a tener que buscar unos asesores o unas personas especializadas que los puedan soportar o que logren validar lo que su contador del día a día lo hacía. Y es que pensemos que una persona que tiene un negocio que vende al año $200 millones o $300 millones, seguramente no tiene un asesor tributario especializado, sino que su mismo contador le hace las cuentas y le presenta sus impuestos del día a día”, concluyó este analista.

Ante esto, resaltan que es necesario hacer pedagogía y acompañamiento a las empresas para evitar errores en la contabilidad y cálculo de la Tasa de Tributación Depurada, que más adelante puedan ser sancionados por parte de las autoridades tributarias.

Cabe recordar que según cifras del Ministerio de Comercio, Industria y Turismo, el 95,5% de las empresas en Colombia son micro, mientras que las pequeñas empresas constituyen el 3,4%. Las medianas y grandes empresas, aunque importantes, representan sólo un 0,8% y un 0,3% del total nacional de empresas respectivamente.

Así mismo, hay que decir que en los primeros nueve meses del año se aprecia un crecimiento del 6,55% entre las compañías activas, respecto al 2022, alcanzando un total de 2.034.132.

Al analizar los sectores que han contribuido a este crecimiento, los datos revelan que el sector de servicios ha sido el principal motor, agrupando un 41,4% de las empresas activas entre enero y septiembre de 2023. Le sigue de cerca el comercio, que representa el 40,2% del total.

Se necesita pedagogía frente a la tributaria

Uno de los llamados más reiterados por parte de los expertos en impuestos en el país, respecto a la reforma tributaria, es a que se haga mayor pedagogía respecto a los cambios que se vienen, especialmente para el 2024.

Un ejemplo de esto se ha visto con los impuestos saludables que empezaron a regir desde el pasado 1 de noviembre y que según expertos como Carlos Rodríguez, socio de Jiménez Higuita Rodríguez Asociados, deben ser explicados mejor a los empresarios.

Este analista agregó que “hasta ahora, no se han publicado oficialmente el anexo técnico de los cambios en la facturación electrónica. Este anexo es crucial, ya que dicta las reglas del juego”.