martes, abril 18, 2023

DIAN – Recomendaciones para diligenciar el formulario 260


Si estas inscrito al Régimen Simple de Tributación – RST, recuerda que entre el 10 y 21 de abril de 2023 inician los vencimientos para que presentes la Declaración Anual Consolidada, con base en el último digito del NIT. Para cumplir con esta obligación, es importante que tengas en cuenta las siguientes recomendaciones: Limpia el caché y las cookies de tu navegador antes de usar nuestros servicios.

Asegúrate de haber presentado todos los anticipos del año 2022 que te correspondan. Si no los has presentado, recuerda que estos son prerrequisito para presentar esta declaración, sin estos no puedes presentar la Declaración Anual Consolidada.

Según inscripción en el RUT, estos son los anticipos que debiste presentar.

Fecha de inscripción en el Registro Único TributarioAnticipos que debes presentar respecto de 2020
Antes del 28 de febrero de 2022Anticipos del 1 al 6. Total 6 anticipos
Entre el 1 de marzo y 30 de abril de 2022Anticipos del 2 al 6. Total 5 anticipos
Entre el 1 de mayo y 30 de junio de 2022Anticipos del 3 al 6. Total 4 anticipos
Entre el 1 de julio y 31 de agosto de 2022Anticipos del 4 al 6. Total 3 anticipos
Entre el 1 de septiembre y 31 de octubre de 2022Anticipos 5 y 6. Total 2 anticipos
Entre el 1 de noviembre y 31 de diciembre de 2022Anticipo 6. Total 1 anticipo

Mantén actualizado el correo electrónico en el RUT.

Evita abrir varias sesiones al mismo tiempo. Esto puede generar errores en tus transacciones.

Para realizar la declaración requieres tener disponible tu firma electrónica. Si no la tienes solicítala en nuestra página web. Consulta aquí más información.

Para liquidar tu #Formulario260 de la Declaración Anual Consolidada del #RST debes tener presente está información: Descuentos por pagos en medios electrónicos, Anticipos de renta por el 2022.

Anticipos del ICA que pagaste a tu municipio.

Para presentar declaraciones bimestrales pendientes con saldo a pagar, ten presente que los pagos se hacen con el formulario 490 y deben realizarse el mismo día en que se generan. Si no lograste realizar el pago, debes ingresar nuevamente al Formulario 2593, ya diligenciado, y generar un nuevo Formulario 490 para proceder con el pago. Consulta aquí el abecé de la Declaración Anual Consolidada.

Consulta aquí la guía práctica Formulario 260 – Declaración Anual Consolidada.

Novedades en rentas exentas de economía naranja fueron reglamentadas


El Decreto 1843 de diciembre 24 de 2021 reglamentó las novedades en rentas exentas de economía naranja.

Las sociedades que iniciaron operaciones antes de diciembre 31 de 2021 contarán con 7 años de rentas exentas, pero aquellas que lo hagan entre enero 1 y junio 29 de 2022 solo contarán con 5 años.

El pasado 24 de diciembre de 2021 el Ministerio de Hacienda expidió su Decreto 1843 para modificar los artículos 1.2.1.22.47, 1.2.1.22.51, 1.2.1.22.52, 1.2.1.22.53, 1.2.1.22.54 y 1.2.1.22.56 del DUT 1625 de octubre de 2016, reglamentando de esa forma los cambios que los artículos 44 y 65 de la Ley 2155 de septiembre 14 de 2021 introdujeron al artículo 235-2 del Estatuto Tributario –ET–, relacionados con el beneficio tributario de 7 años de rentas exentas para las nuevas sociedades que exploten las actividades de la economía naranja.

En esencia, los cambios que introdujo la Ley de Inversión Social 2155 de 2021 a dicho beneficio, y que solo pueden aplicar a partir del año gravable 2022, fueron los siguientes:

a. La posibilidad de constituir sociedades y acogerlas al beneficio terminaba en diciembre 31 de 2021, pero ahora dicho plazo se amplió hasta junio 29 de 2022. Recuérdese que a dicho beneficio también se pueden acoger en cualquier momento las sociedades antiguas (es decir, hasta las creadas antes de la Ley 2010 de 2019; ver artículo 1.2.1.22.47 del DUT 1625 de 2016).

b. Para las sociedades que hayan cumplido los requisitos exigidos en el decreto reglamentario y hayan actuado hasta diciembre 31 de 2021 solicitando la aprobación de sus proyectos al Comité de la Economía Naranja del Ministerio de Cultura, y también hayan conseguido la aprobación de dicho comité, se entiende que podrán tomarse las rentas exentas durante sus primeros 7 años gravables de operaciones (ver artículos 1.2.1.22.51 al 1.2.1.22.53 del DUT 1625 de 2016). Sin embargo, a las sociedades que realicen el proceso durante el año 2022 solo se les concederá el beneficio de rentas exentas durante sus primeros 5 años gravables de operaciones.

c. A las sociedades que realicen durante el año 2022 el proceso de solicitud de aprobación de sus proyectos ya no se les exigirá el requisito que anteriormente figuraba en el literal “f” del numeral 1 del artículo 235-2 del ET y que se había reglamentado con el artículo 1.2.1.22.54 del DUT 1625 de 2016, el cual exigía que durante los primeros 3 años del beneficio fiscal las sociedades quedaban comprometidas a ejecutar una inversión mínima, ya sea en propiedad, planta y equipo, en los activos intangibles mencionados en el numeral 1 del artículo 74 del ET o en los cargos diferidos fiscales del numeral 3 del artículo 74-1 del ET, inversión que debía ser como mínimo de 4.400 UVT (durante 2021, unos $159.755.000).

Al respecto, y aunque la norma no lo aclaraba, se entendía que el valor de la UVT que se tomaba en cuenta para efectuar dicho cálculo era el que estuviese vigente para el momento en que se aprobaba su solicitud ante el Comité de la Economía Naranja.

Reglamentación a las novedades en rentas exentas de economía naranja.

Teniendo claro lo anterior, a través del Decreto 1843 de diciembre 24 de 2021 se estableció lo siguiente:

“el beneficio se otorga tanto a las sociedades del régimen ordinario que se constituyan e inicien operaciones antes de diciembre 31 de 2021 como aquellas que lo hagan entre enero 1 y junio 29 de 2022”

A. Se modificó el artículo 1.2.1.22.47 del DUT 1625 de 2016 para establecer que el beneficio se otorga tanto a las sociedades del régimen ordinario que se constituyan e inicien operaciones antes de diciembre 31 de 2021 como aquellas que lo hagan entre enero 1 y junio 29 de 2022.

B. Se modificó el articulo 1.2.1.22.51 del DUT 1625 de 2016 para establecer los requisitos que deberán cumplir a partir de enero de 2022 las sociedades interesadas en obtener el beneficio. En comparación con los que rigieron para aquellas que lo hicieron antes de diciembre 31 de 2021, ya no se seguirá solicitando la entrega de un “cronograma de ejecución del proyecto para el cumplimiento de los requisitos de empleo e inversión”.

Tampoco se seguirá solicitando entregar la copia de los estados financieros correspondientes a la vigencia anterior a la fecha de presentación de la solicitud o del mes inmediatamente anterior a la fecha de presentación de la solicitud de calificación del proyecto en caso de haberse constituido en ese mismo año.

Además, se estableció que el Comité de la Economía Naranja recibirá de forma permanente las solicitudes de los contribuyentes interesados en ser calificados para obtener el beneficio, y no solo en los meses de marzo, julio u octubre como decía la norma anterior.

C. Se modificó el artículo 1.2.1.22.53 del DUT 1625 de 2016 para establecer que los 7 años de rentas exentas que se mencionaban en el artículo 235-2 del ET hasta antes de ser modificado con la Ley 2155 de septiembre de 2021 se seguirán concediendo a las sociedades que cumplieron con todos los trámites antes de diciembre 31 de 2021. Pero aquellas que lo hagan entre enero 1 y junio 29 de 2022 solo disfrutarán del beneficio durante 5 años.

D. Se modificó el artículo 1.2.1.22.54 del DUT 1625 de 2016 para establecer que la inversión mínima de 4.400 UVT en propiedad, planta y equipo, o en activos intangibles, solo se exigirá a las sociedades que cumplieron con todos los trámites antes de diciembre 31 de 2021.

lunes, abril 17, 2023

Cómo evitar ser víctima de esquemas Ponzi o piramidales: guía para contadores públicos


Aquí hablaremos sobre..

Introducción.

¿Qué son los esquemas Ponzi o piramidales?.
Ejemplos famosos de esquemas Ponzi o piramidales en la historia de Colombia.
¿Cómo evitar ser víctima de esquemas Ponzi o piramidales?.
¿Cómo proteger a los clientes de estos esquemas?.
Inteligencia artificial y análisis de datos en la identificación de estafas.

Conclusión.

Explora aquí cómo los contadores públicos pueden enfrentar esquemas Ponzi o piramidales, salvaguardar los intereses financieros de sus clientes y emplear tecnologías como la inteligencia artificial y el análisis de datos para fortalecer la detección y prevención del fraude.

Mas detalles a continuación.

A lo largo de marzo de 2023, me he percatado de diversas noticias que reportan esquemas Ponzi o piramidales afectando a miles de colombianos. Es inquietante que nuestros compatriotas continúen siendo víctimas de estos fraudes que, en teoría, deberían ser fácilmente identificables.

Reconociendo el papel crucial que desempeñamos como contadores públicos y auditores en la prevención y detección de estos esquemas, me he propuesto elaborar este artículo. El objetivo es proporcionar una guía orientada a los profesionales de la contaduría pública para ayudar a proteger a sus clientes de estas estafas piramidales financieras.

Los invito a explorar este artículo, en el que abordaré conocimientos y herramientas relevantes para enfrentar estos desafíos de manera efectiva. Al aplicar estos recursos en nuestra labor de auditoría, podremos contribuir significativamente a prevenir futuras víctimas de estos esquemas fraudulentos.

Introducción.

La globalización y el crecimiento de las inversiones en todo el mundo han generado un aumento en las oportunidades financieras. Sin embargo, también han dado lugar a la proliferación de estafas y esquemas fraudulentos. En este contexto, los esquemas Ponzi y piramidales han cobrado notoriedad en las últimas décadas. Es fundamental que los contadores públicos estén preparados para identificar y evitar ser víctimas de estos esquemas, así como proteger a sus clientes de caer en las garras de estafadores sin escrúpulos.

¿Qué son los esquemas Ponzi o piramidales?.

“Un esquema Ponzi es un tipo de fraude financiero en el que los rendimientos prometidos a los inversores se financian a través de nuevos inversores, en lugar de generar ingresos reales”.

Un esquema Ponzi es un tipo de fraude financiero en el que los rendimientos prometidos a los inversores se financian a través de nuevos inversores, en lugar de generar ingresos reales. Estos esquemas generalmente colapsan cuando no hay suficientes nuevos inversores para pagar a los anteriores, lo que provoca pérdidas significativas para la mayoría de los participantes.

En un esquema piramidal, los participantes son reclutados para invertir en una empresa que promete grandes ganancias, pero en realidad, los rendimientos provienen principalmente de las inversiones de los nuevos reclutas. A medida que se van sumando más personas a la base de la pirámide, los ingresos para los participantes de los niveles superiores aumentan, pero eventualmente, la pirámide colapsa debido a la insostenibilidad del modelo, ya que no siempre van a tener nuevos participantes.

Ejemplos famosos de esquemas Ponzi o piramidales en la historia de Colombia.

En Colombia han ocurrido varios casos de esquemas Ponzi en la historia, algunos de los más conocidos son:DMG: la empresa DMG (David Murcia Guzmán) se dedicada a la comercialización de bienes, productos y servicios mediante tarjetas prepagadas y mercadeo en red multinivel en Colombia, pero resultó ser un esquema Ponzi que defraudó a unos 300.000 colombianos entre los años 2006 y 2008. El líder de la empresa, David Murcia Guzmán, fue arrestado y extraditado a los Estados Unidos por cargos de lavado de dinero.Interbolsa: en el año 2012 se descubrió un esquema Ponzi en la compañía colombiana Interbolsa, una de las más grandes corredoras de bolsa del país. La empresa tenía deudas millonarias y había utilizado el dinero de los inversionistas para fines personales y para financiar otras empresas en las que tenía participación. El escándalo provocó una gran caída en la bolsa colombiana y llevó a la intervención del Gobierno para proteger a los inversionistas.Proyecciones D.R.F.E.: esta empresa prometía grandes ganancias a través de la compra y venta de títulos valores en la bolsa de valores de Colombia. Sin embargo, en realidad se trataba de un esquema Ponzi que estafó a cientos de inversionistas. El líder de la empresa, Daniel Rendón Herrera, alias ‘Don Mario’, fue capturado y extraditado a Estados Unidos por cargos de narcotráfico y lavado de dinero.

Estos son solo algunos ejemplos de esquemas Ponzi en la historia de Colombia. Lamentablemente, han ocurrido más en el país y en todo el mundo.

¿Cómo evitar ser víctima de esquemas Ponzi o piramidales?.

Para evitar ser víctima de un esquema Ponzi o piramidal, es importante tener en cuenta ciertos consejos. En primer lugar, hay que sospechar de aquellos negocios que ofrecen grandes beneficios en muy poco tiempo, ya que esto es una señal de alerta. Además, es necesario investigar a fondo cualquier multinivel, ya que muchas empresas legítimas también caen en la categoría de negocios en red.

Buenos consejos para detectar estos esquemas antes de invertir: Desconfíe de las oportunidades de inversión que prometen altos rendimientos con poco o ningún riesgo.

Investigue la reputación y el historial de las personas y empresas involucradas.

Verifique si la empresa está registrada en organismos reguladores y cumple con las normativas aplicables.

Cómo identificar señales de alerta que apuntan a posible fraude:Promesas de rendimientos constantes o garantizados, independientemente de las condiciones del mercado.

Falta de transparencia en la información financiera y operativa de la empresa.

Una estructura de comisiones que favorece el reclutamiento de nuevos inversores en lugar de incentivar la generación de ingresos reales.

Preguntas clave que se deben hacer al considerar cualquier oportunidad de inversión:¿Cuál es la fuente real de ingresos de la empresa?.

¿Qué experiencia y conocimientos tienen las personas involucradas en la gestión de la empresa?.
¿Cómo se distribuyen los ingresos entre los inversores y cómo se calculan los rendimientos?.
¿Cómo proteger a los clientes de estos esquemas?.

Para lograr este propósito, tenga en cuenta los siguientes aspectos:

Asesoría de los clientes desde una posición profesional Ayude a sus clientes a entender los riesgos asociados con las inversiones y a evaluar las oportunidades con un en foque crítico y objetivo.

Identifique y analice posibles riesgos y señales de alerta en oportunidades de inversión antes de que sus clientes tomen decisiones.

Proporcione información imparcial, basada en evidencia sobre la viabilidad y sostenibilidad de las oportunidades de inversión.

Educación y asesoramiento financiero.

Este debe estar destinado a proporcionar a los clientes información clara y precisa que les permita tomar decisiones informadas sobre las inversiones: Organice talleres y seminarios para educar a sus clientes sobre cómo identificar esquemas Ponzi y piramidales y cómo protegerse de ellos.

Comparta información y recursos educativos, como artículos, videos y publicaciones de blog, que ayuden a sus clientes a comprender mejor estos esquemas y cómo evitarlos.

Establezca canales de comunicación abiertos y efectivos con sus clientes para abordar sus preocupaciones y responder a sus preguntas.

Sensibilizar a los clientes sobre estos esquemas Colabore con otras organizaciones profesionales y organismos reguladores para crear conciencia sobre estos esquemas y compartir información útil para combatirlos.

Utilice las redes sociales y otros canales de comunicación para difundir mensajes de precaución y alertar a sus clientes sobre posibles estafas.

Esté atento a las noticias y desarrollos en el ámbito financiero para mantener a sus clientes informados sobre posibles riesgos y oportunidades.

Inteligencia artificial y análisis de datos en la identificación de estafas.

La inteligencia artificial (IA) se ha convertido en una herramienta útil en la detección de esquemas Ponzi y piramidales. Estos esquemas son utilizados por estafadores para persuadir a los inversores de que inviertan en un negocio que promete altos beneficios, pero que, en realidad, no tiene ninguna base real.

La IA se puede utilizar para realizar análisis de datos a gran escala y encontrar patrones claros de comportamiento fraudulento. Además, también es capaz de detectar información no estructurada, como la información contenida en correos electrónicos y mensajes de texto, lo que facilita la identificación de posibles operaciones fraudulentas. En resumen, la IA puede ser una herramienta muy valiosa para los reguladores y los inversores en la lucha contra los esquemas Ponzi y piramidales.

Actividades que puedes hacer para identificar estas estafas con inteligencia artificial.

Implemente algoritmos de aprendizaje automático para analizar grandes volúmenes de datos y detectar patrones sospechosos que puedan indicar la presencia de un esquema fraudulento.

Utilice herramientas de procesamiento del lenguaje natural –NLP– para analizar la comunicación entre inversores y promotores de posibles esquemas, identificando posibles señales de alerta en el lenguaje utilizado.

Análisis de datos para identificar estafas.

El análisis de datos es una herramienta crucial para detectar estafas de esquemas Ponzi. Estos esquemas seducen a los inversores ofreciéndoles altos rendimientos sobre su inversión en un corto período de tiempo. Sin embargo, en realidad, los rendimientos provienen de los dineros de otros inversores nuevos que ingresan al esquema. Cuando el sistema se derrumba, los inversores más nuevos pierden todo su dinero y los creadores del esquema desaparecen.

La tarea del análisis de datos es examinar los datos financieros y las transacciones, descubrir si existe un flujo de efectivo que sugiera que los rendimientos son insostenibles y si se están utilizando los fondos de los nuevos inversores para pagar a los inversores más antiguos.

Una vez que se identifiquen las banderas rojas, se pueden tomar medidas para alertar a los inversores y, en algunos casos, procurar que los estafadores rindan cuentas por sus acciones.

Estas son algunas actividades útiles para identificar estas estafas con una herramienta de análisis de datos: Estudie las tendencias y patrones en los datos financieros de las empresas para detectar posibles irregularidades y señales de esquemas Ponzi o piramidales.

Implemente herramientas de visualización de datos para presentar la información de manera clara y accesible a los clientes, facilitando la identificación de posibles riesgos y oportunidades.

Conclusión.

“los contadores públicos juegan un papel crucial en la prevención del fraude y la protección del futuro financiero de sus clientes”.

En resumen, los contadores públicos juegan un papel crucial en la prevención del fraude y la protección del futuro financiero de sus clientes. Al estar bien informados sobre los esquemas Ponzi y piramidales y cómo identificarlos, los contadores pueden ayudar a sus clientes a tomar decisiones de inversión informadas y seguras. Además, la implementación de tecnologías como la inteligencia artificial y el análisis de datos puede mejorar aún más su capacidad para detectar y combatir estos esquemas fraudulentos.

En última instancia, el éxito en la lucha contra los esquemas Ponzi y piramidales depende del compromiso de los contadores públicos para mantenerse actualizados sobre las últimas tendencias y desarrollos en el ámbito financiero, así como de su dedicación para educar y proteger a sus clientes de estos riesgos. Es fundamental que los contadores colaboren con organismos reguladores y otros profesionales del sector para compartir información y recursos, y trabajar juntos en la creación de un entorno financiero más seguro y transparente para todos.

Los contadores públicos tienen la responsabilidad y la oportunidad de desempeñar un papel activo en la prevención y detección de esquemas Ponzi y piramidales. Al mantenerse vigilantes, actualizados y comprometidos con la educación de sus clientes, pueden marcar una diferencia significativa en la lucha contra el fraude financiero y garantizar un futuro financiero seguro para sus clientes.

domingo, abril 16, 2023

Cómo contabilizar el impuesto diferido activo y pasivo?


Aquí hablaremos sobre...

Generalidades del impuesto diferido
Contabilización del impuesto diferido activo
Contabilización del impuesto diferido pasivo
Para contabilizar el impuesto diferido, primero se debe identificar si es de naturaleza activa o pasiva.

Será un impuesto diferido activo cuando permita ahorrarse el pago del impuesto en el futuro y un impuesto diferido pasivo cuando la entidad deba pagar un mayor impuesto en el futuro.

Las empresas deben calcular el impuesto diferido y reconocerlo en sus estados financieros. Este impuesto se origina a partir de las diferencias entre la aplicación del marco técnico contable y las normativas fiscales del país.

A continuación, te explicamos de la mano del Dr. Juan Fernando Mejía, experto consultor en Estándares Internacionales de Información Financiera, cómo debe realizarse la contabilización del impuesto diferido para su reconocimiento en los estados financieros:

Generalidades del impuesto diferido

Antes de explicar cómo debe efectuarse la contabilización de este impuesto, es importante entender que el impuesto diferido corresponde al impuesto que una entidad debe reconocer en sus estados financieros, producto de ingresos y gastos que no son gravados o deducibles en la declaración de renta del período, pero que sí lo serán en períodos futuros.

En ese sentido, el impuesto diferido tiene el propósito de compensar las diferencias que existen entre las normas contables y fiscales.

Es por eso por lo que el impuesto diferido se genera sobre las diferencias temporarias existentes entre las bases contables y fiscales de los activos y pasivos, es decir, sobre aquellas diferencias que se van a revertir en el futuro.

El impuesto diferido puede ser de dos tipos, a saber:

Impuesto diferido activo.
Impuesto diferido pasivo.

No debe pasarse por alto que dependiendo del tipo de impuesto diferido del que se trate, así mismo deberá efectuarse su contabilización.


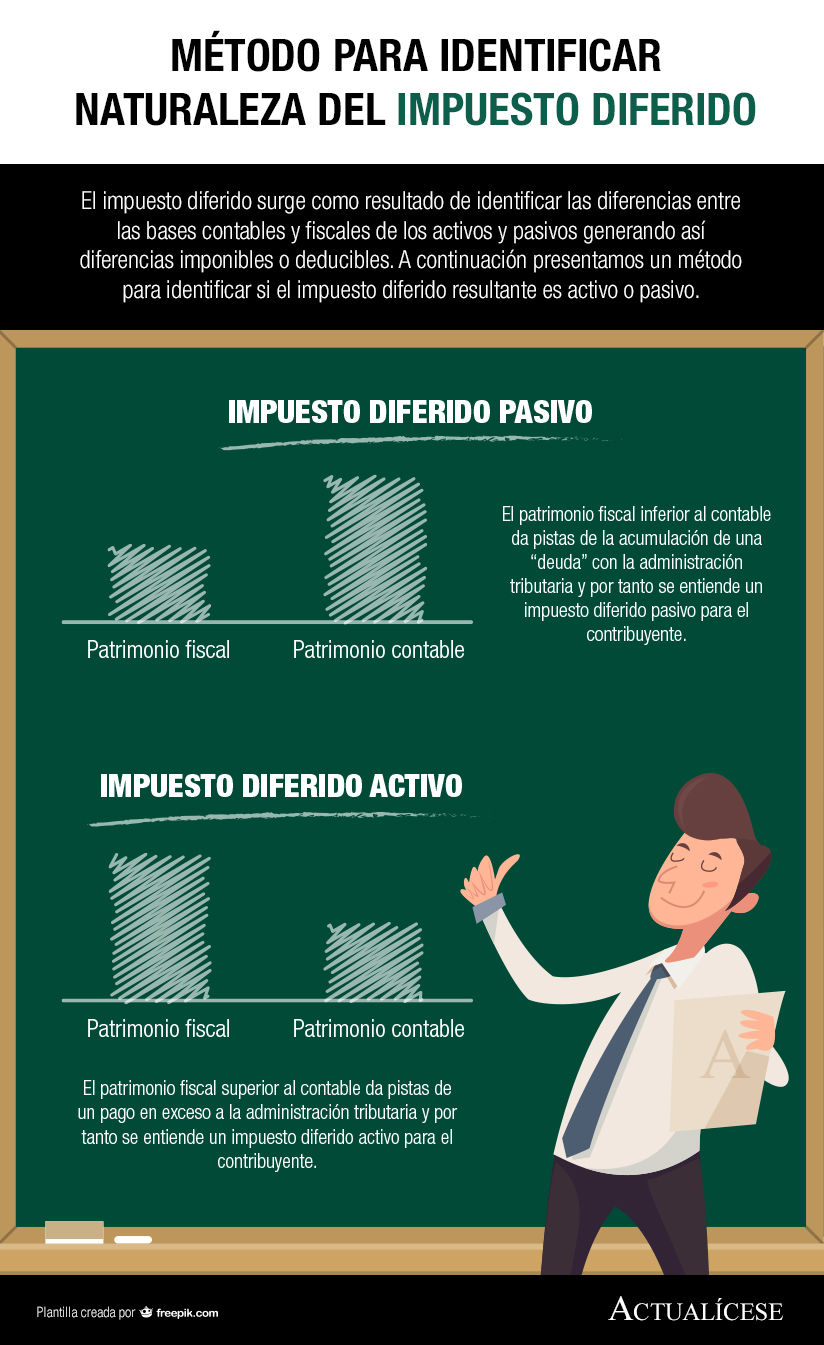
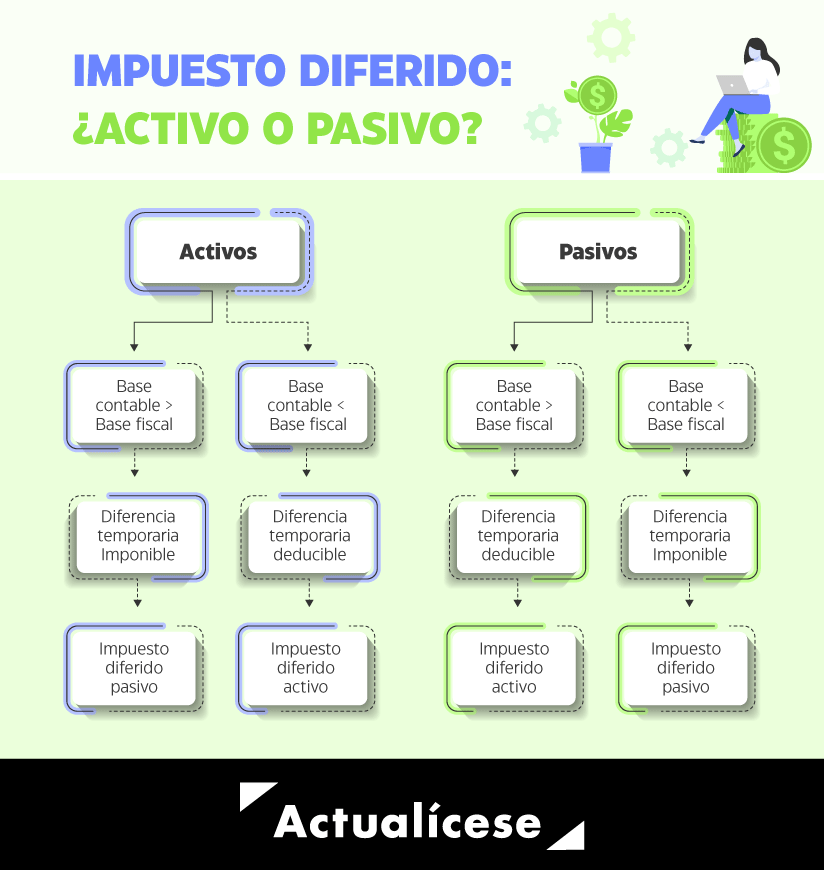
Ahora bien, de acuerdo con la NIC 12, las diferencias temporarias se clasifican en imponibles y deducibles. Determinar que las diferencias temporarias son imponibles llevará al reconocimiento de un pasivo por impuesto diferido. Por su parte, cuando las diferencias son deducibles, se reconoce un activo por impuesto diferido.

Es así como se tiene que, para lograr determinar si un impuesto diferido es activo o pasivo, debe tenerse en cuenta si se produce la diferencia temporaria de un activo o de un pasivo exigible; también si el valor contable es mayor o menor a la base fiscal, así como se muestra en la siguiente imagen:


En el siguiente video, la investigadora Lina Galindo, coordinadora de publicaciones gran formato de Actualícese, te explica de primera mano cómo determinar la naturaleza del impuesto diferido:

Teniendo en cuenta lo explicado anteriormente, expondremos cómo debe efectuarse la contabilización del impuesto diferido cuando este es activo o pasivo:
Contabilización del impuesto diferido activo

El impuesto diferido activo representa un derecho de la entidad de ahorrarse el pago del impuesto en un futuro. En otras palabras, cuando la entidad contabiliza un impuesto diferido activo es como si estuviera pagando por adelantado el impuesto correspondiente a períodos futuros.

La contabilización del impuesto diferido activo debe hacerse como un débito a la cuenta de impuestos diferidos activos del activo no corriente contra un crédito a la cuenta de ingreso por impuesto diferido en el estado de resultados.

Nota: tenga en cuenta que los impuestos diferidos siempre deben clasificarse en el activo o en el pasivo no corriente, según corresponda.

Cuenta Débito Crédito

Activo no corriente – impuesto diferido activo xxxx
Ingreso por impuesto diferido xxxx

Contabilización del impuesto diferido pasivo

El impuesto diferido pasivo representa una obligación de la entidad de pagar un mayor impuesto en el futuro, debido a que la entidad ha podido ahorrarse en el presente el pago de ese impuesto.

La contabilización del impuesto diferido pasivo se realiza como un débito a la cuenta de gasto por impuesto diferido contra un crédito a la cuenta de impuesto diferido pasivo del pasivo no corriente.


¿Cómo contabilizar el impuesto diferido? | Actualícese (actualicese.com)

Te explicamos cómo formar tus papeles de trabajo


En un encargo de auditoría la persona encargada dejará la evidencia del trabajo realizado en los papeles de trabajo, de acuerdo con la Norma Internacional de Auditoría –NIA– 230. Estos documentos deben estar organizados, interconectados entre sí y conformados por las cédulas sumaria y analíticas.


Las empresas deben solicitar un servicio de auditoría a entidades encargadas de realizar este trabajo, especialmente en épocas como el cierre contable. Después de llegar a un acuerdo, la firma de auditoría comienza a ejecutar el encargo de acuerdo con las Normas Internacionales de Auditoría –NIA–. Los auditores deben dejar evidencia del trabajo realizado en los papeles de trabajo según la NIA 230.

Los papeles de trabajo son documentos que contienen toda la información relevante y necesaria que justifica la conclusión alcanzada. Deben estar conformados por la cédula sumaria –que contiene los datos numéricos de forma global– y las cédulas analíticas –desgloses detallados de los valores de la cédula sumaria–. Además, los papeles de trabajo estarán organizados e interconectados entre sí, y tendrán los procedimientos y conclusiones alcanzadas.

Teniendo en cuenta que el cierre contable está cerca y que la mayoría de las empresas deben solicitar este servicio profesional, te presentamos la Capacitación Actualícese Importancia de los papeles de trabajo en los informes de auditoría. En este evento virtual, el Dr. Roberto Valencia explicará detalladamente aspectos teóricos de estos documentos, desde su definición conforme a los Estándares Internacionales hasta su estructura correcta.


Domicilios de Rappi podrían costar hasta 18.000 pesos por la reforma laboral


El CEO de la aplicación aseguró que la reforma laboral obligaría a Rappi a quedarse con un grupo “pequeñito” de domiciliarios que estarían vinculados con la obligación de trabajar 42 horas a la semana.

La reforma Laboral del gobierno promete ser garantista con los trabajadores colombianos. Entre los beneficiados de este articulado estarían los rappitenderos, quienes, por obligación, tendrían que estar afiliados al sistema de seguridad social. Esta idea, sin embargo, no convence al CEO de la aplicación, pues aseguró que el costo de un domicilio tendría un significativo incremento.

“Por la actual situación económica y por la inflación, entiendo que muchos clientes estén insatisfechos porque Rappi se ha vuelto más costoso, pero con la reforma tendríamos que cobrar 18.000 pesos por un domicilio y eso restringiría el servicio a unos pocos, destruyendo el modelo de negocio y dejando sin ingresos a muchas personas”, aseguró Simón Borrero, CEO de Rappi a la revista Semana.

El articulado está radicado en el Congreso desde el pasado 16 de marzo. Entre las garantías que promete se encuentra el impulso de los contratos a término indefinido, el aumento en los recargos dominicales y la promesa de tener horas extra desde las 6:00 de la tarde.

De acuerdo con la aplicación de domicilios, la reforma laboral destruiría, al menos, 80.000 trabajos porque el 90% de sus domiciliaros trabaja menos de 20 horas a la semana, es decir, utilizan el uniforme naranja como método para recibir ingresos adicionales. La reforma los obligaría a tener una vinculación fija.

“En nuestro caso, entre 80 y 85 por ciento trabaja ocasionalmente, así que la minoría está de tiempo completo y ese grupo tampoco quiere la laboralidad forzosa porque sus ingresos promedio son de 11.000 pesos por hora, frente a un salario mínimo que actualmente está en 4.800 pesos. Y aunque son personas que trabajan tiempo completo, tienen flexibilidad para decidir qué días y en qué horarios lo hacen. Esta reforma los obligaría a ganar un salario mínimo y, por ende, les entraría mucho menos dinero”, detalló Borrero.

Rappi aseguró que la reforma planteada obligaría a la aplicación a contratar un equipo “pequeñito” de domiciliarios para que trabajen entre 40 y 42 horas a la semana por un sueldo fijo. Añadieron que han enviado sus propuestas al gobierno nacional, pero que no han sido escuchados.

La pelota ahora está en el Congreso de la República, pues serán los representantes y senadores quienes decidan si aprueban, modifican o desechan el texto presentado por la ministra de Trabajo, Gloria Inés Ramírez.

viernes, abril 14, 2023

Ventanilla Única Empresarial: herramienta en línea para tramitar la creación de empresas en Colombia


Desde mayo de 2018 hasta noviembre del 2021, por medio de la Ventanilla Única Empresarial, se crearon más de 116.000 empresas.

Esta facilita trámites como el registro mercantil, RUT, NIT y código CIIU, entre otros.

A continuación, te contamos cómo se crea una empresa con esta herramienta.

La Ventanilla Única Empresarial –VUE– ya está habilitada en 38 cámaras de comercio del país. La idea para este año, y de la mano de Confecámaras, es habilitarla en 19 cámaras de comercio adicionales y llegar así a las 57 en todo el país.

Desde su creación en mayo de 2018 hasta noviembre de 2021, a través de la página de la Ventanilla Única Empresarial, se han creado más de 116.000 empresas, impulsando así la reactivación y el emprendimiento en Colombia.

Servicios que ofrece la Ventanilla Única Empresarial.

Además de la habilitación de 26 cámaras de comercio en la VUE durante el 2021, se incluyeron más servicios y trámites para beneficio de los empresarios y emprendedores.

Hoy la VUE facilita registros empresariales como el registro mercantil, RUT y NIT, entre otros. Igualmente, permite realizar trámites de aseguramiento de trabajadores en salud y ARL, así como registro y obtención de normas sanitarias ante el Invima.

“La VUE podrá ser utilizada por cualquier emprendedor o empresario que desee constituir una empresa o negocio como persona natural o persona jurídica SAS”.

Adicionalmente, a través de esta herramienta virtual se pueden realizar diferentes consultas como la homonimia, el Código CIIU, las multas del Código de Policía, la consulta del estado del RUT y la consulta de uso de suelo.La VUE podrá ser utilizada por cualquier emprendedor o empresario que desee constituir una empresa o negocio como persona natural o persona jurídica SAS. Además, el portal ofrece información de diferentes trámites para la creación y operación de una empresa.

¿Cómo crear una empresa a través de la VUE?

La Cámara de Comercio del domicilio principal del proponente es la responsable de la inscripción, renovación, actualización y cancelación correspondiente de una empresa en el territorio nacional. Inscripción: aplica para nuevos proponentes y para aquellos a quienes les hayan cesado los efectos jurídicos por no renovar su Registro Único de Proponentes –RUP– en el tiempo establecido por la ley. La inscripción puede ser solicitada en cualquier momento.

Renovación: trámite que prorroga la vigencia de la inscripción en el RUP y sus efectos. Se debe realizar entre el primero de enero y el quinto día hábil de abril de cada año. Si no se efectúa en dicho término, los efectos jurídicos terminarán y el proponente tendrá que tramitar otra vez su inscripción.

Actualización: el proponente inscrito puede modificar en cualquier momento la información que corresponde a su experiencia y capacidad jurídica. Los proponentes no podrán modificar la información financiera reportada en la inscripción o renovación. Las normas vigentes definen en qué casos pueden presentar la actualización de dichos datos financieros cuando se trate de una orden de una autoridad competente.

Cambio de domicilio: este trámite lo realiza el proponente inscrito y vigente en el RUP que ha cambiado su domicilio principal. Producto de esto se debe trasladar su registro único de proponentes. Si el proponente no está inscrito en las cámaras de comercio, si cambia su domicilio, deberá solicitar la actualización del RUP por traslado de domicilio sin costo alguno.
Cancelación: es la solicitud voluntaria del proponente para no continuar con el RUP y se hace a través del diligenciamiento del formulario del Rues seleccionando la opción de cancelación.