miércoles, marzo 15, 2023

Cómo hacerle frente a la inflación 4 recomendaciones financieras para las organizaciones en 2023


El incremento en las tasas de interés y los altos niveles de inflación son dos de los principales desafíos para las compañías en este 2023. En este artículo presentamos los principales desafíos para las empresas en este año y recomendaciones financieras para hacerles frente.

“la inflación, el aumento de las tasas de interés, el cambio climático, las políticas económicas, la reforma tributaria, entre otros factores, permean en la economía de las empresas”

El escenario actual para que las organizaciones puedan realizar un presupuesto es de alta incertidumbre; la inflación, el aumento de las tasas de interés, el cambio climático, las políticas económicas, la reforma tributaria, entre otros factores, permean en la economía de las empresas.

4 desafíos para las empresas para el 2023

Las entidades se enfrentan a diversos retos para el año 2023, tanto de índole nacional como internacional, que afectan su proyección financiera.

Aunque son diversas las variables a las que se enfrentan financieramente las empresas, describimos los principales retos a continuación:

El contexto político mundial: la economía se encuentra globalizada, esto quiere decir que las actividades económicas de las empresas se encuentran interconectadas entre diversos países, de manera que las repercusiones económicas de un país afectan el flujo de bienes y servicios hacía otros países conectados.

Por lo anterior, es fácil concluir que en este contexto sucesos como las políticas regionales y la guerra entre Ucrania y Rusia afectan la importación de insumos provenientes de dichos países, lo que ocasiona un aumento significativo de los precios de las actividades agrícolas, por ejemplo.

Las empresas también encuentran un reto frente al cambio climático, pues este fenómeno afecta los costos, el uso de determinadas materias primas, sustitución de los tipos de energía, inversión en sistemas de innovación, entre otros. Por lo anterior, las organizaciones deben tener presente en sus presupuestos los aspectos concernientes al cambio climático (gasto) y adoptar un sistema de sostenibilidad (inversión).Posible recesión económica: sin duda alguna, una recesión económica representa un escenario altamente desafiante para las organizaciones, sin embargo, no es posible predecir si habrá una recesión económica en el mundo, ya que depende de muchos factores, como la política monetaria, el comportamiento de los mercados financieros, los ciclos económicos, la evolución de los precios de los productos y servicios, entre otros.

En todo caso, las empresas deben prepararse para enfrentar los desafíos que traería consigo una recesión económica mundial (ver Panorama económico colombiano: ¿recesión, decrecimiento o crecimiento moderado a la vista?).

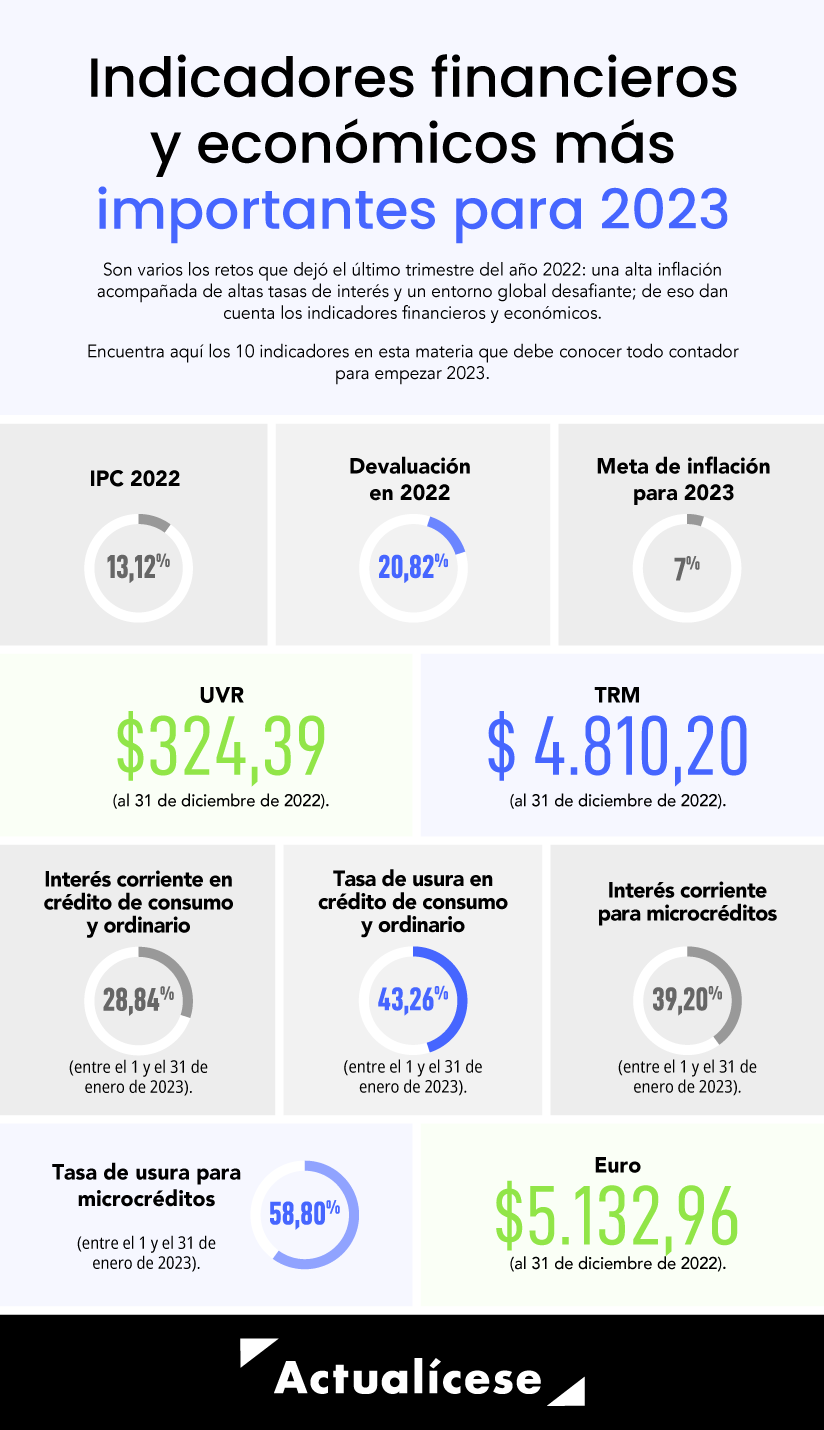
Entorno económico nacional: factores como la reforma tributaria, las nuevas propuestas de reforma laboral, reformas a la salud, reforma pensional y las medidas económicas adoptadas por el país anuncian un panorama de incertidumbre y desafío para las organizaciones. Niveles altos de inflación e incremento de las tasas de interés: la inflación afecta en múltiples sentidos a las empresas colombianas, tanto a las organizaciones pequeñas como a las grandes; afecta los precios de las materias primas, los costos administrativos, el poder adquisitivo, entre otros factores (ver Inflación anual fue de 13,12 %: Dane).

Es de resaltar que el aumento de las tasas de interés bancario es una medida que se toma desde el Banco de la República para controlar la inflación. Este aumento de tasas incide directamente en los costos de las obligaciones financieras de las entidades.

La siguiente imagen ilustra 10 de los indicadores más importantes para el 2023, en donde se evidencian varios de los retos que dejó el 2022 en materia financiera y económica:

¿Cómo pueden las organizaciones hacer frente a estos desafíos?: recomendaciones financieras para el 2023.

La siguiente infografía ilustra 5 recomendaciones para hacer frente a los desafíos que se enunciaron anteriormente:
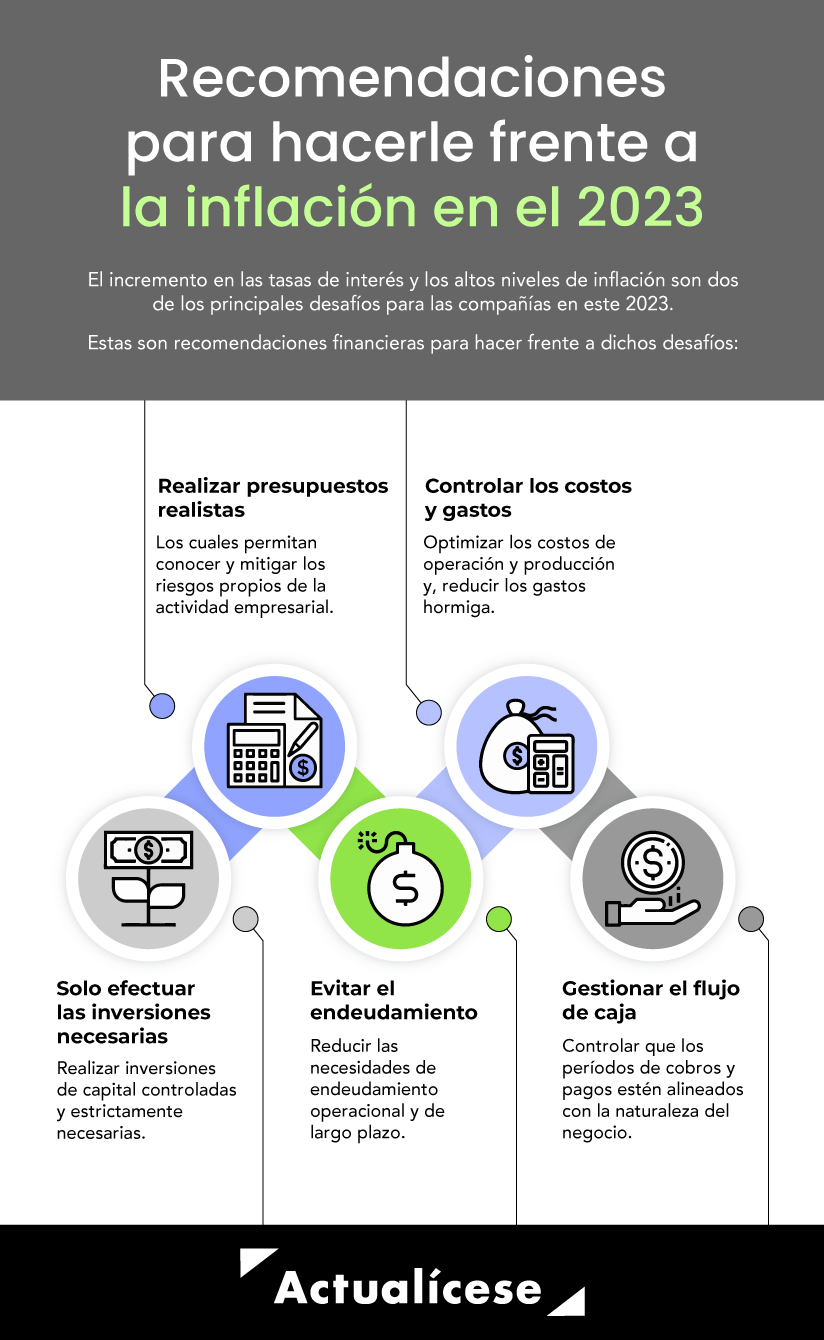

Realizar presupuestos realistas

Mediante el presupuesto las organizaciones pueden tener un panorama general de su funcionamiento, con el fin de controlar las estrategias de crecimiento, liquidez y competencia, entre otras variables fundamentales para generar seguridad respecto a la permanencia y sostenibilidad de la empresa en el mercado.

Es importante que el presupuesto, como hoja de ruta financiera, brinde los recursos necesarios que permitan conocer y mitigar los riesgos propios de la actividad empresarial. Se recomienda que el presupuesto se haga mensualizado y se realice un seguimiento constante a su cumplimiento. Es sustancial en este punto observar la situación de mercado y ser realistas en las proyecciones de ventas y gastos, y las expectativas de crecimiento.

Solo efectuar las inversiones necesarias

Es importante evaluar y ser precavidos con las inversiones, esto es, realizar inversiones de capital controladas y estrictamente necesarias. Las inversiones de capital pueden requerir de un importante flujo de caja o un endeudamiento significativo; por lo anterior, se requiere que las inversiones de capital sean controladas y medidas, de lo contrario, estas podrían afectar negativamente a la organización.

Controlar los costos y gastos

Ante el escenario para las organizaciones en los últimos meses un mensaje es claro: deben controlarse los costos y gastos más que nunca. Los “gastos hormiga” deben ser evitados, pues estos pueden ser relevantes en la situación financiera de la entidad.

Para este punto, es necesario, además, optimizar los costos, para esto debe buscarse controlar los costos de operación y producción. Así como vigilar las coberturas ante tasas de cambio y tasas de interés.
Reducir las necesidades de endeudamiento y controlar la liquidez

Un aspecto necesario para hacer frente a los desafíos financieros de este 2023 es reducir las necesidades de endeudamiento operacional y de largo plazo, esto como medida ante las altas tasas de interés y las restricciones en el acceso a la liquidez por parte de las entidades financieras.

Enlazada al punto anterior se encuentra la necesidad de controlar la liquidez y la ejecución de la caja de la compañía. Se recomienda que las organizaciones busquen que su capital de trabajo se mantenga positivo, así como que sus períodos de cobros y pagos estén alineados con la naturaleza de los negocios con el fin de reducir las necesidades de endeudamiento y controlar la liquidez (al respecto, consulta nuestro análisis Liquidez y estructura de capital: pilares de un plan financiero estratégico).


Estados financieros intermedios qué se debe atender en relación con el cierre contable?


Aquí hablaremos sobre...

-¿Qué son estados financieros de períodos intermedios?.
-Elaboración y presentación de estados financieros intermedios.
-Estados financieros intermedios y cierre contable.

NIC 34 define los lineamientos para la presentación de estados financieros intermedios para el grupo 1, pues algunas entidades presentan información en un período inferior a un año.

Te contamos en este editorial qué aspectos deben contener estos informes y su relación con el cierre contable.

El objetivo de los estados financieros es mostrar la situación financiera de la empresa. Sus resultados son útiles en la determinación de qué tan bien o mal un negocio se está realizando, además, es una herramienta indispensable para la toma de decisiones.


Generalmente, los estados financieros son preparados en períodos anuales, no obstante, las empresas puedan optar por elaborar estados financieros de períodos intermedios con el fin de obtener información detallada y oportuna sobre el estado del negocio o responder a los requerimientos de las autoridades.

Veremos a continuación aspectos importantes en materia de los estados financieros intermedios y el cierre contable.

¿Qué son estados financieros de períodos intermedios?.

Un informe intermedio es aquel que ha sido elaborado con corte inferior a un año, este tiene por objetivo contar con información detallada sobre la entidad en el momento en que sea requerida.

De acuerdo con las definiciones de la NIC 34, que contiene los parámetros para el grupo 1, se entiende por información financiera intermedia toda información financiera que contenga, o bien un conjunto de estados financieros completos (tales como los que se describen en la NIC 1: Presentación de estados financieros), o bien un conjunto de estados financieros condensados para un período intermedio.

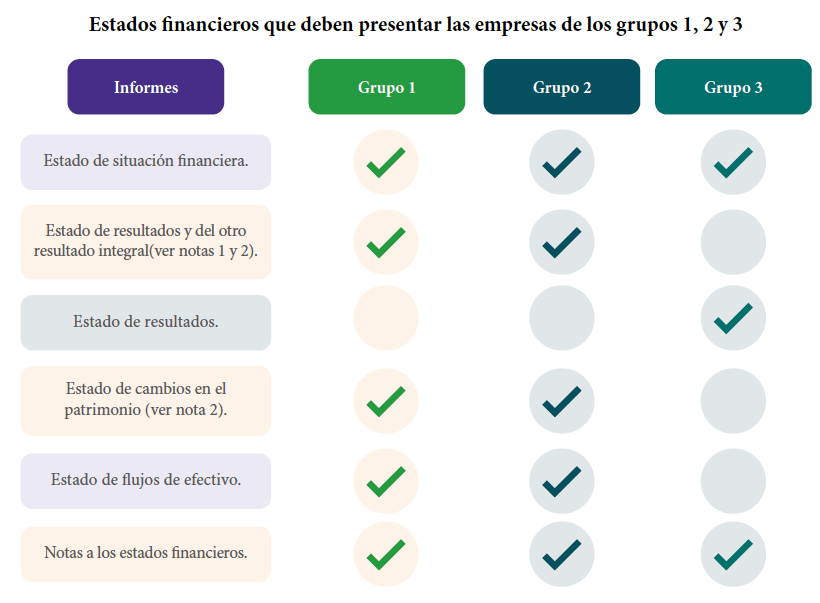
Por lo anterior, se entiende que los estados financieros de períodos intermedios a presentar serán el juego de estados financieros completos de acuerdo con la NIC 1, estos podrán presentarse con información condensada.

En la siguiente imagen, se detalla cuáles y cuántos estados financieros deben ser preparados por las empresas por cada grupo:


Es importante tener en cuenta que los estados financieros de períodos intermedios no deben confundirse con otros informes, por ejemplo, los informes mensuales entregados a gerencia, en los cuales no se presentan revelaciones.

En el siguiente video, el Dr. Juan Fernando Mejía, consultor de Estándares Internacionales, hace una aclaración importante con relación a la presentación de estados financieros intermedios y otros tipos de reporte de corte inferior a un año:

Elaboración y presentación de estados financieros intermedios

La siguiente infografía muestra el contenido mínimo que deben tener los estados financieros de períodos intermedios para las entidades del Grupo 1:


La presentación de información condensada es permitida por la NIC 34 para los estados financieros de períodos intermedios, esto supone un conjunto de estados financieros básicos que contiene información resumida a la fecha de los estados financieros por cada grupo de partidas, niveles o subtotales. Esta información deberá prepararse con apoyo en el juicio profesional sobre la importancia de cada uno de los rubros a presentar. Si bien es cierto, la norma permite que se presente información de manera condensada, se permite también que los rubros se presenten completos en la información financiera intermedia.

Además, las notas a los estados financieros serán seleccionadas, esto quiere decir que las revelaciones serán las requeridas por la norma. Debe tenerse en cuenta que hay partidas o grupos de partidas que no deberán omitirse para no dar lugar a una mala interpretación de los estados financieros de período intermedio.

Para la elaboración de los estados financieros intermedios debe considerarse que la norma es explícita en indicar que las estimaciones del valor neto de realización o del valor razonable se realizan al menos a la fecha de cierre del período, por lo que no se hace necesario realizar las mencionadas estimaciones en cada emisión de los estados financieros intermedios.

También, para la preparación de estados financieros intermedios debe tenerse en cuenta el párrafo 37 de la NIC 34:

Los ingresos ordinarios que se perciben de forma estacional, cíclica u ocasionalmente no deben ser objeto, dentro de un mismo período contable anual, de anticipación o diferimiento, para la elaboración de información intermedia, sin tal anticipación o diferimiento no serían apropiados para la presentación de la información financiera al final del período contable anual.

De igual manera, la NIC 34 establece lineamientos para los costos incurridos en manera no uniforme, estableciendo que estos serán objeto de anticipación o aplazamiento en los estados financieros intermedios siempre y cuando sea apropiado anticipar o diferir esos costos al cierre anual. Esto, por ejemplo, para la amortización de una póliza de seguros.

De acuerdo con el párrafo 20 de la NIC 34, para realizar una comparación de la información de los estados financieros intermedios, se deben incluir estados financieros adicionales, ya sea del período contable anterior o, en algunos casos, los estados financieros acumulados a la fecha de corte de los estados financieros intermedios.

En el siguiente video, Juan David Maya precisa aspectos sobre la presentación de estados financieros intermedios para las pymes y microempresas:

Estados financieros intermedios y cierre contable

En cuanto al cierre contable, debe precisarse que esta es una actividad anual que determinará el resultado (utilidad o pérdida) de una compañía en un período específico, generalmente anual, para lo cual se revisan todos los ingresos, costos y gastos de la compañía con el objetivo de verificar su correcta contabilización.

“Las entidades requeridas para elaborar y presentar informes financieros de períodos intermedios de propósito general deben aplicar los mismos criterios contables que se utilizan para elaborar los estados financieros de cierre”

Ahora bien, entre las principales diferencias de los estados financieros de períodos intermedios y los estados financieros de cierre de ejercicio, resaltamos las siguientes: Los estados financieros de períodos intermedios son obligatorios para las empresas que cotizan en bolsa o cuando es requerido por las autoridades.

Los estados financieros de períodos intermedios pueden contener información condensada, no se requiere un alto nivel de detalle de la información.

En los estados financieros de períodos intermedios se puede usar el método de naturaleza del gasto, mientras que el estado financiero de cierre exige el método de función del gasto.

Los estados financieros de períodos intermedios permiten notas explicativas seleccionadas, por lo que no es necesario realizar todas las revelaciones. Las entidades requeridas para elaborar y presentar informes financieros de períodos intermedios de propósito general deben aplicar los mismos criterios contables que se utilizan para elaborar los estados financieros de cierre, de acuerdo con el párrafo 9 de la NIC 34:

Si la entidad publica un conjunto de estados financieros completos en su información financiera intermedia, la forma y contenido de tales estados deben cumplir las exigencias establecidas en la NIC 1 – Presentación de estados financieros, para un conjunto de estados financieros completos.

Por tanto, no es muy amplia la brecha entre la elaboración de los estados financieros intermedios y los estados financieros de fin de año; pues, la información intermedia es base para la preparación de estados financieros de cierre.

El propósito del cierre contable es reflejar con el mayor grado de precisión la situación real de la entidad a través de la emisión de los estados financieros, por lo que actividades como revisar cada una de las cuentas y conciliar los saldos contables y fiscales ayudará al preparador de la información financiera en la elaboración de los estados financieros de cierre.

Para concluir, resaltamos que la emisión de información financiera intermedia genera un proceso adicional de trabajo para sus preparadores y emisores, por tanto, la entidad deberá evaluar si es estrictamente necesario emitir los estados financieros intermedios, o si por el contrario puede emitir información financiera intermedia que contenga una relación de los registros contables a una fecha de corte.

Conoce nuestro Libro Blanco Cierre contable y conciliación fiscal – 2.a edición, donde se analizan las principales revisiones que se deben atender en 2021 en materia contable y fiscal, teniendo en cuenta que aún son evidentes los efectos de la pandemia en las entidades.

martes, marzo 14, 2023

Régimen simple de tributación le conviene a los profesionales de la salud: estos son los beneficios


Aquí hablaremos sobre...Tarifas más bajas para calcular el impuesto a cargo en el régimen simple
No presentarán anticipos bimestrales en el régimen simple si sus ingresos no exceden las 3.500 UVT
Otros beneficios del régimen simple

La Ley 2277 de 2022 introdujo grandes cambios en el régimen simple de tributación, los cuales benefician especialmente a los profesionales de la salud con contrato de prestación de servicios.

El plazo para inscribirse en este régimen vencerá el 28 de febrero de 2023.

Conoce aquí los detalles.

La Ley 2277 de 2022 introdujo una serie de modificaciones al régimen simple de tributación con el fin de volverlo más atractivo ante los contribuyentes. Dichas modificaciones benefician a varias personas naturales y jurídicas que opten por acogerse a dicho régimen. Sin embargo, unos de los más beneficiados son precisamente los profesionales de la salud que tengan contrato de prestación de servicios.

“solo podrán optar por el régimen simple las personas naturales que tengan contrato de prestación de servicios o sean trabajadores independientes”

Recordemos que, de acuerdo con el artículo 903 del Estatuto Tributario –ET–, para el caso de las personas naturales, no podrán optar por el régimen simple aquellas que el ejercicio de su actividad económica configure los elementos propios de un contrato de realidad laboral o relación legal y reglamentaria (contrato laboral). Por tanto, solo podrán optar por el régimen simple las personas naturales que tengan contrato de prestación de servicios o sean trabajadores independientes.

Además, es importante no perder de vista que por el año gravable 2023 la oportunidad para acogerse al régimen simple será hasta el próximo martes 28 de febrero de 2023, para lo cual los interesados deberán realizar la actualización del RUT reemplazando el código de responsabilidad 05 – Régimen ordinario, por el código 47 – Régimen simple de tributación.

Ahora bien, a continuación, presentaremos los beneficios que podrán tener los trabajadores de la salud que opten por el régimen simple de tributación:

Tarifas más bajas para calcular el impuesto a cargo en el régimen simple

La nueva versión del artículo 908 del ET, modificado por el artículo 74 de la Ley 2277 de 2022, contiene 5 tablas en donde señala las tarifas con las cuales se deberá liquidar el impuesto unificado, dependiendo de los ingresos brutos anuales y de la actividad económica desarrollada.

Para el caso de los profesionales de la salud con contrato de prestación de servicios, el numeral 4 del artículo 908 del ET contempla tarifas que van desde el 3,7 % hasta el 5,9 %, las cuales resultan ser más bajas que las previstas en el artículo 241 del ET, que oscilan entre 19 % y el 39 %, y con las que se calcula actualmente el impuesto de renta en el régimen ordinario.

Frente a este tema surgieron interrogantes sobre cuáles tarifas debían usar los profesionales de la salud que prestaran servicios, dado que el artículo 908 del ET contempla tarifas para las actividades de atención de la salud humana, así como para las actividades de servicios profesionales (ver los numerales 4 y 5 del artículo 908 del ET). Sin embargo, mediante el Concepto 131 de enero 30 de 2023, la Dian aclaró que las tarifas que debían usar los profesionales de la salud son las previstas en el numeral 4 del artículo 908 del ET, toda vez que si bien el ejercicio de la medicina involucra la prestación de servicios, por criterio de especialidad prevalece la atención de la salud (ver nuestro editorial Régimen simple en el 2023 para profesionales de la salud: esto interpretó la Dian).

En este orden de ideas, dado que los profesionales de la salud calcularán su impuesto anual con las tarifas por actividades de atención de la salud humana, no les será aplicable lo dispuesto en el inciso segundo del artículo 905 del ET respecto al límite especial de 12.000 UVT de ingresos brutos para acceder al régimen simple.

Lo único a lo que tendrían que estar atentos es que, al momento de optar por el SIMPLE, sus ingresos brutos del año anterior no debieron exceder el equivalente a 100.000 UVT ($3.800.400.000 por 2022); además, una vez se encuentren inscritos en dicho régimen también deberán continuar respetando dicho límite, dado que al exceder las 100.00 UVT ($4.241.200.000 por 2023) se podrán ver expuestos a la expulsión del SIMPLE.

No presentarán anticipos bimestrales en el régimen simple si sus ingresos no exceden las 3.500 UVT

Aunque el parágrafo 4 del artículo 908 del ET exige que los contribuyentes del régimen simple paguen de forma bimestral un anticipo a título del impuesto unificado bajó el régimen simple (el cual se liquidará en el formulario 2593 empleando las tarifas previstas en el parágrafo en mención), el nuevo parágrafo 3 del artículo 910 del ET, adicionado por el artículo 45 de la Ley 2277 de 2022, precisa que los contribuyentes personas naturales pertenecientes al SIMPLE, cuyos ingresos no superen las 3.500 UVT ($133.014.000 por 2022 y $148.442.000 por 2023), únicamente deberán presentar la declaración anual consolidada en el formulario 260, sin necesidad de realizar pagos anticipados mediante el formulario 2593.

Por tanto, un profesional de la salud con contrato de prestación de servicios que durante el año 2022 tuvo ingresos brutos mensuales entre 10 y 11 millones de pesos, y para el año gravable 2023 opta por acogerse al régimen simple, no deberá calcular anticipos bimestrales, sino que solo deberá presentar una declaración anual consolidada en la cual liquidará el impuesto unificado correspondiente al año gravable 2023, la cual deberá presentar durante el 2024.

Nota: es importante no perder de vista que, si un profesional de la salud al 31 de diciembre de 2022 pertenecía al régimen ordinario, pero en febrero de 2023 decide acogerse al régimen simple, aun así deberá presentar la declaración de renta del año gravable 2022, la cual deberá ser presentada entre el 9 de agosto y el 19 de octubre de 2023. Consulta nuestro Calendario tributario 2023 para conocer las fechas.

Otros beneficios del régimen simple

Si se opta por tributar en el régimen simple, las personas naturales que realicen dicho cambio dejarán de cumplir con la presentación de la declaración de renta en el formulario 210 y pasarán a presentar la declaración anual consolidada en el formulario 260.

Tratándose de profesionales de la salud que, además, son responsables del impuesto de industria y comercio en los respectivos municipios donde desarrollan la actividad económica, dejarán de presentar la declaración del ICA, dado que este se consolidará en su declaración anual del SIMPLE, liquidándose dentro del mismo formulario 260.

Adicionalmente, aunque en el régimen simple no se permite la imputación de costos ni deducciones, sí podrán restar dentro de su declaración los respectivos pagos a seguridad social, así como tomar como descuento tributario el 0,5 % de los pagos recibidos mediante pagos electrónicos; o bien, podrán descontar el GMF que haya sido efectivamente pagado durante el respectivo año gravable, sin importar que tenga o no relación con la actividad económica; pero, siempre y cuando no exceda el 0,004 % de los ingresos netos del contribuyente.


Conflicto de intereses cómo afecta el juicio profesional del revisor fiscal


Aquí hablaremos sobre...

-¿Quiénes son los encargados de realizar el juicio profesional?.
-¿Cómo se determina un conflicto de intereses?.
-Directrices del Código de Ética en relación con un conflicto de intereses.

El revisor fiscal debe cumplir los principios fundamentales e identificar, evaluar y hacer frente a las amenazas con relación al conflicto de intereses.

Este conflicto, a su vez, podría comprometer la integridad y juicio profesional del revisor fiscal.

Te contamos más en este editorial.

El revisor fiscal debe aplicar el juicio profesional dentro de las actividades que realiza a diario. Se exige que el proceder de este profesional sea íntegro, aun cuando sus acciones no estén siendo vigiladas.

Por otra parte, el conflicto de intereses podría comprometer la integridad y juicio profesional del revisor fiscal o auditor. La naturaleza y significatividad de las amenazas podrían jugar un papel determinante.

Entendiendo lo anterior, presentamos en el siguiente video la explicación del Dr. Roberto Valencia, experto consultor en auditoría y revisoría fiscal, sobre el conflicto de intereses en que puede incurrir un profesional contable:

Teniendo en cuenta que los conflictos de intereses podrían comprometer la integridad y juicio profesional del revisor fiscal, el código de ética del contador público concentra lineamientos en torno al conflicto de intereses.

En los siguientes renglones daremos respuestas a las cuestiones planteadas en el consultorio de auditoría y revisoría fiscal:

¿Quiénes son los encargados de realizar el juicio profesional?.

El juicio profesional es un elemento trascendental en el ejercicio profesional del contador público y es un componente importante de la confianza pública depositada en la profesión. Un juicio profesional se logra mediante la combinación de la experiencia, el conocimiento y la formación del contador público, tanto académica como laboral.

¿Cómo se determina un conflicto de intereses?.

La norma aclara que es el profesional contable quien debe cumplir los principios fundamentales e identificar, evaluar y hacer frente a las amenazas relacionadas con el conflicto de intereses.

Para aclarar la cuestión planteada, precisamos en las disposiciones del Código de Ética del contador público reestructurado por el IESBA, específicamente en el párrafo 210.2 se indica que:

Un conflicto de intereses origina amenazas en relación con el principio de objetividad y podría originar amenazas en relación con los demás principios fundamentales. Dichas amenazas se podrían originar cuando:

(a) el profesional de la contabilidad realiza una actividad profesional relacionada con una determinada cuestión para dos o más partes cuyos intereses con respecto a dicha cuestión están en conflicto; o

(b) el interés del profesional de la contabilidad con respecto a una determinada cuestión y el de la parte para la que realiza una actividad profesional relacionada con dicha cuestión están en conflicto.

Directrices del Código de Ética en relación con un conflicto de intereses

Puede darse el caso de que el revisor fiscal se encuentre ante situaciones que podrían originar amenazas a los principios fundamentales, por ejemplo, cuando el revisor fiscal proporciona servicios tanto al vendedor como al comprador en relación con la misma transacción o cuando el revisor fiscal asesora a un cliente para que invierta en un negocio, en el cual el cónyuge del revisor fiscal en ejercicio tiene un interés financiero.

A continuación, algunas de las directrices contenidas en el marco normativo: Al valorar los intereses y relaciones que puedan originar un conflicto de intereses, queda a juicio del profesional contable concluir si en la situación puntual se compromete o no el cumplimiento de principios fundamentales.
El profesional contable, al tratar los conflictos de intereses o en el ejercicio de su labor en general, siempre debe permanecer atento a acatar el principio de confidencialidad.

Si la amenaza que se origina no tiene un nivel aceptable, el contador puede aplicar salvaguardas para eliminarla o reducirla; en caso de que no sea eliminada o reducida, este debe abstenerse de realizar el servicio profesional que origina este conflicto.

Antes de iniciar labores con un nuevo cliente el contador debe identificar la naturaleza de los intereses y relaciones entre las partes involucradas, la naturaleza del servicio y sus consecuencias para las partes.
Lo ideal es que el conflicto de intereses existente se identifique cuanto antes, para así mismo aplicar las salvaguardas.

Cuando la revelación es verbal se recomienda al contador documentar las circunstancias que originaron el conflicto de intereses, así como su impacto y las salvaguardas aplicadas.

En la documentación realizada también se debe incluir el papel que ha desempeñado el contador, la labor realizada, los actores que intervienen y el razonamiento que sustenta la conclusión de aceptar o no el encargo.

El conferencista aclara que, en caso de que hayan diferencias relacionadas con la determinación de un conflicto de intereses, este podrá remitirse a la Junta Central de Contadores. Se aclara, además, que es deber del revisor fiscal identificar las amenazas en torno a un conflicto de intereses.

Para concluir, el párrafo 210.4 del Código de Ética señala que el profesional contable no permitirá que un conflicto de intereses comprometa su juicio profesional o empresarial, esto, de acuerdo con el principio de objetividad.

El Código de Ética recomienda, además, que el revisor fiscal deberá ante tales situaciones solicitar orientaciones de la entidad para la que trabaja, o de organismos profesionales como el Consejo Técnico de la Contaduría Pública, asesores jurídicos u otro revisor fiscal.


lunes, marzo 13, 2023

Plan Nacional de Desarrollo 2022-2026 modificaría varias normas tributarias


Aquí hablaremos sobre...

-Plan Nacional de Desarrollo crearía el registro único de ingresos.
-Casos en que la Dian podría suprimir las deudas a cargo de personas naturales.
-Plan nacional de desarrollo señalaría las transferencias de bienes por parte de entidades públicas que estarían exentas de impuestos.

En el proyecto de ley del Plan Nacional de Desarrollo, radicado el 6 de febrero de 2023 en el Congreso, se incluyen algunas normas de tipo tributario, entre las cuales se destacan la creación del registro único de ingresos y la modificación del artículo 820 del Estatuto Tributario.

El pasado 6 de febrero de 2023 fue radicado en el Congreso el texto del proyecto de ley 274 de Senado y 338 de Cámara, con el cual se pretende aprobar el Plan Nacional del Desarrollo para el gobierno de Gustavo Petro durante el período 2022 a 2026, la cual es una tarea que le corresponde tramitar a todos los presidentes durante su primer año de posesión (véase por ejemplo lo que fue la Ley 1955 de mayo de 2019, con la cual se expidió el plan nacional de desarrollo de Iván Duque para el periodo 2018 a 2022).

Ahora, bien, como es costumbre en este tipo de proyectos de ley, el texto radicado en el Congreso contempla la creación de nuevas normas de tipo tributario, o la modificación de algunas ya existentes, entre las cuales se destacan:

Plan Nacional de Desarrollo crearía el registro único de ingresos.

“se contempla la creación de un registro único de ingresos con el propósito de determinar la focalización de los subsidios, programas, políticas, planes, proyectos y servicios de la oferta social”

En el artículo 55 del proyecto de ley se contempla la creación de un registro único de ingresos con el propósito de determinar la focalización de los subsidios, programas, políticas, planes, proyectos y servicios de la oferta social. Para lograr ese propósito, el proyecto indica que el Departamento nacional de Planeación podrá solicitar a la Dian la información de las declaraciones tributarias, aduaneras y cambiarias, información exógena y la información del sistema de factura electrónica de la que trata el artículo 616-1 del Estatuto Tributario –ET–.

Casos en que la Dian podría suprimir las deudas a cargo de personas naturales.

El artículo 271 del proyecto de ley contempla la adición de un parágrafo transitorio 2 al artículo 820 del ET, el cual regula los casos en que la Dian puede suprimir, de los registros y cuentas de los contribuyentes de su jurisdicción, las deudas a cargo de personas naturales. En el nuevo parágrafo se leería lo siguiente:

Parágrafo transitorio 2. Hasta el 31 de diciembre de 2025, la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales –Dian– queda facultada para suprimir masivamente de los sistemas informáticos que administra el estado de cuenta de los contribuyentes, aquellas deudas que no obstante haberse efectuado las correspondientes diligencias de cobro, estén sin respaldo económico por no existir bienes suficientes, ni garantía alguna, siempre que las mismas tengan una antigüedad mayor a cuatro (4) años contados desde el vencimiento de la obligación. Para hacer uso de esta facultad deberá proferirse un acto administrativo por parte de los funcionarios competentes conforme con los procedimientos adoptados por la entidad, sin que se requiera conformar expediente y dejando la trazabilidad correspondiente.

Plan nacional de desarrollo señalaría las transferencias de bienes por parte de entidades públicas que estarían exentas de impuestos.

El artículo 267 del proyecto modificaría el artículo 238 de la Ley 1450 de junio de 2011 para establecer que cuando las entidades públicas del orden nacional transfieran a la Central de Inversiones SA –CISA–, a título gratuito y mediante acto administrativo, los bienes inmuebles, participaciones accionarias y activos de su propiedad que no requieran para el ejercicio de sus funciones, dichos actos estarán exentos de los impuestos nacionales.

Entidades públicas podrían contratar de manera directa mediante esquema o modalidad de asociaciones público-populares

En el artículo 82 del proyecto de ley se menciona que las entidades públicas podrán contratar de manera directa mediante esquema o modalidad de “asociaciones público-populares con unidades de la economía popular”, organismos de acción comunal, social o comunitaria u otras formas de organización social, grupos y comunidades étnicas. Sin embargo, la norma incluye un parágrafo en el que se dispone que en ningún caso se requeriría que dichos proveedores del Estado figuren inscritos en el registro único de proponentes –RUP–, o el que haga sus veces, y adicionalmente la entidad contratante apoyará y acompañará el trámite de la facturación electrónica mediante los canales gratuitos habilitados por la Dian.