viernes, agosto 05, 2022

Nómina electrónica: ¿los valores originados en litigios laborales deben reportarse?


Por medio del Oficio 904137 del 25 de mayo de 2022, la Dian indica aspectos sobre la nómina electrónica y la obligación de reportar los litigios laborales.

Ya sea que el empleador esté o no obligado a llevar contabilidad, es importante tener en cuenta lo establecido en el artículo 107-1 del ET.
“los valores por salarios y prestaciones que se deban reconocer a un trabajador por causa de un litigio laboral también se deben reportar en el documento soporte de nómina electrónica”

El pasado 25 de mayo de 2022 la Dian expidió su Oficio 904137, a través del cual se confirmó que los valores por salarios y prestaciones que se deban reconocer a un trabajador por causa de un litigio laboral también se deben reportar en el documento soporte de nómina electrónica.

La pregunta que se le formuló a la Dian en el mencionado oficio fue:

¿Los pagos laborales (salariales, prestacionales, etc.) cuando provengan de litigios laborales se deben incluir en el documento soporte de pago de nómina electrónica?

La entidad respondió lo siguiente:

El documento soporte de pago de nómina electrónica y las notas de ajuste que se derivan del citado documento, se origina por los pagos o abonos en cuenta relacionados con la nómina, entendidos ellos como aquellos que se desprenden de una relación laboral o legal y reglamentaria, así como por los pagos a pensionados a cargo del empleador. A la luz de la normatividad vigente, este tiene como finalidad constituir el soporte de los costos y deducciones en el impuesto sobre la renta y complementarios e impuestos descontables en el impuesto sobre las ventas -IVA de las mencionadas erogaciones para el empleador (cfr. artículo 2º de la Resolución DIAN No. 000013 de 2021).

Teniendo en cuenta lo anterior, y siempre que los pagos al trabajador provenientes de una sentencia judicial correspondan a pagos derivados de la relación laboral o legal y reglamentaria, deberán ser incluidos en el documento soporte de pago de nómina electrónica para constituir el soporte del costo, deducción o descontable.

De manera que, los valores señalados en dicha sentencia que cumplan los criterios legales vigentes para ser considerados costos, deducciones e impuestos descontables y que se ajusten a lo explicado en el párrafo anterior (así como a la normativa vigente aplicable), se deberán incluir en el documento electrónico correspondiente al mes dentro del cual se da el pago o abono en cuenta, lo que suceda primero, de los conceptos derivados de la relación laboral o legal y reglamentaria originados en el fallo correspondiente. Lo anterior, en concordancia con lo dispuesto en los artículos 2 y 3 de la Resolución DIAN No. 000013 de 2021.

Por tanto, si el empleador es un contribuyente de renta obligado a llevar contabilidad, se diría que el costo o gasto laboral originado por haber perdido el caso judicial lo tendría que causar en el momento en que se haya dictado la sentencia. Por su parte, si se trata de un empleador no obligado a llevar contabilidad, el respectivo costo o gasto solo lo tendría que reconocer en el momento en que lo pague.

Sin embargo, en el artículo 107-1 del ET se establece lo siguiente:

Artículo 107-1. Limitación de deducciones. <Artículo adicionado por el artículo 63 de la Ley 1819 de 2016. El nuevo texto es el siguiente:> Las siguientes deducciones serán aceptadas fiscalmente siempre y cuando se encuentren debidamente soportadas, hagan parte del giro ordinario del negocio, y con las siguientes limitaciones:Atenciones a clientes, proveedores y empleados, tales como regalos, cortesías, fiestas, reuniones y festejos. El monto máximo a deducir por la totalidad de estos conceptos es el 1% de ingresos fiscales netos y efectivamente realizados.Los pagos salariales y prestacionales, cuando provengan de litigios laborales, serán deducibles en el momento del pago siempre y cuando se acredite el cumplimiento de la totalidad de los requisitos para la deducción de salarios.

(El subrayado es nuestro).


Si dicha norma dice que los valores provenientes de litigios laborales solo son deducibles “en el momento del pago”, eso significaría que hasta los empleadores obligados a llevar contabilidad solo podrán deducir dicho costo o gasto en el año en que lo paguen. Esto implicaría que dicho valor solo quedará reportado en el “documento soporte de nómina electrónica” del mes en que efectivamente haya quedado pagado y no en el mes en que haya quedado causado, pues la función de dicho documento es el de servir de soporte para los valores que sí se tomarán como deducibles en la declaración de renta (ver artículo 4 de la Resolución 000013 de febrero de 2021).

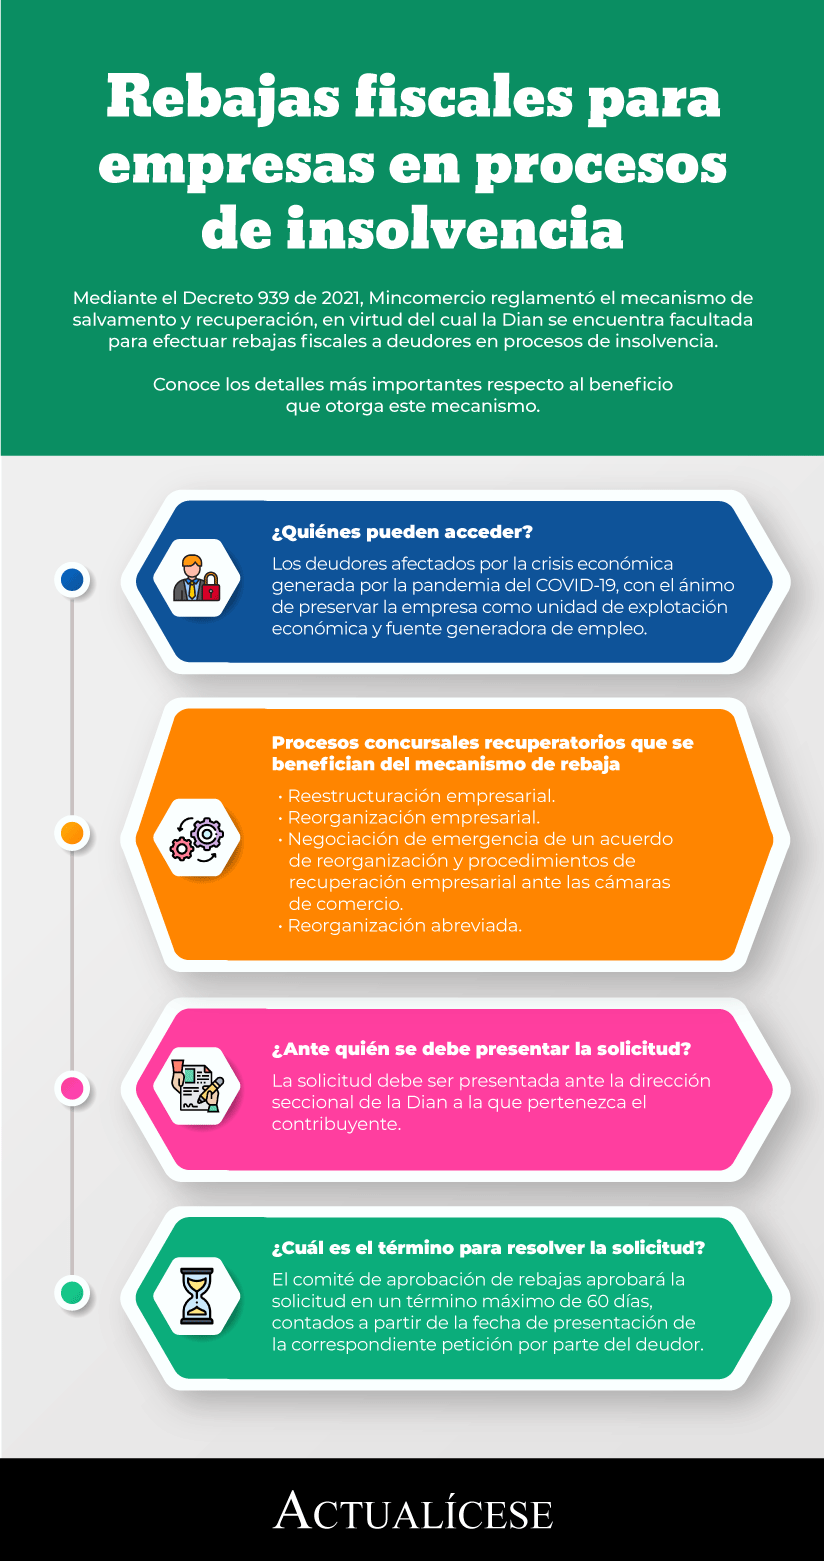
Rebajas fiscales para empresas en procesos de insolvencia


Mediante el Decreto 939 de agosto 19 de 2021, se reglamentó el mecanismo de salvamento y recuperación, en virtud del cual la Dian se encuentra facultada para efectuar rebajas fiscales a deudores en procesos de insolvencia.

Conoce los detalles más importantes respecto a este beneficio.

El 19 de agosto de 2021 el Ministerio de Comercio expidió el Decreto 939, mediante el cual reglamentó parcialmente el parágrafo 3 del artículo 5 del Decreto Legislativo 560 de 2020, respecto al mecanismo de salvamento y recuperación, facultando a la Dian para efectuar rebajas en sanciones, intereses y capital a los deudores afectados por la crisis económica derivada de la pandemia generada por el COVID-19, en lo referente a la declaratoria del estado de emergencia económica, social y ecológica, en el marco de un proceso de insolvencia recuperatorio de los establecidos en la Ley 550 de 1990, Ley 1116 de 2006, Decreto Legislativo 560 de 2020 y el Decreto 772 de 2020.

A continuación, abordamos los detalles más importantes para acceder a las rebajas sobre obligaciones fiscales para empresas en procesos de insolvencia:

¿Qué tipo de procesos concursales recuperatorios se beneficiarán del mecanismo de rebaja?

De acuerdo con el artículo 1 del Decreto 842 de 2020, podrán acceder al mecanismo en mención los deudores inmersos en cualquiera de los siguientes procesos:Reestructuración empresarial (Ley 550 de 1999).
Reorganización empresarial (Ley 1116 de 2006).
Negociación de emergencia de un acuerdo de reorganización y procedimiento de recuperación empresarial ante las cámaras de comercio (Decreto Legislativo 560 de 2020).
Reorganización abreviada (Decreto Legislativo 772 de 2020).
¿Cuáles son las rebajas de capital, intereses y sanciones que pueden aplicarse?

La rebaja de capital, intereses, sanciones o multas se efectuará sobre aquellas acreencias sometidas a concurso respecto de los impuestos, tasas o contribuciones, de acuerdo con la siguiente información:

Tiempo de pago establecido en el acuerdo para acreedores Dian y entidades del Estado

Rebaja de capital

Rebaja de intereses y sanciones

Si el pago total de la acreencia reconocida se realiza entre el año 1 y el año 3 de ejecución del acuerdo.

Reducción del 40 % del capital.

Reducción del 80 % de los intereses, sanciones y las multas, según sea el caso.

Si el pago total de la acreencia reconocida se realiza a más tardar en el año 4 de ejecución del acuerdo.

Reducción del 30 % del capital.

Reducción del 70 % de los intereses, sanciones y las multas, según el caso.

Si el pago total de la acreencia reconocida se realiza a más tardar en el año 5 de ejecución del acuerdo.

Reducción de 20 %.

Reducción del 60 % de los intereses, sanciones y las multas.

Si el pago total de la acreencia reconocida se realiza a más tardar en el año 6 de ejecución del acuerdo.

Reducción del 10 %.

Reducción del 50 % de los intereses, sanciones y las multas.

Si el pago total de la acreencia reconocida se realiza a más tardar en el año 7 de ejecución del acuerdo.

Reducción del 5 %.

Reducción del 40 % de los intereses, sanciones y las multas.

A partir del año 8.

Reducción del 0 %.

Reducción del 0 %.


Para el caso de los contribuyentes que tienen pendiente el pago de sanciones independientes o multas, sin que se encuentren asociadas a impuestos, las rebajas de multas y sanciones se efectuarán de la siguiente forma:

Tiempo de pago establecido en el acuerdo para acreedores Dian y entidades del Estado

Rebaja de multas

Rebaja de sanciones

Si el pago total de la acreencia reconocida a título de multa o de sanción se realiza entre el año 1 y el año 3 de ejecución del acuerdo.

Reducción del 40 %.

Reducción del 40 % del valor de la sanción.

Si el pago total de la acreencia reconocida a título de multa o de sanción se realiza a más tardar en el año 4 de ejecución del acuerdo.

Reducción del 30 %.

Reducción del 30 % del valor de la sanción.

Si el pago total de la acreencia reconocida a título de multa o de sanción se realiza a más tardar en el año 5 de ejecución del acuerdo.

Reducción del 20 %.

Reducción del 20 % del valor de la sanción.

Si el pago total de la acreencia reconocida a título de multa o de sanción se realiza a más tardar en el año 6 de ejecución del acuerdo.

Reducción del 10 %.

Reducción del 10 % del valor de la sanción.

Si el pago total de la acreencia reconocida a título de multa o de sanción se realiza a más tardar en el año 7 de ejecución del acuerdo.

Reducción del 5 %.

Reducción del 5 % del valor de la sanción.

A partir del año 8.

Reducción del 0 %.

Reducción del 0 %.

Requisitos para acceder al mecanismo de salvamento y recuperación de rebajaEncontrarse inmerso en alguno de los procesos de naturaleza concursal recuperatorio citados.
Debe estar en firme la providencia de graduación y calificación de acreencias, toda vez que el mecanismo solo aplica respecto de las obligaciones que por disposición legal se cancelarán conforme a las condiciones propias del acuerdo propuesto.
La propuesta de pago debe estar ajustada con las condiciones establecidas en los numerales 1 y 2 del artículo 2.2.2.9.7.4 del Decreto 1074 de 2015, adicionado por el Decreto 939 de 2021.
¿Ante quién se debe presentar la solicitud para acceder al mecanismo de salvamento y recuperación?

La solicitud debe ser presentada ante la dirección de la Dian a la cual pertenece el contribuyente, discriminando con claridad los conceptos, años y períodos de las obligaciones, así como el valor del impuesto, las sanciones e intereses reconocidos al interior del trámite concursal.

La solicitud debe estar acompañada de la providencia de graduación y calificación de acreencias, junto con la memoria explicativa de las causas de insolvencia y el proyecto de acuerdo para atender el pago de las obligaciones.

La propuesta de pago del acuerdo de reorganización debe ajustarse con base en los criterios de tiempo establecidos en el artículo 2.2.2.9.7.4 del Decreto 1074 de 2015.
¿Cuál es el término para resolver la solicitud?

El comité de aprobación de rebajas fiscales aprobará las solicitudes en un término máximo de 60 días, contados a partir de la fecha de presentación de la correspondiente petición por parte del deudor.

El comité de aprobación de rebajas fiscales aprobará las solicitudes en un término máximo de 60 días, contados a partir de la fecha de presentación de la correspondiente petición por parte del deudor.

Es importante tener en cuenta que contra la decisión tomada por el comité respecto a la solicitud no procederá ningún recurso.
Razones por las cuales puede perderse la oportunidad de acceder al beneficio de rebajas

Pueden ser causales de pérdida de las rebajas las siguientes:La no confirmación del acuerdo de reorganización o no validación del acuerdo.
La declaratoria del juez concursal del incumplimiento por la no atención oportuna de los gastos de administración o de las obligaciones que se deriven del cumplimiento del acuerdo.
Ten en cuenta que…

El beneficio de rebajas fiscales para empresas en procesos de insolvencia no procede para las rebajas de capital respecto de los impuestos indirectos, tales como IVA,

El beneficio de rebajas fiscales para empresas en procesos de insolvencia no procede para las rebajas de capital respecto de los impuestos indirectos, tales como IVA, impuesto nacional al consumo y retención en la fuente, entre otros; tampoco a los descuentos efectuados a trabajadores o aportes al sistema de seguridad social.

Rebajas fiscales para empresas en procesos de insolvencia | Actualícese Rebajas fiscales para empresas en procesos de insolvencia (actualicese.com)

jueves, agosto 04, 2022

Régimen tributario Zese se aplicará en Buenaventura y Barrancabermeja entre 2022 y 2025


Las nuevas sociedades que se instalen en municipios Zese entre julio de 2022 y julio de 2025 (acatando el artículo 268 de la Ley 1955 de 2019), se encuentren en el régimen ordinario y generen mínimo 2 puestos de trabajo, disfrutarán 10 años de tributación reducida en renta.

El pasado 8 de julio de 2022 se expidieron las leyes 2238 y 2240. A través de estas se dispuso extender a los municipios de Buenaventura y Barrancabermeja, entre julio 8 de 2022 y julio 7 de 2025, la aplicación de los beneficios tributarios del régimen Zese referido en el artículo 268 de la Ley 1955 de mayo 25 de 2019.

Al respecto, es necesario recordar que el artículo 268 de la Ley 1955 de 2019 se modificó con los artículos 147 de la Ley 2010 de diciembre de 2019 y el artículo 10 de la Ley 2069 de diciembre 31 de 2020, y hasta la fecha solo se ha reglamentado con el Decreto 2112 de noviembre 24 de 2019 (el cual agregó los artículos 1.2.1.23.2.1 hasta 1.2.1.23.2.10 al DUT 1625 de 2016).

Por tanto, actualmente el texto del artículo 268 de la Ley 1955 de 2019 establece lo siguiente:

Artículo 268. Zona económica y social especial (Zese) para la guajira, norte de Santander y Arauca. Créese un régimen especial en materia tributaria para los departamentos de La Guajira, Norte de Santander y Arauca, para atraer inversión nacional y extranjera y así contribuir al mejoramiento de las condiciones de vida de su población y la generación de empleo.

Este régimen aplica a las sociedades comerciales que se constituyan en la ZESE, dentro de los tres (3) años siguientes a la entrada en vigencia de la presente ley, bajo cualquiera de las modalidades definidas en la legislación vigente o las sociedades comerciales existentes que durante ese mismo término se acojan a este régimen especial y demuestren un aumento del 15% del empleo directo generado, tomando como base el promedio de los trabajadores vinculados durante los dos últimos años, el cual se debe mantener durante el periodo de vigencia del beneficio, y cuya actividad económica principal consista en el desarrollo de actividades industriales, agropecuarias, comerciales, turísticas o de salud.

El beneficiario deberá desarrollar toda su actividad económica en la ZESE y los productos que prepare o provea podrán ser vendidos y despachados en la misma o ser destinados a lugares del territorio nacional o al exterior.

La tarifa del impuesto sobre la renta aplicable a los beneficiarios de la ZESE será del 0% durante los primeros cinco (5) años contados a partir de la constitución de la sociedad, y del 50% de la tarifa general para los siguientes cinco (5) años.

Cuando se efectúen pagos o abonos en cuenta a un beneficiario de la ZESE, la tarifa de retención en la fuente se calculará en forma proporcional al porcentaje de la tarifa del impuesto sobre la renta y complementarios del beneficiario.

Parágrafo 1. Durante los diez (10) años siguientes los beneficiarios de la ZESE enviarán antes del 30 de marzo del año siguiente gravable a la Dirección Seccional respectiva o la que haga sus veces de la Unidad Administrativa Especial de Impuestos y Adunas Nacionales (DIAN), los siguientes documentos, los cuales esta entidad verificará con la declaración de impuesto sobre la renta correspondiente.Declaración juramentada del beneficiario ante notario público, en la cual conste que se encuentra instalado físicamente en la jurisdicción de cualquiera de los departamentos a los que se refiere el presente artículo y que se acoge al régimen de la ZESE.Certificado de Existencia y Representación Legal.Las sociedades constituidas a la entrada en vigencia de la presente ley, además deben acreditar el incremento del 15% en el empleo directo generado, mediante certificación de revisor fiscal o contador público, según corresponda en la cual conste el promedio de empleos generados durante los dos últimos años y las planillas de pago de seguridad social respectivas.

Parágrafo 2. El Gobierno nacional reglamentará cualquiera de los asuntos y materias objeto de la ZESE para facilitar su aplicación y eventualmente su entendimiento, y podrá imponer las sanciones administrativas, penales, disciplinarias, comerciales y civiles aplicables y vigentes tanto a las sociedades como a sus representantes en caso de que se compruebe que incumplen las disposiciones aquí previstas.

Parágrafo 3. El presente artículo no es aplicable a las empresas dedicadas a la actividad portuaria o a las actividades de exploración y explotación de minerales e hidrocarburos.

Parágrafo 4. El presente artículo no es aplicable a las sociedades comerciales existentes que trasladen su domicilio fiscal a cualquiera de los Municipios pertenecientes a los Departamentos de que trata este artículo.

Parágrafo 5. Extiéndanse los efectos del presente artículo a aquellas ciudades capitales cuyos índices de desempleo durante los cinco (5) últimos años anteriores a la expedición de la presente ley hayan sido superiores al 14%.

Parágrafo 6. <Parágrafo adicionado por el artículo 10 de la Ley 2069 de 2020. El nuevo texto es el siguiente:> Exceptúese a las sociedades comerciales que durante el año 2020 se acogieron en el régimen especial en materia tributarla ZESE, de cumplir el requisito de generación empleo durante dicha vigencia. Este requisito, deberá tener cumplimiento a partir del año 2021.

De acuerdo con la norma citada, y teniendo en cuenta adicionalmente lo dispuesto en el Decreto reglamentario 2112 de noviembre de 2019, fue solamente entre mayo 25 de 2019 y mayo 24 de 2022 cuando se concedió la oportunidad de constituir nuevas sociedades en los departamentos de Guajira, Arauca y Norte de Santander, al igual que en los municipios de Armenia y Quibdó.

Dichas sociedades, si se inscribían en el régimen ordinario del impuesto de renta (es decir, no optaban por el régimen simple) y cumplían todos los requisitos establecidos en la norma superior y en el decreto reglamentario (el más importante, el de generar por lo menos 2 puestos de trabajo), podían disfrutar durante sus primeros 10 años gravables de funcionamiento (comenzando con el año gravable 2020, pues la norma no se podía aplicar en el mismo año gravable 2019) de tributar con una tarifa reducida solamente en el impuesto de renta (no aplicaba a la tarifa del impuesto de ganancia ocasional).

Por tanto, aplicarían el 0 % en los primeros 5 años, y el 50 % de la tarifa general en los siguientes 5. Adicionalmente, esa misma reducción en las tarifas también se debería tener en cuenta para las autorretenciones especiales a título de renta y para las retenciones a título de renta que les llegasen a practicar sus clientes.

La misma Ley 1955 de 2019 dispuso que las sociedades que antes de dicha ley ya estuvieran instaladas en los departamentos y municipios mencionados, y que no tenían más de 2 años de funcionamiento, también podían disfrutar de los mismos beneficios (entre 2020 y 2030) si se comprometían a aumentar en un 15 % la planta de personal que tenían hasta antes de la expedición de la Ley 1955 de 2019.

Esto establecieron las leyes 2238 y 2240 de 2022

Teniendo presente lo anterior, es importante destacar que en las leyes 2238 y 2240 de julio 8 de 2022 se dispuso lo siguiente:

Ley 2238 de 2022:

Artículo 1. El régimen especial en materia tributaria -ZESE de que trata el artículo 268 de la Ley 1955 de 2019 es aplicable al Distrito Especial, Industrial, Portuario, Biodiverso y Ecoturístico de Buenaventura, con el cumplimiento de las condiciones y requisitos previstos en dicha disposición y lo indicado en la presente Ley.

Artículo 2. Condiciones especiales de la ZESE para el distrito de Buenaventura. Este régimen aplicará a las sociedades comerciales que se constituyan en la ZESE del Distrito de Buenaventura dentro de los tres (3) años siguientes a la entrada en vigencia de esta ley, o aquellas existentes que durante ese mismo término se acojan a este régimen en las condiciones de la normatividad aplicable y vigente en virtud del artículo 268 de la Ley 1955 de 2019.

Artículo 3. Vigencia. La presente ley rige a partir de la fecha de su publicación.

Ley 2240 de 2022:

Artículo 1. El régimen especial en materia tributaria – ZESE de que trata el artículo 268 de la Ley 1955 del 2019 es aplicable al Distrito Especial Portuario, Biodiverso, Industrial y Turístico de Barrancabermeja, con el cumplimiento de las condiciones y requisitos previstos en dicha disposición y lo indicado en la presente Ley.

Artículo 2. Este régimen aplicará a las sociedades comerciales que se constituyan en la ZESE del Distrito de Barrancabermeja dentro de los tres (3) años siguientes a la entrada en vigencia de esta ley, en las condiciones de la normatividad aplicable en virtud del artículo 268 de la Ley 1955 de 2019.

Artículo 3. Vigencia. La presente Ley entra en vigencia a partir de su promulgación y deroga todas las disposiciones que le sean contrarias.

Por consiguiente, se entiende que solo las nuevas sociedades que se constituyan e instalen en Buenaventura y Barrancabermeja, y que lo hagan entre julio 8 de 2022 y julio 7 de 2025 cumpliendo todos los demás requisitos establecidos en el artículo 268 de la Ley 1955 de 2019 y su decreto reglamentario, podrán disfrutar durante sus primeros 10 años de operaciones (que solo se pueden empezar a contar desde el año gravable 2023 en adelante, pues los beneficios no se pueden aplicar en el mismo año gravable 2022 en que fueron expedidas las leyes 2238 y 2240) del mismo régimen de tributación reducida que disfrutan las sociedades constituidas entre mayo de 2019 y mayo de 2022 en los otros departamentos y municipios mencionados.
“las leyes 2238 y 2240 de julio 8 de 2022 no aplicarían a las sociedades antiguas que antes de la expedición de estas leyes ya estaban ubicadas en dichos municipios”

Se entiende, entonces, que las leyes 2238 y 2240 de julio 8 de 2022 no aplicarían a las sociedades antiguas que antes de la expedición de estas leyes ya estaban ubicadas en dichos municipios.
miércoles, agosto 03, 2022

Por qué la próxima reforma tributaria que se discuta debe ser sí o sí estructural?


Según Andrés Cortés, las normas establecidas en la reforma tributaria son temporales.

Carlos Prada dice que el proyecto presentado por Alberto Carrasquilla tenía elementos de reforma estructural.

Para Jorge González, la reforma tributaria tiene implicaciones a corto y mediano plazo en materia fiscal.

Para muchos analistas está claro que el próximo Gobierno tendrá que hacer la tarea de discutir una nueva reforma tributaria. Sin embargo, el deseo es que sea estructural.
Normas de hoy son temporales

Andrés Cortés, Socio Tax & Legal de Mazars en Colombia, afirma en entrevista con Actualícese que el proyecto de reforma tributaria que se retiró, liderado por el exministro Alberto Carrasquilla, distaba mucho de ser una reforma tributaria estructural.

Únicamente contenía normas pro-recaudo. Es claro que Colombia está en mora de realizar una reestructuración del régimen fiscal, pero eso no se puede hacer sin una derogatoria total del régimen actual y sin la contribución de todos los sectores involucrados, partiendo por los funcionarios, los empresarios y los ciudadanos.
“normas establecidas en la actual reforma tributaria son temporales, por lo que más adelante se tendría que discutir una nueva”

Hace énfasis en que las normas establecidas en la actual reforma tributaria son temporales, por lo que más adelante se tendría que discutir una nueva.

Es lo usual, y esa es la razón fundamental por la que se extraña una reforma estructural a todo el sistema. Todas las medidas se montan sobre un régimen básico y se desmontan con la misma velocidad, dejando regulaciones híbridas e inviables en años futuros.

Desde su punto de vista, hoy hay espacio para que los hogares de altos ingresos paguen un IVA que se les está subsidiando o paguen más impuesto de renta del que se les está cobrando.

El país necesita ingresos estructurales y se pediría a las personas hacer un esfuerzo de acuerdo con sus ingresos y capacidad de pago. Estos cambios estarían acompañados de un esfuerzo adicional por parte de las personas que más recursos tienen. Entre más gane una persona, más impuesto a cargo tendría. Por ejemplo, si una persona tiene ingresos mensuales por 100 millones de pesos, nuestra propuesta es que pague un impuesto de renta de 30 millones de pesos.
Colcha de retazos

Jorge Iván González, magister en economía y doctor en economía de la Universidad Católica de Lovaina, Bélgica, con tesis doctoral sobre finanzas públicas, afirma en #CharlasConActualícese que debemos estar preparados para las consecuencias en materia fiscal que se van a presentar luego de la aprobación de la reforma tributaria, Ley 2155 de 2021.

Esta reforma tributaria es una colcha de retazos. Tiene fragilidades estructurales e implicaciones a corto y mediano plazo en materia fiscal. Combina muchos temas como la normalización tributaria, los temas sociales, el impuesto de renta, la austeridad de los entes estatales; es una mezcla de asuntos que a mi modo de ver no tienen articulación alguna.

Se requiere un mayor sacrificio de la clase media

Juan Torres, Senior Manager de Impuestos de EY Colombia, afirma en entrevista con Actualícese que esta no fue una reforma tributaria que tuviera mucho que ver con la clase media, al menos no se contemplaron beneficios de manera directa.

No consideró aumentos en la tarifa de personas naturales, por un lado, pero por el otro la clase media tampoco tiene acceso a los beneficios considerados con causa de los recientes eventos; tales como la pandemia y los paros.

Para él, en una futura reforma, ojalá sí estructural, posiblemente se requiera un mayor sacrificio de la clase media, «como se pensó en la fallida reforma que ni siquiera fue discutida en el primer semestre», y no tantos beneficios, cuando los indicadores macroeconómicos, como el desempleo y la inflación, den un respiro.