jueves, julio 21, 2022

Liquidación de nómina para trabajador con salario variable


En un mes un trabajador puede percibir el pago de diferentes conceptos que constituyan salario.

A continuación, mediante un caso práctico, conoce cómo debe realizarse la liquidación de nómina para un trabajador con salario variable que devenga pago por comisiones y horas extra.

En un mes un trabajador dependiente puede devengar el pago de diferentes conceptos que constituyen salario, los cuales se convierten en base para liquidar las obligaciones de seguridad social que son mensuales o aquellas semestrales o anuales, como la prima de servicios y las cesantías.

Estos pagos según su habitualidad pueden generar que el salario sea de tipo variable. Al respecto, debe tenerse en cuenta que debe acordarse un monto de remuneración fija o básica; la variación se da cuando se genera el pago de otros conceptos de manera habitual (si no es habitual, sería variación de salario), como, entre otros, bonificaciones habituales, horas extra y comisiones que constituyen salario según lo previsto en el artículo 127 del Código Sustantivo del Trabajo –CST–.

Otra característica importante para determinar un pago constitutivo de salario es que se dé como contraprestación directa del servicio.

También se considera salario variable cuando el trabajo es realizado a destajo, por tarea, por unidad de obra o por comisión, casos en los cuales no necesariamente se pacta un monto de salario básico, ya que la remuneración depende de la terminación de la labor encomendada.

En el siguiente video, Luis Miguel Merino, abogado consultor en derecho laboral, explica en qué consiste el salario variable:

Ahora, atendiendo a la explicación que antecede, estudiaremos mediante un caso práctico cómo debe realizarse la liquidación de nómina para un trabajador que devenga pagos por concepto de comisiones y horas extra.

Antes de iniciar con nuestro ejercicio, es importante tener en cuenta que las horas extra son aquellas que exceden de la jornada máxima laboral, según haya sido pactado con el empleador.

Por el momento y hasta mediados del año 2023, en Colombia regirá la jornada máxima de 8 horas al día y 48 a la semana. Después de ese año iniciará la reducción gradual de la jornada máxima semanal a 42 horas. Dado esto, las horas que excedan de dicho máximo legal se tendrán como extras.

A continuación, Angie Marcela Vargas, abogada consultora en derecho laboral, explica el procedimiento para reconocer las horas extra:

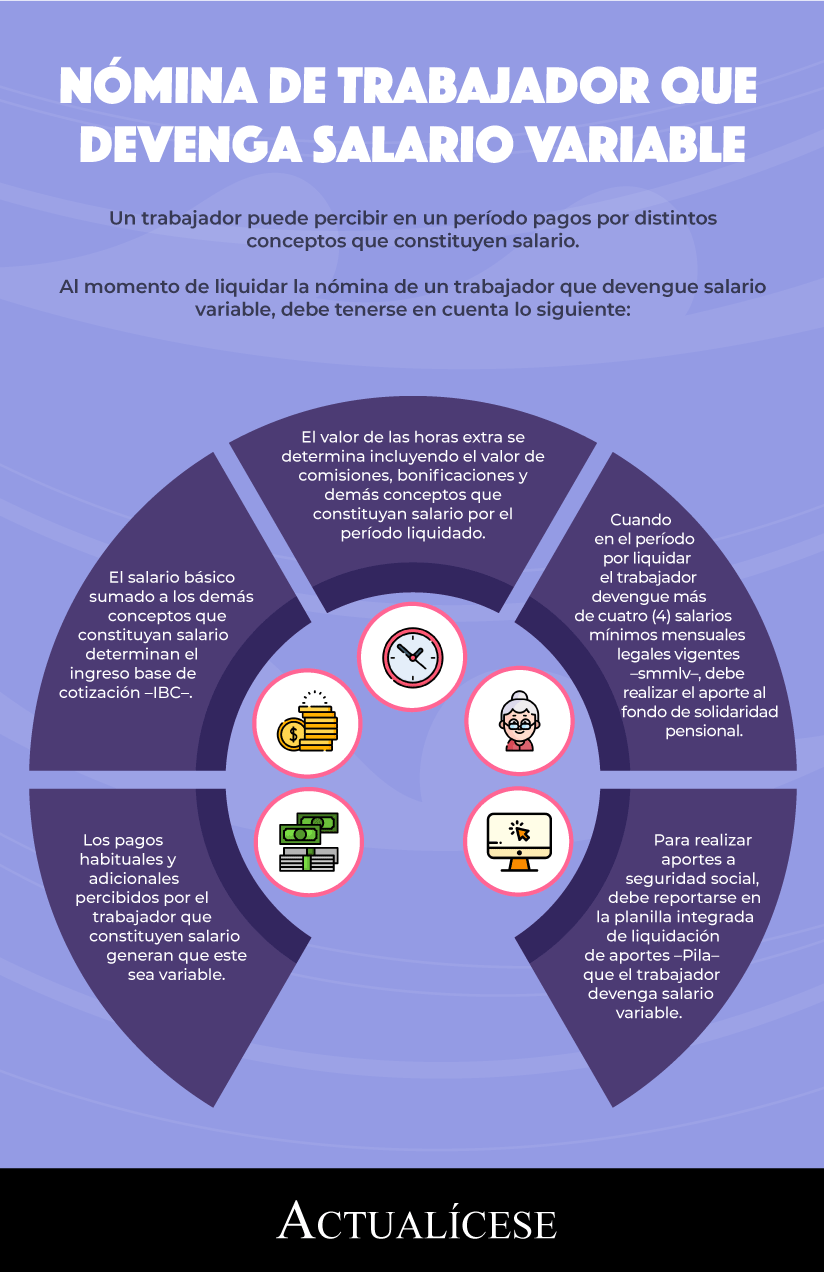
En la siguiente infografía realizamos un recuento de las pautas para liquidar la nómina para un trabajador con salario variable:

Caso práctico

Supongamos que un trabajador cumple con la jornada máxima legal, devenga un salario básico de $2.000.000 y, a su vez, percibe el pago de comisiones por porcentaje de ventas.

Para el mes por el que realizaremos la liquidación, este trabajador devengó por concepto de comisión $3.000.000; además, laboró seis (6) horas extra diurnas.

Entonces, tenemos que la liquidación de nómina para este trabajador sería la siguiente:
 
ConceptoEmpleadorTrabajador
 

Salario básico


$2.000.000


–


Comisión


$3.000.000


–


Horas extra


$156.248


–


Salud


$438.281*


$206.250


Pensión


$618.750


$206.250


Riesgos laborales


$26.916


–


Parafiscales


$464.062*


Fondo de solidaridad pensional


–


$51.564


Devengado


–


$5.156.248


Deducciones


–


$464.062


Total a pagar


–


$4.692.186


* Existen algunas excepciones para el pago de parafiscales y aportes al sistema de salud para los empleadores personas naturales o jurídicas que cumplan los requisitos previstos en el artículo 114-1 del Estatuto Tributario –ET–.

Liquidación de horas extra

Respecto al ejercicio en cuestión, conviene mencionar que el valor de las horas extra comprende a su vez el valor de comisión. Esto debido a que el Ministerio del Trabajo mediante el Concepto 37057 de 2021 precisó que, para liquidar el valor de las horas extra cuando un trabajador devenga salario variable, deben incluirse todos los elementos que constituyan salario causados en el período correspondiente al que se realizó el trabajo suplementario o de horas extra.

Dado esto, tenemos que la liquidación de estas horas se realizó de la siguiente manera:

Primero determinamos el valor de la hora ordinaria, para lo cual debemos incluir en este caso el valor de la comisión:

$5.000.000/30 = $166.667/8 = $20.833

Así, tenemos que el valor de la hora ordinaria de este trabajador por este período fue de $20.833. Ahora tomamos este valor y lo multiplicamos por el porcentaje de la hora extra diurna que según el numeral 2 del artículo 168 del CST es del 25 % sobre el valor de la hora ordinaria:

$20.833 x 25 % = $5.208

Ahora sumamos el valor resultante a la hora ordinaria:

$20.833 + $5.208 = $26.041

De esta manera, el valor de la hora extra para este trabajador es de $26.041. Según nuestro ejemplo, este trabajador laboró seis (6) horas extra, entonces, tomamos el valor resultante y lo multiplicamos por este número de horas:

$26.041 x 6 = $156.248

Tenemos entonces que este trabajador devengó en este período por concepto de horas extra la suma de $156.248.

Posteriormente, se toma este valor y se suma al salario básico y a la comisión, y se obtiene así el ingreso base de cotización –IBC– ($5.156.248) para liquidar por este período los aportes a seguridad social.
Aporte al fondo de solidaridad pensional

La ley establece que todo trabajador que perciba más de cuatro (4) salarios mínimos mensuales legales vigentes –smmlv– deberá destinar al fondo de solidaridad pensional un 1 % de lo devengado (adicional al 4 % que aporta por concepto de pensión), que será descontado de su salario.

En el siguiente video, Natalia Jaimes Lúquez, abogada consultora en derecho laboral, explica cómo se realiza la cotización al fondo de solidaridad pensional:

En nuestro caso en concreto, el trabajador por el período a liquidar superó el tope de los cuatro (4) smmlv, por lo tanto, le corresponde realizar el aporte a este fondo. Para liquidar este aporte, debe tomarse el IBC y multiplicarse por 1 %:

$5.156.248 x 1 % = $51.564

En caso de que en otro mes perciba una suma inferior, no deberá realizar este aporte, y esto es algo permitido al ser un salario variable (debe estar de esta manera reportado en la planilla integrada de liquidación de aportes –Pila–).


Liquidación de nómina con salario variable | Actualícese (actualicese.com)

Dian establece calendario para implementar el límite de las 5 UVT en la expedición de tiquetes POS


Con la Resolución 001092 de julio 1 de 2022, la Dian estableció el calendario para la implementación del límite de las 5 UVT como monto máximo para la expedición de tiquetes POS.

Los primeros en iniciar con la aplicación de este límite serán los grandes contribuyentes, a partir de febrero 1 de 2023.

La Ley 2155 de 2021, a través de su artículo 13, modificó el artículo 616-1 del Estatuto Tributario –ET–, introduciendo importantes novedades en materia del sistema de facturación, entre ellas un límite especial para la expedición de tiquetes de máquina registradora con sistema POS, los denominados “tiquetes POS”.
“el tiquete POS podrá ser expedido por los sujetos obligados a facturar, siempre que la venta del bien y/o prestación del servicio que se registre en el mismo no supere 5 UVT”

Dicho límite consiste en que el tiquete POS podrá ser expedido por los sujetos obligados a facturar, siempre que la venta del bien y/o prestación del servicio que se registre en el mismo no supere 5 UVT ($190.020 por el año 2022), por cada documento equivalente POS que se expida, sin incluir el importe de ningún impuesto.

Lo anterior, sin perjuicio de que el adquiriente del bien y/o servicio exija la expedición de la factura de venta, caso en el cual se deberá expedir la misma.

Ahora bien, en cumplimiento de lo dispuesto en el último texto del segundo párrafo del parágrafo 2 del artículo 616-1 del ET, el 1 de julio de 2022 la Dian expidió la Resolución 001092, mediante la cual estableció el calendario para la implementación del límite de las 5 UVT como monto máximo para la expedición de los tiquetes POS.

Cabe señalar que, para la aplicación del límite en mención, los sujetos obligados a facturar que expidan por sus operaciones de venta y/o prestación de servicios el documento equivalente POS deben realizar ajustes tecnológicos en sus sistemas, por lo cual dicho calendario busca facilitar el cumplimiento de esta obligación.
Calendario para la exigibilidad del límite máximo de UVT para la expedición del tiquete POS

Según el artículo 2 de la Resolución 001092 de 2022, aquellos obligados a expedir factura de venta y/o documento equivalente, que opten por expedir en sus operaciones de venta de bienes y/o prestación de servicios el tiquete POS, deberán aplicar el límite máximo de las 5 UVT por cada documento sin incluir el importe de ningún impuesto, de acuerdo con el calendario que se dispone a continuación:Grupo 1: grandes contribuyentes (1 de febrero de 2023).
Grupo 2: declarantes del impuesto sobre la renta o declarante de ingresos y patrimonio, que no tengan la calidad de grandes contribuyentes (1 de abril de 2023).
Grupo 3: no declarantes del impuesto sobre la renta y complementario (1 de mayo de 2023).
Grupo 4: demás sujetos que no tengan ninguna de las calidades mencionadas (1 de junio de 2023).

Para establecer el calendario con las fechas antes mencionadas, la Dian tuvo en cuenta la capacidad financiera de estos sujetos, razón por la cual el criterio que se adoptó para su implementación fue la calidad tributaria respecto del impuesto sobre la renta de los sujetos obligados a facturar que opten por expedir el mencionado documento equivalente.
Cada año se actualizará el límite de acuerdo con el valor de la UVT

Aunque para el año 2022 el límite de las 5 UVT es $190.020, a partir de los años siguientes este monto cambiará de acuerdo con el valor de la UVT fijado por la Dian para cada año. Esto lo confirma el inciso segundo del artículo 2 de la resolución en mención, donde se establece que cada primero de enero, a partir del año gravable 2024, los sujetos obligados a expedir factura de venta y/o documento equivalente que opten por expedir tiquetes POS deberán ajustar el valor de la UVT aplicable para cumplir con el límite en mención en la expedición de cada tiquete. Es decir, cada año se ajustará el límite en pesos que se deberá tener en cuenta para la expedición de este documento equivalente.

Lo anterior, considerando que de conformidad con el artículo 868 del ET, antes del 1 de enero de cada año la Dian debe publicar el valor de la UVT aplicable para el año siguiente (para el año gravable 2022, la Dian estableció a través de la Resolución 000140 de noviembre 25 de 2021 que el valor quedaría fijado en $38.004).

miércoles, julio 20, 2022

Trabajador remoto: ¿puede ser considerado un prestador de servicios?


El trabajo remoto, regulado recientemente en Colombia, comprende determinadas características en lo que refiere a la prestación del servicio.

Al no tener contacto presencial con el empleador, ¿podría considerarse al trabajador remoto como prestador de servicios? Conoce la respuesta a continuación.

En Colombia, el trabajo remoto ha sido regulado recientemente mediante la Ley 2121 de 2021. Esta modalidad laboral consiste en que el trabajador subordinado pacta con su empleador que sus labores sean desarrolladas a través de las tecnologías de la información y las comunicaciones –TIC– u otros medios o mecanismos que permitan la labor contratada de manera remota; es decir, en la ejecución del contrato de trabajo las partes no interactuarán físicamente a lo largo de la relación laboral.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, explica si es posible considerar a un trabajador remoto como prestador de servicios:

Trabajador remoto considerado como prestador de servicios

Un prestador de servicios es aquel trabajador vinculado mediante contrato de prestación de servicios; este tipo de contrato se caracteriza por ser de naturaleza civil, comercial o administrativa, y, a su vez, porque el trabajador realiza sus actividades con total independencia, es decir, no está sujeto al cumplimiento de órdenes por parte de un empleador.

Atendiendo a esto, tenemos que un trabajador remoto no podría ser considerado como prestador de servicios debido a que la mencionada Ley 2121 de 2021 indica que el trabajo remoto debe ser ejecutado mediante contrato de trabajo, el cual comprende, entre otras cuestiones, el elemento de la subordinación ausente en el contrato de prestación de servicios.

Dado esto, tenemos que un trabajador remoto debe cumplir las órdenes dictadas por el empleador y un horario de trabajo; además, el desarrollo de la relación laboral debe regirse conforme a lo previsto en el Código Sustantivo del Trabajo –CST– y demás normas que regulan las relaciones laborales.

Proyecto para reformar la revisoría fiscal: «no es perfecto, se discutió lo suficiente y defiende la profesión


Francisco Reyes Villamizar asegura que el texto para reformar la revisoría fiscal sorprenderá por su brevedad, simplicidad y propuestas concisas.

Jesús María Peña afirma que se seguirá defendiendo la figura de la revisoría fiscal.

La revisoría fiscal deberá desempeñarla exclusivamente un contador público.

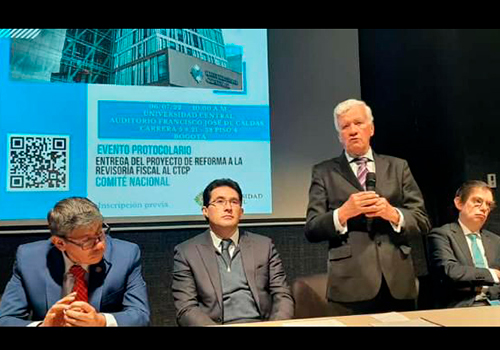
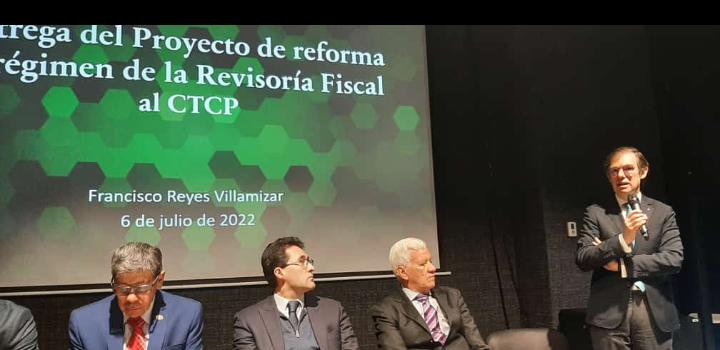
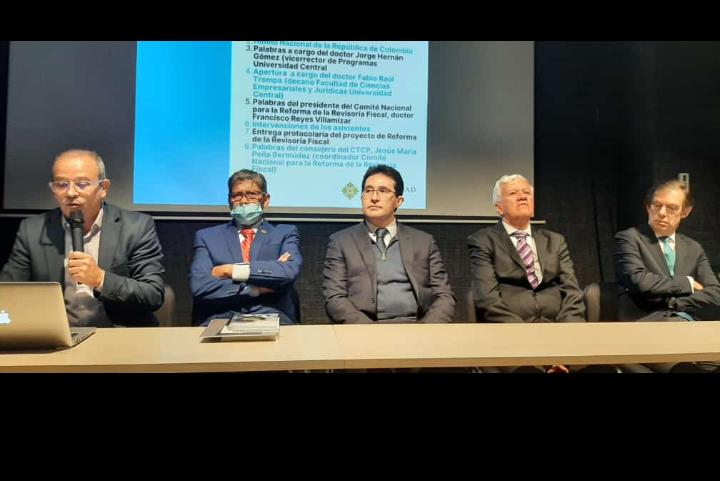
El miércoles 6 de julio de 2022, en las instalaciones de la Universidad Central de Bogotá, se le entregó al Consejo Técnico de la Contaduría Pública –CTCP– el proyecto para la reforma de la revisoría fiscal.

Fabio Raúl Trompa, decano de la Facultad de Ciencias Empresariales y Jurídicas de la Universidad Central, afirma que el CTCP acertó al descentralizar la discusión de la modernización de la revisoría fiscal en Colombia. Afirma:

No es un producto perfecto, pero se discutió lo suficiente. Llevamos varios años haciéndolo y perfeccionándolo.

Trompa recuerda que desde los años 80 se habla de la crisis de la revisoría fiscal, la cual con el paso del tiempo ha evolucionado. Hoy vivimos una realidad diferente.


Todos hemos participado con pleno desinterés y responsabilidad para presentar este proyecto. Este es el mayor acuerdo que reúne diversos aspectos relacionados con la revisoría fiscal, en cinco ejes establecidos por el CTCP.

Trompa destaca que se hicieron más de 21 sesiones a nivel nacional, sumadas con las regionales. «Esperamos tener una regulación de cara a las necesidades actuales de la revisoría fiscal», dice.
Lo que se busca al modernizar la revisoría fiscal en Colombia

Trompa describió 5 ejes temáticos:La adopción de un marco de competencias para contadores y auditores que garanticen que sus habilidades se ajusten a sus responsabilidades.
Un fortalecimiento del marco regulatorio de la profesión que incluya la garantía de que los organismos de fijación, de normas y de supervisión profesional cuenten con los recursos adecuados y estén facultados para cumplir sus obligaciones.
Una división del marco de información diferencial que garantice que las normas contables aplicables tengan en cuenta consideraciones de costo-beneficio y se ajusten a las necesidades de los usuarios.
La adopción de un marco normativo que regule la profesión y aproveche la capacidad de las organizaciones de contabilidad.
Una revisión del papel del revisor fiscal para alinearlo con los requisitos del Código Internacional de Ética para contadores profesionales.

Un texto que sorprenderá por su brevedad y simplicidad

Francisco Reyes Villamizar, presidente del Comité Nacional para la Reforma de la Revisoría Fiscal, aseguró que el texto que se le entregó al CTCP sorprenderá por su brevedad, simplicidad y manera concisa en que se incluyeron las propuestas.

Es un momento muy importante, porque este trabajo de 14 artículos presentados en ocho páginas, reúnen el consenso de dos años y medio de trabajo.

Resalta que gran cantidad de personas participaron con dedicación y vocación de servicio por el país: un grupo de profesionales comprometidos con la profesión contable, con las empresas colombianas, con el orden público y económico. Describe Villamizar:

En este proyecto se procura, de alguna manera, compilar las distintas disposiciones jurídicas alrededor de la revisoría fiscal. Dentro de las normas vigentes están las de los entes obligados a tener revisor fiscal como son las sociedades anónimas, las sociedades por acciones simplificadas, algunas personas jurídicas y sin ánimo de lucro, cooperativas y copropiedades.

El ejercicio de la revisoría fiscal lo debe desempeñar exclusivamente un contador público

Cerca de la mitad de los contadores públicos inscritos en la Junta Central de Contadores –JCC– ejercen la revisoría fiscal en Colombia, por lo que hay una gran relación entre la profesión contable y la revisoría fiscal.

Por lo anterior, en el proyecto se enfatiza en que el ejercicio de la revisoría fiscal lo desempeñe un contador público de forma exclusiva. Para esto se exigirían algunos requisitos adicionales, como un conocimiento especializado en materia de revisoría fiscal.
Revisoría fiscal, una figura que debe defenderse

El consejero del CTCP, Jesús María Peña, también coordinador del Comité Nacional para la Reforma a la Revisoría Fiscal, expresó que este acto constituye un hito para la profesión contable.
“La figura de la revisoría fiscal la admiramos, la hemos estudiado, la hemos defendido y lo seguiremos haciendo”

Siempre pensamos en la necesidad de democratizar la profesión, que a nivel nacional se interviniera. La profesión es la que debe hacer acto de presencia en retos como la modernización de la profesión contable y reformar la figura de la revisoría fiscal.La figura de la revisoría fiscal la admiramos, la hemos estudiado, la hemos defendido y lo seguiremos haciendo. Así se ha entendido desde el CTCP y desde los comités nacionales que participaron en su discusión.

A manera de conclusión sobre el proyecto para la reforma de la revisoría fiscal

Desde el punto de vista del Comité Nacional para la Reforma de la Revisoría Fiscal:Se requiere una reforma a la revisoría fiscal para actualizar y modernizar el régimen vigente.
Es necesario superar la dispersión normativa.
A pesar de las dificultades para llegar a consensos en asuntos controversiales, se logró concluir el trabajo de las comisiones.
El proyecto es el producto del trabajo cuidadoso de los comités departamentales, el Comité Nacional y el CTCP.
El texto podrá ser perfeccionado por el CTCP y el Congreso de la República.
Se logró un texto coherente, completo y comprensible.