lunes, febrero 08, 2021

Nuevos incentivos tributarios para fomentar el sector turístico


Mediante la Ley 2068 de diciembre 31 de 2020, se crearon incentivos tributarios para fomentar la sostenibilidad, conservación, protección y aprovechamiento de los destinos y atractivos turísticos.

Esta norma hace parte del paquete de leyes expedidas con el fin de reactivar el sectores más afectados por la pandemia.

El 31 de diciembre de 2020, el Gobierno nacional expidió un paquete de leyes (Ley 2068, 2069 y 2070) con el propósito de buscar la reactivación de los sectores económicos más afectados por la crisis generada por el COVID-19; entre ellos, el turismo, el emprendimiento y el sector cultural.

Dichas leyes modificaron alrededor de 23 normas de tipo tributario, así como otras leyes diferentes a las contenidas en el Estatuto Tributario –ET– 

Ahora bien, entre las normas expedidas, se encuentra la Ley 2068 de 2020, con la que el Congreso de la República busca fomentar la sostenibilidad e implementar mecanismos para la conservación, protección y aprovechamiento de los destinos y atractivos turísticos, con el fin de fortalecer la formalización y la competitividad del sector turístico, promoviendo la recuperación de la industria a través de la creación de incentivos tributarios.
Incentivos tributarios creados por la Ley 2068 de 2020

Respecto a lo anterior, a través del título VIII de la Ley 2068 de 2020 se efectuó una serie de modificaciones a ciertas normas del ET para establecer los incentivos tributarios destinados específicamente al fomento de la actividad turística; entre ellos, destacamos:
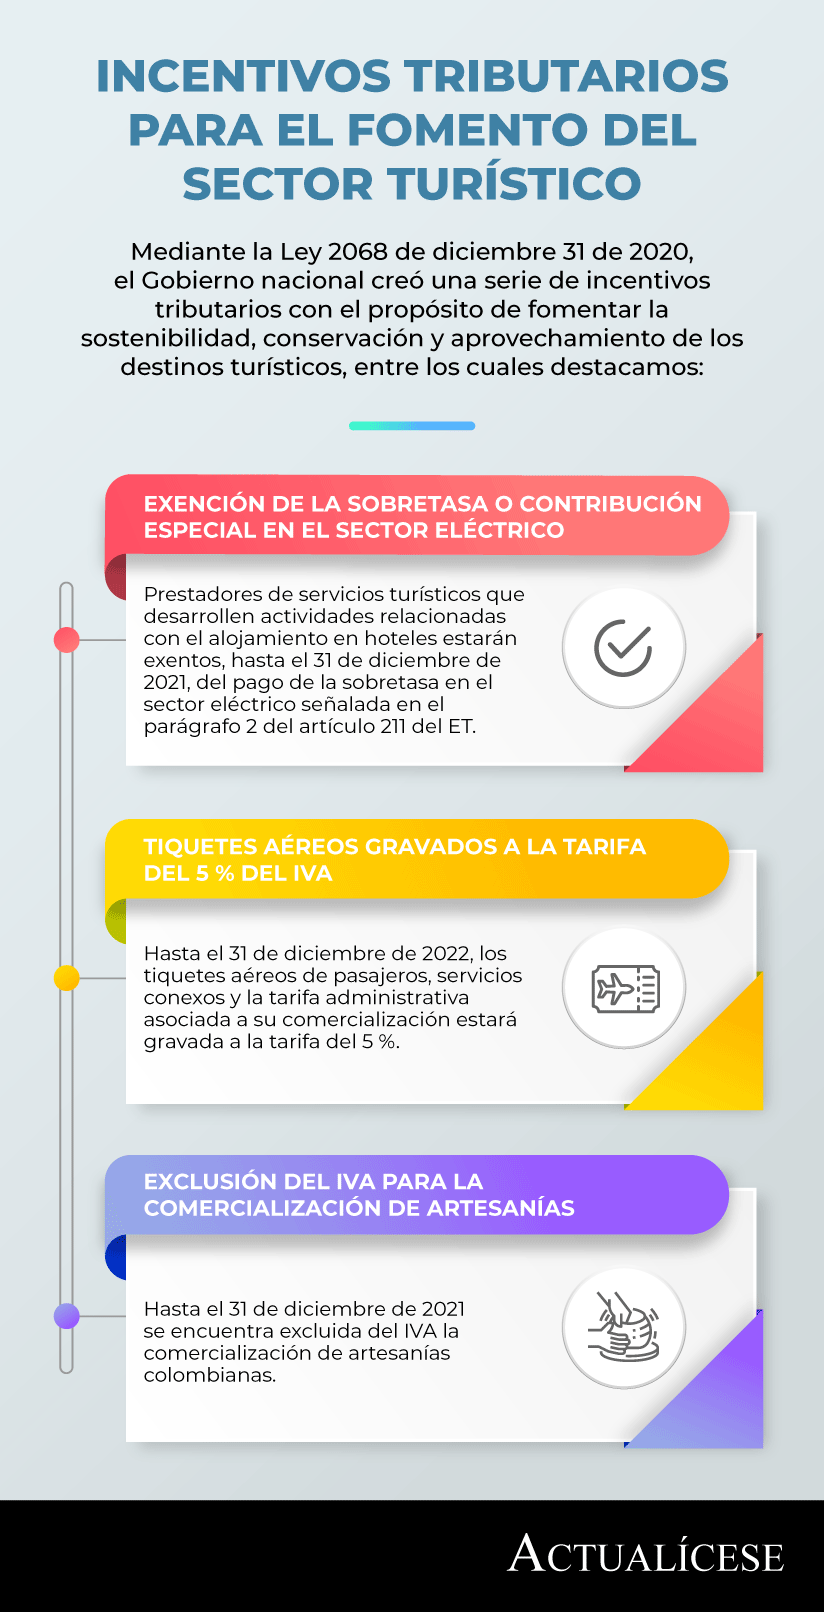


1. Exención de la sobretasa o contribución especial en el sector eléctrico

El artículo 40 de la Ley 2068 de 2020 adicionó un parágrafo transitorio al artículo 211 del ET para señalar que los prestadores de servicios turísticos con inscripción activa y vigente en el registro nacional de turismo, que desarrollen como actividad económica principal alguna de las descritas en dicho artículo (relacionadas con el alojamiento en hoteles, centros vacacionales, parques de atracciones, entre otros), estarán exentos transitoriamente, hasta el 31 de diciembre de 2021, del pago de la sobretasa o contribución especial en el sector eléctrico señalada en el parágrafo 2 del artículo 211 del ET, en el cual se lee:

“Parágrafo 2. <Parágrafo modificado por el artículo 2 de la Ley 1430 de 2010. El nuevo texto es el siguiente:> Para los efectos de la sobretasa o contribución especial en el sector eléctrico de que trata el artículo 47 de la Ley 143 de 1994, se aplicará para los usuarios industriales, para los usuarios residenciales de los estratos 5 y 6, y para los usuarios comerciales, el veinte por ciento (20%) del costo de prestación del servicio”.

2. Rentas gravadas a la tarifa del 9 %

El artículo 41 de la Ley 2068 de 2020 modifica el parágrafo 5 del artículo 240 del ET para establecer las rentas que estarán gravadas a la tarifa especial del 9 %, entre las cuales figuran:
Servicios prestados en nuevos hoteles construidos en municipios de hasta 200.000 habitantes.
Servicios prestados en hoteles que se remodelen y/o amplíen en municipios de hasta 200.000 habitantes.
Las rentas exentas a las que tengan derecho las personas naturales que presten servicios hoteleros conforme a la legislación vigente en el momento de la construcción de nuevos hoteles, remodelación o ampliación de hoteles no estarán sujetas a las limitaciones previstas en el numeral 3 del artículo 336 del ET.

Nuevos proyectos de parques temáticos, parques de ecoturismo y agroturismo y nuevos muelles náuticos.
Servicios de cuidador, alimentación, enfermería, alojamiento, fisioterapia, recuperación y demás servicios asistenciales prestados en centros de asistencia para turista adulto mayor que hayan iniciado operaciones antes del 1 de enero de 2020, siempre que se acrediten remodelaciones o ampliaciones durante los años gravable 2020 a 2026.

Cabe señalar que, para las dos últimas actividades anteriormente descritas, la norma señala que los centros de asistencia para turista adulto mayor deberán contar con una inversión mínima entre propiedad, planta y equipo de 365.000 UVT, contar con un mínimo de 45 habitaciones y cumplir con ciertas condiciones señaladas en el artículo en mención.
3. Descuento para inversiones realizadas en control, conservación y mejoramiento del medio ambiente en actividades turísticas

El artículo 42 de la Ley 2068 de 2020 adicionó un parágrafo 2 al artículo 255 del ET, señalando que, para efectos de acceder al descuento para inversiones realizadas en control, conservación y mejoramiento del medioambiente, se considerará inversión en mejoramiento ambiental la adquisición de predios destinados a la ejecución de actividades de conservación y restauración de recursos naturales renovables, aun cuando en estos se desarrollen actividades turísticas. Esto siempre y cuando la actividad sea compatible con la conservación y restauración de la diversidad biológica, los recursos naturales renovables y el medioambiente.

Adicionalmente, darán derecho al descuento aquellas inversiones en proyectos destinados al desarrollo de productos o atractivos turísticos que contribuyan a la preservación y restauración de la diversidad biológica, de los recursos naturales renovables y del medioambiente.
4. Tiquetes aéreos gravados a la tarifa del 5 % en IVA

El artículo 43 de la Ley 2068 de 2020 adicionó el numeral 5 al artículo 468-3 del ET, señalando que, hasta el 31 de diciembre de 2022, los tiquetes aéreos de pasajeros, servicios conexos y la tarifa administrativa asociada a su comercialización estará gravada a la tarifa del 5 % del IVA.
5. Exención del IVA para los servicios de hotelería y turismo
“se encuentra exenta del IVA, hasta el 31 de diciembre de 2021, la prestación de los servicios de hotelería y turismo a residentes en Colombia”

El artículo 45 de la Ley 2068 de 2020 establece que se encuentra exenta del IVA, hasta el 31 de diciembre de 2021, la prestación de los servicios de hotelería y turismo a residentes en Colombia, incluyendo turismo de reuniones, congresos, convenciones y exhibiciones y entretenimiento, por quienes con inscripción activa en el registro nacional de turismo presten sus servicios en el ejercicio de las funciones o actividades correspondientes a servicios turísticos.
6. Exclusión del IVA para la comercialización de artesanías y contratos de franquicias

Se encuentra excluida del IVA la comercialización de artesanías colombianas hasta el 31 de diciembre de 2021.

Así mismo, los establecimientos de comercio que lleven a cabo actividades de expendio de comidas y bebidas preparadas en restaurantes, cafeterías, autoservicios, heladerías, fruterías, pastelerías y panaderías, para consumo en el lugar, para ser llevadas por el comprador o entregadas a domicilio, desarrolladas a través de contratos de franquicias, se encuentran excluidas del IVA hasta el 31 de diciembre de 2021.
7. Reducción de la tarifa del INC

Las tarifas del impuesto nacional al consumo –INC– señaladas en los artículo 512-9 y 512-12 del ET se reducirán al 0 % hasta el 31 de diciembre de 2021.
8. Deducción en el impuesto sobre la renta

Las personas naturales y jurídicas nacionales que desarrollen actividades de hotelería, agencia de viajes, tiempo compartido y turismo receptivo, que estén obligadas a presentar la declaración de renta, tendrán derecho a deducir del impuesto de renta a cargo el 200 % del valor de los salarios y prestaciones sociales durante la vigencia de 2021, siempre que cumplan con los siguientes requisitos:
Cuenten con un establecimiento de comercio domiciliado en San Andrés Isla, Providencia o Santa Catalina con anterioridad al 16 de noviembre de 2020 y,
Tengan a su cargo trabajadores residentes en estas entidades territoriales.

domingo, febrero 07, 2021

Formulario 220 para certificar ingresos laborales AG 2020 fue expedido por la Dian con varias novedades


El nuevo formulario fue prescrito con la Resolución 000117 de diciembre 30 de 2020.

Como novedad, esta vez se solicitó certificar las retenciones y aportes voluntarios a título del impuesto solidario COVID-19

Es posible que la Dian modifique el formato 2276 de exógena para AG 2020.

Luego de haberlo anunciado como un proyecto de resolución desde diciembre 10 de 2020, la Dian finalmente expidió su Resolución 000117 de diciembre 30 de 2020 (incluida imperfectamente en la página 3 del Diario oficial 51549 de enero 6 de 2021, pues no fue publicada con el anexo respectivo), a través de la cual se prescribió el nuevo formulario 220 para certificar los pagos laborales y por pensiones que se hayan realizado a los asalariados y pensionados durante el año gravable 2020 (el cual solo se hizo visible en internet el día 15 de enero de 2021).

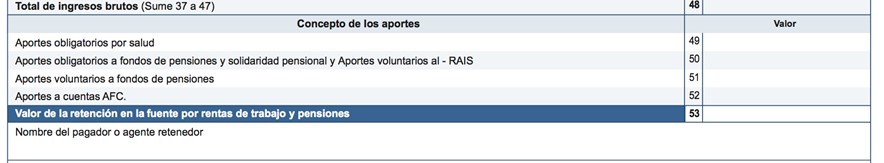
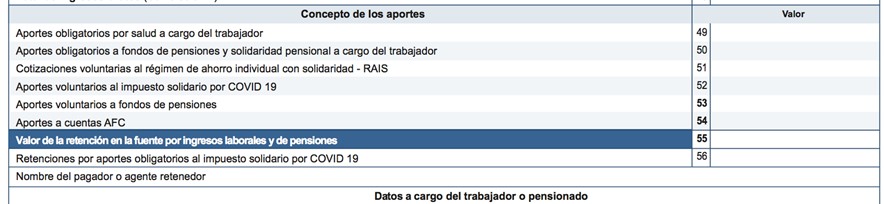
Al examinar la estructura que tendrá dicho formulario y compararlo con lo que fue la estructura del formulario 220 del año gravable 2019, es importante destacar que la Dian introdujo nuevos renglones que se pueden detectar al comparar las siguientes imágenes:

Estructura de una parte del formulario 220 del año gravable 2019


Estructura de una parte del formulario 220 del año gravable 2020

“en el nuevo formulario para el año gravable 2020, el valor de los aportes voluntarios al fondo de pensiones obligatorias en el régimen de ahorro individual con solidaridad –RAIS– ya no se reportará dentro del mismo renglón 50, sino que se reportará de forma independiente en el renglón 51”

Como puede verse, en el nuevo formulario para el año gravable 2020, el valor de los aportes voluntarios al fondo de pensiones obligatorias en el régimen de ahorro individual con solidaridad –RAIS– ya no se reportará dentro del mismo renglón 50, sino que se reportará de forma independiente en el renglón 51.

Este tipo de aporte voluntario se puede restar como ingreso no gravado en la declaración de renta de la persona trabajadora (sin importar si al final del año 2020 seguía perteneciendo al régimen ordinario o había alcanzado a trasladarse el régimen simple).


Por otra parte, en los renglones 52 y 56 se pedirá reportar los “aportes voluntarios al impuesto solidario COVID” que los trabajadores del sector oficial y los pensionados hayan realizado durante los meses de mayo a julio de 2020, al igual que las “retenciones por aportes obligatorias al impuesto solidario COVID-19” que se hayan practicado a empleados oficiales y pensionados también entre mayo y julio de 2020 (ver Decreto Legislativo 568 de abril 14 de 2020 y la Sentencia C-293 de agosto 5 de 2020).

Al respecto, debe tenerse presente que en la sentencia de la Corte sobre dicho impuesto se dispuso que, aunque la retención obligatoria era inconstitucional, todos los trabajadores que hayan hecho aportes voluntarios o sufrido retenciones obligatorias por causa de dicho impuesto podrían restar tales valores en su declaración de renta.
“por la forma en que la Dian diseñó el formulario 220, se entendería que el aporte voluntario lo restarán como ingreso no gravado, mientras que la retención obligatoria la restarán en la zona de retenciones en la fuente”

Además, por la forma en que la Dian diseñó el formulario 220, se entendería que el aporte voluntario lo restarán como ingreso no gravado, mientras que la retención obligatoria la restarán en la zona de retenciones en la fuente.
¿Tendrán que ajustar también el formato 2276 de información exógena para el año gravable 2020?

En relación con lo anterior, es importante tener presente que fue en octubre de 2019 cuando la Dian expidió su Resolución 000070 para indicar, en su artículo 35, que en la información exógena del año gravable 2020 los pagos a trabajadores se reportarían en una nueva versión del formato 2276 (versión 3), la cual es bastante diferente de la versión que se usó para el reporte del año gravable 2019 (la versión 2).

Sin embargo, en el diseño que se dio al formato 2276 (versión 3) obviamente la Dian no tiene incluida ninguna columna para reportar los valores (obligatorios o voluntarios) que se les hayan restado a los trabajadores y pensionados durante el 2020 por concepto del impuesto solidario COVID-19 (pues dicho impuesto fue creado en abril de 2020).

Por tanto, tal como lo destacamos en un editorial anterior, creemos que la Dian sí terminará modificando la estructura de su formato 2276 (versión 3) para incluir dichas columnas.

Qué es la nómina electrónica, la nueva iniciativa de la Dian?

 Proyecto de Resolución busca impulsar esta herramienta como un elemento más de la transformación digital de las empresas colombianas.


La Dian ha anunciado un Proyecto de Resolución cuyo objetivo es impulsar la nómina electrónica como un elemento más de la transformación digital de las empresas colombianas.

Tras la masificación de la factura electrónica, la Dian ha anunciado un Proyecto de Resolución cuyo objetivo es impulsar la nómina electrónica como un elemento más de la transformación digital de las empresas colombianas.

La nueva funcionalidad de generación de la nómina electrónica se integrará con el sistema de facturación electrónica que ya está en funcionamiento y su obligatoriedad será progresiva de acuerdo con un calendario que contempla diferentes grupos de obligados y plazos de obligatoriedad.

“La mejor opción para implementar la nómina electrónica en una compañía y, de este modo, evitar el incumplimiento de la normativa, es contratar un proveedor de facturación electrónica acreditado por la Dian”, afirma Alberto Redondo, director de Marketing de SERES para Iberia y LATAM.

¿QUIÉNES ESTARÁN OBLIGADOS A EMITIR NÓMINA ELECTRÓNICA?

De acuerdo a lo establecido en el Proyecto de Resolución de la Dian, los sujetos que estarán obligados a generar, transmitir y validar las correspondientes nóminas de sus empleados de manera electrónica y a través del nuevo sistema desarrollado por la Dian serán todas aquellas empresas y contribuyentes que efectúan pagos o abonos en cuenta derivados de una vinculación laboral, legal o reglamentaria y pagos a pensionados, que en todo caso requieran usar dichos pagos como costo o deducción.

CALENDARIO DE OBLIGADOS

Asimismo, con la publicación de esta Resolución, la Dian también establecerá un calendario de implementación del nuevo sistema de nómina electrónica con varios plazos para el cumplimento periódico y la generación y transmisión de las nóminas de forma electrónica. Dicho calendario, estará dividido, principalmente, de acuerdo al número de empleados de las empresas obligadas y las fechas de incorporación previstas serán las siguientes:

• Empresas con más de 250 empleados: la fecha de habilitación es el 31 de marzo de 2021 y la fecha máxima de inicio de transmisión será el 30 de abril de 2021.

• Empresas de 11 a 250 empleados: la fecha de habilitación es el 31 de marzo de 2021 y la fecha máxima de inicio de transmisión será el 31 de mayo de 2021.

• Empresas de 4 a 10 empleados: la fecha de habilitación es el 31 de marzo de 2021 y la fecha máxima de inicio de transmisión será el 30 de junio de 2021.

• Empresas con hasta 3 empleados: la fecha de habilitación es el 31 de marzo de 2021 y la fecha máxima de inicio de transmisión será el 31 de julio de 2021.

• Entidades del estado del orden nacional o territorial: la fecha de habilitación es el 31 de marzo de 2021 y la fecha máxima de inicio de transmisión será el 30 de junio de 2021.

• Sujetos no obligados a expedir factura electrónica de venta: la fecha de habilitación es el 31 de enero de 2022 y la fecha máxima de inicio de transmisión será el 31 de marzo de 2022.

• Nuevos sujetos que deban generar el documento soporte de pago de nómina electrónica y las notas de ajuste como soporte para la solicitud de costos y deducciones en el impuesto sobre la renta y complementarios e impuestos descontables en Impuesto Sobre las Ventas (IVA). Cuentan con un plazo de 2 meses, contados a partir de la realización de los pagos o abonos en cuenta derivados de una vinculación laboral legal o reglamentaria con posterioridad a la entrada en vigencia de la presente resolución, para el inicio del procedimiento de habilitación para la transmisión del documento soporte de pago de nómina electrónica y las notas de ajuste al citado documento y la fecha máxima para iniciar la citada transmisión.

¿CÓMO FUNCIONARÁ EL NUEVO SISTEMA DE NÓMINA ELECTRÓNICA?

Según se plantea en el Proyecto de Resolución, las empresas obligadas a emitir nóminas electrónicas deberán generar los documentos de nómina electrónicos de forma mensual y transmitirlos a la Dian en un plazo de 10 días en el mes siguiente correspondiente. Una vez sea transmitida, la Dian validará la información de la nómina y generará un documento electrónico con su validación o rechazo.

En el caso de que la validación haya sido satisfactoria, la nueva nómina validada y firmada por la Dian será enviada a la entidad o empresa obligada que la generó para su conservación y fines pertinentes. En el caso de que la Dian haya rechazado la validación de la nómina, la empresa que la generó recibirá una notificación electrónica con los errores cometidos y deberá volver a generar una nueva nómina electrónica con las modificaciones; la cual tendrá que volver a ser transmitida para su validación por la Dian.

ADHESIÓN VOLUNTARIA

El Proyecto de Resolución contempla la posibilidad de que todas aquellas entidades que, de manera voluntaria, decidan implementar la nómina electrónica antes de su obligación puedan hacerlo siempre y cuando cumplan con todas las disposiciones establecidas por la Dian para regular este nuevo sistema.

Seres es líder global en el intercambio electrónico de documentos desde hace tres décadas y ha colaborado activamente con la Dian desde la puesta en marcha del proyecto de masificación de la factura electrónica de Colombia.

Las tasas de interés se mantendrán estables este año: Asobancaria


Hernando José Gómez, presidente del gremio, dijo que el crédito seguirá fluyendo hacia la economía.


Hernando José Gómez asumió la presidencia de la Asociación Bancaria y de Entidades Financieras de Colombia (Asobancaria), el pasado 4 de enero del 2021.

Si bien el 2020 no fue un año fácil para ningún sector de la economía, incluido el financiero, el 2021 tampoco lo será, pues existen aún grandes retos que se deben seguir sorteando en medio de la pandemia, en particular, el que tiene que ver con un mayor deterioro de la cartera de créditos una vez concluya el programa de apoyo a los deudores (PAD) en junio próximo.

Esta es, tan solo, una de las preocupaciones de Hernando José Gómez, quien el pasado 4 de enero asumió la presidencia de la Asobancaria, justo en medio de una de las mayores crisis económicas que haya afrontado el país, esta vez por causa de la pandemia.

En entrevista con EL TIEMPO, el directivo destacó la fortaleza del sector financiero, la cual le permitirá seguir apoyando al Gobierno, al sector empresarial y a los colombianos, con la irrigación de más crédito y que la economía pueda encarrilarse pronto en la senda del crecimiento.

Advirtió, sin embargo, que no ve mayores reducciones en el costo del crédito este año, frente a lo cual señaló que las tasas se mantendrán estables.

¿Cómo ve el inicio de año?

El 2020 fue muy retador no solo para Colombia sino para el mundo, pues la virtualidad, el confinamiento y otras medidas afectaron de forma importante la actividad económica.

Este año nos recibe con la esperanza incierta de que a partir del primer trimestre se empezará la vacunación en Colombia, lo cual podrá llevar, en la medida que esta avance, a que en el segundo semestre recuperemos buena parte de la normalidad en las actividades económicas y sociales.

Esa es la parte buena, la más retadora es que tenemos esta segunda ola del virus que está obligando a tomar ciertas decisiones y esto afectará la actividad económica, pero menos que el año pasado. El gran reto, como sociedad, es el cuidado que debemos tener y la responsabilidad para minimizar los costos de esta pandemia en su segunda ola.¿Qué puede esperar el país este año del sector financiero?

Pienso que la banca del país ha probado ser un gran aliado de la sociedad y del Gobierno en esta crisis. Hemos sido capaces de darle alivios, refinanciaciones y reprogramaciones al 43,5 por ciento del total de la cartera que representa unos 225 billones de pesos. Pero no nos hemos limitado solo a eso, sino que uno de los grandes logros es que se ha mantenido el flujo del crédito, al punto de que en los últimos 10 meses se otorgaron 203 millones de préstamos nuevos por 257 billones de pesos para inversión, capital de trabajo o vivienda.

Nuestro propósito este año es seguir con este compromiso de reactivar la economía lo más pronto posible, contribuyendo a que el sector productivo pueda llevar adelante sus iniciativas de producción e inversión, además de continuar con nuestros programas de inclusión financiera, de ayudar al Gobierno en la dispersión de los subsidios y también promoviendo los objetivos de desarrollo sostenible del país.

¿Qué decirles a las empresas y personas que reclaman más celeridad para el acceso al crédito y a los desembolsos?

Hubo un proceso de aprendizaje que está completo y puedo decir que los bancos ya están dándole una gran cantidad de recursos nuevos a la economía y que, además, se han canalizado cerca de 15 billones de pesos en avales del Fondo Nacional de Garantías (FNG), a lo que se suma la refinanciación. Esto ha hecho que desde el último trimestre del 2020 empecemos a ver una recuperación acelerada de la economía y del empleo, que creo son los dos grande retos que tiene el país en lo inmediato y pensamos que hay que mantenerlos para que la economía pueda crecer este año entre 4,5 y 5 por ciento.¿Cree que hay espacio para que bajen más las tasas de interés?

Creo que en el Banco de la República ha bajado las tasas hasta unos niveles donde los analistas del mercado esperan que las tasas se mantengan más o menos en el nivel actual (1,75 por ciento), por lo cual pensaría que podemos esperar este año la estabilidad en las tasas.

Ahora, la reducción de tasas del Emisor tiene unos canales de transmisión que nos son inmediatos, pero puedo decir con toda seguridad que el grueso de esa reducción se ha venido trasladando hacia todos los créditos de las empresas y las personas.¿Qué tanto las mayores provisiones y la pandemia golpearán la rentabilidad del sector financiero?

Sin duda, la pandemia toma al sector financiero con buena solidez, con patrimonio adecuado e índices de solvencia holgados, lo que ha permitido responder muy bien al reto que se nos ha presentado. Pero esta situación ha venido elevando de manera importante la cartera vencida y una vez finalice en junio el Programa de Apoyo a Deudores (PAD), una parte de esta cartera que está aliviada empezará a deteriorarse, la mayoría saldrá adelante, pero otra parte seguramente entrará en situación de morosidad.

No obstante, podemos dar un parte de tranquilidad a los ahorradores, cerca del 90 por ciento de los recursos que maneja el sector son de los colombianos, de que su dinero está protegido de forma adecuada, con la solidez y el patrimonio de las entidades.

Este será un año retador, el 2020 implicó una reducción muy grande de las utilidades de las entidades, en especial de los bancos ante la decisión de apoyar a la economía, a sus clientes y tratar de sacar adelante el mayor número de estos; eso implicó hacer provisiones muy importantes que son las que se reflejan en menores utilidades y que este año continuará la situación en la medida en que la cartera seguirá deteriorándose.¿Bajo la actual coyuntura, es conveniente la reforma tributaria este año?

Esta es una decisión que debe tomar el Gobierno y lo que tiene que mostrarles a las firmas calificadoras y a los financiadores es que tenemos claro el panorama fiscal, la senda de recuperación de la regla fiscal. El Gobierno tiene que mostrar cómo están las expectativas de gasto y si es o no necesaria la reforma. Como economista, pienso que es importante hacerla, pero que se apoye la recuperación de la economía y no genere peso adicional al aparato productivo.

La pandemia no ha logrado frenar la transformación de la banca ni la llegada de nuevos actores ¿qué opinión le merece estos hechos?

Al sector financiero le gusta la competencia, este es un factor dinamizador de la innovación, el emprendimiento, de las mejores prácticas, y en ese sentido, es bienvenida, pero siempre en condiciones de igualdad, siempre y cuando quienes llegan con innovaciones cumplan con los principios básicos de buen gobierno, adecuado nivel de patrimonial y capacidad para proteger el ahorro del público.

Lo segundo es que esta situación que atravesamos el año pasado se logró sobre llevar gracias al esfuerzo de la digitalización del sector financiero, con la posibilidad de hacer casi todas las transacciones por medios virtuales. Creo que se ha logrado acelerar mucho estos procesos, lo que a su vez, ha permitido a miles de personas de la base de la pirámide bancarizarse, y que en la medida en que haya mayores niveles de inclusión vamos a empezar a proveerles mayor cantidad de servicios a esos nuevos segmentos de la población. Al margen de la pandemia, ¿cuáles son los retos que tiene al llegar a la presidencia de la Asobancaria?

Pienso que, además de apoyar al Gobierno, al sector privado y a los colombianos a recuperar el ritmo de la actividad económica y el empleo que teníamos, diría que son tres retos adicionales. Uno la sostenibilidad; soy un convencido de la capacidad transformadora que tiene el sector financiero, del liderazgo en esta materia para facilitar la adopción de tecnologías sostenibles, el desarrollo de negocios verdes y de la posibilidad de facilitar la adopción de una economía circular para el reciclaje y reprocesamiento de materiales. Creo que allí tenemos el gran reto de coadyuvar a la sociedad de conseguir pronto esos objetivos de desarrollo sostenibles que el país y el mundo ha acogido.

Lo segundo es seguir progresando en temas de educación e inclusión financiera. Creemos que hay una proporción de la población que debe tener acceso a los beneficios y los recursos del sector financiero para apalancarse y tener créditos para sus actividades y necesidades, esto es fundamental para mejorar la oferta de valor para los clientes.

Tercero, continuar el proceso de digitalización de la economía y de las actividades económicas para reducir ese costo país que tenemos y nos impide participar de manera activa en los mercados internacionales, en lo que podamos aportar para que se reduzcan los costos de transacción de todo el aparato productivo y facilitarles la vida a los ciudadano ahí estaremos comprometidos.

La expectativa es recuperar el ritmo de creación y cerrar 2021 con 510.000 empresas

 La Cámara de comercio estima que la caída del PIB de la capital del país en 2020 sea de 6,5%, mientras que la recuperación por encima de 4%


La cuarentena obligatoria del año pasado, más los toques de queda y otras medidas para contrarrestar el avance del covid le costó a Bogotá el cierre de casi 55.000 empresas, lo que significó una baja de 12%, la caída más fuerte en los últimos 10 años.

En 2021 la ciudad inicia con nuevas restricciones que podrían afectar el dinamismo recuperado en el último trimestre de 2020, por ello, en el primer Inside LR del año, Nicolás Uribe, presidente de la Cámara de Comercio de la ciudad, manifestó que la caída del PIB de Bogotá sería de 6,5% y se espera una recuperación por encima de 4%.

¿Qué balance puede hacer de su gestión en su primer año?
La posibilidad de servir en un momento tan complicado desde una entidad que tiene tantas posibilidades de ayudar a los demás y contribuir en el proceso de recuperación ha sido un gran privilegio. Tuvimos que hacer una gran transformación dentro de la Cámara para acercarnos a los empresarios. Como parte de la transformación digital, atendimos a cerca de 400.000 personas. Participamos en esta atención a través de varios productos y servicios gratuitos como la formación virtual, que fueron cerca de 290.000 personas. La plataforma Bazzarbog logró montar a 1.000 empresas con cerca de 12.000 productos para que vendieran online. Hubo cerca de 54.000 asesorías individuales durante la pandemia. Con una alianza privada entregamos 147 UCI. Queremos garantizar al apoyo a la recuperación de las empresas y el empleo.

Bogotá amaneció con nuevas medidas como toque de queda y cuarentena estricta ¿cuál es su opinión de los anuncios semanales de la Alcaldía?
Comprendemos las tensiones que debe significar manejar una ciudad en las actuales circunstancias. Por eso creemos que las propuestas que se hacen deben ser constructivas. Lo cierto es que unos cierres sistemáticos de la economía lo que generan de manera automática es una pérdida de empleos y la consiguiente caída de ingresos de las personas. En febrero es necesario cumplir con el aporte de las cesantías. Es muy complicado para una base empresarial como la de Bogotá donde 97% son micro y pequeñas empresas, poder cumplir con las obligaciones para mantener la nómina, garantizar el pago de las cesantías y sus intereses, para cumplir a clientes y proveedores, si no se tiene la posibilidad de abrir el negocio. En nuestra región debe haber cerca de 4.000 grandes empresas; cerca de 12.000 medianas, no más de 40.000 pequeñas y 400.000 micro.

¿Las cuarentenas son la única vía para atender el colapso de UCI?
Yo no soy un interventor de la gestión hospitalaria de la Alcaldía, ni del Gobierno. Lo que entendemos es que toda la gestión de la pandemia debe tener una perspectiva integral, en la que no se privilegie una perspectiva sobre la otra. Existen herramientas que sirven para hacer más quirúrgicas las intervenciones y menos gravosas desde el punto de política pública. Como por ejemplo el testeo, una mayor identificación de los casos positivos. Un mejoramiento de las condiciones de aislamientos para muchas personas evitaría unos cierres tan amplios. Hemos extrañado un esfuerzo más importante alrededor de cultura ciudadana.

¿En qué consisten las propuestas presentadas con la Andi y Fedesarrollo?
Hay una serie de recomendaciones que venimos haciendo desde el año pasado para acompañar la toma de decisiones por parte de las autoridades. Estas recomendaciones contemplan un ejercicio más estricto de rastreo. También hay una propuesta de apertura de corredores aéreos y terrestres a otras ciudades con baja ocupación de UCI que pueden servir a las necesidades de Bogotá. También eliminación de restricciones para las personas a las que ya les dio coronavirus. Debemos trabajar de la mano con el sector informal que requiere más y mayor protección. La lucha contra la informalidad siempre ha sido desigual, porque existen incentivos todos los días para ser informal. La gente que se hace el tránsito a la formalidad todo el día coquetea con la informalidad porque resulta más rentable.

¿Cuáles son las expectativas de creación de empresas en 2021?
Esperamos que 2021 sea el año de la recuperación económica que necesita un nivel de incertidumbre del menor nivel posible y a eso debemos apostar. En 2020, Bogotá tuvo una pérdida de 12% de empresas, que equivale a 55.000 empresas menos del stock que habíamos recibido al 31 de diciembre de 2019. Hoy tenemos cerca de 450.000 empresas, en 2019 habíamos cerrado con 504.000. La mayoría de las que se perdieron en 2020 fueron empresas que no se crearon. Veníamos creando cerca de 90.000 empresas por año. El año pasado se crearon solo 70.000 y evidentemente hubo una ausencia de la renovación de la matrícula mercantil que le hace a uno pensar que esas empresas no tienen ninguna actividad comercial. La expectativa de 2021 es poder recuperar el tiempo perdido y volver a indicadores de 2019. Poder recuperar en creación de empresas y en renovación de la actividad comercial. Cerrando así con cerca de 510.000 empresas, que puedan enganchar a miles de trabajadores.

¿Qué sectores y localidades fueron las más afectadas? y ¿cuántos empleos se perdieron?
Según el Dane, Bogotá todavía tiene 800.000 empleos por recuperar. Se han recuperado alrededor de 70.000 empleos mensuales. Mientras el desempleo nacional está cerca de 13%, en Bogotá estamos cerca de 17%. El desempleo de mujeres roza 21% y el de jóvenes es de 26%. Hay localidades que tienen mayor porcentaje de pérdida de empresas. En Engativá se perdió 12% de las empresas con casi 5.000. En Chapinero había 42.000 empresas y hoy estamos en 37.000. En Kennedy fueron cerca de 5.000 cierres y Teusaquillo hubo una reducción de 15%. Del total de las empresas de la ciudad, 70% son de comercio y servicios. La afectación ha sido grande en construcción, gastrobares, turismo y hoteles.

¿Cuánto prevén que caiga el PIB de Bogotá?
La información que tenemos con nuestro grupo de trabajo y demás organizaciones indica que el PIB de Bogotá podría tener una reducción de cerca de 6,5% en 2020. Claramente la recuperación de la ciudad depende de la capacidad de las empresas de generar valor y operar en condiciones más normales, sin tantas restricciones de aforo, con menores costos asociados a la operación. La certidumbre es fundamental y la idea es poder tener un crecimiento positivo, ojalá por encima de 4%.

EL PERFIL
Nicolás Uribe Rueda es abogado de la Universidad de los Andes, con estudios en Política Internacional en American University de Washington D.C., y Política Pública de la Escuela de Alto Gobierno de la Universidad de los Andes. Tiene un máster en Acción Política y Participación Ciudadana en el Estado de Derecho del Ilustre Colegio de Abogados de Madrid, la Universidad Rey Juan Carlos y la Universidad Francisco de Vitoria. Fue Consejero Presidencial del Programa Colombia Joven y Representante a la Cámara por Bogotá entre 2006 y 2010. Desde finales de 2019 ocupa el cargo de presidente de la Cámara de Comercio de Bogotá.

viernes, febrero 05, 2021

Declaración anual 2020 del régimen simple estrenará descuento tributario de la Ley 2005 de 2019


El artículo 4 de la Ley 2005 de 2019 creó un nuevo descuento para contribuyentes del SIMPLE, aplicable en declaraciones de los años gravables 2020 y siguientes.

Estos contribuyentes podrán descontar el 100 % del impuesto que calculen sobre ventas de panelas y mieles vírgenes elaboradas de forma artesanal.
“se estableció la creación de un nuevo descuento tributario aplicable a partir del año gravable 2020”

A través del artículo 4 de la Ley 2005 del 2 de diciembre de 2019 (por medio de la cual se establecieron incentivos para el consumo y la comercialización de panelas y mieles vírgenes producidas de forma artesanal por la economía campesina), se estableció la creación de un nuevo descuento tributario aplicable a partir del año gravable 2020 para los contribuyentes inscritos en el régimen simple de tributación.

La norma en cuestión estableció lo siguiente:

“ARTÍCULO 4°. Descuentos tributarios para la producción de panela o mieles vírgenes proveniente de trapiches de economía campesina. Las pequeñas, medianas y grandes empresas de productos de consumo masivo que compren productos marcados con el sello de proveedor de trapiche de economía campesina, cuyo principal ingrediente o endulzante sea la panela o mieles vírgenes, en cuya promoción se enfatice dicha característica, tendrán derecho a un descuento tributario equivalente al 100% del impuesto de renta asociado a las utilidades por las ventas de dichos productos, que al momento de la expedición de esta ley no estén en el mercado.

Parágrafo 1. Para acceder al descuento, las pequeñas y medianas empresas deberán estar acogidas al régimen simple de tributación descrito por la Ley 1943 de 2018 y las normas que lo modifiquen y/o adicionen.

Parágrafo 2. El descuento será aplicable desde la fecha en que se empiece a comprar el producto de consumo masivo a base de panela o mieles vírgenes y tendrá una duración de siete (7) años a partir del momento en que el beneficiario empiece a recibirlo.

Parágrafo 3. Vencido el periodo enunciado en el parágrafo anterior, podrá seguirse beneficiando por cinco (5) años adicionales siempre y cuando al menos el 50% del ahorro sea invertido en la creación de nuevos empleos, generados durante el período previsto en el parágrafo 1 ° de este artículo”.

A partir de dicha norma, se puede destacar lo siguiente:

a) El beneficio aplica para “empresas” (ya sean de persona natural o jurídica, pues la norma no hizo distinción) que pertenezcan al régimen simple y que se dediquen a comprar y vender los tipos de productos alimenticios (hechos con panela y mieles vírgenes) que se mencionan en el inciso primero.
“se debe entender que el descuento en realidad corresponderá al 100 % del impuesto que primero tengan que calcular sobre el ingreso bruto obtenido solamente con las ventas de los productos alimenticios mencionados ”

b) La norma se equivoca al decir que el descuento será igual al 100 % que primero deban calcular sobre la “utilidad” de dichas ventas. Al respecto, debe recordarse que, en realidad, en las declaraciones anuales del régimen simple (formulario 260), el impuesto siempre se calcula directamente sobre el ingreso bruto fiscal y no sobre la utilidad. Por tanto, se debe entender que el descuento en realidad corresponderá al 100 % del impuesto que primero tengan que calcular sobre el ingreso bruto obtenido solamente con las ventas de los productos alimenticios mencionados .

c) El descuento estará vigente durante los primeros 7 años en los que el empresario decida comercializar los productos alimenticios antes mencionados. Después de cumplir dicho período, podrá seguir utilizándolo por otros 5 años, siempre y cuando tome el valor que se ahorró en el pago del impuesto (el valor tomado como descuento tributario) y destine por lo menos el 50 % de este para “crear nuevos puestos de trabajo”. Esta es una frase compleja de interpretar y que requerirá algún tipo de pronunciamiento oficial de la Dian para entenderla mejor.

d) La creación de este nuevo descuento tributario, aplicable a partir del año gravable 2020, implicará que la Dian deba agregar un nuevo renglón a la zona de “descuentos tributarios” del formulario 260 (ver, por ejemplo, los renglones 46 al 48 del formulario 260, utilizado para la declaración del año gravable 2019, en los cuales se podían restar los descuentos por aportes como empleadores a los fondos de pensiones obligatorias y el del 0,5 % de las ventas recaudadas con tarjetas de débito o de crédito).

Debe tenerse presente que el artículo 5 de la Ley 2005 de diciembre 2 de 2019 creó otro descuento tributario que sería aplicable por los contribuyentes del régimen ordinario, pero no se podrá aplicar, pues fue tácitamente derogado con el artículo 96 de la Ley 2010 de diciembre 27 de 2019.

CTCP actualizará o modificará las normas de contabilidad y de información financiera?


El CTCP revisará y analizará los comentarios sobre la modificación de los marcos técnicos expedidos y estructurará las propuestas definitivas.

También, evaluará la conveniencia o no de actualizar o modificar el marco de información financiera de la NIC 1, NIIF 9, NIC 39, NIIF 17, entre otras.

Uno de los pilares en los que trabajará el Consejo Técnico de la Contaduría Pública –CTCP–, según su plan de trabajo para el primer semestre de 2021, es la expedición de una serie de recomendaciones para la actualización de normas de contabilidad y de información financiera.

La Ley 1314 de 2009, al establecer los criterios a los que debe sujetarse la regulación establecida en desarrollo de la ley, ordenó al CTCP y a otras autoridades desarrollar procesos de discusión pública, abiertos, transparentes y de público conocimiento.

El CTCP, junto a otras autoridades, deben cumplir estos requerimientos, participar y conocer el debido proceso, así como los planes de trabajo que siguen los emisores de Estándares Internacionales de Información Financiera y Aseguramiento.
Normas de contabilidad y de información financiera

Durante el primer semestre del año 2021, el CTCP trabajará en revisar, analizar los comentarios recibidos respecto a la modificación de los marcos técnicos expedidos y en la estructuración de las propuestas definitivas.

“establecerá los procesos requeridos por la ley, que le permitan evaluar la conveniencia o no de actualizar o modificar el marco de información financiera de las entidades del grupo 1”

También establecerá los procesos requeridos por la ley, que le permitan evaluar la conveniencia o no de actualizar o modificar el marco de información financiera de las entidades del grupo 1, especialmente en los siguientes temas:
Modificaciones a la NIC 1, “Clasificación de pasivos como corrientes o no corrientes”, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2023.
Modificaciones a la NIIF 9, NIC 39 y NIIF 7, “Reforma de la tasa de interés de referencia”, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2020.
Modificaciones a la NIC 16, “Producción antes del uso previsto”, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2022.
Ciclo de mejoras 2018 – 2020, que modifica:
La NIIF 1, subsidiaria que adopta por primera vez-
La NIIF 9, honorarios en test de baja de pasivos financieros.
La NIIF 16, ejemplo ilustrativo sobre incentivos en contratos de arrendamiento.
La NIC 41, impuesto a las ganancias en mediciones al valor razonable, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2022.
Modificaciones a la NIC 37, “Contratos onerosos – Costo del cumplimiento de un contrato”, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2022.
Modificaciones a la NIIF 3, “Referencias al marco conceptual”, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2022.
Reforma de la tasa de interés de referencia – fase 2, modificaciones a la NIIF 9, NIC 39, NIIF 7, NIIF 4 y NIIF 16, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2021.
Políticas contables y estimaciones contables, enmiendas a la NIC 8, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2023.
Impuesto diferido relacionado con activos y pasivos que surgen de una misma transacción, modificación a las NIC 12. Las modificaciones reducen el alcance de la exención de reconocimiento de los párrafos 15 y 24 de la NIC 12, de modo que no se aplicaría a transacciones que dan lugar a diferencias temporarias iguales y compensatorias, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2023.
Iniciativa de revelación sobre políticas contables, modificación a los párrafos 117 al 122 de la NIC 1, cambios aplicables en estados financieros que inicien a partir de enero 1 de 2023.
Proyectos a analizar por GLENIF

Además de lo anterior, el CTCP trabajará en los proyectos emitidos por IASB –International Accounting Standards Board, en español Junta de Normas Internacionales de Contabilidad–, en los grupos de trabajo del GLENIF –Grupo Latinoamericano de Emisores de Normas de Información Financiera–, relacionados con:
Combinaciones de negocios bajo control común.
Actividades con tarifa regulada.
Estados financieros principales.
Contratos de venta con arrendamiento posterior.
Instrumentos financieros con características de patrimonio.
Método de participación.
Actividades extractivas.

De igual forma, seguirá revisando y estudiando las normas de las microempresas (grupo 3) y de entidades que no cumplen la hipótesis de negocio en marcha, con el objetivo de establecer orientaciones o procesos de discusión pública, donde se incluyan posibles ajustes a estos marcos técnicos.

jueves, febrero 04, 2021

Informes del revisor fiscal: lo que debes saber para prepararlos


Al final de cada ejercicio el revisor fiscal debe presentar un dictamen sobre los estados financieros y un informe dirigido a la asamblea o junta de socios. Estos son el resultado de todo el trabajo que ha desarrollado a lo largo del período durante el cual ejerce sus actividades como revisor.

Al final de cada ejercicio contable, según los artículos 208 y 209 del Código de Comercio, el revisor fiscal debe presentar un dictamen sobre los estados financieros y un informe dirigido a la asamblea o junta de socios, los cuales contienen un conjunto de aseveraciones en torno a su trabajo y a las conclusiones alcanzadas durante el ejercicio de la revisoría, en concordancia con la NIA 700.

Todos los procedimientos que deben ser aplicados en el ejercicio profesional de auditores y revisores están estipulados en el DUR 2420 de 2015, que también contiene todos los requerimientos y la estructura que deben tener en cuenta los revisores fiscales al momento de emitir informes y dictámenes de cara a los estados financieros.

Esta norma fue modificada por el Decreto 2270 de 2019, que incorpora una serie de cambios con el propósito de actualizar los marcos técnico-normativos de información financiera y de aseguramiento vigentes en Colombia, y junto con el Decreto 2170 de 2017 establecen la estructura y los elementos clave que deben considerar los revisores fiscales para elaborar sus dictámenes e informes.

Entre las características que debe cumplir el informe podemos destacar las siguientes:
Exposición de cuáles son los estados financieros que son objeto de análisis, indicando si son separados, individuales o consolidados.
Expresar el tipo de opinión que se emite.
Manifestar que se goza de independencia frente a la entidad, de conformidad con los requerimientos del Código de Ética emitido por la IFAC y los establecidos en la Ley 43 de 1990.
Contener un párrafo de énfasis sobre empresa en funcionamiento, teniendo en cuenta todas las implicaciones que conlleva.
Brindar comunicación de las cuestiones clave de auditoría, de acuerdo con los requerimientos de la NIA 701.

Principales responsabilidades del revisor fiscal para el 2021

 A continuación, se mencionan las principales responsabilidades que debe cumplir un revisor fiscal en Colombia, quien debe ser vinculado a las empresas señaladas en el artículo 203 del Código de Comercio.


En esta publicación se da a conocer qué se entiende por debilidad o definición del control interno de una empresa y cuál es la responsabilidad del revisor fiscal frente a dicho aspecto. 

Recordemos que las entidades que se encuentran obligadas a contratar revisor fiscal están señaladas en los artículos 203 del Código de comercio y 56 de la Ley 675 de 2001, la cual regula el tema de la propiedad horizontal.


A continuación, se analiza cuál es la metodología que debe aplicar el revisor fiscal de una empresa para efectos de comunicar a la junta de socios o a la asamblea los hallazgos relacionados principalmente sobre la información financiera de la empresa.


Principales responsabilidades del revisor fiscal en materia tributaria

Conoce en esta publicación qué tipo de responsabilidades debe asumir en materia de impuestos (como el de renta y el IVA) el revisor fiscal vinculado a una determinada empresa.

La información exógena del año gravable 2020 debe ser presentada ante la Dian conforme a lo establecido en la Resolución 000070 de 2019. Responsabilidad del revisor fiscal frente a la presentación de la información exógena

En esta publicación se menciona, además, qué tipo de responsabilidad tiene el revisor fiscal de una empresa frente al cumplimiento de la obligación tributaria citada líneas atrás.


A continuación, se relacionan los diferentes informes que deben ser presentados por el revisor fiscal de una empresa ante la asamblea o junta de socios. 

De la misma manera, se analiza si dichos informes pueden ser ajustados por solicitud de los miembros directivos.


En este espacio se analiza qué rol o responsabilidad debe asumir el revisor fiscal en el desarrollo de la planeación tributaria de 2021 de una determinada empresa.