miércoles, marzo 18, 2020

Bases de medición en el nuevo marco conceptual del grupo 1


El nuevo marco conceptual del grupo 1 de convergencia explica cuál es la base de medición (costo histórico, valor razonable y valor en uso) más apropiada para cada activo o pasivo. A continuación, profundizamos al respecto.

En marzo de 2018, el IASB terminó su revisión del marco conceptual para la información financiera y lo emitió a finales del mismo mes. En Colombia, dicho marco fue incorporado al anexo 1 del DUR 2420 de 2015, mediante el Decreto 2270 de 2019, y debe aplicarse de manera obligatoria a partir del período contable que inició en enero 1 de 2020.

Este artículo es la tercera parte de una serie de editoriales en las que hemos venido analizando cada uno de los 8 capítulos que componen el marco conceptual para la información financiera, para consultar las anteriores publicaciones, haga clic en:


Capítulo 6. Medición

La selección de una base de medición debe tener en cuenta las características clave de la información financiera útil (relevancia y representación fiel) y, particularmente, las características del elemento, la contribución a los flujos de efectivo debido a actividades económicas, la incertidumbre de medición y la restricción de costos.

El IASB consideró que se necesitaba un equilibrio entre dar a las entidades la flexibilidad para proporcionar información relevante que represente fielmente los activos, pasivos, patrimonio, ingresos y gastos de la entidad; y requerir información que sea comparable, tanto de un período a otro, como a través de las entidades.
“la comunicación efectiva en los estados financieros también se respalda al considerar que la información específica de la entidad es más útil que las descripciones estandarizadas”

Otro punto que debía tenerse en cuenta, para el IASB, es que la comunicación efectiva en los estados financieros también se respalda al considerar que la información específica de la entidad es más útil que las descripciones estandarizadas y la duplicación de información en diferentes partes de los estados financieros, la cual generalmente es innecesaria y puede hacer que dichos estados sean menos comprensibles.
Costo histórico

La primera de las bases de medición discutidas es el costo histórico. Aunque el tratamiento contable de esta base de medición no ha cambiado, el marco conceptual ahora explica que:
  • El valor en libros de las partidas no financieras mantenidas a costo histórico debe ajustarse con el tiempo para reflejar el uso (en forma de depreciación o amortización).
  • Alternativamente, el valor en libros se puede ajustar para reflejar que el costo histórico ya no es recuperable (deterioro).
  • Las partidas financieras mantenidas al costo histórico deben reflejar cambios posteriores, tales como intereses y pagos, siguiendo el principio a menudo denominado costo amortizado.
Mediciones del valor actual

El marco conceptual también describe tres mediciones del valor actual, a saber:
  • El valor razonable, que continúa definiéndose como el precio en una transacción ordenada entre participantes del mercado.
  • El valor en uso (o valor de cumplimiento para pasivos), que se define como un valor específico de la entidad, y permanece como el valor presente de los flujos de efectivo que una entidad espera obtener del uso continuo de un activo y su disposición final.
  • El costo actual, el cual es diferente del valor razonable y el valor en uso, por ser un valor de entrada. Este costo analiza el valor en el que la entidad adquiriría el activo (o incurriría en el pasivo) a los precios actuales del mercado, mientras que el valor razonable y el valor en uso son valores de salida, centrándose en los importes que se obtendrán del artículo.
¿Cuándo es más adecuada cada base de medición?

La relevancia es un tema clave. El marco conceptual dice que el costo histórico puede no proporcionar información relevante sobre los activos mantenidos durante un largo período de tiempo, y ciertamente es poco probable que brinde información relevante sobre derivados. En ambos casos, es probable que se utilice alguna variación del valor actual para proporcionar más información predictiva a los usuarios.

“el marco conceptual sugiere que el valor razonable puede no ser relevante si los elementos se mantienen únicamente para su uso o para recolectar flujos de efectivo contractuales”

Por el contrario, el marco conceptual sugiere que el valor razonable puede no ser relevante si los elementos se mantienen únicamente para su uso o para recolectar flujos de efectivo contractuales. Adicional a esto, menciona específicamente los elementos utilizados en una combinación para generar flujos de efectivo mediante la producción de bienes o servicios a los clientes.

Como es poco probable que estos artículos se puedan vender por separado sin penalizar las actividades, es probable que una medida basada en el costo proporcione información más relevante, ya que el costo se compara con el margen realizado en las ventas.
Capítulo 7. Presentación y divulgación

Esta es una nueva sección que contiene los principios relacionados con la forma en que los elementos deben presentarse y divulgarse.

El primero de estos principios es que los ingresos y gastos deben incluirse en el estado de resultados, a menos que la relevancia o la representación fiel se realcen al incluir un cambio en el valor actual de un activo o un pasivo en el otro resultado integral –ORI–.

El segundo de estos se relaciona con la reclasificación de rubros de ORI en resultados. La NIC 1 – Presentación de estados financieros sugiere que estos deben revelarse como partidas para ser reclasificadas en resultados, o no reclasificadas. La reclasificación del ORI es polémica: algunos analistas argumentan que todos los rubros de ORI deberían reclasificarse; otros argumentan que los rubros de ORI nunca deben reclasificarse a resultados, mientras que algunos opinan que solo algunos rubros deben reclasificarse.

El marco conceptual contiene una declaración de que los ingresos y gastos incluidos en ORI se reclasifican cuando hacerlo aumenta la relevancia o mejora la representación fiel de la información. El ORI no puede reclasificarse si no hay una base clara para identificar el período en el que debería ocurrir.
Comparación del marco conceptual del Estándar Pleno frente al de las pymes (año 2020)

El marco conceptual del Estándar Pleno (léase el marco conceptual para la preparación y presentación de estados financieros) y el del Estándar para las Pymes (sección 2 – Conceptos y principios generales) comparten los mismos conceptos, de manera general.

Los requerimientos para el reconocimiento y medición de activos, pasivos, ingresos y gastos en el Estándar para las Pymes están basados en los principios generales que se derivan del marco del Estándar Pleno. Como se ha explicado a lo largo de esta serie de editoriales sobre el marco conceptual, muchas de las definiciones cambiaron, ocasionando diferencias en ese sentido entre los dos modelos.

Los usuarios externos de información financiera tienen objetivos similares, independientemente del tipo de entidades en las que inviertan. Por consiguiente, el objetivo de los informes financieros con propósito general es el mismo para todas las entidades.

No obstante, al desarrollar el Estándar para las Pymes, el IASB realizó simplificaciones del Estándar Pleno en función de las necesidades de los usuarios y los análisis de costo/beneficio.

En la práctica, los beneficios de aplicar normas contables difieren entre entidades que informan, dependiendo principalmente de la naturaleza, el número y las necesidades de información de los usuarios de los estados financieros de la entidad que informa. Los costos relacionados pueden no diferir de forma significativa.

Por consiguiente, de conformidad con el marco conceptual, el IASB concluyó que la relación costo/beneficio debe evaluarse en relación con las necesidades de información de los usuarios de los estados financieros de una entidad.

Los anteriores fueron algunos apartes tomados del documento escrito por el equipo examinador de Informes estratégicos de negocios del ACCA.


https://actualicese.com/bases-de-medicion-en-el-nuevo-marco-conceptual-del-grupo-1/?referer=email&campana=20200304&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200304_contable&MD5=415e8678af580f50598f653f78613c8d#

martes, marzo 17, 2020

Requisitos y otras exigencias para funcionar como no responsable del INC en el 2020


La Ley 2010 de 2019 retomó las novedades que había introducido la Ley 1943 de 2018.

Durante el 2020 se tendrán que observar básicamente los mismos requisitos que existieron durante el 2019, pero teniendo en cuenta algunas novedades especiales que estudiaremos a continuación.

Como mencionamos en editoriales anteriores, la Sentencia C-481 de octubre 16 de 2019 de la Corte Constitucional había establecido que todos los cambios introducidos por la Ley 1943 de 2018 dejaban de tener efectos a partir de enero 1 de 2020 y que, adicionalmente, si los congresistas no alcanzaban a aprobar antes de diciembre 31 de 2019 una nueva norma que retomara los cambios introducidos por la Ley 1943 de 2018, a partir de enero 1 de 2020 revivirían las mismas versiones de las normas que estaban vigentes hasta el cierre de 2018, antes de ser modificadas y/o derogadas por la Ley 1943 de 2018.

En vista de ello, los congresistas aprobaron la nueva Ley 2010 de diciembre 27 de 2019, con la cual se le extendió la vida jurídica a la mayoría de los cambios que se habían introducido en su momento con la Ley 1943 de 2018, pero se aprovechó también para efectuar nuevos cambios adicionales (véase en nuestro documento especial en Word el Comparativo de las normas afectadas con la Ley 2010 de diciembre 27 de 2019).

Por tanto, en materia de los requisitos para operar como no responsables del INC (antiguo régimen simplificado del INC de bares y restaurantes), durante el 2020 se tendrán que observar básicamente los mismos requisitos que existieron durante el 2019, pero teniendo en cuenta algunas novedades especiales que estudiaremos a continuación.

Si deseas estudiar en profundidad los cambios de la reforma tributaria 2019, te invitamos a adquirir, por solo $79.900, el seminario virtual + libro digital de nuestro líder de investigación tributaria, Diego Guevara Madrid, titulado Principales novedades de la Ley de crecimiento económico 2010 de 2019. Esta capacitación incluye el acceso a 7 horas de videoconferencia en línea y a múltiples archivos de Excel y Word, descargables y editables, para que pongas en práctica tus conocimientos y realices las simulaciones a que haya lugar.


No responsables del INC

La norma del artículo 512-13 del ET, luego de ser modificada con el artículo 28 de la Ley 2010 de diciembre 27 de 2019, indica que durante el 2020 y siguientes los únicos que pueden operar como no responsables del INC (antiguo régimen simplificado del INC de bares y restaurantes; ver código de responsabilidad “50” en el RUT) serían las personas naturales dedicadas a las actividades de restaurantes y bares (las cuales involucran cafeterías, panaderías, pastelerías, heladerías y fruterías, siempre y cuando no involucren la explotación de franquicias; ver artículos 426, 512-1 y 512-8 del ET, los cuales fueron modificados con los artículos 2, 27 y 160 de la Ley 2010 de 2019) y que cumplan la totalidad de los siguientes requisitos:
     1.Sus ingresos brutos provenientes solamente de las actividades de bares y restaurantes durante el       año anterior no superaron las 3.500 UVT.

Por tanto, durante el 2020 pueden pertenecer al grupo de los no responsables del INC si esos ingresos brutos durante el 2019 no superaron los $119.945.000 (3.500 UVT x $34.270).

Además, si en algún momento a lo largo del 2020 llegan a superar ese tope, entonces pertenecerían al grupo de los responsables del INC, pero solamente a partir del inicio del año siguiente (2021).
     2.Durante todo el 2020 no podrán tener más de un establecimiento, sede, local o negocio.

Además, si en algún momento a lo largo del 2020 llegan a abrir un segundo local o establecimiento, en ese caso se entendería que pasarían automáticamente a pertenecer al grupo de los responsables del INC.

Actividades de catering empresarial gravados con el INC

Es importante destacar que hasta el 2018, si se llevaban a cabo actividades de catering empresarial, tales actividades se consideraban gravadas con el IVA y no con el INC.
“quienes se dediquen a prestar servicios de catering empresarial no son responsables del IVA y solo serán responsables del INC”

Sin embargo, y a raíz de los cambios que los artículos 2 y 19 de la Ley 1943 de 2018 le efectuaron a los artículos 426 y 512-1 del ET (los cuales fueron ratificados nuevamente con los artículos 2 y 27 de la Ley 2010 de 2019), quienes se dediquen a prestar servicios de catering empresarial no son responsables del IVA y solo serán responsables del INC (el cual pueden dejar de cobrar si se cumplen los dos requisitos antes mencionados, pues les permitirían pertenecer al universo de los no responsables del INC).

Restaurantes y bares que funcionan bajo franquicia no son responsables del INC
Así mismo, hasta el 2018, quienes desarrollaban actividades de expendio de comidas y bebidas con el desarrollo de franquicias no eran responsables del IVA, pero sí eran responsables del INC (algo que podían hacer bajo el régimen simplificado del INC si cumplían con los dos requisitos del artículo 512-13 del ET).

Sin embargo, y a raíz de los cambios que los artículos 2 y 19 de la Ley 1943 de 2018 le efectuaron a los artículos 426 y 512-1 del ET (los cuales fueron ratificados de nuevo con los artículos 2 y 27 de la Ley 2010 de 2019), los restaurantes o bares que funcionen bajo franquicia volvieron a ser responsables del IVA y dejaron de ser responsables del INC.
Contribuyentes del SIMPLE que realizan actividades de bares o restaurantes

De acuerdo con lo indicado en los artículos del 903 al 911 del ET (modificados con el artículo 66 de la Ley 1943 de 2018, y de nuevo modificados con el artículo 74 de la Ley 2010 de 2019), si algún contribuyente que tiene actividades de bares o restaurantes decide acogerse voluntariamente al nuevo régimen simple de tributación, se entendería que será responsable del INC y debería facturarlo electrónicamente y cobrarlo con la respectiva tarifa del 8 %.

Sin embargo, en el texto del numeral 3 del artículo 1.5.8.3.7 del DUT 1625 de 2016, creado con el artículo 3 del Decreto 1468 de agosto de 2019, se transmite el mensaje de que los contribuyentes inscritos en el régimen simple, si cumplen con todos los requisitos del artículo 512-13 del ET, sí pueden al mismo tiempo operar como no responsables del INC de bares y restaurantes.
Obligación de los no responsables del INC de inscribirse en el RUT

De otra parte, y teniendo en cuenta que la Ley 1943 de 2018 derogó el artículo 506 del ET (derogación que fue ratificada con el artículo 160 de la Ley 2010 de 2019), es claro que deja de tener aplicación la norma del artículo 512-14 del ET, el cual exigía que los no responsables del INC (antiguo régimen simplificado del INC de bares y restaurantes) tenían que cumplir con las obligaciones mencionadas en dicho artículo 506 del ET (inscribirse en el RUT y tenerlo exhibido).
“cuando alguien sea no responsable del INC y preste servicios de bares y restaurantes a alguien que sí sea responsable de dicho impuesto, tendría que inscribirse en el RUT”

Sin embargo, el parágrafo 3 del artículo 512-13 del ET indica de forma extraña que cuando alguien sea no responsable del INC y preste servicios de bares y restaurantes a alguien que sí sea responsable de dicho impuesto, tendría que inscribirse en el RUT y entregarle una copia del mismo.

Creemos que allí se presentó una imprecisión de la ley, y que la tarea de tenerse que inscribir en el RUT y de entregar una copia del mismo solo tiene lugar cuando se realicen operaciones con personas naturales o jurídicas que necesiten deducir en su declaración de renta el respectivo costo o gasto por los servicios pagados a la persona no responsable del INC (ver el parágrafo del artículo 177-2 del ET, que no fue modificado con la Ley 1943 de 2018, ni con la Ley 2010 de 2019).

Obligación de facturar de los no responsables del INC

De acuerdo con el Concepto Dian 017806 de julio 6 de 2017, los no responsables del INC (antiguo régimen simplificado del INC) no están obligados a facturar (tal como no lo están los no responsables del IVA).

En todo caso, y al igual que lo que ya se dijo para las personas naturales no responsables del IVA (antiguo régimen simplificado del IVA), si una persona natural no responsable del INC (antiguo régimen simplificado del INC) decide facturar de forma voluntaria, en ese caso tendría que hacerlo con todos los requisitos (expidiendo facturación electrónica e incluyendo el requisito de obtener la autorización de numeración de la facturación).
Reclasificación de oficio para responsables del INC que figuren como no responsables
Por último, es importante destacar que el parágrafo 4 del artículo 512-13 del ET indica que la Dian podrá aplicarle a los no responsables del INC de bares y restaurantes los mismos controles que se aplican a los no responsables del IVA y que figuran en el parágrafo 3 del artículo 437 y el artículo 508-1 del ET. Entre tales controles se encuentran, por ejemplo, el de reclasificarlos de oficio al grupo de responsables del INC si las ventas de un mismo local las fraccionan entre personas de una misma familia.

Quienes no puedan pertenecer al grupo de no responsables del INC de bares y restaurantes tendrían que figurar inscritos en el RUT como responsables del INC 
y empezar a cobrarlo aplicando en todos los casos la tarifa única del 8 % sobre las bases gravables especiales que se les definen en los artículos del 512-9 a 512-12 del ET.
Plazos para declarar el INC

El valor cobrado por el INC no se puede afectar con ningún tipo de impuesto descontable y deberá ser declarado, en todos los casos, de forma bimestral a lo largo del 2020, utilizando el formulario 310 que la Dian llegue a definir para el año 2020, y teniendo en cuenta los plazos establecidos en la nueva versión del artículo 1.6.1.13.2.32 del DUT 1625 de octubre de 2016, luego de ser modificado con el artículo 2 del Decreto 2345 de diciembre 23 de 2019.
Responsables del INC que se traslada al SIMPLE

Si el contribuyente que debe cobrar dicho INC del 8 % decide trasladarse al régimen simple, dicho INC no lo declararía en los formularios bimestrales 310 del INC, sino que lo incluiría en el formulario 2593 con el cual se cancelan los anticipos bimestrales obligatorios del régimen simple. Y luego, al final del año, en la declaración anual del régimen simple volvería a declarar todo el INC generado durante el año, pero le restaría todos los valores previamente anticipados a través del formulario 2593.
Sanciones por no declarar y pagar el INC
La declaración bimestral del INC en el formulario 310 para los contribuyentes que se quedan en el régimen ordinario del impuesto de renta (la cual, al igual que la declaración del IVA, no se debe presentar de manera obligatoria en ceros; ver Concepto Dian 017357 de julio 4 de 2017) es una declaración que a partir del 2017 empezó a generar la responsabilidad penal del artículo 402 del Código penal, el cual fue modificado con el artículo 339 de la Ley 1819 de 2016.

Además, si no se paga dentro de los tres (3) meses contados a partir de la fecha del vencimiento, la Dian podrá aplicar la sanción del numeral 4 del artículo 657 del ET y cerrar el establecimiento de comercio durante tres (3) días. En todo caso, y según el parágrafo 6 de ese mismo artículo 657 del ET, el contribuyente puede conmutar esa sanción por una sanción en dinero.

Quienes sí deban cobrar el INC (pues no pueden pertenecer al grupo de los no responsables del INC de bares y restaurantes) deben tener cuidado de que cuando reciban pagos con tarjetas no reporten en sus datafonos dicho INC como IVA, pues se trata de tributos totalmente diferentes.


https://actualicese.com/requisitos-y-otras-exigencias-para-funcionar-como-no-responsable-del-inc/?referer=email&campana=20200109&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200109_revisoria&MD5=415e8678af580f50598f653f78613c8d

Estructura del dictamen del revisor fiscal en 2020


Los decretos 2170 de 2017 y 2270 de 2019 introdujeron modificaciones a las NIA aplicables al dictamen del revisor fiscal.

A continuación, explicamos la estructura y las novedades del dictamen del revisor fiscal que se presenta durante el año 2020 respecto de las cifras del año 2019.

A partir de los Decretos 2170 de 2017 y 2270 de 2019 cambia la estructura del informe del revisor fiscal, para quedar de la siguiente manera:

Estructura del dictamen

Antes de iniciar, aclaramos que la estructura presentada en este editorial aplica para los dictámenes emitidos con opinión limpia, puesto que cuando se emite una opinión modificada, algunas secciones del informe cambian. Al respecto, consulte nuestro editorial Dictamen del revisor fiscal con opinión modificada según la NIA 705 (revisada). La estructura contiene lo siguientes apartados:
Título

El informe debe llevar un título que indique expresamente que se trata del dictamen del revisor fiscal, el cual pone de manifiesto que este ha cumplido todos los requerimientos de ética incluidos en las Normas de Aseguramiento de la Información –NAI– y el Código de Ética.
Destinatario

A quien va dirigido: a la junta de socios, a la asamblea de accionistas o al órgano responsable del gobierno de la entidad, según el tipo de organización de la que se trate.

Opinión del revisor fiscal

Esta sección debe títularse “Opinión”.

En ella se debe especificar cuál es la entidad y los estados financieros auditados, teniendo en cuenta los siguientes puntos:
  • Nombrar claramente la entidad auditada.
  • Exponer cuáles son los estados financieros que son objeto de análisis, indicando si los mismos son separados, individuales o consolidados.
  • Mencionar que estos fueron auditados.
  • Especificar la fecha o el período que abarcan.
  • Remitir a las notas explicativas y al resumen de las políticas contables.
  • Indicar (de ser posible, si la entidad presenta una información financiera muy robusta) los números de página en las que se encuentra cada estado financiero auditado, de manera que ayude a los usuarios de la información a navegar en esta.

Seguidamente, el revisor fiscal debe expresar el tipo de opinión que emite, utilizando expresiones tales como: “Los estados financieros presentan fielmente, en todos los aspectos materiales (…), de conformidad con el anexo 1 (o 2) del DUR 2420 de 2015 (…)”, cuando se trate de una opinión favorable.
Fundamento de la opinión

Esta sección debe incluirse inmediatamente después de la sección de opinión, con el título “Fundamento de opinión”. En ella, el revisor fiscal debe:
  • Manifestar que la auditoría fue llevada de acuerdo con las NIA expuestas en el anexo 4-2019 del DUR 2420 de 2015.
  • Hacer una referencia a la sección en la que se describen las responsabilidades del revisor fiscal con relación a las NIA.
  • Mencionar que se goza de independencia frente a la entidad, de conformidad con los requerimientos del Código de Ética emitido por la IFAC y los establecidos en la Ley 43 de 1990.
  • Exponer si se considera que la evidencia de auditoría obtenida ha proporcionado una base suficiente y adecuada para formar una opinión.
Empresa en funcionamiento

Esta sección solo se incluye cuando el revisor fiscal, de conformidad con la NIA 570 (revisada), tenga dudas de la continuidad de la entidad como negocio en marcha.

Cuestiones clave de auditoría

Esta sección es nueva en el informe y solo la deben incluir los revisores fiscales obligados a aplicar la NIA 701, así:


Consultar nuestro análisis NIA 701: comunicación de las cuestiones clave de la auditoría.

Párrafos de énfasis y de otras cuestiones

Estas secciones se incluyen solo cuando el revisor fiscal lo considere necesario, para resaltar cuestiones importantes para comprender el dictamen y los estados financieros. Al respecto, consulte nuestro análisis Dictamen de revisor fiscal y comunicación de cuestiones clave: ¿usar NIA 701 o 706?
Responsabilidad de la dirección

Esta sección puede denominarse “Responsabilidad de la dirección en relación con los estados financieros” u otros términos adecuados.

En ella deben mencionarse las responsabilidades de los administradores de la entidad, las cuales, en términos generales, son las siguientes:
  • La elaboración de la información financiera.
  • La implementación del sistema de control interno.
  • La evaluación de la capacidad de la entidad para continuar como negocio en marcha.
  • Responsabilidad del revisor fiscal
El informe debe contener una sección que se titule “Responsabilidades del revisor fiscal en relación con la auditoría de los estados financieros”, en donde se deje de manifiesto:

  • Que las responsabilidades del revisor fiscal consisten en:
       - obtener una seguridad razonable (no siendo esta una seguridad absoluta) en cuanto a si los                   estados financieros están libres de incorrección material, fraude o error; y
       - emitir un informe al respecto.
  • Que la información es material, si individualmente o de forma agregada se puede prever razonablemente que influye en las decisiones de los usuarios.
  • Que se ha aplicado el juicio y escepticismo profesional en el desarrollo de la auditoría.
  • Que se emite una opinión sobre la información de los estados financieros, basándose en los principios de las NIA (ver NIA 200).
  • En qué consiste una auditoría, estableciendo que las responsabilidades del revisor fiscal son:
  • identificar y valorar los riesgos de incorrección material en los estados financieros,
  • obtener conocimiento del control interno relevante para la auditoría,
  • evaluar las políticas contables, y
  • concluir si existe incertidumbre o no sobre condiciones que generen dudas respecto a si la entidad puede continuar como empresa en funcionamiento.
  • Que el revisor fiscal se comunica con los responsables de gobierno de la entidad para hacerles conocer el alcance de la auditoría, el momento de realización, las normas aplicables y los hallazgos.

Informes sobre otros requerimientos legales y reglamentarios

El revisor fiscal debe incluir esta sección para cumplir con los requerimientos de los artículos 208 y 209 del Código de Comercio. En este sentido, debe hacer una referencia a los siguientes puntos:
  • La entidad ha llevado su contabilidad conforme a las normas legales y técnica contable.
  • Las operaciones registradas y los actos de los administradores se ajustan a los estatutos y a las decisiones de la asamblea y junta directiva.
  • Se conserva debidamente la correspondencia, los comprobantes de cuentas y los libros de actas y de registro de acciones.
  • El informe de gestión de la administración coincide con los estados financieros.
  • Los administradores dejaron constancia en el informe de gestión de que no entorpecieron la libre circulación de las facturas de sus proveedores de bienes y servicios.
  • Se efectuó oportunamente la liquidación y pago de los aportes a seguridad social.
Opinión sobre el cumplimiento legal y normativo

En esta sección, el revisor fiscal debe manifestar:
  • El grado en que la administración de la entidad cumplió con las disposiciones legales y normativas.
  • Si el control interno tuvo un adecuado funcionamiento durante el período de la revisoría.
Opinión sobre la efectividad del sistema de control interno

El revisor fiscal debe manifestar si en su opinión el sistema de control interno de la entidad fue efectivo. Para cumplir con esta obligación puede utilizar el modelo COSO o cualquier otro que considere conveniente, sin que sea necesario que la entidad lo aplique.
Nombre

Si no existe ningún tipo de amenaza significativa para la seguridad del revisor fiscal (ver párrafo 46 de la NIA 700 revisada), entonces se incluye su nombre.

Firma

El informe debe ir respaldado con la firma del revisor fiscal.

Fecha del informeLa fecha del informe debe ser posterior a la fecha en la que se halló la evidencia documental en la que se basa la opinión.

Se debe tener en cuenta, además, que la fecha indica que hasta ese momento se han considerado todos los efectos de los hechos y los movimientos de la empresa, de los que se tuvo conocimiento, y que se obtuvo evidencia de todos los estados financieros.
Dirección del auditor

Domicilio del revisor fiscal, donde residía al momento de emitir su opinión.


https://actualicese.com/estructura-del-dictamen-del-revisor-fiscal-en-2020/?referer=email&campana=20200305&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200305_revisoria&MD5=415e8678af580f50598f653f78613c8d#

lunes, marzo 16, 2020

No responsables del IVA durante el 2020: novedades introducidas con la Ley 2010 de 2019


La Ley 2010 de 2019 básicamente retomó las novedades que había introducido la Ley 1943 de 2018.

Además, aprovechó, tomando en cuenta sentencias de la Corte Constitucional de octubre de 2019, para hacer algunos ajustes adicionales a los requisitos para operar como no responsables del IVA.

La Sentencia C-481 de octubre 16 de 2019 de la Corte Constitucional había establecido que todos los cambios introducidos por la Ley 1943 de 2018 dejaban de tener efectos a partir de enero 1 de 2020 y que, adicionalmente, si los congresistas no alcanzaban a aprobar antes de diciembre 31 de 2019 una nueva Ley que retomara los cambios introducidos por la Ley 1943 de 2018, a partir de enero 1 de 2020 revivirían las mismas versiones de las normas que estaban vigentes hasta el cierre de 2018, antes de ser modificadas y/o derogadas por la Ley 1943 de 2018.

En vista de ello, los congresistas aprobaron la nueva Ley 2010 de diciembre 27 de 2019, con la cual se le extendió la vida jurídica a la mayoría de los cambios que se habían introducido en su momento con la Ley 1943 de 2018, pero se aprovechó también para efectuar nuevos cambios adicionales (véase en nuestro documento especial en Word el Comparativo de las normas afectadas con la Ley 2010 de diciembre 27 de 2019).


“durante el 2020 se tendrán que observar básicamente los mismos requisitos que existieron durante el 2019, pero teniendo en cuenta algunas novedades especiales”

Por tanto, en materia de los requisitos para operar como no responsables del IVA o del INC (antiguos régimen simplificado del IVA y régimen simplificado del INC de bares y restaurantes), durante el 2020 se tendrán que observar básicamente los mismos requisitos que existieron durante el 2019, pero teniendo en cuenta algunas novedades especiales que pasamos a destacar a continuación:

Requisitos y otras exigencias para funcionar como no responsables del IVA
Las nueva versiones de los parágrafos del 3 al 5 del artículo 437 del Estatuto Tributario –ET–, luego de ser modificados y/o agregados con el artículo 4 de la Ley 2010 de diciembre 27 de 2019, establecen que las personas naturales (sin incluir sucesiones ilíquidas) que realicen alguna de las actividades sujetas al IVA mencionadas en el artículo 420 del ET (venta de bienes muebles gravados, prestación de servicios gravados, juegos de suerte y azar gravados, venta de intangibles asociados a la propiedad industrial, etc.) podrán operar durante el 2020 como no responsables del IVA (es decir, no tendrán que facturar, cobrar ni declarar dicho impuesto) si cumplen ocho requisitos que ahora se mencionan en la nueva versión del parágrafo 3 que se agregó al artículo 437 del ET.

Para estudiar los ocho requisitos en una tabla sencilla y didáctica, podrá consultar nuestro artículo 8 requisitos para operar como no responsable del IVA en el 2020.

A continuación, analizamos algunos de los cambios introducidos:

1. Se elimina la prohibición de pertenecer al SIMPLE

Los requisitos ya enunciados son los mismos que existieron durante el 2019, excepto por el hecho de que se eliminó el numeral que indicaba que todos aquellos que se inscribieran voluntariamente en el nuevo régimen simple de tributación (creado con el artículo 66 de la Ley 1943 de 2018, el cual modificó los artículos del 903 al 916 del ET) no podrían operar simultáneamente como no responsables del IVA.
Al respecto, debe destacarse que fue en agosto de 2019, a través del Decreto 1468, cuando el Ministerio de Hacienda hizo su propia interpretación particular y conveniente de esa medida.

El Ministerio de Hacienda había dicho que dicha prohibición solo le aplicaba a las personas naturales que se dedicaran a las actividades del numeral 1 del artículo 908 del ET (tiendas, minimercados y peluquerías), pues tales personas sí figurarían en todo momento como responsables del IVA, aunque en la práctica nunca lo cobrarían.

Lo anterior, debido a que la versión del artículo 907 del ET que estuvo vigente hasta el cierre del año 2019 decía que el IVA de esos contribuyentes quedaba integrado dentro del impuesto unificado del régimen simple.

Por tanto, y de acuerdo con lo que había establecido el Decreto 1468 de agosto de 2019, si durante el 2019 una persona se trasladaba al nuevo régimen simple de tributación y realizaba actividades diferentes a las mencionadas en el numeral 1 del artículo 908 del ET, le permitirían al mismo tiempo operar como no responsable del IVA, siempre que cumpliera con todos los demás requisitos del parágrafo 3 del artículo 437 del estatuto en mención.

2. Requisitos para contribuyentes inscritos en el SIMPLE

Tratándose de contribuyentes (personas naturales o jurídicas) que voluntariamente deciden trasladarse desde el régimen ordinario del impuesto de renta hacia el nuevo régimen simple de tributación (ver artículos del 903 al 916 del ET, que volvieron a ser modificados con el artículo 74 de la Ley 2010 de 2019), y que en dicho régimen venderán bienes o servicios gravados con IVA, deberá tomarse en cuenta lo siguiente:

a. Persona natural o jurídica con ingresos de tiendas pequeñas, minimercados, micromercados y peluquerías

Si se trata de una persona natural o jurídica que únicamente obtendrá ingresos por las actividades del numeral 1 del artículo 908 del ET (tiendas pequeñas, minimercados, micromercados y peluquerías), entonces, según el parágrafo 4 del artículo 437 del ET, siempre podrá operar como no responsable del IVA (sin importar ningún otro requisito en especial).

Lo anterior significa que no generará el IVA en sus ventas y siempre deberá dejar el IVA de sus costos o gastos como mayor valor de los mismos.

Esa disposición, en todo caso, está en clara contradicción con lo establecido en el inciso primero del artículo 915 del ET (modificado con el artículo 74 de la Ley 2010 de 2019), el cual indica que en realidad todos los que se inscriban en el régimen simple, cuando vendan bienes o servicios gravados, tienen que operar como responsables del IVA.

Por tanto, y si se aplican estrictamente las reglas jurídicas para interpretación de las normas, se tendría que aplicar la regla de que la “norma posterior rige sobre norma anterior” y, por tanto, se tendría que concluir que lo expresado en el inciso primero del artículo 915 del ET anula lo que dice el parágrafo 4 del artículo 437 del ET.

Por lo pronto, es casi seguro que el Gobierno nacional expedirá una doctrina (caso de la Dian) o un decreto (caso del Ministerio de Hacienda), en el cual se hará la interpretación que más convenga a sus intereses (el Gobierno quiere masificar la inscripción de contribuyentes en el SIMPLE) y, por ende, dirán que lo indicado en el inciso primero del artículo 915 del ET no anula lo que dice el parágrafo 4 del artículo 437 del ET.
“si a quienes realizan únicamente las actividades del numeral 1 del artículo 908 del ET se les permite operar como no responsables del IVA, ya no tendrán que responder por el INC de las bolsas plásticas”

Además, si a quienes realizan únicamente las actividades del numeral 1 del artículo 908 del ET se les permite operar como no responsables del IVA, ya no tendrán que responder por el INC de las bolsas plásticas (ver artículos 512-15 y 512-16 del ET).

Hasta el cierre del 2019, y de acuerdo con la versión que tenía el artículo 907 del ET y la reglamentación que se hizo con el Decreto 1468 de agosto de 2019, todos los tenderos y peluqueros del régimen simple (tanto personas naturales como jurídicas) tampoco tenían que agregar el IVA en sus ventas (pues dicho impuesto se encontraba integrado dentro del impuesto unificado del régimen simple), pero aun así debían figurar como “responsables del IVA”, lo cual les implicaba que sí tenían que responder por el INC de las bolsas plásticas.

b. Persona natural o jurídica con ingresos de tiendas, minimercados, etc. y de otras actividades del artículo 908 del ET

Si se trata de una persona natural o jurídica que obtendrá ingresos tanto de las actividades del numeral 1 del artículo 908 del ET como de otras de las actividades mencionadas en el mismo artículo 908 del citado estatuto, en ese caso solo quienes sean personas naturales y cumplan todos los requisitos del parágrafo 3 del artículo 437 del ET podrán operar como no responsables del IVA; los demás tendrán que responder por dicho impuesto y hasta por el INC de las bolsas plásticas.

c. Persona natural o jurídica con ingresos diferentes a tiendas, minimercados, etc.

Si se trata de una persona natural o jurídica que solo obtendrá ingresos por actividades diferentes a las mencionadas en el numeral 1 del artículo 908 del ET, en ese caso solo quienes sean personas naturales y cumplan todos los requisitos del parágrafo 3 del artículo 437 del ET podrán operar como no responsables del IVA. Los demás tendrán que responder por el IVA y hasta por el INC de las bolsas plásticas.

3. Tope de 3.500 UVT pasó a 4.000 UVT para personas naturales que presten servicios al Estado

El tope de 3.500 UVT (actualmente 3.500 x $35.607 = $124.625.000) mencionado dentro de algunos de los numerales del parágrafo 3 del artículo 437 del ET como requisito para poder operar como no responsable del IVA se eleva a 4.000 UVT ($142.428.000) cuando se trate de una persona natural que solamente percibirá ingresos por prestar servicios personales gravados a entidades del Estado (ver parágrafo 5 del artículo 437 del ET).

Continúe con la lectura de este editorial en nuestra publicación 8 requisitos para operar como no responsable del IVA en el 2020.

Si deseas estudiar en profundidad los cambios de la reforma tributaria 2019, te invitamos a adquirir, por solo $79.900, el seminario virtual + libro digital de nuestro líder de investigación tributaria, Diego Guevara Madrid, titulado Principales novedades de la Ley de crecimiento económico 2010 de 2019. Esta capacitación incluye el acceso a 7 horas de videoconferencia en línea y a múltiples archivos de Excel y Word, descargables y editables, para que pongas en práctica tus conocimientos y realices las simulaciones a que haya lugar.


https://actualicese.com/no-responsables-del-iva-durante-el-2020-novedades-introducidas-con-la-ley-2010-de-2019/?referer=email&campana=20200109&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200109_revisoria&MD5=415e8678af580f50598f653f78613c8d

domingo, marzo 15, 2020

Incertidumbre jurídica y alta carga tributaria preocupan a los empresarios colombianos


Encuesta de PwC indica que alta carga tributaria
 se ha mantenido como una amenaza para los CEO en Colombia.

Sin embargo, desde 2018 se ha registrado un leve descenso respecto a esta preocupación.

La tasa efectiva de tributación en Colombia ha presentado un incremento de un punto porcentual.

Los resultados de la Encuesta Global Anual de Presidentes (10 edición para Colombia), elaborada por PwC, indican que los CEO de todas las regiones del mundo presentan bajos niveles de confianza en torno al desempeño de la economía global.

Una situación similar ocurre en Colombia, donde los CEO expresan una mayor incertidumbre por los impactos potenciales de las fricciones comerciales y las recientes problemáticas sociales y políticas en América Latina.

Gustavo F. Dreispiel, socio líder de PwC Colombia afirma que entre las principales amenazas que los líderes empresariales del país consideran que afectará el crecimiento de sus organizaciones se encuentra la incertidumbre política, el crecimiento económico incierto, la inestabilidad social y la alta carga tributaria.


No obstante, los CEO están observando que, a través de la innovación, la mejora de habilidades de los trabajadores y los avances tecnológicos se crearán nuevas oportunidades para que las empresas prosperen en estos tiempos difíciles.
Preocupación por alta carga tributaria

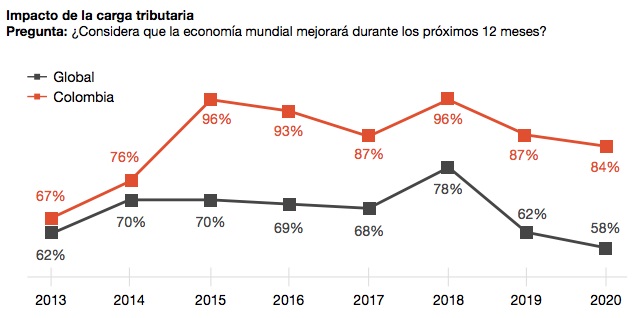
La encuesta indica que la carga tributaria se ha mantenido como una de las principales amenazas para los CEO en Colombia. Sin embargo, a partir del año 2018 se ha registrado un leve descenso de esta preocupación.
«Este comportamiento se relaciona con la expedición de la Ley de Financiamiento –Ley 1943 del 2018–, que fue ratificada por la Ley de crecimiento económico –Ley 2010 del 2019–, en donde se aplicaron medidas sobre la aminoración de la carga impositiva que recae sobre las personas jurídicas», indica la publicación.
“el porcentaje de los CEO en Colombia que se encuentran preocupados por la carga tributaria todavía es muy alto y significativamente superior en comparación con los resultados obtenidos a nivel global (58 %)”

No obstante, el porcentaje de los CEO en Colombia que se encuentran preocupados por la carga tributaria todavía es muy alto y significativamente superior en comparación con los resultados obtenidos a nivel global (58 %). De hecho, según el Banco Mundial, la tasa efectiva de tributación en Colombia ha presentado un incremento de un punto porcentual.
Inestabilidad jurídica en materia tributaria
PwC argumenta que en nuestro país actualmente se presenta una tendencia de inestabilidad jurídica en materia tributaria, tanto por la frecuencia en sus reformas (que en promedio se realiza una cada dos años), como por la declaratoria de inconstitucionalidad de las leyes de carácter tributario.

Para el 2020, se preguntó a los CEO por una nueva amenaza: la “incertidumbre jurídica”. Al respecto, se encontró que el 78 % se encuentra preocupado por esta amenaza, superando, de nuevo, el nivel de preocupación de los resultados globales (57 %).

Sobre el punto de incertidumbre jurídica, los hechos indican que en octubre de 2019 la Corte Constitucional declaró inexequible, por vicios de procedimiento, la Ley de financiamiento, dándole a su fallo efectos diferidos a partir del 1 de enero de 2020 (Sentencia C-481 del 2019).

Asimismo, en la Sentencia C-510 de 2019 se declaró inexequible, por vicios de trámite, el cobro de los puntos adicionales en la tarifa del impuesto sobre la renta a cargo de las compañías que hacen parte del sector financiero.

Ante esto, sobre el final del año anterior el Congreso de la República tramitó de nuevo las disposiciones que fueron objeto de inconstitucionalidad. Después de adelantar el trámite legislativo, se expidió una nueva reforma tributaria: la Ley de crecimiento económico, en la cual, se incluyó nuevamente, el tema de la sobretasa al sector financiero, a partir de la vigencia 2020.
Incentivos para empresarios a través de los años

En esta nueva ley se reafirmó la política de reducción de las cargas tributarias que habían sido incluidas en la Ley de financiamiento. Igualmente, se conservó la reducción de la tarifa general del impuesto sobre la renta, ubicándose en 33 % para el año fiscal del 2019, 32 % para el 2020, 31 % para el 2021 y, finalmente, 30 % para el 2022.

Lo anterior, sin que haya sido prevista la obligación de liquidar una sobretasa al impuesto de renta, eliminando de forma gradual la obligación de realizar el cálculo de la renta presuntiva, de manera que para el año 2020 será del 0,5 % y desde el 2021 en adelante del 0 %.

Igualmente, como incentivos al fomento y la creación empresarial se mantuvieron las rentas exentas por un término de siete (7) años para aquellas industrias que provengan del desarrollo de un valor agregado tecnológico, así como el otorgamiento de una tarifa inferior en el impuesto sobre la renta para las compañías que cumplan con los requisitos legales y establezcan grandes inversiones en Colombia.


https://actualicese.com/incertidumbre-juridica-y-alta-carga-tributaria-preocupan-a-los-empresarios-colombianos/?referer=email&campana=20200305&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200305_revisoria&MD5=415e8678af580f50598f653f78613c8d#
Matemáticas financieras: ¿cuál es su utilidad para el profesional contable?


La matemática financiera es una herramienta que permite asociar un conjunto de conceptos, principios, fórmulas y técnicas del análisis cuantitativo que facilitan evaluar y comprender las operaciones de tipo financiero que se realizan en las entidades.

Las diferentes fórmulas que se asocian a la aplicación de las matemáticas financieras permiten determinar las variaciones y las condiciones del valor del dinero en el tiempo, lo cual resulta muy útil a la hora de evaluar distintas operaciones e incluso realizar proyecciones sobre las mismas.

Todo lo anterior resulta ser de gran utilidad para el profesional contable, pues este, además de conocer las fórmulas más útiles proporcionadas por esta herramienta, también debe contextualizar dichos fundamentos con la aplicación de los nuevos marcos técnicos normativos contables.


Por esta razón te invitamos a adquirir el seminario en línea: Matemáticas Financieras aplicadas a los Estándares Internacionales para Pymes, a través del cual podrás:
  • Estudiar los casos de las diferentes secciones del Estándar para Pymes en las que convergen las matemáticas financieras.
  • Desarrollar los modelos de costo amortizado y método del interés efectivo, y observar su relación con los fundamentos teóricos de las matemáticas financieras.
  • Analizar los efectos contables de las aplicaciones matemáticas en el registro de las transacciones bajo el Estándar para Pymes.

https://actualicese.com/matematicas-financieras-cual-es-su-utilidad-para-el-profesional-contable/?referer=email&campana=20200109&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200109_revisoria&MD5=415e8678af580f50598f653f78613c8d

Dictamen del revisor fiscal con opinión modificada según la NIA 705 (revisada)


En este análisis explicamos la estructura bajo la cual el revisor fiscal debe presentar su dictamen cuando emita cualquiera de los tres tipos de opinión modificada, a saber:

  • Con salvedades.
  • Con denegación (abstención) de la opinión.
  • Negativa (o adversa).

La NIA 705 (revisada) explica la estructura y requerimientos del dictamen del revisor fiscal para los casos en que emita una opinión modificada.

Dicha NIA fue incorporada al marco de aseguramiento de la información mediante el Decreto 2170 de 2017, y es aplicable para encargos sobre estados financieros que cubran períodos posteriores al 1 de enero de 2019.
A continuación, profundizamos en estos aspectos.


NIA 705 (revisada) en el dictamen del revisor fiscal


Antes de empezar a explicar la estructura del dictamen del revisor fiscal con opinión modificada, es conveniente que hagamos la siguiente aclaración:

El revisor fiscal debe emitir su dictamen observando los requerimientos de la NIA 700 (revisada)
, la cual especifica, entre otros puntos, cuál debe ser la estructura general y el contenido de dicho informe.

En ese sentido, la NIA 705 (revisada) solo trata los aspectos que se deben modificar respecto a esa estructura general, con el fin de que los usuarios de los estados financieros comprendan por qué el revisor fiscal emite una opinión modificada.

“Las secciones que requieren modificaciones son: “Opinión del revisor fiscal”, “Fundamento de la opinión” y “Responsabilidad del revisor fiscal”. Las otras secciones continúan presentándose de conformidad con la NIA 700”

Las secciones que requieren modificaciones son: “Opinión del revisor fiscal”, “Fundamento de la opinión” y “Responsabilidad del revisor fiscal”. Las otras secciones continúan presentándose de conformidad con la NIA 700 (revisada).
Opinión con salvedades

El revisor fiscal, según el párrafo 7 de la NIA 705 (revisada), debe emitir una opinión con salvedades cuando:
  • los procedimientos de auditoría aplicados le permiten obtener evidencia suficiente y adecuada sobre incorrecciones materiales, pero no generalizadas, en los estados financieros, o
  • en caso de que no pudiera obtener tal evidencia, cuando concluya que esas posibles incorrecciones podrían ser materiales, pero no generalizadas.

Cuando el revisor fiscal decida emitir una opinión con salvedades debe especificar esta situación en las secciones “opinión del auditor” y “fundamento de la opinión”, como se muestra a continuación:

NIA 700 (revisada) y 705 (revisada), Decreto 2170 de 2017, y anexo 4-2019 del DUR 2420 de 2015
Título
Destinatario
Opinión del revisor fiscal
  • En esta sección del informe se debe aclarar el tipo de opinión que se ha formado el revisor fiscal frente a los estados financieros. En este caso debe incluirse el título: “Opinión con salvedades”.
  • El revisor fiscal, además, debe incorporar un párrafo donde exprese que en su opinión, excepto por los efectos de la cuestión o cuestiones descritas en la sección “Fundamento de la opinión con salvedades”, los estados financieros han sido preparados de conformidad con el marco de información financiera aplicable a la entidad (grupos de convergencia del DUR 2420 de 2015).
Nota: siempre se debe dejar constancia del marco que aplica la entidad, el cual puede ser el anexo 1 del DUR 2420 de 2015 para entidades del grupo 1 o el anexo 2 del DUR 2420 de 2015 para entidades del grupo 2.
  • En caso de que no haya podido obtener suficiente evidencia debe expresar el mismo párrafo, especificando que, excepto por los posibles efectos de la cuestión o cuestiones, los estados financieros han sido aplicados de conformidad con el marco de información financiera.
Fundamento de la opinión con salvedades
  • En este espacio, tal como se anuncia en la sección anterior (opinión del revisor fiscal), el revisor fiscal debe explicar la cuestión por la cual emite una opinión con salvedades.
  • Además, debe realizar una cuantificación de las consecuencias financieras de la incorrección, por ejemplo, señalando en qué monto las utilidades, el patrimonio o los impuestos resultan afectados por causa de las incorrecciones encontradas.
  • Si no es posible cuantificar dichos efectos, entonces debe dejar claridad de esto en la sección.
  • Cuando la opinión modificada se debe a que no fue posible obtener la evidencia, se deben explicar los motivos.
  • Incluir una referencia a que la evidencia de auditoría que se obtuvo proporciona una base suficiente y adecuada para emitir la opinión con salvedades.
Cuestiones clave de la auditoría (NIA 701)
Responsabilidad de la dirección
Responsabilidad del auditor
Otras responsabilidades de información
Nombre
Firma
Dirección
Fecha del dictamen

Abstención de opinión

El revisor fiscal, según los párrafos 9 y 10 de la NIA 705 (revisada), emite una abstención de opinión en los siguientes casos:
  • Cuando no pueda obtener evidencia suficiente y adecuada, y concluya que, en caso de existir incorrecciones, están serían materiales y generalizadas en los estados financieros.
  • Cuando la evidencia sea suficiente y adecuada, pero no le sea posible formarse una opinión debido a la existencia de múltiples incertidumbres.

Cuando el revisor fiscal emita su dictamen con abstención de opinión debe modificar su informe así:

NIA 700 (revisada) y 705 (revisada), Decreto 2170 de 2017, y anexo 4-2019 del DUR 2420 de 2015
Título
Destinatario
Opinión del revisor fiscal
  • El informe debe aclarar el tipo de opinión que se ha formado el revisor fiscal frente a los estados financieros. En este caso, se debe incluir esta sección bajo el título de “Denegación (abstención) de la opinión”.
  • El revisor fiscal debe especificar que ha sido nombrado para auditar los estados financieros, pero que no expresa una opinión sobre los mismos, ya que no ha podido obtener evidencia suficiente debido a las cuestiones que se explicarán en la sección “Fundamento de la denegación (abstención) de opinión”.
Fundamento de la denegación (abstención) de opinión
  • Se especifican los motivos para la denegación de opinión.
  • No se puede incluir la referencia de que la evidencia de auditoría obtenida es suficiente y adecuada para emitir la opinión, o sobre la responsabilidad del auditor respecto al informe.
  • En esta sección, además, el revisor fiscal debe describir cualquier motivo del que tenga conocimiento, que hubiera requerido una opinión modificada.
Cuestiones clave:
  • Esta sección NO debe incluirse en este tipo de informe, porque podría dar a entender que se puede confiar en los estados financieros.
Otra información (NIA 720)
  • Esta sección NO debe incluirse en este tipo de informe.
Responsabilidad de la dirección
Responsabilidad del revisor fiscal
  • Debe expresar que su responsabilidad es emitir una opinión sobre los estados financieros, pero que no fue posible debido a la significatividad de las cuestiones explicadas en la sección “Fundamento de la denegación (abstención) de opinión”.
  • Incluir una declaración de independencia y de los requerimientos del Código de Ética.
Otras responsabilidades de información
Nombre
Firma
Dirección
Fecha del dictamen

Opinión negativa

La opinión negativa también se conoce como opinión desfavorable o adversa.
“El revisor fiscal emite una opinión negativa cuando obtenga evidencia suficiente y adecuada de que existen incorrecciones materiales y generalizadas en los estados financieros”

El revisor fiscal emite una opinión negativa cuando obtenga evidencia suficiente y adecuada de que existen incorrecciones materiales y generalizadas en los estados financieros.

El dictamen del revisor fiscal, en estos casos, tiene la siguiente estructura:

NIA 700 (revisada) y 705 (revisada), Decreto 2170 de 2017, y anexo 4-2019 del DUR 2420 de 2015
Título
Destinatario
Opinión del revisor fiscal
  • En este tipo de dictamen el revisor fiscal debe titular esta sección “Opinión desfavorable (adversa)”.
  • Debe incluir un párrafo en el que señale que, en su opinión, los estados financieros no han sido preparados en todos los aspectos materiales de conformidad con el marco de información financiera aplicable a la entidad (DUR 2420 de 2015), debido a la significatividad de la cuestión o cuestiones descritas en la sección “Fundamento de la opinión con salvedades”.
Fundamento de la opinión desfavorable (adversa)
  • En este espacio, el auditor debe expresar la cuestión que lo lleva a emitir una opinión adversa junto a la descripción de los efectos financieros de la incorrección.
Responsabilidad de la dirección
Responsabilidad del auditor
Otras responsabilidades de información
Nombre
Firma
Dirección
Fecha del dictamen


https://actualicese.com/dictamen-del-revisor-fiscal-con-opinion-modificada-segun-la-nia-705-revisada/?referer=email&campana=20200305&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200305_revisoria&MD5=415e8678af580f50598f653f78613c8d#